
Tamaño y Participación del Mercado de Software como Dispositivo Médico (SaMD) para Aplicaciones de Diagnóstico
Visión General del Mercado
| Período de Estudio | 2021 - 2032 |
|---|---|
| Tamaño del Mercado (2027) | 28.15 Mil millones de dólares |
| Tamaño del Mercado (2032) | 56.32 Mil millones de dólares |
| Tasa de crecimiento (2027 - 2032) | 14.88 % |
| Mercado de Crecimiento Más Rápido | Asia-Pacífico |
| Mercado Más Grande | América del Norte |
| Concentración del Mercado | Bajo |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Software como Dispositivo Médico (SaMD) para Aplicaciones de Diagnóstico por Mordor Intelligence
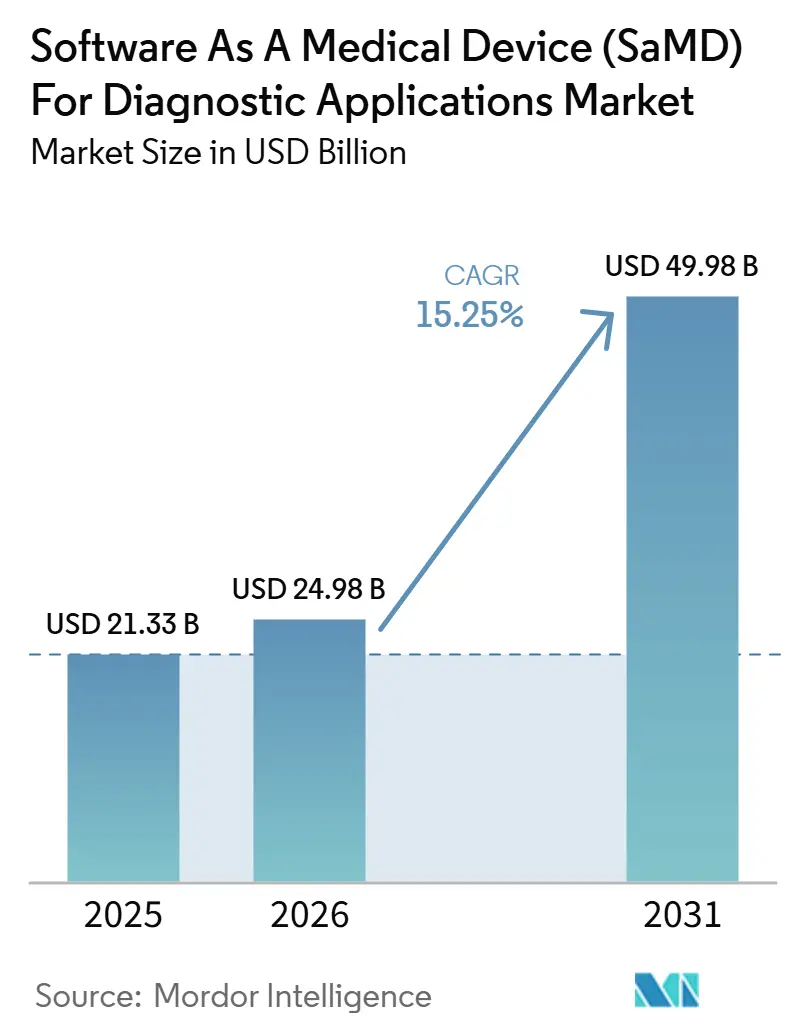
Se espera que el tamaño del Mercado de Software como Dispositivo Médico para Aplicaciones de Diagnóstico crezca de 24,5 mil millones de USD en 2026 a 28,15 mil millones de USD en 2027 y se prevé que alcance los 56,32 mil millones de USD en 2032 a una CAGR del 14,88% durante 2027-2032.
El mercado de Aplicaciones de Diagnóstico avanza a medida que los reguladores de los principales sistemas de salud establecen vías más claras para el software de diagnóstico impulsado por inteligencia artificial. Las autorizaciones de la FDA para dispositivos habilitados con IA y aprendizaje automático alcanzaron 1.430 en diciembre de 2025, incluidas 331 autorizaciones solo en 2025, lo que pone de relieve la rápida expansión de la base regulatoria para los lanzamientos comerciales. El mercado de Software como Dispositivo Médico (SaMD) para Aplicaciones de Diagnóstico también se beneficia de la demanda de triaje más rápido, detección temprana y ciclos de informes más cortos en entornos de atención con uso intensivo de imágenes. Sin embargo, el reembolso desigual del software de diagnóstico independiente en los principales mercados favorece a los proveedores con sólida evidencia clínica, amplia presencia de implementación y marcos de actualización adaptables.
Conclusiones Clave del Informe
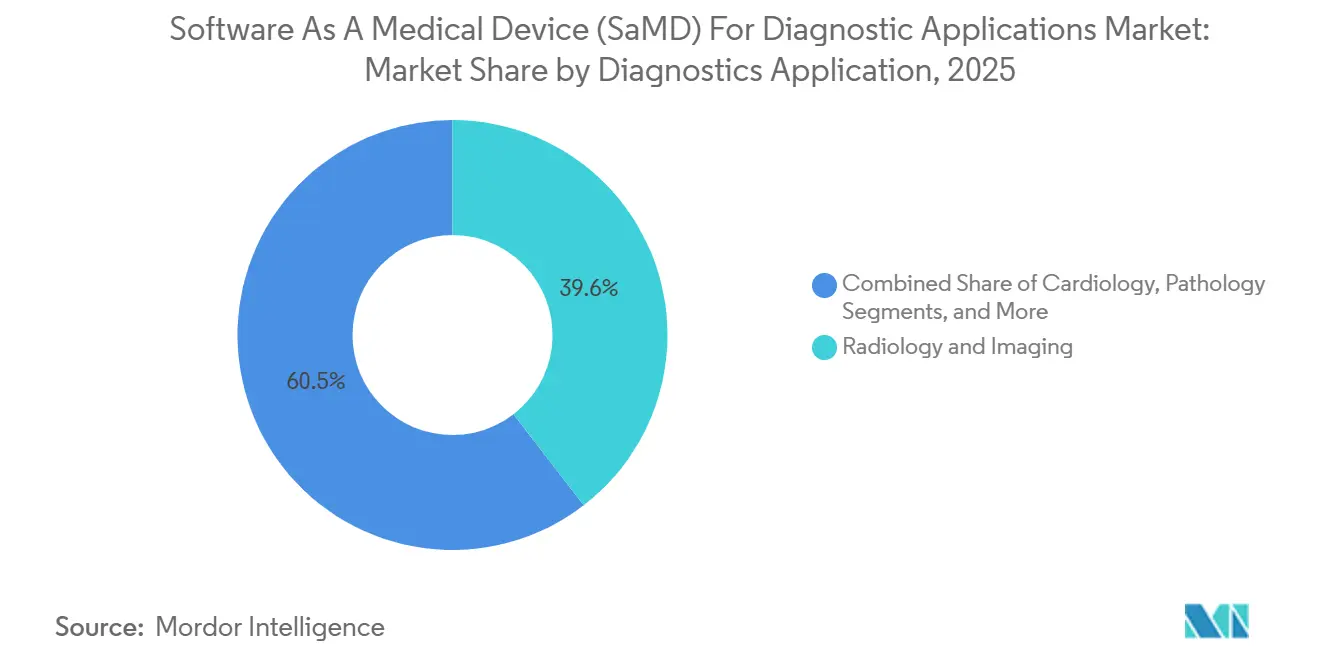
- Por aplicación de diagnóstico, radiología e imágenes representó el 39,55% del tamaño del mercado de Software como Dispositivo Médico (SaMD) para Aplicaciones de Diagnóstico en 2026, mientras que se proyecta que neurología crecerá a una CAGR del 16,93% hasta 2032.
- Por modo de implementación, las soluciones basadas en la nube representaron el 64,22% de la participación del mercado de Software como Dispositivo Médico (SaMD) para Aplicaciones de Diagnóstico en 2026 y se proyecta que se expandirán a una CAGR del 17,67% hasta 2032.
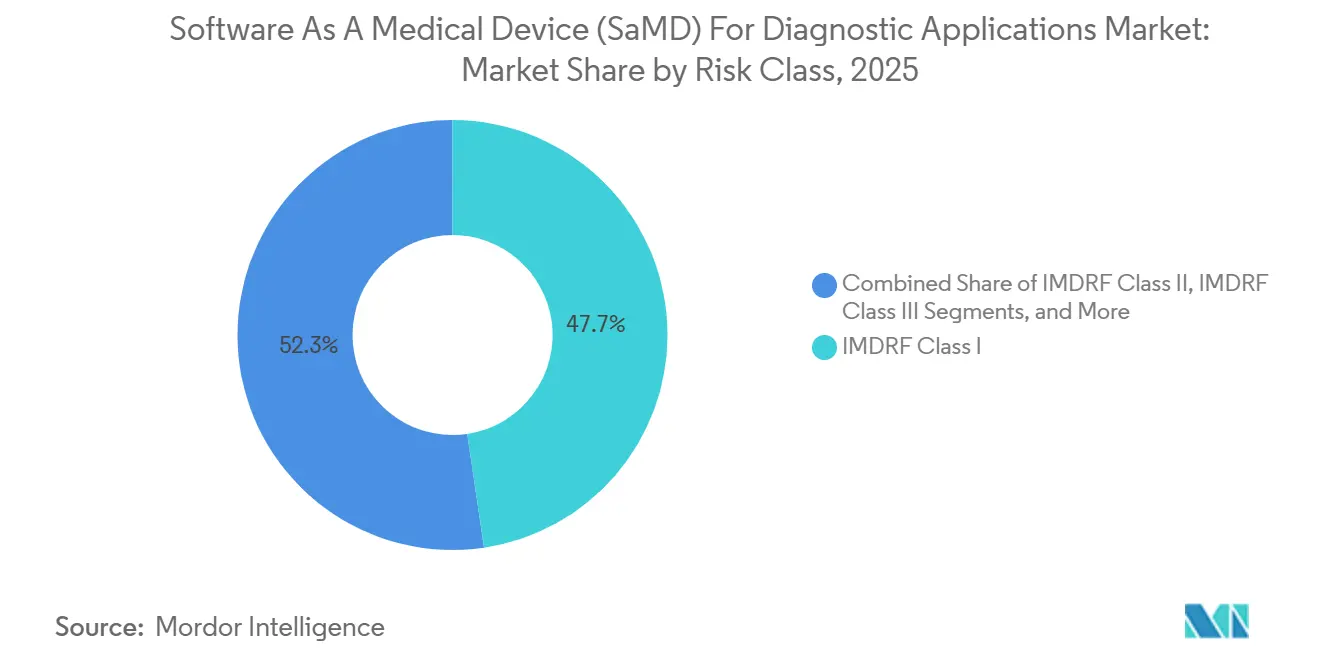
- Por clase de riesgo, el software de Clase I de IMDRF representó el 47,66% de la participación en 2026, mientras que se proyecta que el software de Clase III de IMDRF crecerá a una CAGR del 18,35% hasta 2032.
- Por usuario final, los hospitales representaron el 52,33% de la participación en 2026, mientras que se proyecta que los centros de diagnóstico por imágenes se expandirán a una CAGR del 17,33% hasta 2032.
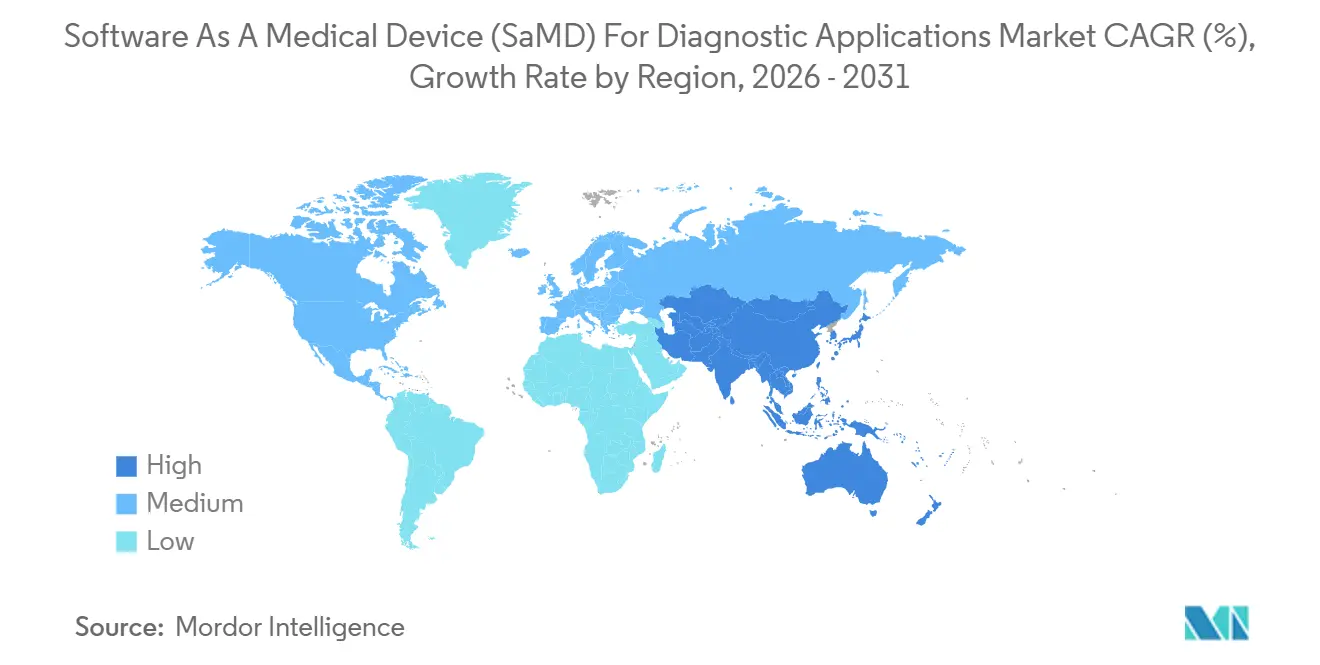
- Por geografía, América del Norte representó el 42,25% de la participación en 2026, mientras que se proyecta que Asia-Pacífico crecerá a una CAGR del 15,95% hasta 2032.
Nota: Las cifras de mercado de este informe se basan en el marco de estimación propietario de Mordor Intelligence, que combina nueve meses de datos reales con proyecciones del cuarto trimestre para el año base 2026.
Tendencias e Información del Mercado
Análisis del Impacto de los Impulsores*
| IMPULSOR | (~) % DE IMPACTO EN EL PRONÓSTICO DE CAGR | RELEVANCIA GEOGRÁFICA | PLAZO DE IMPACTO |
|---|---|---|---|
| Mayor claridad regulatoria de la FDA e IMDRF para SaMD de diagnóstico | +3.8% | Global, impacto primario en América del Norte, con efecto secundario en Europa y Asia-Pacífico a través de la armonización | Corto plazo (≤ 2 años) |
| Mayor demanda clínica de triaje más rápido y detección temprana | +3.2% | Global, más fuerte en América del Norte, Europa y los principales hospitales de Asia-Pacífico | Mediano plazo (2-4 años) |
| Expansión de flujos de trabajo de inteligencia artificial basados en la nube en radiología y diagnóstico multimodal | +2.9% | Global, adopción temprana en América del Norte y Asia Oriental, con escalamiento en Europa y GCC | Mediano plazo (2-4 años) |
| Presión hospitalaria para reducir los retrasos en diagnóstico y el tiempo de entrega de informes | +2.1% | Global, más visible en América del Norte, Europa y Japón | Mediano plazo (2-4 años) |
| Crecimiento en la integración de datos multimodales en imagen, historia clínica electrónica y laboratorio | +1.8% | Global, con ganancias tempranas en entornos de interoperabilidad maduros | Largo plazo (≥ 4 años) |
| Creciente interés de pagadores y proveedores en el valor medible del flujo de trabajo de diagnóstico | +1.5% | Global, avanzado en América del Norte y ganando terreno en Europa y Asia-Pacífico | Mediano plazo (2-4 años) |
| Fuente: Mordor Intelligence | |||
Mayor Claridad Regulatoria de la FDA e IMDRF para SaMD de Diagnóstico
El mercado de Software como Dispositivo Médico (SaMD) para Aplicaciones de Diagnóstico se beneficia de reglas regulatorias más claras, especialmente después de que la FDA emitiera su guía preliminar de enero de 2025 sobre funciones de software de dispositivos habilitados con IA. La guía reconoció la naturaleza iterativa del aprendizaje automático y situó la supervisión dentro de un marco de ciclo de vida total del producto.[1] El IMDRF N81 FINAL:2025 añadió un marco común de caracterización de riesgos en los Estados Unidos, la Unión Europea, Japón, Corea del Sur, Canadá y Australia. Europa entró en una fase más estricta a partir de agosto de 2026, ya que el software de IA de diagnóstico de mayor riesgo debía cumplir tanto con el Reglamento de Dispositivos Médicos de la UE como con la Ley de IA de la UE. Las empresas que alinean los planes de actualización, la evidencia poscomercialización y la documentación en estos regímenes están reduciendo la fricción en las aprobaciones y fortaleciendo la confianza de los compradores.
Mayor Demanda Clínica de Triaje Más Rápido y Detección Temprana
El mercado de Software como Dispositivo Médico (SaMD) para Aplicaciones de Diagnóstico avanza a medida que los hospitales enfrentan una presión continua para leer exploraciones y clasificar pacientes con mayor rapidez. La escasez de radiólogos, el envejecimiento de la población y la creciente carga de enfermedades crónicas están impulsando el diagnóstico asistido por IA en flujos de trabajo sensibles al tiempo. Los paneles de radiología, cardiovascular y neurología representaron conjuntamente el 90,6% de las autorizaciones de dispositivos habilitados con IA y aprendizaje automático de la FDA hasta diciembre de 2025, lo que confirma una fuerte demanda en las vías clínicas con uso intensivo de imágenes. En China, los centros de intercambio de imágenes de condados habilitados con IA se expandieron ampliamente, y los servicios de diagnóstico de imágenes médicas a distancia superaron los 68 millones de personas-vez en 2025, lo que demuestra que la demanda a escala se extiende más allá de los sistemas de salud occidentales.
Expansión de Flujos de Trabajo de Inteligencia Artificial Basados en la Nube en Radiología y Diagnóstico Multimodal
El mercado de Software como Dispositivo Médico (SaMD) para Aplicaciones de Diagnóstico se está orientando hacia la entrega en la nube a medida que los grandes sistemas de salud requieren plataformas que operen en flotas de imagen mixtas y sitios de atención distribuidos. GE HealthCare reforzó este cambio en marzo de 2026 cuando completó su adquisición de Intelerad por 2,3 mil millones USD para expandir la imagen empresarial con prioridad en la nube y ampliar la cobertura a entornos de clínicas ambulatorias y especializadas. Cortechs.ai apoyó la misma tendencia en junio de 2026 a través de una colaboración con Microsoft que integró biomarcadores de neuroimagen directamente en los flujos de trabajo de informes de radiología. Los modelos de base multimodal también favorecen los entornos de nube porque requieren grandes conjuntos de datos interinstitucionales y una capacidad de cómputo densa a escala empresarial.
Presión Hospitalaria para Reducir los Retrasos en Diagnóstico y el Tiempo de Entrega de Informes
El mercado de Software como Dispositivo Médico (SaMD) para Aplicaciones de Diagnóstico continúa beneficiándose a medida que los hospitales gestionan volúmenes crecientes de imágenes con capacidad especializada limitada. Esta presión está convirtiendo la priorización de listas de trabajo y la elaboración de informes más rápida en una necesidad de prestación de servicios en lugar de una compra tecnológica opcional. La ronda Serie E de 150 millones USD de Aidoc en julio de 2025, respaldada por Goldman Sachs, el brazo de capital de riesgo de NVIDIA y cuatro grandes sistemas de salud de Estados Unidos, demostró que los proveedores estaban dispuestos a invertir directamente en las plataformas que utilizan. La expansión del Hospital Virtual Seha de Arabia Saudita con herramientas de triaje de inteligencia artificial reflejó una presión similar en los sistemas de salud emergentes que buscan ampliar el alcance especializado a escala.
Análisis del Impacto de las Restricciones*
| RESTRICCIÓN | (~) % DE IMPACTO EN EL PRONÓSTICO DE CAGR | RELEVANCIA GEOGRÁFICA | PLAZO DE IMPACTO |
|---|---|---|---|
| Carga de validación clínica y riesgo de generalizabilidad específica del sitio | -2.5% | Global, agudo en entornos rurales y comunitarios en todas las regiones | Largo plazo (≥ 4 años) |
| Incertidumbre de reembolso para software de diagnóstico independiente | -2.0% | Global, más fuerte en América del Norte, Europa y Japón | Mediano plazo (2-4 años) |
| Interoperabilidad fragmentada con los ecosistemas de tecnología de la información hospitalaria e historia clínica electrónica | -1.8% | Global, más difícil en entornos de múltiples proveedores | Largo plazo (≥ 4 años) |
| Restricciones de gobernanza de datos, privacidad y transferencia transfronteriza | -1.4% | Global, con regímenes distintos en Europa, Arabia Saudita, China e India | Mediano plazo (2-4 años) |
| Fuente: Mordor Intelligence | |||
Carga de Validación Clínica y Riesgo de Generalizabilidad Específica del Sitio
El mercado de Software como Dispositivo Médico (SaMD) para Aplicaciones de Diagnóstico continúa enfrentando un importante desafío de validación, ya que los modelos deben demostrar fiabilidad en diversas poblaciones de pacientes, tipos de escáneres y flujos de trabajo clínicos. En diciembre de 2025, 502 de las 740 empresas únicas con autorizaciones de IA y aprendizaje automático de la FDA contaban con una sola indicación autorizada, lo que pone de relieve el alto costo de ampliar la evidencia a múltiples casos de uso. Los modelos entrenados en grandes centros académicos pueden funcionar de manera diferente en hospitales comunitarios con distintos protocolos de imagen y combinaciones de pacientes. Esta carga sigue siendo notable en especialidades con baja penetración, como patología y psiquiatría, donde los recuentos de autorizaciones siguen siendo muy bajos. Al mismo tiempo, la interoperabilidad fragmentada entre los sistemas de TI hospitalarios, los sistemas PACS y los sistemas de historia clínica electrónica ralentiza la implementación en múltiples centros y la validación en el mundo real.
Incertidumbre de Reembolso para Software de Diagnóstico Independiente
El mercado de Software como Dispositivo Médico (SaMD) para Aplicaciones de Diagnóstico también sigue estando limitado por el lento desarrollo de vías de pago para el software independiente. En Estados Unidos, solo existían 26 códigos de Terminología Procesal Actual para inteligencia artificial clínica a enero de 2026, y solo tres tenían el estatus permanente de Categoría I, dejando a muchos proveedores sin una vía de reembolso estable. Los Centros de Servicios de Medicare y Medicaid propusieron una nueva categoría de pago de Software como Servicio Médico en julio de 2026, lo que podría mejorar la posición de las herramientas de inteligencia artificial de diagnóstico si se finaliza. Europa aún carece de un marco de pago unificado para el software de diagnóstico habilitado con inteligencia artificial, mientras que las normas de privacidad de datos y transferencia transfronteriza bajo el Artículo 9 del Reglamento General de Protección de Datos y regímenes nacionales similares en Arabia Saudita, China e India añaden costos de cumplimiento y dificultan el escalamiento para los proveedores que dependen de datos de entrenamiento distribuidos y modelos de implementación multinacional.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Aplicación de Diagnóstico:
Radiología Domina la Base, Neurología Impulsa las Ganancias FuturasRadiología e imágenes representó una participación de ingresos del 39,55% en 2026, lo que le otorga la base instalada más amplia dentro del mercado de Software como Dispositivo Médico (SaMD) para Aplicaciones de Diagnóstico. Este liderazgo se alineó con el panel de radiología de la FDA, que representó el 76,5% de las 1.430 autorizaciones de IA y aprendizaje automático de la FDA hasta diciembre de 2025. Las imágenes de mama se mantuvieron comercialmente sólidas, respaldadas por Genius AI Detection de Hologic, ProFound AI de iCAD y la asociación de iCAD con Koios Medical en febrero de 2025 para ampliar la detección de cáncer de mama multimodalidad. La cardiología también se mantuvo como una parte sólida del mercado, respaldada por la autorización 510(k) de la FDA de HeartFlow en septiembre de 2025 para su plataforma de análisis de placa de próxima generación y la cobertura nacional de Aetna a partir de enero de 2026.
Neurología es la aplicación de más rápido crecimiento, con una CAGR del 16,93% de 2027 a 2032, lo que la convierte en una de las partes más dinámicas del mercado de Software como Dispositivo Médico (SaMD) para Aplicaciones de Diagnóstico. La FDA otorgó la clasificación De Novo a neuropacs en abril de 2026, creando una nueva categoría regulatoria para el soporte de resonancia magnética de difusión basado en IA en la diferenciación del síndrome parkinsoniano. Un estudio de Nature Medicine de junio de 2026 mostró una precisión equilibrada del 92,6% para un modelo de base de neuroimagen en diversos conjuntos de datos clínicos, lo que refuerza el argumento a favor de un uso neurológico más amplio.



Por Modo de Implementación:
La Infraestructura en la Nube se Convierte en el Campo de Batalla CompetitivoLa implementación basada en la nube representó una participación de ingresos del 64,22% en 2026, convirtiéndola en el modelo de entrega líder en el mercado de Software como Dispositivo Médico (SaMD) para Aplicaciones de Diagnóstico. Se proyecta que el segmento crecerá a una CAGR del 17,67% hasta 2032, lo que refleja la demanda de los sistemas de salud de una implementación centralizada en redes de imágenes complejas. La adquisición de Intelerad por parte de GE HealthCare en marzo de 2026 demostró que los grandes proveedores consideran las imágenes en la nube como una capa de plataforma central y no como una capacidad adicional. Los entornos en la nube también respaldan el desarrollo de modelos multimodales y de base a través de conjuntos de datos de entrenamiento más grandes, actualizaciones más sencillas y flujos de trabajo compartidos entre sitios.
La implementación en las instalaciones del cliente sigue teniendo un papel en el mercado de Software como Dispositivo Médico (SaMD) para Aplicaciones de Diagnóstico, especialmente donde las instituciones enfrentan estrictas obligaciones de residencia de datos y privacidad. Este modo sigue siendo relevante en jurisdicciones con límites más estrictos sobre el almacenamiento, procesamiento y transferencia de datos de pacientes. Muchos proveedores están avanzando hacia arquitecturas híbridas que mantienen los datos identificables en entornos locales mientras trasladan las tareas informáticas más pesadas a capas de nube controladas.
Por Clase de Riesgo:
Las Aplicaciones de Mayor Agudeza Ganan Tracción Regulatoria y ComercialEl software de Clase I de IMDRF representó una participación de ingresos del 47,66% en 2026, lo que demuestra que las herramientas de notificación y triaje de menor riesgo siguen representando la mayor parte del mercado de Software como Dispositivo Médico (SaMD) para Aplicaciones de Diagnóstico. Este patrón refleja la preferencia de los proveedores por herramientas que apoyan las decisiones sin controlar directamente las acciones de tratamiento. El dominio del panel de radiología de la FDA en las autorizaciones de IA y aprendizaje automático también se alineó con los casos de uso de Clase I y Clase II, donde el software apoya la interpretación diagnóstica rápida. Los productos de Clase II continúan ocupando el amplio terreno intermedio en soporte de decisiones cardiovasculares, oftálmicas y ortopédicas, respaldados por ciclos de revisión repetidos y una adopción más profunda en los flujos de trabajo.
El software de Clase III de IMDRF es la categoría de riesgo de más rápido crecimiento, con una CAGR del 18,35% de 2027 a 2032, lo que indica una creciente confianza de los proveedores en el soporte de IA para casos de mayor agudeza. El enfoque evolutivo de la FDA en materia de planes de cambio predeterminados y los requisitos más estrictos de monitoreo poscomercialización en los principales sistemas regulatorios están ayudando a madurar este segmento. A medida que el mercado de Software como Dispositivo Médico (SaMD) para Aplicaciones de Diagnóstico avanza hacia entornos clínicos más determinantes, los reguladores y compradores priorizan la disciplina en las actualizaciones, la trazabilidad y la evidencia poscomercialización.

Por Usuario Final:
Los Hospitales Anclan el Volumen Mientras los Centros de Imagen Aceleran el CrecimientoLos hospitales representaron una participación de ingresos del 52,33% en 2026, manteniéndolos en el centro de la demanda en el mercado de Software como Dispositivo Médico (SaMD) para Aplicaciones de Diagnóstico. Su posición se deriva de su escala, control presupuestario y la capacidad de negociar contratos empresariales en materia de imágenes, flujos de trabajo y necesidades de análisis. La ronda de financiación de Aidoc en julio de 2025, que incluyó el respaldo estratégico de cuatro grandes sistemas de salud de los Estados Unidos, demostró que las organizaciones proveedoras están dispuestas a apoyar directamente a los proveedores de plataformas cuando el ajuste operativo es claro. Los hospitales también siguen siendo el entorno más práctico para la implementación temprana porque proporcionan los volúmenes de pacientes, la supervisión especializada y la integración de TI necesarios para validar la IA de diagnóstico a escala.
Se proyecta que los centros de diagnóstico por imágenes registrarán una CAGR del 17,33% de 2027 a 2032, convirtiéndolos en el grupo de usuarios finales de más rápido crecimiento en el mercado de Software como Dispositivo Médico (SaMD) para Aplicaciones de Diagnóstico. Este crecimiento refleja el desplazamiento de la atención diagnóstica hacia entornos ambulatorios que requieren mayor rendimiento y elaboración de informes más ágil. La adquisición de Intelerad por parte de GE HealthCare se posicionó para extender las imágenes habilitadas con IA a entornos ambulatorios y de clínicas especializadas, apoyando este cambio en la demanda.
Análisis Geográfico
Mercado de Software como Dispositivo Médico (SaMD) para Aplicaciones de Diagnóstico en América del Norte y Europa
América del Norte representó el 42,25% del tamaño del mercado de Software como Dispositivo Médico (SaMD) para Aplicaciones de Diagnóstico en 2026, otorgando a la región la mayor base de ingresos. Los Estados Unidos se mantuvieron como el centro de demanda principal, ya que las autorizaciones de dispositivos habilitados con IA y aprendizaje automático de la FDA alcanzaron 1.430 en diciembre de 2025 y continuaron aumentando marcadamente durante 2025. El Centro de Servicios de Medicare y Medicaid propuso una nueva categoría de pago de Software como Servicio Médico en julio de 2026, lo que podría mejorar el caso comercial del software de diagnóstico independiente si se finaliza. Europa se mantuvo como el segundo bloque regional más grande, respaldado por una sólida base de tecnología médica y una adopción activa en los principales sistemas de salud. A partir de agosto de 2026, la doble carga de cumplimiento bajo el Reglamento de Dispositivos Médicos de la UE y la Ley de IA de la UE convierte la preparación regulatoria en un factor decisivo para los lanzamientos en la región.
Mercado de Software como Dispositivo Médico (SaMD) para Aplicaciones de Diagnóstico en Asia-Pacífico
Se proyecta que Asia-Pacífico crecerá a una CAGR del 15,95% hasta 2032, convirtiéndola en el bloque regional de más rápido crecimiento en el mercado de Software como Dispositivo Médico (SaMD) para Aplicaciones de Diagnóstico. China impulsó este crecimiento mediante un uso más amplio de redes de imágenes habilitadas con IA y diagnóstico a distancia, que superaron los 68 millones de personas-vez en 2025. Corea del Sur también avanzó rápidamente, con las aprobaciones de SaMD de IA aumentando a 157 en 2025 desde 62 en 2023, y se lanzó un sistema de acceso acelerado en enero de 2026. El impulso de la región refleja el apoyo de las políticas, una comercialización más rápida y grandes redes de proveedores que pueden adoptar la IA de diagnóstico a escala.
Mercado de Software como Dispositivo Médico (SaMD) para Aplicaciones de Diagnóstico en Oriente Medio, África y América del Sur
Oriente Medio y África y América del Sur siguen siendo más pequeños en términos de ingresos, pero sirven como importantes campos de prueba para la próxima fase del mercado de Software como Dispositivo Médico (SaMD) para Aplicaciones de Diagnóstico. Arabia Saudita amplió la IA en salud a través de los programas de Visión 2030 y el Hospital Virtual Seha, donde las herramientas de triaje con IA se están escalando para grandes volúmenes de consultas. Brasil aclaró la regularización del SaMD bajo la RDC 657/2022 en enero de 2026 y está preparando revisiones adicionales para modelos de IA generativa y aprendizaje profundo. En ambas regiones, la adopción sigue concentrada en centros urbanos y de referencia más grandes con mayor infraestructura, capacidad de adquisición y alineación regulatoria.
Panorama Competitivo
Concentración del Mercado
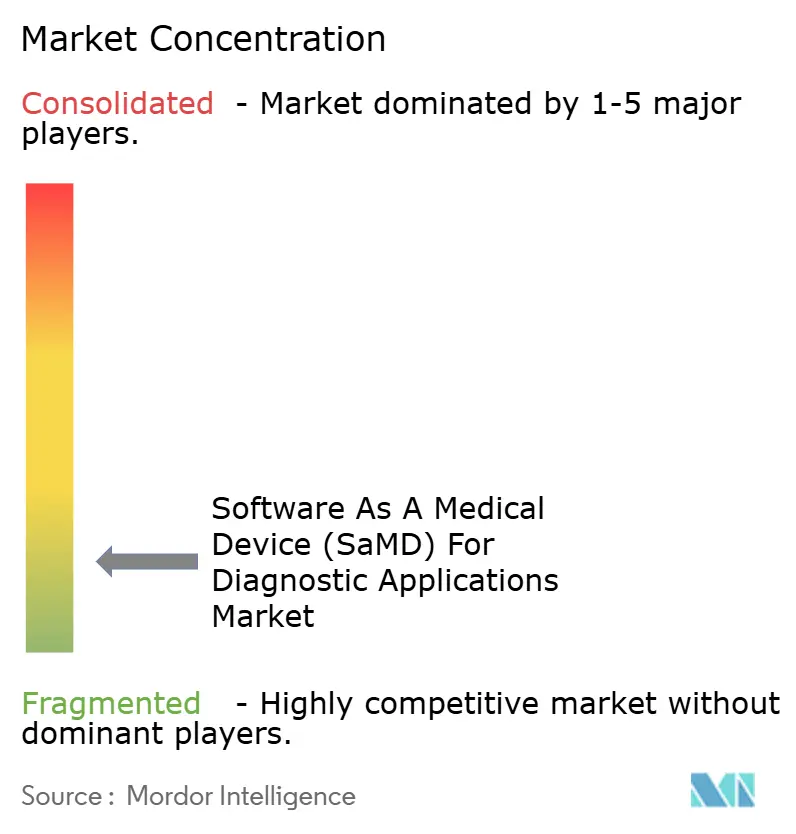
El mercado de Software como Dispositivo Médico (SaMD) para Aplicaciones de Diagnóstico se mantuvo fragmentado en la base y con capacidades concentradas en la cima. En diciembre de 2025, 740 empresas únicas contaban con autorizaciones de la FDA para dispositivos habilitados con IA y aprendizaje automático, aunque el 67,8% tenía solo un dispositivo autorizado. Las 13 principales empresas representaron el 15,2% de todas las autorizaciones, lo que indica que las aprobaciones repetidas siguieron concentradas entre un grupo limitado de empresas con mayores recursos. Los grandes fabricantes de equipos originales de imágenes, incluidos GE HealthCare, Siemens Healthineers, Philips y Canon Medical Systems, utilizaron sus bases de hardware instalado para ampliar la adopción de software en cuentas empresariales.
Las empresas de IA especializadas compitieron de manera diferente en el mercado de Software como Dispositivo Médico (SaMD) para Aplicaciones de Diagnóstico, donde la amplitud de indicaciones, la profundidad de la evidencia y la gestión de actualizaciones importaban más que la novedad del algoritmo por sí sola. Aidoc fortaleció su posición en julio de 2025 al recaudar 150 millones de USD con el respaldo de Goldman Sachs, el brazo de capital de riesgo de NVIDIA y cuatro grandes sistemas de salud de los Estados Unidos. GE HealthCare avanzó en el modelo de plataforma al completar su adquisición de Intelerad por 2,3 mil millones de USD en marzo de 2026 para expandir las imágenes en la nube en entornos ambulatorios y de clínicas especializadas. Tempus AI añadió escala en enero de 2026 con el lanzamiento de Paige Predict tras su adquisición de Paige por 81,25 millones de USD, lo que señala un mayor interés en el crecimiento centrado en patología.
La competencia tecnológica en el mercado de Software como Dispositivo Médico (SaMD) para Aplicaciones de Diagnóstico se desplazó hacia modelos de base, manejo de datos multimodales y asociaciones en la nube. La presentación de HeartFlow de ocho conjuntos de datos de estudios clínicos que abarcaban 36.000 pacientes en el SCCT 2026 destacó cómo las empresas utilizaron grandes paquetes de evidencia como barrera competitiva. La colaboración de Cortechs.ai con Microsoft en junio de 2026 demostró que la implementación empresarial dependía tanto de las alianzas de infraestructura como del rendimiento del modelo. El espacio disponible siguió siendo significativo en patología, psiquiatría y microbiología, lo que brinda a los nuevos participantes margen para competir si combinan la validación clínica con la disciplina regulatoria.
Líderes de la Industria de Software como Dispositivo Médico (SaMD) para Aplicaciones de Diagnóstico
-
GE HealthCare Technologies Inc.
-
AliveCor, Inc.
-
Koninklijke Philips N.V.
-
Medtronic plc
-
Siemens Healthineers AG
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Mercado de Software como Dispositivo Médico (SaMD) para Aplicaciones de Diagnóstico Empresas cubiertas en este informe
- Aidoc Medical Ltd.
- AliveCor
- Butterfly Network, Inc.
- Canon
- Digital Diagnostics
- FUJIFILM
- GE HealthCare Technologies Inc.
- HeartFlow, Inc.
- Hologic
- iCAD, Inc.
- Iterative Scopes, Inc.
- Kheiron Medical Technologies Limited
- Koninklijke Philips
- Medtronic
- Paige AI, Inc.
- Qure.ai Technologies Private Limited
- Roche Diagnostics International Ltd
- Siemens Healthineers
- Tempus AI, Inc.
- Viz.ai, Inc.
Desarrollos recientes de la industria en Mercado de Software como Dispositivo Médico (SaMD) para Aplicaciones de Diagnóstico
- Julio de 2026: Autonomous Healthcare recibió la autorización de comercialización De Novo de la FDA para Syncron-E, un software de análisis de ondas de ventilador que detectó la asincronía paciente-ventilador en adultos con ventilación mecánica invasiva.
- Junio de 2026: Cortechs.ai anunció una colaboración estratégica con Microsoft para integrar biomarcadores de neuroimagen impulsados por inteligencia artificial en los flujos de trabajo de informes de radiología y habilitar el análisis volumétrico automatizado a escala empresarial a través de infraestructura en la nube.
- Mayo de 2026: Spectral AI recibió la autorización De Novo de la FDA para su Sistema DeepView, una herramienta de evaluación de profundidad de quemaduras impulsada por inteligencia artificial, estableciendo una categoría regulatoria en Estados Unidos para el diagnóstico de heridas por quemaduras guiado por inteligencia artificial mediante imagen óptica térmica.
- Abril de 2026: La FDA otorgó clasificación De Novo a neuropacs, un software de resonancia magnética de difusión basado en inteligencia artificial para diferenciar síndromes parkinsonianos, creando una vía de predicado 510(k) para ayudas de diagnóstico de enfermedades neurodegenerativas.
- Abril de 2026: TytoCare recibió la clasificación De Novo de la FDA para su software de análisis de imágenes de otorrinolaringología impulsado por inteligencia artificial, creando una categoría regulatoria para el análisis del tímpano asistido por inteligencia artificial y futuras actualizaciones de algoritmos.
Alcance del Informe Global del Mercado de Software como Dispositivo Médico (SaMD) para Aplicaciones de Diagnóstico
Según el alcance del informe, el Software como Dispositivo Médico (SaMD) se define como el software utilizado con fines médicos que se ejecuta en plataformas informáticas de uso general (como teléfonos inteligentes, computadoras personales o redes en la nube) sin necesidad de hardware físico para lograr su propósito. Para las aplicaciones de diagnóstico, el SaMD analiza datos de pacientes para detectar, estadificar o predecir enfermedades de forma independiente.
El mercado de software como dispositivo médico (SaMD) para aplicaciones de diagnóstico está segmentado por aplicación de diagnóstico, modo de implementación, clase de riesgo, usuario final y geografía. Por aplicación de diagnóstico, el mercado incluye radiología e imágenes, cardiología, patología, oftalmología, neurología, diagnóstico respiratorio, dermatología y otras aplicaciones de diagnóstico. Por modo de implementación, el mercado está segmentado en basado en la nube y en las instalaciones del cliente. Por clase de riesgo, el mercado está categorizado en Clase I de IMDRF, Clase II de IMDRF, Clase III de IMDRF y Clase IV de IMDRF. Por usuario final, el mercado está segmentado en hospitales, centros de diagnóstico por imágenes, centros de atención ambulatoria, entornos de atención domiciliaria y laboratorios de diagnóstico. Por geografía, el mercado se analiza en América del Norte, Europa, Asia-Pacífico, Oriente Medio y África, y América del Sur. El informe también cubre los tamaños de mercado estimados y las tendencias para 17 países en las principales regiones a nivel mundial. El informe ofrece los tamaños de mercado y los pronósticos en términos de valor (USD) para los segmentos anteriores.
Resumen de la segmentación
| Radiología e Imagen |
| Cardiología |
| Patología |
| Oftalmología |
| Neurología |
| Diagnóstico Respiratorio |
| Dermatología |
| Otras Aplicaciones de Diagnóstico |
| Basado en la Nube |
| En Sitio |
| Clase I de IMDRF |
| Clase II de IMDRF |
| Clase III de IMDRF |
| Clase IV de IMDRF |
| Hospitales |
| Centros de Imagen Diagnóstica |
| Centros de Atención Ambulatoria |
| Entornos de Atención Domiciliaria |
| Laboratorios de Diagnóstico |
| América del Norte | Estados Unidos |
| Canadá | |
| México | |
| Europa | Alemania |
| Reino Unido | |
| Francia | |
| Italia | |
| España | |
| Resto de Europa | |
| Asia-Pacífico | China |
| India | |
| Japón | |
| Australia | |
| Corea del Sur | |
| Resto de Asia-Pacífico | |
| Oriente Medio y África | GCC |
| Sudáfrica | |
| Resto de Oriente Medio y África | |
| América del Sur | Brasil |
| Argentina | |
| Resto de América del Sur |
| Por Aplicación de Diagnóstico | Radiología e Imagen | |
| Cardiología | ||
| Patología | ||
| Oftalmología | ||
| Neurología | ||
| Diagnóstico Respiratorio | ||
| Dermatología | ||
| Otras Aplicaciones de Diagnóstico | ||
| Por Modo de Implementación | Basado en la Nube | |
| En Sitio | ||
| Por Clase de Riesgo | Clase I de IMDRF | |
| Clase II de IMDRF | ||
| Clase III de IMDRF | ||
| Clase IV de IMDRF | ||
| Por Usuario Final | Hospitales | |
| Centros de Imagen Diagnóstica | ||
| Centros de Atención Ambulatoria | ||
| Entornos de Atención Domiciliaria | ||
| Laboratorios de Diagnóstico | ||
| Por Geografía | América del Norte | Estados Unidos |
| Canadá | ||
| México | ||
| Europa | Alemania | |
| Reino Unido | ||
| Francia | ||
| Italia | ||
| España | ||
| Resto de Europa | ||
| Asia-Pacífico | China | |
| India | ||
| Japón | ||
| Australia | ||
| Corea del Sur | ||
| Resto de Asia-Pacífico | ||
| Oriente Medio y África | GCC | |
| Sudáfrica | ||
| Resto de Oriente Medio y África | ||
| América del Sur | Brasil | |
| Argentina | ||
| Resto de América del Sur | ||
Preguntas Clave Respondidas en el Informe
¿Cuál es la perspectiva para 2032 del Software como Dispositivo Médico para aplicaciones de diagnóstico?
Se prevé que el mercado de Software como Dispositivo Médico (SaMD) para Aplicaciones de Diagnóstico alcance los 56,32 mil millones de USD en 2032 desde los 28,15 mil millones de USD en 2027, creciendo a una CAGR del 14,88%.
¿Qué área de aplicación lidera los ingresos actualmente?
Radiología e Imágenes lidera con una participación de ingresos del 39,55% en 2026, respaldada por la alta concentración de autorizaciones regulatorias en los flujos de trabajo de imágenes.
¿Qué aplicación está creciendo más rápidamente?
Neurología es la aplicación de más rápido crecimiento, con una CAGR prevista del 16,93% de 2027 a 2032, impulsada por nuevos hitos regulatorios y una evidencia de neuroimagen más sólida.
¿Por qué las implementaciones basadas en la nube están ganando terreno?
Las soluciones basadas en la nube representaron el 64,22% de la participación en 2026 y se proyecta que crecerán a una CAGR del 17,67% porque los sistemas de salud buscan una implementación escalable, actualizaciones más sencillas y una mejor integración multimodal.
¿Qué usuarios finales están impulsando más la demanda?
Los hospitales lideran la demanda actual con una participación de ingresos del 52,33% en 2026, mientras que los centros de diagnóstico por imágenes son el grupo de usuarios finales de más rápido crecimiento con una CAGR del 17,33% hasta 2032.
¿Qué región ofrece la mayor oportunidad de crecimiento?
Asia-Pacífico ofrece la mayor oportunidad de crecimiento, con una CAGR proyectada del 15,95% hasta 2032, respaldada por la aceleración regulatoria, la escala de imágenes a distancia y el rápido impulso de aprobaciones en mercados como China y Corea del Sur.