
Taille et Part du Marché des Logiciels en tant que Dispositif Médical (SaMD) pour les Applications Diagnostiques
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2021 - 2032 |
|---|---|
| Taille du Marché (2027) | 28.15 Milliards de dollars |
| Taille du Marché (2032) | 56.32 Milliards de dollars |
| Taux de croissance (2027 - 2032) | 14.88 % |
| Marché à la Croissance la Plus Rapide | Asie-Pacifique |
| Plus Grand Marché | Amérique du Nord |
| Concentration du Marché | Faible |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
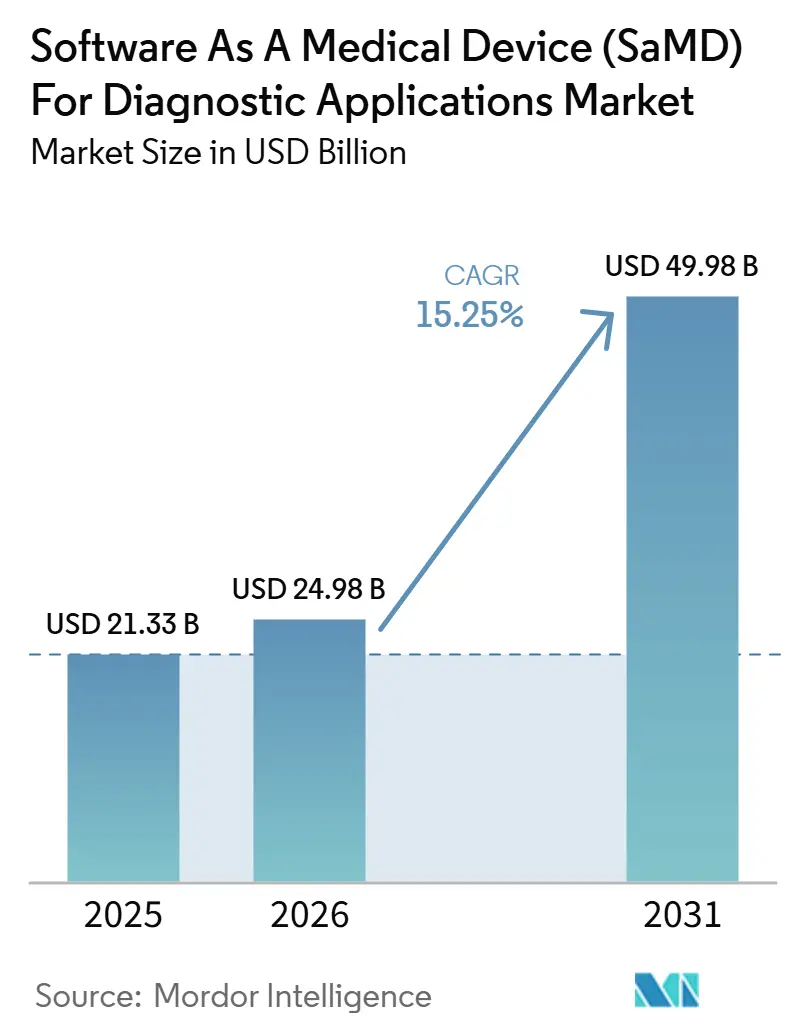
Analyse du Marché des Logiciels en tant que Dispositif Médical (SaMD) pour les Applications Diagnostiques par Mordor Intelligence
La taille du marché des Logiciels en tant que Dispositifs Médicaux pour les Applications Diagnostiques devrait passer de 24,5 milliards USD en 2026 à 28,15 milliards USD en 2027 et devrait atteindre 56,32 milliards USD d'ici 2032 à un CAGR de 14,88 % sur la période 2027-2032.
Le marché des Applications Diagnostiques progresse à mesure que les régulateurs des principaux systèmes de santé établissent des voies plus claires pour les logiciels de diagnostic pilotés par l'intelligence artificielle. Les autorisations de la FDA pour les dispositifs dotés d'intelligence artificielle et d'apprentissage automatique ont atteint 1 430 en décembre 2025, dont 331 autorisations accordées en 2025 seulement, soulignant l'expansion rapide de la base réglementaire pour les lancements commerciaux. Le marché des Logiciels en tant que Dispositifs Médicaux (SaMD) pour les Applications Diagnostiques bénéficie également de la demande de triage plus rapide, de détection précoce et de cycles de compte rendu plus courts dans les environnements de soins à forte intensité d'imagerie. Cependant, le remboursement inégal des logiciels de diagnostic autonomes sur les principaux marchés favorise les fournisseurs disposant de preuves cliniques solides, d'une large empreinte de déploiement et de cadres de mise à jour adaptables.
Points Clés du Rapport
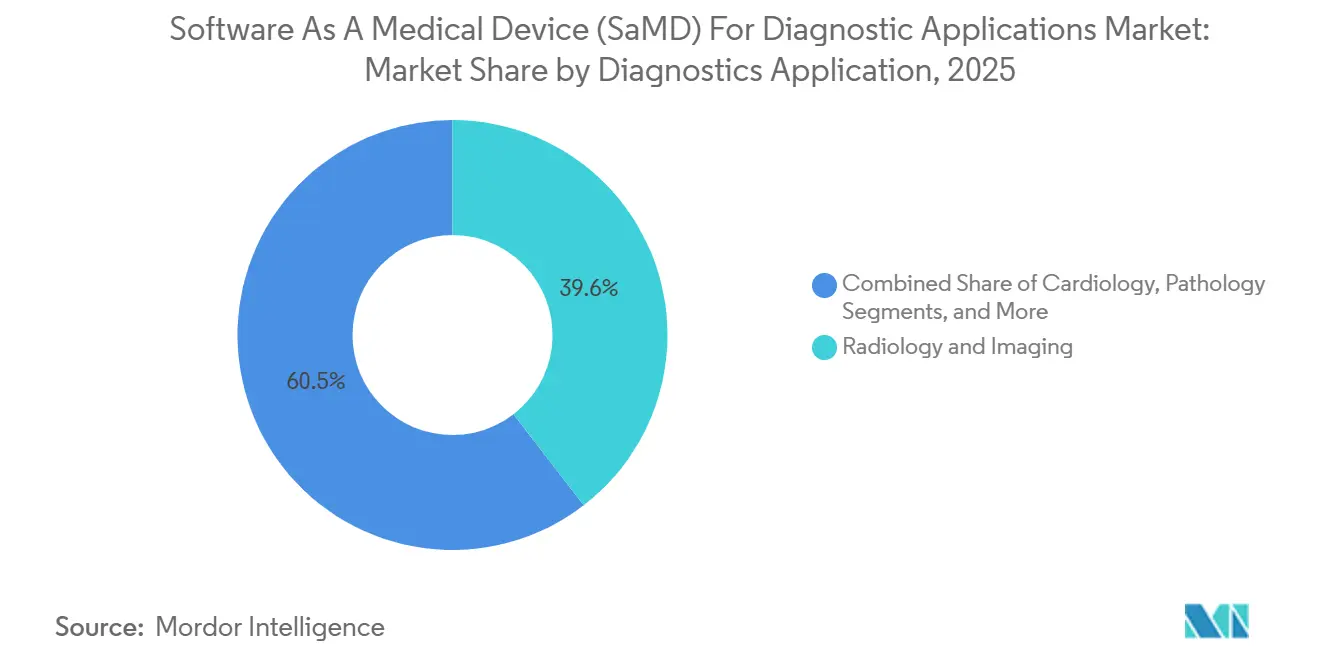
- Par application diagnostique, la radiologie et l'imagerie représentaient 39,55 % de la taille du marché des Logiciels en tant que Dispositifs Médicaux (SaMD) pour les Applications Diagnostiques en 2026, tandis que la neurologie devrait croître à un CAGR de 16,93 % jusqu'en 2032.
- Par mode de déploiement, les solutions basées sur le cloud représentaient 64,22 % des parts du marché des Logiciels en tant que Dispositifs Médicaux (SaMD) pour les Applications Diagnostiques en 2026 et devraient se développer à un CAGR de 17,67 % jusqu'en 2032.
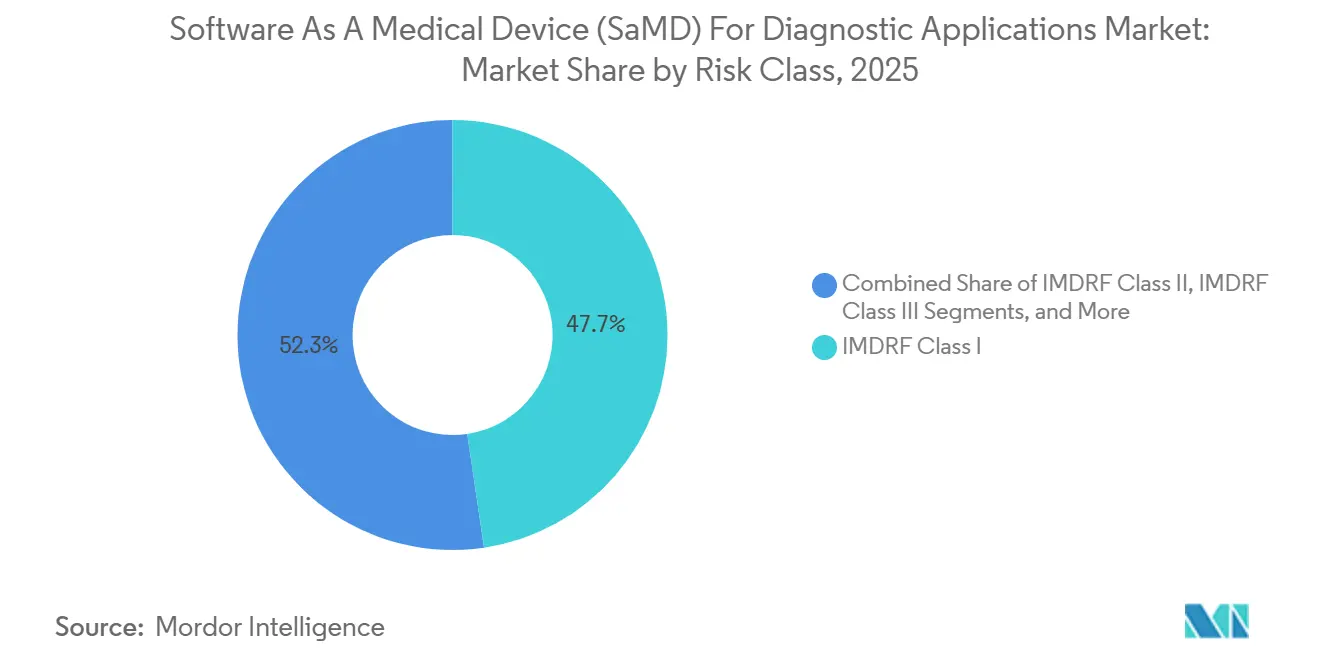
- Par classe de risque, les logiciels de Classe I IMDRF détenaient une part de 47,66 % en 2026, tandis que les logiciels de Classe III IMDRF devraient croître à un CAGR de 18,35 % jusqu'en 2032.
- Par utilisateur final, les hôpitaux détenaient une part de 52,33 % en 2026, tandis que les centres d'imagerie diagnostique devraient se développer à un CAGR de 17,33 % jusqu'en 2032.
- Par zone géographique, l'Amérique du Nord détenait une part de 42,25 % en 2026, tandis que l'Asie-Pacifique devrait croître à un CAGR de 15,95 % jusqu'en 2032.
Remarque : Les chiffres du marché présentés dans ce rapport reposent sur le cadre d'estimation exclusif de Mordor Intelligence, qui combine neuf mois de données réelles avec les projections du quatrième trimestre pour l'année de référence 2026.
Tendances et Analyses du Marché
Analyse de l'Impact des Facteurs Moteurs*
| FACTEUR MOTEUR | (~) % D'IMPACT SUR LES PRÉVISIONS DE CAGR | PERTINENCE GÉOGRAPHIQUE | HORIZON TEMPOREL D'IMPACT |
|---|---|---|---|
| Clarté réglementaire croissante de la FDA et de l'IMDRF pour les SaMD diagnostiques | +3.8% | Mondial, impact primaire en Amérique du Nord, avec des répercussions en Europe et en Asie-Pacifique par le biais de l'harmonisation | Court terme (≤ 2 ans) |
| Demande clinique accrue de triage plus rapide et de détection précoce | +3.2% | Mondial, plus fort en Amérique du Nord, en Europe et dans les principaux hôpitaux d'Asie-Pacifique | Moyen terme (2-4 ans) |
| Expansion des flux de travail d'IA basés sur le cloud en radiologie et en diagnostics multimodaux | +2.9% | Mondial, adoption précoce en Amérique du Nord et en Asie de l'Est, avec une montée en puissance en Europe et dans les pays du GCC | Moyen terme (2-4 ans) |
| Pression des hôpitaux pour réduire les arriérés diagnostiques et les délais de compte rendu | +2.1% | Mondial, plus visible en Amérique du Nord, en Europe et au Japon | Moyen terme (2-4 ans) |
| Croissance de l'intégration des données multimodales entre l'imagerie, les DSE et les laboratoires | +1.8% | Mondial, avec des gains précoces dans les environnements d'interopérabilité matures | Long terme (≥ 4 ans) |
| Intérêt croissant des payeurs et des prestataires pour la valeur mesurable des flux de travail diagnostiques | +1.5% | Mondial, avancé en Amérique du Nord et gagnant du terrain en Europe et en Asie-Pacifique | Moyen terme (2-4 ans) |
| Source: Mordor Intelligence | |||
Clarté Réglementaire Croissante de la FDA et de l'IMDRF pour les SaMD Diagnostiques
Le marché des Logiciels en tant que Dispositifs Médicaux (SaMD) pour les Applications Diagnostiques bénéficie de règles réglementaires plus claires, notamment après que la FDA a publié son projet de directive de janvier 2025 sur les fonctions logicielles des dispositifs dotés d'intelligence artificielle. Cette directive a reconnu la nature itérative de l'apprentissage automatique et a intégré la supervision dans un cadre de cycle de vie total du produit.[1] La norme IMDRF N81 FINAL:2025 a ajouté un cadre commun de caractérisation des risques applicable aux États-Unis, dans l'Union européenne, au Japon, en Corée du Sud, au Canada et en Australie. L'Europe est entrée dans une phase plus stricte à partir d'août 2026, les logiciels de diagnostic par intelligence artificielle à risque plus élevé devant satisfaire à la fois aux exigences du Règlement européen sur les dispositifs médicaux (EU MDR) et à celles de la Loi européenne sur l'intelligence artificielle (EU AI Act). Les entreprises qui alignent leurs plans de mise à jour, leurs preuves post-commercialisation et leur documentation sur ces régimes réduisent les frictions liées aux approbations et renforcent la confiance des acheteurs.
Demande Clinique Accrue de Triage Plus Rapide et de Détection Précoce
Le marché des Logiciels en tant que Dispositifs Médicaux (SaMD) pour les Applications Diagnostiques progresse à mesure que les hôpitaux font face à une pression croissante pour lire les examens d'imagerie et trier les patients plus rapidement. La pénurie de radiologues, le vieillissement des populations et la charge croissante des maladies chroniques stimulent le diagnostic assisté par intelligence artificielle dans les flux de travail sensibles au facteur temps. Les panels de radiologie, de cardiologie et de neurologie représentaient ensemble 90,6 % des autorisations de dispositifs dotés d'intelligence artificielle et d'apprentissage automatique accordées par la FDA jusqu'en décembre 2025, confirmant une forte demande dans les parcours cliniques à forte intensité d'imagerie. En Chine, les centres de partage d'imagerie de comté dotés d'intelligence artificielle se sont largement développés, et les services de diagnostic d'imagerie médicale à distance ont dépassé 68 millions de consultations en 2025, montrant que la demande à grande échelle s'étend au-delà des systèmes de santé occidentaux.
Expansion des Flux de Travail d'IA Basés sur le Cloud en Radiologie et en Diagnostics Multimodaux
Le marché des Logiciels en tant que Dispositif Médical (SaMD) pour les Applications Diagnostiques évolue vers la livraison en cloud, car les grands systèmes de santé ont besoin de plateformes fonctionnant sur des parcs d'imagerie mixtes et des sites de soins distribués. GE HealthCare a renforcé cette évolution en mars 2026 en finalisant son acquisition d'Intelerad pour 2,3 milliards USD afin d'étendre l'imagerie d'entreprise axée sur le cloud et d'élargir la couverture aux environnements de cliniques ambulatoires et spécialisées. Cortechs.ai a soutenu la même tendance en juin 2026 grâce à une collaboration avec Microsoft qui a intégré des biomarqueurs de neuroimagerie directement dans les flux de travail de compte rendu radiologique. Les modèles de fondation multimodaux favorisent également les environnements cloud car ils nécessitent de grands ensembles de données inter-institutionnels et une capacité de calcul dense à l'échelle de l'entreprise.
Pression des Hôpitaux pour Réduire les Arriérés Diagnostiques et les Délais de Compte Rendu
Le marché des Logiciels en tant que Dispositif Médical (SaMD) pour les Applications Diagnostiques continue de bénéficier de la gestion par les hôpitaux de volumes d'imagerie croissants avec une capacité spécialisée limitée. Cette pression fait de la priorisation des listes de travail et de l'accélération des comptes rendus un besoin de prestation de services plutôt qu'un achat technologique optionnel. Le tour de financement de Série E de 150 millions USD d'Aidoc en juillet 2025, soutenu par Goldman Sachs, le bras de capital-risque de NVIDIA et quatre grands systèmes de santé américains, a montré que les organisations prestataires étaient prêtes à investir directement dans les plateformes qu'elles utilisent. L'expansion par l'Arabie Saoudite de l'Hôpital Virtuel Seha avec des outils de triage par IA a reflété une pression similaire dans les systèmes de santé émergents cherchant à étendre la portée des spécialistes à grande échelle.
Analyse de l'Impact des Facteurs Limitants*
| FACTEUR LIMITANT | (~) % D'IMPACT SUR LES PRÉVISIONS DE CAGR | PERTINENCE GÉOGRAPHIQUE | HORIZON TEMPOREL D'IMPACT |
|---|---|---|---|
| Charge de validation clinique et risque de généralisabilité spécifique au site | -2.5% | Mondial, aigu dans les milieux ruraux et communautaires de toutes les régions | Long terme (≥ 4 ans) |
| Incertitude de remboursement pour les logiciels de diagnostic autonomes | -2.0% | Mondial, plus fort en Amérique du Nord, en Europe et au Japon | Moyen terme (2-4 ans) |
| Interopérabilité fragmentée avec les systèmes informatiques hospitaliers et les écosystèmes de DSE | -1.8% | Mondial, plus difficile dans les environnements multi-fournisseurs | Long terme (≥ 4 ans) |
| Contraintes de gouvernance des données, de confidentialité et de transfert transfrontalier | -1.4% | Mondial, avec des régimes distincts en Europe, en Arabie Saoudite, en Chine et en Inde | Moyen terme (2-4 ans) |
| Source: Mordor Intelligence | |||
Charge de Validation Clinique et Risque de Généralisabilité Spécifique au Site
Le marché des Logiciels en tant que Dispositifs Médicaux (SaMD) pour les Applications Diagnostiques continue de faire face à un défi de validation significatif, car les modèles doivent démontrer leur fiabilité auprès de populations de patients diverses, de types de scanners variés et de flux de travail cliniques différents. En décembre 2025, 502 des 740 entreprises uniques détenant des autorisations de la FDA pour des dispositifs dotés d'intelligence artificielle et d'apprentissage automatique ne possédaient qu'une seule indication autorisée, soulignant le coût élevé de l'extension des preuves à de multiples cas d'usage. Les modèles entraînés dans de grands centres universitaires peuvent se comporter différemment dans des hôpitaux communautaires appliquant des protocoles d'imagerie et des profils de patients distincts. Cette contrainte reste notable dans les spécialités peu pénétrées telles que la pathologie et la psychiatrie, où le nombre d'autorisations demeure très faible. Parallèlement, l'interopérabilité fragmentée entre les systèmes informatiques hospitaliers, les systèmes d'archivage et de communication des images (PACS) et les systèmes de dossiers médicaux électroniques (DME) ralentit le déploiement multicentrique et la validation en conditions réelles.
Incertitude de Remboursement pour les Logiciels de Diagnostic Autonomes
Le marché des Logiciels en tant que Dispositif Médical (SaMD) pour les Applications Diagnostiques reste également contraint par le développement lent des voies de paiement pour les logiciels autonomes. Aux États-Unis, seuls 26 codes CPT existaient pour l'IA clinique en janvier 2026, et seulement trois avaient le statut permanent de Catégorie I, laissant de nombreux fournisseurs sans voie de remboursement stable. Le CMS a proposé une nouvelle catégorie de paiement pour les Logiciels en tant que Service Médical en juillet 2026, ce qui pourrait améliorer la position des outils d'IA diagnostique si elle est finalisée. L'Europe ne dispose toujours pas d'un cadre de paiement unifié pour les logiciels de diagnostic dotés d'IA, tandis que les règles de confidentialité des données et de transfert transfrontalier en vertu de l'Article 9 du RGPD et des régimes nationaux similaires en Arabie Saoudite, en Chine et en Inde ajoutent des coûts de conformité et rendent la mise à l'échelle plus difficile pour les fournisseurs qui dépendent de données d'entraînement distribuées et de modèles de déploiement multinationaux.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des Segments
Par Application Diagnostique :
La Radiologie Domine la Base, la Neurologie Génère les Gains FutursLa radiologie et l'imagerie détenaient une part de revenus de 39,55 % en 2026, leur conférant la base installée la plus large au sein du marché des Logiciels en tant que Dispositifs Médicaux (SaMD) pour les Applications Diagnostiques. Ce leadership s'est aligné sur le panel de radiologie de la FDA, qui représentait 76,5 % de l'ensemble des 1 430 autorisations de la FDA pour des dispositifs dotés d'intelligence artificielle et d'apprentissage automatique jusqu'en décembre 2025. L'imagerie mammaire est restée commercialement solide, soutenue par le système Genius AI Detection de Hologic, le système ProFound AI de iCAD, et le partenariat de iCAD conclu en février 2025 avec Koios Medical pour étendre la détection multimodale du cancer du sein. La cardiologie est également restée un segment fort du marché, soutenue par l'autorisation 510(k) de la FDA accordée à HeartFlow en septembre 2025 pour sa plateforme d'analyse de plaques de nouvelle génération et par la couverture nationale d'Aetna à partir de janvier 2026.
La neurologie est l'application à la croissance la plus rapide, enregistrant un CAGR de 16,93 % de 2027 à 2032, ce qui en fait l'une des parties les plus dynamiques du marché des Logiciels en tant que Dispositifs Médicaux (SaMD) pour les Applications Diagnostiques. La FDA a accordé la classification De Novo à neuropacs en avril 2026, créant une nouvelle catégorie réglementaire pour le soutien par intelligence artificielle à l'imagerie par diffusion en IRM dans la différenciation des syndromes parkinsoniens. Une étude publiée dans Nature Medicine en juin 2026 a montré une précision équilibrée de 92,6 % pour un modèle de fondation en neuroimagerie sur des ensembles de données cliniques diversifiés, renforçant l'argumentaire en faveur d'une utilisation neurologique plus large.



Par Mode de Déploiement :
L'Infrastructure Cloud Devient le Champ de Bataille ConcurrentielLe déploiement basé sur le cloud détenait une part de revenus de 64,22 % en 2026, ce qui en fait le principal modèle de livraison sur le marché des Logiciels en tant que Dispositifs Médicaux (SaMD) pour les Applications Diagnostiques. Le segment devrait croître à un CAGR de 17,67 % jusqu'en 2032, reflétant la demande des systèmes de santé pour un déploiement centralisé sur des réseaux d'imagerie complexes. L'acquisition d'Intelerad par GE HealthCare en mars 2026 a montré que les grands fournisseurs considèrent l'imagerie en cloud comme une couche de plateforme centrale plutôt qu'une capacité complémentaire. Les environnements cloud soutiennent également le développement de modèles multimodaux et de fondation grâce à des ensembles de données d'entraînement plus importants, des mises à jour simplifiées et des flux de travail partagés entre les sites.
Le déploiement sur site conserve un rôle dans le marché des Logiciels en tant que Dispositifs Médicaux (SaMD) pour les Applications Diagnostiques, notamment là où les établissements font face à des obligations strictes en matière de résidence et de confidentialité des données. Ce mode reste pertinent dans les juridictions imposant des limites plus strictes sur le stockage, le traitement et le transfert des données des patients. De nombreux fournisseurs s'orientent vers des architectures hybrides qui maintiennent les données identifiables dans des environnements locaux tout en transférant les tâches de calcul les plus lourdes vers des couches cloud contrôlées.
Par Classe de Risque :
Les Applications à Acuité Plus Élevée Gagnent en Traction Réglementaire et CommercialeLes logiciels de Classe I IMDRF détenaient une part de revenus de 47,66 % en 2026, montrant que les outils de notification et de triage à faible risque représentent toujours la plus grande partie du marché des Logiciels en tant que Dispositifs Médicaux (SaMD) pour les Applications Diagnostiques. Ce schéma reflète la préférence des prestataires pour des outils qui soutiennent les décisions sans contrôler directement les actions thérapeutiques. La prédominance du panel de radiologie de la FDA dans les autorisations pour dispositifs dotés d'intelligence artificielle et d'apprentissage automatique s'est également alignée sur les cas d'usage des Classes I et II, où le logiciel soutient l'interprétation diagnostique rapide. Les produits de Classe II continuent d'occuper le large terrain intermédiaire dans les domaines cardiovasculaire, ophtalmologique et orthopédique d'aide à la décision, soutenus par des cycles d'examen répétés et une adoption plus profonde dans les flux de travail.
Les logiciels de Classe III IMDRF constituent la catégorie de risque à la croissance la plus rapide, enregistrant un CAGR de 18,35 % de 2027 à 2032, indiquant une confiance croissante des prestataires dans le soutien par intelligence artificielle pour les situations cliniques à acuité plus élevée. L'approche évolutive de la FDA en matière de plan de contrôle des changements prédéterminés (PCCP) et les exigences renforcées de surveillance post-commercialisation dans les principaux systèmes réglementaires contribuent à la maturité de ce segment. À mesure que le marché des Logiciels en tant que Dispositifs Médicaux (SaMD) pour les Applications Diagnostiques s'étend à des contextes cliniques plus déterminants, les régulateurs et les acheteurs accordent la priorité à la discipline de mise à jour, à la traçabilité et aux preuves post-commercialisation.

Par Utilisateur Final :
Les Hôpitaux Ancrent le Volume Tandis que les Centres d'Imagerie Accélèrent leur CroissanceLes hôpitaux détenaient une part de revenus de 52,33 % en 2026, les maintenant au cœur de la demande sur le marché des Logiciels en tant que Dispositifs Médicaux (SaMD) pour les Applications Diagnostiques. Leur position découle de leur taille, de leur contrôle budgétaire et de leur capacité à négocier des contrats d'entreprise couvrant les besoins en imagerie, en flux de travail et en analytique. Le tour de financement de Aidoc en juillet 2025, qui comprenait le soutien stratégique de quatre grands systèmes de santé américains, a montré que les organisations prestataires sont prêtes à soutenir directement les fournisseurs de plateformes lorsque l'adéquation opérationnelle est évidente. Les hôpitaux restent également le cadre le plus pratique pour le déploiement précoce, car ils fournissent les volumes de patients, la supervision spécialisée et l'intégration informatique nécessaires pour valider le diagnostic par intelligence artificielle à grande échelle.
Les centres d'imagerie diagnostique devraient enregistrer un CAGR de 17,33 % de 2027 à 2032, ce qui en fait le groupe d'utilisateurs finaux à la croissance la plus rapide sur le marché des Logiciels en tant que Dispositifs Médicaux (SaMD) pour les Applications Diagnostiques. Cette croissance reflète le déplacement des soins diagnostiques vers des environnements ambulatoires nécessitant un débit plus rapide et des comptes rendus rationalisés. L'acquisition d'Intelerad par GE HealthCare a été positionnée pour étendre l'imagerie dotée d'intelligence artificielle aux environnements de cliniques ambulatoires et spécialisées, soutenant ce déplacement de la demande.
Analyse Géographique
Marché des Logiciels en tant que Dispositif Médical (SaMD) pour les Applications Diagnostiques en Amérique du Nord et en Europe
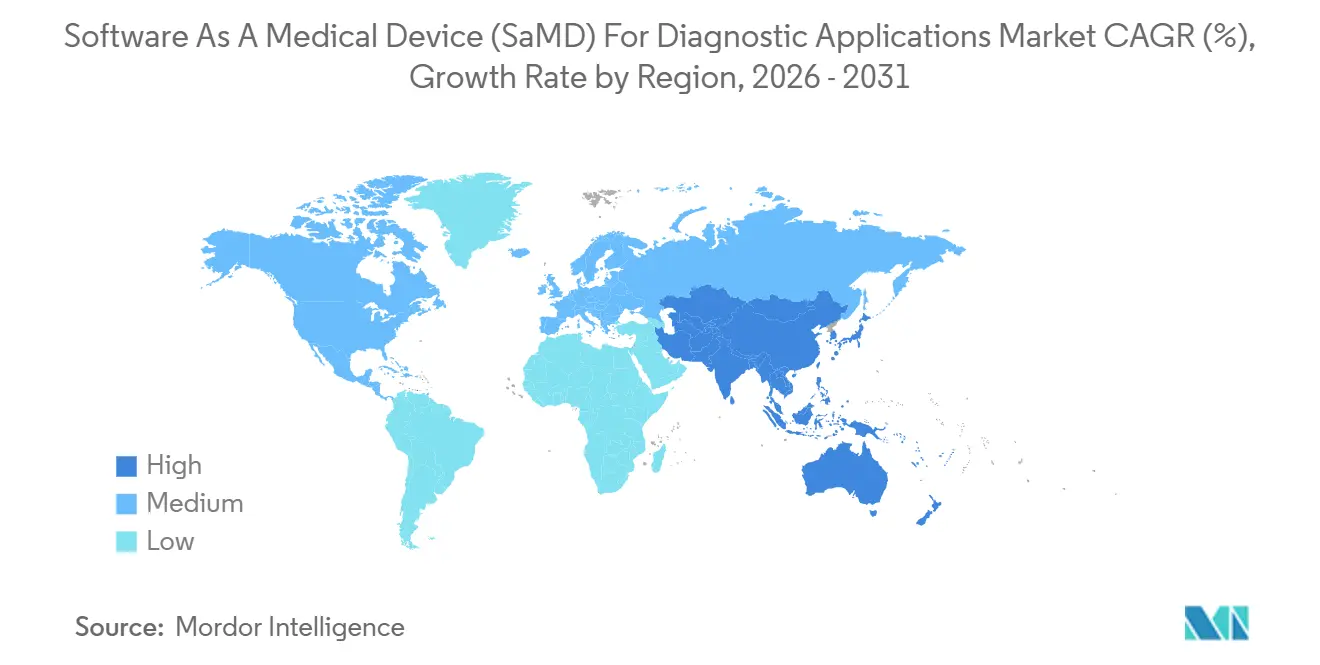
L'Amérique du Nord détenait 42,25 % de la taille du marché des Logiciels en tant que Dispositifs Médicaux (SaMD) pour les Applications Diagnostiques en 2026, conférant à la région la base de revenus la plus importante. Les États-Unis sont restés le principal centre de demande, les autorisations de la FDA pour les dispositifs dotés d'intelligence artificielle et d'apprentissage automatique ayant atteint 1 430 en décembre 2025 et ayant continué à augmenter fortement au cours de 2025. Le Centre des services Medicare et Medicaid (CMS) a proposé une nouvelle catégorie de paiement pour les Logiciels en tant que Service Médical en juillet 2026, ce qui pourrait améliorer l'argumentaire commercial pour les logiciels de diagnostic autonomes si elle est finalisée. L'Europe est restée le deuxième bloc régional en importance, soutenue par une solide base de technologies médicales et une adoption active dans les principaux systèmes de santé. À partir d'août 2026, la double obligation de conformité au titre du Règlement européen sur les dispositifs médicaux (EU MDR) et de la Loi européenne sur l'intelligence artificielle (EU AI Act) fait de la préparation réglementaire un facteur décisif pour les lancements dans la région.
Marché des Logiciels en tant que Dispositif Médical (SaMD) pour les Applications Diagnostiques en Asie-Pacifique
L'Asie-Pacifique devrait croître à un CAGR de 15,95 % jusqu'en 2032, ce qui en fait le bloc régional à la croissance la plus rapide sur le marché des Logiciels en tant que Dispositifs Médicaux (SaMD) pour les Applications Diagnostiques. La Chine a été le moteur de cette croissance grâce à une utilisation plus large des réseaux d'imagerie dotés d'intelligence artificielle et du diagnostic à distance, qui a dépassé 68 millions de consultations en 2025. La Corée du Sud a également progressé rapidement, avec des approbations de SaMD dotés d'intelligence artificielle passant à 157 en 2025 contre 62 en 2023, et un système d'accès accéléré a été lancé en janvier 2026. La dynamique de la région reflète le soutien des politiques publiques, une commercialisation plus rapide et de vastes réseaux de prestataires capables d'adopter le diagnostic par intelligence artificielle à grande échelle.
Marché des Logiciels en tant que Dispositif Médical (SaMD) pour les Applications Diagnostiques au Moyen-Orient, en Afrique et en Amérique du Sud
Le Moyen-Orient et l'Afrique ainsi que l'Amérique du Sud restent plus modestes en termes de revenus, mais constituent d'importants terrains d'expérimentation pour la prochaine phase du marché des Logiciels en tant que Dispositifs Médicaux (SaMD) pour les Applications Diagnostiques. L'Arabie saoudite a développé l'intelligence artificielle dans le domaine de la santé à travers les programmes Vision 2030 et l'Hôpital Virtuel Seha, où des outils de triage par intelligence artificielle sont déployés à grande échelle pour des volumes importants de consultations. Le Brésil a clarifié la réglementation des SaMD dans le cadre de la RDC 657/2022 en janvier 2026 et prépare de nouvelles révisions pour les modèles d'intelligence artificielle générative et d'apprentissage profond. Dans les deux régions, l'adoption reste concentrée dans les grands centres urbains et de référence disposant d'une infrastructure plus solide, d'une capacité d'approvisionnement et d'un alignement réglementaire plus importants.
Paysage Concurrentiel
Concentration du Marché
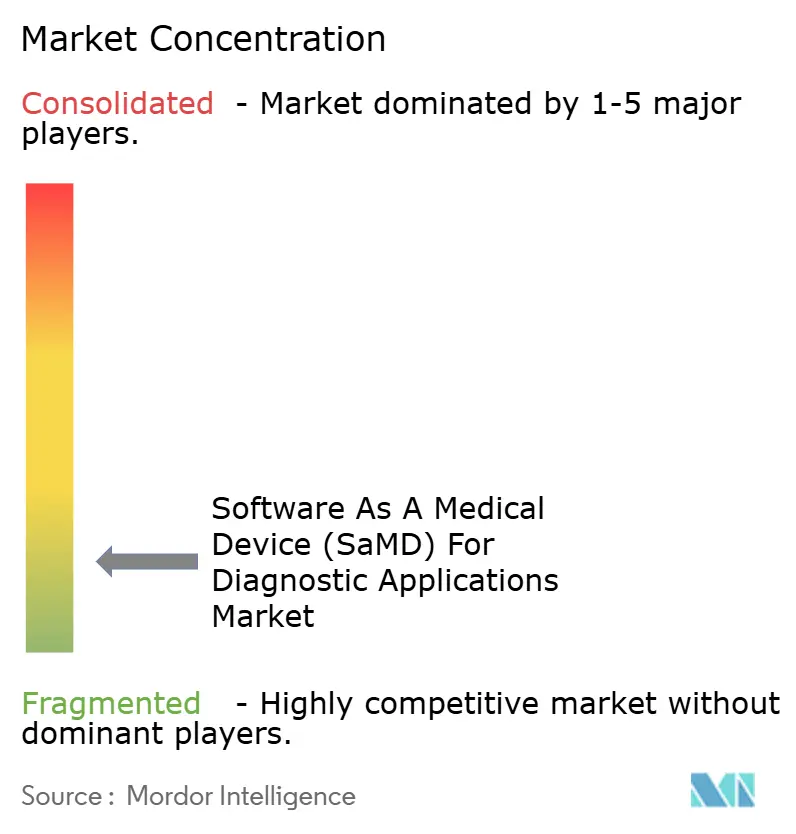
Le marché des Logiciels en tant que Dispositifs Médicaux (SaMD) pour les Applications Diagnostiques est resté fragmenté à la base et concentré en termes de capacités au sommet. En décembre 2025, 740 entreprises uniques détenaient des autorisations de la FDA pour des dispositifs dotés d'intelligence artificielle et d'apprentissage automatique, bien que 67,8 % n'aient eu qu'un seul dispositif autorisé. Les 13 premières entreprises représentaient 15,2 % de l'ensemble des autorisations, indiquant que les approbations répétées restaient concentrées parmi un groupe limité d'entreprises mieux dotées en ressources. Les grands fabricants d'équipements d'imagerie d'origine, notamment GE HealthCare, Siemens Healthineers, Philips et Canon Medical Systems, ont utilisé leurs bases de matériel installé pour étendre l'adoption des logiciels dans les comptes d'entreprise.
Les entreprises d'intelligence artificielle spécialisées ont rivalisé différemment sur le marché des Logiciels en tant que Dispositifs Médicaux (SaMD) pour les Applications Diagnostiques, où l'étendue des indications, la profondeur des preuves et la gestion des mises à jour importaient davantage que la seule nouveauté algorithmique. Aidoc a renforcé sa position en juillet 2025 en levant 150 millions USD avec le soutien de Goldman Sachs, du fonds de capital-risque de NVIDIA et de quatre grands systèmes de santé américains. GE HealthCare a fait progresser le modèle de plateforme en finalisant son acquisition d'Intelerad pour 2,3 milliards USD en mars 2026 afin d'étendre l'imagerie en cloud aux environnements de cliniques ambulatoires et spécialisées. Tempus AI a ajouté de l'envergure en janvier 2026 avec le lancement de Paige Predict après son acquisition de Paige pour 81,25 millions USD, signalant un intérêt accru pour la croissance axée sur la pathologie.
La concurrence technologique sur le marché des Logiciels en tant que Dispositifs Médicaux (SaMD) pour les Applications Diagnostiques s'est orientée vers les modèles de fondation, le traitement des données multimodales et les partenariats cloud. La présentation par HeartFlow de huit ensembles de données d'études cliniques couvrant 36 000 patients lors du congrès SCCT 2026 a mis en évidence la manière dont les entreprises utilisent de larges ensembles de preuves comme barrière concurrentielle. La collaboration de Cortechs.ai avec Microsoft en juin 2026 a montré que le déploiement en entreprise dépendait autant des alliances d'infrastructure que des performances des modèles. Des espaces blancs significatifs subsistaient en pathologie, en psychiatrie et en microbiologie, offrant aux nouveaux entrants la possibilité de se démarquer s'ils combinaient validation clinique et rigueur réglementaire.
Leaders du Secteur des Logiciels en tant que Dispositif Médical (SaMD) pour les Applications Diagnostiques
-
GE HealthCare Technologies Inc.
-
AliveCor, Inc.
-
Koninklijke Philips N.V.
-
Medtronic plc
-
Siemens Healthineers AG
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Logiciel en tant que Dispositif Médical (SaMD) pour les Applications Diagnostiques Marché Entreprises couvertes dans ce rapport
- Aidoc Medical Ltd.
- AliveCor
- Butterfly Network, Inc.
- Canon
- Digital Diagnostics
- FUJIFILM
- GE HealthCare Technologies Inc.
- HeartFlow, Inc.
- Hologic
- iCAD, Inc.
- Iterative Scopes, Inc.
- Kheiron Medical Technologies Limited
- Koninklijke Philips
- Medtronic
- Paige AI, Inc.
- Qure.ai Technologies Private Limited
- Roche Diagnostics International Ltd
- Siemens Healthineers
- Tempus AI, Inc.
- Viz.ai, Inc.
Développements industriels récents dans Logiciel en tant que Dispositif Médical (SaMD) pour les Applications Diagnostiques Marché
- Juillet 2026 : Autonomous Healthcare a reçu l'autorisation de commercialisation De Novo de la FDA pour Syncron-E, un logiciel d'analyse des formes d'ondes du ventilateur qui détectait l'asynchronie patient-ventilateur chez les adultes sous ventilation mécanique invasive.
- Juin 2026 : Cortechs.ai a annoncé une collaboration stratégique avec Microsoft pour intégrer des biomarqueurs de neuroimagerie alimentés par l'IA dans les flux de travail de compte rendu radiologique et permettre une analyse volumétrique automatisée à l'échelle de l'entreprise via une infrastructure cloud.
- Mai 2026 : Spectral AI a reçu l'autorisation De Novo de la FDA pour son Système DeepView, un outil d'évaluation de la profondeur des brûlures alimenté par l'IA, établissant une catégorie réglementaire américaine pour le diagnostic des plaies par brûlure guidé par l'IA à l'aide de l'imagerie optique thermique.
- Avril 2026 : La FDA a accordé la classification De Novo à neuropacs, un logiciel d'IRM de diffusion basé sur l'IA pour différencier les syndromes parkinsoniens, créant une voie de prédécesseur 510(k) pour les aides au diagnostic des maladies neurodégénératives.
- Avril 2026 : TytoCare a reçu la classification De Novo de la FDA pour son logiciel d'analyse d'images ORL alimenté par l'IA, créant une catégorie réglementaire pour l'analyse du tympan assistée par l'IA et les futures mises à jour d'algorithmes.
Périmètre du Rapport Mondial sur le Marché des Logiciels en tant que Dispositif Médical (SaMD) pour les Applications Diagnostiques
Selon le périmètre du rapport, le Logiciel en tant que Dispositif Médical (SaMD) est défini comme un logiciel utilisé à des fins médicales fonctionnant sur des plateformes informatiques à usage général (telles que les smartphones, les ordinateurs personnels ou les réseaux cloud) sans nécessiter de matériel physique dédié pour atteindre son objectif. Pour les applications diagnostiques, le SaMD analyse les données des patients afin de détecter, de stadifier ou de prédire des maladies de manière autonome.
Le marché des logiciels en tant que dispositifs médicaux (SaMD) pour les applications diagnostiques est segmenté par application diagnostique, mode de déploiement, classe de risque, utilisateur final et zone géographique. Par application diagnostique, le marché comprend la radiologie et l'imagerie, la cardiologie, la pathologie, l'ophtalmologie, la neurologie, le diagnostic respiratoire, la dermatologie et d'autres applications diagnostiques. Par mode de déploiement, le marché est segmenté en solutions basées sur le cloud et en solutions sur site. Par classe de risque, le marché est catégorisé en Classe I IMDRF, Classe II IMDRF, Classe III IMDRF et Classe IV IMDRF. Par utilisateur final, le marché est segmenté en hôpitaux, centres d'imagerie diagnostique, centres de soins ambulatoires, environnements de soins à domicile et laboratoires de diagnostic. Par zone géographique, le marché est analysé en Amérique du Nord, en Europe, en Asie-Pacifique, au Moyen-Orient et en Afrique, et en Amérique du Sud. Le rapport couvre également les tailles de marché estimées et les tendances pour 17 pays dans les principales régions du monde. Le rapport présente les tailles de marché et les prévisions en termes de valeur (USD) pour les segments susmentionnés.
Aperçu de la segmentation
| Radiologie et Imagerie |
| Cardiologie |
| Pathologie |
| Ophtalmologie |
| Neurologie |
| Diagnostics Respiratoires |
| Dermatologie |
| Autres Applications Diagnostiques |
| Basé sur le Cloud |
| Sur Site |
| Classe IMDRF I |
| Classe IMDRF II |
| Classe IMDRF III |
| Classe IMDRF IV |
| Hôpitaux |
| Centres d'Imagerie Diagnostique |
| Centres de Soins Ambulatoires |
| Soins à Domicile |
| Laboratoires de Diagnostic |
| Amérique du Nord | États-Unis |
| Canada | |
| Mexique | |
| Europe | Allemagne |
| Royaume-Uni | |
| France | |
| Italie | |
| Espagne | |
| Reste de l'Europe | |
| Asie-Pacifique | Chine |
| Inde | |
| Japon | |
| Australie | |
| Corée du Sud | |
| Reste de l'Asie-Pacifique | |
| Moyen-Orient et Afrique | GCC |
| Afrique du Sud | |
| Reste du Moyen-Orient et de l'Afrique | |
| Amérique du Sud | Brésil |
| Argentine | |
| Reste de l'Amérique du Sud |
| Par Application Diagnostique | Radiologie et Imagerie | |
| Cardiologie | ||
| Pathologie | ||
| Ophtalmologie | ||
| Neurologie | ||
| Diagnostics Respiratoires | ||
| Dermatologie | ||
| Autres Applications Diagnostiques | ||
| Par Mode de Déploiement | Basé sur le Cloud | |
| Sur Site | ||
| Par Classe de Risque | Classe IMDRF I | |
| Classe IMDRF II | ||
| Classe IMDRF III | ||
| Classe IMDRF IV | ||
| Par Utilisateur Final | Hôpitaux | |
| Centres d'Imagerie Diagnostique | ||
| Centres de Soins Ambulatoires | ||
| Soins à Domicile | ||
| Laboratoires de Diagnostic | ||
| Par Géographie | Amérique du Nord | États-Unis |
| Canada | ||
| Mexique | ||
| Europe | Allemagne | |
| Royaume-Uni | ||
| France | ||
| Italie | ||
| Espagne | ||
| Reste de l'Europe | ||
| Asie-Pacifique | Chine | |
| Inde | ||
| Japon | ||
| Australie | ||
| Corée du Sud | ||
| Reste de l'Asie-Pacifique | ||
| Moyen-Orient et Afrique | GCC | |
| Afrique du Sud | ||
| Reste du Moyen-Orient et de l'Afrique | ||
| Amérique du Sud | Brésil | |
| Argentine | ||
| Reste de l'Amérique du Sud | ||
Questions Clés Répondues dans le Rapport
Quelles sont les perspectives 2032 pour les Logiciels en tant que Dispositifs Médicaux pour les applications diagnostiques ?
Le marché des Logiciels en tant que Dispositifs Médicaux (SaMD) pour les Applications Diagnostiques devrait atteindre 56,32 milliards USD d'ici 2032 contre 28,15 milliards USD en 2027, avec une croissance à un CAGR de 14,88 %.
Quel domaine d'application génère le plus de revenus aujourd'hui ?
La radiologie et l'imagerie sont en tête avec une part de revenus de 39,55 % en 2026, soutenue par la forte concentration des autorisations réglementaires dans les flux de travail d'imagerie.
Quelle application connaît la croissance la plus rapide ?
La neurologie est l'application à la croissance la plus rapide, avec un CAGR prévisionnel de 16,93 % de 2027 à 2032, aidée par de nouvelles étapes réglementaires et des preuves plus solides en neuroimagerie.
Pourquoi les déploiements basés sur le cloud gagnent-ils du terrain ?
Les solutions basées sur le cloud détenaient une part de 64,22 % en 2026 et devraient croître à un CAGR de 17,67 % car les systèmes de santé souhaitent un déploiement évolutif, des mises à jour plus faciles et une meilleure intégration multimodale.
Quels utilisateurs finaux stimulent le plus la demande ?
Les hôpitaux dominent la demande actuelle avec une part de revenus de 52,33 % en 2026, tandis que les centres d'imagerie diagnostique constituent le groupe d'utilisateurs finaux à la croissance la plus rapide avec un CAGR de 17,33 % jusqu'en 2032.
Quelle région offre la plus forte opportunité de croissance ?
L'Asie-Pacifique offre la plus forte opportunité de croissance, avec un CAGR prévisionnel de 15,95 % jusqu'en 2032, soutenu par l'accélération réglementaire, l'envergure de l'imagerie à distance et la dynamique rapide des approbations sur des marchés tels que la Chine et la Corée du Sud.