
Marktgröße und Marktanteil für Software als Medizinprodukt (SaMD) für diagnostische Anwendungen
Marktübersicht
| Studienzeitraum | 2021 - 2032 |
|---|---|
| Marktgröße (2027) | 28.15 Milliarden US-Dollar |
| Marktgröße (2032) | 56.32 Milliarden US-Dollar |
| Wachstumsrate (2027 - 2032) | 14.88 % |
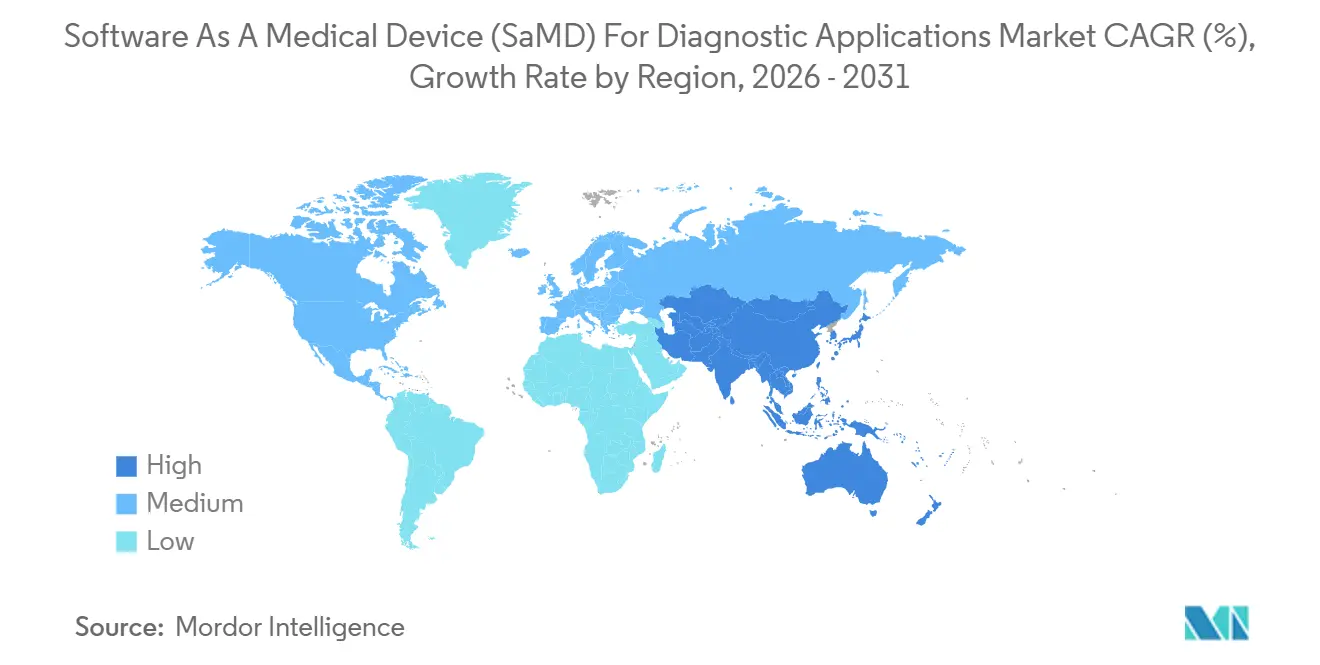
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Nordamerika |
| Marktkonzentration | Niedrig |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Marktanalyse für Software als Medizinprodukt (SaMD) für diagnostische Anwendungen von Mordor Intelligence
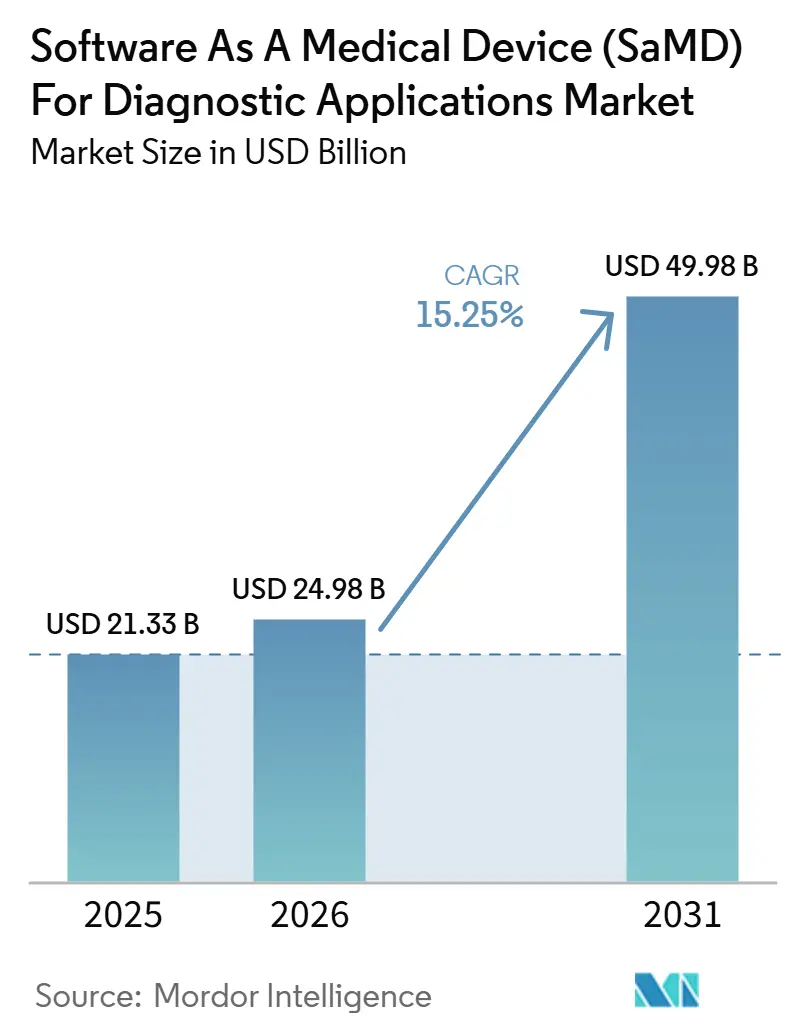
Die Marktgröße für Software als Medizinprodukt für diagnostische Anwendungen soll von 24,5 Milliarden USD im Jahr 2026 auf 28,15 Milliarden USD im Jahr 2027 wachsen und bis 2032 bei einer CAGR von 14,88 % über den Zeitraum 2027–2032 voraussichtlich 56,32 Milliarden USD erreichen.
Der Markt für diagnostische Anwendungen entwickelt sich weiter, da Regulierungsbehörden in wichtigen Gesundheitssystemen klarere Zulassungswege für KI-gestützte Diagnosesoftware etablieren. Die FDA-Zulassungen für KI- und ML-fähige Geräte erreichten bis Dezember 2025 insgesamt 1.430, darunter allein 331 Zulassungen im Jahr 2025, was die rasche Ausweitung der regulatorischen Grundlage für kommerzielle Markteinführungen unterstreicht. Der Markt für Software als Medizinprodukt (SaMD) für diagnostische Anwendungen profitiert zudem von der Nachfrage nach schnellerer Triage, frühzeitigerer Erkennung und kürzeren Berichtszyklen in bildintensiven Versorgungsumgebungen. Uneinheitliche Erstattungsregelungen für eigenständige Diagnosesoftware in wichtigen Märkten begünstigen jedoch Anbieter mit starker klinischer Evidenz, breiter Einsatzbasis und anpassungsfähigen Aktualisierungsrahmen.
Wichtigste Erkenntnisse des Berichts
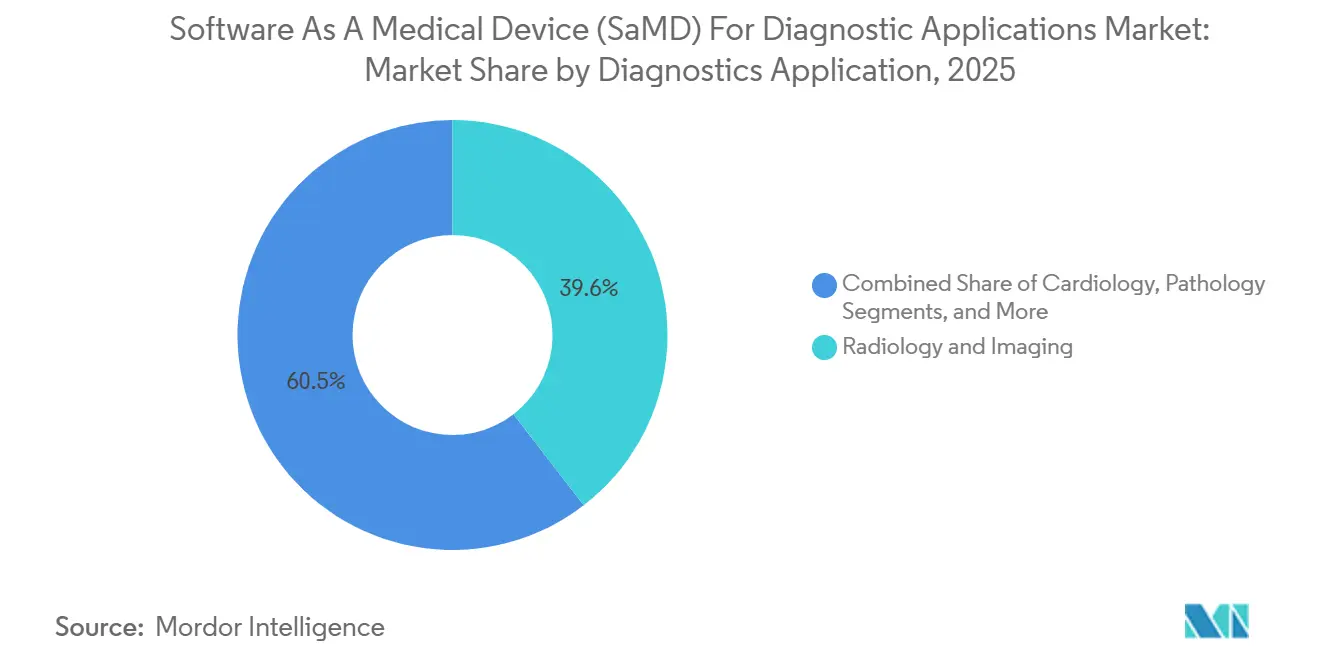
- Nach diagnostischer Anwendung hielt Radiologie und Bildgebung im Jahr 2026 einen Anteil von 39,55 % an der Marktgröße für Software als Medizinprodukt (SaMD) für diagnostische Anwendungen, während Neurologie bis 2032 voraussichtlich mit einer CAGR von 16,93 % wachsen wird.
- Nach Bereitstellungsmodus entfielen im Jahr 2026 64,22 % des Marktanteils für Software als Medizinprodukt (SaMD) für diagnostische Anwendungen auf cloudbasierte Lösungen, die bis 2032 voraussichtlich mit einer CAGR von 17,67 % wachsen werden.
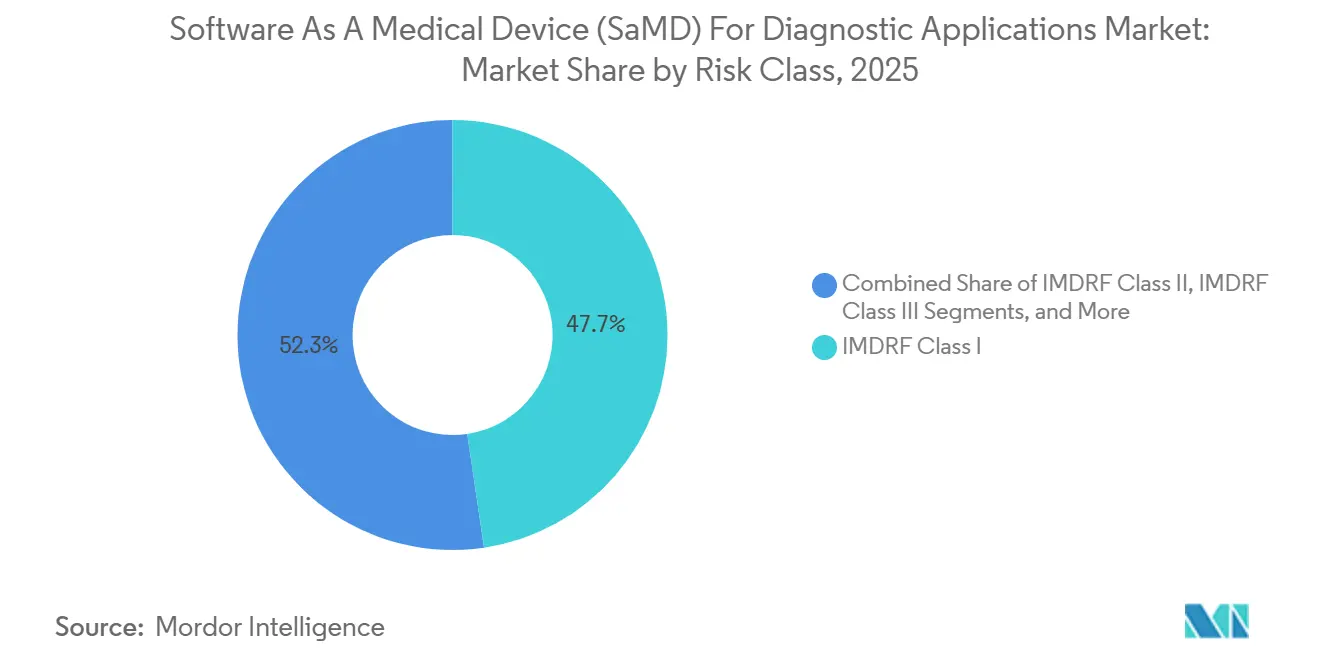
- Nach Risikoklasse hielt IMDRF-Klasse-I-Software im Jahr 2026 einen Anteil von 47,66 %, während IMDRF-Klasse-III-Software bis 2032 voraussichtlich mit einer CAGR von 18,35 % wachsen wird.
- Nach Endnutzer hielten Krankenhäuser im Jahr 2026 einen Anteil von 52,33 %, während diagnostische Bildgebungszentren bis 2032 voraussichtlich mit einer CAGR von 17,33 % wachsen werden.
- Nach Geografie hielt Nordamerika im Jahr 2026 einen Anteil von 42,25 %, während der asiatisch-pazifische Raum bis 2032 voraussichtlich mit einer CAGR von 15,95 % wachsen wird.
Hinweis: Die in diesem Bericht angegebenen Marktzahlen basieren auf dem proprietären Schätzrahmen von Mordor Intelligence, der neun Monate an Ist-Daten mit den Prognosen für das vierte Quartal des Basisjahres 2026 kombiniert.
Markttrends und Einblicke
Analyse der Treiberwirkung*
| TREIBER | (~) % AUSWIRKUNG AUF DIE CAGR-PROGNOSE | GEOGRAFISCHE RELEVANZ | ZEITHORIZONT DER AUSWIRKUNG |
|---|---|---|---|
| Zunehmende regulatorische Klarheit der FDA und IMDRF für diagnostische SaMD | +3.8% | Global, primäre Auswirkung in Nordamerika, mit Ausstrahlungseffekten auf Europa und den asiatisch-pazifischen Raum durch Harmonisierung | Kurzfristig (≤ 2 Jahre) |
| Gestiegene klinische Nachfrage nach schnellerer Triage und frühzeitigerer Erkennung | +3.2% | Global, am stärksten in Nordamerika, Europa und führenden Krankenhäusern im asiatisch-pazifischen Raum | Mittelfristig (2–4 Jahre) |
| Ausweitung Cloud-basierter KI-Workflows in der Radiologie und multimodalen Diagnostik | +2.9% | Global, frühe Akzeptanz in Nordamerika und Ostasien, mit Skalierung in Europa und GCC | Mittelfristig (2–4 Jahre) |
| Druck auf Krankenhäuser zur Reduzierung diagnostischer Rückstände und Berichtsbearbeitungszeiten | +2.1% | Global, am deutlichsten in Nordamerika, Europa und Japan | Mittelfristig (2–4 Jahre) |
| Wachstum bei der multimodalen Datenintegration über Bildgebung, elektronische Gesundheitsakte und Labor hinweg | +1.8% | Global, mit frühen Gewinnen in reifen Interoperabilitätsumgebungen | Langfristig (≥ 4 Jahre) |
| Wachsendes Interesse von Kostenträgern und Leistungserbringern an messbarem diagnostischem Workflow-Mehrwert | +1.5% | Global, fortgeschritten in Nordamerika und zunehmend in Europa und dem asiatisch-pazifischen Raum | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Zunehmende regulatorische Klarheit der FDA und IMDRF für diagnostische SaMD
Der Markt für Software als Medizinprodukt (SaMD) für diagnostische Anwendungen profitiert von klareren regulatorischen Rahmenbedingungen, insbesondere nachdem die FDA im Januar 2025 ihren Entwurf einer Leitlinie zu KI-fähigen Gerätesoftwarefunktionen veröffentlicht hat. Die Leitlinie erkannte den iterativen Charakter des maschinellen Lernens an und ordnete die Aufsicht in einen Rahmen für den gesamten Produktlebenszyklus ein.[1] IMDRF N81 FINAL:2025 fügte einen gemeinsamen Risikocharakterisierungsrahmen für die USA, die EU, Japan, Südkorea, Kanada und Australien hinzu. Europa trat ab August 2026 in eine strengere Phase ein, da Diagnosesoftware mit höherem Risiko sowohl die EU-MDR- als auch die EU-KI-Gesetz-Anforderungen erfüllen musste. Unternehmen, die Aktualisierungspläne, Nachmarktnachweise und Dokumentation über diese Regelwerke hinweg aufeinander abstimmen, reduzieren den Zulassungsaufwand und stärken das Käufervertrauen.
Gestiegene klinische Nachfrage nach schnellerer Triage und frühzeitigerer Erkennung
Der Markt für Software als Medizinprodukt (SaMD) für diagnostische Anwendungen entwickelt sich weiter, da Krankenhäuser unter anhaltendem Druck stehen, Scans zu lesen und Patienten schneller zu triagieren. Radiologenmangel, alternde Bevölkerungen und die zunehmende Belastung durch chronische Krankheiten treiben die KI-gestützte Diagnose in zeitkritischen Arbeitsabläufen voran. Radiologie-, Kardiovaskulär- und Neurologiepanels machten zusammen 90,6 % der FDA-Zulassungen für KI- und ML-fähige Geräte bis Dezember 2025 aus, was eine starke Nachfrage in bildreichen klinischen Versorgungspfaden bestätigt. In China wurden KI-fähige Bildgebungsverteilungszentren auf Kreisebene weit verbreitet eingesetzt, und die Ferndiagnostik in der medizinischen Bildgebung überstieg im Jahr 2025 68 Millionen Personenzeiten, was zeigt, dass die Skalennachfrage über westliche Gesundheitssysteme hinausgeht.
Ausweitung Cloud-basierter KI-Workflows in der Radiologie und multimodalen Diagnostik
Der Markt für Software als Medizinprodukt (SaMD) für diagnostische Anwendungen verlagert sich in Richtung Cloud-Bereitstellung, da große Gesundheitssysteme Plattformen benötigen, die über gemischte Bildgebungsflotten und verteilte Versorgungsstandorte hinweg betrieben werden können. GE HealthCare verstärkte diese Verlagerung im März 2026, als das Unternehmen seine Akquisition von Intelerad im Wert von 2,3 Milliarden USD abschloss, um Cloud-first-Unternehmensbildgebung auszubauen und die Abdeckung auf ambulante und spezialisierte Klinikumgebungen auszuweiten. Cortechs.ai unterstützte denselben Trend im Juni 2026 durch eine Zusammenarbeit mit Microsoft, bei der neuroimaging-Biomarker direkt in radiologische Berichts-Workflows eingebettet wurden. Multimodale Grundlagenmodelle bevorzugen ebenfalls Cloud-Umgebungen, da sie große institutionsübergreifende Datensätze und eine hohe Rechenkapazität im Unternehmensmaßstab erfordern.
Druck auf Krankenhäuser zur Reduzierung diagnostischer Rückstände und Berichtsbearbeitungszeiten
Der Markt für Software als Medizinprodukt (SaMD) für diagnostische Anwendungen profitiert weiterhin davon, dass Krankenhäuser steigende Bildgebungsvolumina mit begrenzter Facharztkapazität bewältigen. Dieser Druck macht die Priorisierung von Arbeitslisten und eine schnellere Berichterstattung zu einem Bedarf der Leistungserbringung und nicht zu einem optionalen Technologiekauf. Aidocs Finanzierungsrunde der Serie E über 150 Millionen USD im Juli 2025, unterstützt von Goldman Sachs, dem Venture-Arm von NVIDIA und vier großen US-amerikanischen Gesundheitssystemen, zeigte, dass Leistungserbringerorganisationen bereit sind, direkt in die von ihnen genutzten Plattformen zu investieren, wenn die betriebliche Eignung klar ist. Die Erweiterung des Seha Virtual Hospital in Saudi-Arabien mit KI-Triage-Tools spiegelte einen ähnlichen Druck in aufstrebenden Gesundheitssystemen wider, die darauf abzielen, die Reichweite von Fachärzten in großem Maßstab zu erweitern.
Analyse der Hemmnisse*
| HEMMNIS | (~) % AUSWIRKUNG AUF DIE CAGR-PROGNOSE | GEOGRAFISCHE RELEVANZ | ZEITHORIZONT DER AUSWIRKUNG |
|---|---|---|---|
| Belastung durch klinische Validierung und standortspezifisches Generalisierungsrisiko | -2.5% | Global, akut in ländlichen und kommunalen Umgebungen in allen Regionen | Langfristig (≥ 4 Jahre) |
| Erstattungsunsicherheit für eigenständige Diagnosesoftware | -2.0% | Global, am stärksten in Nordamerika, Europa und Japan | Mittelfristig (2–4 Jahre) |
| Fragmentierte Interoperabilität mit Krankenhaus-IT- und elektronischen Gesundheitsakte-Ökosystemen | -1.8% | Global, am schwierigsten in Multi-Anbieter-Umgebungen | Langfristig (≥ 4 Jahre) |
| Datenverwaltung, Datenschutz und Einschränkungen beim grenzüberschreitenden Datentransfer | -1.4% | Global, mit unterschiedlichen Regelwerken in Europa, Saudi-Arabien, China und Indien | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Belastung durch klinische Validierung und standortspezifisches Generalisierungsrisiko
Der Markt für Software als Medizinprodukt (SaMD) für diagnostische Anwendungen steht weiterhin vor einer erheblichen Validierungsherausforderung, da Modelle ihre Zuverlässigkeit über diverse Patientenpopulationen, Scannertypen und klinische Arbeitsabläufe hinweg nachweisen müssen. Bis Dezember 2025 hielten 502 der 740 einzigartigen Unternehmen mit FDA-KI- und ML-Zulassungen nur eine einzige zugelassene Indikation, was die hohen Kosten für die Skalierung von Nachweisen über mehrere Anwendungsfälle hinweg verdeutlicht. Modelle, die in großen akademischen Zentren trainiert wurden, können in Gemeinschaftskrankenhäusern mit unterschiedlichen Bildgebungsprotokollen und Patientenmischungen unterschiedlich abschneiden. Diese Belastung bleibt in wenig erschlossenen Fachgebieten wie Pathologie und Psychiatrie erheblich, wo die Zulassungszahlen sehr niedrig bleiben. Gleichzeitig verlangsamt die fragmentierte Interoperabilität zwischen Krankenhaus-IT-Systemen, PACS und EHR-Systemen die Bereitstellung in mehreren Zentren und die Validierung in der realen Welt.
Erstattungsunsicherheit für eigenständige Diagnosesoftware
Der Markt für Software als Medizinprodukt (SaMD) für diagnostische Anwendungen wird auch durch die langsame Entwicklung von Zahlungswegen für eigenständige Software eingeschränkt. In den Vereinigten Staaten existierten ab Januar 2026 nur 26 CPT-Codes für klinische KI, und nur drei hatten den permanenten Kategorie-I-Status, was viele Anbieter ohne einen stabilen Erstattungsweg zurücklässt. CMS schlug im Juli 2026 eine neue Zahlungskategorie für Software als medizinischen Dienst vor, die die Position von KI-Diagnosetools verbessern könnte, wenn sie finalisiert wird. Europa verfügt nach wie vor über keinen einheitlichen Zahlungsrahmen für KI-fähige Diagnosesoftware, während Datenschutz- und grenzüberschreitende Übertragungsregeln gemäß Artikel 9 der DSGVO und ähnliche nationale Regelwerke in Saudi-Arabien, China und Indien die Compliance-Kosten erhöhen und die Skalierung für Anbieter erschweren, die auf verteilte Trainingsdaten und multinationale Bereitstellungsmodelle angewiesen sind.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach diagnostischer Anwendung:
Radiologie dominiert die Basis, Neurologie treibt künftige Gewinne voranRadiologie und Bildgebung hielten im Jahr 2026 einen Umsatzanteil von 39,55 % und verfügten damit über die breiteste installierte Basis innerhalb des Marktes für Software als Medizinprodukt (SaMD) für diagnostische Anwendungen. Diese Führungsposition stimmte mit dem FDA-Radiologiepanel überein, das 76,5 % aller 1.430 FDA-KI- und ML-Zulassungen bis Dezember 2025 ausmachte. Die Brustbildgebung blieb kommerziell stark, unterstützt durch Hologic's Genius AI Detection, iCAD's ProFound AI und iCAD's Partnerschaft mit Koios Medical im Februar 2025 zur Erweiterung der multimodalen Brustkrebserkennung. Kardiologie blieb ebenfalls ein starker Teil des Marktes, unterstützt durch HeartFlow's FDA-510(k)-Zulassung im September 2025 für seine Plaque-Analyseplattform der nächsten Generation und die landesweite Aetna-Abdeckung bis Januar 2026.
Neurologie ist die am schnellsten wachsende Anwendung mit einer CAGR von 16,93 % von 2027 bis 2032 und damit einer der dynamischsten Bereiche des Marktes für Software als Medizinprodukt (SaMD) für diagnostische Anwendungen. Die FDA erteilte neuropacs im April 2026 die De-Novo-Klassifizierung und schuf damit eine neue regulatorische Kategorie für KI-basierte Diffusions-MRT-Unterstützung bei der Differenzierung von Parkinson-Syndromen. Eine im Juni 2026 in Nature Medicine veröffentlichte Studie zeigte eine ausgewogene Genauigkeit von 92,6 % für ein neuroimaging-basiertes Grundlagenmodell über diverse klinische Datensätze hinweg und stärkte damit die Argumentation für eine breitere neurologische Nutzung.



Nach Bereitstellungsmodus:
Cloud-Infrastruktur wird zum wettbewerbsentscheidenden SchlachtfeldDie cloudbasierte Bereitstellung hielt im Jahr 2026 einen Umsatzanteil von 64,22 % und war damit das führende Bereitstellungsmodell im Markt für Software als Medizinprodukt (SaMD) für diagnostische Anwendungen. Das Segment soll bis 2032 mit einer CAGR von 17,67 % wachsen, was die Nachfrage von Gesundheitssystemen nach zentralisierter Bereitstellung über komplexe Bildgebungsnetzwerke hinweg widerspiegelt. GE HealthCares Übernahme von Intelerad im März 2026 zeigte, dass große Anbieter Cloud-Bildgebung als zentrale Plattformschicht und nicht als Zusatzfunktion betrachten. Cloud-Umgebungen unterstützen auch die Entwicklung multimodaler Modelle und Grundlagenmodelle durch größere Trainingsdatensätze, einfachere Aktualisierungen und gemeinsame Arbeitsabläufe über Standorte hinweg.
Die lokale Bereitstellung behält im Markt für Software als Medizinprodukt (SaMD) für diagnostische Anwendungen weiterhin eine Rolle, insbesondere dort, wo Institutionen strengen Anforderungen an den Datenspeicherort und den Datenschutz unterliegen. Dieser Modus bleibt in Rechtsordnungen mit strengeren Beschränkungen für die Speicherung, Verarbeitung und Übertragung von Patientendaten relevant. Viele Anbieter gehen zu hybriden Architekturen über, die identifizierbare Daten in lokalen Umgebungen belassen, während rechenintensivere Aufgaben in kontrollierte Cloud-Schichten verlagert werden.
Nach Risikoklasse:
Anwendungen mit höherem Schweregrad gewinnen regulatorische und kommerzielle DynamikIMDRF-Klasse-I-Software hielt im Jahr 2026 einen Umsatzanteil von 47,66 % und zeigt damit, dass Benachrichtigungs- und Triage-Tools mit geringerem Risiko weiterhin den größten Teil des Marktes für Software als Medizinprodukt (SaMD) für diagnostische Anwendungen ausmachen. Dieses Muster spiegelt die Präferenz der Anbieter für Tools wider, die Entscheidungen unterstützen, ohne Behandlungsmaßnahmen direkt zu steuern. Die Dominanz des FDA-Radiologiepanels bei KI- und ML-Zulassungen stimmte auch mit Anwendungsfällen der Klasse I und Klasse II überein, bei denen Software eine schnelle diagnostische Interpretation unterstützt. Klasse-II-Produkte halten weiterhin das breite Mittelfeld in der kardiovaskulären, ophthalmologischen und orthopädischen Entscheidungsunterstützung, gestützt durch wiederholte Überprüfungszyklen und eine tiefere Einbindung in Arbeitsabläufe.
IMDRF-Klasse-III-Software ist die am schnellsten wachsende Risikokategorie mit einer CAGR von 18,35 % von 2027 bis 2032, was auf ein wachsendes Vertrauen der Anbieter in KI-Unterstützung bei höherem Schweregrad hindeutet. Der sich weiterentwickelnde PCCP-Ansatz der FDA und strengere Anforderungen an die Nachmarktüberwachung in wichtigen Regulierungssystemen helfen diesem Segment zu reifen. Da sich der Markt für Software als Medizinprodukt (SaMD) für diagnostische Anwendungen in folgenreichere klinische Umgebungen bewegt, priorisieren Regulierungsbehörden und Käufer aktualisierte Disziplin, Rückverfolgbarkeit und Nachmarktnachweise.

Nach Endnutzer:
Krankenhäuser sichern das Volumen, während Bildgebungszentren das Wachstum beschleunigenKrankenhäuser hielten im Jahr 2026 einen Umsatzanteil von 52,33 % und stehen damit weiterhin im Mittelpunkt der Nachfrage im Markt für Software als Medizinprodukt (SaMD) für diagnostische Anwendungen. Ihre Position ergibt sich aus Größe, Budgetkontrolle und der Fähigkeit, Unternehmensverträge über Bildgebungs-, Workflow- und Analysebedürfnisse hinweg auszuhandeln. Aidocs Finanzierungsrunde im Juli 2025, die strategische Unterstützung von vier großen US-amerikanischen Gesundheitssystemen einschloss, zeigte, dass Anbieterorganisationen bereit sind, Plattformanbieter direkt zu unterstützen, wenn die betriebliche Eignung klar ist. Krankenhäuser bleiben auch der praktischste Rahmen für die frühe Bereitstellung, da sie die Patientenvolumina, die fachärztliche Aufsicht und die IT-Integration bieten, die zur Validierung diagnostischer KI im großen Maßstab erforderlich sind.
Diagnostische Bildgebungszentren sollen von 2027 bis 2032 mit einer CAGR von 17,33 % wachsen und sind damit die am schnellsten wachsende Endnutzergruppe im Markt für Software als Medizinprodukt (SaMD) für diagnostische Anwendungen. Dieses Wachstum spiegelt die Verlagerung der diagnostischen Versorgung hin zu ambulanten Einrichtungen wider, die einen schnelleren Durchsatz und optimierte Berichterstattung erfordern. GE HealthCares Intelerad-Übernahme war darauf ausgerichtet, KI-fähige Bildgebung in ambulante und spezialisierte Klinikumgebungen auszuweiten und damit diese Nachfrageverschiebung zu unterstützen.
Geografische Analyse
Markt für Software als Medizinprodukt (SaMD) für diagnostische Anwendungen in Nordamerika und Europa
Nordamerika hielt im Jahr 2026 42,25 % der Marktgröße für Software als Medizinprodukt (SaMD) für diagnostische Anwendungen und verfügte damit über die größte Umsatzbasis der Region. Die USA blieben das zentrale Nachfragezentrum, da die FDA-Zulassungen für KI- und ML-fähige Geräte bis Dezember 2025 1.430 erreichten und im Laufe des Jahres 2025 weiter stark anstiegen. CMS schlug im Juli 2026 eine neue Zahlungskategorie für Software als medizinische Dienstleistung vor, die den kommerziellen Fall für eigenständige Diagnosesoftware verbessern könnte, wenn sie finalisiert wird. Europa blieb der zweitgrößte regionale Block, gestützt durch eine starke Medizintechnikbasis und aktive Einführung in wichtigen Gesundheitssystemen. Ab August 2026 macht die doppelte Compliance-Anforderung unter EU-MDR und EU-KI-Gesetz die regulatorische Bereitschaft zu einem entscheidenden Faktor für Markteinführungen in der Region.
Markt für Software als Medizinprodukt (SaMD) für diagnostische Anwendungen im asiatisch-pazifischen Raum
Der asiatisch-pazifische Raum soll bis 2032 mit einer CAGR von 15,95 % wachsen und ist damit der am schnellsten wachsende regionale Block im Markt für Software als Medizinprodukt (SaMD) für diagnostische Anwendungen. China trieb dieses Wachstum durch den breiteren Einsatz KI-fähiger Bildgebungsnetzwerke und Ferndiagnostik voran, die im Jahr 2025 68 Millionen Personenzeiten überstiegen. Südkorea machte ebenfalls schnelle Fortschritte, wobei die KI-SaMD-Zulassungen von 62 im Jahr 2023 auf 157 im Jahr 2025 stiegen und im Januar 2026 ein Schnellzugangssystem eingeführt wurde. Die Dynamik der Region spiegelt politische Unterstützung, schnellere Kommerzialisierung und große Anbieternetzwerke wider, die diagnostische KI im großen Maßstab einführen können.
Markt für Software als Medizinprodukt (SaMD) für diagnostische Anwendungen im Nahen Osten, Afrika und Südamerika
Der Nahe Osten und Afrika sowie Südamerika bleiben in Bezug auf den Umsatz kleiner, dienen aber als wichtige Testfelder für die nächste Phase des Marktes für Software als Medizinprodukt (SaMD) für diagnostische Anwendungen. Saudi-Arabien erweiterte die Gesundheits-KI durch Vision-2030-Programme und das Seha Virtual Hospital, wo KI-Triage-Tools für große Beratungsvolumina skaliert werden. Brasilien klärte die SaMD-Regularisierung unter RDC 657/2022 im Januar 2026 und bereitet weitere Überarbeitungen für generative KI und Deep-Learning-Modelle vor. In beiden Regionen konzentriert sich die Einführung weiterhin auf größere städtische und Überweisungszentren mit stärkerer Infrastruktur, Beschaffungskapazität und regulatorischer Ausrichtung.
Wettbewerbslandschaft
Marktkonzentration
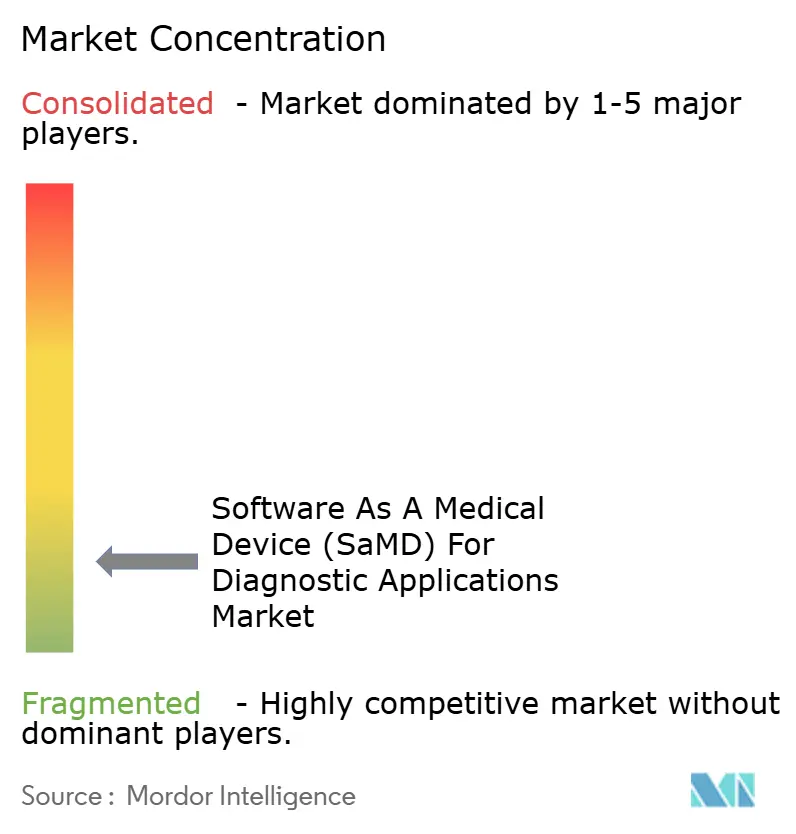
Der Markt für Software als Medizinprodukt (SaMD) für diagnostische Anwendungen blieb an der Basis fragmentiert und an der Spitze fähigkeitskonzentriert. Bis Dezember 2025 hielten 740 einzigartige Unternehmen FDA-Zulassungen für KI- und ML-fähige Geräte, obwohl 67,8 % nur ein einziges zugelassenes Gerät hatten. Die 13 größten Unternehmen machten 15,2 % aller Zulassungen aus, was darauf hindeutet, dass wiederholte Zulassungen auf eine begrenzte Gruppe besser ausgestatteter Unternehmen konzentriert blieben. Große Bildgebungs-OEMs, darunter GE HealthCare, Siemens Healthineers, Philips und Canon Medical Systems, nutzten ihre installierten Hardware-Basen, um die Softwareeinführung in Unternehmenskonten auszuweiten.
Reine KI-Unternehmen konkurrierten im Markt für Software als Medizinprodukt (SaMD) für diagnostische Anwendungen auf andere Weise, wo Indikationsbreite, Tiefe der Evidenz und Aktualisierungsmanagement mehr zählten als algorithmische Neuheit allein. Aidoc stärkte seine Position im Juli 2025 durch eine Finanzierungsrunde über 150 Millionen USD mit Unterstützung von Goldman Sachs, dem Venture-Arm von NVIDIA und vier großen US-amerikanischen Gesundheitssystemen. GE HealthCare trieb das Plattformmodell voran, indem es im März 2026 die Übernahme von Intelerad für 2,3 Milliarden USD abschloss, um Cloud-Bildgebung in ambulante und spezialisierte Klinikumgebungen auszuweiten. Tempus AI gewann im Januar 2026 mit der Einführung von Paige Predict nach der Übernahme von Paige für 81,25 Millionen USD an Größe und signalisierte damit ein stärkeres Interesse an pathologiefokussiertem Wachstum.
Der Technologiewettbewerb im Markt für Software als Medizinprodukt (SaMD) für diagnostische Anwendungen verlagerte sich hin zu Grundlagenmodellen, multimodaler Datenverarbeitung und Cloud-Partnerschaften. HeartFlows Präsentation von acht klinischen Studiendatensätzen mit 36.000 Patienten auf dem SCCT 2026 verdeutlichte, wie Unternehmen große Evidenzpakete als Wettbewerbsbarriere nutzten. Die Zusammenarbeit von Cortechs.ai mit Microsoft im Juni 2026 zeigte, dass die Unternehmensbereitstellung ebenso sehr von Infrastrukturallianzen wie von der Modellleistung abhing. Weißer Raum blieb in Pathologie, Psychiatrie und Mikrobiologie bedeutsam und gab neuen Marktteilnehmern Raum zum Wettbewerb, wenn sie klinische Validierung mit regulatorischer Disziplin verbanden.
Branchenführer im Markt für Software als Medizinprodukt (SaMD) für diagnostische Anwendungen
-
GE HealthCare Technologies Inc.
-
AliveCor, Inc.
-
Koninklijke Philips N.V.
-
Medtronic plc
-
Siemens Healthineers AG
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Software als Medizinprodukt (SaMD) für diagnostische Anwendungen Markt Unternehmen in diesem Bericht
- Aidoc Medical Ltd.
- AliveCor
- Butterfly Network, Inc.
- Canon
- Digital Diagnostics
- FUJIFILM
- GE HealthCare Technologies Inc.
- HeartFlow, Inc.
- Hologic
- iCAD, Inc.
- Iterative Scopes, Inc.
- Kheiron Medical Technologies Limited
- Koninklijke Philips
- Medtronic
- Paige AI, Inc.
- Qure.ai Technologies Private Limited
- Roche Diagnostics International Ltd
- Siemens Healthineers
- Tempus AI, Inc.
- Viz.ai, Inc.
Neueste Industrielle Entwicklungen in Software als Medizinprodukt (SaMD) für diagnostische Anwendungen Markt
- Juli 2026: Autonomous Healthcare erhielt von der FDA die De-Novo-Marktzulassung für Syncron-E, eine Software zur Analyse von Beatmungswellenformen, die Patient-Beatmungsgerät-Asynchronie bei Erwachsenen unter invasiver mechanischer Beatmung erkennt.
- Juni 2026: Cortechs.ai gab eine strategische Zusammenarbeit mit Microsoft bekannt, um KI-gestützte neuroimaging-Biomarker in radiologische Berichts-Workflows zu integrieren und eine automatisierte volumetrische Analyse im Unternehmensmaßstab über Cloud-Infrastruktur zu ermöglichen.
- Mai 2026: Spectral AI erhielt von der FDA die De-Novo-Zulassung für sein DeepView-System, ein KI-gestütztes Werkzeug zur Beurteilung der Verbrennungstiefe, und etablierte damit eine US-amerikanische regulatorische Kategorie für KI-gestützte Verbrennungswundendiagnose mittels thermischer optischer Bildgebung.
- April 2026: Die FDA erteilte neuropacs die De-Novo-Klassifizierung für eine KI-basierte Diffusions-MRT-Software zur Differenzierung von Parkinson-Syndromen und schuf damit einen 510(k)-Präzedenzweg für neurodegenerative Diagnosehilfen.
- April 2026: TytoCare erhielt von der FDA die De-Novo-Klassifizierung für seine KI-gestützte HNO-Bildanalysesoftware und schuf damit eine regulatorische Kategorie für KI-gestützte Trommelfellanalyse und zukünftige Algorithmusaktualisierungen.
Berichtsumfang des globalen Marktes für Software als Medizinprodukt (SaMD) für diagnostische Anwendungen
Gemäß dem Umfang des Berichts wird Software als Medizinprodukt (SaMD) als Software definiert, die für medizinische Zwecke verwendet wird und auf allgemeinen Computerplattformen (wie Smartphones, PCs oder Cloud-Netzwerken) läuft, ohne physische Hardware zu benötigen, um ihren Zweck zu erfüllen. Für diagnostische Anwendungen analysiert SaMD Patientendaten, um Krankheiten eigenständig zu erkennen, zu klassifizieren oder vorherzusagen.
Der Markt für Software als Medizinprodukt (SaMD) für diagnostische Anwendungen ist nach diagnostischer Anwendung, Bereitstellungsmodus, Risikoklasse, Endnutzer und Geografie segmentiert. Nach diagnostischer Anwendung umfasst der Markt Radiologie und Bildgebung, Kardiologie, Pathologie, Ophthalmologie, Neurologie, Atemwegsdiagnostik, Dermatologie und andere diagnostische Anwendungen. Nach Bereitstellungsmodus ist der Markt in cloudbasiert und lokal segmentiert. Nach Risikoklasse ist der Markt in IMDRF-Klasse I, IMDRF-Klasse II, IMDRF-Klasse III und IMDRF-Klasse IV kategorisiert. Nach Endnutzer ist der Markt in Krankenhäuser, diagnostische Bildgebungszentren, ambulante Versorgungszentren, häusliche Pflegeumgebungen und diagnostische Laboratorien segmentiert. Nach Geografie wird der Markt in Nordamerika, Europa, dem asiatisch-pazifischen Raum, dem Nahen Osten und Afrika sowie Südamerika analysiert. Der Bericht deckt auch die geschätzten Marktgrößen und Trends für 17 Länder in den wichtigsten Regionen weltweit ab. Der Bericht bietet die Marktgrößen und Prognosen in Wertangaben (USD) für die oben genannten Segmente.
Segmentierungsübersicht
| Radiologie und Bildgebung |
| Kardiologie |
| Pathologie |
| Ophthalmologie |
| Neurologie |
| Atemwegsdiagnostik |
| Dermatologie |
| Sonstige diagnostische Anwendungen |
| Cloud-basiert |
| Vor Ort |
| IMDRF-Klasse I |
| IMDRF-Klasse II |
| IMDRF-Klasse III |
| IMDRF-Klasse IV |
| Krankenhäuser |
| Diagnostische Bildgebungszentren |
| Ambulante Versorgungszentren |
| Häusliche Pflegeeinrichtungen |
| Diagnostiklabore |
| Nordamerika | Vereinigte Staaten |
| Kanada | |
| Mexiko | |
| Europa | Deutschland |
| Vereinigtes Königreich | |
| Frankreich | |
| Italien | |
| Spanien | |
| Übriges Europa | |
| Asiatisch-pazifischer Raum | China |
| Indien | |
| Japan | |
| Australien | |
| Südkorea | |
| Übriger asiatisch-pazifischer Raum | |
| Naher Osten und Afrika | GCC |
| Südafrika | |
| Übriger Naher Osten und Afrika | |
| Südamerika | Brasilien |
| Argentinien | |
| Übriges Südamerika |
| Nach diagnostischer Anwendung | Radiologie und Bildgebung | |
| Kardiologie | ||
| Pathologie | ||
| Ophthalmologie | ||
| Neurologie | ||
| Atemwegsdiagnostik | ||
| Dermatologie | ||
| Sonstige diagnostische Anwendungen | ||
| Nach Bereitstellungsmodus | Cloud-basiert | |
| Vor Ort | ||
| Nach Risikoklasse | IMDRF-Klasse I | |
| IMDRF-Klasse II | ||
| IMDRF-Klasse III | ||
| IMDRF-Klasse IV | ||
| Nach Endnutzer | Krankenhäuser | |
| Diagnostische Bildgebungszentren | ||
| Ambulante Versorgungszentren | ||
| Häusliche Pflegeeinrichtungen | ||
| Diagnostiklabore | ||
| Nach Geografie | Nordamerika | Vereinigte Staaten |
| Kanada | ||
| Mexiko | ||
| Europa | Deutschland | |
| Vereinigtes Königreich | ||
| Frankreich | ||
| Italien | ||
| Spanien | ||
| Übriges Europa | ||
| Asiatisch-pazifischer Raum | China | |
| Indien | ||
| Japan | ||
| Australien | ||
| Südkorea | ||
| Übriger asiatisch-pazifischer Raum | ||
| Naher Osten und Afrika | GCC | |
| Südafrika | ||
| Übriger Naher Osten und Afrika | ||
| Südamerika | Brasilien | |
| Argentinien | ||
| Übriges Südamerika | ||
Im Bericht beantwortete Schlüsselfragen
Wie sieht der Ausblick für 2032 für Software als Medizinprodukt für diagnostische Anwendungen aus?
Der Markt für Software als Medizinprodukt (SaMD) für diagnostische Anwendungen soll bis 2032 von 28,15 Milliarden USD im Jahr 2027 auf 56,32 Milliarden USD wachsen, mit einer CAGR von 14,88 %.
Welcher Anwendungsbereich führt heute den Umsatz an?
Radiologie und Bildgebung führt mit einem Umsatzanteil von 39,55 % im Jahr 2026, unterstützt durch die starke Konzentration regulatorischer Zulassungen in Bildgebungsarbeitsabläufen.
Welche Anwendung wächst am schnellsten?
Neurologie ist die am schnellsten wachsende Anwendung mit einer prognostizierten CAGR von 16,93 % von 2027 bis 2032, begünstigt durch neue regulatorische Meilensteine und stärkere Neuroimaging-Evidenz.
Warum gewinnen Cloud-basierte Bereitstellungen an Dynamik?
Cloudbasierte Lösungen hielten im Jahr 2026 einen Anteil von 64,22 % und sollen mit einer CAGR von 17,67 % wachsen, da Gesundheitssysteme eine skalierbare Bereitstellung, einfachere Aktualisierungen und eine bessere multimodale Integration anstreben.
Welche Endnutzer treiben die Nachfrage am stärksten an?
Krankenhäuser führen die aktuelle Nachfrage mit einem Umsatzanteil von 52,33 % im Jahr 2026 an, während diagnostische Bildgebungszentren mit einer CAGR von 17,33 % bis 2032 die am schnellsten wachsende Endnutzergruppe sind.
Welche Region bietet die stärkste Wachstumschance?
Der asiatisch-pazifische Raum bietet die stärkste Wachstumschance mit einer prognostizierten CAGR von 15,95 % bis 2032, unterstützt durch regulatorische Beschleunigung, Skalierung der Fernbildgebung und schnelle Zulassungsdynamik in Märkten wie China und Südkorea.