
診断アプリケーション向け医療機器としてのソフトウェア(SaMD)市場規模およびシェア
市場概要
| 調査期間 | 2021 - 2032 |
|---|---|
| 市場規模 (2027) | 28.15 十億米ドル |
| 市場規模 (2032) | 56.32 十億米ドル |
| 成長率 (2027 - 2032) | 14.88 % |
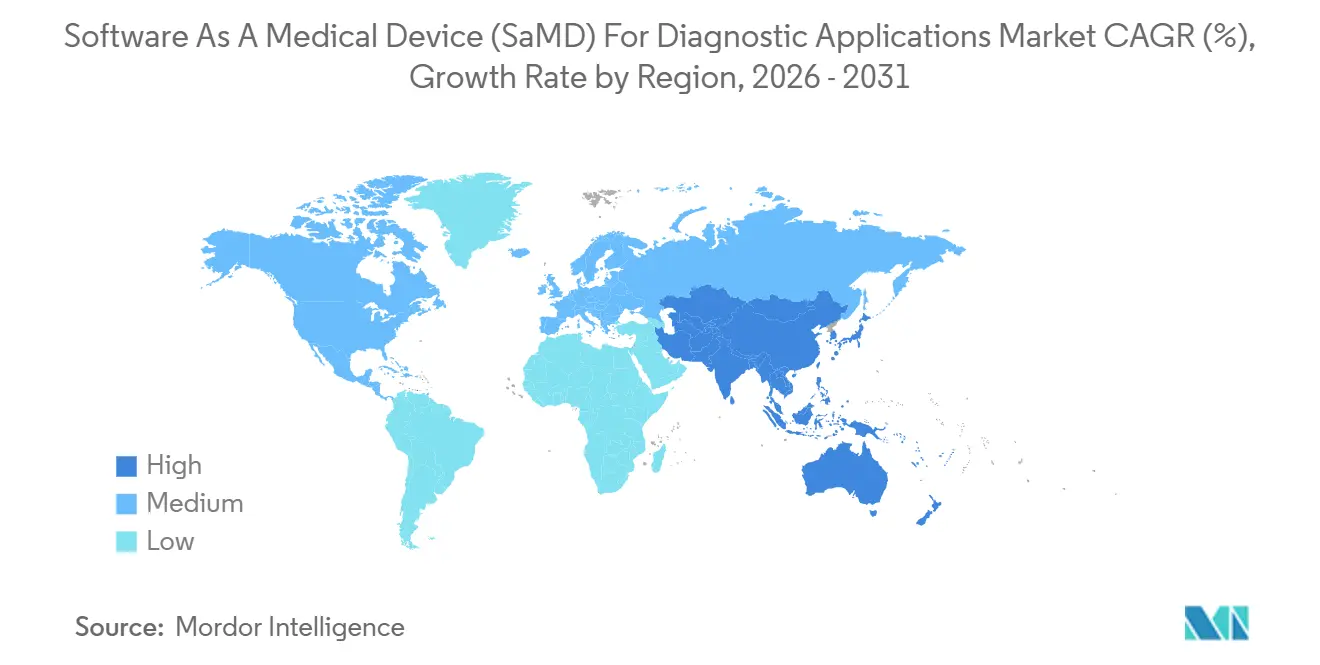
| 最も急速に成長している市場 | アジア太平洋地域 |
| 最大市場 | 北米 |
| 市場集中度 | 低 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによる診断アプリケーション向け医療機器としてのソフトウェア(SaMD)市場分析
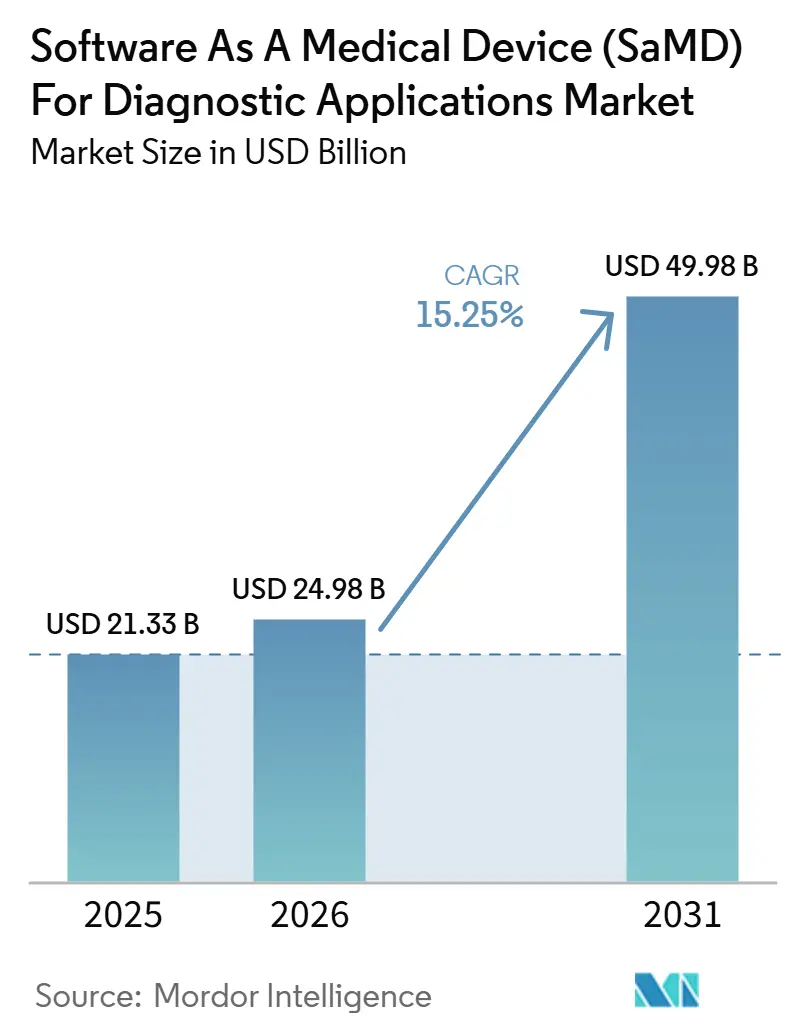
診断アプリケーション向け医療機器としてのソフトウェア(SaMD)市場規模は、2026年の24.5 ビリオン 米ドルから2027年には28.15 ビリオン 米ドルへと成長し、2027年~2032年のCAGR 14.88%で2032年までに56.32 ビリオン 米ドルに達すると予測されています。
診断アプリケーション市場は、主要医療システムの規制当局がAI駆動型診断ソフトウェアに向けたより明確な承認経路を確立するにつれて進展しています。AIおよびML対応機器に対するFDAの承認件数は2025年12月時点で1,430件に達し、2025年単年だけで331件の認可が行われており、商業的ローンチに向けた規制基盤の急速な拡大が浮き彫りになっています。診断アプリケーション向け医療機器としてのソフトウェア(SaMD)市場も、画像集約型ケア環における迅速なトリアージ、早期発見、報告サイクルの短縮に対する需要から恩恵を受けています。ただし、主要市場における独立型診断ソフトウェアへの償還制度が不均一であるため、強固な臨床エビデンス、広範な導入実績、および柔軟なアップデートフレームワークを持つベンダーが有利な立場にあります。
主要レポートのポイント
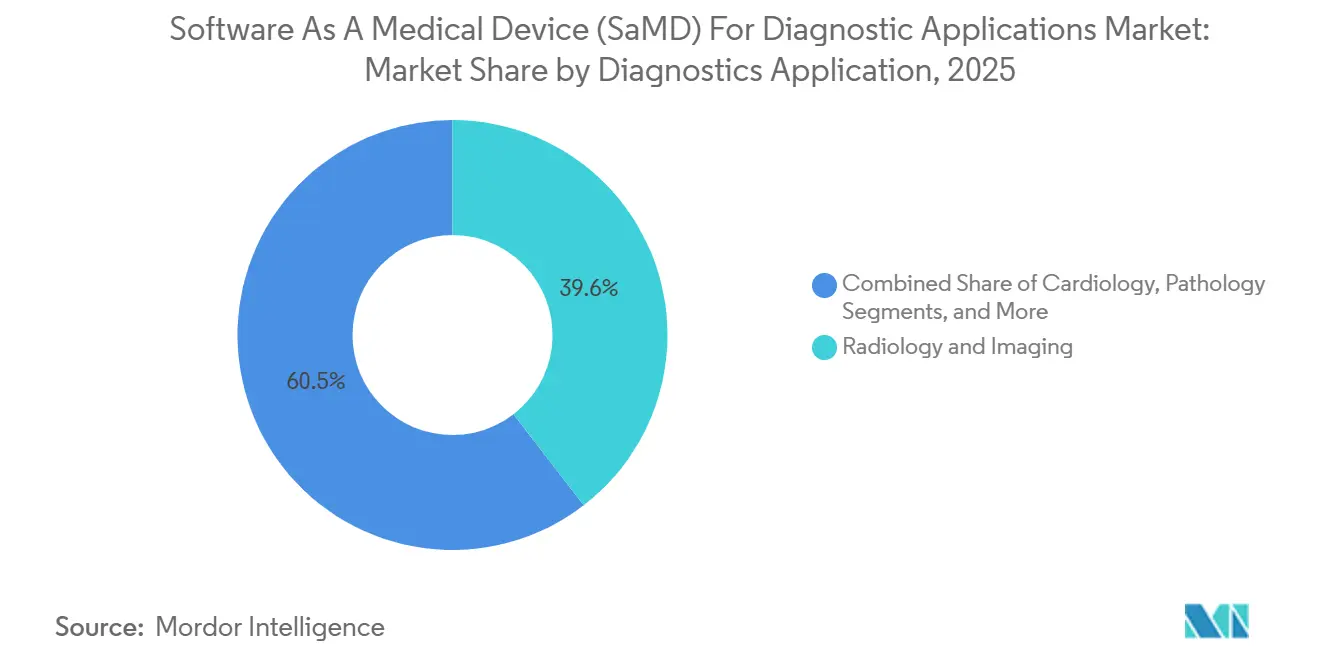
- 診断アプリケーション別では、放射線科・画像診断が2026年の診断アプリケーション向け医療機器としてのソフトウェア(SaMD)市場規模の39.55%を占め、神経学は2032年にかけてCAGR 16.93%で成長する見込みです。
- 導入モード別では、クラウドベースのソリューションが2026年の診断アプリケーション向け医療機器としてのソフトウェア(SaMD)市場シェアの64.22%を占め、2032年にかけてCAGR 17.67%で拡大する見込みです。
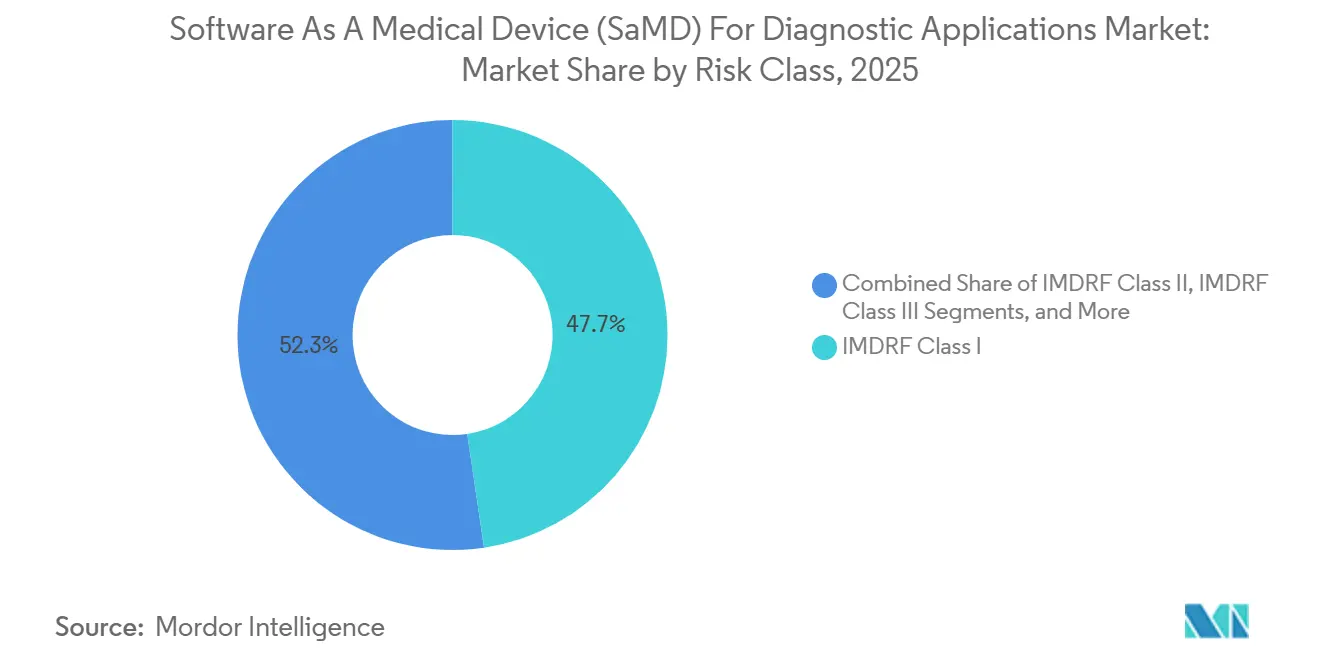
- リスククラス別では、IMDRFクラスIソフトウェアが2026年に47.66%のシェアを保有し、IMDRFクラスIIIソフトウェアは2032年にかけてCAGR 18.35%で成長する見込みです。
- エンドユーザー別では、病院が2026年に52.33%のシェアを保有し、診断画像センターは2032年にかけてCAGR 17.33%で拡大する見込みです。
- 地域別では、北米が2026年に42.25%のシェアを保有し、アジア太平洋地域は2032年にかけてCAGR 15.95%で成長する見込みです。
注:本レポートの市場数値は、基準年2026年における9か月間の実績データと第4四半期の予測を組み合わせたMordor Intelligence独自の推定フレームワークに基づいています。
市場動向とインサイト
促進要因の影響分析*
| 促進要因 | (~)CAGRへの影響(%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 診断SaMDに対するFDAおよびIMDRFの規制明確化の進展 | +3.8% | グローバル、主に北米への影響、調和化を通じて欧州およびアジア太平洋地域への波及効果あり | 短期(2年以内) |
| 迅速なトリアージおよび早期発見に対する臨床需要の増加 | +3.2% | グローバル、北米、欧州、およびアジア太平洋地域の主要病院において最も顕著 | 中期(2~4年) |
| 放射線科およびマルチモーダル診断におけるクラウドベースAIワークフローの拡大 | +2.9% | グローバル、北米および東アジアでの早期普及、欧州およびGCCでの拡大 | 中期(2~4年) |
| 診断バックログおよび報告所要時間の削減に向けた病院の圧力 | +2.1% | グローバル、北米、欧州、および日本において最も顕著 | 中期(2~4年) |
| 画像診断、電子健康記録(EHR)、および検査室にわたるマルチモーダルデータ統合の成長 | +1.8% | グローバル、成熟した相互運用性環境での早期利益 | 長期(4年以上) |
| 測定可能な診断ワークフロー価値に対する支払者およびプロバイダーの関心の高まり | +1.5% | グローバル、北米で先行し、欧州およびアジア太平洋地域でも牽引力を獲得 | 中期(2~4年) |
| 情報源: Mordor Intelligence | |||
診断SaMDに対するFDAおよびIMDRFの規制明確化の進展
診断アプリケーション向け医療機器としてのソフトウェア(SaMD)市場は、特にFDAが2025年1月にAI対応機器ソフトウェア機能に関するドラフトガイダンスを発行して以降、規制ルールの明確化から恩恵を受けています。同ガイダンスは機械学習の反復的な性質を認識し、製品ライフサイクル全体のフレームワーク内で監督を位置づけました。[1] IMDRF N81 FINAL:2025は、米国、EU、日本、韓国、カナダ、オーストラリアにわたる共通リスク特性評価フレームワークを追加しました。欧州は2026年8月以降、より厳格な段階に入り、高リスクの診断AI ソフトウェアはEU MDRおよびEU AI法の両方の要件を満たす必要が生じました。これらの規制体制全体でアップデート計画、市販後エビデンス、および文書化を整合させている企業は、承認手続きの摩擦を低減し、購買者の信頼を強化しています。
迅速なトリアージおよび早期発見に対する臨床需要の増加
診断アプリケーション向け医療機器としてのソフトウェア(SaMD)市場は、病院がスキャン読影と患者トリアージの迅速化に向けた継続的なプレッシャーに直面する中で進展しています。放射線科医の不足、高齢化する人口、および慢性疾患負担の増大が、時間的制約のあるワークフローにおけるAI支援診断を推進しています。放射線科、循環器科、神経科のパネルは、2025年12月時点でFDAのAIおよびML対応機器承認件数の合計90.6%を占めており、画像豊富な臨床経路における強い需要が確認されています。中国では、AI対応郡レベル画像共有センターが広く拡大し、遠隔医療画像診断サービスは2025年に6,800万人回を超え、規模的な需要が西洋の医療システムを超えて広がっていることを示しています。
放射線科およびマルチモーダル診断におけるクラウドベースAIワークフローの拡大
診断アプリケーション向け医療機器としてのソフトウェア(SaMD)市場は、大規模な医療システムが混合画像フリートおよび分散ケアサイトにわたって動作するプラットフォームを必要とするため、クラウド配信へとシフトしています。GE HealthCareは2026年3月にInteladを23億米ドルで買収し、クラウドファーストのエンタープライズ画像診断を拡大し、外来および専門クリニック環境へのカバレッジを拡大することでこのシフトを強化しました。Cortechs.aiは2026年6月にMicrosoftとのコラボレーションを通じて同じトレンドを支持し、神経画像バイオマーカーを放射線科報告ワークフローに直接組み込みました。マルチモーダル基盤モデルもクラウド環境を好みます。なぜなら、エンタープライズスケールで大規模なクロス機関データセットと高密度なコンピューティング能力を必要とするからです。
診断バックログおよび報告所要時間の削減に向けた病院の圧力
診断アプリケーション向け医療機器としてのソフトウェア(SaMD)市場は、病院が限られた専門家能力で増加する画像診断量を管理する中で恩恵を受け続けています。この圧力により、ワークリストの優先順位付けと迅速な報告が、オプションの技術購入ではなくサービス提供の必要性となっています。Goldman Sachs、NVIDIAのベンチャー部門、および4つの主要な米国医療システムが支援した2025年7月のAidocの1億5,000万米ドルのシリーズEラウンドは、プロバイダー組織が運用上の適合性が明確な場合にプラットフォームベンダーを直接支援する意欲があることを示しました。サウジアラビアがAIトリアージツールを用いてSeha仮想病院を拡大したことは、専門家のリーチをスケールで拡大しようとする新興医療システムにおける同様の圧力を反映しています。
抑制要因の影響分析*
| 抑制要因 | (~)CAGRへの影響(%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 臨床検証の負担およびサイト固有の汎化リスク | -2.5% | グローバル、全地域の農村部およびコミュニティ環境において深刻 | 長期(4年以上) |
| 独立型診断ソフトウェアに対する償還の不確実性 | -2.0% | グローバル、北米、欧州、および日本において最も顕著 | 中期(2~4年) |
| 病院ITおよびEHRエコシステムとの断片化した相互運用性 | -1.8% | グローバル、マルチベンダー環境において最も困難 | 長期(4年以上) |
| データガバナンス、プライバシー、および国境を越えたデータ転送の制約 | -1.4% | グローバル、欧州、サウジアラビア、中国、およびインドにおいて異なる規制体制あり | 中期(2~4年) |
| 情報源: Mordor Intelligence | |||
臨床検証の負担およびサイト固有の汎化リスク
診断アプリケーション向け医療機器としてのソフトウェア(SaMD)市場は、モデルが多様な患者集団、スキャナーの種類、および臨床ワークフローにわたって信頼性を実証しなければならないという重大なバリデーション上の課題に引き続き直面しています。2025年12月時点で、FDAのAIおよびML承認を持つ740社のうち502社が認可適応症を1件のみ保有しており、複数のユースケースにわたってエビデンスを拡大するコストの高さが浮き彫りになっています。大規模な学術センターで訓練されたモデルは、異なる画像プロトコルや患者構成を持つ地域病院では異なるパフォーマンスを示す可能性があります。この負担は、承認件数が依然として非常に少ない病理学や精神科などの普及が進んでいない専門科において特に顕著です。同時に、病院のITシステム、PACS、およびEHRシステム間の断片化した相互運用性が、多施設展開とリアルワールドバリデーションを遅らせています。
独立型診断ソフトウェアに対する償還の不確実性
診断アプリケーション向け医療機器としてのソフトウェア(SaMD)市場は、独立型ソフトウェアの支払い経路の開発が遅いことによっても制約を受けています。米国では、2026年1月時点で臨床AIに対するCPTコードが26件しか存在せず、恒久的なカテゴリーIステータスを持つものはわずか3件であり、多くのベンダーが安定した償還経路を持っていません。CMSは2026年7月に新しい医療サービスとしてのソフトウェア支払いカテゴリーを提案しており、最終化されれば診断AIツールの立場を改善できる可能性があります。欧州にはAI対応診断ソフトウェアに対する統一された支払いフレームワークがなく、GDPR第9条およびサウジアラビア、中国、インドの同様の国内規制に基づくデータプライバシーおよび国境を越えた転送ルールが、分散型トレーニングデータと多国籍展開モデルに依存するベンダーのコンプライアンスコストを増加させ、スケーリングを困難にしています。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
診断アプリケーション別:
放射線科が基盤を支配し、神経学が将来の成長を牽引放射線科・画像診断は2026年に39.55%の収益シェアを保有し、診断アプリケーション向け医療機器としてのソフトウェア(SaMD)市場において最も広いインストールベースを持っています。このリーダーシップは、2025年12月時点でのFDAのAIおよびML承認件数1,430件の76.5%を占めたFDA放射線科パネルと一致しています。乳房画像診断は商業的に引き続き堅調であり、HologicのGenius AI Detection、iCADのProFound AI、およびiCADの2025年2月のKoios Medicalとのパートナーシップによるマルチモダリティ乳がん検出の拡大によって支えられています。循環器科も市場の重要な部分として引き続き堅調であり、HeartFlowの2025年9月の次世代プラーク解析プラットフォームに対するFDA 510(k)認可および2026年1月までの全国的なAetnaカバレッジによって支えられています。
神経学は最も成長の速いアプリケーションであり、2027年から2032年にかけてCAGR 16.93%を記録し、診断アプリケーション向け医療機器としてのソフトウェア(SaMD)市場において最もダイナミックな部分の一つとなっています。FDAは2026年4月にneuropacsに対してデノボ分類を付与し、パーキンソン症候群の鑑別におけるAIベースの拡散MRIサポートに向けた新たな規制カテゴリーを創設しました。2026年6月のNature Medicine誌の研究では、多様な臨床データセットにわたる神経画像基盤モデルの均衡精度が92.6%であることが示され、より広範な神経学的利用に向けた根拠が強化されました。


注記: 全個別セグメントのセグメントシェアはレポート購入時に入手可能
展開モード別:
クラウドインフラが競争の主戦場にクラウドベースの導入は2026年に64.22%の収益シェアを保有し、診断アプリケーション向け医療機器としてのソフトウェア(SaMD)市場における主要なデリバリーモデルとなっています。同セグメントは2032年にかけてCAGR 17.67%で成長する見込みであり、複雑な画像ネットワーク全体にわたる集中型導入に対する医療システムの需要を反映しています。GE HealthCareの2026年3月のIntelerad買収は、大手ベンダーがクラウド画像診断をアドオン機能ではなくコアプラットフォーム層として捉えていることを示しました。クラウド環境はまた、より大規模なトレーニングデータセット、簡素化されたアップデート、およびサイト間での共有ワークフローを通じて、マルチモーダルおよび基盤モデルの開発を支援します。
オンプレミス導入は、特にデータ所在地とプライバシー義務に関して厳格な規制に直面している機関において、診断アプリケーション向け医療機器としてのソフトウェア(SaMD)市場において引き続き役割を担っています。このモードは、患者データの保存、処理、および転送に対してより厳しい制限を持つ法域において引き続き関連性を持ちます。多くのベンダーは、識別可能なデータをローカル環境に保持しながら、より重い計算タスクを管理されたクラウド層に移行するハイブリッドアーキテクチャへの移行を進めています。
リスククラス別:
より高い重症度のアプリケーションが規制および商業的な牽引力を獲得IMDRFクラスIソフトウェアは2026年に47.66%の収益シェアを保有し、低リスクの通知・トリアージツールが依然として診断アプリケーション向け医療機器としてのソフトウェア(SaMD)市場の最大部分を占めていることを示しています。このパターンは、治療行為を直接制御することなく意思決定を支援するツールに対するプロバイダーの選好を反映しています。AIおよびML承認におけるFDA放射線科パネルの優位性も、ソフトウェアが迅速な診断解釈を支援するクラスIおよびクラスIIのユースケースと一致しています。クラスII製品は、繰り返しのレビューサイクルとより深いワークフロー採用に支えられ、循環器科、眼科、整形外科の意思決定支援にわたる広範な中間領域を引き続き占めています。
IMDRFクラスIIIソフトウェアは最も成長の速いリスクカテゴリーであり、2027年から2032年にかけてCAGR 18.35%を記録し、より高い重症度のAIサポートに対するプロバイダーの信頼が高まっていることを示しています。FDAの進化するPCCPアプローチと主要規制システム全体にわたるより強固な市販後モニタリング要件が、このセグメントの成熟を助けています。診断アプリケーション向け医療機器としてのソフトウェア(SaMD)市場がより重大な臨床環境へと移行するにつれ、規制当局と購買者はアップデートの規律、トレーサビリティ、および市販後エビデンスを優先しています。

注記: 全個別セグメントのセグメントシェアはレポート購入時に入手可能
エンドユーザー別:
病院が量を支え、画像センターが成長を加速病院は2026年に52.33%の収益シェアを保有し、診断アプリケーション向け医療機器としてのソフトウェア(SaMD)市場における需要の中心であり続けています。その地位は、規模、予算管理、および画像診断、ワークフロー、分析ニーズにわたるエンタープライズ契約を交渉する能力から生まれています。Aidocの2025年7月の資金調達ラウンドには米国の主要4医療システムからの戦略的支援が含まれており、運用上の適合性が明確な場合にプロバイダー組織がプラットフォームベンダーを直接支援する意欲があることを示しました。病院はまた、診断AIを規模で検証するために必要な患者数、専門家の監督、およびIT統合を提供するため、早期導入に最も実用的な環境であり続けています。
診断画像センターは2027年から2032年にかけてCAGR 17.33%を記録する見込みであり、診断アプリケーション向け医療機器としてのソフトウェア(SaMD)市場において最も成長の速いエンドユーザーグループとなっています。この成長は、より速いスループットと合理化された報告を必要とする外来環境への診断ケアのシフトを反映しています。GE HealthCareのIntelerad買収は、AI対応画像診断を外来および専門クリニック環境に拡大し、この需要シフトを支援するために位置づけられました。
地域分析
北米および欧州の診断アプリケーション向け医療機器としてのソフトウェア(SaMD)市場
北米は2026年の診断アプリケーション向け医療機器としてのソフトウェア(SaMD)市場規模の42.25%を保有し、同地域に最大の収益基盤をもたらしています。米国は引き続きコアな需要センターであり、FDAのAIおよびML対応機器承認件数は2025年12月時点で1,430件に達し、2025年中に急速に増加し続けました。CMSは2026年7月に医療サービスとしてのソフトウェアという新たな支払いカテゴリーを提案しており、最終化されれば独立型診断ソフトウェアの商業的根拠を改善する可能性があります。欧州は引き続き第2位の地域ブロックであり、強固なメドテック基盤と主要医療システム全体にわたる積極的な採用によって支えられています。2026年8月以降、EU MDRおよびEU AI法に基づく二重コンプライアンス負担が、同地域でのローンチにおいて規制対応を決定的な要因としています。
アジア太平洋地域の診断アプリケーション向け医療機器としてのソフトウェア(SaMD)市場
アジア太平洋地域は2032年にかけてCAGR 15.95%で成長する見込みであり、診断アプリケーション向け医療機器としてのソフトウェア(SaMD)市場において最も成長の速い地域ブロックとなっています。中国は、AI対応画像ネットワークと遠隔診断のより広範な利用によってこの成長を牽引しており、2025年には6,800万人回を超えました。韓国も急速に進展し、AI SaMD承認件数は2023年の62件から2025年には157件に増加し、2026年1月にはファストトラックアクセスシステムが開始されました。同地域の勢いは、政策支援、より速い商業化、および診断AIを規模で採用できる大規模なプロバイダーネットワークを反映しています。
中東・アフリカおよび南米の診断アプリケーション向け医療器としてのソフトウェア(SaMD)市場
中東・アフリカおよび南米は収益規模では依然として小さいものの、診断アプリケーション向け医療機器とてのソフトウェア(SaMD)市場の次のフェーズに向けた重要な試験の場として機能しています。サウジアラビアはビジョン2030プログラムおよびSeha仮想病院を通じて医療AIを拡大しており、大規模な診療量に向けてAIトリアージツールが拡張されています。ブラジルは2026年1月にRDC 657/2022に基づくSaMD規制化を明確化し、生成AIおよびディープラーニングモデルに向けたさらなる改訂を準備しています。両地域全体で、採用はより強固なインフラ、調達能力、および規制整合性を持つ大規模な都市部および紹介センターに集中しています。
競合環境
市場集中度
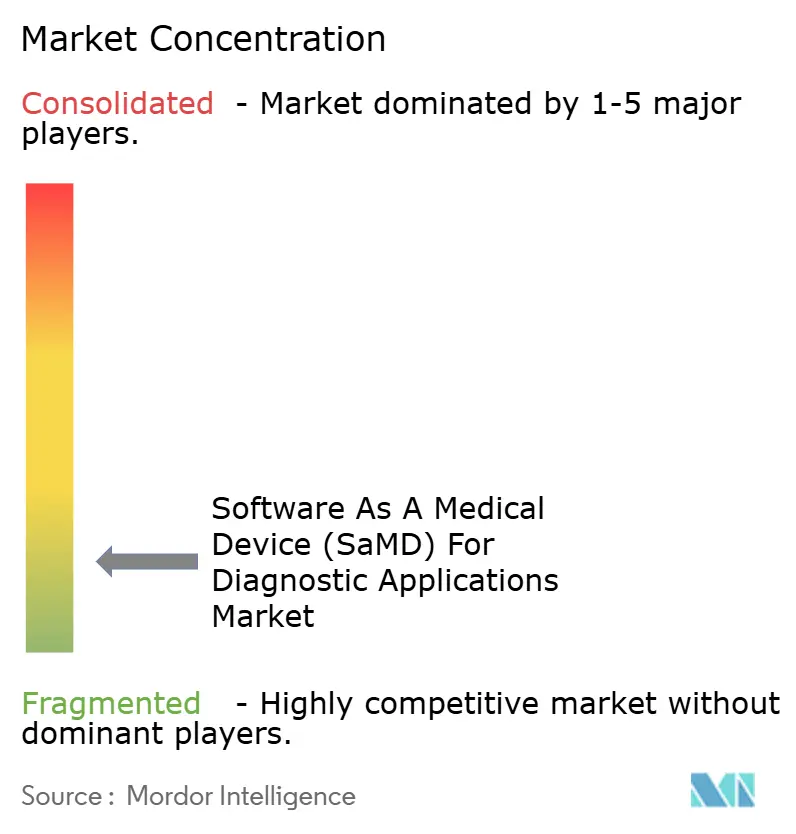
診断アプリケーション向け医療機器としてのソフトウェア(SaMD)市場は、基盤レベルでは断片化しており、能力面では上位に集中していました。2025年12月時点で、740社がFDAのAIおよびML対応機器の承認を保有していましたが、67.8%は認可機器が1件のみでした。上位13社が全承認件数の15.2%を占めており、繰り返しの承認がより豊富なリソースを持つ限られた企業グループに集中していることを示しています。GE HealthCare、Siemens Healthineers、Philips、Canon Medical Systemsを含む大手画像診断OEMは、インストール済みハードウェアベースを活用してエンタープライズアカウント全体でソフトウェア採用を拡大しました。
純粋なAI企業は診断アプリケーション向け医療機器としてのソフトウェア(SaMD)市場において異なる競争を展開しており、アルゴリズムの新規性だけでなく、適応症の幅広さ、エビデンスの深さ、およびアップデート管理がより重要でした。Aidocは2025年7月に、Goldman Sachs、NVIDIAのベンチャー部門、および米国の主要4医療システムの支援を受けて150 ミリオン 米ドルを調達し、その地位を強化しました。GE HealthCareは2026年3月にInteladの23 ビリオン 米ドルの買収を完了し、外来および専門クリニック環境全体でクラウド画像診断を拡大することでプラットフォームモデルを前進させました。Tempus AIは2026年1月にPaigeの81.25 ミリオン 米ドルの買収後にPaige Predictを立ち上げ、病理学に焦点を当てた成長への強い関心を示しました。
診断アプリケーション向け医療機器としてのソフトウェア(SaMD)市場における技術競争は、基盤モデル、マルチモーダルデータ処理、およびクラウドパートナーシップへとシフトしました。HeartFlowのSCCT 2026における36,000人の患者をカバーする8つの臨床研究データセットの発表は、企業が大規模なエビデンスパッケージを競争上の障壁として活用していることを浮き彫りにしました。Cortechs.aiの2026年6月のMicrosoftとのコラボレーションは、エンタープライズ展開がモデルパフォーマンスと同様にインフラアライアンスに依存していることを示しました。病理学、精神科、微生物学においてホワイトスペースが依然として意味を持ち、臨床バリデーションと規制上の規律を組み合わせることができれば新規参入者に競争の余地を与えています。
診断アプリケーション向け医療機器としてのソフトウェア(SaMD)産業リーダー
-
GE HealthCare Technologies Inc.
-
AliveCor, Inc.
-
Koninklijke Philips N.V.
-
Medtronic plc
-
Siemens Healthineers AG
- 注:主要企業の掲載順は順位を示すものではありません。
診断アプリケーション向け医療機器としてソフトウェア(SaMD)市場 このレポートでカバーされる企業
- Aidoc Medical Ltd.
- AliveCor
- Butterfly Network, Inc.
- Canon
- Digital Diagnostics
- FUJIFILM
- GE HealthCare Technologies Inc.
- HeartFlow, Inc.
- Hologic
- iCAD, Inc.
- Iterative Scopes, Inc.
- Kheiron Medical Technologies Limited
- Koninklijke Philips
- Medtronic
- Paige AI, Inc.
- Qure.ai Technologies Private Limited
- Roche Diagnostics International Ltd
- Siemens Healthineers
- Tempus AI, Inc.
- Viz.ai, Inc.
最近の産業開発事情 診断アプリケーション向け医療機器としてソフトウェア(SaMD)市場
- 2026年7月:Autonomous HealthcareはSyncron-Eに対するFDAデノボ販売承認を取得しました。Syncron-Eは、侵襲的機械的換気を受けている成人における患者・人工呼吸器非同調を検出する人工呼吸器波形分析ソフトウェアです。
- 2026年6月:Cortechs.aiはMicrosoftとの戦略的コラボレーションを発表し、AI搭載神経画像バイオマーカーを放射線科報告ワークフローに統合し、クラウドインフラを通じてエンタープライズスケールの自動体積分析を可能にしました。
- 2026年5月:Spectral AIはDeepViewシステムに対するFDAデノボクリアランスを取得しました。DeepViewシステムはAI搭載の熱光学画像を使用したAIガイド熱傷創傷診断のための米国規制カテゴリーを確立するAI搭載熱傷深度評価ツールです。
- 2026年4月:FDAはパーキンソン症候群を鑑別するためのAIベースの拡散MRIソフトウェアであるneuropacsにデノボ分類を付与し、神経変性疾患診断補助のための510(k)プレディケート経路を創設しました。
- 2026年4月:TytoCareはAI搭載耳鼻咽喉科画像分析ソフトウェアに対するFDAデノボ分類を取得し、AIによる鼓膜分析および将来のアルゴリズムアップデートのための規制カテゴリーを創設しました。
グローバル診断アプリケーション向け医療機器としてのソフトウェア(SaMD)市場レポートスコープ
本レポートの範囲において、医療機器としてのソフトウェア(SaMD)は、その意図を達成するために物理的なハードウェアを必要とせず、汎用コンピューティングプラットフォーム(スマートフォン、PC、クラウドネットワークなど)上で動作する医療目的のソフトウェアとして定義されています。診断アプリケーションにおいて、SaMDは患者データを分析して疾患を独立して検出、病期分類、または予測します
診断アプリケーション向け医療機器としてのソフトウェア(SaMD)市場は、診断アプリケーション、導入モード、リスククラス、エンドユーザー、および地域によってセグメント化されています。診断アプリケーション別では、市場は放射線科・画像診断、循環器科、病理学、眼科、神経学、呼吸器診断、皮膚科、およびその他の診断アプリケーションを含みます。導入モード別では、市場はクラウドベースとオンプレミスにセグメント化されています。リスククラス別では、市場はIMDRFクラスI、IMDRFクラスII、IMDRFクラスIII、およびIMDRFクラスIVに分類されています。エンドユーザー別では、市場は病院、診断画像センター、外来ケアセンター、在宅ケア環境、および診断検査室にセグメント化されています。地域別では、市場は北米、欧州、アジア太平洋、中東・アフリカ、および南米にわたって分析されています。本レポートはまた、世界の主要地域にわたる17カ国の推定市場規模とトレンドをカバーしています。本レポートは上記セグメントについて価値(米ドル)ベースの市場規模と予測を提供しています。
セグメンテーション概要
| 放射線科・画像診断 |
| 心臓病学 |
| 病理学 |
| 眼科学 |
| 神経学 |
| 呼吸器診断 |
| 皮膚科学 |
| その他の診断アプリケーション |
| クラウドベース |
| オンプレミス |
| IMDRF クラスI |
| IMDRF クラスII |
| IMDRF クラスIII |
| IMDRF クラスIV |
| 病院 |
| 診断画像センター |
| 外来ケアセンター |
| 在宅ケア施設 |
| 診断ラボ |
| 北米 | 米国 |
| カナダ | |
| メキシコ | |
| 欧州 | ドイツ |
| 英国 | |
| フランス | |
| イタリア | |
| スペイン | |
| その他の欧州 | |
| アジア太平洋 | 中国 |
| インド | |
| 日本 | |
| オーストラリア | |
| 韓国 | |
| その他のアジア太平洋 | |
| 中東・アフリカ | GCC |
| 南アフリカ | |
| その他の中東・アフリカ | |
| 南米 | ブラジル |
| アルゼンチン | |
| その他の南米 |
| 診断アプリケーション別 | 放射線科・画像診断 | |
| 心臓病学 | ||
| 病理学 | ||
| 眼科学 | ||
| 神経学 | ||
| 呼吸器診断 | ||
| 皮膚科学 | ||
| その他の診断アプリケーション | ||
| 展開モード別 | クラウドベース | |
| オンプレミス | ||
| リスククラス別 | IMDRF クラスI | |
| IMDRF クラスII | ||
| IMDRF クラスIII | ||
| IMDRF クラスIV | ||
| エンドユーザー別 | 病院 | |
| 診断画像センター | ||
| 外来ケアセンター | ||
| 在宅ケア施設 | ||
| 診断ラボ | ||
| 地域別 | 北米 | 米国 |
| カナダ | ||
| メキシコ | ||
| 欧州 | ドイツ | |
| 英国 | ||
| フランス | ||
| イタリア | ||
| スペイン | ||
| その他の欧州 | ||
| アジア太平洋 | 中国 | |
| インド | ||
| 日本 | ||
| オーストラリア | ||
| 韓国 | ||
| その他のアジア太平洋 | ||
| 中東・アフリカ | GCC | |
| 南アフリカ | ||
| その他の中東・アフリカ | ||
| 南米 | ブラジル | |
| アルゼンチン | ||
| その他の南米 | ||
レポートで回答される主要な質問
診断アプリケーション向け医療機器としてのソフトウェアの2032年見通しはどのようなものですか?
診断アプリケーション向け医療機器としてのソフトウェア(SaMD)市場は、2027年の28.15 ビリオン 米ドルから2032年までに56.32 ビリオン 米ドルに達すると予測されており、CAGR 14.88%で成長します。
現在、収益をリードしているアプリケーション分野はどこですか?
放射線科・画像診断は2026年に39.55%の収益シェアでリードしており、画像診断ワークフローにおける規制承認の高い集中によって支えられています。
最も成長が速いアプリケーションはどれですか?
神経学は最も成長の速いアプリケーションであり、2027年から2032年にかけての予測CAGRは16.93%で、新たな規制上のマイルストーンとより強固な神経画像エビデンスによって助けられています。
クラウドベースの展開が牽引力を得ているのはなぜですか?
クラウドベースのソリューションは2026年に64.22%のシェアを保有し、医療システムがスケーラブルな導入、より容易なアップデート、およびより優れたマルチモーダル統合を求めているため、CAGR 17.67%で成長する見込みです。
需要を最も牽引しているエンドユーザーはどこですか?
病院は2026年に52.33%の収益シェアで現在の需要をリードしており、診断画像センターは2032年にかけてCAGR 17.33%で最も成長の速いエンドユーザーグループです。
最も強い成長機会を提供している地域はどこですか?
アジア太平洋地域は最も強い成長機会を提供しており、2032年にかけての予測CAGRは15.95%で、規制加速、遠隔画像診断の規模、および中国や韓国などの市場における迅速な承認の勢いによって支えられています。