
Tamanho e Participação do Mercado de Vestuário de Esqui
Visão Geral do Mercado
| Período de Estudo | 2022 - 2032 |
|---|---|
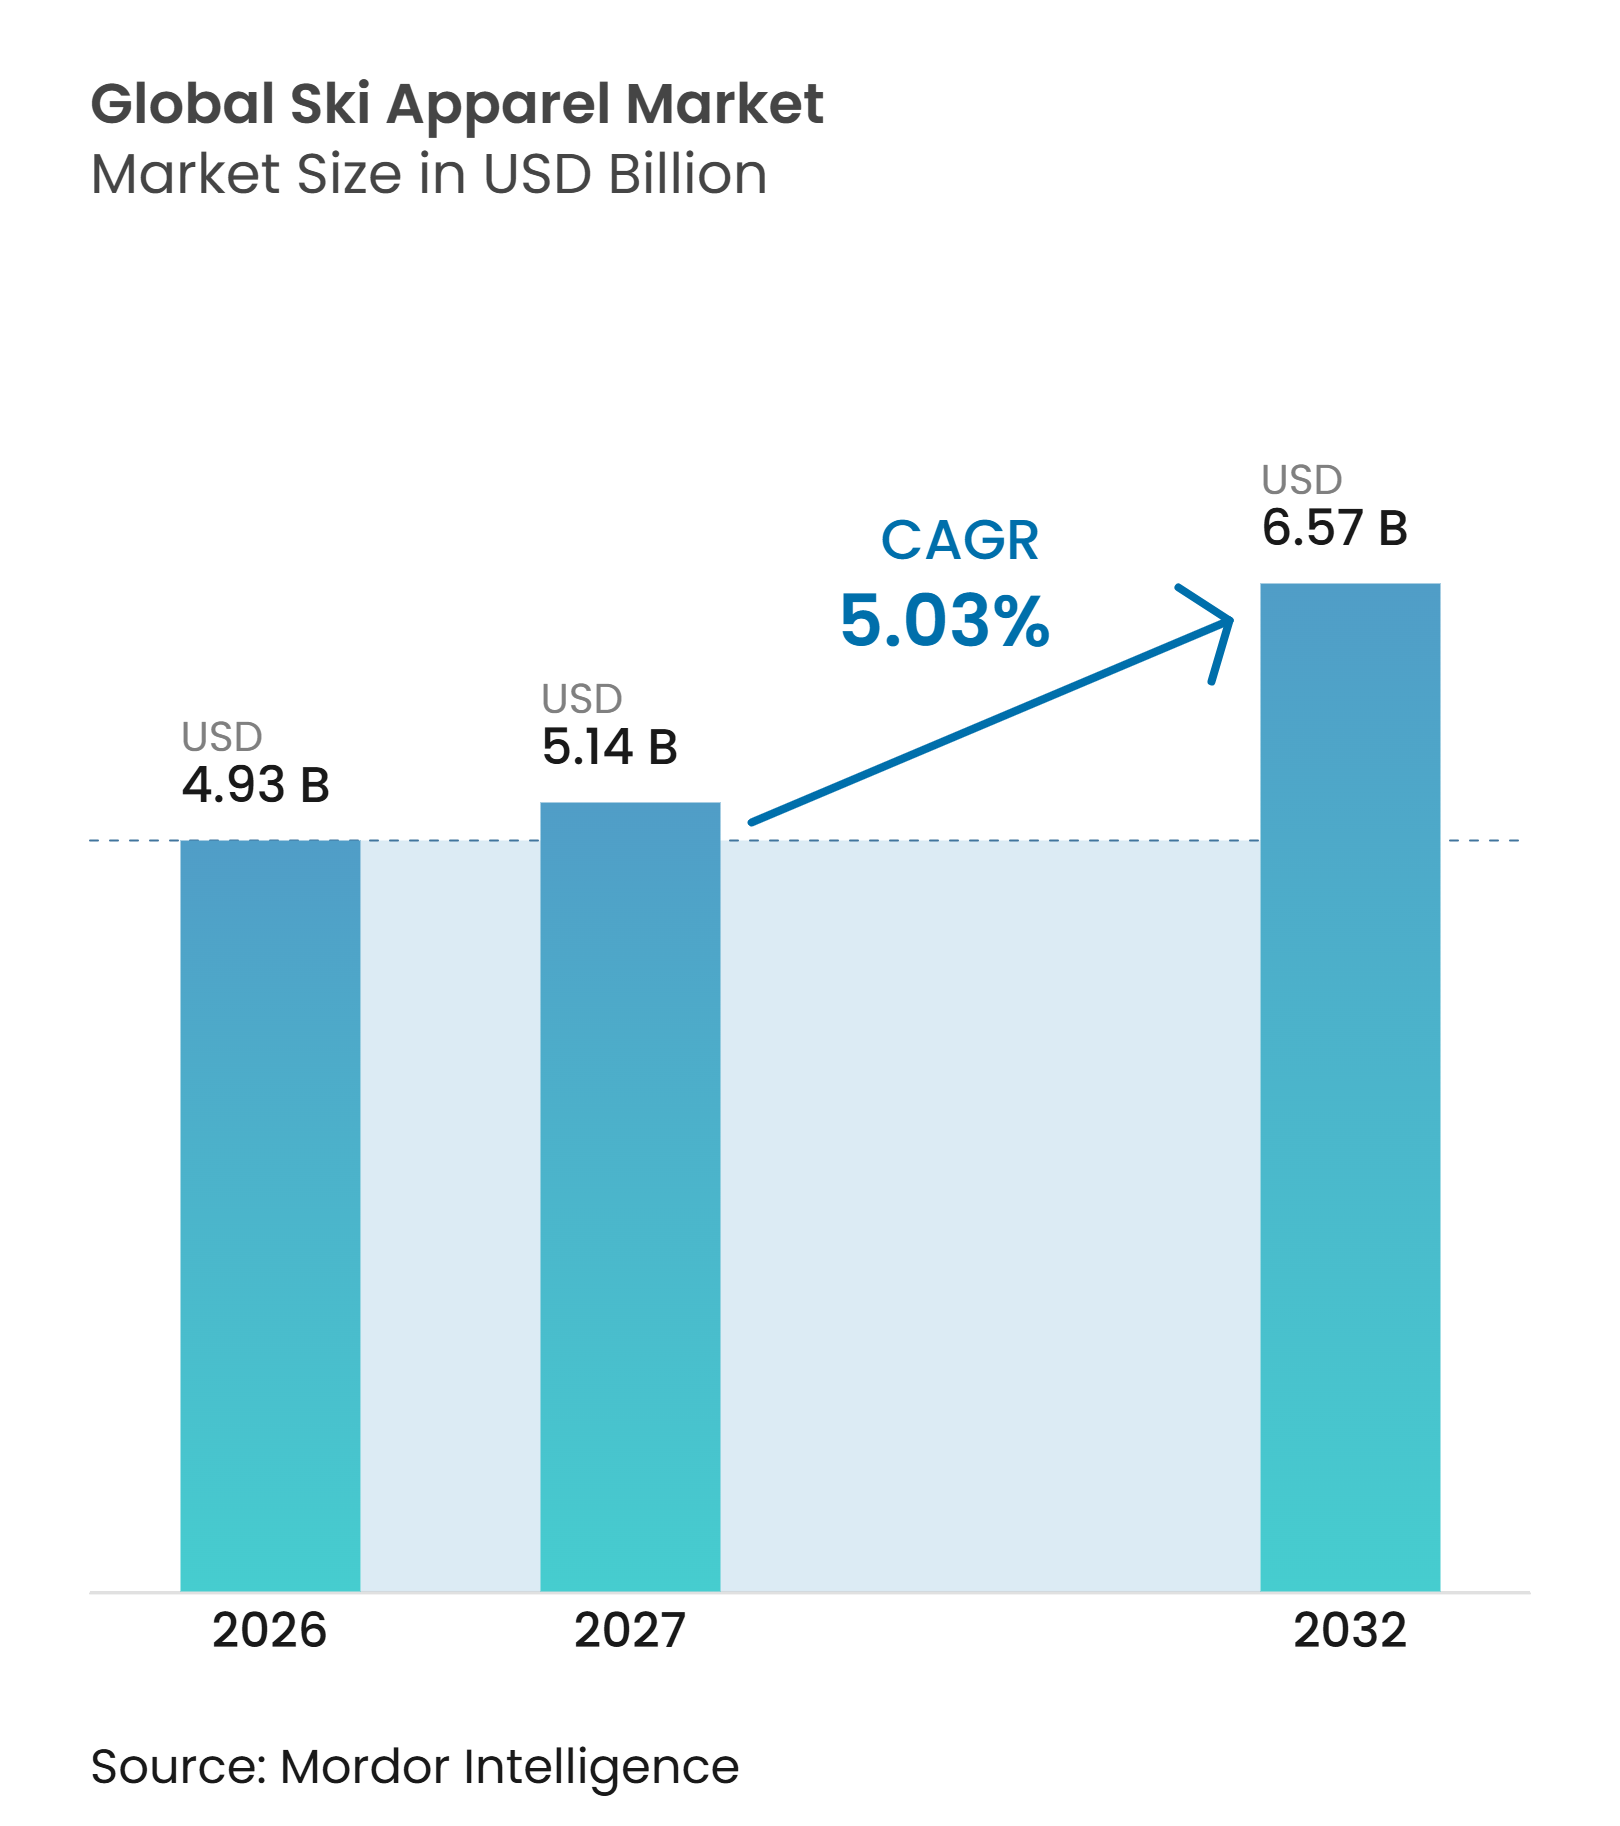
| Tamanho do Mercado (2027) | 5.14 Bilhões de dólares |
| Tamanho do Mercado (2032) | 6.57 Bilhões de dólares |
| Taxa de crescimento (2027 - 2032) | 5.03 % |
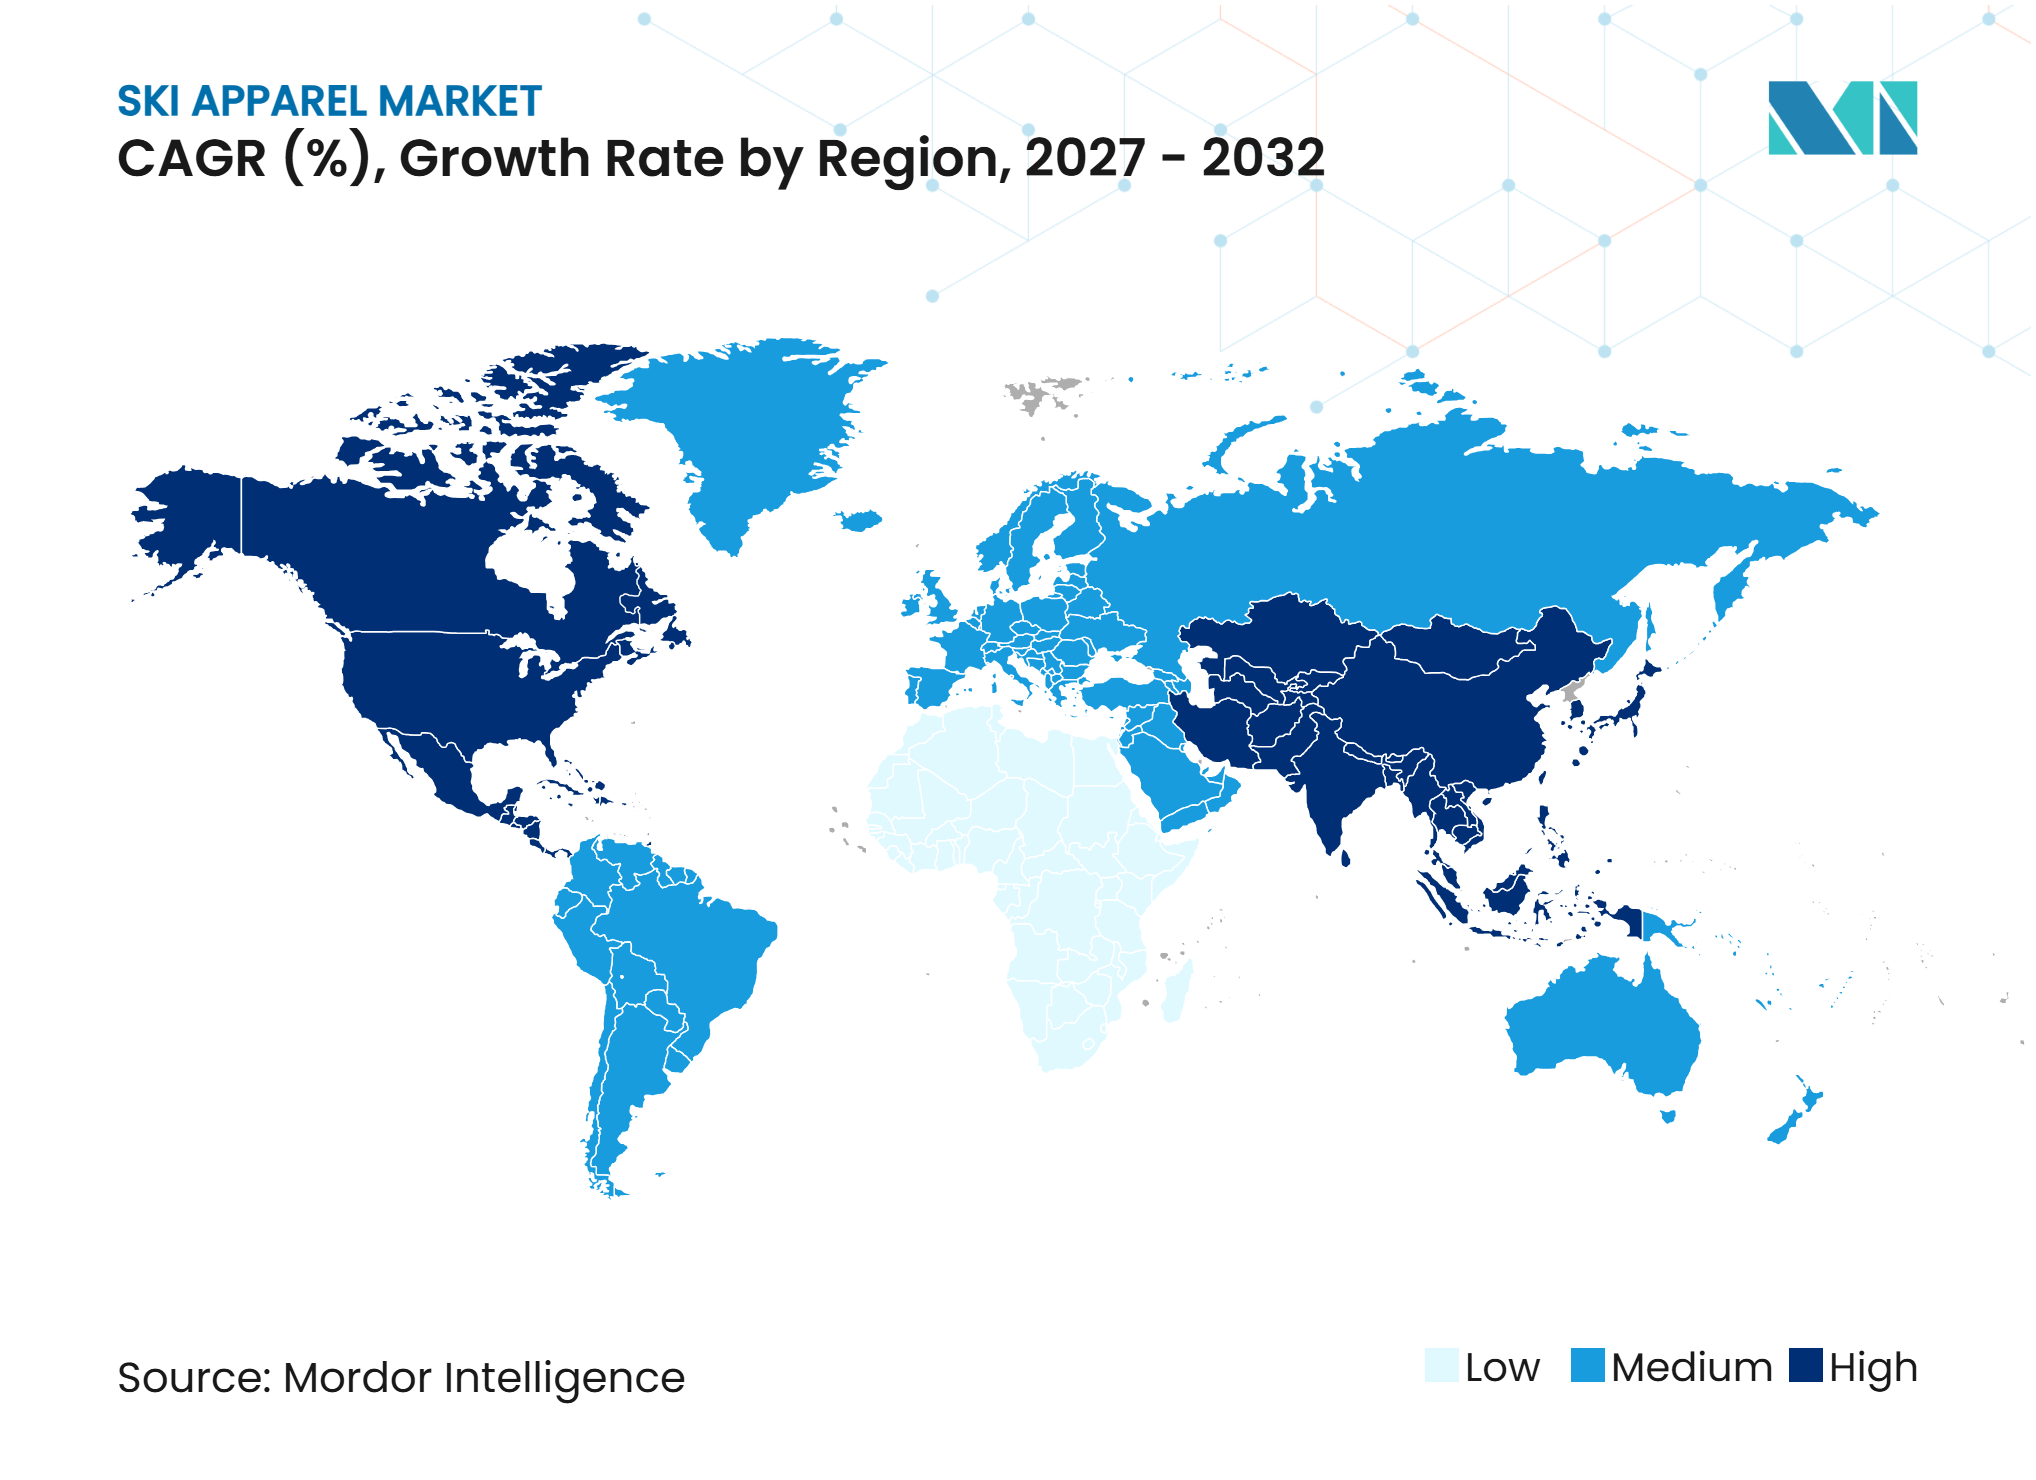
| Mercado de Crescimento Mais Rápido | Ásia-Pacífico |
| Maior Mercado | Europa |
| Concentração do Mercado | Baixo |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Vestuário de Esqui por Mordor Intelligence
O tamanho do Mercado Global de Vestuário de Esqui foi avaliado em 4,93 bilhões de USD em 2026 e estima-se que cresça de 5,14 bilhões de USD em 2027 para atingir 6,57 bilhões de USD até 2032, a um CAGR de 5,03% durante o período de previsão (2027-2032). A participação está se ampliando em destinos de neve consolidados e em localidades asiáticas que estão adicionando capacidade interna e externa. A demanda também está se movendo em direção a peças de maior valor que combinam proteção climática, calor e um design adequado para uso fora das pistas. Os canais de venda direta oferecem às marcas mais contato com os consumidores e as ajudam a adaptar produtos e preços com mais rapidez. A volatilidade climática e as mudanças nas regras sobre substâncias per e polifluoroalquílicas (PFAS) geram custos e riscos de estoque, tornando a inovação em materiais e uma oferta de produtos mais ampla ao longo das estações respostas competitivas importantes. O mercado de vestuário de esqui permanece fragmentado, deixando espaço para marcas especializadas que possam atender mulheres, compradores premium e participantes ocasionais por meio de modelos vinculados ao aluguel.
Principais Conclusões do Relatório
-
Por tipo de produto, as jaquetas detinham 45,32% da participação no mercado de vestuário de ski em 2026, enquanto as camadas base têm previsão de expansão a um CAGR de 6,21% até 2032.
-
Por utilizador final, os homens detinham 48,10% da participação no mercado de vestuário de ski em 2026, enquanto as mulheres têm previsão de expansão a um CAGR de 6,35% até 2032.
-
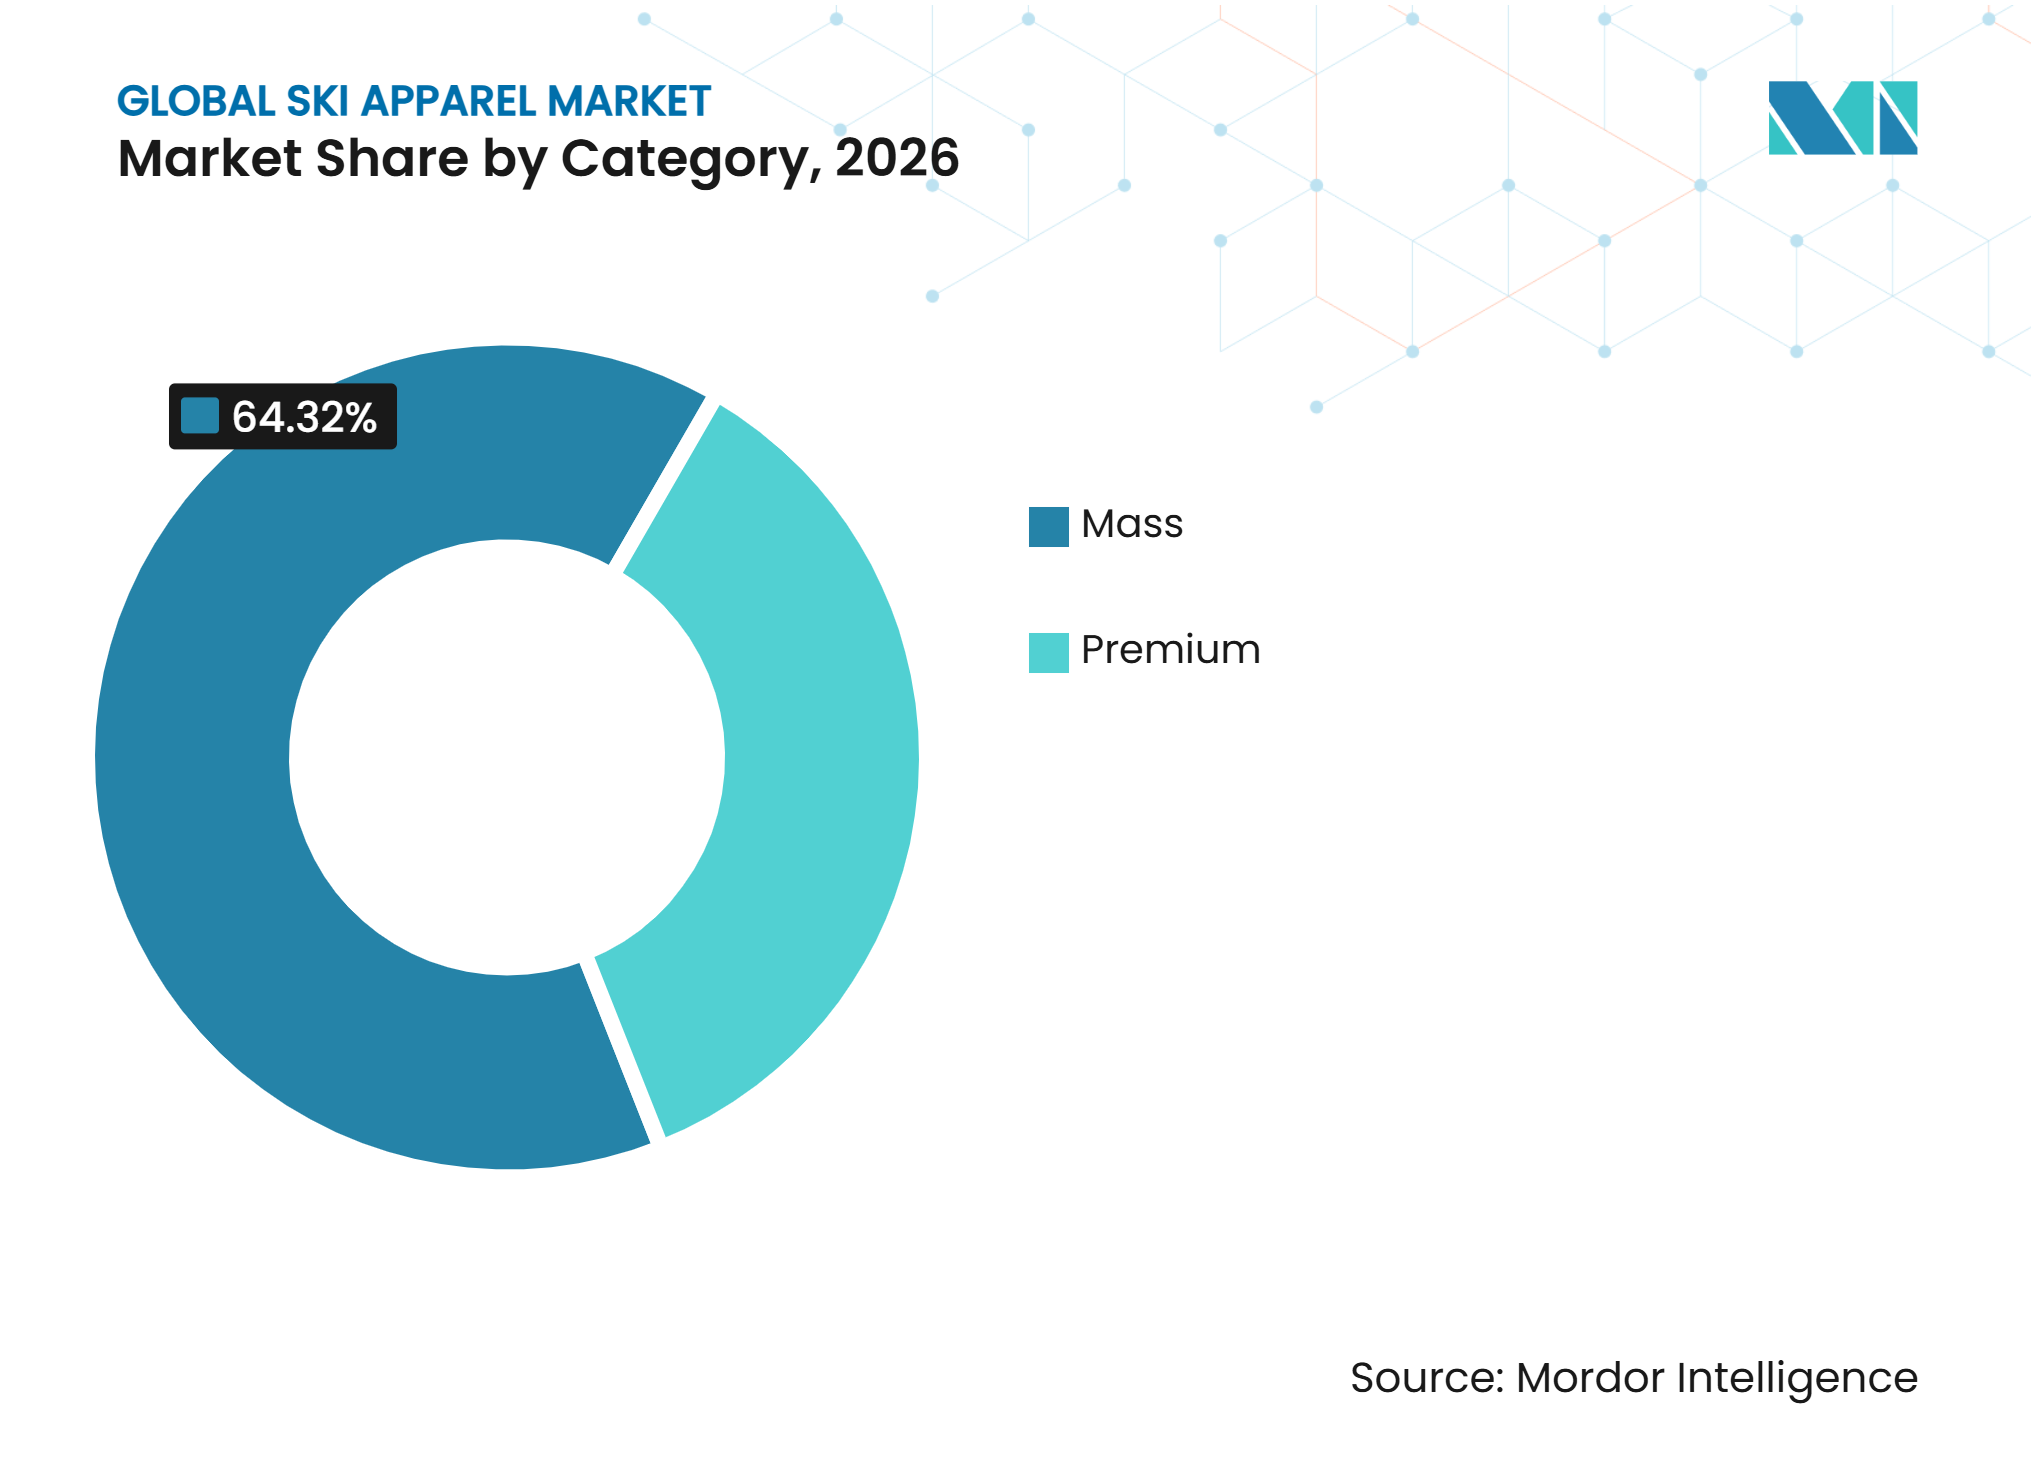
Por categoria, o vestuário de massa detinha 64,32% de participação em 2026, enquanto o vestuário premium tem previsão de expansão a um CAGR de 6,78% até 2032.
-
Por canal de distribuição, as lojas de varejo físicas detinham 75,67% de participação em 2026, enquanto as lojas de varejo online têm previsão de expansão a um CAGR de 6,89% até 2032.
-
Por geografia, a Europa detinha 34,20% de participação em 2026, enquanto a Ásia-Pacífico tem previsão de expansão a um CAGR de 6,39% até 2032.
Nota: Os números de mercado apresentados neste relatório são baseados na estrutura de estimativa proprietária da Mordor Intelligence, que combina nove meses de dados reais com projeções do quarto trimestre para o ano base de 2026.
Tendências e Insights de Mercado
Análise de Impacto dos Impulsionadores do Mercado de Vestuário de Esqui*
| Impulsionador | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Crescimento do turismo de ski e da participação em esportes de inverno | +1.1% | Global, com ganhos concentrados na Europa e na Ásia-Pacífico | Curto prazo (≤ 2 anos) |
| Premiumização de roupas técnicas de exterior | +1.0% | Europa, América do Norte e mercados emergentes da Ásia-Pacífico | Médio prazo (2-4 anos) |
| Inovação em impermeabilidade respirável e isolamento térmico | +0.9% | Global | Médio prazo (2-4 anos) |
| Expansão omnicanal e direta ao consumidor | +0.8% | América do Norte e Europa, expandindo para a Ásia-Pacífico | Médio prazo (2-4 anos) |
| Versatilidade do vestuário técnico de ski entre estações | +0.6% | Global, mais forte na Europa e na América do Norte | Longo prazo (≥ 4 anos) |
| Acesso via aluguel para esquiadores ocasionais | +0.5% | Áreas de resort europeias, expandindo para a Ásia-Pacífico | Curto prazo (≤ 2 anos) |
| Fonte: Mordor Intelligence | |||
Crescimento no Turismo de Esqui e na Participação em Esportes de Inverno
O mercado de vestuário de ski se beneficia de uma base mais ampla de pessoas que praticam esportes na neve, especialmente onde a participação está se tornando um hábito de lazer recorrente em vez de uma atividade de férias única. A Snowsports Industries America registrou 32 milhões de participantes nos Estados Unidos na temporada 2025/26, o nível mais alto em 6 temporadas[1]. Esses consumidores podem se tornar compradores ao longo de muitas temporadas, à medida que suas necessidades de equipamento, ajuste, calor e estilo mudam com a experiência e a capacidade de gasto. A China também registrou 13,6 milhões de esquiadores individuais na temporada 2024/25, o que sustenta a demanda por roupas de entrada e de preço médio, embora esses dados anteriores devam ser tratados como contexto e não como uma medida atual. O mercado de vestuário de ski pode se beneficiar quando as marcas desenvolvem produtos tanto para a cultura do ski quanto para a do snowboard, em vez de tratar os públicos como completamente separados.
Premiumização de Roupas Externas Técnicas
O mercado de vestuário de ski está observando a demanda migrar para peças de desempenho com valor técnico e de design claro, em vez de produtos que competem apenas com uma oferta básica de roupas de inverno. A Amer Sports reportou 2,9 bilhões de USD em receita de Vestuário Técnico no exercício fiscal de 2025, um aumento de 30,1% em relação ao ano anterior. A empresa encerrou o ano com 288 lojas diretas ao consumidor, em comparação com 223 lojas no ano anterior. Os compradores premium buscam cada vez mais membranas sem PFAS, isolamento sustentável, ajuste confiável e peças que possam ser usadas durante viagens e em ambientes urbanos de inverno. Isso favorece marcas que conseguem explicar de forma simples o desempenho nas pistas, as escolhas de materiais, a durabilidade e o uso pretendido. Isso pressiona os produtos de preço médio sem diferenciação, que competem tanto com varejistas acessíveis quanto com especialistas premium.
Inovação em Impermeabilidade Respirável e Isolamento
O desempenho dos materiais está se tornando um ponto de competição mais visível no mercado de vestuário de esqui, à medida que os compradores comparam proteção climática e conforto com mais atenção entre os produtos premium. A Arc'teryx introduziu o GORE-TEX Pro ePE na jaqueta Beta AR durante 2025 como parte de sua transição para tecnologia sem flúor. A Patagonia lançou seu Kit PowSlayer Freeride com GORE-TEX Pro ePE em outubro de 2025, combinando peças de casca, camada intermediária, transição e camada base. Esses lançamentos tornam a impermeabilidade, a respirabilidade, o calor, o peso e o menor uso de produtos químicos parte da história do produto, em vez de uma questão de conformidade de retaguarda. Marcas que adiam a transição correm o risco de parecer aquém do padrão técnico estabelecido pelos produtos líderes, mesmo antes que as regras formais se tornem o problema imediato de vendas.
Expansão Omnicanal e de Venda Direta ao Consumidor
As vendas diretas oferecem às marcas de roupas de esqui a oportunidade de entender a demanda sem esperar pelos pedidos de atacado, que geralmente são confirmados antes do início da próxima temporada. A Halfdays construiu seu negócio voltado para mulheres em torno de um relacionamento direto com os consumidores e espera vendas acima de 30 milhões de USD em 2026. O canal online oferece às marcas espaço para testar cores de produtos, ajustes e lançamentos limitados antes de assumir compromissos mais amplos. As lojas físicas ainda são importantes porque os compradores frequentemente querem verificar o calor, o ajuste, a mobilidade e o sistema de camadas antes de adquirir roupas externas. A abordagem mais eficaz combina informação digital e atendimento direto com a credibilidade do varejo especializado.
Análise de Impacto das Restrições do Mercado de Vestuário de Esqui*
| Restrição | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Variabilidade climática e temporadas de neve mais curtas | -1.5% | Global, mais aguda em resorts de altitude média na Europa e na América do Norte | Longo prazo (≥ 4 anos) |
| Alto custo do produto e baixa utilização anual | -0.9% | Global, mais restritivo nos mercados emergentes da Ásia-Pacífico e nos segmentos de massa | Médio prazo (2-4 anos) |
| Encargo de conformidade com PFAS e produtos químicos | -0.8% | União Europeia, Estados Unidos, Canadá e cadeias de suprimentos globais | Curto prazo (≤ 2 anos) |
| Risco de estoque sazonal de inverno e remarcações | -0.7% | Global, mais agudo para marcas do Hemisfério Norte com janelas de venda comprimidas | Curto prazo (≤ 2 anos) |
| Fonte: Mordor Intelligence | |||
Variabilidade Climática e Temporadas de Neve Mais Curtas
As condições de neve imprevisíveis limitam o número de dias em que os consumidores utilizam roupas de esqui e tornam a demanda anual mais difícil de antecipar para marcas e varejistas. As visitas de esquiadores nos Estados Unidos caíram para 53 milhões na temporada 2025/26, ante 61,6 milhões em 2024/25, com grandes perdas na região das Montanhas Rochosas. O risco é especialmente relevante para empresas que obtêm a maior parte de sua receita durante um curto período de inverno e precisam encomendar estoque sazonal com bastante antecedência. As marcas podem reduzir essa exposição por meio de produtos de primavera, outono, trilha e uso urbano que utilizam credibilidade técnica semelhante. Essa abordagem não elimina o risco climático, mas oferece ao negócio mais períodos de venda e uma razão mais ampla para os consumidores comprarem. Também torna o planejamento de estoque menos dependente de um único padrão regional de queda de neve.
Alto Custo do Produto e Baixa Utilização Anual
Os altos preços de compra podem restringir a aquisição entre consumidores que esquiam com pouca frequência, especialmente quando a compra compete com o custo de viagem, acesso às pistas e equipamentos. O custo é particularmente relevante para famílias, pois as crianças podem superar o tamanho das roupas antes da segunda ou terceira temporada. O aluguel é frequentemente uma escolha prática para esses consumidores, mesmo que reduza as vendas imediatas de vestuário e afaste a primeira interação de uma loja de marca. A restrição é mais forte onde a participação ainda está emergindo e os compradores ainda não formaram um hábito de longo prazo ou uma preferência clara por uma marca específica. Também aumenta o risco de liquidações no final da temporada quando as condições climáticas interrompem as viagens planejadas e reduzem o fluxo nas lojas. Marcas que combinam produtos duráveis com parceiros de aluguel, serviços de reparo ou ofertas de compra posterior podem permanecer conectadas com esses consumidores em vez de perdê-los completamente.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Tipo de Produto:
As Jaquetas Permanecem a Compra de Maior Valor Enquanto as Camadas Base Ampliam seu UsoAs jaquetas detinham 45,32% do segmento de produtos em 2026, tornando-as o tipo de produto líder. Os consumidores atribuem alto valor à impermeabilidade, ao isolamento e aos detalhes técnicos encontrados em uma casca externa. Isso sustenta a compra por substituição e atualização, particularmente entre compradores premium. As calças e partes inferiores permanecem importantes porque os compradores frequentemente as adquirem junto com uma nova jaqueta. Os macacões atendem a corredores competitivos, esquiadores jovens e vários mercados de resort europeus. Os acessórios oferecem preços de entrada mais baixos e necessidades frequentes de substituição, o que pode facilitar a entrada de novas marcas.
As camadas base têm previsão de crescimento a um CAGR de 6,21% até 2032, a taxa de crescimento de produto mais rápida no setor de vestuário de esqui. Seu apelo está se expandindo além do desempenho térmico na montanha. Marcas como Eivy e Rojo utilizaram cortes mais soltos e estilo inspirado no streetwear para as coleções de inverno 2025/26. Isso amplia sua relevância para viagens, uso diário de inverno e outras atividades ao ar livre. A mudança pode distribuir a demanda ao longo de mais meses do ano. Também oferece aos consumidores uma forma de menor custo para entrar no mercado de vestuário de esqui antes de adquirir um conjunto completo de roupas externas.


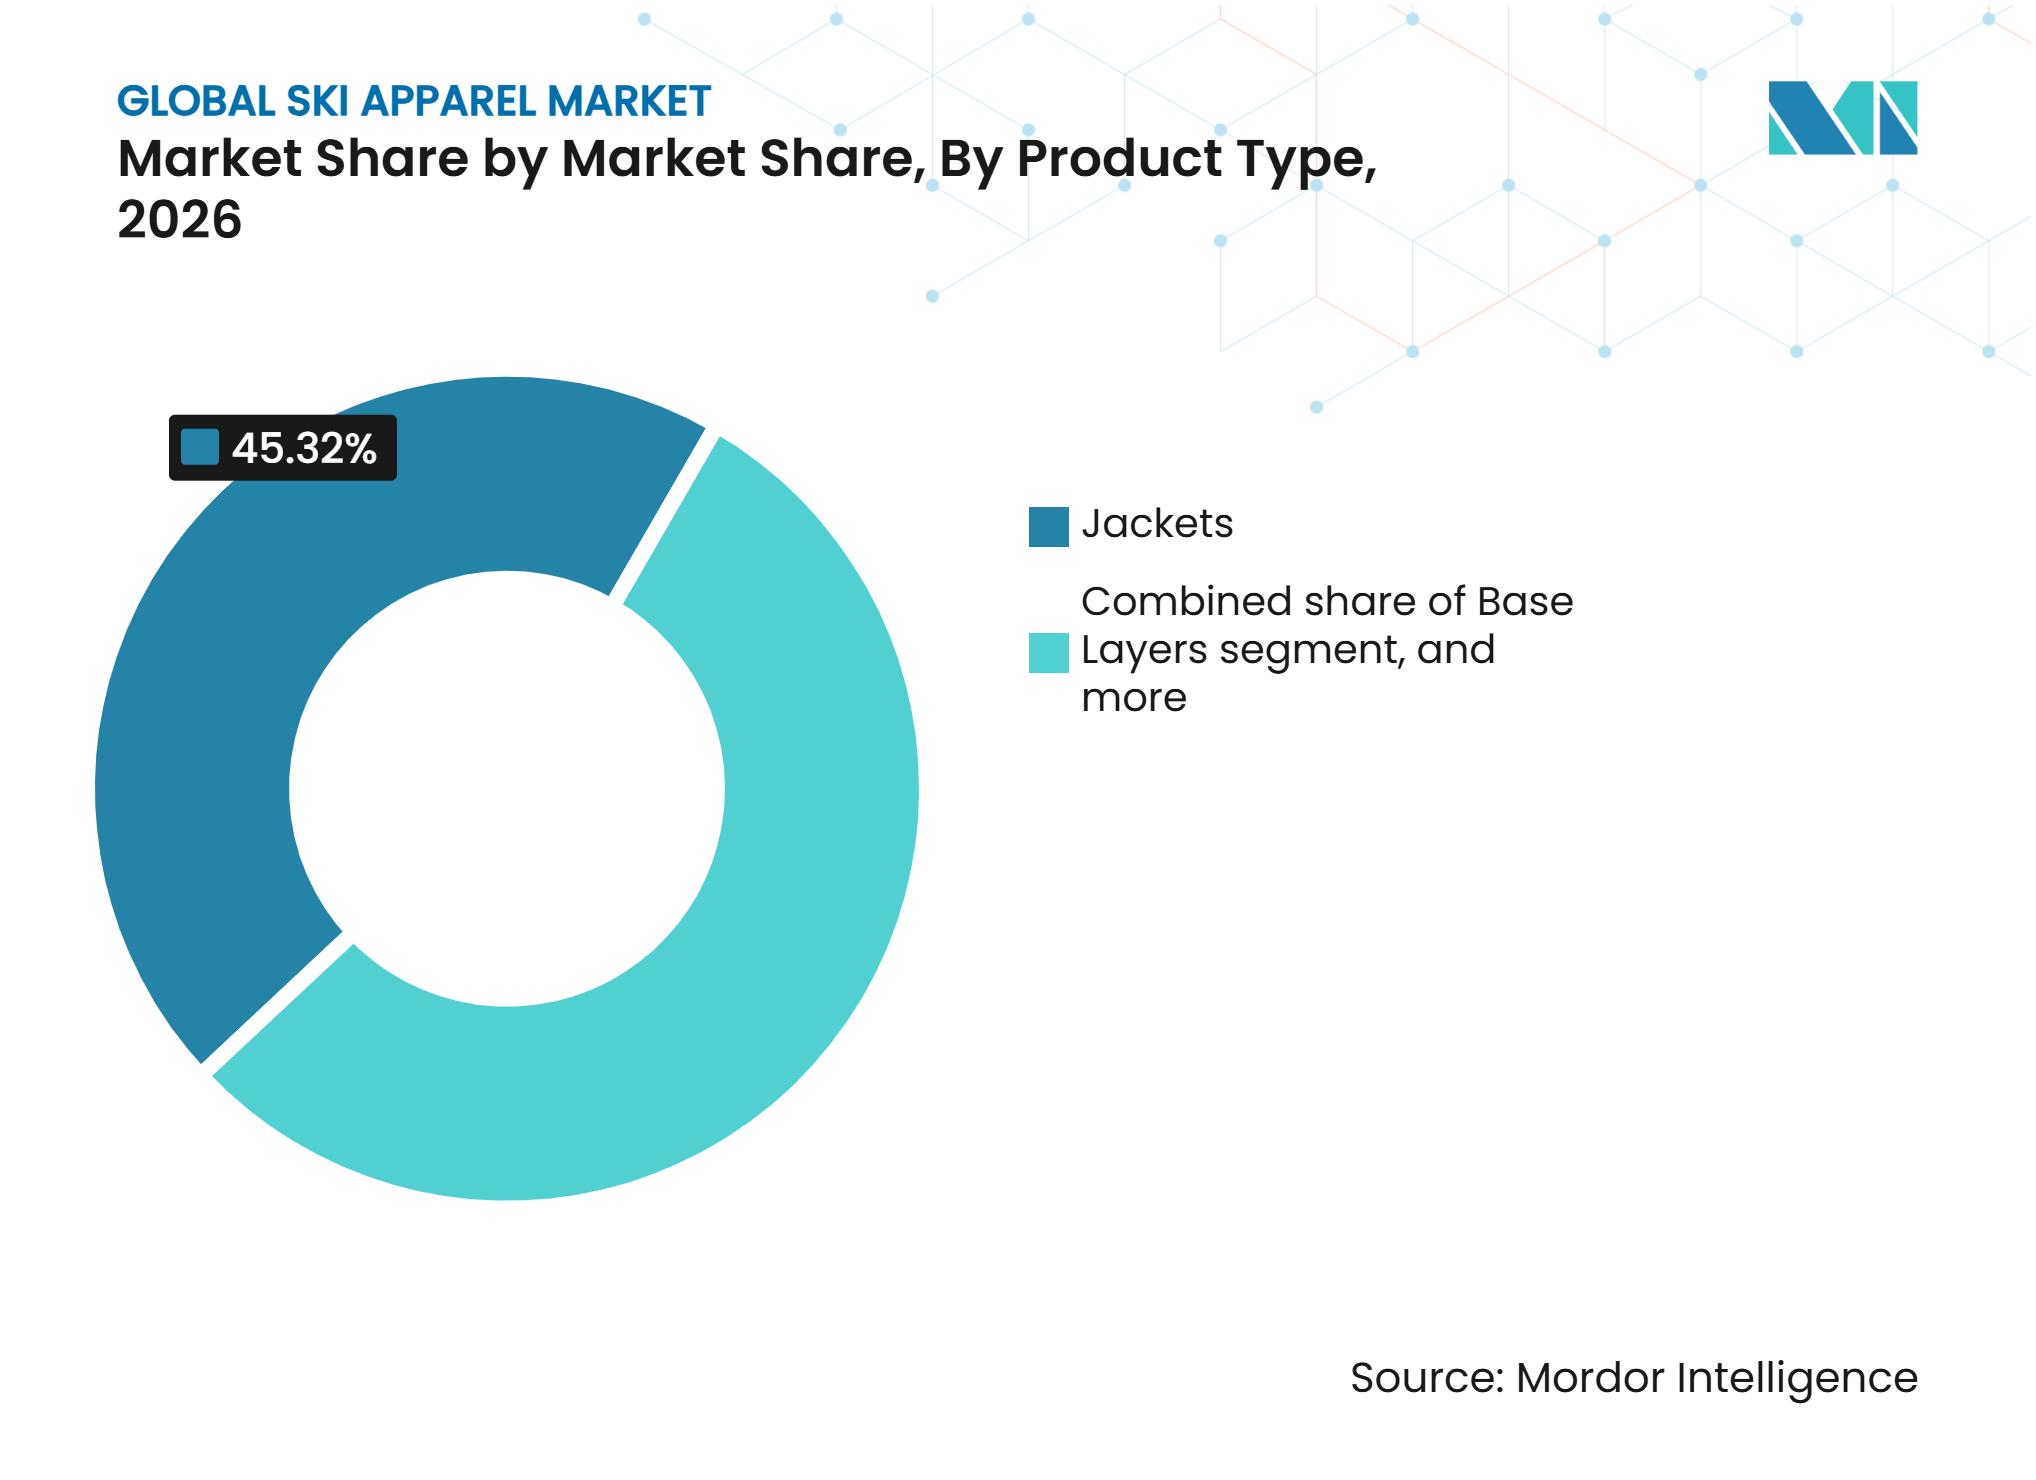
Nota: Participações de todos os segmentos individuais disponíveis mediante aquisição do relatório
Por Usuário Final:
Mulheres Ganham Espaço por Meio do Desenvolvimento de Produtos DedicadosOs homens detinham 48,10% do tamanho do mercado de vestuário de esqui em 2026, refletindo padrões de participação estabelecidos em destinos maduros. Os esquiadores masculinos mais velhos permanecem compradores importantes nas faixas de preço premium e de luxo. Seus gastos sustentam a demanda por jaquetas que podem ultrapassar 1.000 USD no varejo. O vestuário infantil enfrenta um conjunto diferente de condições de compra. As necessidades de substituição relacionadas ao crescimento tornam a compra menos atraente para algumas famílias. O uso de aluguel pode, portanto, ser maior nesta parte da categoria.
As mulheres têm previsão de crescimento a um CAGR de 6,35% até 2032, a maior taxa por usuário final. Marcas dedicadas demonstraram que o ajuste do produto, o estilo e o desempenho técnico podem ser abordados em conjunto. A Halfdays captou 10 milhões de USD em 2025 e anunciou um lançamento europeu com sede em Zurique e uma coleção GORE-TEX em 2026. Esse modelo responde às mulheres que desejam roupas funcionais sem depender de uma versão menor de um produto generalista. A categoria também se beneficia quando suas peças são úteis para viagens e uso diário de inverno.
Por Categoria:
Volume Acessível e Desempenho Premium Criam Diferentes Necessidades CompetitivasO vestuário de massa detinha 64,32% de participação em 2026, demonstrando a importância dos pontos de preço acessíveis, das roupas para resorts e das compras de reposição. Este segmento atende ao grupo mais amplo de esquiadores recreativos. Também está exposto a condições ruins de neve, pois os consumidores podem adiar uma atualização não essencial. Produtos de marca própria de resorts e linhas próximas ao fast fashion aumentam a pressão competitiva. A fidelidade à marca costuma ser mais fraca nessa faixa de preço.
O vestuário premium tem previsão de crescimento a um CAGR de 6,78% até 2032. As marcas técnicas competem por meio do desempenho de membranas, isolamento, durabilidade e afirmaões químicas mais simples. As marcas orientadas ao luxo competem por meio de design, herança e peças que funcionam em ambientes urbanos. As duas posições podem se sobrepor quando um produto oferece desempenho credível na montanha e uma forte aparência para o dia a dia. O framework bluesign também é relevante porque exclui artigos tratados com PFAS da aprovação a partir de janeiro de 2026.

Por Canal de Distribuição:
O Crescimento Online Complementa a Expertise das Lojas EspecializadasAs lojas de varejo físicas detinham 75,67% de participação em 2026. Os compradores frequentemente querem tocar o tecido, avaliar a mobilidade e testar o ajuste antes de adquirir roupas externas técnicas. Isso é particularmente importante para peças com preço acima de 400 USD. As lojas de resort também se beneficiam de compras realizadas próximas ao ponto de uso. A equipe especializada pode explicar o sistema de camadas, a impermeabilidade e o calor de formas que apoiam a conversão. Como resultado, o varejo físico provavelmente permanecerá estruturalmente importante mesmo com o aumento das vendas online.
As lojas de varejo online têm previsão de crescimento a um CAGR de 6,89% até 2032. Os canais digitais permitem que as marcas ofereçam uma gama mais ampla de estilos, coletem feedback dos consumidores e lancem produtos limitados diretamente. São especialmente úteis para marcas que investiram em dados de clientes e engajamento recorrente. Devoluções flexíveis e ferramentas de prova virtual podem reduzir algumas das barreiras à compra online. O comércio eletrônico direto também permite que uma empresa decida como os produtos são apresentados em diferentes países. O mercado de vestuário de esqui se beneficia mais quando as ferramentas online apoiam a expertise e o serviço que os compradores ainda buscam nas lojas.
Análise Geográfica
Europa: Líder de Mercado com Demanda Orientada pela Sustentabilidade e Alto Desempenho Técnico Premium
A Europa detinha 34,20% da participação de mercado de vestuário de esqui em 2026, sustentada por uma densa infraestrutura alpina e alto gasto por visita às estações de esqui. A França registrou 56,1 milhões de dias de esquiador na temporada 2025/26, à frente dos 53,7 milhões da Áustria e dos 52,6 milhões dos Estados Unidos [2]. As visitas frequentes sustentam ciclos de reposição e atualização tanto em vestuário acessível quanto premium. A Lei nº 2025-188 da França, em vigor desde janeiro de 2026, restringe têxteis de esqui contendo PFAS, adicionando um requisito material de conformidade para as marcas que atendem ao país. A Dinamarca também introduziu restrições adicionais a PFAS em julho de 2026, o que aumenta a necessidade de controle da cadeia de suprimentos. Os compradores europeus também constituem um público importante para peças que transitam entre o uso em estações de esqui, viagens e vestuário urbano de inverno. A região continua sendo um campo de testes para produtos que combinam função técnica com relevância mais ampla de estilo de vida.
Ásia-Pacífico: Mercado de Crescimento Mais Rápido Impulsionado pelo Esqui Indoor e pelo Turismo
A Ásia-Pacífico tem previsão de expansão a um CAGR de 6,39% até 2032, a taxa regional mais rápida no mercado de vestuário de esqui. A base operacional da China incluía 748 áreas de esqui e 66 instalações internas que atendiam aos padrões da Federação Internacional de Esqui e Snowboard durante o período 2025/26. O esqui indoor pode reduzir a dependência climática que caracteriza muitos mercados ao ar livre. Também pode criar necessidades recorrentes de vestuário ao longo do ano. As regiões de esqui do Japão se beneficiaram do turismo internacional durante o período de inverno 2024/25, sustentando a demanda por equipamentos e roupas. O crescimento na Coreia do Sul, na Austrália e nas viagens ao exterior a partir de Seul amplia a base de consumidores regional. As marcas precisam de produtos adequados tanto para participantes mais novos quanto para viajantes que compram para viagens ao Japão e à Nova Zelândia. Produtos leves para esqui indoor e vestuário prático de nível básico são oportunidades relevantes nessa geografia.
Outras Regiões: Demanda Sazonal Equilibrada pelo Turismo e pelo Esqui Indoor
A América do Norte continua sendo uma importante região em volume, apesar da variação climática nos Estados Unidos. Vermont atingiu 13,3 milhões de visitas de esquiadores na temporada 2025/26, seu nível mais alto desde 2014/15[3]. A América do Sul se beneficia das estações de alta altitude chilenas e argentinas, que atraem clientes locais e viajantes do Hemisfério Norte durante a entressafra. O crescente poder aquisitivo no Brasil pode ampliar a base de potenciais compradores para esses destinos. O segmento do Oriente Médio e África permanece pequeno, mas está em desenvolvimento por meio de instalações de esqui indoor e infraestrutura planejada de lazer em montanha. A instalação de esqui indoor de Dubai ajudou a familiarizar os consumidores com roupas técnicas para neve em um clima onde o esqui ao ar livre não está disponível. Essas geografias diversas oferecem às marcas a oportunidade de equilibrar a demanda sazonal atendendo ao turismo, ao esqui indoor e às atividades em estações de esqui em diferentes hemisférios.
Cenário Competitivo
Concentração do Mercado
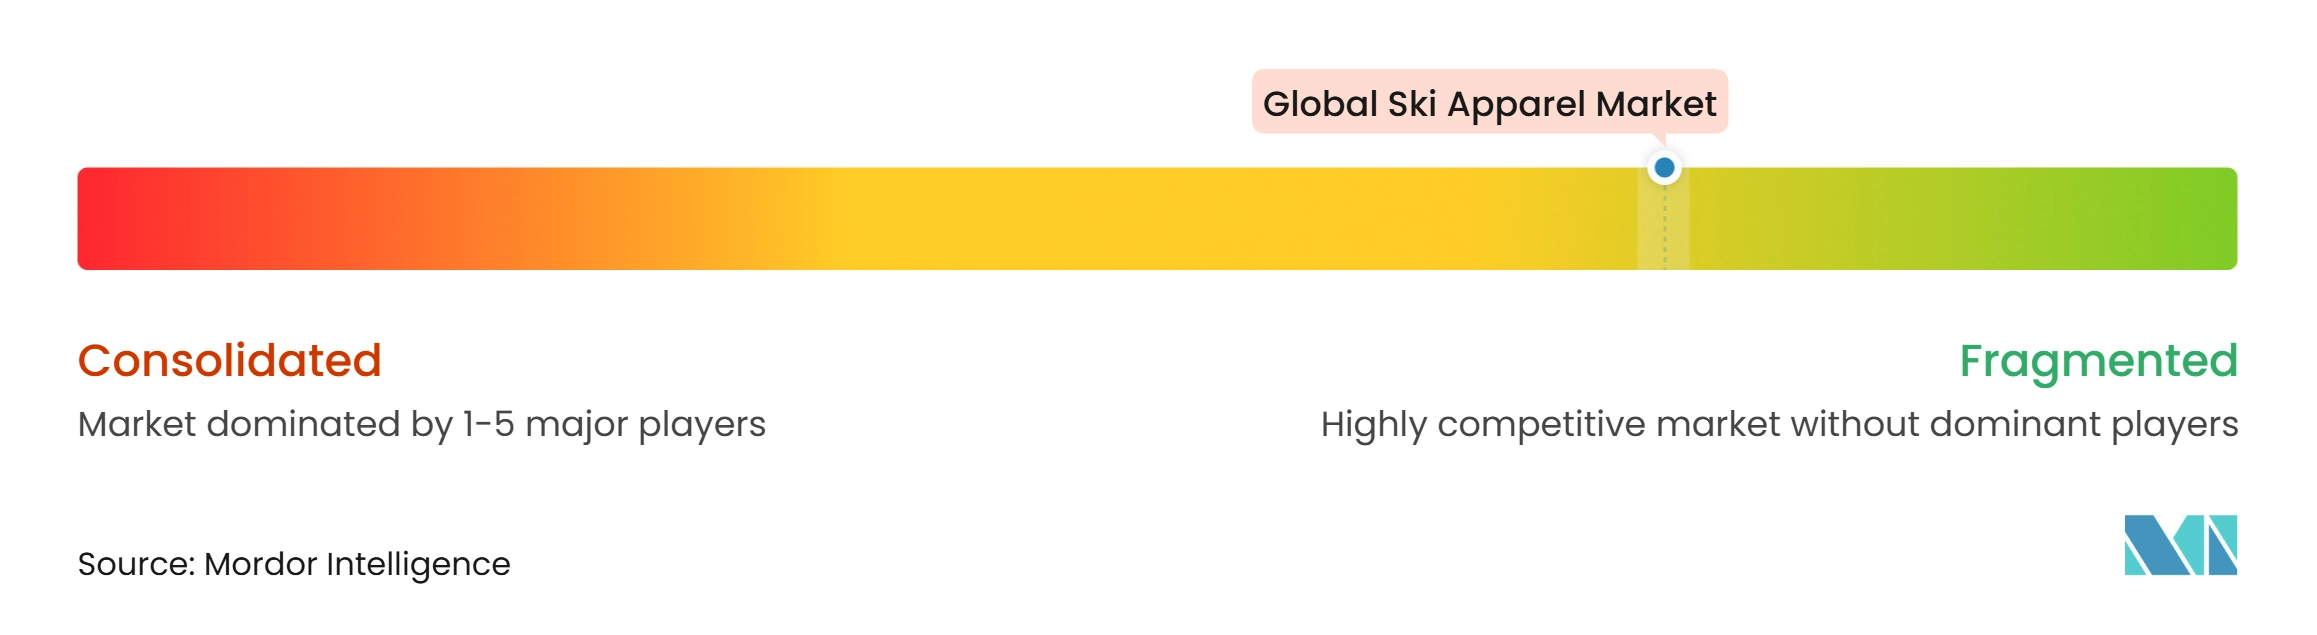
O mercado de vestuário de esqui tem uma estrutura competitiva fragmentada. The North Face, Arc'teryx, Columbia, Patagonia, Helly Hansen e Decathlon cobrem diferentes faixas de preço e mercados geográficos. Bogner, KJUS, Rossignol e Fusalp têm posições mais fortes em roupas de esqui premium e de luxo. O sucesso competitivo depende cada vez mais de vendas diretas, transição de materiais e produtos que funcionem fora da temporada principal de inverno. Empresas que não têm uma posição clara em pelo menos 2 dessas áreas correm o risco de menor visibilidade no varejo. A escala continua sendo útil, mas não garante relevância junto a consumidores que desejam uma proposta de produto focada.
The North Face anunciou uma parceria de 8 anos com a United States Ski and Snowboard em maio de 2026 como Parceiro Oficial de Vestuário de Desempenho para todas as 11 disciplinas até 2034. A empresa lançou uma coleção de 55 peças da United States Ski and Snowboard em novembro de 2026, conectando roupas externas de competição com produtos de estilo de vida para o consumidor. A Rossignol adicionou uma conexão de aluguel por meio da Lizee, o que permite à empresa alcançar participantes de baixa frequência. Essas ações mostram diferentes formas de fortalecer a credibilidade, o acesso ao cliente e o contato recorrente.
Marcas menores estão mudando a forma como as marcas de roupas de esqui constroem reconhecimento. A Halfdays utiliza um modelo direto voltado para mulheres e expandiu para a Europa com uma coleção técnica GORE-TEX. A Picture Organic Clothing usa materiais sustentáveis certificados para atrair compradores ambientalmente conscientes. Oportunidades de espaço em branco permanecem em roupas técnicas de nível de entrada para mulheres que esquiam pela primeira vez na Ásia-Pacífico. As peças para esqui indoor também podem precisar de formatos de produto mais leves e flexíveis do que as roupas de resort ao ar livre. Coleções integradas ao aluguel podem construir familiaridade entre consumidores que ainda não estão prontos para comprar. O campo competitivo, portanto, favorece um público claro, uma afirmação de produto credível e um caminho para permanecer visível após a primeira viagem.
Líderes do Setor de Vestuário de Esqui
-
Columbia Sportswear Company
-
Patagonia, Inc.
-
Burton Snowboards, Inc.
-
Helly Hansen AS
-
VF Corporation
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica
Mercado de Vestuário de Esqui Empresas cobertas neste relatório
- VF Corporation
- Columbia Sportswear Company
- Patagonia, Inc.
- Burton Snowboards, Inc.
- Helly Hansen AS
- Decathlon S.A.
- Amer Sports Corporation
- Arc'teryx Equipment Inc.
- Spyder Active Sports, Inc.
- Rossignol Group SAS
- Moncler S.p.A.
- Bogner
- KJUS AG
- Descente Ltd.
- GOLDWIN INC.
- Phenix Co., Ltd.
- Mammut Sports Group AG
- Peak Performance AB
- Picture Organic Clothing SAS
- Fusalp SAS
- Lafuma S.A.S.
- Schöffel Sportbekleidung GmbH
Desenvolvimentos industriais recentes em Mercado de Vestuário de Esqui
- Novembro de 2026: The North Face lançou sua coleção em parceria com o United States Ski and Snowboard, com 55 peças que vão desde vestuário de competição até roupas de estilo de vida. O lançamento segue a nomeação da marca por 8 anos como Parceira Oficial de Vestuário de Performance do United States Ski and Snowboard.
- Novembro de 2026: A Atomic apresentou sua coleção de vestuário de esqui 2026/27, com jaquetas Revent 3L e calças com peitilho de construção impermeável em três camadas, zonas de ventilação e designs articulados, fortalecendo seu portfólio de roupas técnicas externas.
- Outubro de 2026: A KJUS lançou sua coleção de esqui Outono/Inverno 2026/27, incorporando cascas técnicas premium, jaquetas isoladas e vestuário com forro de grafeno, com uma linha júnior expandida voltada para desempenho, conforto térmico e versatilidade funcional.
- Julho de 2026: A Oakley apresentou sua Coleção de Vestuário de Neve FW26, com jaquetas isoladas, roupas externas GORE-TEX e calças técnicas de esqui, combinando proteção climática e funcionalidade de desempenho com designs contemporâneos inspirados no estilo de vida.
Escopo do Relatório Global do Mercado de Vestuário de Esqui
O vestuário de ski refere-se a roupas especializadas projetadas para fornecer isolamento térmico, proteção contra intempéries, gestão da umidade, conforto e mobilidade durante a prática do ski e outras atividades na neve. Esses produtos são fabricados com tecidos e materiais técnicos que oferecem resistência à água, proteção contra o vento, respirabilidade e isolamento para suportar condições de frio intenso. O Mercado de Vestuário de Ski é segmentado por tipo de produto, utilizador final, categoria, canal de distribuição e geografia. Com base no tipo de produto, o mercado é segmentado em jaquetas, calças e partes inferiores, macacões, camadas base e acessórios. Com base no utilizador final, o mercado é segmentado em homens, mulheres e crianças. Com base na categoria, o mercado é segmentado em massa e premium. Com base no canal de distribuição, o mercado é segmentado em lojas de varejo físicas e lojas de varejo online. Com base na geografia, o mercado é segmentado em América do Norte, Europa, Ásia-Pacífico, América do Sul, Oriente Médio e África. Para cada segmento, o dimensionamento e as previsões de mercado são fornecidos em termos de valor (USD).
Visão geral da segmentação
| Jaquetas |
| Calças e Partes Inferiores |
| Macacões |
| Camadas Base |
| Acessórios |
| Homens |
| Mulheres |
| Crianças/Infantil |
| Massa |
| Premium |
| Lojas de Varejo Físicas |
| Lojas de Varejo Online |
| Por Geografia | América do Norte | Estados Unidos |
| Canadá | ||
| México | ||
| Restante da América do Norte | ||
| Europa | Alemanha | |
| Reino Unido | ||
| França | ||
| Itália | ||
| Espanha | ||
| Suíça | ||
| Países Baixos | ||
| Restante da Europa | ||
| Ásia-Pacífico | China | |
| Japão | ||
| Índia | ||
| Coreia do Sul | ||
| Austrália | ||
| Restante da Ásia-Pacífico | ||
| América do Sul | Brasil | |
| Argentina | ||
| Chile | ||
| Restante da América do Sul | ||
| Oriente Médio e África | Arábia Saudita | |
| África do Sul | ||
| Turquia | ||
| Restante do Oriente Médio e África | ||
| Por Tipo de Produto | Jaquetas | ||
| Calças e Partes Inferiores | |||
| Macacões | |||
| Camadas Base | |||
| Acessórios | |||
| Por Usuário Final | Homens | ||
| Mulheres | |||
| Crianças/Infantil | |||
| Por Categoria | Massa | ||
| Premium | |||
| Por Canal de Distribuição | Lojas de Varejo Físicas | ||
| Lojas de Varejo Online | |||
| Por Geografia | Por Geografia | América do Norte | Estados Unidos |
| Canadá | |||
| México | |||
| Restante da América do Norte | |||
| Europa | Alemanha | ||
| Reino Unido | |||
| França | |||
| Itália | |||
| Espanha | |||
| Suíça | |||
| Países Baixos | |||
| Restante da Europa | |||
| Ásia-Pacífico | China | ||
| Japão | |||
| Índia | |||
| Coreia do Sul | |||
| Austrália | |||
| Restante da Ásia-Pacífico | |||
| América do Sul | Brasil | ||
| Argentina | |||
| Chile | |||
| Restante da América do Sul | |||
| Oriente Médio e África | Arábia Saudita | ||
| África do Sul | |||
| Turquia | |||
| Restante do Oriente Médio e África | |||
Principais Perguntas Respondidas no Relatório
Qual é o valor projetado das vendas de vestuário de esqui até 2032?
O Mercado de Vestuário de Ski tem projeção de atingir 6,57 bilhões de USD até 2032, crescendo a um CAGR de 5,03% a partir de 2027.A
Qual categoria de produto de roupas de esqui lidera as vendas?
As jaquetas lideram as vendas por produto com 45,32% de participação em 2026, pois os compradores valorizam a proteção contra intempéries, o isolamento e os recursos técnicos.
Qual grupo de clientes está crescendo mais rapidamente em roupas de esqui?
O vestuário feminino tem projeção de crescimento a um CAGR de 6,35% até 2032, sustentado pelo desenvolvimento dedicado de produtos e por marcas diretas ao consumidor.
Por que as peças de esqui premium estão ganhando demanda?
O vestuário premium tem expectativa de crescimento a um CAGR de 6,78% até 2032, à medida que os consumidores buscam maior desempenho, materiais sem PFAS e peças úteis além das viagens de esqui.