
Taille et part du marché des vêtements de ski
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2022 - 2032 |
|---|---|
| Taille du Marché (2027) | 5.14 Milliards de dollars |
| Taille du Marché (2032) | 6.57 Milliards de dollars |
| Taux de croissance (2027 - 2032) | 5.03 % |
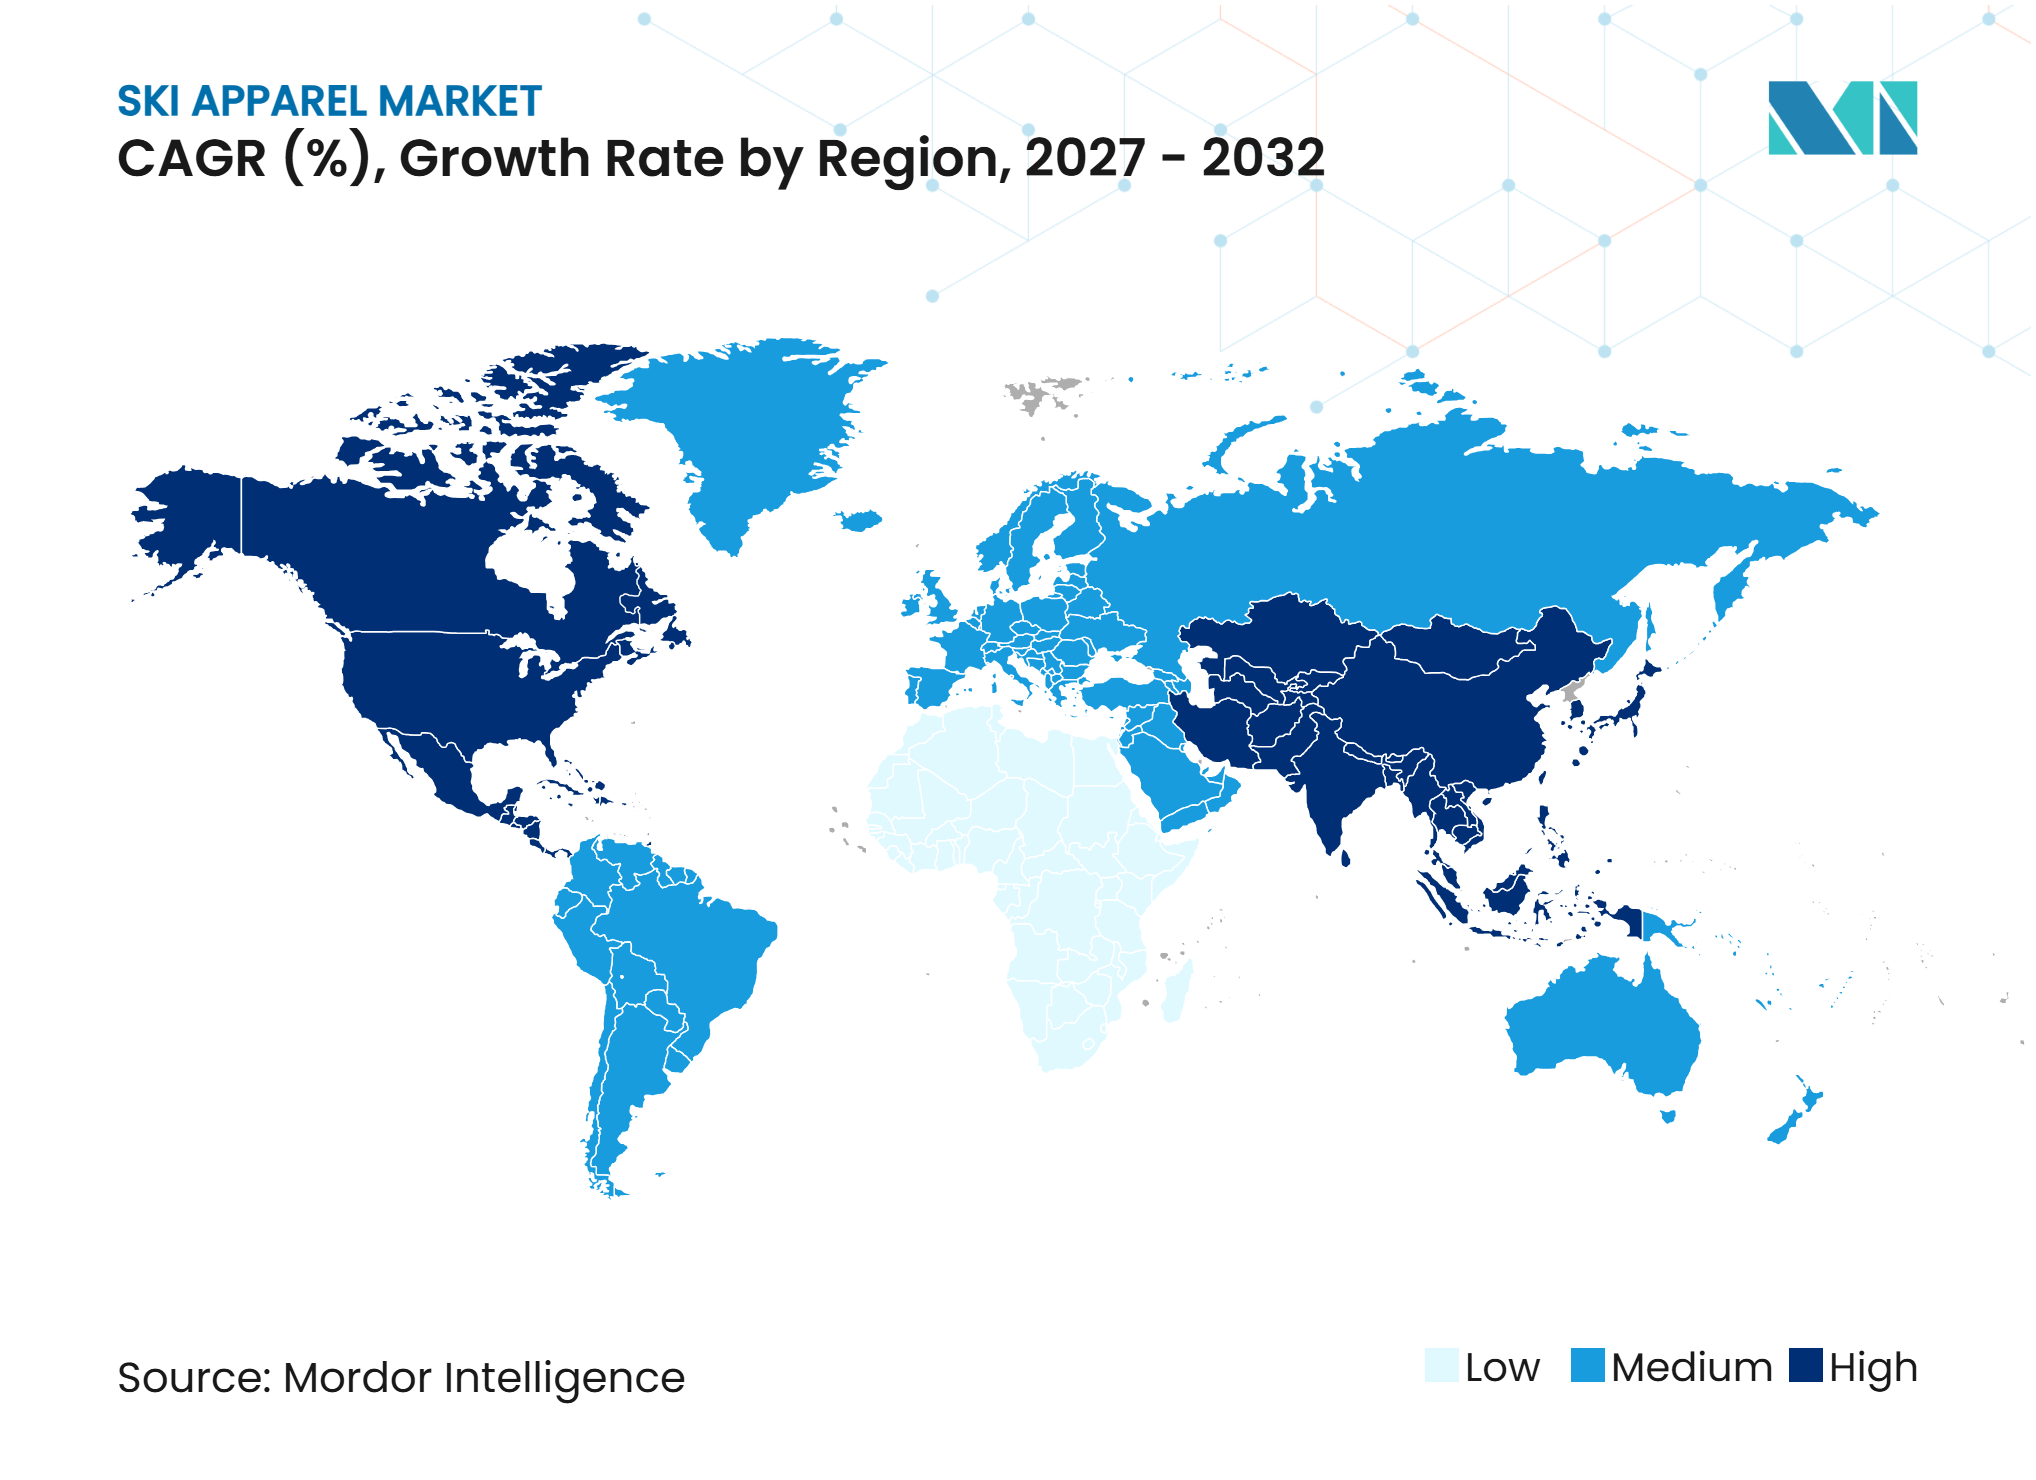
| Marché à la Croissance la Plus Rapide | Asie-Pacifique |
| Plus Grand Marché | Europe |
| Concentration du Marché | Faible |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché des vêtements de ski par Mordor Intelligence
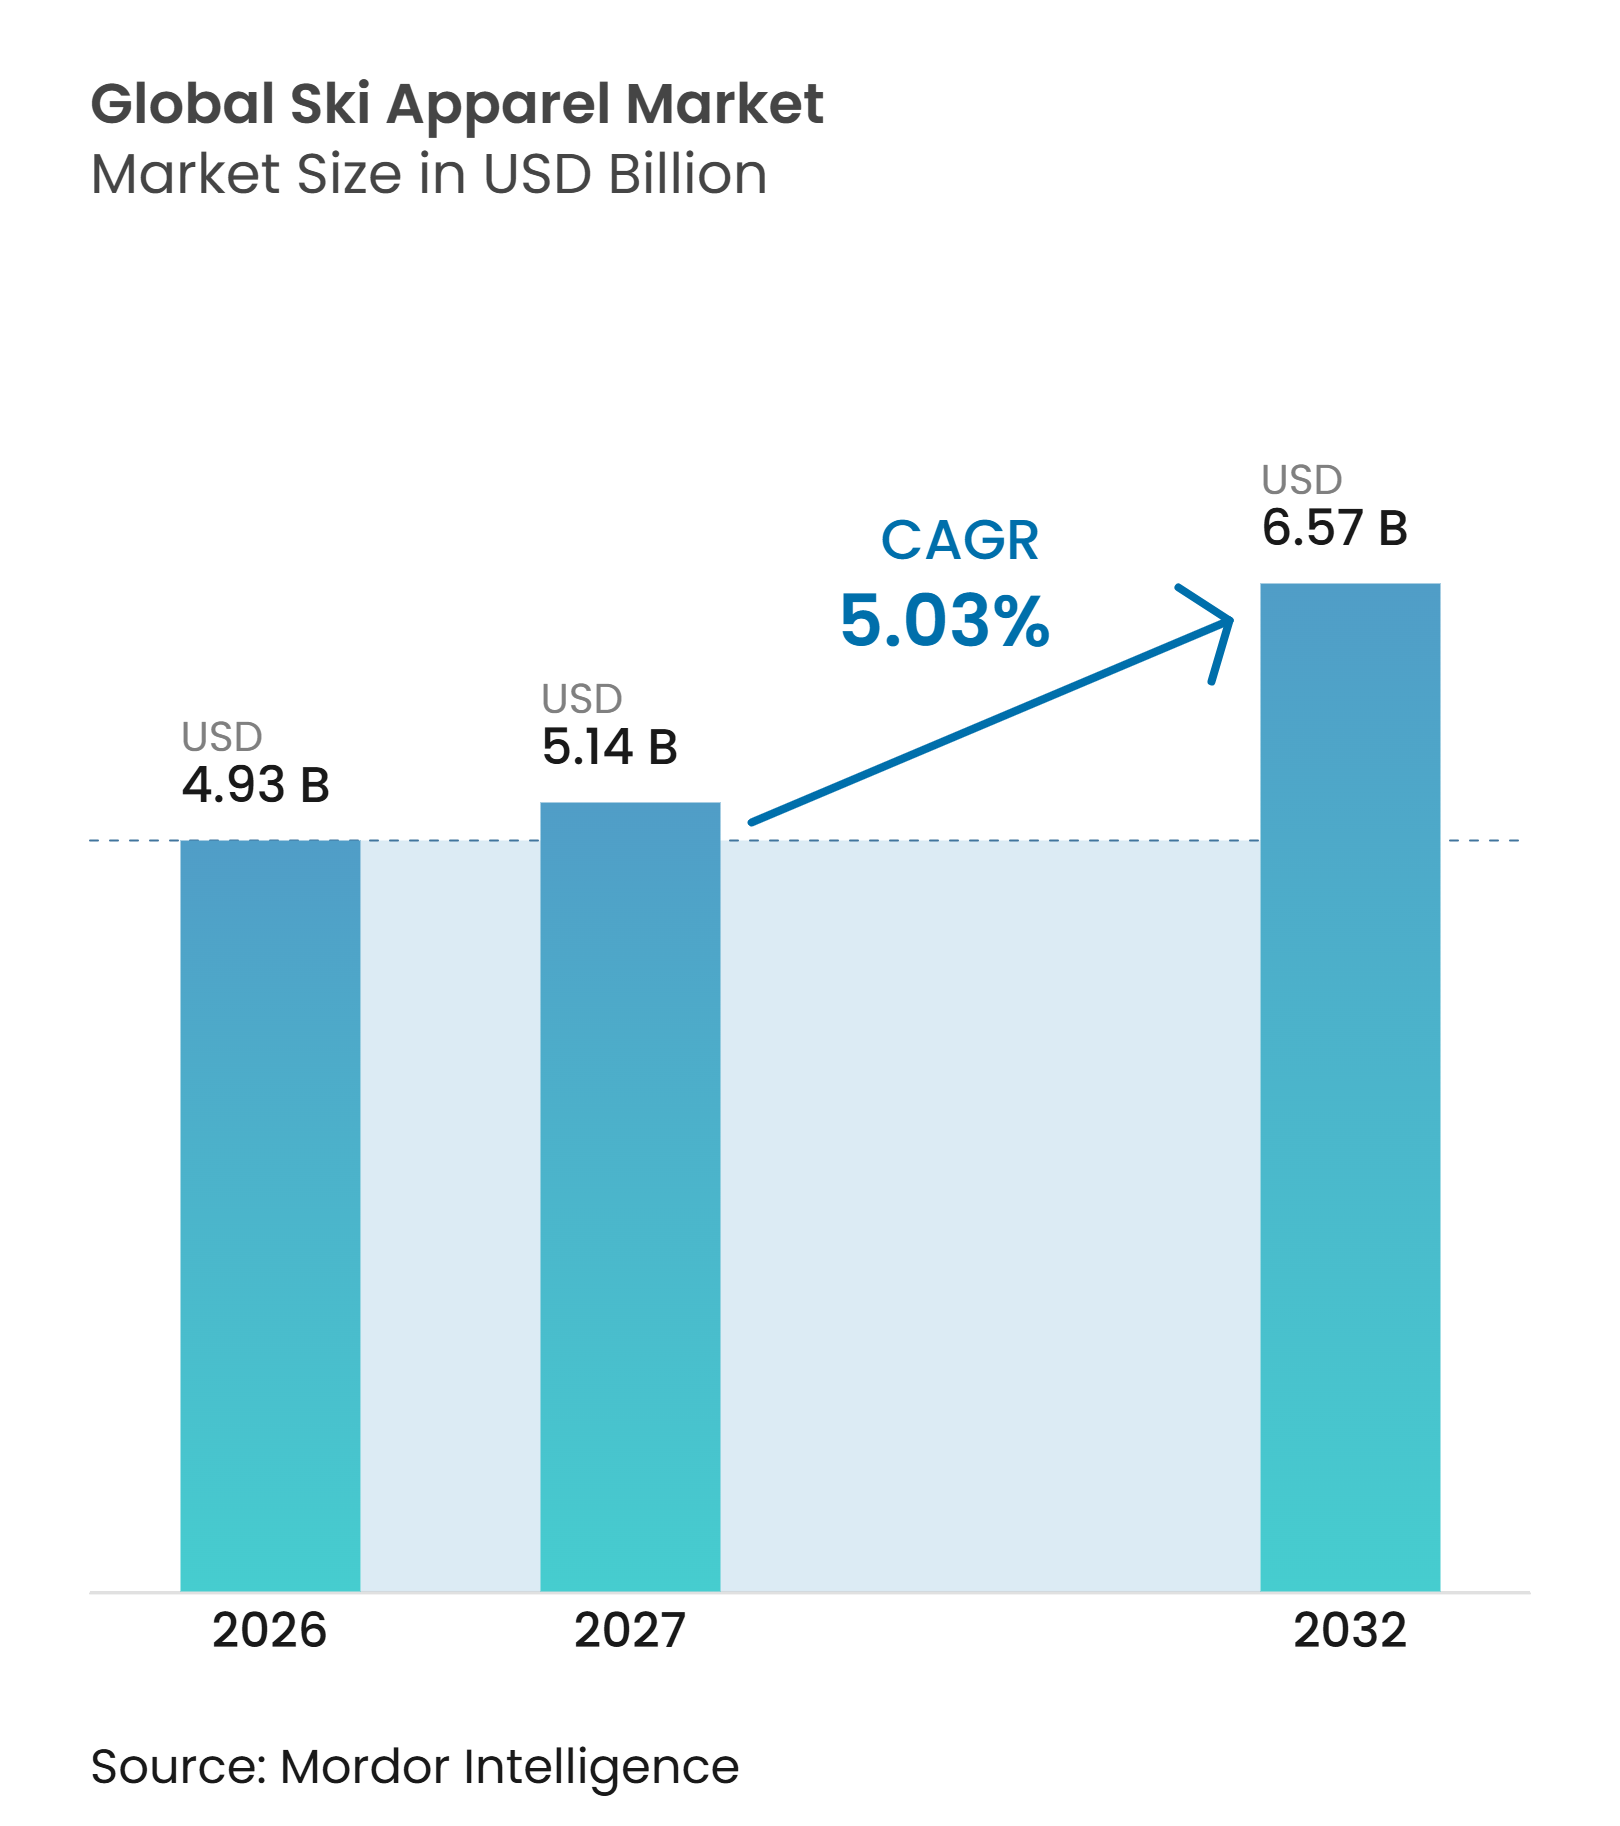
La taille du marché mondial des vêtements de ski était évaluée à 4,93 milliards USD en 2026 et devrait croître de 5,14 milliards USD en 2027 pour atteindre 6,57 milliards USD d'ici 2032, à un CAGR de 5,03 % pendant la période de prévision (2027-2032). La participation s'élargit dans les destinations enneigées établies et dans les sites asiatiques qui ajoutent des capacités intérieures et extérieures. La demande se déplace également vers des vêtements à plus haute valeur ajoutée qui combinent protection contre les intempéries, chaleur et un design adapté à une utilisation en dehors des pistes. Les canaux de vente directe donnent aux marques plus de contact avec les consommateurs et les aident à adapter les produits et les prix plus rapidement. La volatilité climatique et l'évolution des réglementations sur les substances per- et polyfluoroalkylées (PFAS) créent des coûts et des risques de stocks, ce qui rend l'innovation en matière de matériaux et une offre de produits saisonniers plus large des réponses concurrentielles importantes. Le marché des vêtements de ski reste fragmenté, laissant de la place aux marques spécialisées qui peuvent servir les femmes, les acheteurs premium et les participants occasionnels via des modèles liés à la location.
Principaux enseignements du rapport
-
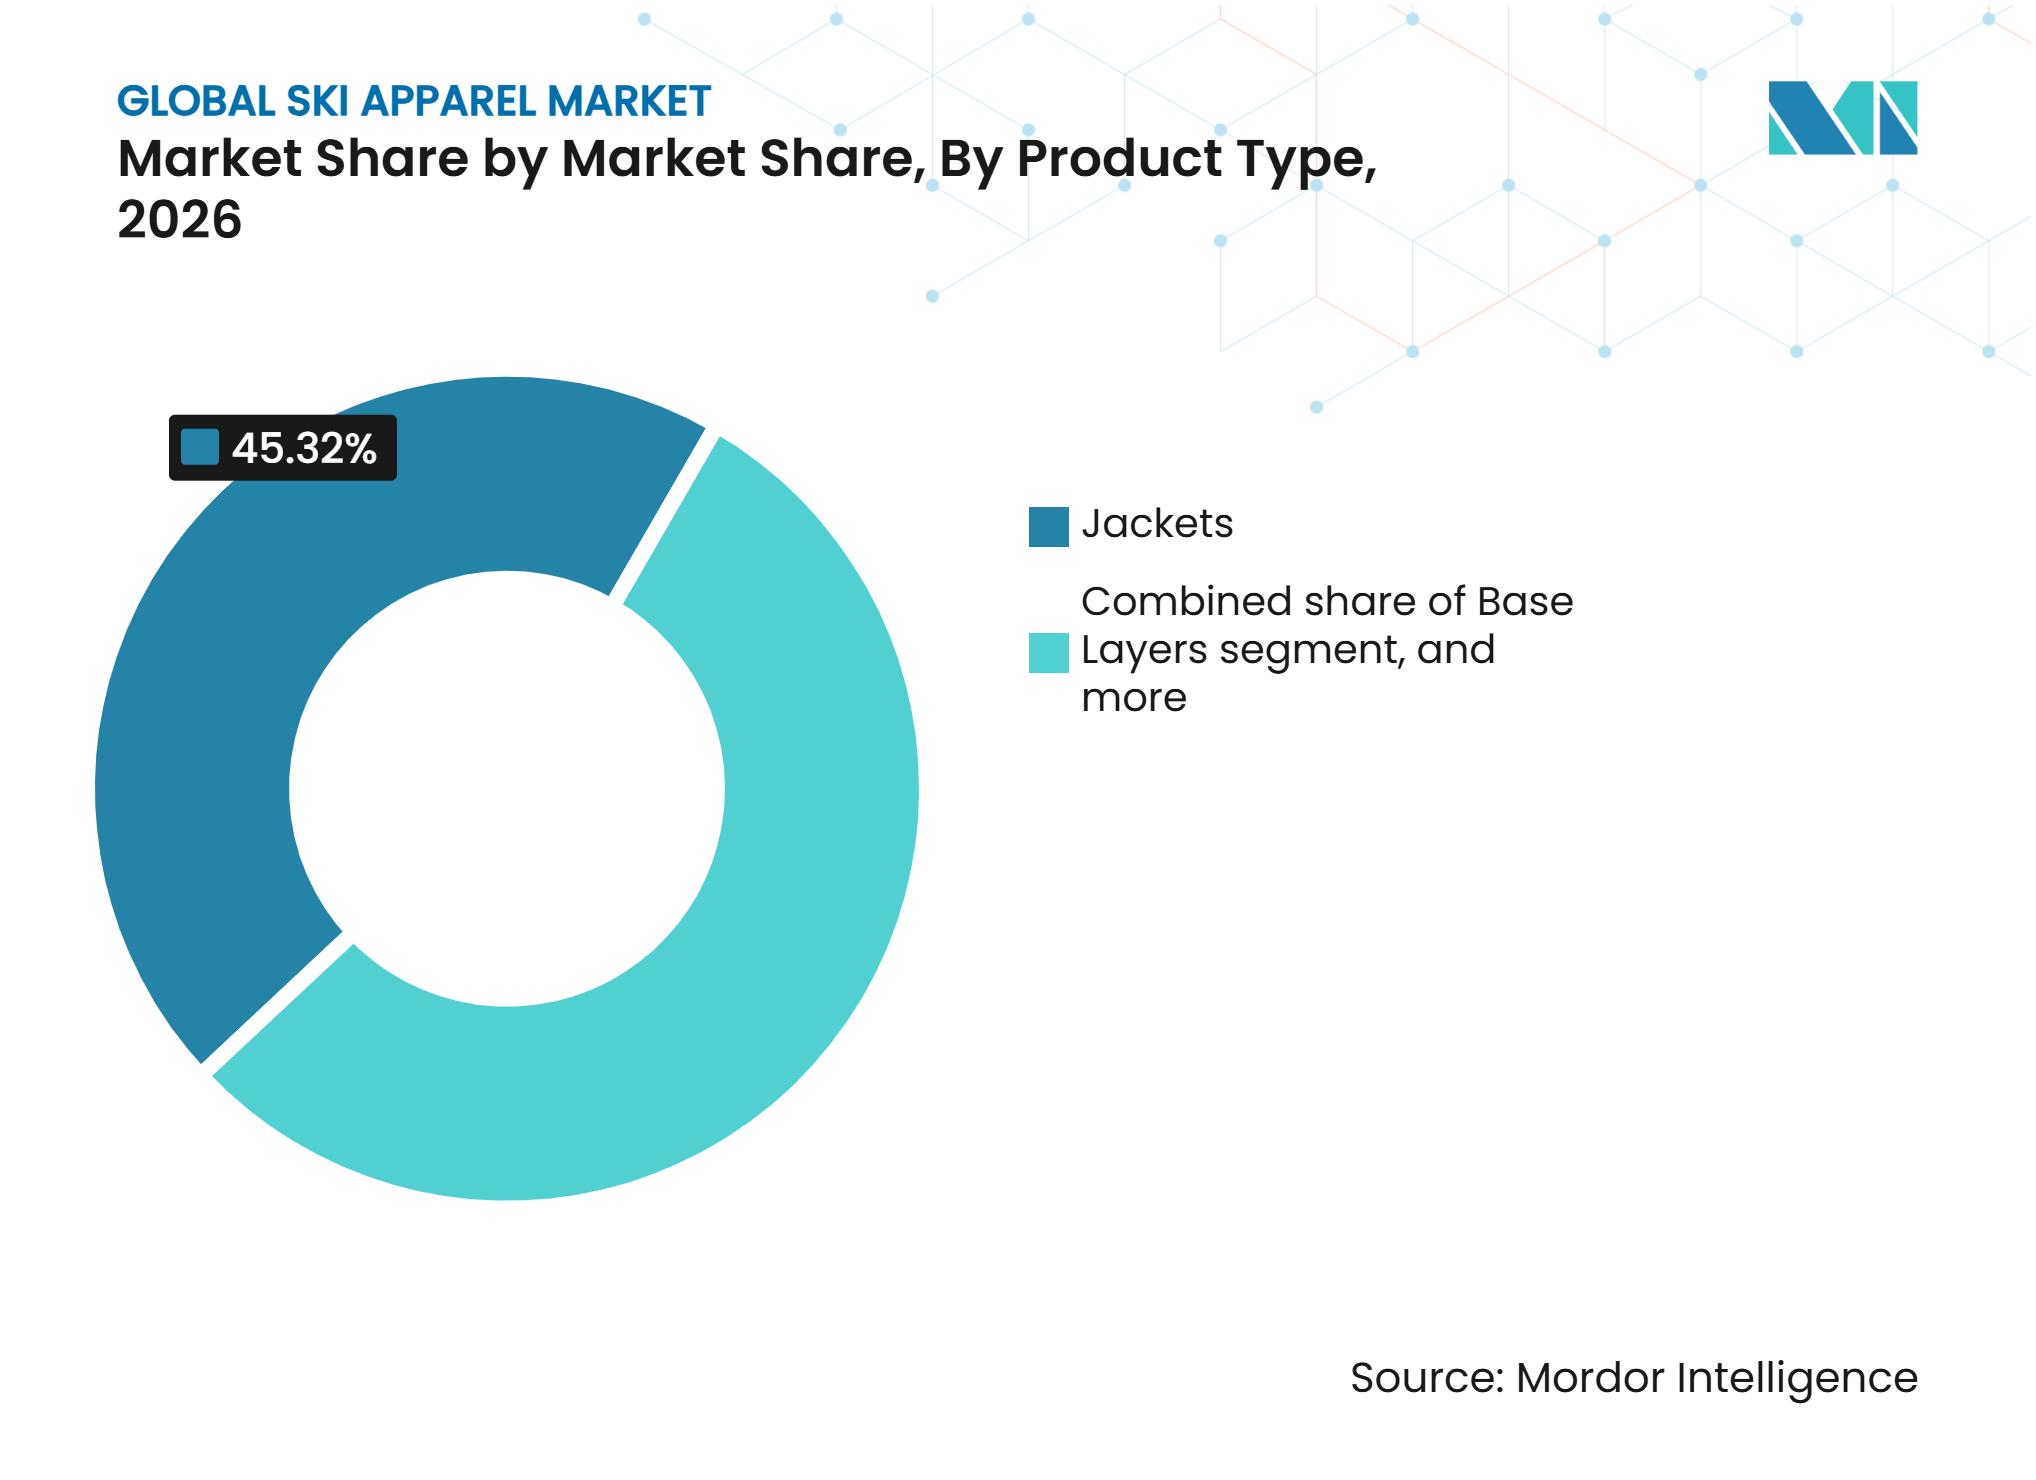
Par type de produit, les vestes représentaient 45,32 % de la part de marché des vêtements de ski en 2026, tandis que les sous-vêtements techniques devraient progresser à un CAGR de 6,21 % jusqu'en 2032.
-
Par utilisateur final, les hommes représentaient 48,10 % de la part de marché des vêtements de ski en 2026, tandis que les femmes devraient progresser à un CAGR de 6,35 % jusqu'en 2032.
-
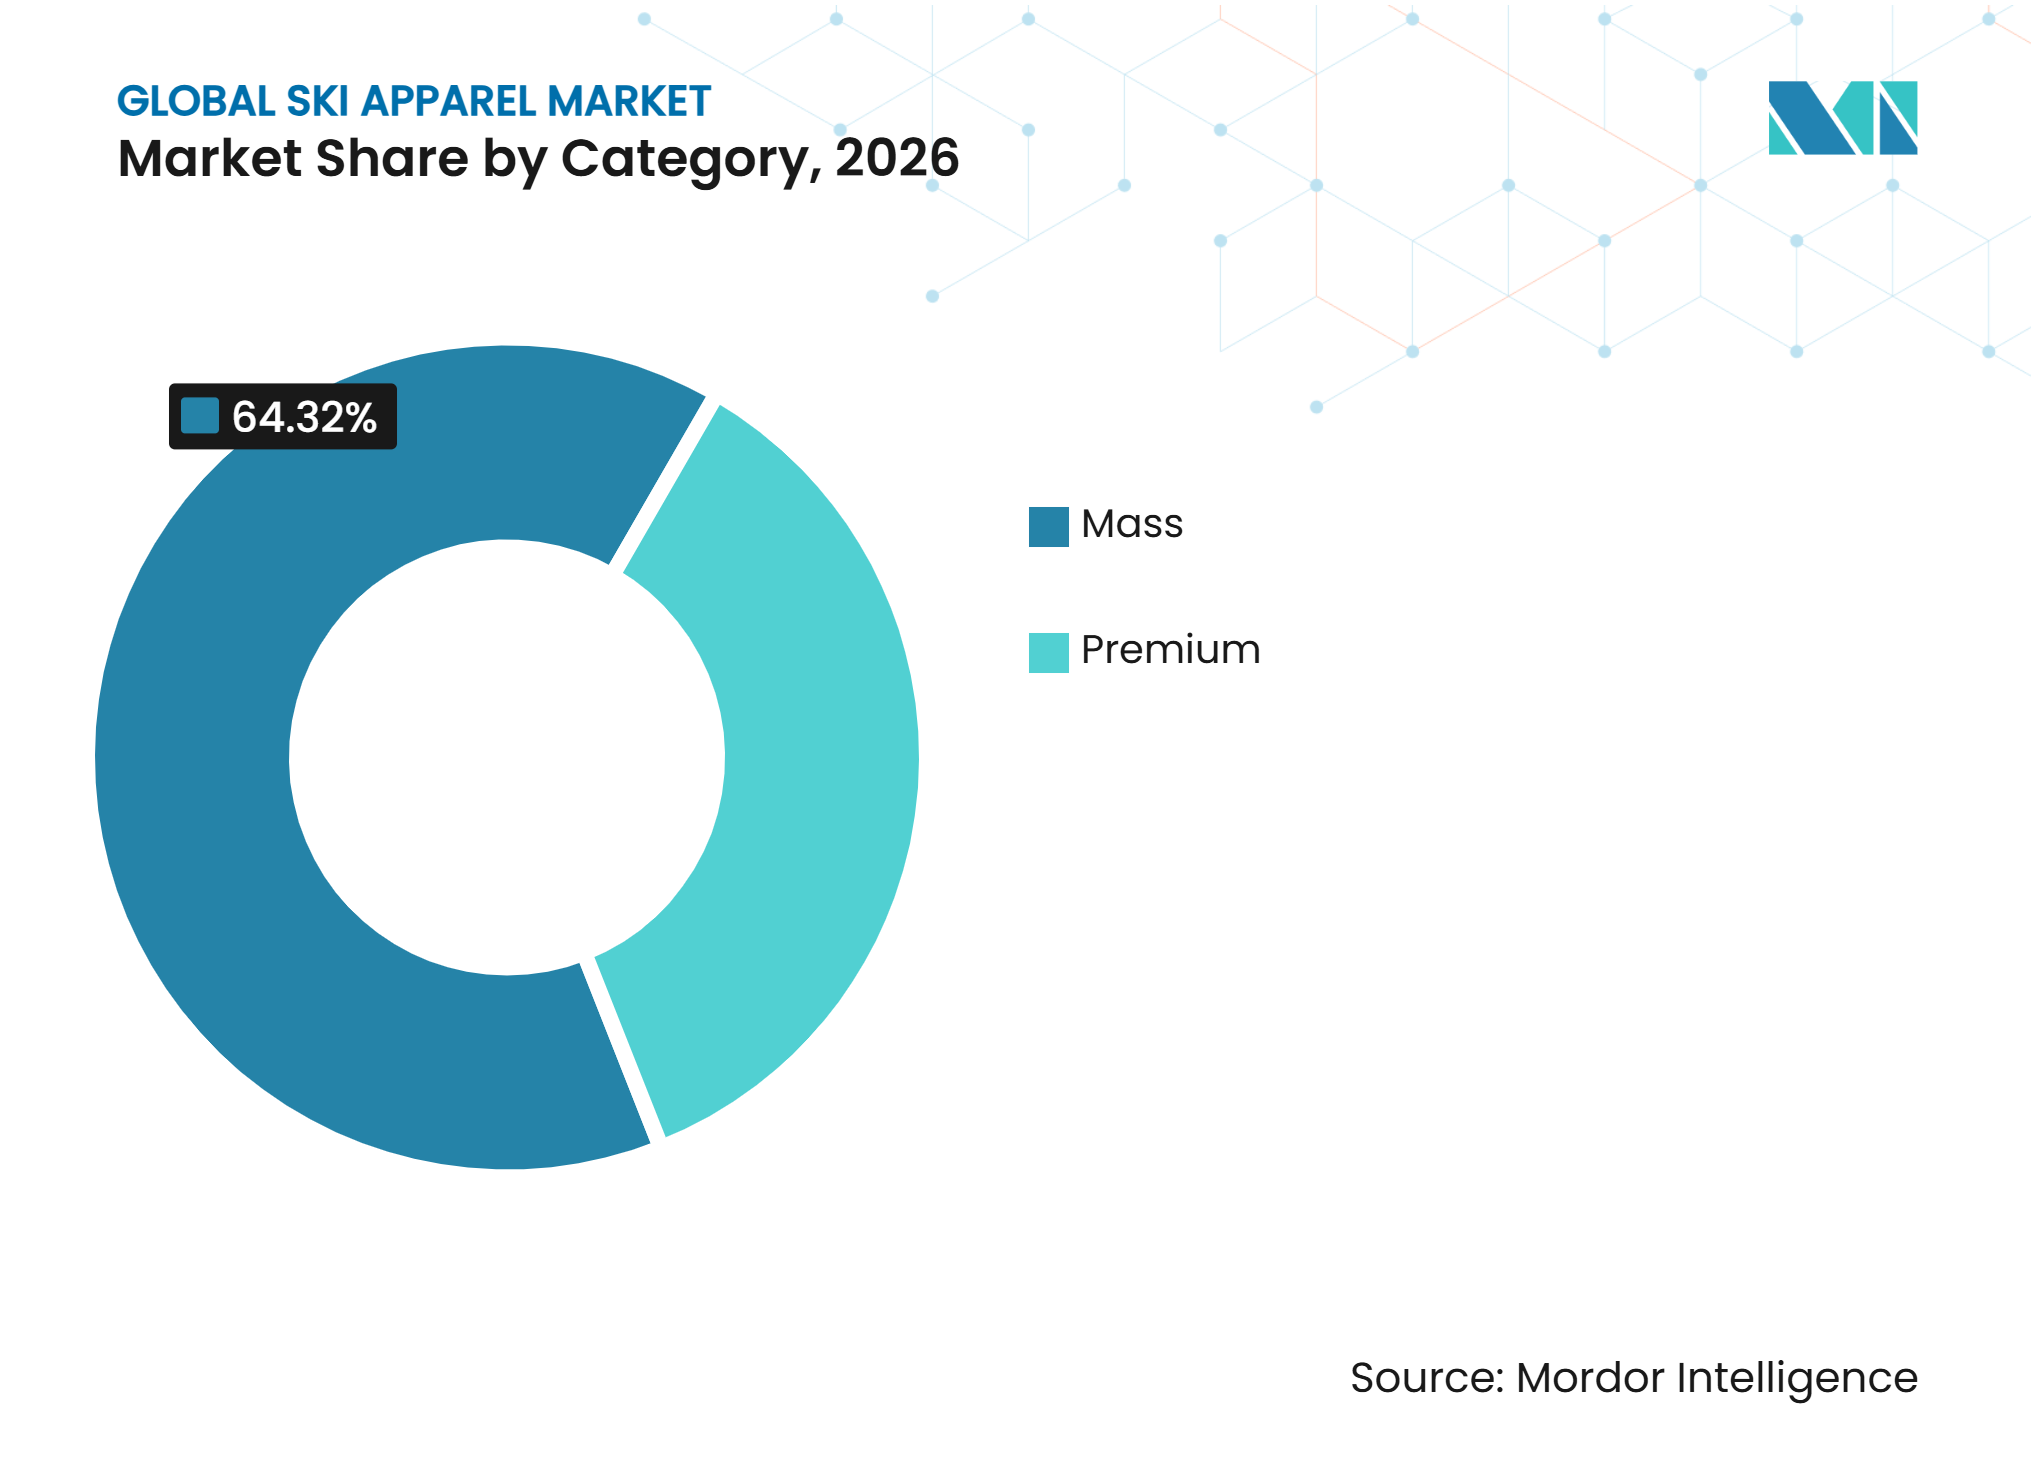
Par catégorie, les vêtements grand public représentaient 64,32 % de la part de marché en 2026, tandis que les vêtements premium devraient progresser à un CAGR de 6,78 % jusqu'en 2032.
-
Par canal de distribution, les magasins de détail physiques représentaient 75,67 % de la part de marché en 2026, tandis que les magasins de détail en ligne devraient progresser à un CAGR de 6,89 % jusqu'en 2032.
-
Par zone géographique, l'Europe représentait 34,20 % de la part de marché en 2026, tandis que la région Asie-Pacifique devrait progresser à un CAGR de 6,39 % jusqu'en 2032.
Remarque : Les chiffres du marché présentés dans ce rapport reposent sur le cadre d'estimation exclusif de Mordor Intelligence, qui combine neuf mois de données réelles avec les projections du quatrième trimestre pour l'année de référence 2026.
Tendances et Analyses du Marché
Analyse de l'impact des moteurs du marché des vêtements de ski*
| Moteur | Impact (~) % sur les prévisions de CAGR | Pertinence géographique | Horizon temporel |
|---|---|---|---|
| Croissance du tourisme de ski et de la participation aux sports d'hiver | +1.1% | Mondial, avec des gains concentrés en Europe et en Asie-Pacifique | Court terme (≤ 2 ans) |
| Premiumisation des vêtements techniques de sport d'hiver | +1.0% | Europe, Amérique du Nord et marchés émergents d'Asie-Pacifique | Moyen terme (2-4 ans) |
| Innovation en matière d'imperméabilité respirante et d'isolation thermique | +0.9% | Mondial | Moyen terme (2-4 ans) |
| Expansion omnicanale et vente directe au consommateur | +0.8% | Amérique du Nord et Europe, en expansion vers l'Asie-Pacifique | Moyen terme (2-4 ans) |
| Polyvalence intersaisonnière des vêtements techniques de ski | +0.6% | Mondial, plus forte en Europe et en Amérique du Nord | Long terme (≥ 4 ans) |
| Accès par la location pour les skieurs occasionnels | +0.5% | Stations européennes, en expansion vers l'Asie-Pacifique | Court terme (≤ 2 ans) |
| Source: Mordor Intelligence | |||
Croissance du tourisme de ski et de la participation aux sports d'hiver
Le marché des vêtements de ski bénéficie d'une base plus large de personnes pratiquant les sports de neige, notamment là où la participation devient une habitude de loisir récurrente plutôt qu'une activité de vacances ponctuelle. Snowsports Industries America a recensé 32 millions de participants aux États-Unis lors de la saison 2025/26, le niveau le plus élevé depuis 6 saisons[1]. Ces consommateurs peuvent devenir des acheteurs sur de nombreuses saisons, à mesure que leurs besoins en matière d'équipement, de coupe, de chaleur et de style évoluent avec l'expérience et la capacité de dépense. La Chine comptait également 13,6 millions de skieurs individuels lors de la saison 2024/25, ce qui soutient la demande de vêtements d'entrée de gamme et de milieu de gamme, bien que ces données antérieures doivent être considérées comme un contexte plutôt que comme une mesure actuelle. Le marché des vêtements de ski peut bénéficier lorsque les marques conçoivent leurs produits pour les cultures du ski et du snowboard, plutôt que de traiter ces publics comme totalement distincts.
Premiumisation des vêtements techniques de sport d'hiver
Le marché des vêtements de ski observe une demande qui s'oriente vers des vêtements de performance offrant une valeur technique et esthétique claire, plutôt que vers des produits qui ne se différencient que par une offre basique de vêtements d'hiver. Amer Sports a déclaré 2,9 milliards USD de chiffre d'affaires en vêtements techniques pour l'exercice fiscal 2025, en hausse de 30,1 % par rapport à l'année précédente. La société a terminé l'année avec 288 magasins en vente directe au consommateur, contre 223 magasins un an plus tôt. Les acheteurs premium recherchent de plus en plus des membranes sans PFAS, une isolation durable, une coupe fiable et des vêtements pouvant être portés lors de voyages et dans des contextes hivernaux quotidiens. Cela favorise les marques capables d'expliquer simplement les performances sur les pistes, les choix de matériaux, la durabilité et l'usage prévu. Cela exerce une pression sur les produits milieu de gamme peu différenciés, qui sont en concurrence à la fois avec les enseignes accessibles et les spécialistes premium.
Innovation en matière d'imperméabilité respirante et d'isolation
La performance des matériaux devient un point de concurrence plus visible sur le marché des vêtements de ski, car les acheteurs comparent plus attentivement la protection contre les intempéries et le confort entre les produits premium. Arc'teryx a introduit le GORE-TEX Pro ePE dans la veste Beta AR en 2025 dans le cadre de son passage vers une technologie sans fluor. Patagonia a lancé son kit PowSlayer Freeride avec GORE-TEX Pro ePE en octobre 2025, combinant des pièces de coque, de couche intermédiaire, de transition et de sous-vêtement technique. Ces lancements font de l'imperméabilité, de la respirabilité, de la chaleur, du poids et de la réduction de l'utilisation de produits chimiques une partie intégrante de l'histoire du produit plutôt qu'une question de conformité en coulisses. Les marques qui retardent la transition risquent d'apparaître en retard par rapport à la norme technique établie par les produits leaders, même avant que les règles formelles ne deviennent le problème de vente immédiat.
Expansion omnicanale et vente directe aux consommateurs
La vente directe donne aux marques de vêtements de ski l'opportunité de comprendre la demande sans attendre les commandes en gros, qui sont généralement engagées avant le début de la saison suivante. Halfdays a construit son activité axée sur les femmes autour d'une relation directe avec les consommateurs et prévoit des ventes supérieures à 30 millions USD en 2026. Le canal en ligne donne aux marques la possibilité de tester les couleurs, les coupes et les lancements limités de produits avant de prendre des engagements plus larges. Les magasins physiques restent importants car les acheteurs souhaitent souvent vérifier la chaleur, l'ajustement, la mobilité et la superposition avant d'acheter des vêtements de sport d'hiver. L'approche la plus solide combine l'information numérique et le service direct avec la crédibilité du commerce de détail spécialisé.
Analyse de l'impact des freins du marché des vêtements de ski*
| Frein | Impact (~) % sur les prévisions de CAGR | Pertinence géographique | Horizon temporel |
|---|---|---|---|
| Variabilité climatique et raccourcissement des saisons enneigées | -1.5% | Mondial, plus aigu dans les stations européennes et nord-américaines de moyenne altitude | Long terme (≥ 4 ans) |
| Coût élevé des produits et faible taux d'utilisation annuel | -0.9% | Mondial, plus restrictif dans les marchés émergents d'Asie-Pacifique et les segments grande diffusion | Moyen terme (2-4 ans) |
| Charge de conformité liée aux PFAS et aux produits chimiques | -0.8% | Union européenne, États-Unis, Canada et chaînes d'approvisionnement mondiales | Court terme (≤ 2 ans) |
| Risque de stocks saisonniers hivernaux et de démarques | -0.7% | Mondial, plus aigu pour les marques de l'hémisphère Nord avec des fenêtres de vente comprimées | Court terme (≤ 2 ans) |
| Source: Mordor Intelligence | |||
Variabilité climatique et saisons enneigées plus courtes
Des conditions d'enneigement imprévisibles limitent le nombre de jours pendant lesquels les consommateurs utilisent des vêtements de ski et rendent la demande annuelle plus difficile à anticiper pour les marques et les détaillants. Les visites de skieurs aux États-Unis sont tombées à 53 millions lors de la saison 2025/26, contre 61,6 millions en 2024/25, avec des pertes importantes dans la région des Rocheuses. Le risque est particulièrement significatif pour les entreprises qui réalisent la majeure partie de leur chiffre d'affaires pendant une courte période hivernale et doivent commander leurs stocks saisonniers bien à l'avance. Les marques peuvent réduire cette exposition grâce à des produits de printemps, d'automne, de randonnée et urbains qui s'appuient sur une crédibilité technique similaire. Cette approche n'élimine pas le risque météorologique, mais elle offre à l'entreprise davantage de périodes de vente et une raison plus large d'achat pour les consommateurs. Elle rend également la planification des stocks moins dépendante d'un seul schéma régional d'enneigement.
Coût élevé des produits et faible utilisation annuelle
Des prix d'achat élevés peuvent freiner la possession parmi les consommateurs qui skient peu fréquemment, notamment lorsque l'achat est en concurrence avec le coût du voyage, de l'accès aux remontées mécaniques et de l'équipement. Le coût est particulièrement pertinent pour les familles car les enfants peuvent dépasser la taille des vêtements avant une deuxième ou troisième saison. La location est souvent un choix pratique pour ces consommateurs, même si elle réduit les ventes immédiates de vêtements et déplace la première interaction loin d'un magasin de marque. La contrainte est la plus forte là où la participation est encore émergente et où les acheteurs n'ont pas encore développé une habitude à long terme ou une préférence claire pour une marque spécifique. Elle augmente également le risque de démarques en fin de saison lorsque les conditions météorologiques perturbent les voyages prévus et réduisent la fréquentation des magasins. Les marques qui associent des produits durables à des partenaires de location, des services de réparation ou des offres d'achat ultérieur peuvent rester en contact avec ces consommateurs plutôt que de les perdre entièrement.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par type de produit :
les vestes restent l'achat à la valeur la plus élevée tandis que les sous-vêtements techniques élargissent leurs usagesLes vestes détenaient 45,32 % du segment produit en 2026, ce qui en fait le type de produit leader. Les consommateurs accordent une grande valeur à l'imperméabilité, à l'isolation et aux détails techniques que l'on trouve dans une coque extérieure. Cela soutient les achats de remplacement et de mise à niveau, notamment chez les acheteurs premium. Les pantalons et bas restent importants car les acheteurs les achètent souvent avec une nouvelle veste. Les combinaisons une pièce servent les coureurs compétitifs, les jeunes skieurs et plusieurs marchés de stations européennes. Les accessoires offrent des prix d'entrée plus bas et des besoins de remplacement fréquents, ce qui peut faciliter l'entrée de nouvelles marques.
Les sous-vêtements techniques devraient croître à un CAGR de 6,21 % jusqu'en 2032, le taux de croissance produit le plus rapide du secteur des vêtements de ski. Leur attrait va au-delà des performances thermiques sur la montagne. Des marques comme Eivy et Rojo ont utilisé des coupes plus amples et un style inspiré du streetwear pour les collections hiver 2025/26. Cela élargit leur pertinence aux voyages, aux vêtements d'hiver quotidiens et à d'autres activités de plein air. Ce changement peut répartir la demande sur plus de mois dans l'année. Il offre également aux consommateurs un moyen moins coûteux d'entrer sur le marché des vêtements de ski avant d'acheter un ensemble de vêtements de sport d'hiver complet.



Par utilisateur final :
les femmes progressent grâce au développement de produits dédiésLes hommes détenaient 48,10 % de la taille du marché des vêtements de ski en 2026, reflétant les schémas de participation établis dans les destinations matures. Les skieurs masculins plus âgés restent des acheteurs importants dans les tranches de prix premium et luxe. Leurs dépenses soutiennent la demande de vestes pouvant dépasser 1 000 USD au détail. Les vêtements pour enfants font face à des conditions d'achat différentes. Les besoins de remplacement liés à la croissance rendent l'achat moins attrayant pour certaines familles. L'utilisation de la location peut donc être plus élevée dans cette partie de la catégorie.
Les femmes devraient croître à un CAGR de 6,35 % jusqu'en 2032, le taux le plus élevé par utilisateur final. Des marques dédiées ont montré que l'ajustement, le style et les performances techniques des produits peuvent être traités ensemble. Halfdays a levé 10 millions USD en 2025 et a annoncé un lancement européen avec un siège à Zurich et une collection GORE-TEX en 2026. Ce modèle répond aux femmes qui souhaitent des vêtements fonctionnels sans se fier à une version réduite d'un produit généraliste. La catégorie bénéficie également lorsque ses vêtements sont utiles pour les voyages et les vêtements d'hiver quotidiens.
Par catégorie :
le volume accessible et les performances premium créent des besoins concurrentiels différentsLes vêtements grand public représentaient 64,32 % de la part de marché en 2026, soulignant l'importance des prix accessibles, des vêtements de station et des achats de remplacement. Ce segment sert le groupe le plus large de skieurs récréatifs. Il est également exposé aux mauvaises conditions d'enneigement, car les consommateurs peuvent reporter une mise à niveau non essentielle. Les produits de station sous marque propre et les lignes proches de la mode rapide accentuent la pression concurrentielle. La fidélité à la marque est souvent plus faible à cette extrémité de la gamme de prix.
Les vêtements premium devraient croître à un CAGR de 6,78 % jusqu'en 2032. Les marques techniques se différencient par les performances des membranes, l'isolation, la durabilité et des allégations chimiques simplifiées. Les marques à positionnement luxe se différencient par le design, l'héritage et des vêtements adaptés aux environnements urbains. Ces deux positionnements peuvent se recouper lorsqu'un produit offre des performances crédibles en montagne et une apparence forte au quotidien. Le référentiel bluesign est également pertinent, car il exclut de son approbation les articles traités aux PFAS à partir de janvier 2026.

Par canal de distribution :
la croissance en ligne complète l'expertise des magasins spécialisésLes magasins de détail hors ligne détenaient une part de 75,67 % en 2026. Les acheteurs souhaitent souvent toucher le tissu, évaluer la mobilité et tester l'ajustement avant d'acheter des vêtements techniques de sport d'hiver. Cela est particulièrement important pour les vêtements dont le prix dépasse 400 USD. Les magasins de station bénéficient également des achats effectués à proximité du point d'utilisation. Le personnel spécialisé peut expliquer la superposition, l'imperméabilité et la chaleur de manière à soutenir la conversion. Par conséquent, le commerce de détail physique est susceptible de rester structurellement important même si les ventes en ligne augmentent.
Les magasins de détail en ligne devraient croître à un CAGR de 6,89 % jusqu'en 2032. Les canaux numériques permettent aux marques d'offrir une gamme plus large de styles, de recueillir les commentaires des consommateurs et de lancer des produits limités directement. Ils sont particulièrement utiles pour les marques qui ont investi dans les données clients et l'engagement récurrent. Les retours flexibles et les outils d'essayage virtuel peuvent réduire certains obstacles à l'achat en ligne. Le commerce électronique direct permet également à une entreprise de décider comment les produits sont présentés dans différents pays. Le marché des vêtements de ski bénéficie le plus lorsque les outils en ligne soutiennent l'expertise et le service que les acheteurs recherchent encore en magasin.
Analyse géographique
Europe : Leader du Marché avec une Demande Axée sur la Durabilité et des Performances Techniques Premium
L'Europe détenait 34,20 % de la part de marché des vêtements de ski en 2026, soutenue par une infrastructure alpine dense et des dépenses élevées par visite de ski. La France a enregistré 56,1 millions de journées-skieurs lors de la saison 2025/26, devant l'Autriche avec 53,7 millions et les États-Unis avec 52,6 millions [2]. La fréquence élevée des visites soutient les cycles de remplacement et de mise à niveau pour les vêtements accessibles comme premium. La loi française n° 2025-188, en vigueur depuis janvier 2026, restreint les textiles de ski contenant des PFAS, ajoutant une exigence de conformité importante pour les marques opérant dans le pays. Le Danemark a également introduit des restrictions supplémentaires sur les PFAS en juillet 2026, ce qui accroît la nécessité d'un contrôle de la chaîne d'approvisionnement. Les acheteurs européens constituent également un public important pour les vêtements qui s'utilisent aussi bien en station qu'en voyage ou en tenue hivernale urbaine. La région reste un terrain d'expérimentation pour les produits qui combinent fonction technique et pertinence lifestyle plus large.
Asie-Pacifique : Marché à la Croissance la Plus Rapide, Porté par le Ski en Salle et le Tourisme
L'Asie-Pacifique devrait se développer à un CAGR de 6,39 % jusqu'en 2032, soit le taux régional le plus rapide du marché des vêtements de ski. La base opérationnelle de la Chine comprenait 748 domaines skiables et 66 installations intérieures répondant aux normes de la Fédération Internationale de Ski et de Snowboard durant la période 2025/26. Le ski en salle peut réduire la dépendance aux conditions météorologiques qui caractérise de nombreux marchés de plein air. Il peut également générer des besoins récurrents en vêtements tout au long de l'année. Les régions de ski du Japon ont bénéficié du tourisme international durant la période hivernale 2024/25, soutenant la demande en équipements et en vêtements. La croissance en Corée du Sud, en Australie et les voyages sortants depuis Séoul élargissent la base de consommateurs régionale. Les marques ont besoin de produits adaptés aux nouveaux pratiquants ainsi qu'aux voyageurs qui achètent pour des séjours au Japon et en Nouvelle-Zélande. Les produits légers pour le ski en salle et les vêtements d'entrée de gamme pratiques représentent des opportunités pertinentes dans cette zone géographique.
Autres Régions : Demande Saisonnière Équilibrée par le Tourisme et le Ski en Salle
L'Amérique du Nord reste une région à volume important malgré les variations météorologiques à travers les États-Unis. Le Vermont a atteint 13,3 millions de visites de skieurs lors de la saison 2025/26, son niveau le plus élevé depuis 2014/15[3]. L'Amérique du Sud bénéficie des stations d'altitude chilienne et argentine qui attirent des clients locaux et des voyageurs de l'hémisphère Nord pendant la morte-saison. La prospérité croissante au Brésil peut élargir la base d'acheteurs potentiels pour ces destinations. Le segment Moyen-Orient et Afrique reste modeste mais se développe grâce aux installations de ski en salle et aux infrastructures de loisirs de montagne planifiées. La salle de ski intérieure de Dubaï a contribué à familiariser les consommateurs avec les vêtements techniques de neige dans un climat où le ski en plein air n'est pas disponible. Ces zones géographiques mixtes offrent aux marques la possibilité d'équilibrer la demande saisonnière en servant le tourisme, le ski en salle et les activités en station à travers différents hémisphères.
Paysage concurrentiel
Concentration du Marché
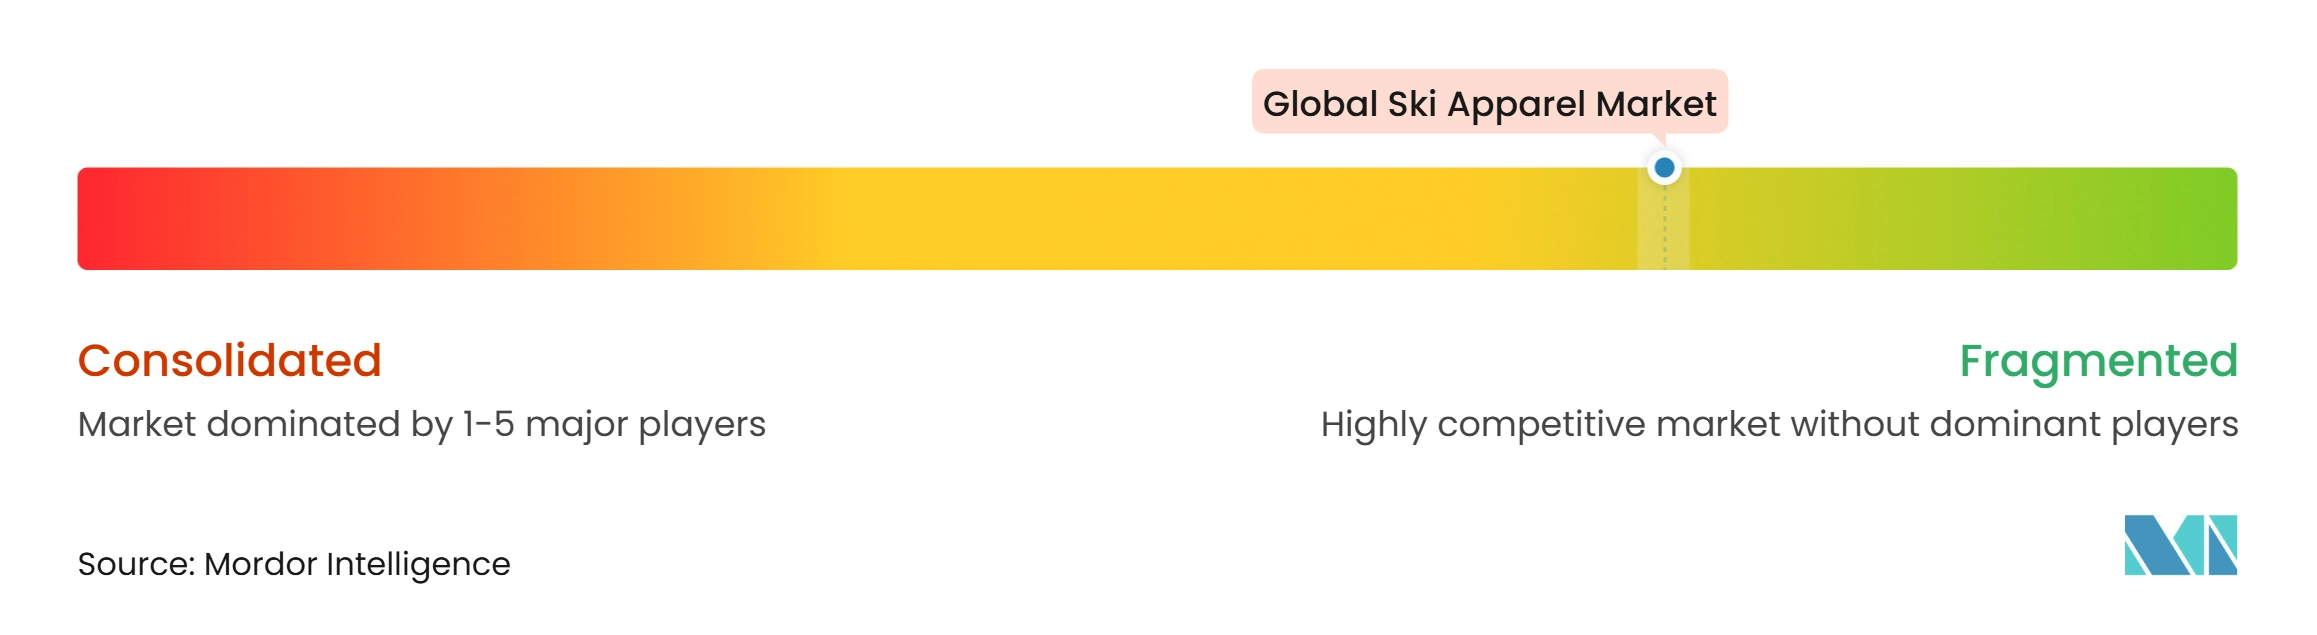
Le marché des vêtements de ski présente une structure concurrentielle fragmentée. The North Face, Arc'teryx, Columbia, Patagonia, Helly Hansen et Decathlon couvrent différents niveaux de prix et marchés géographiques. Bogner, KJUS, Rossignol et Fusalp ont des positions plus fortes dans les vêtements de ski premium et luxe. Le succès concurrentiel dépend de plus en plus des ventes directes, de la transition vers de nouveaux matériaux et des produits qui fonctionnent en dehors de la saison hivernale principale. Les entreprises qui n'ont pas de position claire dans au moins 2 de ces domaines risquent une visibilité en détail plus faible. L'échelle reste utile, mais elle ne garantit pas la pertinence auprès des consommateurs qui souhaitent une proposition de produit ciblée.
The North Face a annoncé un partenariat de 8 ans avec United States Ski and Snowboard en mai 2026 en tant que partenaire officiel des vêtements de performance pour les 11 disciplines jusqu'en 2034. La société a lancé une collection de 55 pièces United States Ski and Snowboard en novembre 2026, reliant les vêtements de compétition aux produits lifestyle grand public. Rossignol a ajouté une connexion de location via Lizee, ce qui permet à la société d'atteindre les participants à faible fréquence. Ces actions montrent différentes façons de renforcer la crédibilité, l'accès aux clients et le contact récurrent.
Les marques plus petites changent la façon dont les marques de vêtements de ski construisent leur notoriété. Halfdays utilise un modèle direct axé sur les femmes et s'est développée en Europe avec une collection technique GORE-TEX. Picture Organic Clothing utilise des matériaux durables certifiés pour séduire les acheteurs soucieux de l'environnement. Des opportunités de marché inexploitées subsistent dans les vêtements techniques d'entrée de gamme pour femmes destinés aux skieurs d'Asie-Pacifique débutants. Les vêtements pour le ski en intérieur peuvent également nécessiter des formats de produits plus légers et plus flexibles que les vêtements de station en plein air. Les collections intégrées à la location peuvent créer de la familiarité parmi les consommateurs qui ne sont pas encore prêts à acheter. Le champ concurrentiel favorise donc un public clair, une proposition de produit crédible et un moyen de rester visible après le premier voyage.
Leaders du secteur des vêtements de ski
-
Columbia Sportswear Company
-
Patagonia, Inc.
-
Burton Snowboards, Inc.
-
Helly Hansen AS
-
VF Corporation
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché des Vêtements de Ski Entreprises couvertes dans ce rapport
- VF Corporation
- Columbia Sportswear Company
- Patagonia, Inc.
- Burton Snowboards, Inc.
- Helly Hansen AS
- Decathlon S.A.
- Amer Sports Corporation
- Arc'teryx Equipment Inc.
- Spyder Active Sports, Inc.
- Rossignol Group SAS
- Moncler S.p.A.
- Bogner
- KJUS AG
- Descente Ltd.
- GOLDWIN INC.
- Phenix Co., Ltd.
- Mammut Sports Group AG
- Peak Performance AB
- Picture Organic Clothing SAS
- Fusalp SAS
- Lafuma S.A.S.
- Schöffel Sportbekleidung GmbH
Développements industriels récents dans Marché des Vêtements de Ski
- Novembre 2026 : The North Face a lancé sa collection en partenariat avec United States Ski and Snowboard, comprenant 55 pièces allant des vêtements de compétition de sport d'hiver aux articles de mode de vie. Ce lancement fait suite à la nomination de la marque pour 8 ans en tant que Partenaire Officiel de Vêtements de Performance de United States Ski and Snowboard.
- Novembre 2026 : Atomic a présenté sa collection de vêtements de ski 2026/27, comprenant des vestes Revent 3L et des pantalons à bretelles avec une construction imperméable trois couches, des zones de ventilation et des designs articulés, renforçant ainsi son portefeuille de vêtements techniques de sport d'hiver.
- Octobre 2026 : KJUS a lancé sa collection de ski Automne/Hiver 2026/27, intégrant des coques techniques premium, des vestes isolées et des vêtements doublés de graphène, avec une gamme junior élargie ciblant la performance, le confort thermique et la polyvalence fonctionnelle.
- Juillet 2026 : Oakley a présenté sa collection de vêtements de neige FH26, comprenant des vestes isolées, des vêtements de sport d'hiver GORE-TEX et des pantalons de ski techniques, alliant protection contre les intempéries et fonctionnalité de performance à des designs contemporains inspirés du mode de vie.
Périmètre du rapport mondial sur le marché des vêtements de ski
Les vêtements de ski désignent des vêtements spécialisés conçus pour assurer une isolation thermique, une protection contre les intempéries, une gestion de l'humidité, un confort et une mobilité lors de la pratique du ski et d'autres activités sur neige. Ces produits sont fabriqués à partir de tissus et de matériaux techniques offrant résistance à l'eau, coupe-vent, respirabilité et isolation pour résister aux conditions de froid. Le marché des vêtements de ski est segmenté par type de produit, utilisateur final, catégorie, canal de distribution et zone géographique. Par type de produit, le marché est segmenté en vestes, pantalons et bas, combinaisons une pièce, sous-vêtements techniques et accessoires. Par utilisateur final, le marché est segmenté en hommes, femmes et enfants. Par catégorie, le marché est segmenté en grand public et premium. Par canal de distribution, le marché est segmenté en magasins de détail physiques et magasins de détail en ligne. Par zone géographique, le marché est segmenté en Amérique du Nord, Europe, Asie-Pacifique, Amérique du Sud, Moyen-Orient et Afrique. Pour chaque segment, la taille du marché et les prévisions sont fournies en termes de valeur (USD).
Aperçu de la segmentation
| Vestes |
| Pantalons et bas |
| Combinaisons une pièce |
| Sous-vêtements techniques |
| Accessoires |
| Hommes |
| Femmes |
| Enfants/Enfants en bas âge |
| Grande diffusion |
| Premium |
| Magasins de détail hors ligne |
| Magasins de détail en ligne |
| Par géographie | Amérique du Nord | États-Unis |
| Canada | ||
| Mexique | ||
| Reste de l'Amérique du Nord | ||
| Europe | Allemagne | |
| Royaume-Uni | ||
| France | ||
| Italie | ||
| Espagne | ||
| Suisse | ||
| Pays-Bas | ||
| Reste de l'Europe | ||
| Asie-Pacifique | Chine | |
| Japon | ||
| Inde | ||
| Corée du Sud | ||
| Australie | ||
| Reste de l'Asie-Pacifique | ||
| Amérique du Sud | Brésil | |
| Argentine | ||
| Chili | ||
| Reste de l'Amérique du Sud | ||
| Moyen-Orient et Afrique | Arabie saoudite | |
| Afrique du Sud | ||
| Turquie | ||
| Reste du Moyen-Orient et de l'Afrique | ||
| Par type de produit | Vestes | ||
| Pantalons et bas | |||
| Combinaisons une pièce | |||
| Sous-vêtements techniques | |||
| Accessoires | |||
| Par utilisateur final | Hommes | ||
| Femmes | |||
| Enfants/Enfants en bas âge | |||
| Par catégorie | Grande diffusion | ||
| Premium | |||
| Par canal de distribution | Magasins de détail hors ligne | ||
| Magasins de détail en ligne | |||
| Par géographie | Par géographie | Amérique du Nord | États-Unis |
| Canada | |||
| Mexique | |||
| Reste de l'Amérique du Nord | |||
| Europe | Allemagne | ||
| Royaume-Uni | |||
| France | |||
| Italie | |||
| Espagne | |||
| Suisse | |||
| Pays-Bas | |||
| Reste de l'Europe | |||
| Asie-Pacifique | Chine | ||
| Japon | |||
| Inde | |||
| Corée du Sud | |||
| Australie | |||
| Reste de l'Asie-Pacifique | |||
| Amérique du Sud | Brésil | ||
| Argentine | |||
| Chili | |||
| Reste de l'Amérique du Sud | |||
| Moyen-Orient et Afrique | Arabie saoudite | ||
| Afrique du Sud | |||
| Turquie | |||
| Reste du Moyen-Orient et de l'Afrique | |||
Questions clés auxquelles le rapport répond
Quelle est la valeur projetée des ventes de vêtements de ski d'ici 2032 ?
Le marché des vêtements de ski devrait atteindre 6,57 milliards USD d'ici 2032, avec un CAGR de 5,03 % à partir de 2027.A
Quelle catégorie de produits de vêtements de ski mène les ventes ?
Les vestes dominent les ventes de produits avec une part de 45,32 % en 2026, car les acheteurs valorisent la protection contre les intempéries, l'isolation et les caractéristiques techniques.
Quel groupe de clients connaît la croissance la plus rapide dans les vêtements de ski ?
Les vêtements pour femmes devraient progresser à un CAGR de 6,35 % jusqu'en 2032, soutenus par le développement de produits dédiés et les marques en vente directe au consommateur.
Pourquoi les vêtements de ski premium gagnent-ils en demande ?
Les vêtements premium devraient croître à un CAGR de 6,78 % jusqu'en 2032, car les consommateurs recherchent de meilleures performances, des matériaux sans PFAS et des vêtements utiles au-delà des voyages de ski.