
スキーウェア市場規模とシェア
市場概要
| 調査期間 | 2022 - 2032 |
|---|---|
| 市場規模 (2027) | 5.14 十億米ドル |
| 市場規模 (2032) | 6.57 十億米ドル |
| 成長率 (2027 - 2032) | 5.03 % |
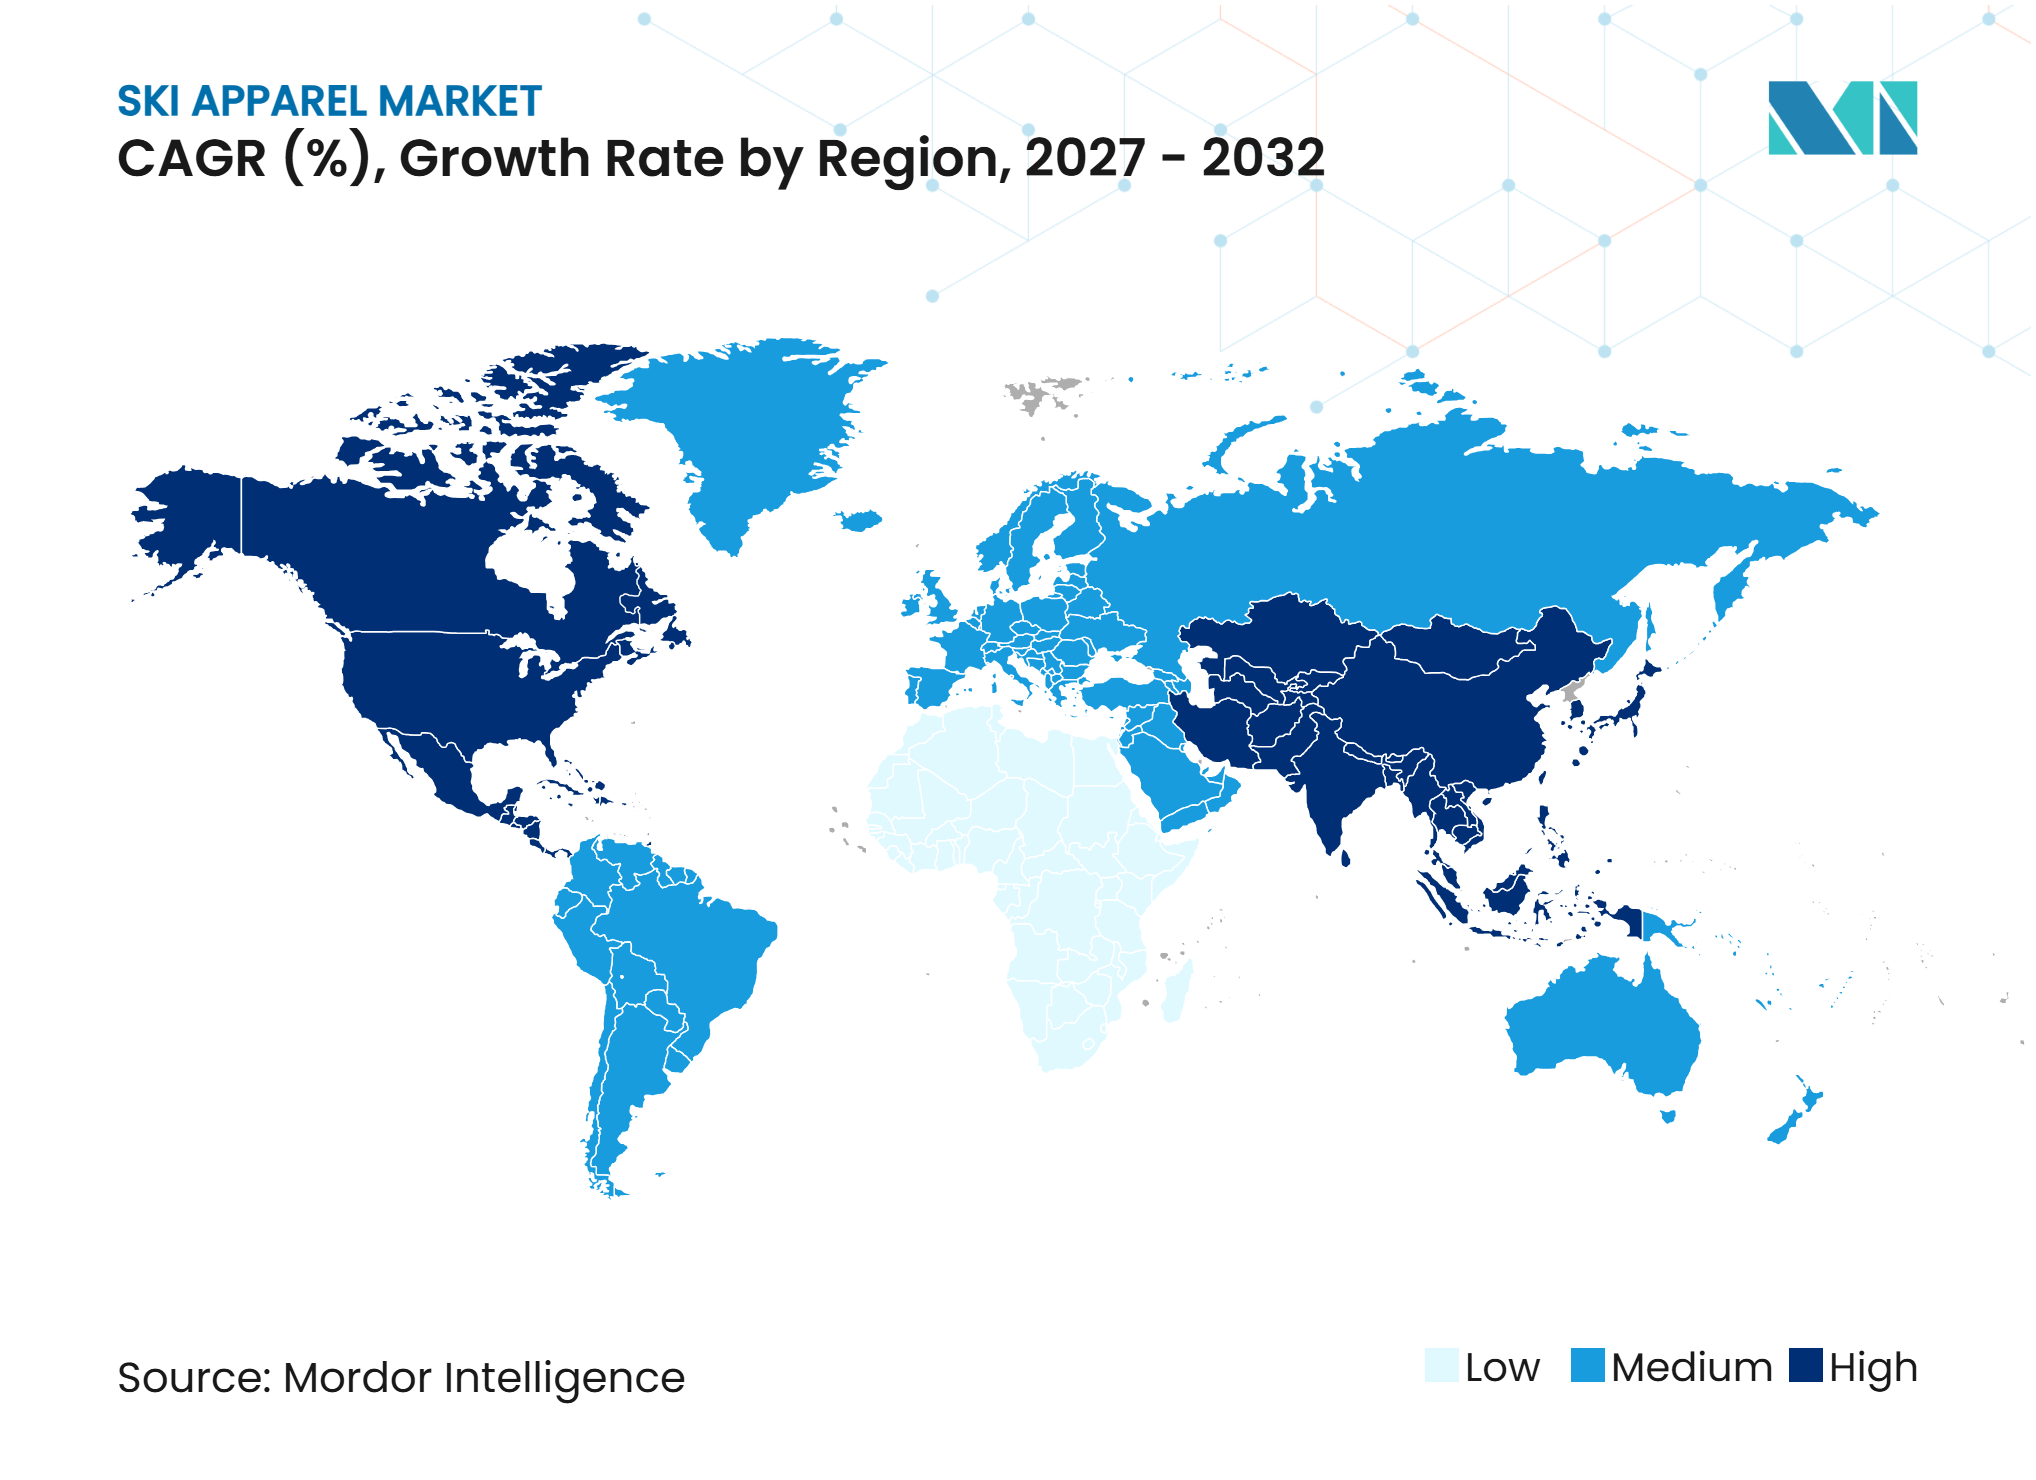
| 最も急速に成長している市場 | アジア太平洋地域 |
| 最大市場 | ヨーロッパ |
| 市場集中度 | 低 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによるスキーウェア市場分析
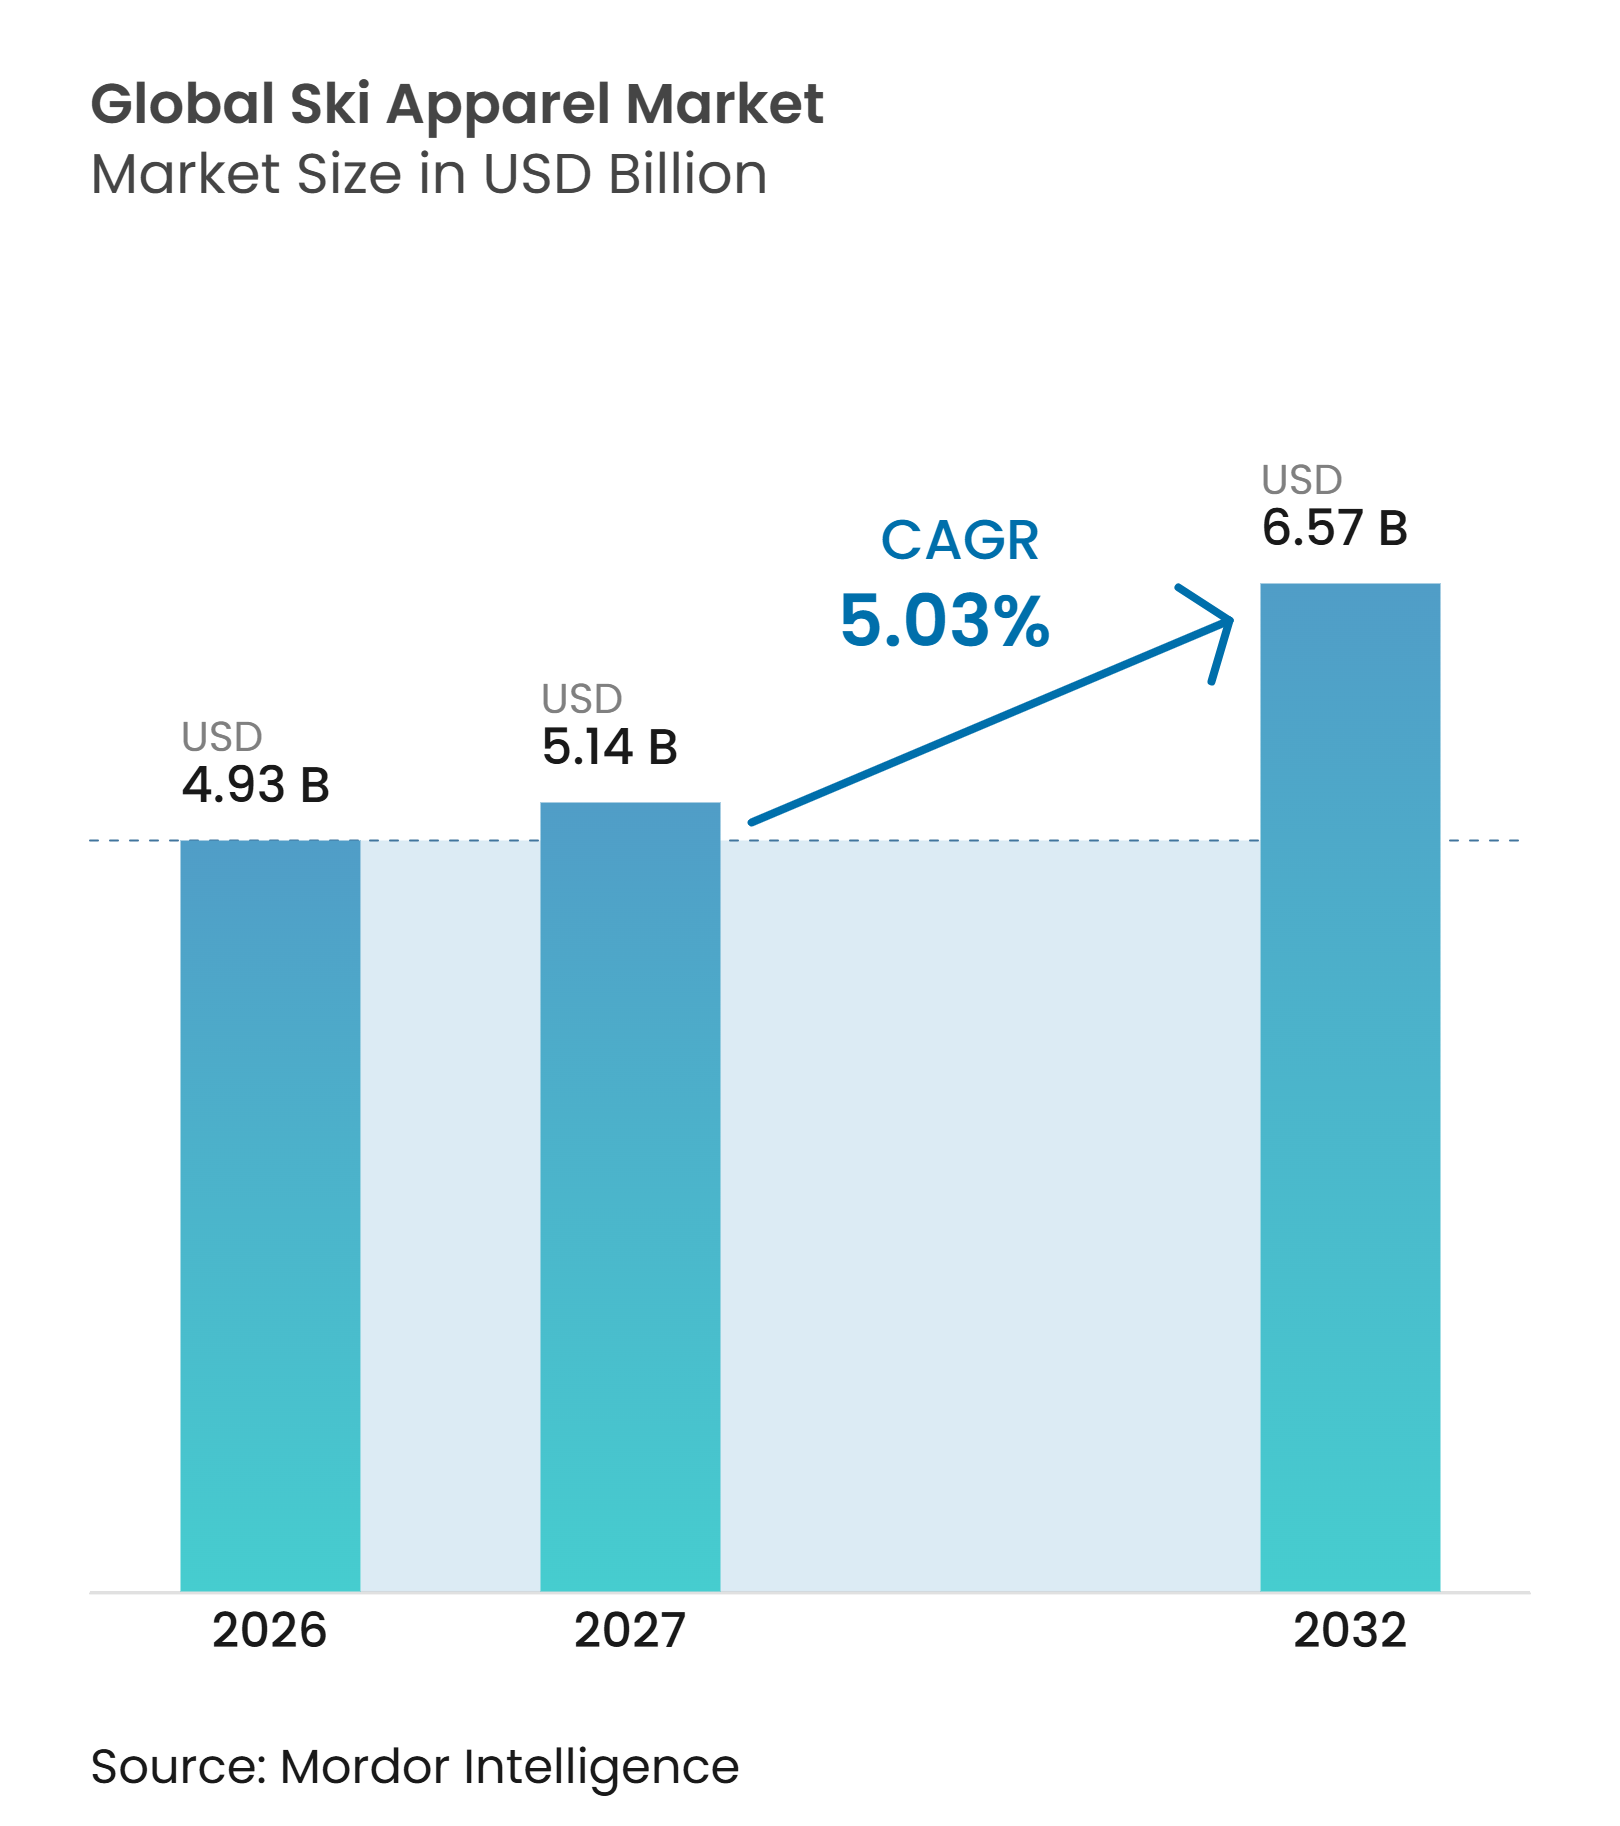
世界のスキーウェア市場規模は2026年に4.93 ビリオン 米ドルと評価され、2027年の5.14 ビリオン 米ドルから2032年には6.57 ビリオン 米ドルに達すると推定され、予測期間(2027年~2032年)中のCAGRは5.03%となっています。参加者層は、確立されたスノーリゾートや、屋内・屋外施設を拡充しているアジアの地域においても拡大しています。また、天候保護、保温性、スロープ外での使用にも適したデザインを兼ね備えた高付加価値ウェアへの需要も高まっています。直販チャネルにより、ブランドは消費者との接点を増やし、製品と価格設定をより迅速に適応させることができます。気候変動と変化するPFAS(ペルフルオロアルキル化合物およびポリフルオロアルキル化合物)規制はコストと在庫リスクをもたらし、素材革新と幅広い季節対応製品の提供が重要な競争上の対応策となっています。スキーウェア市場は依然として断片化されており、レンタル連携モデルを通じて女性、プレミアム購買層、および不定期参加者にサービスを提供できる専門ブランドには成長余地が残されています。
レポートの主要ポイント
-
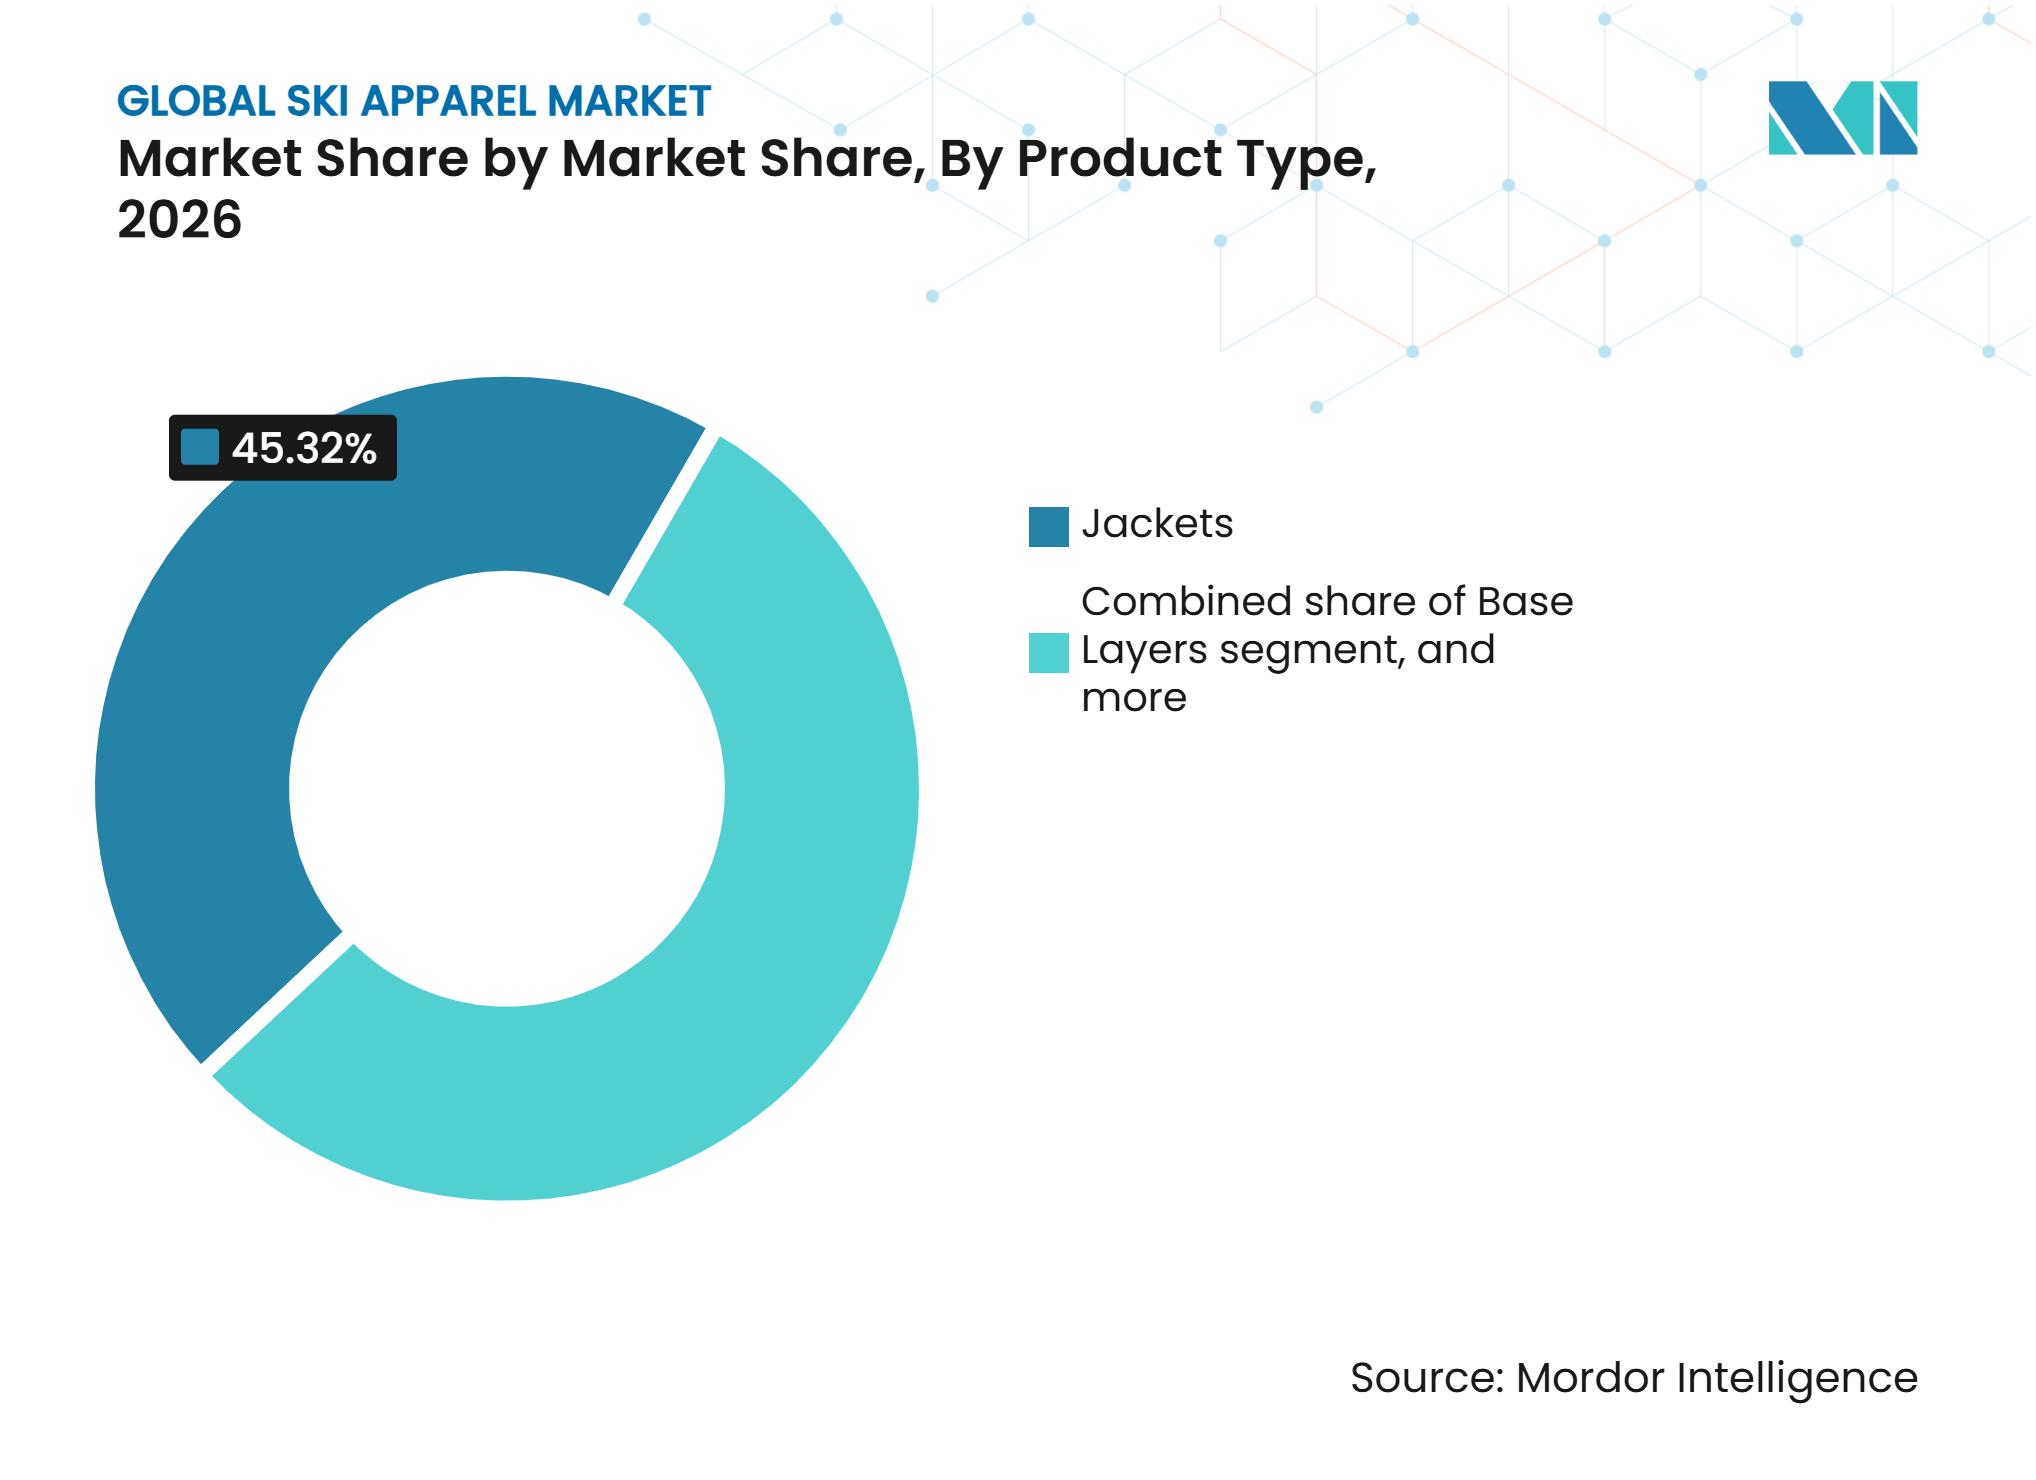
製品タイプ別では、ジャケットが2026年のスキーウェア市場シェアの45.32%を占め、ベースレイヤーは2032年までに6.21%のCAGRで拡大すると予測されています。
-
エンドユーザー別では、男性が2026年のスキーウェア市場シェアの48.10%を占め、女性は2032年までに6.35%のCAGRで拡大すると予測されています。
-
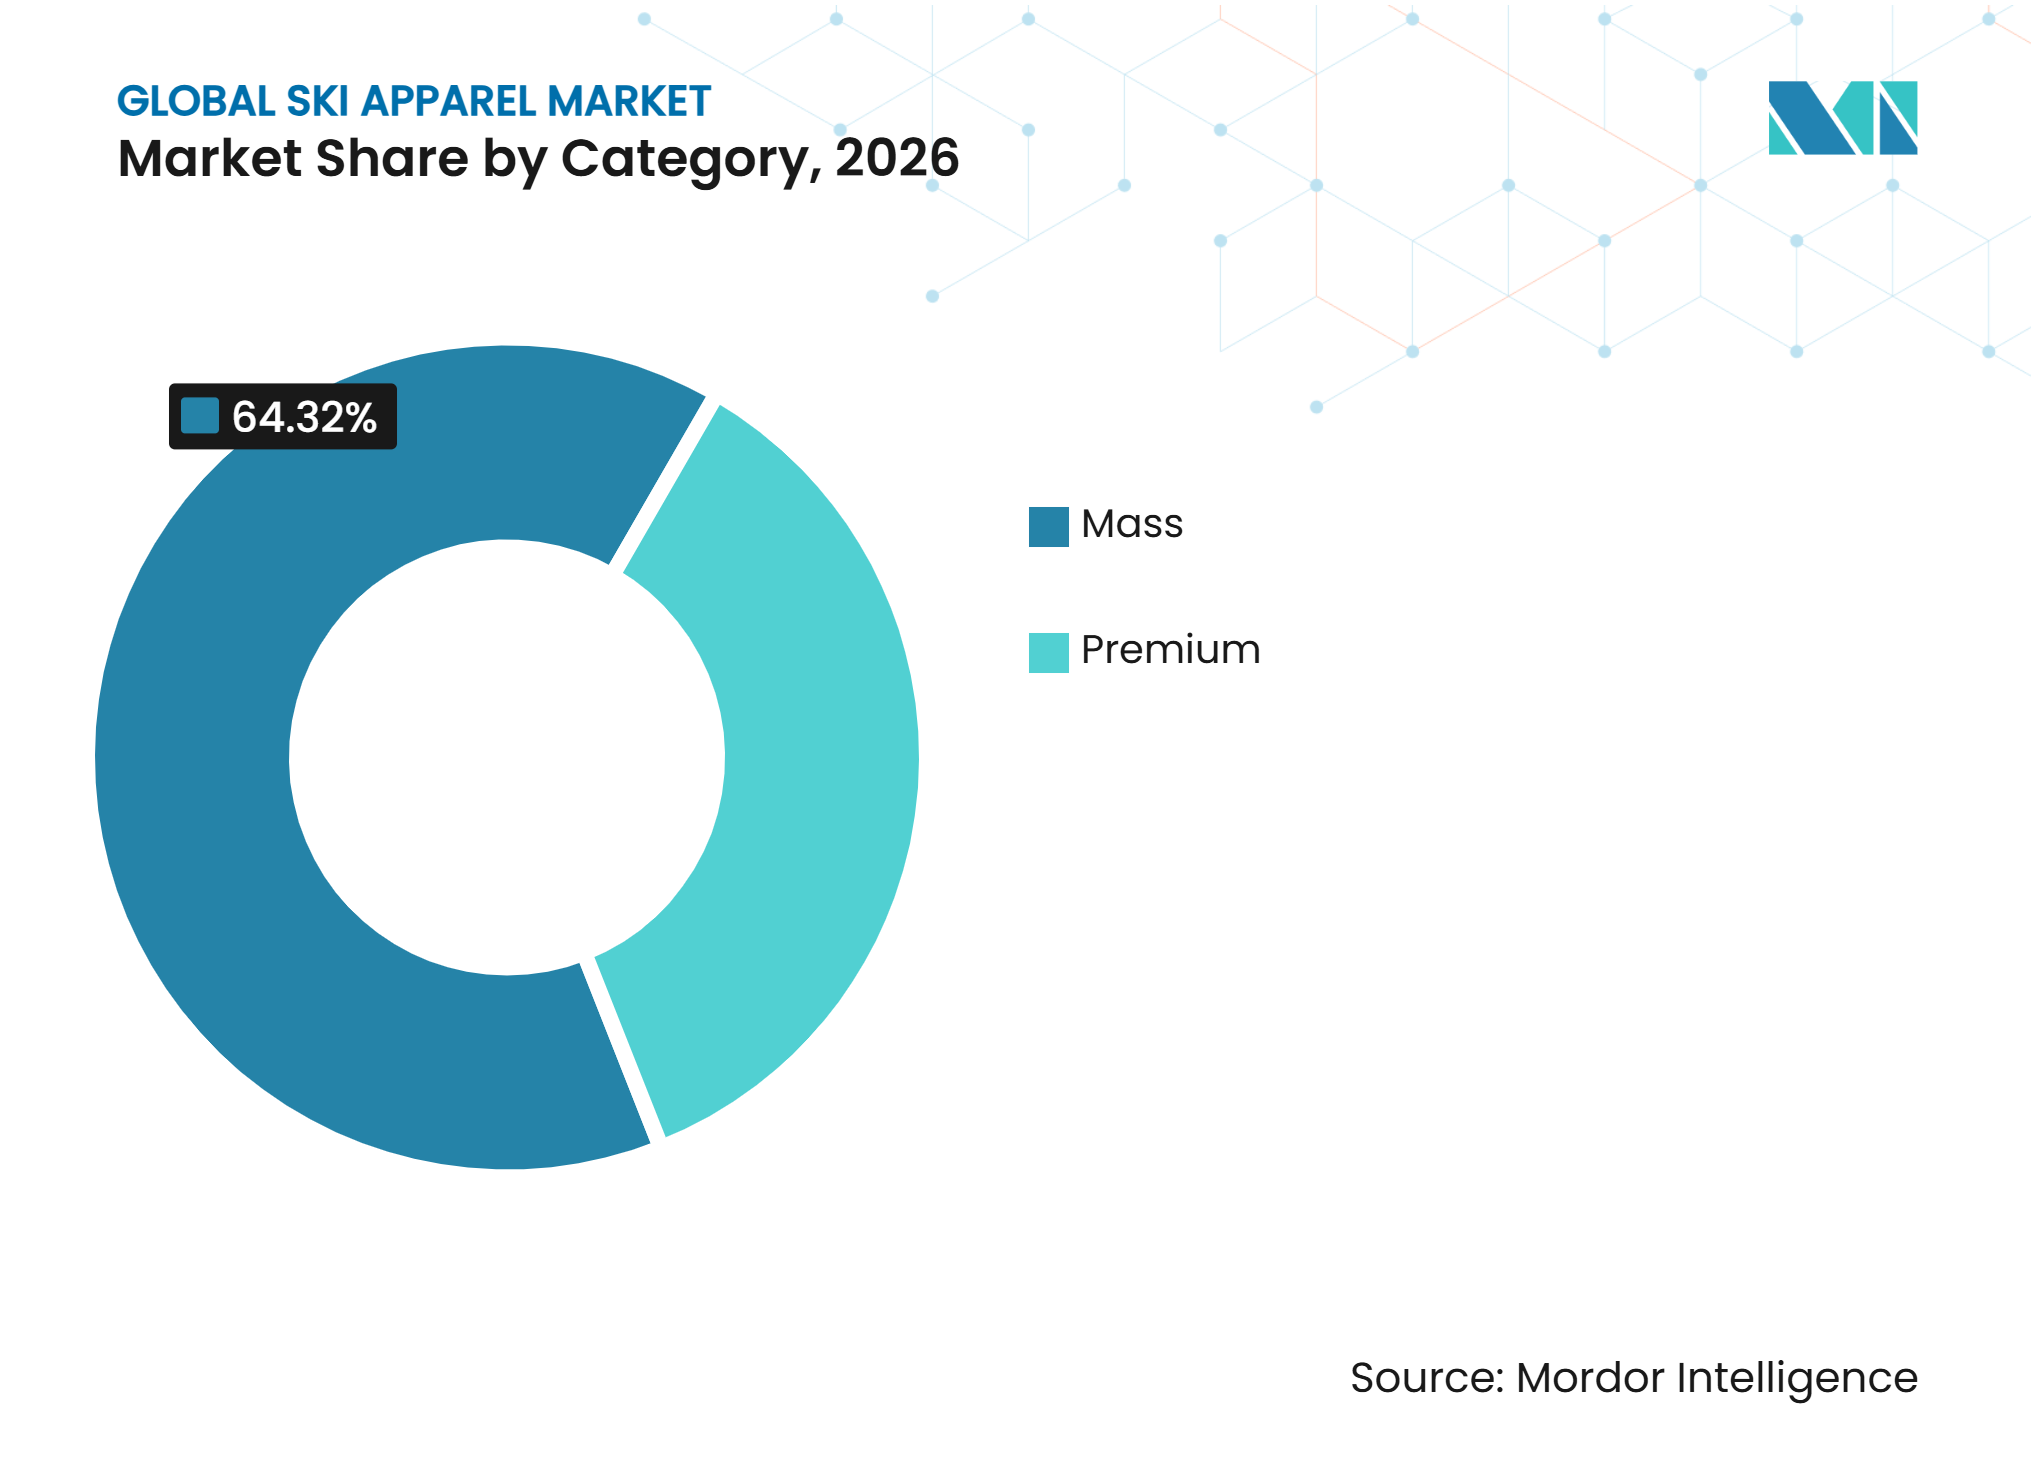
カテゴリー別では、マスウェアが2026年に64.32%のシェアを占め、プレミアムウェアは2032年までに6.78%のCAGRで拡大すると予されています。
-
流通チャネル別では、オフライン小売店が2026年に75.67%のシェアを占め、オンライン小売店は2032年までに6.89%のCAGRで拡大すると予測されています。
-
地域別では、ヨーロッパが2026年に34.20%のシェアを占め、アジア太平洋地域は2032年までに6.39%のCAGRで拡大すると予測されています。
注:本レポートの市場数値は、基準年2026年における9か月間の実績データと第4四半期の予測を組み合わせたMordor Intelligence独自の推定フレームワークに基づいています。
市場動向とインサイト
スキーウェア市場のドライバー影響分析*
| ドライバー | CAGRへの影響(概算%) | 地理的関連性 | 影響期間 |
|---|---|---|---|
| スキー観光とウィンタースポーツ参加者数の増加 | +1.1% | 欧州とアジア太平洋に集中した成長を伴うグローバル | 短期(2年以内) |
| テクニカルアウターウェアのプレミアム化 | +1.0% | 欧州、北米、および新興アジア太平洋市場 | 中期(2〜4年) |
| 防水透湿性と断熱技術の革新 | +0.9% | グローバル | 中期(2〜4年) |
| オムニチャネルおよびダイレクト・トゥ・コンシューマーの拡大 | +0.8% | 北米と欧州、アジア太平洋へ拡大中 | 中期(2〜4年) |
| スキーテクニカルウェアのクロスシーズン着用性 | +0.6% | 欧州と北米で最も強く、グローバル | 長期(4年以上) |
| 不定期スキーヤー向けレンタルによるアクセス | +0.5% | 欧州のリゾートエリア、アジア太平洋へ拡大中 | 短期(2年以内) |
| 情報源: Mordor Intelligence | |||
スキー観光とウィンタースポーツ参加の成長
スキーウェア市場は、スノースポーツに参加する人々の裾野が広がることで恩恵を受けており、特に参加が一度限りの休暇活動ではなく、繰り返しのレジャー習慣となりつつある地域でその傾向が顕著です。スノースポーツ産業アメリカは、2025/26シーズンに米国の参加者数が3,200万人に達し、過去6シーズンで最高水準となったと報告しています[1]。こうした消費者は、経験や支出能力の変化に伴い、装備、フィット感、保温性、スタイルのニーズが変わるため、長年にわたって購買者となり得ます。中国でも2024/25シーズンに1,360万人の個人スキーヤーが存在し、エントリー価格帯およびミドル価格帯の衣料品への需要を支えていますが、この過去のデータは現在の指標としてではなく、背景情報として扱うべきです。スキーウェア市場は、ブランドがスキーとスノーボードの文化を完全に別々の対象として扱うのではなく、両方に向けてデザインすることで恩恵を受けることができます。
テクニカルアウターウェアのプレミアム化
スキーウェア市場では、基本的な冬物衣料の提供のみで競争する製品ではなく、明確な技術的・デザイン的価値を持つパフォーマンスウェアへの需要が高まっています。Amer Sportsは、2025年度のテクニカルウェア売上高が2.9 ビリオン 米ドルに達し、前年比30.1%増加したと報告しています。同社は年度末に288店舗のダイレクト・トゥ・コンシューマー店舗を展開しており、前年の223店舗から増加しています。プレミアム購買層は、PFASフリーのメンブレン、サステナブルな断熱材、信頼性の高いフィット感、そして旅行中や日常の冬のシーンでも着用できるウェアをますます求めるようになっています。これは、ゲレンデでのパフォーマンス、素材の選択、耐久性、および使用目的をわかりやすく説明できるブランドに有利に働きます。また、アクセスしやすい小売業者とプレミアム専門店の両方と競合する、差別化されていないミドル価格帯の製品に圧力をかけています。
防水透湿性と断熱材の革新
素材性能は、購買者がプレミアム製品全体でより詳細に天候保護と快適性を比較するようになるにつれ、スキーウェア市場においてより目に見える競争ポイントとなっています。Arc'teryx は、フッ素フリー技術への移行の一環として、2025年にベータARジャケットにGORE-TEX Pro ePEを導入しました。Patagoniaは2025年10月に、シェル、ミッドレイヤー、トランジション、ベースレイヤーのピースを組み合わせたGORE-TEX Pro ePE採用のPowSlayer Freeride Kitを発売しました。これらの発売により、防水性、透湿性、保温性、軽量性、および低化学物質使用が、バックオフィスのコンプライアンス問題ではなく製品ストーリーの一部となっています。移行を先送りするブランドは、正式な規制が直接の販売課題となる前であっても、主要製品が設定した技術水準に遅れをとっているように見えるリスクがあります。
オムニチャネルと直販の拡大
直販は、スキーウェアブランドが次のシーズン前に通常確定されるホールセール注文を待たずに需要を把握する機会を提供します。Halfdaysは女性向けビジネスを直接消費者との関係を中心に構築しており、2026年には3,000万 米ドル以上の売上を見込んでいます。オンラインチャネルにより、ブランドは広範なコミットメントを行う前に製品の色、フィット感、限定発売をテストする余地が生まれます。買い物客はアウターウェアを購入する前に保温性、フィット感、動きやすさ、レイヤリングを確認したいと思うことが多いため、実店舗は依然として重要です。最も効果的なアプローチは、デジタル情報と直接サービスを専門小売の信頼性と組み合わせることです。
スキーウェア市場の阻害要因影響分析*
| 阻害要因 | CAGRへの影響(概算%) | 地理的関連性 | 影響期間 |
|---|---|---|---|
| 気候変動と積雪シーズンの短縮 | -1.5% | 中標高の欧州・北米リゾートで最も深刻なグローバル | 長期(4年以上) |
| 製品コストの高さと年間使用頻度の低さ | -0.9% | アジア太平洋の新興市場とマスセグメントで最も制約が大きいグローバル | 中期(2〜4年) |
| PFASおよび化学物質コンプライアンスのコスト負担 | -0.8% | 欧州連合、米国、カナダ、およびグローバルサプライチェーン | 短期(2年以内) |
| 冬季シーズンの在庫とマークダウンリスク | -0.7% | 販売期間が短縮された北半球ブランドで最も深刻なグローバル | 短期(2年以内) |
| 情報源: Mordor Intelligence | |||
気候変動と短縮化するスノーシーズン
予測困難な積雪状況は、費者がスキーウェアを使用できる日数を制限し、ブランドや小売業者にとって年間需要の予測をより困難にしている。米国のスキー場来場者数は、2024/25シーズンの6,160万人から2025/26シーズンには5,300万人に減少し、ロッキー山脈地域で大幅な落ち込みが見られた。このリスクは、短い冬季に収益の大部分を得ており、シーズン在庫を大幅に前倒しで発注しなければならない事業者にとって特に重大である。ブランドは、同様の技術的信頼性を活用した春・秋・トレイル・アーバン向け製品を通じて、このリスクへのエクスポージャーを低減できる。このアプローチは天候リスクを完全に排除するものではないが、販売期間を増やし、消費者が購入する幅広い理由を提供する。また、在庫計画が特定地域の降雪パターンに依存する度合いを低下させる効果もある。
高い製品コストと低い年間利用率
高い購入価格は、特に旅行費用、リフト券、装備のコストと競合する場合、スキー頻度の低い消費者の所有を妨げる可能性があります。子供は2回目や3回目のシーズンを迎える前にウェアを着られなくなることがあるため、このコストは特に家族にとって重要です。レンタルはこれらの消費者にとって実用的な選択肢であることが多く、たとえ即時のウェア販売を減少させ、ブランドショップとの最初の接点を遠ざけるとしても同様です。この制約は、参加がまだ新興段階にあり、購買者が長期的な習慣や特定ブランドへの明確な好みを形成していない地域で最も強く現れます。また、天候状況が計画された旅行を妨げ、店舗への来客を減少させる場合、シーズン末のマークダウンリスクも高まります。耐久性のある製品をレンタルパートナー、修理サービス、または後払い購入オファーと組み合わせるブランドは、これらの消費者を完全に失うのではなく、つながりを維持することができます。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
製品タイプ別:
ジャケットが最高価値の購入品であり続ける一方、ベースレイヤーは用途を拡大ジャケットは2026年に製品セグメントの45.32%を占め、主要な製品タイプとなっています。消費者はアウターシェルに見られる防水性、断熱性、技術的な詳細に高い価値を置いています。これは、特にプレミアム購買層の間で、買い替えやアップグレード購入を支えています。パンツとボトムスは、購買者が新しいジャケットと一緒に購入することが多いため、依然として重要です。ワンピーススーツは競技レーサー、若いスキーヤー、および欧州のいくつかのリゾート市場に対応しています。アクセサリーはエントリー価格が低く、頻繁な買い替えニーズがあるため、新規ブランドが参入しやすい傾向があります。
ベースレイヤーは2032年までに6.21%のCAGRで成長すると予測されており、スキーウェア産業で最も成長が速い製品カテゴリーです。その魅力は山でのサーマルパフォーマンスを超えて広がっています。EivyやRojoを含むブランドは、2025/26冬コレクションにルーズなカットとストリートウェアにインスパイアされたスタイリングを採用しています。これにより、旅行、日常の冬の着用、その他のアウトドア活動への関連性が広がります。この変化により、年間を通じてより多くの月に需要が分散する可能性があります。また、消費者がフルアウターウェアセットを購入する前にスキーウェア市場に参入するための低コストな方法を提供します。


注記: 全セグメントのシェアはレポート購入後にご確認いただけます
エンドユーザー別:
専用製品開発を通じて女性が成長男性は2026年のスキーウェア市場規模の48.10%を占め、成熟した目的地における確立された参加パターンを反映しています。年配の男性スキーヤーはプレミアムおよびラグジュアリー価格帯において重要な購買者であり続けています。彼らの支出は、小売価格が1,000 米ドルを超えるジャケットへの需要を支えています。子供用ウェアは異なる購買条件に直面しています。成長に伴う買い替えニーズは、一部の家族にとって購入の魅力を低下させます。そのため、このカテゴリーではレンタル利用率が高くなる可能性があります。
女性はエンドユーザー別で最も高い成長率となる6.35%のCAGRで2032年まで成長すると予測されています。専門ブランドは、製品のフィット感、スタイル、技術的パフォーマンスを同時に解決できることを示してきました。Halfdaysは2025年に1,000万 米ドルを調達し、チューリッヒを本拠地とした欧州展開とGORE-TEXコレクションを2026年に発表しました。このモデルは、汎用製品の縮小版に頼ることなく機能的な衣料品を求める女性に応えるものです。このカテゴリーは、ウェアが旅行や日常の冬の着用にも役立つ場合にも恩恵を受けます。
カテゴリー別:
アクセスしやすいボリュームとプレミアムパフォーマンスが異なる競争ニーズを生み出すマスウェアは2026年に64.32%のシェアを占め、手頃な価格帯、リゾートウェア、および買い替え需要の重要性を示しています。このセグメントは最も幅広いレクリエーションスキーヤー層にサービスを提供しています。また、消費者が不要不急のアップグレードを先送りできるため、積雪不足の影響を受けやすい面もあります。プライベートレーベルのリゾート製品やファストファッション隣接ラインが競争圧力を高めています。この価格帯ではブランドロイヤルティが弱い傾向があります。
プレミアムウェアは2032年までに6.78%のCAGRで成長すると予測されています。テクニカルブランドは、メンブレン性能、断熱性、耐久性、およびシンプルな化学物質に関する訴求で競争しています。ラグジュアリー志向のブランドは、デザイン、ヘリテージ、そして都市環境でも機能するウェアで競争しています。製品が信頼性の高い山岳パフォーマンスと優れた日常的な外観を兼ね備えている場合、この2つのポジションは重なり合うことがありますブルーサインのフレームワークも関連性があり、2026年1月からPFAS処理製品の認証を除外しています。

流通チャネル別:
オンライン成長が専門店の専門知識を補完オフライン小売店は2026年に75.67%のシェアを占めています。購買者はテクニカルアウターウェアを購入する前に生地に触れ、動きやすさを確認し、フィット感をテストしたいと思うことが多いです。これは400 米ドル以上の価格帯のウェアにとって特に重要です。リゾートショップも使用場所に近い場所での購入から恩恵を受けています。専門スタッフはレイヤリング、防水性、保温性をコンバージョンを支援する形で説明することができます。その結果、オンライン販売が増加しても、実店舗は構造的に重要であり続ける可能性が高いです。
オンライン小売店は2032年まで6.89%のCAGRで成長すると予測されています。デジタルチャネルにより、ブランドはより幅広いスタイルを提供し、消費者フィードバックを収集し、限定製品を直接発売することができます。顧客データと繰り返しのエンゲージメントに投資したブランドにとって特に有用です。柔軟な返品とバーチャルフィッティングツールにより、オンライン購入の障壁の一部を軽減することができます。直接のeコマースにより、企業は異なる国での製品の提示方法を決定することもできます。スキーウェア市場は、オンラインツールが買い物客が依然として店舗で求める専門知識とサービスを支援する場合に最も恩恵を受けます。
地域分析
ヨーロッパ:サステナビリティ主導の需要とプレミアム技術性能を持つ市場リーダー
ヨーロッパは2026年のスキーアパレル市場シェアの34.20%を占め、充実したアルプスのインフラと1回のスキー訪問当たりの高い消費額に支えられてる。フランスは2025/26シーズンに5,610万スキーヤーデーを記録し、オーストリアの5,370万、米国の5,260万を上回った[2]。高頻度の来場は、アクセスしやすいウェアからプレミアムウェアまで、買い替えおよびアップグレードサイクルを支えている。2026年1月に施行されたフランスの法律第2025-188号は、PFASを含むスキーテキスタイルを規制しており、同国に製品を提供するブランドに対して重要なコンプライアンス要件を追加している。デンマークも2026年7月に追加のPFAS規制を導入しており、サプライチェーン管理の必要性が高まっている。ヨーロッパのバイヤーは、リゾート使用、旅行、都市型冬季ウェアの間を行き来するガーメントにとっても重要な顧客層である。この地域は、技術的機能とより広いライフスタイルとの関連性を組み合わせた製品のテストマーケットであり続けている。
アジア太平洋:屋内スキーと旅行が牽引する最も成長の速い市場
アジア太平洋地域は2032年までに6.39%のCAGRで拡大すると予測されており、スキーアパレル市場において地域別で最も高い成長率となっている。中国の運営基盤には、2025/26シーズン中に国際スキー・スノーボード連盟の基準を満たした748か所のスキーエリアと66か所の屋内施設が含まれていた。屋内スキーは、多くの屋外市場を左右する天候への依存度を低減できる。また、年間を通じて継続的なアパレル需要を生み出す可能性もある。日本のスキー地域は2024/25冬季シーズンに国際旅行の恩恵を受け、用具とウェアの両方に対する需要を支えた。韓国、オーストラリアでの成長、およびソウルからの海外旅行の増加が、地域の消費者基盤を拡大している。ブランドは、新規参加者のほか、日本やニュージーランドへの旅行のために購入する旅行者にも適した品が必要である。屋内スキー向けの軽量製品や実用的なエントリーレベルのウェアは、この地域における有望な市場機会である。
その他の地域:旅行と屋内スキーによってバランスが取れた季節需要
北米は、米国全土での天候変動にもかかわらず、重要な販売量地域であり続けている。バーモント州は2025/26シーズンに1,330万スキーヤー来場者数を記録し、2014/15シーズン以来最高水準に達した[3]。南米は、オフシーズンに地元客と北半球からの旅行者を引き付けるチリおよびアルゼンチンの高地リゾートの恩恵を受けている。ブラジルにおける富裕層の拡大は、これらの目的地における潜在的な購買層の裾野を広げる可能性がある。中東・アフリカセグメントは依然として小規模であるが、屋内スキー施設や計画中の山岳レジャーインフラを通じて発展しつつある。ドバイの屋内スキー施設は、屋外スキーが利用できない気候においても、消費者が技術的なスノーウェアに親しむ機会を提供してきた。これらの多様な地域は、異なる半球にわたる旅行・屋内スキー・リゾートアクティビティに対応することで、ブランドが季節需要をバランスよく取り込む機会を提供している。
競争環境
市場集中度
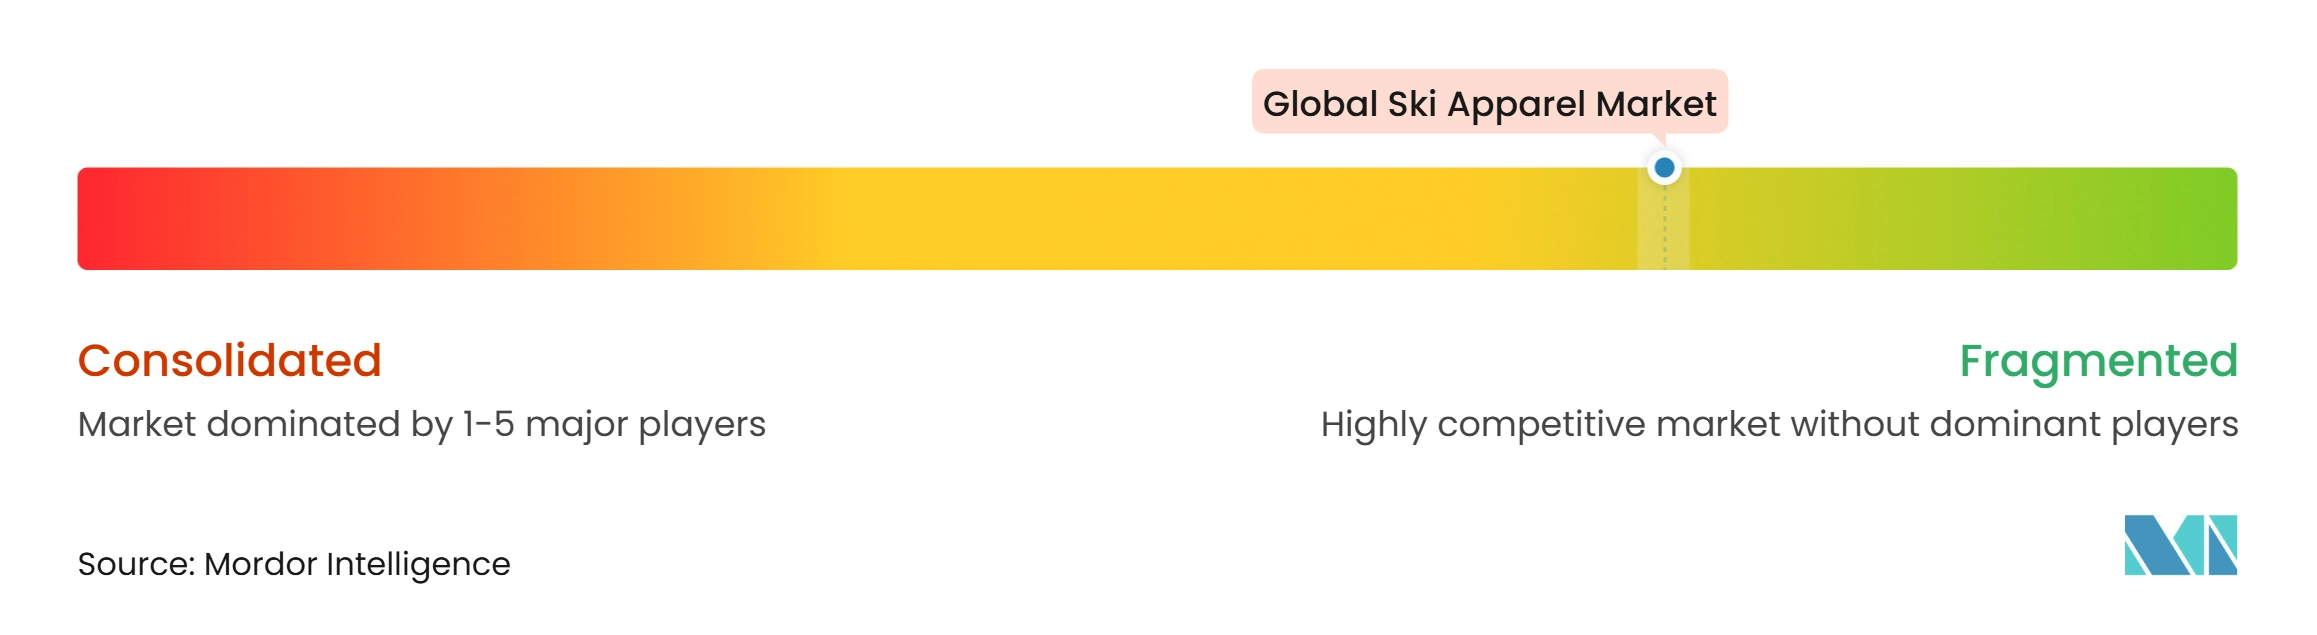
スキーウェア市場は断片化した競争構造を持っています。The North Face、Arc'teryx、Columbia、Patagonia、Helly Hansen、Decathlonは異なる価格帯と地理的市場をカバーしています。Bogner、KJUS、Rossignol、Fusalp はプレミアムおよびラグジュアリースキーウェアにおいてより強いポジションを持っています。競争上の成功は、直販、素材移行、およびコアウィンターシーズン以外でも機能する製品にますます依存しています。これらの分野のうち少なくとも2つで明確なポジションを持たない企業は、小売での視認性が低下するリスクがあります。規模は依然として有利ですが、焦点を絞った製品提案を求める消費者との関連性を保証するものではありません。
The North Faceは2026年5月に米国スキー・スノーボード連盟との8年間のパートナーシップを発表し、2034年まで全11競技の公式パフォーマンスウェアパートナーとなりました。同社は2026年11月に55ピースの米国スキー・スノーボード連盟コレクションを発売し、競技用アウターウェアと消費者向けライフスタイル製品を結びつけました。Rossignolは、低頻度参加者にリーチできるLizeeを通じてレンタルとの連携を追加しました。これらの取り組みは、信頼性、顧客アクセス、および繰り返しの接点を強化するさまざまな方法を示しています。
小規模ブランドはスキーウェアブランドの認知構築方法を変えています。Halfdaysは女性向けの直販モデルを採用し、テクニカルGORE-TEXコレクションで欧州に拡大しています。Picture Organic Clothingは認証済みのサステナブル素材を使用して環境意識の高い購買者にアピールしています。アジア太平洋の初心者スキーヤー向けの女性用エントリーレベルテクニカルウェアにはホワイトスペースの機会が残っています。屋内スキー用ウェアは、屋外リゾートウェアよりも軽量で柔軟な製品フォーマットが必要になる場合もあります。レンタル統合コレクションは、まだ購入する準備ができていない消費者の間で親しみを築くことができます。したがって、競争環境は明確なターゲット層、信頼性の高い製品訴求、および最初の旅行後も視認性を維持するための道筋を持つブランドに有利に働きます。
スキーウェア産業のリーダー企業
-
Columbia Sportswear Company
-
Patagonia, Inc.
-
Burton Snowboards, Inc.
-
Helly Hansen AS
-
VF Corporation
- 注:主要企業の掲載順は順位を示すものではありません。
スキーアパレル市場 このレポートでカバーされる企業
- VF Corporation
- Columbia Sportswear Company
- Patagonia, Inc.
- Burton Snowboards, Inc.
- Helly Hansen AS
- Decathlon S.A.
- Amer Sports Corporation
- Arc'teryx Equipment Inc.
- Spyder Active Sports, Inc.
- Rossignol Group SAS
- Moncler S.p.A.
- Bogner
- KJUS AG
- Descente Ltd.
- GOLDWIN INC.
- Phenix Co., Ltd.
- Mammut Sports Group AG
- Peak Performance AB
- Picture Organic Clothing SAS
- Fusalp SAS
- Lafuma S.A.S.
- Schöffel Sportbekleidung GmbH
最近の産業開発事情 スキーアパレル市場
- 2026年11月:The North Faceは、米国スキー・スノーボードとのパートナーシップコレクションを発売し、競技用アウターウェアからライフスタイルアパレルまで55点を展開した。このローンチは、同ブランドが米国スキー・スノーボードの公式パフォーマンスアパレルパートナーとして8年間任命されたことに続くものである。
- 2026年11月:Atomicは2026/27スキーアパレルコレクションを発表し、3層防水構造、ベンチレーションゾーン、アーティキュレートデザインを備えたRevent 3Lジャケットおよびビブパンツを特徴とし、技術的アウターウェアのポートフォリオを強化した。
- 2026年10月:KJUSは2026/27秋冬スキーコレクションを発売し、プレミアム技術シェル、インサレーションジャケット、グラフェンライニングアパレルを採用するとともに、パフォーマンス・保温性・機能的汎用性を重視したジュニア向けラインを拡充した。
- 2026年7月:OakleyはFW26スノーアパレルコレクションを発表し、インサレーションジャケット、GORE-TEXアウターウェア、技術的スキーパンツを展開し、防天候性とパフォーマンス機能性を現代的なライフスタイルにインスパイアされたデザインと融合させた。
世界のスキーウェア市場レポートの調査範囲
スキーウェアとは、スキーやその他の雪アクティビティ中に断熱性、防天候性、水分管理、快適性、および機動性を提供するために設計された専門的な衣料品を指します。これらの製品は、寒冷な気象条件に耐えるための耐水性、防風性、透湿性、および断熱性を備えたテクニカルファブリックと素材を使用して製造されています。スキーウェア市場は、製品タイプ、エンドユーザー、カテゴリー、流通チャネル、および地域によってセグメント化されています。製品タイプに基づき、市場はジャケット、パンツ・ボトムス、ワンピーススーツ、ベースレイヤー、およびアクセサリーにセグメント化されています。エンドユーザーに基づき、市場は男性、女性、および子供・キッズにセグメント化されています。カテゴリーに基づき、市場はマスとプレミアムにセグメント化されています。流通チャネルに基づき、市場はオフライン小売店とオンライン小売店にセグメント化されています。地域に基づき、市場は北米、ヨーロッパ、アジア太平洋、南米、中東、およびアフリカにセグメント化されています。各セグメントについて、市場規模と予測が金額(米ドル)で提供されています。
セグメンテーション概要
| ジャケット |
| パンツ・ボトムス |
| ワンピーススーツ |
| ベースレイヤー |
| アクセサリー |
| 男性 |
| 女性 |
| 子供・キッズ |
| マス |
| プレミアム |
| オフライン小売店 |
| オンライン小売店 |
| 地域別 | 北米 | 米国 |
| カナダ | ||
| メキシコ | ||
| その他の北米 | ||
| 欧州 | ドイツ | |
| 英国 | ||
| フランス | ||
| イタリア | ||
| スペイン | ||
| スイス | ||
| オランダ | ||
| その他の欧州 | ||
| アジア太平洋 | 中国 | |
| 日本 | ||
| インド | ||
| 韓国 | ||
| オーストラリア | ||
| その他のアジア太平洋 | ||
| 南米 | ブラジル | |
| アルゼンチン | ||
| チリ | ||
| その他の南米 | ||
| 中東・アフリカ | サウジアラビア | |
| 南アフリカ | ||
| トルコ | ||
| その他の中東・アフリカ | ||
| 製品タイプ別 | ジャケット | ||
| パンツ・ボトムス | |||
| ワンピーススーツ | |||
| ベースレイヤー | |||
| アクセサリー | |||
| エンドユーザー別 | 男性 | ||
| 女性 | |||
| 子供・キッズ | |||
| カテゴリー別 | マス | ||
| プレミアム | |||
| 流通チャネル別 | オフライン小売店 | ||
| オンライン小売店 | |||
| 地域別 | 地域別 | 北米 | 米国 |
| カナダ | |||
| メキシコ | |||
| その他の北米 | |||
| 欧州 | ドイツ | ||
| 英国 | |||
| フランス | |||
| イタリア | |||
| スペイン | |||
| スイス | |||
| オランダ | |||
| その他の欧州 | |||
| アジア太平洋 | 中国 | ||
| 日本 | |||
| インド | |||
| 韓国 | |||
| オーストラリア | |||
| その他のアジア太平洋 | |||
| 南米 | ブラジル | ||
| アルゼンチン | |||
| チリ | |||
| その他の南米 | |||
| 中東・アフリカ | サウジアラビア | ||
| 南アフリカ | |||
| トルコ | |||
| その他の中東・アフリカ | |||
レポートで回答される主要な質問
2032年までのスキーウェア販売の予測金額は?
スキーウェア市場は2032年までに6.57 ビリオン 米ドルに達すると予測されており、2027年から5.03%のCAGRで成長します。
どのスキーウェア製品カテゴリーが販売をリードしていますか?
ジャケットは2026年に45.32%のシェアで製品販売をリードしており、購買者が防天候性、断熱性、テクニカル機能を重視しているためです。
スキーウェアで最も成長が速い顧客層はどれですか?
女性用ウェアは2032年までに6.35%のCAGRで成長すると予測されており、専用の製品開発とダイレクト・トゥ・コンシューマーブランドに支えられています。
プレミアムスキーウェアの需要が高まっている理由は何ですか?
プレミアムウェアは、消費者がより高いパフォーマンス、PFASフリー素材、スキー旅行以外でも役立つウェアを求めるにつれ、2032年まで6.78%のCAGRで成長すると予測されています。