
Marktgröße und Marktanteil für Ski-Bekleidung
Marktübersicht
| Studienzeitraum | 2022 - 2032 |
|---|---|
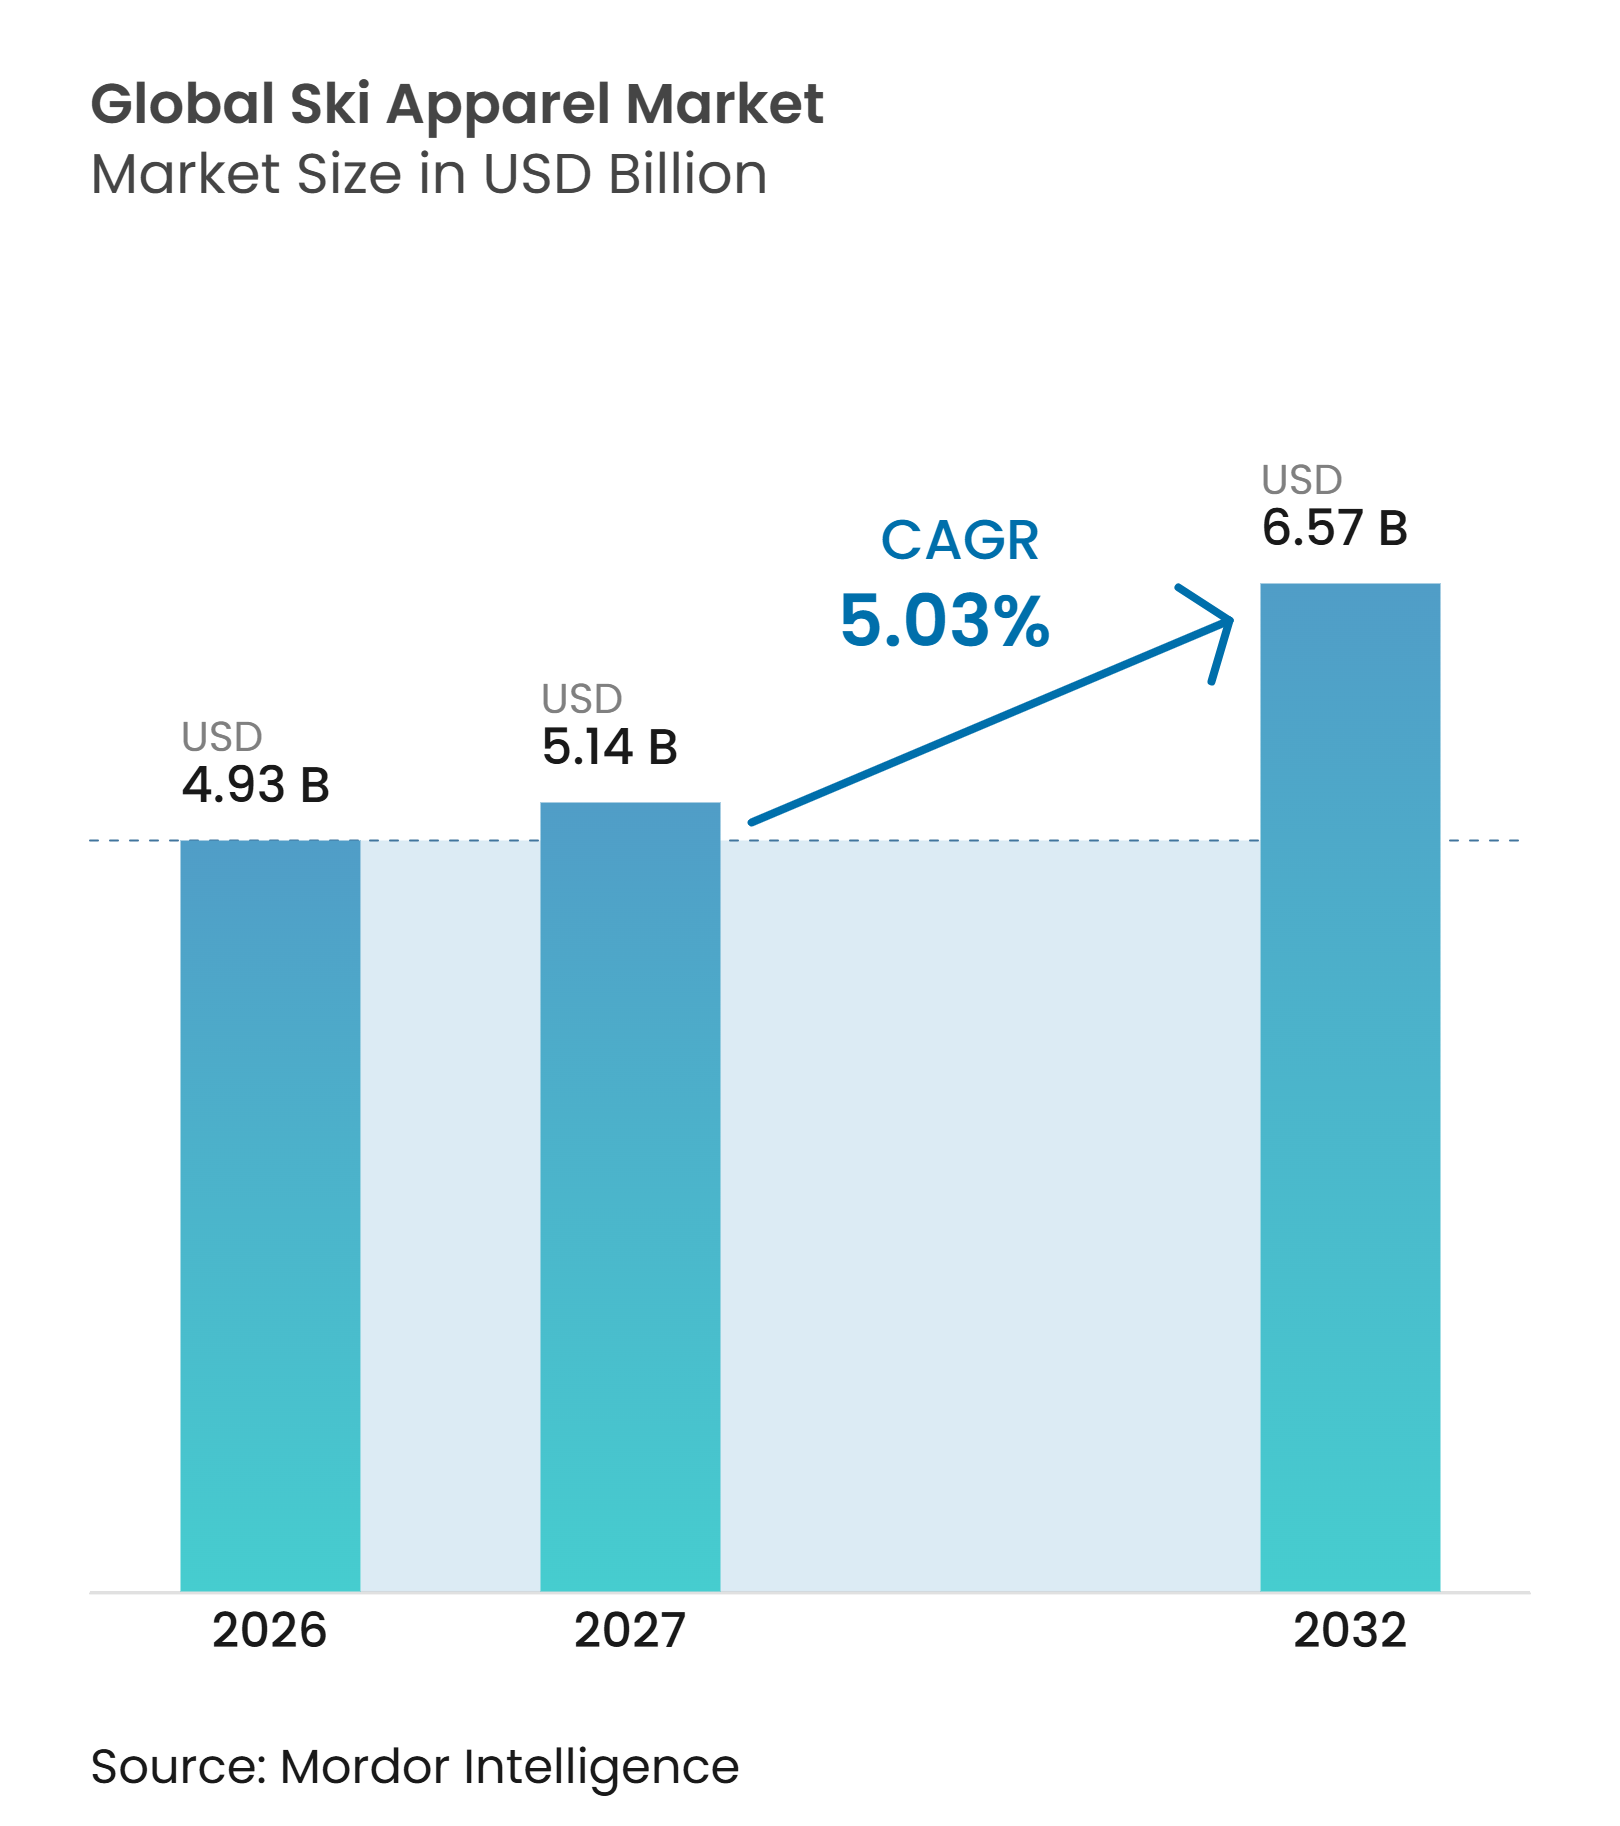
| Marktgröße (2027) | 5.14 Milliarden US-Dollar |
| Marktgröße (2032) | 6.57 Milliarden US-Dollar |
| Wachstumsrate (2027 - 2032) | 5.03 % |
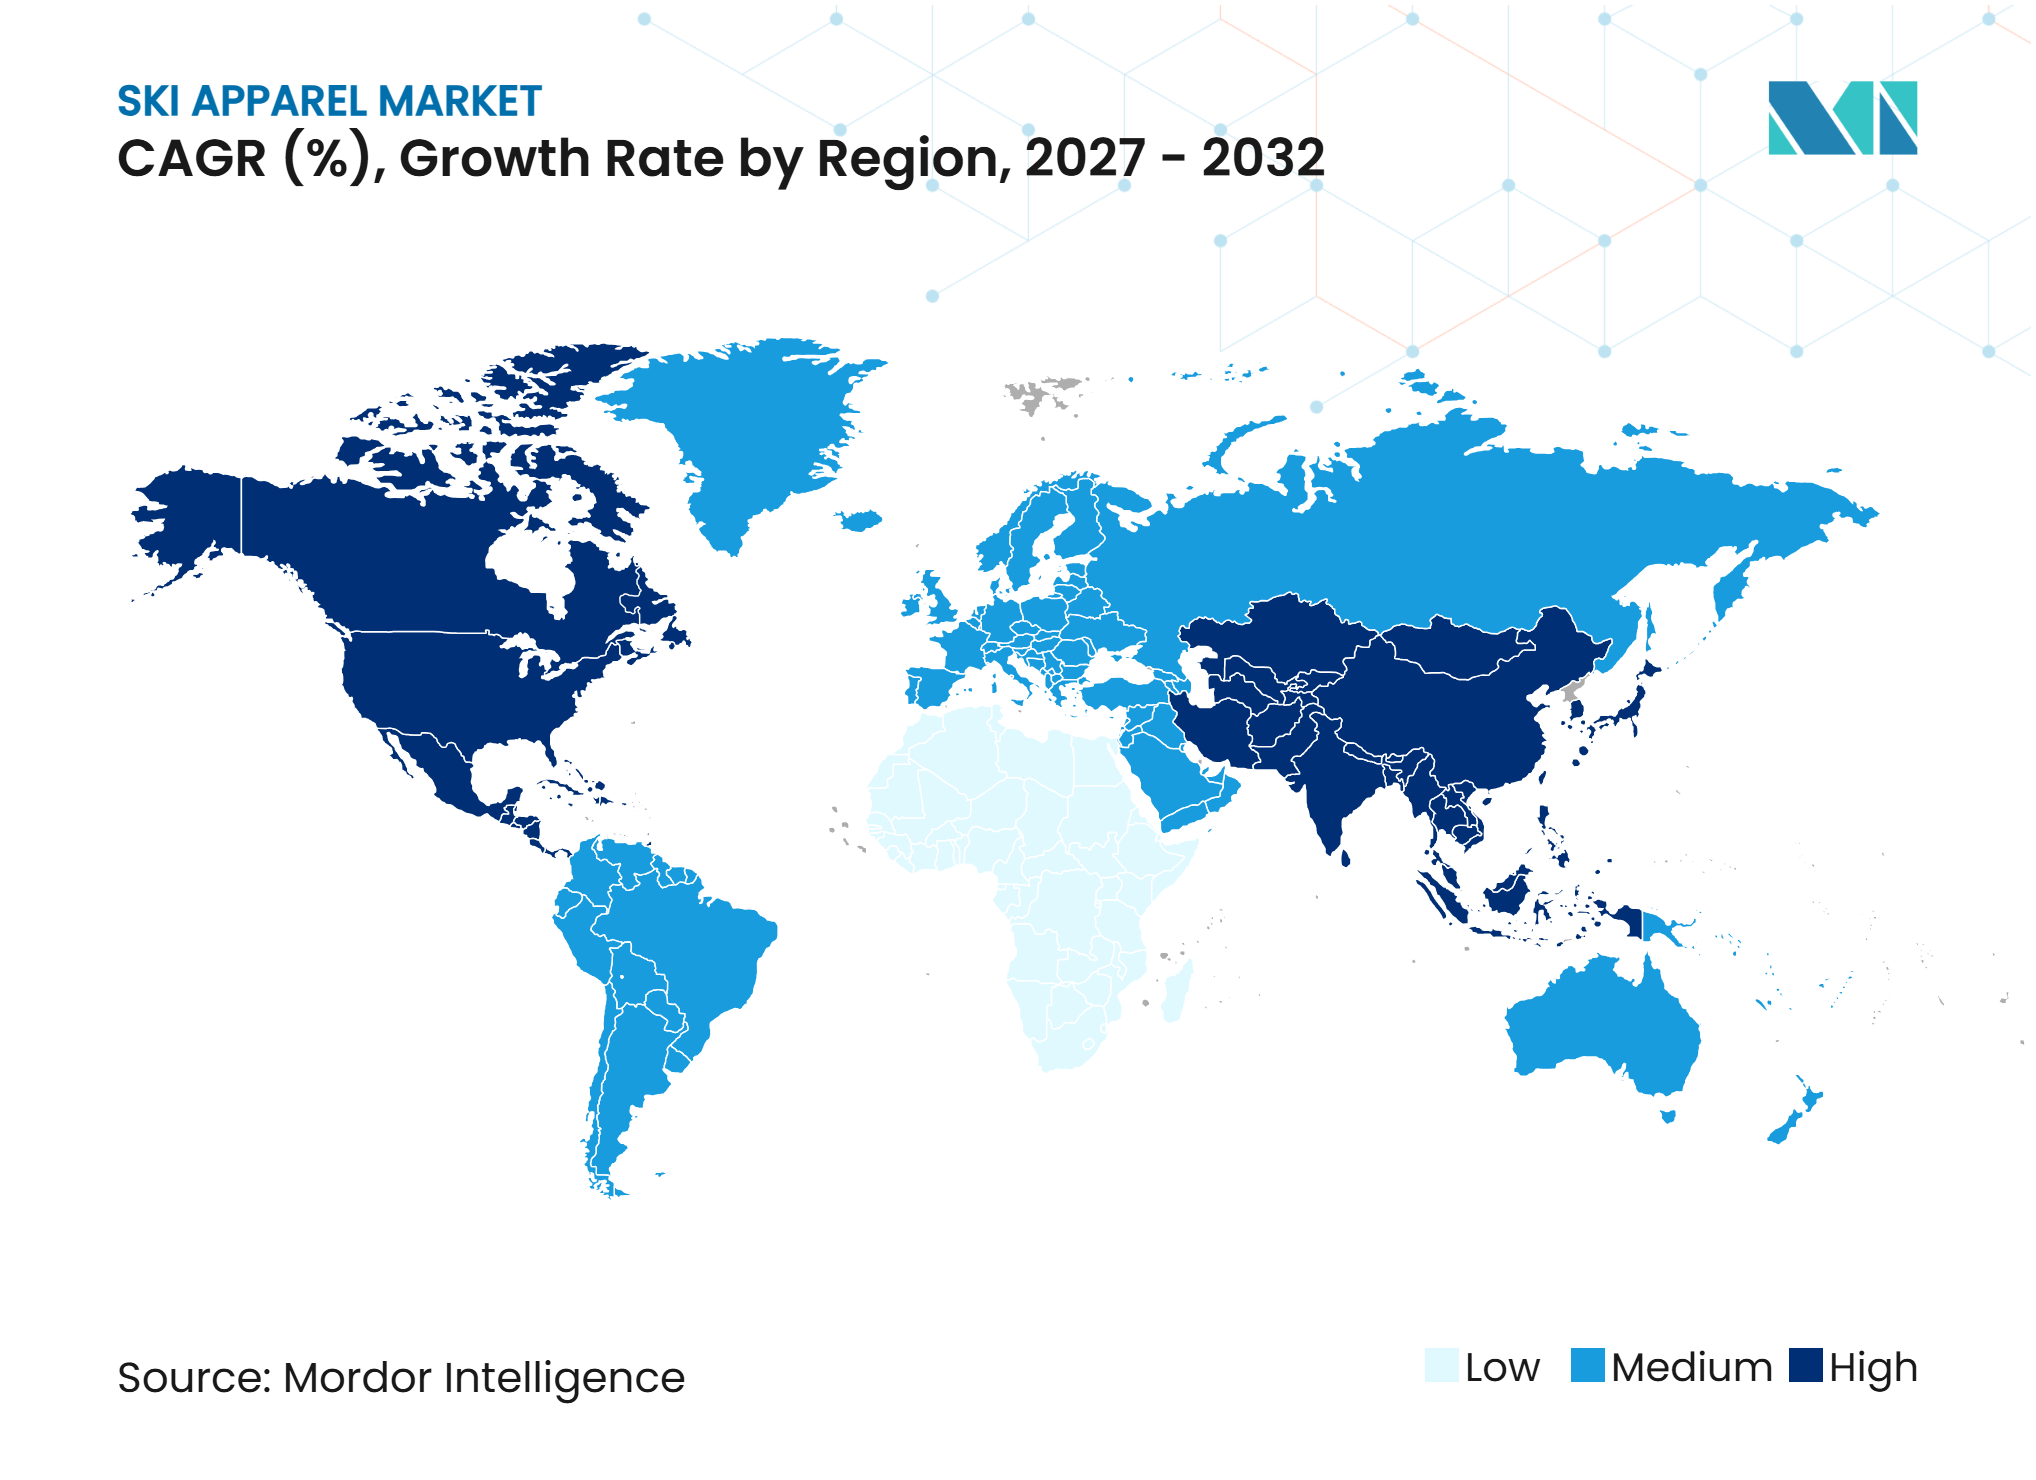
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Europa |
| Marktkonzentration | Niedrig |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Marktanalyse für Ski-Bekleidung von Mordor Intelligence
Die Größe des globalen Marktes für Ski-Bekleidung wurde im Jahr 2026 auf 4,93 Milliarden USD geschätzt und soll von 5,14 Milliarden USD im Jahr 2027 auf 6,57 Milliarden USD bis 2032 wachsen, bei einem CAGR von 5,03 % während des Prognosezeitraums (2027–2032). Die Beteiligung weitet sich in etablierten Schneesportdestinationen und in asiatischen Standorten aus, die Innen- und Außenkapazitäten ausbauen. Die Nachfrage verlagert sich auch hin zu höherwertigen Kleidungsstücken, die Wetterschutz, Wärme und ein Design vereinen, das auch abseits der Pisten geeignet ist. Direktvertriebskanäle ermöglichen Marken mehr Kontakt zu Verbrauchern und helfen ihnen, Produkte und Preise schneller anzupassen. Klimaschwankungen und sich ändernde Vorschriften zu per- und polyfluorierten Alkylsubstanzen (PFAS) verursachen Kosten und Lagerrisiken, was Materialinnovation und ein breiteres saisonales Produktangebot zu wichtigen Wettbewerbsreaktionen macht. Der Markt für Ski-Bekleidung bleibt fragmentiert, was Raum für spezialisierte Marken lässt, die Frauen, Premium-Käufer und Gelegenheitsteilnehmer über mietbasierte Modelle bedienen können.
Wichtigste Erkenntnisse des Berichts
-
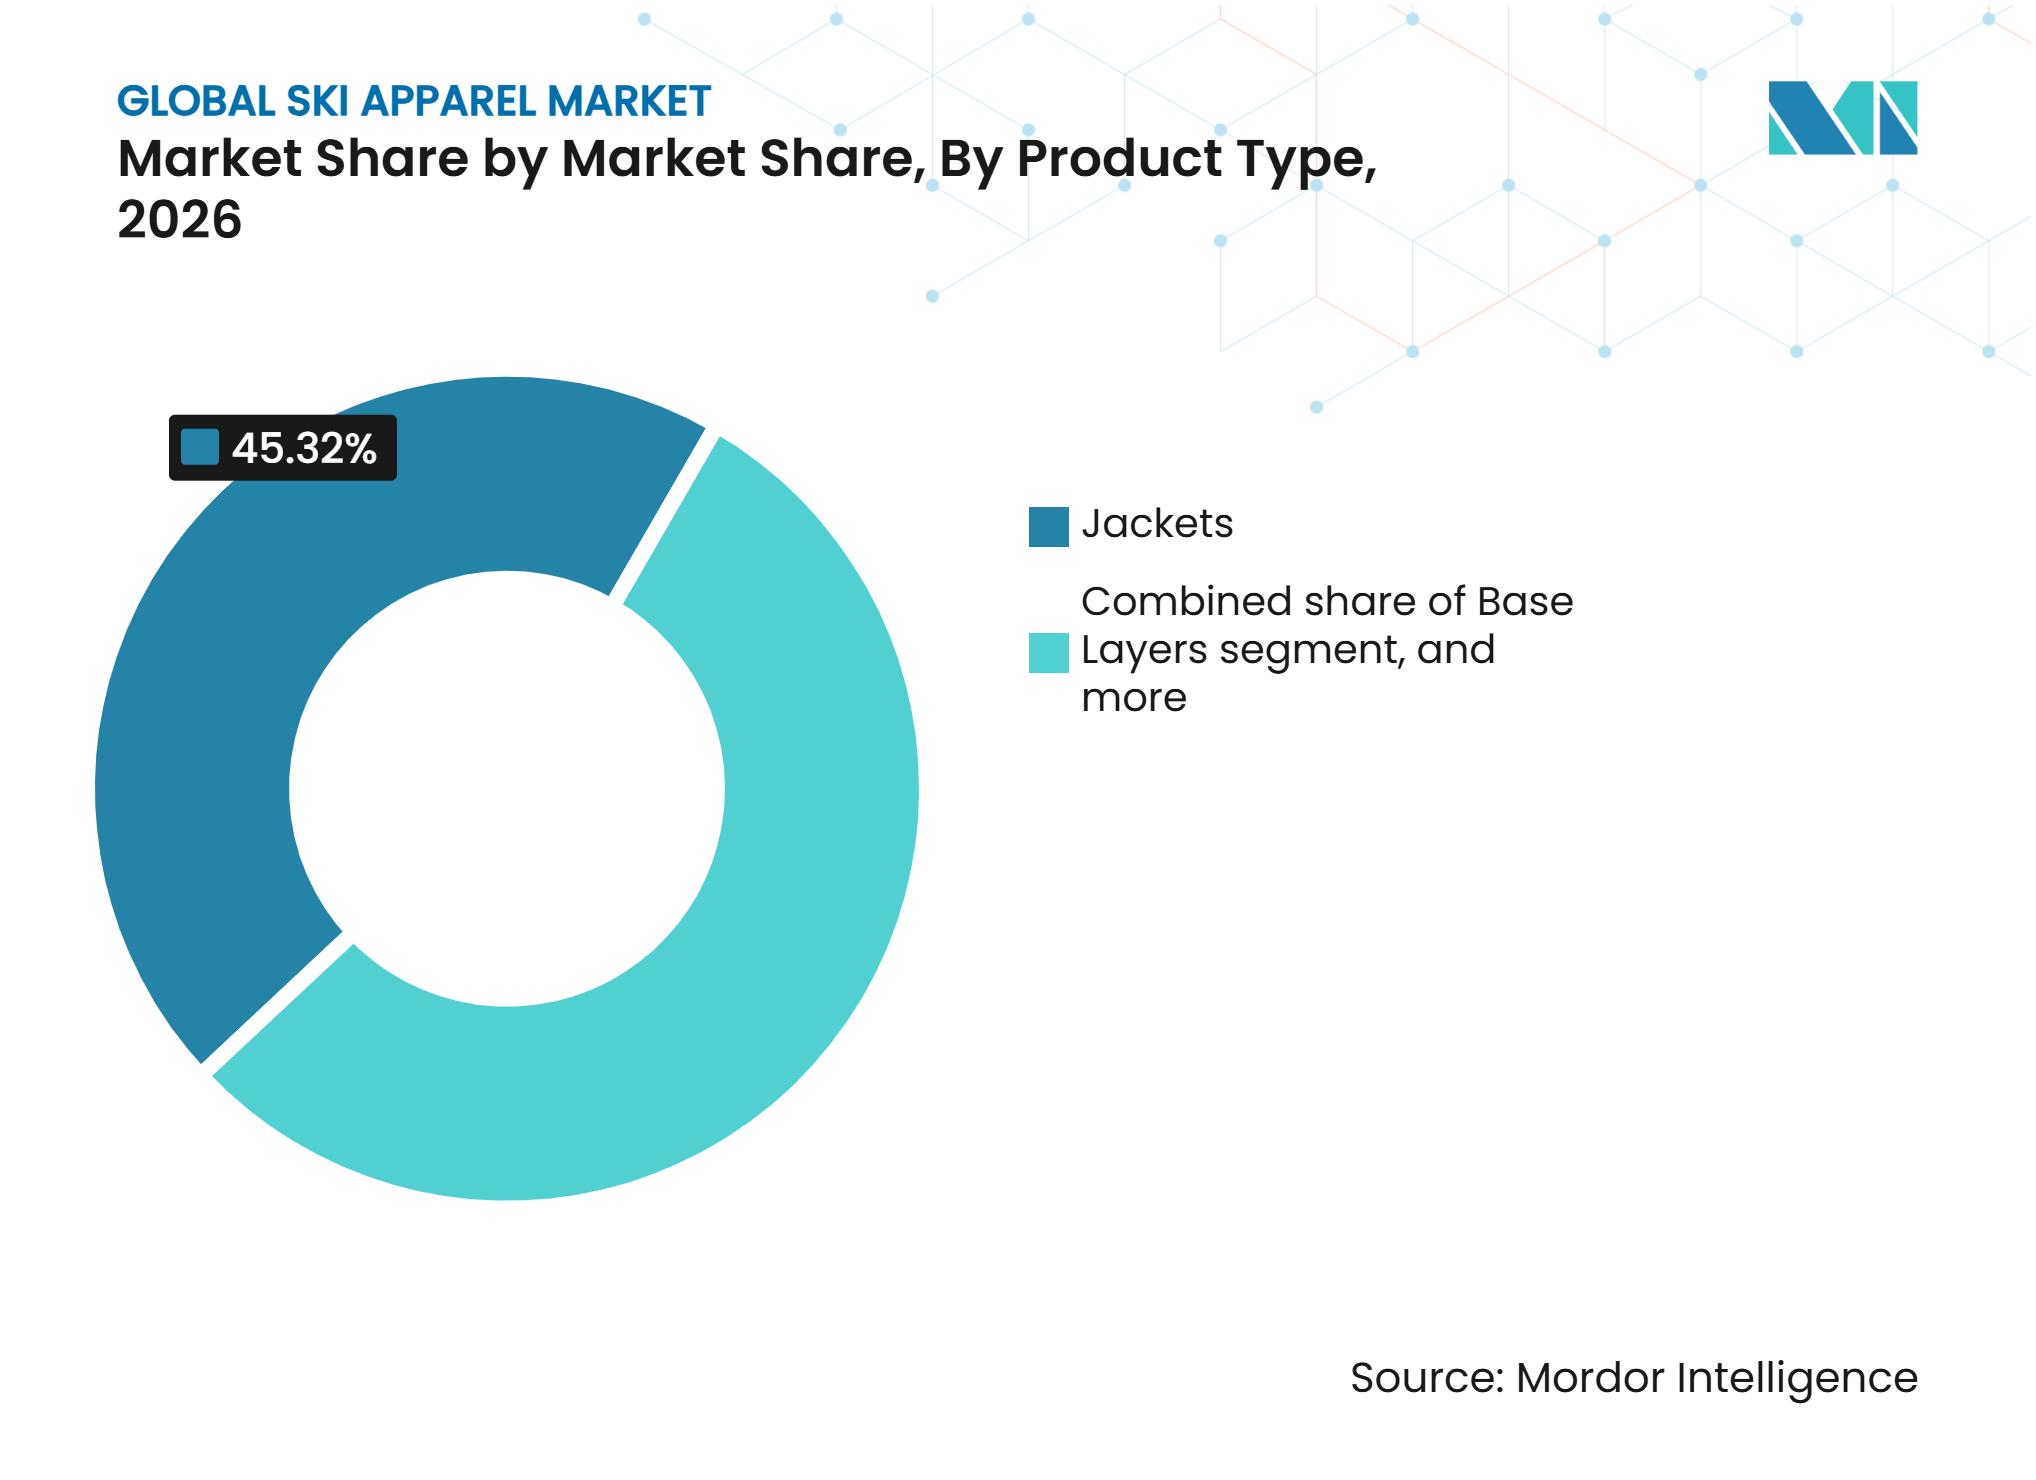
Nach Produkttyp hielten Jacken im Jahr 2026 einen Marktanteil von 45,32 % am Skibekleidungsmarkt, während Basisschichten bis 2032 voraussichtlich mit einem CAGR von 6,21 % wachsen werden.
-
Nach Endnutzer hielten Männer im Jahr 2026 einen Marktanteil von 48,10 % am Skibekleidungsmarkt, während Frauen bis 2032 voraussichtlich mit einem CAGR von 6,35 % wachsen werden.
-
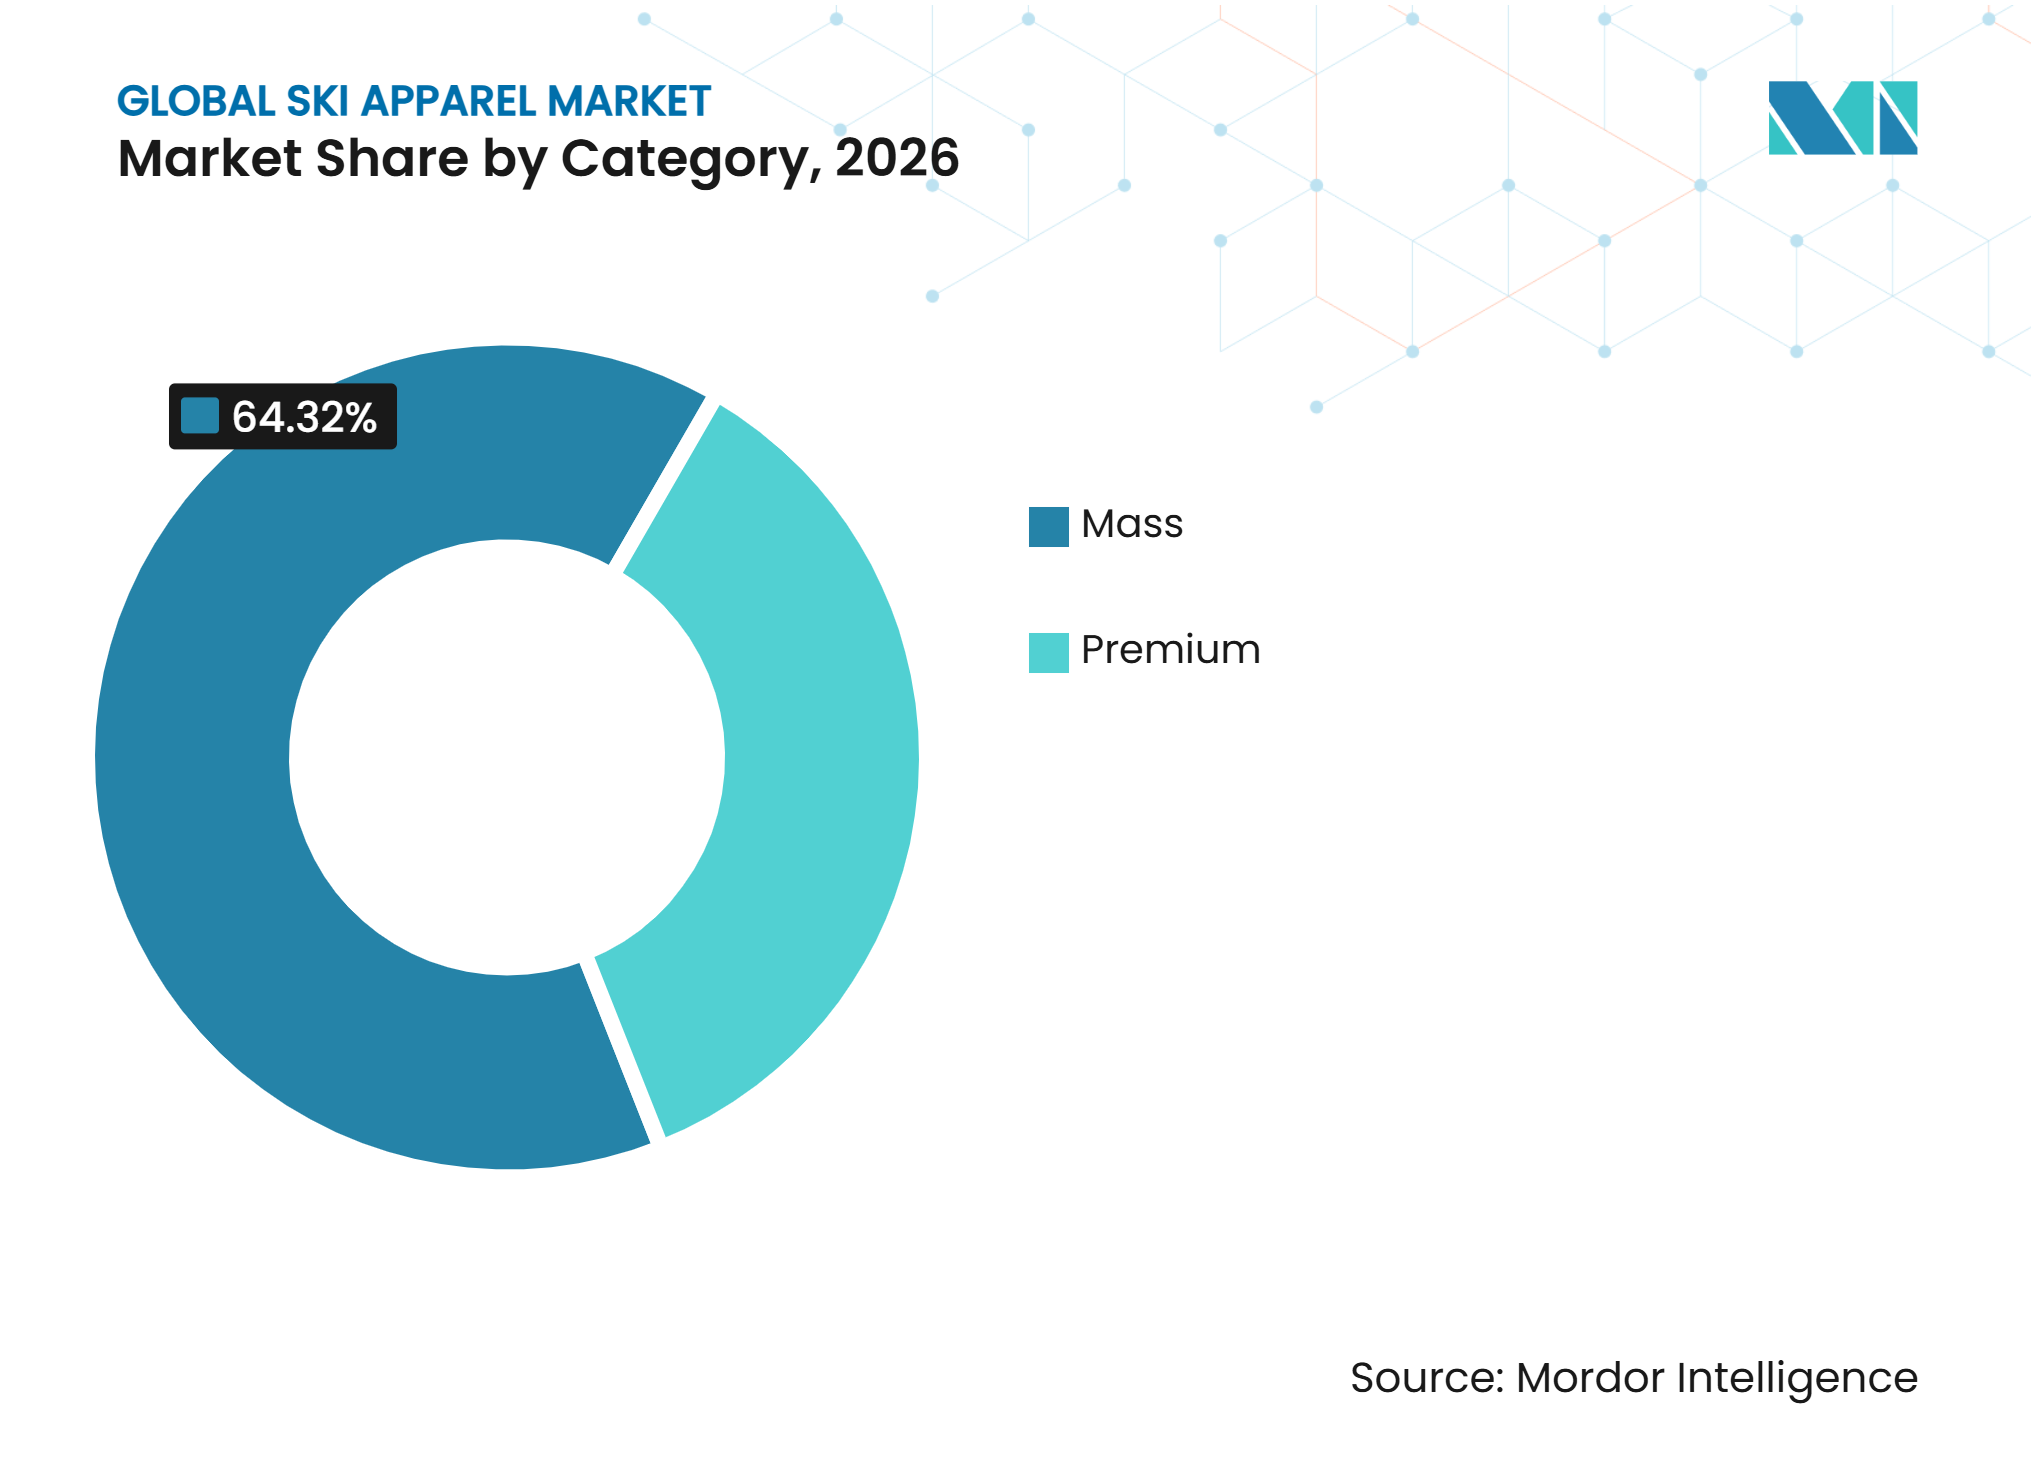
Nach Kategorie hielt Massenbekleidung im Jahr 2026 einen Anteil von 64,32 %, während Premiumbekleidung bis 2032 voraussichtlich mit einem CAGR von 6,78 % wachsen wird.
-
Nach Vertriebskanal hielten stationäre Einzelhandelsgeschäfte im Jahr 2026 einen Anteil von 75,67 %, während Online-Einzelhandelsgeschäfte bis 2032 voraussichtlich mit einem CAGR von 6,89 % wachsen werden.
-
Nach Geografie hielt Europa im Jahr 2026 einen Anteil von 34,20 %, während der asiatisch-pazifische Raum bis 2032 voraussichtlich mit einem CAGR von 6,39 % wachsen wird.
Hinweis: Die in diesem Bericht angegebenen Marktzahlen basieren auf dem proprietären Schätzrahmen von Mordor Intelligence, der neun Monate an Ist-Daten mit den Prognosen für das vierte Quartal des Basisjahres 2026 kombiniert.
Markttrends und Einblicke
Analyse der Treiberwirkung auf den Markt für Ski-Bekleidung*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Wachstum des Skitourismus und der Beteiligung am Wintersport | +1.1% | Global, mit konzentrierten Zuwächsen in Europa und Asien-Pazifik | Kurzfristig (≤ 2 Jahre) |
| Premiumisierung technischer Oberbekleidung | +1.0% | Europa, Nordamerika und aufstrebende Asien-Pazifik-Märkte | Mittelfristig (2–4 Jahre) |
| Innovation bei wasserdichten, atmungsaktiven Materialien und Isolierung | +0.9% | Global | Mittelfristig (2–4 Jahre) |
| Omnichannel- und Direktvertrieb an Verbraucher – Expansion | +0.8% | Nordamerika und Europa, Ausweitung auf Asien-Pazifik | Mittelfristig (2–4 Jahre) |
| Saisonübergreifende Tragbarkeit technischer Skibekleidung | +0.6% | Global, am stärksten in Europa und Nordamerika | Langfristig (≥ 4 Jahre) |
| Mietbasierter Zugang für gelegentliche Skifahrer | +0.5% | Europäische Skigebiete, Ausweitung auf Asien-Pazifik | Kurzfristig (≤ 2 Jahre) |
| Quelle: Mordor Intelligence | |||
Wachstum im Skitourismus und bei der Teilnahme an Wintersportarten
Der Skibekleidungsmarkt profitiert von einer breiteren Basis an Personen, die an Schneesportarten teilnehmen, insbesondere dort, wo die Teilnahme zu einer wiederkehrenden Freizeitgewohnheit statt zu einer einmaligen Urlaubsaktivität wird. Snowsports Industries America meldete 32 Millionen Teilnehmer in den Vereinigten Staaten in der Saison 2025/26, das höchste Niveau seit 6 Saisons[1]. Diese Verbraucher können über viele Saisons hinweg zu Käufern werden, da sich ihre Anforderungen an Ausrüstung, Passform, Wärme und Stil mit zunehmender Erfahrung und Kaufkraft verändern. China verzeichnete in der Saison 2024/25 ebenfalls 13,6 Millionen individuelle Skifahrer, was die Nachfrage nach Einstiegs- und Mittelpreisbekleidung stützt, obwohl diese älteren Daten eher als Kontext denn als aktueller Maßstab zu verstehen sind. Der Skibekleidungsmarkt kann davon profitieren, wenn Marken sowohl für die Ski- als auch für die Snowboardkultur entwerfen, anstatt die Zielgruppen als vollständig getrennt zu behandeln.
Premiumisierung technischer Oberbekleidung
Der Skibekleidungsmarkt verzeichnet eine Nachfrageverschiebung hin zu Leistungskleidungsstücken mit klarem technischen und gestalterischen Mehrwert, anstatt zu Produkten, die ausschließlich über ein einfaches Winterbekleidungsangebot konkurrieren. Amer Sports meldete im Geschäftsjahr 2025 einen Umsatz von 2,9 Milliarden USD im Bereich Technische Bekleidung, ein Anstieg von 30,1 % gegenüber dem Vorjahr. Das Unternehmen beendete das Jahr mit 288 Direktvertriebsgeschäften, verglichen mit 223 Geschäften ein Jahr zuvor. Premiumkäufer suchen zunehmend nach PFAS-freien Membranen, nachhaltiger Isolierung, zuverlässiger Passform und Kleidungsstücken, die auf Reisen und im alltäglichen Winterumfeld getragen werden können. Dies begünstigt Marken, die Pistenleistung, Materialauswahl, Langlebigkeit und Verwendungszweck auf einfache Weise kommunizieren können. Es erhöht den Druck auf undifferenzierte Mittelpreisprodukte, die sowohl mit zugänglichen Einzelhändlern als auch mit Premiumspezialisten konkurrieren.
Innovation bei wasserdichter, atmungsaktiver Bekleidung und Isolierung
Die Materialleistung wird im Markt für Ski-Bekleidung zu einem sichtbareren Wettbewerbspunkt, da Käufer Wetterschutz und Komfort bei Premium-Produkten genauer vergleichen. Arc'teryx führte 2025 GORE-TEX Pro ePE in der Beta AR Jacke ein, als Teil seines Übergangs zu fluorfreier Technologie. Patagonia brachte im Oktober 2025 sein PowSlayer Freeride Kit mit GORE-TEX Pro ePE auf den Markt, das Shell-, Zwischenschicht-, Übergangs- und Basisschichtstücke kombiniert. Diese Markteinführungen machen Wasserdichtigkeit, Atmungsaktivität, Wärme, Gewicht und geringeren Chemikalieneinsatz zu einem Teil der Produktgeschichte und nicht zu einem internen Compliance-Thema. Marken, die den Übergang hinauszögern, riskieren, hinter dem technischen Standard führender Produkte zurückzubleiben, noch bevor formale Vorschriften zum unmittelbaren Verkaufsproblem werden.
Omnichannel- und Direktvertrieb an Verbraucher
Der Direktvertrieb gibt Ski-Bekleidungsmarken die Möglichkeit, die Nachfrage zu verstehen, ohne auf Großhandelsbestellungen warten zu müssen, die in der Regel vor Beginn der nächsten Saison festgelegt werden. Halfdays hat sein auf Frauen ausgerichtetes Geschäft auf der Grundlage einer direkten Beziehung zu Verbrauchern aufgebaut und erwartet für 2026 einen Umsatz von über 30 Millionen USD. Der Online-Kanal gibt Marken die Möglichkeit, Produktfarben, Passformen und limitierte Auflagen zu testen, bevor sie umfassendere Verpflichtungen eingehen. Physische Geschäfte sind nach wie vor wichtig, da Käufer oft Wärme, Passform, Beweglichkeit und Schichtung vor dem Kauf von Oberbekleidung prüfen möchten. Der stärkste Ansatz kombiniert digitale Informationen und direkten Service mit der Glaubwürdigkeit des Fachhandels.
Analyse der Hemmniswirkung auf den Markt für Ski-Bekleidung*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Klimavariabilität und kürzere Schneesaisons | -1.5% | Global, am stärksten ausgeprägt in mitteleuropäischen und nordamerikanischen Skigebieten in mittleren Höhenlagen | Langfristig (≥ 4 Jahre) |
| Hohe Produktkosten und geringe jährliche Nutzung | -0.9% | Global, am stärksten einschränkend in aufstrebenden Märkten im Asien-Pazifik-Raum und im Massensegment | Mittelfristig (2–4 Jahre) |
| PFAS- und chemische Compliance-Kostenbelastung | -0.8% | Europäische Union, Vereinigte Staaten, Kanada und globale Lieferketten | Kurzfristig (≤ 2 Jahre) |
| Saisonales Inventarrisiko und Abschreibungsrisiko im Winter | -0.7% | Global, am stärksten ausgeprägt für Marken der nördlichen Hemisphäre mit verkürzten Verkaufsfenstern | Kurzfristig (≤ 2 Jahre) |
| Quelle: Mordor Intelligence | |||
Klimaschwankungen und kürzere Schneesaisons
Unberechenbare Schneeverhältnisse begrenzen die Anzahl der Tage, an denen Verbraucher Skibekleidung nutzen, und erschweren es Marken und Einzelhändlern, die jährliche Nachfrage vorherzusagen. Die Skifahrerbesuche in den Vereinigten Staaten sanken in der Saison 2025/26 auf 53 Millionen, gegenüber 61,6 Millionen in der Saison 2024/25, mit erheblichen Einbußen in der Rocky-Mountain-Region. Das Risiko ist besonders bedeutsam für Unternehmen, die den Großteil ihres Umsatzes in einem kurzen Winterzeitraum erzielen und saisonale Lagerbestände weit im Voraus bestellen müssen. Marken können dieses Risiko durch Frühjahrs-, Herbst-, Trail- und Stadtprodukte reduzieren, die eine ähnliche technische Glaubwürdigkeit nutzen. Dieser Ansatz beseitigt das Wetterrisiko zwar nicht, gibt dem Unternehmen jedoch mehr Verkaufszeiträume und einen breiteren Kaufanreiz für Verbraucher. Er macht die Bestandsplanung zudem weniger abhängig von einem einzigen regionalen Schneefallmuster.
Hohe Produktkosten und geringe jährliche Nutzung
Hohe Kaufpreise können den Besitz bei Verbrauchern hemmen, die selten Ski fahren, insbesondere wenn der Kauf mit den Kosten für Reisen, Liftpässe und Ausrüstung konkurriert. Die Kosten sind besonders relevant für Familien, da Kinder Kleidung herauswachsen können, bevor eine zweite oder dritte Saison beginnt. Miete ist für diese Verbraucher oft eine praktische Wahl, auch wenn sie den unmittelbaren Bekleidungsverkauf reduziert und die erste Interaktion von einem Markengeschäft wegverlagert. Das Hemmnis ist am stärksten dort, wo die Teilnahme noch im Entstehen ist und Käufer noch keine langfristige Gewohnheit oder eine klare Präferenz für eine bestimmte Marke entwickelt haben. Es erhöht auch das Risiko von Abschreibungen am Ende der Saison, wenn Wetterbedingungen geplante Reisen stören und den Ladenverkehr reduzieren. Marken, die langlebige Produkte mit Mietpartnern, Reparaturservices oder späteren Kaufangeboten kombinieren, können mit diesen Verbrauchern in Kontakt bleiben, anstatt sie vollständig zu verlieren.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Produkttyp:
Jacken bleiben der höchste Wertkauf, während Basisschichten ihre Verwendung ausweitenJacken hielten 2026 einen Anteil von 45,32 % am Produktsegment und sind damit der führende Produkttyp. Verbraucher legen großen Wert auf die Wasserdichtigkeit, Isolierung und technischen Details einer Außenschale. Dies unterstützt Ersatz- und Upgrade-Käufe, insbesondere bei Premium-Käufern. Hosen und Unterteile bleiben wichtig, da Käufer sie oft zusammen mit einer neuen Jacke erwerben. Einteiler dienen Wettkampfläufern, jungen Skifahrern und mehreren europäischen Skigebietsmärkten. Zubehör bietet niedrigere Einstiegspreise und häufigen Ersatzbedarf, was den Markteintritt für neue Marken erleichtern kann.
Basisschichten sollen bis 2032 mit einem CAGR von 6,21 % wachsen, der schnellsten Produktwachstumsrate in der Ski-Bekleidungsbranche. Ihre Attraktivität geht über die thermische Leistung auf dem Berg hinaus. Marken wie Eivy und Rojo haben für die Winterkollektionen 2025/26 lockerere Schnitte und von der Streetwear inspirierte Designs verwendet. Dies erweitert ihre Relevanz für Reisen, den täglichen Wintergebrauch und andere Outdoor-Aktivitäten. Die Veränderung kann die Nachfrage auf mehr Monate im Jahr verteilen. Sie gibt Verbrauchern auch eine kostengünstigere Möglichkeit, in den Markt für Ski-Bekleidung einzusteigen, bevor sie ein vollständiges Oberbekleidungsset kaufen.



Nach Endnutzer:
Frauen gewinnen durch dedizierte ProduktentwicklungMänner hielten im Jahr 2026 einen Anteil von 48,10 % an der Marktgröße für Ski-Bekleidung, was etablierte Teilnahmemuster in reifen Destinationen widerspiegelt. Ältere männliche Skifahrer bleiben wichtige Käufer in Premium- und Luxuspreissegmenten. Ihre Ausgaben unterstützen die Nachfrage nach Jacken, die im Einzelhandel über 1.000 USD kosten können. Kinderbekleidung steht vor anderen Kaufbedingungen. Wachstumsbedingte Ersatzbedarfe machen den Kauf für einige Familien weniger attraktiv. Die Mietnutzung kann daher in diesem Teil der Kategorie höher sein.
Frauen sollen bis 2032 mit einem CAGR von 6,35 % wachsen, der höchsten Rate nach Endnutzer. Dedizierte Marken haben gezeigt, dass Produktpassform, Stil und technische Leistung gemeinsam adressiert werden können. Halfdays sammelte 2025 10 Millionen USD ein und kündigte eine europäische Markteinführung mit Hauptsitz in Zürich und einer GORE-TEX-Kollektion im Jahr 2026 an. Dieses Modell spricht Frauen an, die funktionale Kleidung wollen, ohne sich auf eine kleinere Version eines Generalistenprodukts verlassen zu müssen. Die Kategorie profitiert auch, wenn ihre Kleidungsstücke für Reisen und den täglichen Wintergebrauch nützlich sind.
Nach Kategorie:
Zugängliches Volumen und Premium-Leistung schaffen unterschiedliche WettbewerbsanforderungenMassenbekleidung hielt im Jahr 2026 einen Anteil von 64,32 % und unterstreicht damit die Bedeutung zugänglicher Preispunkte, Resortbekleidung und Ersatzkäufe. Dieses Segment bedient die breiteste Gruppe von Freizeitskifahrern. Es ist auch anfällig für schlechte Schneebedingungen, da Verbraucher ein nicht wesentliches Upgrade aufschieben können. Eigenmarken-Resortprodukte und Fast-Fashion-nahe Linien erhöhen den Wettbewerbsdruck. Die Markentreue ist an diesem Ende der Preisspanne oft schwächer.
Premiumbekleidung wird bis 2032 voraussichtlich mit einem CAGR von 6,78 % wachsen. Technische Marken konkurrieren durch Membranleistung, Isolierung, Langlebigkeit und einfachere chemische Angaben. Luxusorientierte Marken konkurrieren durch Design, Tradition und Kleidungsstücke, die auch im städtischen Umfeld funktionieren. Die beiden Positionen können sich überschneiden, wenn ein Produkt glaubwürdige Bergperformance und ein starkes Alltagserscheinungsbild bietet. Das bluesign-Rahmenwerk ist ebenfalls relevant, da es PFAS-behandelte Artikel ab Januar 2026 von der Zulassung ausschließt.

Nach Vertriebskanal:
Online-Wachstum ergänzt die FachhandelskompetenzStationäre Einzelhandelsgeschäfte hielten 2026 einen Anteil von 75,67 %. Käufer möchten den Stoff oft anfassen, die Beweglichkeit beurteilen und die Passform testen, bevor sie technische Oberbekleidung kaufen. Dies ist besonders wichtig für Kleidungsstücke, die über 400 USD kosten. Skigebietsgeschäfte profitieren auch von Käufen, die nahe am Verwendungsort getätigt werden. Fachkundiges Personal kann Schichtung, Wasserdichtigkeit und Wärme auf eine Weise erklären, die die Konversion unterstützt. Daher wird der stationäre Einzelhandel strukturell wichtig bleiben, auch wenn der Online-Umsatz zunimmt.
Online-Einzelhandelsgeschäfte sollen bis 2032 mit einem CAGR von 6,89 % wachsen. Digitale Kanäle ermöglichen es Marken, ein breiteres Stilangebot anzubieten, Verbraucherfeedback zu sammeln und limitierte Produkte direkt zu lancieren. Sie sind besonders nützlich für Marken, die in Kundendaten und wiederkehrendes Engagement investiert haben. Flexible Rückgaben und virtuelle Anprobetools können einige der Hürden beim Online-Kauf reduzieren. Der direkte E-Commerce ermöglicht es einem Unternehmen auch zu entscheiden, wie Produkte in verschiedenen Ländern präsentiert werden. Der Markt für Ski-Bekleidung profitiert am meisten, wenn Online-Tools das Fachwissen und den Service unterstützen, den Käufer weiterhin in Geschäften suchen.
Geografische Analyse
Europa: Marktführer mit nachhaltigkeitsorientierter Nachfrage und technischer Premium-Performance
Europa hielt im Jahr 2026 einen Marktanteil von 34,20 % am Skibekledungsmarkt, gestützt durch eine dichte alpine Infrastruktur und hohe Ausgaben pro Skibesuch. Frankreich verzeichnete in der Saison 2025/26 56,1 Millionen Skitage, vor Österreichs 53,7 Millionen und den 52,6 Millionen der Vereinigten Staaten [2]. Häufige Besuche fördern Ersatz- und Upgrade-Zyklen sowohl bei zugänglicher als auch bei Premium-Bekleidung. Frankreichs Gesetz Nr. 2025-188, das ab Januar 2026 in Kraft tritt, schränkt PFAS-haltige Skitextilien ein und stellt eine wesentliche Compliance-Anforderung für Marken dar, die das Land beliefern. Dänemark führte im Juli 2026 ebenfalls zusätzliche PFAS-Beschränkungen ein, was den Bedarf an Lieferkettenkontrollen erhöht. Europäische Käufer sind zudem eine wichtige Zielgruppe für Kleidungsstücke, die zwischen Resort-Nutzung, Reisen und urbanem Winteroutfit wechseln. Die Region bleibt ein Testfeld für Produkte, die technische Funktion mit breiterem Lifestyle-Bezug verbinden.
Asien-Pazifik: Am schnellsten wachsender Markt, angetrieben durch Hallenskifahren und Reisen
Für den Asien-Pazifik-Raum wird bis 2032 eine Expansion mit einem CAGR von 6,39 % prognostiziert – die schnellste regionale Wachstumsrate im Skibekledungsmarkt. Chinas Betriebsbasis umfasste im Zeitraum 2025/26 748 Skigebiete und 66 Hallenanlagen, die den Standards des Internationalen Ski- und Snowboardverbands entsprachen. Hallenskifahren kann die Wetterabhängigkeit reduzieren, die viele Freiluftmärkte prägt. Es kann zudem ganzjährig wiederkehrende Bekleidungsbedürfnisse erzeugen. Japans Skiregionen profitierten im Winter 2024/25 vom internationalen Reiseverkehr, was die Nachfrage nach Ausrüstung und Bekleidung stützte. Das Wachstum in Südkorea, Australien und der Auslandsreisetätigkeit aus Seoul erweitert die regionale Verbraucherbasis. Marken benötigen Produkte, die sowohl für Neueinsteiger als auch für Reisende geeignet sind, die für Trips nach Japan und Neuseeland einkaufen. Leichte Produkte für das Hallenskifahren und praktische Einstiegsbekleidung sind relevante Marktöffnungen in dieser Region.
Andere Regionen: Saisonale Nachfrage, ausgeglichen durch Reisen und Hallenskifahren
Nordamerika bleibt trotz Wettervariationen in den Vereinigten Staaten eine wichtige Volumenregion. Vermont erreichte in der Saison 2025/26 mit 13,3 Millionen Skifahrerbesuchen seinen höchsten Stand seit 2014/15[3]. Südamerika profitiert von chilenischen und argentinischen Hochgebirgsresorts, die lokale Kunden und Reisende aus der Nordhalbkugel in der Nebensaison anziehen. Wachsender Wohlstand in Brasilien kann die potenzielle Käuferbasis für diese Destinationen verbreitern. Das Segment Naher Osten und Afrika bleibt klein, entwickelt sich jedoch durch Hallenskianlagen und geplante Bergfreizeitinfrastruktur. Dubais Hallenskianlage hat dazu beigetragen, Verbraucher in einem Klima, in dem Freiluftskifahren nicht möglich ist, mit technischer Schneebekleidung vertraut zu machen. Diese gemischten Regionen bieten Marken die Möglichkeit, die saisonale Nachfrage durch Reise-, Hallenskifahren- und Resortaktivitäten auf verschiedenen Hemisphären auszugleichen.
Wettbewerbslandschaft
Marktkonzentration
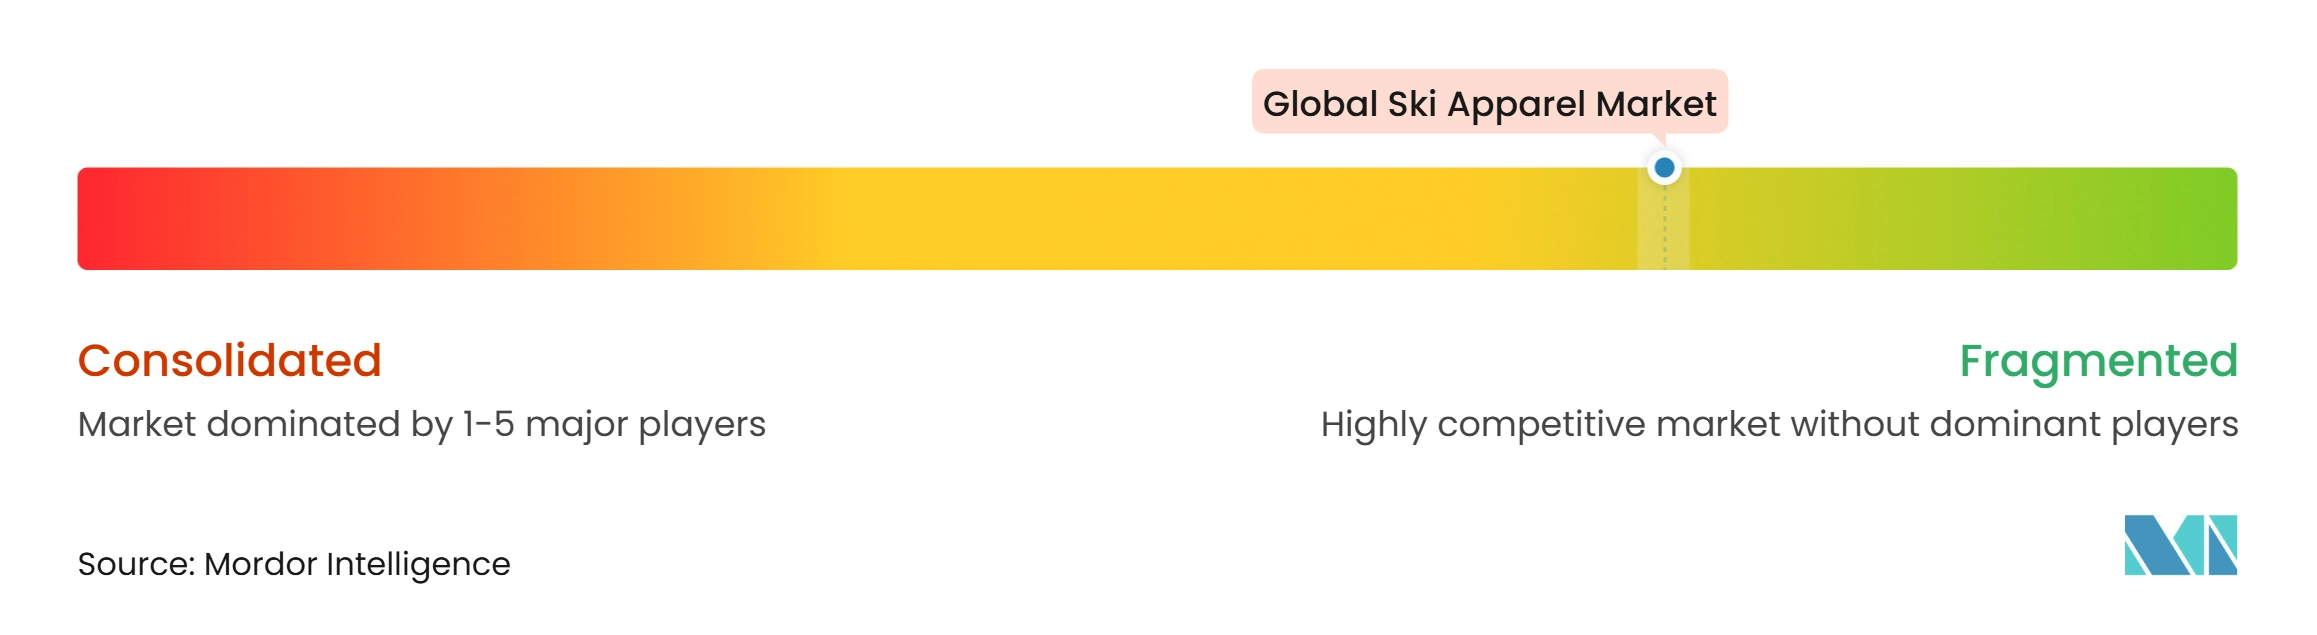
Der Markt für Ski-Bekleidung hat eine fragmentierte Wettbewerbsstruktur. The North Face, Arc'teryx, Columbia, Patagonia, Helly Hansen und Decathlon decken unterschiedliche Preispunkte und geografische Märkte ab. Bogner, KJUS, Rossignol und Fusalp haben stärkere Positionen in der Premium- und Luxus-Ski-Bekleidung. Wettbewerbserfolg hängt zunehmend von Direktvertrieb, Materialübergang und Produkten ab, die außerhalb der Kernwintersaison funktionieren. Unternehmen, die keine klare Position in mindestens 2 dieser Bereiche haben, riskieren eine schwächere Einzelhandelssichtbarkeit. Größe bleibt hilfreich, garantiert aber keine Relevanz bei Verbrauchern, die ein fokussiertes Produktangebot wünschen.
The North Face kündigte im Mai 2026 eine 8-jährige Partnerschaft mit United States Ski and Snowboard als offizieller Partner für Leistungsbekleidung für alle 11 Disziplinen bis 2034 an. Das Unternehmen brachte im November 2026 eine 55-teilige United States Ski and Snowboard-Kollektion auf den Markt, die Wettkampfoberbekleidung mit Verbraucher-Lifestyle-Produkten verbindet. Rossignol hat über Lizee eine Mietverbindung hinzugefügt, die es dem Unternehmen ermöglicht, Teilnehmer mit geringer Frequenz zu erreichen. Diese Maßnahmen zeigen verschiedene Wege zur Stärkung von Glaubwürdigkeit, Kundenzugang und wiederkehrendem Kontakt.
Kleinere Marken verändern, wie Ski-Bekleidungsmarken Bekanntheit aufbauen. Halfdays nutzt ein auf Frauen ausgerichtetes Direktmodell und hat sich mit einer technischen GORE-TEX-Kollektion nach Europa ausgeweitet. Picture Organic Clothing verwendet zertifizierte nachhaltige Materialien, um umweltbewusste Käufer anzusprechen. Weiße Flecken bleiben bei technischer Einstiegsbekleidung für Frauen für Erstskifahrer im Asien-Pazifik-Raum. Indoor-Ski-Kleidungsstücke benötigen möglicherweise auch leichtere und flexiblere Produktformate als Outdoor-Skigebietsbekleidung. Mietintegrierte Kollektionen können bei Verbrauchern Vertrautheit aufbauen, die noch nicht bereit sind zu kaufen. Das Wettbewerbsfeld begünstigt daher eine klare Zielgruppe, einen glaubwürdigen Produktanspruch und einen Weg, nach dem ersten Ausflug sichtbar zu bleiben.
Marktführer in der Ski-Bekleidungsbranche
-
Columbia Sportswear Company
-
Patagonia, Inc.
-
Burton Snowboards, Inc.
-
Helly Hansen AS
-
VF Corporation
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Skibekledungsmarkt Unternehmen in diesem Bericht
- VF Corporation
- Columbia Sportswear Company
- Patagonia, Inc.
- Burton Snowboards, Inc.
- Helly Hansen AS
- Decathlon S.A.
- Amer Sports Corporation
- Arc'teryx Equipment Inc.
- Spyder Active Sports, Inc.
- Rossignol Group SAS
- Moncler S.p.A.
- Bogner
- KJUS AG
- Descente Ltd.
- GOLDWIN INC.
- Phenix Co., Ltd.
- Mammut Sports Group AG
- Peak Performance AB
- Picture Organic Clothing SAS
- Fusalp SAS
- Lafuma S.A.S.
- Schöffel Sportbekleidung GmbH
Neueste Industrielle Entwicklungen in Skibekledungsmarkt
- November 2026: The North Face brachte seine Partnerschaftskollektion mit United States Ski and Snowboard auf den Markt, mit 55 Teilen, die von Wettkampf-Oberbekleidung bis hin zu Lifestyle-Bekleidung reichen. Die Markteinführung folgt auf die 8-jährige Ernennung der Marke zum offiziellen Performance-Bekleidungspartner von United States Ski and Snowboard.
- November 2026: Atomic stellte seine Skibekleidungskollektion 2026/27 vor, mit Revent 3L Jacken und Latzhosen mit dreilagiger wetterfester Konstruktion, Belüftungszonen und anatomischen Designs, was das technische Oberbekleidungsportfolio stärkt.
- Oktober 2026: KJUS brachte seine Herbst/Winter-Skikollektion 2026/27 auf den Markt, mit hochwertigen technischen Shells, isolierten Jacken und graphengefutterten Bekleidungsstücken sowie einem erweiterten Junior-Sortiment, das auf Performance, Wärmekomfort und funktionelle Vielseitigkeit abzielt.
- Juli 2026: Oakley stellte seine FW26 Schneebekleidungskollektion vor, mit isolierten Jacken, GORE-TEX-Oberbekleidung und technischen Skihosen, die Wetterschutz und Performance-Funktionalität mit zeitgemäßen, lifestyle-inspirierten Designs verbinden.
Berichtsumfang des globalen Marktes für Ski-Bekleidung
Skibekleidung bezeichnet spezialisierte Kleidung, die darauf ausgelegt ist, thermische Isolierung, Wetterschutz, Feuchtigkeitsmanagement, Komfort und Beweglichkeit beim Skifahren und anderen schneebasierten Aktivitäten zu bieten. Diese Produkte werden aus technischen Stoffen und Materialien hergestellt, die Wasserbeständigkeit, Windschutz, Atmungsaktivität und Isolierung bieten, um kalten Wetterbedingungen standzuhalten. Der Skibekleidungsmarkt ist nach Produkttyp, Endnutzer, Kategorie, Vertriebskanal und Geografie segmentiert. Nach Produkttyp ist der Markt in Jacken, Hosen und Unterteile, Einteiler, Basisschichten und Zubehör segmentiert. Nach Endnutzer ist der Markt in Männer, Frauen und Kinder segmentiert. Nach Kategorie ist der Markt in Masse und Premium segmentiert. Nach Vertriebskanal ist der Markt in stationäre Einzelhandelsgeschäfte und Online-Einzelhandelsgeschäfte segmentiert. Nach Geografie ist der Markt in Nordamerika, Europa, asiatisch-pazifischer Raum, Südamerika, Naher Osten und Afrika segmentiert. Für jedes Segment werden Marktgröße und Prognosen in Wertangaben (USD) bereitgestellt.
Segmentierungsübersicht
| Jacken |
| Hosen und Unterteile |
| Einteiler |
| Basisschichten |
| Zubehör |
| Männer |
| Frauen |
| Kinder |
| Massenmarkt |
| Premium |
| Stationäre Einzelhandelsgeschäfte |
| Online-Einzelhandelsgeschäfte |
| Nach Geografie | Nordamerika | Vereinigte Staaten |
| Kanada | ||
| Mexiko | ||
| Übriges Nordamerika | ||
| Europa | Deutschland | |
| Vereinigtes Königreich | ||
| Frankreich | ||
| Italien | ||
| Spanien | ||
| Schweiz | ||
| Niederlande | ||
| Übriges Europa | ||
| Asien-Pazifik | China | |
| Japan | ||
| Indien | ||
| Südkorea | ||
| Australien | ||
| Übriger Asien-Pazifik-Raum | ||
| Südamerika | Brasilien | |
| Argentinien | ||
| Chile | ||
| Übriges Südamerika | ||
| Naher Osten und Afrika | Saudi-Arabien | |
| Südafrika | ||
| Türkei | ||
| Übriger Naher Osten und Afrika | ||
| Nach Produkttyp | Jacken | ||
| Hosen und Unterteile | |||
| Einteiler | |||
| Basisschichten | |||
| Zubehör | |||
| Nach Endnutzer | Männer | ||
| Frauen | |||
| Kinder | |||
| Nach Kategorie | Massenmarkt | ||
| Premium | |||
| Nach Vertriebskanal | Stationäre Einzelhandelsgeschäfte | ||
| Online-Einzelhandelsgeschäfte | |||
| Nach Geografie | Nach Geografie | Nordamerika | Vereinigte Staaten |
| Kanada | |||
| Mexiko | |||
| Übriges Nordamerika | |||
| Europa | Deutschland | ||
| Vereinigtes Königreich | |||
| Frankreich | |||
| Italien | |||
| Spanien | |||
| Schweiz | |||
| Niederlande | |||
| Übriges Europa | |||
| Asien-Pazifik | China | ||
| Japan | |||
| Indien | |||
| Südkorea | |||
| Australien | |||
| Übriger Asien-Pazifik-Raum | |||
| Südamerika | Brasilien | ||
| Argentinien | |||
| Chile | |||
| Übriges Südamerika | |||
| Naher Osten und Afrika | Saudi-Arabien | ||
| Südafrika | |||
| Türkei | |||
| Übriger Naher Osten und Afrika | |||
Im Bericht beantwortete Schlüsselfragen
Welchen prognostizierten Wert wird der Umsatz mit Ski-Bekleidung bis 2032 erreichen?
Der Skibekleidungsmarkt wird bis 2032 voraussichtlich 6,57 Milliarden USD erreichen und ab 2027 mit einem CAGR von 5,03 % wachsen.A
Welche Produktkategorie für Ski-Bekleidung führt den Umsatz an?
Jacken führen den Produktabsatz mit einem Anteil von 45,32 % im Jahr 2026 an, da Käufer Wetterschutz, Isolierung und technische Merkmale schätzen.
Welche Kundengruppe wächst am schnellsten in der Ski-Bekleidung?
Damenbekleidung wird bis 2032 voraussichtlich mit einem CAGR von 6,35 % wachsen, unterstützt durch dedizierte Produktentwicklung und Direktvertriebsmarken.
Warum gewinnt Premium-Ski-Bekleidung an Nachfrage?
Premium-Bekleidung soll bis 2032 mit einem CAGR von 6,78 % wachsen, da Verbraucher stärkere Leistung, PFAS-freie Materialien und Kleidungsstücke suchen, die über Skiausflüge hinaus nützlich sind.