
Singapur Technische Versicherungsmarkt Größe und Marktanteil
Marktübersicht
| Studienzeitraum | 2020 - 2031 |
|---|---|
| Prognosedatenzeitraum | 2026 - 2031 |
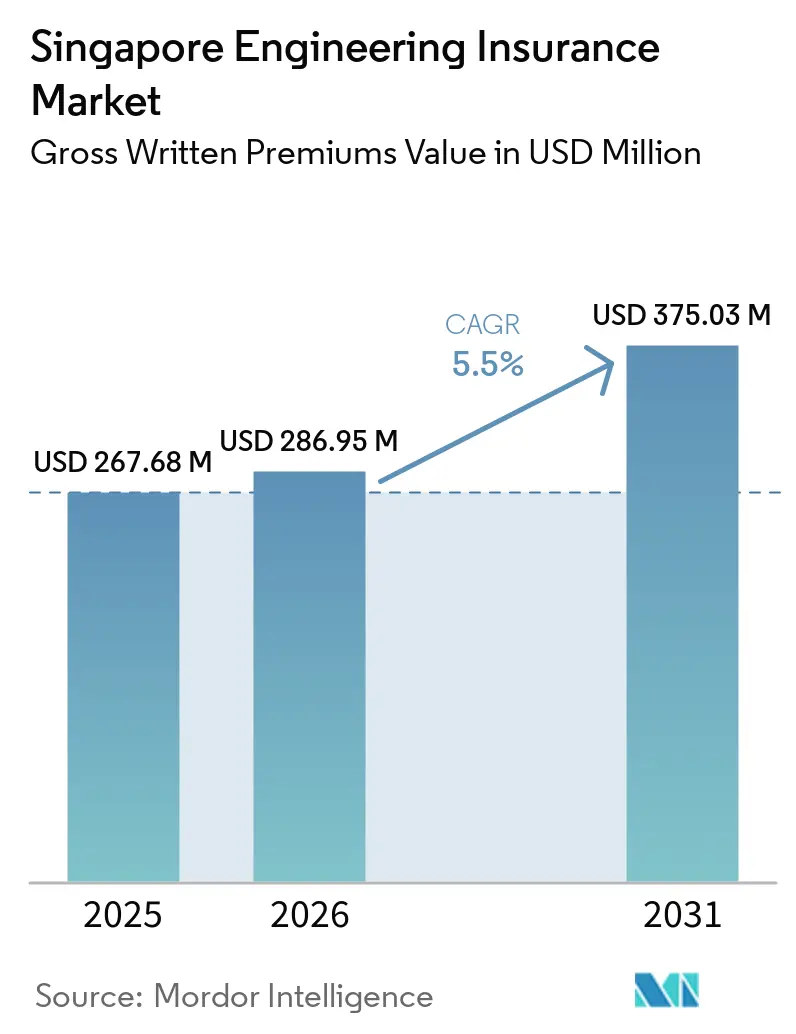
| Marktgröße im Basisjahr (2025) | 267.68 Millionen US-Dollar |
| Marktgröße (2026) | 286.95 Millionen US-Dollar |
| Marktgröße (2031) | 375.03 Millionen US-Dollar |
| Growth Rate (2026 - 2031) | 5.50 % |
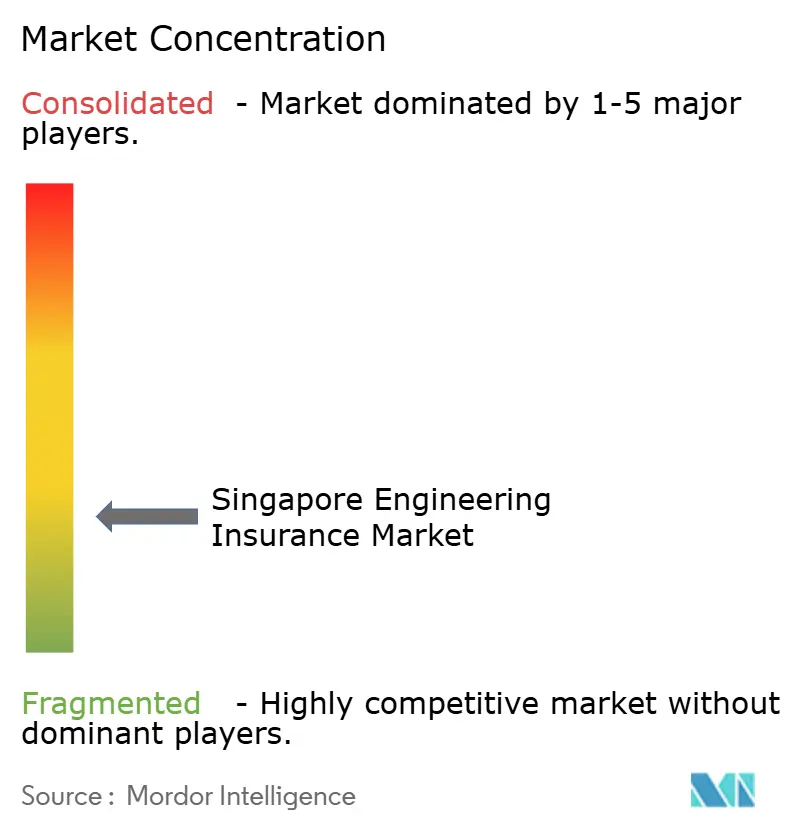
| Marktkonzentration | Niedrig |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Singapur Technische Versicherungsmarkt Analyse von Mordor Intelligence
Die Größe des Singapur Technischen Versicherungsmarkts gemessen am Wert der gebuchten Bruttoprämien wird voraussichtlich von 267,68 Millionen USD im Jahr 2025 auf 286,95 Millionen USD im Jahr 2026 steigen und bis 2031 einen Wert von 375,03 Millionen USD erreichen, mit einer CAGR von 5,5 % über den Zeitraum 2026–2031.
Öffentliche Infrastrukturarbeiten, Flughafenerweiterungen, Schienenverkehrsprojekte, Hafenbau und Industrieinvestitionen stützen die Nachfrage nach Projekt- und Betriebsdeckungen. Die Building and Construction Authority (BCA) erwartet eine Baukonjunktur von SGD 47 Milliarden (USD 34,8 Milliarden) bis SGD 53 Milliarden (USD 39,2 Milliarden) im Jahr 2026, nach SGD 50,5 Milliarden (USD 37,4 Milliarden) im Jahr 2025, während die Pipeline für 2027 bis 2030 voraussichtlich jährlich zwischen SGD 39 Milliarden (USD 28,9 Milliarden) und SGD 46 Milliarden (USD 34,0 Milliarden) liegen wird. Diese Pipeline gibt Versicherern eine breitere Grundlage für die mehrjährige Policenpreisgestaltung, selbst nachdem einzelne Projekte ihren Baugipfel überschritten haben, da mehrere Projekte eine Deckung durch Test-, Inbetriebnahme- und frühe Betriebsphasen erfordern werden. Rechenzentren, Halbleiterwerke, kohlenstoffarme Energieanlagen und Spezialchemikalienanlagen erhöhen die versicherten Werte und verändern die technischen Anforderungen an das Underwriting. Der Wettbewerb bleibt stark, sodass Versicherer Kapazität, Preisgestaltung, Schadensteuerung und Fachkompetenz ausbalancieren müssen, während sich der Singapur Technische Versicherungsmarkt weiterentwickelt.
Wichtige Erkenntnisse des Berichts
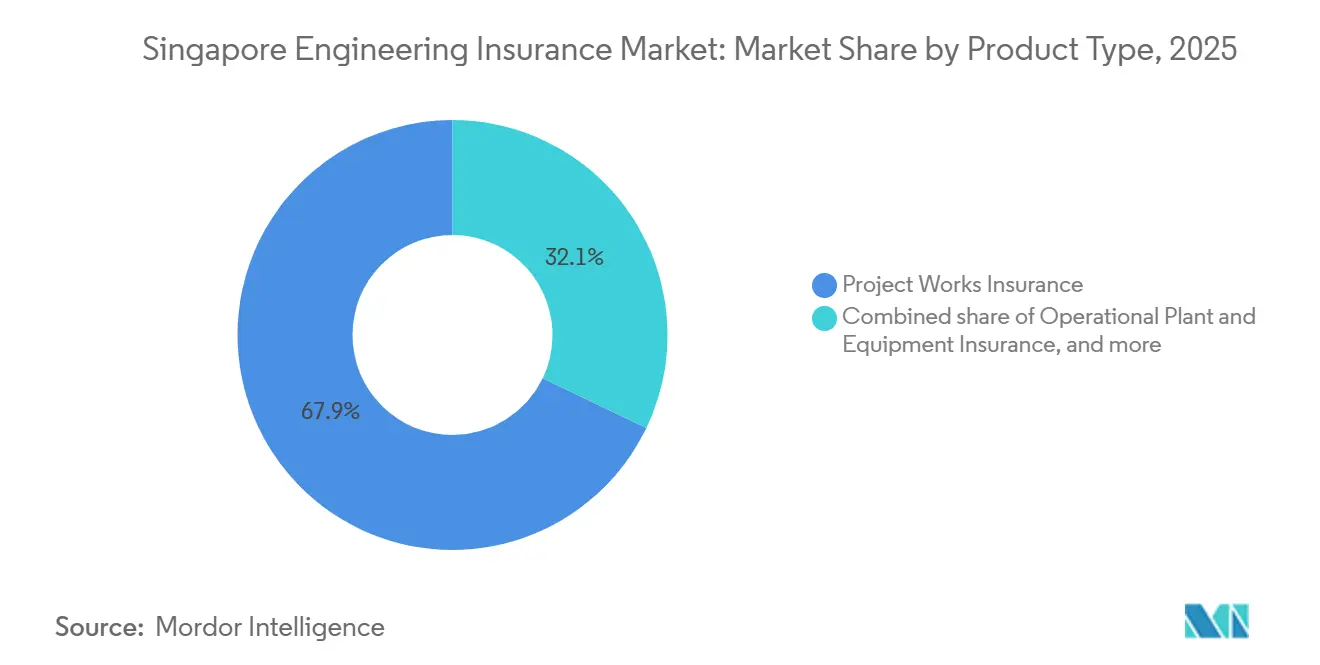
- Nach Produkttyp erfasste die Bauleistungsversicherung im Jahr 2025 einen Marktanteil von 67,89 % am Singapur Technischen Versicherungsmarkt, während die betriebliche Anlagen- und Maschinenversicherung bis 2031 voraussichtlich mit einer CAGR von 7,23 % wachsen wird.
- Nach Anwendung hielten Gebäude im Jahr 2025 einen Marktanteil von 49,58 % am Singapur Technischen Versicherungsmarkt, während die digitale Infrastruktur bis 2031 voraussichtlich mit einer CAGR von 8,43 % wachsen wird.
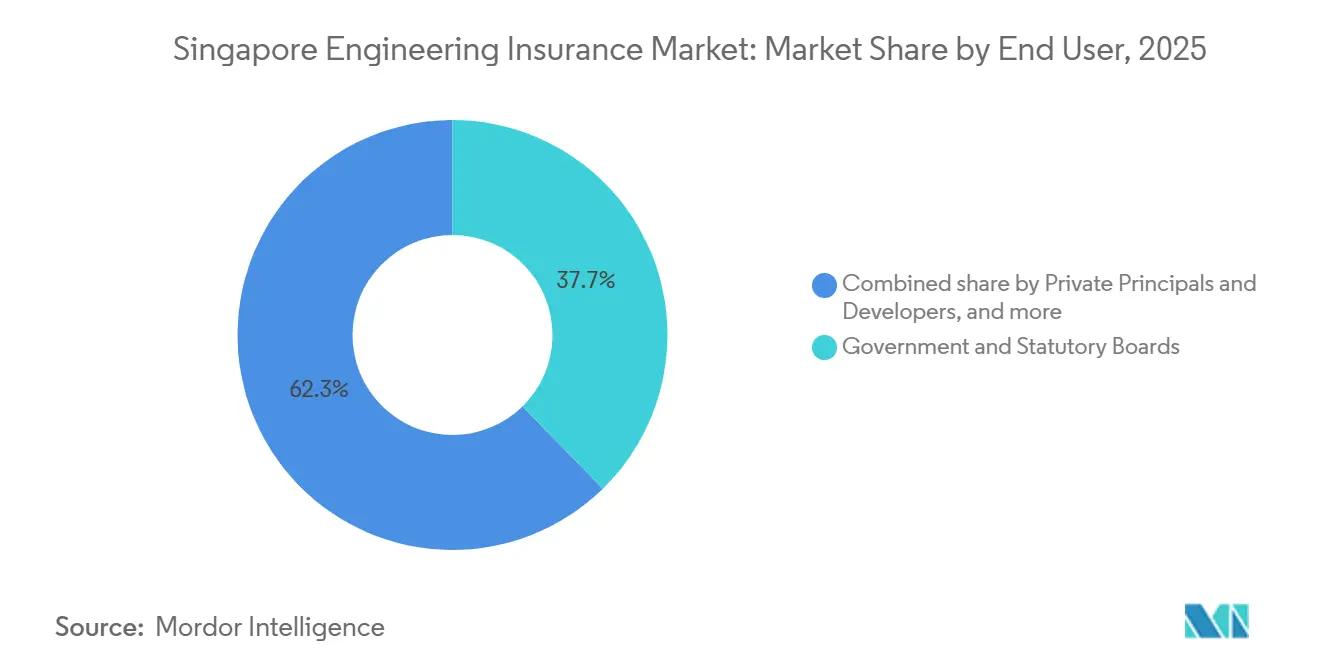
- Nach Endnutzer erfassten Regierung und gesetzliche Behörden im Jahr 2025 einen Marktanteil von 37,67 % am Singapur Technischen Versicherungsmarkt, während private Anlagenbetreiber bis 2031 voraussichtlich mit einer CAGR von 7,56 % wachsen werden.
- Nach Geografie hielt die Westregion im Jahr 2025 einen Marktanteil von 28,49 % am Singapur Technischen Versicherungsmarkt, während die Ostregion bis 2031 voraussichtlich mit einer CAGR von 6,82 % wachsen wird.
Hinweis: Die Marktgröße und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzungsrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen vom Januar 2026 aktualisiert.
Singapur Technische Versicherungsmarkt Trends und Einblicke
Analyse der Treiberwirkung*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Auswirkungs- zeitraum |
|---|---|---|---|
| Öffentliche Infrastruktur und großangelegte Bauprojekt-Pipeline | +1.4% | Westregion, Ostregion und inselweite MRT-Erweiterungen | Kurzfristig (≤ 2 Jahre) |
| Komplexe Ingenieurprojekte und höhere versicherte Werte | +0.6% | Global, mit Konzentration in der Zentral- und Westregion | Mittelfristig (2–4 Jahre) |
| Expansion der Hightech-Fertigung und hochtechnologischen Industrieinfrastruktur | +0.7% | Ostregion und Nordregion | Mittelfristig (2–4 Jahre) |
| Entwicklung von Rechenzentren und digitaler Infrastruktur | +1.1% | Westregion und Ostregion | Kurzfristig (≤ 2 Jahre) |
| Energiewende und Expansion erneuerbarer Infrastruktur | +0.8% | Westregion und inselweite Netzaufrüstungen | Langfristig (≥ 4 Jahre) |
| Position als regionaler Spezialversicherungs- und Rückversicherungsstandort | +0.5% | Inselweit, mit Ausstrahlungseffekt auf den Verband Südostasiatischer Nationen | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Pipeline öffentlicher Infrastruktur- und großangelegter Bauprojekte
Singapurs Bauprogramm 2026 bringt mehrere komplexe Projekte in denselben Zeitraum und erhöht die Nachfrage nach spezialisiertem technischen Underwriting. Die Nachfrage im Tiefbau wird voraussichtlich SGD 11,6 Milliarden (USD 8,6 Milliarden) bis SGD 13,4 Milliarden (USD 9,9 Milliarden) im Jahr 2026 erreichen, verglichen mit SGD 9,3 Milliarden (USD 6,9 Milliarden) im Jahr 2025[1]Building and Construction Authority, „Stabile Baunachfrage im Jahr 2026, da Singapur die Unterstützung für Unternehmen der gebauten Umwelt durch Zusammenarbeit und Innovation verstärkt”, BCA Newsroom, www1.bca.gov.sg. Die Pipeline umfasst Erweiterungen des Schnellbahnsystems, Arbeiten am Changi Airport Terminal 5 und den Bau von Liegeplätzen am Tuas Terminal sowie die Erweiterung des Marina Bay Sands und das Tengah General Hospital. Diese Projekte weisen andere Risikostrukturen als der standardmäßige Wohnungsbau auf, da sie komplexe Entwürfe, lange Lieferzeiträume, konzentrierte Vermögenswerte und mehrere Auftragnehmer umfassen, die unter streng kontrollierten Programmen arbeiten. Ein inselüberquerender Tunnel kann ein wesentlich größeres technisches Risiko darstellen als viele konventionelle Bauprojekte, da ein Schaden Spezialarbeiten, Projektzeitpläne und verbundene Infrastruktur beeinträchtigen kann. Diese Aktivität stützt die Prämiennachfrage in den Phasen Bau, Montage, Test, Inbetriebnahme und früher Betrieb innerhalb des Singapur Technischen Versicherungsmarkts.
Wachstum bei Rechenzentren und Entwicklung digitaler Infrastruktur
Die Entwicklung von Rechenzentren wird zu einer eigenständigen technischen Risikokategorie innerhalb des Singapur Technischen Versicherungsmarkts. Das Economic Development Board und die Infocomm Media Development Authority Singapurs vergaben im August 2026 im Rahmen des DC-CFA2-Programms 200 Megawatt neue Rechenzentrumskapazität[2]ST Telemedia Global Data Centres, „STT GDC ausgewählt, um 50 MW nachhaltige KI-fähige Rechenzentrumskapazität in Singapur zu entwickeln”, STT GDC Newsroom, sttelemediagdc.com. Die vergebenen Einrichtungen sind für das 20 Hektar große kohlenstoffarme Areal auf Jurong Island geplant, das eine Gesamtkapazität von bis zu 700 Megawatt anstrebt und von teilnehmenden Projekten verlangt, die Platinum-Standards des Green Mark für Rechenzentren zu erfüllen. Digital Realty hat Investitionen von nahezu SGD 7 Milliarden (USD 5,18 Milliarden) in Singapur angepeilt, darunter mehr als SGD 4,3 Milliarden (USD 3,18 Milliarden) für die Entwicklung neuer Rechenzentren. Diese Projekte erfordern eine Allgefahrendeckung für den Bau, Betriebsunterbrechungsversicherung für Inbetriebnahmeverzögerungen, Ausrüstungsversicherung und Betriebsunterbrechungsdeckung über mehrere Phasen hinweg, von der Standortvorbereitung und Installation bis zur Inbetriebnahme und Übergabe. Ihre spezialisierten mechanischen und elektrischen Systeme erfordern auch Versicherungsbedingungen, die höhere Vermögenswerte, Versorgungsabhängigkeit, Geräteausfall und komplexe betriebliche Abhängigkeiten berücksichtigen.
Energiewende und Expansion von Projekten zur erneuerbaren Infrastruktur
Energiewendeprojekte erweitern das Spektrum der im Singapur Technischen Versicherungsmarkt platzierten Risiken. Der Haushalt 2026 verpflichtete SGD 800 Millionen (USD 597 Millionen) über 5 Jahre im Rahmen der Decarbonisation R&D Grand Challenge für Arbeiten in den Bereichen Solar, Wasserstoff, Energiespeicherung und Kohlenstoffabscheidung. Die Energy Market Authority erteilte 2026 bedingte Genehmigungen für den Import von 900 Megawatt kohlenstoffarmen Stroms aus Malaysia[3]Energy Market Authority, „EMA erteilt bedingte Genehmigungen für den Handel mit 900 MW Strom zwischen Halbinsel-Malaysia und Singapur”, Energy Market Authority, ema.gov.sg. Diese Genehmigungen beinhalten den Bau von Unterseekabeln, für die nur begrenzte lokale Schadenerfahrung vorliegt, hohe potenzielle Schadenwerte pro Vorfall und technische Risiken entlang der Route, an Landungspunkten und der zugehörigen Anschlussinfrastruktur bestehen. Jurong Island soll bis 2030 9 wasserstofffähige Kraftwerke mit einem kombinierten Potenzial von mehr als 3,7 Gigawatt beherbergen, zusammen mit Ammoniak-Importanlagen und unterstützenden Lagersystemen. Versicherer benötigen daher technische Kompetenz für Anlagen, die sich von konventionellen gasbefeuerten Kraftwerken und Standardbauprojekten unterscheiden.
Expansion der Hightech-Fertigung und hochtechnologischen Industrieinfrastruktur
Investitionen in die Hightech-Fertigung erhöhen die Nachfrage nach Deckungen, die Bau- und Betriebsanlagenrisiken umfassen. Applied Materials eröffnete 2025 seinen USD 500 Millionen teuren Tampines Campus und verdoppelte damit seine fortschrittliche Reinraumkapazität in Singapur mehr als[4]Singapore Economic Development Board, „Applied Materials erweitert die Fertigung in Singapur für KI”, Singapore EDB, edb.gov.sg. Micron begann im Januar 2026 mit dem Bau einer fortschrittlichen Wafer-Fabrikationsanlage mit einer Investition von USD 24 Milliarden und 700.000 Quadratfuß Reinraumfläche. Reinraumsysteme, Spezialchemikalienanlagen und automatisierte Logistikeinrichtungen können höhere Ausrüstungswerte, anspruchsvolle Betriebsanforderungen und ein größeres Betriebsunterbrechungsrisiko aufweisen als konventionelle Industriestandorte. Der Ausfall eines einzelnen Fertigungswerkzeugs kann zu einer wesentlichen Produktionsunterbrechung führen, was die Bedeutung von Geräteleistung und Wiederherstellungsplanung für die Deckungsgestaltung unterstreicht. Dies erhöht die Bedeutung von Maschinenbruch, Betriebsunterbrechung, Risikobesichtigungen und Projektkontrollen im Singapur Technischen Versicherungsmarkt.
Analyse der Hemmnisse*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Auswirkungs- zeitraum |
|---|---|---|---|
| Underwriting-Wettbewerb und Druck auf Prämiensätze | -0.8% | Inselweit, insbesondere bei Standardgebäuden und Tiefbau | Kurzfristig (≤ 2 Jahre) |
| Begrenzte inländische Projektbasis in einem reifen, flächenbeschränkten Markt | -0.6% | Inselweit, teilweise ausgeglichen durch Offshore-Geschäfte | Langfristig (≥ 4 Jahre) |
| Schadenkomplexi- tät durch Planungsmängel und mangelhafte Ausführung | -0.4% | Bau- cluster in der Ost- und Westregion sowie hochspezifizierte Projekte | Mittelfristig (2–4 Jahre) |
| Anforderungen an die Bewertung von Klima- und Extremwetterrisiken | -0.3% | Küsten- und tiefliegende Zonen, einschließlich Hafen- und Aufschüttungsanlagen in der Ostregion | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Intensiver Underwriting-Wettbewerb und Abwärtsdruck auf Prämiensätze
Die Kapazität internationaler Versicherer erzeugt Druck auf die Prämiensätze für Standard-Projektklassen. Dieser Druck kann die Margen verringern, selbst wenn hochwertige Rechenzentren und Wasserstoffprojekte ein technisch anspruchsvolleres Underwriting, technische Prüfungen und Schadensplanung erfordern. Die gebuchten Bruttoprämien im Onshore-Ingenieurbereich betrugen im ersten Quartal 2026 SGD 85,3 Millionen (USD 63,1 Millionen), ein Rückgang von 52,4 % gegenüber SGD 179,3 Millionen (USD 132,7 Millionen) im ersten Quartal 2025. Die Veränderung spiegelt den zeitlichen Ablauf großer Projekte wider und beseitigt nicht die zugrunde liegende Nachfrage, die durch zugesagte Infrastrukturprogramme entsteht, kann jedoch die vierteljährliche Prämienentwicklung ungleichmäßig gestalten. Versicherer mit Offshore-Büchern oder Rückversicherungseinkommen haben größeren Spielraum, diese Volatilität zu steuern und Disziplin zu wahren, wenn sich der inländische Projektfluss ändert. Der Singapur Technische Versicherungsmarkt belohnt daher diszipliniertes Underwriting statt volumensorientiertem Wettbewerb.
Begrenzte inländische Projektbasis in einem reifen und flächenbeschränkten Markt
Singapurs begrenzte Landfläche schränkt das Volumen inländischer Projekte ein, die in den Singapur Technischen Versicherungsmarkt eintreten können. Große Bauzyklen werden sich letztendlich abschwächen, und die Building and Construction Authority erwartet eine jährliche Baukonjunktur von SGD 39 Milliarden (USD 28,9 Milliarden) bis SGD 46 Milliarden (USD 34,0 Milliarden) von 2027 bis 2030. Dies liegt unter dem aktuellen Spitzenbereich und könnte das neue Policenvolumen im Bereich Bauleistungsversicherung begrenzen, insbesondere wenn Projekte abgeschlossen werden und weniger vergleichbare Projekte in die Bauphase eintreten. Die Einschränkung macht Verlängerungen, Betriebsdeckungen, regionale Risikoplacements und Speziallösungen für Versicherer wichtiger, die eine stabile Prämienbasis aufrechterhalten möchten. Singapurs Rolle als regionaler Spezialstandort kann das geringere inländische Projektvolumen durch das Underwriting von Risiken des Verbands Südostasiatischer Nationen teilweise ausgleichen. Diese Rolle verringert die Abhängigkeit von der lokalen Bautätigkeit allein und unterstützt eine breitere Mischung spezialisierter technischer Placements.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Produkttyp: Bauleistungsversicherung führt, während Betriebsanlagendeckung an Bedeutung gewinnt
Die Bauleistungsversicherung hielt im Jahr 2025 einen Marktanteil von 67,89 % am Singapur Technischen Versicherungsmarkt. Ihre führende Position spiegelte die Konzentration öffentlicher Infrastruktur und anderer großer Bauaufträge innerhalb der versicherten Basis wider. Bauleistungsversicherungen und Montageversicherungen unterstützen Tief-, Institutionen- und Gewerbebauarbeiten während ihrer Bauphasen. Anforderungen öffentlicher Auftraggeber schaffen auch eine wiederkehrende Nachfrage nach diesen Policen, und die Kategorie bleibt eng mit dem Zeitpunkt wichtiger Auftragsvergaben verknüpft. Die Bauleistungsversicherung sollte zentral bleiben, solange Flughafen-, Hafen-, Schienen-, öffentlicher Wohnungsbau- und verwandte Infrastrukturprojekte ihre Bauphasen durchlaufen.
Die betriebliche Anlagen- und Maschinenversicherung wird voraussichtlich von 2026 bis 2031 mit einer CAGR von 7,23 % wachsen. Die Größe des Singapur Technischen Versicherungsmarkts spiegelt die Nachfrage von Halbleiterfabriken, Rechenzentrumsanlagen, Energiespeicherinstallationen und anderen Betriebsanlagen mit komplexer Ausrüstung wider. Diese Einrichtungen benötigen Schutz vor Maschinenbruch, elektrischen Ausfällen und Betriebsunterbrechungen nach Abschluss der Bauarbeiten. Die Baugeräteversicherung bleibt enger mit der Bauproduktion, dem Geräteaustausch und dem Umsatz der Kran- und Maschinenflotte Singapurs verknüpft. Technische Underwriter mit Ausrüstungsrisiko-Expertise sind daher gut positioniert, um einen Prämienmix zu bedienen, der sich allmählich in Richtung höherwertiger Betriebsanlagen verschiebt.


Nach Anwendung: Gebäude bleiben die größte Basis, während digitale Infrastruktur expandiert
Gebäude machten im Jahr 2025 einen Marktanteil von 49,58 % am Singapur Technischen Versicherungsmarkt aus. Diese Position spiegelte die fortlaufende Realisierung von öffentlichem Wohnungsbau, institutionellen Sanierungen, Krankenhaus-, Universitäts- und Gewerbebauvorhaben wider. Das Housing and Development Board plante zwischen 2025 und 2027 rund 55.000 Build-to-Order-Einheiten und unterstützte damit eine stetige Pipeline von Bauarbeiten. Zivil- und Verkehrsinfrastruktur profitiert von aktiven Auftragsvergaben, während Energie-, Wasser- und Abfallversorgungsarbeiten durch die integrierte Abfallentsorgungsanlage Phase 2 unterstützt werden. Industrie- und Prozessfertigung auf Jurong Island fügt durch Spezialchemikalienanlagen und andere Industrieanlagen Wiederbeschaffungswertrisiken hinzu.
Digitale Infrastruktur wird voraussichtlich von 2026 bis 2031 mit einer CAGR von 8,43 % wachsen. Die Größe des Singapur Technischen Versicherungsmarkts wird durch die technische Versicherungsnachfrage gestützt, die aus dem Rahmenwerk zur Rechenzentrumskapazitätsvergabe und dem geplanten 700-Megawatt-Park auf Jurong Island entsteht. Rechenzentren verbinden hohe Bauwerte mit anspruchsvollen elektrischen, Kühlungs-, Notstrom- und Kontinuitätsanforderungen. Diese Eigenschaften können zu einer Risikoakkumulation führen, für deren Verwaltung über mehrere Einrichtungen oder Phasen hinweg Standard-Bauleistungsversicherungsstrukturen nicht ausgelegt waren. Die Resilienz- und Vorfallmeldungsrichtlinien der Infocomm Media Development Authority beeinflussen auch Policenbedingungen und die Bewertung von technischen, Sach- und cyber-bezogenen Risiken.
Nach Endnutzer: Staatliche Beschaffung stützt das Volumen, private Betreiber treiben das Wachstum
Regierung und gesetzliche Behörden hielten im Jahr 2025 einen Marktanteil von 37,67 % am Singapur Technischen Versicherungsmarkt. Öffentliche Behörden verlangen routinemäßig umfassenden technischen Schutz bei Ausschreibungsverträgen und schaffen damit eine vorhersehbare Prämienbasis. Diese Nachfrage unterstützt Bauleistungsversicherungen und Baugeräteversicherungen für eine breite Palette öffentlich beschaffter Arbeiten. Auftragnehmer bilden die zweitgrößte Endnutzergruppe, da ihr Versicherungsbedarf dem Ausschreibungsvolumen, der Projektaktivität und den Policeanforderungen folgt. Private Auftraggeber und Projektentwickler haben ein flexibleres Kaufverhalten, wobei große Gewerbe- und Rechenzentrumsvorhaben Wettbewerb anziehen, während kleinere private Projekte möglicherweise nur das erforderliche Deckungsniveau erwerben.
Private Anlagenbetreiber werden voraussichtlich von 2026 bis 2031 mit einer CAGR von 7,56 % wachsen. Die Größe des Singapur Technischen Versicherungsmarkts wird durch die Nachfrage von Halbleiterherstellern, Rechenzentrumsbetreibern und Spezialchemikalienunternehmen nach Betriebsversicherungen nach Projektabschluss gestützt. Ihre Policen können Anlagen-, Maschinen-, Maschinenbruch- und Betriebsunterbrechungsschutz innerhalb längerer Erneuerungszyklen kombinieren. Dies unterscheidet sich von einem einzelnen Bauplacement, da die Deckung über die Betriebslebensdauer der Anlage fortgesetzt werden kann. Applied Materials' USD 500 Millionen teurer Tampines Campus veranschaulicht das Betriebsrisiko, das mit automatisierter Fertigung, Reinraumsystemen und Versorgungsinfrastruktur verbunden ist.
Geografische Analyse
Die Westregion hielt im Jahr 2025 einen Marktanteil von 28,49 % am Singapur Technischen Versicherungsmarkt. Die Größe des Singapur Technischen Versicherungsmarkts wird durch die Konzentration von Energie-, Chemie-, digitaler Infrastruktur- und Neuentenergieprojekten auf Jurong Island gestützt, während der Tuas Mega Port über große Baupakete hinweg Tiefbaunachfrage hinzufügt. Die Urban Redevelopment Authority identifiziert den Westen als zukunftsfähigen Wirtschaftsstandort mit Fertigungs- und Nachhaltigkeitsaktivitäten. Der Jurong Innovation District fügt technisches Risiko über Forschungs-, Prototypen- und Produktionseinrichtungen hinzu und erweitert die versicherte Anlagenbasis der Region über die Schwerindustrie hinaus. Die Konzentration großer Industrieanlagen erhöht sowohl das Prämienpotenzial als auch die Risikoakkumulation für Versicherer, insbesondere wenn sich mehrere hochwertige Projekte im selben Betriebsgebiet befinden.
Die Ostregion wird voraussichtlich von 2026 bis 2031 mit einer CAGR von 6,82 % wachsen, der höchsten Rate unter den regionalen Gebieten. Changi Airport Terminal 5, der Loyang-Changi-Rechenzentrums-Cluster und Hightech-Fertigungsprojekte unterstützen dieses Wachstum. Applied Materials' Tampines Campus hat die fortschrittliche Reinraumkapazität des Unternehmens mehr als verdoppelt und unterstützt die laufende betriebliche technische Nachfrage. Microns neue Wafer-Fabrikationsanlage fügt USD 24 Milliarden an Investitionen hinzu und unterstützt Bau- und künftige Betriebsversicherungsbedürfnisse. Zusammen verbinden diese Projekte Logistik, Fertigung, digitale Infrastruktur und damit verbundene Ausrüstungsrisiken entlang des östlichen Korridors.
Die Zentralregion wird durch gewerbliche Sanierungen sowie Gesundheits- und Bildungsprojekte gestützt. Die Nordostregion umfasst industrielle Ingenieurtätigkeit in Defu und Rechenzentrumstätigkeit in Tai Seng. Die Nordregion wird durch die Sanierung des Woodlands Checkpoint und Microns Woodlands-Anlage gestützt. Küstenanforderungen beeinflussen auch, wie Versicherer Risiken in der Ost- und Westregion bewerten, insbesondere für Häfen, Aufschüttungen und andere Küstenanlagen. Der Küstenschutzkodex der Public Utilities Board verpflichtet Küstengrundstückseigentümer, Schutzmaßnahmen für den prognostizierten Meeresspiegelanstieg zu planen, mit Verpflichtungen, die ab 2028 wirksam werden.
Wettbewerbslandschaft
Der Singapur Technische Versicherungsmarkt ist fragmentiert unter internationalen Spezialversicherern, japanisch verbundenen Kompositversicherern und Lloyd's-Syndikaten. Relevante internationale Versicherer umfassen HDI Global SE, Chubb Insurance Singapore, Zurich Insurance und Berkshire Hathaway Specialty Insurance. Japanisch verbundene Teilnehmer umfassen MSIG, Sompo und Tokio Marine, während Lloyd's Asia eine Plattform für mehr als 200 Underwriter in 15 Syndikaten bietet. Diese Bandbreite an Teilnehmern stellt Kapazität für hochwertige Gewerbe-, Infrastruktur-, Fertigungs- und Digitalinfrastrukturrisiken bereit. Sie erhöht auch die Notwendigkeit für Versicherer, sich durch Risikotechnik, Projektkontrollen, Datenqualität und spezialisiertes Underwriting statt allein über den Preis zu differenzieren.
Chubb Singapore hielt im Jahr 2024 einen Anteil von 6 % an den lokalen Fonds-Bruttoprämien im Sach- und Haftpflichtsektor Singapurs. HDI Global Singapore erweiterte im ersten Halbjahr 2026 seine Rechenzentrum- und Portfolios für erneuerbare Energien. Die Niederlassung meldete auch eine kombinierte Gruppenquote von 90,7 % und setzte ihre Xcelerate29-Strategie fort. Diese Beispiele zeigen, dass Versicherer Kapazität und technische Ressourcen auf Rechenzentrum- und Energiewendeisiken ausrichten. Der Wettbewerbskontext spiegelt auch das breitere asiatisch-pazifische Versicherungsumfeld wider, wobei internationale Unternehmen im Vereinigten Königreich und in den Vereinigten Staaten entwickelte Fähigkeiten auf regionale Spezialrisiken anwenden.
Versicherer im Singapur Technischen Versicherungsmarkt haben Spielraum, Deckungen für wetterbedingte Projektverzögerungen, Wasserstoff- und Ammoniakbetriebsanlagen sowie integrierte Rechenzentrumsrisiken zu entwickeln. Rechenzentrumskunden benötigen möglicherweise Policen, die Bau-, Betriebsausrüstungs- und cyber-physische Abhängigkeiten koordiniert abdecken. Das von der Monetary Authority of Singapore vorgeschlagene Protected Cell Company-Rahmenwerk könnte eine Option für alternativen Risikotransfer für große Projekteigentümer bieten. Die Wettbewerbsstruktur weist keinen dominanten Versicherer mit einer beherrschenden technischen Position aus. Verfügbare Marktanteilsinformationen beschränken sich auf Chubbs breitere Sach- und Haftpflichtposition und begründen daher keinen führenden technischen Versicherer.
Branchenführer der Singapur Technischen Versicherung
NTUC Income Insurance Ltd
Chubb Insurance Singapore Limited
MSIG Insurance (Singapore) Pte Ltd
AIG Asia Pacific Insurance Pte Ltd
QBE Insurance (Singapore) Pte Ltd
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert

Jüngste Branchenentwicklungen
- August 2026: Das EDB und die IMDA Singapurs vergaben im Rahmen von DC-CFA2 200 Megawatt neue Rechenzentrumskapazität an Digital Realty, Equinix, Keppel Data Centres und STT GDC (jeweils 50 Megawatt) auf dem 20 Hektar großen kohlenstoffarmen Park auf Jurong Island, wobei die Einrichtungen die Platinum-Standards des Green Mark für Rechenzentren erfüllen müssen, was die mehrphasige technische Versicherungsnachfrage direkt ausweitet.
- Juli 2026: Die Monetary Authority of Singapore initiierte mit technischer Unterstützung des Internationalen Währungsfonds Singapurs erste physische Klimarisikoanalyse für den Finanzsektor. Im Rahmen der ab 2027 geltenden Übergangsplanungsregeln der Monetary Authority of Singapore müssen Institute die Minderung physischer Klimabedrohungen nachweisen, was die Underwriting-Standards für technische Risiken bei klimaexponierten Anlagen direkt beeinflusst.
- April 2026: Digital Realty zielte auf rund SGD 7 Milliarden (USD 5,3 Milliarden) an Investitionen in Singapur ab, darunter mehr als SGD 4,3 Milliarden (USD 3,3 Milliarden) für neue Rechenzentrumsvorhaben, mit einem Innovation Lab, das für das zweite Halbjahr 2026 an seiner Loyang-Anlage geplant ist, und generiert damit mehrjährige Bauleistungsversicherungs- und Betriebsunterbrechungsrisiken.
- März 2026: MAS Notice 133 (Änderung) 2026 trat am 31. März 2026 in Kraft und aktualisierte das RBC 2-Bewertungs- und Kapitalrahmenwerk; eine begleitende Änderung, die am 1. Januar 2026 in Kraft trat, verschärfte die Anerkennungskriterien für AT1- und Tier-2-Kapital und verpflichtete Versicherer, einschließlich technischer Sparten, ihre Kapitalpuffer mit größerer Granularität zu kalibrieren.


Berichtsumfang des Singapur Technischen Versicherungsmarkts
| Bauleistungsversicherung |
| Betriebliche Anlagen- und Maschinenversicherung |
| Baugeräteversicherung |
| Gebäude |
| Zivil- und Verkehrsinfrastruktur |
| Energie-, Wasser- und Abfallversorgung |
| Industrie- und Prozessfertigung |
| Digitale Infrastruktur |
| Auftragnehmer |
| Private Auftraggeber und Projektentwickler |
| Private Anlagenbetreiber |
| Regierung und gesetzliche Behörden |
| Zentralregion |
| Ostregion |
| Nordregion |
| Nordostregion |
| Westregion |
| Nach Produkttyp | Bauleistungsversicherung |
| Betriebliche Anlagen- und Maschinenversicherung | |
| Baugeräteversicherung | |
| Nach Anwendung | Gebäude |
| Zivil- und Verkehrsinfrastruktur | |
| Energie-, Wasser- und Abfallversorgung | |
| Industrie- und Prozessfertigung | |
| Digitale Infrastruktur | |
| Nach Endnutzer | Auftragnehmer |
| Private Auftraggeber und Projektentwickler | |
| Private Anlagenbetreiber | |
| Regierung und gesetzliche Behörden | |
| Nach Geografie | Zentralregion |
| Ostregion | |
| Nordregion | |
| Nordostregion | |
| Westregion |


Im Bericht beantwortete Schlüsselfragen
Welchen prognostizierten Wert hat die Singapur Technische Versicherung im Jahr 2031?
Der Sektor wird voraussichtlich bis 2031 einen Wert von 375,03 Millionen USD erreichen und von 2026 an mit einer CAGR von 5,5 % wachsen.
Welches Produkt hat den größten Anteil an der Singapur Technischen Versicherung?
Die Bauleistungsversicherung führte im Jahr 2025 mit einem Anteil von 67,89 %, gestützt durch öffentliche Infrastruktur und große Bauaufträge.
Welche Anwendung wächst in Singapur am schnellsten?
Digitale Infrastruktur wird voraussichtlich bis 2031 mit einer CAGR von 8,43 % wachsen, gestützt durch Rechenzentrumssinvestitionen.
Welcher Endnutzer wird voraussichtlich am schnellsten wachsen?
Private Anlagenbetreiber werden voraussichtlich bis 2031 mit einer CAGR von 7,56 % wachsen, da Betriebsanlagen eine längerfristige Deckung erfordern.
Welche Singapur-Region hat die höchsten Wachstumsaussichten?
Die Ostregion wird voraussichtlich bis 2031 mit einer CAGR von 6,82 % wachsen, gestützt durch Flughafen-, Rechenzentrum- und Fertigungsaktivitäten.
Welche Faktoren prägen die Nachfrage nach technischer Versicherung in Singapur?
Infrastrukturbau, Rechenzentren, Halbleiterwerke und Energiewendeprojekte erhöhen die Nachfrage nach spezialisiertem Underwriting.
Seite zuletzt aktualisiert am:



