
Tamanho e Participação do Mercado de Borracha de Silicone
Visão Geral do Mercado
| Período de Estudo | 2021 - 2031 |
|---|---|
| Tamanho do Mercado (2026) | 7.54 Bilhões de dólares |
| Tamanho do Mercado (2031) | 9.98 Bilhões de dólares |
| Taxa de crescimento (2026 - 2031) | 5.78 % |
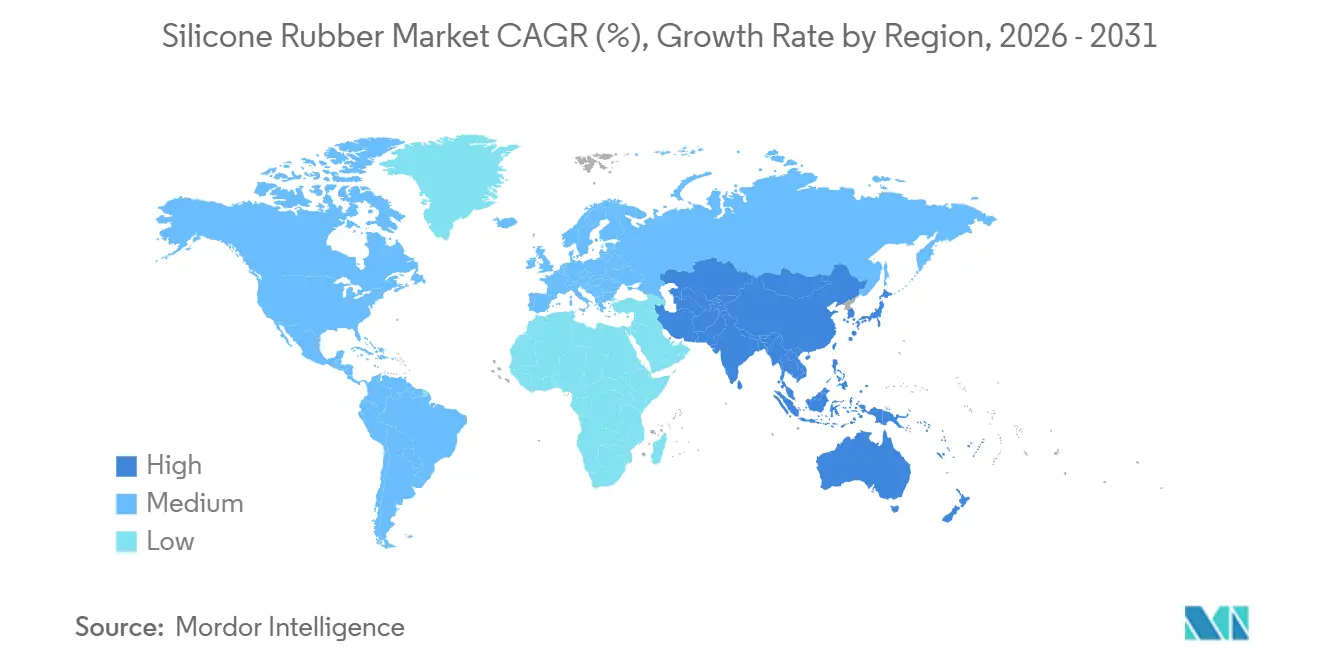
| Mercado de Crescimento Mais Rápido | Ásia-Pacífico |
| Maior Mercado | Ásia-Pacífico |
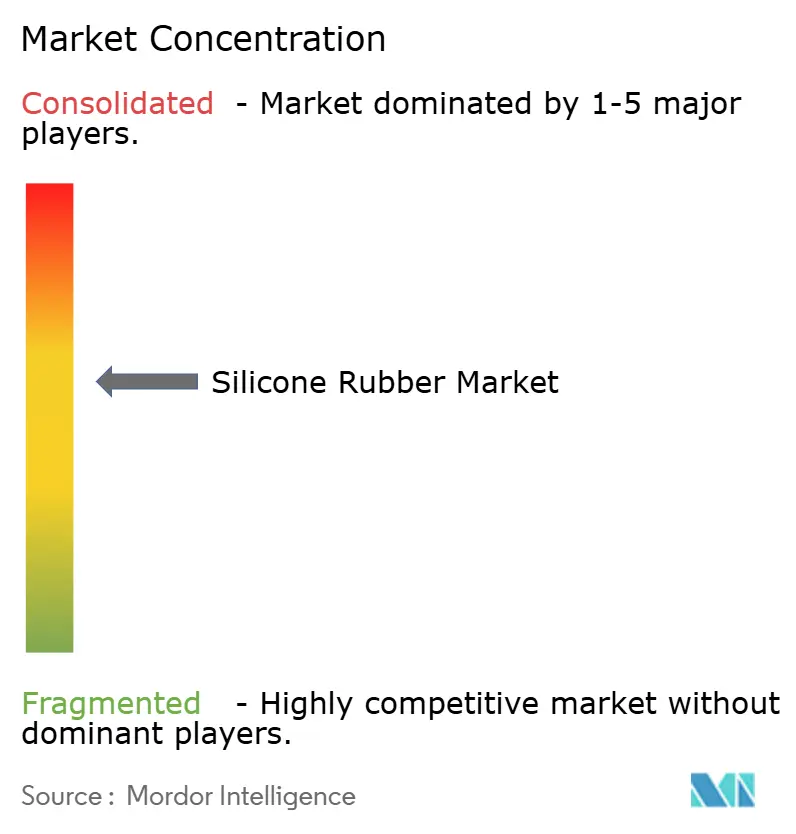
| Concentração do Mercado | Médio |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Borracha de Silicone por Mordor Intelligence
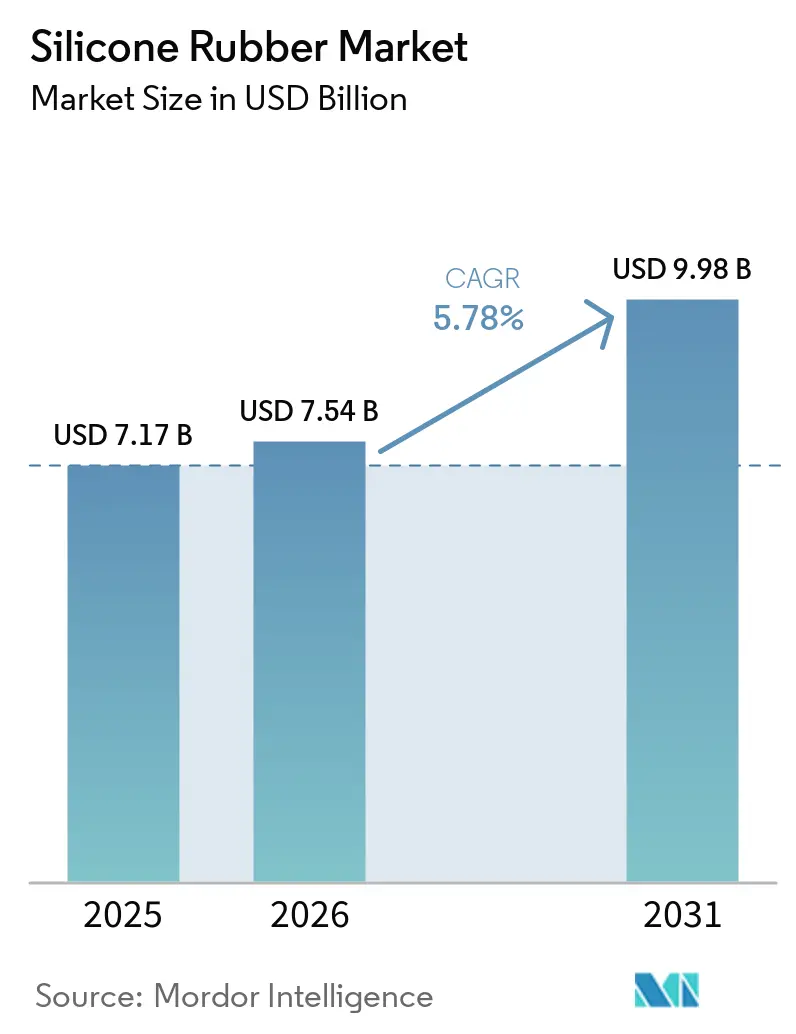
O tamanho do mercado global de borracha de silicone foi avaliado em 7,17 bilhões de USD em 2025 e estima-se que cresça de 7,54 bilhões de USD em 2026 para 9,98 bilhões de USD até 2031, a um CAGR de 5,78% durante o período de previsão (2026-2031). Requisitos mais rigorosos de qualidade para dispositivos médicos, eletrificação de veículos e maiores necessidades de gestão térmica em eletrônicos sustentam a demanda. Esses fatores conectam a demanda regulada do setor de saúde com as necessidades em evolução dos equipamentos de transporte e computação, posicionando a borracha de silicone para componentes que devem funcionar de forma confiável em aplicações de contato com fluidos, alta tensão e gestão de calor. Os graus médico, termicamente condutor e condutor estão representando uma parcela maior do mix de produtos, sustentando preços de venda mais elevados para produtores integrados e deslocando a receita para produtos que exigem qualificação mais extensa e testes de aplicação antes da seleção para dispositivos médicos, conjuntos de baterias e pacotes eletrônicos. Os fornecedores integrados também estão mais protegidos contra oscilações nos custos de metal de silício e siloxano do que os compostos a jusante, pois suas posições a montante fornecem uma ligação mais clara entre a disponibilidade de matéria-prima e a produção de material acabado, ajudando a limitar perturbações quando os preços regionais de matéria-prima mudam rapidamente. O mercado de borracha de silicone tem espaço para crescer em aplicações reguladas e tecnicamente exigentes, enquanto os usos de menor valor enfrentam pressão de custo e substituição de materiais. O crescimento dependerá de os fornecedores conseguirem alinhar capacidade, formulações especializadas e métodos de processamento com as diferentes necessidades dos fabricantes de dispositivos médicos, produtores de componentes para veículos elétricos, fabricantes de eletrônicos e clientes industriais estabelecidos, cujos requisitos variam amplamente entre as aplicações. Ao longo do período de previsão, o mercado de borracha de silicone dependerá de uma combinação de demanda especializada premium e grandes aplicações de vedação estabelecidas, com usos médicos, automotivos, eletrônicos, industriais e de consumo moldando cada um o equilíbrio entre produção, desempenho e preço.
Principais Conclusões do Relatório
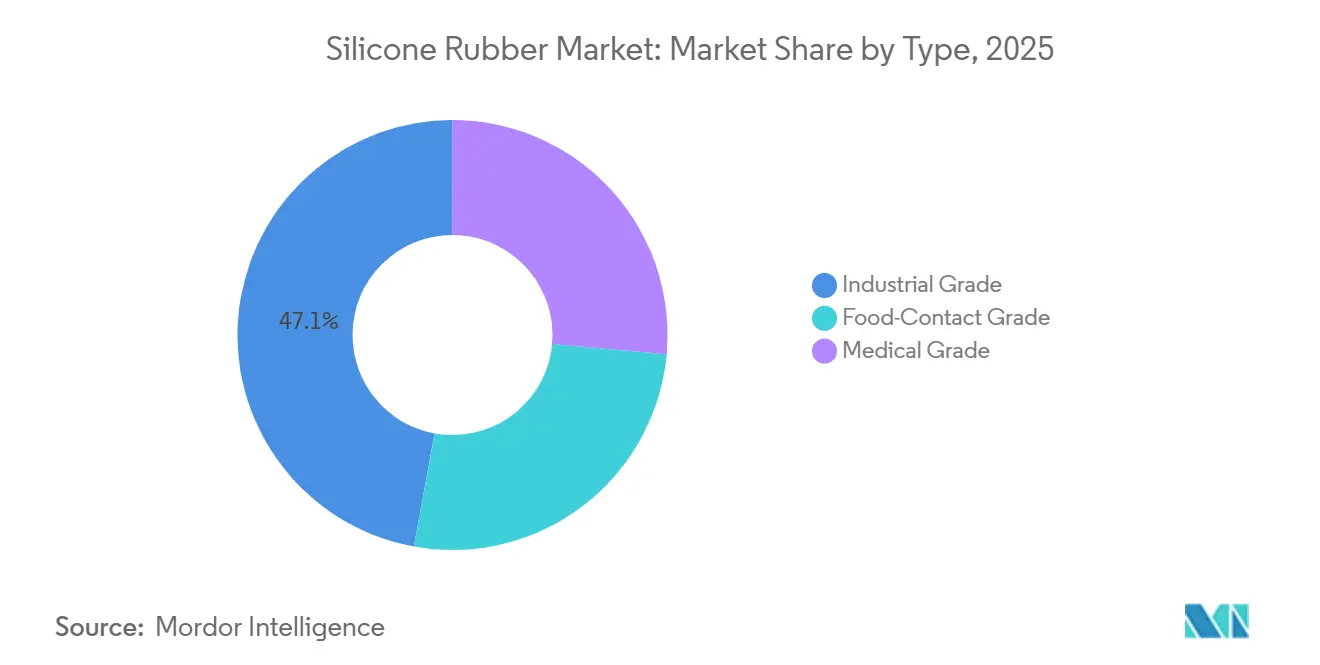
- Por tipo, o Grau Industrial representou 47,13% da receita em 2025, enquanto o Grau Médico tem previsão de crescer a um CAGR de 6,14% até 2031.
- Por método de processamento, a Moldagem por Injeção de Líquido representou 64,67% da receita em 2025 e tem previsão de crescer a um CAGR de 6,43% até 2031.
- Por aplicação, Vedações, Juntas e Anéis de Vedação detinham 45,71% de participação na receita em 2025, enquanto Cateteres e Tubos Médicos têm previsão de crescer a um CAGR de 6,56% até 2031.
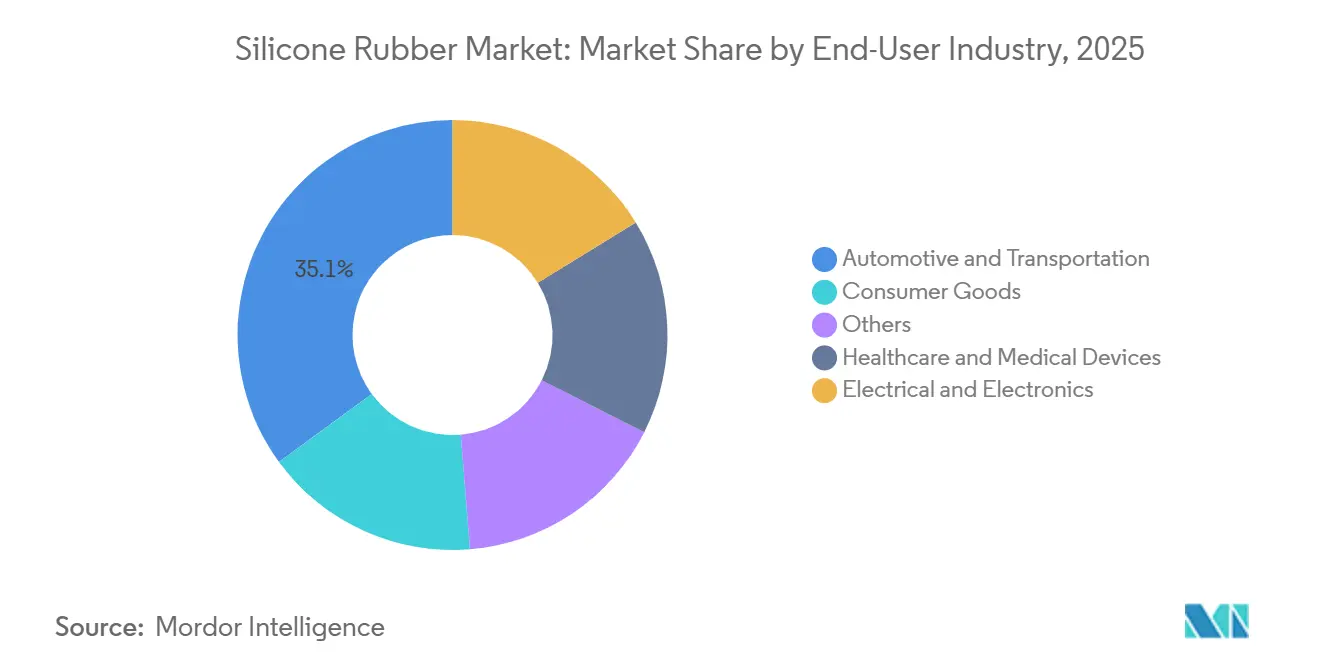
- Por indústria de usuário final, Automotivo e Transporte detinha 35,06% de participação na receita em 2025, enquanto Saúde e Dispositivos Médicos tem previsão de expandir a um CAGR de 6,92% até 2031.
- Por geografia, a Ásia-Pacífico representou 46,68% da receita em 2025 e tem previsão de crescer a um CAGR de 6,34% até 2031.
Nota: O tamanho do mercado e os números de previsão neste relatório são gerados usando a estrutura de estimativa proprietária da Mordor Intelligence, atualizada com os dados e percepções mais recentes disponíveis em janeiro de 2026.
Tendências e Insights de Mercado
Análise de Impacto dos Impulsionadores*
| Impulsionadores | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Crescimento em Componentes de Grau Médico e Implantáveis | +1.5% | Global, concentrado na América do Norte e Europa | Longo prazo (≥ 4 anos) |
| Demanda por Vedação de Baterias de Veículos Elétricos e Isolamento de Alta Tensão | +1.3% | Ásia-Pacífico e Europa | Médio prazo (2-4 anos) |
| Miniaturização de Eletrônicos e Gestão Térmica | +0.9% | Ásia-Pacífico e América do Norte | Curto prazo (≤ 2 anos) |
| Expansão da Moldagem por Injeção de Líquido Automatizada | +0.8% | Global, liderado pela Ásia-Pacífico | Médio prazo (2-4 anos) |
| Formulações de Silicone Antimicrobiano e Condutor | +0.7% | América do Norte e Europa, com expansão para a Ásia-Pacífico | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Crescimento em Componentes de Silicone de Grau Médico e Implantáveis
A borracha de silicone de grau médico se beneficia de requisitos de qualificação que são difíceis de cumprir pelos fornecedores e que se aplicam à seleção de materiais antes que os dispositivos cheguem ao uso clínico ou comercial. O Regulamento do Sistema de Gestão da Qualidade da FDA entrou em vigor em 2 de fevereiro de 2026, alinhando os requisitos de fabricação de dispositivos dos EUA com a ISO 13485:2016. Esses requisitos tornam mais difícil substituir materiais qualificados em dispositivos de Classe II e Classe III, pois uma mudança pode exigir documentação renovada, testes e atividade de aprovação pelos fabricantes de dispositivos. Os fabricantes com formulações em conformidade com a Farmacopeia dos Estados Unidos (USP) Classe VI e ISO 10993 mantêm uma vantagem de qualificação que leva de 2 a 4 anos para ser reproduzida. Em junho de 2026, a Dongguan Ruixiang Silicone lançou tubos de grau médico curados com platina para aplicações de assistência cardíaca e hemodiálise com contato com fluidos. Materiais implantáveis de maior valor também sustentam um prêmio sobre os produtos de grau industrial, mesmo quando o crescimento da produção é moderado, pois os fornecedores fornecem materiais para usos onde confiabilidade, biocompatibilidade e qualidade rastreável são requisitos centrais.
Demanda por Vedação de Baterias de Veículos Elétricos e Isolamento de Alta Tensão
A norma de segurança de baterias GB 38031-2025 da China entrou em vigor em julho de 2026 e exige que os sistemas de bateria protejam os ocupantes e o pessoal de emergência durante a fuga térmica. A norma aumenta o foco técnico nas vedações do alojamento da bateria e componentes relacionados, particularmente onde um componente deve continuar a funcionar sob calor severo, pressão e exposição química. A WEVO-CHEMIE desenvolveu o WEVOSIL 23130 para vedação de juntas formadas no local, com resistência adesiva acima de 2 MPa e durabilidade durante picos de pressão de gás. O ELASTOSIL LR 3822 da WACKER é destinado a vedações de conectores e elementos de circuito de resfriamento em baterias de tração para veículos elétricos, mantendo a integridade após 1.000 horas em misturas de glicol-água a 125°C. Esses requisitos favorecem compostos desenvolvidos especificamente para a finalidade, em vez de materiais industriais reformulados, pois as aplicações de bateria combinam requisitos de vedação, térmicos, elétricos e de segurança em um único sistema de veículo. O mercado de borracha de silicone tende a se beneficiar à medida que o desenvolvimento de produtos se volta para materiais específicos para aplicações em sistemas de bateria, com este segmento moldado pela segurança da bateria, durabilidade do material e pela necessidade de componentes que suportem a produção automatizada de veículos.
Miniaturização de Eletrônicos e Gestão Térmica
Os materiais de interface térmica à base de silicone são cada vez mais relevantes à medida que a computação de alto desempenho adota designs de empilhamento de chips 2,5D e 3D, nos quais o calor deve ser dissipado de componentes densos sem comprometer a confiabilidade do pacote. Um estudo do IEEE de 2025 descobriu que compósitos de matriz de silicone contendo materiais de metal líquido mantinham uma espessura de linha de ligação de 50-60 µm em grandes pacotes HPC 2,5D[1]. O estudo abordou pontos de calor locais atingindo 3 W/mm² em embalagens avançadas. Um estudo de 2025 no International Journal of Thermophysics relatou uma capacidade de calor específica de até 6.500 J·kg⁻¹·K⁻¹ para borracha de silicone contendo 30% em peso de microcápsulas de cera de parafina. A demanda aumenta com a densidade de potência do chip, não apenas com o número de dispositivos produzidos, porque processadores mais exigentes requerem materiais que possam gerenciar cargas de calor locais dentro de dimensões de pacote mais restritas. O mercado de borracha de silicone tem uma abertura para materiais de gestão térmica de maior valor à medida que as implantações de IA e HPC se expandem, atendendo às necessidades de materiais que estão crescendo em importância à medida que os sistemas de computação concentram mais calor em espaços menores.
Expansão da Moldagem por Injeção de Líquido Automatizada
A moldagem por injeção de líquido está substituindo métodos de processamento mais antigos por meio de automação mais integrada, oferecendo aos processadores um caminho para produção consistente enquanto reduz as etapas manuais associadas à remoção de rebarbas e retrabalho. Na Fakuma 2026, a ENGEL demonstrou a produção sem rebarbas de vedações de grande formato de Borracha de Silicone Líquida (LSR) em uma máquina elétrica sem barras de guia com força de fechamento de 2.200 kN. O processo elimina o rebarbamento secundário ao melhorar o paralelismo do prato. A Elmet GmbH apresentou seu sistema de canal frio Smartshot i, que equilibra automaticamente o preenchimento da cavidade e reduz o tempo de inicialização em até 95% em um molde de 16 cavidades. A Moldagem por Injeção de Líquido Automatizada torna a produção de alta cavidade com menos retrabalho mais prática para tiragens de produção menores, melhorando o caso para peças de silicone onde os níveis de produção não são grandes o suficiente para absorver operações secundárias extensas. O mercado de borracha de silicone ganha acesso a aplicações industriais e médicas que eram menos econômicas com métodos mais antigos, e se beneficia à medida que equipamentos automatizados reduzem o custo prático de produção de componentes de silicone detalhados.
Análise de Impacto das Restrições*
| Restrições | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Volatilidade nos Custos de Siloxano, Metal de Silício e Energia | -1.6% | Global, mais aguda para processadores não integrados | Curto prazo (≤ 2 anos) |
| Concorrência de Elastômeros Termoplásticos de Alto Desempenho | -1.0% | Global, especialmente em segmentos sensíveis ao preço | Médio prazo (2-4 anos) |
| Desafios de Reciclagem para Borracha de Silicone Reticulada | -0.8% | Europa, seguida pelos mercados globais | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Volatilidade nos Custos de Siloxano, Metal de Silício e Energia
Os custos de matéria-prima continuam sendo um risco importante para os processadores de borracha de silicone sem integração a montante, pois os custos de material podem mudar mais rapidamente do que os preços ao cliente podem ser ajustados sob acordos de fornecimento estabelecidos. Os preços do metal de silício nos EUA foram em média 21% mais baixos em 2025 do que em 2024 devido ao excesso de oferta chinês e à demanda mais fraca de aplicações de alumínio e químicas. No primeiro semestre de 2026, os preços do dimetilciclossiloxano (DMC) de silicone na China recuperaram 13% em relação ao ano anterior, enquanto a capacidade doméstica permaneceu em 3,44 milhões de toneladas até junho de 2026. Os preços do siloxano na Alemanha subiram 7,0% no segundo trimestre de 2026 para 6.100 USD por tonelada métrica, em comparação com 5.700 USD por tonelada métrica no primeiro trimestre. Essa reversão seguiu os preços globais mais suaves observados no final de 2025, indicando que o alívio de custos disponível em um período pode não fornecer uma base estável para decisões operacionais de longo prazo. Os compostos não integrados permanecem mais expostos a essas flutuações, pois carecem do amortecedor de custo a montante disponível para fornecedores verticalmente integrados.
Concorrência de Elastômeros Termoplásticos de Alto Desempenho
Os elastômeros termoplásticos de alto desempenho estão ganhando uso em aplicações de mercado intermediário onde custo e processabilidade têm prioridade, particularmente onde um desempenho suficiente, em vez de especializado, é aceitável. Os vulcanizados termoplásticos e os copolímeros de bloco estirênicos fornecem flexibilidade e resistência química em vedações de borracha de automóveis, empunhaduras de consumo e vedações industriais gerais. Ao contrário da borracha de silicone reticulada, esses materiais também podem ser reciclados por meio do processamento termoplástico padrão. O silicone mantém uma posição mais forte em implantes médicos, isolamento de alta tensão e gestão térmica de veículos elétricos, onde biocompatibilidade, desempenho acima de 200°C e conformidade com grau USP são necessários. Essa dinâmica sustenta o crescimento contínuo para graus premium juntamente com pressão de preço em aplicações de commodities, distinguindo usos que requerem o perfil de desempenho específico do silicone daqueles onde uma alternativa de menor custo pode atender ao requisito. O mercado de borracha de silicone deve, portanto, competir mais diretamente pela produção de menor margem, enquanto se concentra em aplicações com requisitos de desempenho claros, e permanece melhor posicionado onde o desempenho estabelecido do material importa mais do que a conveniência de processamento ou a reciclabilidade.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Tipo:
Grau Médico Superando o Portfólio Mais AmploO Grau Industrial representou 47,13% da participação no mercado de borracha de silicone em 2025. Permaneceu amplamente utilizado em vedações, juntas e anéis de vedação para aplicações automotivas, de fabricação e de construção, onde a resistência ao calor e à exposição ambiental sustenta o desempenho rotineiro dos componentes. As decisões de compra nessas aplicações são impulsionadas pelo equilíbrio entre custo e desempenho. O Grau Médico é o tipo de crescimento mais rápido e tem previsão de crescer a um CAGR de 6,14% até 2031. Os requisitos de qualificação de material sustentam sua posição de preço e reduzem o escopo de substituição em dispositivos de Classe II e Classe III, pois os fornecedores devem demonstrar que os materiais são adequados para aplicações sensíveis de contato com pacientes e implantáveis.
A Elkem introduziu a Borracha de Silicone Líquida (LSR) SILBIONE Select EC 70 em outubro de 2025 como uma LSR biocompatível e eletricamente condutora. Possui resistividade abaixo de 10 ohm-centímetros e certificação de citotoxicidade ISO 10993-5. O material é destinado a dispositivos vestíveis, próteses e circuitos flexíveis, refletindo a sobreposição entre requisitos de design orientados para a saúde e materiais de silicone eletricamente funcionais. O Grau de Contato com Alimentos serve a utensílios de forno, tubos de laticínios e equipamentos de processamento de alimentos e é um segmento estável cuja demanda acompanha a expansão da fabricação organizada de alimentos nas economias asiáticas emergentes. A demanda neste segmento inclui aplicações de equipamentos e tubos que requerem desempenho de contato com alimentos e características de processamento confiáveis. O mercado de borracha de silicone continua a atribuir maior valor às formulações que atendem a requisitos médicos e elétricos exigentes, pois essas formulações são usadas em aplicações com necessidades técnicas e de qualidade definidas.

Por Método de Processamento:
Moldagem por Injeção de Líquido Consolidando sua LiderançaA Moldagem por Injeção de Líquido detinha 64,67% da receita por método de processamento em 2025 e tem projeção de crescer a um CAGR de 6,43% até 2031, mais rápido do que outros métodos de processamento. Essa posição reflete o movimento contínuo de afastamento dos métodos de compressão e transferência em direção a sistemas automatizados, particularmente para aplicações onde a qualidade repetível das peças e o menor conteúdo de mão de obra são importantes para a economia do cliente. A ENGEL demonstrou na Fakuma 2026 que uma máquina de Moldagem por Injeção de Líquido elétrica sem barras de guia poderia produzir vedações de grande formato sem rebarbamento secundário, eliminando um custo de retrabalho que havia limitado anteriormente a adoção da Moldagem por Injeção de Líquido para peças de menor complexidade.
O sistema Smartshot i da Elmet reduziu o tempo de inicialização em até 95% em moldes de 16 cavidades ao equilibrar automaticamente o preenchimento da cavidade. A extrusão permanece importante para perfis contínuos, como mangueiras, tubos e revestimento de fios, pois esses produtos requerem geometria contínua em vez das formas de peças discretas produzidas pela moldagem por injeção. A Moldagem por Transferência e a Moldagem por Compressão ainda são usadas para peças aeroespaciais e industriais de precisão crítica e baixo volume, que frequentemente têm longos ciclos de produto que justificam maior investimento em ferramental. A Moldagem por Injeção de Líquido Automatizada fortalece a capacidade do mercado de borracha de silicone de atender programas de produção que requerem repetibilidade e menos acabamento manual. Para os processadores, a automação reduz a variabilidade e a mão de obra associadas aos métodos tradicionais, melhorando o caso de produção para a Moldagem por Injeção de Líquido. O mercado de borracha de silicone também está aplicando a Moldagem por Injeção de Líquido para melhorar a eficiência onde os volumes dos clientes não suportam processamento a jusante extenso.
Por Aplicação:
Vedações e Juntas Ancoram a Receita Enquanto Cateteres Lideram o CrescimentoVedações, juntas e anéis de vedação representaram 45,71% da receita por aplicação em 2025, refletindo a demanda dos setores automotivo, de maquinário industrial, aeroespacial e de equipamentos de processamento de alimentos. Essas aplicações dependem da resistência à deformação por compressão e da estabilidade térmica do silicone. A norma GB 38031-2025 da China introduz requisitos específicos para materiais de junta do alojamento de baterias de veículos elétricos, exigindo resistência adesiva acima de 2 MPa, resistência a gases corrosivos e compatibilidade com a dispensação automatizada de juntas formadas no local, combinando necessidades de montagem com requisitos de desempenho específicos para invólucros de baterias.
Cateteres e Tubos Médicos têm previsão de crescer a um CAGR de 6,56% até 2031. A demanda está ligada a procedimentos de cateterização, infraestrutura de hemodiálise e tubos de grau médico de uso único, cada um dos quais requer materiais que suportem aplicações de contato com fluidos sob requisitos de qualidade estabelecidos. A Dongguan Ruixiang Silicone lançou tubos curados com platina em junho de 2026 para sistemas de assistência cardíaca e hemodiálise, fabricados em uma instalação registrada na FDA. Os Sistemas de Administração de Medicamentos Vestíveis e Implantáveis estão ganhando uso em adesivos transdérmicos e dispositivos de infusão subcutânea. Esses sistemas requerem biocompatibilidade de contato com a pele, respirabilidade e compatibilidade com medicamentos, sustentando a demanda no mercado de borracha de silicone para aplicações que dependem de propriedades de material de grau médico.
Por Indústria de Usuário Final:
Automotivo Lidera, Saúde AceleraAutomotivo e Transporte detinha 35,06% da receita por usuário final em 2025. As necessidades de vedação convencionais e o maior conteúdo de material por veículo elétrico (VE) sustentam essa posição, pois os VEs adicionam demanda por juntas de alojamento de bateria e isolamento em torno de componentes de alta tensão. A WACKER introduziu o ELASTOSIL R 531/60, uma borracha extrudável que forma uma camada cerâmica estável em torno de barramentos de alta tensão durante incêndios, ilustrando como os designs de VE estendem o uso do silicone além das vedações convencionais para componentes relacionados à segurança. Elétrico e Eletrônico também usa borracha de silicone em materiais de interface térmica, compostos de encapsulamento e embalagens de semicondutores, estendendo o mercado de borracha de silicone para designs de componentes onde o controle térmico e o isolamento confiável são requisitos vinculados.
Saúde e Dispositivos Médicos têm projeção de crescer a um CAGR de 6,92% até 2031. A demanda por dispositivos cardíacos, ortopédicos e vestíveis sustenta a produção neste segmento, enquanto os requisitos técnicos desses dispositivos colocam maior importância na biocompatibilidade e em um fornecimento de material consistentemente qualificado. A conformidade com o grau médico também sustenta um prêmio de preço em relação aos materiais de grau industrial. Pesquisa publicada em 2025 relatou condutividade térmica acima de 1,37 W·m⁻¹·K⁻¹ em compósitos avançados de matriz de silicone com engenharia de carga. Bens de Consumo usa silicone em utensílios de cozinha, cuidados infantis, aplicadores de cuidados pessoais e invólucros de dispositivos vestíveis, enquanto usuários finais industriais e outros o selecionam pela resistência a UV, ozônio e temperatura.
Análise Geográfica
Mercado de Borracha de Silicone da APAC
A Ásia-Pacífico detinha 46,68% da participação no mercado de borracha de silicone em 2025 e tem previsão de crescimento a um CAGR de 6,34% até 2031. A China é tanto o principal centro de produção quanto um importante centro de demanda para sistemas de baterias de veículos elétricos (VE), eletrônicos de consumo e dispositivos médicos. O país também exporta grades de uso geral para o Sudeste Asiático, Índia e Oriente Médio. A Índia é o mercado nacional de crescimento mais rápido na região, impulsionado pela infraestrutura de saúde, fabricação automotiva e processamento de alimentos organizado. O Japão manteve-se como um mercado de alta especificação em 2025, sustentado pelos requisitos de conformidade estabelecidos pela Lei de Produtos Farmacêuticos e Dispositivos Médicos (Lei PMD) para aplicações na área da saúde e pelo arcabouço das Normas Industriais Japonesas para materiais industriais. Em conjunto, esses arcabouços impulsionam a demanda por materiais que atendam a requisitos de desempenho e qualidade rigorosamente definidos, tornando a borracha de silicone relevante para clientes que baseiam suas decisões de compra em normas estabelecidas e qualificação de produtos.
Mercado de Borracha de Silicone da América do Norte
A Coreia do Sul e os países da ASEAN contribuem para o setor por meio de eletrônicos de consumo e componentes automotivos. Os mercados da ASEAN também se beneficiam da relocalização de manufatura proveniente da China. A América do Norte constitui uma importante base de receita para dispositivos médicos, aeroespacial e a cadeia de suprimentos de veículos elétricos em expansão nos Estados Unidos e no México, onde materiais produzidos localmente, qualificados e com fornecimento confiável são valorizados pelos clientes. O Regulamento do Sistema de Gestão da Qualidade da FDA reforça um ambiente orientado à conformidade que apoia o uso de materiais de silicone qualificados em aplicações médicas. Em junho de 2026, a Dow anunciou investimentos direcionados em silicones especiais no total de 100 milhões de USD, incluindo expansões da fabricação de borracha de silicone líquido (LSR) em Carrollton, Kentucky[2].
Mercado de Borracha de Silicone da EMEA e América do Sul
A Europa combina a demanda proveniente da eletromobilidade com requisitos de conformidade regulatória, gerando demanda por fornecedores capazes de atender clientes dos setores automotivo, de tecnologia médica e industrial com materiais desenvolvidos para aplicações definidas. Em 17 de junho de 2026, a WACKER inaugurou sua unidade de produção em Karlovy Vary, na República Tcheca, para fabricar silicones de cura à temperatura ambiente e borracha de alta consistência destinados a clientes dos setores automotivo, de tecnologia médica e de eletromobilidade. A América do Sul, o Oriente Médio e a África são mercados menores, com o Brasil sustentando a demanda para vedação de dutos, componentes automotivos e processamento de alimentos. A Arábia Saudita e a África do Sul são os principais centros de demanda regional, impulsionados pela diversificação industrial e pela montagem de veículos. Essas regiões importam a maior parte dos grades especiais e médicos da Ásia-Pacífico e de fornecedores europeus, devido à limitada capacidade de composição doméstica, deixando os usuários locais dependentes de produtores internacionais estabelecidos para produtos tecnicamente exigentes.
Cenário Competitivo
O mercado de borracha de silicone é moderadamente consolidado em graus especiais, onde Shin-Etsu Chemical, Dow, WACKER e Elkem detêm posições integradas desde o metal de silício até os elastômeros acabados. Os segmentos de composição e distribuição são mais fragmentados, com fornecedores regionais atendendo aplicações locais de vedação, construção e consumo, onde proximidade, atendimento ao cliente e formulação específica para aplicação influenciam as decisões de compra. Os produtores integrados estão expandindo a capacidade em regiões de crescimento e desenvolvendo produtos para gestão térmica de VE, borracha de silicone líquida (LSR) biocompatível e formulações condutoras, alinhando o investimento com aplicações onde o desempenho do silicone é difícil de replicar por materiais concorrentes. Os compostos competem por meio de engenharia de aplicação, velocidade de qualificação e formulações específicas para o cliente. Essa estrutura favorece fornecedores que podem gerenciar a exposição a matérias-primas enquanto atendem a requisitos técnicos e regulatórios exigentes. Em aplicações especiais, os fornecedores integrados têm uma vantagem porque o fornecimento de material, a capacidade de produção e a experiência de qualificação estão intimamente conectados.
Em 23 de junho de 2026, a Dow anunciou 100 milhões de USD em investimentos direcionados em silicones especiais. O programa inclui expansões de fabricação de LSR em Carrollton, Kentucky, e Zhangjiagang, China, visando aplicações de mobilidade, eletrônicos e saúde regulada. Em junho de 2026, a WACKER comissionou seu local em Karlovy Vary para fornecer silicones de cura à temperatura ambiente e borracha de alta consistência para clientes europeus de automotivo, tecnologia médica e rede elétrica. Esses investimentos colocam a produção mais próxima de clientes sensíveis à conformidade e fortalecem o fornecimento local para aplicações especiais.
Os produtores integrados chineses estão desenvolvendo capacidades em LSR de grau médico e condutor além dos materiais de vulcanização a alta temperatura de commodities. Isso está adicionando pressão de preço nos níveis mais baixos das aplicações de silicone médico em toda a Ásia, à medida que os fornecedores se movem para produtos posicionados entre graus de commodities e as categorias de materiais implantáveis mais exigentes. Uma patente dos EUA cobre uma borracha de silicone líquida condutora que usa nanotubos de carbono de parede única como carga condutora, refletindo um foco em formulações funcionais. Em setembro de 2025, a Elkem validou uma prova de conceito para reciclagem mecânica de borracha de alta consistência reticulada, com taxas de reincorporação acima de 50%. Se escalado, isso poderia melhorar a circularidade do silicone em relação aos elastômeros termoplásticos. Os requisitos de sustentabilidade nas aquisições europeias e norte-americanas também estão se tornando mais relevantes, e o mercado de borracha de silicone pode cada vez mais favorecer produtores que possam combinar desempenho especial com opções de circularidade credíveis.
Líderes da Indústria de Borracha de Silicone
-
Dow
-
Wacker Chemie AG
-
Shin-Etsu Chemical Co., Ltd.
-
Elkem ASA
-
Momentive
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica
Mercado de Borracha de Silicone Empresas cobertas neste relatório
- Avantor, Inc.
- Cabot Corporation
- China National Bluestar (Group) Co., Ltd.
- CHT Germany GmbH
- Dow
- DuPont
- Elkem ASA
- KCC Corporation
- Mesgo S.p.A.
- Momentive
- Reiss Manufacturing Inc.
- Rogers Corporation
- Shin-Etsu Chemical Co., Ltd.
- Specialty Silicone Products, Inc.
- Wacker Chemie AG
Desenvolvimentos industriais recentes em Mercado de Borracha de Silicone
- Junho de 2026: A Dow anunciou aproximadamente 100 milhões de USD em investimentos em silicones especiais a serem concluídos até o final de 2027, abrangendo expansões de fabricação de borracha de silicone líquida em Carrollton, Kentucky, e Zhangjiagang, China; expansões de capacidade de silicone engenheirado em Songjiang, China, e Fukui, Japão; e Laboratórios de Ciência de Resfriamento em Xangai e Midland, Michigan, apoiando sua estratégia de fabricação local para local em mobilidade, eletrônicos e saúde.
- Junho de 2026: A WACKER comissionou seu novo local de produção de silicone em Karlovy Vary, República Tcheca, em 17 de junho de 2026, dedicado a silicones de cura à temperatura ambiente e borracha de alta consistência para aplicações automotivas, de eletromobilidade, tecnologia médica e rede elétrica. O local complementa sua instalação de LSR em Burghausen e a planta de silicones termicamente condutores em Plzeň.
Escopo do Relatório do Mercado Global de Borracha de Silicone
A borracha de silicone é um elastômero sintético composto por uma cadeia principal de silício-oxigênio com substituintes de carbono, hidrogênio e oxigênio. É amplamente utilizada em vários setores devido à sua estabilidade térmica, flexibilidade e resistência a fatores ambientais como umidade, radiação UV e temperaturas extremas.
O mercado de borracha de silicone é segmentado por tipo, método de processamento, aplicação, indústria de usuário final e geografia. Por tipo, o mercado é segmentado em grau industrial, grau médico e grau de contato com alimentos. Por método de processamento, o mercado é segmentado em moldagem por injeção de líquido, extrusão, moldagem por transferência, moldagem por compressão e outros. Por aplicação, o mercado é segmentado em vedações, juntas e anéis de vedação, cateteres e tubos médicos, sistemas de administração de medicamentos vestíveis e implantáveis, e outros. Por indústria de usuário final, o mercado é segmentado em saúde e dispositivos médicos, automotivo e transporte, elétrico e eletrônico, bens de consumo e outros. O relatório também cobre o tamanho do mercado e previsões para borracha de silicone em 15 países nas principais regiões. Os tamanhos e previsões de mercado são fornecidos em termos de valor (USD).
Visão geral da segmentação
| Grau Industrial |
| Grau Médico |
| Grau de Contato com Alimentos |
| Moldagem por Injeção de Líquido |
| Extrusão |
| Moldagem por Transferência |
| Moldagem por Compressão |
| Outros |
| Vedações, Juntas e Anéis de Vedação |
| Cateteres e Tubos Médicos |
| Sistemas de Administração de Medicamentos Vestíveis e Implantáveis |
| Outros |
| Saúde e Dispositivos Médicos |
| Automotivo e Transporte |
| Elétrico e Eletrônico |
| Bens de Consumo |
| Outros |
| Ásia-Pacífico | China |
| Índia | |
| Japão | |
| Coreia do Sul | |
| Países da ASEAN | |
| Restante da Ásia-Pacífico | |
| América do Norte | Estados Unidos |
| Canadá | |
| México | |
| Europa | Alemanha |
| Reino Unido | |
| França | |
| Itália | |
| Países Nórdicos | |
| Restante da Europa | |
| América do Sul | Brasil |
| Argentina | |
| Restante da América do Sul | |
| Oriente Médio e África | Arábia Saudita |
| África do Sul | |
| Restante do Oriente Médio e África |
| Por Tipo | Grau Industrial | |
| Grau Médico | ||
| Grau de Contato com Alimentos | ||
| Por Método de Processamento | Moldagem por Injeção de Líquido | |
| Extrusão | ||
| Moldagem por Transferência | ||
| Moldagem por Compressão | ||
| Outros | ||
| Por Aplicação | Vedações, Juntas e Anéis de Vedação | |
| Cateteres e Tubos Médicos | ||
| Sistemas de Administração de Medicamentos Vestíveis e Implantáveis | ||
| Outros | ||
| Por Indústria de Usuário Final | Saúde e Dispositivos Médicos | |
| Automotivo e Transporte | ||
| Elétrico e Eletrônico | ||
| Bens de Consumo | ||
| Outros | ||
| Por Geografia | Ásia-Pacífico | China |
| Índia | ||
| Japão | ||
| Coreia do Sul | ||
| Países da ASEAN | ||
| Restante da Ásia-Pacífico | ||
| América do Norte | Estados Unidos | |
| Canadá | ||
| México | ||
| Europa | Alemanha | |
| Reino Unido | ||
| França | ||
| Itália | ||
| Países Nórdicos | ||
| Restante da Europa | ||
| América do Sul | Brasil | |
| Argentina | ||
| Restante da América do Sul | ||
| Oriente Médio e África | Arábia Saudita | |
| África do Sul | ||
| Restante do Oriente Médio e África | ||
Principais Perguntas Respondidas no Relatório
Qual é o tamanho atual do Mercado de Borracha de Silicone?
O tamanho do mercado global de borracha de silicone foi avaliado em 7,17 bilhões de USD em 2025 e estima-se que cresça de 7,54 bilhões de USD em 2026 para 9,98 bilhões de USD até 2031, a um CAGR de 5,78% durante o período de previsão (2026-2031).
Qual tipo de borracha de silicone está crescendo mais rapidamente?
O Grau Médico tem previsão de expandir a um CAGR de 6,14% até 2031 porque os dispositivos médicos regulados requerem materiais qualificados.
Quais aplicações representam a maior parcela da demanda de borracha de silicone?
Vedações, juntas e anéis de vedação detinham 45,71% da receita por aplicação em 2025, sustentados pelo uso automotivo, industrial, aeroespacial e de processamento de alimentos.
Qual região é a maior consumidora de borracha de silicone?
A Ásia-Pacífico representou 46,68% da receita global em 2025 e tem previsão de crescer a um CAGR de 6,34% até 2031, tornando o mercado de borracha de silicone da região central para a demanda global.