
Taille et part du marché du caoutchouc silicone
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2021 - 2031 |
|---|---|
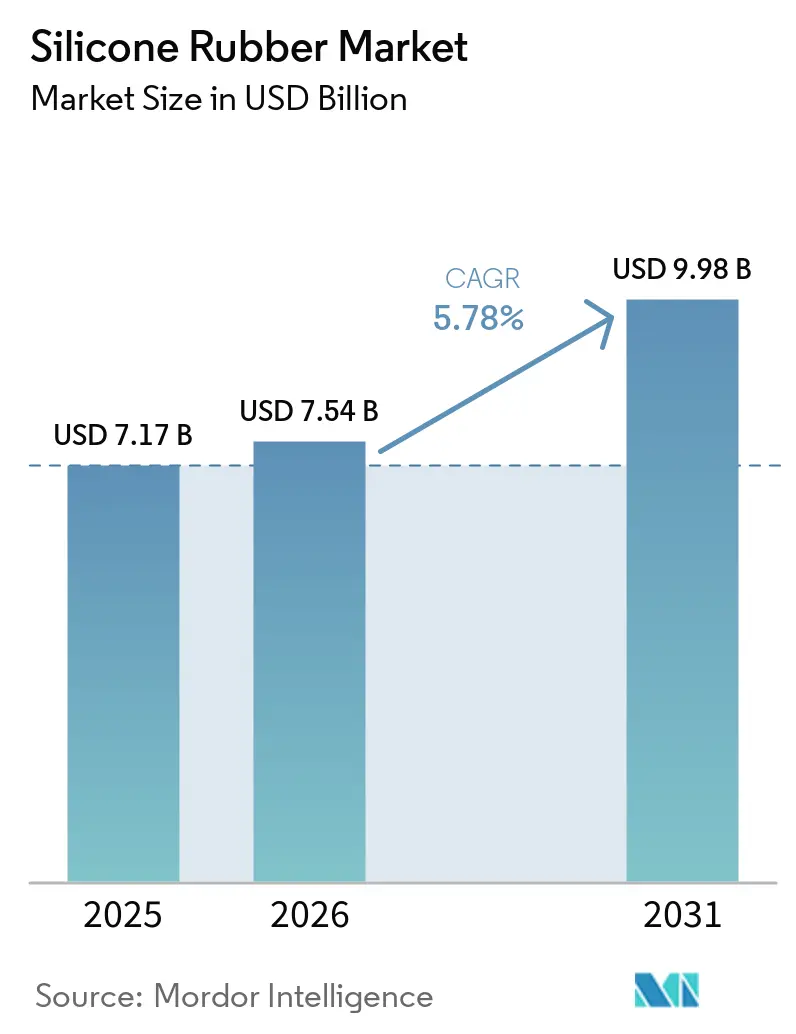
| Taille du Marché (2026) | 7.54 Milliards de dollars |
| Taille du Marché (2031) | 9.98 Milliards de dollars |
| Taux de croissance (2026 - 2031) | 5.78 % |
| Marché à la Croissance la Plus Rapide | Asie-Pacifique |
| Plus Grand Marché | Asie-Pacifique |
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché du caoutchouc silicone par Mordor Intelligence
La taille du marché mondial du caoutchouc silicone était évaluée à 7,17 milliards USD en 2025 et devrait croître de 7,54 milliards USD en 2026 à 9,98 milliards USD d'ici 2031, à un CAGR de 5,78 % durant la période de prévision (2026-2031). Des exigences de qualité plus strictes pour les dispositifs médicaux, l'électrification des véhicules et des besoins accrus en gestion thermique dans l'électronique soutiennent la demande. Ces facteurs relient la demande réglementée dans le secteur de la santé aux besoins évolutifs des équipements de transport et d'informatique, positionnant le caoutchouc silicone pour des composants devant fonctionner de manière fiable dans des applications de contact avec les fluides, à haute tension et de gestion thermique. Les grades médicaux, thermiquement conducteurs et conducteurs représentent une part croissante du mix produit, soutenant des prix de vente plus élevés pour les producteurs intégrés et orientant les revenus vers des produits nécessitant une qualification et des tests d'application plus approfondis avant leur sélection pour les dispositifs médicaux, les assemblages de batteries et les composants électroniques. Les fournisseurs intégrés sont également mieux protégés contre les fluctuations des coûts du métal silicium et des siloxanes que les composeurs en aval, car leurs positions en amont offrent un lien plus clair entre la disponibilité des matières premières et la production de matériaux finis, contribuant à limiter les perturbations lorsque les prix régionaux des matières premières évoluent rapidement. Le marché du caoutchouc silicone dispose d'une marge de croissance dans les applications réglementées et techniquement exigeantes, tandis que les utilisations à faible valeur ajoutée subissent des pressions liées aux coûts et à la substitution des matériaux. La croissance dépendra de la capacité des fournisseurs à aligner les capacités, les formulations spécialisées et les méthodes de traitement sur les besoins différents des fabricants de dispositifs médicaux, des producteurs de composants pour véhicules électriques, des fabricants d'électronique et des clients industriels établis, dont les exigences varient considérablement selon les applications. Sur la période de prévision, le marché du caoutchouc silicone dépendra d'un mix entre la demande de spécialités haut de gamme et les grandes applications d'étanchéité établies, les utilisations médicales, automobiles, électroniques, industrielles et grand public façonnant chacune l'équilibre entre production, performance et prix.
Points clés du rapport
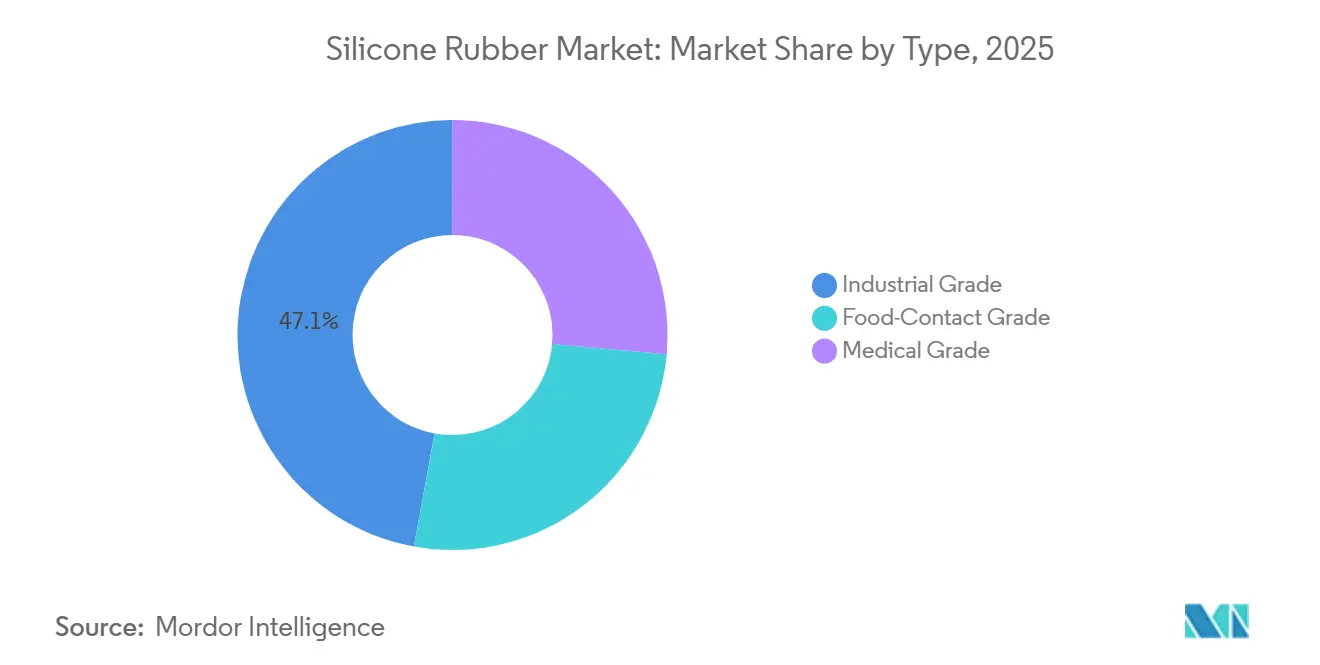
- Par type, le grade industriel représentait 47,13 % du chiffre d'affaires en 2025, tandis que le grade médical devrait croître à un CAGR de 6,14 % jusqu'en 2031.
- Par méthode de traitement, le moulage par injection de liquide représentait 64,67 % du chiffre d'affaires en 2025 et devrait croître à un CAGR de 6,43 % jusqu'en 2031.
- Par application, les joints, joints plats et joints toriques détenaient 45,71 % de la part de chiffre d'affaires en 2025, tandis que les cathéters et tubes médicaux devraient croître à un CAGR de 6,56 % jusqu'en 2031.
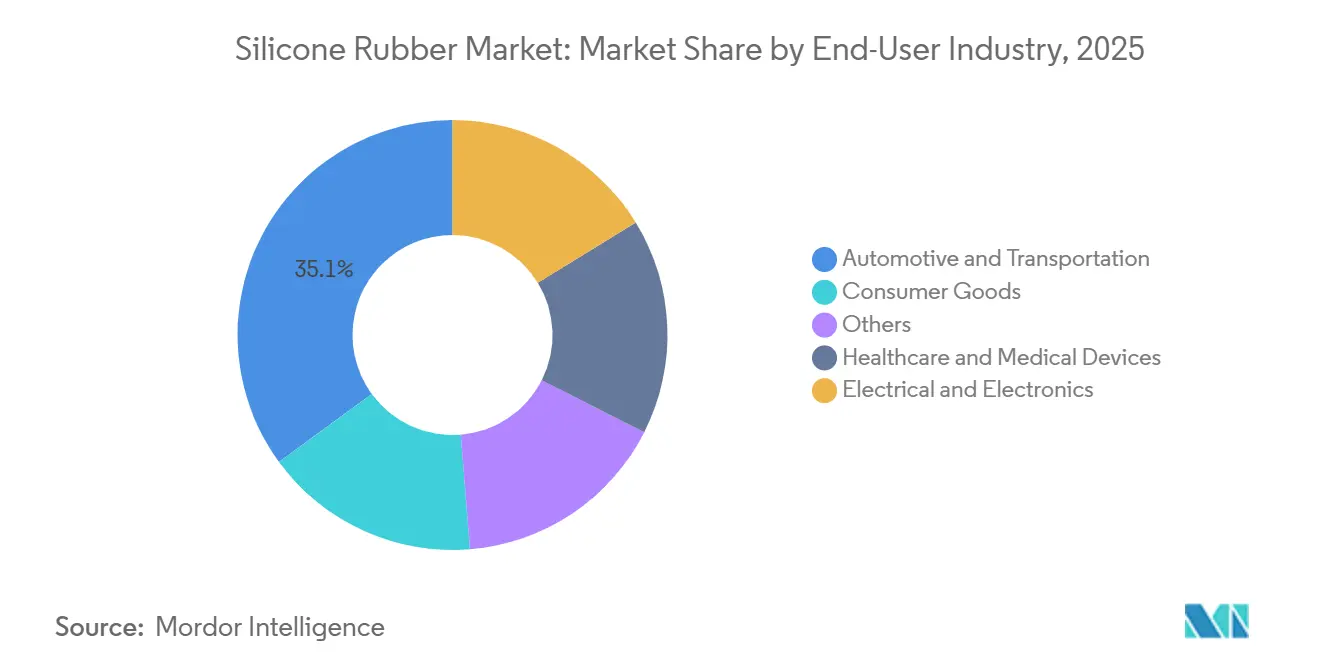
- Par secteur d'utilisation finale, l'automobile et le transport détenaient une part de chiffre d'affaires de 35,06 % en 2025, tandis que la santé et les dispositifs médicaux devraient se développer à un CAGR de 6,92 % jusqu'en 2031.
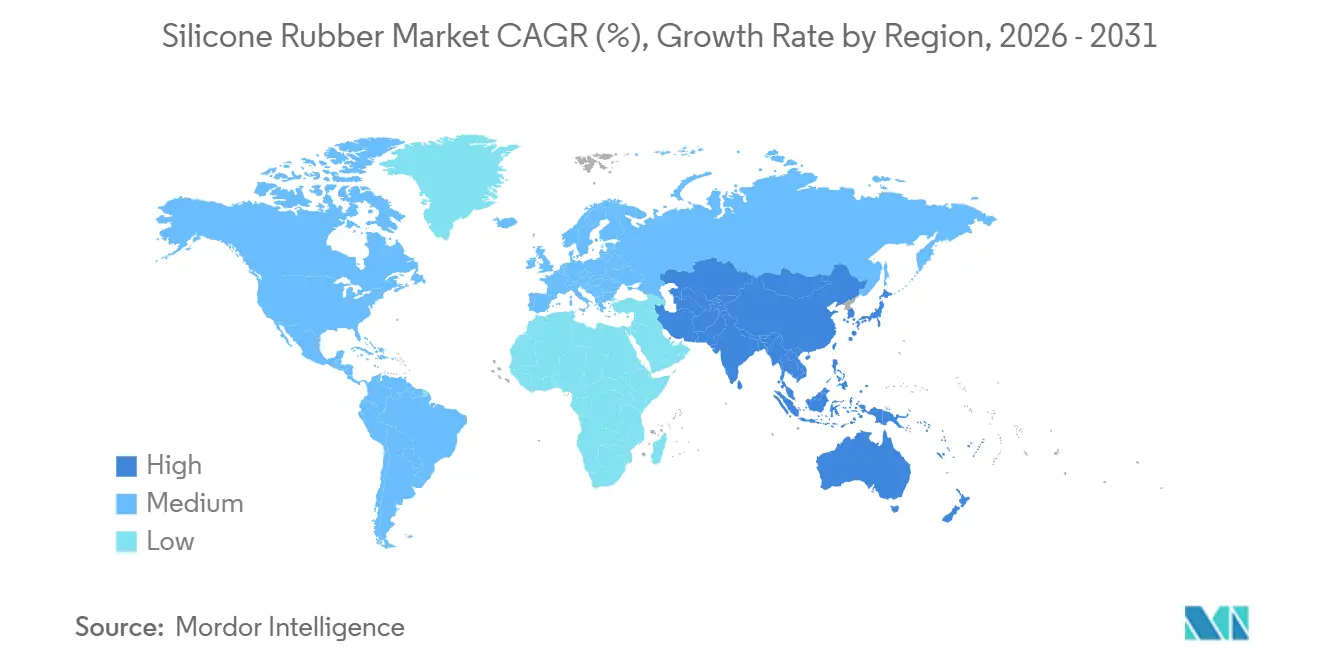
- Par géographie, l'Asie-Pacifique représentait 46,68 % du chiffre d'affaires en 2025 et devrait croître à un CAGR de 6,34 % jusqu'en 2031.
Note : La taille du marché et les prévisions figurant dans ce rapport sont générées à l'aide du cadre d'estimation exclusif de Mordor Intelligence, mis à jour avec les dernières données et informations disponibles en janvier 2026.
Tendances et Analyses du Marché
Analyse de l'impact des moteurs*
| Moteurs | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Croissance des composants en silicone de grade médical et implantables | +1.5% | Mondial, concentré en Amérique du Nord et en Europe | Long terme (≥ 4 ans) |
| Demande en matière d'étanchéité des batteries de véhicules électriques et d'isolation haute tension | +1.3% | Asie-Pacifique et Europe | Moyen terme (2-4 ans) |
| Miniaturisation de l'électronique et gestion thermique | +0.9% | Asie-Pacifique et Amérique du Nord | Court terme (≤ 2 ans) |
| Expansion du moulage par injection de liquide automatisé | +0.8% | Mondial, porté par l'Asie-Pacifique | Moyen terme (2-4 ans) |
| Formulations de silicone antimicrobiennes et conductrices | +0.7% | Amérique du Nord et Europe, avec extension vers l'Asie-Pacifique | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Croissance des composants en silicone de grade médical et implantables
Le caoutchouc silicone de grade médical bénéficie d'exigences de qualification difficiles à satisfaire pour les fournisseurs et qui s'appliquent à la sélection des matériaux avant que les dispositifs n'atteignent un usage clinique ou commercial. La réglementation du système de management de la qualité de la FDA est entrée en vigueur le 2 février 2026, alignant les exigences de fabrication de dispositifs américains sur la norme ISO 13485:2016. Ces exigences rendent plus difficile le remplacement des matériaux qualifiés dans les dispositifs de classe II et de classe III, car un changement peut nécessiter une nouvelle documentation, des tests et une activité d'approbation de la part des fabricants de dispositifs. Les fabricants disposant de formulations conformes à la classe VI de la Pharmacopée des États-Unis (USP) et à la norme ISO 10993 conservent un avantage de qualification qui prend 2 à 4 ans à reproduire. En juin 2026, Dongguan Ruixiang Silicone a lancé des tubes médicaux de grade médical réticulés au platine pour les applications d'assistance cardiaque et d'hémodialyse en contact avec les fluides. Les matériaux implantables à plus haute valeur ajoutée soutiennent également une prime par rapport aux produits de grade industriel, même lorsque la croissance de la production est modérée, car les fournisseurs proposent des matériaux pour des utilisations où la fiabilité, la biocompatibilité et la qualité traçable sont des exigences centrales.
Demande en matière d'étanchéité des batteries de véhicules électriques et d'isolation haute tension
La norme de sécurité des batteries GB 38031-2025 de la Chine est entrée en vigueur en juillet 2026 et exige que les systèmes de batteries protègent les occupants et le personnel d'urgence lors d'un emballement thermique. La norme accroît l'attention technique portée aux joints de boîtier de batterie et aux composants associés, en particulier lorsqu'un composant doit continuer à fonctionner sous une chaleur intense, une pression et une exposition chimique. WEVO-CHEMIE a développé WEVOSIL 23130 pour l'étanchéité par joint formé en place, avec une résistance adhésive supérieure à 2 MPa et une durabilité lors des pics de pression gazeuse. L'ELASTOSIL LR 3822 de WACKER est destiné aux joints de connecteurs et aux éléments de circuit de refroidissement dans les batteries de traction pour véhicules électriques, maintenant son intégrité après 1 000 heures dans des mélanges glycol-eau à 125 °C. Ces exigences favorisent les composés conçus à cet effet plutôt que les matériaux industriels reformulés, car les applications de batteries combinent des exigences d'étanchéité, thermiques, électriques et de sécurité dans un seul système de véhicule. Le marché du caoutchouc silicone est appelé à bénéficier de l'évolution du développement de produits vers des matériaux spécifiques aux applications pour les systèmes de batteries, ce segment étant façonné par la sécurité des batteries, la durabilité des matériaux et la nécessité de composants qui soutiennent la production automatisée de véhicules.
Miniaturisation de l'électronique et gestion thermique
Les matériaux d'interface thermique à base de silicone sont de plus en plus pertinents à mesure que l'informatique haute performance adopte des conceptions d'empilement de puces 2,5D et 3D, dans lesquelles la chaleur doit être dissipée à partir de composants denses sans compromettre la fiabilité du boîtier. Une étude IEEE de 2025 a révélé que les composites à matrice silicone contenant des matériaux à métal liquide maintenaient une épaisseur de ligne de liaison de 50 à 60 µm dans de grands boîtiers HPC 2,5D[1]. L'étude a abordé les points chauds locaux atteignant 3 W/mm² dans les boîtiers avancés. Une étude de 2025 publiée dans l'International Journal of Thermophysics a rapporté une capacité thermique massique allant jusqu'à 6 500 J·kg⁻¹·K⁻¹ pour le caoutchouc silicone contenant 30 % en masse de microcapsules de cire de paraffine. La demande augmente avec la densité de puissance des puces, et pas seulement avec le nombre de dispositifs produits, car les processeurs plus exigeants nécessitent des matériaux capables de gérer les charges thermiques locales dans des dimensions de boîtier plus réduites. Le marché du caoutchouc silicone dispose d'une opportunité pour des matériaux de gestion thermique à plus haute valeur ajoutée à mesure que les déploiements d'IA et d'informatique haute performance se développent, répondant à des besoins en matériaux qui prennent de l'importance à mesure que les systèmes informatiques concentrent davantage de chaleur dans des espaces plus réduits.
Expansion du moulage par injection de liquide automatisé
Le moulage par injection de liquide remplace les méthodes de traitement plus anciennes grâce à une automatisation plus intégrée, offrant aux transformateurs une voie vers une production cohérente tout en réduisant les étapes manuelles associées à l'ébavurage et à la reprise. Lors du salon Fakuma 2026, ENGEL a démontré la production sans bavures de joints grand format en caoutchouc silicone liquide sur une machine électrique sans colonnes avec une force de fermeture de 2 200 kN. Le procédé supprime l'ébavurage secondaire en améliorant le parallélisme des plateaux. Elmet GmbH a présenté son système de canal froid Smartshot i, qui équilibre automatiquement le remplissage des cavités et réduit le temps de démarrage jusqu'à 95 % sur un moule à 16 empreintes. Le moulage par injection de liquide automatisé rend la production à haute cavité avec moins de reprises plus pratique pour les séries de production plus petites, améliorant le cas d'utilisation des pièces en silicone lorsque les volumes de production ne sont pas suffisamment importants pour absorber des opérations secondaires étendues. Le marché du caoutchouc silicone accède à des applications industrielles et médicales qui étaient moins économiques avec les méthodes plus anciennes, et bénéficie de l'équipement automatisé qui abaisse le coût pratique de production de composants en silicone détaillés.
Analyse de l'impact des freins*
| Freins | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Volatilité des coûts des siloxanes, du métal silicium et de l'énergie | -1.6% | Mondial, plus aigu pour les transformateurs non intégrés | Court terme (≤ 2 ans) |
| Concurrence des élastomères thermoplastiques haute performance | -1.0% | Mondial, notamment dans les segments sensibles aux prix | Moyen terme (2-4 ans) |
| Défis du recyclage du caoutchouc silicone réticulé | -0.8% | Europe, suivi des marchés mondiaux | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Volatilité des coûts des siloxanes, du métal silicium et de l'énergie
Les coûts des matières premières restent un risque majeur pour les transformateurs de caoutchouc silicone sans intégration en amont, car les coûts des matériaux peuvent évoluer plus rapidement que les prix clients peuvent être ajustés dans le cadre des accords d'approvisionnement établis. Les prix américains du métal silicium étaient en moyenne 21 % inférieurs en 2025 par rapport à 2024 en raison de la surproduction chinoise et d'une demande plus faible des applications d'aluminium et de chimie. Au premier semestre 2026, les prix du diméthylcyclosiloxane (DMC) de silicone en Chine ont récupéré 13 % en glissement annuel tandis que la capacité nationale restait à 3,44 millions de tonnes jusqu'en juin 2026. Les prix des siloxanes en Allemagne ont augmenté de 7,0 % au deuxième trimestre 2026 pour atteindre 6 100 USD par tonne métrique contre 5 700 USD par tonne métrique au premier trimestre. Ce retournement a suivi l'assouplissement des prix mondiaux observé fin 2025, indiquant que le soulagement des coûts disponible sur une période peut ne pas constituer une base stable pour les décisions opérationnelles à plus long terme. Les composeurs non intégrés restent plus exposés à ces fluctuations, car ils ne disposent pas du tampon de coût en amont disponible pour les fournisseurs verticalement intégrés.
Concurrence des élastomères thermoplastiques haute performance
Les élastomères thermoplastiques haute performance gagnent du terrain dans les applications de milieu de gamme où le coût et la facilité de mise en œuvre sont prioritaires, notamment lorsqu'une performance suffisante plutôt que spécialisée est acceptable. Les vulcanisats thermoplastiques et les copolymères à blocs styréniques offrent flexibilité et résistance chimique dans les joints de vitres automobiles, les poignées grand public et les joints industriels généraux. Contrairement au silicone réticulé, ces matériaux peuvent également être recyclés par des procédés thermoplastiques standard. Le silicone conserve une position plus forte dans les implants médicaux, l'isolation haute tension et la gestion thermique des véhicules électriques, où la biocompatibilité, les performances au-dessus de 200 °C et la conformité aux grades USP sont requises. Cette dynamique soutient une croissance continue pour les grades premium parallèlement à une pression sur les prix dans les applications de commodité, distinguant les utilisations qui nécessitent le profil de performance spécifique du silicone de celles où une alternative moins coûteuse peut répondre à l'exigence. Le marché du caoutchouc silicone doit donc concurrencer plus directement pour les productions à faible marge tout en se concentrant sur les applications avec des exigences de performance claires, et il reste mieux positionné là où la performance établie du matériau importe davantage que la commodité de mise en œuvre ou la recyclabilité.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par type :
le grade médical surpasse le portefeuille globalLe grade industriel représentait 47,13 % de la part de marché du caoutchouc silicone en 2025. Il est resté largement utilisé dans les joints, joints plats et joints toriques pour les applications automobiles, industrielles et de construction, où la résistance à la chaleur et à l'exposition environnementale soutient les performances routinières des composants. Les décisions d'achat dans ces applications sont guidées par l'équilibre entre coût et performance. Le grade médical est le type à la croissance la plus rapide et devrait croître à un CAGR de 6,14 % jusqu'en 2031. Les exigences de qualification des matériaux soutiennent sa position tarifaire et réduisent la portée de la substitution dans les dispositifs de classe II et de classe III, car les fournisseurs doivent démontrer que les matériaux sont adaptés aux applications sensibles en contact avec les patients et aux applications implantables.
Elkem a introduit SILBIONE Liquid Silicone Rubber (LSR) Select EC 70 en octobre 2025 en tant que LSR biocompatible et électriquement conducteur. Il présente une résistivité inférieure à 10 ohm-centimètres et une certification de cytotoxicité ISO 10993-5. Le matériau est destiné aux dispositifs portables, aux prothèses et aux circuits flexibles, reflétant le chevauchement entre les exigences de conception orientées santé et les matériaux en silicone à fonction électrique. Le grade contact alimentaire sert les moules de cuisson, les tubes laitiers et les équipements de transformation alimentaire et constitue un segment stable dont la demande suit l'expansion de la fabrication alimentaire organisée dans les économies asiatiques émergentes. La demande dans ce segment comprend des applications d'équipements et de tubes nécessitant des performances de contact alimentaire et des caractéristiques de traitement fiables. Le marché du caoutchouc silicone continue d'accorder une plus grande valeur aux formulations répondant aux exigences médicales et électriques exigeantes, car ces formulations sont utilisées dans des applications avec des besoins techniques et de qualité définis.

Par méthode de traitement :
le moulage par injection de liquide consolide sa position dominanteLe moulage par injection de liquide détenait 64,67 % du chiffre d'affaires par méthode de traitement en 2025 et devrait croître à un CAGR de 6,43 % jusqu'en 2031, plus rapidement que les autres méthodes de traitement. Cette position reflète le mouvement continu s'éloignant des méthodes de compression et de transfert vers des systèmes automatisés, notamment pour les applications où la qualité répétable des pièces et une moindre teneur en main-d'œuvre sont importantes pour l'économie des clients. ENGEL a démontré lors du salon Fakuma 2026 qu'une machine de moulage par injection de liquide électrique sans colonnes pouvait produire des joints grand format sans ébavurage secondaire, supprimant un coût de reprise qui avait précédemment limité l'adoption du moulage par injection de liquide pour les pièces moins complexes.
Le système Smartshot i d'Elmet a réduit le temps de démarrage jusqu'à 95 % sur des moules à 16 empreintes en équilibrant automatiquement le remplissage des cavités. L'extrusion reste importante pour les profilés continus tels que les tuyaux, les tubes et les gaines de câbles, car ces produits nécessitent une géométrie continue plutôt que les formes de pièces discrètes produites par le moulage par injection. Le moulage par transfert et le moulage par compression sont encore utilisés pour les pièces aérospatiales et industrielles à faible volume et à précision critique, qui ont souvent de longs cycles de produits justifiant un investissement en outillage plus élevé. Le moulage par injection de liquide automatisé renforce la capacité du marché du caoutchouc silicone à servir les programmes de production nécessitant répétabilité et moins de finition manuelle. Pour les transformateurs, l'automatisation réduit la variabilité et la main-d'œuvre associées aux méthodes traditionnelles, améliorant le cas de production pour le moulage par injection de liquide. Le marché du caoutchouc silicone applique également le moulage par injection de liquide pour améliorer l'efficacité lorsque les volumes clients ne soutiennent pas un traitement en aval étendu.
Par application :
les joints et joints plats ancrent le chiffre d'affaires tandis que les cathéters mènent la croissanceLes joints, joints plats et joints toriques représentaient 45,71 % du chiffre d'affaires par application en 2025, reflétant la demande des secteurs de l'automobile, des machines industrielles, de l'aérospatiale et des équipements de transformation alimentaire. Ces applications dépendent de la résistance à la déformation rémanente sous compression et de la stabilité thermique du silicone. La norme GB 38031-2025 de la Chine introduit des exigences spécifiques pour les matériaux de joints de boîtier de batterie pour véhicules électriques, exigeant une résistance adhésive supérieure à 2 MPa, une résistance aux gaz corrosifs et une compatibilité avec la distribution automatisée de joints formés en place, combinant les besoins d'assemblage avec des exigences de performance spécifiques aux boîtiers de batteries.
Les cathéters et tubes médicaux devraient croître à un CAGR de 6,56 % jusqu'en 2031. La demande est liée aux procédures de cathétérisation, à l'infrastructure d'hémodialyse et aux tubes médicaux à usage unique de grade médical, chacun nécessitant des matériaux qui soutiennent les applications de contact avec les fluides dans le cadre d'exigences de qualité établies. Dongguan Ruixiang Silicone a lancé des tubes réticulés au platine en juin 2026 pour les systèmes d'assistance cardiaque et d'hémodialyse, fabriqués dans une installation enregistrée auprès de la FDA. Les systèmes portables et implantables d'administration de médicaments gagnent du terrain dans les patchs auto-adhésifs et les dispositifs de perfusion sous-cutanée. Ces systèmes nécessitent une biocompatibilité au contact de la peau, une respirabilité et une compatibilité avec les médicaments, soutenant la demande sur le marché du caoutchouc silicone pour des applications qui dépendent des propriétés des matériaux de grade médical.
Par secteur d'utilisation finale :
l'automobile en tête, la santé accélèreL'automobile et le transport détenaient 35,06 % du chiffre d'affaires par secteur d'utilisation finale en 2025. Les besoins d'étanchéité conventionnels et une teneur en matériaux plus importante par véhicule électrique soutiennent tous deux cette position, car les véhicules électriques ajoutent une demande pour les joints de boîtier de batterie et l'isolation autour des composants haute tension. WACKER a introduit ELASTOSIL R 531/60, un caoutchouc extrudable qui forme une couche céramique stable autour des barres omnibus haute tension lors d'incendies, illustrant comment les conceptions de véhicules électriques étendent l'utilisation du silicone au-delà des joints conventionnels vers des composants liés à la sécurité. L'électricité et l'électronique utilisent également le caoutchouc silicone dans les matériaux d'interface thermique, les composés d'enrobage et le conditionnement des semi-conducteurs, étendant le marché du caoutchouc silicone vers des conceptions de composants où le contrôle thermique et l'isolation fiable sont des exigences liées.
La santé et les dispositifs médicaux devraient croître à un CAGR de 6,92 % jusqu'en 2031. La demande de dispositifs cardiaques, orthopédiques et portables soutient la production dans ce segment, tandis que les exigences techniques de ces dispositifs accordent une plus grande importance à la biocompatibilité et à un approvisionnement en matériaux constamment qualifié. La conformité au grade médical soutient également une prime de prix par rapport aux matériaux de grade industriel. Des recherches publiées en 2025 ont rapporté une conductivité thermique supérieure à 1,37 W·m⁻¹·K⁻¹ dans des composites à matrice silicone avancés à charges optimisées. Les biens de consommation utilisent le silicone dans les articles de cuisine, les soins pour nourrissons, les applicateurs de soins personnels et les boîtiers de dispositifs portables, tandis que les utilisateurs finaux industriels et autres le sélectionnent pour sa résistance aux UV, à l'ozone et aux températures.
Analyse géographique
Marché du caoutchouc silicone en Asie-Pacifique
L'Asie-Pacifique détenait 46,68 % de la part de marché du caoutchouc silicone en 2025 et devrait croître à un CAGR de 6,34 % jusqu'en 2031. La Chine est à la fois le principal centre de production et un centre de demande majeur pour les systèmes de batteries de véhicules électriques (VE), l'électronique grand public et les dispositifs médicaux. Elle exporte également des grades à usage général vers l'Asie du Sud-Est, l'Inde et le Moyen-Orient. L'Inde est le marché national à la croissance la plus rapide de la région, soutenu par les infrastructures de santé, la fabrication automobile et la transformation alimentaire organisée. Le Japon est resté un marché à hautes spécifications en 2025, soutenu par les exigences de conformité au titre de la loi sur les produits pharmaceutiques et les dispositifs médicaux (loi PMD) pour les applications de santé et le cadre des normes industrielles japonaises pour les matériaux industriels. Ensemble, ces cadres stimulent la demande de matériaux répondant à des exigences de performance et de qualité précisément définies, rendant le caoutchouc silicone pertinent pour les clients qui fondent leurs décisions d'achat sur des normes établies et la qualification des produits.
Marché du caoutchouc silicone en Amérique du Nord
La Corée du Sud et les pays de l'ASEAN contribuent au secteur par le biais de l'électronique grand public et des composants automobiles. Les marchés de l'ASEAN bénéficient également de la délocalisation de la fabrication depuis la Chine. L'Amérique du Nord constitue une base de revenus importante pour les dispositifs médicaux, l'aérospatiale et la chaîne d'approvisionnement en pleine expansion des véhicules électriques aux États-Unis et au Mexique, où les matériaux produits localement, qualifiés et dotés d'un approvisionnement fiable sont valorisés par les clients. La réglementation du système de management de la qualité de la FDA renforce un environnement axé sur la conformité qui favorise l'utilisation de matériaux silicone qualifiés dans les applications médicales. En juin 2026, Dow a annoncé des investissements ciblés dans les silicones de spécialité totalisant 100 millions USD, incluant des extensions de la fabrication de caoutchouc silicone liquide (LSR) à Carrollton, Kentucky[2].
Marché du caoutchouc silicone en EMEA et en Amérique du Sud
L'Europe combine la demande liée à l'électromobilité avec les exigences de conformité réglementaire, créant une demande pour des fournisseurs capables de servir les clients des secteurs automobile, des technologies médicales et industriels avec des matériaux conçus pour des applications définies. Le 17 juin 2026, WACKER a inauguré son site de production de Karlovy Vary en République tchèque pour fabriquer des silicones à durcissement à température ambiante et du caoutchouc à haute consistance destinés aux clients des secteurs automobile, des technologies médicales et de l'électromobilité. L'Amérique du Sud, le Moyen-Orient et l'Afrique sont des marchés plus modestes, le Brésil soutenant la demande pour l'étanchéité des pipelines, les composants automobiles et la transformation alimentaire. L'Arabie saoudite et l'Afrique du Sud sont des centres de demande régionaux clés en raison de la diversification industrielle et de l'assemblage de véhicules. Ces régions importent la plupart des grades de spécialité et médicaux depuis les fournisseurs d'Asie-Pacifique et d'Europe en raison d'une capacité de compoundage locale limitée, laissant les utilisateurs locaux dépendants des producteurs internationaux établis pour les produits techniquement exigeants.
Paysage concurrentiel
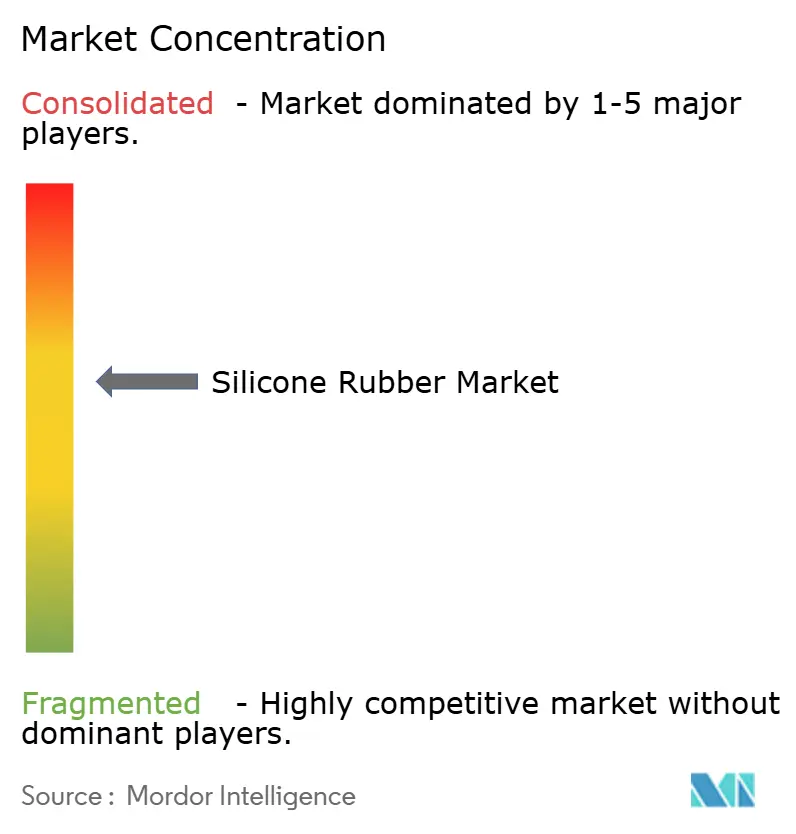
Le marché du caoutchouc silicone est modérément consolidé dans les grades de spécialité, où Shin-Etsu Chemical, Dow, WACKER et Elkem détiennent des positions intégrées du métal silicium aux élastomères finis. Les niveaux de compoundage et de distribution sont plus fragmentés, avec des fournisseurs régionaux servant les applications locales d'étanchéité, de construction et grand public, où la proximité, le service client et la formulation spécifique à l'application influencent les décisions d'achat. Les producteurs intégrés développent leurs capacités dans les régions en croissance et développent des produits pour la gestion thermique des véhicules électriques, le caoutchouc silicone liquide biocompatible et les formulations conductrices, alignant les investissements sur les applications où la performance du silicone est difficile à reproduire pour les matériaux concurrents. Les composeurs se différencient par l'ingénierie d'application, la rapidité de qualification et les formulations spécifiques aux clients. Cette structure favorise les fournisseurs capables de gérer l'exposition aux matières premières tout en répondant aux exigences techniques et réglementaires exigeantes. Dans les applications de spécialité, les fournisseurs intégrés détiennent un avantage car l'approvisionnement en matériaux, la capacité de production et l'expérience de qualification sont étroitement liés.
Le 23 juin 2026, Dow a annoncé 100 millions USD d'investissements ciblés dans les silicones de spécialité. Le programme comprend des expansions de la fabrication de caoutchouc silicone liquide à Carrollton, Kentucky, et à Zhangjiagang, Chine, ciblant les applications de mobilité, d'électronique et de santé réglementée. En juin 2026, WACKER a mis en service son site de Karlovy Vary pour approvisionner les clients européens de l'automobile, de la technologie médicale et du réseau électrique en silicones à durcissement à température ambiante et en caoutchouc à haute consistance. Ces investissements rapprochent la production des clients sensibles à la conformité et renforcent l'approvisionnement local pour les applications de spécialité.
Les producteurs intégrés chinois développent des capacités dans le caoutchouc silicone liquide de grade médical et conducteur au-delà des matériaux de vulcanisation à haute température de commodité. Cela ajoute une pression sur les prix dans les niveaux inférieurs des applications de silicone médical en Asie, car les fournisseurs se positionnent sur des produits entre les grades de commodité et les catégories de matériaux implantables les plus exigeantes. Un brevet américain couvre un caoutchouc silicone liquide conducteur utilisant des nanotubes de carbone à paroi unique comme charge conductrice, reflétant une orientation vers les formulations fonctionnelles. En septembre 2025, Elkem a validé une preuve de concept pour le recyclage mécanique du caoutchouc à haute consistance réticulé, avec des taux de réincorporation supérieurs à 50 %. Si cette technologie est mise à l'échelle, elle pourrait améliorer la circularité du silicone par rapport aux élastomères thermoplastiques. Les exigences de durabilité dans les achats européens et nord-américains deviennent également plus pertinentes, et le marché du caoutchouc silicone pourrait de plus en plus favoriser les producteurs capables de combiner performance de spécialité et options de circularité crédibles.
Leaders du secteur du caoutchouc silicone
-
Dow
-
Wacker Chemie AG
-
Shin-Etsu Chemical Co., Ltd.
-
Elkem ASA
-
Momentive
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché du caoutchouc silicone Entreprises couvertes dans ce rapport
- Avantor, Inc.
- Cabot Corporation
- China National Bluestar (Group) Co., Ltd.
- CHT Germany GmbH
- Dow
- DuPont
- Elkem ASA
- KCC Corporation
- Mesgo S.p.A.
- Momentive
- Reiss Manufacturing Inc.
- Rogers Corporation
- Shin-Etsu Chemical Co., Ltd.
- Specialty Silicone Products, Inc.
- Wacker Chemie AG
Développements industriels récents dans Marché du caoutchouc silicone
- Juin 2026 : Dow a annoncé environ 100 millions USD d'investissements dans les silicones de spécialité à réaliser d'ici fin 2027, couvrant les expansions de la fabrication de caoutchouc silicone liquide à Carrollton, Kentucky, et à Zhangjiagang, Chine ; les expansions de capacité de silicone technique à Songjiang, Chine, et à Fukui, Japon ; et des laboratoires Cooling Science à Shanghai et Midland, Michigan, soutenant sa stratégie de fabrication locale pour locale dans les domaines de la mobilité, de l'électronique et de la santé.
- Juin 2026 : WACKER a mis en service son nouveau site de production de silicone à Karlovy Vary, République tchèque, le 17 juin 2026, dédié aux silicones à durcissement à température ambiante et au caoutchouc à haute consistance pour les clients de l'automobile, de l'électromobilité, de la technologie médicale et du réseau électrique. Le site complète son installation de caoutchouc silicone liquide de Burghausen et son usine de silicones thermiquement conducteurs de Plzeň.
Périmètre du rapport mondial sur le marché du caoutchouc silicone
Le caoutchouc silicone est un élastomère synthétique composé d'un squelette silicium-oxygène avec des substituants carbone, hydrogène et oxygène. Il est largement utilisé dans tous les secteurs en raison de sa stabilité thermique, de sa flexibilité et de sa résistance aux facteurs environnementaux tels que l'humidité, le rayonnement UV et les températures extrêmes.
Le marché du caoutchouc silicone est segmenté par type, méthode de traitement, application, secteur d'utilisation finale et géographie. Par type, le marché est segmenté en grade industriel, grade médical et grade contact alimentaire. Par méthode de traitement, le marché est segmenté en moulage par injection de liquide, extrusion, moulage par transfert, moulage par compression et autres. Par application, le marché est segmenté en joints, joints plats et joints toriques, cathéters et tubes médicaux, systèmes portables et implantables d'administration de médicaments, et autres. Par secteur d'utilisation finale, le marché est segmenté en santé et dispositifs médicaux, automobile et transport, électricité et électronique, biens de consommation et autres. Le rapport couvre également la taille du marché et les prévisions pour le caoutchouc silicone dans 15 pays des principales régions. Les tailles et prévisions du marché sont fournies en termes de valeur (USD).
Aperçu de la segmentation
| Grade industriel |
| Grade médical |
| Grade contact alimentaire |
| Moulage par injection de liquide |
| Extrusion |
| Moulage par transfert |
| Moulage par compression |
| Autres |
| Joints, joints plats et joints toriques |
| Cathéters et tubes médicaux |
| Systèmes portables et implantables d'administration de médicaments |
| Autres |
| Santé et dispositifs médicaux |
| Automobile et transport |
| Électricité et électronique |
| Biens de consommation |
| Autres |
| Asie-Pacifique | Chine |
| Inde | |
| Japon | |
| Corée du Sud | |
| Pays de l'ASEAN | |
| Reste de l'Asie-Pacifique | |
| Amérique du Nord | États-Unis |
| Canada | |
| Mexique | |
| Europe | Allemagne |
| Royaume-Uni | |
| France | |
| Italie | |
| Pays nordiques | |
| Reste de l'Europe | |
| Amérique du Sud | Brésil |
| Argentine | |
| Reste de l'Amérique du Sud | |
| Moyen-Orient et Afrique | Arabie Saoudite |
| Afrique du Sud | |
| Reste du Moyen-Orient et de l'Afrique |
| Par type | Grade industriel | |
| Grade médical | ||
| Grade contact alimentaire | ||
| Par méthode de traitement | Moulage par injection de liquide | |
| Extrusion | ||
| Moulage par transfert | ||
| Moulage par compression | ||
| Autres | ||
| Par application | Joints, joints plats et joints toriques | |
| Cathéters et tubes médicaux | ||
| Systèmes portables et implantables d'administration de médicaments | ||
| Autres | ||
| Par secteur d'utilisation finale | Santé et dispositifs médicaux | |
| Automobile et transport | ||
| Électricité et électronique | ||
| Biens de consommation | ||
| Autres | ||
| Par géographie | Asie-Pacifique | Chine |
| Inde | ||
| Japon | ||
| Corée du Sud | ||
| Pays de l'ASEAN | ||
| Reste de l'Asie-Pacifique | ||
| Amérique du Nord | États-Unis | |
| Canada | ||
| Mexique | ||
| Europe | Allemagne | |
| Royaume-Uni | ||
| France | ||
| Italie | ||
| Pays nordiques | ||
| Reste de l'Europe | ||
| Amérique du Sud | Brésil | |
| Argentine | ||
| Reste de l'Amérique du Sud | ||
| Moyen-Orient et Afrique | Arabie Saoudite | |
| Afrique du Sud | ||
| Reste du Moyen-Orient et de l'Afrique | ||
Questions clés auxquelles répond le rapport
Quelle est la taille actuelle du marché du caoutchouc silicone ?
La taille du marché mondial du caoutchouc silicone était évaluée à 7,17 milliards USD en 2025 et devrait croître de 7,54 milliards USD en 2026 à 9,98 milliards USD d'ici 2031, à un CAGR de 5,78 % durant la période de prévision (2026-2031).
Quel type de caoutchouc silicone connaît la croissance la plus rapide ?
Le grade médical devrait se développer à un CAGR de 6,14 % jusqu'en 2031, car les dispositifs médicaux réglementés nécessitent des matériaux qualifiés.
Quelles applications représentent la plus grande part de la demande en caoutchouc silicone ?
Les joints, joints plats et joints toriques détenaient 45,71 % du chiffre d'affaires par application en 2025, soutenus par les utilisations dans l'automobile, l'industrie, l'aérospatiale et la transformation alimentaire.
Quelle région est le plus grand consommateur de caoutchouc silicone ?
L'Asie-Pacifique représentait 46,68 % du chiffre d'affaires mondial en 2025 et devrait croître à un CAGR de 6,34 % jusqu'en 2031, faisant du marché du caoutchouc silicone de la région un élément central de la demande mondiale.