
Silicone Rubber Marktgröße und Marktanteil
Marktübersicht
| Studienzeitraum | 2021 - 2031 |
|---|---|
| Marktgröße (2026) | 7.54 Milliarden US-Dollar |
| Marktgröße (2031) | 9.98 Milliarden US-Dollar |
| Wachstumsrate (2026 - 2031) | 5.78 % |
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Asien-Pazifik |
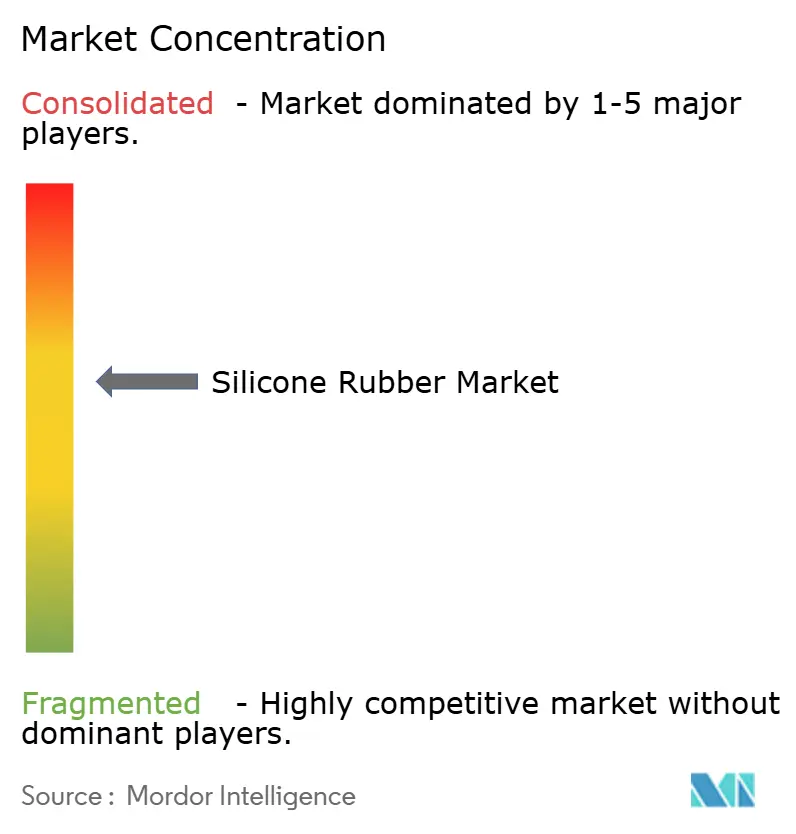
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Silicone Rubber Marktanalyse von Mordor Intelligence
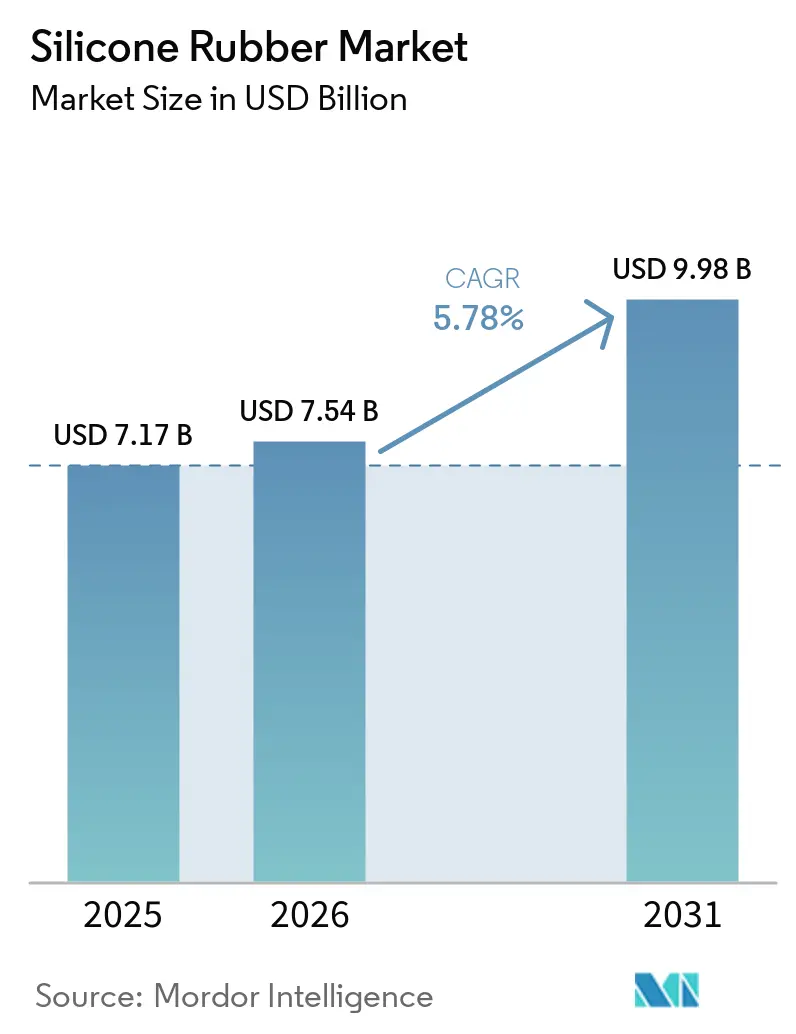
Die globale Silicone Rubber Marktgröße wurde im Jahr 2025 auf 7,17 Milliarden USD geschätzt und wird voraussichtlich von 7,54 Milliarden USD im Jahr 2026 auf 9,98 Milliarden USD bis 2031 wachsen, bei einem CAGR von 5,78 % während des Prognosezeitraums (2026–2031). Strengere Qualitätsanforderungen für Medizinprodukte, die Elektrifizierung von Fahrzeugen und ein erhöhter Bedarf an Wärmemanagement in der Elektronik stützen die Nachfrage. Diese Faktoren verbinden die regulierte Nachfrage im Gesundheitswesen mit den sich wandelnden Anforderungen von Transport- und Computergeräten und positionieren Silicone Rubber für Komponenten, die in fluidberührenden, hochspannungsführenden und wärmemanagementrelevanten Anwendungen zuverlässig funktionieren müssen. Medizinische, wärmeleitfähige und leitfähige Qualitäten machen einen größeren Anteil am Produktmix aus, was höhere Verkaufspreise für integrierte Hersteller unterstützt und den Umsatz in Richtung Produkte verlagert, die vor der Auswahl für Medizinprodukte, Batteriemodule und Elektronikpakete eine umfangreichere Qualifizierung und Anwendungsprüfung erfordern. Integrierte Lieferanten sind auch besser gegen Schwankungen bei Siliziummetall- und Siloxankosten geschützt als nachgelagerte Compoundierer, da ihre vorgelagerten Positionen eine klarere Verbindung zwischen der Verfügbarkeit von Rohstoffen und der Produktion von Fertigmaterialien herstellen und so Störungen begrenzen, wenn sich die regionalen Rohstoffpreise schnell ändern. Der Silicone Rubber Markt hat Wachstumspotenzial in regulierten und technisch anspruchsvollen Anwendungen, während Anwendungen mit geringerem Wert unter Kosten- und Materialsubstitutionsdruck stehen. Das Wachstum wird davon abhängen, ob Lieferanten Kapazitäten, spezialisierte Formulierungen und Verarbeitungsverfahren auf die unterschiedlichen Bedürfnisse von Medizinproduktherstellern, EV-Komponentenproduzenten, Elektronikunternehmen und etablierten Industriekunden abstimmen können, deren Anforderungen je nach Anwendung stark variieren. Über den Prognosezeitraum wird der Silicone Rubber Markt von einer Mischung aus Premium-Spezialnachfrage und großen, etablierten Dichtungsanwendungen abhängen, wobei medizinische, automobil-, elektronik-, industrie- und konsumgüterbezogene Verwendungen jeweils das Gleichgewicht zwischen Ausstoß, Leistung und Preis mitgestalten.
Wichtigste Erkenntnisse des Berichts
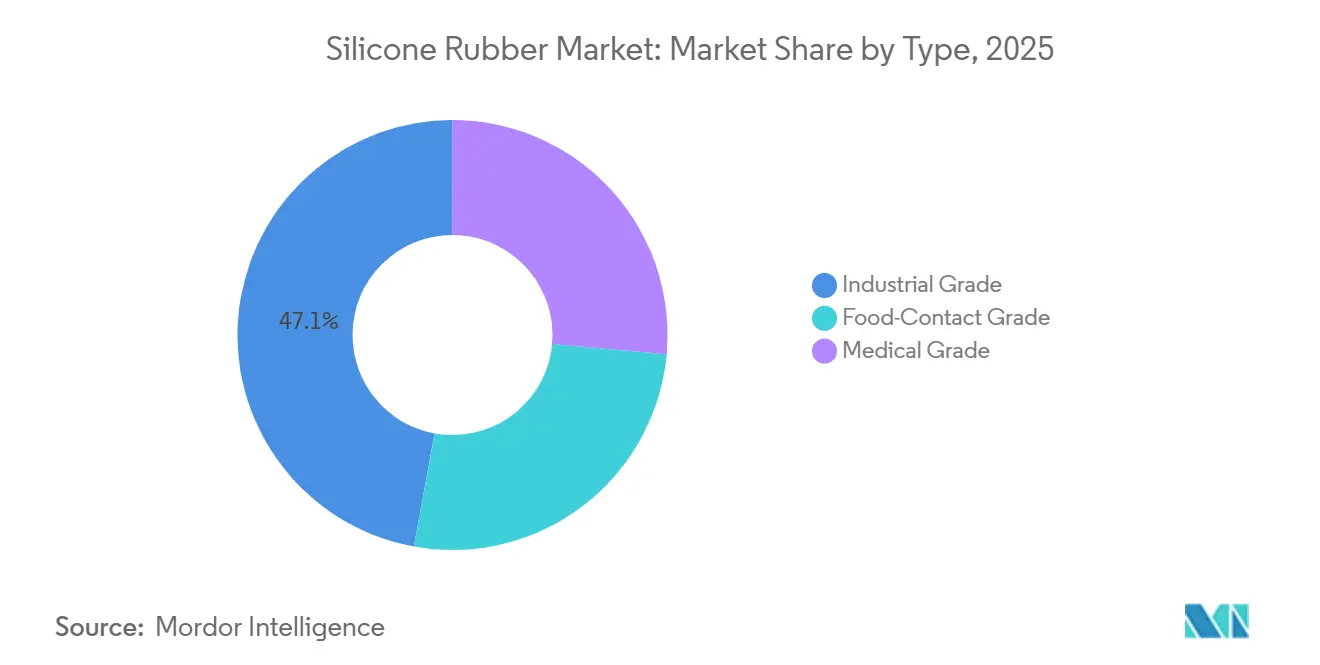
- Nach Typ entfiel auf Industriequalität im Jahr 2025 ein Umsatzanteil von 47,13 %, während Medizinqualität bis 2031 mit einem CAGR von 6,14 % wachsen soll.
- Nach Verarbeitungsverfahren entfiel auf das Flüssigspritzgießen im Jahr 2025 ein Umsatzanteil von 64,67 % und es wird bis 2031 mit einem CAGR von 6,43 % wachsen.
- Nach Anwendung hielten Dichtungen, Flanschdichtungen und O-Ringe im Jahr 2025 einen Umsatzanteil von 45,71 %, während Katheter und medizinische Schläuche bis 2031 mit einem CAGR von 6,56 % wachsen sollen.
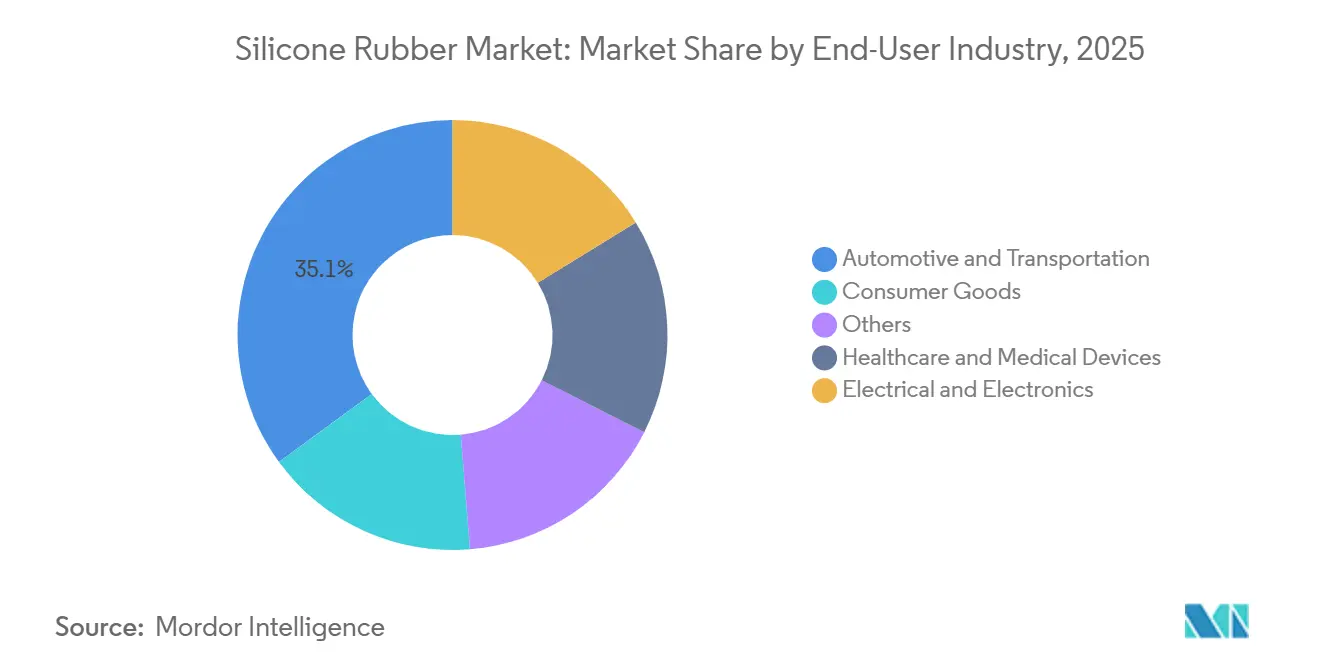
- Nach Endverbraucherbranche hielt Automobil und Transport im Jahr 2025 einen Umsatzanteil von 35,06 %, während Gesundheitswesen und Medizinprodukte bis 2031 mit einem CAGR von 6,92 % expandieren sollen.
- Nach Geografie entfiel auf Asien-Pazifik im Jahr 2025 ein Umsatzanteil von 46,68 % und es wird bis 2031 mit einem CAGR von 6,34 % wachsen.
Hinweis: Die Marktgröße und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzungsrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen vom Januar 2026 aktualisiert.
Markttrends und Einblicke
Analyse der Treiberwirkung*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Wachstum bei medizinischen Qualitäten und implantierbaren Komponenten | +1.5% | Global, konzentriert in Nordamerika und Europa | Langfristig (≥ 4 Jahre) |
| Nachfrage nach Batteriedichtungen für Elektrofahrzeuge (EV) und Hochspannungsisolierung | +1.3% | Asien-Pazifik und Europa | Mittelfristig (2–4 Jahre) |
| Elektronik-Miniaturisierung und Wärmemanagement | +0.9% | Asien-Pazifik und Nordamerika | Kurzfristig (≤ 2 Jahre) |
| Ausbau des automatisierten Flüssigspritzgießens | +0.8% | Global, angeführt von Asien-Pazifik | Mittelfristig (2–4 Jahre) |
| Antimikrobielle und leitfähige Silikon-Formulierungen | +0.7% | Nordamerika und Europa, Ausstrahlungseffekte auf Asien-Pazifik | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Wachstum bei medizinischen Qualitäten und implantierbaren Silikonkomponenten
Silicone Rubber in Medizinqualität profitiert von Qualifizierungsanforderungen, die für Lieferanten schwer zu erfüllen sind und die für die Materialauswahl gelten, bevor Produkte in die klinische oder kommerzielle Nutzung gelangen. Die FDA-Verordnung zum Qualitätsmanagementsystem trat am 2. Februar 2026 in Kraft und gleicht die US-amerikanischen Anforderungen an die Geräteherstellung mit ISO 13485:2016 an. Diese Anforderungen erschweren den Austausch qualifizierter Materialien in Klasse-II- und Klasse-III-Geräten, da eine Änderung eine erneute Dokumentation, Prüfung und Genehmigungsaktivität durch die Gerätehersteller erfordern kann. Hersteller mit Formulierungen, die der United States Pharmacopeia (USP) Klasse VI und ISO 10993 entsprechen, behalten einen Qualifizierungsvorteil, dessen Reproduktion 2 bis 4 Jahre in Anspruch nimmt. Im Juni 2026 brachte Dongguan Ruixiang Silicone platingehärtete Medizinqualitätsschläuche für fluidberührende Herzunterstützungs- und Hämodialyseanwendungen auf den Markt. Höherwertige implantierbare Materialien unterstützen auch einen Aufschlag gegenüber Produkten in Industriequalität, selbst wenn das Mengenwachstum moderat ist, da Lieferanten Materialien für Anwendungen bereitstellen, bei denen Zuverlässigkeit, Biokompatibilität und rückverfolgbare Qualität zentrale Anforderungen sind.
Nachfrage nach EV-Batteriedichtungen und Hochspannungsisolierung
Chinas Batteriesicherheitsnorm GB 38031-2025 trat im Juli 2026 in Kraft und schreibt vor, dass Batteriesysteme Insassen und Rettungskräfte bei einem thermischen Durchgehen schützen müssen. Die Norm erhöht den technischen Fokus auf Batteriegehäusedichtungen und verwandte Komponenten, insbesondere dort, wo eine Komponente unter extremer Hitze, Druck und chemischer Einwirkung weiterhin funktionieren muss. WEVO-CHEMIE entwickelte WEVOSIL 23130 für die Vor-Ort-geformte Flanschdichtungsabdichtung mit einer Haftfestigkeit von über 2 MPa und Beständigkeit bei Gasdruckspitzen. WACKERs ELASTOSIL LR 3822 ist für Steckverbinderdichtungen und Kühlkreiselemente in EV-Traktionsbatterien vorgesehen und behält seine Integrität nach 1.000 Stunden in Glykol-Wasser-Gemischen bei 125 °C. Diese Anforderungen begünstigen zweckgebundene Compounds gegenüber reformulierten Industriematerialien, da Batterieanwendungen Dichtungs-, Wärme-, Elektro- und Sicherheitsanforderungen in einem einzigen Fahrzeugsystem vereinen. Der Silicone Rubber Markt profitiert davon, dass die Produktentwicklung auf anwendungsspezifische Materialien für Batteriesysteme ausgerichtet wird, wobei dieses Segment durch Batteriesicherheit, Materialhaltbarkeit und den Bedarf an Komponenten geprägt wird, die eine automatisierte Fahrzeugproduktion unterstützen.
Elektronik-Miniaturisierung und Wärmemanagement
Silikonbasierte Wärmeübergangsmaterialien gewinnen zunehmend an Bedeutung, da Hochleistungsrechner 2,5D- und 3D-Chip-Stacking-Designs übernehmen, bei denen Wärme aus dichten Komponenten abgeführt werden muss, ohne die Zuverlässigkeit des Gehäuses zu beeinträchtigen. Eine IEEE-Studie aus dem Jahr 2025 ergab, dass Silikonmatrix-Verbundwerkstoffe mit Flüssigmetallmaterialien eine Bondliniendicke von 50–60 µm in großen 2,5D-HPC-Paketen aufrechterhielten[1]. Die Studie befasste sich mit lokalen Hotspots, die in fortschrittlichen Gehäusen 3 W/mm² erreichen. Eine Studie aus dem Jahr 2025 im International Journal of Thermophysics berichtete von einer spezifischen Wärmekapazität von bis zu 6.500 J·kg⁻¹·K⁻¹ für Silicone Rubber mit 30 Gew.-% Paraffin-Wachs-Mikrokapseln. Die Nachfrage steigt mit der Chip-Leistungsdichte, nicht nur mit der Anzahl der produzierten Geräte, da anspruchsvollere Prozessoren Materialien erfordern, die lokale Wärmelasten innerhalb engerer Gehäuseabmessungen bewältigen können. Der Silicone Rubber Markt hat eine Öffnung für höherwertige Wärmemanagementmaterialien, da KI- und HPC-Einsätze zunehmen und Materialanforderungen erfüllen, die mit der Konzentration von mehr Wärme in kleineren Räumen in Computersystemen immer wichtiger werden.
Ausbau des automatisierten Flüssigspritzgießens
Das Flüssigspritzgießen verdrängt ältere Verarbeitungsverfahren durch stärker integrierte Automatisierung und bietet Verarbeitern einen Weg zu gleichbleibendem Ausstoß bei gleichzeitiger Reduzierung der manuellen Schritte im Zusammenhang mit Gratentfernung und Nacharbeit. Auf der Fakuma 2026 demonstrierte ENGEL die gratfreie Produktion großformatiger Flüssig-Silikonkautschuk (LSR)-Dichtungen auf einer holmlosen Elektromaschine mit einer Schließkraft von 2.200 kN. Das Verfahren eliminiert das sekundäre Entgraten durch Verbesserung der Plattenparallelität. Elmet GmbH zeigte sein Smartshot i Kaltkanalsystem, das den Kavitätenfüllstand automatisch ausgleicht und die Anlaufzeit bei einem 16-Kavitäten-Werkzeug um bis zu 95 % reduziert. Automatisiertes Flüssigspritzgießen macht die Hochkavitätenproduktion mit weniger Nacharbeit auch für kleinere Produktionsserien praktikabler und verbessert die Wirtschaftlichkeit von Silikonteilen, bei denen die Ausstoßmengen nicht groß genug sind, um umfangreiche Sekundäroperationen zu absorbieren. Der Silicone Rubber Markt erhält Zugang zu industriellen und medizinischen Anwendungen, die mit älteren Verfahren weniger wirtschaftlich waren, und profitiert davon, dass automatisierte Anlagen die praktischen Kosten für die Herstellung detaillierter Silikonkomponenten senken.
Analyse der Hemmnisswirkung*
| Hemmnisse | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Volatilität bei Siloxan-, Siliziummetall- und Energiekosten | -1.6% | Global, am stärksten für nicht integrierte Verarbeiter | Kurzfristig (≤ 2 Jahre) |
| Wettbewerb durch Hochleistungs-Thermoplastische Elastomere | -1.0% | Global, insbesondere in preissensiblen Segmenten | Mittelfristig (2–4 Jahre) |
| Recyclingherausforderungen für vernetzten Silicone Rubber | -0.8% | Europa, gefolgt von globalen Märkten | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Volatilität bei Siloxan-, Siliziummetall- und Energiekosten
Rohstoffkosten bleiben ein wesentliches Risiko für Silicone Rubber Verarbeiter ohne vorgelagerte Integration, da sich die Materialkosten schneller ändern können, als die Kundenpreise im Rahmen bestehender Liefervereinbarungen angepasst werden können. Die US-amerikanischen Siliziummetallpreise lagen im Jahr 2025 im Durchschnitt 21 % unter dem Niveau von 2024, bedingt durch chinesisches Überangebot und schwächere Nachfrage aus Aluminium- und Chemieanwendungen. Im ersten Halbjahr 2026 erholten sich die Preise für Silikon-Dimethylcyclosiloxan (DMC) in China um 13 % im Jahresvergleich, während die inländische Kapazität bis Juni 2026 bei 3,44 Millionen Tonnen blieb. Die Siloxanpreise in Deutschland stiegen im zweiten Quartal 2026 um 7,0 % auf 6.100 USD pro Tonne gegenüber 5.700 USD pro Tonne im ersten Quartal. Diese Umkehrung folgte auf die schwächere globale Preisgestaltung Ende 2025 und zeigt, dass die in einem Zeitraum verfügbare Kostenentlastung keine stabile Grundlage für längerfristige Betriebsentscheidungen bieten kann. Nicht integrierte Compoundierer bleiben diesen Schwankungen stärker ausgesetzt, da ihnen der vorgelagerte Kostenpuffer fehlt, der vertikal integrierten Lieferanten zur Verfügung steht.
Wettbewerb durch Hochleistungs-Thermoplastische Elastomere
Hochleistungs-Thermoplastische Elastomere gewinnen in mittelpreisigen Anwendungen an Bedeutung, wo Kosten und Verarbeitbarkeit Vorrang haben, insbesondere dort, wo ausreichende statt spezialisierter Leistung akzeptabel ist. Thermoplastische Vulkanisate und Styrol-Blockcopolymere bieten Flexibilität und chemische Beständigkeit in Automobil-Fensterdichtungen, Konsumgriffen und allgemeinen Industriedichtungen. Im Gegensatz zu vernetztem Silikon können diese Materialien auch durch standardmäßige thermoplastische Verarbeitung recycelt werden. Silikon behält eine stärkere Position bei medizinischen Implantaten, Hochspannungsisolierung und EV-Wärmemanagement, wo Biokompatibilität, Leistung über 200 °C und USP-Konformität erforderlich sind. Diese Dynamik unterstützt ein anhaltendes Wachstum bei Premium-Qualitäten neben Preisdruck bei Standardanwendungen und unterscheidet Verwendungen, die das spezifische Leistungsprofil von Silikon erfordern, von solchen, bei denen eine kostengünstigere Alternative die Anforderung erfüllen kann. Der Silicone Rubber Markt muss daher direkter um margenarmen Ausstoß konkurrieren und sich gleichzeitig auf Anwendungen mit klaren Leistungsanforderungen konzentrieren; er ist besser positioniert, wo die etablierte Materialleistung wichtiger ist als Verarbeitungskomfort oder Recyclingfähigkeit.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Typ:
Medizinqualität übertrifft das breitere PortfolioIndustriequalität entfiel im Jahr 2025 auf 47,13 % des Silicone Rubber Marktanteils. Sie wurde weiterhin häufig in Dichtungen, Flanschdichtungen und O-Ringen für Automobil-, Fertigungs- und Bauanwendungen eingesetzt, wo Beständigkeit gegen Hitze und Umwelteinflüsse die routinemäßige Komponentenleistung unterstützt. Kaufentscheidungen in diesen Anwendungen werden durch das Gleichgewicht zwischen Kosten und Leistung bestimmt. Medizinqualität ist der am schnellsten wachsende Typ und soll bis 2031 mit einem CAGR von 6,14 % wachsen. Materialqualifizierungsanforderungen stützen ihre Preisposition und reduzieren den Spielraum für Substitution in Klasse-II- und Klasse-III-Geräten, da Lieferanten nachweisen müssen, dass Materialien für sensible patientenkontaktierende und implantierbare Anwendungen geeignet sind.
Elkem führte im Oktober 2025 SILBIONE Flüssig-Silikonkautschuk (LSR) Select EC 70 als biokompatibles und elektrisch leitfähiges LSR ein. Es hat einen spezifischen Widerstand unter 10 Ohm-Zentimeter und eine ISO 10993-5-Zytotoxizitätszertifizierung. Das Material ist für Wearables, Prothesen und flexible Schaltkreise vorgesehen und spiegelt die Überschneidung zwischen gesundheitsorientierten Designanforderungen und elektrisch funktionalen Silikonmaterialien wider. Lebensmittelkontaktqualität dient Backformen, Molkereischläuchen und Lebensmittelverarbeitungsanlagen und ist ein stabiles Segment, dessen Nachfrage der Expansion der organisierten Lebensmittelproduktion in aufstrebenden asiatischen Volkswirtschaften folgt. Die Nachfrage in diesem Segment umfasst Anlagen- und Schlauchanwendungen, die Lebensmittelkontaktleistung und zuverlässige Verarbeitungseigenschaften erfordern. Der Silicone Rubber Markt legt weiterhin größeren Wert auf Formulierungen, die anspruchsvolle medizinische und elektrische Anforderungen erfüllen, da diese Formulierungen in Anwendungen mit definierten technischen und Qualitätsanforderungen eingesetzt werden.
Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar
Nach Verarbeitungsverfahren:
Flüssigspritzgießen festigt seine FührungspositionDas Flüssigspritzgießen hielt im Jahr 2025 einen Umsatzanteil von 64,67 % bei den Verarbeitungsverfahren und soll bis 2031 mit einem CAGR von 6,43 % wachsen, schneller als andere Verarbeitungsverfahren. Diese Position spiegelt die anhaltende Verlagerung weg von Press- und Transferverfahren hin zu automatisierten Systemen wider, insbesondere für Anwendungen, bei denen gleichbleibende Teilequalität und geringerer Arbeitsaufwand für die Kundenökonomie wichtig sind. ENGEL demonstrierte auf der Fakuma 2026, dass eine holmlose elektrische Flüssigspritzgießmaschine großformatige Dichtungen ohne sekundäres Entgraten produzieren kann, wodurch ein Nacharbeitsaufwand entfällt, der zuvor die Einführung des Flüssigspritzgießens für weniger komplexe Teile begrenzt hatte.
Elmets Smartshot i System reduzierte die Anlaufzeit bei 16-Kavitäten-Werkzeugen durch automatischen Ausgleich des Kavitätenfüllstands um bis zu 95 %. Die Extrusion bleibt wichtig für Endlosprofile wie Schläuche, Rohre und Kabelummantelungen, da diese Produkte eine kontinuierliche Geometrie erfordern und keine diskreten Teileformen, wie sie durch Spritzgießen hergestellt werden. Transferformen und Pressformen werden weiterhin für präzisionskritische, kleinseriige Luft- und Raumfahrt- sowie Industrieteile eingesetzt, die oft lange Produktzyklen haben, die höhere Werkzeuginvestitionen rechtfertigen. Automatisiertes Flüssigspritzgießen stärkt die Fähigkeit des Silicone Rubber Marktes, Produktionsprogramme zu bedienen, die Wiederholbarkeit und weniger manuelle Nachbearbeitung erfordern. Für Verarbeiter reduziert die Automatisierung die Variabilität und den Arbeitsaufwand herkömmlicher Verfahren und verbessert die Produktionswirtschaftlichkeit des Flüssigspritzgießens. Der Silicone Rubber Markt setzt das Flüssigspritzgießen auch ein, um die Effizienz zu steigern, wo Kundenvolumina keine umfangreiche nachgelagerte Verarbeitung unterstützen.
Nach Anwendung:
Dichtungen und Flanschdichtungen sichern den Umsatz, während Katheter das Wachstum anführenDichtungen, Flanschdichtungen und O-Ringe machten im Jahr 2025 45,71 % des Anwendungsumsatzes aus und spiegeln die Nachfrage aus den Bereichen Automobil, Industriemaschinen, Luft- und Raumfahrt sowie Lebensmittelverarbeitungsanlagen wider. Diese Anwendungen sind auf die Druckverformungsbeständigkeit und thermische Stabilität von Silikon angewiesen. Chinas Norm GB 38031-2025 führt spezifische Anforderungen an EV-Batteriegehäusedichtungsmaterialien ein, die eine Haftfestigkeit von über 2 MPa, Beständigkeit gegen korrosive Gase und Kompatibilität mit automatisierter Vor-Ort-Flanschdichtungsapplikation erfordern und so Montageanforderungen mit leistungsspezifischen Anforderungen für Batteriegehäuse verbinden.
Katheter und medizinische Schläuche sollen bis 2031 mit einem CAGR von 6,56 % wachsen. Die Nachfrage ist mit Katheterisierungsverfahren, Hämodialyseinfrastruktur und Einweg-Medizinqualitätsschläuchen verbunden, die jeweils Materialien erfordern, die fluidberührende Anwendungen unter etablierten Qualitätsanforderungen unterstützen. Dongguan Ruixiang Silicone brachte im Juni 2026 platingehärtete Schläuche für Herzunterstützungs- und Hämodialysesysteme auf den Markt, die in einer FDA-registrierten Einrichtung hergestellt werden. Tragbare und implantierbare Arzneimittelabgabesysteme gewinnen in selbstklebenden Pflastern und subkutanen Infusionsgeräten an Bedeutung. Diese Systeme erfordern Hautverträglichkeit, Atmungsaktivität und Arzneimittelkompatibilität und unterstützen die Nachfrage im Silicone Rubber Markt für Anwendungen, die auf Materialeigenschaften in Medizinqualität angewiesen sind.
Nach Endverbraucherbranche:
Automobil führt, Gesundheitswesen beschleunigtAutomobil und Transport hielten im Jahr 2025 einen Endverbraucherumsatzanteil von 35,06 %. Konventionelle Dichtungsanforderungen und ein höherer Materialgehalt pro Elektrofahrzeug (EV) stützen diese Position, da EVs die Nachfrage nach Batteriegehäusedichtungen und Isolierungen um Hochspannungskomponenten erhöhen. WACKER führte ELASTOSIL R 531/60 ein, einen extrudierbaren Kautschuk, der bei Bränden eine stabile Keramikschicht um Hochspannungssammelschienen bildet, und veranschaulicht, wie EV-Designs die Silikonverwendung über konventionelle Dichtungen hinaus auf sicherheitsrelevante Komponenten ausweiten. Elektro und Elektronik verwendet Silicone Rubber auch in Wärmeübergangsmaterialien, Vergussmassen und Halbleitergehäusen und erweitert den Silicone Rubber Markt in Komponentendesigns, bei denen Wärmekontrolle und zuverlässige Isolierung verknüpfte Anforderungen sind.
Gesundheitswesen und Medizinprodukte sollen bis 2031 mit einem CAGR von 6,92 % wachsen. Die Nachfrage nach Herz-, Orthopädie- und Wearable-Geräten unterstützt den Ausstoß in diesem Segment, während die technischen Anforderungen dieser Geräte der Biokompatibilität und einer konsistent qualifizierten Materialversorgung größere Bedeutung beimessen. Die Konformität mit Medizinqualität unterstützt auch einen Preisaufschlag gegenüber Materialien in Industriequalität. Im Jahr 2025 veröffentlichte Forschungsergebnisse berichteten von einer Wärmeleitfähigkeit über 1,37 W·m⁻¹·K⁻¹ in fortschrittlichen füllstofftechnisch optimierten Silikonmatrix-Verbundwerkstoffen. Konsumgüter verwenden Silikon in Küchenartikeln, Säuglingspflege, Körperpflegeapplikatoren und Wearable-Gehäusen, während industrielle und andere Endverbraucher es wegen seiner UV-, Ozon- und Temperaturbeständigkeit auswählen.
Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar
Geografische Analyse
APAC-Silikonkautschuk-Markt
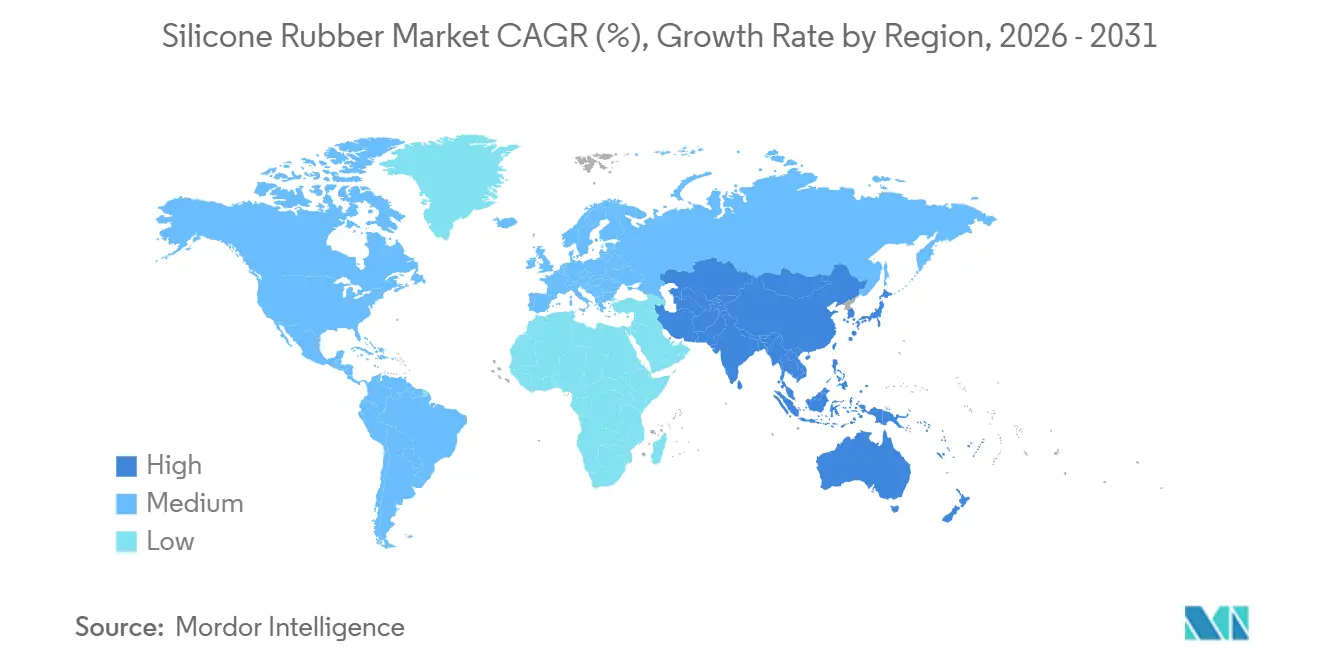
Asien-Pazifik hielt im Jahr 2025 einen Marktanteil von 46,68 % am Silikonkautschuk-Markt und wird voraussichtlich bis 2031 mit einer CAGR von 6,34 % wachsen. China ist sowohl das wichtigste Produktionszentrum als auch ein bedeutendes Nachfragezentrum für Batteriesysteme von Elektrofahrzeugen (EV), Unterhaltungselektronik und Medizinprodukte. Das Land exportiert zudem Standardqualitäten nach Südostasien, Indien und in den Nahen Osten. Indien ist der am schnellsten wachsende Ländermarkt in der Region, unterstützt durch die Gesundheitsinfrastruktur, die Automobilfertigung und die organisierte Lebensmittelverarbeitung. Japan blieb im Jahr 2025 ein Markt für hochwertige Spezifikationen, gestützt durch Compliance-Anforderungen im Rahmen des Arzneimittel- und Medizinproduktegesetzes (PMD-Gesetz) für Gesundheitsanwendungen und des Rahmens der Japanischen Industrienormen für Industriematerialien. Zusammen treiben diese Rahmenbedingungen die Nachfrage nach Materialien an, die eng definierte Leistungs- und Qualitätsanforderungen erfüllen, und machen Silikonkautschuk für Kunden relevant, die ihre Kaufentscheidungen auf der Grundlage etablierter Normen und Produktqualifizierungen treffen.
Nordamerika-Silikonkautschuk-Markt
Südkorea und die ASEAN-Länder tragen durch Unterhaltungselektronik und Automobilkomponenten zum Sektor bei. Die ASEAN-Märkte profitieren zudem von der Verlagerung der Fertigung aus China. Nordamerika ist eine wichtige Umsatzbasis für Medizinprodukte, Luft- und Raumfahrt sowie die expandierende EV-Lieferkette in den Vereinigten Staaten und Mexiko, wo lokal produzierte, qualifizierte Materialien und eine zuverlässige Versorgung von den Kunden geschätzt werden. Die FDA-Verordnung zum Qualitätsmanagementsystem stärkt ein compliance-orientiertes Umfeld, das den Einsatz qualifizierter Silikonmaterialien in medizinischen Anwendungen unterstützt. Im Juni 2026 kündigte Dow gezielte Investitionen in Spezialsilikone in Höhe von insgesamt 100 Millionen USD an, darunter die Erweiterung der Fertigung von Flüssigsilikonkautschuk (LSR) in Carrollton, Kentucky[2].
EMEA- und Südamerika-Silikonkautschuk-Markt
Europa verbindet die Nachfrage aus der Elektromobilität mit regulatorischen Compliance-Anforderungen und schafft damit eine Nachfrage nach Lieferanten, die Automobil-, Medizintechnik- und Industriekunden mit Materialien bedienen können, die für definierte Anwendungen ausgelegt sind. Am 17. Juni 2026 eröffnete WACKER seinen Produktionsstandort in Karlovy Vary in der Tschechischen Republik zur Herstellung von bei Raumtemperatur härtenden Silikonen und Hochkonsistenzkautschuk für Kunden aus den Bereichen Automobil, Medizintechnik und Elektromobilität. Südamerika, der Nahe Osten und Afrika sind kleinere Märkte, wobei Brasilien die Nachfrage nach Rohrleitungsabdichtungen, Automobilkomponenten und Lebensmittelverarbeitung unterstützt. Saudi-Arabien und Südafrika sind wichtige regionale Nachfragezentren aufgrund der industriellen Diversifizierung und der Fahrzeugmontage. Diese Regionen importieren die meisten Spezial- und Medizinqualitäten aus Asien-Pazifik und europäischen Lieferanten aufgrund begrenzter inländischer Compoundierungskapazitäten, wodurch lokale Anwender für technisch anspruchsvolle Produkte auf etablierte internationale Hersteller angewiesen sind.
Wettbewerbslandschaft
Der Silicone Rubber Markt ist bei Spezialqualitäten mäßig konsolidiert, wo Shin-Etsu Chemical, Dow, WACKER und Elkem integrierte Positionen von Siliziummetall bis hin zu fertigen Elastomeren halten. Die Compoundier- und Vertriebsstufen sind stärker fragmentiert, mit regionalen Lieferanten, die lokale Dichtungs-, Bau- und Konsumgüteranwendungen bedienen, wo Nähe, Kundenservice und anwendungsspezifische Formulierung die Kaufentscheidungen beeinflussen. Integrierte Hersteller erweitern die Kapazitäten in Wachstumsregionen und entwickeln Produkte für EV-Wärmemanagement, biokompatiblen Flüssig-Silikonkautschuk (LSR) und leitfähige Formulierungen und richten Investitionen auf Anwendungen aus, bei denen die Silikonleistung für konkurrierende Materialien schwer zu replizieren ist. Compoundierer konkurrieren durch Anwendungstechnik, Qualifizierungsgeschwindigkeit und kundenspezifische Formulierungen. Diese Struktur begünstigt Lieferanten, die Rohstoffrisiken managen und gleichzeitig anspruchsvolle technische und regulatorische Anforderungen erfüllen können. In Spezialanwendungen haben integrierte Lieferanten einen Vorteil, da Materialversorgung, Produktionsfähigkeit und Qualifizierungserfahrung eng miteinander verbunden sind.
Am 23. Juni 2026 kündigte Dow gezielte Investitionen in Spezialsilikone in Höhe von 100 Millionen USD an. Das Programm umfasst LSR-Fertigungserweiterungen in Carrollton, Kentucky, und Zhangjiagang, China, mit Fokus auf Mobilität, Elektronik und regulierte Gesundheitsanwendungen. Im Juni 2026 nahm WACKER seinen Standort Karlovy Vary in Betrieb, um bei Raumtemperatur härtende Silikone und Hochkonsistenzkautschuk an europäische Automobil-, Medizintechnik- und Stromnetzkunden zu liefern. Diese Investitionen bringen die Produktion näher an konformitätssensible Kunden und stärken die lokale Versorgung für Spezialanwendungen.
Chinesische integrierte Hersteller bauen Kapazitäten in medizinischer Qualität und leitfähigem LSR über Hochtemperaturvulkanisat-Standardmaterialien hinaus auf. Dies erhöht den Preisdruck in den unteren Stufen medizinischer Silikonanwendungen in ganz Asien, da Lieferanten in Produkte vordringen, die zwischen Standardqualitäten und den anspruchsvollsten implantierbaren Materialkategorien positioniert sind. Ein US-Patent schützt einen leitfähigen Flüssig-Silikonkautschuk, der einwandige Kohlenstoffnanoröhren als leitfähigen Füllstoff verwendet, was den Fokus auf funktionale Formulierungen widerspiegelt. Im September 2025 validierte Elkem einen Machbarkeitsnachweis für das mechanische Recycling von vernetztem Hochkonsistenzkautschuk mit Wiedereinarbeitungsraten über 50 %. Wenn skaliert, könnte dies die Kreislauffähigkeit von Silikon gegenüber thermoplastischen Elastomeren verbessern. Nachhaltigkeitsanforderungen in der europäischen und nordamerikanischen Beschaffung werden ebenfalls relevanter, und der Silicone Rubber Markt könnte zunehmend Hersteller bevorzugen, die Spezialleistung mit glaubwürdigen Kreislaufoptionen verbinden können.
Silicone Rubber Branchenführer
-
Dow
-
Wacker Chemie AG
-
Shin-Etsu Chemical Co., Ltd.
-
Elkem ASA
-
Momentive
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Silikonkautschuk-Markt Unternehmen in diesem Bericht
- Avantor, Inc.
- Cabot Corporation
- China National Bluestar (Group) Co., Ltd.
- CHT Germany GmbH
- Dow
- DuPont
- Elkem ASA
- KCC Corporation
- Mesgo S.p.A.
- Momentive
- Reiss Manufacturing Inc.
- Rogers Corporation
- Shin-Etsu Chemical Co., Ltd.
- Specialty Silicone Products, Inc.
- Wacker Chemie AG
Neueste Industrielle Entwicklungen in Silikonkautschuk-Markt
- Juni 2026: Dow kündigte Investitionen in Spezialsilikone in Höhe von rund 100 Millionen USD an, die bis Ende 2027 abgeschlossen sein sollen, darunter LSR-Fertigungserweiterungen in Carrollton, Kentucky, und Zhangjiagang, China; Erweiterungen der Kapazitäten für technische Silikone in Songjiang, China, und Fukui, Japan; sowie Cooling Science Labs in Shanghai und Midland, Michigan, zur Unterstützung der lokalen Fertigungsstrategie in den Bereichen Mobilität, Elektronik und Gesundheitswesen.
- Juni 2026: WACKER nahm seinen neuen Silikonproduktionsstandort in Karlovy Vary, Tschechische Republik, am 17. Juni 2026 in Betrieb, der auf bei Raumtemperatur härtende Silikone und Hochkonsistenzkautschuk für Automobil-, Elektromobilitäts-, Medizintechnik- und Stromnetzkunden ausgerichtet ist. Der Standort ergänzt die LSR-Anlage in Burghausen und das Werk für wärmeleitfähige Silikone in Plzeň.
Globaler Silicone Rubber Marktbericht – Umfang
Silicone Rubber ist ein synthetisches Elastomer, das aus einem Silizium-Sauerstoff-Grundgerüst mit Kohlenstoff-, Wasserstoff- und Sauerstoffsubstituenten besteht. Es wird aufgrund seiner thermischen Stabilität, Flexibilität und Beständigkeit gegen Umwelteinflüsse wie Feuchtigkeit, UV-Strahlung und extreme Temperaturen branchenübergreifend eingesetzt.
Der Silicone Rubber Markt ist nach Typ, Verarbeitungsverfahren, Anwendung, Endverbraucherbranche und Geografie segmentiert. Nach Typ ist der Markt in Industriequalität, Medizinqualität und Lebensmittelkontaktqualität segmentiert. Nach Verarbeitungsverfahren ist der Markt in Flüssigspritzgießen, Extrusion, Transferformen, Pressformen und Sonstige segmentiert. Nach Anwendung ist der Markt in Dichtungen, Flanschdichtungen und O-Ringe, Katheter und medizinische Schläuche, tragbare und implantierbare Arzneimittelabgabesysteme sowie Sonstige segmentiert. Nach Endverbraucherbranche ist der Markt in Gesundheitswesen und Medizinprodukte, Automobil und Transport, Elektro und Elektronik, Konsumgüter sowie Sonstige segmentiert. Der Bericht umfasst auch Marktgröße und Prognosen für Silicone Rubber in 15 Ländern in den wichtigsten Regionen. Die Marktgrößen und Prognosen werden in Wertangaben (USD) bereitgestellt.
Segmentierungsübersicht
| Industriequalität |
| Medizinqualität |
| Lebensmittelkontaktqualität |
| Flüssigspritzgießen |
| Extrusion |
| Transferformen |
| Pressformen |
| Sonstige |
| Dichtungen, Flanschdichtungen und O-Ringe |
| Katheter und medizinische Schläuche |
| Tragbare und implantierbare Arzneimittelabgabesysteme |
| Sonstige |
| Gesundheitswesen und Medizinprodukte |
| Automobil und Transport |
| Elektro und Elektronik |
| Konsumgüter |
| Sonstige |
| Asien-Pazifik | China |
| Indien | |
| Japan | |
| Südkorea | |
| ASEAN-Länder | |
| Übriges Asien-Pazifik | |
| Nordamerika | Vereinigte Staaten |
| Kanada | |
| Mexiko | |
| Europa | Deutschland |
| Vereinigtes Königreich | |
| Frankreich | |
| Italien | |
| Nordische Länder | |
| Übriges Europa | |
| Südamerika | Brasilien |
| Argentinien | |
| Übriges Südamerika | |
| Naher Osten und Afrika | Saudi-Arabien |
| Südafrika | |
| Übriger Naher Osten und Afrika |
| Nach Typ | Industriequalität | |
| Medizinqualität | ||
| Lebensmittelkontaktqualität | ||
| Nach Verarbeitungsverfahren | Flüssigspritzgießen | |
| Extrusion | ||
| Transferformen | ||
| Pressformen | ||
| Sonstige | ||
| Nach Anwendung | Dichtungen, Flanschdichtungen und O-Ringe | |
| Katheter und medizinische Schläuche | ||
| Tragbare und implantierbare Arzneimittelabgabesysteme | ||
| Sonstige | ||
| Nach Endverbraucherbranche | Gesundheitswesen und Medizinprodukte | |
| Automobil und Transport | ||
| Elektro und Elektronik | ||
| Konsumgüter | ||
| Sonstige | ||
| Nach Geografie | Asien-Pazifik | China |
| Indien | ||
| Japan | ||
| Südkorea | ||
| ASEAN-Länder | ||
| Übriges Asien-Pazifik | ||
| Nordamerika | Vereinigte Staaten | |
| Kanada | ||
| Mexiko | ||
| Europa | Deutschland | |
| Vereinigtes Königreich | ||
| Frankreich | ||
| Italien | ||
| Nordische Länder | ||
| Übriges Europa | ||
| Südamerika | Brasilien | |
| Argentinien | ||
| Übriges Südamerika | ||
| Naher Osten und Afrika | Saudi-Arabien | |
| Südafrika | ||
| Übriger Naher Osten und Afrika | ||
Im Bericht beantwortete Schlüsselfragen
Wie groß ist die aktuelle Marktgröße des Silicone Rubber Marktes?
Die globale Silicone Rubber Marktgröße wurde im Jahr 2025 auf 7,17 Milliarden USD geschätzt und wird voraussichtlich von 7,54 Milliarden USD im Jahr 2026 auf 9,98 Milliarden USD bis 2031 wachsen, bei einem CAGR von 5,78 % während des Prognosezeitraums (2026–2031).
Welcher Silicone Rubber Typ wächst am schnellsten?
Medizinqualität soll bis 2031 mit einem CAGR von 6,14 % expandieren, da regulierte Medizinprodukte qualifizierte Materialien erfordern.
Welche Anwendungen machen den größten Anteil der Silicone Rubber Nachfrage aus?
Dichtungen, Flanschdichtungen und O-Ringe hielten im Jahr 2025 einen Anwendungsumsatzanteil von 45,71 %, unterstützt durch Automobil-, Industrie-, Luft- und Raumfahrt- sowie Lebensmittelverarbeitungsanwendungen.
Welche Region ist der größte Verbraucher von Silicone Rubber?
Asien-Pazifik entfiel im Jahr 2025 auf 46,68 % des globalen Umsatzes und soll bis 2031 mit einem CAGR von 6,34 % wachsen, was den Silicone Rubber Markt der Region zum zentralen Element der globalen Nachfrage macht.