
シリコーンゴム市場規模・シェア
市場概要
| 調査期間 | 2021 - 2031 |
|---|---|
| 市場規模 (2026) | 7.54 十億米ドル |
| 市場規模 (2031) | 9.98 十億米ドル |
| 成長率 (2026 - 2031) | 5.78 % |
| 最も急速に成長している市場 | アジア太平洋地域 |
| 最大市場 | アジア太平洋地域 |
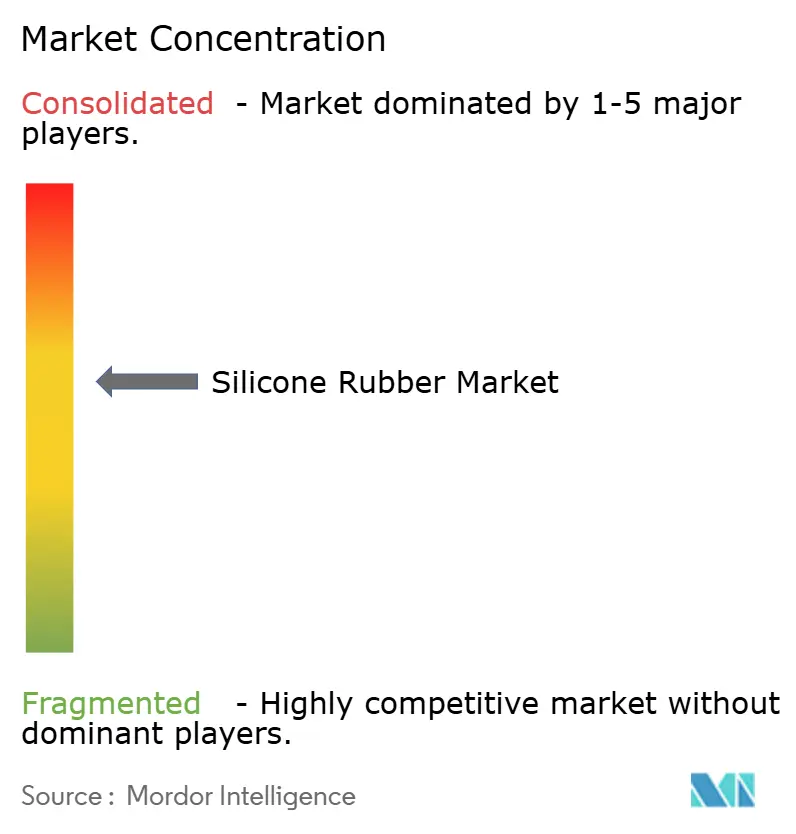
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによるシリコーンゴム市場分析
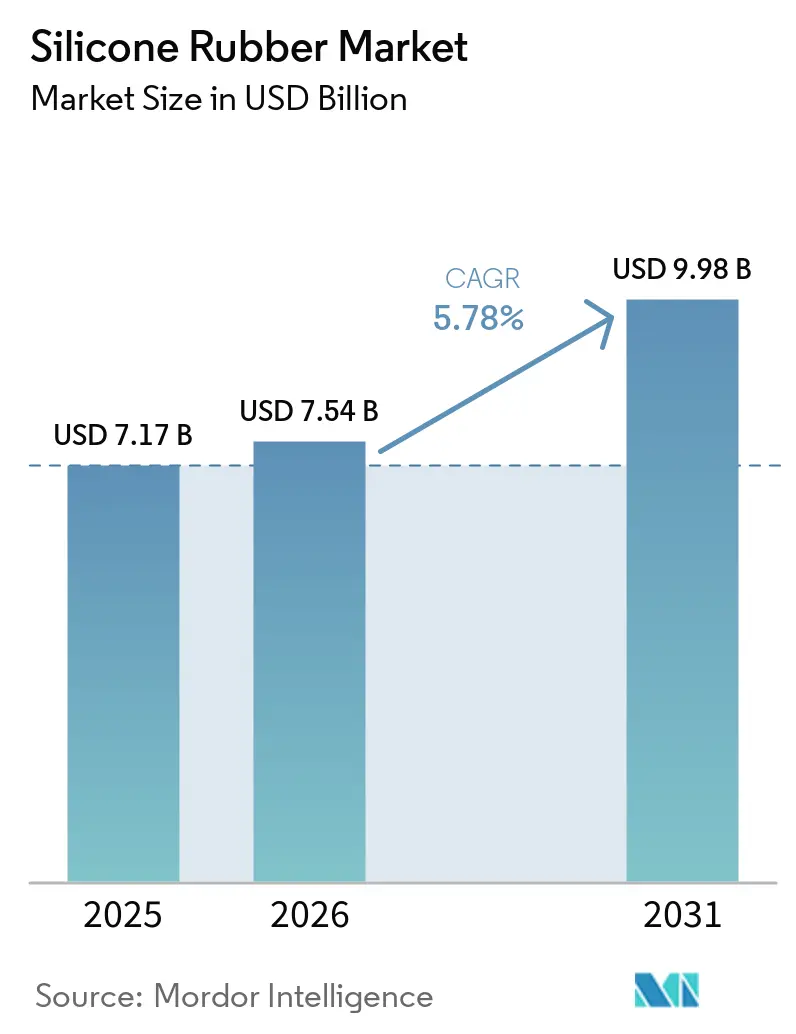
世界のシリコーンゴム市場規模は2025年に7.17 ビリオン 米ドルと評価され、2026年の7.54 ビリオン 米ドルから2031年には9.98 ビリオン 米ドルへと、予測期間(2026年~2031年)においてCAGR 5.78%で成長すると推定されます。医療機器の品質要件の厳格化、車両の電動化、エレクトロニクスにおける熱管理ニーズの高まりが需要を支えています。これらの要因は、規制された医療需要と輸送・コンピューティング機器の進化するニーズを結びつけ、シリコーンゴムを流体接触、高電圧、熱管理用途において信頼性の高い性能を発揮するコンポーネントとして位置づけています。医療グレード、熱伝導グレード、導電グレードが製品ミックスにおいてより大きなシェアを占めるようになり、統合型メーカーにとっての販売価格を支え、医療機器、バッテリーアセンブリ、エレクトロニクスパッケージへの採用前に広範な認定・用途試験を必要とする製品へと収益をシフトさせています。統合型サプライヤーはまた、上流ポジションがフィードストックの入手可能性と完成材料の生産との間に明確なつながりをもたらすため、下流のコンパウンダーよりもシリコン金やシロキサンのコスト変動に対して保護されており、地域のフィードストック価格が急変した際の混乱を抑制するのに役立っています。シリコーンゴム市場は、規制された技術的に要求の高い用途において成長の余地があり、低付加価値用途はコストおよび材料代替の圧力に直面しています。成長は、サプライヤーが能力、特殊配合、加工方法を、医療機器メーカー、EV部品メーカー、エレクトロニクスメーカー、既存の産業顧客のそれぞれ異なるニーズに合わせられるかどうかにかかっており、これらの要件は用途によって大きく異なります。予測期間を通じて、シリコーンゴム市場はプレミアム特殊需要と大規模な既存シーリング用途の組み合わせに依存し、医療、自動車、エレクトロニクス、産業、消費者用途がそれぞれ生産量、性能、価格のバランスを形成していきます。
レポートの主要ポイント
- タイプ別では、工業グレードが2025年の収益の47.13%を占め、医療グレードは2031年にかけてCAGR 6.14%で成長すると予測されます。
- 加工方法別では、液状射出成形が2025年の収益の64.67%を占、2031年にかけてCAGR 6.43%で成長すると予測されます。
- 用途別では、シール、ガスケット、Oリングが2025年に収益シェアの45.71%を占め、カテーテルおよび医療用チューブは2031年にかけてCAGR 6.56%で成長すると予測されます。
- エンドユーザー産業別では、自動車・輸送が2025年に収益シェアの35.06%を占め、医療・医療機器は2031年にかけてCAGR 6.92%で拡大すると予測されます。
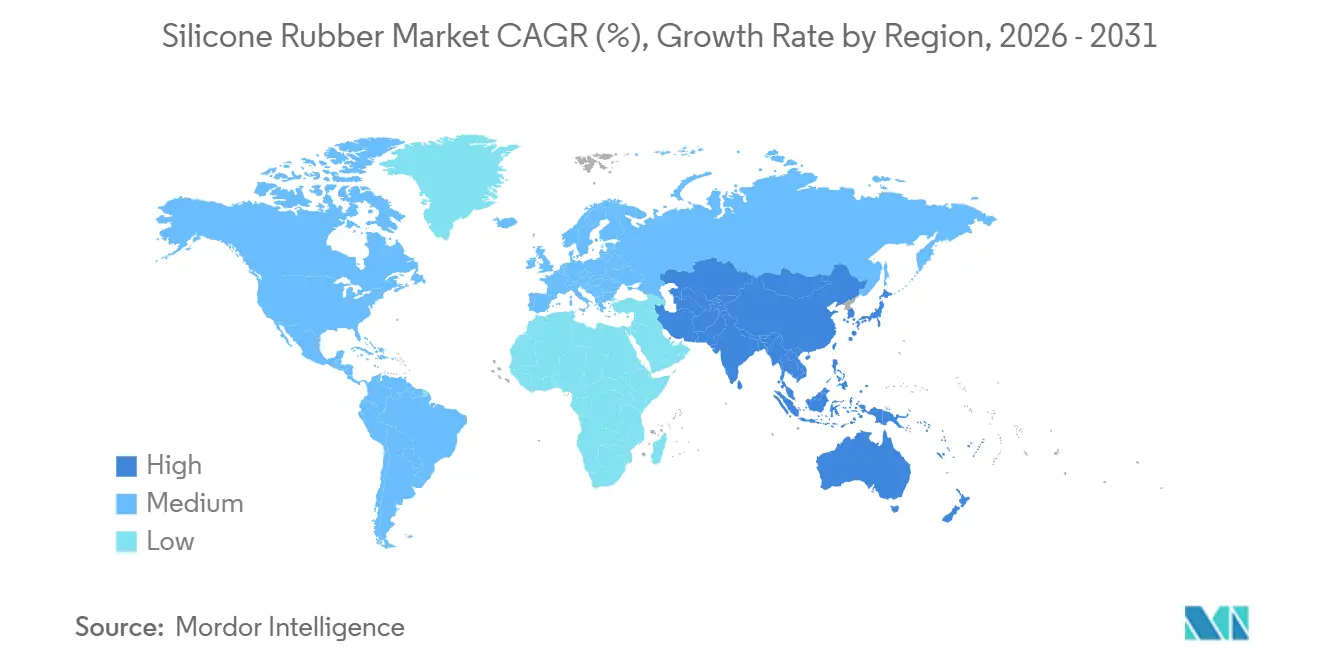
- 地域別では、アジア太平洋が2025年の収益の46.68%を占め、2031年にかけてCAGR 6.34%で成長すると予測されます。
注:本レポートの市場規模および予測数値は、Mordor Intelligence 独自の推定フレームワークを使用して作成されており、2026年1月時点の最新の利用可能なデータとインサイトで更新されています。
市場動向とインサイト
ドライバーの影響分析*
| ドライバー | (~)% CAGRへの影響 | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 医療グレードおよび埋植可能コンポーネントの成長 | +1.5% | 北米と欧州に集中するグローバル | 長期(4年以上) |
| 電気自動車(EV)バッテリーシーリングおよび高電圧絶縁需要 | +1.3% | アジア太平洋と欧州 | 中期(2~4年) |
| エレクトロニクスの小型化と熱管理 | +0.9% | アジア太平洋と北米 | 短期(2年以内) |
| 自動化液状射出成形の拡大 | +0.8% | アジア太平洋主導グローバル | 中期(2~4年) |
| 抗菌性および導電性シリコーン配合 | +0.7% | 北米と欧州、アジア太平洋への波及 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
医療グレードおよび埋植可能シリコーンコンポーネントの成長
医療グレードシリコーンゴムは、サプライヤーが満たすことが難しく、デバイスが臨床または商業利用に達する前の材料選定に適用される認定要件から恩恵を受けています。FDA品質マネジメントシステム規制は2026年2月2日に発効し、米国のデバイス製造要件をISO 13485:2016に整合させました。これらの要件により、クラスIIおよびクラスIIIデバイスにおける認定材料の置き換えが困難になっています。変更には、デバイスメーカーによる文書更新、試験、承認活動の再実施が必要になる場合があるためです。米国薬局方(USP)クラスVIおよびISO 10993準拠の配合を持つメーカーは、再現に2~4年を要する認定上の優位性を維持しています。2026年6月、東莞瑞祥シリコーンは、流体接触型心臓補助装置および血液透析用途向けに白金硬化医療グレードチューブをリリースしました。高付加価値の埋植可能材料はまた、信頼性生体適合性、トレーサブルな品質が中心的な要件となる用途に材料を提供するサプライヤーにとって、生産量の成長が緩やかであっても工業グレード製品に対するプレミアムを支えています。
EVバッテリーシーリングおよび高電圧絶縁需要
中国のGB 38031-2025バッテリー安全基準は2026年7月に発効し、熱暴走時に乗員および緊急要員を保護することをバッテリーシステムに求めています。この基準は、バッテリーハウジングシールおよび関連コンポーネントへの技術的な注目を高めており、特にコンポーネントが激しい熱、圧力、化学的暴露下でも性能を維持しなければならない場合に重要です。WEVO-CHEMIEは、2 MPaを超える接着強度とガス圧スパイク時の耐久性を持つ、現場形成ガスケットシーリング用のWEVOSIL 23130を開発しました。WACKERのELASTOSIL LR 3822は、EVトラクションバッテリーのコネクターシールおよび冷却回路要素向けに設計されており、125℃のグリコール水混合物中で1,000時間後も完全性を維持します。これらの要件は、バッテリー用途がシーリング、熱、電気、安全要件を単一の車両システムにみ合わせているため、再配合された工業材料よりも専用設計のコンパウンドを優先します。シリコーンゴム市場は、製品開発がバッテリーシステム向けの用途特化型材料へとシフトするにつれて恩恵を受ける立場にあり、このセグメントはバッテリー安全性、材料耐久性、自動化された車両生産を支えるコンポーネントの必要性によって形成されます。
エレクトロニクスの小型化と熱管理
シリコーンベースの熱界面材料は、高性能コンピューティングが2.5Dおよび3Dチップスタッキング設計を採用するにつれてますます重要性を増しており、これらの設計ではパッケージの信頼性を損なうことなく密集したコンポーネントから熱を放散させる必要があります。2025年のIEEEの研究では、液体金属材料を含むシリコーンマトリックスコンポジットが大型2.5D HPCパッケージにおいて50~60 µmのボンドライン厚さを維持したことが報告されました[1]。この研究は、先進パッケージングにおいて3 W/mm²に達する局所ホットスポットに対処しました。2025年の国際熱物理学誌に掲載された研究では、30重量%のパラフィンワックスマイクロカプセルを含むシリコーンゴムの比熱容量が最大6,500 J·kg⁻¹·K⁻¹に達することが報告されました。需要は生産されるデバイスの数だけでなく、チップの電力密度とともに増加します。より要求の高いプロセッサーは、より狭いパッケージ寸法内で局所的な熱負荷を管理できる材料を必要とするためです。シリコーンゴム市場は、AIおよびHPCの展開が拡大するにつれて高付加価値の熱管理材料の機会を持ち、コンピューティングシステムがより小さなスペースにより多くの熱を集中させるにつれて重要性が増す材料ニーズに応えます。
自動化液状射出成形の拡大
液状射出成形は、より統合された自動化によって旧来の加工方法を置き換えており、バリ除去や手直しに関連する手作業を削減しながら、プロセッサーに一貫した生産への道を提供しています。Fakuma 2026において、ENGELは2,200 kNの型締め力を持つタイバーレス電動機械で大型液状シリコーンゴム(LSR)シールのバリなし生産を実演しました。このプロセスはプラテン平行度を改善することで二次バリ取りを不要にします。Elmet GmbHは、16キャビティ金型でキャビティ充填を自動的にバランスさせ、スタートアップ時間を最大95%削減するSmartshot iコールドランナーシステムを展示しました。自動化液状射出成形(LIM)は、手直しを減らした高キャビティ生産を小規模生産ロットでも実用的にし、広範な二次工程を吸収するほど生産量が多くない場合でもシリコーン部品の採用を促進します。シリコーンゴム市場は、旧来の方法では経済性が低かった産業および医療用途へのアクセスを得るとともに、自動化設備が精密なシリコーンコンポーネントの生産コストを実質的に低下させることで恩恵を受けます。
抑制要因の影響分析*
| 抑制要因 | (~)% CAGRへの影響 | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| シロキサン、シリコン金属、エネルギーコストの変動性 | -1.6% | 非統合型プロセッサーに最も深刻なグローバル | 短期(2年以内) |
| 高性能熱可塑性エラストマーとの競合 | -1.0% | 価格感応度の高いセグメントを中心としたグローバル | 中期(2~4年) |
| 架橋シリコーンゴムのリサイクル課題 | -0.8% | 欧州、続いてグローバル市場 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
シロキサン、シリコン金属、エネルギーコストの変動性
原材料コストは、上流統合を持たないシリコーンゴムプロセッサーにとって依然として主要なリスクであり、既存の供給契約下での顧客価格調整よりも材料コストが速く変動する可能性があります。米国のシリコン金属価格は、中国の供給過剰とアルミニウム・化学用途からの需要低迷により、2025年は2024年比で平均21%低下しました。2026年上半期、中国のシリコーンジメチルシクロシロキサン(DMC)価格は前年比13%回復した一方、国内生産能力は2026年6月時点で344万トンにとどまりました。ドイツのシロキサン価格は2026年第2四半期に第1四半期の1メートトン当たり5,700 米ドルから6,100 米ドルへと7.0%上昇しました。この反転は2025年後半に見られた世界的な価格軟化に続くものであり、ある期間に得られたコスト緩和が長期的な経営判断の安定した基盤を提供しない可能性を示しています。非統合型コンパウンダーは、垂直統合型サプライヤーが持つ上流コストバッファーを欠くため、これらの変動に対してより脆弱なままです。
高性能熱可塑性エラストマーとの競合
高性能熱可塑性エラストマーは、コストと加工性が優先される中間市場用途、特に特化した性能ではなく十分な性能が許容される場合において、使用が拡大しています。熱可塑性加硫物およびスチレン系ブロックコポリマーは、自動車用ウェザーストリッピング、消費者向けグリップ、一般産業用シールにおいて柔軟性と耐薬品性を提供します。架橋シリコーンとは異なり、これらの材料は標準的な熱可塑性加工によってリサイクルすることもできます。シリコーンは、生体適合性、200℃以上での性能、USPグレード準拠が求められる医療用インプラント、高電圧絶縁、EV熱管理においてより強固な地位を維持しています。このダイナミクスは、シリコーンの特定の性能プロファイルを必要とする用途と低コスト代替品が要件を満たせる用途を区別しながら、プレミアムグレードの継続的な成長とコモディティ用途での価格圧力を支えています。したがって、シリコーンゴム市場は低マージンの生産においてより直接的に競合しなければならない一方、確立された材料性能が加工の利便性やリサイクル性よりも重要な用途においてより有利な立場を維持しています。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
タイプ別:
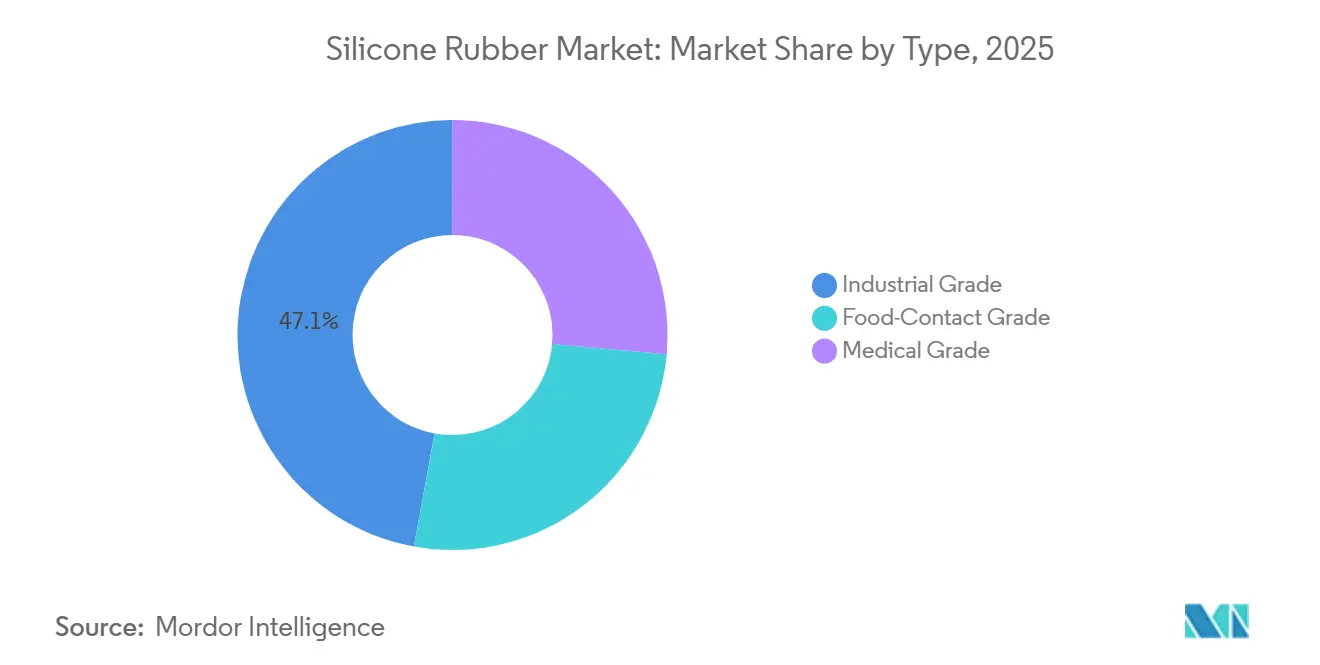
医療グレードがより広いポートフォリオを上回る成長工業グレードは2025年のシリコーンゴム市場シェアの47.13%を占めました。熱および環境暴露への耐性が日常的なコンポーネント性能を支える自動車、製造、建設用途のシール、ガスケット、Oリングに広く使用され続けています。これらの用途における購買決定はコストと性能のバランスによって左右されます。医療グレードは最も成長が速いタイプであり、2031年にかけてCAGR 6.14%で成長すると予測されます。材料認定要件がその価格ポジションをえ、クラスIIおよびクラスIIIデバイスにおける代替の余地を縮小させています。サプライヤーは、材料が患者接触および埋植可能用途に適していることを実証しなければならないためです。
Elkemは2025年10月に生体適合性かつ導電性のLSRとしてSILBIONE液状シリコーンゴム(LSR)Select EC 70を発売しました。抵抗率は10オームセンチメートル未満で、ISO 10993-5細胞毒性認証を取得しています。この材料はウェアラブル、義肢、フレキシブル回路向けに設計されており、医療指向の設計要件と電気機能性シリコーン材料の重複を反映しています。食品接触グレードはベーキング用品、乳製品チューブ、食品加工機器に使用され、新興アジア経済における組織化された食品製造の拡大に伴って需要が推移する安定したセグメントです。このセグメントの需要には、食品接触性能と信頼性の高い加工特性を必要とする機器およびチューブ用途が含まれます。シリコーンゴム市場は、要求の高い医療および電気要件を満たす配合に引き続きより高い価値を置いており、これらの配合は明確な技術的・品質的ニーズを持つ用途に用されています。

加工方法別:
LIMがリードを固める液状射出成形(LIM)は2025年の加工方法別収益の64.67%を占め、2031年にかけてCAGR 6.43%で成長すると予測されており、他の加工方法を上回ります。この地位は、特に繰り返し可能な部品品質と低い労働コンテンツが顧客の経済性にとって重要な用途において、圧縮成形やトランスファー成形から自動化システムへの継続的な移行を反映しています。ENGELはFakuma 2026において、タイバーレス電動LIM機械が二次バリ取りなしで大型シールを生産できることを実演し、低複雑度部品へのLIM採用を以前は制限していた手直しコストを排除しました。
ElmetのSmartshot iシステムは、キャビティ充填を自動的にバランスさせることで16キャビティ金型のスタートアップ時間を最大95%削減しました。押出成形は、ホース、チューブ、電線被覆などの連続プロファイルにとって引き続き重要であり、これらの製品は射出成形で生産される個別部品形状ではなく連続的な形状を必要とします。トランスファー成形と圧縮成形は、長い製品サイクルを持つことが多く高い金型投資を正当化する精度重視の少量航空宇宙・産業部品に依然として使用されています。自動化LIMは、繰り返し性と少ない手仕上げを必要とする生産プログラムに対応するシリコーンゴム市場の能力を強化します。プロセッサーにとって、自動化は従来の方法に関連するばらつきと労働を削減し、LIMの生産ケースを改善します。シリコーンゴム市場はまた、顧客の生産量が広範な下流加工を支えない場合の効率改善にLIMを適用しています。
用途別:
シールとガスケットが収益を支え、カテーテルが成長をリードシール、ガスケット、Oリングは2025年の用途別収益の45.71%を占め、自動車、産業機械、航空宇宙食品加工機器セクターからの需要を反映しています。これらの用途はシリコーンの圧縮永久ひずみ抵抗と熱安定性に依存しています。中国のGB 38031-2025規格は、EVバッテリーハウジングガスケット材料に対して、2 MPaを超える接着強度、腐食性ガスへの耐性、自動化された現場形成ガスケット塗布との適合性を要求する具体的な要件を導入し、組立ニーズとバッテリーエンクロージャーに特有の性能要件を組み合わせています。
カテーテルおよび医療用チューブは2031年にかけてCAGR 6.56%で成長すると予測されます。需要はカテーテル処置、血液透析インフラ、単回使用医療グレードチューブに関連しており、それぞれが確立された品質要件の下で流体接触用途を支える材料を必要とします。東莞瑞祥シリコーンは2026年6月、FDA登録施設で製造された心臓補助装置および血液透析システム向けの白金硬化チューブをリリースしました。ウェアラブルおよび埋植可能薬物送達システムは、自己接着パッチおよび皮下注入デバイスでの使用が拡大しています。これらのシステムは皮膚接触生体適合性、通気性、薬物適性を必要とし、医療グレードの材料特性に依存する用途に対するシリコーンゴム市場の需要を支えています。
エンドユーザー産業別:
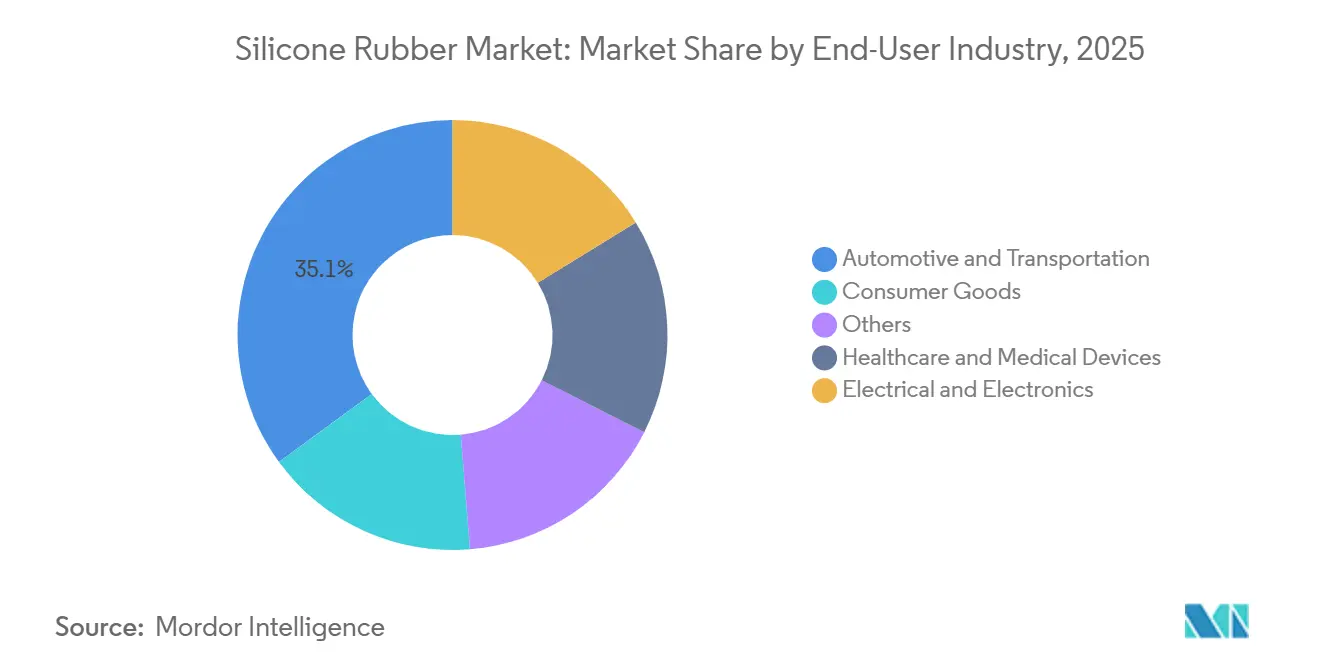
自動車がリード、医療が加速自動車・輸送は2025年のエンドユーザー別収益の35.06%を占めました。従来のシーリングニーズと電気自動車(EV)1台当たりの材料コンテンツの増加がこの地位を支えており、EVはバッテリーハウジングガスケットと高電圧コンポーネント周辺の絶縁に対する需要を追加しています。WACKERはELASTOSIL R 531/60を発売しました。これは火災時に高電圧バスバー周辺に安定したセラミック層を形成する押出可能ゴムであり、EV設計がシリコーンの使用を従来のシールを超えて安全関連コンポーネントへと拡大していることを示しています。電気・エレクトロニクスもまた、熱界面材料、ポッティングコンパウンド、半導体パッケージングにシリコーンゴムを使用しており、熱制御と信頼性の高い絶縁が連携した要件となるコンポーネント設計へとシリコーンゴム市場を拡大しています。
医療・医療機器は2031年にかけてCAGR 6.92%で成長すると予測さます。心臓、整形外科、ウェアラブルデバイスへの需要がこのセグメントの生産を支え、これらのデバイスの技術要件が生体適合性と一貫して認定された材料供給の重要性を高めています。医療グレード準拠はまた、工業グレード材料に対する価格プレミアムを支えています。2025年に発表された研究では、先進フィラーエンジニアリングシリコーンマトリックスコンポジットにおいて1.37 W·m⁻¹·K⁻¹を超える熱伝導率が報告されました。消費財はキッチン用品、乳幼児ケア、パーソナルケアアプリケーター、ウェアラブルハウジングにシリコーンを使用し、産業およびその他のエンドユーザーはUV、オゾン、温度耐性のためにシリコーンを選択しています。
地域分析
アジア太平洋地域シリコーンゴム市場
アジア太平洋地域は2025年のシリコーンゴム市場シェアの46.68%を占め、2031年までに6.34%のCAGRで成長すると予測されている。中国は電気自動車(EV)バッテリーシステム、民生用電子機器、医療機器における主要な生産拠点および需要拠点の両方を担っいる。また、汎用グレードを東南アジア、インド、中東へ輸出している。インドは医療インフラ、自動車製造、組織化された食品加工に支えられ、同地域で最も成長の速い国別市場となっている。日本は2025年においても高仕様市場であり続け、医療用途における医薬品医療機器等法(PMD法)の遵守要件と、工業材料に関する日本産業規格(JIS)の枠組みに支えられている。これらの枠組みは、厳密に定義された性能・品質要件を満たす材料への需要を促進し、確立された規格と製品認定に基づいて購買決定を行う顧客にとってシリコーンゴムを不可欠な素材としている。
北米シリコーンゴム市場
韓国およびASEAN諸国は、民生用電子機器および自動車部品を通じてこのセクターに貢献している。ASEAN市場は中国からの製造拠点移転によっても恩恵を受けている。北米は医療機器、航空宇宙、および米国とメキシコにおける拡大するEVサプライチェーンにとって重要な収益基盤であり、現地生産された認定材料と信頼性の高い供給が顧客に重視されている。FDA品質マネジメントシステム規制は、医療用途にける認定シリコーン材料の使用を支援するコンプライアンス重視の環境を強化している。2026年6月、Dowはケンタッキー州キャロルトンにおける液状シリコーンゴム(LSR)製造の拡張を含む、スペシャルティシリコーン分野への総額1億米ドルの重点投資を発表した[2]。
EMEAおよび南米シリコーンゴム市場
欧州は電動モビリティからの需要と規制遵守要件を組み合わせており、定義されたアプリケーション向けに設計された材料で自動車、医療技術、および産業顧客にサービスを提供できるサプライヤーへの需要を生み出している。2026年6月17日、WACKERはチェコ共和国のカルロヴィ・ヴァリ生産拠点を開設し、自動車、医療技術、および電動モビリティ顧客向けに室温硬化型シリコーンおよび硬度ゴムを製造している。南米、中東、アフリカは規模の小さい市場であり、ブラジルはパイプラインシーリング、自動車部品、食品加工向けの需要を支えている。サウジアラビアと南アフリカは、産業多角化と車両組立により地域の主要な需要拠点となっている。これらの地域は、国内コンパウンディング能力が限られているため、スペシャルティグレードおよび医療グレードのほとんどをアジア太平洋地域および欧州のサプライヤーから輸入しており、技術的に要求の高い製品については確立された国際的生産者に依存している。
競合環境
シリコーンゴム市場は特殊グレードにおいて適度に集約されており、Shin-Etsu Chemical、Dow、WACKER、Elkemがシリコン金属から完成エラストマーまでの統合ポジションを保有しています。コンパウンディングおよび流通ティアはより分散しており、地域サプライヤーが近接性、顧客サービス、用途特化型配合が購買決定に影響するローカルなシーリング、建設、消費者用途にサービスを提供しています。統合型メーカーは成長地域での能力拡大と、EV熱管理、生体適合性液状シリコーンゴム(LSR)、導電性配合向けの製品開発を進めており、シリコーンの性能が競合材料では再現困難な用途への投資を整合させています。コンパウンダーは用途エンジニアリング、認定スピード、顧客特化型配合を通じて競合しています。この構造は、要求の高い技術的・規制的要件を満たしながら原材料コストを管理できるサプライヤーを優遇します。特殊用途では、材料供給、生産能力、認定経験が密接に結びついているため、統合型サプライヤーが優位性を持ちます。
2026年6月23日、Dowは特殊シリコーンへの100 ミリオン 米ドルの重点投資を発表しました。このプログラムには、モビリティ、エレクトロニクス、規制された医療用途を対象とした、ケンタッキー州キャロルトンおよび中国張家港でのLSR製造拡張が含まれます。2026年6月、WACKERはカルロヴィ・ヴァリ拠点を稼働させ、欧州の自動車、医療技術、電力グリッド顧客に室温硬化シリコーンおよび高粘度ゴムを供給しています。これらの投資は生産をコンプライアンス重視の顧客に近づけ、特殊用途向けのローカル供給を強化します。
中国の統合型メーカーは、コモディティ高温加硫材料を超えて医療グレードおよび導電性LSRの能力を構築しています。これにより、サプライヤーがコモディティグレードと最も要求の高い埋植可能材料カテゴリーの間に位置する製品に参入するにつれて、アジア全域の医療シリコーン用途の下位ティアで価格圧力が高まっています。米国特許は、導電性フィラーとして単層カーボンナノチューブを使用した導電性液状シリコーンゴムをカバーしており、機能性配合への注力を反映しています。2025年9月、Elkemは架橋高粘度ゴムの機械的リサイクルの概念実証を検証し、50%を超える再組み込み率を達成しました。スケールアップされれば、これは熱可塑性エラストマーに対するシリコーンの循環性を改善する可能性があります。欧州および北米の調達における持続可能性要件もますます重要になっており、シリコーンゴム市場は特殊性能と信頼性の高い循環性オプションを組み合わせられるメーカーをますます優遇するようになる可能性があります。
シリコーンゴム産業リーダー
-
Dow
-
Wacker Chemie AG
-
Shin-Etsu Chemical Co., Ltd.
-
Elkem ASA
-
Momentive
- 注:主要企業の掲載順は順位を示すものではありません。
シリコーンゴム市場 このレポートでカバーされる企業
- Avantor, Inc.
- Cabot Corporation
- China National Bluestar (Group) Co., Ltd.
- CHT Germany GmbH
- Dow
- DuPont
- Elkem ASA
- KCC Corporation
- Mesgo S.p.A.
- Momentive
- Reiss Manufacturing Inc.
- Rogers Corporation
- Shin-Etsu Chemical Co., Ltd.
- Specialty Silicone Products, Inc.
- Wacker Chemie AG
最近の産業開発事情 シリコーンゴム市場
- 2026年6月:Dowは2027年末までに完了予定の特殊シリコーンへの約100 ミリオン 米ドルの投資を発表しました。内容には、ケンタッキー州キャロルトンおよび中国張家港でのLSR製造拡張、中国松江および日本福井でのエンジニアードシリコーン能力拡張、上海およびミシガン州ミッドランドでのクーリングサイエンスラボが含まれ、モビリティ、エレクトロニクス、医療分野にわたるローカル・フォー・ローカル製造戦略を支援します。
- 2026年6月:WACKERは2026年6月17日、チェコ共和国カルロヴィ・ヴァリに新しいシリコーン生産拠点を稼働させました。自動車、電動モビリティ、医療技術、電力グリッド用途向けの室温硬化シリコーンおよび高粘度ゴムの製造に特化しており、ブルクハウゼンのLSR施設およびプルゼニの熱伝導性シリコーン工場を補完します。
世界のシリコーンゴム市場レポートスコープ
シリコーンゴムは、炭素、水素、酸素の置換基を持つシリコン-酸素骨格で構成された合成エラストマーです。熱安定性、柔軟性、水分、UV放射、極端な温度などの環境要因への耐性により、産業全体で広く使用されています。
シリコーンゴム市場は、タイプ、加工方法、用途、エンドユーザー産業、地域別にセグメント化されています。タイプ別では、工業グレード、医療グレード、食品接触グレードにセグメント化されています。加工方法別では、液状射出成形、押出成形、トランスファー成形、圧縮成形、その他にセグメント化されています。用途別では、シール、ガスケット、Oリング、カテーテルおよび医療用チューブ、ウェアラブルおよび埋植可能薬物送達システム、その他にセグメント化されています。エンドユーザー産業別では、医療・医療機器、自動車・輸送、電気・エレクトロニクス、消費財、その他にセグメント化されています。レポートはまた、主要地域の15カ国におけるシリコーンゴムの市場規模と予測もカバーしています。市場規模と予測は金額(米ドル)ベースで提供されます。
セグメンテーション概要
| 工業グレード |
| 医療グレード |
| 食品接触グレード |
| 液状射出成形 |
| 押出成形 |
| トランスファー成形 |
| 圧縮成形 |
| その他 |
| シール、ガスケット、Oリング |
| カテーテルおよび医療用チューブ |
| ウェアラブルおよび埋植可能薬物送達システム |
| その他 |
| 医療・医療機器 |
| 自動車・輸送 |
| 電気・エレクトロニクス |
| 消費財 |
| その他 |
| アジア太平洋 | 中国 |
| インド | |
| 日本 | |
| 韓国 | |
| ASEAN諸国 | |
| その他のアジア太平洋 | |
| 北米 | 米国 |
| カナダ | |
| メキシコ | |
| 欧州 | ドイツ |
| 英国 | |
| フランス | |
| イタリア | |
| 北欧諸国 | |
| その他の欧州 | |
| 南米 | ブラジル |
| アゼンチン | |
| その他の南米 | |
| 中東・アフリカ | サウジアラビア |
| 南アフリカ | |
| その他の中東・アフリカ |
| タイプ別 | 工業グレード | |
| 医療グレード | ||
| 食品接触グレード | ||
| 加工方法別 | 液状射出成形 | |
| 押出成形 | ||
| トランスファー成形 | ||
| 圧縮成形 | ||
| その他 | ||
| 用途別 | シール、ガスケット、Oリング | |
| カテーテルおよび医療用チューブ | ||
| ウェアラブルおよび埋植可能薬物送達システム | ||
| その他 | ||
| エンドユーザー産業別 | 医療・医療機器 | |
| 自動車・輸送 | ||
| 電気・エレクトロニクス | ||
| 消費財 | ||
| その他 | ||
| 地域別 | アジア太平洋 | 中国 |
| インド | ||
| 日本 | ||
| 韓国 | ||
| ASEAN諸国 | ||
| その他のアジア太平洋 | ||
| 北米 | 米国 | |
| カナダ | ||
| メキシコ | ||
| 欧州 | ドイツ | |
| 英国 | ||
| フランス | ||
| イタリア | ||
| 北欧諸国 | ||
| その他の欧州 | ||
| 南米 | ブラジル | |
| アゼンチン | ||
| その他の南米 | ||
| 中東・アフリカ | サウジアラビア | |
| 南アフリカ | ||
| その他の中東・アフリカ | ||
レポートで回答される主要な質問
シリコーンゴム市場の現在の市場規模は?
世界のシリコーンゴム市場規模は2025年に7.17 ビリオン 米ドルと評価され、2026年の7.54 ビリオン 米ドルから2031年には9.98 ビリオン 米ドルへと、予測期間(2026年~2031年)においてCAGR 5.78%で成長すると推定されます。
最も成長が速いシリコーンゴムのタイプはどれですか?
医療グレードは、規制された医療機器が認定材料を必要とするため、2031年にかけてCAGR 6.14%で拡大すると予測されます。
シリコーンゴム需要の最大シェアを占める用途はどれですか?
シール、ガスケット、Oリングは2025年の用途別収益の45.71%を占め、自動車、産業、航空宇宙、食品加工用途に支えられています。
シリコーンゴムの最大消費地域はどこですか?
アジア太平洋は2025年の世界収益の46.68%を占め、2031年にかけてCAGR 6.34%で成長すると予測されており、この地域のシリコーンゴム市場は世界需要の中心となっています。