
Tamanho e Participação do Mercado de Polimento de Wafer de SiC
Visão Geral do Mercado
| Período de Estudo | 2022 - 2032 |
|---|---|
| Tamanho do Mercado (2027) | 1.58 Bilhões de dólares |
| Tamanho do Mercado (2032) | 7.78 Bilhões de dólares |
| Taxa de crescimento (2027 - 2032) | 37.56 % |
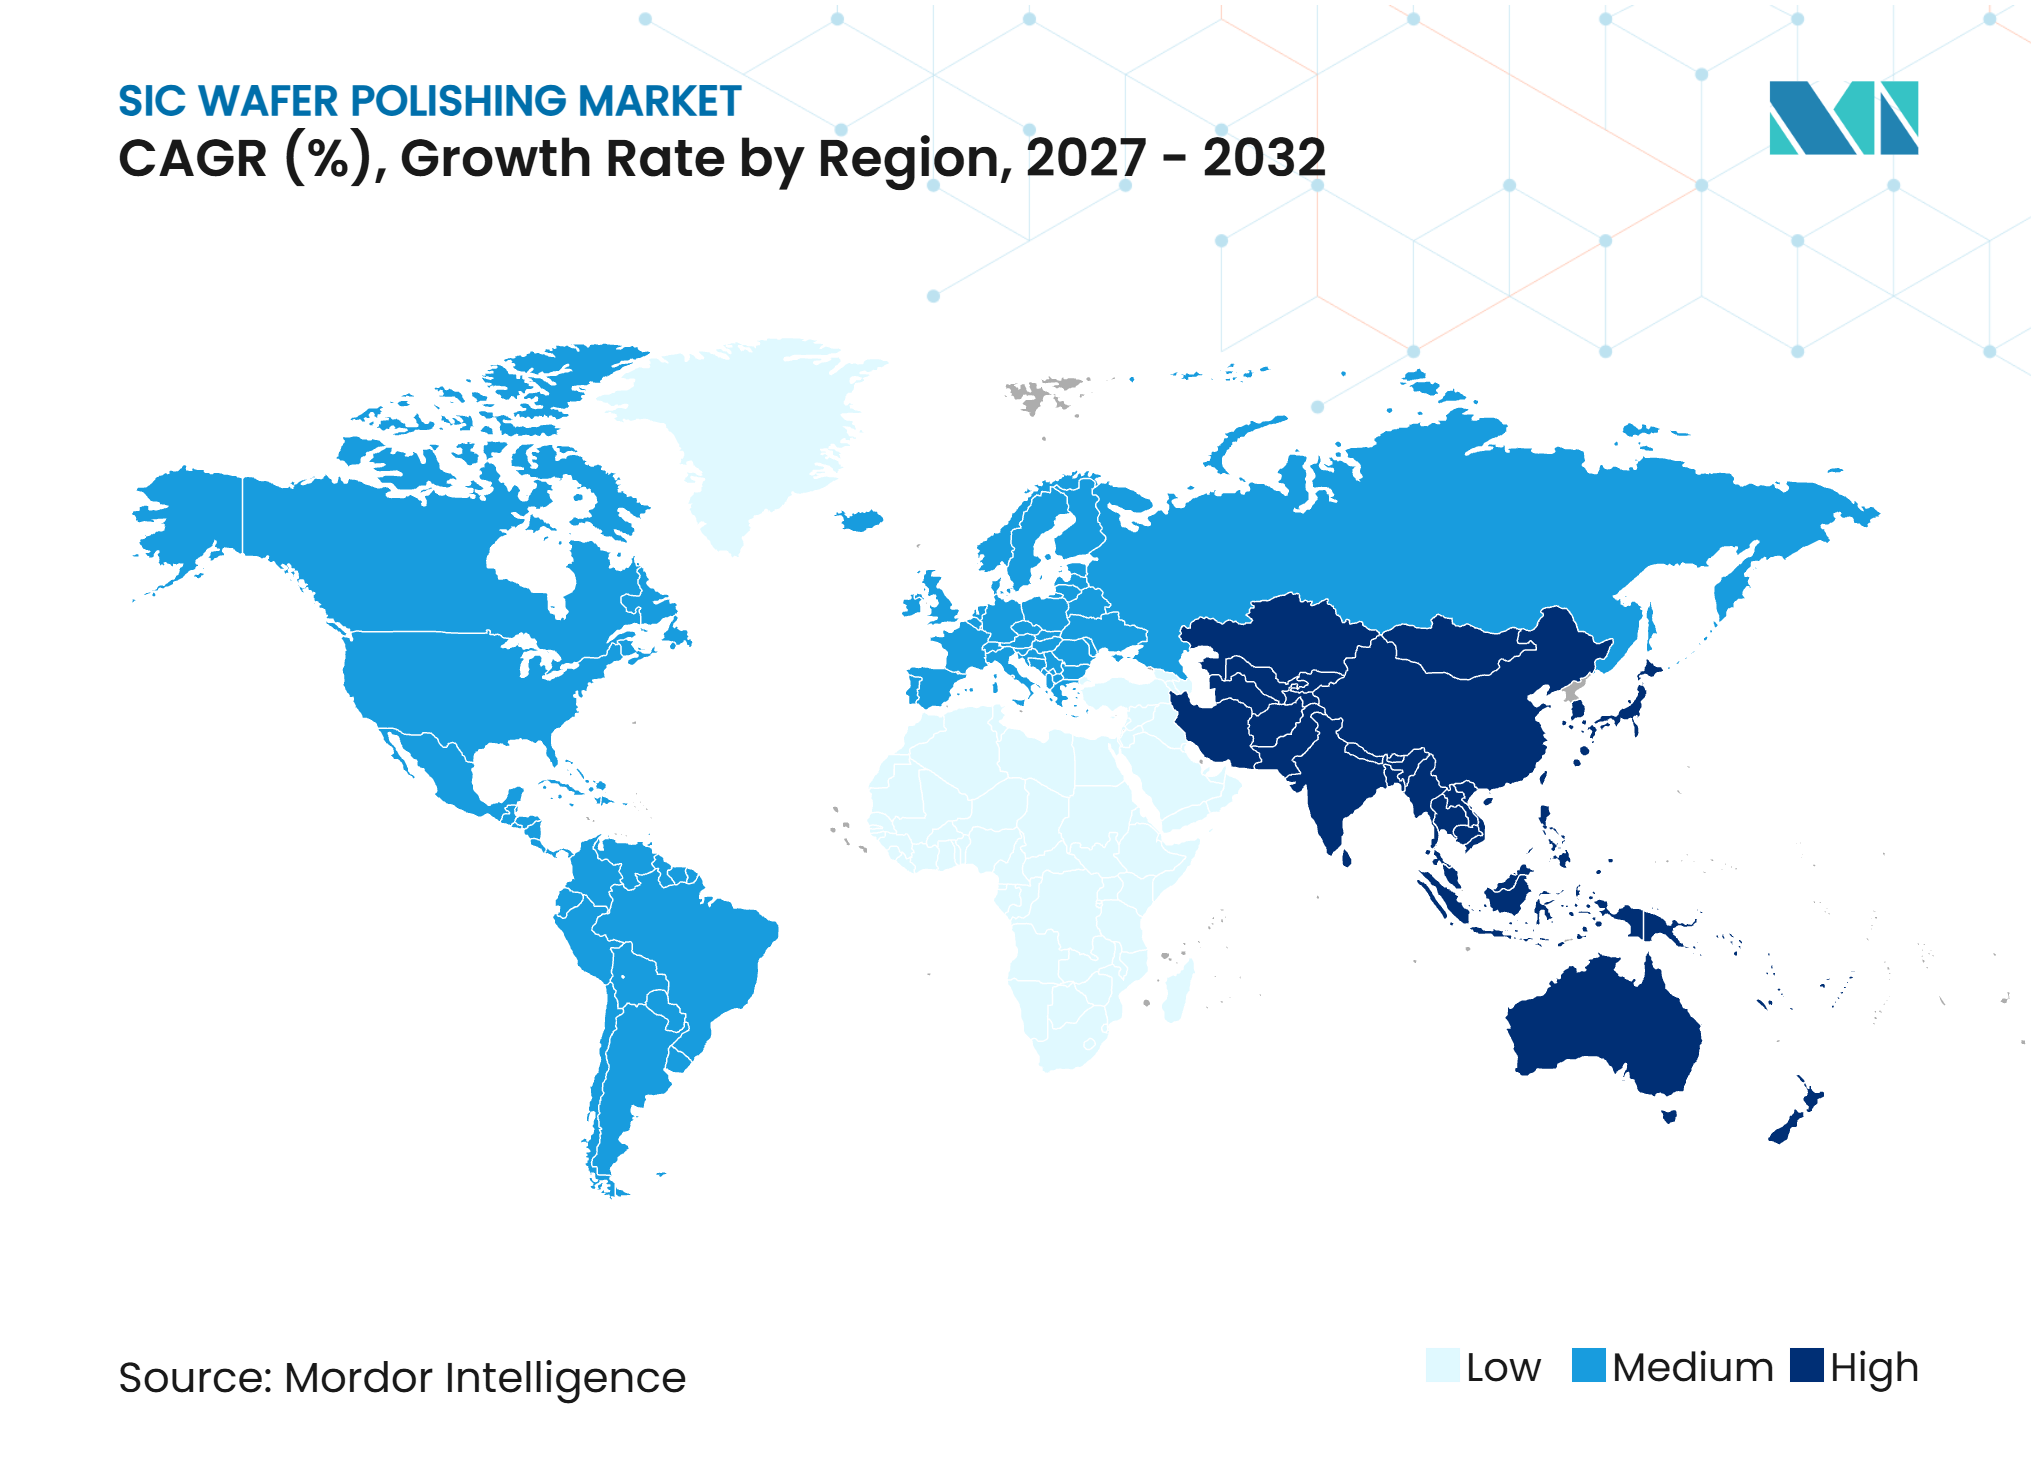
| Mercado de Crescimento Mais Rápido | Ásia-Pacífico |
| Maior Mercado | Ásia-Pacífico |
| Concentração do Mercado | Alto |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Polimento de Wafer de SiC pela Mordor Intelligence
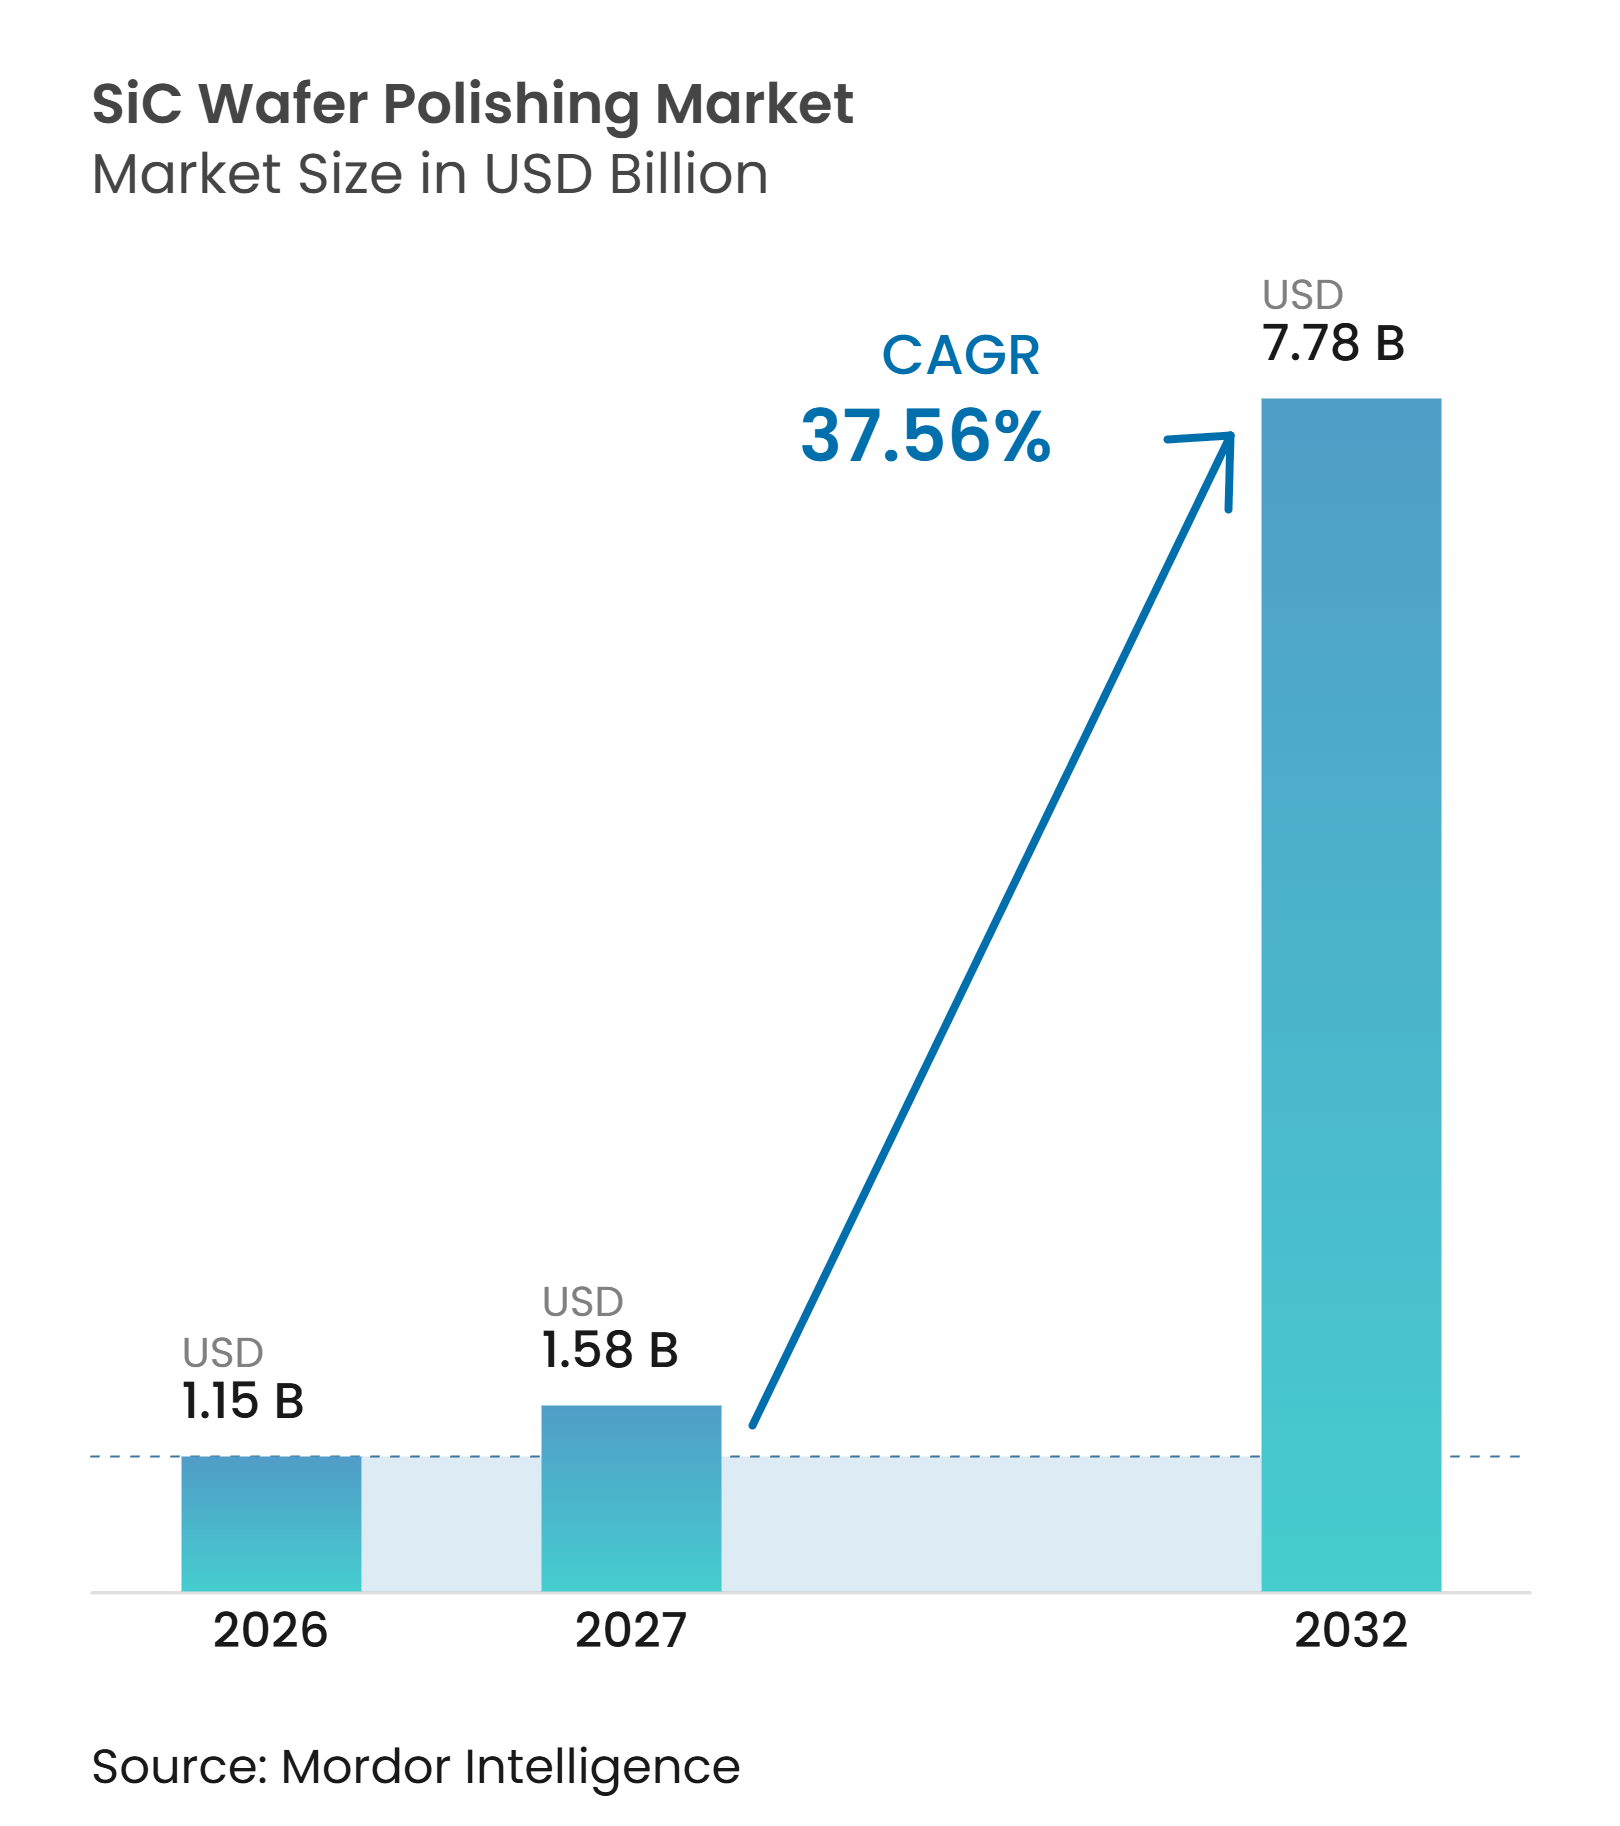
O tamanho do mercado de polimento de wafer de SiC foi avaliado em 1,15 bilhões de USD em 2026 e estima-se que cresça de 1,58 bilhões de USD em 2027 para 7,78 bilhões de USD até 2032, a um CAGR de 37,56% durante o período de previsão (2027-2032). O mercado de polimento de wafer de SiC está sendo moldado pela transição de silício convencional para materiais de bandgap largo em eletrônica de potência. O carboneto de silício possui dureza Mohs de 9, o que significa que sua preparação de superfície requer pads, slurries e equipamentos dedicados, em vez de suprimentos padrão de polimento de silício. A eletrificação automotiva e a conversão de energia renovável estão aumentando a demanda por wafers e, ao mesmo tempo, elevando os requisitos de qualidade de superfície. A transição de substratos de 150 mm para 200 mm está impulsionando a demanda por ferramentas de polimento e consumíveis de maior formato. Fornecedores com química de slurry qualificada, formulações de pad e conhecimento de processo estão posicionados para se beneficiar à medida que as fábricas aumentam a produção.
Principais Conclusões do Relatório
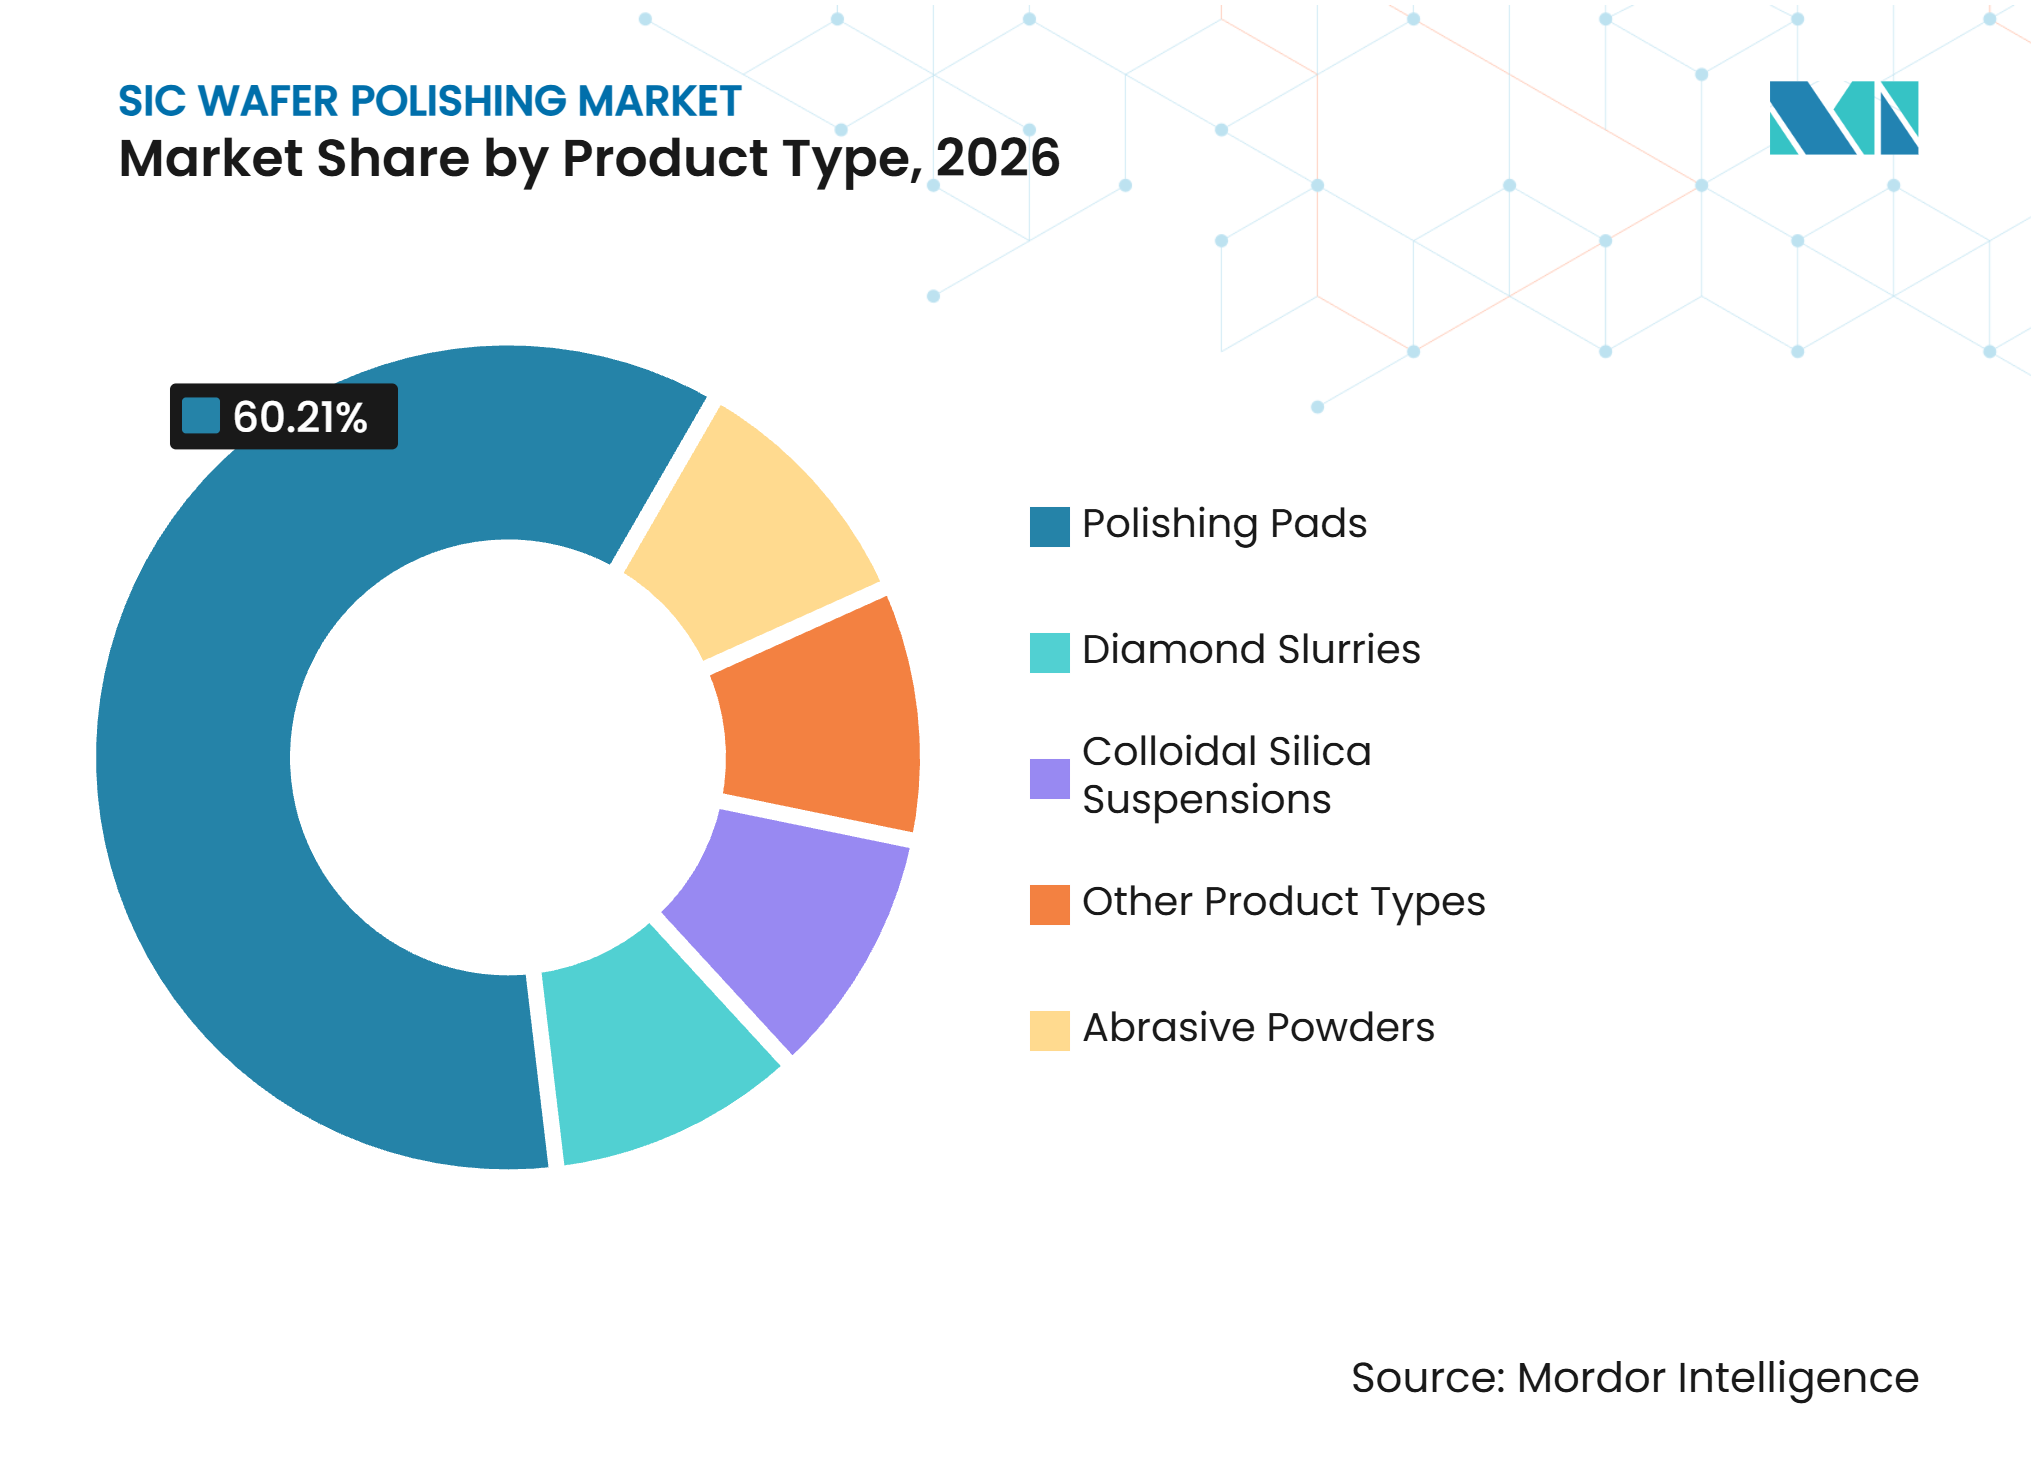
- Por tipo de produto, os pads de polimento detinham 60,21% da participação de mercado em 2026 e têm previsão de crescimento a um CAGR de 38,93% até 2032.
- Por tipo de processo, o polimento químico-mecânico representou 55,17% da participação de mercado em 2026 e tem previsão de crescimento a um CAGR de 40,17% até 2032.
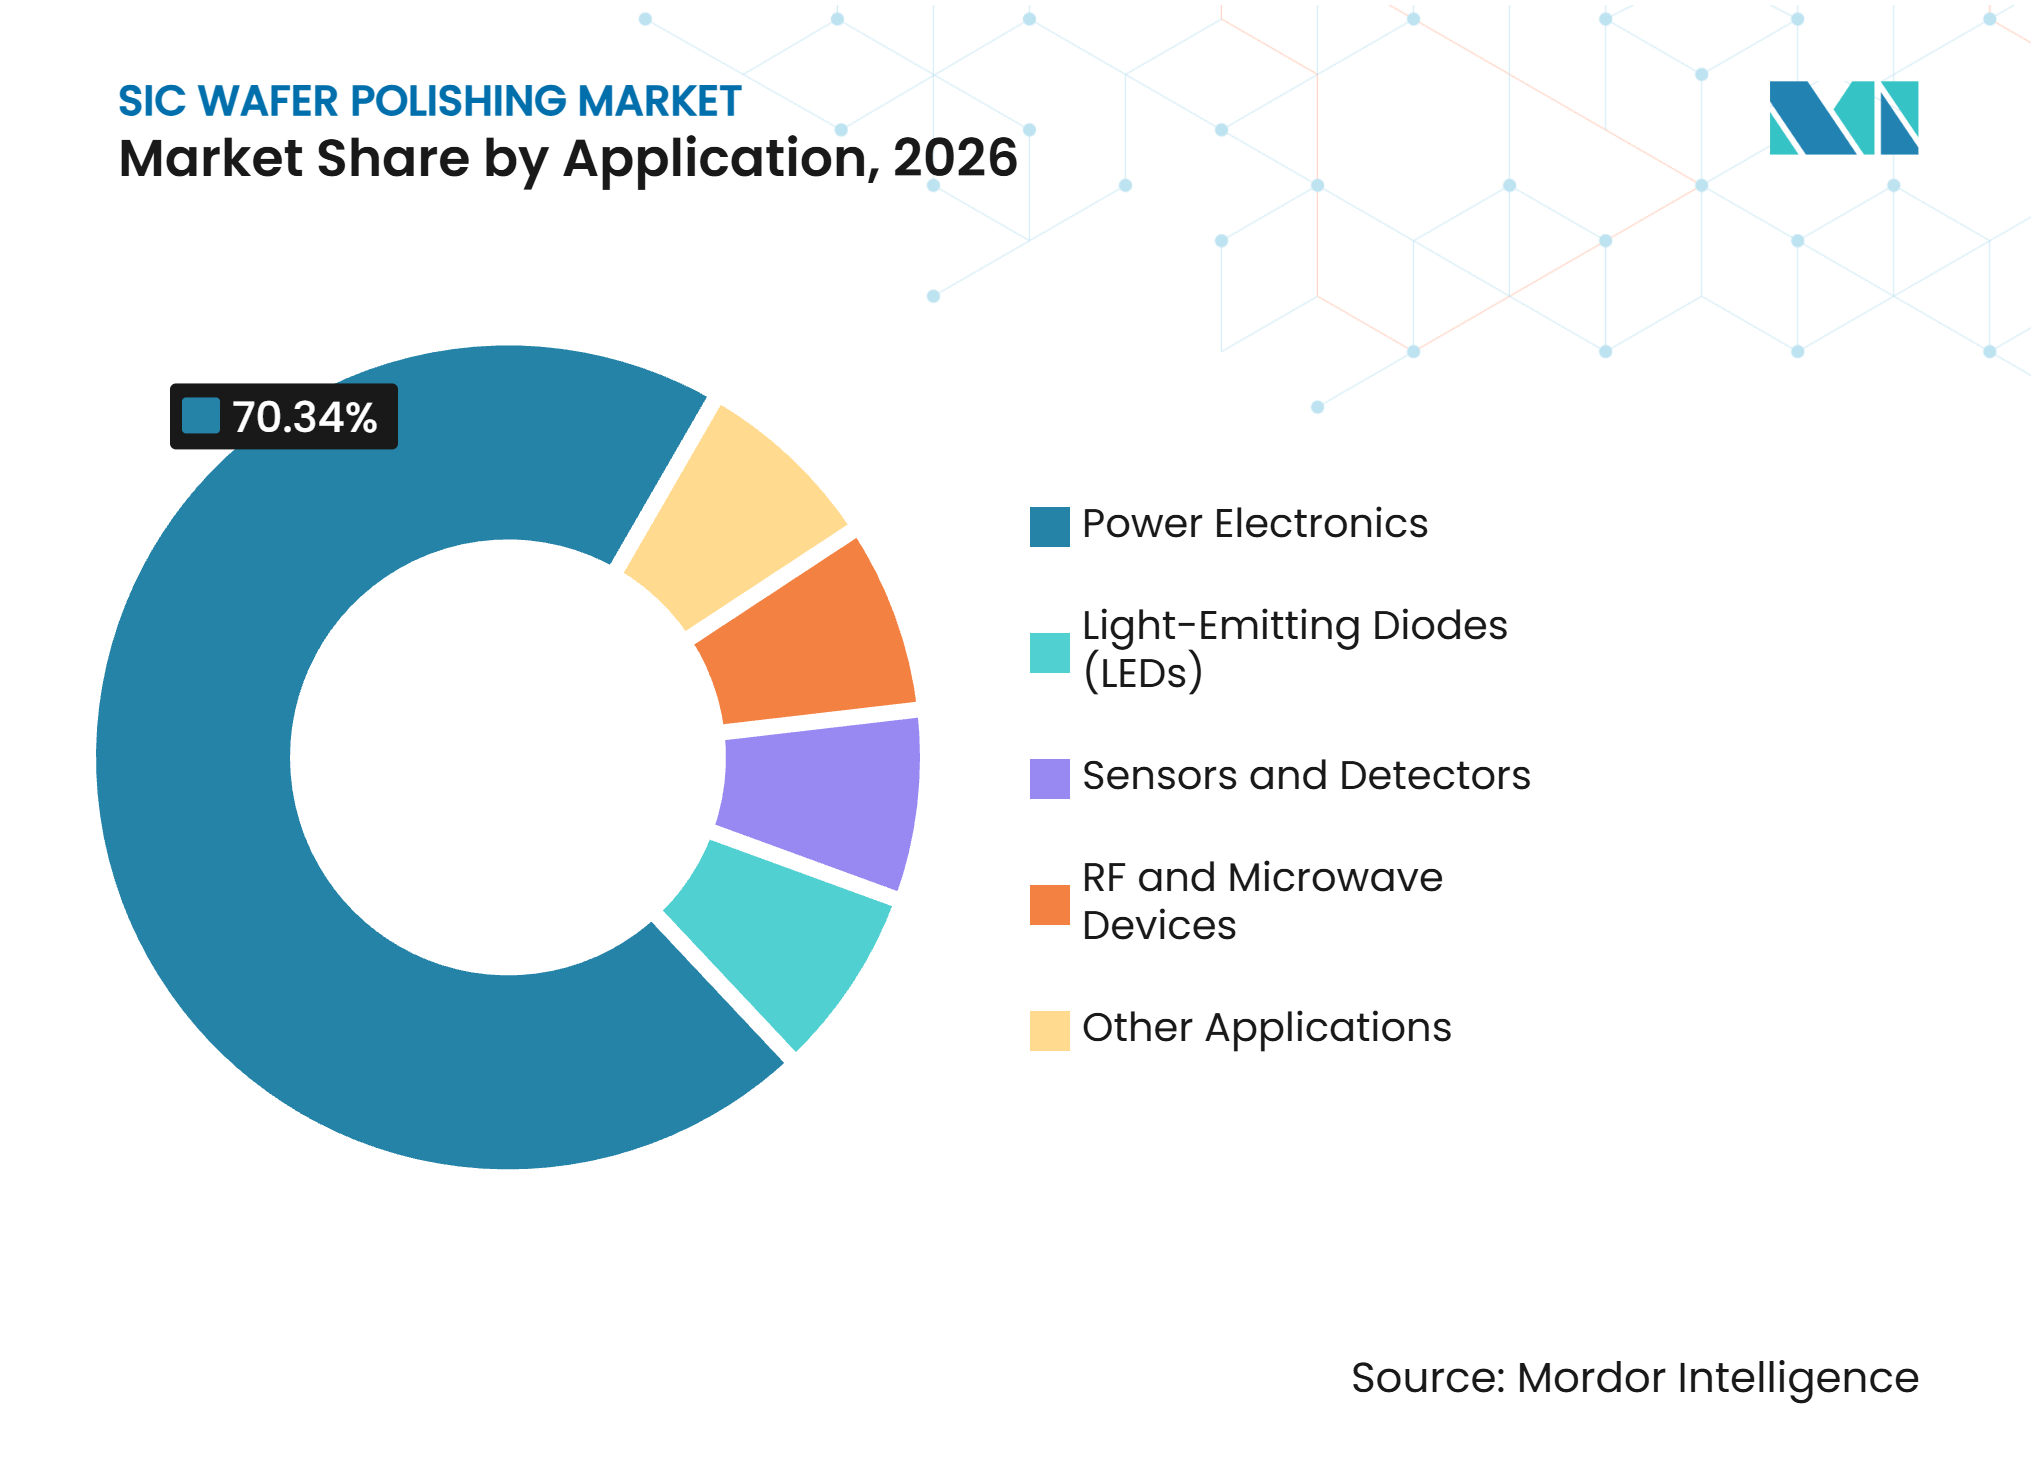
- Por aplicação, a eletrônica de potência representou 70,34% da participação de mercado em 2026 e tem projeção de expansão a um CAGR de 42,61% até 2032.
- Por geografia, a Ásia-Pacífico detinha 40,38% da participação de mercado em 2026 e tem previsão de crescimento a um CAGR de 40,04% até 2032.
Nota: Os números de mercado apresentados neste relatório são baseados na estrutura de estimativa proprietária da Mordor Intelligence, que combina nove meses de dados reais com projeções do quarto trimestre para o ano base de 2026.
Tendências e Insights de Mercado
Análise de Impacto dos Impulsionadores*
| Impulsionadores | (~) % de Impacto no CAGR Previsto | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Implantação de Inversores de VE e Carregadores de Bordo | +14.5% | Global, concentrado na China, Europa e América do Norte | Curto prazo (≤ 2 anos) |
| Demanda por Conversão de Energia Renovável | +8.5% | Global, com Ásia-Pacífico e Europa liderando em energia solar de escala utilitária e América do Norte adicionando demanda de Fontes de Alimentação Ininterrupta (UPS) para data centers | Médio prazo (2-4 anos) |
| Transição de Wafers de SiC de 6 Polegadas para 8 Polegadas | +7.0% | Global, com volume inicial no Japão, Coreia do Sul e Estados Unidos e expansão na China | Médio prazo (2-4 anos) |
| Consumíveis Avançados de Planarização Química Mecânica (CMP) e Requisitos de Qualidade de Superfície | +5.0% | Global, com maior relevância em clusters de fábricas da Ásia-Pacífico e fabricação de dispositivos europeus | Longo prazo (≥ 4 anos) |
| Metrologia em Linha Habilitada por IA e Polimento de Malha Fechada | +4.0% | Global, com América do Norte e Japão liderando em atividade de patentes | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Implantação de Inversores de VE e Carregadores de Bordo
O mercado de polimento de wafer de SiC se beneficia à medida que os Transistores de Efeito de Campo Metal-Óxido-Semicondutor (MOSFETs) de SiC se tornam uma escolha de projeto preferida para inversores de tração de VE que utilizam sistemas de bateria de 800 volts. Seu uso também está se expandindo para carregadores de bordo, onde a comutação mais rápida pode suportar estágios de carregamento compactos com potência nominal de 7 kW a 22 kW. A ROHM introduziu módulos SiC HSDIP20 compactos para correção do fator de potência de carregadores de bordo em abril de 2025, reportando mais de 3 vezes a densidade de potência em comparação com designs discretos com resfriamento superior. A BYD divulgou uma plataforma de carregamento de pico de 1.000 kW em março de 2025 que utiliza chips de potência SiC de alta tensão. A geometria mais restrita dos dispositivos deixa menos tolerância para danos subsuperficiais, aumentando a necessidade de etapas de CMP mais longas e quimicamente ativas. A Onsemi reportou demanda resiliente por SiC de clientes de VE chineses e europeus em maio de 2025, apesar da incerteza sobre as tarifas dos EUA.
Demanda por Conversão de Energia Renovável
O mercado de polimento de wafer de SiC também se beneficia de sistemas de energia renovável que requerem conversão de energia eficiente. Grandes inversores solares estão adotando dispositivos SiC porque podem atingir eficiência de sistema acima de 99%, em comparação com 98% a 98,5% para designs de Transistor Bipolar de Porta Isolada (IGBT) de silício. Conversores de potência total para energia eólica também se beneficiam de menor estresse térmico, particularmente em instalações offshore onde os custos de manutenção são elevados. Uma revisão de 2025 identificou semicondutores de bandgap largo como importantes para integrar grandes parcelas de energia renovável nos sistemas elétricos e reduzir as perdas de conversão. Equipamentos de rede frequentemente operam continuamente em alta tensão, portanto os fabricantes exigem densidades de defeitos muito baixas e polimento final de alta pureza. Esse requisito sustenta a demanda por etapas de acabamento com sílica coloidal e consumíveis de CMP qualificados.
Transição de Wafers de SiC de 6 Polegadas para 8 Polegadas
A transição de wafers de SiC de 150 mm para 200 mm sustenta o mercado de polimento de wafer de SiC, pois requer novas linhas de polimento e consumíveis projetados para substratos maiores. Um wafer de 200 mm oferece 78% mais área de die do que um wafer de 150 mm, reduzindo assim os custos dos dispositivos e ampliando o uso do SiC além das plataformas de VE premium. A Wolfspeed gerou mais receita com substratos de 200 mm do que com substratos de 150 mm, enquanto a Infineon e a Bosch entraram em produção em 2025. A Onsemi está desenvolvendo uma instalação de SiC de 1,64 bilhões de EUR na República Tcheca, apoiada por uma subvenção de 450 milhões de EUR no âmbito da Lei Europeia de Chips, com operações comerciais previstas para 2027. Wafers maiores requerem uma variação de espessura total inferior a 0,3 μm e uma rugosidade de superfície inferior a 0,1 nm Ra para produção pronta para epitaxia. O Japão também direcionou apoio à capacidade de wafer de SiC por meio de seu programa de infraestrutura de semicondutores.
Consumíveis Avançados de Polimento Químico-Mecânico (CMP) e Requisitos de Qualidade de Superfície
O mercado de polimento de wafer de SiC está migrando para sistemas de slurry e pad que aumentam as taxas de remoção de material enquanto limitam os defeitos de superfície. Esses objetivos podem conflitar porque o CMP de SiC depende do equilíbrio entre oxidação química e abrasão mecânica. Um estudo de 2025 constatou que a face C do 4H-SiC pode ser polida 3,5 vezes mais rápido do que a face Si nas mesmas condições de slurry, ressaltando a importância do controle adaptativo de processo. A Entegris desenvolveu um slurry de CMP de SiC reciclável que pode retornar até 80% do slurry usado à produção, reduzindo os resíduos perigosos em mais de 75%. A Vibrantz introduziu seu slurry de SiC SRS2550 sem abrasivos em outubro de 2025 e reportou um acabamento de superfície de 0,7-0,8 Å e até 99% de área de wafer utilizável. A China também possui projetos de normas ativos para wafers de SiC monocristalino polido de 200 mm e testes de tensão residual.
Análise de Impacto das Restrições*
| Restrições | (~) % de Impacto no CAGR Previsto | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Dureza Extrema, Fragilidade e Defeituosidade | -0.8% | Global, mais agudo para fábricas que escalam para wafers de 8 polegadas sem receitas de processo estabelecidas | Curto prazo (≤ 2 anos) |
| Longos Tempos de Ciclo e Baixas Taxas de Remoção de Material | -0.5% | Global, com efeito mais forte em linhas de produção automotiva de alto volume | Médio prazo (2-4 anos) |
| Receitas Proprietárias e Interoperabilidade Limitada de Processos | -0.3% | Global, mais restritivo onde há menos fornecedores de consumíveis qualificados disponíveis | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Dureza Extrema, Fragilidade e Defeituosidade
O mercado de polimento de wafer de SiC enfrenta restrições de processo devido à dureza Mohs de 9 e à fragilidade do SiC. Mesmo slurries de CMP otimizados atingem taxas de remoção de material de apenas 4-7 µm/hora na face Si. Defeitos de superfície podem se tornar deslocamentos na camada epitaxial, reduzindo a tensão de ruptura e a confiabilidade de comutação nos dispositivos acabados. Esse problema é mais pronunciado para wafers de 200 mm, que apresentam maior risco de rolamento de borda e variação de espessura do que wafers de 150 mm. Um estudo de 2025 constatou que abordagens de corrosão química ultrassônica ainda requerem calibração cuidadosa para evitar a criação de novos danos subsuperficiais. Essas restrições de rendimento limitam a taxa na qual a nova capacidade de polimento se converte em fornecimento de wafer utilizável.
Longos Tempos de Ciclo e Baixas Taxas de Remoção de Material
O mercado de polimento de wafer de SiC é restringido por ciclos de preparação significativamente mais longos do que os processos de silício comparáveis. Retificação grossa, retificação fina, polimento mecânico e CMP podem cada um requerer várias horas por lote. Ciclos mais longos aumentam os requisitos de capital e elevam o risco de quebra durante o processamento de grandes diâmetros. A Engis reportou que seu sistema HYPREZ Grind-to-CMP reduziu o tempo de planarização por CMP em 66% para wafers de 150 mm a 165 mm[1]. No entanto, as fábricas ainda precisam requalificar o processo completo antes da adoção. Essas limitações de rendimento podem reduzir a vantagem de custo esperada dos wafers de 200 mm em aplicações mais sensíveis ao custo do dispositivo.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Tipo de Produto:
Pads de Polimento Lideram Receita e CrescimentoOs pads de polimento detinham 60,21% da participação do mercado de polimento de wafer de SiC em 2026 e têm previsão de crescimento a um CAGR de 38,93% até 2032. Isso reflete contagens mais elevadas de etapas de CMP e aumento do consumo de pads à medida que os requisitos de geometria de wafer se tornam mais rigorosos. Os pads desempenham um papel central no CMP porque sua estrutura de poros, padrão de ranhuras e dureza influenciam a condição da superfície juntamente com a química do slurry. O mercado de polimento de wafer de SiC favorece fornecedores de pads que possam oferecer desempenho estável em uma variedade de tamanhos de wafer. A Fujibo Holdings detinha uma participação global estimada de 80% em pads macios de CMP, uma categoria utilizada no polimento final de SiC.
A Fujibo anunciou um investimento de 8,7 bilhões de JPY (~0,05 bilhões de USD) em sua fábrica Mibu-gawa em novembro de 2025 para aumentar a produção de pads macios de CMP em 60% até o final do ano fiscal de 2028. A empresa também está construindo um centro de pesquisa de 6,5 bilhões de JPY em Taiwan, com meta operacional no primeiro semestre do ano fiscal de 2027, para trabalhar com fábricas asiáticas em combinações de pad e slurry. Os pós abrasivos continuam importantes para retificação e lapeamento iniciais, onde wafers maiores requerem remoção substancial de material. Slurries de diamante são usados para polimento mecânico intermediário, enquanto suspensões de sílica coloidal são usadas para acabamento final. A sílica coloidal está ganhando relevância à medida que os requisitos de rugosidade de superfície se movem abaixo de 0,1 nm Ra.



Por Tipo de Processo:
CMP Define o Desempenho de Qualidade de SuperfícieO polimento químico-mecânico detinha 55,17% da receita em 2026 e tem previsão de crescimento a um CAGR de 40,17% até 2032. O CMP combina oxidação química com remoção abrasiva e é a rota estabelecida para rugosidade sub-nanométrica sem criar novos danos subsuperficiais. Essa capacidade é importante tanto para as faces Si quanto C dos substratos de SiC. O tamanho do mercado de polimento de wafer de SiC para CMP se beneficia dos requisitos de superfícies prontas para epitaxia em dispositivos automotivos, industriais e de energia. O Instituto Internacional de Equipamentos e Materiais para Semicondutores (SEMI) identificou lacunas na metrologia de CMP em tempo real em seu relatório auxiliar de agosto de 2025.
O polimento mecânico continua importante para remover danos de superfície provenientes de corte e retificação. A Pureon AG introduziu processos que combinam pads compostos IRINO-PROSiC e suspensões de diamante para atingir uma variação de espessura total abaixo de 1 µm em wafers de SiC de 150 mm sem condicionamento intermediário de pad. O eletropolimento e o polimento assistido por plasma continuam sendo métodos menores usados principalmente para aplicações de pesquisa ou politipos específicos. Trabalhos recentes sobre pads curados por UV e abrasivos compostos catalíticos refletem o interesse contínuo em abordagens de acabamento sem tensão. O polimento químico também está avançando à medida que as fábricas testam métodos de polimento final sem abrasivos destinados a reduzir defeitos de arranhões.
Por Aplicação:
Eletrônica de Potência Detém a Maior PosiçãoA eletrônica de potência representou 70,34% da receita em 2026 e tem projeção de crescimento a um CAGR de 42,61% até 2032. Inversores de VE, carregadores de bordo, acionamentos de motores industriais e conversores de energia renovável estão migrando do silício para dispositivos SiC. Os requisitos de qualificação automotiva são particularmente exigentes porque os fabricantes de wafer devem atender a padrões específicos de superfície e defeitos. Isso confere aos fornecedores de consumíveis qualificados uma posição mais duradoura na cadeia de suprimentos. O mercado de polimento de wafer de SiC também está se beneficiando da demanda por fontes de alimentação ininterrupta para data centers que utilizam dispositivos de potência SiC de alta eficiência.
As aplicações de LED mantêm um papel relevante, mas em declínio, porque o nitreto de gálio (GaN) sobre silício está reduzindo o uso de substratos de SiC na produção de LED. Essa mudança eleva o requisito médio de qualidade de superfície, pois os substratos para dispositivos de potência precisam de especificações de acabamento mais rigorosas. Sensores, detectores e dispositivos de RF continuam sendo aplicações menores com necessidades de material distintas. Os dispositivos de RF utilizam substratos de SiC semi-isolantes e podem requerer químicas de CMP diferentes das usadas para substratos condutores de dispositivos de potência.

Análise Geográfica
Ásia-Pacífico
A Ásia-Pacífico detinha 40,38% da participação do mercado de polimento de wafer de SiC em 2026 e tem previsão de crescimento a um CAGR de 40,04% até 2032. A China sustenta a demanda regional por meio de investimentos em fabricação de SiC, implantação em larga escala de VE e expansão de energia renovável. A instalação de wafer de SiC da YOFC em Wuhan iniciou a produção em 2025 com capacidade anual de 360.000 wafers, suficiente para fornecer chips para 1,44 milhão de veículos de nova energia[2]. O aviso de política tributária da China de 2025 inclui pads de polimento e slurries entre os materiais elegíveis para tratamento preferencial. O Japão contribui por meio da Fujibo, Fujimi e JSR, enquanto a Coreia do Sul e Taiwan estão trabalhando para qualificar processos de SiC de 200 mm e fortalecer oportunidades de codesenvolvimento para fornecedores de materiais.
América do Norte
A América do Norte é um mercado importante para o polimento de wafer de SiC, abrangendo fornecedores de wafer, fabricantes de dispositivos e desenvolvedores de consumíveis. A transição da Wolfspeed para receita de substratos de 200 mm sustenta a demanda recorrente por produtos de CMP qualificados, enquanto a Entegris fornece pads de CMP Epic Power e sistemas de reciclagem de slurry para fábricas de alta capacidade. Os incentivos para chips dos EUA apoiam nova capacidade de wafer que requer ferramentas de polimento de maior formato e consumíveis, enquanto a Engis oferece soluções Grind-to-CMP para wafers de 150 mm e 200 mm. Os fatores de conformidade incluem os requisitos da OSHA e as regras de emissões de ar para semicondutores da EPA para manuseio de slurry e tratamento de resíduos. A EPA e a OSHA renovaram a cooperação em segurança química em janeiro de 2025, reforçando os padrões de gestão química em todos os locais de fabricação.
Europa, Sudeste Asiático e Regiões Emergentes
A Europa está expandindo seu papel na produção de dispositivos de potência SiC por meio da instalação integrada planejada da Onsemi na República Tcheca. Espera-se que a instalação inicie as operações comerciais em 2027 e cobrirá etapas desde o crescimento de cristais até os dispositivos acabados. A Infineon está fazendo a transição de seu site em Kulim, Malásia, da produção de wafers de 150 mm para 200 mm, criando demanda no Sudeste Asiático. A Lei de Matérias-Primas Críticas da União Europeia apoia as cadeias de suprimentos a montante, enquanto o Brasil, a Arábia Saudita e a Índia estão aumentando seu foco em eletrônica de potência SiC por meio de iniciativas em energia renovável e semicondutores.
Cenário Competitivo
Concentração do Mercado
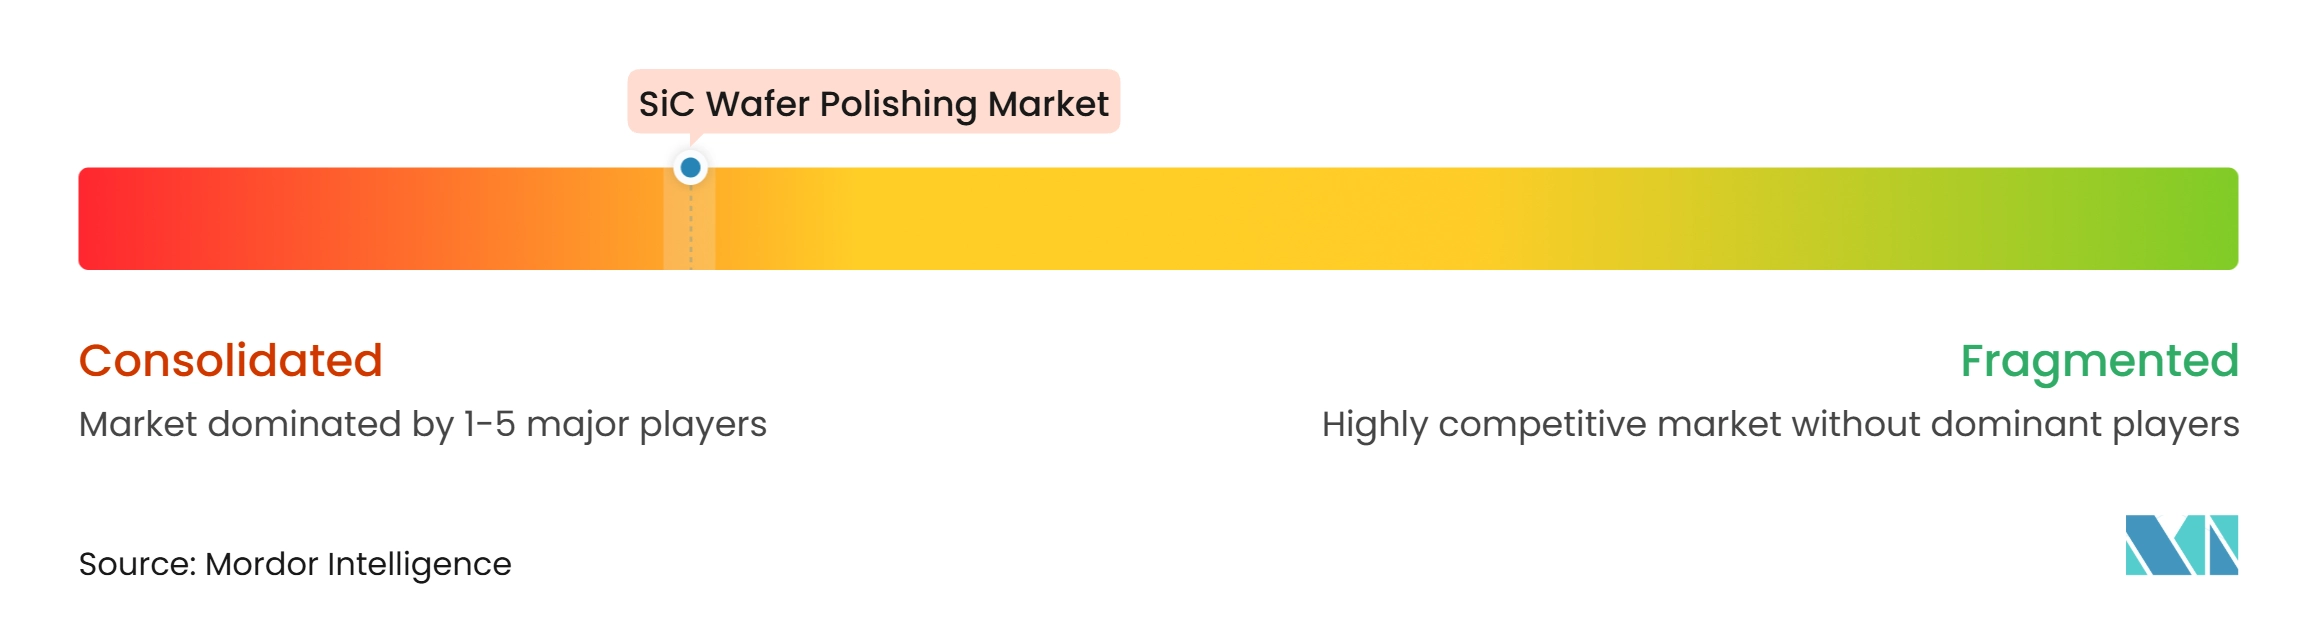
O mercado de polimento de wafer de SiC é consolidado. A Entegris e a Fujimi são fornecedores estabelecidos para planarização de substrato de SiC, enquanto a Fujibo detém uma posição forte em pads macios de CMP. A Qnity Electronics, anteriormente o negócio de Eletrônica da DuPont, atende aos requisitos de pads duros de CMP por meio de suas famílias de produtos Ikonic e Emblem. Os ciclos de qualificação de fábricas dificultam a substituição de materiais aprovados. A participação estimada de 80% da Fujibo no mercado global de pads macios reflete a concentração nos consumíveis de polimento final.
Em outubro de 2025, a Qnity assinou um memorando de fornecimento de longo prazo de pads de CMP com a SK Hynix para fabricação de semicondutores de próxima geração. O acordo ilustra como os fornecedores utilizam arranjos plurianuais para garantir a demanda em vez de depender de vendas spot. A Vibrantz Technologies apresentou seu slurry SRS2550 sem abrasivos em eventos de semicondutores de 2025, destacando métodos de remoção química que podem reduzir defeitos relacionados a partículas. Essa abordagem poderia desafiar os fornecedores de slurry estabelecidos se atingir qualificação plena de produção. A concorrência também está se deslocando para produtos projetados especificamente para wafers de 200 mm.
A inteligência de processo representa uma área adicional de concorrência no mercado de polimento de wafer de SiC. Uma patente dos EUA emitida em março de 2025 cobre entradas de visão computacional para algoritmos de controle de processo de CMP. O relatório de metrologia de CMP do SEMI indica que a medição in situ permanece subdesenvolvida em todo o mercado. Fornecedores de equipamentos e consumíveis que possam combinar materiais com ferramentas de monitoramento podem obter vantagem competitiva. Receitas proprietárias e interoperabilidade limitada continuam atuando como barreiras tanto para compradores quanto para fornecedores. O mercado, portanto, combina altas barreiras técnicas com oportunidades em formulações para 200 mm e controle de polimento de malha fechada.
Líderes do Setor de Polimento de Wafer de SiC
-
DuPont
-
Entegris
-
FUJIBO HOLDINGS, INC.
-
Saint-Gobain
-
Fujimi Incorporated
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica
Mercado de Polimento de Wafer de SiC Empresas cobertas neste relatório
- 3M
- DuPont
- Engis Corporation
- Entegris
- FUJIBO HOLDINGS, INC.
- Fujimi Incorporated
- ILJIN DIAMOND CO., LTD.
- JSR Corporation
- Kemet International Limited
- Lapmaster Wolters
- Logitech Ltd.
- Pureon AG
- Saint-Gobain
- SKC
- Vibrantz
Desenvolvimentos industriais recentes em Mercado de Polimento de Wafer de SiC
- Janeiro de 2026: A Fujibo Holdings anunciou um investimento de expansão de capacidade de 8,7 bilhões de JPY na fábrica Fujibow Ehime Mibu-gawa para aumentar a produção de pads macios de CMP em mais de 60%, visando aplicações de CMP para semicondutores impulsionadas pela demanda relacionada à IA, com operações previstas para o segundo semestre do ano fiscal de 2028. A empresa também está construindo um centro de pesquisa e desenvolvimento de 6,5 bilhões de JPY em Taiwan, com previsão de operação no primeiro semestre do ano fiscal de 2027, para codesenvolver arquiteturas de pads compatíveis com o polimento de wafer de SiC com fundições asiáticas.
- Novembro de 2025: A Comissão Europeia aprovou uma subvenção de auxílio estatal da República Tcheca de 450 milhões de EUR (~501,99 milhões de USD) à Onsemi para o estabelecimento de uma instalação integrada de fabricação de dispositivos de potência SiC em Rožnov pod Radhoštěm, cobrindo todos os processos desde o crescimento de cristais até os dispositivos acabados. Espera-se que a instalação inicie as operações comerciais até 2027 e será o primeiro local de produção totalmente integrado de polimento de wafer de SiC na UE, representando uma expansão direta da demanda por consumíveis de polimento na Europa.
Escopo do Relatório Global do Mercado de Polimento de Wafer de SiC
O polimento de wafer de SiC é um processo de acabamento de precisão utilizado para tornar um substrato monocristalino de carboneto de silício (SiC) plano como espelho, atomicamente liso e livre de danos subsuperficiais antes de ser utilizado na fabricação de dispositivos eletrônicos de alta potência ou alta frequência.
O mercado de polimento de wafer de SiC é segmentado por tipo de produto, tipo de processo, aplicação e geografia. Por tipo de produto, o mercado é segmentado em pós abrasivos, pads de polimento, slurries de diamante, suspensões de sílica coloidal e outros tipos de produto. Por tipo de processo, o mercado é segmentado em polimento mecânico, polimento químico-mecânico (CMP), eletropolimento, polimento químico, polimento assistido por plasma e outros tipos de processo. Por aplicação, o mercado é segmentado em eletrônica de potência, diodos emissores de luz (LEDs), sensores e detectores, dispositivos de RF e micro-ondas e outras aplicações. O relatório também abrange tamanhos de mercado e previsões para o polimento de wafer de SiC em 15 países nas principais regiões. Os tamanhos de mercado e as previsões são fornecidos em termos de valor (USD).
Visão geral da segmentação
| Pós Abrasivos |
| Pads de Polimento |
| Slurries de Diamante |
| Suspensões de Sílica Coloidal |
| Outros Tipos de Produto |
| Polimento Mecânico |
| Polimento Químico-Mecânico (CMP) |
| Eletropolimento |
| Polimento Químico |
| Polimento Assistido por Plasma |
| Outros Tipos de Processo |
| Eletrônica de Potência |
| Diodos Emissores de Luz (LEDs) |
| Sensores e Detectores |
| Dispositivos de RF e Micro-ondas |
| Outras Aplicações |
| Ásia-Pacífico | China |
| Índia | |
| Japão | |
| Coreia do Sul | |
| Restante da Ásia-Pacífico | |
| América do Norte | Estados Unidos |
| Canadá | |
| México | |
| Europa | Alemanha |
| Reino Unido | |
| França | |
| Itália | |
| Restante da Europa | |
| América do Sul | Brasil |
| Argentina | |
| Restante da América do Sul | |
| Oriente Médio e África | Arábia Saudita |
| África do Sul | |
| Restante do Oriente Médio e África |
| Por Tipo de Produto | Pós Abrasivos | |
| Pads de Polimento | ||
| Slurries de Diamante | ||
| Suspensões de Sílica Coloidal | ||
| Outros Tipos de Produto | ||
| Por Tipo de Processo | Polimento Mecânico | |
| Polimento Químico-Mecânico (CMP) | ||
| Eletropolimento | ||
| Polimento Químico | ||
| Polimento Assistido por Plasma | ||
| Outros Tipos de Processo | ||
| Por Aplicação | Eletrônica de Potência | |
| Diodos Emissores de Luz (LEDs) | ||
| Sensores e Detectores | ||
| Dispositivos de RF e Micro-ondas | ||
| Outras Aplicações | ||
| Por Geografia | Ásia-Pacífico | China |
| Índia | ||
| Japão | ||
| Coreia do Sul | ||
| Restante da Ásia-Pacífico | ||
| América do Norte | Estados Unidos | |
| Canadá | ||
| México | ||
| Europa | Alemanha | |
| Reino Unido | ||
| França | ||
| Itália | ||
| Restante da Europa | ||
| América do Sul | Brasil | |
| Argentina | ||
| Restante da América do Sul | ||
| Oriente Médio e África | Arábia Saudita | |
| África do Sul | ||
| Restante do Oriente Médio e África | ||
Principais Questões Respondidas no Relatório
Qual é o tamanho atual do Mercado de Polimento de Wafer de SiC?
O tamanho do mercado de polimento de wafer de SiC foi avaliado em 1,15 bilhões de USD em 2026 e estima-se que cresça de 1,58 bilhões de USD em 2027 para 7,78 bilhões de USD até 2032, a um CAGR de 37,56% durante o período de previsão (2027-2032).
Qual produto de polimento de wafer de SiC possui a maior participação?
Os pads de polimento lideram com uma participação de 60,21% em 2026 e têm expectativa de crescimento a um CAGR de 38,93% até 2032.
Qual aplicação representa a maior demanda por polimento de wafer de SiC?
A eletrônica de potência representa uma participação de 70,34% em 2026 e tem previsão de expansão a um CAGR de 42,61% até 2032.
Qual região lidera a demanda por polimento de wafer de SiC?
A Ásia-Pacífico lidera com uma participação de 40,38% em 2026 e tem projeção de crescimento a um CAGR de 40,04% até 2032.