
SiCウェーハ研磨市場規模とシェア
市場概要
| 調査期間 | 2022 - 2032 |
|---|---|
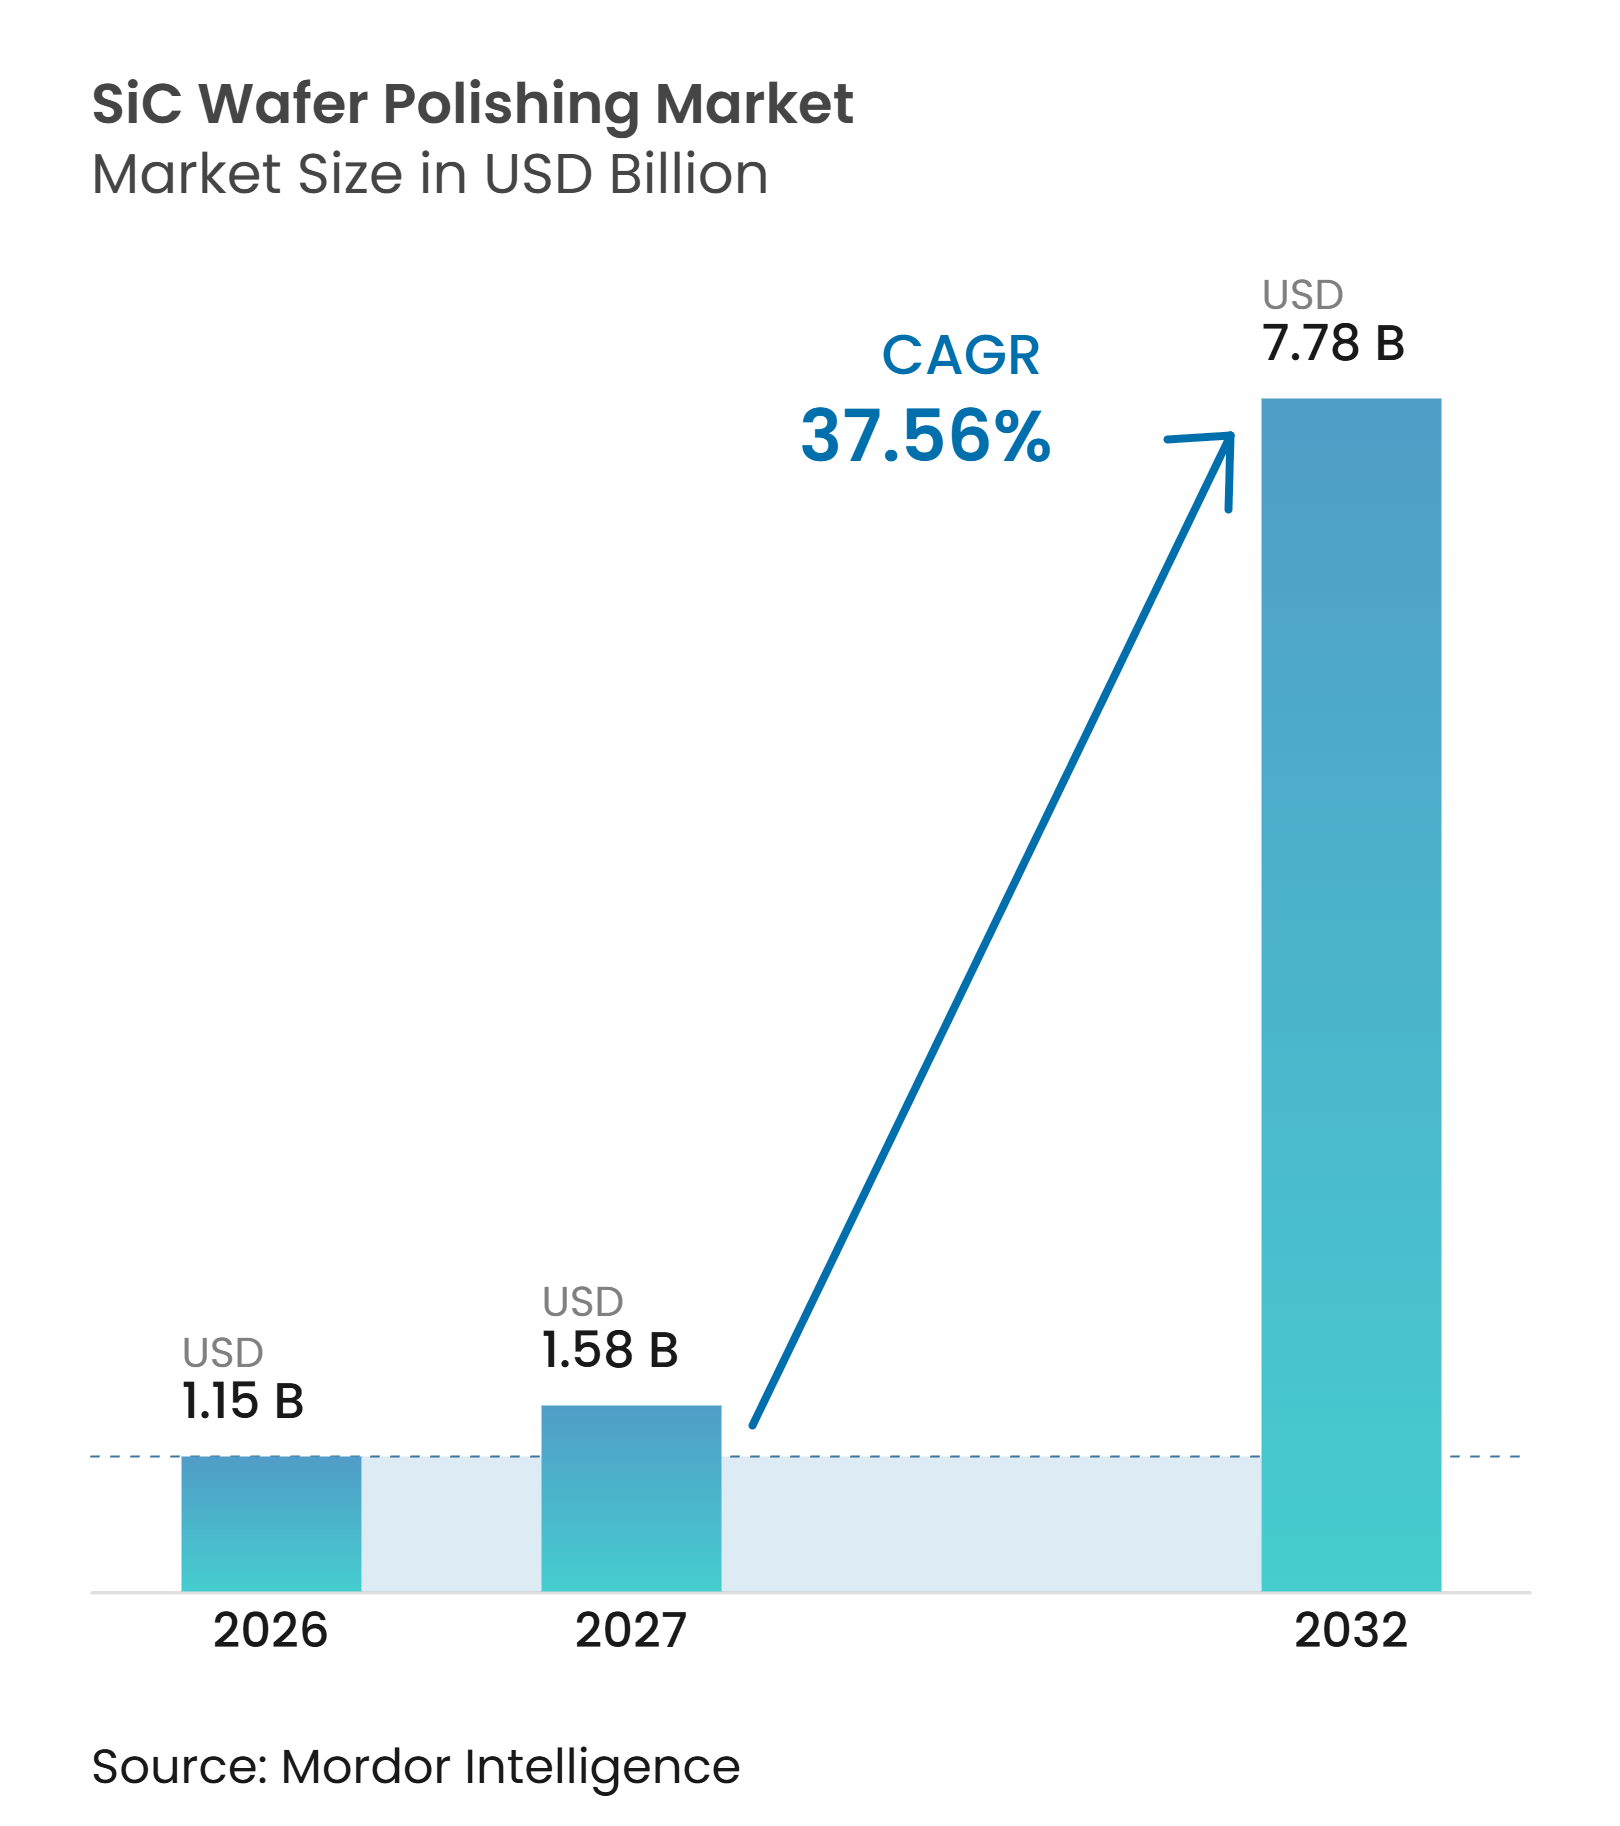
| 市場規模 (2027) | 1.58 十億米ドル |
| 市場規模 (2032) | 7.78 十億米ドル |
| 成長率 (2027 - 2032) | 37.56 % |
| 最も急速に成長している市場 | アジア太平洋地域 |
| 最大市場 | アジア太平洋地域 |
| 市場集中度 | 高 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor IntelligenceによるSiCウェーハ研磨市場分析
SiCウェーハ研磨市場規模は2026年に1.15 ビリオン 米ドルと評価され、予測期間(2027年~2032年)においてCAGR 37.56%で、2027年の1.58 ビリオン 米ドルから2032年には7.78 ビリオン 米ドルへと成長すると推定されます。SiCウェーハ研磨市場は、パワーエレクトロニクスにおける従来のシリコンからワイドバンドギャップ材料への移行によって形成されつつあります。炭化ケイ素のモース硬度は9であり、その表面処理には標準的なシリコン研磨用品ではなく、専用のパッド、スラリー、および装置が必要です。自動車の電動化と再生可能エネルギー向け電力変換はウェーハ需要を増加させると同時に、表面品質要件も高めています。150 mmから200 mmへの基板移行は、大型フォーマット研磨ツールおよび消耗品への需要を牽引しています。適格なスラリー化学、パッド配合、およびプロセス知識を持つサプライヤーは、ファブが生産量を増加させるにつれて恩恵を受ける立場にあります。
レポートの主要ポイント
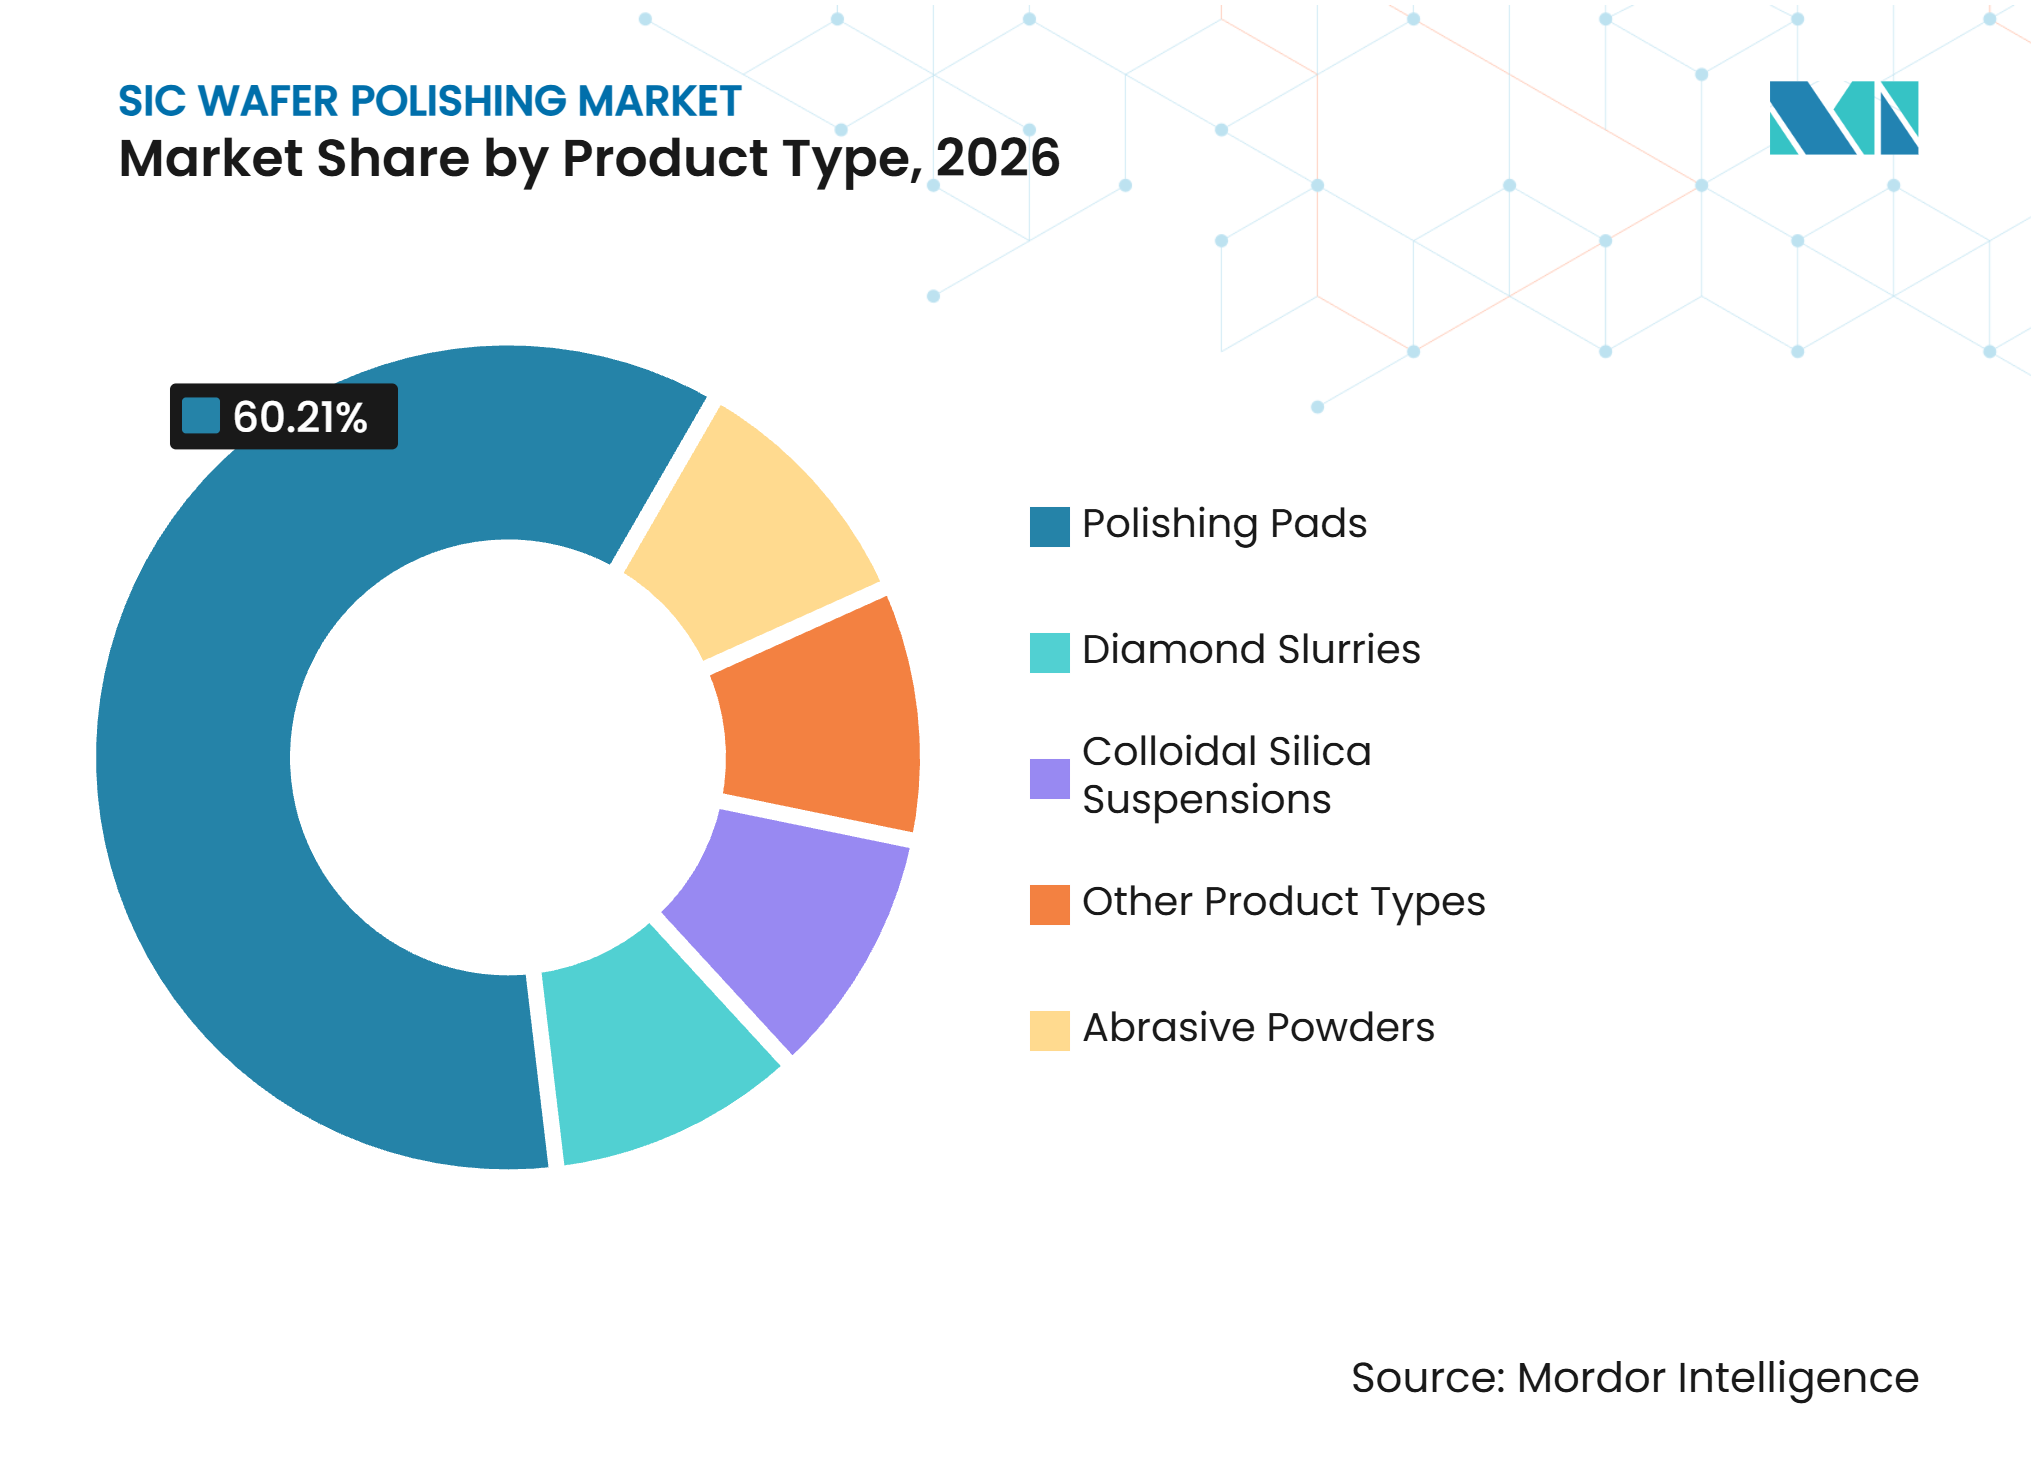
- 製品タイプ別では、研磨パッドが2026年に市場シェアの60.21%を占め、2032年にかけてCAGR 38.93%で成長すると予測されます。
- プロセスタイプ別では、化学機械研磨が2026年に市場シェアの55.17%を占め、2032年にかけてCAGR 40.17%で成長すると予測されます。
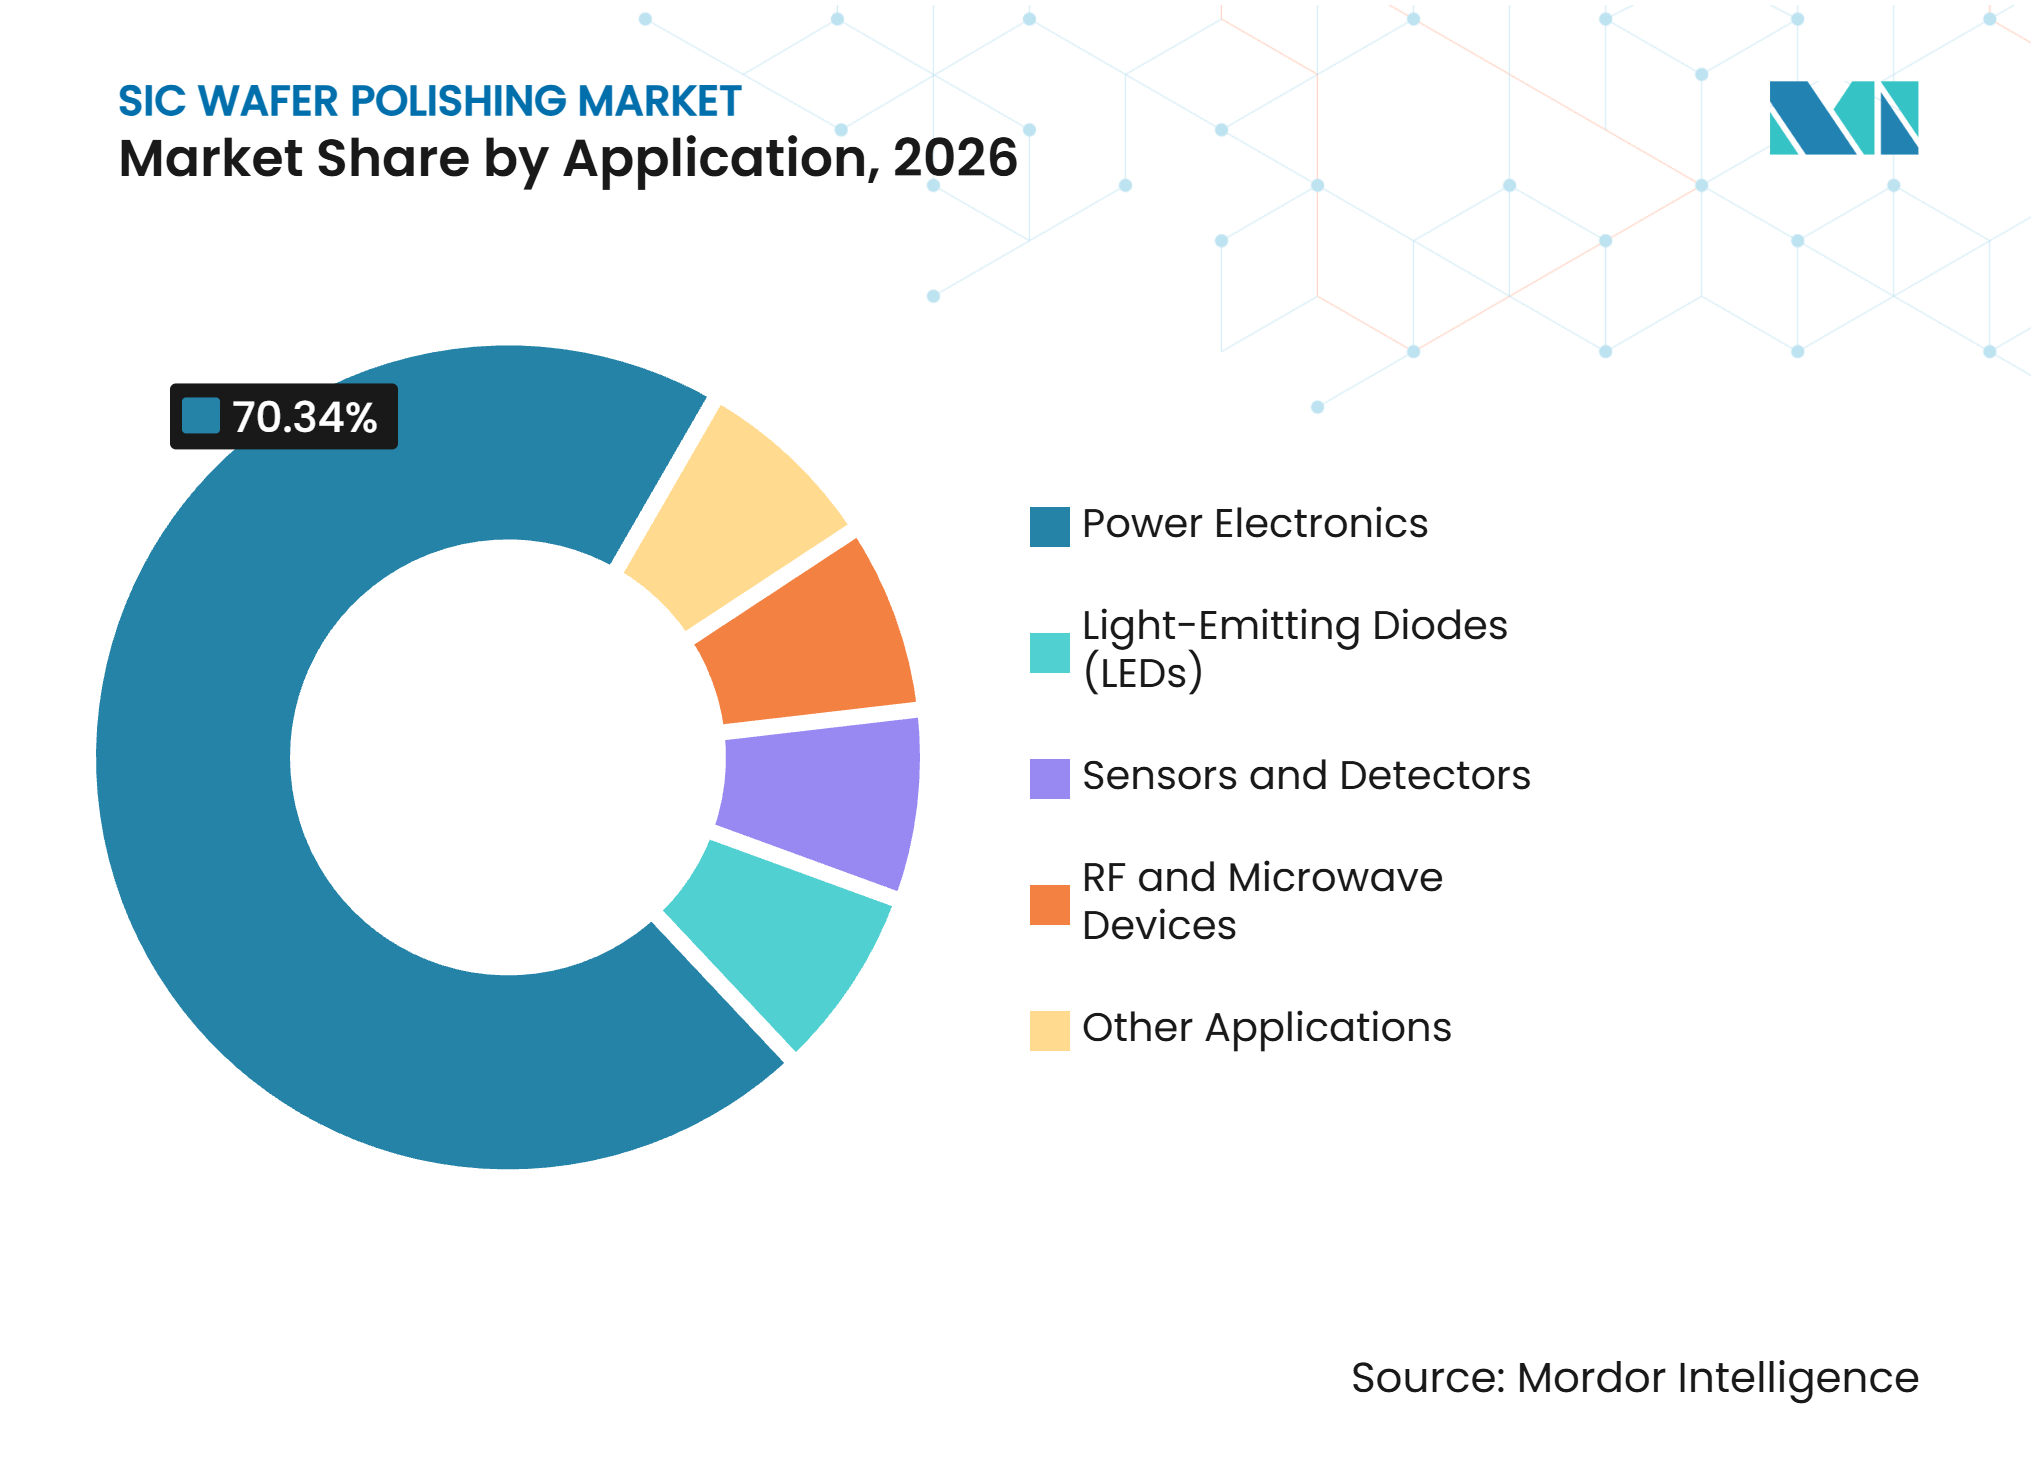
- 用途別では、パワーエレクトロニクスが2026年に市場シェアの70.34%を占め、2032年にかけてCAGR 42.61%で拡大すると予測されます。
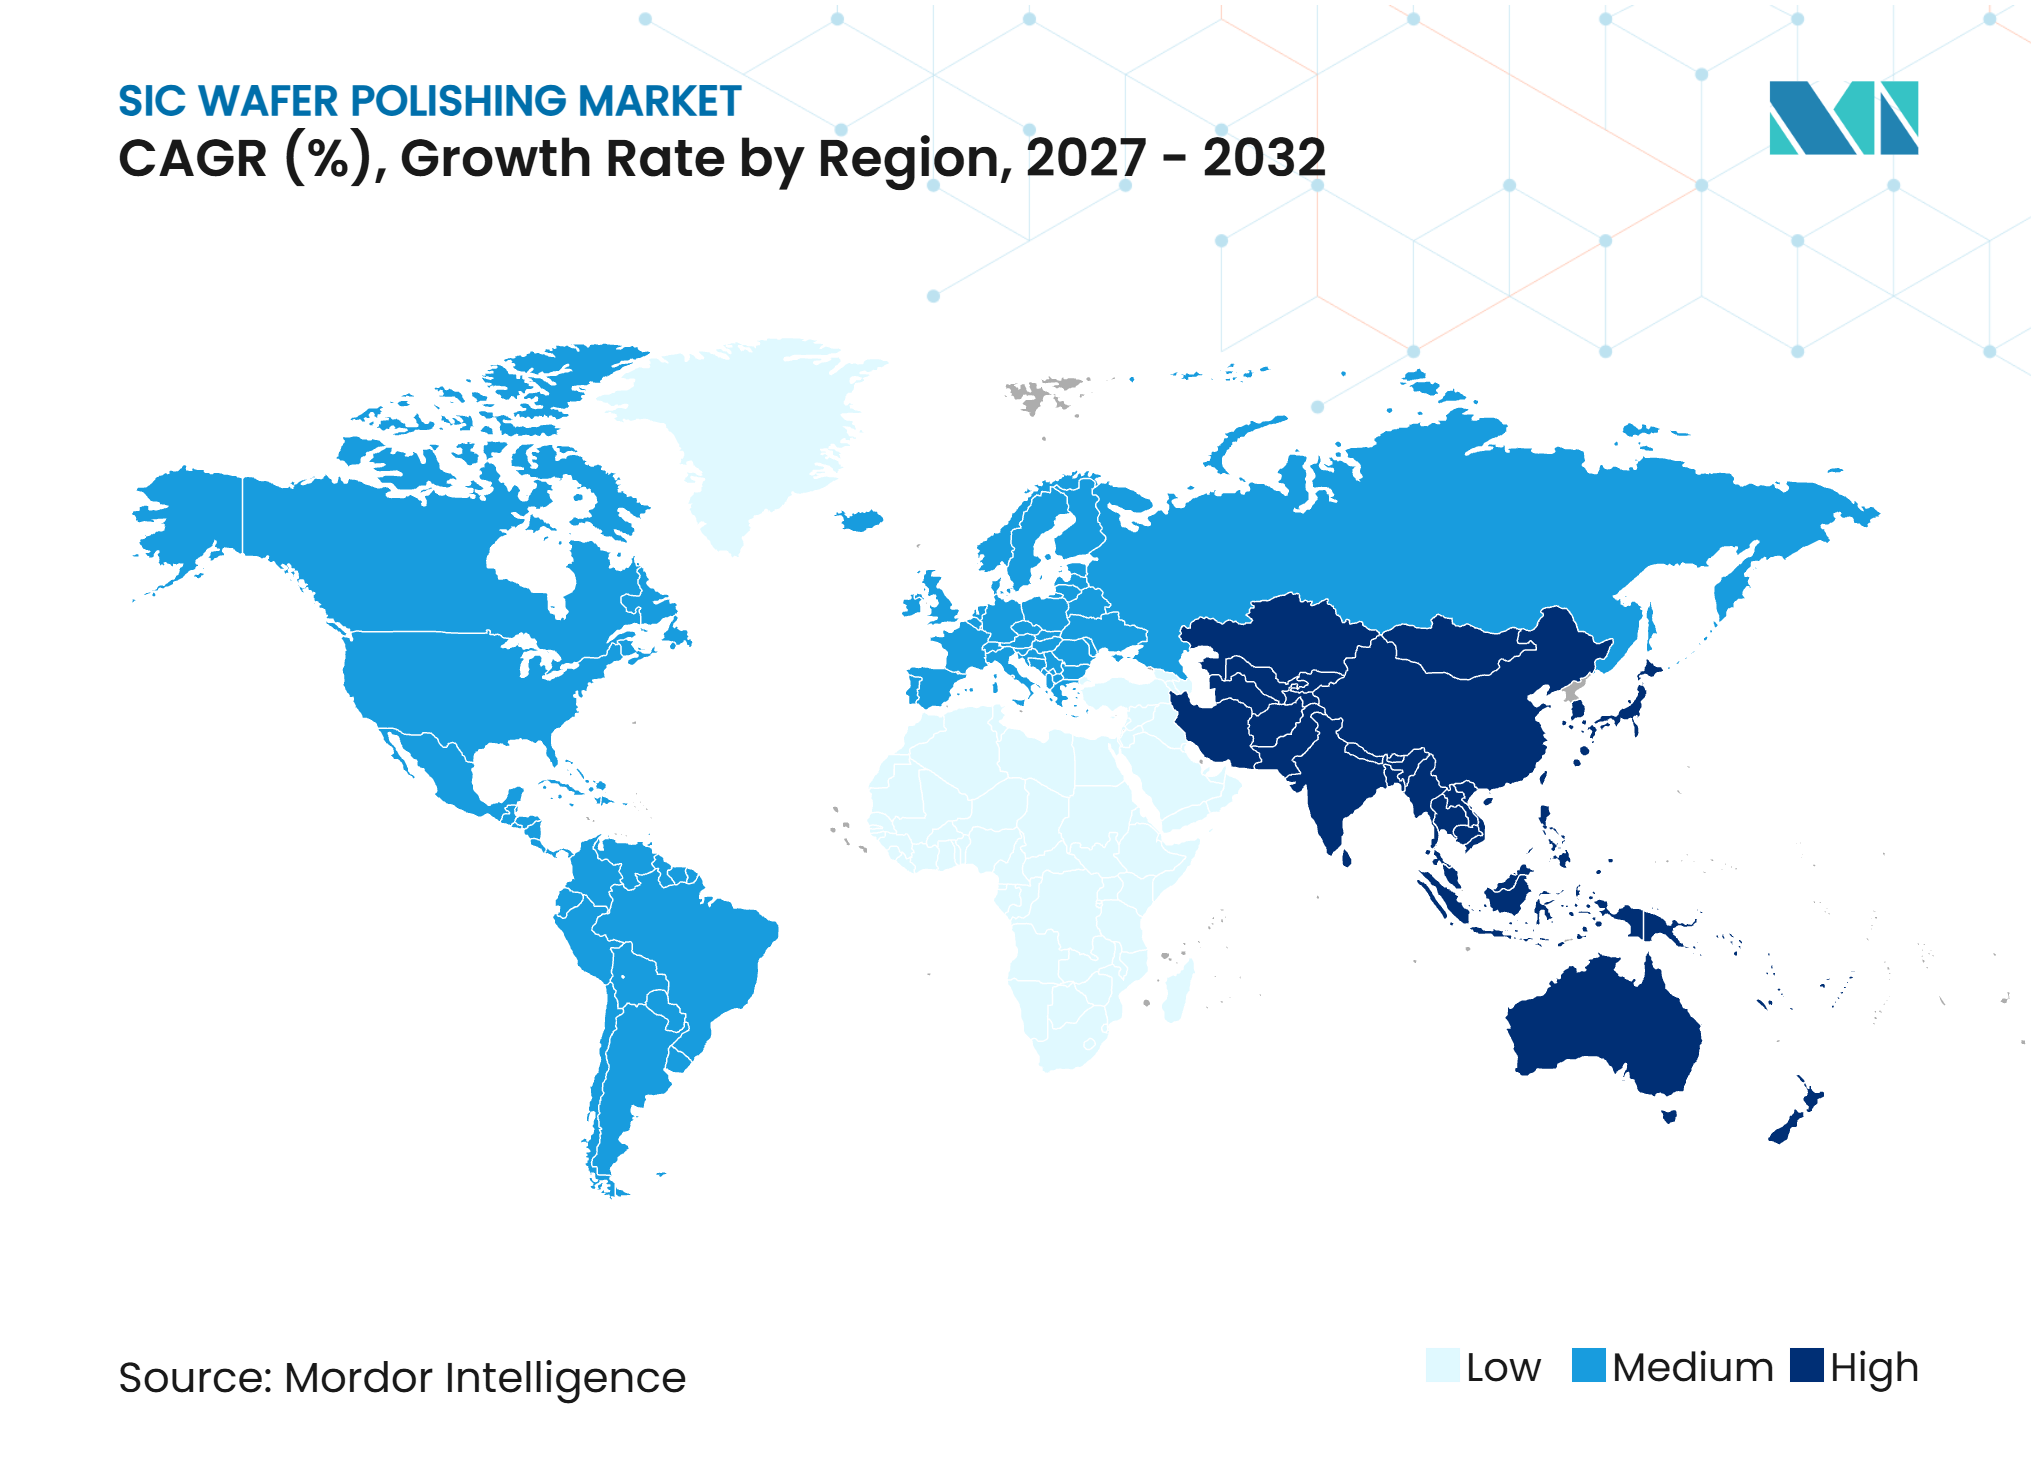
- 地域別では、アジア太平洋が2026年に市場シェアの40.38%を占め、2032年にかけてCAGR 40.04%で成長すると予測されます。
注:本レポートの市場数値は、基準年2026年における9か月間の実績データと第4四半期の予測を組み合わせたMordor Intelligence独自の推定フレームワークに基づいています。
市場動向とインサイト
ドライバーの影響分析*
| ドライバー | (~)% CAGRへの影響予測 | 地理的関連性 | 影響タイムライン |
|---|---|---|---|
| EVインバーターおよびオンボードチャージャーの普及 | +14.5% | グローバル、中国・欧州・北米に集中 | 短期(2年以内) |
| 再生可能エネルギー向け電力変換需要 | +8.5% | グローバル、アジア太平洋と欧州がユーティリティ規模の太陽光発電をリードし、北米がデータセンター向け無停電電源装置(UPS)需要を追加 | 中期(2~4年) |
| 6インチから8インチSiCウェーハへの移行 | +7.0% | グローバル、日本・韓国・米国での早期量産と中国での立ち上げ | 中期(2~4年) |
| 先進的化学機械平坦化(CMP)消耗品および表面品質要件 | +5.0% | グローバル、アジア太平洋のファブクラスターおよび欧州のデバイス製造において最も関連性が高い | 長期(4年以上) |
| AI対応インライン計測およびクローズドループ研磨 | +4.0% | グローバル、北米と日本が特許活動をリード | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
EVインバーターおよびオンボードチャージャーの普及
SiCウェーハ研磨市場は、SiC金属酸化膜半導体電界効果トランジスタ(MOSFET)が800ボルトバッテリーシステムを使用するEVトラクションインバーターの優先設計として採用されるにつれて恩恵を受けています。その用途はオンボードチャージャーにも拡大しており、高速スイッチングにより7 kWから22 kW定格のコンパクトな充電ステージをサポートできます。ROHMは2025年4月にオンボードチャージャーの力率改善向けコンパクトHSDIP20 SiCモジュールを発表し、トップクール型ディスクリート設計の3倍以上の電力密度を報告しました。BYDは2025年3月に高電圧SiCパワーチップを使用した1,000 kWピーク充電プラットフォームを公表しました。デバイスジオメトリの厳格化により、サブサーフェスダメージへの許容度が低下し、より長く化学的に活性なCMPステップの必要性が高まっています。Onsemiは2025年5月、米国関税に関する不確実性にもかかわらず、中国および欧州のEV顧客からのSiC需要が堅調であると報告しました。
再生可能エネルギー向け電力変換需要
SiCウェーハ研磨市場は、効率的な電力変換を必要とする再生可能エネルギーシステムからも恩恵を受けています。大型太陽光インバーターは、シリコン絶縁ゲートバイポーラトランジスタ(IGBT)設計の98%~98.5%と比較して、システム効率99%以上を達成できるSiCデバイスを採用しています。フル電力風力コンバーターも、特にメンテナンスコストが高いオフョア設置において、低熱ストレスの恩恵を受けています。2025年のレビューでは、ワイドバンドギャップ半導体が大規模な再生可能エネルギーを電力系統に統合し、変換損失を低減するために重要であると特定されました。系統設備は高電圧で継続的に動作することが多いため、メーカーは非常に低い欠陥密度と高純度の最終研磨を必要とします。この要件は、コロイダルシリカ仕上げステップおよび適格なCMP消耗品への需要を支えています。
6インチから8インチSiCウェーハへの移行
150 mmから200 mm SiCウェーハへの移行は、より大きな基板向けに設計された新しい研磨ラインおよび消耗品を必要とするため、SiCウェーハ研磨市場を支えています。200 mmウェーハは150 mmウェーハより78%多いダイ面積を提供し、デバイスコストを削減してSiCの用途をプレミアムEVプラットフォーム以外にも拡大します。Wolfspeedは150 mmよりも200 mm基板からより多くの収益を上げており、InfineonとBoschは2025年に生産を開始しました。Onsemiはチェコ共和国に16.4億ユーロのSiC施設を開発中であり、欧州チップス法に基づく4.5億ユーロの補金を受け、2027年の商業運転開始を計画しています。大型ウェーハはエピタキシャル対応生産のために、総厚さ変動0.3 μm未満および表面粗さ0.1 nm Ra未満を必要とします。日本も半導体インフラプログラムを通じてSiCウェーハ能力への支援を指示しています。
先進的化学機械研磨(CMP)消耗品および表面品質要件
SiCウェーハ研磨市場は、表面欠陥を制限しながら材料除去速度を向上させるスラリーおよびパッドシステムへと移行しています。SiC CMPは化学的酸化と機械的研磨のバランスに依存するため、これらの目標は相反することがあります。2025年の研究では、4H-SiCのC面は同じスラリー条件下でSi面より3.5倍速く研磨できることが判明し、適応型プロセス制御の重要性が強調されました。Entegrisは、使用済みスラリーの最大80%を生産に戻しながら有害廃棄物を75%以上削減できるリサイクル可能なSiC CMPスラリーを開発しました。Vibrantzは2025年10月に研磨剤フリーのSRS2550 SiCスラリーを発表し、0.7~0.8 Åの表面仕上げおよび最大99%の使用可能ウェーハ面積を報告しました。中国も200 mmの研磨単結晶SiCウェーハよび残留応力試験に関する積極的な標準化プロジェクトを有しています。
制約要因の影響分析*
| 制約要因 | (~)% CAGRへの影響予測 | 地理的関連性 | 影響タイムライン |
|---|---|---|---|
| 極度の硬度、脆性、および欠陥性 | -0.8% | グローバル、確立されたプロセスレシピなしに8インチウェーハへスケールするファブで最も深刻 | 短期(2年以内) |
| 長いサイクルタイムと低い材料除去速度 | -0.5% | グローバル、高量産自動車グレード生産ラインへの影響が大きい | 中期(2~4年) |
| 独自レシピおよびプロセス相互運用性の制限 | -0.3% | グローバル、適格な消耗品サプライヤーが少ない地域で最も制約が大きい | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
極度の硬度、脆性、および欠陥性
SiCウェーハ研磨市場は、SiCのモース硬度9と脆性によるプロセス上の制約に直面しています。最適化されたCMPスラリーでも、Si面での材料除去速度は4~7 µm/時間にとどまります。表面欠陥はエピタキシャル層の転位となり、完成デバイスの絶縁破壊電圧とスイッチング信頼性を低下させる可能性があります。この問題は、150 mmウェーハよりもエッジロールと厚変動のリスクが高い200 mmウェーハでより顕著です。2025年の研究では、超音波化学腐食アプローチでも新たなサブサーフェスダメージの発生を避けるために慎重なキャリブレーションが必要であることが判明しました。これらの歩留まり制約は、新しい研磨能力が使用可能なウェーハ供給に転換される速度を制限しています。
長いサイクルタイムと低い材料除去速度
SiCウェーハ研磨市場は、同等のシリコンプロセスよりも大幅に長い準備サイクルによって制約されています。粗研削、精密研削、機械的研磨、およびCMPはそれぞれバッチあたり数時間を要する場合があります。サイクルが長いほど資本要件が高まり、大口径処理中の破損リスクが増加します。Engisは、HYPREZ Grind-to-CMPシステムが150 mmから165 mmウェーハのCMP平坦化時間を66%削減したと報告しました[1]。ただし、ファブは採用前にフルプロセスを再認定する必要あります。これらのスループット制限は、デバイスコストに敏感な用途において200 mmウェーハの期待されるコスト優位性を低下させる可能性があります。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
製品タイプ別:
研磨パッドが収益と成長をリード研磨パッドは2026年にSiCウェーハ研磨市場シェアの60.21%を占め、2032年にかけてCAGR 38.93%で成長すると予測されます。これは、ウェーハジオメトリ要件が厳格化するにつれてCMPステップ数が増加し、パッド消費量が増加していることを反映しています。パッドはCMPにおいて中心的な役割を果たしており、その細孔構造、溝パターン、および硬度がスラリー化学とともに表面状態に影響します。SiCウェーハ研磨市場は、さまざまなウェーハサイズにわたって安定したパフォーマンスを提供できるパッドサプライヤーを優遇します。Fujibo Holdingsは、最終SiC研磨に使用されるカテゴリーであるCMPソフトパッドのグローバルシェアの推定80%を保有しています。
Fujiboは2025年11月に三部川工場への87億円(約0.05 ビリオン 米ドル)の投資を発表し、2028年度後半までにCMPソフトパッド生産を60%増加させる計画です。同社はまた、台湾に65億円の研究開発センターを建設中であり、2027年度上半期の稼働を目標として、アジアのファブとパッドとスラリーの組み合わせに関する共同開発を行います。研磨粉は初期研削およびラッピングにおいて引き続き重要であり、大型ウェーハには大量の材料除去が必要です。ダイヤモンドスラリーは中間機械研磨に使用され、コロイダルシリカ懸濁液は最終仕上げに使用されます。コロイダルシリカは、表面粗さ要件が0.1 nm Ra以下に移行するにつれて関連性が高まっています。


注記: 個別セグメントのセグメントシェアはレポート購入時に入手可能
プロセスタイプ別:
CMPが表面品質パフォーマンスを定義化学機械研磨は2026年に収益の55.17%を占め、2032年にかけてCAGR 40.17%で成長すると予測されます。CMPは化学的酸化と研磨剤除去を組み合わせており、新たなサブサーフェスダメージを生じさせることなくサブナノメートルの粗さを実現する確立された手法です。この能力はSiC基板のSi面とC面の両方にとって重要です。CMPのSiCウェーハ研磨市場規模は、自動車、産業、エネルギーデバイスにおけるエピタキシャル対応表面の要件から恩恵を受けています。半導体装置材料国際学会(SEMI)は2025年8月の補助レポートでリアルタイムCMP計測のギャップを特定しました。
機械的研磨は、切断および研削による表面ダメージを除去するために引き続き重要です。Pureon AGは、IRINO-PROSiCコンポジットパッドとダイヤモンド懸濁液を組み合わせたプロセスを導入し、中間パッドコンディショニングなしに150 mm SiCウェーハで1 µm以下の総厚さ変動を達成しました。電解研磨およびプラズマ支援研磨は、主に研究用途または特定のポリタイプに使用される小規模な手法にとどまっています。UV化パッドおよび触媒複合研磨剤に関する最近の研究は、ストレスフリー仕上げアプローチへの継続的な関心を反映しています。化学研磨も、スクラッチ欠陥を低減することを目的とした研磨剤フリーの最終研磨方法をファブがテストするにつれて進歩しています。
用途別:
パワーエレクトロニクスが最大のポジションを占めるパワーエレクトロニクスは2026年に収益の70.34%を占め、2032年にかけてCAGR 42.61%で成長すると予測されます。EVインバーター、オンボードチャージャー、産業用モータードライブ、および再生可能エネルギーコンバーターは、シリコンからSiCデバイスへと移行しています。自動車の認定要件は特に厳しく、ウェーハメーカーは特定の表面および欠陥基準を満たす必要があります。これにより、適格な消耗品サプライヤーはサプライチェーンにおいてより耐久性のある立場を得ます。SiCウェーハ研磨市場は、高効率SiCパワーデバイスを使用するデータセンター向け無停電電源装置への需要からも恩恵を受けています。
LED用途は、窒化ガリウム(GaN)オンシリコンがLED生産におけるSiC基板の使用を削減しているため、重要ではあるものの低下しつつある役割を維持しています。この移行により、パワーデバイス基板はより厳格な仕上げ仕様を必要とするため、平均表面品質要件が高まっています。センサー、検出器、およびRFデバイスは、独自の材料ニーズを持つより小規模な用途にとどまっています。RFデバイスは半絶縁性SiC基板を使用し、導電性パワーデバイス基板に使用されるものとは異なるCMP化学を必要とする場合があります。

注記: 個別セグメントのセグメントシェアはレポート購入時に入手可能
地域分析
アジア太平洋
アジア太平洋は2026年にSiCウェーハ研磨市場シェアの40.38%を占め、2032年にかけてCAGR 40.04%で成長すると予測されます。中国はSiC製造への投資、大規模なEV普及、および再生可能エネルギー拡大を通じて地域需要を支えています。武漢のYOFC SiCウェーハ施設は2025年に年間36万枚のウェーハ生産能力で稼働を開始し、144万台の新エネルギー車向けチップを供給するのに十分な規模です[2]。中国の2025年税制通知には、研磨パッドおよびスラリーが優遇措置の対象材料として含まれています。日本はFujibo、Fujimi、およびJSRを通じて貢献しており、韓国と台湾は200 mm SiCプロセスの認定と材料サプライヤーの共同開発機会の強化に取り組んでいます。
北米
北米はSiCウェーハ研磨の主要市場であり、ウェーハサプライヤー、デバイスメーカー、および消耗品開発者を包含しています。Wolfspeedの200 mm基板収益への移行は適格なCMP製品への継続的な需要を支え、EntegrisはEpic Power CMPパッドおよびスラリーリイクルシステムを大容量ファブに供給しています。米国のチップ奨励策は大型フォーマット研磨ツールおよび消耗品を必要とする新しいウェーハ能力を支援し、Engisは150 mmおよび200 mmウェーハ向けGrind-to-CMPソリューションを提供しています。コンプライアンス要因には、スラリー取り扱いおよび廃棄物処理に関するOSHA要件およびEPA半導体大気排出規則が含まれます。EPAとOSHAは2025年1月に化学安全に関する協力を更新し、製造サイト全体の化学物質管理基準を強化しました。
欧州、東南アジア、および新興地域
欧州はOnsemiのチェコ共和国における統合施設計画を通じてSiCパワーデバイス生産における役割を拡大しています。同施設は2027年に商業運転を開始する予定であり、結晶成長から完成デバイスまでの工程をカバーします。Infineonはマレーシアのクリム拠点を150 mmから200 mmウェーハ生産へと移行しており、東南アジアでの需要を創出しています。欧州連合の重要原材料法は上流サプライチェーンを支援し、ブラジル、サウジアラビア、およびインドは再生可能エネルギーと半導体に関するイニシアチブを通じてSiCパワーエレクトロニクスへの注力を強めています。
競合環境
市場集中度
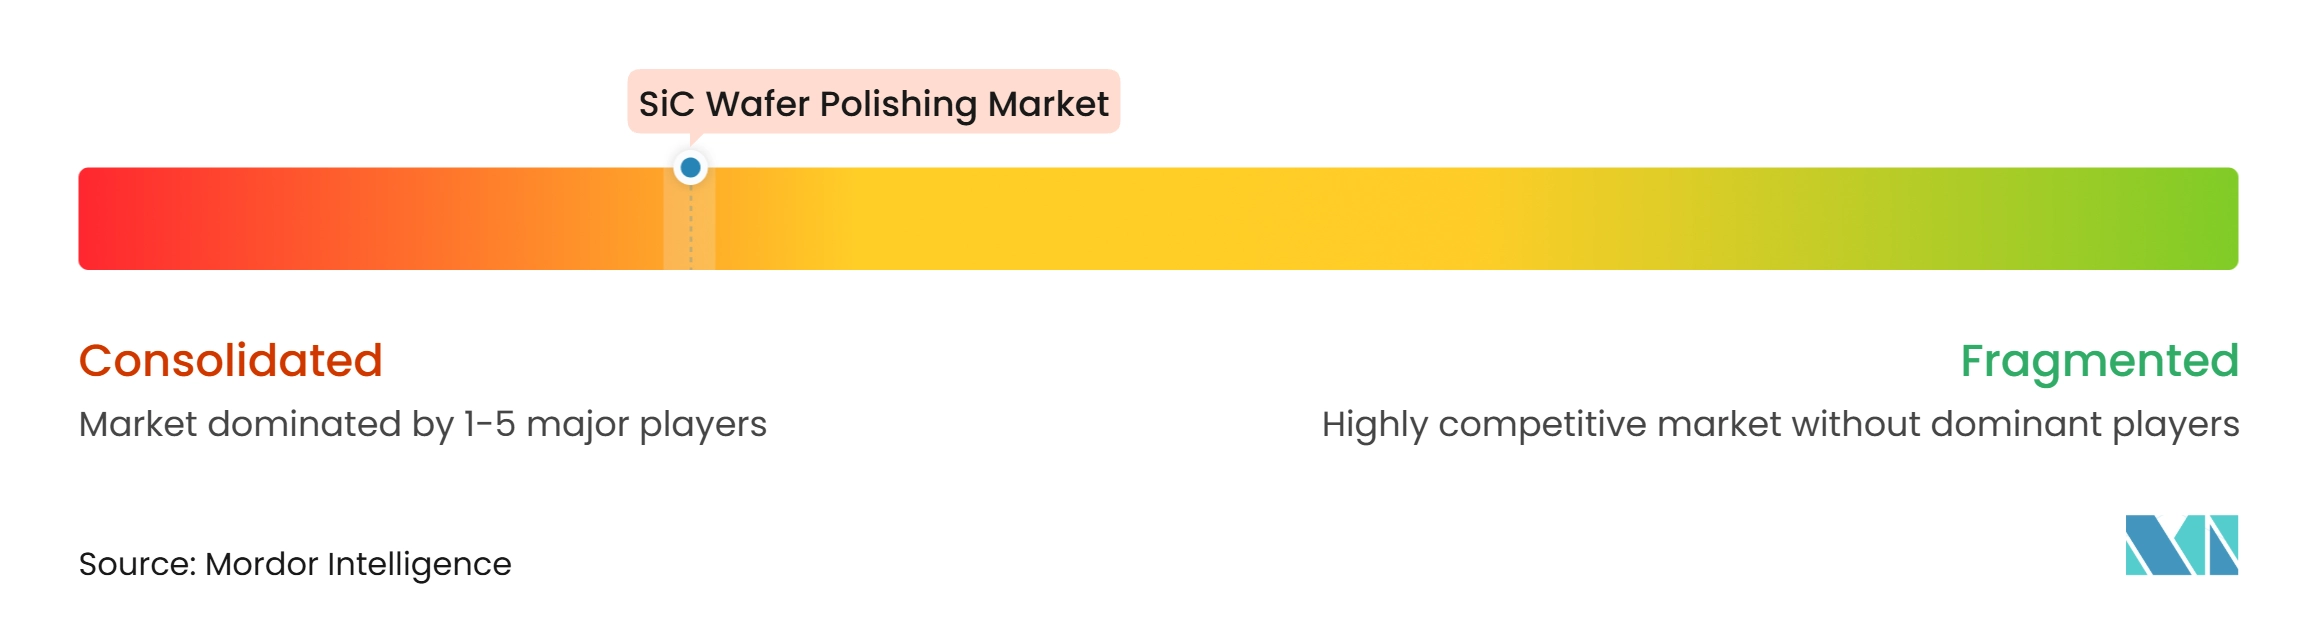
SiCウェーハ研磨市場は集約されています。EntegrisとFujimi はSiC基板平坦化の確立されたサプライヤーであり、FujiboはソフトCMPパッドで強固な地位を占めています。DuPontのエレクトロニクス事業から分離したQnity Electronicsは、IkonicおよびEmblem製品ファミリーを通じてハードCMPパッド要件に対応しています。ファブの認定サイクルにより、承認済み材料の置き換えは困難です。Fujiboの推定80%のグローバルソフトパッド市場シェアは、最終研磨消耗品における集中度を反映しています。
2025年10月、Qnityは次世代半導体製造向けにSK HynixとCMPパッド供給に関する長期覚書に署名しました。この合意は、サプライヤーがスポット販売に依存するのではなく、複数年契約を通じて需要を確保する方法を示しています。Vibrantz Technologiesは2025年の半導体イベントで研磨剤フリーのSRS2550スラリーを発表し、粒子関連欠陥を低減する可能性のある化学的除去方法を強調しました。このアプローチが完全な生産認定を達成すれば、確立されたスラリーサプライヤーに挑戦する可能性があります。競争はまた、200 mmウェーハ専用に設計された製品へとシフトしています。
プロセスインテリジェンスは、SiCウェーハ研磨市場における競争の追加領域を表しています。2025年3月に発行された米国特許は、CMPプロセス制御アルゴリズムへのマシンビジョン入力をカバーしています。SEMIのCMP計測レポートは、インサイチュ計測が市場全体で未発達のままであることを示しています。材料と監視ツールを組み合わせることができる装置および消耗品サプライヤーは競争上の優位性を得る可能性があります。独自レシピとプロセス相互運用性の制限は、買い手と売り手の両方にとって引き続き参入障壁として機能しています。したがって、市場は高い技術的障壁と200 mmフォーミュレーションおよびクローズドループ研磨制御における機会組み合わせています。
SiCウェーハ研磨業界リーダー
-
DuPont
-
Entegris
-
FUJIBO HOLDINGS, INC.
-
Saint-Gobain
-
Fujimi Incorporated
- 注:主要企業の掲載順は順位を示すものではありません。
SiCウェーハ研磨市場 このレポートでカバーされる企業
- 3M
- DuPont
- Engis Corporation
- Entegris
- FUJIBO HOLDINGS, INC.
- Fujimi Incorporated
- ILJIN DIAMOND CO., LTD.
- JSR Corporation
- Kemet International Limited
- Lapmaster Wolters
- Logitech Ltd.
- Pureon AG
- Saint-Gobain
- SKC
- Vibrantz
最近の産業開発事情 SiCウェーハ研磨市場
- 2026年1月:Fujibo Holdingsは、AIrelated需要に牽引された半導体CMP用途を対象に、Fujibow愛媛三部川工場でのCMPソフトパッド生産を60%以上増加させるための87億円の能力拡大投資を発表しました。2028年度後半からの稼働を目標としています。同社はまた、台湾に65億円の研究開発センターを建設中であり、2027年度上半期の稼働を目標として、アジアのファウンドリーとSiCウェーハ研磨対応パッドアーキテクチャの共同開発を行います。
- 2025年11月:欧州委員会は、ロジュノフ・ポト・ラドホシュテムに統合SiCパワーデバイス製造施設を設立するためのOnsemiへの4.5億ユーロ(約5.0199億米ドル)のチェコ共和国国家補助金を承認しました。同施設は結晶成長から完成デバイスまでのすべてのプロセスをカバーし、2027年までに商業運転を開始する予定であり、EU初の完全統合SiCウェーハ研磨生産拠点となり、欧州における研磨消耗品需要の直接的な拡大を表します。
グローバルSiCウェーハ研磨市場レポートの範囲
SiCウェーハ研磨は、炭化ケイ素(SiC)単結晶基板を高電力または高周波電子デバイスの製造に使用する前に、鏡面平坦、原子レベルで滑らか、かつサブサーフェスダメージのない状態にするために使用される精密仕上げプロセスです。
SiCウェーハ研磨市場は、製品タイプ、プロセスタイプ、用途、および地域別にセグメント化されています。製品タイプ別では、市場は研磨粉、研磨パッド、ダイヤモンドスラリー、コロイダルシリカ懸濁液、およびその他の製品タイプにセグメント化されています。プロセスタイプ別では、市場は機械的研磨、化学機械研磨(CMP)、電解研磨、化学研磨、プラズマ支援研磨、およびその他のプロセスタイプにセグメント化されています。用途別では、市場はパワーエレクトロニクス、発光ダイオード(LED)、センサーおよび検出器、RFおよびマイクロ波デバイス、およびその他の用途にセグメント化されています。本レポートはまた、主要地域の15カ国にわたるSiCウェーハ研磨の市場規模と予測をカバーしています。市場規模と予測は金額(米ドル)ベースで提供されます。
セグメンテーション概要
| 研磨粉 |
| 研磨パッド |
| ダイヤモンドスラリー |
| コロイダルシリカ懸濁液 |
| その他の製品タイプ |
| 機械的研磨 |
| 化学機械研磨(CMP) |
| 電解研磨 |
| 化学磨 |
| プラズマ支援研磨 |
| その他のプロセスタイプ |
| パワーエレクトロニクス |
| 発光ダイオード(LED) |
| センサーおよび検出器 |
| RFおよびマイクロ波デバイス |
| その他の用途 |
| アジア太平洋 | 中国 |
| インド | |
| 日本 | |
| 韓国 | |
| アジア太平洋その他 | |
| 北米 | 米国 |
| カナダ | |
| メキシコ | |
| 欧州 | ドイツ |
| 英国 | |
| フランス | |
| イタリア | |
| 欧州その他 | |
| 南米 | ブラジル |
| アルゼンチン | |
| 南米その他 | |
| 中東・アフリカ | サウジアラビア |
| 南アフリカ | |
| 中東・アフリカその他 |
| 製品タイプ別 | 研磨粉 | |
| 研磨パッド | ||
| ダイヤモンドスラリー | ||
| コロイダルシリカ懸濁液 | ||
| その他の製品タイプ | ||
| プロセスタイプ別 | 機械的研磨 | |
| 化学機械研磨(CMP) | ||
| 電解研磨 | ||
| 化学磨 | ||
| プラズマ支援研磨 | ||
| その他のプロセスタイプ | ||
| 用途別 | パワーエレクトロニクス | |
| 発光ダイオード(LED) | ||
| センサーおよび検出器 | ||
| RFおよびマイクロ波デバイス | ||
| その他の用途 | ||
| 地域別 | アジア太平洋 | 中国 |
| インド | ||
| 日本 | ||
| 韓国 | ||
| アジア太平洋その他 | ||
| 北米 | 米国 | |
| カナダ | ||
| メキシコ | ||
| 欧州 | ドイツ | |
| 英国 | ||
| フランス | ||
| イタリア | ||
| 欧州その他 | ||
| 南米 | ブラジル | |
| アルゼンチン | ||
| 南米その他 | ||
| 中東・アフリカ | サウジアラビア | |
| 南アフリカ | ||
| 中東・アフリカその他 | ||
レポートで回答される主要な質問
SiCウェーハ研磨市場の現在の市場規模は?
SiCウェーハ研磨市場規模は2026年に1.15 ビリオン 米ドルと評価され、予測期間(2027年~2032年)においてCAGR 37.56%で、2027年の1.58 ビリオン 米ドルから2032年には7.78 ビリオン 米ドルへと成長すると推定されます。
最大のシェアを持つSiCウェーハ研磨製品はどれですか?
研磨パッドが2026年に60.21%のシェアでリードしており、2032年にかけてCAGR 38.93%で成長すると予測されます。
最大のSiCウェーハ研磨需要を占める用途はどれですか?
パワーエレクトロニクスが2026年に70.34%のシェアを占め、2032年にかけてCAGR 42.61%で拡大すると予測されます。
SiCウェーハ研磨需要をリードする地域はどこですか?
アジア太平洋が2026年に40.38%のシェアでリードしており、2032年にかけてCAGR 40.04%で成長すると予測されます。