
Tamaño y Participación del Mercado de Pulido de Obleas de SiC
Visión General del Mercado
| Período de Estudio | 2022 - 2032 |
|---|---|
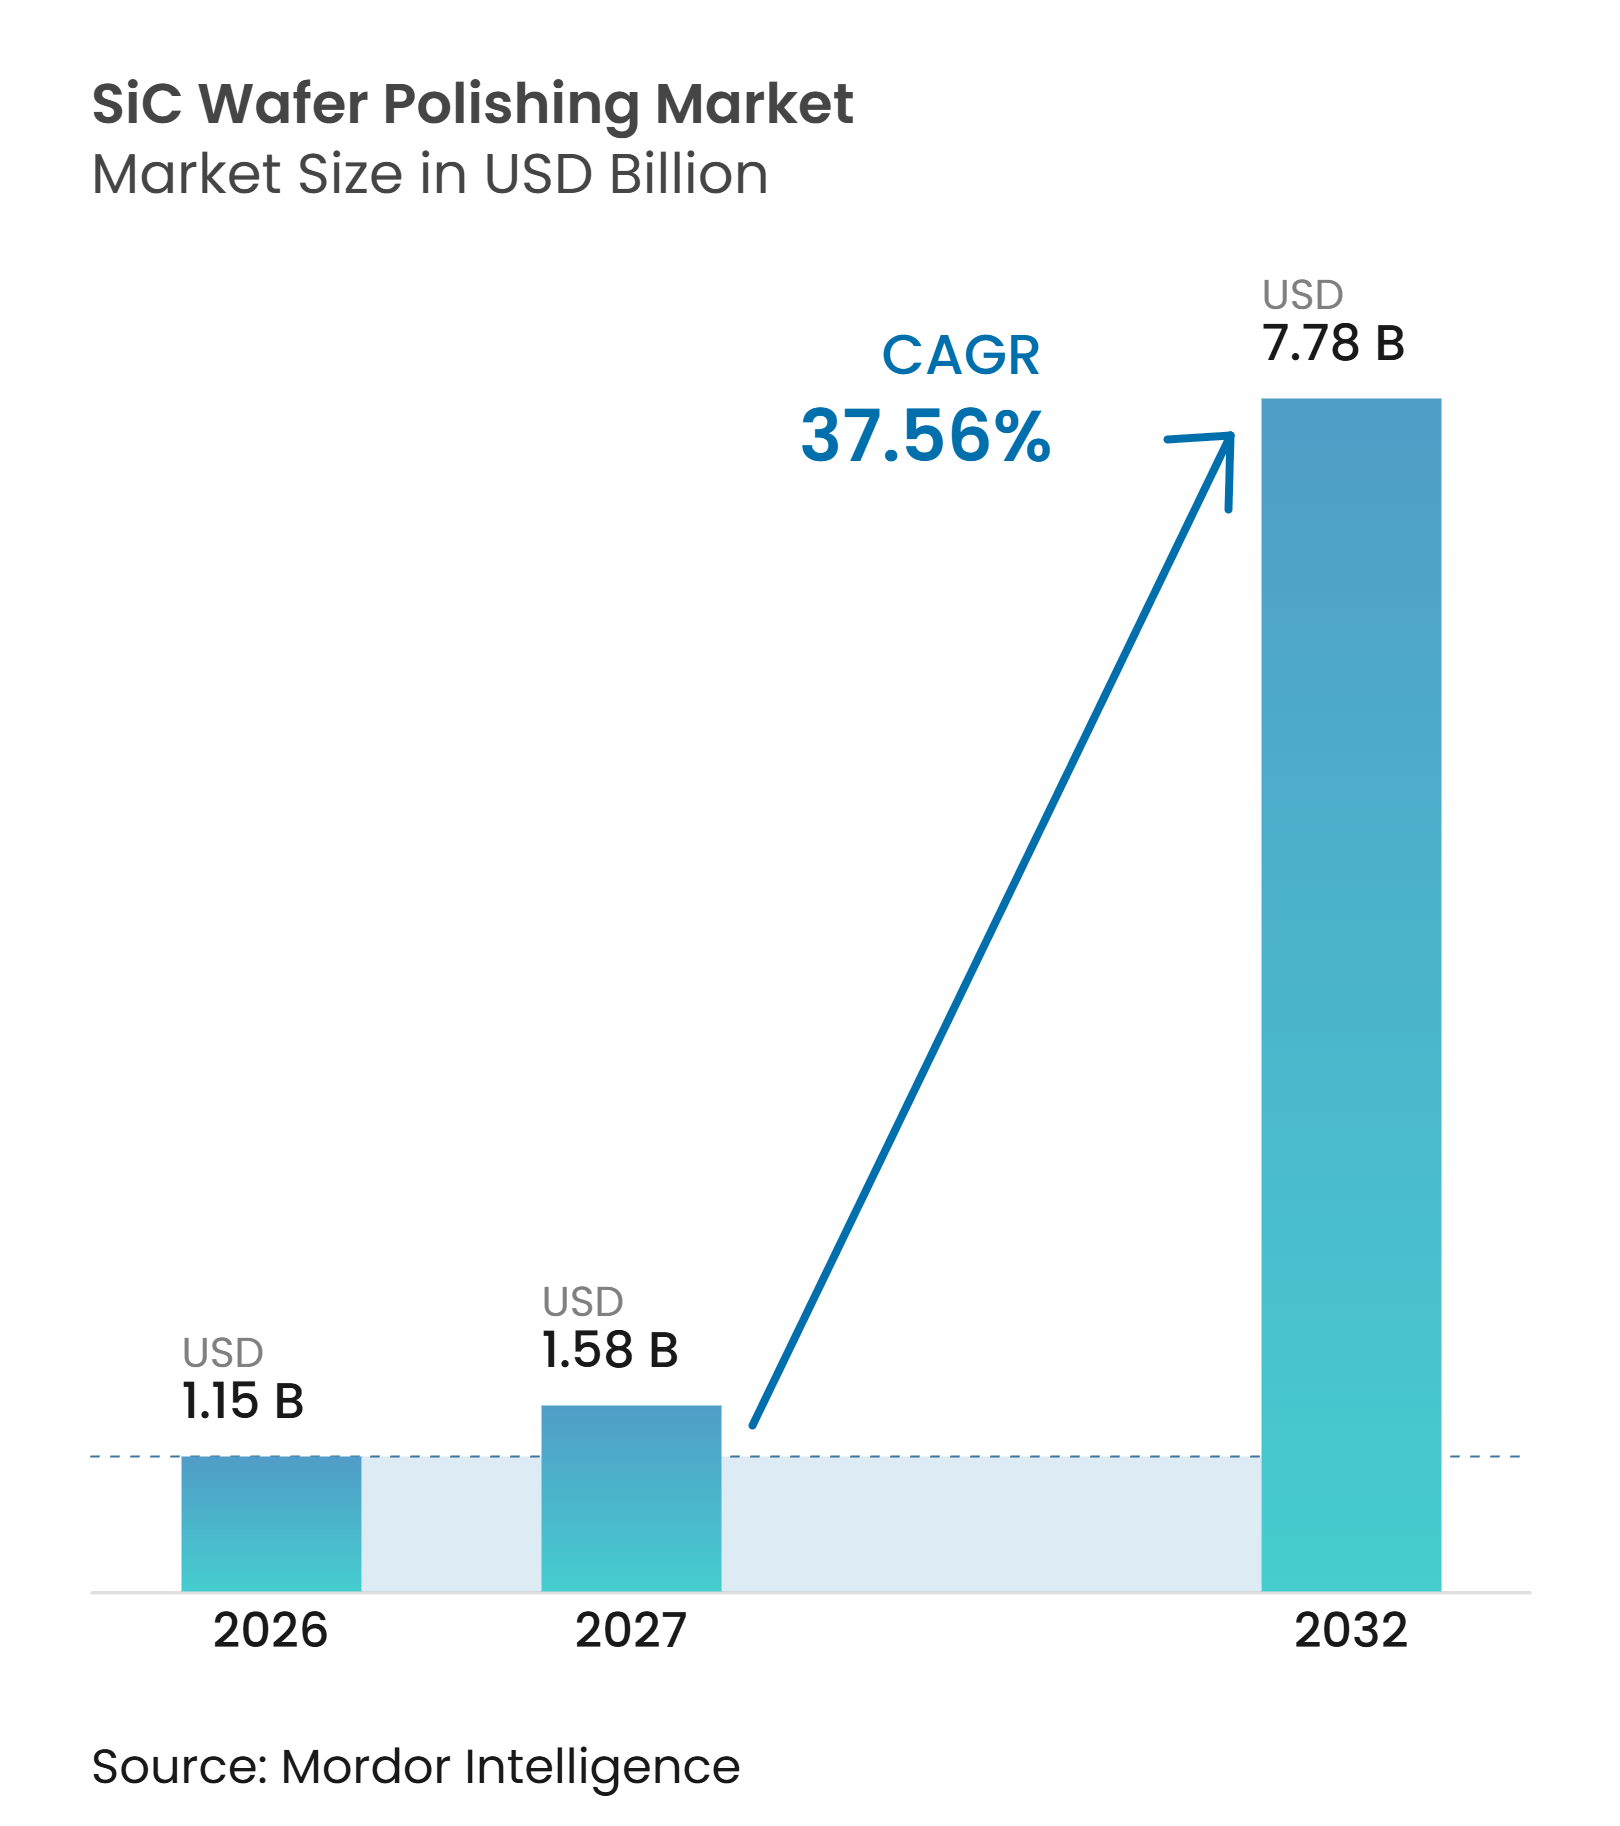
| Tamaño del Mercado (2027) | 1.58 Mil millones de dólares |
| Tamaño del Mercado (2032) | 7.78 Mil millones de dólares |
| Tasa de crecimiento (2027 - 2032) | 37.56 % |
| Mercado de Crecimiento Más Rápido | Asia-Pacífico |
| Mercado Más Grande | Asia-Pacífico |
| Concentración del Mercado | Alto |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Pulido de Obleas de SiC por Mordor Intelligence
El tamaño del mercado de pulido de obleas de SiC fue valorado en 1,15 mil millones de USD en 2026 y se estima que crecerá desde 1,58 mil millones de USD en 2027 hasta 7,78 mil millones de USD para 2032, a una CAGR del 37,56% durante el período de pronóstico (2027-2032). El mercado de pulido de obleas de SiC está siendo moldeado por el cambio del silicio convencional a materiales de banda prohibida ancha en la electrónica de potencia. El carburo de silicio tiene una dureza Mohs de 9, lo que significa que su preparación superficial requiere almohadillas, suspensiones abrasivas y equipos dedicados en lugar de suministros estándar de pulido de silicio. La electrificación automotriz y la conversión de energía renovable están aumentando la demanda de obleas al tiempo que elevan los requisitos de calidad superficial. La transición de sustratos de 150 mm a 200 mm está impulsando la demanda de herramientas de pulido y consumibles de mayor formato. Los proveedores con química de suspensión abrasiva calificada, formulaciones de almohadillas y conocimiento de procesos están posicionados para beneficiarse a medida que las fábricas de semiconductores aumentan su producción.
Conclusiones Clave del Informe
- Por tipo de producto, las almohadillas de pulido representaron el 60,21% de la participación de mercado en 2026 y se pronostica que crecerán a una CAGR del 38,93% hasta 2032.
- Por tipo de proceso, el pulido químico-mecánico representó el 55,17% de la participación de mercado en 2026 y se pronostica que crecerá a una CAGR del 40,17% hasta 2032.
- Por aplicación, la electrónica de potencia representó el 70,34% de la participación de mercado en 2026 y se proyecta que se expandirá a una CAGR del 42,61% hasta 2032.
- Por geografía, Asia-Pacífico tuvo una participación de mercado del 40,38% en 2026 y se pronostica que crecerá a una CAGR del 40,04% hasta 2032.
Nota: Las cifras de mercado de este informe se basan en el marco de estimación propietario de Mordor Intelligence, que combina nueve meses de datos reales con proyecciones del cuarto trimestre para el año base 2026.
Tendencias e Información del Mercado
Análisis del Impacto de los Impulsores*
| Impulsores | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Despliegue de Inversores para Vehículos Eléctricos y Cargadores a Bordo | +14.5% | Global, concentrado en China, Europa y América del Norte | Corto plazo (≤ 2 años) |
| Demanda de Conversión de Energía Renovable | +8.5% | Global, con Asia-Pacífico y Europa liderando en energía solar a escala de servicios públicos y América del Norte añadiendo demanda de Sistemas de Alimentación Ininterrumpida (SAI) para centros de datos | Mediano plazo (2-4 años) |
| Transición de Obleas de SiC de 6 Pulgadas a 8 Pulgadas | +7.0% | Global, con volumen inicial en Japón, Corea del Sur y Estados Unidos y aumento de producción en China | Mediano plazo (2-4 años) |
| Consumibles Avanzados de Planarización Química Mecánica (CMP) y Requisitos de Calidad Superficial | +5.0% | Global, con mayor relevancia en los clústeres de fábricas de semiconductores de Asia-Pacífico y la fabricación de dispositivos europeos | Largo plazo (≥ 4 años) |
| Metrología en Línea Habilitada por IA y Pulido de Bucle Cerrado | +4.0% | Global, con América del Norte y Japón liderando la actividad de patentes | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Despliegue de Inversores para Vehículos Eléctricos y Cargadores a Bordo
El mercado de pulido de obleas de SiC se beneficia a medida que los Transistores de Efecto de Campo Metal-Óxido-Semiconductor (MOSFET) de SiC se convierten en una opción de diseño preferida para los inversores de tracción de vehículos eléctricos que utilizan sistemas de batería de 800 voltios. Su uso también se está extendiendo a los cargadores a bordo, donde una conmutación más rápida puede soportar etapas de carga compactas con potencias nominales de 7 kW a 22 kW. ROHM introdujo módulos SiC HSDIP20 compactos para la corrección del factor de potencia de cargadores a bordo en abril de 2025, reportando más de 3 veces la densidad de potencia de los diseños discretos con refrigeración superior. BYD reveló una plataforma de carga máxima de 1.000 kW en marzo de 2025 que utiliza chips de potencia SiC de alta tensión. La geometría más ajustada de los dispositivos deja menos tolerancia para el daño subsuperficial, aumentando la necesidad de pasos de CMP más largos y químicamente más activos. Onsemi reportó una demanda resiliente de SiC por parte de clientes de vehículos eléctricos chinos y europeos en mayo de 2025, a pesar de la incertidumbre sobre los aranceles estadounidenses.
Demanda de Conversión de Energía Renovable
El mercado de pulido de obleas de SiC también se beneficia de los sistemas de energía renovable que requieren una conversión de energía eficiente. Los grandes inversores solares están adoptando dispositivos SiC porque pueden lograr una eficiencia del sistema superior al 99%, en comparación con el 98% al 98,5% para los diseños de Transistores Bipolares de Puerta Aislada (IGBT) de silicio. Los convertidores de potencia total para energía eólica también se benefician de un menor estrés térmico, particularmente en instalaciones marinas donde los costos de mantenimiento son elevados. Una revisión de 2025 identificó los semiconductores de banda prohibida ancha como importantes para integrar grandes proporciones de energía renovable en los sistemas eléctricos y reducir las pérdidas de conversión. Los equipos de red a menudo operan continuamente a alta tensión, por lo que los fabricantes requieren densidades de defectos muy bajas y un pulido final de alta pureza. Este requisito apoya la demanda de pasos de acabado con sílice coloidal y consumibles de CMP calificados.
Transición de Obleas de SiC de 6 Pulgadas a 8 Pulgadas
La transición de obleas de SiC de 150 mm a 200 mm apoya el mercado de pulido de obleas de SiC, ya que requiere nuevas líneas de pulido y consumibles diseñados para sustratos de mayor tamaño. Una oblea de 200 mm proporciona un 78% más de área de dado que una oblea de 150 mm, reduciendo así los costos de los dispositivos y extendiendo el uso del SiC más allá de las plataformas de vehículos eléctricos premium. Wolfspeed generó más ingresos de sustratos de 200 mm que de sustratos de 150 mm, mientras que Infineon y Bosch iniciaron la producción en 2025. Onsemi está desarrollando una instalación de SiC de 1,64 mil millones de EUR en la República Checa, respaldada por una subvención de 450 millones de EUR en virtud de la Ley Europea de Chips, con operaciones comerciales previstas para 2027. Las obleas más grandes requieren una variación de espesor total inferior a 0,3 μm y una rugosidad superficial inferior a 0,1 nm Ra para la producción lista para epitaxia. Japón también ha dirigido apoyo hacia la capacidad de obleas de SiC a través de su programa de infraestructura de semiconductores.
Consumibles Avanzados de Pulido Químico-Mecánico (CMP) y Requisitos de Calidad Superficial
El mercado de pulido de obleas de SiC está avanzando hacia sistemas de suspensión abrasiva y almohadillas que aumentan las tasas de eliminación de material al tiempo que limitan los defectos superficiales. Estos objetivos pueden entrar en conflicto porque el CMP de SiC depende del equilibrio entre la oxidación química y la abrasión mecánica. Un estudio de 2025 encontró que la cara C del SiC 4H puede pulirse 3,5 veces más rápido que la cara Si bajo las mismas condiciones de suspensión abrasiva, lo que subraya la importancia del control adaptativo del proceso. Entegris desarrolló una suspensión abrasiva de CMP para SiC reciclable que puede devolver hasta el 80% de la suspensión usada a la producción mientras reduce los residuos peligrosos en más del 75%. Vibrantz introdujo su suspensión abrasiva SRS2550 para SiC sin abrasivos en octubre de 2025 y reportó un acabado superficial de 0,7-0,8 Å y hasta el 99% de área de oblea utilizable. China también tiene proyectos de normas activos para obleas de SiC monocristalino pulidas de 200 mm y pruebas de tensión residual.
Análisis del Impacto de las Restricciones*
| Restricciones | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Dureza Extrema, Fragilidad y Defectividad | -0.8% | Global, más agudo para las fábricas de semiconductores que escalan a obleas de 8 pulgadas sin recetas de proceso establecidas | Corto plazo (≤ 2 años) |
| Largos Tiempos de Ciclo y Bajas Tasas de Eliminación de Material | -0.5% | Global, con un efecto más fuerte en las líneas de producción de grado automotriz de alto volumen | Mediano plazo (2-4 años) |
| Recetas Propietarias e Interoperabilidad de Procesos Limitada | -0.3% | Global, más restrictivo donde hay menos proveedores de consumibles calificados disponibles | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Dureza Extrema, Fragilidad y Defectividad
El mercado de pulido de obleas de SiC enfrenta restricciones de proceso debido a la dureza Mohs de 9 del SiC y su fragilidad. Incluso las suspensiones abrasivas de CMP optimizadas logran tasas de eliminación de material de solo 4-7 µm/hora en la cara Si. Los defectos superficiales pueden convertirse en dislocaciones en la capa epitaxial, reduciendo la tensión de ruptura y la fiabilidad de conmutación en los dispositivos terminados. Este problema es más pronunciado para las obleas de 200 mm, que presentan un mayor riesgo de caída de borde y variación de espesor que las obleas de 150 mm. Un estudio de 2025 encontró que los enfoques de corrosión química ultrasónica aún requieren una calibración cuidadosa para evitar crear nuevos daños subsuperficiales. Estas restricciones de rendimiento limitan la velocidad a la que la nueva capacidad de pulido se convierte en suministro de obleas utilizables.
Largos Tiempos de Ciclo y Bajas Tasas de Eliminación de Material
El mercado de pulido de obleas de SiC está limitado por ciclos de preparación significativamente más largos que los procesos de silicio comparables. El rectificado grueso, el rectificado fino, el pulido mecánico y el CMP pueden requerir cada uno varias horas por lote. Los ciclos más largos aumentan los requisitos de capital e incrementan el riesgo de rotura durante el procesamiento de grandes diámetros. Engis reportó que su sistema HYPREZ Grind-to-CMP redujo el tiempo de planarización por CMP en un 66% para obleas de 150 mm a 165 mm[1]. Sin embargo, las fábricas de semiconductores aún necesitan recalificar el proceso completo antes de su adopción. Estas limitaciones de rendimiento pueden reducir la ventaja de costo esperada de las obleas de 200 mm en aplicaciones más sensibles al costo del dispositivo.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Tipo de Producto:
Las Almohadillas de Pulido Lideran los Ingresos y el CrecimientoLas almohadillas de pulido representaron el 60,21% de la participación del mercado de pulido de obleas de SiC en 2026 y se pronostica que crecerán a una CAGR del 38,93% hasta 2032. Esto refleja un mayor número de pasos de CMP y un aumento en el consumo de almohadillas a medida que los requisitos de geometría de las obleas se vuelven más estrictos. Las almohadillas desempeñan un papel central en el CMP porque su estructura de poros, patrón de ranuras y dureza influyen en la condición superficial junto con la química de la suspensión abrasiva. El mercado de pulido de obleas de SiC favorece a los proveedores de almohadillas que pueden ofrecer un rendimiento estable en una variedad de tamaños de obleas. Fujibo Holdings tenía una participación global estimada del 80% en almohadillas blandas de CMP, una categoría utilizada en el pulido final de SiC.
Fujibo anunció una inversión de 8,7 mil millones de JPY (~0,05 mil millones de USD) en su fábrica de Mibu-gawa en noviembre de 2025 para aumentar la producción de almohadillas blandas de CMP en un 60% para finales del año fiscal 2028. La empresa también está construyendo un centro de investigación y desarrollo de 6,5 mil millones de JPY en Taiwán, con un objetivo operativo en la primera mitad del año fiscal 2027, para trabajar con fábricas de semiconductores asiáticas en combinaciones de almohadillas y suspensiones abrasivas. Los polvos abrasivos siguen siendo importantes para el rectificado y el lapeado iniciales, donde las obleas más grandes requieren una eliminación sustancial de material. Las suspensiones de diamante se utilizan para el pulido mecánico intermedio, mientras que las suspensiones de sílice coloidal se utilizan para el acabado final. La sílice coloidal está ganando relevancia a medida que los requisitos de rugosidad superficial se sitúan por debajo de 0,1 nm Ra.


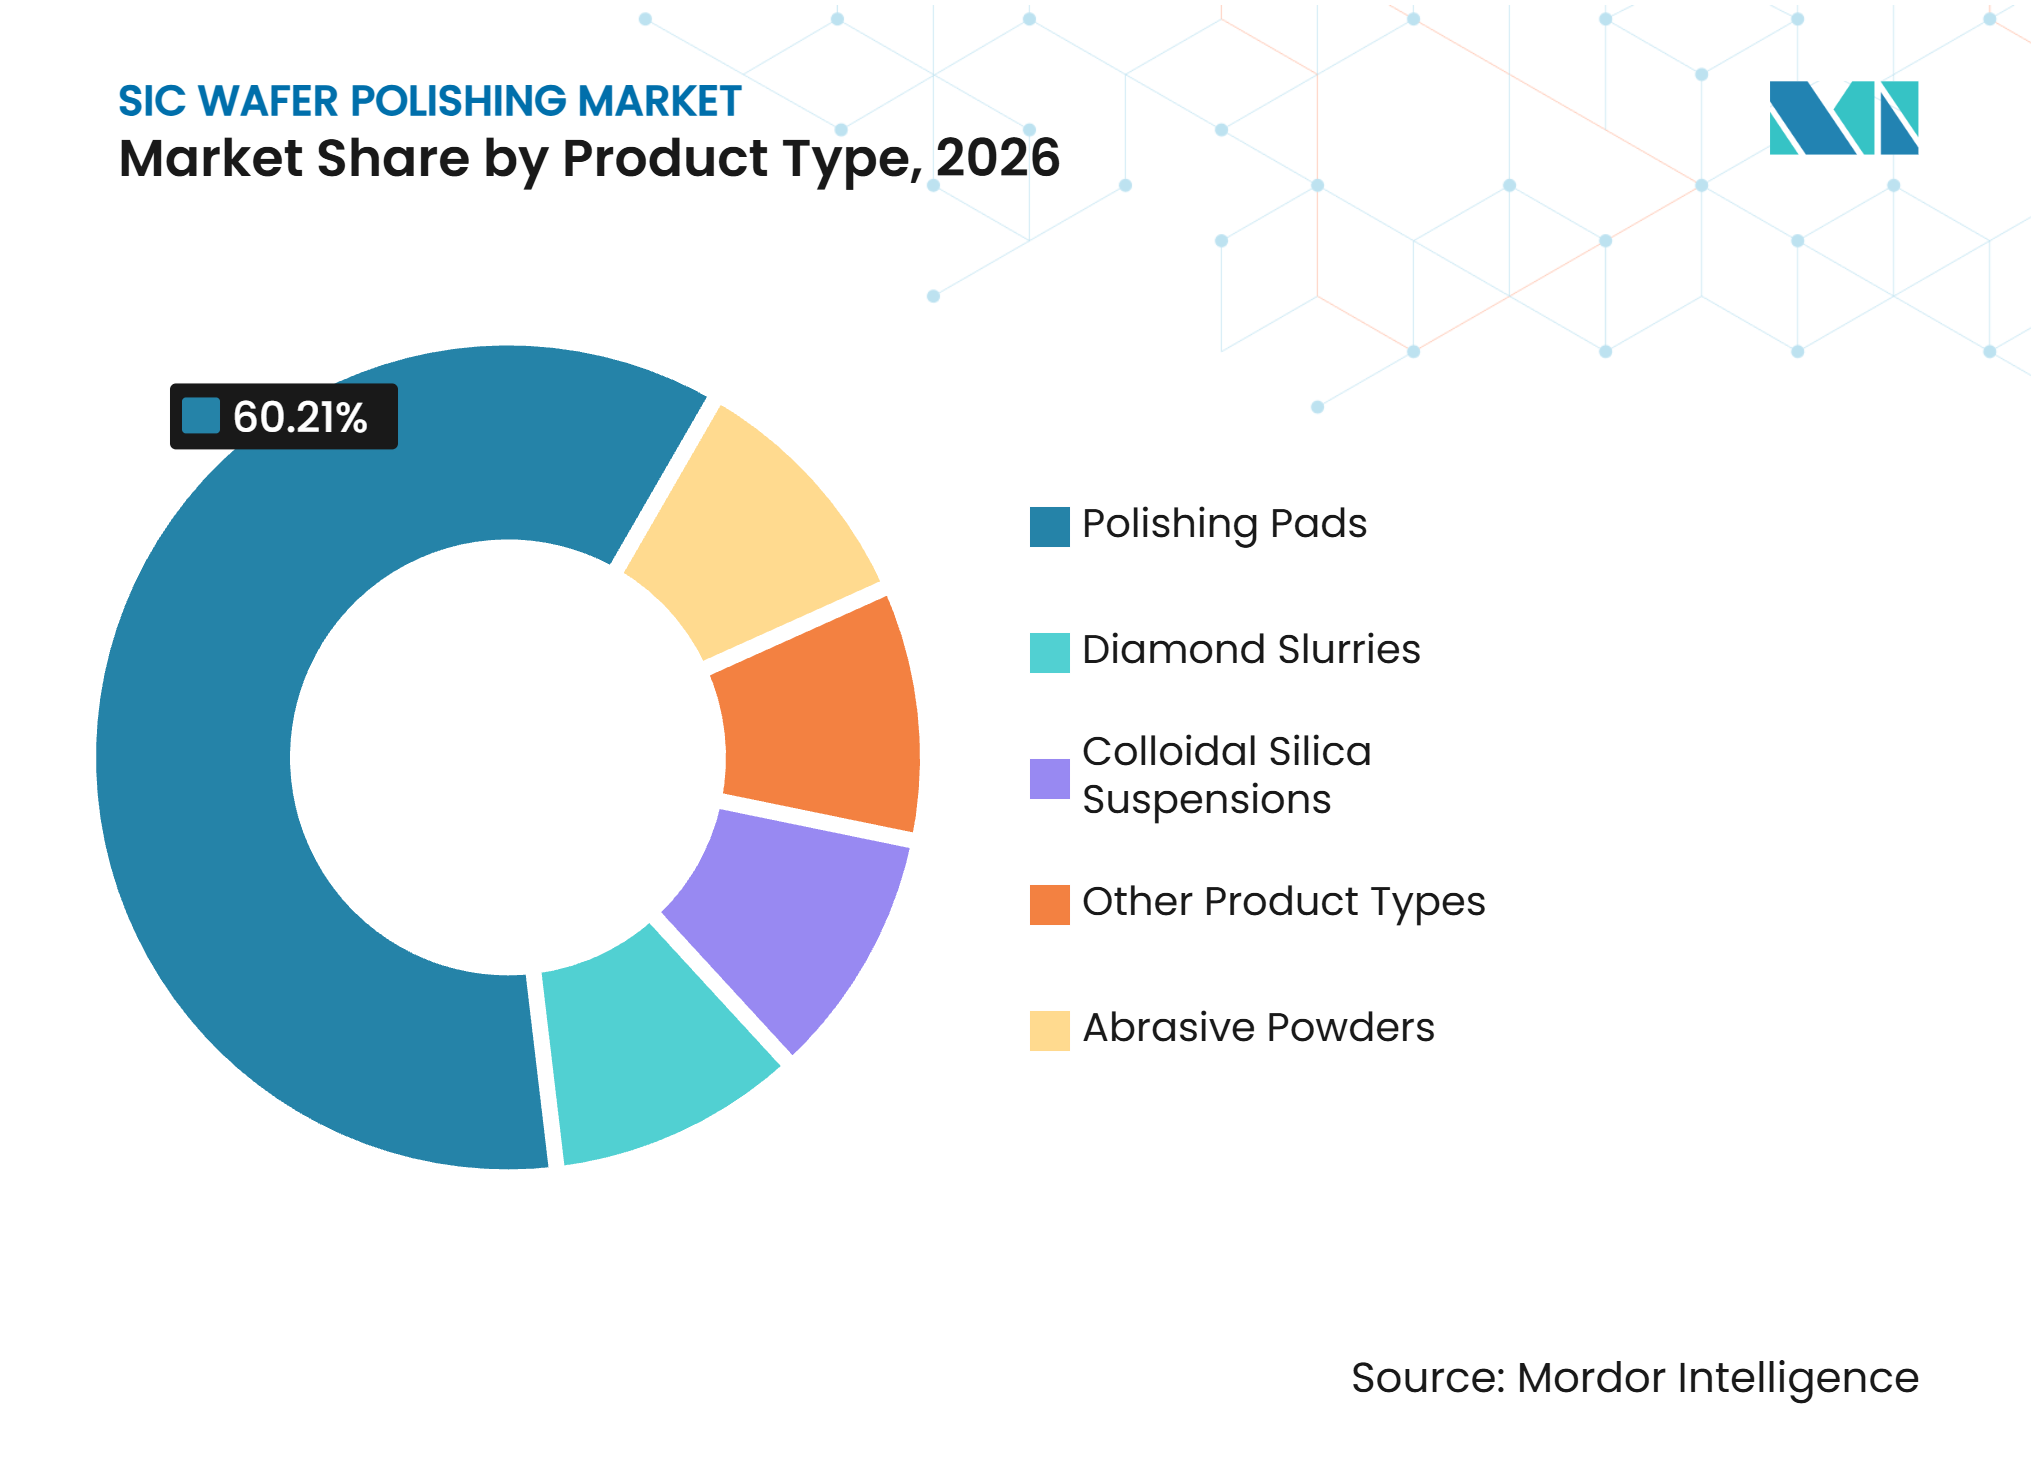
Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe
Por Tipo de Proceso:
El CMP Define el Rendimiento de Calidad SuperficialEl pulido químico-mecánico representó el 55,17% de los ingresos en 2026 y se pronostica que crecerá a una CAGR del 40,17% hasta 2032. El CMP combina la oxidación química con la eliminación abrasiva y es la vía establecida para lograr una rugosidad subnanométrica sin crear nuevos daños subsuperficiales. Esta capacidad es importante tanto para las caras Si como C de los sustratos de SiC. El tamaño del mercado de pulido de obleas de SiC para CMP se beneficia de los requisitos de superficies listas para epitaxia en dispositivos automotrices, industriales y de energía. Semiconductor Equipment and Materials International (SEMI) identificó brechas en la metrología de CMP en tiempo real en su informe auxiliar de agosto de 2025.
El pulido mecánico sigue siendo importante para eliminar el daño superficial del aserrado y el rectificado. Pureon AG introdujo procesos que combinan almohadillas compuestas IRINO-PROSiC y suspensiones de diamante para lograr una variación de espesor total inferior a 1 µm en obleas de SiC de 150 mm sin acondicionamiento intermedio de almohadillas. El electropulido y el pulido asistido por plasma siguen siendo métodos menores utilizados principalmente para aplicaciones de investigación o politipos específicos. Los trabajos recientes sobre almohadillas curadas con UV y abrasivos compuestos catalíticos reflejan el interés continuo en enfoques de acabado sin tensiones. El pulido químico también está avanzando a medida que las fábricas de semiconductores prueban métodos de pulido final sin abrasivos destinados a reducir los defectos por arañazos.
Por Aplicación:
La Electrónica de Potencia Ocupa la Mayor PosiciónLa electrónica de potencia representó el 70,34% de los ingresos en 2026 y se proyecta que crecerá a una CAGR del 42,61% hasta 2032. Los inversores para vehículos eléctricos, los cargadores a bordo, los accionamientos de motores industriales y los convertidores de energía renovable están cambiando del silicio a los dispositivos SiC. Los requisitos de calificación automotriz son particularmente exigentes porque los fabricantes de obleas deben cumplir estándares específicos de superficie y defectos. Esto otorga a los proveedores de consumibles calificados una posición más duradera en la cadena de suministro. El mercado de pulido de obleas de SiC también se está beneficiando de la demanda de sistemas de alimentación ininterrumpida para centros de datos que utilizan dispositivos de potencia SiC de alta eficiencia.
Las aplicaciones de LED conservan un papel material pero decreciente porque el nitruro de galio (GaN) sobre silicio está reduciendo el uso de sustratos de SiC en la producción de LED. Este cambio eleva el requisito promedio de calidad superficial, ya que los sustratos para dispositivos de potencia necesitan especificaciones de acabado más estrictas. Los sensores, detectores y dispositivos de radiofrecuencia siguen siendo aplicaciones menores con necesidades de materiales distintas. Los dispositivos de radiofrecuencia utilizan sustratos de SiC semi-aislantes y pueden requerir químicas de CMP que difieren de las utilizadas para sustratos conductores de dispositivos de potencia.

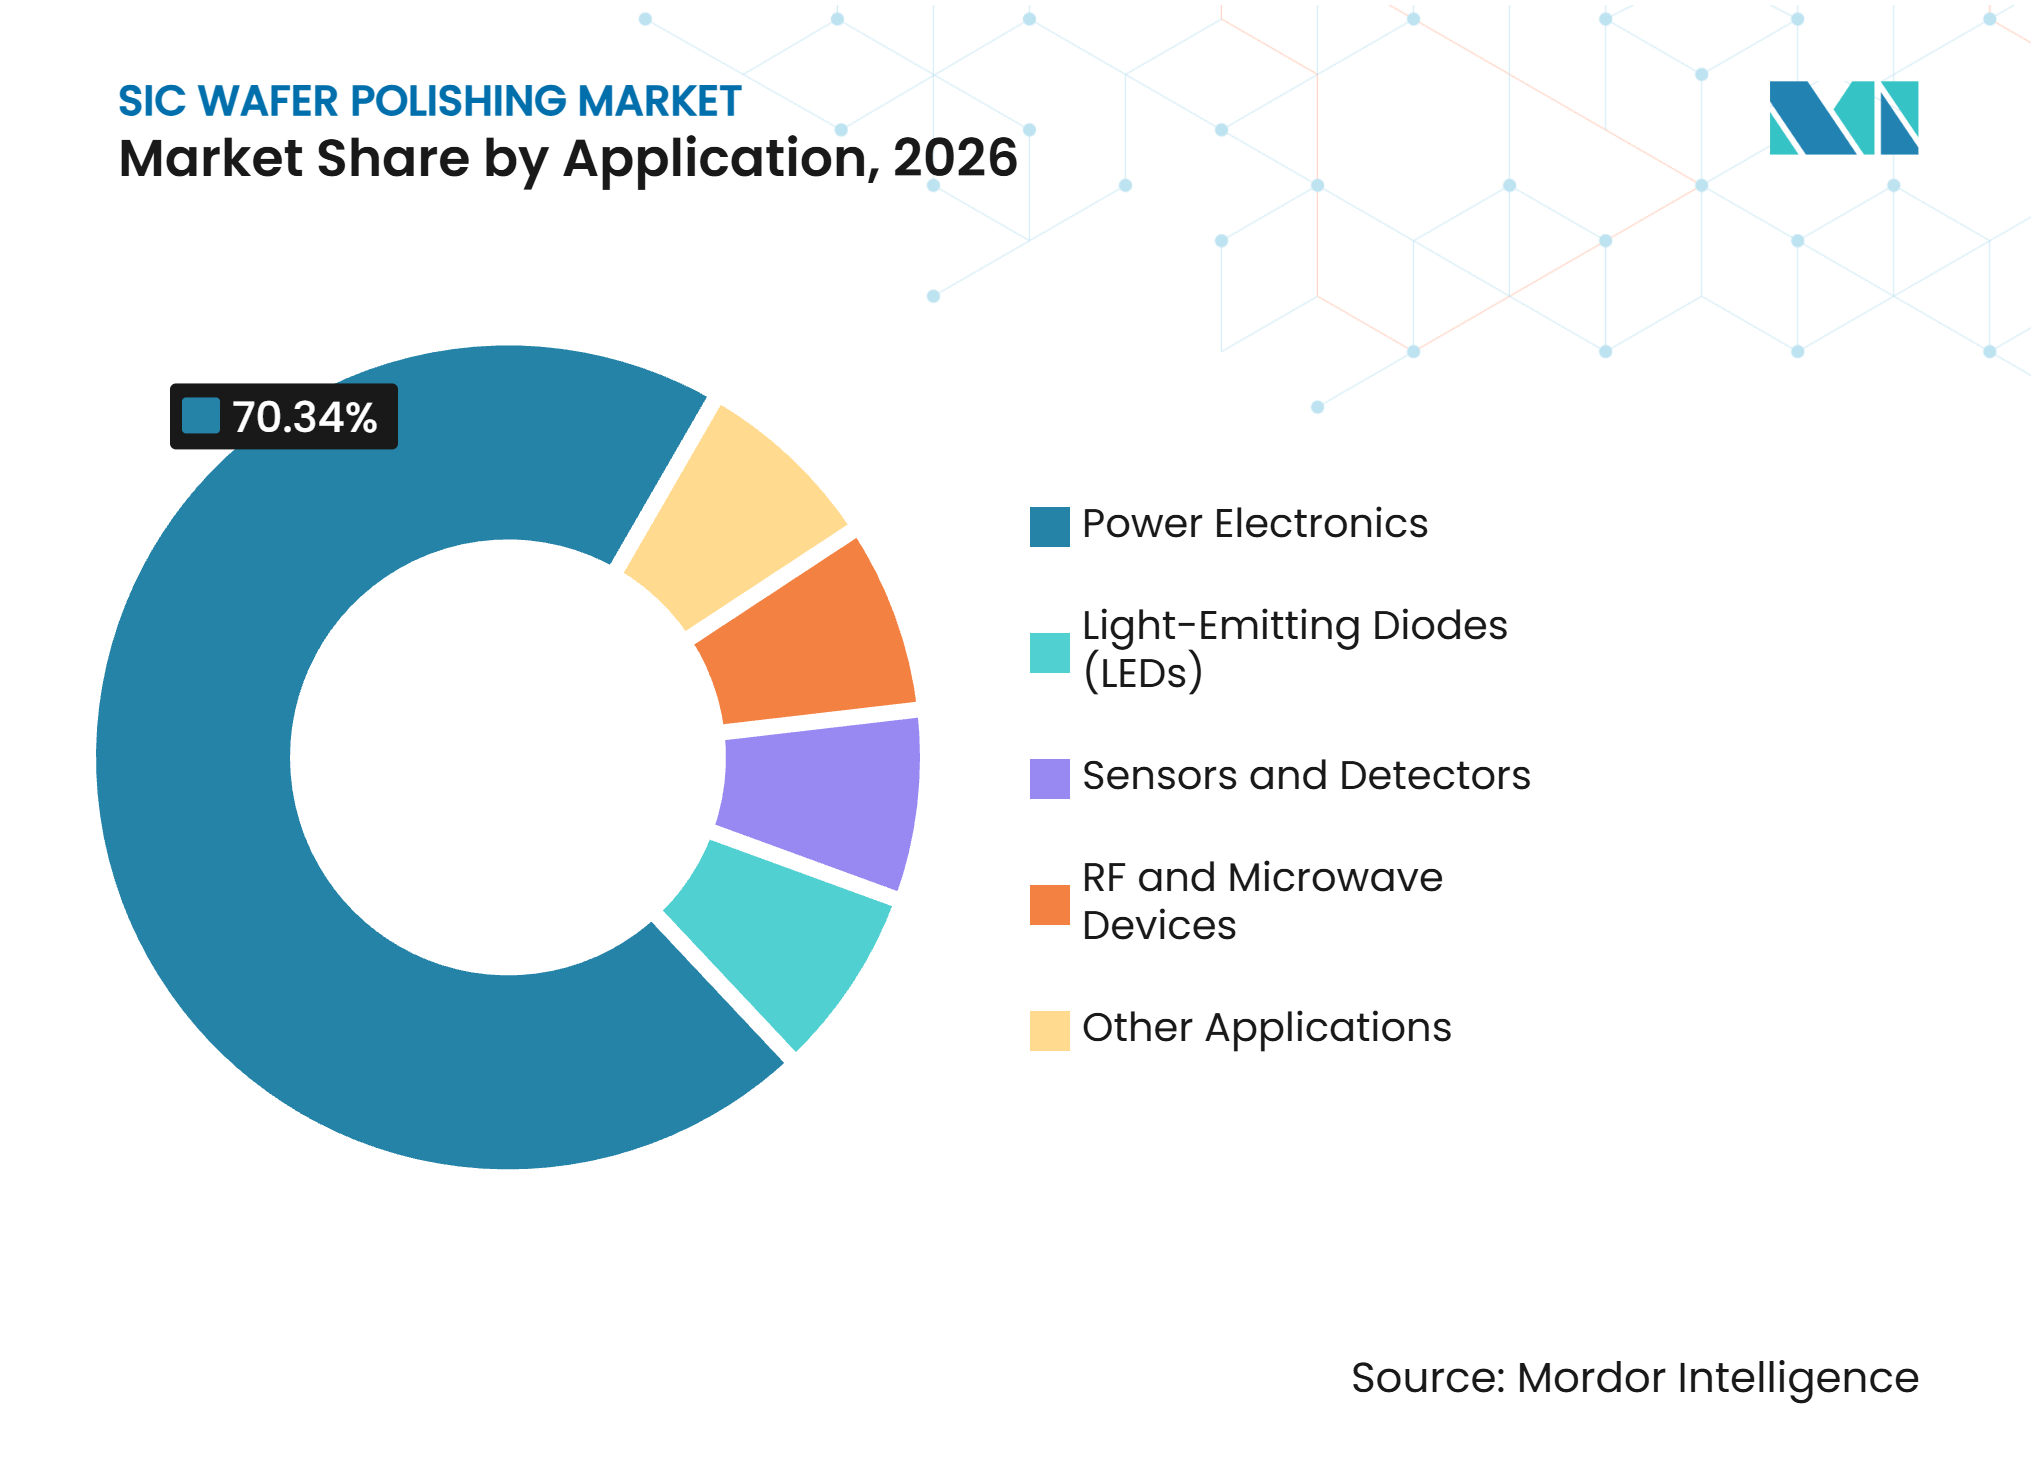
Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe
Análisis Geográfico
Asia-Pacífico
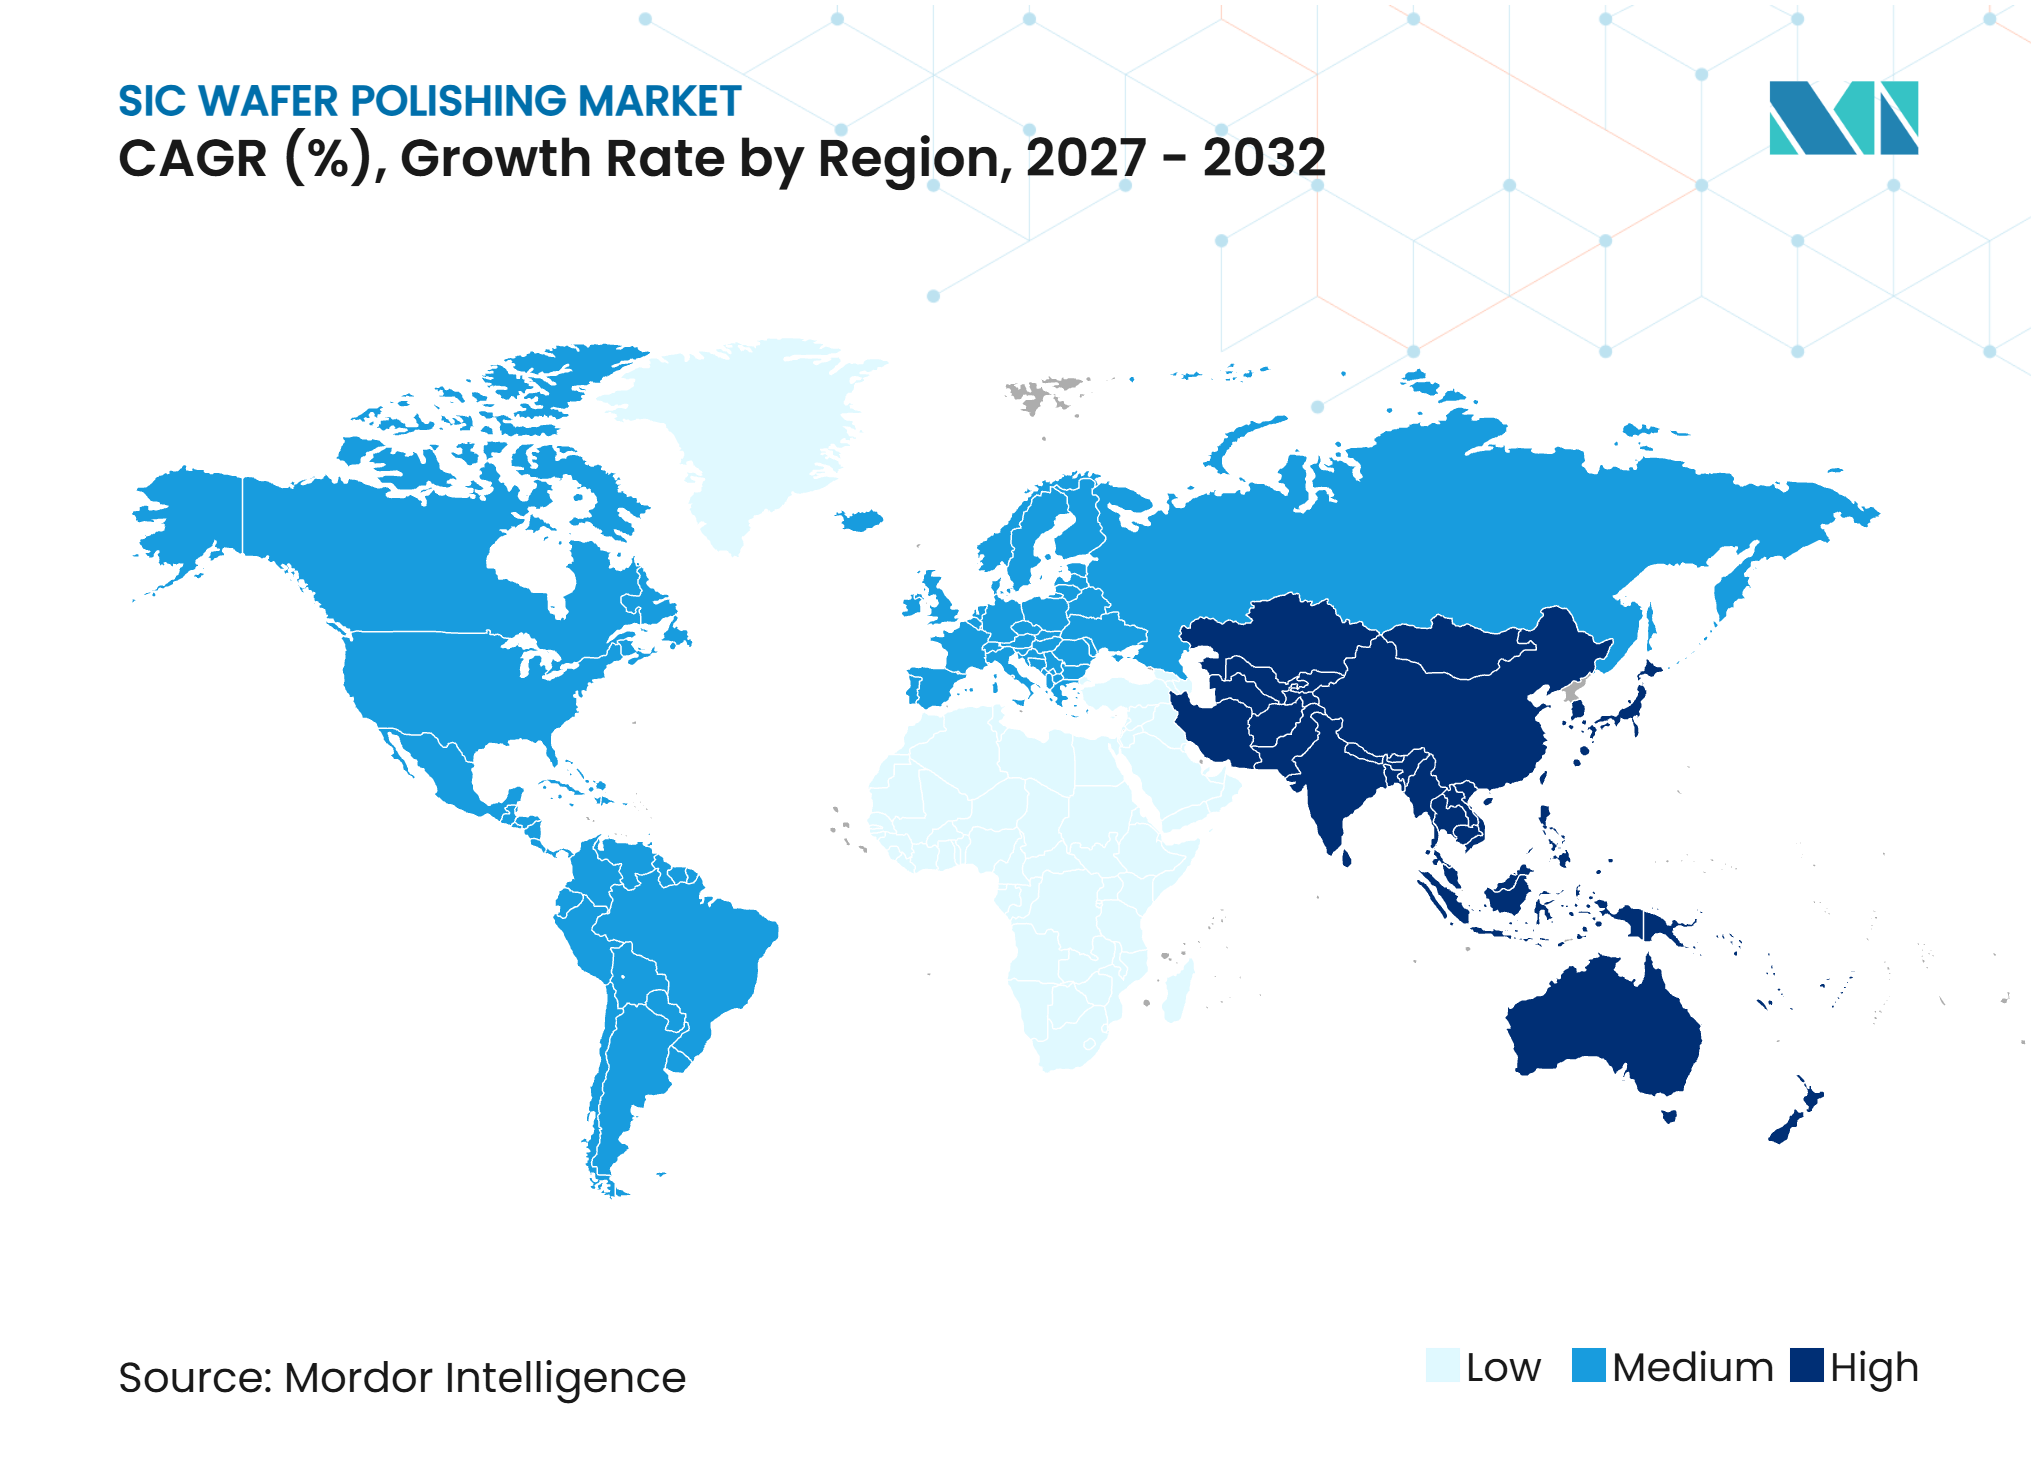
Asia-Pacífico representó el 40,38% de la participación del mercado de pulido de obleas de SiC en 2026 y se pronostica que crecerá a una CAGR del 40,04% hasta 2032. China apoya la demanda regional a través de inversiones en fabricación de SiC, despliegue de vehículos eléctricos a gran escala y expansión de energía renovable. La instalación de obleas de SiC de YOFC en Wuhan comenzó su producción en 2025 con una capacidad anual de 360.000 obleas, suficiente para suministrar chips para 1,44 millones de vehículos de nueva energía[2]. El aviso de política fiscal de China de 2025 incluye almohadillas de pulido y suspensiones abrasivas entre los materiales elegibles para tratamiento preferencial. Japón contribuye a través de Fujibo, Fujimi y JSR, mientras que Corea del Sur y Taiwán están trabajando para calificar procesos de SiC de 200 mm y fortalecer las oportunidades de codesarrollo para los proveedores de materiales.
América del Norte
América del Norte es un mercado importante para el pulido de obleas de SiC, que abarca proveedores de obleas, fabricantes de dispositivos y desarrolladores de consumibles. El cambio de Wolfspeed hacia los ingresos de sustratos de 200 mm apoya la demanda recurrente de productos de CMP calificados, mientras que Entegris suministra almohadillas de CMP Epic Power y sistemas de reciclaje de suspensiones abrasivas para fábricas de semiconductores de alta capacidad. Los incentivos para chips en Estados Unidos apoyan la nueva capacidad de obleas que requiere herramientas de pulido y consumibles de mayor formato, mientras que Engis ofrece soluciones Grind-to-CMP para obleas de 150 mm y 200 mm. Los factores de cumplimiento incluyen los requisitos de la Administración de Seguridad y Salud Ocupacional (OSHA) y las normas de emisiones de aire de semiconductores de la Agencia de Protección Ambiental (EPA) para el manejo de suspensiones abrasivas y el tratamiento de residuos. La EPA y la OSHA renovaron su cooperación en materia de seguridad química en enero de 2025, reforzando los estándares de gestión química en todos los sitios de fabricación.
Europa, Sudeste Asiático y Regiones Emergentes
Europa está ampliando su papel en la producción de dispositivos de potencia SiC a través de la instalación integrada planificada de Onsemi en la República Checa. Se espera que la instalación comience operaciones comerciales en 2027 y cubrirá etapas desde el crecimiento de cristales hasta los dispositivos terminados. Infineon está haciendo la transición de su sitio en Kulim, Malasia, de la producción de obleas de 150 mm a 200 mm, creando demanda en el Sudeste Asiático. La Ley de Materias Primas Críticas de la Unión Europea apoya las cadenas de suministro aguas arriba, mientras que Brasil, Arabia Saudita e India están aumentando su enfoque en la electrónica de potencia SiC a través de iniciativas en energía renovable y semiconductores.
Panorama Competitivo
Concentración del Mercado
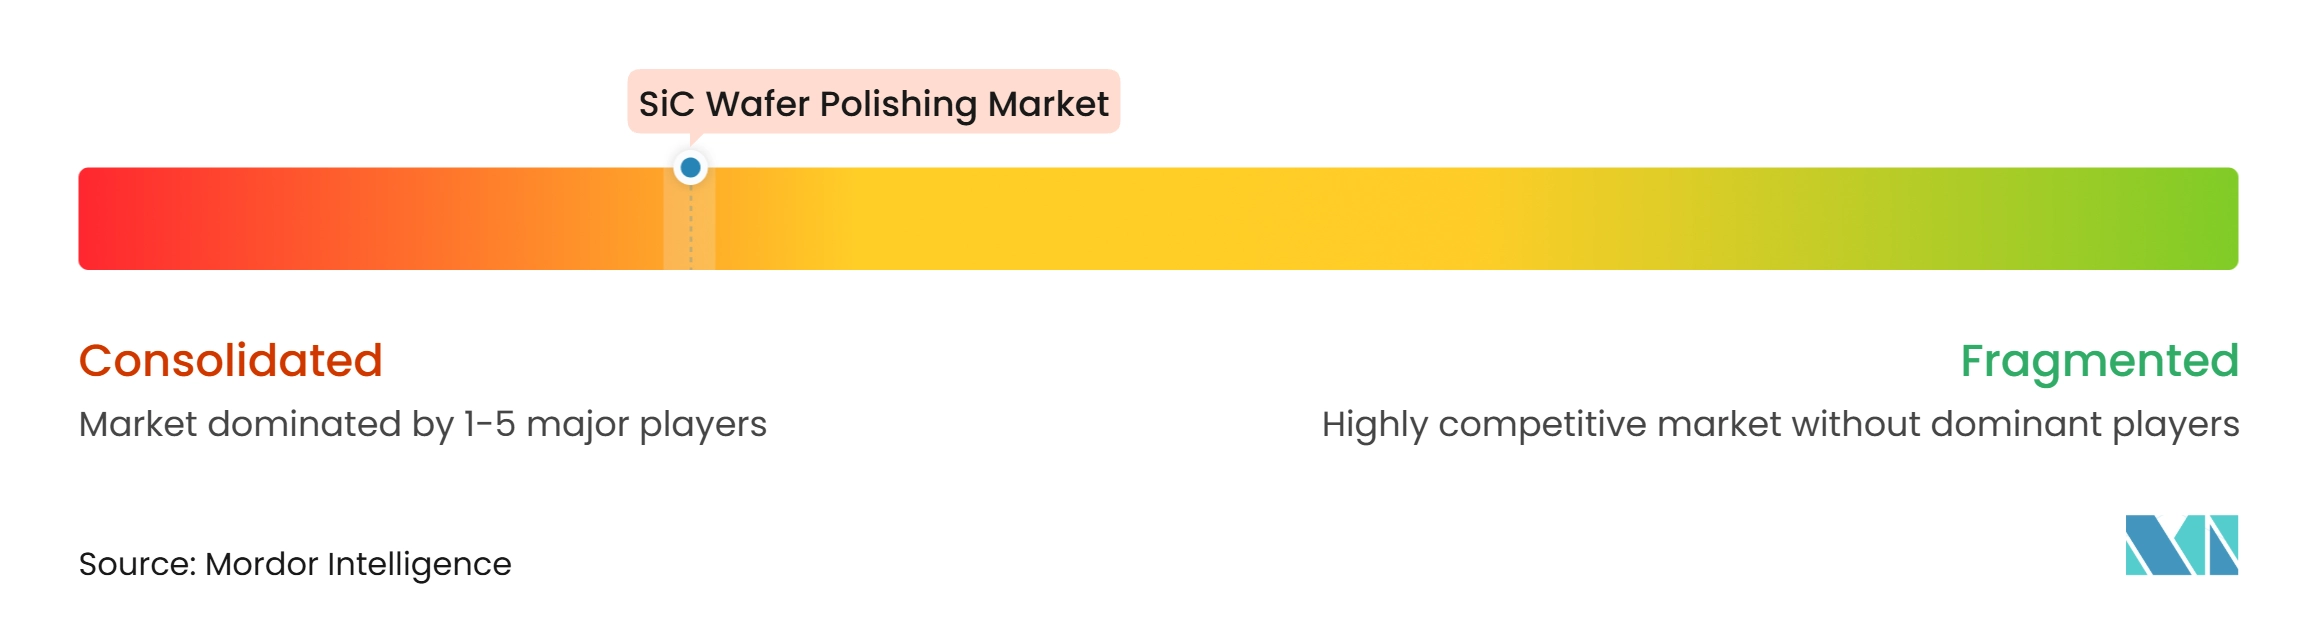
El mercado de pulido de obleas de SiC está consolidado. Entegris y Fujimi son proveedores establecidos para la planarización de sustratos de SiC, mientras que Fujibo ocupa una posición sólida en almohadillas blandas de CMP. Qnity Electronics, anteriormente el negocio de Electrónica de DuPont, aborda los requisitos de almohadillas duras de CMP a través de sus familias de productos Ikonic y Emblem. Los ciclos de calificación de fábricas de semiconductores dificultan la sustitución de materiales aprobados. La participación estimada del 80% de Fujibo en el mercado global de almohadillas blandas refleja la concentración en los consumibles de pulido final.
En octubre de 2025, Qnity firmó un memorando de suministro de almohadillas de CMP a largo plazo con SK Hynix para la fabricación de semiconductores de próxima generación. El acuerdo ilustra cómo los proveedores utilizan acuerdos plurianuales para asegurar la demanda en lugar de depender de ventas al contado. Vibrantz Technologies presentó su suspensión abrasiva SRS2550 sin abrasivos en eventos de semiconductores de 2025, destacando los métodos de eliminación química que pueden reducir los defectos relacionados con partículas. Este enfoque podría desafiar a los proveedores de suspensiones abrasivas establecidos si logra la calificación de producción completa. La competencia también está cambiando hacia productos diseñados específicamente para obleas de 200 mm.
La inteligencia de procesos representa un área adicional de competencia en el mercado de pulido de obleas de SiC. Una patente estadounidense emitida en marzo de 2025 cubre la entrada de visión artificial para algoritmos de control de procesos de CMP. El informe de metrología de CMP de SEMI indica que la medición in situ sigue siendo poco desarrollada en todo el mercado. Los proveedores de equipos y consumibles que puedan combinar materiales con herramientas de monitoreo pueden obtener una ventaja competitiva. Las recetas propietarias y la interoperabilidad limitada continúan actuando como barreras tanto para compradores como para proveedores. El mercado combina, por tanto, altas barreras técnicas con oportunidades en formulaciones para 200 mm y control de pulido de bucle cerrado.
Líderes de la Industria de Pulido de Obleas de SiC
-
DuPont
-
Entegris
-
FUJIBO HOLDINGS, INC.
-
Saint-Gobain
-
Fujimi Incorporated
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Mercado de Pulido de Obleas de SiC Empresas cubiertas en este informe
- 3M
- DuPont
- Engis Corporation
- Entegris
- FUJIBO HOLDINGS, INC.
- Fujimi Incorporated
- ILJIN DIAMOND CO., LTD.
- JSR Corporation
- Kemet International Limited
- Lapmaster Wolters
- Logitech Ltd.
- Pureon AG
- Saint-Gobain
- SKC
- Vibrantz
Desarrollos recientes de la industria en Mercado de Pulido de Obleas de SiC
- Enero de 2026: Fujibo Holdings anunció una inversión de expansión de capacidad de 8,7 mil millones de JPY en la fábrica Fujibow Ehime Mibu-gawa para aumentar la producción de almohadillas blandas de CMP en más del 60%, con el objetivo de aplicaciones de CMP para semiconductores impulsadas por la demanda relacionada con la IA, con operaciones esperadas a partir de la segunda mitad del año fiscal 2028. La empresa también está construyendo un centro de investigación y desarrollo de 6,5 mil millones de JPY en Taiwán, con previsión de estar operativo en la primera mitad del año fiscal 2027, para codesarrollar arquitecturas de almohadillas compatibles con el Pulido de Obleas de SiC con fundiciones asiáticas.
- Noviembre de 2025: La Comisión Europea aprobó una subvención de ayuda estatal de 450 millones de EUR (~501,99 millones de USD) de la República Checa a Onsemi para establecer una instalación integrada de fabricación de dispositivos de potencia SiC en Rožnov pod Radhoštěm, que cubre todos los procesos desde el crecimiento de cristales hasta los dispositivos terminados. Se espera que la instalación comience operaciones comerciales en 2027 y será el primer sitio de producción de Pulido de Obleas de SiC totalmente integrado en la UE, lo que representa una expansión directa de la demanda de consumibles de pulido en Europa.
Alcance del Informe Global del Mercado de Pulido de Obleas de SiC
El pulido de obleas de SiC es un proceso de acabado de precisión utilizado para hacer que un sustrato monocristalino de carburo de silicio (SiC) sea plano como un espejo, atómicamente liso y libre de daños subsuperficiales antes de ser utilizado para fabricar dispositivos electrónicos de alta potencia o alta frecuencia.
El mercado de pulido de obleas de SiC está segmentado por tipo de producto, tipo de proceso, aplicación y geografía. Por tipo de producto, el mercado está segmentado en polvos abrasivos, almohadillas de pulido, suspensiones de diamante, suspensiones de sílice coloidal y otros tipos de productos. Por tipo de proceso, el mercado está segmentado en pulido mecánico, pulido químico-mecánico (CMP), electropulido, pulido químico, pulido asistido por plasma y otros tipos de procesos. Por aplicación, el mercado está segmentado en electrónica de potencia, diodos emisores de luz (LED), sensores y detectores, dispositivos de radiofrecuencia y microondas, y otras aplicaciones. El informe también cubre los tamaños de mercado y los pronósticos para el pulido de obleas de SiC en 15 países de las principales regiones. Los tamaños de mercado y los pronósticos se proporcionan en términos de valor (USD).
Resumen de la segmentación
| Polvos Abrasivos |
| Almohadillas de Pulido |
| Suspensiones de Diamante |
| Suspensiones de Sílice Coloidal |
| Otros Tipos de Productos |
| Pulido Mecánico |
| Pulido Químico-Mecánico (CMP) |
| Electropulido |
| Pulido Químico |
| Pulido Asistido por Plasma |
| Otros Tipos de Procesos |
| Electrónica de Potencia |
| Diodos Emisores de Luz (LED) |
| Sensores y Detectores |
| Dispositivos de Radiofrecuencia y Microondas |
| Otras Aplicaciones |
| Asia-Pacífico | China |
| India | |
| Japón | |
| Corea del Sur | |
| Resto de Asia-Pacífico | |
| América del Norte | Estados Unidos |
| Canadá | |
| México | |
| Europa | Alemania |
| Reino Unido | |
| Francia | |
| Italia | |
| Resto de Europa | |
| América del Sur | Brasil |
| Argentina | |
| Resto de América del Sur | |
| Oriente Medio y África | Arabia Saudita |
| Sudáfrica | |
| Resto de Oriente Medio y África |
| Por Tipo de Producto | Polvos Abrasivos | |
| Almohadillas de Pulido | ||
| Suspensiones de Diamante | ||
| Suspensiones de Sílice Coloidal | ||
| Otros Tipos de Productos | ||
| Por Tipo de Proceso | Pulido Mecánico | |
| Pulido Químico-Mecánico (CMP) | ||
| Electropulido | ||
| Pulido Químico | ||
| Pulido Asistido por Plasma | ||
| Otros Tipos de Procesos | ||
| Por Aplicación | Electrónica de Potencia | |
| Diodos Emisores de Luz (LED) | ||
| Sensores y Detectores | ||
| Dispositivos de Radiofrecuencia y Microondas | ||
| Otras Aplicaciones | ||
| Por Geografía | Asia-Pacífico | China |
| India | ||
| Japón | ||
| Corea del Sur | ||
| Resto de Asia-Pacífico | ||
| América del Norte | Estados Unidos | |
| Canadá | ||
| México | ||
| Europa | Alemania | |
| Reino Unido | ||
| Francia | ||
| Italia | ||
| Resto de Europa | ||
| América del Sur | Brasil | |
| Argentina | ||
| Resto de América del Sur | ||
| Oriente Medio y África | Arabia Saudita | |
| Sudáfrica | ||
| Resto de Oriente Medio y África | ||
Preguntas Clave Respondidas en el Informe
¿Cuál es el tamaño actual del Mercado de Pulido de Obleas de SiC?
El tamaño del mercado de pulido de obleas de SiC fue valorado en 1,15 mil millones de USD en 2026 y se estima que crecerá desde 1,58 mil millones de USD en 2027 hasta 7,78 mil millones de USD para 2032, a una CAGR del 37,56% durante el período de pronóstico (2027-2032).
¿Qué producto de pulido de obleas de SiC tiene la mayor participación?
Las almohadillas de pulido lideran con una participación del 60,21% en 2026 y se espera que crezcan a una CAGR del 38,93% hasta 2032.
¿Qué aplicación representa la mayor demanda de pulido de obleas de SiC?
La electrónica de potencia representa una participación del 70,34% en 2026 y se pronostica que se expandirá a una CAGR del 42,61% hasta 2032.
¿Qué región lidera la demanda de pulido de obleas de SiC?
Asia-Pacífico lidera con una participación del 40,38% en 2026 y se proyecta que crecerá a una CAGR del 40,04% hasta 2032.