
SiC Wafer Polishing Marktgröße und Marktanteil
Marktübersicht
| Studienzeitraum | 2022 - 2032 |
|---|---|
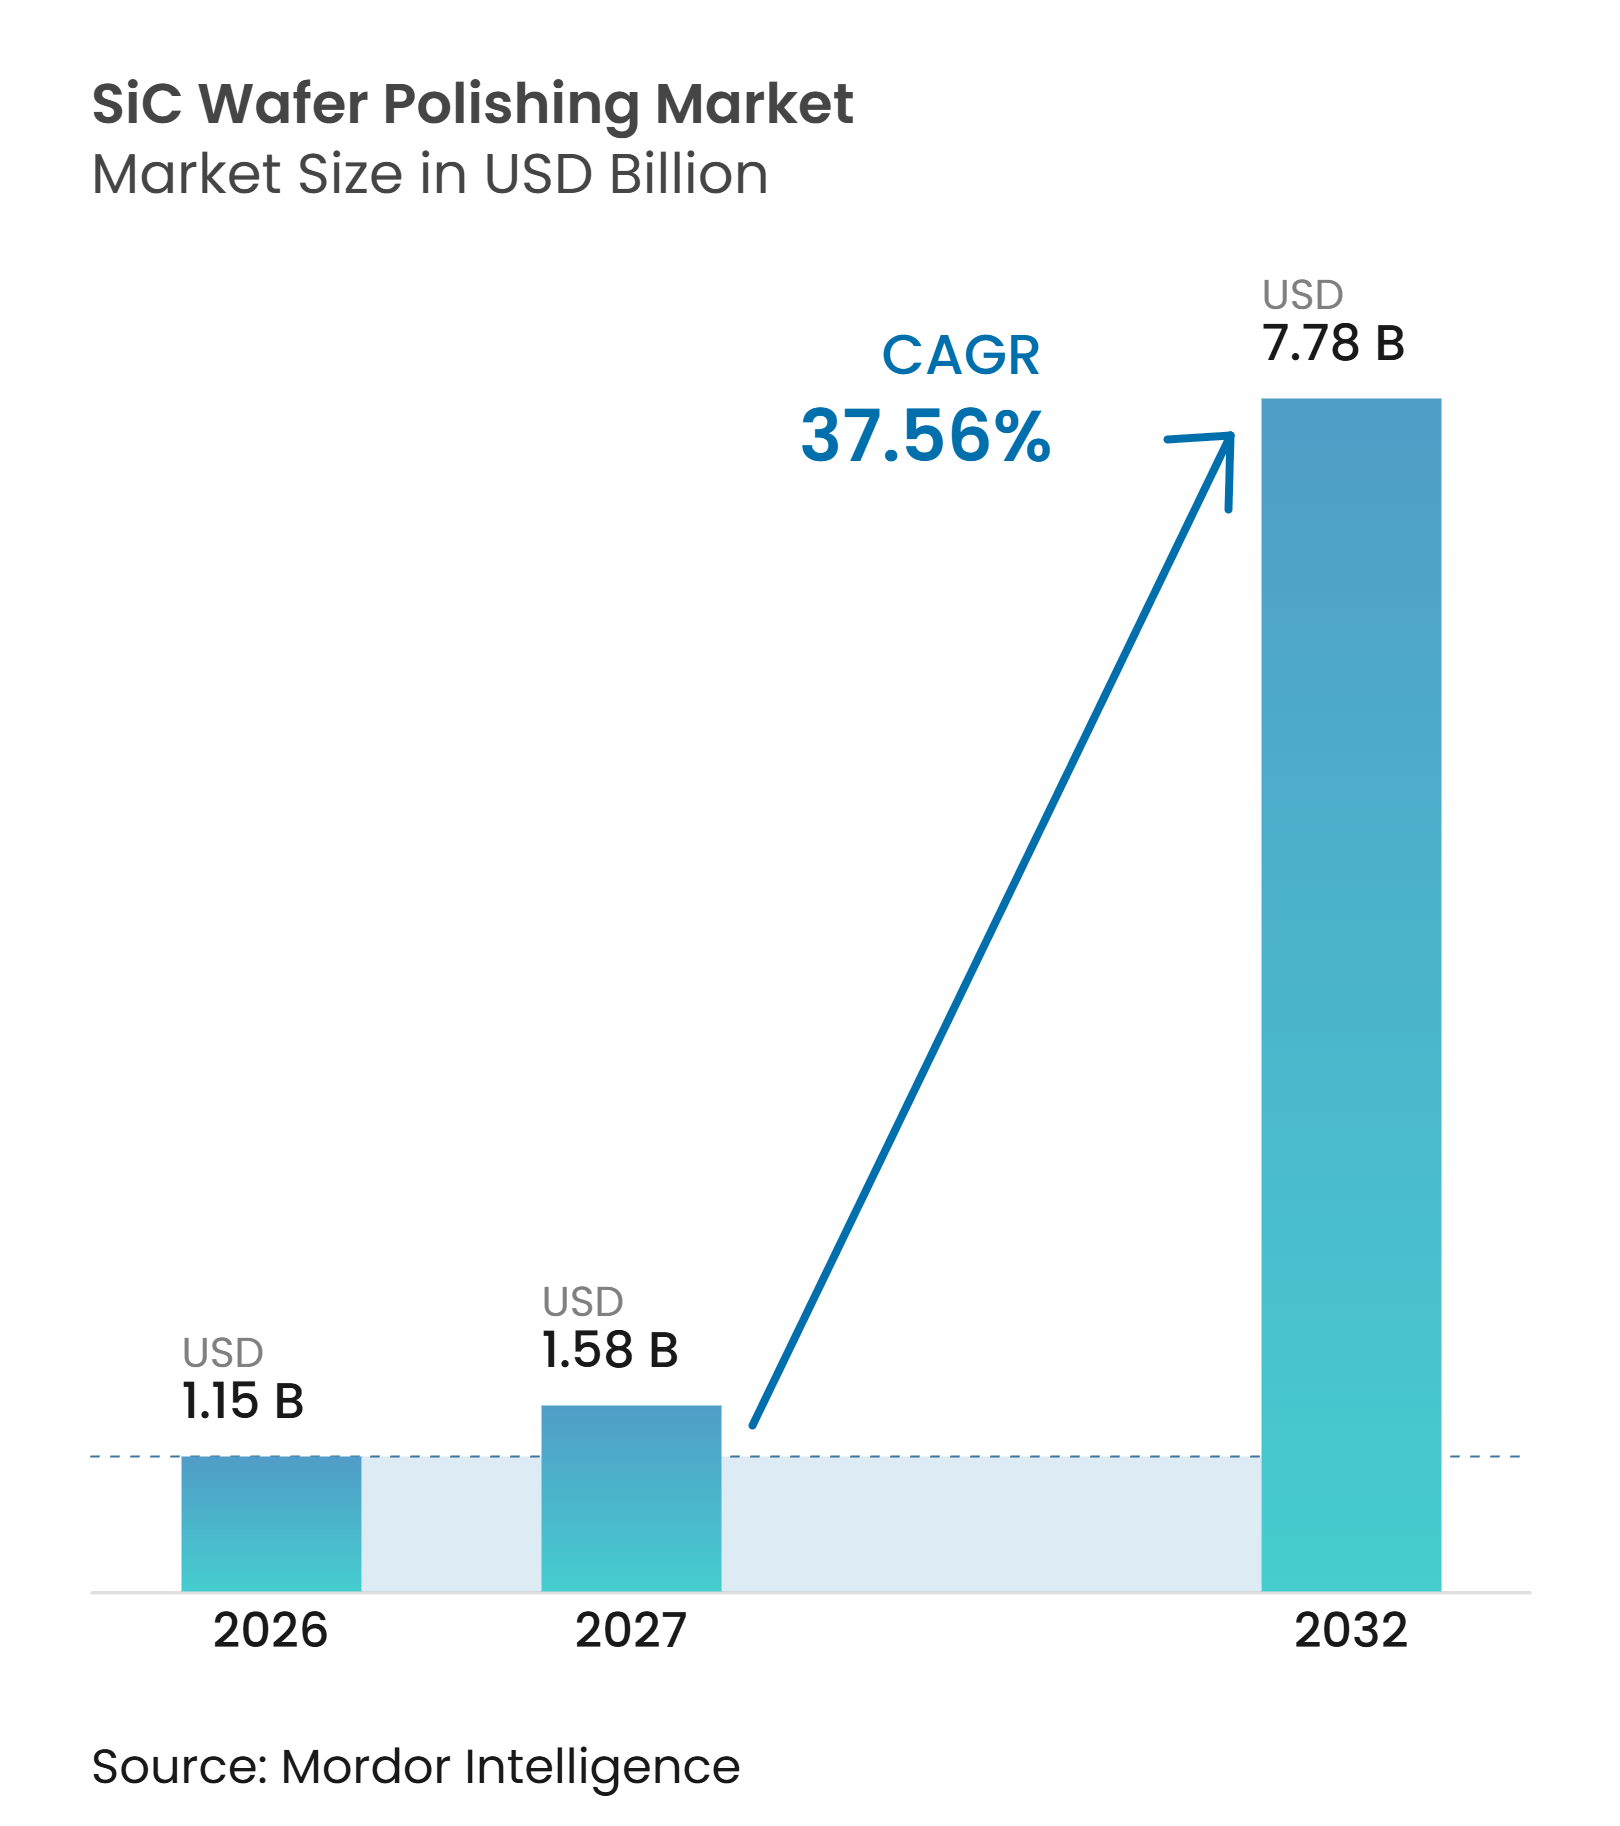
| Marktgröße (2027) | 1.58 Milliarden US-Dollar |
| Marktgröße (2032) | 7.78 Milliarden US-Dollar |
| Wachstumsrate (2027 - 2032) | 37.56 % |
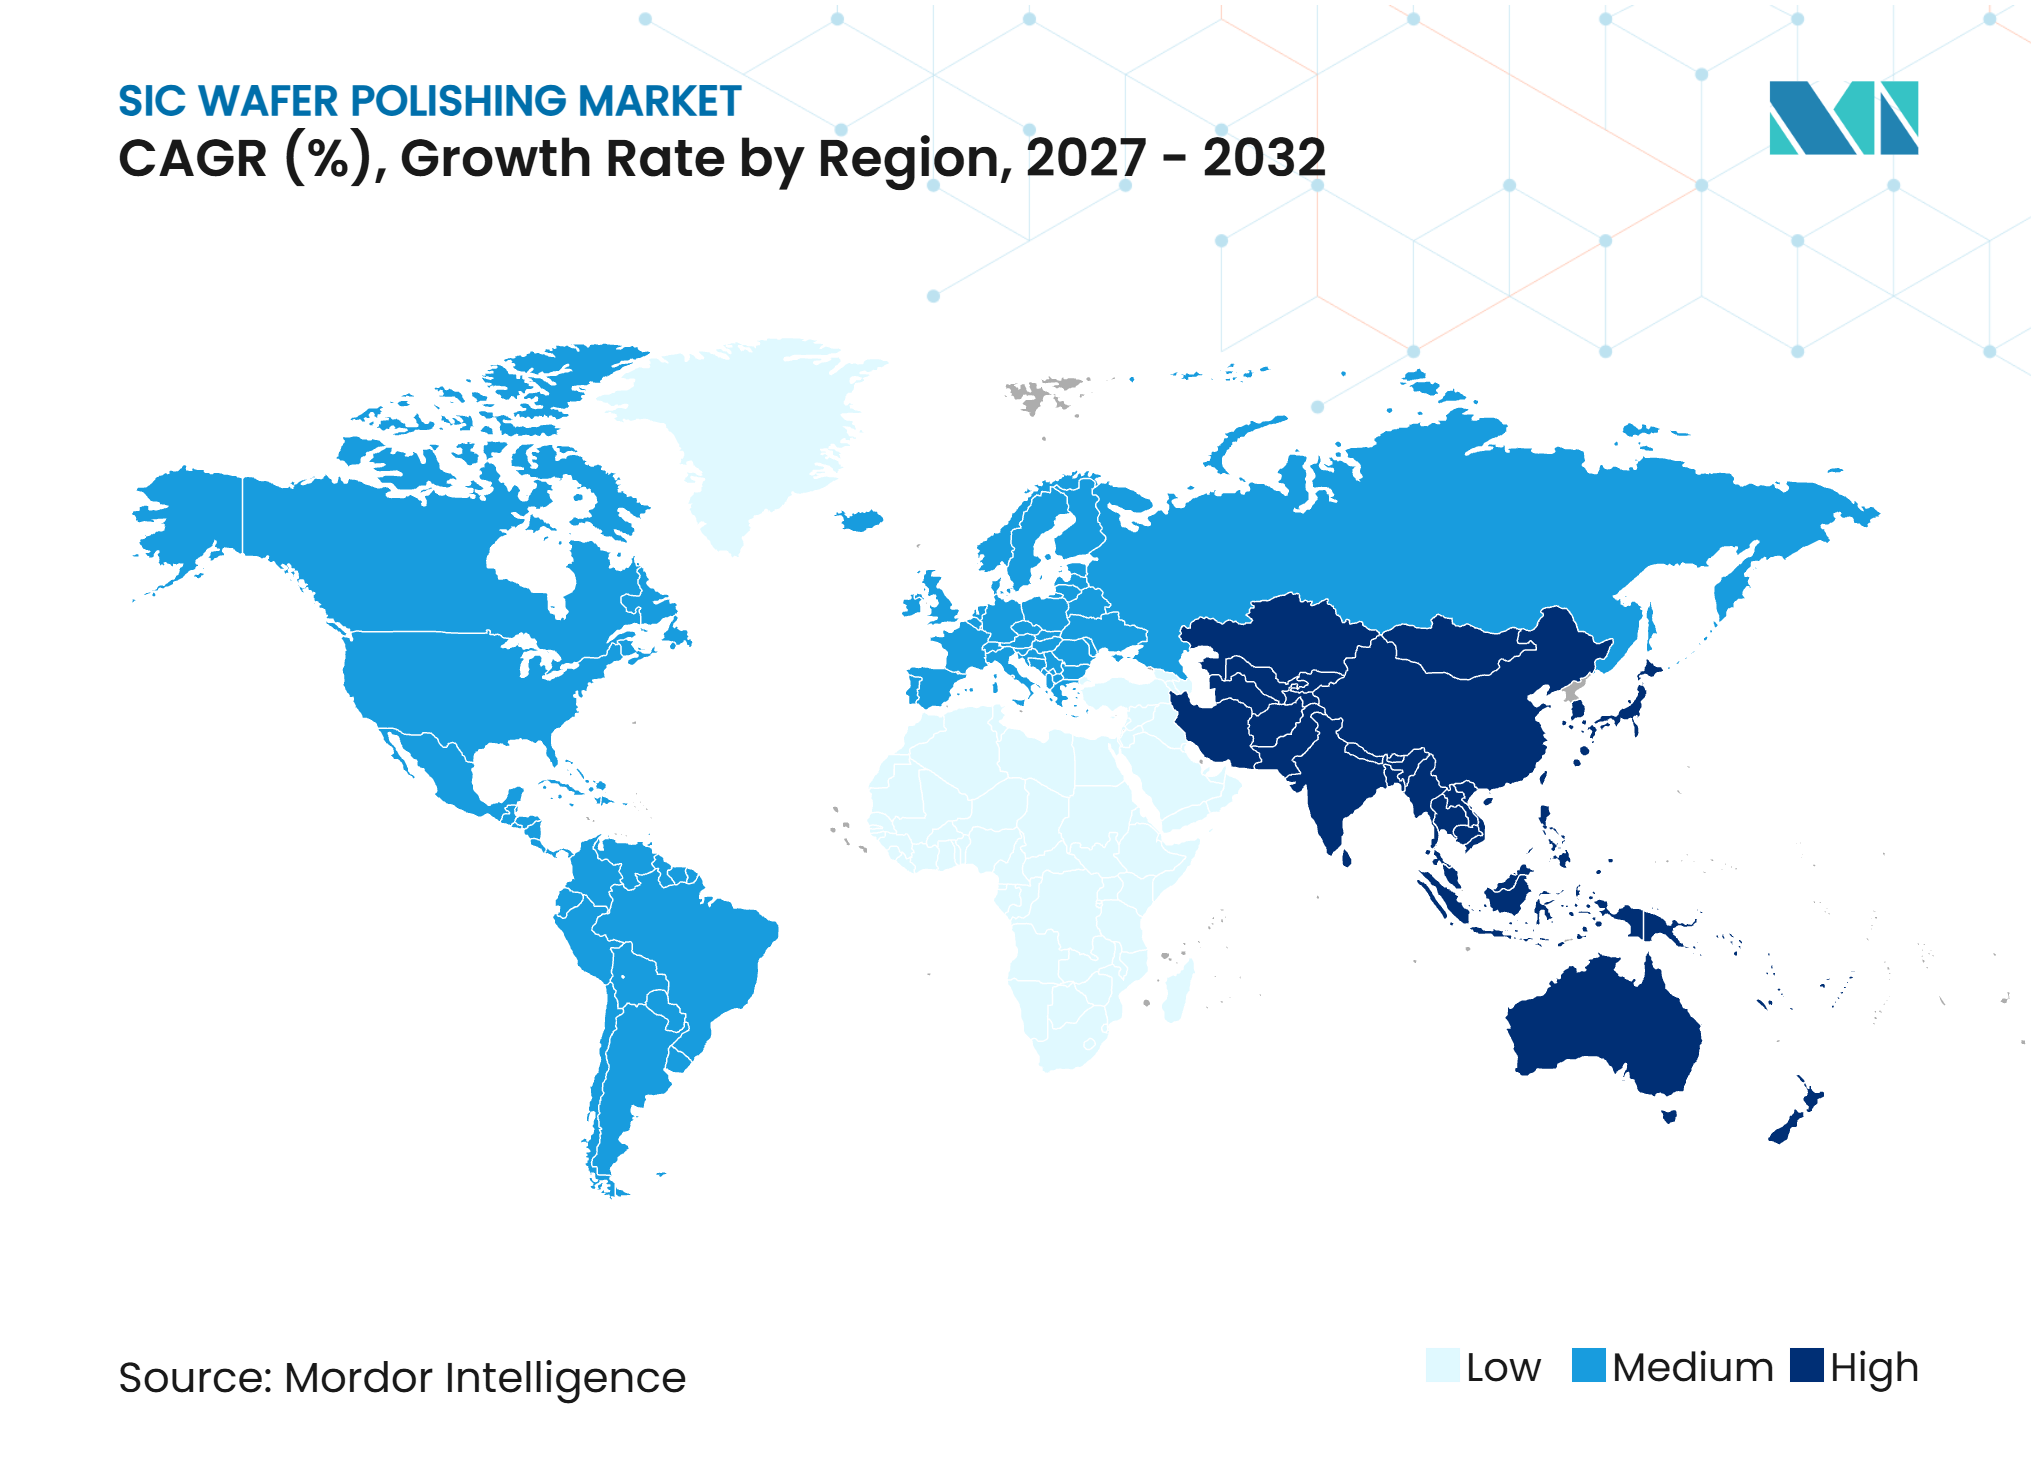
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Asien-Pazifik |
| Marktkonzentration | Hoch |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
SiC Wafer Polishing Marktanalyse von Mordor Intelligence
Die Marktgröße des SiC Wafer Polishing Marktes wurde im Jahr 2026 auf 1,15 Milliarden USD geschätzt und wird voraussichtlich von 1,58 Milliarden USD im Jahr 2027 auf 7,78 Milliarden USD bis 2032 wachsen, bei einer CAGR von 37,56 % während des Prognosezeitraums (2027–2032). Der SiC Wafer Polishing Markt wird durch den Wechsel von konventionellem Silizium zu Breitbandlücken-Materialien in der Leistungselektronik geprägt. Siliziumkarbid hat eine Mohs-Härte von 9, was bedeutet, dass seine Oberflächenvorbereitung dedizierte Pads, Schlämme und Ausrüstung anstelle von Standard-Silizium-Poliermitteln erfordert. Die Elektrifizierung des Automobilsektors und die Umwandlung erneuerbarer Energie erhöhen die Wafernachfrage und stellen gleichzeitig höhere Anforderungen an die Oberflächenqualität. Der Übergang von 150-mm- auf 200-mm-Substrate treibt die Nachfrage nach Polierwerkzeugen und Verbrauchsmaterialien für größere Formate an. Lieferanten mit qualifizierter Schlämm-Chemie, Pad-Formulierungen und Prozess-Know-how sind gut positioniert, um von der steigenden Produktion der Halbleiterfabriken zu profitieren.
Wichtigste Erkenntnisse des Berichts
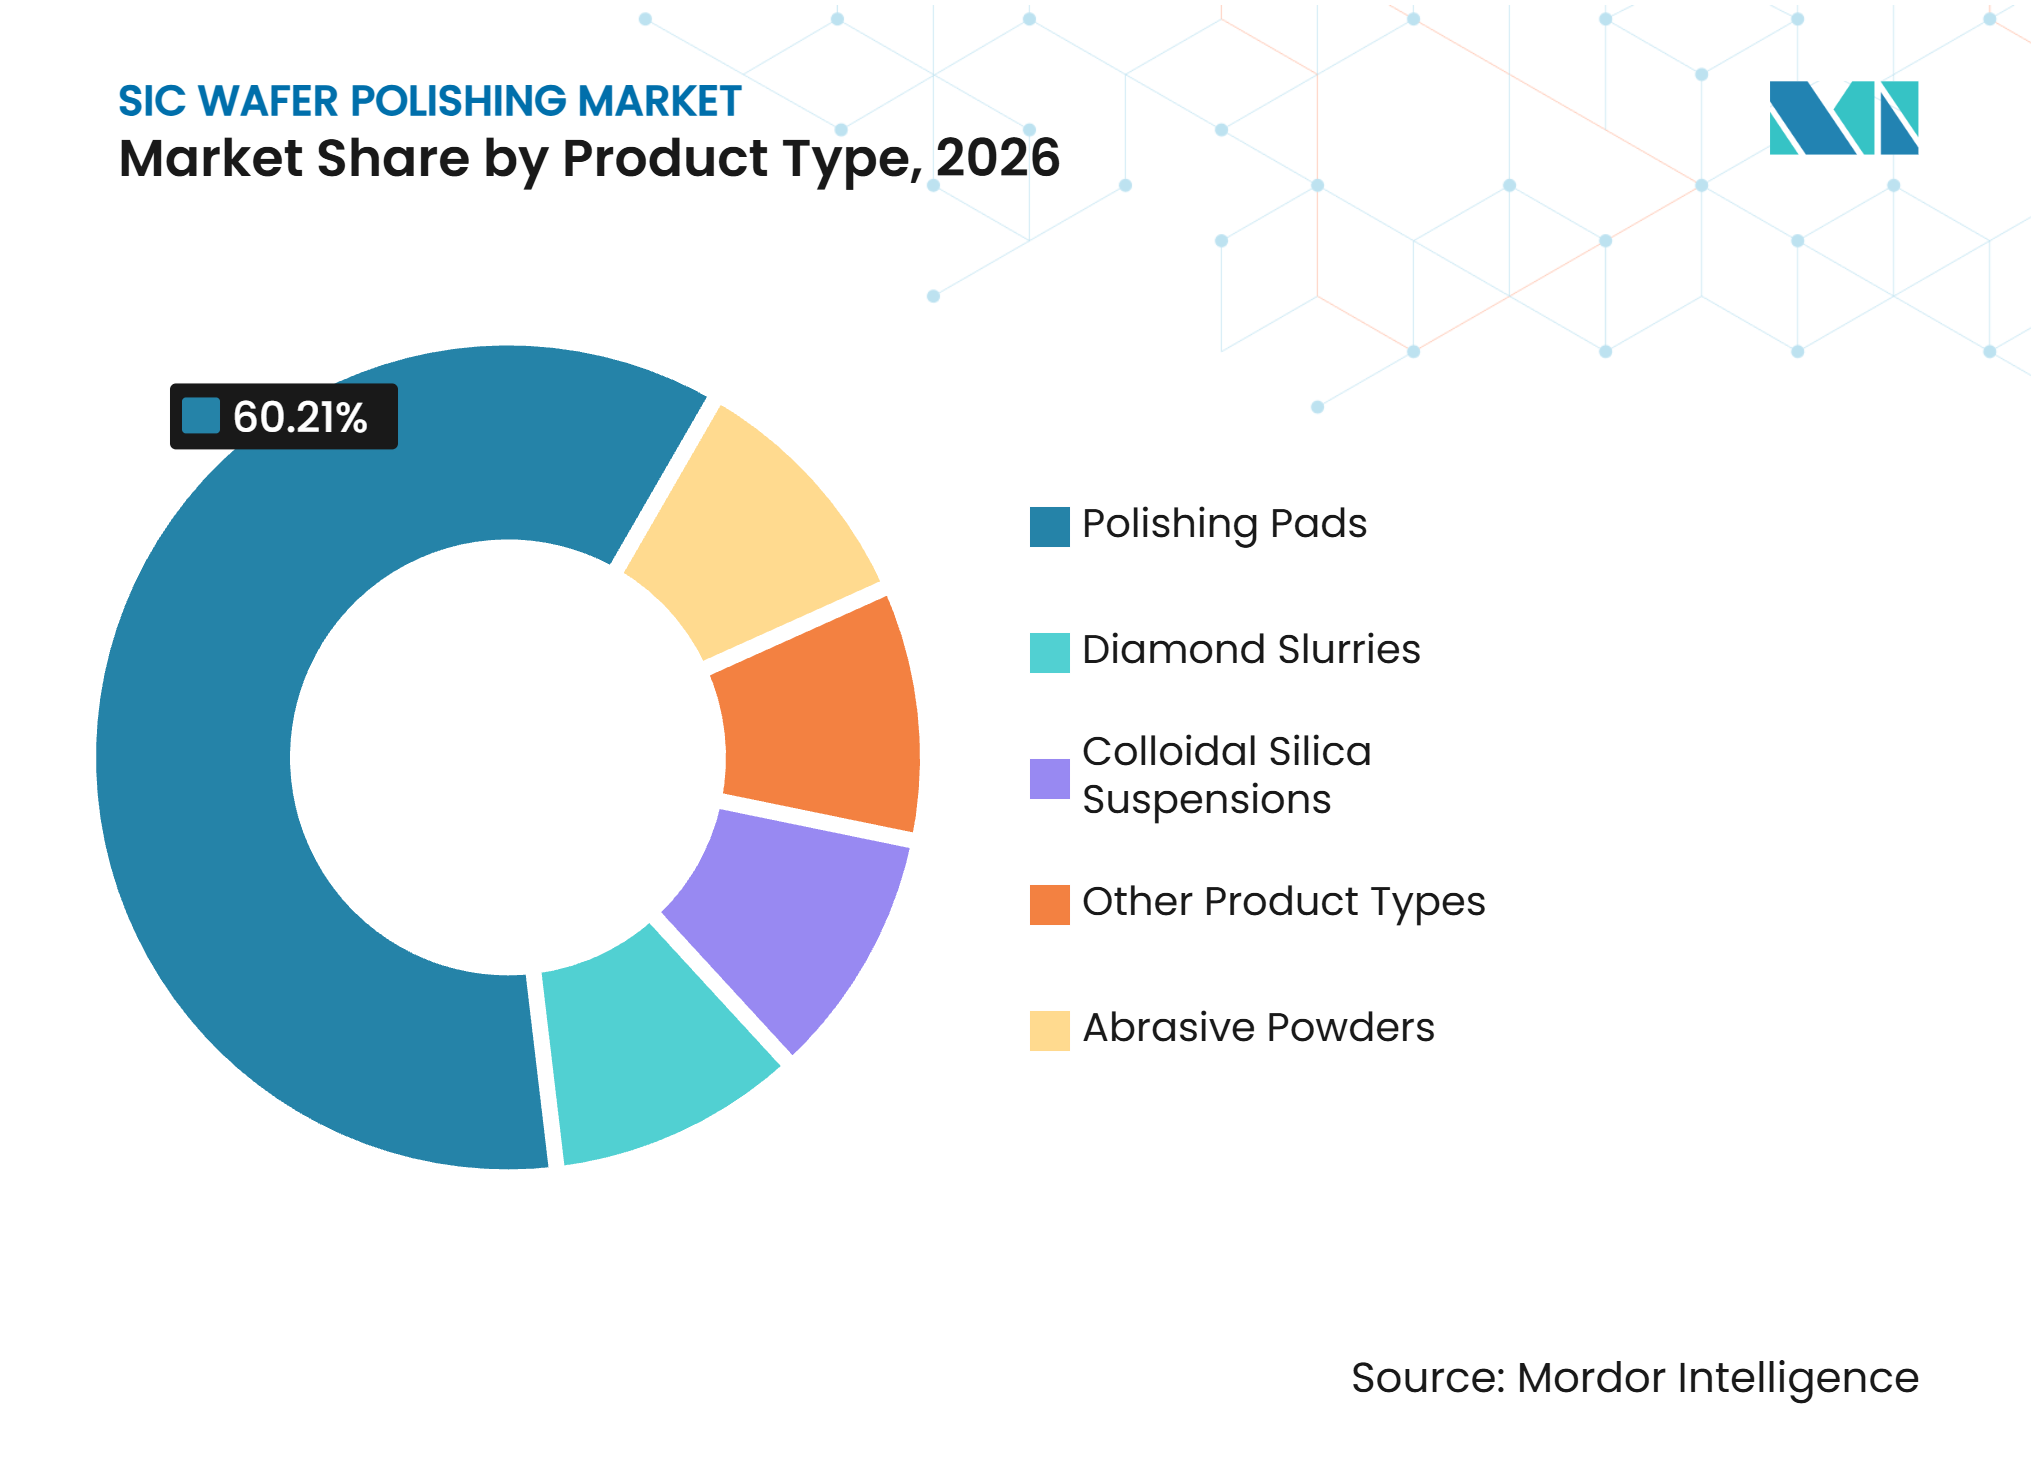
- Nach Produkttyp hielten Polierpads im Jahr 2026 einen Marktanteil von 60,21 % und werden voraussichtlich bis 2032 mit einer CAGR von 38,93 % wachsen.
- Nach Prozesstyp entfiel auf das chemisch-mechanische Polieren im Jahr 2026 ein Marktanteil von 55,17 % und wird voraussichtlich bis 2032 mit einer CAGR von 40,17 % wachsen.
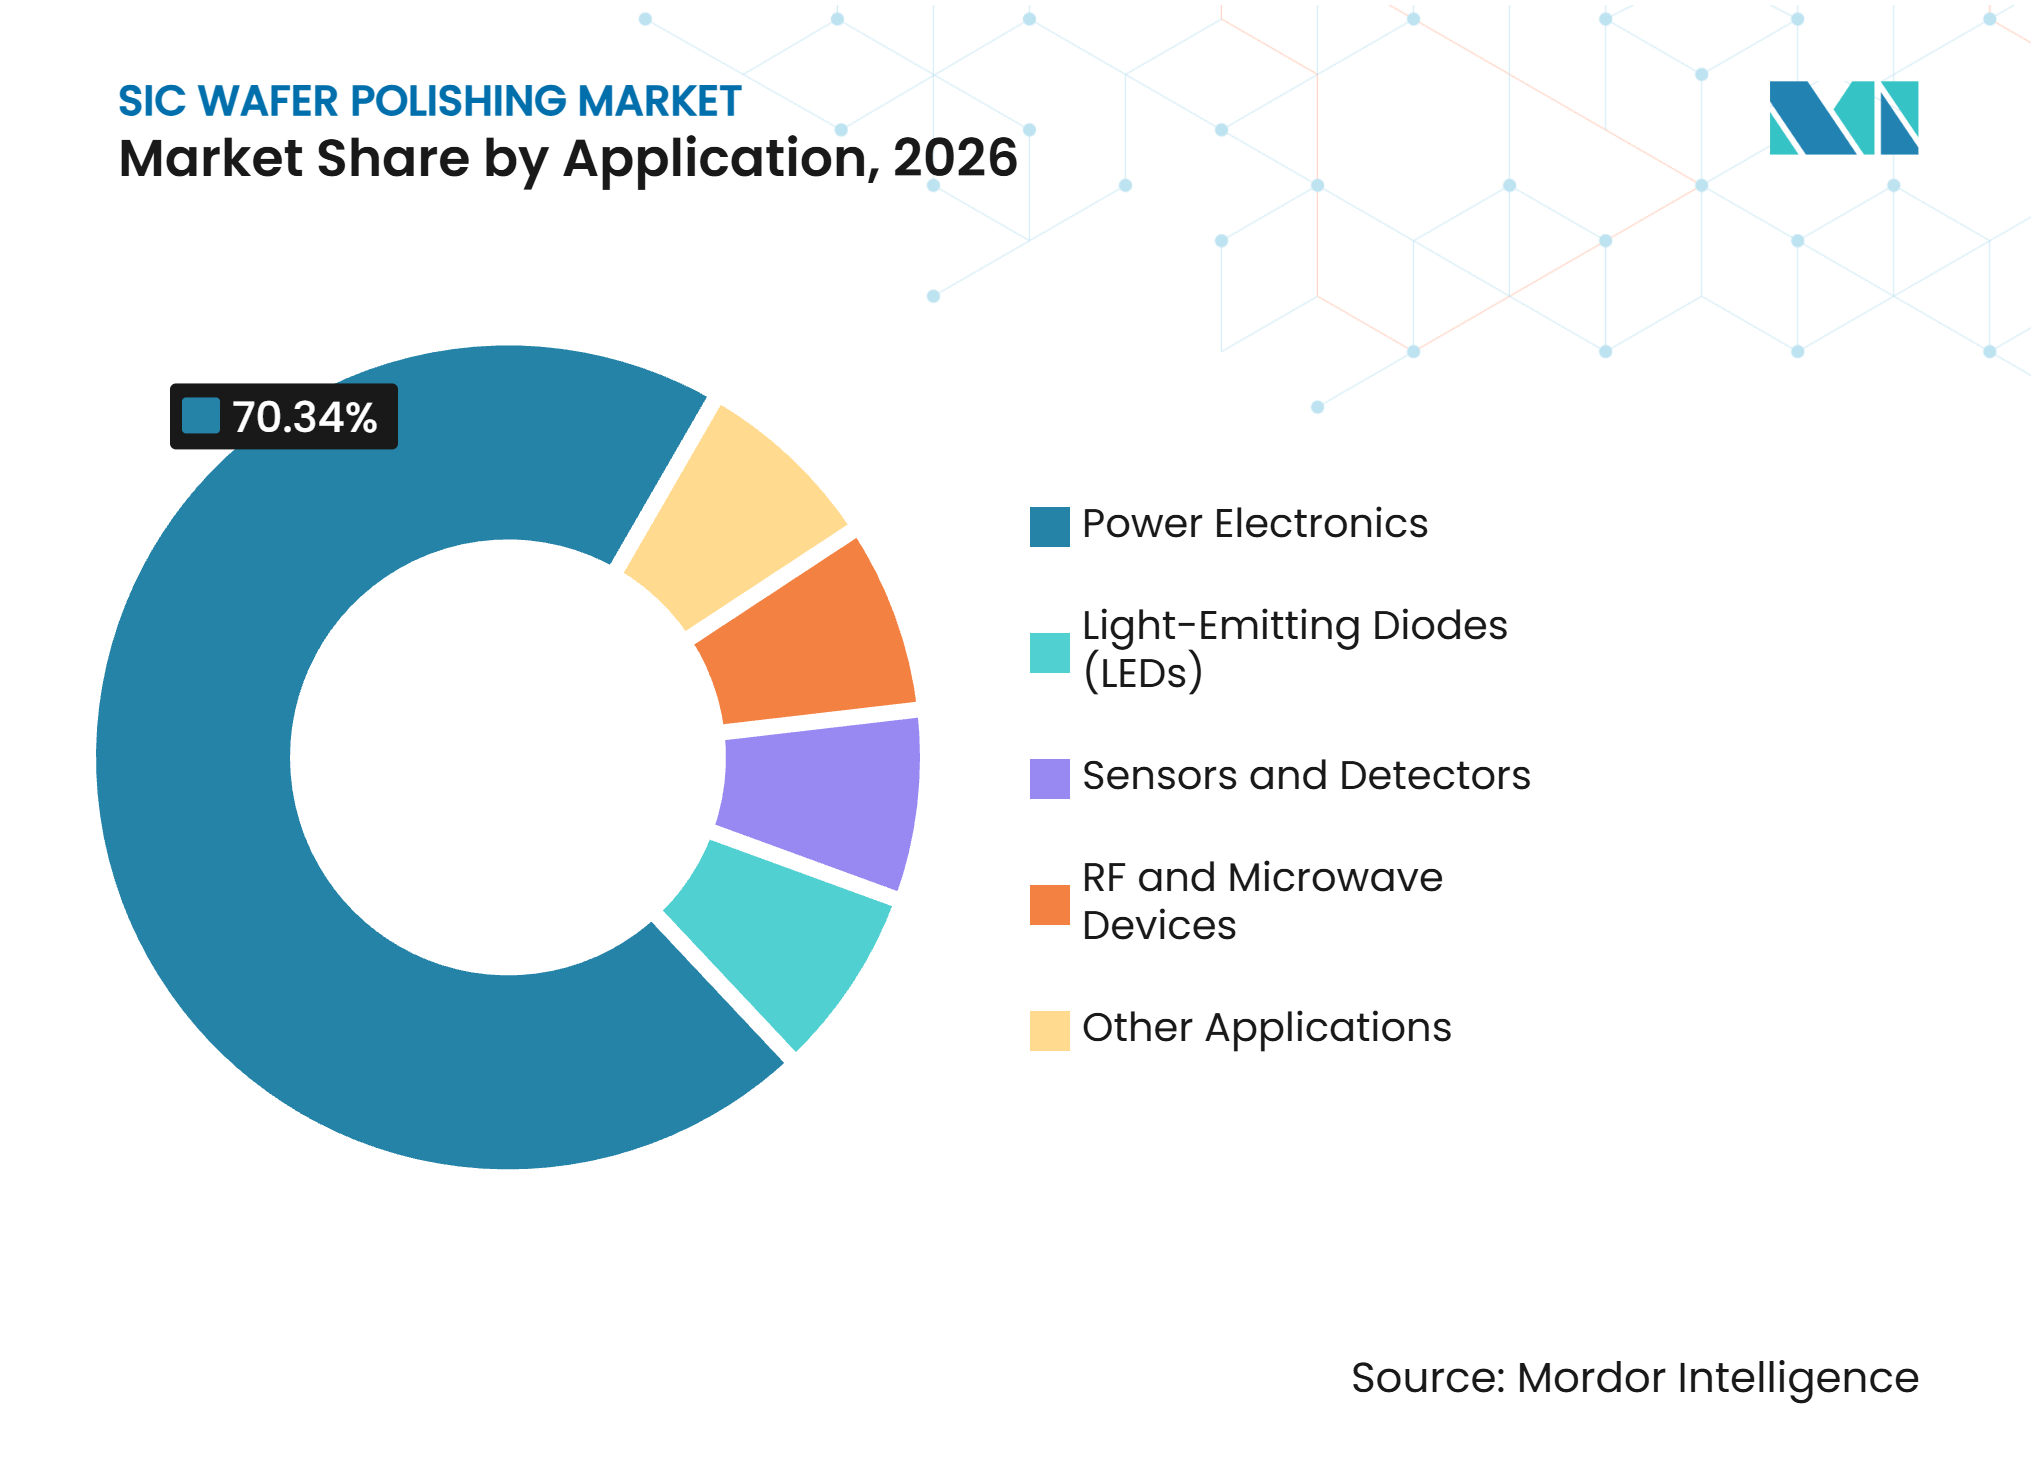
- Nach Anwendung entfiel auf die Leistungselektronik im Jahr 2026 ein Marktanteil von 70,34 % und wird voraussichtlich bis 2032 mit einer CAGR von 42,61 % wachsen.
- Nach Geografie hielt Asien-Pazifik im Jahr 2026 einen Marktanteil von 40,38 % und wird voraussichtlich bis 2032 mit einer CAGR von 40,04 % wachsen.
Hinweis: Die in diesem Bericht angegebenen Marktzahlen basieren auf dem proprietären Schätzrahmen von Mordor Intelligence, der neun Monate an Ist-Daten mit den Prognosen für das vierte Quartal des Basisjahres 2026 kombiniert.
Markttrends und Einblicke
Analyse der Treiberwirkung*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Einsatz von EV-Wechselrichtern und Bordladegeräten | +14.5% | Global, konzentriert in China, Europa und Nordamerika | Kurzfristig (≤ 2 Jahre) |
| Nachfrage nach Leistungsumwandlung aus erneuerbaren Energien | +8.5% | Global, mit Asien-Pazifik und Europa als führende Regionen bei Solaranlagen im Versorgungsmaßstab und Nordamerika mit zusätzlicher Nachfrage nach unterbrechungsfreien Stromversorgungen (USV) für Rechenzentren | Mittelfristig (2–4 Jahre) |
| Übergang von 6-Zoll- auf 8-Zoll-SiC-Wafer | +7.0% | Global, mit frühen Volumina in Japan, Südkorea und den Vereinigten Staaten sowie Hochlauf in China | Mittelfristig (2–4 Jahre) |
| Fortschrittliche chemisch-mechanische Planarisierung (CMP) – Verbrauchsmaterialien und Anforderungen an die Oberflächenqualität | +5.0% | Global, mit der höchsten Relevanz in Asien-Pazifik-Halbleiterfabrik-Clustern und der europäischen Bauelementefertigung | Langfristig (≥ 4 Jahre) |
| KI-gestützte In-Line-Metrologie und geschlossene Regelkreise beim Polieren | +4.0% | Global, mit Nordamerika und Japan als führende Regionen bei Patentaktivitäten | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Einsatz von EV-Wechselrichtern und Bordladegeräten
Der SiC Wafer Polishing Markt profitiert davon, dass SiC-Metall-Oxid-Halbleiter-Feldeffekttransistoren (MOSFETs) zur bevorzugten Designwahl für EV-Traktionswechselrichter mit 800-Volt-Batteriesystemen werden. Ihr Einsatz erstreckt sich auch auf Bordladegeräte, wo schnelleres Schalten kompakte Ladestufen mit einer Nennleistung von 7 kW bis 22 kW unterstützen kann. ROHM stellte im April 2025 kompakte HSDIP20-SiC-Module für die Leistungsfaktorkorrektur von Bordladegeräten vor und berichtete von einer mehr als 3-fachen Leistungsdichte im Vergleich zu Top-gekühlten diskreten Designs. BYD stellte im März 2025 eine Hochleistungs-Ladeplattform mit 1.000 kW Spitzenleistung vor, die Hochspannungs-SiC-Leistungschips verwendet. Engere Bauelementegeometrien lassen weniger Toleranz für Schäden im Untergrund, was den Bedarf an längeren, chemisch aktiveren CMP-Schritten erhöht. Onsemi berichtete im Mai 2025 von einer robusten Nachfrage nach SiC von chinesischen und europäischen EV-Kunden, trotz Unsicherheiten über US-Zölle.
Nachfrage nach Leistungsumwandlung aus erneuerbaren Energien
Der SiC Wafer Polishing Markt profitiert auch von Systemen für erneuerbare Energien, die eine effiziente Leistungsumwandlung erfordern. Große Solarwechselrichter setzen SiC-Bauelemente ein, da sie einen Systemwirkungsgrad von über 99 % erzielen können, verglichen mit 98 % bis 98,5 % bei Silizium-Bipolartransistoren mit isoliertem Gate (IGBT). Vollleistungs-Windkonverter profitieren ebenfalls von geringerer thermischer Belastung, insbesondere bei Offshore-Installationen, wo die Wartungskosten hoch sind. Eine Überprüfung aus dem Jahr 2025 identifizierte Breitbandlücken-Halbleiter als wichtig für die Integration großer Anteile erneuerbarer Energien in Stromsysteme und zur Reduzierung von Umwandlungsverlusten. Netzausrüstungen arbeiten häufig kontinuierlich bei hoher Spannung, sodass Hersteller sehr geringe Defektdichten und hochreines Endpolieren benötigen. Diese Anforderung unterstützt die Nachfrage nach kolloidalen Siliziumdioxid-Endpolierschritten und qualifizierten CMP-Verbrauchsmaterialien.
Übergang von 6-Zoll- auf 8-Zoll-SiC-Wafer
Der Übergang von 150-mm- auf 200-mm-SiC-Wafer unterstützt den SiC Wafer Polishing Markt, da er neue Polierlinien und Verbrauchsmaterialien erfordert, die für größere Substrate ausgelegt sind. Ein 200-mm-Wafer bietet 78 % mehr Chipfläche als ein 150-mm-Wafer, wodurch die Bauelementekosten gesenkt und der Einsatz von SiC über Premium-EV-Plattformen hinaus ausgeweitet wird. Wolfspeed erzielte mehr Umsatz mit 200-mm-Substraten als mit 150-mm-Substraten, während Infineon und Bosch 2025 in die Produktion einstiegen. Onsemi entwickelt eine SiC-Anlage im Wert von 1,64 Milliarden EUR in der Tschechischen Republik, unterstützt durch einen Zuschuss von 450 Millionen EUR im Rahmen des Europäischen Chips-Gesetzes, mit geplantem Produktionsbeginn im Jahr 2027. Größere Wafer erfordern eine Gesamtdickenvariation von weniger als 0,3 µm und eine Oberflächenrauheit von weniger als 0,1 nm Ra für epitaxiebereite Produktion. Japan hat ebenfalls Unterstützung für SiC-Wafer-Kapazitäten durch sein Halbleiterinfrastrukturprogramm bereitgestellt.
Fortschrittliche chemisch-mechanische Polierung (CMP) – Verbrauchsmaterialien und Anforderungen an die Oberflächenqualität
Der SiC Wafer Polishing Markt entwickelt sich hin zu Schlämm- und Pad-Systemen, die die Materialabtragungsraten erhöhen und gleichzeitig Oberflächendefekte begrenzen. Diese Ziele können in Konflikt geraten, da SiC-CMP vom Gleichgewicht zwischen chemischer Oxidation und mechanischem Abtrag abhängt. Eine Studie aus dem Jahr 2025 ergab, dass die C-Fläche von 4H-SiC unter denselben Schlämmbedingungen 3,5-mal schneller poliert werden kann als die Si-Fläche, was die Bedeutung einer adaptiven Prozesssteuerung unterstreicht. Entegris entwickelte einen recycelbaren SiC-CMP-Schlamm, der bis zu 80 % des verwendeten Schlamms in die Produktion zurückführen kann und gleichzeitig den Gefahrstoffabfall um mehr als 75 % reduziert. Vibrantz stellte im Oktober 2025 seinen schleifmittelfreien SRS2550-SiC-Schlamm vor und berichtete von einer Oberflächengüte von 0,7–0,8 Å sowie einer nutzbaren Waferfläche von bis zu 99 %. China verfügt auch über aktive Normungsprojekte für 200-mm-polierte monokristalline SiC-Wafer und Restspannungsprüfungen.
Analyse der Hemmnisse*
| Hemmnisse | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Extreme Härte, Sprödigkeit und Defektivität | -0.8% | Global, am stärksten ausgeprägt bei Halbleiterfabriken, die auf 8-Zoll-Wafer skalieren, ohne etablierte Prozessrezepte | Kurzfristig (≤ 2 Jahre) |
| Lange Zykluszeiten und geringe Materialabtragungsraten | -0.5% | Global, mit stärkerem Effekt auf Produktionslinien für Automobilqualität mit hohem Volumen | Mittelfristig (2–4 Jahre) |
| Proprietäre Rezepte und begrenzte Prozessinteroperabilität | -0.3% | Global, am stärksten einschränkend, wo weniger qualifizierte Verbrauchsmateriallieferanten verfügbar sind | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Extreme Härte, Sprödigkeit und Defektivität
Der SiC Wafer Polishing Markt steht aufgrund der Mohs-Härte von 9 und der Sprödigkeit von SiC vor Prozesseinschränkungen. Selbst optimierte CMP-Schlämme erzielen auf der Si-Fläche nur Materialabtragungsraten von 4–7 µm/Stunde. Oberflächendefekte können zu Versetzungen in der Epitaxieschicht werden, was die Durchbruchspannung und die Schaltzuverlässigkeit in fertigen Bauelementen verringert. Dieses Problem ist bei 200-mm-Wafern ausgeprägter, die ein höheres Risiko von Kantenabrollungen und Dickenvariationen aufweisen als 150-mm-Wafer. Eine Studie aus dem Jahr 2025 ergab, dass Ultraschall-Chemiekorrosionsansätze nach wie vor eine sorgfältige Kalibrierung erfordern, um neue Unterschichtschäden zu vermeiden. Diese Ausbeute-Einschränkungen begrenzen die Rate, mit der neue Polierkapazitäten in nutzbare Waferversorgung umgewandelt werden.
Lange Zykluszeiten und geringe Materialabtragungsraten
Der SiC Wafer Polishing Markt wird durch Vorbereitungszyklen eingeschränkt, die deutlich länger sind als vergleichbare Siliziumverfahren. Grobschleifen, Feinschleifen, mechanisches Polieren und CMP können jeweils mehrere Stunden pro Charge erfordern. Längere Zyklen erhöhen den Kapitalbedarf und das Bruchrisiko bei der Verarbeitung großer Durchmesser. Engis berichtete, dass sein HYPREZ Grind-to-CMP-System die CMP-Planarisierungszeit für 150-mm- bis 165-mm-Wafer um 66 % reduziert hat[1]. Halbleiterfabriken müssen jedoch den gesamten Prozess vor der Einführung neu qualifizieren. Diese Durchsatzbeschränkungen können den erwarteten Kostenvorteil von 200-mm-Wafern in Anwendungen verringern, die empfindlicher auf Bauelementekosten reagieren.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Produkttyp:
Polierpads führen bei Umsatz und WachstumPolierpads hielten im Jahr 2026 einen Marktanteil von 60,21 % am SiC Wafer Polishing Markt und werden voraussichtlich bis 2032 mit einer CAGR von 38,93 % wachsen. Dies spiegelt eine höhere Anzahl von CMP-Schritten und einen steigenden Pad-Verbrauch wider, da die Anforderungen an die Wafergeometrie strenger werden. Pads spielen eine zentrale Rolle beim CMP, da ihre Porenstruktur, ihr Nutmuster und ihre Härte den Oberflächenzustand neben der Schlämm-Chemie beeinflussen. Der SiC Wafer Polishing Markt bevorzugt Pad-Lieferanten, die eine stabile Leistung über eine Reihe von Wafergrößen hinweg liefern können. Fujibo Holdings hielt einen geschätzten globalen Marktanteil von 80 % bei weichen CMP-Pads, einer Kategorie, die beim abschließenden SiC-Polieren eingesetzt wird.
Fujibo kündigte im November 2025 eine Investition von 8,7 Milliarden JPY (~0,05 Milliarden USD) in seiner Mibu-gawa-Fabrik an, um die Produktion weicher CMP-Pads bis Ende des Geschäftsjahres 2028 um 60 % zu steigern. Das Unternehmen baut außerdem ein Forschungs- und Entwicklungszentrum im Wert von 6,5 Milliarden JPY in Taiwan, mit einem Betriebsziel in der ersten Hälfte des Geschäftsjahres 2027, um mit asiatischen Halbleiterfabriken an Pad-und-Schlamm-Kombinationen zu arbeiten. Schleifpulver bleiben wichtig für das anfängliche Schleifen und Läppen, wo größere Wafer einen erheblichen Materialabtrag erfordern. Diamantschlämme werden für das mechanische Zwischenpolieren verwendet, während kolloidale Siliziumdioxid-Suspensionen für die abschließende Endbearbeitung eingesetzt werden. Kolloidales Siliziumdioxid gewinnt an Bedeutung, da die Anforderungen an die Oberflächenrauheit unter 0,1 nm Ra sinken.


Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar
Nach Prozesstyp:
CMP definiert die OberflächenqualitätsleistungDas chemisch-mechanische Polieren hielt im Jahr 2026 einen Umsatzanteil von 55,17 % und wird voraussichtlich bis 2032 mit einer CAGR von 40,17 % wachsen. CMP kombiniert chemische Oxidation mit mechanischem Abtrag und ist der etablierte Weg zu sub-nanometeriger Rauheit, ohne neue Unterschichtschäden zu erzeugen. Diese Fähigkeit ist sowohl für die Si- als auch für die C-Fläche von SiC-Substraten wichtig. Die Marktgröße des SiC Wafer Polishing Marktes für CMP profitiert von den Anforderungen an epitaxiebereite Oberflächen in Automobil-, Industrie- und Energieanwendungen. Semiconductor Equipment and Materials International (SEMI) identifizierte in seinem Hilfsbericht vom August 2025 Lücken in der Echtzeit-CMP-Metrologie.
Mechanisches Polieren bleibt wichtig, um Oberflächenschäden durch Sägen und Schleifen zu beseitigen. Pureon AG führte Prozesse ein, die IRINO-PROSiC-Verbundpads und Diamantsuspensionen kombinieren, um eine Gesamtdickenvariation von unter 1 µm bei 150-mm-SiC-Wafern ohne zwischenzeitliche Pad-Konditionierung zu erzielen. Elektropolieren und plasmaunterstütztes Polieren bleiben kleinere Methoden, die hauptsächlich für Forschungsanwendungen oder spezifische Polytypen eingesetzt werden. Jüngste Arbeiten zu UV-gehärteten Pads und katalytischen Verbundschleifmitteln spiegeln das anhaltende Interesse an spannungsfreien Endbearbeitungsansätzen wider. Chemisches Polieren schreitet ebenfalls voran, da Halbleiterfabriken schleifmittelfreie Endpoliermethoden testen, die darauf abzielen, Kratzerdefekte zu reduzieren.
Nach Anwendung:
Leistungselektronik hält die größte PositionLeistungselektronik entfiel im Jahr 2026 auf einen Umsatzanteil von 70,34 % und wird voraussichtlich bis 2032 mit einer CAGR von 42,61 % wachsen. EV-Wechselrichter, Bordladegeräte, industrielle Motorantriebe und Konverter für erneuerbare Energien wechseln von Silizium zu SiC-Bauelementen. Die Qualifikationsanforderungen im Automobilbereich sind besonders anspruchsvoll, da Waferhersteller spezifische Oberflächen- und Defektstandards erfüllen müssen. Dies verschafft qualifizierten Verbrauchsmateriallieferanten eine dauerhaftere Position in der Lieferkette. Der SiC Wafer Polishing Markt profitiert auch von der Nachfrage nach unterbrechungsfreien Stromversorgungen für Rechenzentren, die hocheffiziente SiC-Leistungsbauelemente verwenden.
LED-Anwendungen behalten eine wesentliche, aber rückläufige Rolle, da Galliumnitrid (GaN) auf Silizium die Verwendung von SiC-Substraten in der LED-Produktion reduziert. Dieser Wandel erhöht die durchschnittliche Anforderung an die Oberflächenqualität, da Substrate für Leistungsbauelemente engere Endbearbeitungsspezifikationen benötigen. Sensoren, Detektoren und HF-Bauelemente bleiben kleinere Anwendungen mit spezifischen Materialanforderungen. HF-Bauelemente verwenden semi-isolierende SiC-Substrate und können CMP-Chemien erfordern, die sich von denen für leitfähige Leistungsbauelement-Substrate unterscheiden.

Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar
Geografische Analyse
Asien-Pazifik
Asien-Pazifik hielt im Jahr 2026 einen Marktanteil von 40,38 % am SiC Wafer Polishing Markt und wird voraussichtlich bis 2032 mit einer CAGR von 40,04 % wachsen. China unterstützt die regionale Nachfrage durch Investitionen in die SiC-Fertigung, den großflächigen EV-Einsatz und den Ausbau erneuerbarer Energien. Die YOFC-SiC-Wafer-Anlage in Wuhan nahm 2025 den Betrieb mit einer Jahreskapazität von 360.000 Wafern auf, ausreichend für die Versorgung von Chips für 1,44 Millionen Fahrzeuge mit neuer Energie[2]. Chinas Steuerpolitik-Mitteilung von 2025 umfasst Polierpads und Schlämme unter den Materialien, die für eine Vorzugsbehandlung in Frage kommen. Japan trägt durch Fujibo, Fujimi und JSR bei, während Südkorea und Taiwan daran arbeiten, 200-mm-SiC-Prozesse zu qualifizieren und die Möglichkeiten zur gemeinsamen Entwicklung für Materiallieferanten zu stärken.
Nordamerika
Nordamerika ist ein bedeutender Markt für SiC Wafer Polishing und umfasst Waferlieferanten, Bauelementehersteller und Verbrauchsmaterialentwickler. Wolfspeeds Wechsel hin zu 200-mm-Substratumsätzen unterstützt die wiederkehrende Nachfrage nach qualifizierten CMP-Produkten, während Entegris Epic Power CMP-Pads und Schlamm-Recyclingsysteme für Hochkapazitätsfabriken liefert. US-Chip-Anreize unterstützen neue Waferkapazitäten, die Polierwerkzeuge und Verbrauchsmaterialien für größere Formate erfordern, während Engis Grind-to-CMP-Lösungen für 150-mm- und 200-mm-Wafer anbietet. Zu den Compliance-Faktoren gehören OSHA-Anforderungen und EPA-Regeln für Halbleiter-Luftemissionen für die Handhabung von Schlämmen und die Abfallbehandlung. EPA und OSHA erneuerten im Januar 2025 ihre Zusammenarbeit in der chemischen Sicherheit und stärkten damit die chemischen Managementstandards in allen Produktionsstätten.
Europa, Südostasien und aufstrebende Regionen
Europa baut seine Rolle in der SiC-Leistungsbauelementeproduktion durch die geplante integrierte Anlage von Onsemi in der Tschechischen Republik aus. Die Anlage soll 2027 den kommerziellen Betrieb aufnehmen und Stufen vom Kristallwachstum bis zu fertigen Bauelementen abdecken. Infineon stellt seinen Standort in Kulim, Malaysia, von der 150-mm- auf die 200-mm-Waferproduktion um, was Nachfrage in Südostasien erzeugt. Das Gesetz der Europäischen Union über kritische Rohstoffe unterstützt vorgelagerte Lieferketten, während Brasilien, Saudi-Arabien und Indien ihren Fokus auf SiC-Leistungselektronik durch Initiativen in den Bereichen erneuerbare Energien und Halbleiter verstärken.
Wettbewerbslandschaft
Marktkonzentration
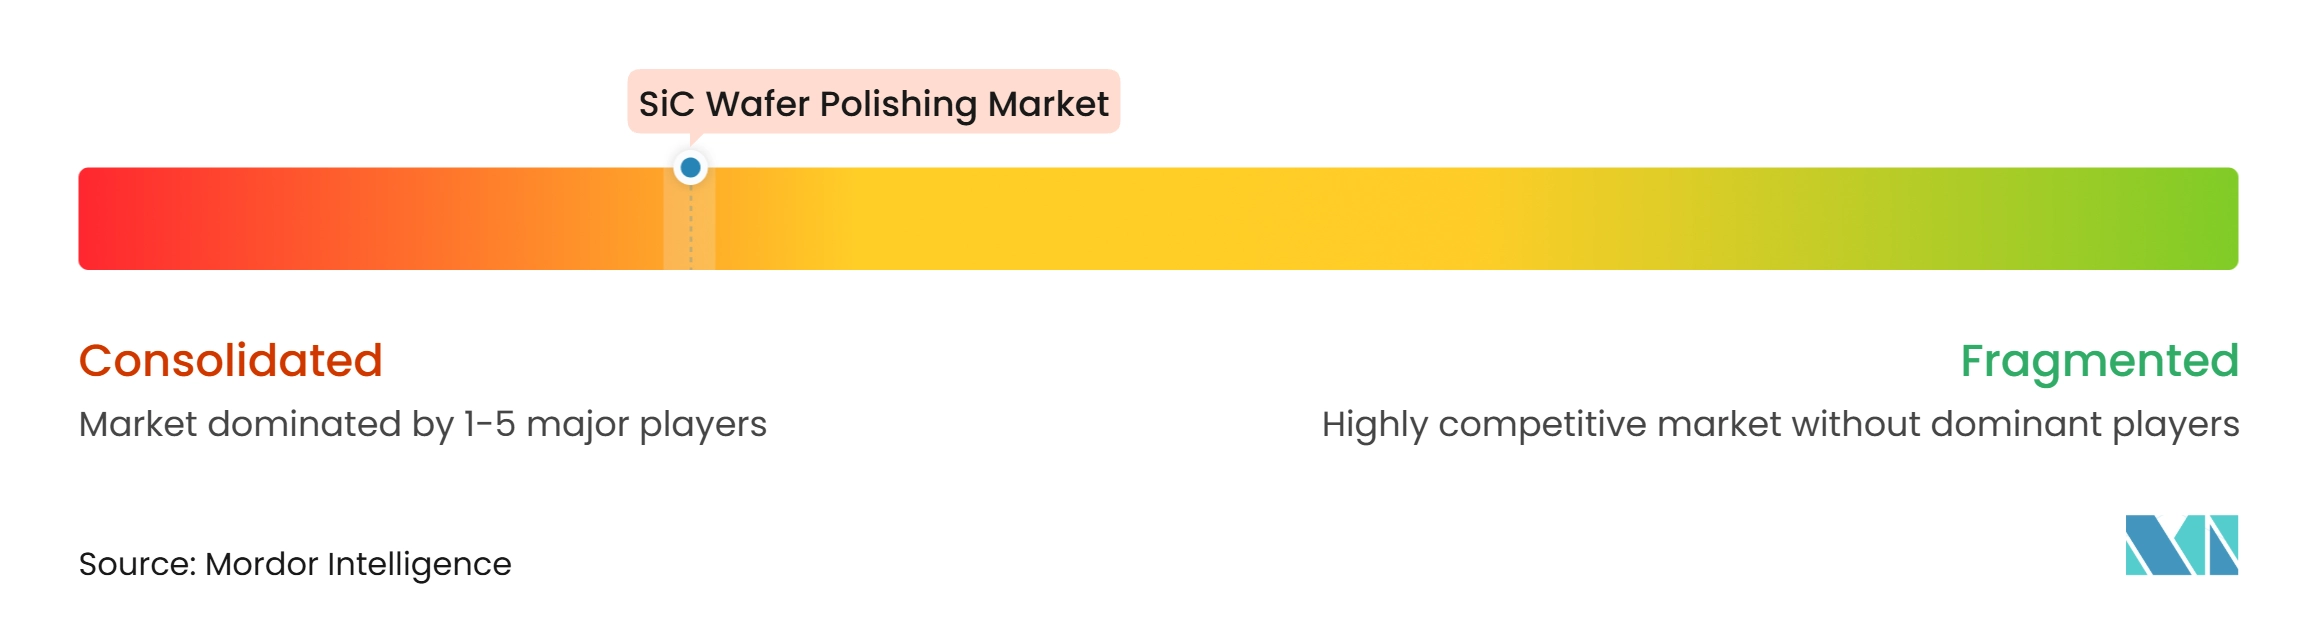
Der SiC Wafer Polishing Markt ist konsolidiert. Entegris und Fujimi sind etablierte Lieferanten für die SiC-Substrat-Planarisierung, während Fujibo eine starke Position bei weichen CMP-Pads hält. Qnity Electronics, ehemals das Elektronikgeschäft von DuPont, adressiert die Anforderungen an harte CMP-Pads durch seine Ikonic- und Emblem-Produktfamilien. Fab-Qualifikationszyklen erschweren den Austausch genehmigter Materialien. Fujibos geschätzter globaler Marktanteil von 80 % bei weichen Pads spiegelt die Konzentration bei Verbrauchsmaterialien für das abschließende Polieren wider.
Im Oktober 2025 unterzeichnete Qnity ein langfristiges CMP-Pad-Liefermemorandum mit SK Hynix für die Halbleiterfertigung der nächsten Generation. Die Vereinbarung veranschaulicht, wie Lieferanten mehrjährige Vereinbarungen nutzen, um die Nachfrage zu sichern, anstatt sich auf Spotverkäufe zu verlassen. Vibrantz Technologies präsentierte seinen schleifmittelfreien SRS2550-Schlamm auf Halbleitermessen 2025 und hob chemische Entfernungsmethoden hervor, die partikelbedingte Defekte reduzieren könnten. Dieser Ansatz könnte etablierte Schlämm-Lieferanten herausfordern, wenn er die vollständige Produktionsqualifikation erreicht. Der Wettbewerb verlagert sich auch hin zu Produkten, die speziell für 200-mm-Wafer entwickelt wurden.
Prozessintelligenz stellt einen weiteren Wettbewerbsbereich im SiC Wafer Polishing Markt dar. Ein im März 2025 erteiltes US-Patent umfasst maschinelle Bildeingabe für CMP-Prozesssteuerungsalgorithmen. Der CMP-Metrologiebericht von SEMI weist darauf hin, dass In-situ-Messungen im gesamten Markt noch unterentwickelt sind. Ausrüstungs- und Verbrauchsmateriallieferanten, die Materialien mit Überwachungswerkzeugen kombinieren können, könnten einen Wettbewerbsvorteil erlangen. Proprietäre Rezepte und begrenzte Interoperabilität wirken weiterhin als Barrieren für Käufer und Lieferanten. Der Markt kombiniert daher hohe technische Barrieren mit Chancen bei 200-mm-Formulierungen und geschlossener Regelkreis-Polierkontrolle.
SiC Wafer Polishing Branchenführer
-
DuPont
-
Entegris
-
FUJIBO HOLDINGS, INC.
-
Saint-Gobain
-
Fujimi Incorporated
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
SiC Wafer Polishing Markt Unternehmen in diesem Bericht
- 3M
- DuPont
- Engis Corporation
- Entegris
- FUJIBO HOLDINGS, INC.
- Fujimi Incorporated
- ILJIN DIAMOND CO., LTD.
- JSR Corporation
- Kemet International Limited
- Lapmaster Wolters
- Logitech Ltd.
- Pureon AG
- Saint-Gobain
- SKC
- Vibrantz
Neueste Industrielle Entwicklungen in SiC Wafer Polishing Markt
- Januar 2026: Fujibo Holdings kündigte eine Kapazitätserweiterungsinvestition von 8,7 Milliarden JPY in der Fujibow Ehime Mibu-gawa-Fabrik an, um die Produktion weicher CMP-Pads um über 60 % zu steigern, mit dem Ziel, Halbleiter-CMP-Anwendungen zu bedienen, die durch KI-bezogene Nachfrage angetrieben werden, wobei der Betrieb ab der zweiten Hälfte des Geschäftsjahres 2028 erwartet wird. Das Unternehmen baut außerdem ein Forschungs- und Entwicklungszentrum im Wert von 6,5 Milliarden JPY in Taiwan, das voraussichtlich in der ersten Hälfte des Geschäftsjahres 2027 in Betrieb genommen wird, um mit asiatischen Gießereien SiC Wafer Polishing-kompatible Pad-Architekturen gemeinsam zu entwickeln.
- November 2025: Die Europäische Kommission genehmigte einen tschechischen Staatsbeihilfe-Zuschuss von 450 Millionen EUR (~501,99 Millionen USD) an Onsemi für die Errichtung einer integrierten SiC-Leistungsbauelemente-Fertigungsanlage in Rožnov pod Radhoštěm, die alle Prozesse vom Kristallwachstum bis zu fertigen Bauelementen abdeckt. Die Anlage soll bis 2027 den kommerziellen Betrieb aufnehmen und wird der erste vollständig integrierte SiC Wafer Polishing Produktionsstandort in der EU sein, was eine direkte Ausweitung der Nachfrage nach Polierverbrauchsmaterialien in Europa darstellt.
Globaler SiC Wafer Polishing Markt – Berichtsumfang
SiC Wafer Polishing ist ein Präzisionsendbearbeitungsverfahren, das verwendet wird, um ein einkristallines Siliziumkarbid (SiC)-Substrat spiegeleben, atomar glatt und frei von Unterschichtschäden zu machen, bevor es zur Herstellung von Hochleistungs- oder Hochfrequenz-Elektronikbauelementen verwendet wird.
Der SiC Wafer Polishing Markt ist nach Produkttyp, Prozesstyp, Anwendung und Geografie segmentiert. Nach Produkttyp ist der Markt in Schleifpulver, Polierpads, Diamantschlämme, kolloidale Siliziumdioxid-Suspensionen und sonstige Produkttypen unterteilt. Nach Prozesstyp ist der Markt in mechanisches Polieren, chemisch-mechanisches Polieren (CMP), Elektropolieren, chemisches Polieren, plasmaunterstütztes Polieren und sonstige Prozesstypen unterteilt. Nach Anwendung ist der Markt in Leistungselektronik, Leuchtdioden (LEDs), Sensoren und Detektoren, HF- und Mikrowellenbauelemente sowie sonstige Anwendungen unterteilt. Der Bericht umfasst auch Marktgrößen und Prognosen für SiC Wafer Polishing in 15 Ländern in den wichtigsten Regionen. Die Marktgrößen und Prognosen werden in Wertangaben (USD) bereitgestellt.
Segmentierungsübersicht
| Schleifpulver |
| Polierpads |
| Diamantschlämme |
| Kolloidale Siliziumdioxid-Suspensionen |
| Sonstige Produkttypen |
| Mechanisches Polieren |
| Chemisch-mechanisches Polieren (CMP) |
| Elektropolieren |
| Chemisches Polieren |
| Plasmaunterstütztes Polieren |
| Sonstige Prozesstypen |
| Leistungselektronik |
| Leuchtdioden (LEDs) |
| Sensoren und Detektoren |
| HF- und Mikrowellenbauelemente |
| Sonstige Anwendungen |
| Asien-Pazifik | China |
| Indien | |
| Japan | |
| Südkorea | |
| Übriges Asien-Pazifik | |
| Nordamerika | Vereinigte Staaten |
| Kanada | |
| Mexiko | |
| Europa | Deutschland |
| Vereinigtes Königreich | |
| Frankreich | |
| Italien | |
| Übriges Europa | |
| Südamerika | Brasilien |
| Argentinien | |
| Übriges Südamerika | |
| Naher Osten und Afrika | Saudi-Arabien |
| Südafrika | |
| Übriger Naher Osten und Afrika |
| Nach Produkttyp | Schleifpulver | |
| Polierpads | ||
| Diamantschlämme | ||
| Kolloidale Siliziumdioxid-Suspensionen | ||
| Sonstige Produkttypen | ||
| Nach Prozesstyp | Mechanisches Polieren | |
| Chemisch-mechanisches Polieren (CMP) | ||
| Elektropolieren | ||
| Chemisches Polieren | ||
| Plasmaunterstütztes Polieren | ||
| Sonstige Prozesstypen | ||
| Nach Anwendung | Leistungselektronik | |
| Leuchtdioden (LEDs) | ||
| Sensoren und Detektoren | ||
| HF- und Mikrowellenbauelemente | ||
| Sonstige Anwendungen | ||
| Nach Geografie | Asien-Pazifik | China |
| Indien | ||
| Japan | ||
| Südkorea | ||
| Übriges Asien-Pazifik | ||
| Nordamerika | Vereinigte Staaten | |
| Kanada | ||
| Mexiko | ||
| Europa | Deutschland | |
| Vereinigtes Königreich | ||
| Frankreich | ||
| Italien | ||
| Übriges Europa | ||
| Südamerika | Brasilien | |
| Argentinien | ||
| Übriges Südamerika | ||
| Naher Osten und Afrika | Saudi-Arabien | |
| Südafrika | ||
| Übriger Naher Osten und Afrika | ||
Im Bericht beantwortete Schlüsselfragen
Wie groß ist die aktuelle Marktgröße des SiC Wafer Polishing Marktes?
Die Marktgröße des SiC Wafer Polishing Marktes wurde im Jahr 2026 auf 1,15 Milliarden USD geschätzt und wird voraussichtlich von 1,58 Milliarden USD im Jahr 2027 auf 7,78 Milliarden USD bis 2032 wachsen, bei einer CAGR von 37,56 % während des Prognosezeitraums (2027–2032).
Welches SiC Wafer Polishing Produkt hat den größten Marktanteil?
Polierpads führen mit einem Marktanteil von 60,21 % im Jahr 2026 und werden voraussichtlich bis 2032 mit einer CAGR von 38,93 % wachsen.
Welche Anwendung hat die größte SiC Wafer Polishing Nachfrage?
Leistungselektronik entfällt auf einen Marktanteil von 70,34 % im Jahr 2026 und wird voraussichtlich bis 2032 mit einer CAGR von 42,61 % wachsen.
Welche Region führt bei der SiC Wafer Polishing Nachfrage?
Asien-Pazifik führt mit einem Marktanteil von 40,38 % im Jahr 2026 und wird voraussichtlich bis 2032 mit einer CAGR von 40,04 % wachsen.