
Tamanho e Participação do Mercado de Semolina
Visão Geral do Mercado
| Período de Estudo | 2027 - 2032 |
|---|---|
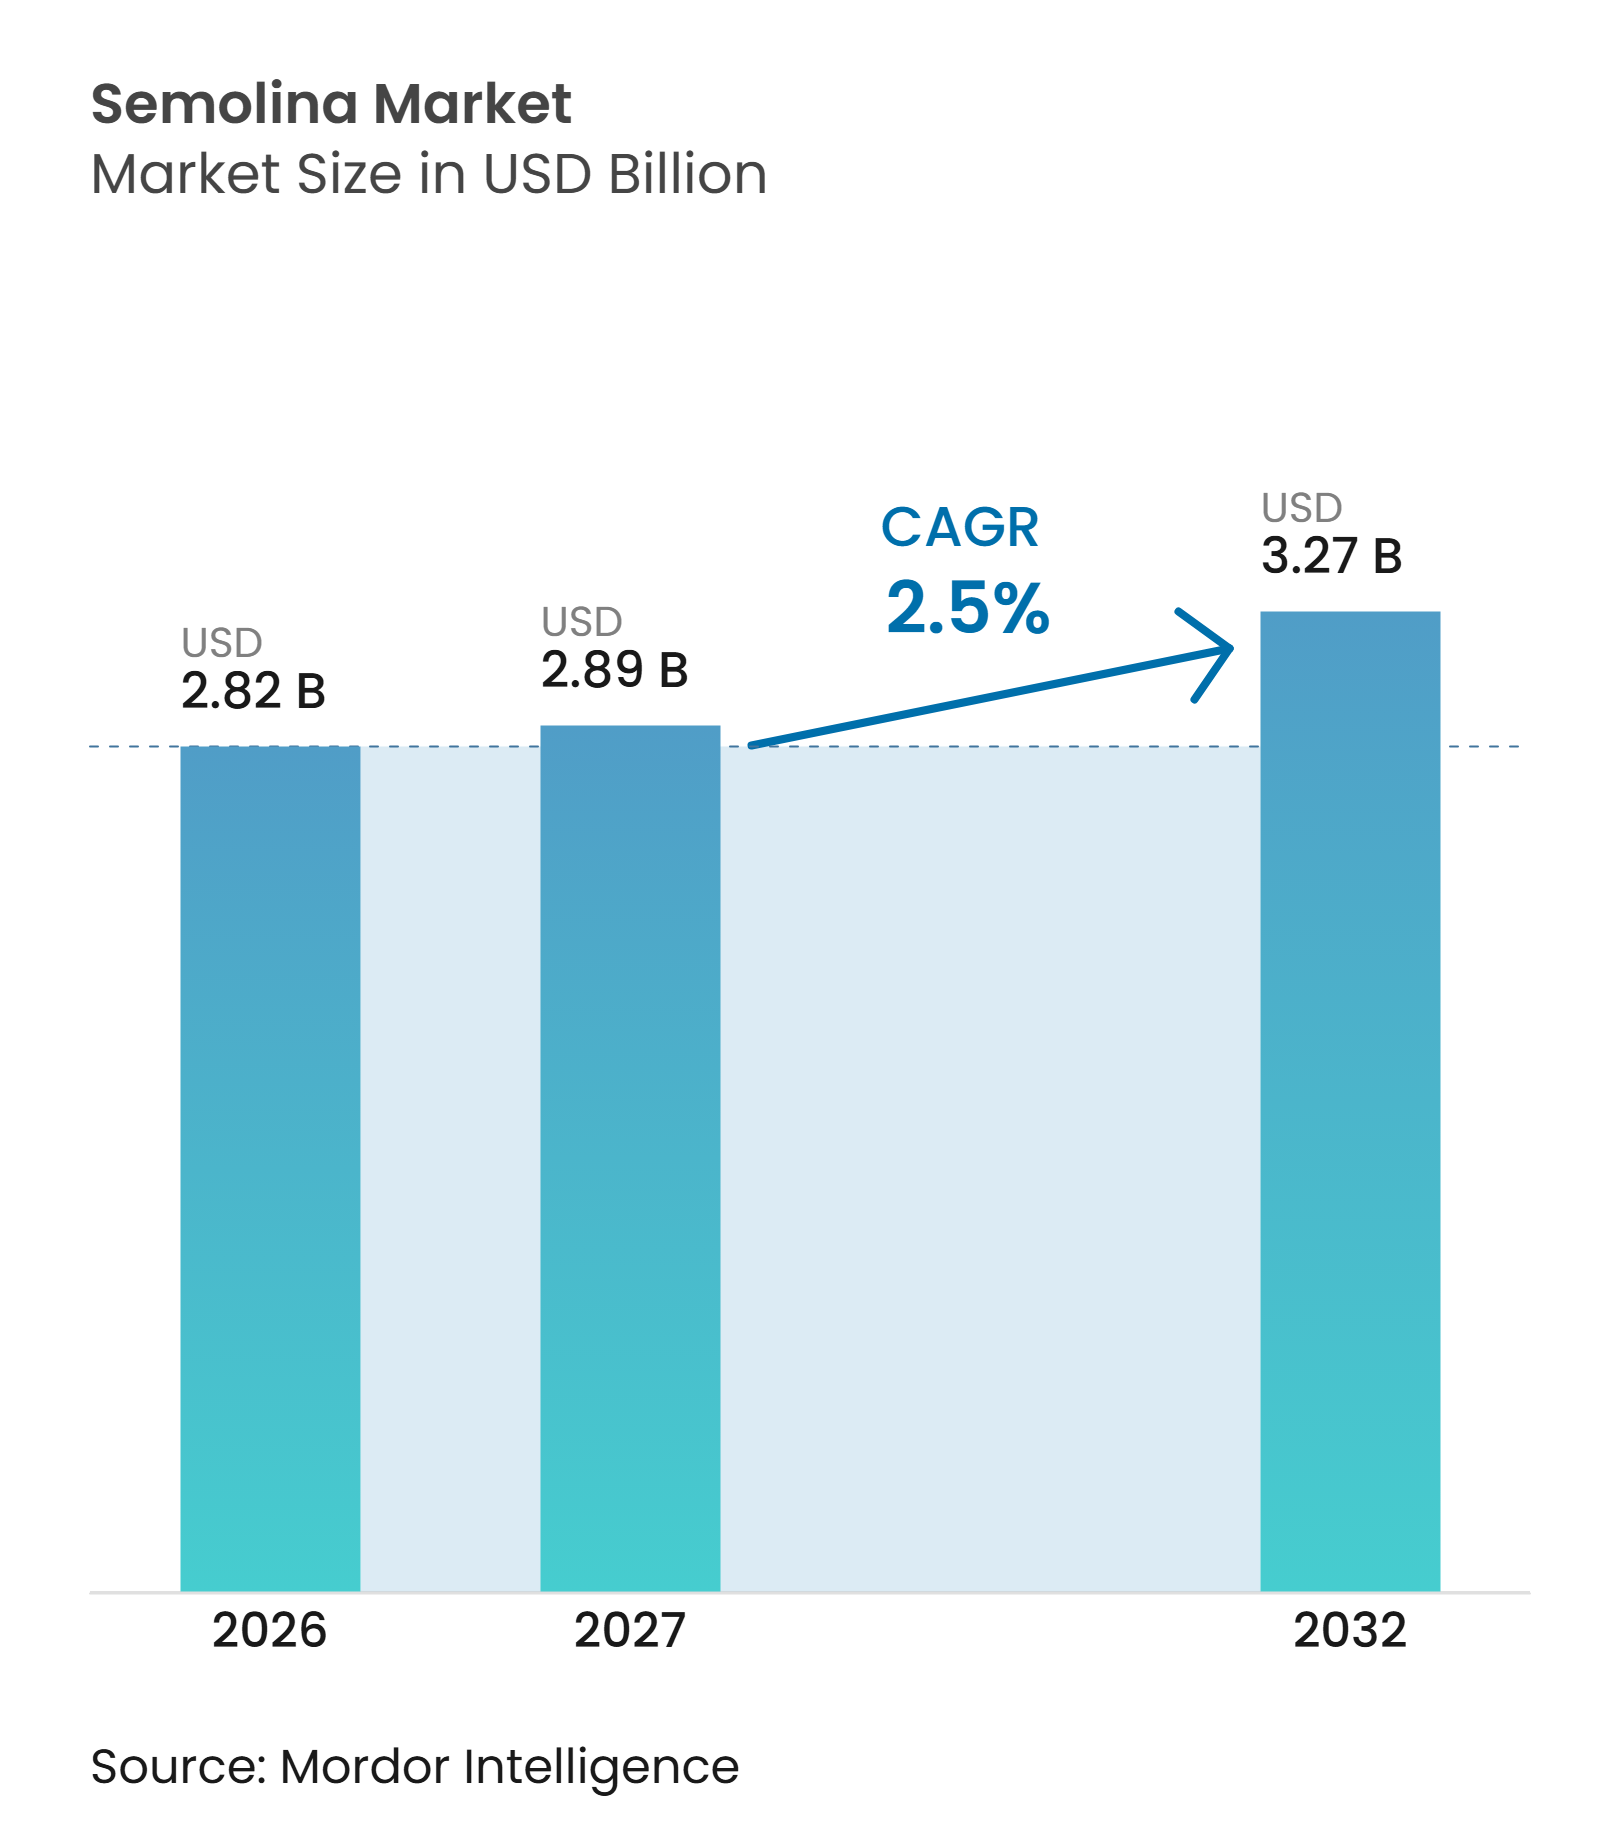
| Tamanho do Mercado (2027) | 2.89 Bilhões de dólares |
| Tamanho do Mercado (2032) | 3.27 Bilhões de dólares |
| Taxa de crescimento (2027 - 2032) | 2.50 % |
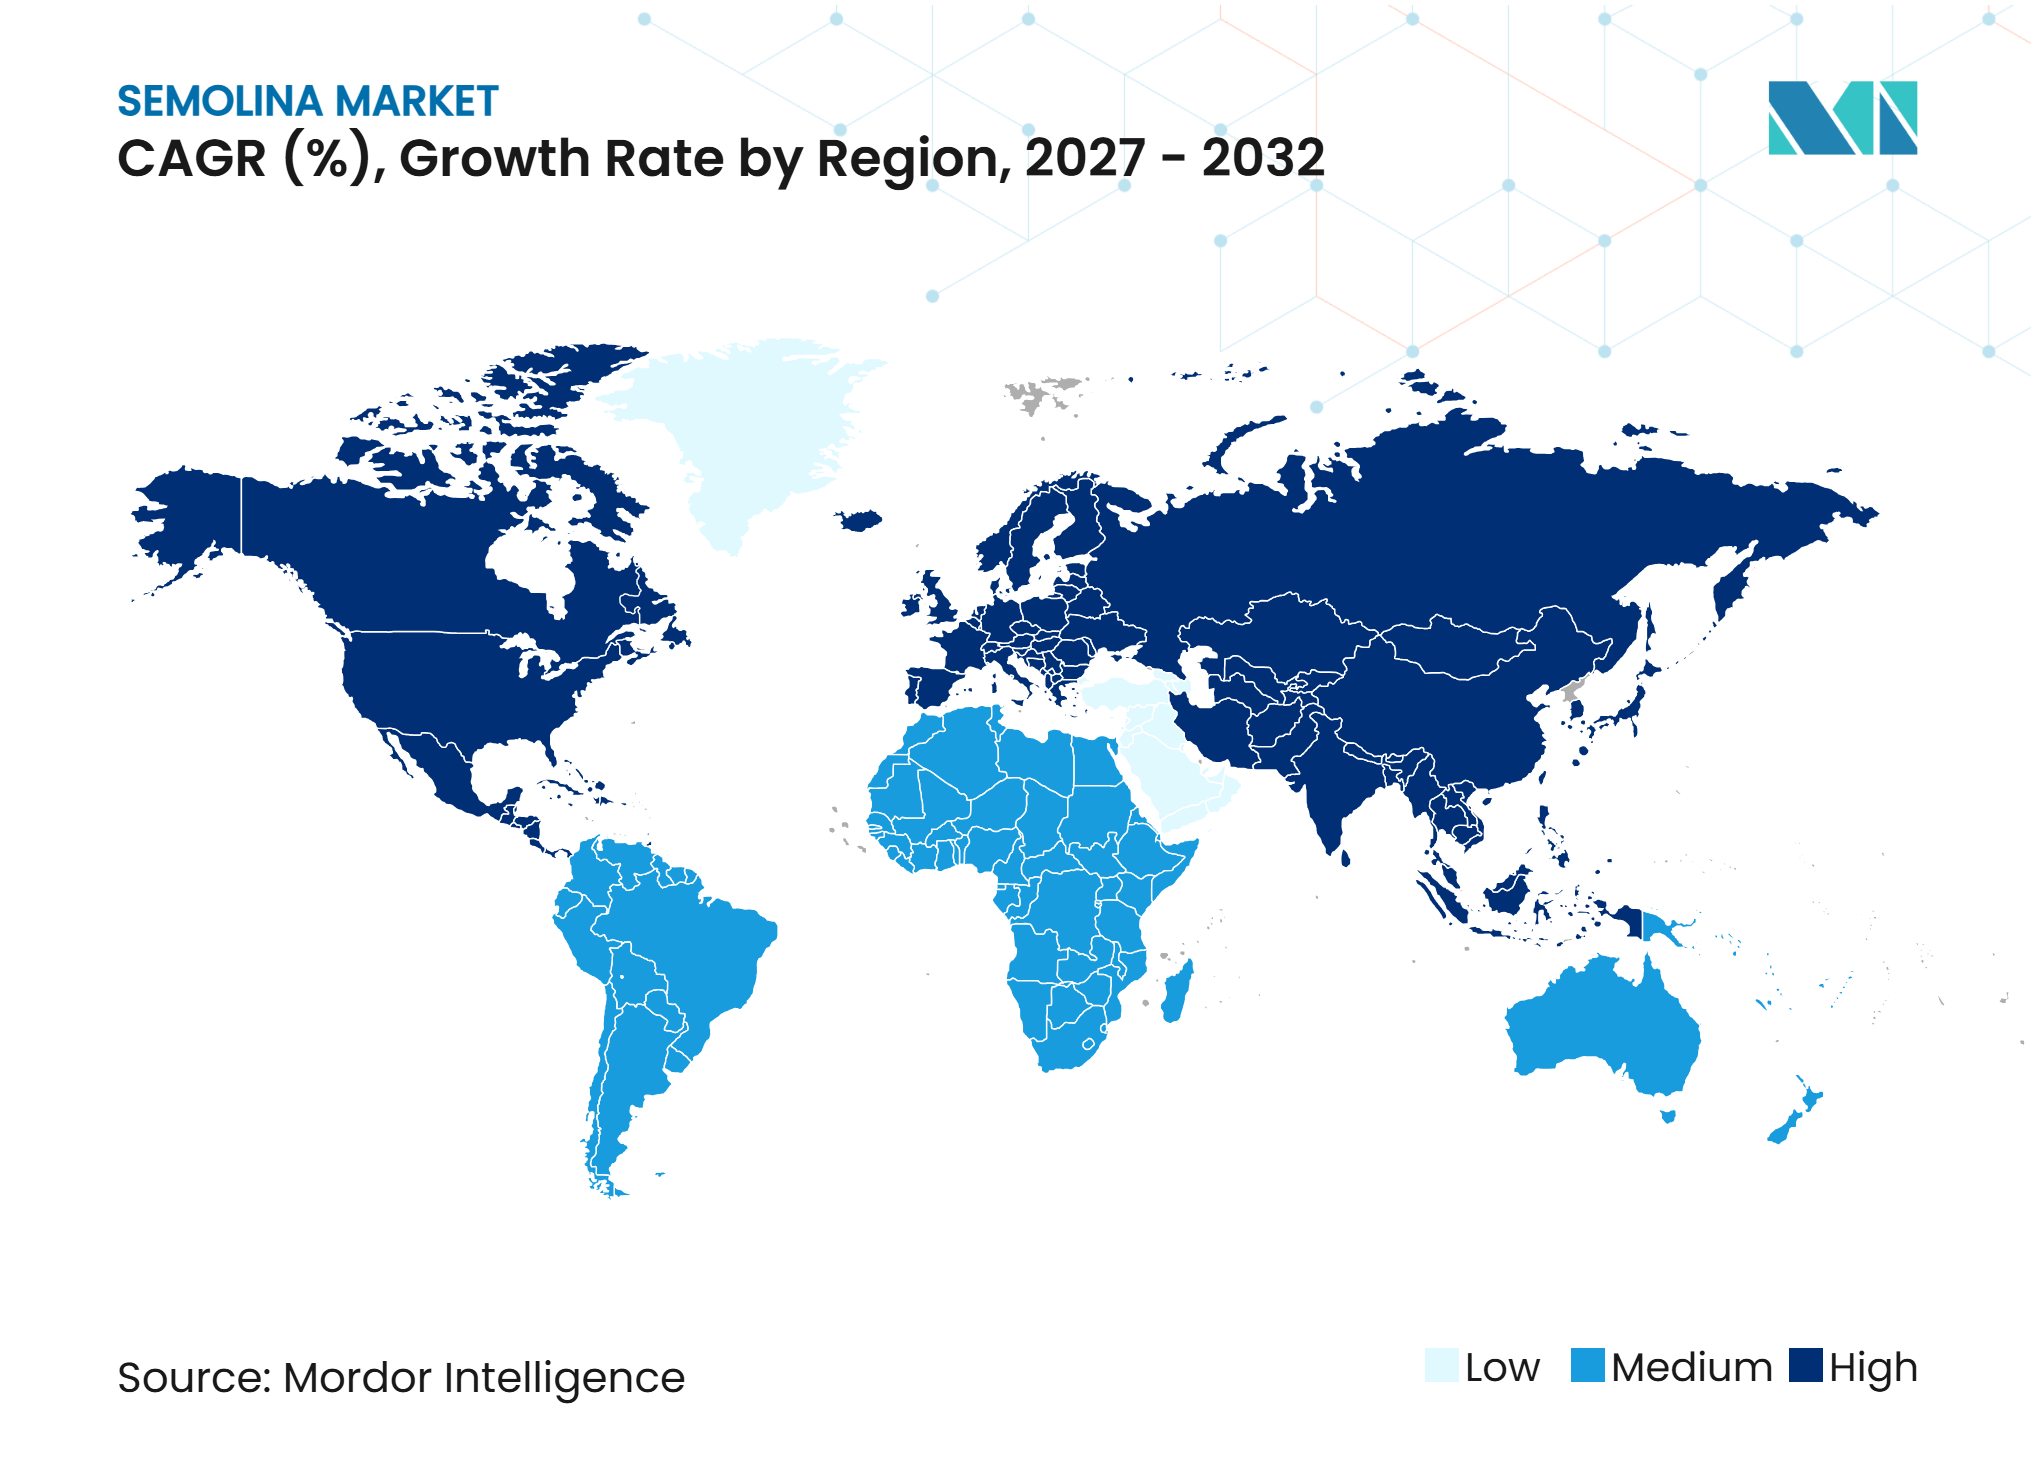
| Mercado de Crescimento Mais Rápido | Ásia-Pacífico |
| Maior Mercado | América do Norte |
| Concentração do Mercado | Médio |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Semolina por Mordor Intelligence
O tamanho do mercado de semolina é estimado em 2,82 bilhões de USD em 2026 e deve crescer de 2,89 bilhões de USD em 2027 para 3,27 bilhões de USD até 2032, a um CAGR de 2,50% durante o período de previsão (2027–2032). A crescente demanda por massas e outros produtos à base de trigo duro, o aumento do consumo de alimentos de conveniência e produtos prontos para cozinhar, e o uso crescente de semolina em aplicações de panificação e confeitaria estão sustentando o crescimento do mercado. A expansão da indústria global de fabricação de massas e o uso de semolina em alimentos tradicionais e culinárias regionais estão contribuindo ainda mais para a demanda. Os avanços tecnológicos na moagem de trigo e no processamento de semolina também estão apoiando melhorias na qualidade do produto e na eficiência do processamento. Por grau de produto, a semolina grossa é estimada como detentora da maior participação de mercado, enquanto a semolina fina deve registrar o crescimento mais rápido. Massas e macarrão devem permanecer o maior segmento de aplicação, enquanto os snacks e alimentos prontos para consumo devem crescer na taxa mais rápida. A América do Norte é estimada como o maior mercado regional, enquanto a Ásia-Pacífico deve registrar o crescimento mais rápido, apoiada pela crescente demanda por produtos alimentares à base de semolina.
Principais Conclusões do Relatório
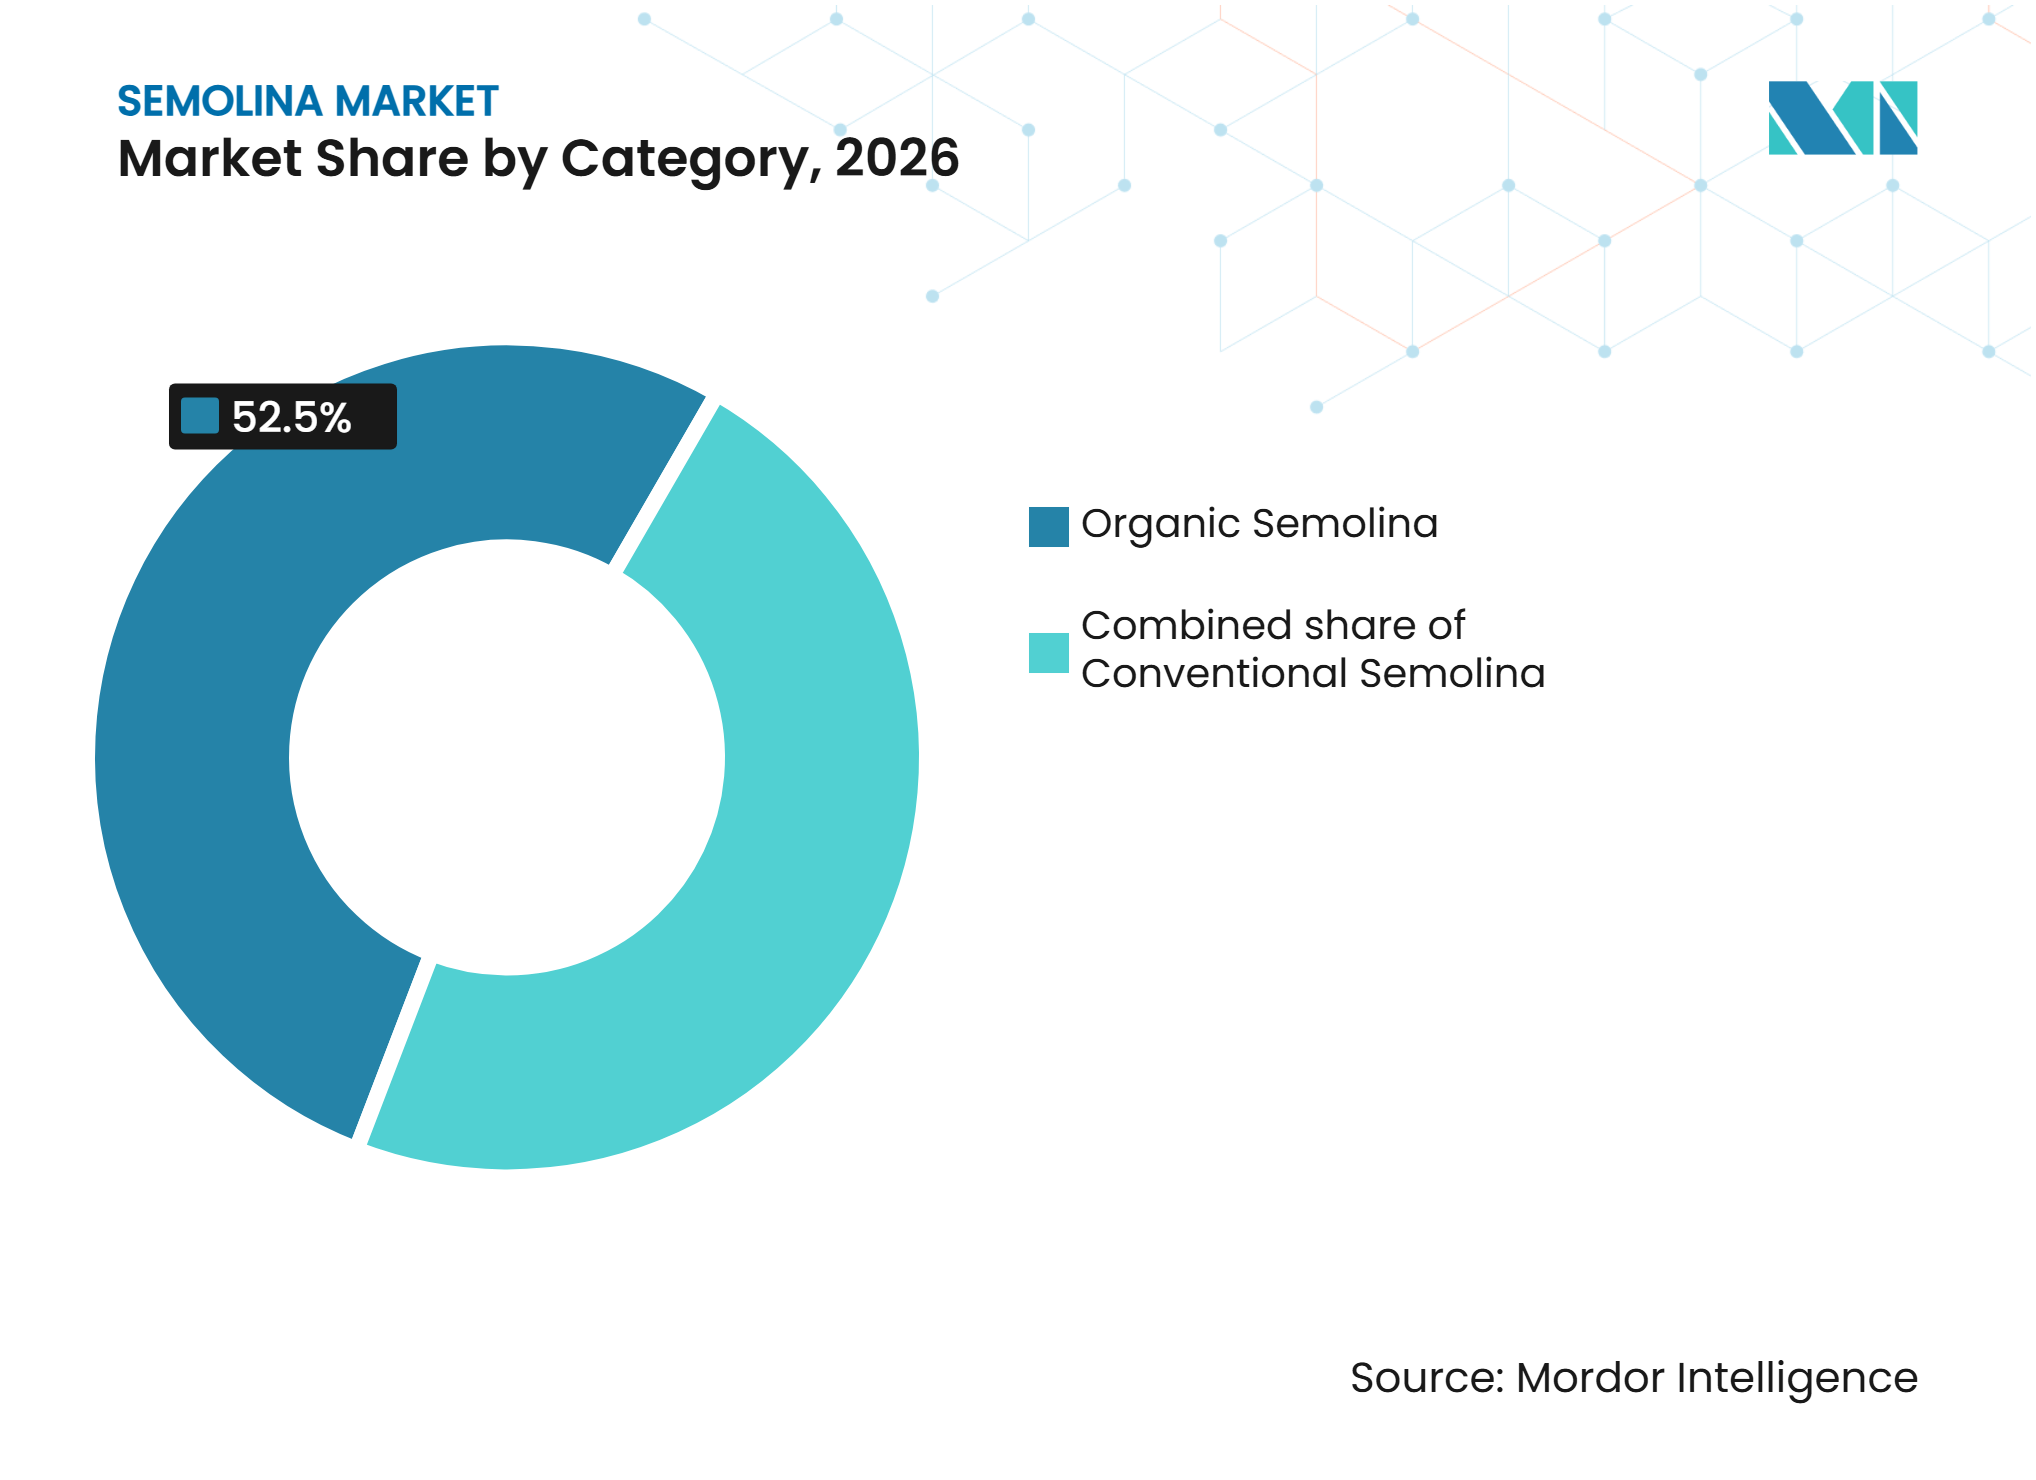
- Por categoria, a semolina orgânica representou uma participação estimada de 52,50% do mercado de semolina em 2026 e deve crescer a um CAGR de 3,42% durante 2027–2032.
- Por grau de produto, a semolina grossa deteve uma participação estimada de 42,43% em 2026, enquanto a semolina fina deve crescer a um CAGR de 3,27% até 2032.
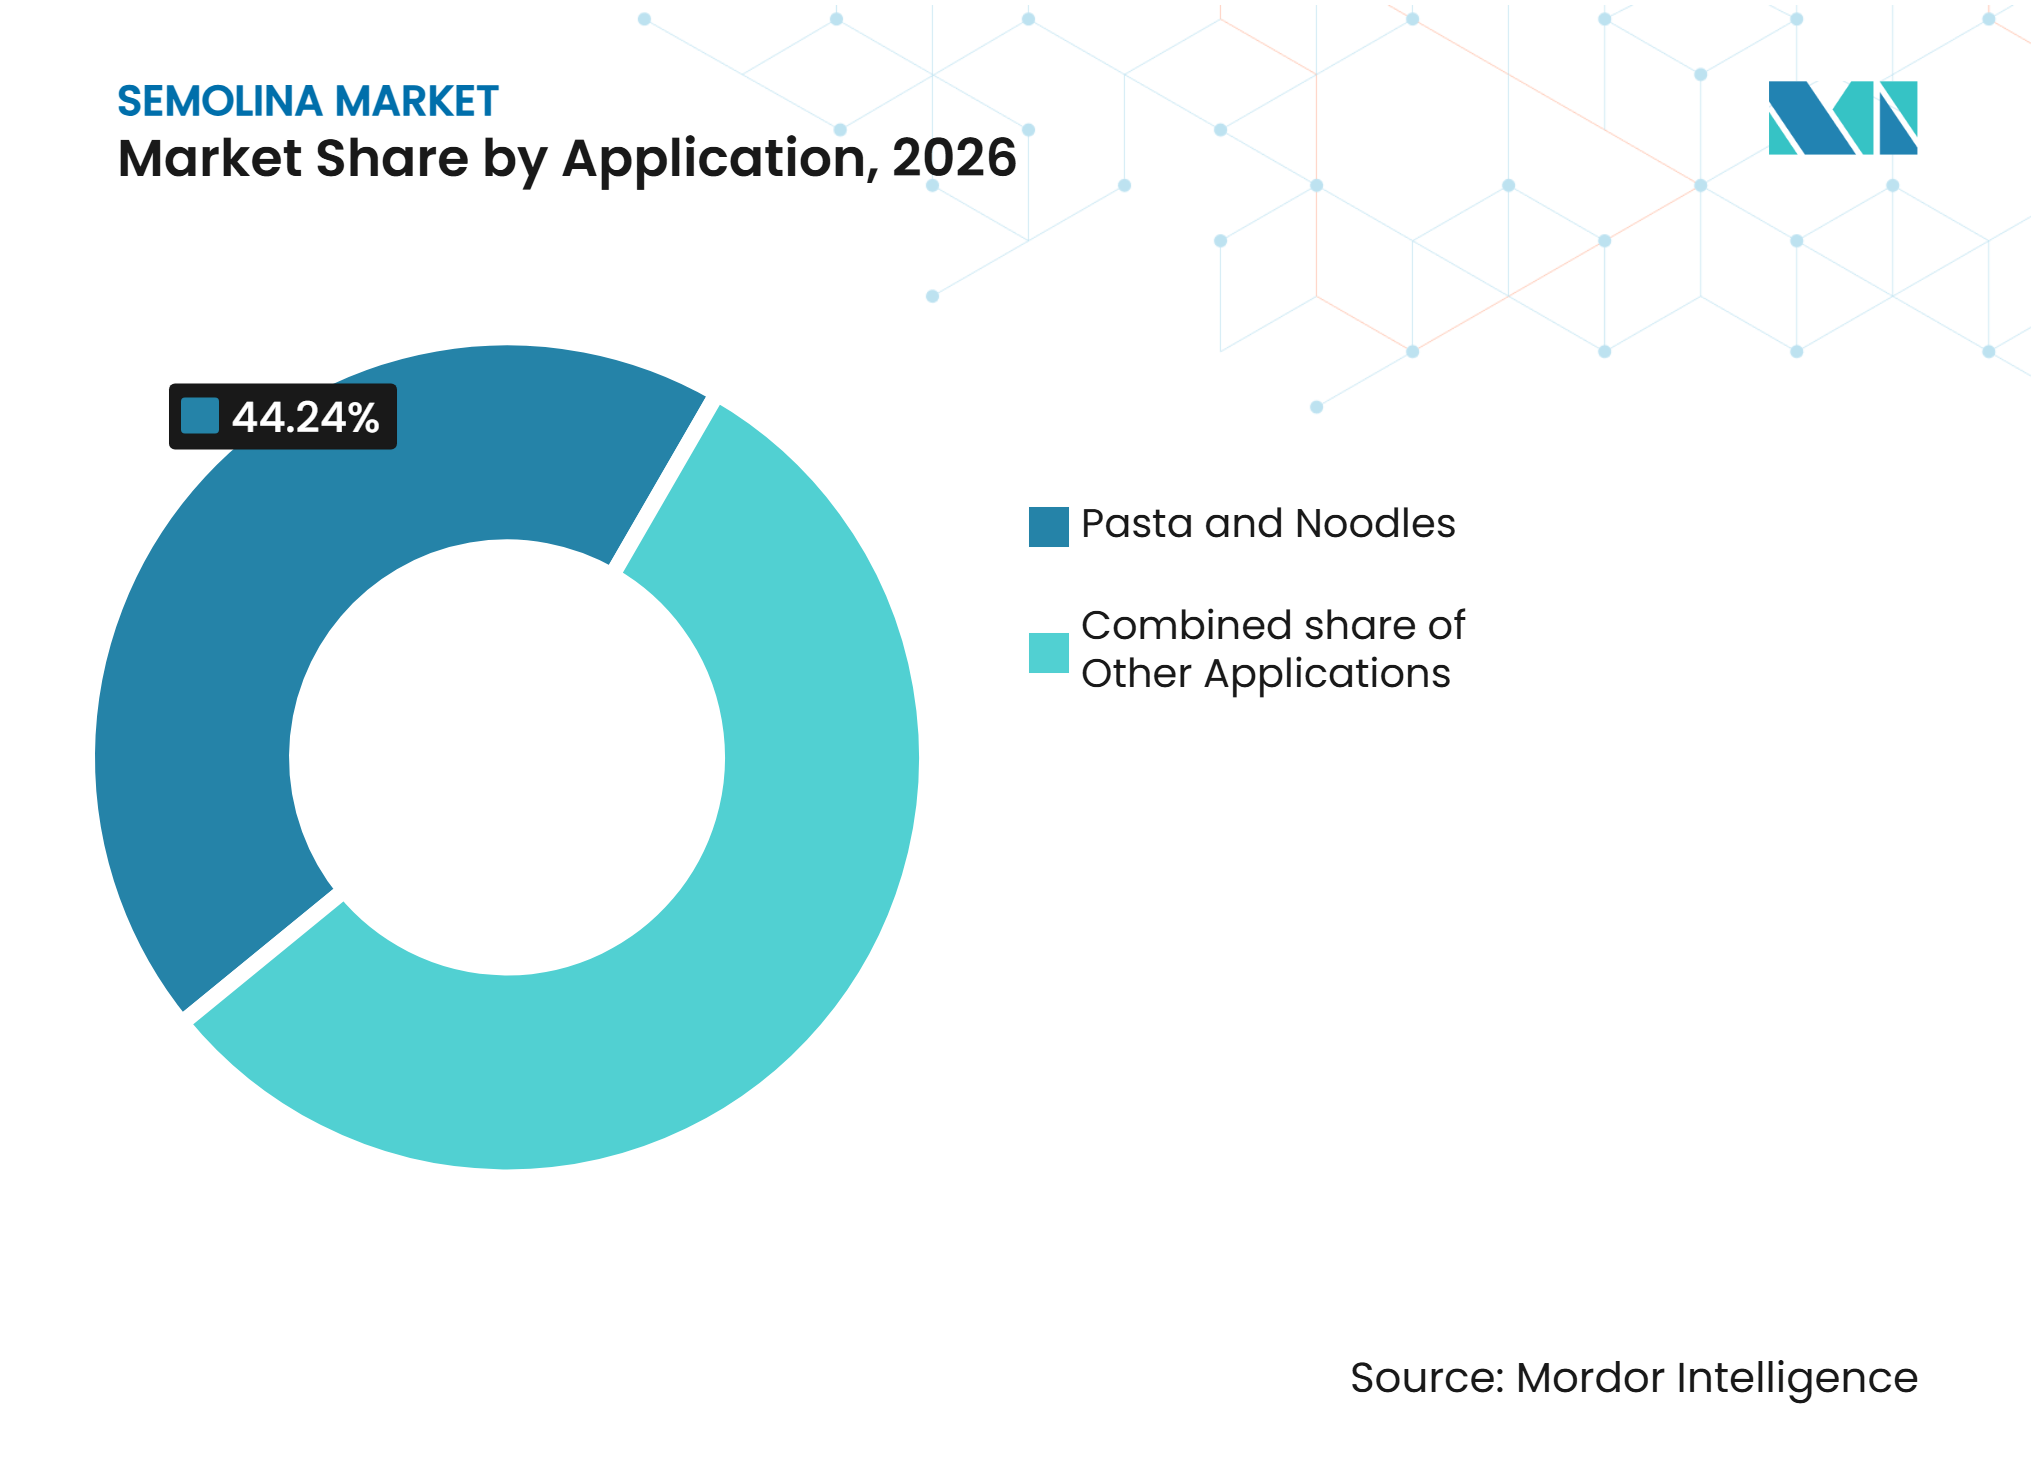
- Por aplicação, massas e macarrão representaram uma participação estimada de 44,24% em 2026, enquanto snacks e alimentos prontos para consumo devem registrar o crescimento mais rápido, a um CAGR de 3,68% durante 2027–2032.
- Por geografia, a América do Norte deteve uma participação estimada de 36,77% em 2026, enquanto a Ásia-Pacífico deve registrar o crescimento mais rápido, a um CAGR de 3,32% até 2032.
Nota: Os números de mercado apresentados neste relatório são baseados na estrutura de estimativa proprietária da Mordor Intelligence, que combina nove meses de dados reais com projeções do quarto trimestre para o ano base de 2026.
Tendências e Insights de Mercado
Análise de Impacto dos Impulsionadores*
| IMPULSIONADOR | (~) % DE IMPACTO NA PREVISÃO DO CAGR | RELEVÂNCIA GEOGRÁFICA | PRAZO DE IMPACTO |
|---|---|---|---|
| Crescente demanda por massas e outros produtos à base de trigo duro | +0.9% | Global, particularmente Europa e América do Norte, onde o consumo de massas e as indústrias estabelecidas de processamento de trigo duro sustentam a demanda por semolina | Médio prazo (2–4 anos) |
| Consumo crescente de alimentos de conveniência e produtos prontos para cozinhar | +0.8% | Global, particularmente América do Norte, Europa e mercados urbanos na Ásia-Pacífico, apoiado pela demanda por opções de refeições convenientes | Curto prazo (Menos de 2 anos) |
| Demanda crescente por semolina em aplicações de panificação e confeitaria | +0.7% | Global, particularmente Europa e Ásia-Pacífico, onde a semolina é utilizada em produtos de panificação regionais e formulações de alimentos processados | Médio prazo (2–4 anos) |
| Expansão da indústria global de fabricação de massas | +0.6% | Global, particularmente Europa, América do Norte e Ásia-Pacífico, apoiada pela capacidade de produção de massas e pela demanda por produtos alimentares à base de trigo | Longo prazo (Mais de 4 anos) |
| Uso crescente de semolina em alimentos tradicionais e culinárias regionais | +0.5% | Global, particularmente Norte de África, Oriente Médio, Europa e Sul da Ásia, onde a semolina é utilizada em cuscuz e preparações alimentares tradicionais | Médio prazo (2–4 anos) |
| Avanços tecnológicos na moagem de trigo e no processamento de semolina | +0.4% | Global, particularmente Europa e América do Norte, onde as indústrias de moagem estabelecidas estão adotando melhorias de processamento e controle de qualidade | Longo prazo (Mais de 4 anos) |
| Fonte: Mordor Intelligence | |||
Crescente Demanda por Massas e Outros Produtos à Base de Trigo Duro
A crescente demanda por massas e outros produtos à base de trigo duro está sustentando o consumo de semolina, uma vez que a semolina é a principal matéria-prima utilizada na fabricação de muitas variedades de massas. A expansão da produção e do consumo de massas nos mercados estabelecidos está sustentando a demanda dos fabricantes de alimentos. Em 2024, os países da União Europeia produziram 6,0 milhões de toneladas de massas, com a Itália respondendo por 69% da produção total, destacando a escala da indústria de fabricação de massas da região.[1] A adequação da semolina para a produção de massas, juntamente com seu uso em produtos como cuscuz, macarrão e espaguete, sustenta sua posição como ingrediente importante em toda a cadeia de valor do trigo duro.[2]
Consumo Crescente de Alimentos de Conveniência e Produtos Prontos para Cozinhar
O consumo crescente de alimentos de conveniência e produtos prontos para cozinhar está sustentando a demanda por alimentos à base de semolina, particularmente produtos embalados e de fácil preparo. A semolina é utilizada em uma variedade de preparações alimentares convenientes, incluindo massas, alimentos para o café da manhã e opções de refeições instantâneas ou de cozimento rápido. Na Índia, a mudança nas preferências domésticas, a urbanização e o aumento da demanda por alimentos básicos embalados apoiaram o interesse em sooji de marca e embalado, que oferece qualidade consistente, higiene e conveniência em comparação com produtos moídos localmente a granel.[3] A maior disponibilidade de semolina embalada por meio do varejo tradicional, supermercados e plataformas de mercearia online também está melhorando o acesso do consumidor e apoiando seu uso no preparo diário de alimentos.
Demanda Crescente por Semolina em Aplicações de Panificação e Confeitaria
O uso crescente de semolina em aplicações de panificação e confeitaria está contribuindo para a demanda além de seu papel tradicional na fabricação de massas. A semolina pode ser incorporada em pães, baguetes, biscoitos, nhoque e outros produtos assados, onde contribui para a textura, cor e sabor do produto. A American Society of Baking observa que a semolina de trigo duro é utilizada em massas e produtos de panificação de alta qualidade, incluindo baguetes e batards, e pode proporcionar um sabor distinto e estrutura de miolo em produtos assados.[4] Na Índia, a semolina também é utilizada como matéria-prima em doces tradicionais e outras preparações alimentares, ampliando sua aplicação nas categorias de panificação, confeitaria e alimentos regionais.
Expansão da Indústria Global de Fabricação de Massas
A expansão da indústria global de fabricação de massas está sustentando a demanda por semolina à medida que os processadores de alimentos aumentam a produção para atender aos mercados domésticos e internacionais. A semolina de trigo duro é amplamente utilizada na produção de variedades de massas como macarrão, espaguete e vermicelli, tornando os fabricantes de massas um importante grupo de clientes para os moinhos de semolina. Em 2024, a produção de massas na UE atingiu 6,0 milhões de toneladas, enquanto as exportações totalizaram 2,9 milhões de toneladas, demonstrando a escala da fabricação e do comércio transfronteiriço nesta categoria de produto. A presença contínua de produtores de massas em grande escala e instalações integradas de processamento de trigo duro sustenta a demanda por fornecimentos consistentes de semolina de grau alimentar.
Uso Crescente de Semolina em Alimentos Tradicionais e Culinárias Regionais
O uso crescente de semolina em alimentos tradicionais e culinárias regionais está sustentando o consumo em domicílios e aplicações de serviços de alimentação. A semolina é utilizada em uma variedade de preparações regionais, incluindo upma, halwa, doces tradicionais e outros pratos, particularmente nas culinárias do Sul da Ásia. É também um ingrediente importante no cuscuz e em vários alimentos tradicionais do Norte de África e do Oriente Médio. Na Índia, o CSIR–Instituto Central de Pesquisa Tecnológica de Alimentos identifica a semolina, comumente conhecida como sooji ou rava, como matéria-prima básica para produtos tradicionais como upma e doces. Sua versatilidade em preparações salgadas e doces ajuda a manter a demanda além das aplicações industriais de massas e panificação.
Análise de Impacto das Restrições*
| RESTRIÇÃO | (~) % DE IMPACTO NA PREVISÃO DO CAGR | RELEVÂNCIA GEOGRÁFICA | PRAZO DE IMPACTO |
|---|---|---|---|
| Volatilidade de preços e riscos relacionados ao clima na produção de trigo duro | −0.9% | Global, particularmente Canadá, Estados Unidos, Europa e Norte de África, onde a produção de trigo duro está exposta à seca, ao estresse térmico e a condições climáticas variáveis | Longo prazo (Mais de 4 anos) |
| Concorrência de grãos alternativos e ingredientes à base de farinha | −0.6% | Global, particularmente Ásia-Pacífico, Europa e América do Norte, onde arroz, milho, milheto e outros ingredientes à base de cereais competem em aplicações alimentares | Médio prazo (2–4 anos) |
| Dependência do fornecimento de trigo duro e restrições de abastecimento regional | −0.7% | Global, particularmente mercados importadores no Norte de África, Oriente Médio e Ásia-Pacífico, que dependem do fornecimento de trigo duro de grandes países exportadores como Canadá e Europa | Médio prazo (2–4 anos) |
| Variações de qualidade e desafios de armazenamento na produção de semolina | −0.4% | Global, particularmente regiões com altas temperaturas, umidade e requisitos prolongados de armazenamento de grãos, incluindo partes da Ásia-Pacífico, África e Oriente Médio | Curto prazo (Menos de 2 anos) |
| Fonte: Mordor Intelligence | |||
Volatilidade de Preços e Riscos Relacionados ao Clima na Produção de Trigo Duro
A volatilidade de preços e os riscos relacionados ao clima na produção de trigo duro podem afetar os fabricantes de semolina ao aumentar os custos de aquisição de matérias-primas e criar incerteza na disponibilidade de grãos. O cultivo de trigo duro é particularmente exposto à seca e ao estresse térmico, que podem reduzir os rendimentos das colheitas e afetar a qualidade dos grãos. Uma revisão de 2024 publicada em Resources, Environment and Sustainability identifica a seca e o estresse térmico como os principais fatores limitantes de rendimento para o trigo duro, ao mesmo tempo que destaca o potencial das mudanças climáticas para alterar os padrões de produção entre as regiões. Esses riscos são relevantes para as principais regiões produtoras de trigo duro, incluindo Canadá, Europa e Norte de África. As mudanças nos volumes de produção e na disponibilidade de exportações também podem influenciar os preços internacionais do trigo duro, aumentando as pressões de custo para os moinhos de semolina e os fabricantes de alimentos a jusante.
Concorrência de Grãos Alternativos e Ingredientes à Base de Farinha
A concorrência de grãos alternativos e ingredientes à base de farinha pode restringir a demanda por semolina em aplicações alimentares onde os fabricantes têm flexibilidade na seleção de matérias-primas. Farinhas de arroz, milho e milheto são utilizadas em várias categorias de alimentos, incluindo produtos de panificação, macarrão, snacks e preparações para o café da manhã, fornecendo alternativas aos ingredientes à base de trigo em formulações selecionadas. A Autoridade de Desenvolvimento de Exportação de Produtos Agrícolas e Processados da Índia (APEDA) identifica a farinha de arroz, a farinha de milho e outras farinhas de cereais como categorias estabelecidas de produtos moídos, refletindo a disponibilidade de ingredientes alternativos à base de cereais na cadeia de abastecimento alimentar. O Governo da Índia também destaca o uso de farinha de milheto em produtos como biscoitos, bolos, massas e macarrão, demonstrando seu potencial de aplicação em categorias que também podem usar semolina ou outros ingredientes à base de trigo. A maior disponibilidade dessas alternativas pode limitar a adoção de semolina em aplicações selecionadas, particularmente onde os fabricantes priorizam o custo dos ingredientes, a flexibilidade de formulação do produto ou características nutricionais específicas.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Categoria:
Semolina Orgânica Lidera Enquanto a Semolina Convencional Atende à Demanda ConvencionalEm 2026, a semolina orgânica representou uma estimativa de 52,50% do mercado de semolina, tornando-se a categoria líder. Sua posição reflete o crescente interesse dos consumidores em ingredientes alimentares produzidos organicamente e em produtos fabricados com insumos agrícolas certificados. Enquanto isso, a semolina orgânica deve registrar o crescimento mais rápido, a um CAGR estimado de 3,42% até 2032. A demanda é sustentada pelo interesse em produtos alimentares orgânicos e pela maior atenção ao abastecimento de ingredientes e aos padrões de produção.
A semolina convencional permanece relevante no consumo doméstico e na fabricação de alimentos em grande escala, apoiada pelas cadeias de abastecimento de trigo estabelecidas e seu uso em massas, produtos de panificação e alimentos tradicionais. Em todas as categorias, os fabricantes precisam equilibrar a qualidade do produto, os requisitos de abastecimento, os padrões de certificação e a acessibilidade para atender a diferentes grupos de consumidores.



Por Grau de Produto:
Semolina Grossa Lidera Enquanto a Semolina Fina Expande Mais RapidamenteEm 2026, a semolina grossa representou uma estimativa de 42,43% do mercado de semolina, tornando-se o grau de produto líder. Sua posição reflete seu uso estabelecido na fabricação de massas, onde o tamanho das partículas e as características de processamento influenciam a formação da massa e a qualidade do produto acabado. Enquanto isso, a semolina fina deve registrar o crescimento mais rápido, a um CAGR estimado de 3,27% até 2032. Sua estrutura de partículas mais finas apoia seu uso em aplicações selecionadas de panificação, confeitaria e preparo de alimentos.
A semolina média permanece relevante em aplicações alimentares que requerem características intermediárias de partículas, enquanto a semolina grossa continua a atender os fabricantes de massas. Em todos os graus de produto, os fabricantes precisam manter tamanho de partícula consistente, níveis de umidade e características de processamento para atender a diferentes requisitos de aplicação.
Por Aplicação:
Massas e Macarrão Lideram Enquanto Snacks e Alimentos Prontos para Consumo Expandem Mais RapidamenteEm 2026, massas e macarrão representaram uma estimativa de 44,24% do mercado de semolina, tornando-se a aplicação líder. Sua posição reflete o uso estabelecido de semolina de trigo duro em produtos como espaguete, macarrão e outras variedades de massas. Enquanto isso, snacks e alimentos prontos para consumo devem registrar o crescimento mais rápido, a um CAGR estimado de 3,68% até 2032. Essas aplicações oferecem oportunidades para a incorporação de semolina em produtos alimentares convenientes e processados, apoiadas pela demanda por opções de alimentos prontos para consumo.
Os produtos de panificação e confeitaria permanecem relevantes por meio do uso de semolina em pães, biscoitos e doces tradicionais. Cuscuz e produtos alimentares tradicionais, cereais matinais e mingau, e outras aplicações fornecem vias adicionais de consumo. Em todas as aplicações, os fabricantes precisam equilibrar textura, desempenho de processamento, qualidade do produto e adequação para diferentes formulações alimentares.

Análise Geográfica
Mercado de Semolina na América do Norte
A América do Norte representou uma estimativa de 36,77% do mercado de semolina em 2026, tornando-se o maior mercado regional. A região possui uma indústria de moagem de trigo estabelecida e infraestrutura de processamento de trigo duro, apoiando a disponibilidade de semolina para fabricantes de massas e processadores de alimentos. Os Estados Unidos e o Canadá são mercados importantes, com indústrias de fabricação de massas estabelecidas e demanda por produtos alimentares à base de trigo. A semolina é amplamente utilizada em massas, produtos de panificação e outras aplicações de alimentos processados, criando oportunidades para moinhos e fornecedores de ingredientes. Essas características de mercado sustentam a demanda por semolina de qualidade consistente em aplicações industriais e de varejo.
Mercado de Semolina na Ásia-Pacífico
A Ásia-Pacífico deve ser o mercado regional de crescimento mais rápido, com um CAGR estimado de 3,32% ao longo de 2027–2032. As oportunidades de crescimento são apoiadas pelo aumento do consumo de alimentos processados à base de trigo, pela expansão das atividades de fabricação de alimentos e pelo uso contínuo de semolina nas culinárias regionais tradicionais. Mercados como Índia, China, Japão, Coreia do Sul e Austrália contribuem para a demanda regional por meio de massas, produtos de panificação, snacks e outras aplicações alimentares. A Índia também possui um mercado doméstico estabelecido para semolina, comumente conhecida como sooji ou rava, que é utilizada em preparações como upma e halwa. No entanto, o desenvolvimento do mercado varia entre os países de acordo com as preferências alimentares, o poder de compra e a maturidade das indústrias de processamento de alimentos.
Mercado de Semolina na Europa
A Europa representa um mercado estabelecido para semolina, apoiado por sua forte indústria de fabricação de massas, capacidades de processamento de trigo duro e consumo estabelecido de alimentos à base de trigo. Países como Itália, França, Alemanha e Espanha contribuem para a demanda regional por meio da produção de massas, aplicações de panificação e preparações alimentares tradicionais. A Itália é particularmente importante devido à sua indústria de produção de massas estabelecida e ao uso de semolina de trigo duro em produtos como espaguete, macarrão e outras variedades de massas. A infraestrutura desenvolvida de processamento de alimentos da região e a demanda estabelecida dos consumidores criam oportunidades para moinhos de semolina e fornecedores de ingredientes. No entanto, as condições de mercado variam entre os países de acordo com a disponibilidade de trigo duro, os custos de produção e os padrões de consumo.
Cenário Competitivo
Concentração do Mercado
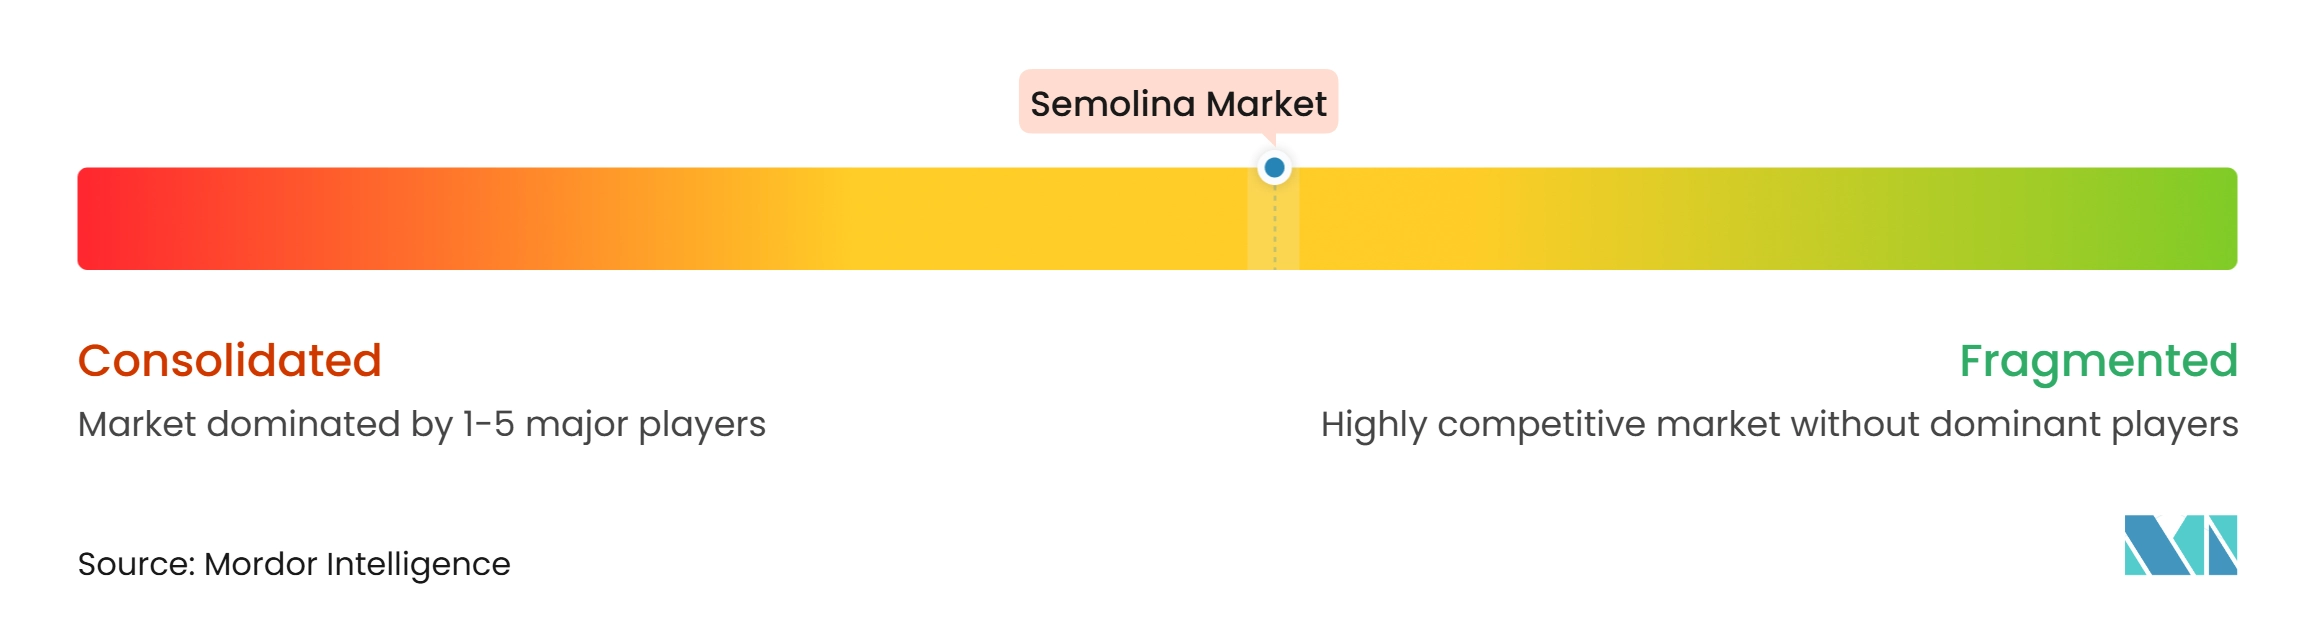
O Mercado de Semolina inclui empresas agroindustriais multinacionais, moinhos de trigo, processadores de grãos, fabricantes de massas e empresas regionais de moagem que competem por meio de qualidade do produto, abastecimento de trigo duro, capacidades de moagem, eficiência de processamento, consistência do produto e alcance de distribuição. As empresas participam em diferentes estágios da cadeia de valor, incluindo aquisição de grãos, limpeza e moagem de trigo, processamento de semolina, embalagem e fornecimento de ingredientes para fabricantes de alimentos. Grandes empresas como Archer Daniels Midland Company, Bunge Global SA, Cargill, Incorporated e Ardent Mills LLC se beneficiam de redes estabelecidas de aquisição de grãos, infraestrutura de processamento e amplos relacionamentos com clientes. Moinhos regionais como GoodMills Group, Molino Casillo, The Mennel Milling Company e North Dakota Mill and Elevator Association fortalecem a concorrência por meio de abastecimento local, capacidades especializadas de moagem e redes de distribuição regional estabelecidas.
As estratégias competitivas no Mercado de Semolina concentram-se em fortalecer as redes de abastecimento de trigo, expandir a capacidade de moagem, melhorar a consistência do produto e fornecer diferentes graus de semolina para aplicações de processamento de alimentos. Empresas como Ardent Mills, ADM e Cargill participam no processamento de grãos e na moagem de farinha, fornecendo ingredientes à base de trigo para fabricantes de alimentos e outros clientes industriais. Empresas especializadas em moagem, incluindo Molino Casillo e GoodMills Group, concentram-se na moagem de trigo e em produtos de semolina para aplicações como massas e outras preparações alimentares. Essas abordagens ajudam os fornecedores a atender clientes com diferentes requisitos de semolina grossa, média e fina, bem como aplicações específicas de processamento e uso final.
O abastecimento e a distribuição permanecem considerações competitivas importantes. Empresas com relacionamentos de aquisição estabelecidos nas regiões produtoras de trigo duro podem fortalecer o acesso a matérias-primas adequadas, enquanto a tecnologia de moagem e os processos de controle de qualidade ajudam a manter a consistência do produto. Grandes empresas integradas de grãos se beneficiam de suas capacidades de aquisição, armazenamento, processamento e logística, enquanto os moinhos regionais competem por meio do conhecimento do mercado local e dos relacionamentos com clientes. No nível a jusante, empresas como Barilla G. e R. Fratelli, Ebro Foods e De Cecco participam na fabricação de massas, criando demanda por semolina como insumo de produção essencial. No entanto, a presença de empresas agroindustriais e alimentares diversificadas no cenário competitivo não indica necessariamente que todas as suas atividades de processamento de trigo ou alimentares sejam específicas para semolina. A volatilidade dos preços do trigo duro, as interrupções de fornecimento relacionadas ao clima, a consistência da qualidade e a concorrência de ingredientes alternativos podem afetar os custos de aquisição e a disponibilidade do produto. Esses fatores tornam o abastecimento confiável, a eficiência de moagem, a diferenciação de graus e o alcance de distribuição áreas importantes de competição.
Líderes da Indústria de Semolina
-
Ardent Mills LLC
-
Archer Daniels Midland Company
-
Bunge Global SA
-
Cargill, Incorporated
-
General Mills, Inc.
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica
Mercado de Semolina Empresas cobertas neste relatório
- Ardent Mills LLC
- Archer Daniels Midland Company
- Bunge Global SA
- Cargill, Incorporated
- General Mills, Inc.
- Grain Craft, Inc.
- The Mennel Milling Company
- Bay State Milling Company
- North Dakota Mill and Elevator Association
- GoodMills Group GmbH
- Molino Casillo S.p.A.
- Barilla G. e R. Fratelli S.p.A.
- Manildra Group
- Nisshin Seifun Group Inc.
- Olam Agri Holdings Limited
- Groupe Limagrain
- ITC Limited
- Ebro Foods, S.A.
- De Cecco S.p.A.
- Pasta Foods Limited
Desenvolvimentos industriais recentes em Mercado de Semolina
- Outubro de 2026: A Diamond Pasta (Pvt.) Ltd., fabricante das marcas de massas Roza e Milan, inaugurou o primeiro moinho de farinha de semolina de trigo duro do Sri Lanka. A instalação incorpora maquinário italiano e tecnologia Bühler e destina-se a fortalecer a cadeia de abastecimento de semolina da empresa, apoiar a fabricação local de massas e reduzir a dependência de matérias-primas importadas.
- Junho de 2026: A Crown Flour Mill, o negócio de moagem de trigo da Olam Agri, apresentou a Mama's Pride Semolina aos seus comerciantes e parceiros de negócios. O lançamento expandiu o portfólio de semolina de marca da empresa na Nigéria, com o produto posicionado como um alimento básico suave, de cor branco-creme e enriquecido com Vitamina A para consumo com sopas locais e outras refeições.
- Maio de 2026: A Crown Flour Mill da Olam Agri introduziu a Mama's Pride Semolina durante eventos de engajamento com clientes realizados em Lagos nos dias 12 e 13 de maio. O produto enriquecido com Vitamina A apresenta textura suave e consistência firme e foi desenvolvido para atender à demanda doméstica por um produto de semolina para uso diário. O lançamento envolveu distribuidores, revendedores e outros parceiros da cadeia de abastecimento.
- Janeiro de 2026: A AGRIMAC comissionou uma nova instalação de produção de semolina com capacidade combinada de 600 toneladas métricas por dia em Mardin, Türkiye, para o Azim Group Holding. A instalação foi projetada para fornecer semolina às operações de massas em expansão do grupo sob a marca Akhan Makarna, fortalecendo a integração do processamento de trigo duro e da fabricação de massas a jusante.
Escopo do Relatório Global do Mercado de Semolina
Para este estudo, o Mercado de Semolina é definido como o valor de vendas de produtos de semolina comercialmente negociados produzidos principalmente a partir de trigo duro. O mercado abrange semolina orgânica e convencional e é segmentado por grau de produto em semolina grossa, semolina média e semolina fina. Por aplicação, o mercado inclui massas e macarrão, panificação e confeitaria, cuscuz e produtos alimentares tradicionais, cereais matinais e mingau, snacks e alimentos prontos para consumo, e outras aplicações. O mercado é analisado na América do Norte, Europa, Ásia-Pacífico, América do Sul e Oriente Médio e África. O dimensionamento e as previsões do mercado são apresentados em termos de valor (USD) nas categorias, graus de produto, aplicações e geografias definidas.
Visão geral da segmentação
| Orgânica |
| Convencional |
| Verifique se outros graus estão disponíveis, como Semolina Grossa/de Partícula Grande ou outros |
| Semolina Grossa |
| Semolina Média |
| Semolina Fina |
| Massas e Macarrão |
| Panificação e Confeitaria |
| Cuscuz e Produtos Alimentares Tradicionais |
| Cereais Matinais e Mingau |
| Snacks e Alimentos Prontos para Consumo |
| Outras Aplicações |
| América do Norte | Estados Unidos |
| Canadá | |
| México | |
| Restante da América do Norte | |
| Europa | Reino Unido |
| Alemanha | |
| França | |
| Itália | |
| Espanha | |
| Polônia | |
| Países Baixos | |
| Restante da Europa | |
| Ásia-Pacífico | China |
| Japão | |
| Índia | |
| Coreia do Sul | |
| Austrália | |
| Restante da Ásia-Pacífico | |
| América do Sul | Brasil |
| Argentina | |
| Colômbia | |
| Restante da América do Sul | |
| Oriente Médio e África | África do Sul |
| Arábia Saudita | |
| Emirados Árabes Unidos | |
| Turquia | |
| Restante do Oriente Médio e África |
| Por Categoria | Orgânica | |
| Convencional | ||
| Por Grau de Produto | Verifique se outros graus estão disponíveis, como Semolina Grossa/de Partícula Grande ou outros | |
| Semolina Grossa | ||
| Semolina Média | ||
| Semolina Fina | ||
| Por Aplicação | Massas e Macarrão | |
| Panificação e Confeitaria | ||
| Cuscuz e Produtos Alimentares Tradicionais | ||
| Cereais Matinais e Mingau | ||
| Snacks e Alimentos Prontos para Consumo | ||
| Outras Aplicações | ||
| Por Geografia | América do Norte | Estados Unidos |
| Canadá | ||
| México | ||
| Restante da América do Norte | ||
| Europa | Reino Unido | |
| Alemanha | ||
| França | ||
| Itália | ||
| Espanha | ||
| Polônia | ||
| Países Baixos | ||
| Restante da Europa | ||
| Ásia-Pacífico | China | |
| Japão | ||
| Índia | ||
| Coreia do Sul | ||
| Austrália | ||
| Restante da Ásia-Pacífico | ||
| América do Sul | Brasil | |
| Argentina | ||
| Colômbia | ||
| Restante da América do Sul | ||
| Oriente Médio e África | África do Sul | |
| Arábia Saudita | ||
| Emirados Árabes Unidos | ||
| Turquia | ||
| Restante do Oriente Médio e África | ||
Principais Perguntas Respondidas no Relatório
Qual é o tamanho estimado do Mercado de Semolina em 2026?
O Mercado de Semolina é estimado em 2,82 bilhões de USD em 2026.
Qual é a taxa de crescimento projetada do Mercado de Semolina?
O mercado deve crescer a um CAGR de 2,50% durante 2027–2032.
Qual grau de produto detém a maior participação do Mercado de Semolina?
A semolina grossa é estimada como detentora da maior participação, representando 42,43% em 2026.
Qual segmento de aplicação domina o Mercado de Semolina?
Massas e macarrão representam o maior segmento de aplicação, com uma participação estimada de 44,24% em 2026.