
Tamaño y Participación del Mercado de Sémola
Visión General del Mercado
| Período de Estudio | 2027 - 2032 |
|---|---|
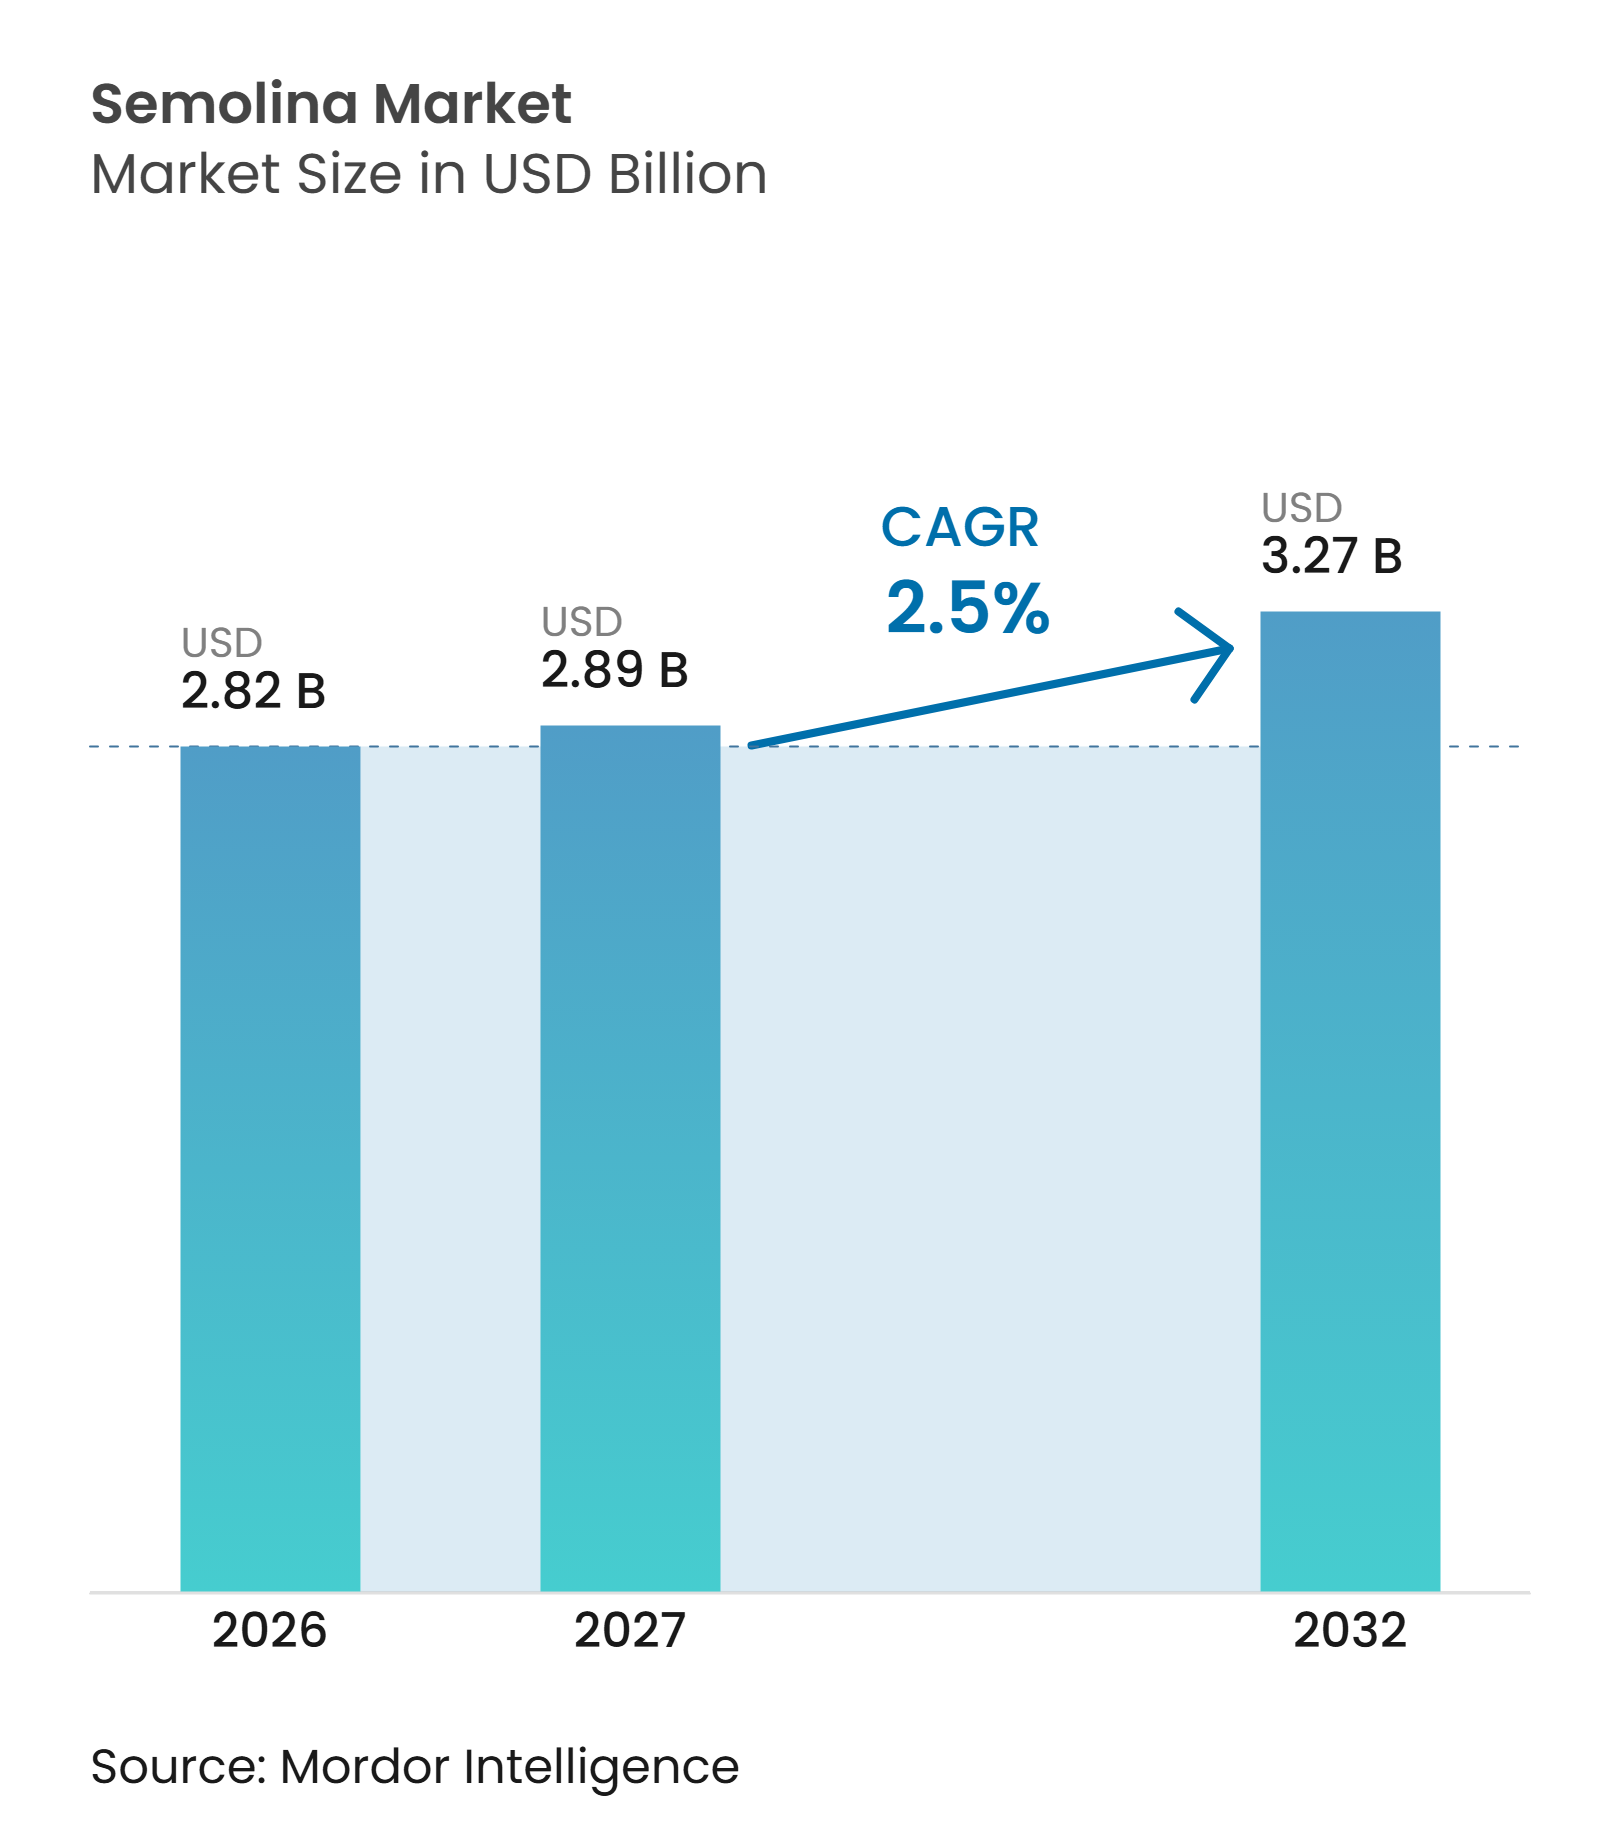
| Tamaño del Mercado (2027) | 2.89 Mil millones de dólares |
| Tamaño del Mercado (2032) | 3.27 Mil millones de dólares |
| Tasa de crecimiento (2027 - 2032) | 2.50 % |
| Mercado de Crecimiento Más Rápido | Asia-Pacífico |
| Mercado Más Grande | América del Norte |
| Concentración del Mercado | Medio |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Sémola por Mordor Intelligence
El tamaño del mercado de sémola se estima en 2,82 mil millones de USD en 2026 y se proyecta que crezca de 2,89 mil millones de USD en 2027 a 3,27 mil millones de USD para 2032, a una CAGR del 2,50% durante el período de pronóstico (2027–2032). La creciente demanda de pasta y otros productos a base de trigo duro, el aumento del consumo de alimentos de conveniencia y productos listos para cocinar, y el uso creciente de sémola en aplicaciones de panadería y confitería están respaldando el crecimiento del mercado. La expansión de la industria mundial de fabricación de pasta y el uso de sémola en alimentos tradicionales y cocinas regionales contribuyen aún más a la demanda. Los avances tecnológicos en la molienda de trigo y el procesamiento de sémola también están apoyando mejoras en la calidad del producto y la eficiencia del procesamiento. Por grado de producto, se estima que la sémola gruesa tendrá la mayor participación de mercado, mientras que se espera que la sémola fina registre el crecimiento más rápido. Se proyecta que la pasta y los fideos sigan siendo el segmento de aplicación más grande, mientras que se espera que los aperitivos y los alimentos listos para consumir crezcan a la tasa más rápida. Se estima que América del Norte seguirá siendo el mayor mercado regional, mientras que se espera que Asia-Pacífico registre el crecimiento más rápido, respaldado por la creciente demanda de productos alimenticios a base de sémola.
Conclusiones Clave del Informe
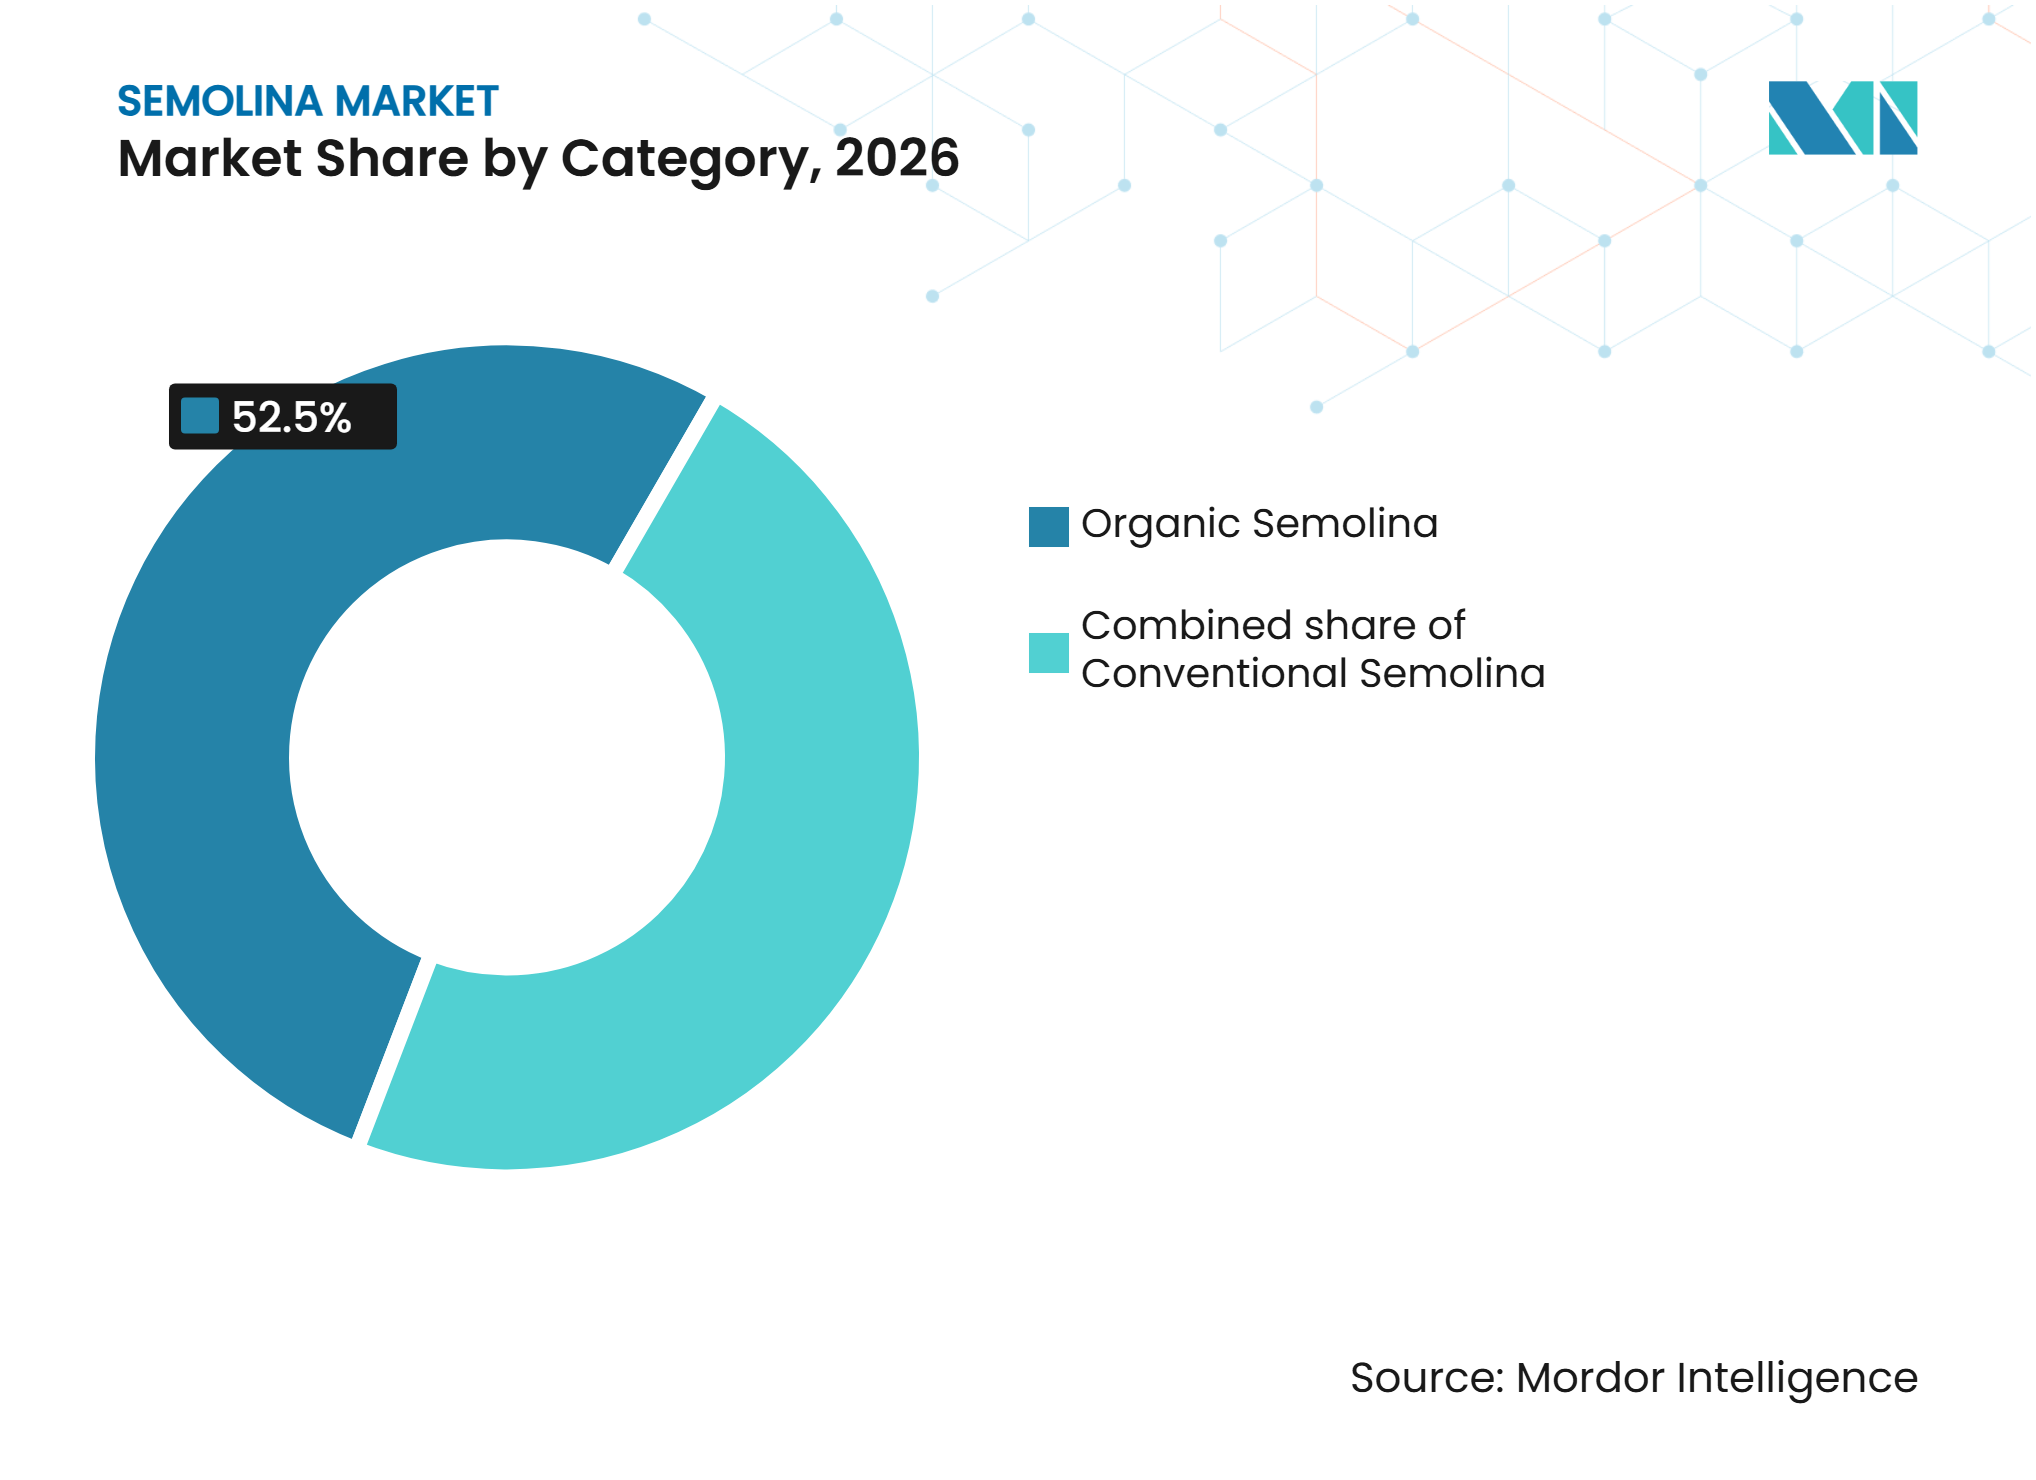
- Por categoría, la sémola orgánica representó una participación estimada del 52,50% del mercado de sémola en 2026 y se proyecta que crezca a una CAGR del 3,42% durante 2027–2032.
- Por grado de producto, la sémola gruesa tuvo una participación estimada del 42,43% en 2026, mientras que se prevé que la sémola fina crezca a una CAGR del 3,27% hasta 2032.
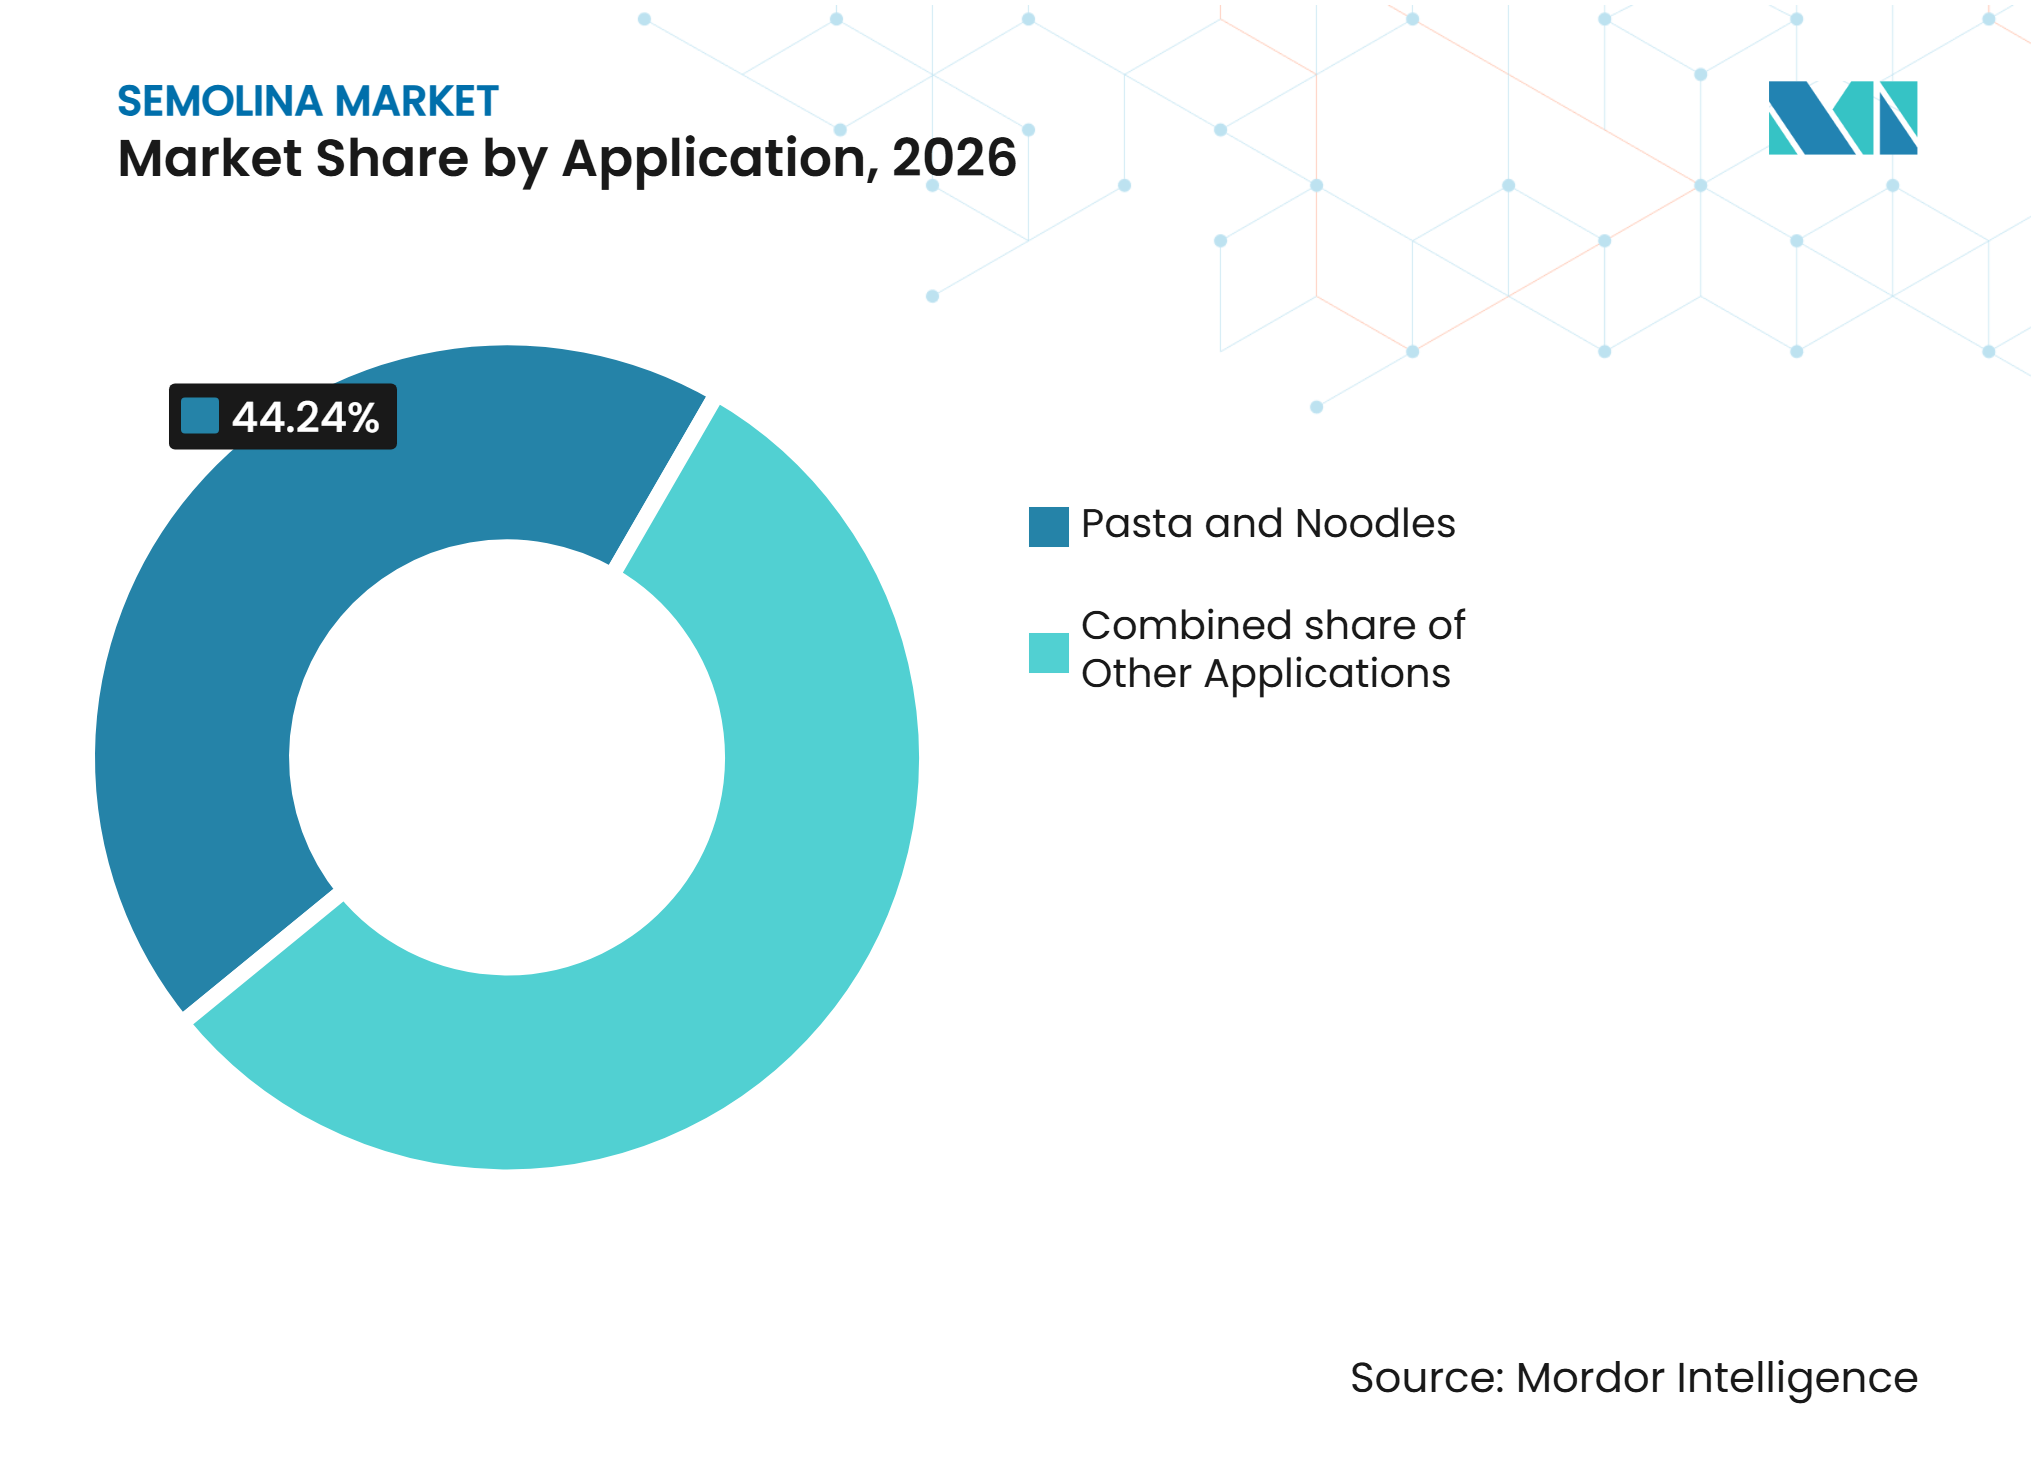
- Por aplicación, la pasta y los fideos representaron una participación estimada del 44,24% en 2026, mientras que se proyecta que los aperitivos y los alimentos listos para consumir registren el crecimiento más rápido, a una CAGR del 3,68% durante 2027–2032.
- Por geografía, América del Norte tuvo una participación estimada del 36,77% en 2026, mientras que se proyecta que Asia-Pacífico registre el crecimiento más rápido, a una CAGR del 3,32% hasta 2032.
Nota: Las cifras de mercado de este informe se basan en el marco de estimación propietario de Mordor Intelligence, que combina nueve meses de datos reales con proyecciones del cuarto trimestre para el año base 2026.
Tendencias e Información del Mercado
Análisis del Impacto de los Impulsores*
| IMPULSOR | (~) % DE IMPACTO EN EL PRONÓSTICO DE CAGR | RELEVANCIA GEOGRÁFICA | PLAZO DE IMPACTO |
|---|---|---|---|
| Creciente demanda de pasta y otros productos a base de trigo duro | +0.9% | Global, particularmente Europa y América del Norte, donde el consumo de pasta y las industrias establecidas de procesamiento de trigo duro respaldan la demanda de sémola | Mediano plazo (2–4 años) |
| Consumo creciente de alimentos de conveniencia y productos listos para cocinar | +0.8% | Global, particularmente América del Norte, Europa y mercados urbanos de Asia-Pacífico, respaldado por la demanda de opciones de comidas convenientes | Corto plazo (Menos de 2 años) |
| Demanda creciente de sémola en aplicaciones de panadería y confitería | +0.7% | Global, particularmente Europa y Asia-Pacífico, donde la sémola se utiliza en productos de panadería regional y formulaciones de alimentos procesados | Mediano plazo (2–4 años) |
| Expansión de la industria mundial de fabricación de pasta | +0.6% | Global, particularmente Europa, América del Norte y Asia-Pacífico, respaldada por la capacidad de producción de pasta y la demanda de productos alimenticios a base de trigo | Largo plazo (Más de 4 años) |
| Uso creciente de sémola en alimentos tradicionales y cocinas regionales | +0.5% | Global, particularmente el Norte de África, el Oriente Medio, Europa y el Sur de Asia, donde la sémola se utiliza en cuscús y preparaciones de alimentos tradicionales | Mediano plazo (2–4 años) |
| Avances tecnológicos en la molienda de trigo y el procesamiento de sémola | +0.4% | Global, particularmente Europa y América del Norte, donde las industrias de molienda establecidas están adoptando mejoras en el procesamiento y el control de calidad | Largo plazo (Más de 4 años) |
| Fuente: Mordor Intelligence | |||
Creciente Demanda de Pasta y Otros Productos a Base de Trigo Duro
La creciente demanda de pasta y otros productos a base de trigo duro está respaldando el consumo de sémola, ya que la sémola es la principal materia prima utilizada en la fabricación de muchas variedades de pasta. La expansión de la producción y el consumo de pasta en los mercados establecidos está sosteniendo la demanda de los fabricantes de alimentos. En 2024, los países de la Unión Europea produjeron 6,0 millones de toneladas de pasta, con Italia representando el 69% de la producción total, lo que destaca la escala de la industria de fabricación de pasta de la región.[1] La idoneidad de la sémola para la producción de pasta, junto con su uso en productos como el cuscús, los macarrones y los espaguetis, respalda su posición como ingrediente importante en toda la cadena de valor del trigo duro.[2]
Consumo Creciente de Alimentos de Conveniencia y Productos Listos para Cocinar
El consumo creciente de alimentos de conveniencia y productos listos para cocinar está respaldando la demanda de alimentos a base de sémola, en particular productos envasados y de fácil preparación. La sémola se utiliza en una variedad de preparaciones alimenticias convenientes, incluidas la pasta, los alimentos para el desayuno y las opciones de comidas instantáneas o de cocción rápida. En India, los cambios en las preferencias de los hogares, la urbanización y el aumento de la demanda de alimentos básicos envasados han respaldado el interés en el sooji de marca y envasado, que ofrece calidad, higiene y conveniencia consistentes en comparación con los productos molidos localmente a granel.[3] La mayor disponibilidad de sémola envasada a través del comercio minorista tradicional, los supermercados y las plataformas de comestibles en línea también está mejorando el acceso de los consumidores y respaldando su uso en la preparación diaria de alimentos.
Demanda Creciente de Sémola en Aplicaciones de Panadería y Confitería
El uso creciente de sémola en aplicaciones de panadería y confitería está contribuyendo a la demanda más allá de su papel tradicional en la fabricación de pasta. La sémola puede incorporarse en pan, baguettes, galletas, ñoquis y otros productos horneados, donde contribuye a la textura, el color y el sabor del producto. La American Society of Baking señala que la sémola de trigo duro se utiliza en pasta y productos de panadería de alta calidad, incluidas las baguettes y los batards, y puede proporcionar un sabor distintivo y una estructura de miga en los productos horneados.[4] En India, la sémola también se utiliza como materia prima en dulces tradicionales y otras preparaciones alimenticias, ampliando su aplicación en las categorías de panadería, confitería y alimentos regionales.
Expansión de la Industria Mundial de Fabricación de Pasta
La expansión de la industria mundial de fabricación de pasta está respaldando la demanda de sémola a medida que los procesadores de alimentos aumentan la producción para atender los mercados nacionales e internacionales. La sémola de trigo duro se utiliza ampliamente en la producción de variedades de pasta como macarrones, espaguetis y vermicelli, lo que convierte a los fabricantes de pasta en un grupo de clientes importante para los molineros de sémola. En 2024, la producción de pasta de la UE alcanzó las 6,0 millones de toneladas, mientras que las exportaciones totalizaron 2,9 millones de toneladas, lo que demuestra la escala de la fabricación y el comercio transfronterizo en esta categoría de productos. La presencia continua de productores de pasta a gran escala e instalaciones integradas de procesamiento de trigo duro respalda la demanda de suministros consistentes de sémola de grado alimentario.
Uso Creciente de Sémola en Alimentos Tradicionales y Cocinas Regionales
El uso creciente de sémola en alimentos tradicionales y cocinas regionales está respaldando el consumo en hogares y aplicaciones de servicios de alimentación. La sémola se utiliza en una variedad de preparaciones regionales, incluidas el upma, el halwa, los dulces tradicionales y otros platos, particularmente en las cocinas del sur de Asia. También es un ingrediente importante en el cuscús y varios alimentos tradicionales del Norte de África y el Oriente Medio. En India, el CSIR–Instituto Central de Investigación Tecnológica de Alimentos identifica la sémola, comúnmente conocida como sooji o rava, como materia prima básica para productos tradicionales como el upma y los dulces. Su versatilidad en preparaciones saladas y dulces ayuda a mantener la demanda más allá de las aplicaciones industriales de pasta y panadería.
Análisis del Impacto de las Restricciones*
| RESTRICCIÓN | (~) % DE IMPACTO EN EL PRONÓSTICO DE CAGR | RELEVANCIA GEOGRÁFICA | PLAZO DE IMPACTO |
|---|---|---|---|
| Volatilidad de precios y riesgos relacionados con el clima en la producción de trigo duro | −0.9% | Global, particularmente Canadá, los Estados Unidos, Europa y el Norte de África, donde la producción de trigo duro está expuesta a la sequía, el estrés por calor y las condiciones climáticas variables | Largo plazo (Más de 4 años) |
| Competencia de granos alternativos e ingredientes a base de harina | −0.6% | Global, particularmente Asia-Pacífico, Europa y América del Norte, donde el arroz, el maíz, el mijo y otros ingredientes a base de cereales compiten en aplicaciones alimenticias | Mediano plazo (2–4 años) |
| Dependencia del suministro de trigo duro y restricciones de abastecimiento regional | −0.7% | Global, particularmente los mercados importadores del Norte de África, el Oriente Medio y Asia-Pacífico, que dependen de los suministros de trigo duro de los principales países exportadores como Canadá y Europa | Mediano plazo (2–4 años) |
| Variaciones de calidad y desafíos de almacenamiento en la producción de sémola | −0.4% | Global, particularmente regiones con altas temperaturas, humedad y requisitos prolongados de almacenamiento de granos, incluidas partes de Asia-Pacífico, África y el Oriente Medio | Corto plazo (Menos de 2 años) |
| Fuente: Mordor Intelligence | |||
Volatilidad de Precios y Riesgos Relacionados con el Clima en la Producción de Trigo Duro
La volatilidad de precios y los riesgos relacionados con el clima en la producción de trigo duro pueden afectar a los fabricantes de sémola al aumentar los costos de adquisición de materias primas y crear incertidumbre en la disponibilidad de granos. El cultivo de trigo duro está particularmente expuesto a la sequía y el estrés por calor, lo que puede reducir los rendimientos de los cultivos y afectar la calidad del grano. Una revisión de 2024 publicada en Resources, Environment and Sustainability identifica la sequía y el estrés por calor como los principales factores limitantes del rendimiento del trigo duro, al tiempo que destaca el potencial del cambio climático para alterar los patrones de producción en todas las regiones. Estos riesgos son relevantes para las principales regiones productoras de trigo duro, incluidas Canadá, Europa y el Norte de África. Los cambios en los volúmenes de producción y la disponibilidad de exportaciones también pueden influir en los precios internacionales del trigo duro, aumentando las presiones de costos para los molineros de sémola y los fabricantes de alimentos intermedios.
Competencia de Granos Alternativos e Ingredientes a Base de Harina
La competencia de granos alternativos e ingredientes a base de harina puede limitar la demanda de sémola en aplicaciones alimenticias donde los fabricantes tienen flexibilidad en la selección de materias primas. Las harinas de arroz, maíz y mijo se utilizan en varias categorías de alimentos, incluidos productos de panadería, fideos, aperitivos y preparaciones para el desayuno, proporcionando alternativas a los ingredientes a base de trigo en formulaciones seleccionadas. La Autoridad de Desarrollo de Exportaciones de Productos Agrícolas y Procesados de India (APEDA) identifica la harina de arroz, la harina de maíz y otras harinas de cereales como categorías establecidas de productos molidos, lo que refleja la disponibilidad de ingredientes alternativos a base de cereales en la cadena de suministro alimentario. El Gobierno de India también destaca el uso de harina de mijo en productos como galletas, pasteles, pasta y fideos, lo que demuestra su potencial aplicación en categorías que también pueden utilizar sémola u otros ingredientes a base de trigo. La mayor disponibilidad de estas alternativas puede limitar la adopción de sémola en aplicaciones seleccionadas, particularmente donde los fabricantes priorizan el costo de los ingredientes, la flexibilidad en la formulación del producto o características nutricionales específicas.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Categoría:
La Sémola Orgánica Lidera Mientras la Sémola Convencional Atiende la Demanda GeneralizadaEn 2026, la sémola orgánica representó un estimado del 52,50% del mercado de sémola, convirtiéndola en la categoría líder. Su posición refleja el creciente interés de los consumidores en ingredientes alimenticios producidos orgánicamente y productos elaborados con insumos agrícolas certificados. Mientras tanto, se proyecta que la sémola orgánica registre el crecimiento más rápido, con una CAGR estimada del 3,42% hasta 2032. La demanda está respaldada por el interés en los productos alimenticios orgánicos y una mayor atención al abastecimiento de ingredientes y los estándares de producción.
La sémola convencional sigue siendo relevante en el consumo doméstico y la fabricación de alimentos a gran escala, respaldada por cadenas de suministro de trigo establecidas y su uso en pasta, productos de panadería y alimentos tradicionales. En todas las categorías, los fabricantes deben equilibrar la calidad del producto, los requisitos de abastecimiento, los estándares de certificación y la asequibilidad para atender a diferentes grupos de consumidores.


Nota: Las participaciones de todos los segmentos individuales están disponibles al adquirir el informe
Por Grado de Producto:
La Sémola Gruesa Lidera Mientras la Sémola Fina se Expande Más RápidoEn 2026, la sémola gruesa representó un estimado del 42,43% del mercado de sémola, convirtiéndola en el grado de producto líder. Su posición refleja su uso establecido en la fabricación de pasta, donde el tamaño de las partículas y las características de procesamiento influyen en la formación de la masa y la calidad del producto terminado. Mientras tanto, se proyecta que la sémola fina registre el crecimiento más rápido, con una CAGR estimada del 3,27% hasta 2032. Su estructura de partículas más finas respalda su uso en aplicaciones seleccionadas de panadería, confitería y preparación de alimentos.
La sémola media sigue siendo relevante en aplicaciones alimenticias que requieren características de partículas intermedias, mientras que la sémola gruesa continúa atendiendo a los fabricantes de pasta. En todos los grados de producto, los fabricantes deben mantener un tamaño de partícula, niveles de humedad y características de procesamiento consistentes para cumplir con los diferentes requisitos de aplicación.
Por Aplicación:
La Pasta y los Fideos Lideran Mientras los Aperitivos y los Alimentos Listos para Consumir se Expanden Más RápidoEn 2026, la pasta y los fideos representaron un estimado del 44,24% del mercado de sémola, convirtiéndolos en la aplicación líder. Su posición refleja el uso establecido de la sémola de trigo duro en productos como espaguetis, macarrones y otras variedades de pasta. Mientras tanto, se proyecta que los aperitivos y los alimentos listos para consumir registren el crecimiento más rápido, con una CAGR estimada del 3,68% hasta 2032. Estas aplicaciones ofrecen oportunidades para la incorporación de sémola en productos alimenticios convenientes y procesados, respaldadas por la demanda de opciones de alimentos listos para consumir.
Los productos de panadería y confitería siguen siendo relevantes a través del uso de sémola en panes, galletas y dulces tradicionales. El cuscús y los productos alimenticios tradicionales, los cereales para el desayuno y las gachas, y otras aplicaciones proporcionan vías de consumo adicionales. En todas las aplicaciones, los fabricantes deben equilibrar la textura, el rendimiento en el procesamiento, la calidad del producto y la idoneidad para diferentes formulaciones alimenticias.

Análisis Geográfico
Mercado de Sémola en América del Norte
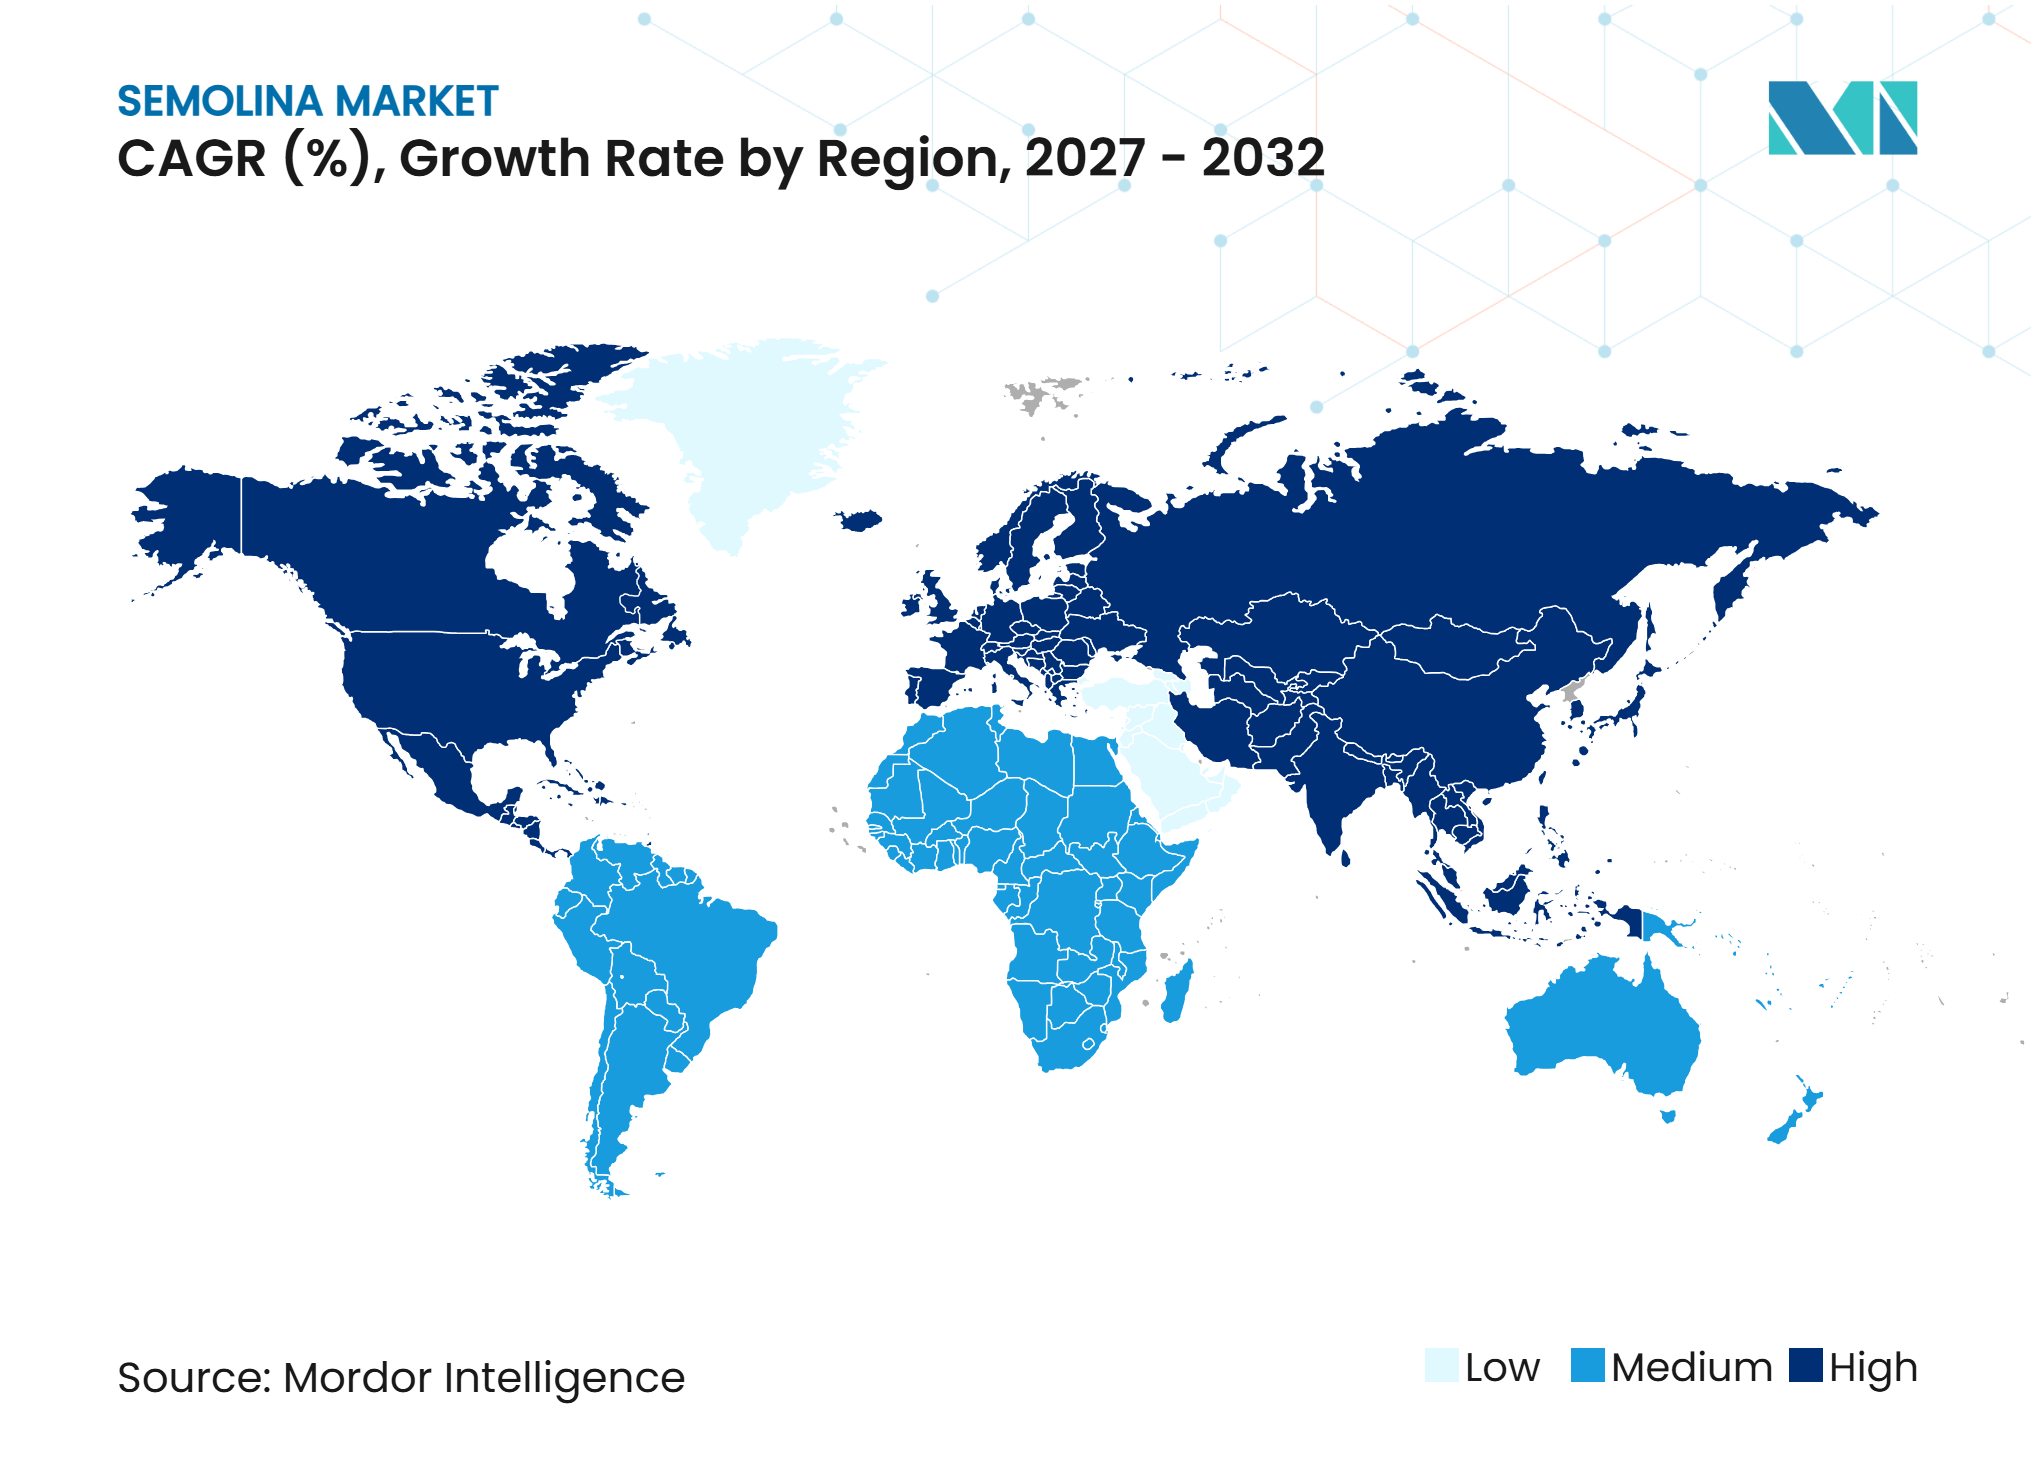
América del Norte representó un estimado del 36,77% del mercado de sémola en 2026, convirtiéndola en el mayor mercado regional. La región cuenta con una industria de molienda de trigo establecida e infraestructura de procesamiento de trigo duro, lo que respalda la disponibilidad de sémola para los fabricantes de pasta y los procesadores de alimentos. Los Estados Unidos y Canadá son mercados importantes, con industrias de fabricación de pasta establecidas y demanda de productos alimenticios a base de trigo. La sémola se utiliza ampliamente en pasta, productos de panadería y otras aplicaciones de alimentos procesados, creando oportunidades para los molineros y los proveedores de ingredientes. Estas características del mercado respaldan la demanda de sémola de calidad consistente en aplicaciones industriales y minoristas.
Mercado de Sémola en Asia-Pacífico
Se proyecta que Asia-Pacífico sea el mercado regional de más rápido crecimiento, con una CAGR estimada del 3,32% durante 2027–2032. Las oportunidades de crecimiento están respaldadas por el aumento del consumo de alimentos procesados a base de trigo, la expansión de las actividades de fabricación de alimentos y el uso continuo de sémola en las cocinas regionales tradicionales. Mercados como India, China, Japón, Corea del Sur y Australia contribuyen a la demanda regional a través de pasta, productos de panadería, aperitivos y otras aplicaciones alimenticias. India también tiene un mercado doméstico establecido para la sémola, comúnmente conocida como sooji o rava, que se utiliza en preparaciones como el upma y el halwa. Sin embargo, el desarrollo del mercado varía entre países según las preferencias dietéticas, el poder adquisitivo y la madurez de las industrias de procesamiento de alimentos.
Mercado de Sémola en Europa
Europa representa un mercado establecido para la sémola, respaldado por su sólida industria de fabricación de pasta, capacidades de procesamiento de trigo duro y consumo establecido de alimentos a base de trigo. Países como Italia, Francia, Alemania y España contribuyen a la demanda regional a través de la producción de pasta, aplicaciones de panadería y preparaciones de alimentos tradicionales. Italia es particularmente importante debido a su industria de producción de pasta establecida y el uso de sémola de trigo duro en productos como espaguetis, macarrones y otras variedades de pasta. La desarrollada infraestructura de procesamiento de alimentos de la región y la demanda establecida de los consumidores crean oportunidades para los molineros de sémola y los proveedores de ingredientes. Sin embargo, las condiciones del mercado varían entre países según la disponibilidad de trigo duro, los costos de producción y los patrones de consumo.
Panorama Competitivo
Concentración del Mercado
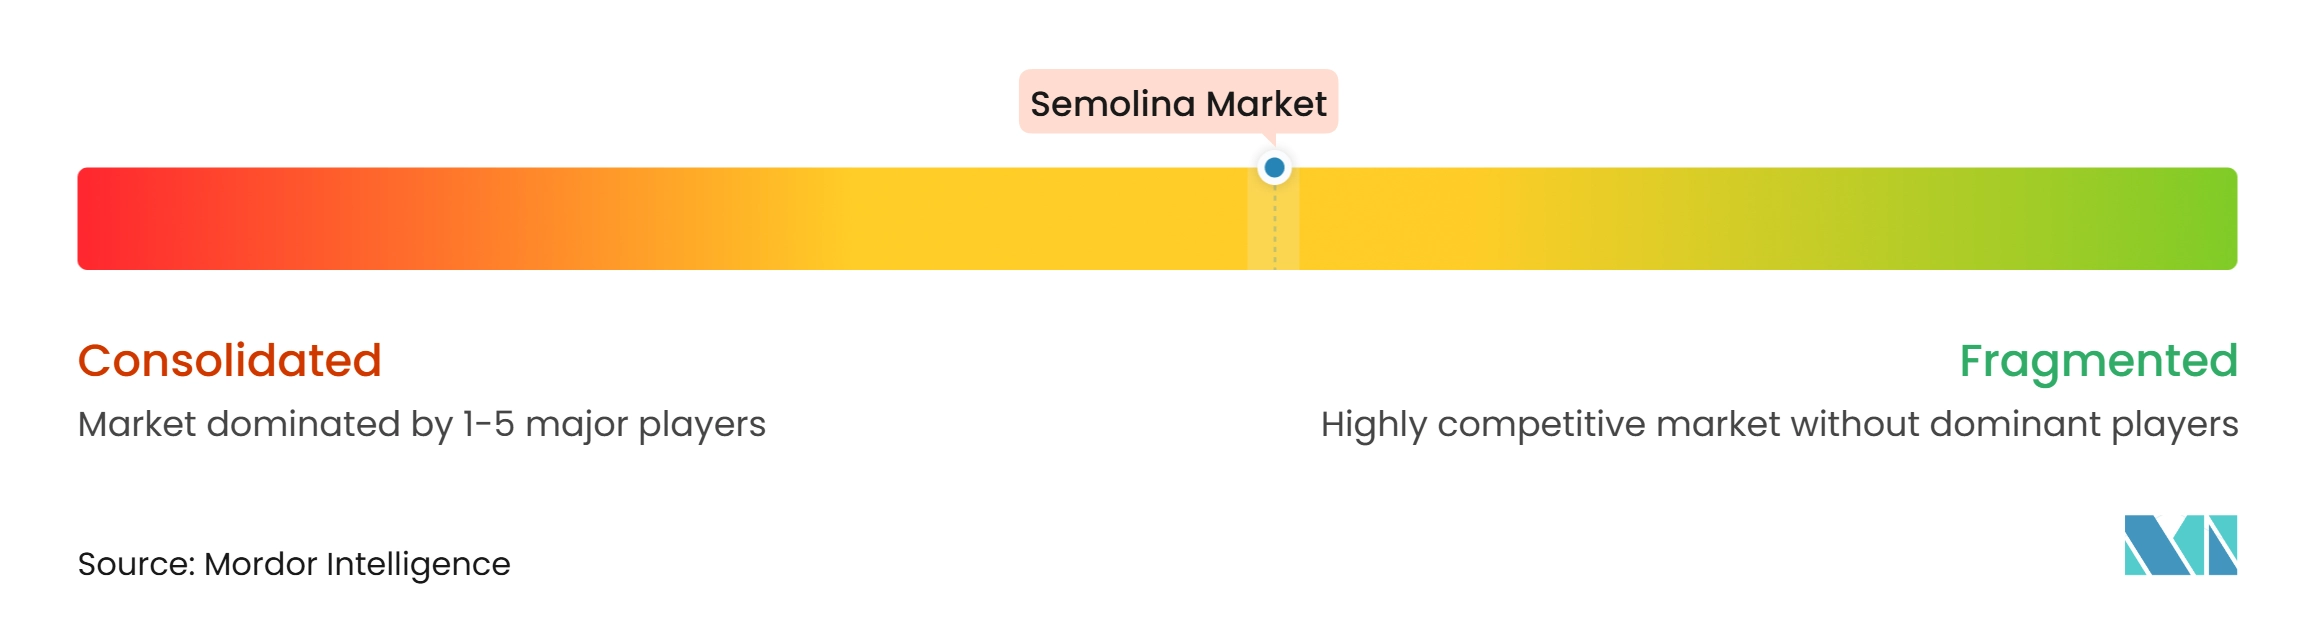
El Mercado de Sémola incluye empresas agroindustriales multinacionales, molineros de trigo, procesadores de granos, fabricantes de pasta y empresas de molienda regionales que compiten a través de la calidad del producto, el abastecimiento de trigo duro, las capacidades de molienda, la eficiencia del procesamiento, la consistencia del producto y el alcance de distribución. Las empresas participan en diferentes etapas de la cadena de valor, incluida la adquisición de granos, la limpieza y molienda del trigo, el procesamiento de sémola, el envasado y el suministro de ingredientes a los fabricantes de alimentos. Grandes empresas como Archer Daniels Midland Company, Bunge Global SA, Cargill, Incorporated y Ardent Mills LLC se benefician de redes establecidas de adquisición de granos, infraestructura de procesamiento y amplias relaciones con clientes. Los molineros regionales como GoodMills Group, Molino Casillo, The Mennel Milling Company y North Dakota Mill and Elevator Association fortalecen la competencia a través del abastecimiento local, capacidades de molienda especializadas y redes de distribución regional establecidas.
Las estrategias competitivas en el Mercado de Sémola se centran en fortalecer las redes de abastecimiento de trigo, ampliar la capacidad de molienda, mejorar la consistencia del producto y suministrar diferentes grados de sémola para aplicaciones de procesamiento de alimentos. Empresas como Ardent Mills, ADM y Cargill participan en el procesamiento de granos y la molienda de harina, suministrando ingredientes a base de trigo a fabricantes de alimentos y otros clientes industriales. Las empresas de molienda especializadas, incluidas Molino Casillo y GoodMills Group, se centran en la molienda de trigo y los productos de sémola para aplicaciones como la pasta y otras preparaciones alimenticias. Estos enfoques ayudan a los proveedores a atender a clientes con diferentes requisitos de sémola gruesa, media y fina, así como aplicaciones específicas de procesamiento y uso final.
El abastecimiento y la distribución siguen siendo consideraciones competitivas importantes. Las empresas con relaciones de adquisición establecidas en las regiones productoras de trigo duro pueden fortalecer el acceso a materias primas adecuadas, mientras que la tecnología de molienda y los procesos de control de calidad ayudan a mantener la consistencia del producto. Las grandes empresas agroindustriales integradas se benefician de sus capacidades de adquisición, almacenamiento, procesamiento y logística, mientras que los molineros regionales compiten a través del conocimiento del mercado local y las relaciones con los clientes. A nivel de distribución, empresas como Barilla G. e R. Fratelli, Ebro Foods y De Cecco participan en la fabricación de pasta, creando demanda de sémola como insumo clave de producción. Sin embargo, la presencia de empresas agroindustriales y alimentarias diversificadas en el panorama competitivo no indica necesariamente que todas sus actividades de procesamiento de trigo o alimentarias sean específicas de la sémola. La volatilidad del precio del trigo duro, las interrupciones del suministro relacionadas con el clima, la consistencia de la calidad y la competencia de ingredientes alternativos pueden afectar los costos de adquisición y la disponibilidad del producto. Estos factores hacen que el abastecimiento confiable, la eficiencia de molienda, la diferenciación de grados y el alcance de distribución sean áreas importantes de competencia.
Líderes de la Industria de la Sémola
-
Ardent Mills LLC
-
Archer Daniels Midland Company
-
Bunge Global SA
-
Cargill, Incorporated
-
General Mills, Inc.
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Mercado de Sémola Empresas cubiertas en este informe
- Ardent Mills LLC
- Archer Daniels Midland Company
- Bunge Global SA
- Cargill, Incorporated
- General Mills, Inc.
- Grain Craft, Inc.
- The Mennel Milling Company
- Bay State Milling Company
- North Dakota Mill and Elevator Association
- GoodMills Group GmbH
- Molino Casillo S.p.A.
- Barilla G. e R. Fratelli S.p.A.
- Manildra Group
- Nisshin Seifun Group Inc.
- Olam Agri Holdings Limited
- Groupe Limagrain
- ITC Limited
- Ebro Foods, S.A.
- De Cecco S.p.A.
- Pasta Foods Limited
Desarrollos recientes de la industria en Mercado de Sémola
- Octubre de 2026: Diamond Pasta (Pvt.) Ltd., el fabricante de las marcas de pasta Roza y Milan, inauguró el primer molino de harina de sémola de trigo duro de Sri Lanka. La instalación incorpora maquinaria italiana y tecnología Bühler y tiene como objetivo fortalecer la cadena de suministro de sémola de la empresa, apoyar la fabricación local de pasta y reducir la dependencia de las materias primas importadas.
- Junio de 2026: Crown Flour Mill, el negocio de molienda de trigo de Olam Agri, presentó Mama's Pride Semolina a sus comercializadores y socios comerciales. El lanzamiento amplió la cartera de sémola de marca de la empresa en Nigeria, con el producto posicionado como un alimento básico suave, de color blanco cremoso y enriquecido con Vitamina A para el consumo con sopas locales y otras comidas.
- Mayo de 2026: Crown Flour Mill de Olam Agri introdujo Mama's Pride Semolina durante eventos de participación con clientes celebrados en Lagos los días 12 y 13 de mayo. El producto enriquecido con Vitamina A presenta una textura suave y consistencia firme y fue desarrollado para satisfacer la demanda doméstica de un producto de sémola para uso diario. El lanzamiento involucró a distribuidores, comerciantes y otros socios de la cadena de suministro.
- Enero de 2026: AGRIMAC puso en marcha una nueva instalación de producción de sémola con una capacidad combinada de 600 toneladas métricas por día en Mardin, Türkiye, para Azim Group Holding. La instalación está diseñada para suministrar sémola a las crecientes operaciones de pasta del grupo bajo la marca Akhan Makarna, fortaleciendo la integración del procesamiento de trigo duro y la fabricación de pasta en la cadena de valor.
Alcance del Informe Global del Mercado de Sémola
Para este estudio, el Mercado de Sémola se define como el valor de ventas de productos de sémola comercializados producidos principalmente a partir de trigo duro. El mercado cubre la sémola orgánica y convencional y está segmentado por grado de producto en sémola gruesa, sémola media y sémola fina. Por aplicación, el mercado incluye pasta y fideos, panadería y confitería, cuscús y productos alimenticios tradicionales, cereales para el desayuno y gachas, aperitivos y alimentos listos para consumir, y otras aplicaciones. El mercado se analiza en América del Norte, Europa, Asia-Pacífico, América del Sur y el Oriente Medio y África. El dimensionamiento y los pronósticos del mercado se presentan en términos de valor (USD) en las categorías, grados de producto, aplicaciones y geografías definidas.
Resumen de la segmentación
| Orgánica |
| Convencional |
| Por favor, verifique si hay otros grados disponibles, como Sémola de Partícula Grande o cualquier otro |
| Sémola Gruesa |
| Sémola Media |
| Sémola Fina |
| Pasta y Fideos |
| Panadería y Confitería |
| Cuscús y Productos Alimenticios Tradicionales |
| Cereales para el Desayuno y Gachas |
| Aperitivos y Alimentos Listos para Consumir |
| Otras Aplicaciones |
| América del Norte | Estados Unidos |
| Canadá | |
| México | |
| Resto de América del Norte | |
| Europa | Reino Unido |
| Alemania | |
| Francia | |
| Italia | |
| España | |
| Polonia | |
| Países Bajos | |
| Resto de Europa | |
| Asia-Pacífico | China |
| Japón | |
| India | |
| Corea del Sur | |
| Australia | |
| Resto de Asia-Pacífico | |
| América del Sur | Brasil |
| Argentina | |
| Colombia | |
| Resto de América del Sur | |
| Oriente Medio y África | Sudáfrica |
| Arabia Saudita | |
| Emiratos Árabes Unidos | |
| Turquía | |
| Resto de Oriente Medio y África |
| Por Categoría | Orgánica | |
| Convencional | ||
| Por Grado de Producto | Por favor, verifique si hay otros grados disponibles, como Sémola de Partícula Grande o cualquier otro | |
| Sémola Gruesa | ||
| Sémola Media | ||
| Sémola Fina | ||
| Por Aplicación | Pasta y Fideos | |
| Panadería y Confitería | ||
| Cuscús y Productos Alimenticios Tradicionales | ||
| Cereales para el Desayuno y Gachas | ||
| Aperitivos y Alimentos Listos para Consumir | ||
| Otras Aplicaciones | ||
| Por Geografía | América del Norte | Estados Unidos |
| Canadá | ||
| México | ||
| Resto de América del Norte | ||
| Europa | Reino Unido | |
| Alemania | ||
| Francia | ||
| Italia | ||
| España | ||
| Polonia | ||
| Países Bajos | ||
| Resto de Europa | ||
| Asia-Pacífico | China | |
| Japón | ||
| India | ||
| Corea del Sur | ||
| Australia | ||
| Resto de Asia-Pacífico | ||
| América del Sur | Brasil | |
| Argentina | ||
| Colombia | ||
| Resto de América del Sur | ||
| Oriente Medio y África | Sudáfrica | |
| Arabia Saudita | ||
| Emiratos Árabes Unidos | ||
| Turquía | ||
| Resto de Oriente Medio y África | ||
Preguntas Clave Respondidas en el Informe
¿Cuál es el tamaño estimado del Mercado de Sémola en 2026?
El Mercado de Sémola se estima en 2,82 mil millones de USD en 2026.
¿Cuál es la tasa de crecimiento proyectada del Mercado de Sémola?
Se proyecta que el mercado crezca a una CAGR del 2,50% durante 2027–2032.
¿Qué grado de producto tiene la mayor participación en el Mercado de Sémola?
Se estima que la sémola gruesa tiene la mayor participación, representando el 42,43% en 2026.
¿Qué segmento de aplicación domina el Mercado de Sémola?
La pasta y los fideos representan el segmento de aplicación más grande, con una participación estimada del 44,24% en 2026.