
Taille et part du marché de la semoule
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2027 - 2032 |
|---|---|
| Taille du Marché (2027) | 2.89 Milliards de dollars |
| Taille du Marché (2032) | 3.27 Milliards de dollars |
| Taux de croissance (2027 - 2032) | 2.50 % |
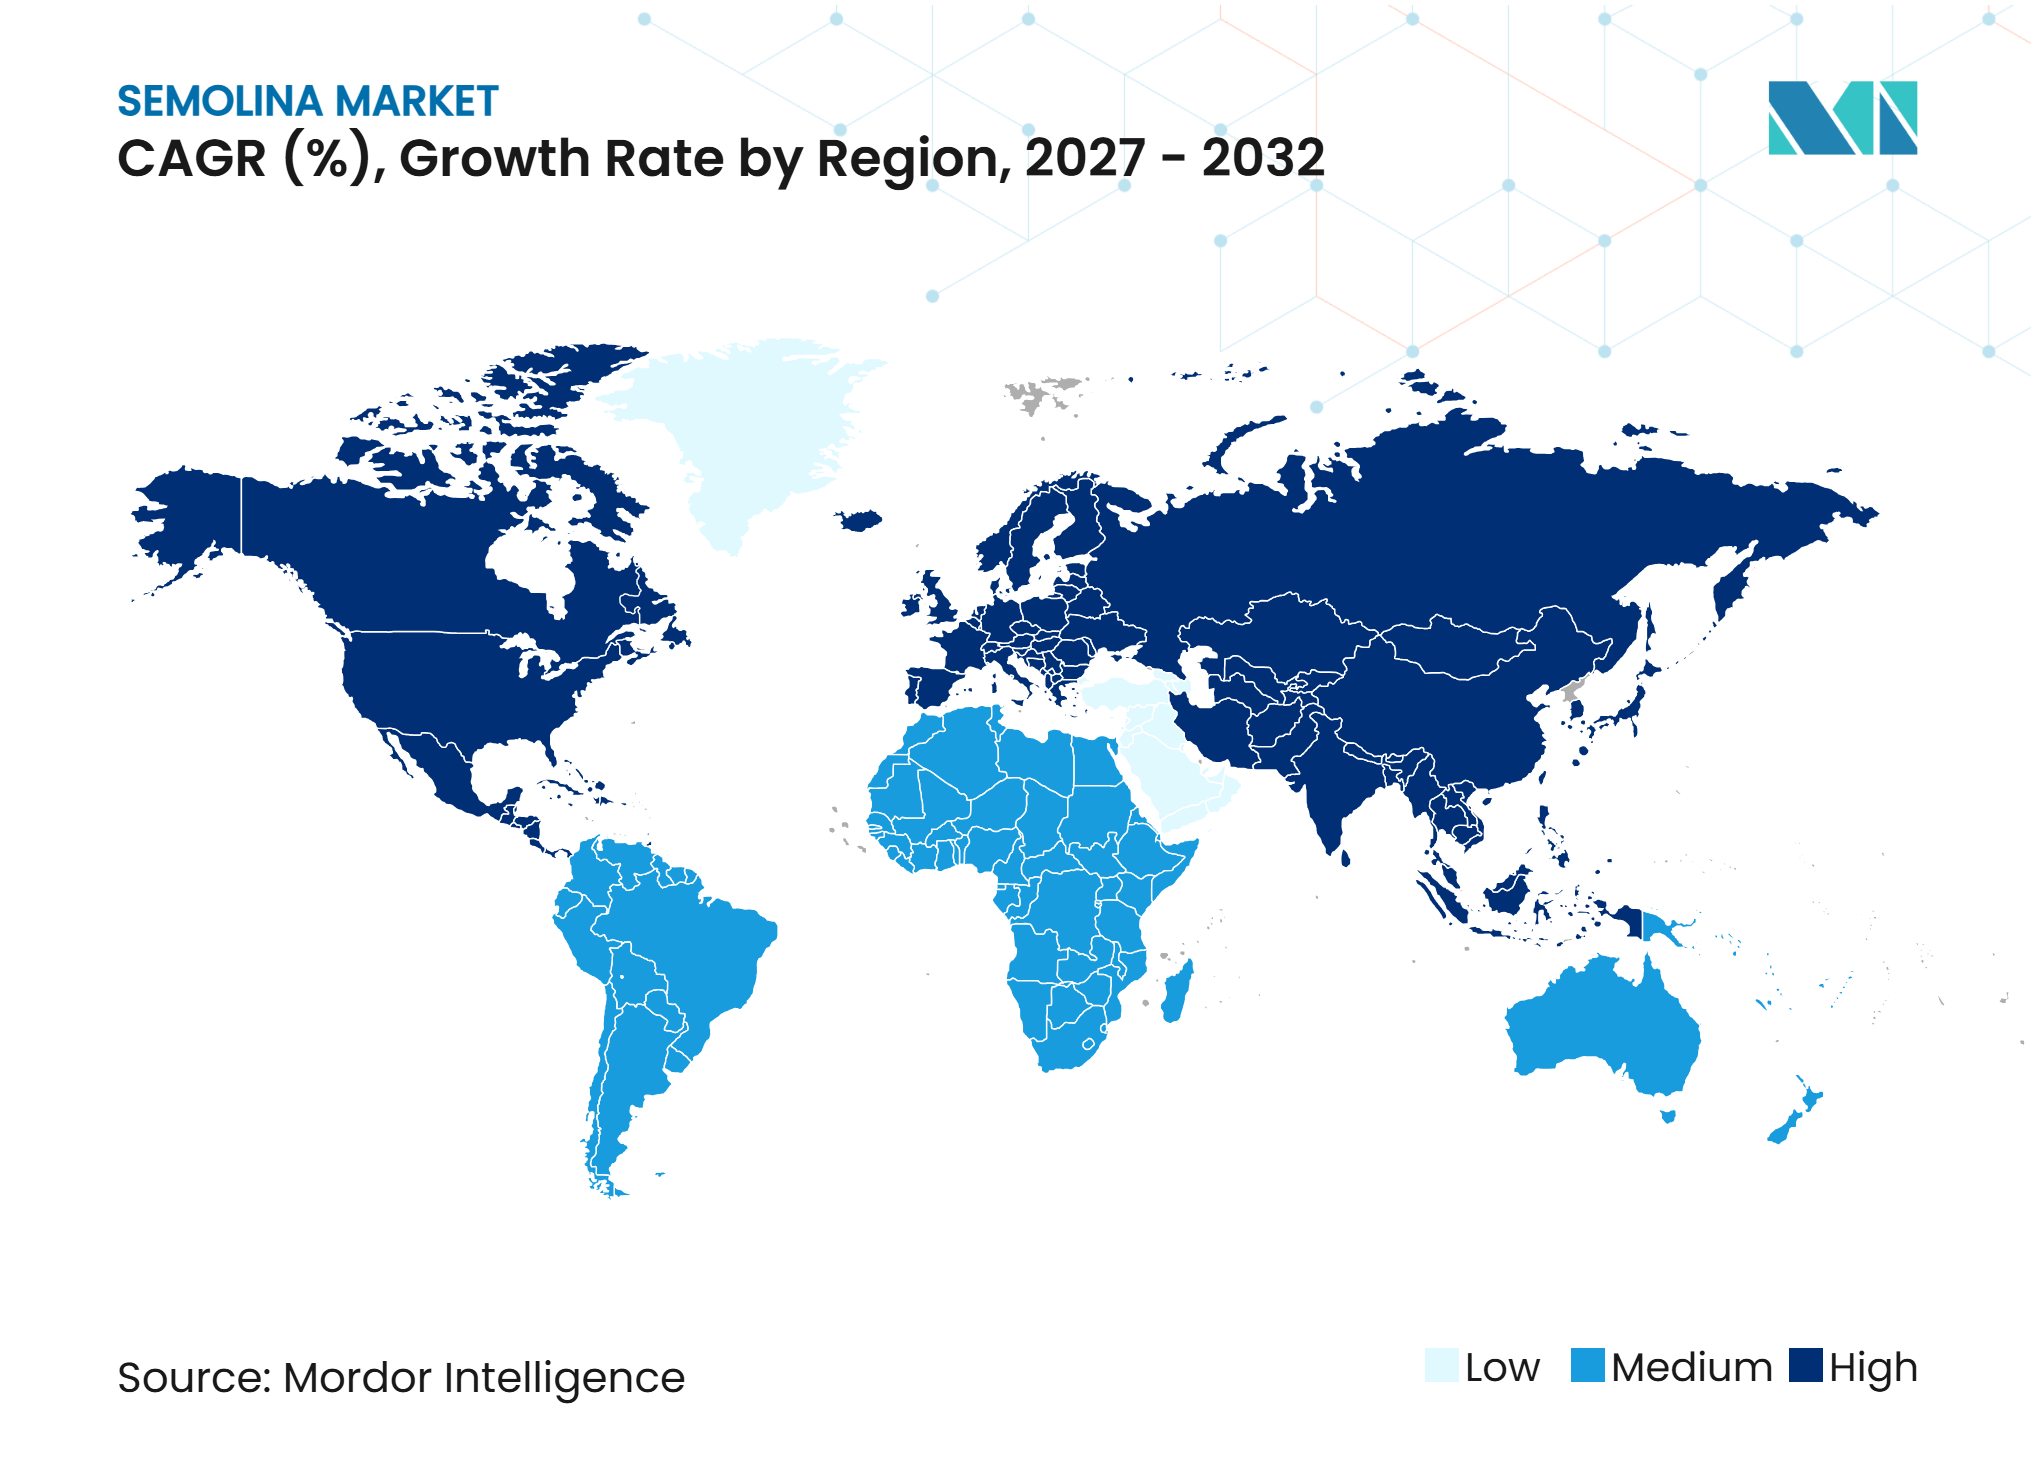
| Marché à la Croissance la Plus Rapide | Asie-Pacifique |
| Plus Grand Marché | Amérique du Nord |
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché de la semoule par Mordor Intelligence
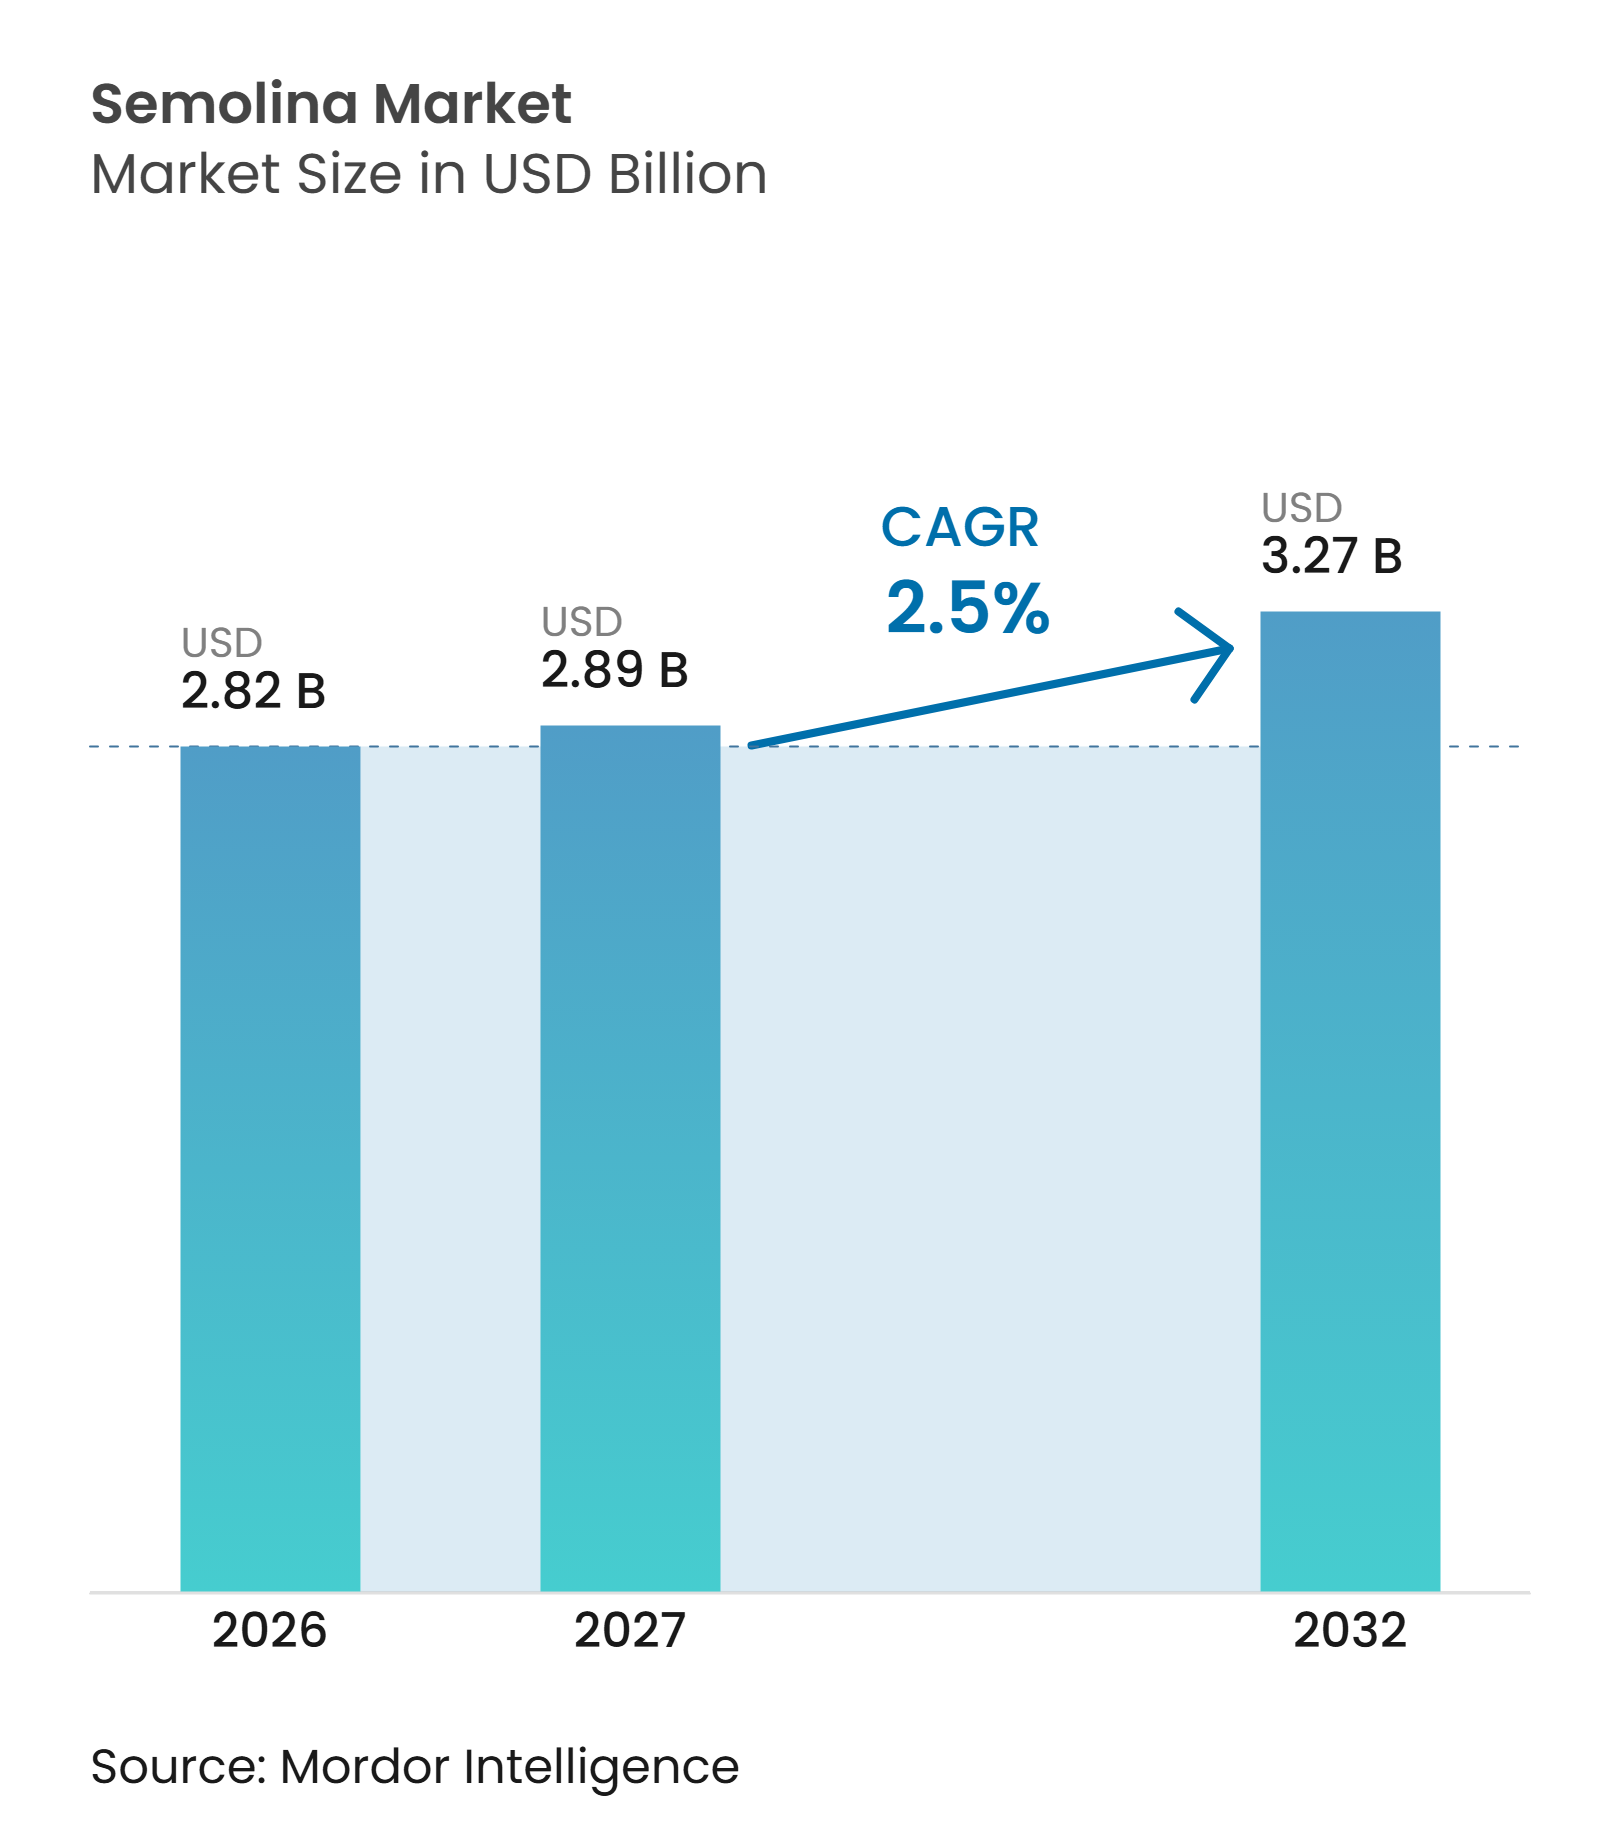
La taille du marché de la semoule est estimée à 2,82 milliards USD en 2026 et devrait croître de 2,89 milliards USD en 2027 à 3,27 milliards USD d'ici 2032, à un CAGR de 2,50 % durant la période de prévision (2027–2032). La demande croissante de pâtes et d'autres produits à base de blé dur, la consommation croissante d'aliments de commodité et de produits prêts à cuisiner, ainsi que l'utilisation accrue de la semoule dans les applications de boulangerie et de confiserie soutiennent la croissance du marché. L'expansion de l'industrie mondiale de fabrication de pâtes et l'utilisation de la semoule dans les aliments traditionnels et les cuisines régionales contribuent également à la demande. Les avancées technologiques dans la mouture du blé et le traitement de la semoule soutiennent également les améliorations de la qualité des produits et de l'efficacité du traitement. Par grade de produit, la semoule grossière devrait détenir la plus grande part de marché, tandis que la semoule fine devrait enregistrer la croissance la plus rapide. Les pâtes et nouilles devraient rester le plus grand segment d'application, tandis que les snacks et les aliments prêts à consommer devraient croître au rythme le plus rapide. L'Amérique du Nord devrait rester le plus grand marché régional, tandis que l'Asie-Pacifique devrait enregistrer la croissance la plus rapide, soutenue par une demande croissante de produits alimentaires à base de semoule.
Principaux enseignements du rapport
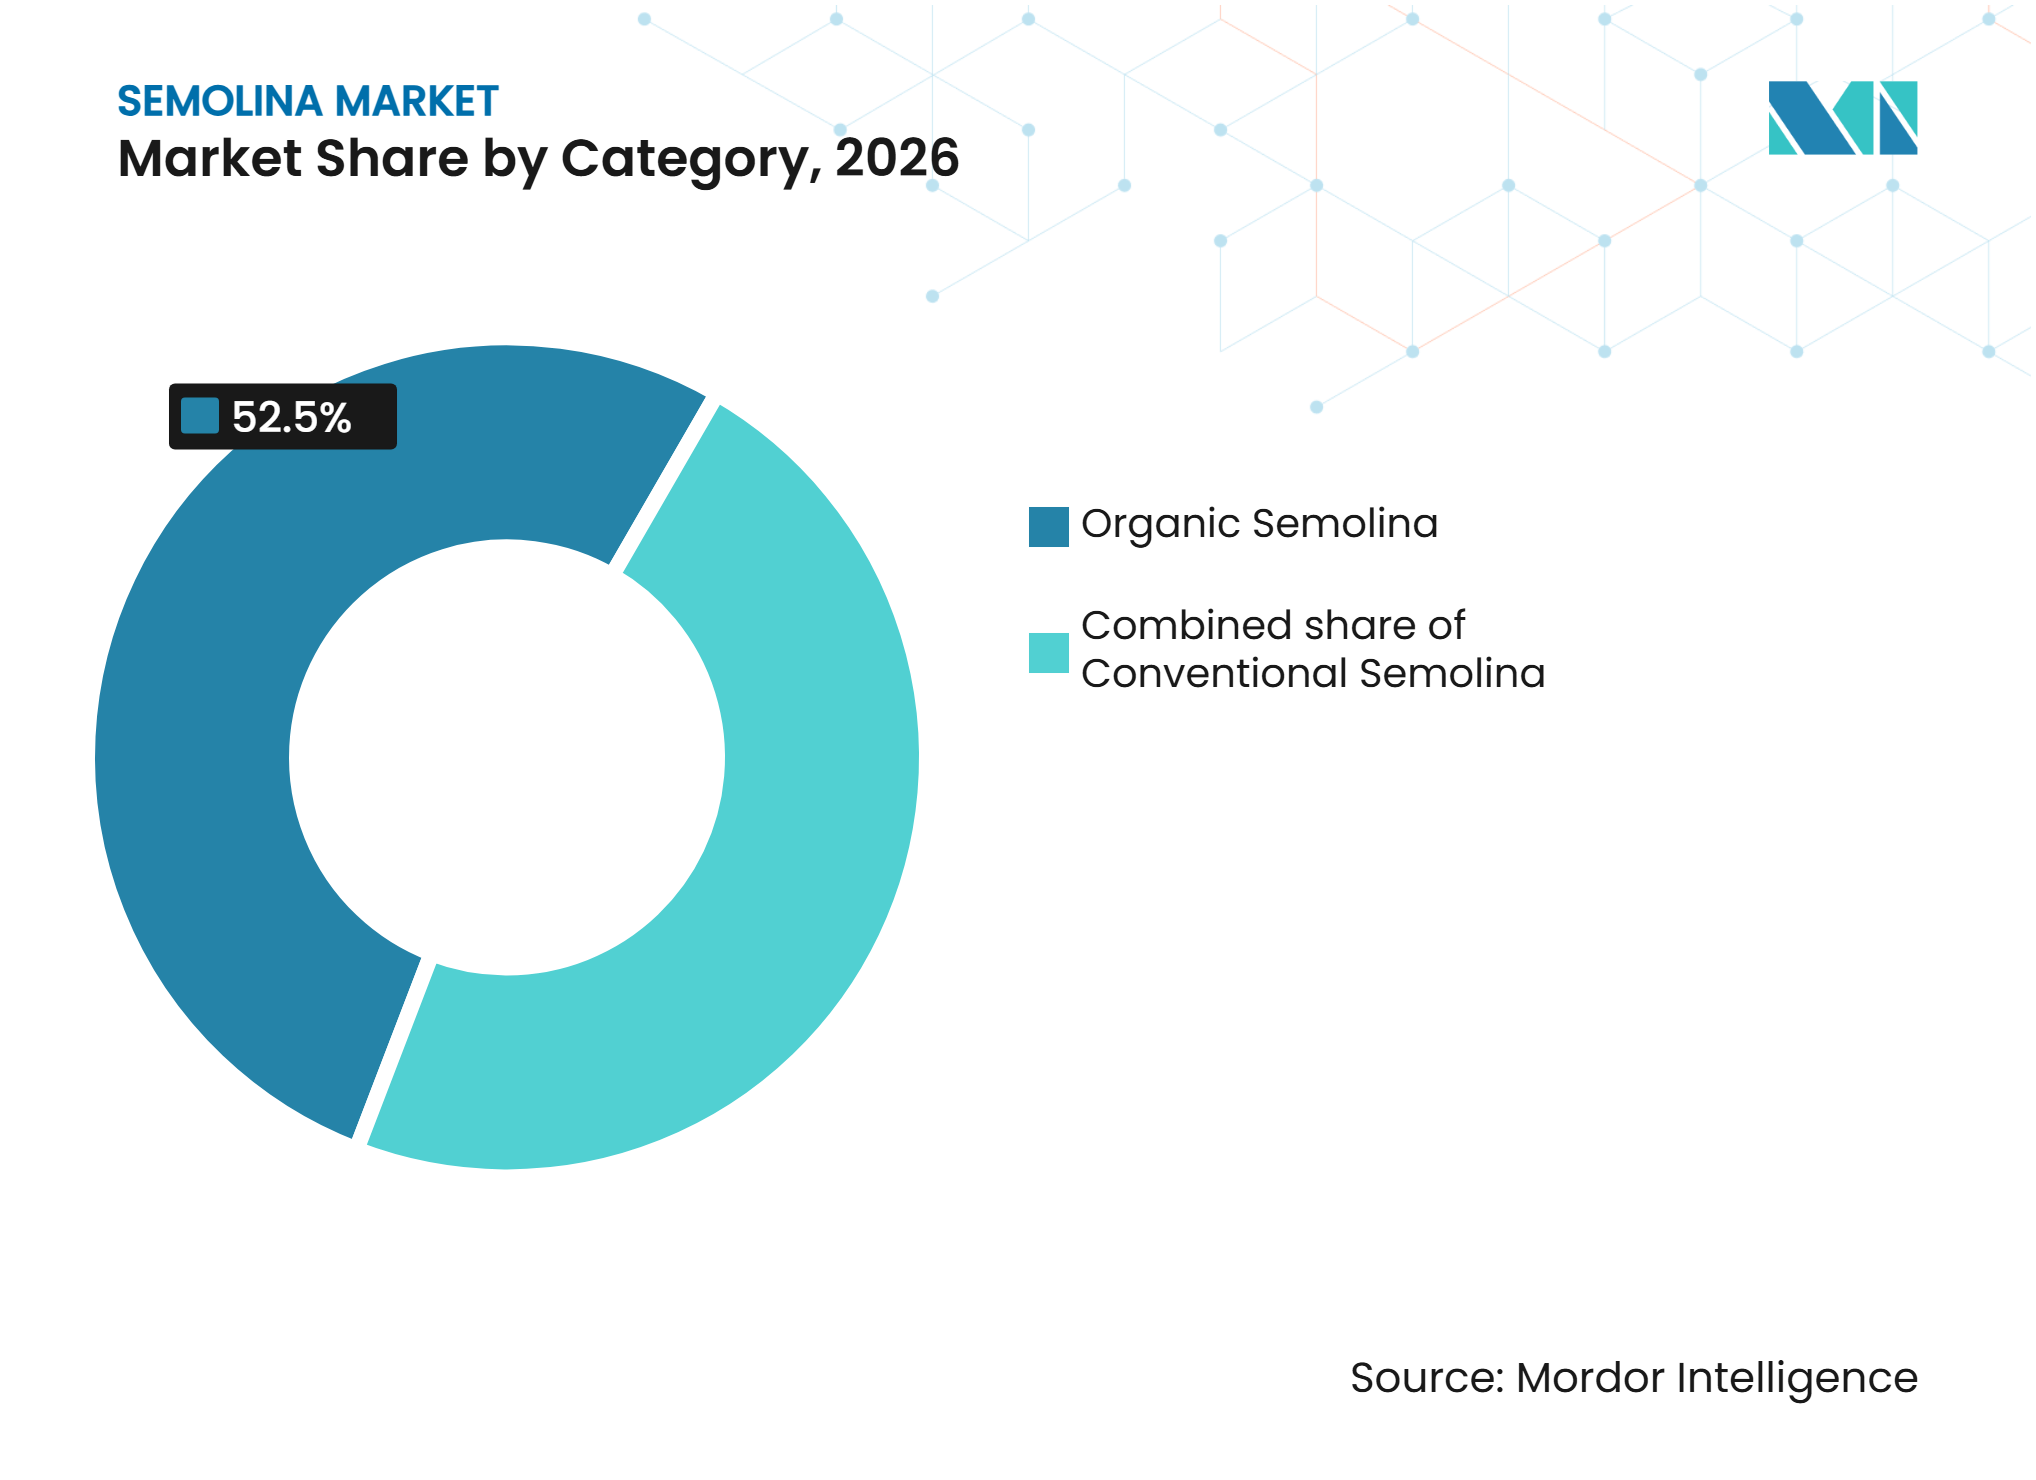
- Par catégorie, la semoule biologique représentait une part estimée de 52,50 % du marché de la semoule en 2026 et devrait croître à un CAGR de 3,42 % durant 2027–2032.
- Par grade de produit, la semoule grossière détenait une part estimée de 42,43 % en 2026, tandis que la semoule fine devrait croître à un CAGR de 3,27 % jusqu'en 2032.
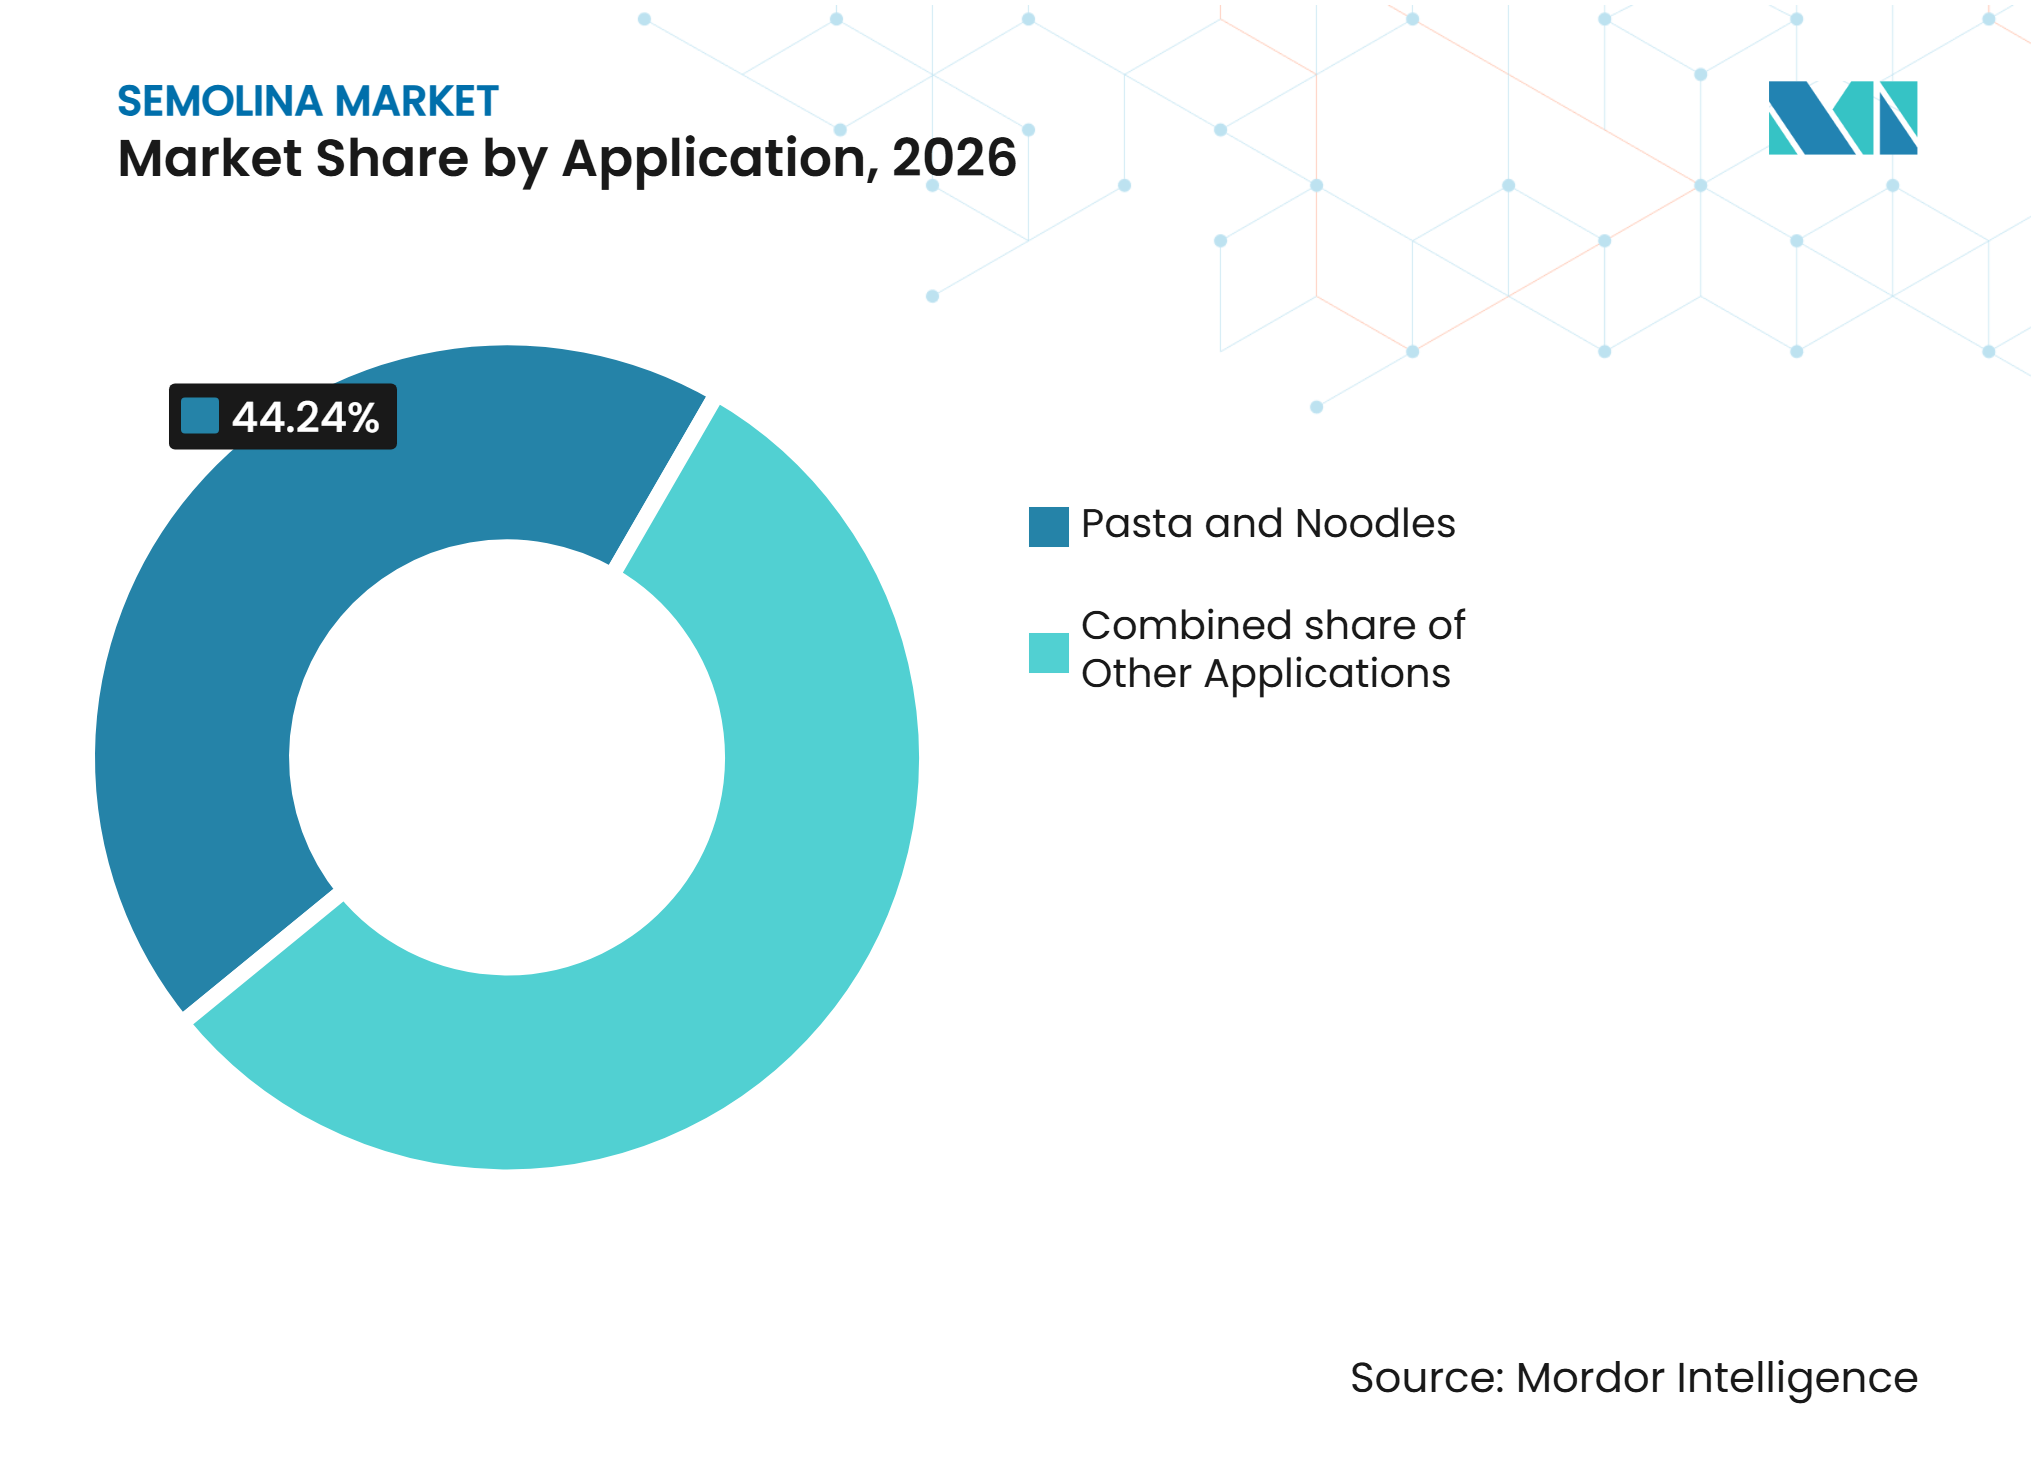
- Par application, les pâtes et nouilles représentaient une part estimée de 44,24 % en 2026, tandis que les snacks et les aliments prêts à consommer devraient enregistrer la croissance la plus rapide, à un CAGR de 3,68 % durant 2027–2032.
- Par géographie, l'Amérique du Nord détenait une part estimée de 36,77 % en 2026, tandis que l'Asie-Pacifique devrait enregistrer la croissance la plus rapide, à un CAGR de 3,32 % jusqu'en 2032.
Remarque : Les chiffres du marché présentés dans ce rapport reposent sur le cadre d'estimation exclusif de Mordor Intelligence, qui combine neuf mois de données réelles avec les projections du quatrième trimestre pour l'année de référence 2026.
Tendances et Analyses du Marché
Analyse de l'impact des moteurs*
| MOTEUR | (~) % D'IMPACT SUR LES PRÉVISIONS DE CAGR | PERTINENCE GÉOGRAPHIQUE | HORIZON TEMPOREL DE L'IMPACT |
|---|---|---|---|
| Demande croissante de pâtes et d'autres produits à base de blé dur | +0.9% | Mondial, en particulier l'Europe et l'Amérique du Nord, où la consommation de pâtes et les industries établies de transformation du blé dur soutiennent la demande de semoule | Moyen terme (2 à 4 ans) |
| Consommation croissante d'aliments de commodité et de produits prêts à cuisiner | +0.8% | Mondial, en particulier l'Amérique du Nord, l'Europe et les marchés urbains d'Asie-Pacifique, soutenus par la demande d'options de repas pratiques | Court terme (moins de 2 ans) |
| Demande croissante de semoule dans les applications de boulangerie et de confiserie | +0.7% | Mondial, en particulier l'Europe et l'Asie-Pacifique, où la semoule est utilisée dans les produits de boulangerie régionaux et les formulations d'aliments transformés | Moyen terme (2 à 4 ans) |
| Expansion de l'industrie mondiale de fabrication de pâtes | +0.6% | Mondial, en particulier l'Europe, l'Amérique du Nord et l'Asie-Pacifique, soutenus par la capacité de production de pâtes et la demande de produits alimentaires à base de blé | Long terme (plus de 4 ans) |
| Utilisation croissante de la semoule dans les aliments traditionnels et les cuisines régionales | +0.5% | Mondial, en particulier l'Afrique du Nord, le Moyen-Orient, l'Europe et l'Asie du Sud, où la semoule est utilisée dans le couscous et les préparations alimentaires traditionnelles | Moyen terme (2 à 4 ans) |
| Avancées technologiques dans la mouture du blé et le traitement de la semoule | +0.4% | Mondial, en particulier l'Europe et l'Amérique du Nord, où les industries de mouture établies adoptent des améliorations de traitement et de contrôle qualité | Long terme (plus de 4 ans) |
| Source: Mordor Intelligence | |||
Demande croissante de pâtes et d'autres produits à base de blé dur
La demande croissante de pâtes et d'autres produits à base de blé dur soutient la consommation de semoule, celle-ci étant la principale matière première utilisée dans la fabrication de nombreuses variétés de pâtes. L'expansion de la production et de la consommation de pâtes sur les marchés établis soutient la demande des fabricants de produits alimentaires. En 2024, les pays de l'Union européenne ont produit 6,0 millions de tonnes de pâtes, l'Italie représentant 69 % de la production totale, soulignant l'ampleur de l'industrie de fabrication de pâtes de la région.[1] L'aptitude de la semoule à la production de pâtes, ainsi que son utilisation dans des produits tels que le couscous, les macaronis et les spaghettis, consolide sa position en tant qu'ingrédient important dans la chaîne de valeur du blé dur.[2]
Consommation croissante d'aliments de commodité et de produits prêts à cuisiner
La consommation croissante d'aliments de commodité et de produits prêts à cuisiner soutient la demande d'aliments à base de semoule, en particulier les produits emballés et faciles à préparer. La semoule est utilisée dans une gamme de préparations alimentaires pratiques, notamment les pâtes, les aliments pour le petit-déjeuner et les options de repas instantanés ou à cuisson rapide. En Inde, l'évolution des préférences des ménages, l'urbanisation et la demande accrue d'aliments de base emballés ont soutenu l'intérêt pour la sooji de marque et emballée, qui offre une qualité, une hygiène et une commodité constantes par rapport aux produits locaux moulus en vrac.[3] La disponibilité accrue de la semoule emballée via le commerce de détail traditionnel, les supermarchés et les plateformes d'épicerie en ligne améliore également l'accès des consommateurs et soutient son utilisation dans la préparation quotidienne des aliments.
Demande croissante de semoule dans les applications de boulangerie et de confiserie
L'utilisation croissante de la semoule dans les applications de boulangerie et de confiserie contribue à la demande au-delà de son rôle traditionnel dans la fabrication de pâtes. La semoule peut être incorporée dans le pain, les baguettes, les biscuits, les gnocchis et d'autres produits de boulangerie, où elle contribue à la texture, à la couleur et à la saveur du produit. L'American Society of Baking note que la semoule de blé dur est utilisée dans les pâtes et les produits de boulangerie de haute qualité, notamment les baguettes et les bâtards, et peut apporter une saveur distinctive et une structure de mie dans les produits de boulangerie.[4] En Inde, la semoule est également utilisée comme matière première dans les sucreries traditionnelles et d'autres préparations alimentaires, élargissant son application dans les catégories de boulangerie, de confiserie et d'alimentation régionale.
Expansion de l'industrie mondiale de fabrication de pâtes
L'expansion de l'industrie mondiale de fabrication de pâtes soutient la demande de semoule, les transformateurs alimentaires augmentant leur production pour servir les marchés intérieurs et internationaux. La semoule de blé dur est largement utilisée dans la production de variétés de pâtes telles que les macaronis, les spaghettis et les vermicelles, faisant des fabricants de pâtes un groupe de clients important pour les meuniers de semoule. En 2024, la production de pâtes dans l'UE a atteint 6,0 millions de tonnes, tandis que les exportations totalisaient 2,9 millions de tonnes, démontrant l'ampleur de la fabrication et du commerce transfrontalier dans cette catégorie de produits. La présence continue de producteurs de pâtes à grande échelle et d'installations intégrées de transformation du blé dur soutient la demande d'approvisionnements réguliers en semoule de qualité alimentaire.
Utilisation croissante de la semoule dans les aliments traditionnels et les cuisines régionales
L'utilisation croissante de la semoule dans les aliments traditionnels et les cuisines régionales soutient la consommation dans les ménages et les applications de restauration. La semoule est utilisée dans une variété de préparations régionales, notamment l'upma, le halwa, les sucreries traditionnelles et d'autres plats, en particulier dans les cuisines d'Asie du Sud. Elle est également un ingrédient important dans le couscous et plusieurs aliments traditionnels d'Afrique du Nord et du Moyen-Orient. En Inde, le CSIR–Institut central de recherche technologique alimentaire identifie la semoule, communément appelée sooji ou rava, comme une matière première de base pour les produits traditionnels tels que l'upma et les sucreries. Sa polyvalence dans les préparations salées et sucrées contribue à maintenir la demande au-delà des applications industrielles de pâtes et de boulangerie.
Analyse de l'impact des freins*
| FREIN | (~) % D'IMPACT SUR LES PRÉVISIONS DE CAGR | PERTINENCE GÉOGRAPHIQUE | HORIZON TEMPOREL DE L'IMPACT |
|---|---|---|---|
| Volatilité des prix et risques liés au climat dans la production de blé dur | −0.9% | Mondial, en particulier le Canada, les États-Unis, l'Europe et l'Afrique du Nord, où la production de blé dur est exposée à la sécheresse, au stress thermique et aux conditions météorologiques variables | Long terme (plus de 4 ans) |
| Concurrence des céréales alternatives et des ingrédients à base de farine | −0.6% | Mondial, en particulier l'Asie-Pacifique, l'Europe et l'Amérique du Nord, où le riz, le maïs, le millet et d'autres ingrédients à base de céréales sont en concurrence dans les applications alimentaires | Moyen terme (2 à 4 ans) |
| Dépendance à l'approvisionnement en blé dur et contraintes d'approvisionnement régional | −0.7% | Mondial, en particulier les marchés importateurs d'Afrique du Nord, du Moyen-Orient et d'Asie-Pacifique, qui dépendent des approvisionnements en blé dur des principaux pays exportateurs tels que le Canada et l'Europe | Moyen terme (2 à 4 ans) |
| Variations de qualité et défis de stockage dans la production de semoule | −0.4% | Mondial, en particulier les régions à températures élevées, à forte humidité et aux exigences prolongées de stockage des céréales, notamment certaines parties de l'Asie-Pacifique, de l'Afrique et du Moyen-Orient | Court terme (moins de 2 ans) |
| Source: Mordor Intelligence | |||
Volatilité des prix et risques liés au climat dans la production de blé dur
La volatilité des prix et les risques liés au climat dans la production de blé dur peuvent affecter les fabricants de semoule en augmentant les coûts d'approvisionnement en matières premières et en créant une incertitude quant à la disponibilité des céréales. La culture du blé dur est particulièrement exposée à la sécheresse et au stress thermique, qui peuvent réduire les rendements des cultures et affecter la qualité des grains. Une revue de 2024 publiée dans Resources, Environment and Sustainability identifie la sécheresse et le stress thermique comme les principaux facteurs limitant le rendement du blé dur, tout en soulignant le potentiel du changement climatique à modifier les schémas de production dans les différentes régions. Ces risques sont pertinents pour les principales régions productrices de blé dur, notamment le Canada, l'Europe et l'Afrique du Nord. Les variations des volumes de production et de la disponibilité des exportations peuvent également influencer les prix internationaux du blé dur, augmentant les pressions sur les coûts pour les meuniers de semoule et les fabricants d'aliments en aval.
Concurrence des céréales alternatives et des ingrédients à base de farine
La concurrence des céréales alternatives et des ingrédients à base de farine peut contraindre la demande de semoule dans les applications alimentaires où les fabricants ont une flexibilité dans la sélection des matières premières. Les farines de riz, de maïs et de millet sont utilisées dans plusieurs catégories alimentaires, notamment les produits de boulangerie, les nouilles, les snacks et les préparations pour le petit-déjeuner, offrant des alternatives aux ingrédients à base de blé dans certaines formulations. L'Autorité de développement des exportations de produits agricoles et alimentaires transformés d'Inde (APEDA) identifie la farine de riz, la farine de maïs et d'autres farines de céréales comme des catégories de produits moulus établies, reflétant la disponibilité d'ingrédients alternatifs à base de céréales dans la chaîne d'approvisionnement alimentaire. Le gouvernement indien souligne également l'utilisation de la farine de millet dans des produits tels que les biscuits, les gâteaux, les pâtes et les nouilles, démontrant son application potentielle dans des catégories qui peuvent également utiliser de la semoule ou d'autres ingrédients à base de blé. La disponibilité accrue de ces alternatives peut limiter l'adoption de la semoule dans certaines applications, en particulier lorsque les fabricants privilégient le coût des ingrédients, la flexibilité de formulation des produits ou des caractéristiques nutritionnelles spécifiques.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par catégorie :
la semoule biologique est en tête tandis que la semoule conventionnelle répond à la demande grand publicEn 2026, la semoule biologique représentait une part estimée de 52,50 % du marché de la semoule, en faisant la catégorie dominante. Sa position reflète l'intérêt croissant des consommateurs pour les ingrédients alimentaires produits biologiquement et les produits fabriqués à partir d'intrants agricoles certifiés. Par ailleurs, la semoule biologique devrait enregistrer la croissance la plus rapide, à un CAGR estimé de 3,42 % jusqu'en 2032. La demande est soutenue par l'intérêt pour les produits alimentaires biologiques et une plus grande attention portée à l'approvisionnement en ingrédients et aux normes de production.
La semoule conventionnelle reste pertinente pour la consommation des ménages et la fabrication alimentaire à grande échelle, soutenue par des chaînes d'approvisionnement en blé établies et son utilisation dans les pâtes, les produits de boulangerie et les aliments traditionnels. Dans toutes les catégories, les fabricants doivent équilibrer la qualité des produits, les exigences d'approvisionnement, les normes de certification et l'accessibilité financière pour servir différents groupes de consommateurs.



Par grade de produit :
la semoule grossière est en tête tandis que la semoule fine se développe plus rapidementEn 2026, la semoule grossière représentait une part estimée de 42,43 % du marché de la semoule, en faisant le grade de produit dominant. Sa position reflète son utilisation établie dans la fabrication de pâtes, où la granulométrie et les caractéristiques de traitement influencent la formation de la pâte et la qualité du produit fini. Par ailleurs, la semoule fine devrait enregistrer la croissance la plus rapide, à un CAGR estimé de 3,27 % jusqu'en 2032. Sa structure de particules plus fine soutient son utilisation dans certaines applications de boulangerie, de confiserie et de préparation alimentaire.
La semoule moyenne reste pertinente dans les applications alimentaires nécessitant des caractéristiques de particules intermédiaires, tandis que la semoule grossière continue de servir les fabricants de pâtes. Dans tous les grades de produits, les fabricants doivent maintenir une granulométrie, des niveaux d'humidité et des caractéristiques de traitement cohérents pour répondre aux différentes exigences des applications.
Par application :
les pâtes et nouilles sont en tête tandis que les snacks et aliments prêts à consommer se développent plus rapidementEn 2026, les pâtes et nouilles représentaient une part estimée de 44,24 % du marché de la semoule, en faisant l'application dominante. Sa position reflète l'utilisation établie de la semoule de blé dur dans des produits tels que les spaghettis, les macaronis et d'autres variétés de pâtes. Par ailleurs, les snacks et les aliments prêts à consommer devraient enregistrer la croissance la plus rapide, à un CAGR estimé de 3,68 % jusqu'en 2032. Ces applications offrent des opportunités d'incorporation de semoule dans des produits alimentaires pratiques et transformés, soutenues par la demande d'options alimentaires prêtes à consommer.
Les produits de boulangerie et de confiserie restent pertinents grâce à l'utilisation de la semoule dans les pains, les biscuits et les sucreries traditionnelles. Le couscous et les produits alimentaires traditionnels, les céréales pour petit-déjeuner et les bouillies, ainsi que d'autres applications offrent des débouchés de consommation supplémentaires. Dans toutes les applications, les fabricants doivent équilibrer la texture, les performances de traitement, la qualité des produits et l'adéquation aux différentes formulations alimentaires.

Analyse géographique
Marché de la semoule en Amérique du Nord
L'Amérique du Nord représentait une part estimée de 36,77 % du marché de la semoule en 2026, en faisant le plus grand marché régional. La région dispose d'une industrie de mouture du blé établie et d'une infrastructure de transformation du blé dur, soutenant la disponibilité de la semoule pour les fabricants de pâtes et les transformateurs alimentaires. Les États-Unis et le Canada sont des marchés importants, avec des industries de fabrication de pâtes établies et une demande de produits alimentaires à base de blé. La semoule est largement utilisée dans les pâtes, les produits de boulangerie et d'autres applications d'aliments transformés, créant des opportunités pour les meuniers et les fournisseurs d'ingrédients. Ces caractéristiques du marché soutiennent la demande de semoule de qualité constante dans les applications industrielles et de détail.
Marché de la semoule en Asie-Pacifique
L'Asie-Pacifique devrait être le marché régional à la croissance la plus rapide, avec un CAGR estimé de 3,32 % sur 2027–2032. Les opportunités de croissance sont soutenues par la consommation croissante d'aliments transformés à base de blé, l'expansion des activités de fabrication alimentaire et l'utilisation continue de la semoule dans les cuisines régionales traditionnelles. Des marchés tels que l'Inde, la Chine, le Japon, la Corée du Sud et l'Australie contribuent à la demande régionale à travers les pâtes, les produits de boulangerie, les snacks et d'autres applications alimentaires. L'Inde dispose également d'un marché domestique établi pour la semoule, communément appelée sooji ou rava, utilisée dans des préparations telles que l'upma et le halwa. Cependant, le développement du marché varie selon les pays en fonction des préférences alimentaires, du pouvoir d'achat et de la maturité des industries de transformation alimentaire.
Marché de la semoule en Europe
L'Europe représente un marché établi pour la semoule, soutenu par sa solide industrie de fabrication de pâtes, ses capacités de transformation du blé dur et sa consommation établie d'aliments à base de blé. Des pays tels que l'Italie, la France, l'Allemagne et l'Espagne contribuent à la demande régionale à travers la production de pâtes, les applications de boulangerie et les préparations alimentaires traditionnelles. L'Italie est particulièrement importante en raison de son industrie de production de pâtes établie et de l'utilisation de la semoule de blé dur dans des produits tels que les spaghettis, les macaronis et d'autres variétés de pâtes. L'infrastructure développée de transformation alimentaire de la région et la demande établie des consommateurs créent des opportunités pour les meuniers de semoule et les fournisseurs d'ingrédients. Cependant, les conditions du marché varient selon les pays en fonction de la disponibilité du blé dur, des coûts de production et des habitudes de consommation.
Paysage concurrentiel
Concentration du Marché
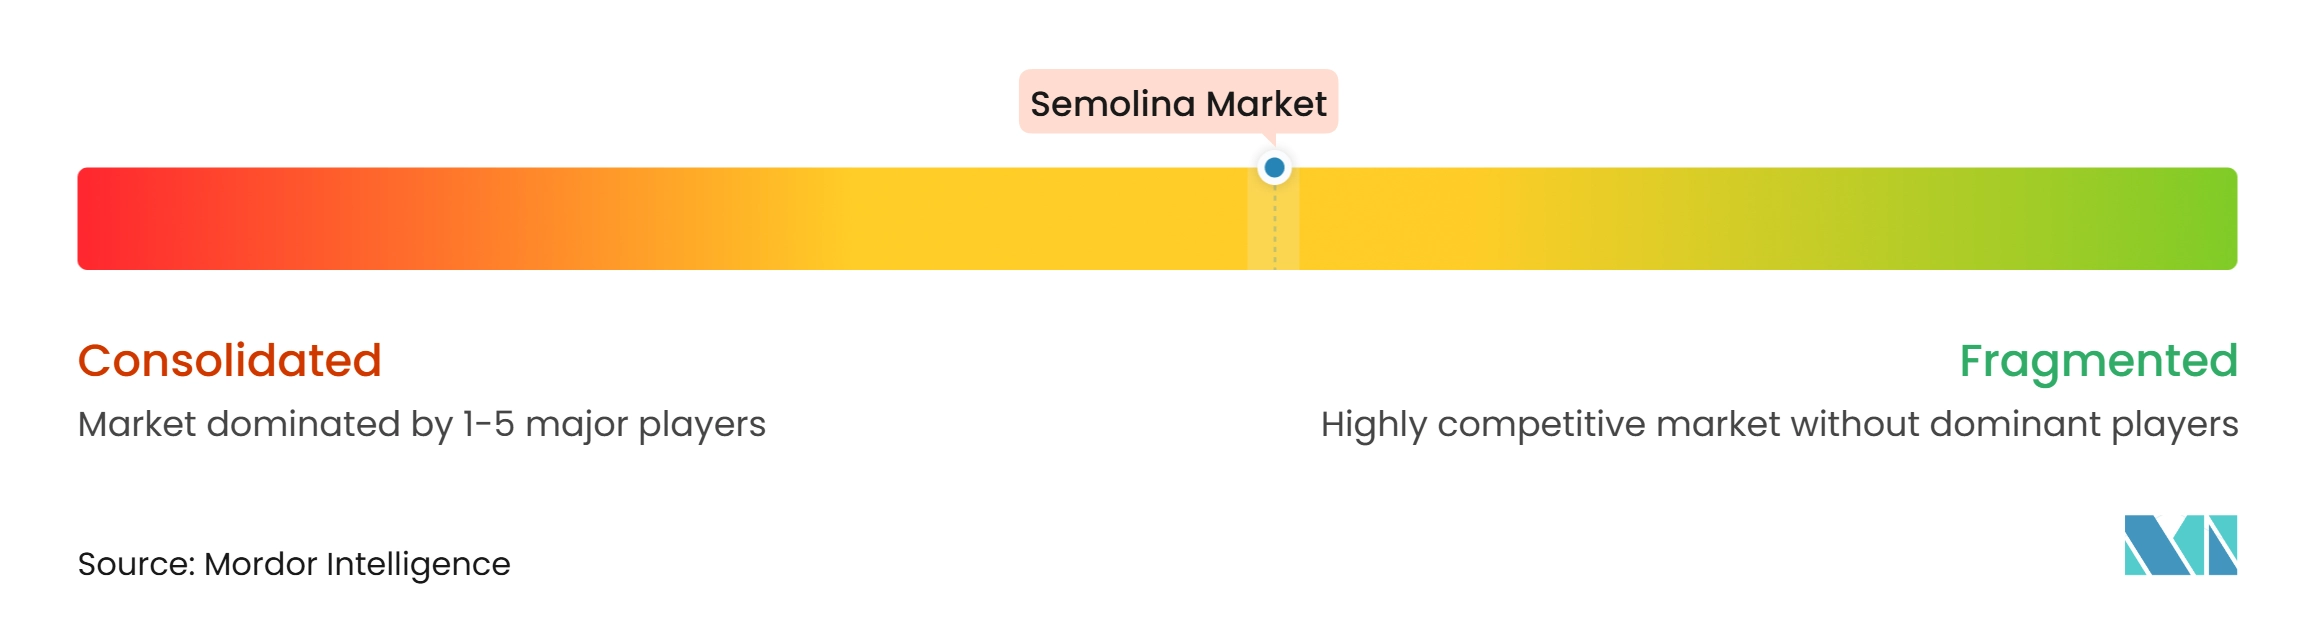
Le marché de la semoule comprend des sociétés agroalimentaires multinationales, des meuniers de blé, des transformateurs de céréales, des fabricants de pâtes et des entreprises de mouture régionales qui se font concurrence à travers la qualité des produits, l'approvisionnement en blé dur, les capacités de mouture, l'efficacité du traitement, la cohérence des produits et la portée de la distribution. Les entreprises participent à différentes étapes de la chaîne de valeur, notamment l'approvisionnement en céréales, le nettoyage et la mouture du blé, le traitement de la semoule, l'emballage et la fourniture d'ingrédients aux fabricants d'aliments. Les grandes entreprises telles que Archer Daniels Midland Company, Bunge Global SA, Cargill, Incorporated et Ardent Mills LLC bénéficient de réseaux d'approvisionnement en céréales établis, d'une infrastructure de traitement et de larges relations avec les clients. Les meuniers régionaux tels que GoodMills Group, Molino Casillo, The Mennel Milling Company et North Dakota Mill and Elevator Association renforcent la concurrence grâce à l'approvisionnement local, aux capacités de mouture spécialisées et aux réseaux de distribution régionaux établis.
Les stratégies concurrentielles sur le marché de la semoule se concentrent sur le renforcement des réseaux d'approvisionnement en blé, l'expansion des capacités de mouture, l'amélioration de la cohérence des produits et la fourniture de différents grades de semoule pour les applications de transformation alimentaire. Des entreprises telles que Ardent Mills, ADM et Cargill participent à la transformation des céréales et à la mouture de la farine, fournissant des ingrédients à base de blé aux fabricants d'aliments et à d'autres clients industriels. Les entreprises de mouture spécialisées, notamment Molino Casillo et GoodMills Group, se concentrent sur la mouture du blé et les produits de semoule pour des applications telles que les pâtes et d'autres préparations alimentaires. Ces approches aident les fournisseurs à servir des clients ayant des exigences différentes en matière de semoule grossière, moyenne et fine, ainsi que des applications de traitement et d'utilisation finale spécifiques.
L'approvisionnement et la distribution restent des considérations concurrentielles importantes. Les entreprises disposant de relations d'approvisionnement établies dans les régions productrices de blé dur peuvent renforcer l'accès aux matières premières appropriées, tandis que la technologie de mouture et les processus de contrôle qualité contribuent à maintenir la cohérence des produits. Les grandes entreprises agroalimentaires intégrées bénéficient de leurs capacités d'approvisionnement, de stockage, de traitement et de logistique, tandis que les meuniers régionaux se font concurrence grâce à leur connaissance du marché local et à leurs relations avec les clients. Au niveau aval, des entreprises telles que Barilla G. e R. Fratelli, Ebro Foods et De Cecco participent à la fabrication de pâtes, créant une demande de semoule en tant qu'intrant de production clé. Cependant, la présence d'entreprises agroalimentaires et alimentaires diversifiées dans le paysage concurrentiel n'indique pas nécessairement que toutes leurs activités de transformation du blé ou alimentaires sont spécifiques à la semoule. La volatilité des prix du blé dur, les perturbations d'approvisionnement liées au climat, la cohérence de la qualité et la concurrence des ingrédients alternatifs peuvent affecter les coûts d'approvisionnement et la disponibilité des produits. Ces facteurs font de l'approvisionnement fiable, de l'efficacité de la mouture, de la différenciation des grades et de la portée de la distribution des domaines de concurrence importants.
Leaders du secteur de la semoule
-
Ardent Mills LLC
-
Archer Daniels Midland Company
-
Bunge Global SA
-
Cargill, Incorporated
-
General Mills, Inc.
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché de la semoule Entreprises couvertes dans ce rapport
- Ardent Mills LLC
- Archer Daniels Midland Company
- Bunge Global SA
- Cargill, Incorporated
- General Mills, Inc.
- Grain Craft, Inc.
- The Mennel Milling Company
- Bay State Milling Company
- North Dakota Mill and Elevator Association
- GoodMills Group GmbH
- Molino Casillo S.p.A.
- Barilla G. e R. Fratelli S.p.A.
- Manildra Group
- Nisshin Seifun Group Inc.
- Olam Agri Holdings Limited
- Groupe Limagrain
- ITC Limited
- Ebro Foods, S.A.
- De Cecco S.p.A.
- Pasta Foods Limited
Développements industriels récents dans Marché de la semoule
- Octobre 2026 : Diamond Pasta (Pvt.) Ltd., le fabricant des marques de pâtes Roza et Milan, a inauguré le premier moulin à farine de semoule de blé dur du Sri Lanka. L'installation intègre des machines italiennes et la technologie Bühler et vise à renforcer la chaîne d'approvisionnement en semoule de l'entreprise, à soutenir la fabrication locale de pâtes et à réduire la dépendance aux matières premières importées.
- Juin 2026 : Crown Flour Mill, l'activité de mouture du blé d'Olam Agri, a présenté la semoule Mama's Pride à ses distributeurs et partenaires commerciaux. Le lancement a élargi le portefeuille de semoule de marque de l'entreprise au Nigeria, le produit étant positionné comme un aliment de base lisse, blanc crémeux et enrichi en vitamine A pour la consommation avec des soupes locales et d'autres repas.
- Mai 2026 : Crown Flour Mill d'Olam Agri a lancé la semoule Mama's Pride lors d'événements d'engagement client organisés à Lagos les 12 et 13 mai. Le produit enrichi en vitamine A présente une texture lisse et une consistance ferme et a été développé pour répondre à la demande des ménages en matière de semoule quotidienne. Le lancement a impliqué des distributeurs, des revendeurs et d'autres partenaires de la chaîne d'approvisionnement.
- Janvier 2026 : AGRIMAC a mis en service une nouvelle installation de production de semoule d'une capacité combinée de 600 tonnes métriques par jour à Mardin, en Türkiye, pour Azim Group Holding. L'installation est conçue pour fournir de la semoule aux opérations de pâtes en expansion du groupe sous la marque Akhan Makarna, renforçant l'intégration de la transformation du blé dur et de la fabrication de pâtes en aval.
Périmètre du rapport sur le marché mondial de la semoule
Pour cette étude, le marché de la semoule est défini comme la valeur des ventes de produits de semoule commercialisés, produits principalement à partir de blé dur. Le marché couvre la semoule biologique et conventionnelle et est segmenté par grade de produit en semoule grossière, semoule moyenne et semoule fine. Par application, le marché comprend les pâtes et nouilles, la boulangerie et la confiserie, le couscous et les produits alimentaires traditionnels, les céréales pour petit-déjeuner et les bouillies, les snacks et les aliments prêts à consommer, et d'autres applications. Le marché est analysé en Amérique du Nord, en Europe, en Asie-Pacifique, en Amérique du Sud et au Moyen-Orient et en Afrique. Les estimations de taille du marché et les prévisions sont présentées en termes de valeur (USD) dans les catégories, grades de produits, applications et géographies définis.
Aperçu de la segmentation
| Biologique |
| Conventionnelle |
| Veuillez vérifier si d'autres grades sont disponibles, comme la semoule à grosses particules ou d'autres |
| Semoule grossière |
| Semoule moyenne |
| Semoule fine |
| Pâtes et nouilles |
| Boulangerie et confiserie |
| Couscous et produits alimentaires traditionnels |
| Céréales pour petit-déjeuner et bouillies |
| Snacks et aliments prêts à consommer |
| Autres applications |
| Amérique du Nord | États-Unis |
| Canada | |
| Mexique | |
| Reste de l'Amérique du Nord | |
| Europe | Royaume-Uni |
| Allemagne | |
| France | |
| Italie | |
| Espagne | |
| Pologne | |
| Pays-Bas | |
| Reste de l'Europe | |
| Asie-Pacifique | Chine |
| Japon | |
| Inde | |
| Corée du Sud | |
| Australie | |
| Reste de l'Asie-Pacifique | |
| Amérique du Sud | Brésil |
| Argentine | |
| Colombie | |
| Reste de l'Amérique du Sud | |
| Moyen-Orient et Afrique | Afrique du Sud |
| Arabie saoudite | |
| Émirats arabes unis | |
| Turquie | |
| Reste du Moyen-Orient et de l'Afrique |
| Par catégorie | Biologique | |
| Conventionnelle | ||
| Par grade de produit | Veuillez vérifier si d'autres grades sont disponibles, comme la semoule à grosses particules ou d'autres | |
| Semoule grossière | ||
| Semoule moyenne | ||
| Semoule fine | ||
| Par application | Pâtes et nouilles | |
| Boulangerie et confiserie | ||
| Couscous et produits alimentaires traditionnels | ||
| Céréales pour petit-déjeuner et bouillies | ||
| Snacks et aliments prêts à consommer | ||
| Autres applications | ||
| Par géographie | Amérique du Nord | États-Unis |
| Canada | ||
| Mexique | ||
| Reste de l'Amérique du Nord | ||
| Europe | Royaume-Uni | |
| Allemagne | ||
| France | ||
| Italie | ||
| Espagne | ||
| Pologne | ||
| Pays-Bas | ||
| Reste de l'Europe | ||
| Asie-Pacifique | Chine | |
| Japon | ||
| Inde | ||
| Corée du Sud | ||
| Australie | ||
| Reste de l'Asie-Pacifique | ||
| Amérique du Sud | Brésil | |
| Argentine | ||
| Colombie | ||
| Reste de l'Amérique du Sud | ||
| Moyen-Orient et Afrique | Afrique du Sud | |
| Arabie saoudite | ||
| Émirats arabes unis | ||
| Turquie | ||
| Reste du Moyen-Orient et de l'Afrique | ||
Questions clés auxquelles le rapport répond
Quelle est la taille estimée du marché de la semoule en 2026 ?
Le marché de la semoule est estimé à 2,82 milliards USD en 2026.
Quel est le taux de croissance prévu du marché de la semoule ?
Le marché devrait croître à un CAGR de 2,50 % durant 2027–2032.
Quel grade de produit détient la plus grande part du marché de la semoule ?
La semoule grossière devrait détenir la plus grande part, représentant 42,43 % en 2026.
Quel segment d'application domine le marché de la semoule ?
Les pâtes et nouilles représentent le plus grand segment d'application, avec une part estimée de 44,24 % en 2026.