
Semolina-Marktgröße und Marktanteil
Marktübersicht
| Studienzeitraum | 2027 - 2032 |
|---|---|
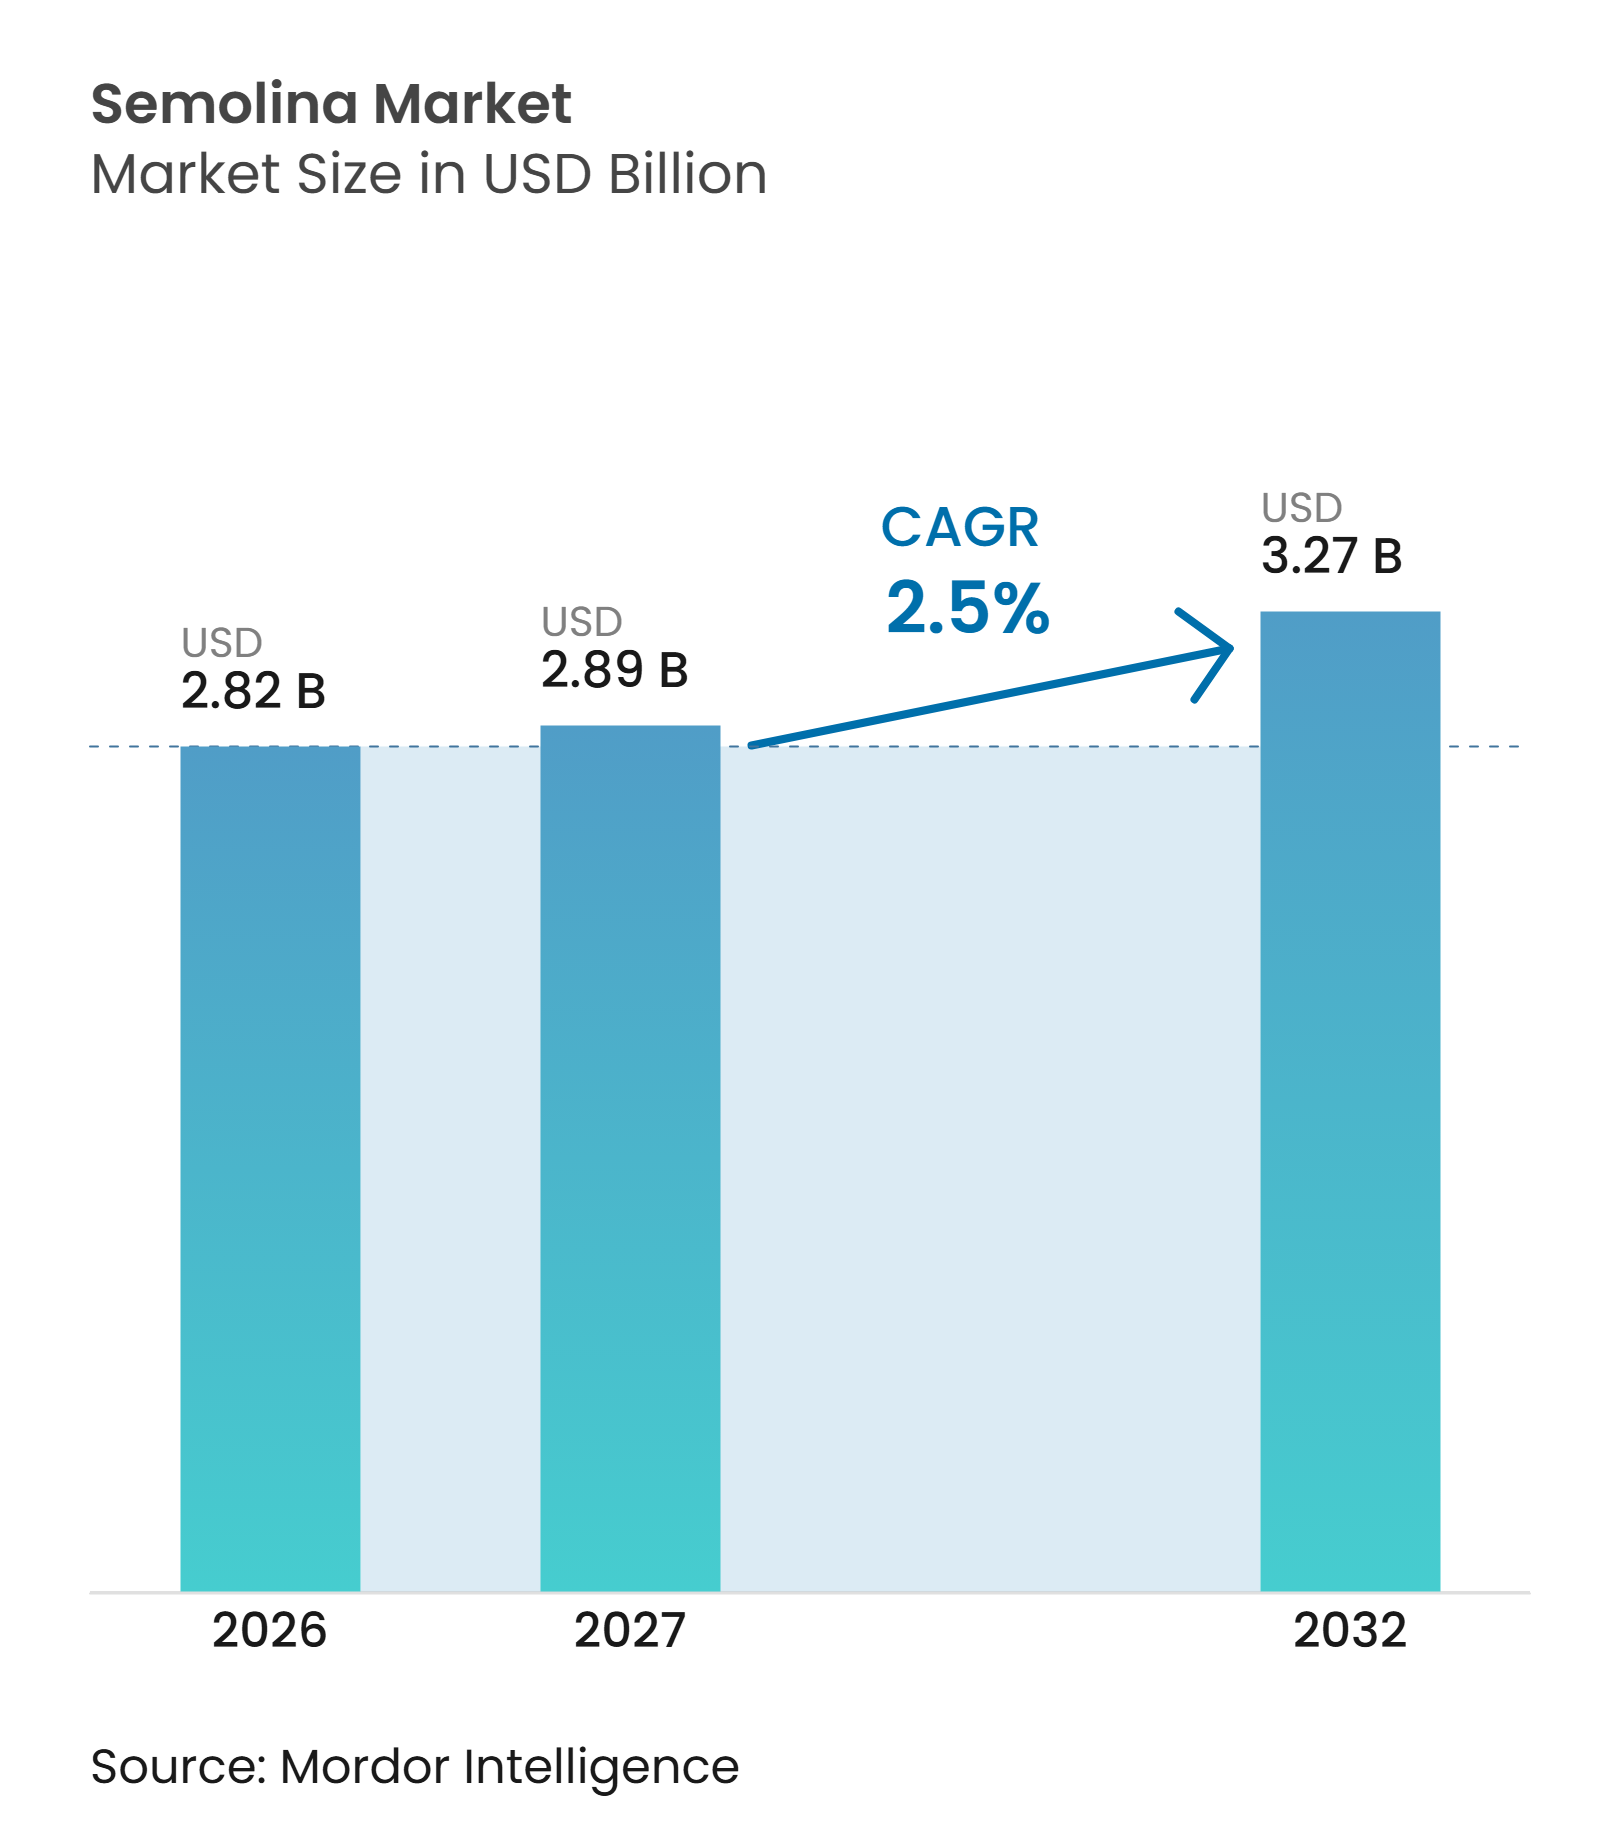
| Marktgröße (2027) | 2.89 Milliarden US-Dollar |
| Marktgröße (2032) | 3.27 Milliarden US-Dollar |
| Wachstumsrate (2027 - 2032) | 2.50 % |
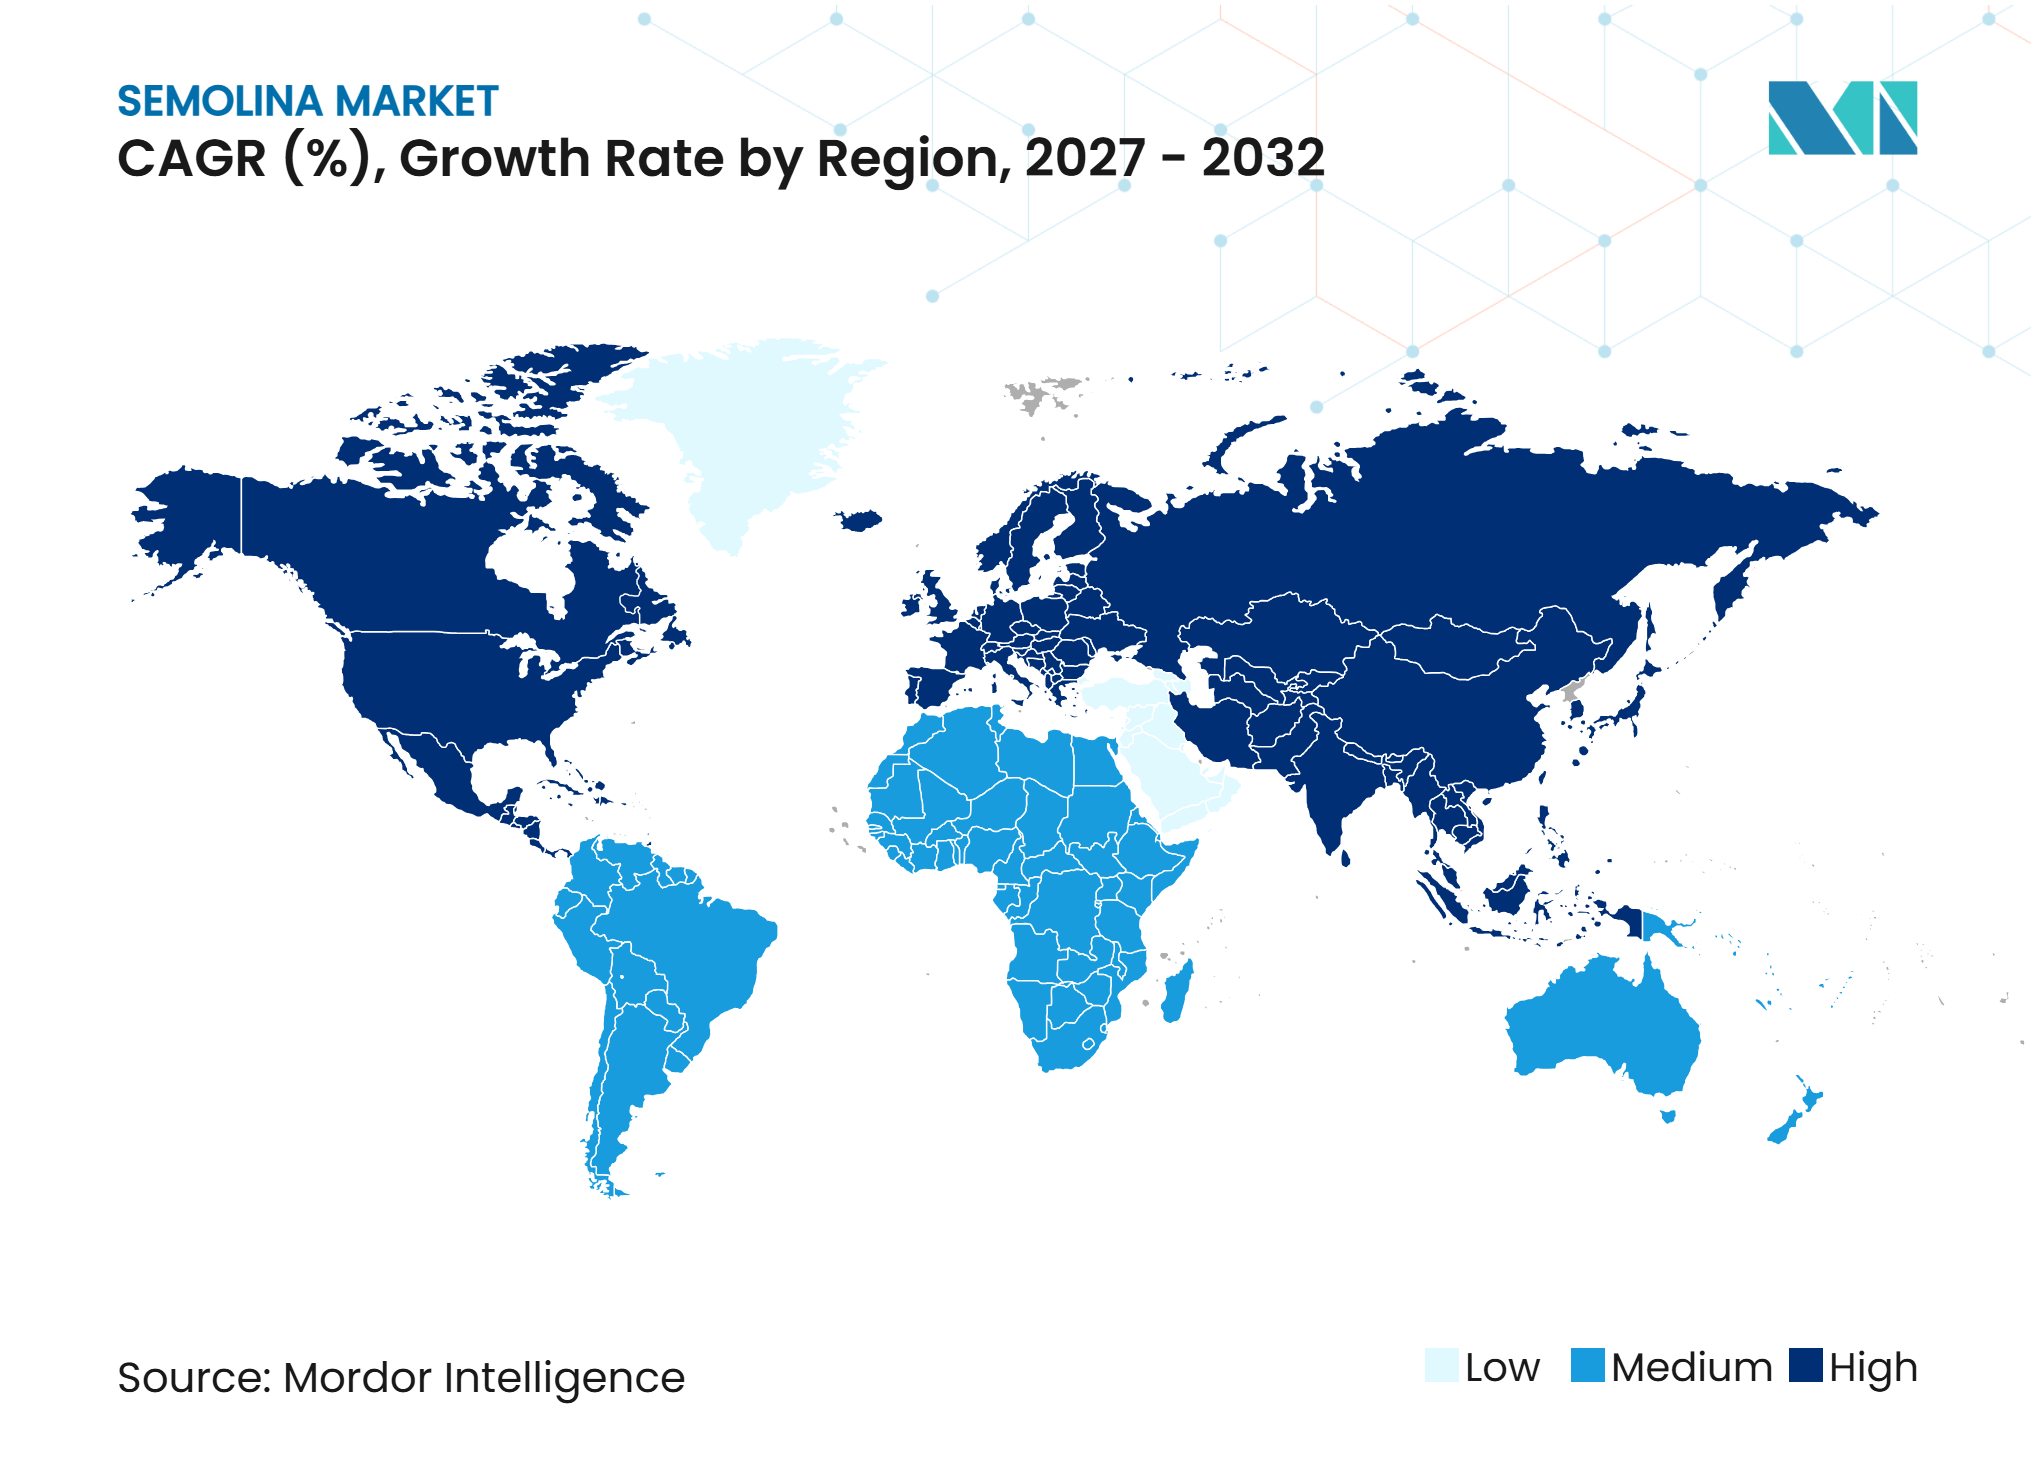
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Nordamerika |
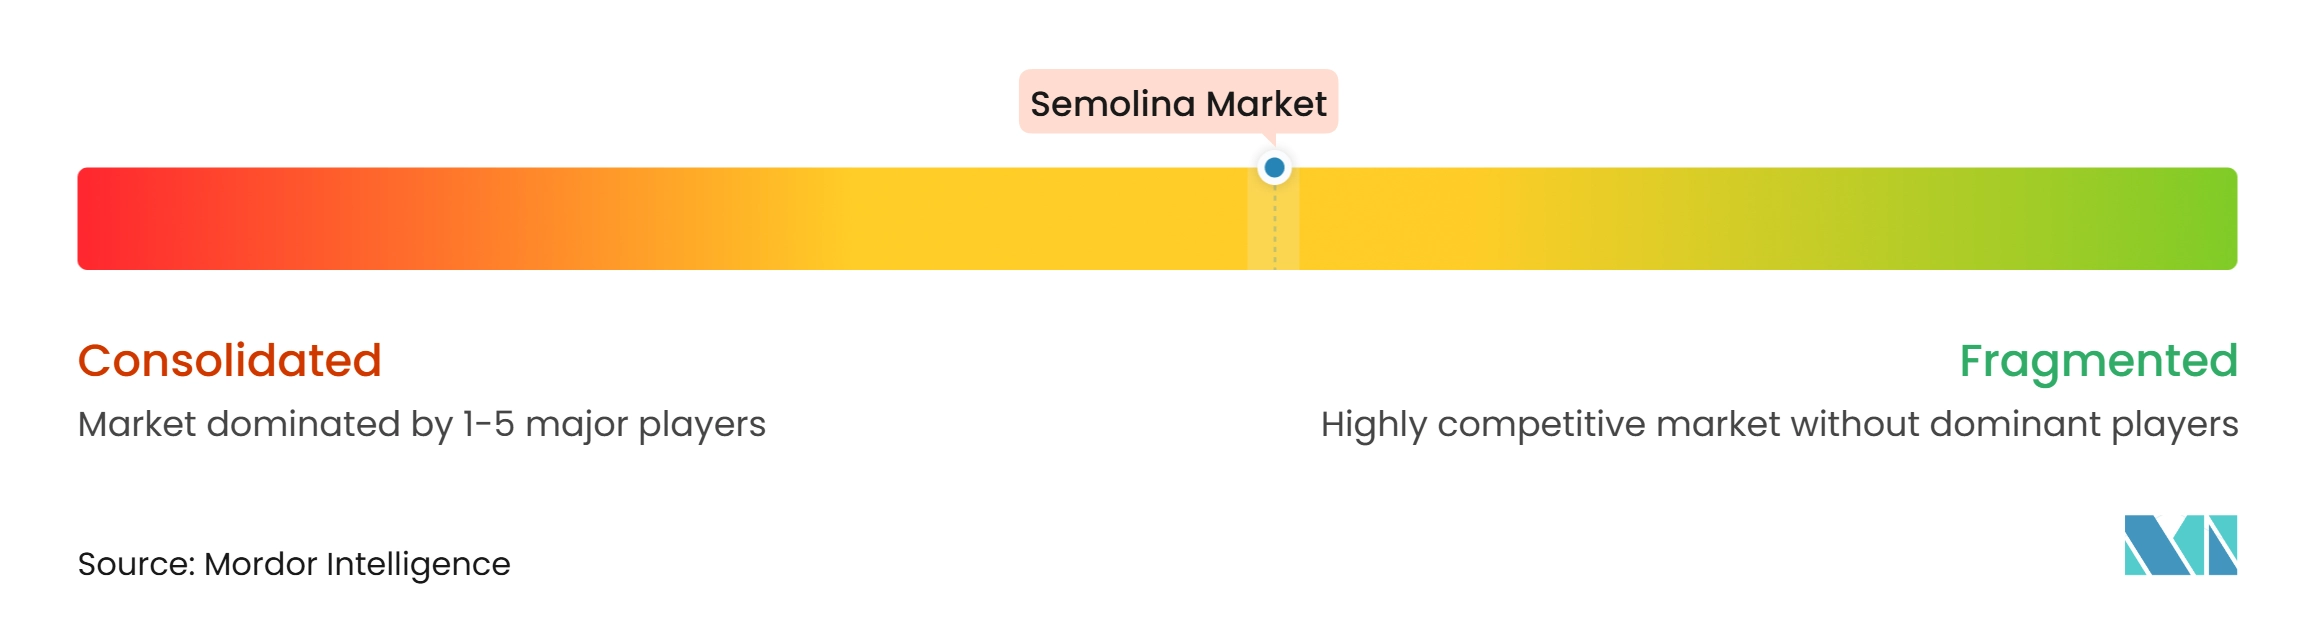
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Semolina-Marktanalyse von Mordor Intelligence
Die Größe des Semolina-Marktes wird im Jahr 2026 auf 2,82 Milliarden USD geschätzt und soll von 2,89 Milliarden USD im Jahr 2027 auf 3,27 Milliarden USD bis 2032 wachsen, bei einer CAGR von 2,50% während des Prognosezeitraums (2027–2032). Die steigende Nachfrage nach Pasta und anderen Hartweizenprodukten, der wachsende Konsum von Convenience-Lebensmitteln und kochfertigen Produkten sowie die zunehmende Verwendung von Grieß in Backwaren- und Süßwarenanwendungen unterstützen das Marktwachstum. Die Expansion der globalen Pasta-Fertigungsindustrie und die Verwendung von Grieß in traditionellen Lebensmitteln und regionalen Küchen tragen ebenfalls zur Nachfrage bei. Technologische Fortschritte bei der Weizenvermahlung und der Grießverarbeitung unterstützen zudem Verbesserungen bei der Produktqualität und der Verarbeitungseffizienz. Nach Produktqualität wird grober Grieß voraussichtlich den größten Marktanteil halten, während feiner Grieß das schnellste Wachstum verzeichnen dürfte. Pasta und Nudeln werden voraussichtlich das größte Anwendungssegment bleiben, während Snacks und verzehrfertige Lebensmittel voraussichtlich die schnellste Wachstumsrate aufweisen werden. Nordamerika wird voraussichtlich der größte regionale Markt bleiben, während der asiatisch-pazifische Raum das schnellste Wachstum verzeichnen dürfte, unterstützt durch die steigende Nachfrage nach grießbasierten Lebensmittelprodukten.
Wichtigste Erkenntnisse des Berichts
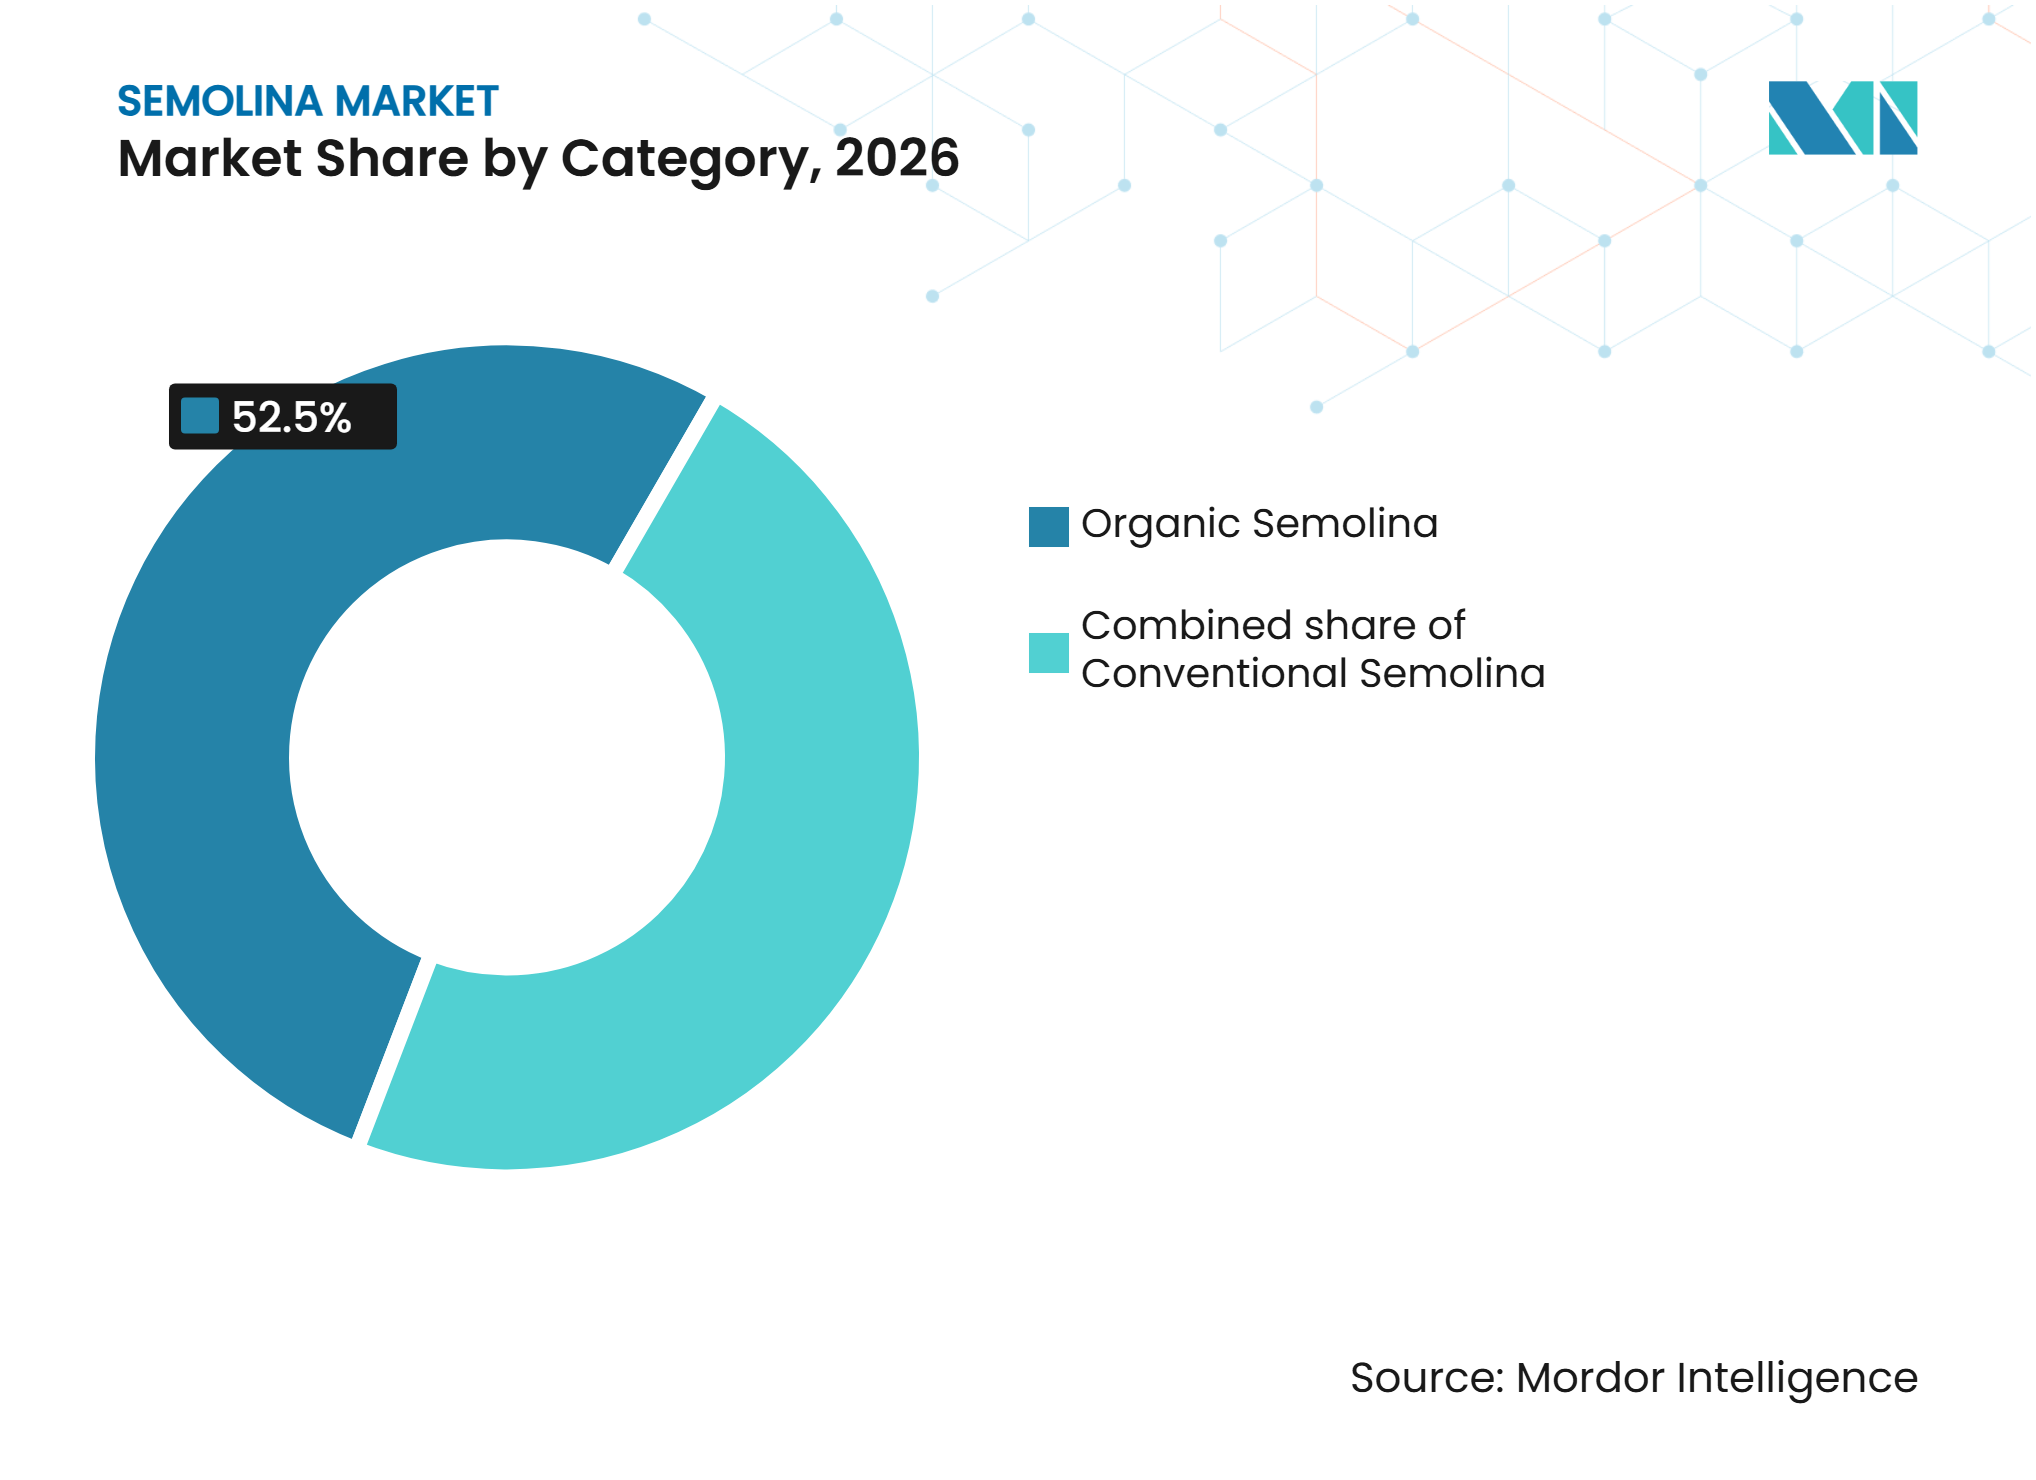
- Nach Kategorie entfiel auf Bio-Grieß im Jahr 2026 ein geschätzter Anteil von 52,50% am Semolina-Markt, und es wird eine CAGR von 3,42% für den Zeitraum 2027–2032 prognostiziert.
- Nach Produktqualität hielt grober Grieß im Jahr 2026 einen geschätzten Anteil von 42,43%, während feiner Grieß bis 2032 voraussichtlich mit einer CAGR von 3,27% wachsen wird.
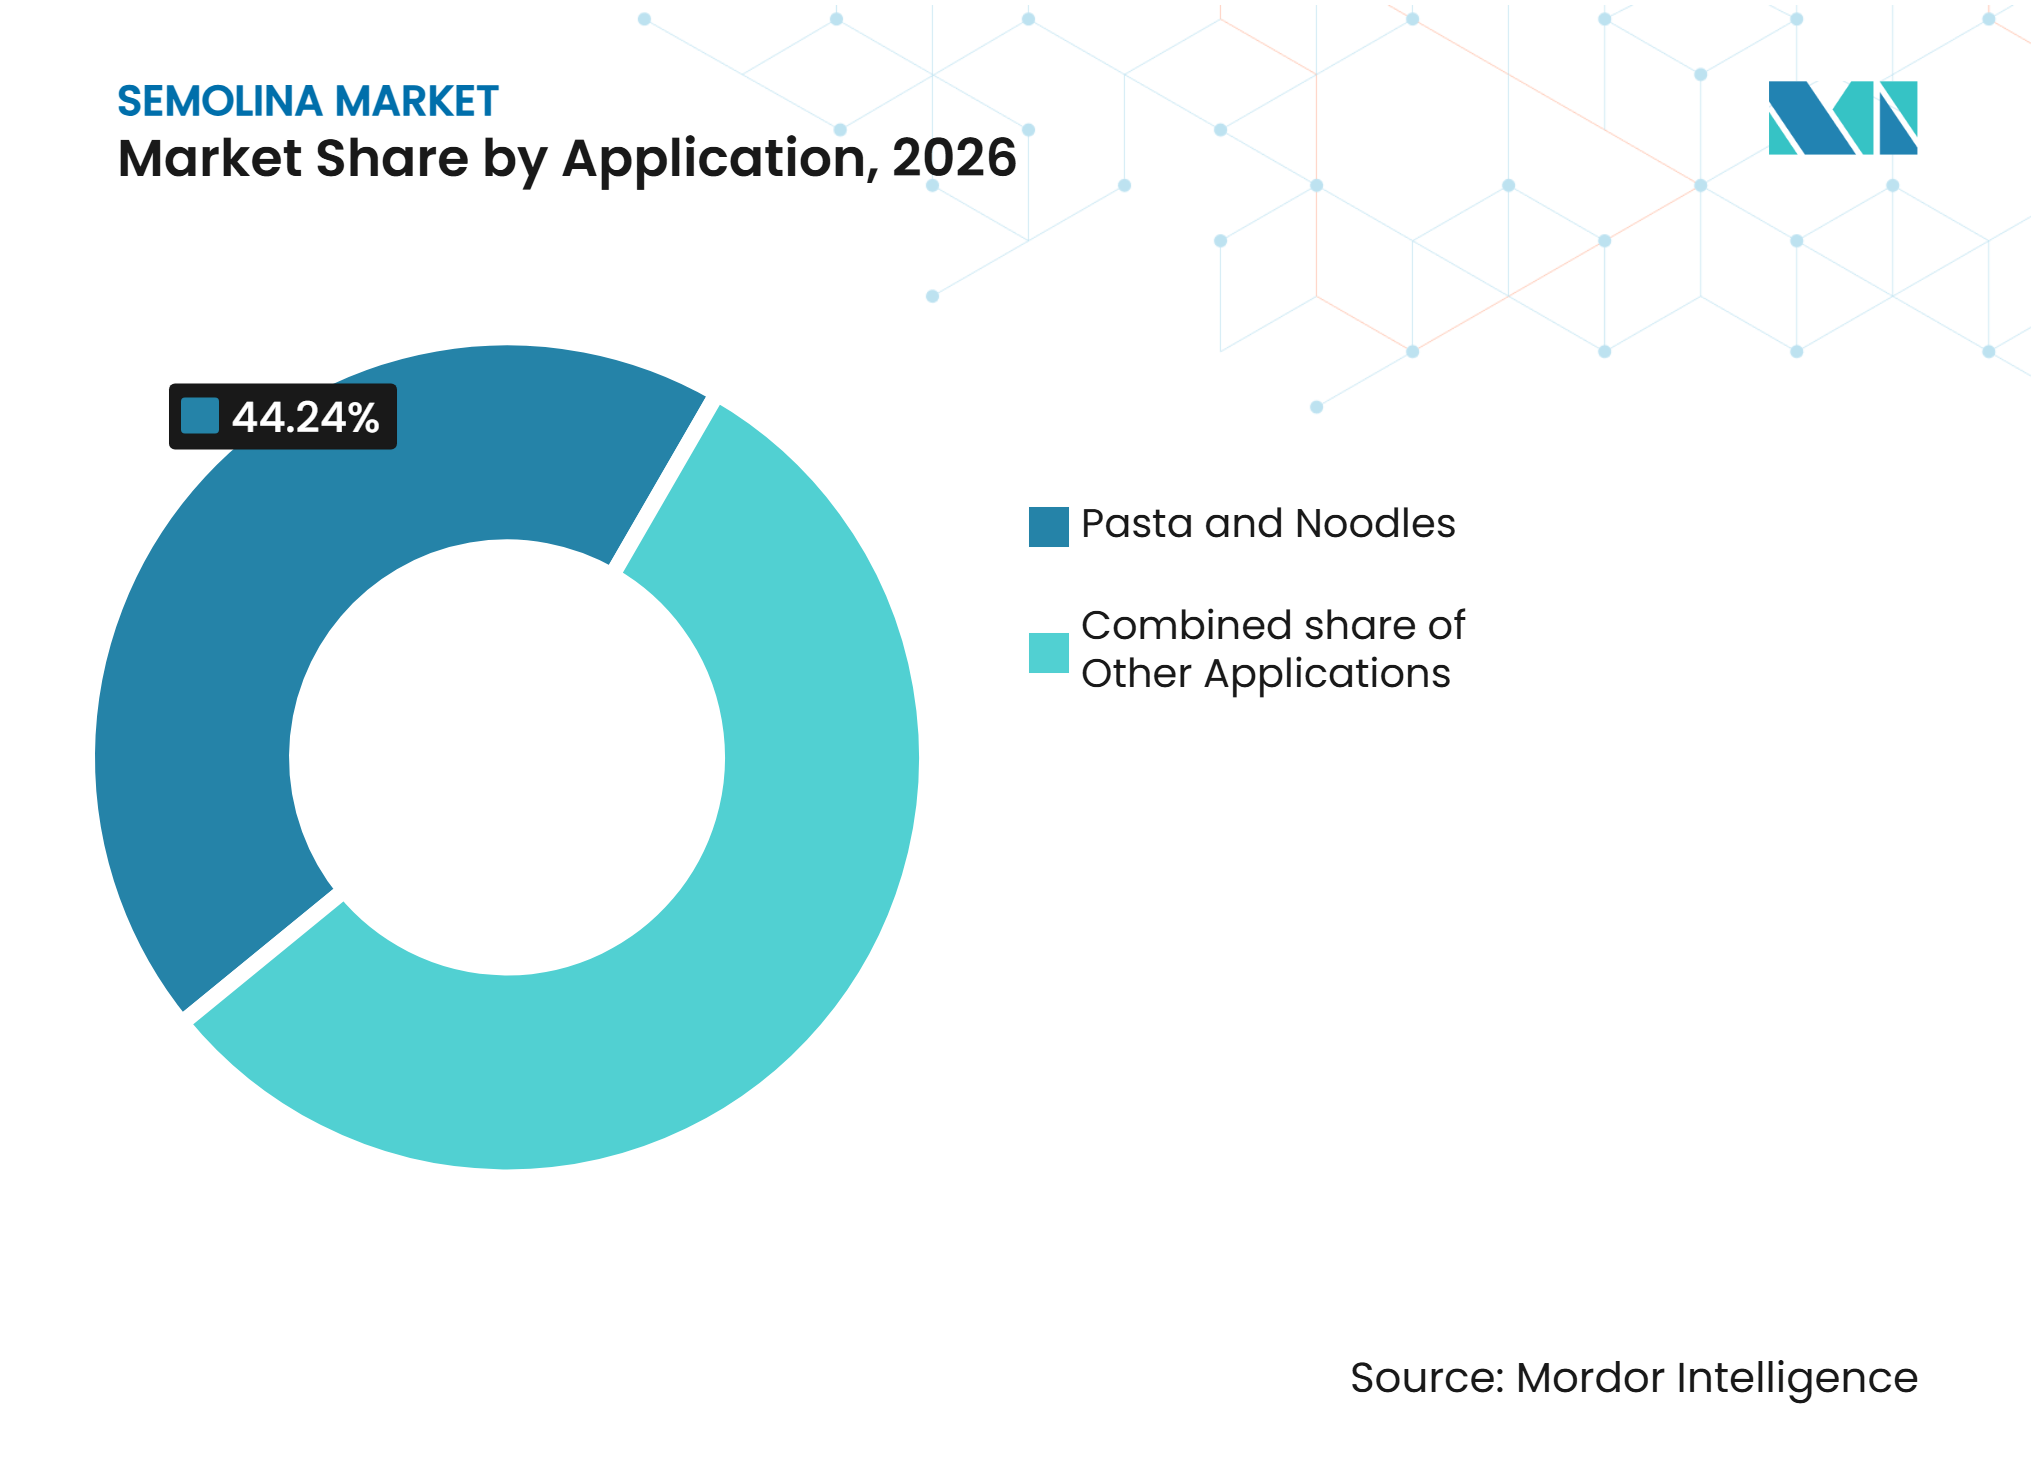
- Nach Anwendung entfiel auf Pasta und Nudeln im Jahr 2026 ein geschätzter Anteil von 44,24%, während Snacks und verzehrfertige Lebensmittel voraussichtlich das schnellste Wachstum mit einer CAGR von 3,68% während 2027–2032 verzeichnen werden.
- Nach Geografie hielt Nordamerika im Jahr 2026 einen geschätzten Anteil von 36,77%, während der asiatisch-pazifische Raum voraussichtlich das schnellste Wachstum mit einer CAGR von 3,32% bis 2032 verzeichnen wird.
Hinweis: Die in diesem Bericht angegebenen Marktzahlen basieren auf dem proprietären Schätzrahmen von Mordor Intelligence, der neun Monate an Ist-Daten mit den Prognosen für das vierte Quartal des Basisjahres 2026 kombiniert.
Markttrends und Einblicke
Analyse der Treiberwirkung*
| TREIBER | (~) % AUSWIRKUNG AUF DIE CAGR-PROGNOSE | GEOGRAFISCHE RELEVANZ | ZEITHORIZONT DER AUSWIRKUNG |
|---|---|---|---|
| Steigende Nachfrage nach Pasta und anderen Hartweizenprodukten | +0.9% | Global, insbesondere Europa und Nordamerika, wo der Pastakonsum und etablierte Hartweizenverarbeitungsindustrien die Grießnachfrage unterstützen | Mittelfristig (2–4 Jahre) |
| Wachsender Konsum von Convenience-Lebensmitteln und kochfertigen Produkten | +0.8% | Global, insbesondere Nordamerika, Europa und städtische Märkte im asiatisch-pazifischen Raum, unterstützt durch die Nachfrage nach praktischen Mahlzeitoptionen | Kurzfristig (weniger als 2 Jahre) |
| Steigende Nachfrage nach Grieß in Backwaren- und Süßwarenanwendungen | +0.7% | Global, insbesondere Europa und der asiatisch-pazifische Raum, wo Grieß in regionalen Backwaren und verarbeiteten Lebensmittelformulierungen verwendet wird | Mittelfristig (2–4 Jahre) |
| Expansion der globalen Pasta-Fertigungsindustrie | +0.6% | Global, insbesondere Europa, Nordamerika und der asiatisch-pazifische Raum, unterstützt durch Pasta-Produktionskapazitäten und die Nachfrage nach weizenbasierten Lebensmittelprodukten | Langfristig (mehr als 4 Jahre) |
| Zunehmende Verwendung von Grieß in traditionellen Lebensmitteln und regionalen Küchen | +0.5% | Global, insbesondere Nordafrika, der Nahe Osten, Europa und Südasien, wo Grieß in Couscous und traditionellen Lebensmittelzubereitungen verwendet wird | Mittelfristig (2–4 Jahre) |
| Technologische Fortschritte bei der Weizenvermahlung und der Grießverarbeitung | +0.4% | Global, insbesondere Europa und Nordamerika, wo etablierte Mahlindustrien Verarbeitungs- und Qualitätskontrollverbesserungen einführen | Langfristig (mehr als 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Steigende Nachfrage nach Pasta und anderen Hartweizenprodukten
Die wachsende Nachfrage nach Pasta und anderen Hartweizenprodukten unterstützt den Grießkonsum, da Grieß der wichtigste Rohstoff bei der Herstellung vieler Pastasorten ist. Die Ausweitung der Pastaproduktion und des Pastakonsums in etablierten Märkten hält die Nachfrage der Lebensmittelhersteller aufrecht. Im Jahr 2024 produzierten die Länder der Europäischen Union 6,0 Millionen Tonnen Pasta, wobei Italien 69% der Gesamtproduktion ausmachte, was den Umfang der Pasta-Fertigungsindustrie der Region verdeutlicht.[1] Die Eignung von Grieß für die Pastaproduktion sowie seine Verwendung in Produkten wie Couscous, Makkaroni und Spaghetti unterstützen seine Stellung als wichtige Zutat in der gesamten Hartweizenlieferkette.[2]
Wachsender Konsum von Convenience-Lebensmitteln und kochfertigen Produkten
Der wachsende Konsum von Convenience-Lebensmitteln und kochfertigen Produkten unterstützt die Nachfrage nach grießbasierten Lebensmitteln, insbesondere nach verpackten und leicht zuzubereitenden Produkten. Grieß wird in einer Reihe von praktischen Lebensmittelzubereitungen verwendet, darunter Pasta, Frühstückslebensmittel sowie Sofort- oder Schnellkochoptionen. In Indien haben veränderte Haushaltspräferenzen, Urbanisierung und eine gestiegene Nachfrage nach verpackten Grundnahrungsmitteln das Interesse an Marken- und Verpackungssooji gefördert, das im Vergleich zu losen, lokal gemahlenen Produkten eine gleichbleibende Qualität, Hygiene und Bequemlichkeit bietet.[3] Die breitere Verfügbarkeit von verpacktem Grieß über den traditionellen Einzelhandel, Supermärkte und Online-Lebensmittelplattformen verbessert auch den Verbraucherzugang und unterstützt seine Verwendung bei der täglichen Lebensmittelzubereitung.
Steigende Nachfrage nach Grieß in Backwaren- und Süßwarenanwendungen
Die zunehmende Verwendung von Grieß in Backwaren- und Süßwarenanwendungen trägt zur Nachfrage über seine traditionelle Rolle in der Pastaherstellung hinaus bei. Grieß kann in Brot, Baguettes, Kekse, Gnocchi und andere Backwaren eingearbeitet werden, wo er zur Produkttextur, Farbe und zum Geschmack beiträgt. Die American Society of Baking stellt fest, dass Hartweizengrieß in hochwertigen Pasta- und Backwaren, einschließlich Baguettes und Batards, verwendet wird und in Backwaren ein unverwechselbares Aroma und eine charakteristische Krumenstruktur liefern kann.[4] In Indien wird Grieß auch als Rohstoff für traditionelle Süßigkeiten und andere Lebensmittelzubereitungen verwendet, was seine Anwendung in den Bereichen Backwaren, Süßwaren und regionale Lebensmittelkategorien erweitert.
Expansion der globalen Pasta-Fertigungsindustrie
Die Expansion der globalen Pasta-Fertigungsindustrie unterstützt die Nachfrage nach Grieß, da Lebensmittelprozessoren die Produktion ausweiten, um inländische und internationale Märkte zu bedienen. Hartweizengrieß wird häufig bei der Herstellung von Pastasorten wie Makkaroni, Spaghetti und Vermicelli verwendet, was Pastahersteller zu einer wichtigen Kundengruppe für Grießmüller macht. Im Jahr 2024 erreichte die EU-Pastaproduktion 6,0 Millionen Tonnen, während die Exporte 2,9 Millionen Tonnen betrugen, was den Umfang der Fertigung und des grenzüberschreitenden Handels in dieser Produktkategorie verdeutlicht. Die anhaltende Präsenz großer Pastaproduzenten und integrierter Hartweizenverarbeitungsanlagen unterstützt die Nachfrage nach gleichbleibenden Lieferungen von lebensmittelqualitativem Grieß.
Zunehmende Verwendung von Grieß in traditionellen Lebensmitteln und regionalen Küchen
Die zunehmende Verwendung von Grieß in traditionellen Lebensmitteln und regionalen Küchen unterstützt den Konsum in Haushalten und im Gastronomiebereich. Grieß wird in einer Vielzahl von regionalen Zubereitungen verwendet, darunter Upma, Halwa, traditionelle Süßigkeiten und andere Gerichte, insbesondere in südasiatischen Küchen. Er ist auch eine wichtige Zutat in Couscous und mehreren traditionellen Lebensmitteln in Nordafrika und dem Nahen Osten. In Indien identifiziert das CSIR–Central Food Technological Research Institute Grieß, allgemein bekannt als Sooji oder Rava, als grundlegenden Rohstoff für traditionelle Produkte wie Upma und Süßigkeiten. Seine Vielseitigkeit bei herzhaften und süßen Zubereitungen trägt dazu bei, die Nachfrage über industrielle Pasta- und Backwarenanwendungen hinaus aufrechtzuerhalten.
Analyse der Hemmnisse*
| HEMMNIS | (~) % AUSWIRKUNG AUF DIE CAGR-PROGNOSE | GEOGRAFISCHE RELEVANZ | ZEITHORIZONT DER AUSWIRKUNG |
|---|---|---|---|
| Preisvolatilität und klimabedingte Risiken in der Hartweizenproduktion | −0.9% | Global, insbesondere Kanada, die Vereinigten Staaten, Europa und Nordafrika, wo die Hartweizenproduktion Dürre, Hitzestress und variablen Wetterbedingungen ausgesetzt ist | Langfristig (mehr als 4 Jahre) |
| Wettbewerb durch alternative Getreide- und mehlbasierte Zutaten | −0.6% | Global, insbesondere der asiatisch-pazifische Raum, Europa und Nordamerika, wo Reis, Mais, Hirse und andere getreidebasierte Zutaten in Lebensmittelanwendungen konkurrieren | Mittelfristig (2–4 Jahre) |
| Abhängigkeit von der Hartweizenversorgung und regionalen Beschaffungsengpässen | −0.7% | Global, insbesondere importierende Märkte in Nordafrika, dem Nahen Osten und dem asiatisch-pazifischen Raum, die auf Hartweizenlieferungen aus wichtigen Exportländern wie Kanada und Europa angewiesen sind | Mittelfristig (2–4 Jahre) |
| Qualitätsschwankungen und Lagerungsherausforderungen bei der Grießproduktion | −0.4% | Global, insbesondere Regionen mit hohen Temperaturen, Luftfeuchtigkeit und langen Getreidlagerungsanforderungen, einschließlich Teilen des asiatisch-pazifischen Raums, Afrikas und des Nahen Ostens | Kurzfristig (weniger als 2 Jahre) |
| Quelle: Mordor Intelligence | |||
Preisvolatilität und klimabedingte Risiken in der Hartweizenproduktion
Preisvolatilität und klimabedingte Risiken in der Hartweizenproduktion können Grießhersteller belasten, indem sie die Beschaffungskosten für Rohstoffe erhöhen und Unsicherheit bei der Getreideverfügbarkeit schaffen. Der Hartweizenanbau ist besonders anfällig für Dürre und Hitzestress, was die Ernteerträge verringern und die Getreidequalität beeinträchtigen kann. Eine 2024 in Resources, Environment and Sustainability veröffentlichte Übersichtsarbeit identifiziert Dürre und Hitzestress als die primären ertragsbegrenzenden Faktoren für Hartweizen und hebt das Potenzial des Klimawandels hervor, die Produktionsmuster in verschiedenen Regionen zu verändern. Diese Risiken sind für wichtige Hartweizenproduktionsregionen relevant, darunter Kanada, Europa und Nordafrika. Veränderungen bei Produktionsmengen und Exportverfügbarkeit können auch die internationalen Hartweizenpreise beeinflussen und den Kostendruck für Grießmüller und nachgelagerte Lebensmittelhersteller erhöhen.
Wettbewerb durch alternative Getreide- und mehlbasierte Zutaten
Der Wettbewerb durch alternative Getreide- und mehlbasierte Zutaten kann die Grießnachfrage in Lebensmittelanwendungen einschränken, in denen Hersteller bei der Rohstoffauswahl flexibel sind. Reis-, Mais- und Hirsemehle werden in mehreren Lebensmittelkategorien verwendet, darunter Backwaren, Nudeln, Snacks und Frühstückszubereitungen, und bieten Alternativen zu weizenbasierten Zutaten in ausgewählten Formulierungen. Die Agricultural and Processed Food Products Export Development Authority (APEDA) Indiens identifiziert Reismehl, Maismehl und andere Getreidemehle als etablierte Mahlprodukt-Kategorien, was die Verfügbarkeit alternativer getreidebasierter Zutaten in der Lebensmittelversorgungskette widerspiegelt. Die indische Regierung hebt auch die Verwendung von Hirsemehl in Produkten wie Keksen, Kuchen, Pasta und Nudeln hervor und demonstriert damit sein potenzielles Anwendungsgebiet in Kategorien, die auch Grieß oder andere weizenbasierte Zutaten verwenden könnten. Die breitere Verfügbarkeit dieser Alternativen kann die Grießakzeptanz in ausgewählten Anwendungen einschränken, insbesondere wenn Hersteller Zutatenkosten, Formulierungsflexibilität oder spezifische Nährwerteigenschaften priorisieren.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Kategorie:
Bio-Grieß führt, während konventioneller Grieß die Mainstream-Nachfrage bedientIm Jahr 2026 entfiel auf Bio-Grieß ein geschätzter Anteil von 52,50% am Semolina-Markt, was ihn zur führenden Kategorie macht. Seine Position spiegelt das wachsende Verbraucherinteresse an biologisch erzeugten Lebensmittelzutaten und Produkten wider, die unter Verwendung zertifizierter landwirtschaftlicher Inputs hergestellt werden. Gleichzeitig wird für Bio-Grieß das schnellste Wachstum mit einer geschätzten CAGR von 3,42% bis 2032 prognostiziert. Die Nachfrage wird durch das Interesse an Bio-Lebensmittelprodukten und eine stärkere Aufmerksamkeit für Zutatenherkunft und Produktionsstandards unterstützt.
Konventioneller Grieß bleibt im Haushaltskonsum und in der großtechnischen Lebensmittelherstellung relevant, unterstützt durch etablierte Weizenlieferketten und seine Verwendung in Pasta, Backwaren und traditionellen Lebensmitteln. In allen Kategorien müssen Hersteller Produktqualität, Beschaffungsanforderungen, Zertifizierungsstandards und Erschwinglichkeit ausbalancieren, um verschiedene Verbrauchergruppen zu bedienen.


Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar
Nach Produktqualität:
Grober Grieß führt, während feiner Grieß schneller wächstIm Jahr 2026 entfiel auf groben Grieß ein geschätzter Anteil von 42,43% am Semolina-Markt, was ihn zur führenden Produktqualität macht. Seine Position spiegelt seine etablierte Verwendung in der Pastaherstellung wider, wo Partikelgröße und Verarbeitungseigenschaften die Teigbildung und die Qualität des Endprodukts beeinflussen. Gleichzeitig wird für feinen Grieß das schnellste Wachstum mit einer geschätzten CAGR von 3,27% bis 2032 prognostiziert. Seine feinere Partikelstruktur unterstützt seine Verwendung in ausgewählten Backwaren-, Süßwaren- und Lebensmittelzubereitungsanwendungen.
Mittlerer Grieß bleibt in Lebensmittelanwendungen relevant, die mittlere Partikeleigenschaften erfordern, während grober Grieß weiterhin Pastahersteller bedient. In allen Produktqualitäten müssen Hersteller konsistente Partikelgröße, Feuchtigkeitsgehalt und Verarbeitungseigenschaften aufrechterhalten, um unterschiedliche Anwendungsanforderungen zu erfüllen.
Nach Anwendung:
Pasta und Nudeln führen, während Snacks und verzehrfertige Lebensmittel schneller wachsenIm Jahr 2026 entfiel auf Pasta und Nudeln ein geschätzter Anteil von 44,24% am Semolina-Markt, was sie zur führenden Anwendung macht. Ihre Position spiegelt die etablierte Verwendung von Hartweizengrieß in Produkten wie Spaghetti, Makkaroni und anderen Pastasorten wider. Gleichzeitig wird für Snacks und verzehrfertige Lebensmittel das schnellste Wachstum mit einer geschätzten CAGR von 3,68% bis 2032 prognostiziert. Diese Anwendungen bieten Möglichkeiten für die Einbindung von Grieß in praktische und verarbeitete Lebensmittelprodukte, unterstützt durch die Nachfrage nach verzehrfertigen Lebensmitteloptionen.
Backwaren und Süßwaren bleiben durch die Verwendung von Grieß in Broten, Keksen und traditionellen Süßigkeiten relevant. Couscous und traditionelle Lebensmittelprodukte, Frühstückscerealien und Porridge sowie andere Anwendungen bieten zusätzliche Konsummöglichkeiten. In allen Anwendungen müssen Hersteller Textur, Verarbeitungsleistung, Produktqualität und Eignung für verschiedene Lebensmittelformulierungen ausbalancieren.

Geografische Analyse
Semolina-Markt Nordamerika
Nordamerika entfiel im Jahr 2026 auf einen geschätzten Anteil von 36,77% am Semolina-Markt und ist damit der größte regionale Markt. Die Region verfügt über eine etablierte Weizenmahlindustrie und eine Hartweizenverarbeitungsinfrastruktur, die die Grießverfügbarkeit für Pastahersteller und Lebensmittelprozessoren unterstützt. Die Vereinigten Staaten und Kanada sind wichtige Märkte mit etablierten Pasta-Fertigungsindustrien und einer Nachfrage nach weizenbasierten Lebensmittelprodukten. Grieß wird häufig in Pasta, Backwaren und anderen verarbeiteten Lebensmittelanwendungen verwendet, was Möglichkeiten für Müller und Zutatenzulieferer schafft. Diese Marktmerkmale unterstützen die Nachfrage nach qualitativ gleichbleibendem Grieß in industriellen und Einzelhandelsanwendungen.
Semolina-Markt Asien-Pazifik
Der asiatisch-pazifische Raum wird voraussichtlich der am schnellsten wachsende regionale Markt sein, mit einer geschätzten CAGR von 3,32% über 2027–2032. Wachstumschancen werden durch den steigenden Konsum verarbeiteter weizenbasierter Lebensmittel, expandierende Lebensmittelfertigungsaktivitäten und die anhaltende Verwendung von Grieß in traditionellen regionalen Küchen unterstützt. Märkte wie Indien, China, Japan, Südkorea und Australien tragen durch Pasta, Backwaren, Snacks und andere Lebensmittelanwendungen zur regionalen Nachfrage bei. Indien verfügt auch über einen etablierten Haushaltsmarkt für Grieß, allgemein bekannt als Sooji oder Rava, der in Zubereitungen wie Upma und Halwa verwendet wird. Die Marktentwicklung variiert jedoch je nach Land entsprechend den Ernährungspräferenzen, der Kaufkraft und dem Reifegrad der Lebensmittelverarbeitungsindustrien.
Semolina-Markt Europa
Europa stellt einen etablierten Markt für Grieß dar, unterstützt durch seine starke Pasta-Fertigungsindustrie, Hartweizenverarbeitungskapazitäten und den etablierten Konsum weizenbasierter Lebensmittel. Länder wie Italien, Frankreich, Deutschland und Spanien tragen durch Pastaproduktion, Backwarenanwendungen und traditionelle Lebensmittelzubereitungen zur regionalen Nachfrage bei. Italien ist besonders wichtig aufgrund seiner etablierten Pasta-Produktionsindustrie und der Verwendung von Hartweizengrieß in Produkten wie Spaghetti, Makkaroni und anderen Pastasorten. Die entwickelte Lebensmittelverarbeitungsinfrastruktur der Region und die etablierte Verbrauchernachfrage schaffen Möglichkeiten für Grießmüller und Zutatenzulieferer. Die Marktbedingungen variieren jedoch je nach Land entsprechend der Hartweizenversorgung, den Produktionskosten und den Konsummustern.
Wettbewerbslandschaft
Marktkonzentration
Der Semolina-Markt umfasst multinationale Agrarhandelsunternehmen, Weizenmüller, Getreideverarbeiter, Pastahersteller und regionale Mahlbetriebe, die über Produktqualität, Hartweizenversorgung, Mahlkapazitäten, Verarbeitungseffizienz, Produktkonsistenz und Vertriebsreichweite konkurrieren. Unternehmen sind auf verschiedenen Stufen der Wertschöpfungskette tätig, darunter Getreidebeschaffung, Weizenreinigung und -vermahlung, Grießverarbeitung, Verpackung und die Lieferung von Zutaten an Lebensmittelhersteller. Große Unternehmen wie Archer Daniels Midland Company, Bunge Global SA, Cargill, Incorporated und Ardent Mills LLC profitieren von etablierten Getreidebeschaffungsnetzwerken, Verarbeitungsinfrastruktur und breiten Kundenbeziehungen. Regionale Müller wie GoodMills Group, Molino Casillo, The Mennel Milling Company und North Dakota Mill and Elevator Association stärken den Wettbewerb durch lokale Beschaffung, spezialisierte Mahlkapazitäten und etablierte regionale Vertriebsnetzwerke.
Wettbewerbsstrategien im Semolina-Markt konzentrieren sich auf die Stärkung von Weizenbeschaffungsnetzwerken, die Erweiterung der Mahlkapazitäten, die Verbesserung der Produktkonsistenz und die Lieferung verschiedener Grießqualitäten für Lebensmittelverarbeitungsanwendungen. Unternehmen wie Ardent Mills, ADM und Cargill sind in der Getreideverarbeitung und Weizenvermahlung tätig und liefern weizenbasierte Zutaten an Lebensmittelhersteller und andere Industriekunden. Spezialisierte Mahlunternehmen, darunter Molino Casillo und GoodMills Group, konzentrieren sich auf Weizenvermahlung und Grießprodukte für Anwendungen wie Pasta und andere Lebensmittelzubereitungen. Diese Ansätze helfen Lieferanten, Kunden mit unterschiedlichen Anforderungen an groben, mittleren und feinen Grieß sowie spezifische Verarbeitungs- und Endanwendungen zu bedienen.
Beschaffung und Vertrieb bleiben wichtige Wettbewerbsaspekte. Unternehmen mit etablierten Beschaffungsbeziehungen in Hartweizenproduktionsregionen können den Zugang zu geeigneten Rohstoffen stärken, während Mahltechnologie und Qualitätskontrollprozesse dazu beitragen, die Produktkonsistenz aufrechtzuerhalten. Große integrierte Getreidebetriebe profitieren von ihren Beschaffungs-, Lagerungs-, Verarbeitungs- und Logistikkapazitäten, während regionale Müller durch lokales Marktwissen und Kundenbeziehungen konkurrieren. Auf der nachgelagerten Ebene sind Unternehmen wie Barilla G. e R. Fratelli, Ebro Foods und De Cecco in der Pastaherstellung tätig und schaffen Nachfrage nach Grieß als wichtigem Produktionsinput. Die Präsenz diversifizierter Agrarhandels- und Lebensmittelunternehmen in der Wettbewerbslandschaft bedeutet jedoch nicht zwangsläufig, dass alle ihre Weizenverarbeitungs- oder Lebensmittelaktivitäten spezifisch für Grieß sind. Hartweizenpreisvolatilität, klimabedingte Versorgungsunterbrechungen, Qualitätskonsistenz und Wettbewerb durch alternative Zutaten können die Beschaffungskosten und die Produktverfügbarkeit beeinflussen. Diese Faktoren machen zuverlässige Beschaffung, Mahleffizienz, Qualitätsdifferenzierung und Vertriebsreichweite zu wichtigen Wettbewerbsbereichen.
Führende Unternehmen der Semolina-Branche
-
Ardent Mills LLC
-
Archer Daniels Midland Company
-
Bunge Global SA
-
Cargill, Incorporated
-
General Mills, Inc.
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Semolina-Markt Unternehmen in diesem Bericht
- Ardent Mills LLC
- Archer Daniels Midland Company
- Bunge Global SA
- Cargill, Incorporated
- General Mills, Inc.
- Grain Craft, Inc.
- The Mennel Milling Company
- Bay State Milling Company
- North Dakota Mill and Elevator Association
- GoodMills Group GmbH
- Molino Casillo S.p.A.
- Barilla G. e R. Fratelli S.p.A.
- Manildra Group
- Nisshin Seifun Group Inc.
- Olam Agri Holdings Limited
- Groupe Limagrain
- ITC Limited
- Ebro Foods, S.A.
- De Cecco S.p.A.
- Pasta Foods Limited
Neueste Industrielle Entwicklungen in Semolina-Markt
- Oktober 2026: Diamond Pasta (Pvt.) Ltd., der Hersteller der Pasta-Marken Roza und Milan, eröffnete Sri Lankas erste Hartweizengrieß-Mehlmühle. Die Anlage integriert italienische Maschinen und Bühler-Technologie und soll die Grießlieferkette des Unternehmens stärken, die lokale Pastaherstellung unterstützen und die Abhängigkeit von importierten Rohstoffen verringern.
- Juni 2026: Crown Flour Mill, das Weizenmahl-Unternehmen von Olam Agri, stellte seinen Vermarktern und Geschäftspartnern Mama's Pride Semolina vor. Die Markteinführung erweiterte das Markengrieß-Portfolio des Unternehmens in Nigeria, wobei das Produkt als glattes, cremig-weißes und mit Vitamin A angereichertes Grundnahrungsmittel zum Verzehr mit lokalen Suppen und anderen Mahlzeiten positioniert wurde.
- Mai 2026: Olam Agris Crown Flour Mill führte Mama's Pride Semolina bei Kundenbindungsveranstaltungen in Lagos am 12. und 13. Mai ein. Das mit Vitamin A angereicherte Produkt zeichnet sich durch eine glatte Textur und feste Konsistenz aus und wurde entwickelt, um die Haushaltsnachfrage nach einem alltäglichen Grießprodukt zu decken. Die Markteinführung umfasste Distributoren, Händler und andere Lieferkettenpartner.
- Januar 2026: AGRIMAC nahm eine neue Grießproduktionsanlage mit einer kombinierten Kapazität von 600 Tonnen pro Tag in Mardin, Türkei, für Azim Group Holding in Betrieb. Die Anlage ist darauf ausgelegt, Grieß für die expandierenden Pastaoperationen der Gruppe unter der Marke Akhan Makarna zu liefern und die Integration der Hartweizenverarbeitung und der nachgelagerten Pastaherstellung zu stärken.
Umfang des globalen Semolina-Marktberichts
Für diese Studie ist der Semolina-Markt definiert als der Verkaufswert von kommerziell gehandelten Grießprodukten, die hauptsächlich aus Hartweizen hergestellt werden. Der Markt umfasst Bio- und konventionellen Grieß und ist nach Produktqualität in groben Grieß, mittleren Grieß und feinen Grieß segmentiert. Nach Anwendung umfasst der Markt Pasta und Nudeln, Backwaren und Süßwaren, Couscous und traditionelle Lebensmittelprodukte, Frühstückscerealien und Porridge, Snacks und verzehrfertige Lebensmittel sowie andere Anwendungen. Der Markt wird in Nordamerika, Europa, dem asiatisch-pazifischen Raum, Südamerika sowie dem Nahen Osten und Afrika analysiert. Marktgrößen und Prognosen werden in Wertangaben (USD) über die definierten Kategorien, Produktqualitäten, Anwendungen und Geografien dargestellt.
Segmentierungsübersicht
| Bio |
| Konventionell |
| Bitte prüfen Sie, ob andere Qualitäten verfügbar sind, wie z. B. grober/großpartikeliger Grieß oder andere |
| Grober Grieß |
| Mittlerer Grieß |
| Feiner Grieß |
| Pasta und Nudeln |
| Backwaren und Süßwaren |
| Couscous und traditionelle Lebensmittelprodukte |
| Frühstückscerealien und Porridge |
| Snacks und verzehrfertige Lebensmittel |
| Sonstige Anwendungen |
| Nordamerika | Vereinigte Staaten |
| Kanada | |
| Mexiko | |
| Übriges Nordamerika | |
| Europa | Vereinigtes Königreich |
| Deutschland | |
| Frankreich | |
| Italien | |
| Spanien | |
| Polen | |
| Niederlande | |
| Übriges Europa | |
| Asien-Pazifik | China |
| Japan | |
| Indien | |
| Südkorea | |
| Australien | |
| Übriger asiatisch-pazifischer Raum | |
| Südamerika | Brasilien |
| Argentinien | |
| Kolumbien | |
| Übriges Südamerika | |
| Naher Osten und Afrika | Südafrika |
| Saudi-Arabien | |
| Vereinigte Arabische Emirate | |
| Türkei | |
| Übriger Naher Osten und Afrika |
| Nach Kategorie | Bio | |
| Konventionell | ||
| Nach Produktqualität | Bitte prüfen Sie, ob andere Qualitäten verfügbar sind, wie z. B. grober/großpartikeliger Grieß oder andere | |
| Grober Grieß | ||
| Mittlerer Grieß | ||
| Feiner Grieß | ||
| Nach Anwendung | Pasta und Nudeln | |
| Backwaren und Süßwaren | ||
| Couscous und traditionelle Lebensmittelprodukte | ||
| Frühstückscerealien und Porridge | ||
| Snacks und verzehrfertige Lebensmittel | ||
| Sonstige Anwendungen | ||
| Nach Geografie | Nordamerika | Vereinigte Staaten |
| Kanada | ||
| Mexiko | ||
| Übriges Nordamerika | ||
| Europa | Vereinigtes Königreich | |
| Deutschland | ||
| Frankreich | ||
| Italien | ||
| Spanien | ||
| Polen | ||
| Niederlande | ||
| Übriges Europa | ||
| Asien-Pazifik | China | |
| Japan | ||
| Indien | ||
| Südkorea | ||
| Australien | ||
| Übriger asiatisch-pazifischer Raum | ||
| Südamerika | Brasilien | |
| Argentinien | ||
| Kolumbien | ||
| Übriges Südamerika | ||
| Naher Osten und Afrika | Südafrika | |
| Saudi-Arabien | ||
| Vereinigte Arabische Emirate | ||
| Türkei | ||
| Übriger Naher Osten und Afrika | ||
Im Bericht beantwortete Schlüsselfragen
Wie groß ist der geschätzte Semolina-Markt im Jahr 2026?
Der Semolina-Markt wird im Jahr 2026 auf 2,82 Milliarden USD geschätzt.
Wie hoch ist die prognostizierte Wachstumsrate des Semolina-Marktes?
Der Markt wird voraussichtlich mit einer CAGR von 2,50% während 2027–2032 wachsen.
Welche Produktqualität hält den größten Anteil am Semolina-Markt?
Grober Grieß hält voraussichtlich den größten Anteil mit 42,43% im Jahr 2026.
Welches Anwendungssegment dominiert den Semolina-Markt?
Pasta und Nudeln stellen das größte Anwendungssegment dar und entfallen auf einen geschätzten Anteil von 44,24% im Jahr 2026.