
セルフサービス・パスワード管理市場規模とシェア
市場概要
| 調査期間 | 2021 - 2032 |
|---|---|
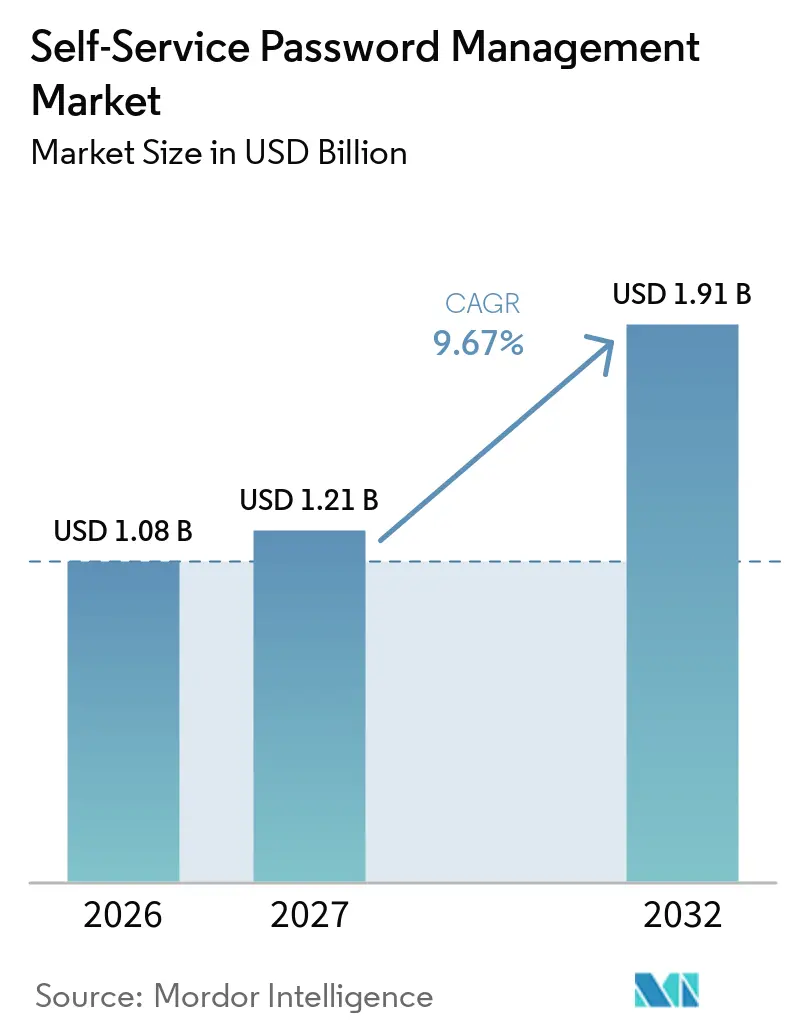
| 市場規模 (2027) | 1.21 十億米ドル |
| 市場規模 (2032) | 1.91 十億米ドル |
| 成長率 (2027 - 2032) | 9.67 % |
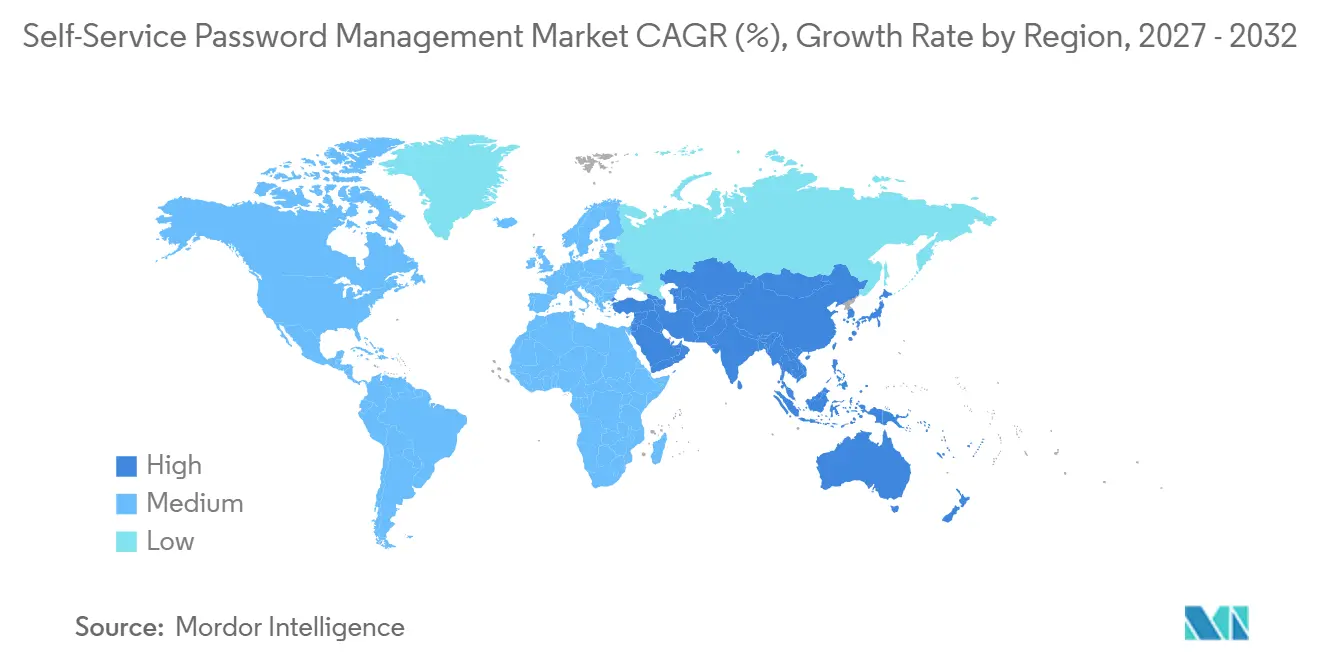
| 最も急速に成長している市場 | アジア太平洋地域 |
| 最大市場 | 北米 |
| 市場集中度 | 低 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによるセルフサービス・パスワード管理市場分析
セルフサービス・パスワード管理市場規模は2026年に1.08 ビリオン 米ドルと評価され、2027年の1.21 ビリオン 米ドルから2032年には1.91 ビリオン 米ドルに達すると推定されており、予測期間2027年~2032年のCAGRは9.67%です。クレデンシャル窃取、フィッシング、アカウント乗っ取りにより、パスワード回復はシンプルなサービスデスク機能ではなく、セキュリティ管理として位置づけられるようになっています。企業はまた、リセット件数の削減、従業員の迅速な回復、認証イベントの処理方法を示す監査記録を求めています。クラウド導入の拡大により、単一のオンプレミス環境に依存することなく、ディレクトリ、ソフトウェアアプリケーション、および請負業者アカウント全体でクレデンシャルを管理する必要性が高まっています。パスキーの普及はセルフサービス・パスワード管理市場の役を変えており、多くの組織が移行期間中にパスワードとパスワードレスの両方の方式を同時に運用することになります。ベンダーはこれに対応するため、リセットワークフローと強力なアイデンティティ確認、パスキー登録サポート、ディレクトリ同期、レポート機能を組み合わせています。
主要レポートのポイント
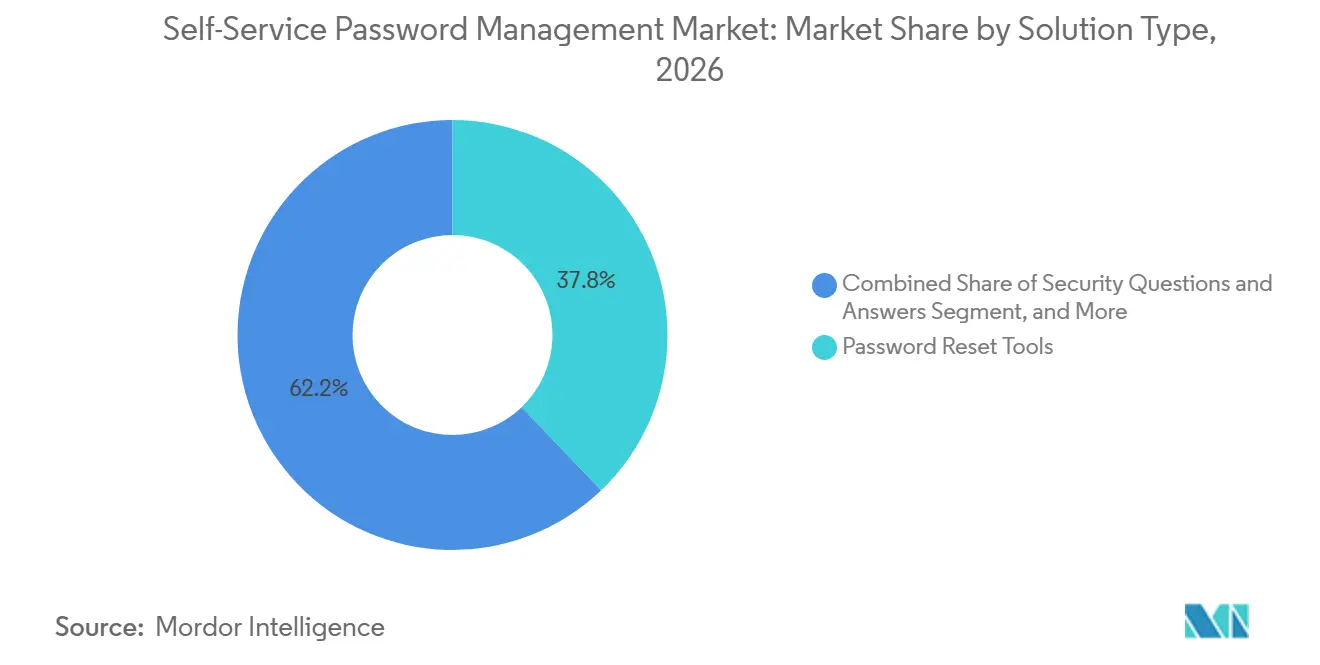
- ソリューションタイプ別では、パスワードリセットツールが2026年のセルフサービス・パスワード管理市場シェアの37.84%を占め、多要素認証統合は2032年までに10.67%のCAGRで拡大する見込みです。
- 展開モード別では、クラウドベースの展開が2026年の収益の59.49%を占め、2032年までに10.26%のCAGRで拡大する見込みです。
- 組織規模別では、大企業が2026年の収益の69.31%を占め、中小企業は2032年までに10.08%のCAGRで拡大する見込みです。
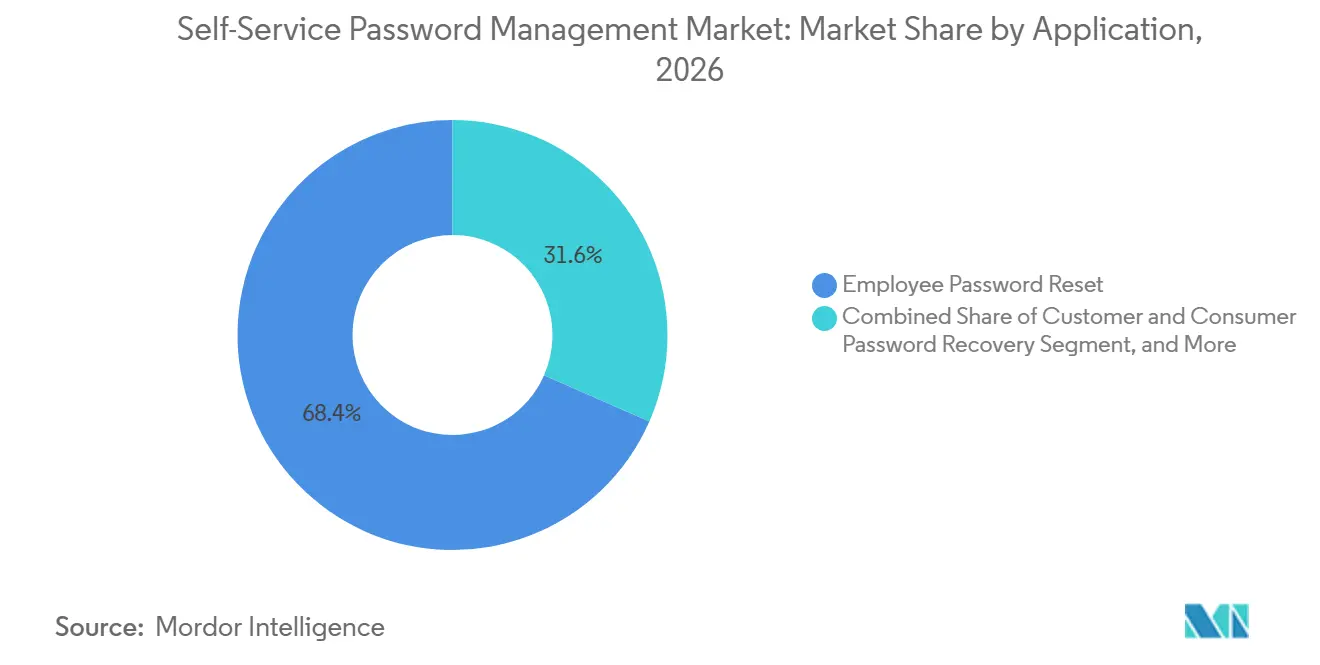
- アプリケーション別では、従業員パスワードリセットが2026年の収益の68.42%を占め、顧客・消費者パスワード回復は2032年までに10.66%のCAGRで拡大する見込みです。
- エンドユーザー業種別では、BFSIが2026年の収益の22.14%を占、ITおよびテレコムは2032年までに11.03%のCAGRで拡大する見込みです。
- 地域別では、北米が2026年の収益の41.03%を占め、アジア太平洋は2032年までに10.09%のCAGRで拡大する見込みです。
注:本レポートの市場数値は、基準年2026年における9か月間の実績データと第4四半期の予測を組み合わせたMordor Intelligence独自の推定フレームワークに基づいています。
市場動向とインサイト
ドライバーの影響分析*
| ドライバー | CAGRへの影響(概算)% | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| クレデンシャル窃取、フィッシング、アカウント乗っ取りリスクの増大 | +3.2% | グローバル | 短期(2年以内) |
| ヘルプデスクコスト削減とユーザーの迅速な回復 | +2.4% | グローバル | 短期(2年以内) |
| クラウドアプリケーションとハイブリッドワークフォースの拡大 | +1.8% | アジア太平洋中心、中東・アフリカへの波及 | 中期(2〜4年) |
| 監査可能なアイデンティティ管理に対する規制上の圧力 | +1.2% | 北米およびヨーロッパ | 中期(2〜4年) |
| ヘルプデスクのソーシャルエンジニアリング対策 | +0.6% | 北米およびヨーロッパ | 短期(2年以内) |
| ディレクトリの乱立とマシンアイデンティティの統合 | +0.4% | グローバル、北米での早期成果 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
クレデンシャル窃取、フィッシング、アカウント乗っ取りリスクの増大
クレデンシャル攻撃は、セルフサービス・パスワード管理市場への投資の主要な理由であり続けています。SpyCloudは2026年に53 ビリオン件のクレデンシャルペアが犯罪者の間で流通しており、消費者アカウントにおけるパスワード再利用率が65%であると報告しました。[1] パスワードの再利用により、あるシステムでのインシデントが無関係な企業サービスへのリスクをもたらす可能性があります。Kasperskyは2024年から2025年にかけてPCにおける情報窃取マルウェアの検出数が59%増加し、上位100行の銀行で100万件以上の銀行口座が侵害されたと報告しました。こうした状況は、既知の漏洩情報に対してクレデンシャルを照合し、強力な本人確認を要求するリセットプロセスの価値を高めています。したがって、セルフサービス・パスワード管理市場は、リセット要求を単なるユーザーサポートリクエストとしてではなく、潜在的な不正行為として扱うプラットフォームを優遇する傾向にあります。
ヘルプデスクコスト削減とユーザーの迅速な回復
パスワードリセットは、特に従業員数の多い組織において、サービスデスクに回避可能な作業負荷をもたらし続けています。カナダのあるエネルギー会社は、セルフサービスツールと自動化を導入した後、パスワード関連のサービスデスクへの問い合わせが85%減少したと報告しました。この結果は、ユーザーの迅速な回復が情報技術コストだけでなく、生産性にも関連することを示しています。また、回復システムが認証管理を弱めることなく定型的なリクエストを削減できるかどうかを購入者が評価する理由も示しています。セルフサービス・パスワード管理市場は、購入者がコスト削減とポリシー適用、監査証跡、より安全なアイデンティティ検証を組み合わせることで恩恵を受けます。
クラウドアプリケーションとハイブリッドワークフォースの拡大
クラウドソフトウェアとハイブリッドワークにり、組織が管理しなければならないアイデンティティストアの数が増加しています。従業員は同じ業務日の中で、Active Directory、Microsoft Entra ID、サービスとしてのソフトウェアのディレクトリ、および請負業者システムを使用することがあります。この環境により、同期されたクレデンシャル回復はセルフサービス・パスワード管理市場の多くの購入者にとって実用的な要件となっています。HENNGEは2026年10月に、ネイティブのシングルサインオンをサポートしないソフトウェアアプリケーションや内部システムで使用されるクレデンシャルに対応するため、HENNGEパスワードマネージャーを発売しました。この製品は、フェデレーションアプリケーションと個別のクレデンシャルを保持する旧来のシステムとの間に継続的なギャップがあることを反映しています。接続されるアプリケーションの数が増えるにつれ、クラウドとローカルの両方のディレクトリをサポートするプロバイダーは、より幅広い運用環境に対応できるようになります。
監査可能なアイデンティティ管理に対する規制上の圧力
アイデンティティに関する規制は、信頼性の高い認証、パスワード管理、および文書化されたアクセス管理の強化をますます重視しています。NISTは2025年7月にSP 800-63B-4を公表し、認証および認証器管理に関するガイダンスを更新しました。このガイダンスはパスワードマネージャーの使用を支持し、認証ライフサイクル内のセルフサービスリセットプロセスを認めています。この方向性は、公共部門の購入者およびNISTガイダンスに沿ったポリシーを採用する民間組織にとって重要です。また、検証手順、ポリシー決定、および管理操作を記録するツールへの需要も高めています。したがって、セルフサービス・パスワード管理市場は、回復がどのように完了したか、およびそのプロセスが組織の定めた管理基準を満たしているかを実証できるプラットフォームによって形成されています。
制約要因の影響分析*
| 制約要因 | CAGRへの影響(概算)% | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 脆弱なアイデンティティ確認がリセット攻撃経路を生む可能性 | -1.8% | グローバル | 短期(2年以内) |
| レガシーディレクトリおよびアプリケーション統合の複雑さ | -1.4% | 北米およびヨーロッパ | 中期(2〜4年) |
| パスキー普及による長期的なパスワード中心需要の減少 | -1.0% | グローバル、北米およびヨーロッパでの早期影響 | 長期(4年以上) |
| クラウド提供におけるデータ所在地、信頼性、移行に関する懸念 | -0.6% | ヨーロッパおよびアジア太平洋中心 | 中期( |
| 情報源: Mordor Intelligence | |||
脆弱なアイデンティティ確認がリセット攻撃経路を生む可能性
アイデンティティ確認が脆弱または容易に回避できる場合、セルフサービスリセットフローはリスクを生む可能性があります。静的な秘密の質問は、回答が過去のデータ漏洩やソーシャルエンジニアリングによって入手される可能性があるため、脆弱です。現代のアイデンティティ確認には、デバイス情報、登録済み認証器、または適切な場合には書類・生体確認などのより強力なシグナルが必要です。Imprivataは、セルフサービス・パスワードリセットワークフロー向けに政府発行の身分証明書による生体確認を開発中であると述べました。[2] この変化は、購入者がリセットの利便性を評価する前にアイデンティティ検証の品質をますます重視する理由を示しています。セルフサービス・パスワード管理市場は制約に直面しており、脆弱な展開はカテゴリ全体への信頼を損ない、追加のセキュリティレビュー作業を生む可能性があります。
レガシーディレクトリおよびアプリケーション統合の複雑さ
多くの大規模組織は、クラウドベースのアイデンティティツールが普及する以前に実装されたアイデンティティシステムを運用しています。これらの環境には、メインフレーム、カスタムLDAPディレクトリ、エンタープライズリソースプランニングアプリケーション、運用技術システム、および専用の認証ストアが含まれる場合があります。標準コネクタは、設定とテストなしにこれらのシステムをすべてカバーするわけではありません。その結果、展開が遅くなり、一部のユーザーが自動回復プロセスの対象外となる可能性が高まります。サービスアカウント、アプリケーションクレデンシャル、およびボットアイデンティティが関連するガバナンスプロセスの対象となる場合、複雑さはさらに増します。購入者は、ディレクトリ同期、ポリシーマッピング、および監査要件がテストされるまで、より広範な展開を遅らせる場合があります。これにより、特に認証プロセスが長い規制対象組織において、セルフサービス・パスワード管理市場における短期的な展開速度が制限されます。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
ソリューションタイプ別:
多要素認証統合がSSPRの価値提案を再定義パスワードリセットツールは2026年のソリューション収益の37.84%を占め、企業サポート業務における早期採用と確立された使用実績を反映しています。パスワードリセットツールのセルフサービス・パスワード管理市場規模は、導入済みの展開と定期的な更新活動によって支えられています。組織は引き続きこれらのツールを、標準的なクレデンシャル問題へのサービスデスクの関与を直接削減する手段として使用しています。セルフサービス・パスワード回復ソリューションは、回復ワークフローとアイデンティティ確認およびポリシー管理を組み合わせることで、この役割を拡張しています。秘密の質問と回答は、静的な個人情報が入手または操作されやすいため、高リスク環境には適さなくなっています。モバイルパスワード管理アプリケーションは、管理されたワークステーション以外で回復機能を必要とする従業員に対応します。これらのオプションは、シフト勤務者、出張中のスタッフ、および分散チームが固定のオフィスデバイスに依存できない場合に引き続き有効です。セルフサービス・パスワード管理業界は、通常のサインイン時に適用される強力な認証ルールを単一の脆弱な回復経路が損なう可能性があるため、基本的なリセット機能をセキュリティ管理から切り離すのではなく、回復とより高い保証を組み合わせたソリューションへと移行しています。
多要素認証統合は2032年までに10.67%のCAGRで拡大する見込みであり、最も成長の速いソリューションカテゴリとなっています。購入者はますます、個人的な質問や単一のメールに依存するのではなく、リセットイベントに第2の検証ステップを含めることを期待しています。FIDO Allianceは2026年10月に、企業のサインインの3分の1以上がパスキーを使用しており、2025年の26%から増加したと報告しました。この変化により、より弱い方法に戻ることなくパスキー登録、認証器の交換、およびアカウント復元をサポートできる回復システムが必要となります。Specopsは、パスワード作成およびリセットプロセス中に55 ビリオン件以上の既知の侵害クレデンシャルをスクリーニングしていると述べました。多要素認証統合は、回復をより広範な認証ポリシーに結びつけるため、重要性が増しています。成熟したプラットフォームは、組織が混在したユーザー集団を維持する間、パスワードベースとパスワードレスの両方の方式をサポートする必要があります。特に、ユーザーが異なるデバイスアクセス、勤務場所、回復オプション、および登録履歴を持つ場合、ポリシー決定が接続されたアプリケーション全体で一貫して維持され、自動確認が必要な基準を満たさない場合のサービスデスクへの引き継ぎを経て、アカウントライフサイクル全体およびサポートされるすべての認証チャネルを通じて、すべての回復決定の明確な監査記録を保持する管理者監督が確保される必要があります。


注記: すべての個別セグメントのセグメントシェアはレポート購入時に入手可能
展開モード別:
クラウドの優位性はSaaSファーストのアーキテクチャによって形成されるクラウドベースの展開は2026年の収益の59.49%を占め、2032年までに10.26%のCAGRで拡大する見込みです。クラウド展開が保有するセルフサービス・パスワード管理市場シェアは、分散したワークフォース全体での集中管理に対する購入者の需要を反映しています。クラウド提供はローカルインフラへの依存を減らし、複数の拠点にわたるポリシー変更をサポートできます。また、日常業務にサービスとしてのソフトウェアアプリケーションとクラウドディレクトリをすでに使用している組織にも適しています。ハイブリッド展開は、ローカルディレクトリ、専用アプリケーション、またはローカル処理要件を維持する購入者にとって引き続き重要です。オンプレミス展開は、データの場所とネットワークアクセスを厳密に管理する必要がある組織に引き続き対応しています。これらのモデルは、展開の選択が特定の提供形式への好みと同様に、既存のアイデンティティアーキテクチャに依存することを示しています。特に、回復の失敗が運用システム、顧客サポート、または日常的なワークフォースアクセスを中断させる可能性がある場合はなおさらです。
クラウドの採用はすべての実装上の課題を取り除くわけではありません。組織は依然として、システム全体でディレクトリオブジェクト、認証ポリシー、回復方法、および監査記録を整合させる必要があります。Microsoftは2025年9月にレガシーの多要素認証およびSSPR管理レードを廃止し、Entra ID認証方法ポリシー内でガバナンスを統合しました。この種の製品変更は、顧客が古い設定を見直し、現在のワークフローがより広範なアイデンティティアーキテクチャと整合しているかどうかを評価することを促します。Specopsは2025年にEntra IDのみの環境向けにuReset ソリューションを拡張し、オンプレミスのActive Directoryからの移行を完了した顧客をターゲットにしました。クラウドプロバイダーはこれらの移行を簡素化することで優位性を得ることができますが、購入者はデータ所在地、統合の深さ、および運用管理を引き続き評価します。セルフサービス・パスワード管理市場は、移行経路がセクターや国によって異なり、運用の継続性のために企業が一部のアイデンティティシステムやビジネスアプリケーションを完全なクラウドベースの管理モデルの外に置く必要があることが多いため、クラウド、ローカル、およびハイブリッド環境を引き続きサポートします。
組織規模別:
中小企業が次の成長エリアに大企業は2026年の収益の69.31%を占めており、これは広範なアイデンティティ集団、複数のディレクトリ、および複雑なコンプライアンス義務を管理しているためです。グローバルなワークフォースと多数のアプリケーションにより、頻繁なクレデンシャル回復ニーズが生じます。大規模組織はまた、正式なアクセス管理チームと確立されたサービスデスクプロセスを持つ傾向があります。これらの条件により、自動化の価値を測定しやすくなります。従業員アカウントに加えて、請負業者、特権ユーザー、および専用システムのサポートが必要な場合もあります。大企業の展開では、事業部門全体でのレポート、ディレクトリ統合、およびポリシーの一貫性が優先されることが多いです。この顧客グループは、その要件が製品機能と企業の購買基準を形成するため、セルフサービス・パスワード管理市場にとって引き続き重要です。これには、高リスクユーザー、外部パートナー、およびワークフォースアカウントに対して、個別の手動プロセスを作成することなく異なる検証方法を適用する能力も含まれます。
中小企業は2032年までに10.08%のCAGRで拡大する見込みです。クラウドツールの参入コストの低下により、大規模なアイデンティティチームを持たない組織でも正式なパスワード管理がより利用しやすくなっています。HENNGEとPasspackは2025年11月に、日本およびその他の市場の中小企業向けにクレデンシャル管理サービスを拡大するための戦略的ビジネスアライアンスを発表しました。小規模な組織は、内部のセキュリティスタッフが限られているにもかかわらず、複数のクラウドアプリケーションを運用するケースが増えています。リモートおよびハイブリッドワークにより、大企業が直面するのと同じパスワード再利用および回復の課題にもさらされています。シンプルな展開、予測可能な価格設定、および管理しやすいポリシー設定は、このセグメントで特に重要です。セルフサービス・パスワード管理業界は、プロバイダーが専任のアイデンティティ管理チームを必要とせずに強力な認証と管理された回復を実用的なものにし、ビジネス管理者が管理でき、従業員が繰り返しのサポートリクエスト、長期にわたるアカウントロックアウト、複雑なコネクタプロジェクト、またはセキュリティ管理と日常的な運用効率の間で選択する必要なく従えるような形で設定の選肢を提示する場合に、このグループにリーチできます。
アプリケーション別:
消費者向け回復が企業向け回復要件に近づく従業員パスワードリセットは2026年のアプリケーション収益の68.42%を占め、展開済みソリューションの主要なユースケースとなっています。従業員アカウントには通常、管理された回復プロセスをサポートするディレクトリレコード、登録済みデバイス、および確立された認証方法が含まれています。リセット需要はまた、チケット件数と応答時間を通じてサービスデスクマネージャーにも可視化されています。これにより、従業員のユースケースが採用の一般的な出発点となっています。組織はユーザー集団を把握し、回復をワークフォースアクセス要件に結びつけることができるため、ポリシールールを一貫して適用できます。セルフサービスシステムは、従業員がコラボレーション、ビジネス、またはセキュリティアプリケーションにサインインできない場合の中断を軽減します。セルフサービス・パスワード管理市場は、従業員が業務時間中を通じてアクセス回復を必要とし、組織が回復結果を確立されたオンボーディング、アクセスレビュー、デバイス、およびインシデント対応の実践に結びつけることができるため、このワークロードを中心に据えています。
顧客・消費者パスワード回復は2032年までに10.66%のCAGRで拡大する見込みです。消費者向け回復は、組織がユーザーに関する情報が少なく、信頼できるデバイスや登録済み認証器が少ない場合があるため、セキュリティ確保が難しいです。アイデンティティ保証に関するNISTガイダンスは、組織がリモート認証および回復方法に必要な強度を検討するのに役立ちます。アカウントが機密サービスへのアクセスを提供する場合、書類確認、生体確認、および安全な認証器の交換が重要になる可能性があります。請負業者およびパートナーアカウントの回復も、外部アイデンティティが同じディレクトリまたはポリシーフレームワークで管理されていない場合があるため、成熟度が低い状態が続いています。ゼロトラストアプローチが内部従業員を超えて拡大するにつれ、組織はサードパーティアクセスに対してより強力な管理を適用し始めています。セルフサービス・パスワード管理市場は、プラットフォームがすべてのユーザーに同じ検証プロセスを適用することなく、異なるアイデンティティ集団の回復を管理できるようにすることで、この機会に対応できます。これにより、組織は定型的な回復活動と、追加の確認ステップまたは支援によるエスカレーションプロセスを必要とするリクエストを区別できます。

注記: すべての個別セグメントのセグメントシェアはレポート購入時に入手可能
エンドユーザー業種別:
ITおよびテレコムが成長をリードし、BFSIが需要の基盤を形成BFSIは2026年の収益の22.14%を占め、認証、顧客保護、おびアクセスガバナンスへの長年の投資によって支えられています。BFSIの収益ポジションは、管理された回復と認証活動の記録に対するセクターの要件を反映しています。金融機関は、特権従業員アクセス、消費者アカウント、およびサードパーティ接続を処理しており、それぞれが異なる回復リスクを生み出しています。また、明確な情報セキュリティポリシーを要求する規制環境でも運営しています。監査可能な回復プロセスは、承認または検証経路の記録を保持しながら手動介入を削減するのに役立ちます。このセクターは、古いプラットフォームとローカル要件が依然として一般的であるため、ハイブリッド展開を引き続き使用する可能性があります。BFSIに対応するプロバイダーは、強力なアイデンティティ確認、信頼性の高い統合、および大規模で多様なユーザーグループのサポートを実証する必要があります。これには、機密システムおよび顧客向けサービスに対して一貫性のない例外プロセスを避けながら、迅速にアクセスを回復しなければならないチームも含まれます。
ITおよびテレコムは2032年までに11.03%のCAGRで拡大する見込みです。このセクターは、請負業者、分散した技術チーム、クラウドアプリケーション、および特権管理アカウントを含む複雑なアイデンティティ環境を持っています。このセクターの購入者はクラウドアイデンティティシステムとパスキー技術の早期ユーザーであることが多く、複数の認証モデルをカバーする回復方法への需要を生み出しています。ヘルスケアおよびライフサイエンスも、パスワードレスアクセスへの移行期間中に重要な機会を提供しています。Imprivataは2026年1月に、米国のヘルスケア情報技術リーダーの85%がパスワードレス認証を非常に重要またはミッションクリティカルと考えているが、完全に実装しているのはわずか7%であると報告しました。政府・公共部門、製造業、小売業、およびeコマースはそれぞれ、自社のワークフォースおよび顧客システムに対して安全なアクセス回復を必要としています。したがって、セルフサービス・パスワード管理市場は、異なるリスクプロファイルを持ちながらも、アイデンティティ保証を損なうことなくアクセスを回復するという共通のニーズを持つ業種に対応しています。影響を受けるアカウントが従業員、顧客、サプライヤー、請負業者、または高度な特権を持つ技術管理者のものであるかどうか、またユーザーが通常の業務時間中、リモートシフト中、セキュリティインシデント中、または時間的制約のあるサービス中断中に回復を必要とするかどうかにかかわらず対応します。
地域分析
北米セルフサービス・パスワード管理市場
北米は2026年の収益の41.03%を占め、セルフサービス・パスワード管理市場においてトップの地位を確立しています。同地域は、エンタープライズ向けアイデンティティシステムの大規模な導入基盤、リカバリおよびアクセス管理ベンダーの高い集積、そして複雑な従業員・顧客・政府向けアクセス環境を有しています。Keeper Securityは2026年2月、政府クラウドプラットフォームに対してFedRAMP高度認証を取得し、高影響度の非機密システムに関する米国連邦政府の調達要件を満たすことが可能となりました。この競争環境は、プロバイダーに対してより強力なアイデンティティ証明、パスキーサポート、および幅広いインテグレーションオプションの追加を促しています。
アジア太平洋セルフサービス・パスワード理市場
アジア太平洋地域は2032年までに10.09%のCAGRで拡大すると予測されており、セルフサービス・パスワード管理市場において地域別で最も高い成長率となっています。クラウドの拡大、デジタルサービスエコシステムの発展、および金融機関や企業におけるアイデンティティ管理への関心の高まりが普及を後押ししています。日本は、サービスとしてのソフトウェアアカウントおよびレガシーシステムに対応した国内設計製品の主要な拠点となっており、HENNGEは2026年10月にネイティブのシングルサインオンを持たないアプリケーション向けにHENNGE Password Managerを導入しました。インド、韓国、オーストラリアも、企業がセキュリティ管理を体系化しサイバーセキュリティの実践を更新するにつれて需要を拡大しています。地域のサプライヤーは、現地言語、デプロイメント、コンプライアンス、およびインテグレーションのニーズに対応することで競争力を発揮できます。
EMEAおよび南米セルフサービス・パスワード管理市場
欧州は、各組織がデータ保護、サイバーセキュリティ、および業種別要件が重複する環境下で事業を運営しているため、収益において重要な地位を占めています。ドイツとフランスは主要な国別市場であり、ドイツのローカル処理に対する選好は、オンプレミスおよびハイブリッドデプロイメントへの継続的な需要を支えています。Specops Softwareは2025年にEntra ID専用環境向けのクラウドオファリングを拡充し、クラウド移行を完了した組織のニーズに対応しました。[3] 南米、中東、アフリカは依然として発展途上の地域であり、デジタルサービス、金融セクターの近代化、データレジデンシー、および現地実装ニーズが普及のペースを左右しています。ブラジル、サウジアラビア、南アフリカは重要な国別普及拠点となっています。
競合環境
市場集中度
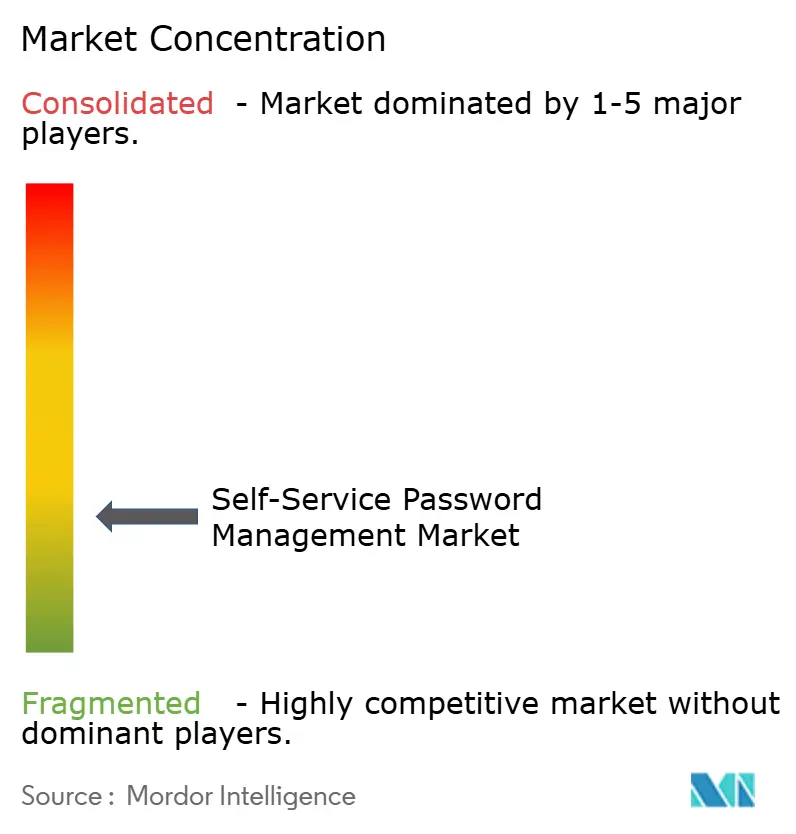
セルフサービス・パスワード管理市場は断片化しており、専門プロバイダーがより広範なアイデンティティ、特権アクセス、およびアイデンティティガバナンスプラットフォームと競合しています。購入者は、ディレクトリ統合、アイデンティティ確認、回復の信頼性、パスワードおよびパスキーのサポート、ならびに共有ワークステーションおよび多様なアイデンティティ集団への適合性を比較します。確立されたベンダーは回復をより広範なアイデンティティポートフォリオにバンドルできる一方、専門プロバイダーは深いリセット管理、迅速な実装、および複雑なディレクトリサポートを提供することで競争できます。Keeper Securityは2026年10月に100,000件以上の企業顧客と240 ミリオン 米ドル以上の年間経常収益を超えたと報告し、プラットフォーム拡張の優位性を示しました。この圧力により、基本的なパスワードリセット提供の競争力が低下しています。
競争戦略には現在、パスワードレス移行サービスとアイデンティティ回復イベントでのより強力な管理が含まれています。Specopsは2025年にEntra IDのみの環境向けにuResetを拡張し、Avatierは潜在的に不審な回復リクエストを識別する行動異常検知を説明しています。HID GlobalのIDmelonの買収合意は、FIDO2パスキー機能への拡張のもう一つの例を示しています。これらの動きは、回復、認証、およびアクセスガバナンスをアイデンティティセキュリティの連結した部分として扱っています。また、価格のみの競争をより効果的でなくしています。
ホワイトスペース需要は、行動分析、フロントラインスタッフ向けのデバイスレスFIDO2回復、およびマシンアイデンティティのセルフサービスローテーションに残っています。QuickLaunchは2026年10月にAI搭載のインサイトエージェントを発売し、パスワードリセット件数、多要素認証登録、およびアカウントプロビジョニングイベントを分析できるようにしました。このようなレポート機能により、プラットフォームはトランザクション的なツールだけでなく、アイデンティティガバナンス情報のソースとなることができます。
セルフサービス・パスワード管理業界リーダー
-
Avatier Corporation
-
Hitachi ID Systems, Inc.
-
Specops Software AB
-
Tools4ever B.V.
-
FastPassCorp A/S
- 注:主要企業の掲載順は順位を示すものではありません。
セルフサービス・パスワード管理市場 このレポートでカバーされる企業
- Avatier Corporation
- Hitachi ID Systems, Inc.
- Specops Software AB
- Tools4ever B.V.
- FastPassCorp A/S
- nFront Security, Inc.
- Enzoic, Inc.
- CionSystems, Inc.
- JiJi Technologies Pvt. Ltd.
- Anixis, Inc.
- StealthINTERCEPT, LLC
- safepass.me Ltd.
- OmniSharp, Inc.
- Ilantus Technologies Private Limited
- Securden, Inc.
- EmpowerID, Inc.
- QuickLaunch, Inc.
- ReACT Software Corporation
- Password Reset Pro, LLC
- Core Security SDI Corporation
- GateKeeper Enterprise, Inc.
- Siber Systems, Inc.
- AgileBits Inc.
- Keeper Security, Inc.
- Password Boss, Inc.
最近の産業開発事情 セルフサービス・パスワード管理市場
- 2026年10月:Keeper Securityはグローバルで100,000件以上の企業顧客を突破し、KeeperAI、脅威検出時間を99%削減するリアルタイム特権セッション監視、およびモデルコンテキストプロトコルサーバー認証によるエージェント型AIガバナンスへのKeeperPAMの拡張に牽引され、年間経常収益240 ミリオン 米ドルを超え、スタンドアロンのパスワード管理を超えた統合アイデンティティセキュリティプラットフォームとして同社を位置づけました。
- 2026年10月:HENNGE株式会社は2026年10月1日にHENNGE Oneプラットフォーム内でHENNGEパスワードマネージャーを発売し、ネイティブのSSOサポートのないSaaSアプリケーションおよび内部システム全体で共有クレデンシャルの個人レベルでの安全な管理を可能にし、フェデレーション不可能なアプリケーションに対する日本の企業クレデンシャル管理市場の構造的なギャップに特化して対応しました。
- 2026年10月:QuickLaunchはAI搭載のインサイトエージェントを発売し、高等教育のIAM管理者が会話型分析を通じてパスワードリセット件数、多要素認証登録、およびアカウントプロビジョニングイベントを照会できるようにし、トランザクション的な認証ワークフローを超えてプラットフォームのガバナンスレポート機能を拡張しました。
- 2026年2月:Keeper Securityの政府クラウドプラットフォームがFedRAMP高度認可を達成し、高影響度の非機密システムに対する米国連邦民間機関の調達へのアクセスを開き、パスワードおよびPAMプラットフォームとして最も厳格な連邦サイバーセキュリティ認定を獲得しました。
グローバルセルフサービス・パスワード管理市場レポートの範囲
セルフサービス・パスワード管理市場とは、ITサポートチームやカスタマーサービス担当者の直接支援を必要とせずに、ユーザーが独自にパスワードをリセット、回復、および管理できるソフトウェアソリューションおよびアプリケーションのグローバル市場を指します。これらのソリューションには、パスワードリセットツール、セルフサービス・パスワード回復プラットフォーム、多要素認証統合、秘密の質問と回答、およびセキュリティとアクセス管理を維持しながらクレデンシャル管理を簡素化するために設計されたモバイルパスワード管理アプリケーションが含まれます。市場は、従業員パスワードリセット、顧客・消費者パスワード回復、および請負業者・パートナーアカウント回復をサポートするクラウドベース、オンプレミス、およびハイブリッド展開モデルを包含しています。これらのソリューションは、組織がヘルプデスクの作業負荷を削減し、パスワード関連のサポートコストを最小化し、ユーザーの生産性を向上させ、認証セキュリティを強化し、ビジネス継続性を維持するのに役立ちます。
セルフサービス・パスワード管理市場レポートは、ソリューションタイプ(パスワードリセットツール、セルフサービス・パスワード回復ソリューション、多要素認証統合、秘密の質問と回答、およびモバイルパスワード管理アプリケーション)、展開モード(クラウドベース、オンプレミス、およびハイブリッド)、組織規模(大企業および中小企業)、アプリケーション(従業員パスワードリセット、顧客・消費者パスワード回復、および請負業者・パートナーアカウント回復)、エンドユーザー業種(BFSI、ヘルスケアおよびライフサイエンス、ITおよびテレコム、政府・公共部門、製造業、小売業およびeコマース、その他のエンドユーザー業種)、地域(北米、南米、ヨーロッパ、アジア太平洋、中東、およびアフリカ)別にセグメント化されています。市場予測は金額(米ドル)ベースで提供されます。
セグメンテーション概要
| パスワードリセットツール |
| セルフサービス・パスワード回復ソリューション |
| 多要素認証統合 |
| 秘密の質問と回答 |
| モバイルパスワード管理アプリケーション |
| クラウドベース |
| オンプレミス |
| ハイブリッド |
| 大企業 |
| 中小企業 |
| 従業員パスワードリセット |
| 顧客・消費者パスワード回復 |
| 請負業者・パートナーアカウント回復 |
| BFSI |
| ヘルスケアおよびライフサイエンス |
| ITおよびテレコム |
| 政府・公共部門 |
| 製造業 |
| 小売業およびeコマース |
| その他のエンドユーザー業種 |
| 北米 | 米国 |
| カナダ | |
| メキシコ | |
| 南米 | ブラジル |
| アルゼンチン | |
| その他の南米 | |
| ヨーロッパ | ドイツ |
| 英国 | |
| フランス | |
| イタリア | |
| スペイン | |
| その他のヨーロッパ | |
| アジア太平洋 | 中国 |
| 日本 | |
| 韓国 | |
| インド | |
| オーストラリア | |
| ニュージーランド | |
| その他のアジア太平洋 | |
| 中東 | サウジアラビア |
| アラブ首長国連邦 | |
| トルコ | |
| その他の中東 | |
| アフリカ | 南アフリカ |
| ナイジェリア | |
| ケニア | |
| その他のアフリカ |
| ソリューションタイプ別 | パスワードリセットツール | |
| セルフサービス・パスワード回復ソリューション | ||
| 多要素認証統合 | ||
| 秘密の質問と回答 | ||
| モバイルパスワード管理アプリケーション | ||
| 展開モード別 | クラウドベース | |
| オンプレミス | ||
| ハイブリッド | ||
| 組織規模別 | 大企業 | |
| 中小企業 | ||
| アプリケーション別 | 従業員パスワードリセット | |
| 顧客・消費者パスワード回復 | ||
| 請負業者・パートナーアカウント回復 | ||
| エンドユーザー業種別 | BFSI | |
| ヘルスケアおよびライフサイエンス | ||
| ITおよびテレコム | ||
| 政府・公共部門 | ||
| 製造業 | ||
| 小売業およびeコマース | ||
| その他のエンドユーザー業種 | ||
| 地域別 | 北米 | 米国 |
| カナダ | ||
| メキシコ | ||
| 南米 | ブラジル | |
| アルゼンチン | ||
| その他の南米 | ||
| ヨーロッパ | ドイツ | |
| 英国 | ||
| フランス | ||
| イタリア | ||
| スペイン | ||
| その他のヨーロッパ | ||
| アジア太平洋 | 中国 | |
| 日本 | ||
| 韓国 | ||
| インド | ||
| オーストラリア | ||
| ニュージーランド | ||
| その他のアジア太平洋 | ||
| 中東 | サウジアラビア | |
| アラブ首長国連邦 | ||
| トルコ | ||
| その他の中東 | ||
| アフリカ | 南アフリカ | |
| ナイジェリア | ||
| ケニア | ||
| その他のアフリカ | ||
レポートで回答される主要な質問
セルフサービス・パスワード管理市場の規模はどのくらいですか?
市場は2026年に1.08 ビリオン 米ドルと評価され、2027年には1.21 ビリオン 米ドルと推定され、9.67%のCAGRで2032年までに1.91 ビリオン 米ドルに達する見込みです。
セルフサービス・パスワード管理の需要を牽引しているものは何ですか?
クレデンシャル窃取、フィッシングリスク、サービスデスクコスト削減、クラウドアプリケーションの拡大、および監査可能な認証管理に対する要件が主要な需要要因です。
最も急速に拡大しているセルフサービス・パスワード管理ソリューションはどれですか?
多要素認証統合は、購入者がクレデンシャル回復時により強力な検証を求めるため、2032年までに10.67%のCAGRで拡大する見込みです。
パスワード回復ツールにとってクラウド展開が重要な理由は何ですか?
クラウドベースのツールは、分散チーム、サービスとしてのソフトウェアアプリケーション、および複数のアイデンティティディレクトリ全体での集中管理をサポートします。
最も高い予測CAGRを持つエンドユーザー業種はどれですか?
ITおよびテレコムは、分散したワークフォース、請負業者の利用、クラウド環境、および特権アクセスニーズにより、2032年までに11.03%のCAGRで拡大する見込みです。
パスキーはセルフサービス・パスワード管理にどのような影響を与えますか?
パスキーはパスワードへの依存を減らしますが、組織は混在した認証環境、紛失したデバイス、共有ワークステーション、および登録変更に対して依然として回復プロセスを必要とします。