
Tamanho e Participação do Mercado de Concreto Autorreparável
Visão Geral do Mercado
| Período de Estudo | 2021 - 2031 |
|---|---|
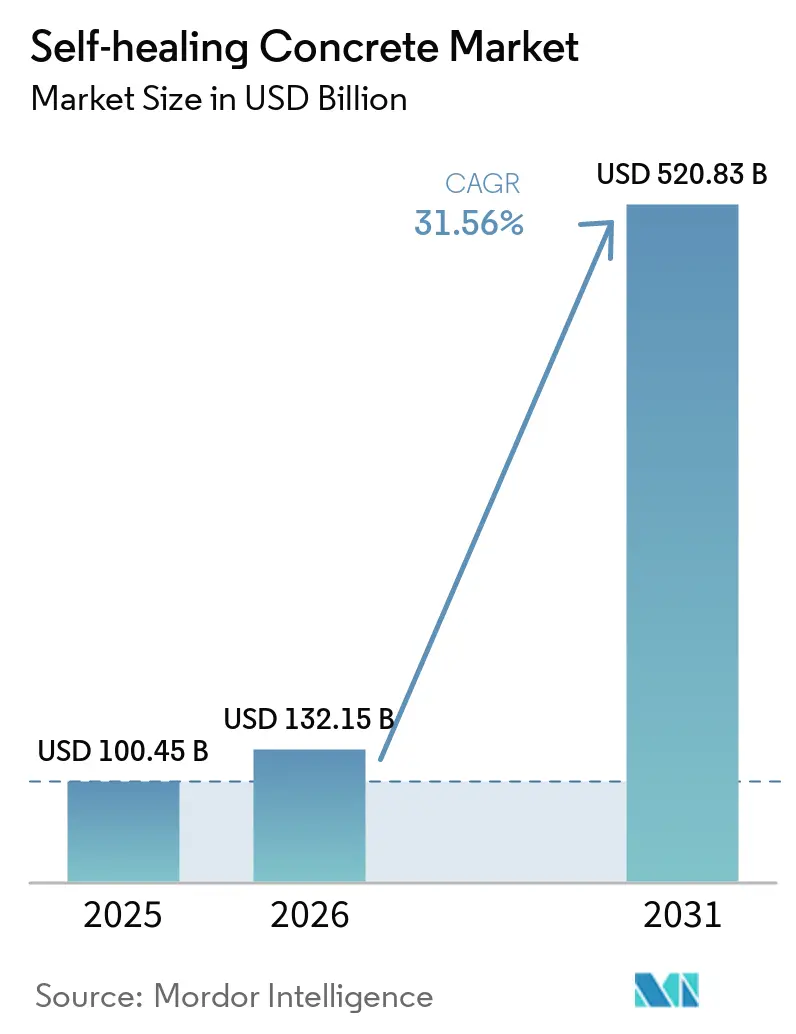
| Tamanho do Mercado (2026) | 132.15 Bilhões de dólares |
| Tamanho do Mercado (2031) | 520.83 Bilhões de dólares |
| Growth Rate (2026 - 2031) | 31.56 % |
| Mercado de Crescimento Mais Rápido | Ásia-Pacífico |
| Maior Mercado | Ásia-Pacífico |
| Concentração do Mercado | Médio |
Principais jogadores
*Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. |
|
Análise do Mercado de Concreto Autorreparável por Mordor Intelligence
O tamanho do Mercado de Concreto Autorreparável foi avaliado em 100,45 bilhões de USD em 2025 e estima-se que cresça de 132,15 bilhões de USD em 2026 para atingir 520,83 bilhões de USD até 2031, a um CAGR de 31,56% durante o período de previsão (2026-2031). O mercado de concreto autorreparável é impulsionado por proprietários de ativos que buscam evitar que pequenas fissuras se transformem em corrosão, lascamento, infiltração de água e reparos estruturais dispendiosos. Programas de infraestrutura civil fornecem uma base de demanda duradoura porque pontes, túneis, estradas, sistemas hídricos e portos exigem longos períodos de vida útil e trabalhos de manutenção de difícil execução. Os requisitos de sustentabilidade também favorecem materiais que reduzem a necessidade de substituição, enquanto a capacidade de cimento e concreto de menor teor de carbono está se expandindo em toda a cadeia de valor. O mercado de concreto autorreparável permanece limitado pelo preço premium dos aditivos bacterianos, cristalinos e encapsulados, bem como pelo uso restrito de normas de desempenho comuns nos códigos de construção. As empresas estão, portanto, combinando materiais com monitoramento de qualidade, produção local, validação em campo, evidências de projetos e treinamento para equipes de obra, a fim de facilitar as especificações para engenheiros, compradores públicos, empreiteiros e gestores de ativos responsáveis pelo desempenho de longo prazo em grandes projetos de infraestrutura com segurança.
Principais Conclusões do Relatório
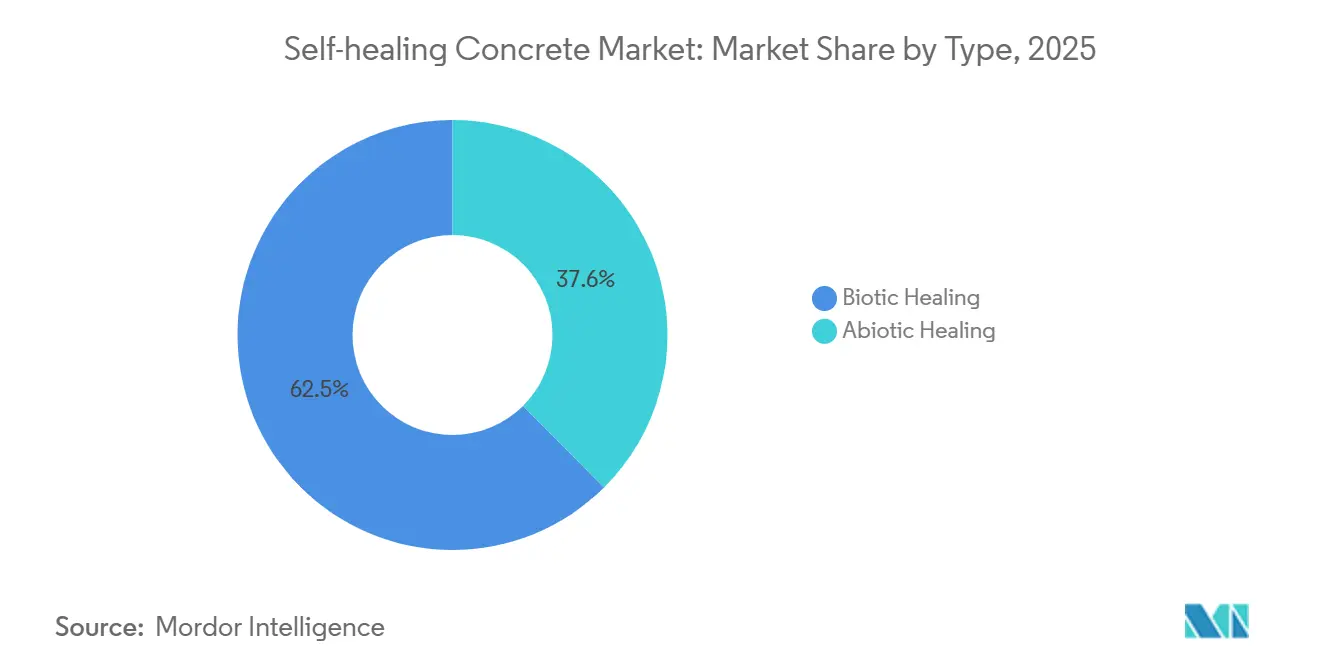
- Por tipo, a cura biótica deteve 62,45% da participação do mercado de concreto autorreparável em 2025, enquanto a cura abiótica deve avançar a um CAGR de 32,56% até 2031.
- Por forma, a cura por cápsulas deteve 45,71% da participação do mercado de concreto autorreparável em 2025, enquanto a cura vascular deve avançar a um CAGR de 34,85% até 2031.
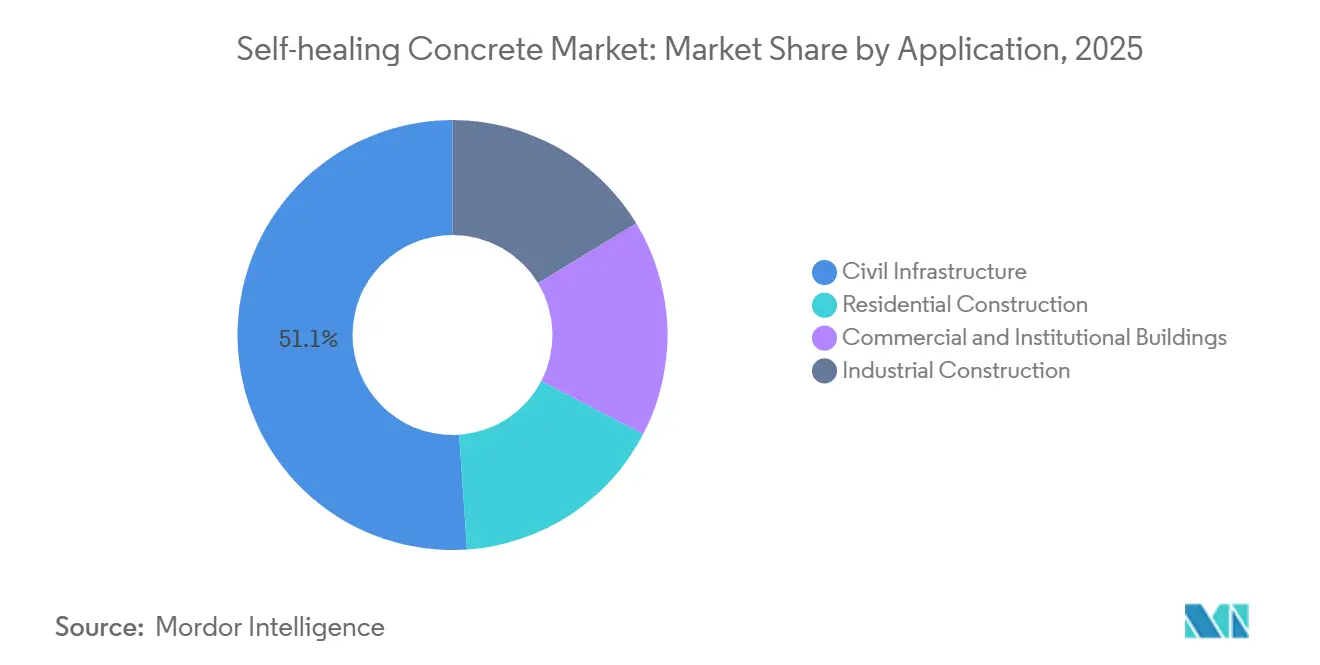
- Por aplicação, a infraestrutura civil deteve 51,07% da participação do mercado de concreto autorreparável em 2025, enquanto a construção industrial deve avançar a um CAGR de 35,38% até 2031.
- Por geografia, a Ásia-Pacífico deteve 43,68% da participação do mercado de concreto autorreparável em 2025 e deve avançar a um CAGR de 34,03% até 2031.
Nota: O tamanho do mercado e os números de previsão neste relatório são gerados usando a estrutura de estimativa proprietária da Mordor Intelligence, atualizada com os dados e percepções mais recentes disponíveis em janeiro de 2026.
Tendências e Perspectivas do Mercado Global de Concreto Autorreparável
Análise de Impacto dos Impulsionadores*
| Impulsionador | (~) % de Impacto no CAGR Previsto | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Envelhecimento da Infraestrutura e Aumento dos Custos de Manutenção | +8.5% | Global, concentrado em megacidades da América do Norte, Europa e APAC | Curto prazo (≤ 2 anos) |
| Requisitos de Sustentabilidade e Redução do Carbono no Ciclo de Vida | +7.2% | Global, com maior pressão regulatória na UE e no Leste Asiático | Médio prazo (2–4 anos) |
| Resiliência da Infraestrutura e Requisitos de Longa Vida Útil | +6.4% | Global, liderado por megaprojetos da APAC, Oriente Médio e América do Norte | Médio prazo (2–4 anos) |
| Integração com Cidades Inteligentes e Manutenção Preditiva | +5.3% | Núcleo da APAC, com expansão para América do Norte e UE | Médio prazo (2–4 anos) |
| Uso Crescente de Sistemas Autorreparáveis em Construção Pré-fabricada e Modular | +4.1% | América do Norte, Europa e APAC | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Envelhecimento da Infraestrutura e Aumento dos Custos de Manutenção
A manutenção adiada eleva os custos quando pequenas fissuras permitem que água e cloretos alcancem a armadura, gerando reparos muito mais disruptivos do que o tratamento precoce. Os governos estaduais e locais dos Estados Unidos acumularam 105 bilhões de USD em passivos de manutenção rodoviária adiada até 2023. Essa análise também constatou que a depreciação anual das rodovias aumentou de 57 bilhões de USD em 1999 para 73 bilhões de USD em 2023, enquanto o investimento de capital real diminuiu. O mercado de concreto autorreparável aborda esse problema, em que os reparos interrompem o transporte, o abastecimento de água, a atividade portuária ou o acesso público por períodos prolongados. Pontes, túneis, estruturas de contenção de água e ativos marítimos apresentam um caso econômico mais sólido porque a inspeção e a intervenção são difíceis após a estrutura entrar em operação. Essa preferência por evitar manutenção ajuda a explicar por que os proprietários de ativos públicos de longa vida útil estão mais dispostos a considerar custos de materiais mais elevados do que os proprietários de edifícios convencionais.
Requisitos de Sustentabilidade e Redução do Carbono no Ciclo de Vida
A produção de cimento e concreto gera uma carga substancial de emissões, e a Associação Global de Cimento e Concreto comprometeu o setor com concreto de emissão líquida zero até 2050. Seu roteiro tem como meta uma redução de 25% no dióxido de carbono por metro cúbico de concreto até 2030 em relação aos níveis de 2020. Os materiais autorreparáveis não eliminam as emissões na fase de mistura, mas podem reduzir a necessidade de substituir elementos estruturais danificados durante sua vida útil. A HOLCIM informou que o ECOPact representou 31% das vendas líquidas de concreto usinado em 2025, um aumento de 5 pontos percentuais em relação a 2024, demonstrando o crescente alcance comercial das plataformas de concreto de menor teor de carbono. A HOLCIM também reportou metas validadas pela iniciativa Science Based Targets para reduzir as emissões de Escopo 1 e Escopo 2 por tonelada métrica de material cimentício em 24,95% até 2030 em relação à linha de base de 2020. O mercado de concreto autorreparável se beneficia quando as equipes de compras avaliam manutenção, materiais de reparo e trabalhos de substituição juntamente com os custos iniciais de construção.
Resiliência da Infraestrutura e Requisitos de Longa Vida Útil
Os proprietários de ativos exigem cada vez mais materiais capazes de manter o desempenho sob umidade, exposição a sais, vibração, contato químico e variações de temperatura. O mercado de concreto autorreparável é relevante para projetos com expectativas de projeto de 75 a 100 anos, onde as consequências da deterioração prematura vão muito além do período de garantia de um empreiteiro. Um estudo revisado por pares de 2025 relatou que o concreto bacteriano melhorou a resistência à compressão em 25% a 40% e reduziu o desgaste em 15% a 25% em comparação com misturas convencionais sob suas condições de ensaio. O estudo também confirmou o fechamento completo de fissuras em 21 dias sob condições ideais de cura. Outro estudo de 2025 constatou que os corpos de prova bacterianos mantiveram velocidades de pulso ultrassônico acima de 4,45 km/s e apresentaram uma redução de 15% a 25% nas taxas de perda de Cantabro em relação aos corpos de prova de controle. Esses resultados apoiam o uso em corredores onde cargas mecânicas e exposição ambiental causam deterioração mais rápida no concreto convencional.
Integração com Cidades Inteligentes e Manutenção Preditiva
Sensores embutidos podem fornecer dados de condição enquanto os mecanismos de cura tratam fissuras em estágio inicial, criando um modelo de manutenção mais ativo para a infraestrutura pública. Um artigo científico de 2025 demonstrou um sistema eletromagnético de monitoramento por Internet das Coisas (IoT) para detecção contínua de corrosão em concreto armado. O sistema reduziu a frequência de inspeção e os custos associados em mais de 40 horas de trabalho por mês no caso de uso relatado. Esses sistemas podem fornecer dados sobre progressão de fissuras, infiltração de umidade e uso de agente de cura para modelos digitais de ativos. O Ministério da Terra, Infraestrutura, Transporte e Turismo do Japão reconheceu o Basilisk HA Self-Healing Concrete no nível de desempenho Valioso Excelente em setembro de 2024, apoiando uma consideração mais rápida para pontes, estruturas portuárias e túneis de montanha.
Análise de Impacto das Restrições*
| Restrição | (~) % de Impacto no CAGR Previsto | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Alto Preço Premium Inicial em Relação ao Concreto Convencional | -3.8% | Global, com maior atrito em mercados emergentes sensíveis a custos | Curto prazo (≤ 2 anos) |
| Padronização Limitada e Lenta Aceitação nos Códigos de Construção | -2.9% | América do Norte e UE, com adoção defasada na América do Sul e no Oriente Médio e África | Médio prazo (2–4 anos) |
| Incerteza sobre o Desempenho em Campo a Longo Prazo | -2.1% | Global | Médio prazo (2–4 anos) |
| Fonte: Mordor Intelligence | |||
Alto Preço Premium Inicial em Relação ao Concreto Convencional
O concreto autorreparável apresentava um preço premium de 25% a 100% em relação ao concreto padrão, com as variantes bacterianas e de agente encapsulado na extremidade superior dessa faixa. As implantações na Coreia do Sul permaneceram limitadas por custos porque os aditivos bacterianos e os insumos de microcápsulas especiais não haviam atingido escala de fabricação doméstica. A dependência de insumos importados também adicionou custos logísticos e limitou o uso na construção de rotina. O mercado de concreto autorreparável, portanto, tem maior potencial de curto prazo em projetos onde acesso, tempo de inatividade e interrupções de reparo criam altos custos no ciclo de vida. Projetos residenciais padrão e comerciais de especificação inferior continuam sendo mais difíceis de atender porque os incorporadores frequentemente priorizam os gastos de curto prazo. Os proprietários de ativos que utilizam modelos de custo do ciclo de vida geralmente atingem o ponto de equilíbrio em 10 a 15 anos, o que se adequa melhor à infraestrutura pública do que a projetos com horizontes de investimento mais curtos.
Padronização Limitada e Lenta Aceitação nos Códigos de Construção
Parâmetros de referência internacionalmente harmonizados para eficiência de cura, longevidade do agente e ciclos de cura repetidos permanecem limitados. O concreto convencional possui normas estabelecidas para ensaios de resistência e durabilidade, enquanto os sistemas autorreparáveis enfrentam práticas de ensaio mais fragmentadas. A Agência Internacional de Energia observou que as definições e os métodos de medição de emissões para cimento e concreto de emissão quase zero permaneciam em desenvolvimento em 2025[1]Agência Internacional de Energia, "Cimento e Concreto, Relatório da Agenda de Avanço 2025," Agência Internacional de Energia, iea.org. A mesma necessidade de métodos interoperáveis afeta a adoção de alegações de desempenho no mercado de concreto autorreparável. Até que os engenheiros possam verificar as alegações em relação a normas de terceiros amplamente aceitas, muitos optarão por materiais conhecidos para gerenciar riscos técnicos e profissionais. Os primeiros marcos desenvolvidos pelo Comitê Técnico RILEM 221-SHC ainda não foram adotados de forma consistente nos códigos nacionais de construção.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Tipo: A Cura Biótica Lidera, Enquanto a Cura Abiótica Acelera
A cura biótica deteve 62,45% da participação do mercado de concreto autorreparável em 2025, apoiada pela implantação em campo da precipitação de calcita induzida microbiologicamente em pontes, túneis e estruturas de contenção de água, onde o fechamento de fissuras pode prevenir a infiltração de água e cloretos. Esses sistemas utilizam a atividade bacteriana para formar depósitos minerais quando há umidade e nutrientes disponíveis, tornando seu princípio operacional especialmente relevante para infraestruturas expostas a condições úmidas recorrentes. Um estudo de 2025 relatou que formulações híbridas de Bacillus melhoraram a resistência à compressão em até 19,57% e a resistência à tração por compressão diametral em 28,89% aos 90 dias em comparação com corpos de prova de controle, enquanto reduziram a absorção de água em 27%. A Aizawa Kosen Concrete forneceu mais de 34.000 toneladas métricas de produtos pré-fabricados e 5.800 metros cúbicos de concreto autorreparável usinado após o início da operação de sua planta de produção em massa em novembro de 2020. Esse histórico indicou escala comercialmente implantável em determinados ambientes de infraestrutura, embora o manuseio biológico consistente e o fornecimento local permaneçam considerações importantes para os empreiteiros.
A cura abiótica deve avançar a um CAGR de 32,56% até 2031. Ela inclui aditivos cristalinos, polímeros superabsorventes e compostos de memória de forma emergentes que podem ser integrados aos processos padrão de concreto usinado sem os protocolos de manuseio biológico exigidos para o concreto bacteriano. Essa compatibilidade limita as mudanças no fluxo de trabalho dos empreiteiros e pode simplificar a adoção onde os lotes, os controles de qualidade e os arranjos de fornecimento já estão estabelecidos para aditivos convencionais. A Nature Communications publicou em 2026 uma pesquisa sobre um aditivo polimérico de Velcro molecular que proporcionou cura autônoma e repetível de fissuras com menos de 0,15% de carga em peso, sem necessidade de um reservatório de cura discreto. O resultado aborda o número limitado de eventos de cura possíveis com encapsulamento convencional e amplia o uso potencial de sistemas abióticos em estruturas que sofrem carregamento repetido e pequenas fissuras recorrentes.


Por Forma: A Cura por Cápsulas Lidera, Enquanto a Cura Vascular Acelera
A cura por cápsulas deteve 45,71% da participação do mercado de concreto autorreparável em 2025, favorecida por sua compatibilidade com equipamentos de mistura de concreto convencionais, práticas de dosagem definidas e um mecanismo claro de liberação de agente que se encaixa nos fluxos de trabalho de garantia de qualidade estabelecidos. Quando uma fissura danifica uma cápsula, o sistema libera um volume prescrito de agente de cura, permitindo que os engenheiros especifiquem o teor de aditivo por metro cúbico com controles semelhantes às práticas convencionais de aditivos. Aplicações piloto em pré-fabricados na Alemanha e nos Países Baixos relataram uma redução de 40% nos custos de manutenção ao longo de períodos de vida útil simulados de 20 anos, o que forneceu às equipes de compras uma base direta para avaliação do ciclo de vida. A Sika AG introduziu um aditivo de cápsulas pronto para uso para pisos industriais que alcançou 60% de fechamento de fissuras na validação de terceiros pelo TNO holandês, fortalecendo as evidências disponíveis para uso comercial. O formato permanece particularmente relevante onde os usuários buscam uma forma acessível de introduzir desempenho autorreparável sem grandes mudanças nos procedimentos de dosagem ou construção.
A cura vascular deve avançar a um CAGR de 34,85% até 2031. As redes vasculares podem fornecer agentes de cura repetidamente ao longo da vida útil de um ativo, ao contrário dos sistemas de cápsulas, que podem ser limitados a 1 ou 2 eventos de dano-cura antes que o agente disponível se esgote. Pesquisadores da Universidade de Cardiff desenvolveram redes tetraédricas mini-vasculares tridimensionais impressas com múltiplos reservatórios separados dentro do concreto, evitando o acúmulo de pressão negativa que limitava os projetos tubulares anteriores. Uma demonstração em grande escala da TU Delft em 2025 validou a instalação em paredes de contenção em escala real e abordou questões de construtibilidade que anteriormente restringiam a tecnologia a corpos de prova de laboratório. A cura intrínseca, baseada na hidratação contínua do cimento e na carbonatação, permanece um mecanismo de base no concreto, mas é amplamente limitada a fissuras abaixo de 150 µm e funciona como um piso de desempenho, e não como um motor de crescimento separado para o setor de concreto autorreparável.
Por Aplicação: A Infraestrutura Civil Ancora a Demanda, a Construção Industrial Acelera
A infraestrutura civil deteve 51,07% da participação do mercado de concreto autorreparável em 2025, refletindo as longas vidas úteis de projeto e as difíceis condições de serviço enfrentadas por estradas, pontes, túneis, barragens e infraestrutura hídrica. Esses ativos frequentemente permanecem em operação enquanto os trabalhos de reparo ocorrem, de modo que pequenas fissuras podem criar problemas desproporcionais quando água, sais e outras substâncias agressivas atingem a armadura. A vedação autônoma é, consequentemente, mais valiosa onde os reparos convencionais interrompem o transporte, os serviços públicos ou o acesso seguro a um local, e onde os proprietários públicos buscam ciclos de manutenção mais longos. A Hazama Ando Hazama estabeleceu protocolos de fabricação para concreto bio-inteligente usando bactérias AH-strain resistentes a álcalis e concluiu um ensaio de quebra-mar de píer marítimo de 10 metros cúbicos em março de 2026. O trabalho visava estruturas portuárias onde o ataque por cloretos e o acesso limitado para reparos podem causar desafios persistentes de manutenção.
A construção industrial deve avançar a um CAGR de 35,38% até 2031. Plantas químicas, refinarias, instalações farmacêuticas e ativos de energia expõem o concreto a ciclos térmicos, contato químico, impacto mecânico e vibração que podem criar microfissuras e reduzir a vida útil de superfícies convencionais. Os sistemas cristalinos reduziram a infiltração química em 60% a 75% em comparação com o concreto convencional, enquanto os operadores industriais relataram 35% a 45% de menor gasto com manutenção ao longo de ciclos operacionais de 20 anos após o uso de tecnologias de precipitação de calcita. A vedação autônoma pode proteger operações de processo contínuo de interrupções dispendiosas quando fissuras permitem que substâncias agressivas alcancem camadas de armadura ou superfícies de contenção. A construção residencial e os edifícios comerciais e institucionais impulsionam a demanda por sensibilidade a custos e provisões limitadas de autorreparação em muitos códigos de construção, embora a adoção possa se expandir à medida que a produção de aditivos escala e as práticas de especificação se tornam mais claras.

Análise Geográfica
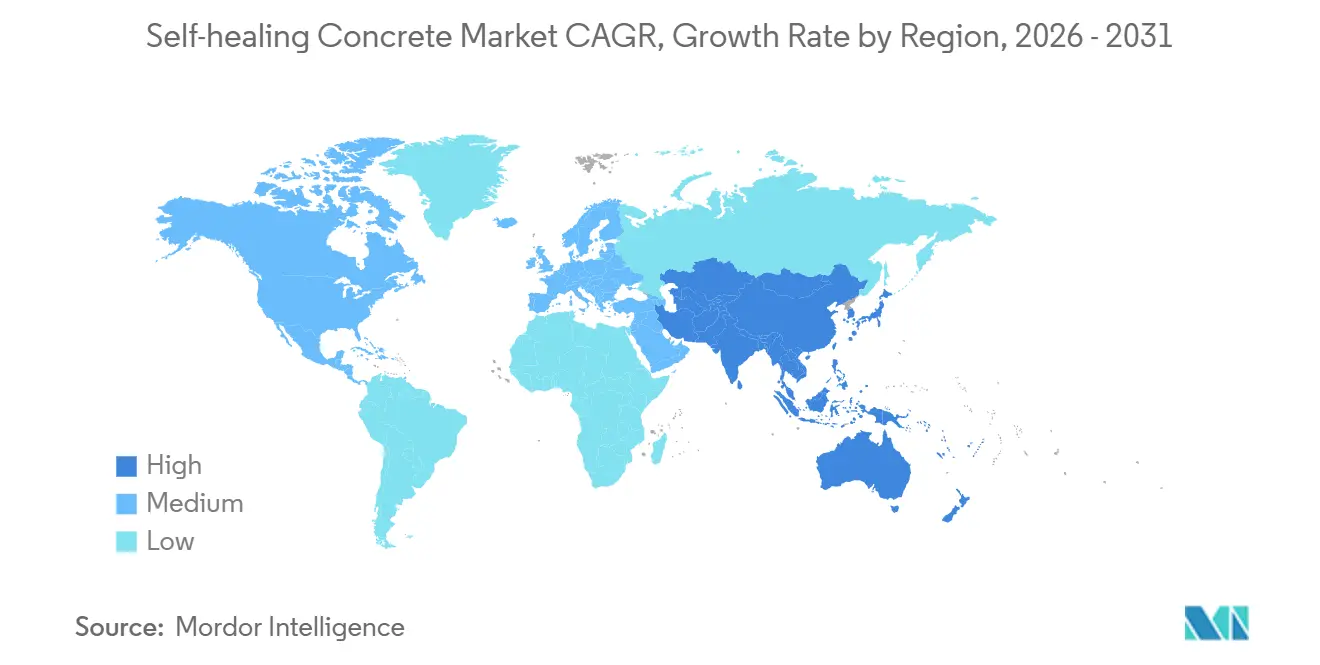
A Ásia-Pacífico deteve 43,68% da participação do mercado de concreto autorreparável em 2025 e deve avançar a um CAGR de 34,03% até 2031. A região possui um substancial pipeline de infraestrutura e uma crescente necessidade de materiais que reduzam as necessidades de inspeção e evitem trabalhos de reparo disruptivos em ativos públicos. A China desenvolveu capacidades de produção em massa para sistemas bacterianos e cristalinos, apoiando o desenvolvimento da cadeia de suprimentos regional para diferentes abordagens tecnológicas. A Índia impulsionou a demanda por meio da expansão de rodovias nacionais, projetos de metrô e programas de cidades inteligentes que recompensam menores necessidades de manutenção onde o trabalho de inspeção de rotina enfrenta restrições de mão de obra. O Japão fornece um exemplo avançado de validação pública após o Ministério da Terra, Infraestrutura, Transporte e Turismo reconhecer o Basilisk HA Self-Healing Concrete em seu Sistema de Informações sobre Novas Tecnologias.
A América do Norte tem uma necessidade significativa de materiais duráveis porque os Estados Unidos tinham 105 bilhões de USD em passivos de manutenção rodoviária adiada em 2023. A legislação federal de infraestrutura e os programas estaduais de manutenção de capital estão traduzindo esse acúmulo em um ambiente de compras mais sólido para materiais de construção de longa vida útil e prevenção de reparos. A Green Basilisk BV entrou na cadeia de suprimentos de concreto usinado e pré-fabricado da América do Norte por meio da Restoration Partners LLC em outubro de 2024, marcando a primeira introdução comercial em grande escala da tecnologia nas Américas. A Estratégia de Compra Limpa do Canadá está comprometida com uma reduço de 30% no carbono incorporado nas construções federais a partir de 2025, criando um sinal de conformidade que favorece a extensão da vida útil em serviço.
A Europa permanece uma área tecnicamente madura para o mercado de concreto autorreparável, com Alemanha, Países Baixos e Reino Unido entre os primeiros adotantes estabelecidos e mercados experientes de aplicação em pré-fabricados. O Regulamento de Produtos de Construção da União Europeia e os requisitos mais amplos de carbono incorporado apoiam materiais que estendem a vida útil estrutural e reduzem a necessidade de materiais de construção adicionais durante os reparos. A Associação Global de Cimento e Concreto relatou que quase 50% da produção de cimento fora da China estava coberta por roteiros de descarbonização. A América do Sul é uma área de crescimento inicial onde Brasil, Argentina e Chile têm demanda em grandes projetos de infraestrutura civil e industrial, enquanto as condições sísmicas do Chile fortalecem o caso prático para concreto resiliente. O Oriente Médio e a África estão crescendo por meio de desenvolvimentos costeiros e de uso misto de alta especificação na Arábia Saudita e na África do Sul, onde a deterioração relacionada a cloretos pode tornar as abordagens convencionais de manutenção comercialmente difíceis.

Cenário Competitivo
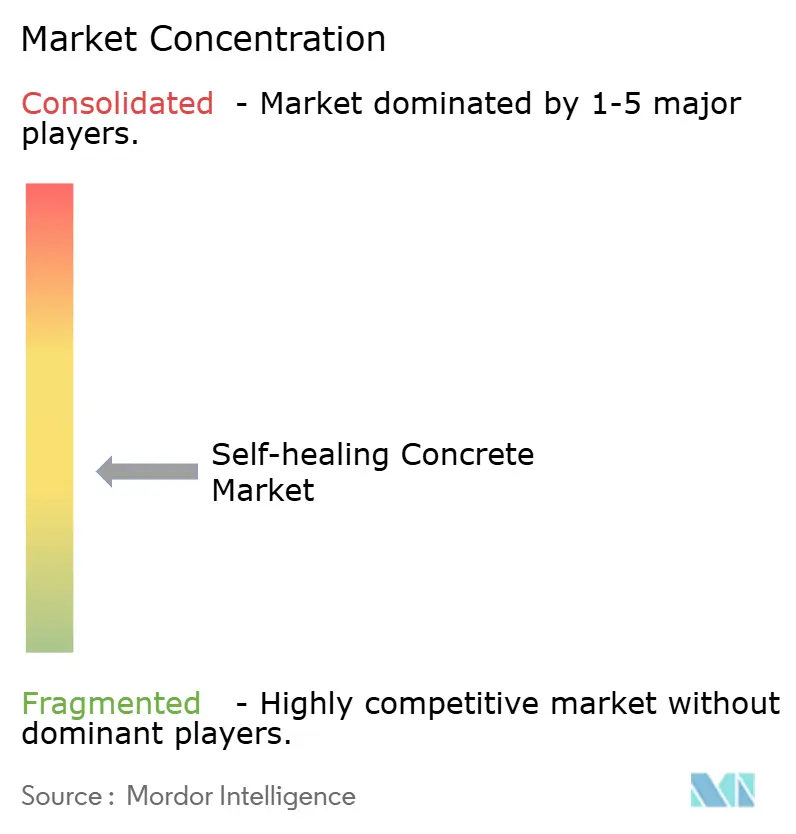
O mercado de concreto autorreparável é moderadamente concentrado, com os cinco principais participantes incluindo Sika AG, Basilisk, Holcim, Cemex S.A.B. DE C.V. e Xypex Chemical Corporation. Basilisk, Kryton International Inc., Penetron e Xypex Chemical Corporation concentram-se em mecanismos de cura bacterianos, cristalinos e à base de polímeros, enquanto Sika AG, BASF, Heidelberg Materials AG, HOLCIM e Cemex S.A.B. de C.V. combinam essas capacidades com negócios de materiais mais amplos. Essa estrutura permite que os especialistas desenvolvam tecnologias diferenciadas, enquanto os fornecedores de maior porte oferecem relacionamentos de distribuição, redes de serviço técnico e acesso estabelecido a clientes. A Sika AG adquiriu a Giatec Scientific Inc. em 2025 para adicionar capacidades digitais de qualidade e otimização de durabilidade do concreto[2]Sika AG, "Relatório Anual do Exercício de 2025 da Sika," Sika AG, sika.com.
Estruturas industriais de contenção, infraestrutura submarina e marítima e componentes modulares pré-fabricados permanecem oportunidades importantes no mercado de concreto autorreparável porque a compatibilidade do agente de cura difere entre sistemas de agregados e ambientes de cura. Posições de patentes e participação em organismos de normalização provavelmente terão maior importância à medida que os parâmetros de desempenho e a elegibilidade para especificações se desenvolvam nas regiões. Empresas que participam do RILEM, do Comitê Técnico 71 da Organização Internacional de Normalização e de processos de revisão de códigos podem melhor apoiar as evidências técnicas necessárias para compradores públicos e engenheiros. Participantes menores como Oscrete, Fescon Oy e Wacker Chemie AG concentram-se em pisos industriais, elementos pré-fabricados e sistemas cristalinos modificados com polímeros, onde a expertise localizada e as evidências de projetos podem limitar o confronto com redes de distribuição em grande escala.
As empresas líderes estão vinculando formulação, desempenho em campo, monitoramento e plataformas de produtos de menor teor de carbono em suas estratégias comerciais. A Sika AG anunciou seu programa Fast Forward em novembro de 2025, com investimento direcionado de CHF 120 milhões a CHF 150 milhões para digitalização, eficiência e consolidação geográfica. A HOLCIM expandiu o papel comercial do ECOPact, que representou 31% das vendas líquidas de concreto usinado em 2025. A Hazama Ando Hazama concluiu um ensaio de quebra-mar de píer marítimo de 10 metros cúbicos usando Bio-Smart Concrete em março de 2026. Essas ações mostram que a concorrência inclui escala de produção, monitoramento, validação pública e implantação específica por projeto, e não apenas a composição de um aditivo de cura.
Líderes do Setor de Concreto Autorreparável
-
Sika AG
-
Basilisk
-
HOLCIM
-
Cemex S.A.B DE C.V.
-
Xypex Chemical Corporation
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica

Desenvolvimentos Recentes do Setor
- Outubro de 2025: A DMAT captou 4,5 milhões de USD para acelerar a comercialização de sua tecnologia de concreto autorreparável, projetada para estender a vida útil da infraestrutura e reduzir emissões. O financiamento apoia a expansão e a adoção no mercado de concreto autorreparável para aplicações de infraestrutura de maior durabilidade.
- Junho de 2025: A Sika AG firmou parceria com a Giatec Scientific Inc. para integrar sensores de concreto baseados em inteligência artificial, software e análise de dados em tempo real em suas ofertas de produtos para construção. A colaboração apoia o monitoramento e a manutenção mais inteligentes de estruturas de concreto, criando oportunidades complementares para soluções de concreto autorreparável.


Escopo do Relatório Global do Mercado de Concreto Autorreparável
O concreto autorreparável é um material de concreto avançado projetado para vedar ou reparar autonomamente fissuras que se desenvolvem durante o serviço. Ele incorpora mecanismos de cura que podem restaurar a integridade estrutural, reduzir a infiltração de água e produtos químicos e potencialmente estender a vida útil de estruturas de concreto, ao mesmo tempo em que reduz os requisitos de manutenção.
O Mercado de Concreto Autorreparável é segmentado por tipo, forma, aplicação e geografia. Por tipo, o mercado é segmentado em cura biótica e cura abiótica. Por forma, o mercado é segmentado em cura intrínseca, cura por cápsulas e cura vascular. Por aplicação, o mercado é segmentado em infraestrutura civil, construção residencial, edifícios comerciais e institucionais e construção industrial. O relatório também abrange o tamanho do mercado e as previsões para concreto autorreparável em 15 países nas principais regiões. Para cada segmento, o dimensionamento e as previsões do mercado foram realizados com base no valor (USD).
| Cura Biótica |
| Cura Abiótica |
| Cura Intrínseca |
| Cura por Cápsulas |
| Cura Vascular |
| Infraestrutura Civil |
| Construção Residencial |
| Edifícios Comerciais e Institucionais |
| Construção Industrial |
| Ásia-Pacífico | China |
| Índia | |
| Japão | |
| Coreia do Sul | |
| Países da ASEAN | |
| Restante da Ásia-Pacífico | |
| América do Norte | Estados Unidos |
| Canadá | |
| México | |
| Europa | Alemanha |
| Reino Unido | |
| França | |
| Itália | |
| Países Nórdicos | |
| Restante da Europa | |
| América do Sul | Brasil |
| Argentina | |
| Restante da América do Sul | |
| Oriente Médio e África | Arábia Saudita |
| África do Sul | |
| Restante do Oriente Médio e África |
| Por Tipo | Cura Biótica | |
| Cura Abiótica | ||
| Por Forma | Cura Intrínseca | |
| Cura por Cápsulas | ||
| Cura Vascular | ||
| Por Aplicação | Infraestrutura Civil | |
| Construção Residencial | ||
| Edifícios Comerciais e Institucionais | ||
| Construção Industrial | ||
| Por Geografia | Ásia-Pacífico | China |
| Índia | ||
| Japão | ||
| Coreia do Sul | ||
| Países da ASEAN | ||
| Restante da Ásia-Pacífico | ||
| América do Norte | Estados Unidos | |
| Canadá | ||
| México | ||
| Europa | Alemanha | |
| Reino Unido | ||
| França | ||
| Itália | ||
| Países Nórdicos | ||
| Restante da Europa | ||
| América do Sul | Brasil | |
| Argentina | ||
| Restante da América do Sul | ||
| Oriente Médio e África | Arábia Saudita | |
| África do Sul | ||
| Restante do Oriente Médio e África | ||


Principais Perguntas Respondidas no Relatório
Qual é o tamanho do mercado de concreto autorreparável?
O mercado de concreto autorreparável está em 132,15 bilhões de USD em 2026 e deve atingir 520,83 bilhões de USD até 2031.
O que está impulsionando a adoção do concreto autorreparável?
O envelhecimento da infraestrutura, os passivos de manutenção adiada, os requisitos de resiliência e as considerações sobre o carbono no ciclo de vida estão apoiando a adoção onde os trabalhos de reparo são dispendiosos, disruptivos ou inseguros.
Qual tipo liderou a demanda do mercado em 2025?
A cura biótica liderou com uma participação de 62,45% em 2025, porque utiliza a atividade bacteriana para depositar minerais que fecham fissuras quando há umidade e nutrientes disponíveis.
Qual aplicação deve crescer mais rapidamente até 2031?
A construção industrial deve avançar a um CAGR de 35,38% até 2031 porque plantas e refinarias enfrentam degradação química, térmica e mecânica que pode encurtar a vida útil do concreto.
Página atualizada pela última vez em:



