
Taille et part du marché du béton auto-cicatrisant
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2021 - 2031 |
|---|---|
| Taille du Marché (2026) | 132.15 Milliards de dollars |
| Taille du Marché (2031) | 520.83 Milliards de dollars |
| Growth Rate (2026 - 2031) | 31.56 % |
| Marché à la Croissance la Plus Rapide | Asie-Pacifique |
| Plus Grand Marché | Asie-Pacifique |
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché du béton auto-cicatrisant par Mordor Intelligence
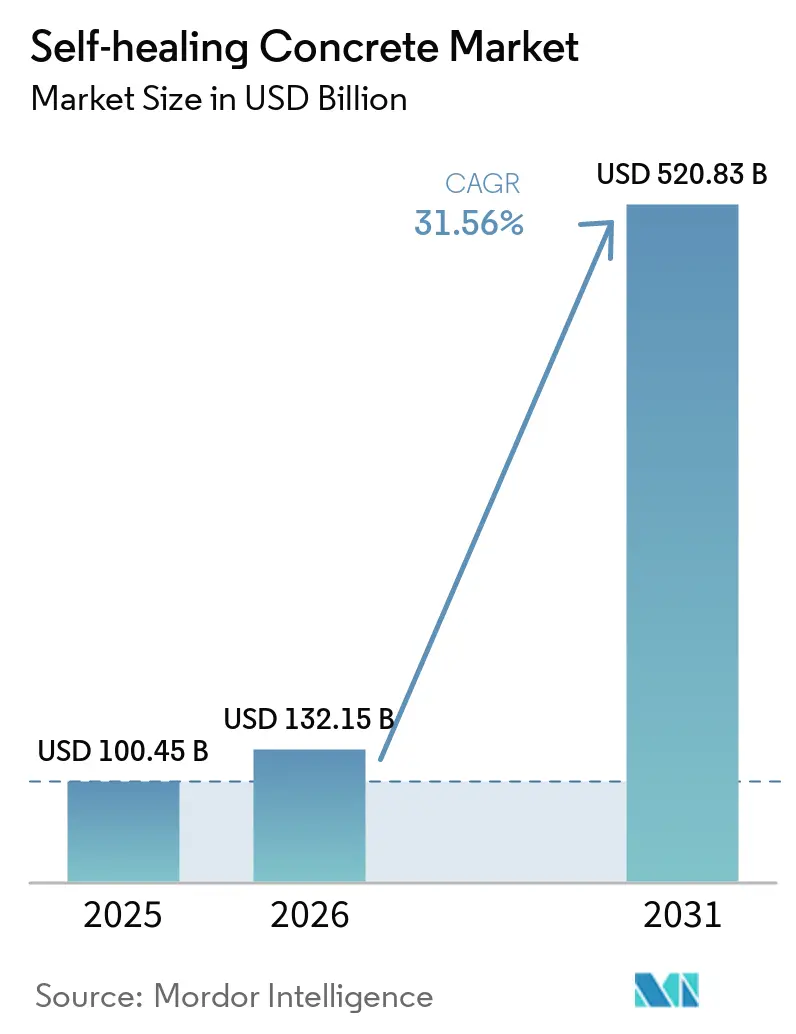
La taille du marché du béton auto-cicatrisant était évaluée à 100,45 milliards USD en 2025 et devrait croître de 132,15 milliards USD en 2026 pour atteindre 520,83 milliards USD d'ici 2031, à un CAGR de 31,56 % durant la période de prévision (2026-2031). Le marché du béton auto-cicatrisant est soutenu par les propriétaires d'actifs cherchant à empêcher les petites fissures d'évoluer en corrosion, écaillage, infiltrations d'eau et réparations structurelles coûteuses. Les programmes d'infrastructure civile constituent une base de demande durable, car les ponts, tunnels, routes, réseaux hydrauliques et ports nécessitent de longues durées de service et des travaux de maintenance difficiles. Les exigences de durabilité favorisent également les matériaux qui réduisent les besoins de remplacement, tandis que les capacités de production de ciment et de béton à faible teneur en carbone se développent tout au long de la chaîne de valeur. Le marché du béton auto-cicatrisant reste limité par la prime de coût des additifs bactériens, cristallins et encapsulés, ainsi que par le recours limité à des normes de performance communes dans les codes de construction. Les entreprises associent donc les matériaux à la surveillance de la qualité, à la production locale, à la validation sur le terrain, aux preuves de projet et à la formation des équipes de chantier afin de faciliter les spécifications pour les ingénieurs, les acheteurs publics, les entrepreneurs et les gestionnaires d'actifs responsables de la performance à long terme dans les grands projets d'infrastructure.
Points clés du rapport
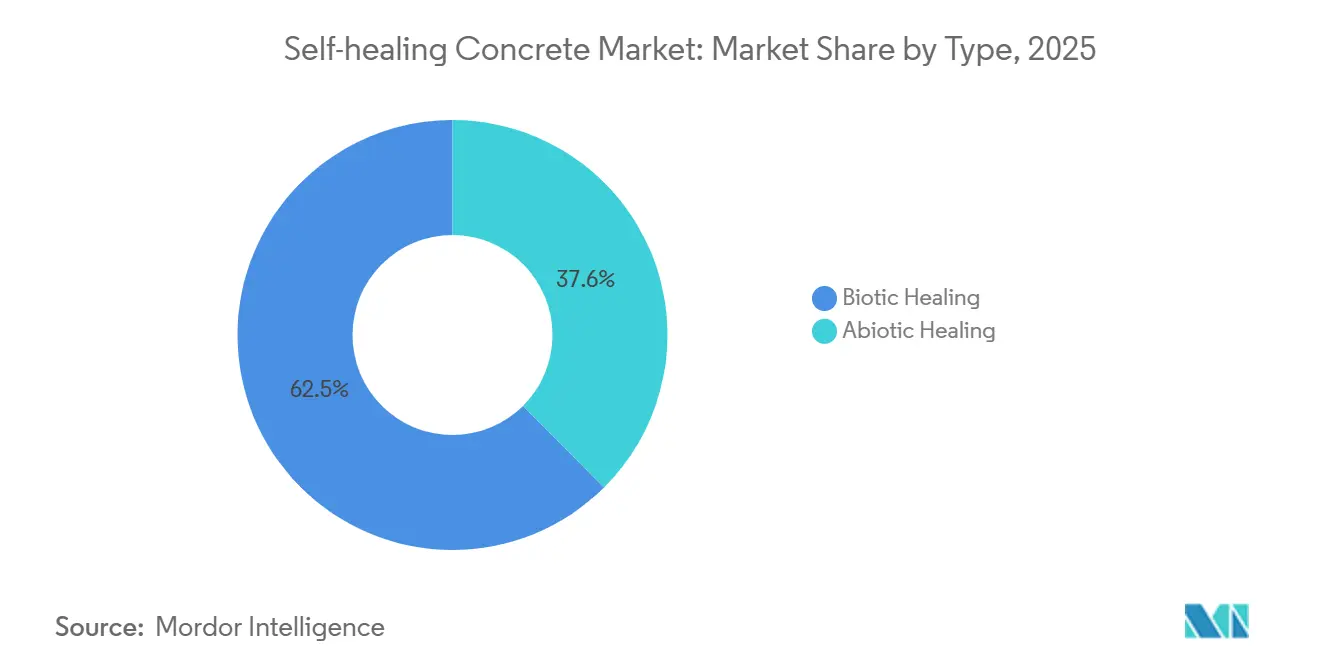
- Par type, la cicatrisation biotique détenait 62,45 % de la part du marché du béton auto-cicatrisant en 2025, tandis que la cicatrisation abiotique devrait progresser à un CAGR de 32,56 % jusqu'en 2031.
- Par forme, la cicatrisation par capsules détenait 45,71 % de la part du marché du béton auto-cicatrisant en 2025, tandis que la cicatrisation vasculaire devrait progresser à un CAGR de 34,85 % jusqu'en 2031.
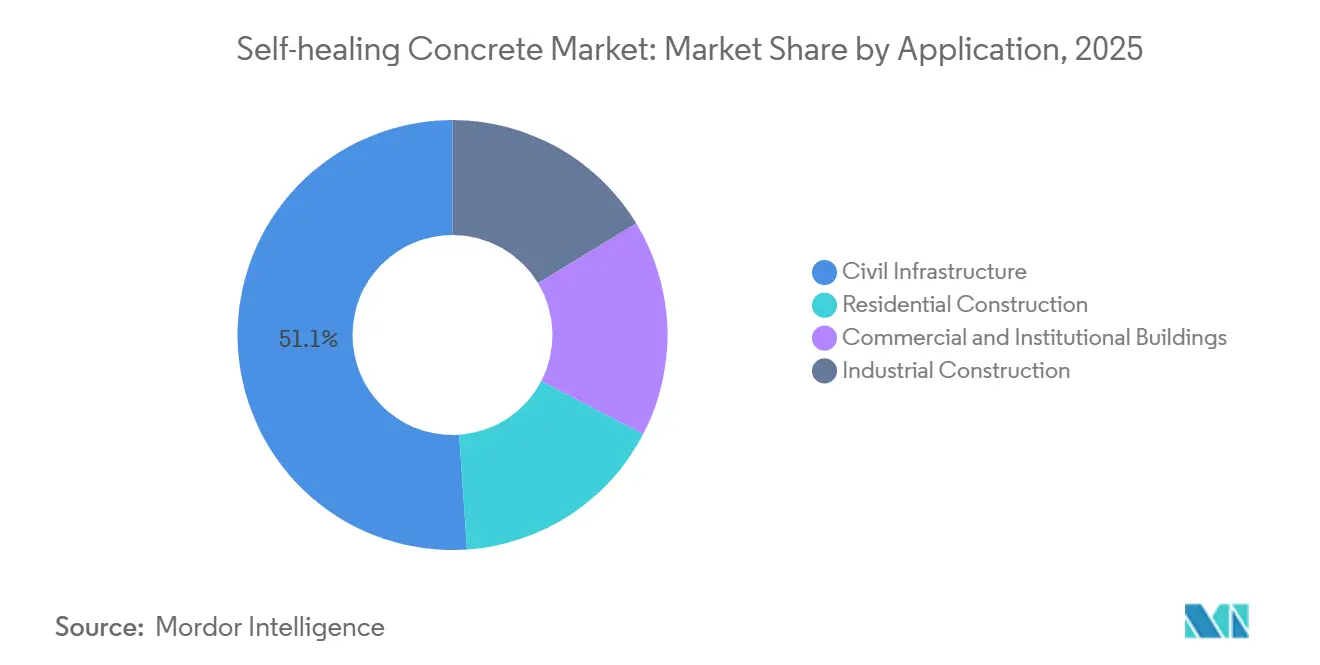
- Par application, l'infrastructure civile détenait 51,07 % de la part du marché du béton auto-cicatrisant en 2025, tandis que la construction industrielle devrait progresser à un CAGR de 35,38 % jusqu'en 2031.
- Par géographie, l'Asie-Pacifique détenait 43,68 % de la part du marché du béton auto-cicatrisant en 2025 et devrait progresser à un CAGR de 34,03 % jusqu'en 2031.
Note : La taille du marché et les prévisions figurant dans ce rapport sont générées à l'aide du cadre d'estimation exclusif de Mordor Intelligence, mis à jour avec les dernières données et informations disponibles en janvier 2026.
Tendances et perspectives du marché mondial du béton auto-cicatrisant
Analyse de l'impact des moteurs*
| Moteur | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Vieillissement des infrastructures et hausse des coûts de maintenance | +8.5% | Mondial, concentré en Amérique du Nord, en Europe et dans les mégapoles d'Asie-Pacifique | Court terme (≤ 2 ans) |
| Exigences de durabilité et réduction du carbone sur le cycle de vie | +7.2% | Mondial, avec la plus forte impulsion réglementaire dans l'UE et en Asie de l'Est | Moyen terme (2 à 4 ans) |
| Résilience des infrastructures et exigences de longue durée de service | +6.4% | Mondial, porté par les mégaprojets d'Asie-Pacifique, le Moyen-Orient et l'Amérique du Nord | Moyen terme (2 à 4 ans) |
| Intégration des villes intelligentes et de la maintenance prédictive | +5.3% | Asie-Pacifique en cœur, avec extension vers l'Amérique du Nord et l'UE | Moyen terme (2 à 4 ans) |
| Utilisation croissante des systèmes auto-cicatrisants dans la construction préfabriquée et modulaire | +4.1% | Amérique du Nord, Europe et Asie-Pacifique | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Vieillissement des infrastructures et hausse des coûts de maintenance
Le report de la maintenance augmente les coûts lorsque de légères fissures permettent à l'eau et aux chlorures d'atteindre les armatures, générant des réparations bien plus perturbantes qu'un traitement précoce. Les gouvernements des États et des collectivités locales américains avaient accumulé 105 milliards USD de passifs de maintenance routière différée en 2023. Cette analyse a également révélé que la dépréciation annuelle des routes est passée de 57 milliards USD en 1999 à 73 milliards USD en 2023, tandis que l'investissement en capital réel diminuait. Le marché du béton auto-cicatrisant répond à ce problème, où les réparations interrompent les transports, l'approvisionnement en eau, l'activité portuaire ou l'accès public pendant de longues périodes. Les ponts, tunnels, ouvrages de retenue d'eau et actifs maritimes présentent un argument économique plus solide, car l'inspection et l'intervention sont difficiles une fois la structure mise en service. Cette préférence pour éviter la maintenance explique pourquoi les propriétaires d'actifs publics à longue durée de vie sont plus enclins à envisager des coûts de matériaux plus élevés que les propriétaires de bâtiments standard.
Exigences de durabilité et réduction du carbone sur le cycle de vie
La production de ciment et de béton génère une charge d'émissions substantielle, et l'Association mondiale du ciment et du béton s'est engagée à atteindre la neutralité carbone du béton d'ici 2050. Sa feuille de route vise une réduction de 25 % du dioxyde de carbone par mètre cube de béton d'ici 2030 par rapport aux niveaux de 2020. Les matériaux auto-cicatrisants ne suppriment pas les émissions au stade du malaxage, mais ils peuvent réduire la nécessité de remplacer des éléments structurels endommagés au cours de leur durée de service. HOLCIM a indiqué qu'ECOPact représentait 31 % des ventes nettes de béton prêt à l'emploi en 2025, en hausse de 5 points de pourcentage par rapport à 2024, témoignant de la portée commerciale croissante des plateformes de béton à faible teneur en carbone. HOLCIM a également annoncé des objectifs validés par la Science Based Targets initiative visant à réduire les émissions de portée 1 et de portée 2 par tonne métrique de matériau cimentaire de 24,95 % d'ici 2030 par rapport à sa référence de 2020. Le marché du béton auto-cicatrisant bénéficie lorsque les équipes d'approvisionnement évaluent la maintenance, les matériaux de réparation et les travaux de remplacement parallèlement aux coûts de construction initiaux.
Résilience des infrastructures et exigences de longue durée de service
Les propriétaires d'actifs exigent de plus en plus des matériaux capables de maintenir leurs performances face à l'humidité, à l'exposition aux sels, aux vibrations, aux contacts chimiques et aux variations de température. Le marché du béton auto-cicatrisant est pertinent pour les projets dont les attentes de conception s'étendent sur 75 à 100 ans, où les conséquences d'une détérioration prématurée dépassent largement la période de garantie d'un entrepreneur. Une étude évaluée par des pairs en 2025 a rapporté que le béton bactérien améliorait la résistance à la compression de 25 % à 40 % et réduisait l'usure de 15 % à 25 % par rapport aux mélanges conventionnels dans ses conditions d'essai. L'étude a également confirmé une fermeture complète des fissures en 21 jours dans des conditions de cure optimales. Une autre étude de 2025 a révélé que les spécimens bactériens maintenaient des vitesses d'impulsion ultrasonique supérieures à 4,45 km/s et présentaient une réduction de 15 % à 25 % des taux de perte Cantabro par rapport aux spécimens témoins. Ces résultats soutiennent l'utilisation dans les corridors où les charges mécaniques et l'exposition environnementale entraînent une détérioration plus rapide du béton conventionnel.
Intégration des villes intelligentes et de la maintenance prédictive
Les capteurs intégrés peuvent fournir des données sur l'état des structures tandis que les mécanismes de cicatrisation traitent les fissures en phase initiale, créant un modèle de maintenance plus actif pour les infrastructures publiques. Un article scientifique de 2025 a présenté un système de surveillance électromagnétique par Internet des objets (IoT) pour la détection continue de la corrosion dans le béton armé. Le système a réduit la fréquence des inspections et les coûts associés de plus de 40 heures de travail par mois dans le cas d'usage rapporté. Ces systèmes peuvent fournir des données sur la progression des fissures, l'infiltration d'humidité et l'utilisation des agents de cicatrisation pour les modèles numériques d'actifs. Le ministère japonais du Territoire, des Infrastructures, des Transports et du Tourisme a reconnu le béton auto-cicatrisant Basilisk HA au niveau de performance Valuable Excellent en septembre 2024, facilitant une prise en compte plus rapide pour les ponts, les ouvrages portuaires et les tunnels de montagne.
Analyse de l'impact des freins*
| Frein | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Prime de coût initial élevée par rapport au béton conventionnel | -3.8% | Mondial, friction la plus forte dans les marchés émergents sensibles aux coûts | Court terme (≤ 2 ans) |
| Normalisation limitée et lente acceptation dans les codes de construction | -2.9% | Amérique du Nord et UE, avec une adoption en retard en Amérique du Sud et en Afrique et Moyen-Orient | Moyen terme (2 à 4 ans) |
| Incertitude quant aux performances à long terme sur le terrain | -2.1% | Mondial | Moyen terme (2 à 4 ans) |
| Source: Mordor Intelligence | |||
Prime de coût initial élevée par rapport au béton conventionnel
Le béton auto-cicatrisant affichait une prime de 25 % à 100 % par rapport au béton standard, les variantes bactériennes et à agents encapsulés se situant à l'extrémité supérieure de cette fourchette. Les déploiements en Corée du Sud restaient limités par les coûts, car les additifs bactériens et les intrants en microcapsules spécialisées n'avaient pas atteint l'échelle de fabrication nationale. La dépendance aux intrants importés ajoutait également des coûts logistiques et limitait l'utilisation dans la construction courante. Le marché du béton auto-cicatrisant présente donc un potentiel à court terme plus important dans les projets où l'accès, les temps d'arrêt et les perturbations liées aux réparations génèrent des coûts élevés sur le cycle de vie. Les projets résidentiels standard et les projets commerciaux de moindre spécification restent plus difficiles à servir, car les promoteurs privilégient souvent les dépenses à court terme. Les propriétaires d'actifs utilisant des modèles de coût du cycle de vie atteignent généralement le seuil de rentabilité en 10 à 15 ans, ce qui convient mieux aux infrastructures publiques qu'aux projets à horizons d'investissement plus courts.
Normalisation limitée et lente acceptation dans les codes de construction
Les référentiels harmonisés à l'échelle internationale pour l'efficacité de cicatrisation, la longévité des agents et les cycles de cicatrisation répétés restent limités. Le béton conventionnel dispose de normes établies en matière de résistance et de durabilité, tandis que les systèmes auto-cicatrisants font face à des pratiques d'essai plus fragmentées. L'Agence internationale de l'énergie a noté que les définitions et les méthodes de mesure des émissions pour le ciment et le béton quasi zéro émission restaient en cours d'élaboration en 2025[1]Agence internationale de l'énergie, "Ciment et béton, rapport sur le programme de percée 2025," Agence internationale de l'énergie, iea.org. Ce même besoin de méthodes interopérables affecte l'adoption des allégations de performance sur le marché du béton auto-cicatrisant. Tant que les ingénieurs ne pourront pas vérifier les allégations par rapport à des normes tierces largement acceptées, beaucoup choisiront des matériaux familiers pour gérer les risques techniques et professionnels. Les premiers cadres développés par le Comité technique RILEM 221-SHC n'ont pas encore été adoptés de manière cohérente dans les codes de construction nationaux.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par type : la cicatrisation biotique est en tête, tandis que la cicatrisation abiotique s'accélère
La cicatrisation biotique détenait 62,45 % de la part du marché du béton auto-cicatrisant en 2025, soutenue par le déploiement sur le terrain de la précipitation de calcite induite par voie microbienne dans les ponts, tunnels et ouvrages de retenue d'eau, où la fermeture des fissures peut prévenir l'infiltration d'eau et de chlorures. Ces systèmes utilisent l'activité bactérienne pour former des dépôts minéraux lorsque l'humidité et les nutriments sont disponibles, rendant leur principe de fonctionnement particulièrement pertinent pour les infrastructures exposées à des conditions humides récurrentes. Une étude de 2025 a rapporté que les formulations hybrides de Bacillus amélioraient la résistance à la compression jusqu'à 19,57 % et la résistance à la traction par fendage de 28,89 % à 90 jours par rapport aux spécimens témoins, tout en réduisant l'absorption d'eau de 27 %. Aizawa Kosen Concrete a fourni plus de 34 000 tonnes métriques de produits préfabriqués et 5 800 mètres cubes de béton auto-cicatrisant prêt à l'emploi depuis le démarrage de son usine de production en série en novembre 2020. Ce bilan indique une échelle commercialement déployable dans certains contextes d'infrastructure, bien que la gestion biologique cohérente et l'approvisionnement local restent des considérations importantes pour les entrepreneurs.
La cicatrisation abiotique devrait progresser à un CAGR de 32,56 % jusqu'en 2031. Elle comprend les adjuvants cristallins, les polymères superabsorbants et les composés à mémoire de forme émergents qui peuvent être intégrés dans les processus standard de béton prêt à l'emploi sans les protocoles de manipulation biologique requis pour le béton bactérien. Cette compatibilité limite les changements de flux de travail pour les entrepreneurs et peut simplifier l'adoption là où les lots, les contrôles qualité et les arrangements d'approvisionnement sont déjà établis pour les adjuvants conventionnels. Nature Communications a publié en 2026 des recherches sur un additif polymère de type Velcro moléculaire qui permettait une cicatrisation autonome et répétable des fissures à moins de 0,15 % de charge en poids sans nécessiter de réservoir de cicatrisation distinct. Ce résultat répond au nombre limité d'événements de cicatrisation possibles avec l'encapsulation conventionnelle et élargit l'utilisation potentielle des systèmes abiotiques dans les structures soumises à des charges répétées et à de petites fissures récurrentes.


Par forme : la cicatrisation par capsules est en tête, tandis que la cicatrisation vasculaire s'accélère
La cicatrisation par capsules détenait 45,71 % de la part du marché du béton auto-cicatrisant en 2025, aidée par sa compatibilité avec les équipements de malaxage du béton habituels, des pratiques de dosage définies et un mécanisme de libération d'agent clair qui s'intègre aux flux de travail d'assurance qualité établis. Lorsqu'une fissure endommage une capsule, le système libère un volume prescrit d'agent de cicatrisation, permettant aux ingénieurs de spécifier la teneur en additif par mètre cube avec des contrôles similaires aux pratiques d'adjuvants conventionnels. Des applications pilotes préfabriquées en Allemagne et aux Pays-Bas ont rapporté une réduction de 40 % des coûts de maintenance sur des durées de vie simulées de 20 ans, offrant aux équipes d'approvisionnement une base directe pour l'évaluation du cycle de vie. Sika AG a introduit un adjuvant en capsules prêt à l'emploi pour les sols industriels qui a atteint 60 % de fermeture des fissures lors d'une validation par un tiers, le TNO néerlandais, renforçant les preuves disponibles pour un usage commercial. Ce format reste particulièrement pertinent pour les utilisateurs souhaitant introduire des performances auto-cicatrisantes sans modifications majeures des procédures de malaxage ou de construction.
La cicatrisation vasculaire devrait progresser à un CAGR de 34,85 % jusqu'en 2031. Les réseaux vasculaires peuvent distribuer des agents de cicatrisation de manière répétée tout au long de la durée de service d'un actif, contrairement aux systèmes à capsules qui peuvent être limités à 1 ou 2 événements de cicatrisation avant épuisement de l'agent disponible. Des chercheurs de l'Université de Cardiff ont développé des réseaux tétraédriques mini-vasculaires imprimés en trois dimensions avec plusieurs réservoirs séparés à l'intérieur du béton, évitant l'accumulation de pression négative qui limitait les conceptions tubulaires antérieures. Une grande démonstration de TU Delft en 2025 a validé l'installation dans des murs de soutènement à grande échelle et a répondu aux questions de constructibilité qui avaient précédemment limité la technologie aux spécimens de laboratoire. La cicatrisation intrinsèque, basée sur la poursuite de l'hydratation et de la carbonatation du ciment, reste un mécanisme de base dans le béton, mais elle est largement limitée aux fissures inférieures à 150 µm et constitue un plancher de performance plutôt qu'un moteur de croissance distinct pour le secteur du béton auto-cicatrisant.
Par application : l'infrastructure civile ancre la demande, la construction industrielle s'accélère
L'infrastructure civile détenait 51,07 % de la part du marché du béton auto-cicatrisant en 2025, reflétant les longues durées de conception et les conditions de service difficiles auxquelles font face les routes, ponts, tunnels, barrages et infrastructures hydrauliques. Ces actifs restent souvent en exploitation pendant les travaux de réparation, de sorte que de petites fissures peuvent créer des problèmes disproportionnés lorsque l'eau, les sels et d'autres substances agressives atteignent les armatures. L'étanchéité autonome est par conséquent plus précieuse là où les réparations conventionnelles perturbent les transports, les services publics ou l'accès sécurisé à un site, et où les maîtres d'ouvrage publics recherchent des cycles de maintenance plus longs. Hazama Ando Hazama a établi des protocoles de fabrication pour le béton bio-intelligent utilisant des bactéries de souche AH résistantes aux alcalis et a réalisé un essai de 10 mètres cubes sur une digue de jetée maritime en mars 2026. Ces travaux ciblaient les ouvrages portuaires où l'attaque par les chlorures et l'accès limité aux réparations peuvent entraîner des défis de maintenance persistants.
La construction industrielle devrait progresser à un CAGR de 35,38 % jusqu'en 2031. Les usines chimiques, les raffineries, les installations pharmaceutiques et les actifs énergétiques exposent le béton à des cycles thermiques, des contacts chimiques, des impacts mécaniques et des vibrations qui peuvent créer des microfissures et réduire la durée de vie utile des surfaces conventionnelles. Les systèmes cristallins ont réduit l'infiltration chimique de 60 % à 75 % par rapport au béton conventionnel, tandis que les opérateurs industriels ont rapporté une réduction de 35 % à 45 % des dépenses de maintenance sur des cycles d'exploitation de 20 ans après l'utilisation de technologies de précipitation de calcite. L'étanchéité autonome peut protéger les opérations en continu des interruptions coûteuses lorsque des fissures permettent à des substances agressives d'atteindre les couches d'armature ou les surfaces de confinement. La construction résidentielle et les bâtiments commerciaux et institutionnels stimulent la demande en matière de sensibilité aux coûts et de dispositions auto-cicatrisantes limitées dans de nombreux codes de construction, bien que l'adoption puisse s'étendre à mesure que la production d'additifs s'intensifie et que les pratiques de spécification se clarifient.

Analyse géographique
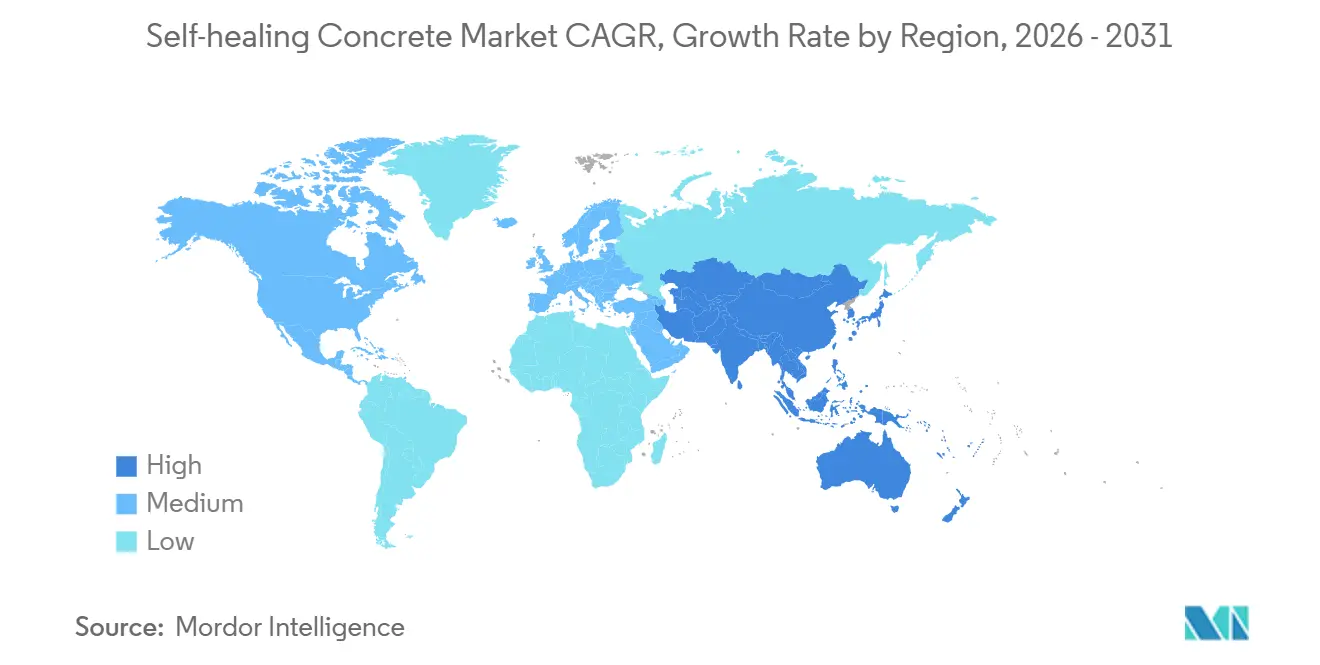
L'Asie-Pacifique détenait 43,68 % de la part du marché du béton auto-cicatrisant en 2025 et devrait progresser à un CAGR de 34,03 % jusqu'en 2031. La région dispose d'un important pipeline d'infrastructures et d'un besoin croissant de matériaux qui réduisent les besoins d'inspection et évitent les travaux de réparation perturbateurs sur les actifs publics. La Chine a développé des capacités de production en série pour les systèmes bactériens et cristallins, soutenant le développement de la chaîne d'approvisionnement régionale pour différentes approches technologiques. L'Inde a soutenu la demande grâce à l'expansion des autoroutes nationales, aux projets de métro et aux programmes de villes intelligentes qui récompensent les besoins de maintenance réduits là où les travaux d'inspection courants font face à des contraintes de main-d'œuvre. Le Japon offre un exemple avancé de validation publique après que le ministère du Territoire, des Infrastructures, des Transports et du Tourisme a reconnu le béton auto-cicatrisant Basilisk HA dans son Système d'information sur les nouvelles technologies.
L'Amérique du Nord a un besoin important de matériaux durables, car les États-Unis affichaient 105 milliards USD de passifs de maintenance routière différée en 2023. La législation fédérale sur les infrastructures et les programmes de maintenance des capitaux des États traduisent ce retard en un contexte d'approvisionnement plus favorable pour les matériaux de construction à longue durée de vie et l'évitement des réparations. Green Basilisk BV est entré dans la chaîne d'approvisionnement nord-américaine de béton prêt à l'emploi et préfabriqué via Restoration Partners LLC en octobre 2024, marquant la première introduction commerciale à grande échelle de la technologie sur le continent américain. La stratégie canadienne d'achat propre s'est engagée à réduire de 30 % le carbone incorporé dans les constructions fédérales à partir de 2025, créant un signal de conformité favorable à l'extension de la durée de service.
L'Europe reste une zone techniquement mature pour le marché du béton auto-cicatrisant, avec l'Allemagne, les Pays-Bas et le Royaume-Uni parmi les premiers adoptants établis et les marchés d'application préfabriquée expérimentés. Le règlement européen sur les produits de construction et les exigences plus larges en matière de carbone incorporé soutiennent les matériaux qui prolongent la durée de service structurelle et réduisent le besoin de matériaux de construction supplémentaires lors des réparations. L'Association mondiale du ciment et du béton a rapporté que près de 50 % de la production de ciment hors Chine était couverte par des feuilles de route de décarbonation. L'Amérique du Sud est une zone de croissance précoce où le Brésil, l'Argentine et le Chili ont une demande dans les grands projets d'infrastructure civile et industrielle, tandis que les conditions sismiques du Chili renforcent l'argument pratique en faveur d'un béton résilient. Le Moyen-Orient et l'Afrique se développent grâce à des projets côtiers et à usage mixte de haute spécification en Arabie saoudite et en Afrique du Sud, où la détérioration liée aux chlorures peut rendre les approches de maintenance conventionnelles commercialement difficiles.

Paysage concurrentiel
Le marché du béton auto-cicatrisant est modérément concentré, les cinq premiers acteurs étant Sika AG, Basilisk, Holcim, Cemex S.A.B. DE C.V. et Xypex Chemical Corporation. Basilisk, Kryton International Inc., Penetron et Xypex Chemical Corporation se concentrent sur les mécanismes de cicatrisation bactériens, cristallins et à base de polymères, tandis que Sika AG, BASF, Heidelberg Materials AG, HOLCIM et Cemex S.A.B. de C.V. combinent ces capacités avec des activités de matériaux plus larges. Cette structure permet aux spécialistes de développer des technologies différenciées, tandis que les fournisseurs de plus grande taille offrent des relations de distribution, des réseaux de services techniques et un accès établi aux clients. Sika AG a acquis Giatec Scientific Inc. en 2025 pour ajouter des capacités numériques d'optimisation de la qualité et de la durabilité du béton[2]Sika AG, "Rapport annuel de l'exercice 2025 de Sika," Sika AG, sika.com.
Les structures de confinement industriel, les infrastructures sous-marines et marines, et les composants modulaires préfabriqués restent des opportunités importantes sur le marché du béton auto-cicatrisant, car la compatibilité des agents de cicatrisation diffère selon les systèmes d'agrégats et les environnements de cure. Les positions en matière de brevets et la participation aux organismes de normalisation auront probablement plus d'importance à mesure que les référentiels de performance et l'éligibilité aux spécifications se développeront dans les différentes régions. Les entreprises qui participent au RILEM, au Comité technique 71 de l'Organisation internationale de normalisation et aux processus de révision des codes peuvent mieux soutenir les preuves techniques requises par les acheteurs publics et les ingénieurs. Les participants de plus petite taille tels qu'Oscrete, Fescon Oy et Wacker Chemie AG se concentrent sur les sols industriels, les éléments préfabriqués et les systèmes cristallins modifiés aux polymères, où l'expertise localisée et les preuves de projet peuvent limiter la confrontation avec les réseaux de distribution à grande échelle.
Les entreprises leaders associent formulation, performance sur le terrain, surveillance et plateformes de produits à faible teneur en carbone dans leurs stratégies commerciales. Sika AG a annoncé son programme Fast Forward en novembre 2025, avec 120 à 150 millions CHF d'investissements ciblés pour la numérisation, l'efficacité et la consolidation géographique. HOLCIM a élargi le rôle commercial d'ECOPact, qui représentait 31 % des ventes nettes de béton prêt à l'emploi en 2025. Hazama Ando Hazama a réalisé un essai de 10 mètres cubes sur une digue de jetée maritime en utilisant le béton bio-intelligent en mars 2026. Ces actions montrent que la concurrence inclut l'échelle de production, la surveillance, la validation publique et le déploiement spécifique aux projets, et pas seulement la composition d'un additif de cicatrisation.
Leaders du secteur du béton auto-cicatrisant
Sika AG
Basilisk
HOLCIM
Cemex S.A.B DE C.V.
Xypex Chemical Corporation
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier

Développements récents du secteur
- Octobre 2025 : DMAT a levé 4,5 millions USD pour accélérer la commercialisation de sa technologie de béton auto-cicatrisant, conçue pour prolonger la durée de service des infrastructures et réduire les émissions. Le financement soutient la montée en puissance et l'adoption sur le marché du béton auto-cicatrisant pour des applications d'infrastructure plus durables.
- Juin 2025 : Sika AG s'est associé à Giatec Scientific Inc. pour intégrer des capteurs de béton pilotés par intelligence artificielle, des logiciels et des analyses de données en temps réel dans ses offres de produits de construction. La collaboration soutient une surveillance et une maintenance plus intelligentes des structures en béton, créant des opportunités complémentaires pour les solutions de béton auto-cicatrisant.


Portée du rapport mondial sur le marché du béton auto-cicatrisant
Le béton auto-cicatrisant est un matériau de béton avancé conçu pour sceller ou réparer de manière autonome les fissures qui se développent en cours de service. Il intègre des mécanismes de cicatrisation capables de restaurer l'intégrité structurelle, de réduire l'infiltration d'eau et de produits chimiques, et de prolonger potentiellement la durée de service des structures en béton tout en réduisant les besoins de maintenance.
Le marché du béton auto-cicatrisant est segmenté par type, forme, application et géographie. Par type, le marché est segmenté en cicatrisation biotique et cicatrisation abiotique. Par forme, le marché est segmenté en cicatrisation intrinsèque, cicatrisation par capsules et cicatrisation vasculaire. Par application, le marché est segmenté en infrastructure civile, construction résidentielle, bâtiments commerciaux et institutionnels, et construction industrielle. Le rapport couvre également la taille du marché et les prévisions pour le béton auto-cicatrisant dans 15 pays à travers les principales régions. Pour chaque segment, le dimensionnement et les prévisions du marché ont été réalisés sur la base de la valeur (USD).
| Cicatrisation biotique |
| Cicatrisation abiotique |
| Cicatrisation intrinsèque |
| Cicatrisation par capsules |
| Cicatrisation vasculaire |
| Infrastructure civile |
| Construction résidentielle |
| Bâtiments commerciaux et institutionnels |
| Construction industrielle |
| Asie-Pacifique | Chine |
| Inde | |
| Japon | |
| Corée du Sud | |
| Pays de l'ASEAN | |
| Reste de l'Asie-Pacifique | |
| Amérique du Nord | États-Unis |
| Canada | |
| Mexique | |
| Europe | Allemagne |
| Royaume-Uni | |
| France | |
| Italie | |
| Pays nordiques | |
| Reste de l'Europe | |
| Amérique du Sud | Brésil |
| Argentine | |
| Reste de l'Amérique du Sud | |
| Moyen-Orient et Afrique | Arabie saoudite |
| Afrique du Sud | |
| Reste du Moyen-Orient et de l'Afrique |
| Par type | Cicatrisation biotique | |
| Cicatrisation abiotique | ||
| Par forme | Cicatrisation intrinsèque | |
| Cicatrisation par capsules | ||
| Cicatrisation vasculaire | ||
| Par application | Infrastructure civile | |
| Construction résidentielle | ||
| Bâtiments commerciaux et institutionnels | ||
| Construction industrielle | ||
| Par géographie | Asie-Pacifique | Chine |
| Inde | ||
| Japon | ||
| Corée du Sud | ||
| Pays de l'ASEAN | ||
| Reste de l'Asie-Pacifique | ||
| Amérique du Nord | États-Unis | |
| Canada | ||
| Mexique | ||
| Europe | Allemagne | |
| Royaume-Uni | ||
| France | ||
| Italie | ||
| Pays nordiques | ||
| Reste de l'Europe | ||
| Amérique du Sud | Brésil | |
| Argentine | ||
| Reste de l'Amérique du Sud | ||
| Moyen-Orient et Afrique | Arabie saoudite | |
| Afrique du Sud | ||
| Reste du Moyen-Orient et de l'Afrique | ||


Questions clés auxquelles le rapport répond
Quelle est la taille du marché du béton auto-cicatrisant ?
Le marché du béton auto-cicatrisant s'élève à 132,15 milliards USD en 2026 et devrait atteindre 520,83 milliards USD d'ici 2031.
Qu'est-ce qui stimule l'adoption du béton auto-cicatrisant ?
Le vieillissement des infrastructures, les passifs de maintenance différée, les exigences de résilience et les considérations relatives au carbone sur le cycle de vie soutiennent l'adoption là où les travaux de réparation sont coûteux, perturbateurs ou dangereux.
Quel type a dominé la demande du marché en 2025 ?
La cicatrisation biotique était en tête avec une part de 62,45 % en 2025, car elle utilise l'activité bactérienne pour déposer des minéraux qui ferment les fissures lorsque l'humidité et les nutriments sont disponibles.
Quelle application devrait connaître la croissance la plus rapide jusqu'en 2031 ?
La construction industrielle devrait progresser à un CAGR de 35,38 % jusqu'en 2031, car les usines et les raffineries sont soumises à une dégradation chimique, thermique et mécanique qui peut réduire la durée de service du béton.
Dernière mise à jour de la page le:



