
Tamaño y Participación del Mercado de Concreto Autorreparable
Visión General del Mercado
| Período de Estudio | 2021 - 2031 |
|---|---|
| Tamaño del Mercado (2026) | 132.15 Mil millones de dólares |
| Tamaño del Mercado (2031) | 520.83 Mil millones de dólares |
| Growth Rate (2026 - 2031) | 31.56 % |
| Mercado de Crecimiento Más Rápido | Asia-Pacífico |
| Mercado Más Grande | Asia-Pacífico |
| Concentración del Mercado | Medio |
Jugadores principales
*Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. |
|
Análisis del Mercado de Concreto Autorreparable por Mordor Intelligence
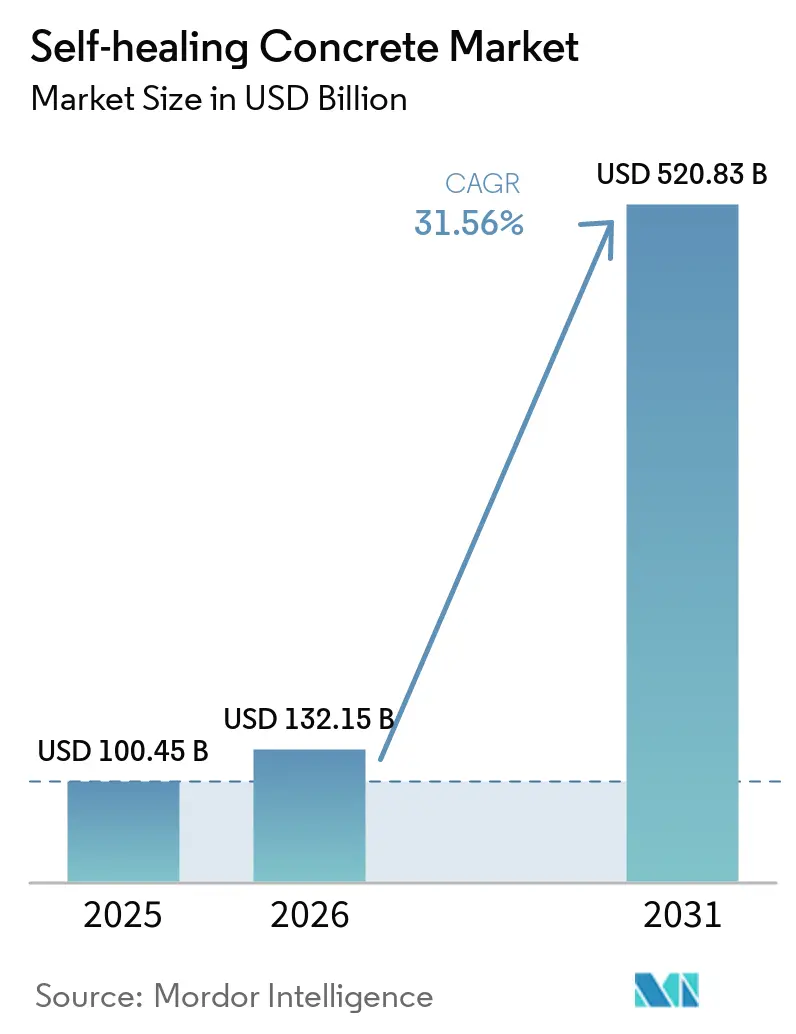
El tamaño del Mercado de Concreto Autorreparable se valoró en 100,45 mil millones de USD en 2025 y se estima que crecerá desde 132,15 mil millones de USD en 2026 hasta alcanzar 520,83 mil millones de USD en 2031, a una CAGR del 31,56% durante el período de pronóstico (2026-2031). El mercado de concreto autorreparable está respaldado por propietarios de activos que buscan evitar que pequeñas grietas se conviertan en corrosión, descascaramiento, filtraciones de agua y costosas reparaciones estructurales. Los programas de infraestructura civil proporcionan una base de demanda duradera porque puentes, túneles, carreteras, sistemas de agua y puertos requieren largas vidas útiles y trabajos de mantenimiento difíciles. Los requisitos de sostenibilidad también favorecen los materiales que reducen las necesidades de reemplazo, mientras que la capacidad de cemento y concreto de menor contenido de carbono se está expandiendo en toda la cadena de valor. El mercado de concreto autorreparable sigue limitado por la prima de los aditivos bacterianos, cristalinos y encapsulados, así como por el uso limitado de estándares de desempeño comunes en los códigos de construcción. Por lo tanto, las empresas combinan los materiales con monitoreo de calidad, producción local, validación en campo, evidencia de proyectos y capacitación para los equipos en obra, con el fin de facilitar las especificaciones para ingenieros, compradores públicos, contratistas y gestores de activos responsables del desempeño a largo plazo en grandes proyectos de infraestructura de manera segura.
Conclusiones Clave del Informe
- Por tipo, la curación biótica representó el 62,45% de la participación del mercado de concreto autorreparable en 2025, mientras que se proyecta que la curación abiótica avance a una CAGR del 32,56% hasta 2031.
- Por forma, la curación basada en cápsulas representó el 45,71% de la participación del mercado de concreto autorreparable en 2025, mientras que se proyecta que la curación vascular avance a una CAGR del 34,85% hasta 2031.
- Por aplicación, la infraestructura civil representó el 51,07% de la participación del mercado de concreto autorreparable en 2025, mientras que se proyecta que la construcción industrial avance a una CAGR del 35,38% hasta 2031.
- Por geografía, Asia-Pacífico representó el 43,68% de la participación del mercado de concreto autorreparable en 2025 y se proyecta que avance a una CAGR del 34,03% hasta 2031.
Nota: Las cifras del tamaño del mercado y los pronósticos de este informe se generan utilizando el marco de estimación patentado de Mordor Intelligence, actualizado con los datos y conocimientos más recientes disponibles a partir de enero de 2026.
Tendencias e Información del Mercado Global de Concreto Autorreparable
Análisis del Impacto de los Impulsores*
| Impulsor | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Envejecimiento de la Infraestructura y Aumento de los Costos de Mantenimiento | +8.5% | Global, concentrado en América del Norte, Europa y megaciudades de APAC | Corto plazo (≤ 2 años) |
| Requisitos de Sostenibilidad y Reducción del Carbono en el Ciclo de Vida | +7.2% | Global, con mayor impulso normativo en la UE y Asia Oriental | Mediano plazo (2–4 años) |
| Resiliencia de la Infraestructura y Requisitos de Larga Vida Útil | +6.4% | Global, liderado por megaproyectos de APAC, Oriente Medio y América del Norte | Mediano plazo (2–4 años) |
| Integración de Ciudades Inteligentes y Mantenimiento Predictivo | +5.3% | Núcleo de APAC, con expansión hacia América del Norte y la UE | Mediano plazo (2–4 años) |
| Uso Creciente de Sistemas Autorreparables en Construcción Prefabricada y Modular | +4.1% | América del Norte, Europa y APAC | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Envejecimiento de la Infraestructura y Aumento de los Costos de Mantenimiento
El mantenimiento diferido eleva los costos cuando las grietas menores permiten que el agua y los cloruros lleguen al refuerzo, generando reparaciones mucho más disruptivas que el tratamiento temprano. Los gobiernos estatales y locales de Estados Unidos habían acumulado 105 mil millones de USD en pasivos por mantenimiento diferido de carreteras en 2023. Ese análisis también encontró que la depreciación anual de carreteras aumentó de 57 mil millones de USD en 1999 a 73 mil millones de USD en 2023, mientras que la inversión de capital real disminuyó. El mercado de concreto autorreparable aborda este problema, donde las reparaciones interrumpen el transporte, el suministro de agua, la actividad portuaria o el acceso público durante períodos prolongados. Los puentes, túneles, estructuras de retención de agua y activos marinos tienen un caso económico más sólido porque la inspección e intervención son difíciles una vez que la estructura entra en servicio. Esta preferencia por evitar el mantenimiento ayuda a explicar por qué los propietarios de activos públicos de larga vida están más dispuestos a considerar costos de materiales más elevados que los propietarios de edificios estándar.
Requisitos de Sostenibilidad y Reducción del Carbono en el Ciclo de Vida
La producción de cemento y concreto genera una carga de emisiones sustancial, y la Asociación Global de Cemento y Concreto ha comprometido al sector a alcanzar concreto de cero emisiones netas para 2050. Su hoja de ruta tiene como objetivo una reducción del 25% en dióxido de carbono por metro cúbico de concreto para 2030 respecto a los niveles de 2020. Los materiales autorreparables no eliminan las emisiones en la etapa de mezcla, pero pueden reducir la necesidad de reemplazar elementos estructurales dañados durante su vida útil. HOLCIM informó que ECOPact representó el 31% de las ventas netas de concreto premezclado en 2025, un aumento de 5 puntos porcentuales respecto a 2024, lo que muestra el creciente alcance comercial de las plataformas de concreto de menor contenido de carbono. HOLCIM también informó objetivos validados por la iniciativa Science Based Targets para reducir las emisiones de Alcance 1 y Alcance 2 por tonelada métrica de material cementoso en un 24,95% para 2030 respecto a su línea base de 2020. El mercado de concreto autorreparable se beneficia cuando los equipos de adquisiciones evalúan el mantenimiento, los materiales de reparación y los trabajos de reemplazo junto con los costos iniciales de construcción.
Resiliencia de la Infraestructura y Requisitos de Larga Vida Útil
Los propietarios de activos requieren cada vez más materiales que puedan mantener el desempeño bajo condiciones de humedad, exposición a sales, vibración, contacto químico y cambios de temperatura. El mercado de concreto autorreparable es relevante para proyectos con expectativas de diseño de 75 a 100 años, donde las consecuencias del deterioro prematuro se extienden mucho más allá del período de garantía de un contratista. Un estudio revisado por pares de 2025 informó que el concreto bacteriano mejoró la resistencia a la compresión entre un 25% y un 40% y redujo el desgaste entre un 15% y un 25% en comparación con mezclas convencionales bajo sus condiciones de prueba. El estudio también confirmó el cierre completo de grietas en 21 días bajo condiciones óptimas de curado. Otro estudio de 2025 encontró que los especímenes bacterianos mantuvieron velocidades de pulso ultrasónico superiores a 4,45 km/s y mostraron una reducción del 15% al 25% en las tasas de pérdida de Cantabro frente a los especímenes de control. Estos resultados respaldan el uso en corredores donde las cargas mecánicas y la exposición ambiental generan un deterioro más rápido en el concreto convencional.
Integración de Ciudades Inteligentes y Mantenimiento Predictivo
Los sensores integrados pueden proporcionar datos sobre el estado mientras los mecanismos de curación abordan las grietas en etapas tempranas, creando un modelo de mantenimiento más activo para la infraestructura pública. Un artículo científico de 2025 demostró un sistema de monitoreo electromagnético de Internet de las Cosas (IoT) para la detección continua de corrosión en concreto reforzado. El sistema redujo la frecuencia de inspección y los costos asociados en más de 40 horas-hombre por mes en el caso de uso reportado. Estos sistemas pueden proporcionar datos sobre la progresión de grietas, la infiltración de humedad y el uso de agentes de curación para modelos de activos digitales. El Ministerio de Tierra, Infraestructura, Transporte y Turismo de Japón reconoció el Concreto Autorreparable Basilisk HA en el nivel de desempeño Valioso Excelente en septiembre de 2024, apoyando una consideración más rápida para puentes, estructuras portuarias y túneles de montaña.
Análisis del Impacto de las Restricciones*
| Restricción | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Alta Prima de Costo Inicial Frente al Concreto Convencional | -3.8% | Global, con mayor fricción en mercados emergentes sensibles al costo | Corto plazo (≤ 2 años) |
| Estandarización Limitada y Lenta Aceptación en los Códigos de Construcción | -2.9% | América del Norte y la UE, con adopción rezagada en América del Sur y el Oriente Medio y África | Mediano plazo (2–4 años) |
| Incertidumbre sobre el Desempeño en Campo a Largo Plazo | -2.1% | Global | Mediano plazo (2–4 años) |
| Fuente: Mordor Intelligence | |||
Alta Prima de Costo Inicial Frente al Concreto Convencional
El concreto autorreparable presentó una prima del 25% al 100% sobre el concreto estándar, con las variantes bacterianas y de agentes encapsulados en el extremo superior de este rango. Los despliegues en Corea del Sur permanecieron limitados por costos porque los aditivos bacterianos y los insumos de microcápsulas especializadas no habían alcanzado escala de fabricación doméstica. La dependencia de insumos importados también añadió costos logísticos y limitó el uso en la construcción rutinaria. El mercado de concreto autorreparable tiene, por lo tanto, mayor potencial a corto plazo en proyectos donde el acceso, el tiempo de inactividad y las interrupciones por reparaciones generan altos costos en el ciclo de vida. Los proyectos residenciales estándar y los comerciales de menor especificación siguen siendo más difíciles de atender porque los promotores suelen priorizar el gasto a corto plazo. Los propietarios de activos que utilizan modelos de costo del ciclo de vida típicamente alcanzan el punto de equilibrio en 10 a 15 años, lo que se adapta mejor a la infraestructura pública que a los proyectos con horizontes de inversión más cortos.
Estandarización Limitada y Lenta Aceptación en los Códigos de Construcción
Los parámetros de referencia armonizados internacionalmente para la eficiencia de curación, la longevidad del agente y los ciclos de curación repetidos siguen siendo limitados. El concreto convencional cuenta con estándares establecidos en pruebas de resistencia y durabilidad, mientras que los sistemas autorreparables enfrentan prácticas de prueba más fragmentadas. La Agencia Internacional de Energía señaló que las definiciones y los métodos de medición de emisiones para el cemento y el concreto de casi cero emisiones seguían en desarrollo en 2025[1]Agencia Internacional de Energía, "Cemento y Concreto, Informe de la Agenda de Avance 2025," Agencia Internacional de Energía, iea.org. La misma necesidad de métodos interoperables afecta la adopción de declaraciones de desempeño en el mercado de concreto autorreparable. Hasta que los ingenieros puedan verificar las declaraciones frente a estándares de terceros ampliamente aceptados, muchos seleccionarán materiales conocidos para gestionar el riesgo técnico y profesional. Los marcos iniciales desarrollados por el Comité Técnico 221-SHC de RILEM aún no han sido adoptados de manera consistente en los códigos nacionales de construcción.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Tipo: La Curación Biótica Lidera, Mientras la Curación Abiótica se Acelera
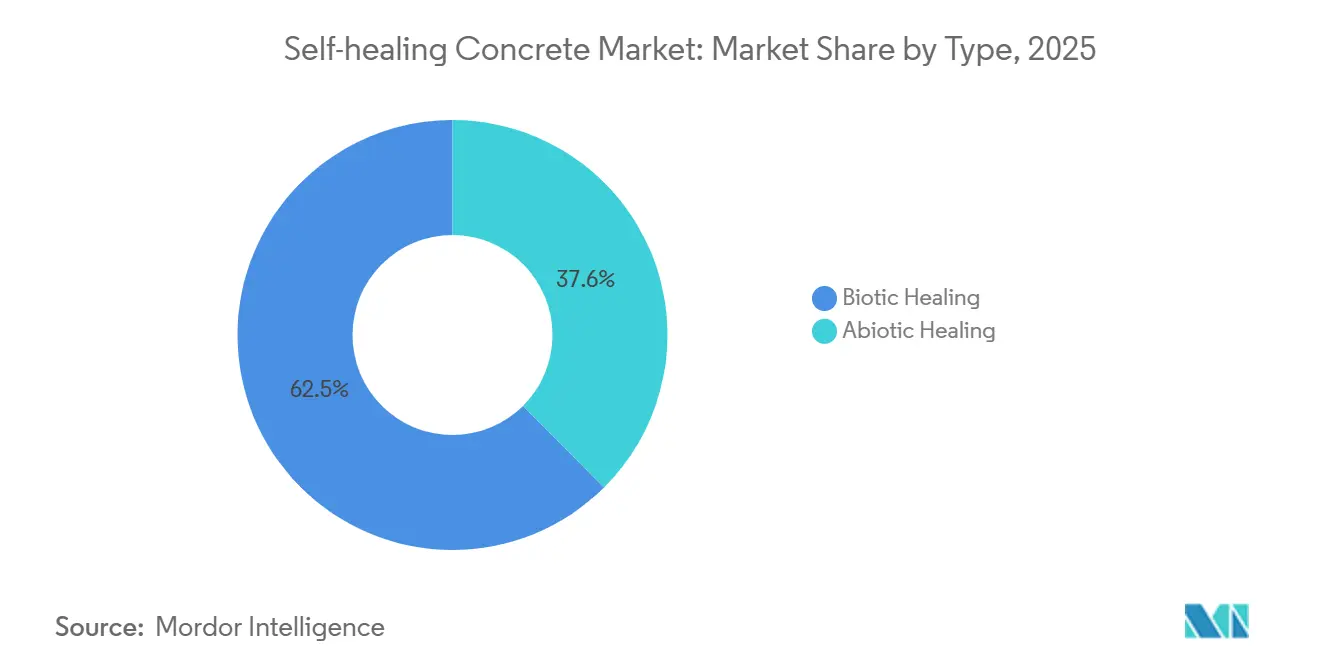
La curación biótica representó el 62,45% de la participación del mercado de concreto autorreparable en 2025, respaldada por el despliegue en campo de la precipitación de calcita inducida microbiológicamente en puentes, túneles y estructuras de retención de agua, donde el cierre de grietas puede prevenir la infiltración de agua y cloruros. Estos sistemas utilizan la actividad bacteriana para formar depósitos minerales cuando hay humedad y nutrientes disponibles, lo que hace que su principio de funcionamiento sea especialmente relevante para infraestructuras expuestas a condiciones húmedas recurrentes. Un estudio de 2025 informó que las formulaciones híbridas de Bacillus mejoraron la resistencia a la compresión hasta en un 19,57% y la resistencia a la tracción por hendimiento en un 28,89% a los 90 días en comparación con los especímenes de control, mientras que redujeron la absorción de agua en un 27%. Aizawa Kosen Concrete ha suministrado más de 34.000 toneladas métricas de productos prefabricados y 5.800 metros cúbicos de concreto autorreparable premezclado desde que su planta de producción en masa comenzó a operar en noviembre de 2020. Este registro indicó una escala comercialmente desplegable en entornos de infraestructura seleccionados, aunque el manejo biológico consistente y el suministro local siguen siendo consideraciones importantes para los contratistas.
Se proyecta que la curación abiótica avance a una CAGR del 32,56% hasta 2031. Incluye aditivos cristalinos, polímeros superabsorbentes y compuestos emergentes de memoria de forma que pueden integrarse en los procesos estándar de concreto premezclado sin los protocolos de manejo biológico requeridos para el concreto bacteriano. Esta compatibilidad limita los cambios en el flujo de trabajo para los contratistas y puede simplificar la adopción donde los lotes, los controles de calidad y los acuerdos de suministro ya están establecidos para los aditivos convencionales. Nature Communications publicó en 2026 una investigación sobre un aditivo polimérico de tipo Velcro molecular que proporcionó curación autónoma y repetible de grietas con una carga inferior al 0,15% en peso sin requerir un depósito de curación independiente. El resultado aborda el número limitado de eventos de curación posibles con la encapsulación convencional y amplía el uso potencial de los sistemas abióticos en estructuras que experimentan cargas repetidas y pequeñas grietas recurrentes.


Por Forma: La Curación Basada en Cápsulas Lidera, Mientras la Curación Vascular se Acelera
La curación basada en cápsulas representó el 45,71% de la participación del mercado de concreto autorreparable en 2025, favorecida por su compatibilidad con los equipos de mezcla de concreto convencionales, las prácticas de dosificación definidas y un mecanismo claro de liberación del agente que se adapta a los flujos de trabajo de aseguramiento de calidad establecidos. Cuando una grieta daña una cápsula, el sistema libera un volumen prescrito de agente de curación, lo que permite a los ingenieros especificar el contenido del aditivo por metro cúbico con controles similares a las prácticas de aditivos convencionales. Las aplicaciones piloto de prefabricados en Alemania y los Países Bajos reportaron una reducción del 40% en los costos de mantenimiento durante vidas útiles simuladas de 20 años, lo que proporcionó a los equipos de adquisiciones una base directa para la evaluación del ciclo de vida. Sika AG introdujo un aditivo de cápsulas listo para usar para pisos industriales que logró un 60% de cierre de grietas en la validación de terceros realizada por TNO de los Países Bajos, fortaleciendo la evidencia disponible para el uso comercial. El formato sigue siendo especialmente relevante donde los usuarios buscan una forma accesible de introducir el desempeño autorreparable sin cambios importantes en los procedimientos de dosificación o construcción.
Se proyecta que la curación vascular avance a una CAGR del 34,85% hasta 2031. Las redes vasculares pueden suministrar agentes de curación de forma repetida a lo largo de la vida útil de un activo, a diferencia de los sistemas de cápsulas que pueden estar limitados a 1 o 2 eventos de daño-curación antes de que su agente disponible se agote. Investigadores de la Universidad de Cardiff desarrollaron redes tetraédricas mini-vasculares impresas en tres dimensiones con múltiples depósitos separados dentro del concreto, evitando la acumulación de presión negativa que limitaba los diseños tubulares anteriores. Una demostración a gran escala de TU Delft en 2025 validó la instalación en muros de contención a escala real y abordó las preguntas de constructabilidad que anteriormente habían restringido la tecnología a especímenes de laboratorio. La curación intrínseca, basada en la hidratación continua del cemento y la carbonatación, sigue siendo un mecanismo de referencia en el concreto, pero está en gran medida limitada a grietas inferiores a 150 µm y funciona como un piso de desempeño más que como un impulsor de crecimiento independiente para la industria del concreto autorreparable.
Por Aplicación: La Infraestructura Civil Ancla la Demanda, la Construcción Industrial se Acelera
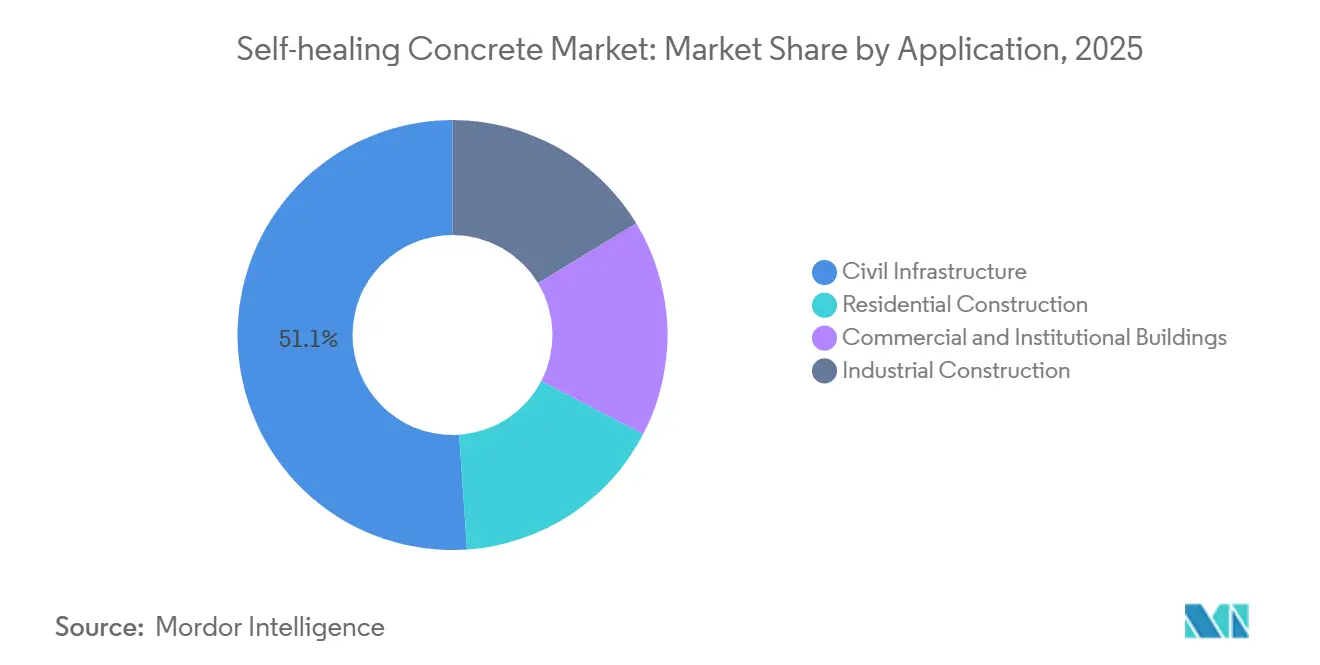
La infraestructura civil representó el 51,07% de la participación del mercado de concreto autorreparable en 2025, lo que refleja las largas vidas de diseño y las difíciles condiciones de servicio que enfrentan carreteras, puentes, túneles, presas e infraestructura hídrica. Estos activos a menudo permanecen en operación mientras se realizan trabajos de reparación, por lo que las pequeñas grietas pueden crear problemas desproporcionados cuando el agua, las sales y otras sustancias agresivas alcanzan el refuerzo. El sellado autónomo es, por lo tanto, más valioso donde las reparaciones convencionales interrumpen el transporte, los servicios públicos o el acceso seguro a un sitio, y donde los propietarios públicos buscan ciclos de mantenimiento más largos. Hazama Ando Hazama estableció protocolos de fabricación para concreto bio-inteligente utilizando bacterias de cepa AH resistentes a los álcalis y completó un ensayo de rompeolas de muelle marino de 10 metros cúbicos en marzo de 2026. El trabajo se orientó a estructuras portuarias donde el ataque de cloruros y el acceso limitado para reparaciones pueden causar desafíos de mantenimiento persistentes.
Se proyecta que la construcción industrial avance a una CAGR del 35,38% hasta 2031. Las plantas químicas, refinerías, instalaciones farmacéuticas y activos de energía exponen el concreto a ciclos térmicos, contacto químico, impacto mecánico y vibración que pueden crear microgrietas y reducir la vida útil de las superficies convencionales. Los sistemas cristalinos redujeron la infiltración química entre un 60% y un 75% en comparación con el concreto convencional, mientras que los operadores industriales reportaron entre un 35% y un 45% menos de gasto en mantenimiento durante ciclos operativos de 20 años tras el uso de tecnologías de precipitación de calcita. El sellado autónomo puede proteger las operaciones de proceso continuo de costosas interrupciones cuando las grietas permiten que sustancias agresivas alcancen las capas de refuerzo o las superficies de contención. La construcción residencial y los edificios comerciales e institucionales impulsan la demanda de sensibilidad al costo y disposiciones limitadas de autorreparación en muchos códigos de construcción, aunque la adopción puede expandirse a medida que la producción de aditivos escale y las prácticas de especificación se vuelvan más claras.
Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe
Análisis Geográfico
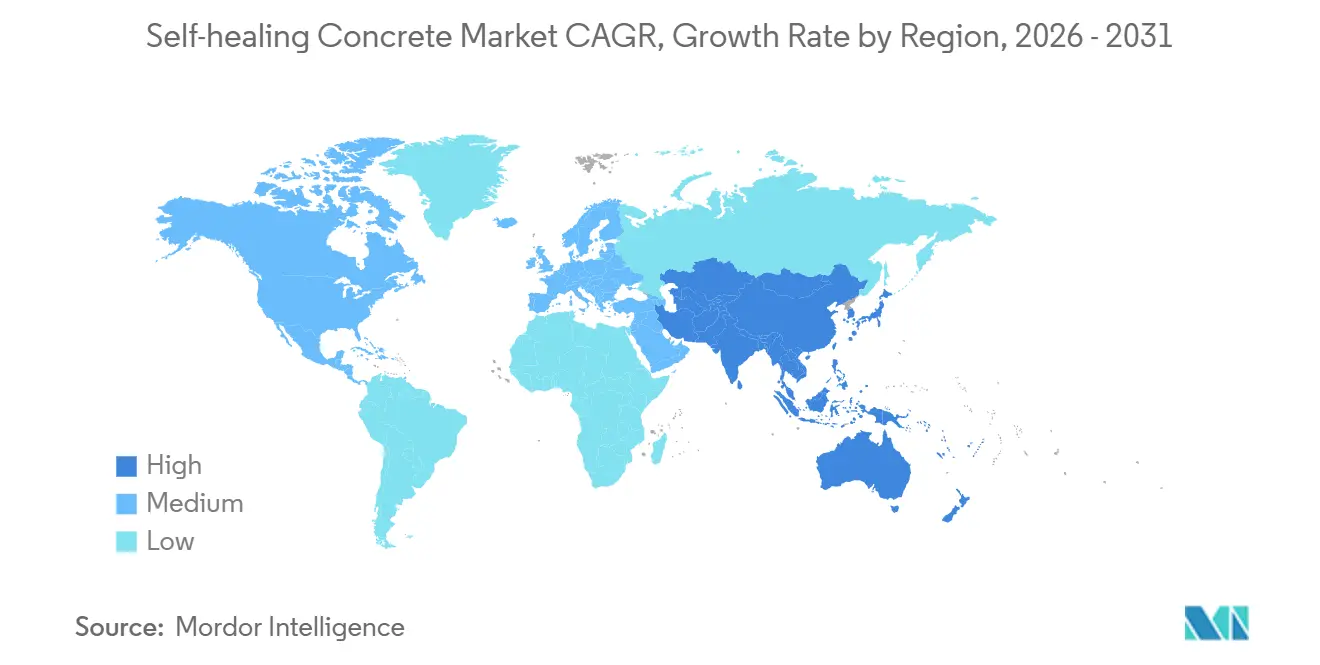
Asia-Pacífico representó el 43,68% de la participación del mercado de concreto autorreparable en 2025 y se proyecta que avance a una CAGR del 34,03% hasta 2031. La región cuenta con una cartera de infraestructura sustancial y una creciente necesidad de materiales que reduzcan las necesidades de inspección y eviten trabajos de reparación disruptivos en los activos públicos. China ha desarrollado capacidades de producción en masa para sistemas bacterianos y cristalinos, apoyando el desarrollo de la cadena de suministro regional para diferentes enfoques tecnológicos. India ha impulsado la demanda a través de la expansión de autopistas nacionales, proyectos de metro y programas de ciudades inteligentes que recompensan las menores necesidades de mantenimiento donde los trabajos de inspección rutinaria enfrentan limitaciones de mano de obra. Japón proporciona un ejemplo avanzado de validación pública tras el reconocimiento del Concreto Autorreparable Basilisk HA por parte del Ministerio de Tierra, Infraestructura, Transporte y Turismo en su Sistema de Información de Nuevas Tecnologías.
América del Norte tiene una necesidad significativa de materiales duraderos porque Estados Unidos tenía 105 mil millones de USD en pasivos por mantenimiento diferido de carreteras en 2023. La legislación federal de infraestructura y los programas estatales de mantenimiento de capital están traduciendo este atraso en un entorno de adquisiciones más sólido para materiales de construcción de larga vida y la prevención de reparaciones. Green Basilisk BV ingresó a la cadena de suministro de concreto premezclado y prefabricado de América del Norte a través de Restoration Partners LLC en octubre de 2024, marcando la primera introducción comercial a gran escala de la tecnología en las Américas. La Estrategia de Compra Limpia de Canadá está comprometida con una reducción del 30% en el carbono incorporado en la construcción federal a partir de 2025, creando una señal de cumplimiento que favorece la extensión de la vida útil del servicio.
Europa sigue siendo un área técnicamente madura para el mercado de concreto autorreparable, con Alemania, los Países Bajos y el Reino Unido entre los primeros adoptantes establecidos y los mercados de aplicación de prefabricados con experiencia. El Reglamento de Productos de Construcción de la Unión Europea y los requisitos más amplios de carbono incorporado respaldan los materiales que extienden la vida útil estructural y reducen la necesidad de materiales de construcción adicionales durante las reparaciones. La Asociación Global de Cemento y Concreto informó que casi el 50% de la producción de cemento fuera de China estaba cubierta por hojas de ruta de descarbonización. América del Sur es un área de crecimiento temprano donde Brasil, Argentina y Chile tienen demanda en grandes proyectos de infraestructura civil e industrial, mientras que las condiciones sísmicas de Chile fortalecen el caso práctico para el concreto resiliente. Oriente Medio y África están creciendo a través de desarrollos costeros de alta especificación y de uso mixto en Arabia Saudita y Sudáfrica, donde el deterioro relacionado con los cloruros puede hacer que los enfoques de mantenimiento convencionales sean comercialmente difíciles.

Panorama Competitivo
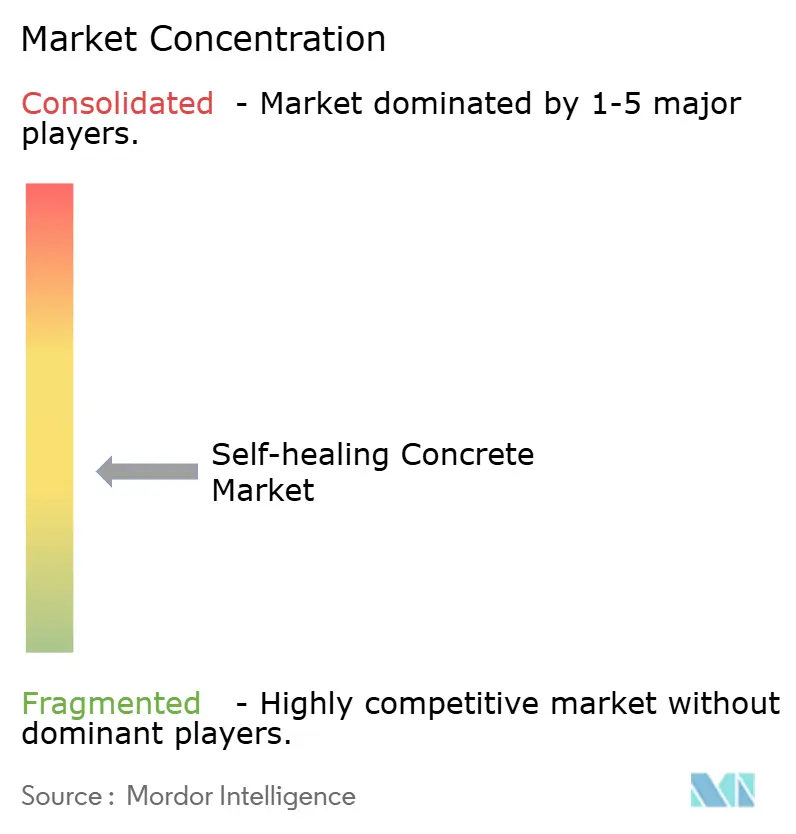
El mercado de concreto autorreparable está moderadamente concentrado, con los cinco principales actores que incluyen Sika AG, Basilisk, Holcim, Cemex S.A.B. DE C.V. y Xypex Chemical Corporation. Basilisk, Kryton International Inc., Penetron y Xypex Chemical Corporation se centran en mecanismos de curación bacterianos, cristalinos y basados en polímeros, mientras que Sika AG, BASF, Heidelberg Materials AG, HOLCIM y Cemex S.A.B. de C.V. combinan estas capacidades con negocios de materiales más amplios. Esta estructura permite a los especialistas desarrollar tecnologías diferenciadas, mientras que los proveedores más grandes ofrecen relaciones de distribución, redes de servicio técnico y acceso establecido a clientes. Sika AG adquirió Giatec Scientific Inc. en 2025 para añadir capacidades de optimización de calidad y durabilidad del concreto digital[2]Sika AG, "Informe Anual del Año Comercial 2025 de Sika AG," Sika AG, sika.com.
Las estructuras de contención industrial, la infraestructura submarina y marina, y los componentes modulares prefabricados siguen siendo oportunidades importantes en el mercado de concreto autorreparable porque la compatibilidad del agente de curación difiere entre los sistemas de agregados y los entornos de curado. Las posiciones de patentes y la participación en organismos de normalización probablemente cobrarán mayor importancia a medida que se desarrollen los parámetros de referencia de desempeño y la elegibilidad de especificación en las distintas regiones. Las empresas que participan en RILEM, el Comité Técnico 71 de la Organización Internacional de Normalización y los procesos de revisión de códigos pueden respaldar mejor la evidencia técnica necesaria para los compradores públicos e ingenieros. Los participantes más pequeños como Oscrete, Fescon Oy y Wacker Chemie AG se centran en pisos industriales, elementos prefabricados y sistemas cristalinos modificados con polímeros, donde la experiencia localizada y la evidencia de proyectos pueden limitar la confrontación con las redes de distribución a gran escala.
Las empresas líderes están vinculando la formulación, el desempeño en campo, el monitoreo y las plataformas de productos de menor contenido de carbono en sus estrategias comerciales. Sika AG anunció su programa Fast Forward en noviembre de 2025, con una inversión objetivo de entre 120 millones y 150 millones de CHF para digitalización, eficiencia y consolidación geográfica. HOLCIM amplió el papel comercial de ECOPact, que representó el 31% de las ventas netas de concreto premezclado en 2025. Hazama Ando Hazama completó un ensayo de rompeolas de muelle marino de 10 metros cúbicos utilizando Concreto Bio-Inteligente en marzo de 2026. Estas acciones muestran que la competencia incluye escala de producción, monitoreo, validación pública y despliegue específico por proyecto, no solo la composición de un aditivo de curación.
Líderes de la Industria del Concreto Autorreparable
-
Sika AG
-
Basilisk
-
HOLCIM
-
Cemex S.A.B DE C.V.
-
Xypex Chemical Corporation
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial

Desarrollos Recientes de la Industria
- Octubre de 2025: DMAT recaudó 4,5 millones de USD para acelerar la comercialización de su tecnología de concreto autorreparable, diseñada para extender la vida útil de la infraestructura y reducir las emisiones. El financiamiento apoya el escalado y la adopción en el mercado del concreto autorreparable para aplicaciones de infraestructura más duradera.
- Junio de 2025: Sika AG se asoció con Giatec Scientific Inc. para integrar sensores de concreto impulsados por inteligencia artificial, software y análisis de datos en tiempo real en su oferta de productos de construcción. La colaboración apoya un monitoreo y mantenimiento más inteligente de las estructuras de concreto, creando oportunidades complementarias para las soluciones de concreto autorreparable.


Alcance del Informe Global del Mercado de Concreto Autorreparable
El concreto autorreparable es un material de concreto avanzado diseñado para sellar o reparar de forma autónoma las grietas que se desarrollan durante el servicio. Incorpora mecanismos de curación que pueden restaurar la integridad estructural, reducir la infiltración de agua y productos químicos, y potencialmente extender la vida útil de las estructuras de concreto al tiempo que reduce los requisitos de mantenimiento.
El Mercado de Concreto Autorreparable está segmentado por tipo, forma, aplicación y geografía. Por tipo, el mercado está segmentado en curación biótica y curación abiótica. Por forma, el mercado está segmentado en curación intrínseca, curación basada en cápsulas y curación vascular. Por aplicación, el mercado está segmentado en infraestructura civil, construcción residencial, edificios comerciales e institucionales y construcción industrial. El informe también cubre el tamaño del mercado y los pronósticos para el concreto autorreparable en 15 países de las principales regiones. Para cada segmento, el dimensionamiento y los pronósticos del mercado se han realizado sobre la base del valor (USD).
| Curación Biótica |
| Curación Abiótica |
| Curación Intrínseca |
| Curación Basada en Cápsulas |
| Curación Vascular |
| Infraestructura Civil |
| Construcción Residencial |
| Edificios Comerciales e Institucionales |
| Construcción Industrial |
| Asia-Pacífico | China |
| India | |
| Japón | |
| Corea del Sur | |
| Países de la ASEAN | |
| Resto de Asia-Pacífico | |
| América del Norte | Estados Unidos |
| Canadá | |
| México | |
| Europa | Alemania |
| Reino Unido | |
| Francia | |
| Italia | |
| Países Nórdicos | |
| Resto de Europa | |
| América del Sur | Brasil |
| Argentina | |
| Resto de América del Sur | |
| Oriente Medio y África | Arabia Saudita |
| Sudáfrica | |
| Resto de Oriente Medio y África |
| Por Tipo | Curación Biótica | |
| Curación Abiótica | ||
| Por Forma | Curación Intrínseca | |
| Curación Basada en Cápsulas | ||
| Curación Vascular | ||
| Por Aplicación | Infraestructura Civil | |
| Construcción Residencial | ||
| Edificios Comerciales e Institucionales | ||
| Construcción Industrial | ||
| Por Geografía | Asia-Pacífico | China |
| India | ||
| Japón | ||
| Corea del Sur | ||
| Países de la ASEAN | ||
| Resto de Asia-Pacífico | ||
| América del Norte | Estados Unidos | |
| Canadá | ||
| México | ||
| Europa | Alemania | |
| Reino Unido | ||
| Francia | ||
| Italia | ||
| Países Nórdicos | ||
| Resto de Europa | ||
| América del Sur | Brasil | |
| Argentina | ||
| Resto de América del Sur | ||
| Oriente Medio y África | Arabia Saudita | |
| Sudáfrica | ||
| Resto de Oriente Medio y África | ||


Preguntas Clave Respondidas en el Informe
¿Cuál es el tamaño del mercado de concreto autorreparable?
El mercado de concreto autorreparable se sitúa en 132,15 mil millones de USD en 2026 y se proyecta que alcance 520,83 mil millones de USD en 2031.
¿Qué está impulsando la adopción del concreto autorreparable?
El envejecimiento de la infraestructura, los pasivos por mantenimiento diferido, los requisitos de resiliencia y las consideraciones de carbono en el ciclo de vida están respaldando la adopción donde los trabajos de reparación son costosos, disruptivos o inseguros.
¿Qué tipo lideró la demanda del mercado en 2025?
La curación biótica lideró con una participación del 62,45% en 2025, porque utiliza la actividad bacteriana para depositar minerales que cierran las grietas cuando hay humedad y nutrientes disponibles.
¿Qué aplicación se espera que crezca más rápido hasta 2031?
Se proyecta que la construcción industrial avance a una CAGR del 35,38% hasta 2031 porque las plantas y refinerías enfrentan degradación química, térmica y mecánica que puede acortar la vida útil del concreto.
Última actualización de la página el:



