
自己修復コンクリート市場規模とシェア
市場概要
| 調査期間 | 2021 - 2031 |
|---|---|
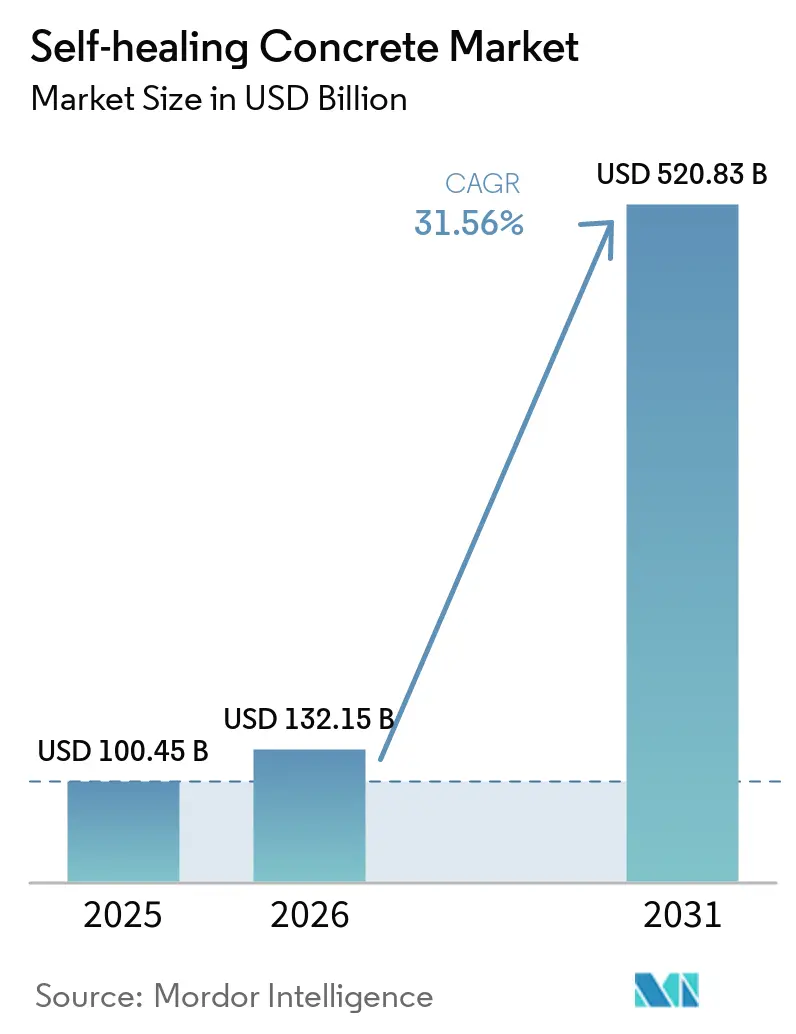
| 市場規模 (2026) | 132.15 十億米ドル |
| 市場規模 (2031) | 520.83 十億米ドル |
| Growth Rate (2026 - 2031) | 31.56 % |
| 最も急速に成長している市場 | アジア太平洋地域 |
| 最大市場 | アジア太平洋地域 |
| 市場集中度 | 中 |
主要プレーヤー *免責事項:主要選手の並び順不同 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによる自己修復コンクリート市場分析
自己修復コンクリート市場規模は2025年に1,004.5億米ドルと評価され、2026年の1,321.5億米ドルから2031年には5,208.3億米ドルに達すると推定されており、予測期間(2026年~2031年)中のCAGRは31.56%です。自己修復コンクリート市場は、小さなひび割れが腐食、剥落、漏水、および高コストの構造修繕に発展するのを防ごうとする資産所有者によって支えられています。橋梁、トンネル、道路、水道システム、港湾は長い供用期間と困難なメンテナンス作業を必要とするため、土木インフラプログラムは安定した需要基盤を提供しています。持続可能性要件も交換需要を削減する材料を支持しており、バリューチェーン全体で低炭素セメントおよびコンクリートの生産能力が拡大しています。自己修復コンクリート市場は、細菌性、結晶性、カプセル封入型添加剤のプレミアム価格、および建築基準法における一般的な性能基準の使用が限られていることによって制約を受けています。そのため、企業は材料と品質モニタリング、地域生産、現場検証、プロジェクト実績、および現場チームへのトレーニングを組み合わせ、主要インフラプロジェクト全体で長期的な性能を担当するエンジニア、公共調達担当者、請負業者、資産管理者が仕様を策定しやすくしています。
主要レポートのポイント
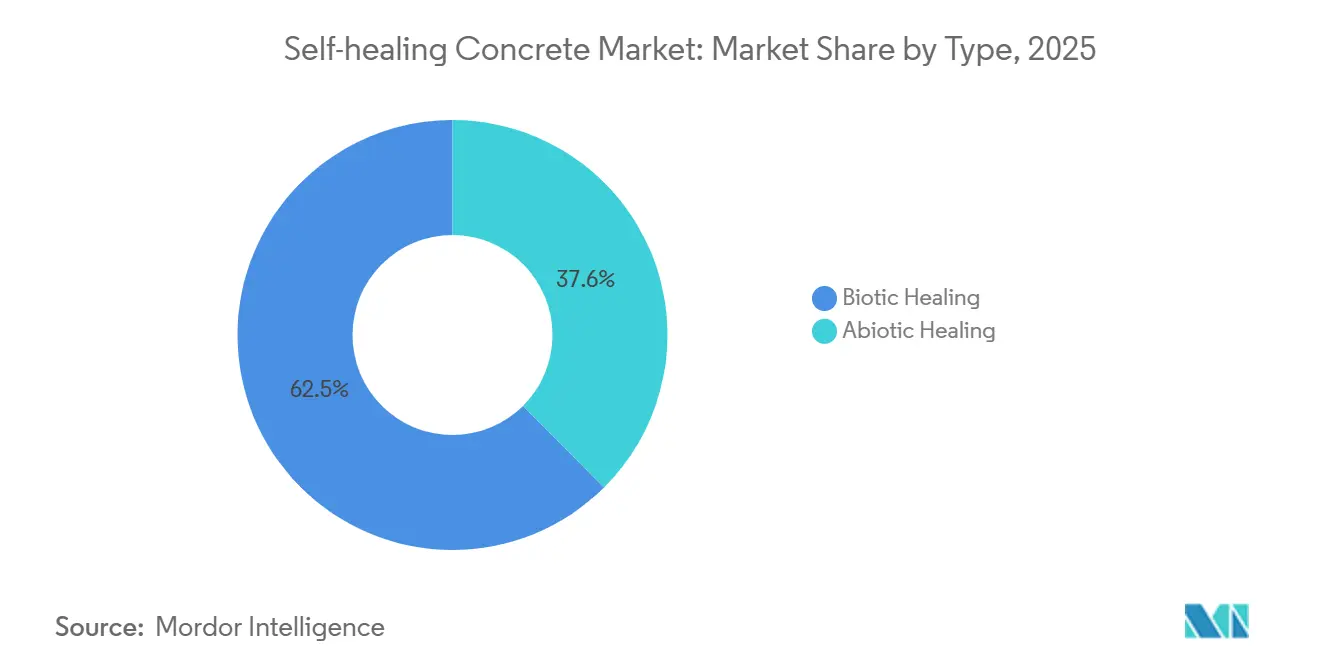
- タイプ別では、生物的修復が2025年の自己修復コンクリート市場シェアの62.45%を占め、非生物的修復は2031年にかけてCAGR 32.56%で成長すると予測されています。
- 形態別では、カプセルベース修復が2025年の自己修復コンクリート市場シェアの45.71%を占め、血管型修復は2031年にかけてCAGR 34.85%で成長すると予測されています。
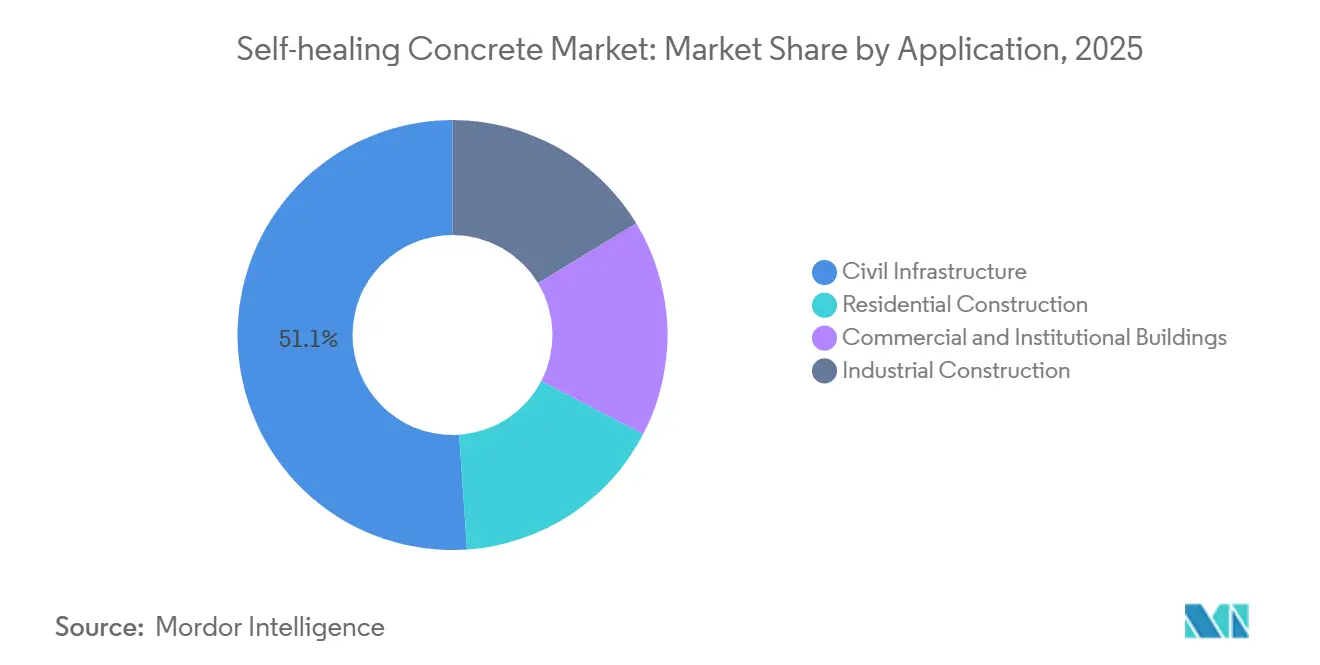
- 用途別では、土木インフラが2025年の自己修復コンクリート市場シェアの51.07%を占め、産業建設は2031年にかけてCAGR 35.38%で成長すると予測されています。
- 地域別では、アジア太平洋が2025年の自己修復コンクリート市場シェアの43.68%を占め、2031年にかけてCAGR 34.03%で成長すると予測されています。
注:本レポートの市場規模および予測数値は、Mordor Intelligence 独自の推定フレームワークを使用して作成されており、2026年1月時点の最新の利用可能なデータとインサイトで更新されています。
世界の自己修復コンクリート市場のトレンドとインサイト
ドライバーの影響分析*
| ドライバー | (~)CAGRへの影響(%)予測 | 地理的関連性 | 影響のタイムライン |
|---|---|---|---|
| 老朽化インフラとメンテナンスコストの上昇 | +8.5% | 世界規模、北米・欧州・アジア太平洋の大都市圏に集中 | 短期(2年以内) |
| 持続可能性要件とライフサイクル炭素削減 | +7.2% | 世界規模、EUおよび東アジアで最も強い政策的牽引力 | 中期(2~4年) |
| インフラの強靭性と長期供用要件 | +6.4% | 世界規模、アジア太平洋の大規模プロジェクト、中東、北米が主導 | 中期(2~4年) |
| スマートシティと予測保全の統合 | +5.3% | アジア太平洋が中核、北米およびEUへの波及 | 中期(2~4年) |
| プレキャストおよびモジュール建設における自己修復システムの利用拡大 | +4.1% | 北米、欧州、アジア太平洋 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
老朽化インフラとメンテナンスコストの上昇
軽微なひび割れが水分や塩化物を鉄筋に到達させると、早期処置よりもはるかに大規模な修繕が必要となり、繰り延べメンテナンスはコストを増大させます。米国の州・地方政府は2023年までに道路メンテナンスの繰り延べ負債として1,050億米ドルを累積していました。同分析では、道路の年間減価償却費が1999年の570億米ドルから2023年には730億米ドルに増加した一方、実質資本投資は減少したことも明らかになっています。自己修復コンクリート市場はこの問題に対処しており、修繕が輸送、水供給、港湾活動、または公共アクセスを長期間にわたって中断させる場合に有効です。橋梁、トンネル、水を保持する構造物、および海洋資産は、構造物が供用に入った後の点検・介入が困難であるため、経済的な根拠がより強固です。メンテナンスを回避するこの傾向は、長期供用の公共資産の所有者が標準な建物の所有者よりも高い材料コストを検討する意欲が高い理由を説明しています。
持続可能性要件とライフサイクル炭素削減
セメントおよびコンクリートの生産は相当な排出負荷をもたらしており、世界セメント・コンクリート協会はセクターとして2050年までにネットゼロコンクリートを達成することを約束しています。そのロードマップは、2020年水準から2030年までにコンクリート1立方メートルあたりの二酸化炭素を25%削減することを目標としています。自己修復材料は混合段階での排出を除去するものではありませんが、供用期間中に損傷した構造部材を交換する必要性を低減できます。HOLCIMは、ECOPactが2025年のレディーミクストコンクリートの純売上高の31%を占め、2024年から5パーセントポイント増加したと報告しており、低炭素コンクリートプラットフォームの商業的普及の拡大を示しています。HOLCIMはまた、2020年ベースラインに対して2030年までにセメント系材料1メトリックトンあたりのスコープ1およびスコープ2排出量を24.95%削減するという科学的根拠に基づく目標イニシアチブの検証済み目標を報告しました。自己修復コンクリート市場は、調達チームが初期建設コストとともにメンテナンス、修繕材料、および交換工事を評価する際に恩恵を受けます。
インフラの強靭性と長期供用要件
資産所有者は、水分、塩分暴露、振動、化学的接触、および温度変化の下でも性能を維持できる材料をますます求めています。自己修復コンクリート市場は、設計耐用年数が75年から100年のプロジェクトに関連しており、早期劣化の影響が請負業者の保証期間をはるかに超えて及びます。2025年の査読済み研究では、細菌コンクリートがテスト条件下で従来の配合と比較して圧縮強度を25%から40%改善し、摩耗を15%から25%低減したことが報告されています。同研究では、最適な養生条件下で21日以内にひび割れが完全に閉合することも確認されました。別の2025年の研究では、細菌試験体が4.45 km/sを超える超音波パルス速度を維持し、対照試験体と比較してカンタブロ損失率が15%から25%低減したことが示されました。これらの結果は、機械的荷重と環境暴露が従来のコンクリートの劣化を加速させる回廊での使用を支持しています。
スマートシティと予測保全の統合
埋め込みセンサーは状態データを提供し、修復メカニズムが初期段階のひび割れに対処することで、公共インフラのより積極的な保全モデルを構築できます。2025年の科学論文では、鉄筋コンクリートの連続腐食検知のための電磁モノのインターネット(IoT)モニタリングシステムが実証されました。このシステムは、報告された使用事例において点検頻度と関連コストを月あたり40労働時間以上削減しました。これらのシステムは、デジタル資産モデルのひび割れ進行、水分浸入、および修復剤使用に関するデータを提供できます。日本の国土交通省は、2024年9月にBasilisk HA自己修復コンクリートを「有用な優れた性能」ティアで認定し、橋梁、港湾構造物、山岳トンネルへの迅速な検討を支援しました。
制約の影響分析*
| 制約 | (~)CAGRへの影響(%)予測 | 地理的関連性 | 影響のタイムライン |
|---|---|---|---|
| 従来のコンクリートに対する高い初期コストプレミアム | -3.8% | 世界規模、コスト敏感な新興市場で最も摩擦が大きい | 短期(2年以内) |
| 標準化の限界と建築基準法への受け入れの遅さ | -2.9% | 北米・EU、南米およびMEAでの採用が遅れている | 中期(2~4年) |
| 長期的な現場性能に関する不確実性 | -2.1% | 世界規模 | 中期(2~4年) |
| 情報源: Mordor Intelligence | |||
従来のコンクリートに対する高い初期コストプレミアム
自己修復コンクリートは標準コンクリートに対して25%から100%のプレミアムを持ち、細菌性およびカプセル封入型添加剤のバリアントがこの範囲の上限にあります。韓国での展開は、細菌性添加剤および特殊マイクロカプセル原料が国内製造規模に達していなかったため、コスト制約を受けていました。輸入原料への依存も物流コストを増加させ、通常の建設での使用を制限しました。したがって、自己修復コンクリート市場は、アクセス、ダウンタイム、および修繕の中断が高いライフサイクルコストをもたらすプロジェクトにおいて、より大きな近期的可能性を持っています。標準的な住宅および低仕様の商業プロジェクトは、開発業者が近期支出を優先することが多いため、対応が難しい状況が続いています。ライフサイクルコストモデルを使用する資産所有者は通常10年から15年以内に損益分岐点に達し、これは投資期間が短いプロジェクトよりも公共インフラに適しています。
標準化の限界と建築基準法への受け入れの遅さ
修復効率、修復剤の耐久性、および繰り返し修復サイクルに関する国際的に調和されたベンチマークは依然として限られています。従来のコンクリートは強度および耐久性試験にわたって確立された基準を持っている一方、自己修復システムはより断片化されたテスト慣行に直面しています。国際エネルギー機関は、ニアゼロセメントおよびコンクリートの定義と排出測定方法が2025年時点でまだ開発中であると指摘しました[1]国際エネルギー機関、「セメントとコンクリート、ブレークスルーアジェンダレポート2025」、国際エネルギー機関、iea.org。相互運用可能な方法の同様の必要性が、自己修復コンクリート市場における性能主張の採用に影響を与えています。エンジニアが広く受け入れられたサードパーティ基準に対して主張を検証できるまで、多くのエンジニアは技術的および職業的リスクを管理するために慣れ親しんだ材料を選択するでしょう。RILEM技術委員会221-SHCが開発した初期フレームワークは、国内建築基準法に一貫して採用されるには至っていません。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
タイプ別:生物的修復が主導し、非生物的修復が加速
生物的修復は2025年の自己修復コンクリート市場シェアの62.45%を占め、橋梁、トンネル、水を保持する構造物における微生物誘導炭酸カルシウム沈殿の現場展開によって支えられており、ひび割れ閉合が水分および塩化物の浸入を防ぐことができます。これらのシステムは、水分と栄養素が利用可能な場合に細菌活動を利用して鉱物堆積物を形成し、繰り返し湿潤条件にさらされるインフラに特に関連する作動原理を持っています。2025年の研究では、ハイブリッドバチルス製剤が対照試験体と比較して90日時点で圧縮強度を最大19.57%、割裂引張強度を28.89%改善し、吸水率を27%低減したことが報告されています。相沢高専コンクリートは、2020年11月に量産プラントが稼働を開始して以来、34,000メトリックトン以上のプレキャスト製品と5,800立方メートルのレディークスト自己修復コンクリートを供給しています。この実績は、選択されたインフラ設定での商業的に展開可能な規模を示していますが、一貫した生物学的取り扱いと地域供給は請負業者にとって引き続き重要な考慮事項です。
非生物的修復は2031年にかけてCAGR 32.56%で成長すると予測されています。これには、細菌コンクリートに必要な生物学的取り扱いプロトコルなしに標準的なレディーミクストプロセスに統合できる結晶性混和剤、高吸水性ポリマー、および新興の形状記憶化合物が含まれます。この互換性は請負業者のワークフロー変更を制限し、バッチ処理、品質管理、および供給手配が従来の混和剤向けにすでに確立されている場合の採用を簡素化できます。Nature Communicationsは、個別の修復リザーバーを必要とせず、重量比0.15%未満の添加量で自律的かつ繰り返し可能なひび割れ修復を実現する分子ベルクロポリマー添加剤に関する2026年の研究を発表しました。この結果は、従来のカプセル封入で可能な修復イベント数の限界に対処し、繰り返し荷重と小さな繰り返しひび割れを経験する構造物における非生物的システムの潜在的な使用を広げます。


形態別:カプセルベース修復が主導し、血管型修復が加速
カプセルベース修復は2025年の自己修復コンクリート市場シェアの45.71%を占め、使い慣れたコンクリート混合設備との互換性、明確な投与慣行、および確立された品質保証ワークフローに適合した明確な修復剤放出メカニズムによって支えられています。ひび割れがカプセルを損傷すると、システムは所定量の修復剤を放出し、エンジニアは従来の混和剤慣行のような管理で立方メートルあたりの添加剤含有量を指定できます。ドイツとオランダのパイロットプレキャスト用途では、シミュレートされた20年間のライフスパンにわたってメンテナンスコストが40%削減されたことが報告されており、調達チームにライフサイクル評価の直接的な根拠を提供しました。Sika AGは、オランダのTNOによるサードパーティ検証で60%のひび割れ閉合を達成した産業用フローリング向けのすぐに使えるカプセル混和剤を導入し、商業利用のための利用可能な証拠を強化しました。このフォーマットは、バッチ処理や建設手順に大きな変更を加えることなく自己修復性能を導入する取り組みやすい方法を求めるユーザーに特に関連しています。
血管型修復は2031年にかけてCAGR 34.85%で成長すると予測されています。血管ネットワークは、利用可能な修復剤が枯渇する前に1回または2回の損傷修復イベントに限定される可能性があるカプセルシステムとは異なり、資産の供用期間を通じて繰り返し修復剤を供給できます。カーディフ大学の研究者は、以前の管状設計を制限していた負圧の蓄積を回避し、コンクリート内に複数の独立したリザーバーを持つ三次元印刷ミニ血管四面体ネットワークを開発しました。2025年のTUデルフトの大規模実証では、実物大の擁壁への設置が検証され、以前は技術を実験室試験体に限定していた施工性の問題に対処しました。継続的なセメント水和と炭酸化に基づく固有修復は、コンクリートの基本的なメカニズムとして残っいますが、主に150 µm未満のひび割れに限定されており、自己修復コンクリート産業の独立した成長ドライバーというよりも性能の下限として機能しています。
用途別:土木インフラが需要を支え、産業建設が加速
土木インフラは2025年の自己修復コンクリート市場シェアの51.07%を占め、道路、橋梁、トンネル、ダム、水インフラが直面する長い設計耐用年数と困難な供用条件を反映しています。これらの資産は修繕工事中も運用が継続されることが多く、水分、塩分、その他の攻撃性物質が鉄筋に到達すると小さなひび割れが不均衡な問題を引き起こす可能性があります。したがって、従来の修繕が輸送、公共サービス、またはサイトへの安全なアクセスを中断させる場合、および公共所有者がより長いメンテナンスサイクルを求める場合に、自律的な封止がより価値を持ちます。ハザマアンドウ(間・安藤)は、アルカリ耐性AH株細菌を使用したバイオスマートコンクリートの製造プロトコルを確立し、2026年3月に10立方メートルの海洋桟橋防波堤試験を完了しました。この作業は、塩化物攻撃と限られた修繕アクセスが持続的なメンテナンス課題を引き起こす可能性がある港湾構造物を対象としていました。
産業建設は2031年にかけてCAGR 35.38%で成長すると予測されています。化学プラント、製油所、製薬施設、および電力資産は、コンクリートを熱サイクル、化学的接触、機械的衝撃、および振動にさらし、マイクロクラックを生じさせ、従来の表面の有効寿命を短縮する可能性があります。結晶性システムは従来のコンクリートと比較して化学物質の浸入を60%から75%低減し、産業オペレーターは炭酸カルシウム沈殿技術を使用した後、20年間の操業サイクルにわたってメンテナンス支出が35%から45%低減したと報告しています。自律的な封止は、ひび割れが攻撃性物質を鉄筋層または封じ込め表面に到達させる場合に、連続プロセス操業をコストのかかる中断から保護できます。住宅建設および商業・公共施設建築は、多くの建築基準法でコスト感度と限られた自己修復規定に対する需要を牽引していますが、添加剤生産が拡大し仕様慣行が明確になるにつれて採用が拡大する可能性があります。
注記: 個別セグメントのセグメントシェアはレポート購入時に入手可能です
地域分析
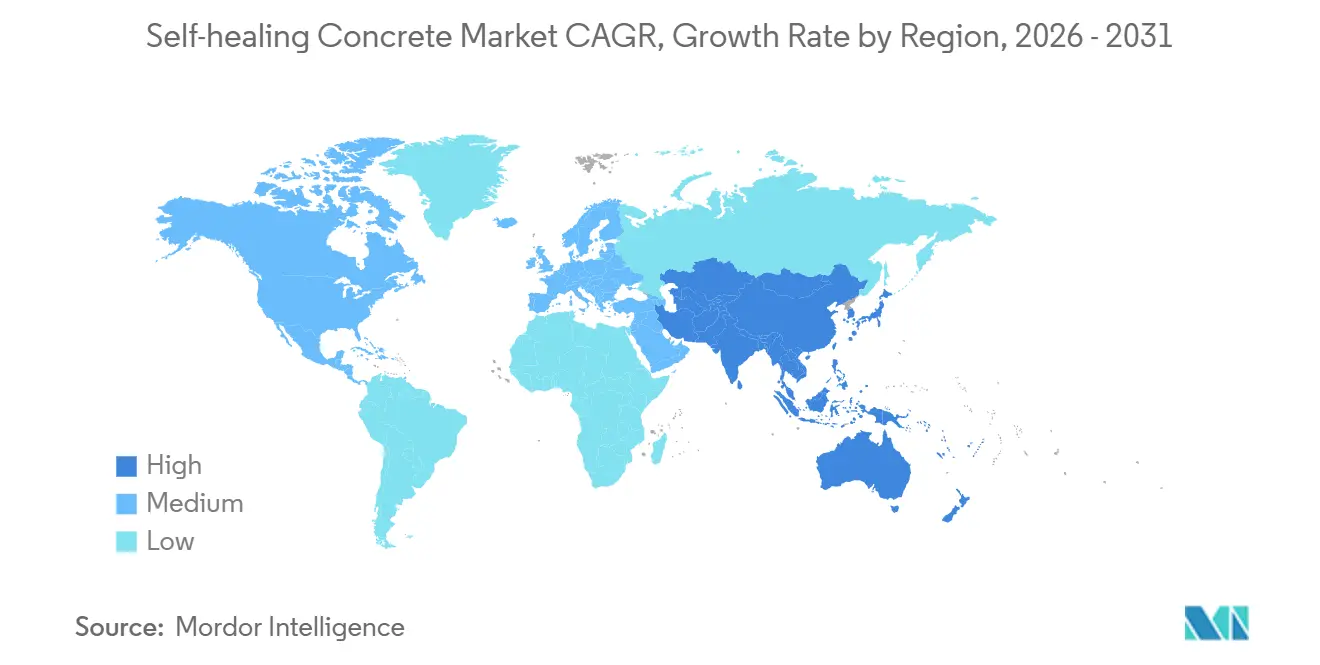
アジア太平洋は2025年の自己修復コンクリート市場シェアの43.68%を占め、2031年にかけてCAGR 34.03%で成長すると予測されています。この地域には大規模なインフラパイプラインがあり、公共資産全体で点検ニーズを低減し、破壊的な修繕作業を回避する材料への需要が高まっています。中国は細菌性および結晶性システムの量産能力を開発しており、異なる技術アプローチに向けた地域サプライチェーンの発展を支援しています。インドは、定期的な点検作業が労働力制約に直面する中でより低いメンテナンスニーズを評価する国道拡張、都市鉄道プロジェクト、およびスマートシティプログラムを通じて需要を支援しています。日本は、国土交省がBasilisk HA自己修復コンクリートを新技術情報提供システムで認定した後、公的検証の先進的な例を提供しています。
北米は、米国が2023年に道路メンテナンスの繰り延べ負債として1,050億米ドルを抱えていたため、耐久性材料への大きな需要を持っています。連邦インフラ法制と州の資本メンテナンスプログラムは、このバックログを長寿命建設材料と修繕回避のためのより強固な調達環境に転換しています。Green Basilisk BVは、2024年10月にRestoration Partners LLCを通じて北米のレディーミクストおよびプレキャストサプライチェーンに参入し、この技術の南北アメリカへの初の大規模商業導入を記録しました。カナダのバイクリーン戦略は、2025年から始まる連邦建設における具体化炭素を30%削減することを約束しており、供用期間延長を支持するコンプライアンスシグナルを生み出しています。
欧州は自己修復コンクリート市場において技術的に成熟した地域であり、ドイツ、オランダ、英国が確立された早期採用者および経験豊富なプレキャスト用途市場の中にあります。欧州連合の建設製品規則とより広い具体化炭素要件は、構造物の供用期間を延長し、修繕中の追加建設材料の必要性を低減する材料を支持しています。世界セメント・コンクリート協会は、中国以外のセメント生産の約50%が脱炭素化ロードマップでカバーされていると報告しました。南米は、ブラジル、アルゼンチン、チリが大規模な土木インフラおよび産業プロジェクトで需要を持つ初期成長地域であり、チリの地震条件が強靭なコンクリートの実用的な根拠を強化しています。中東・アフリカは、塩化物関連の劣化が従来のメンテナンスアプローチを商業的に困難にする可能性があるサウジアラビアと南アフリカの高仕様沿岸および複合用途開発を通じて成長しています。

競合環境
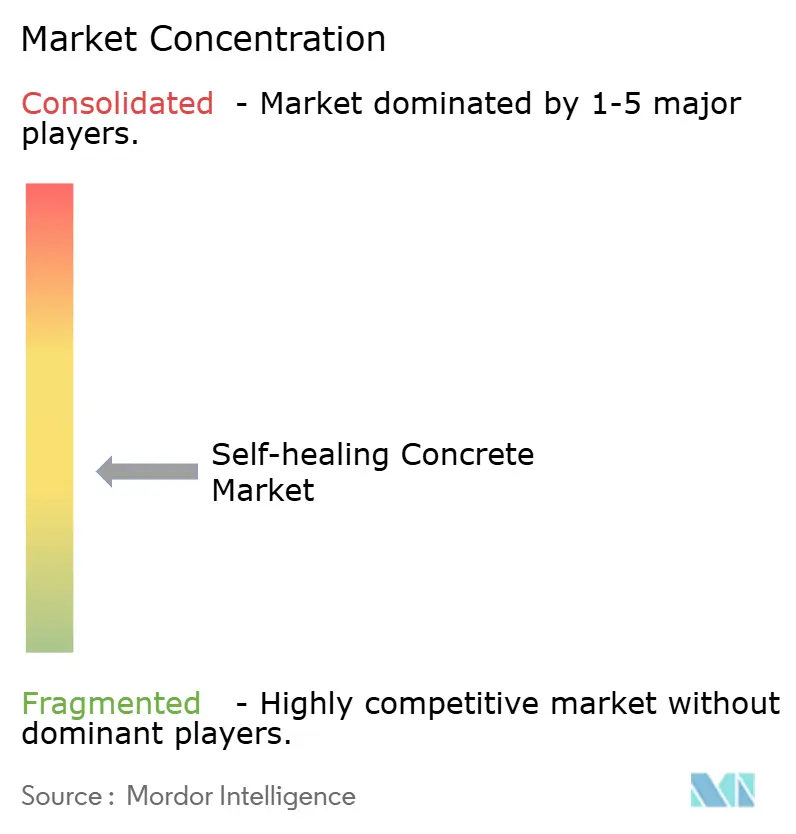
自己修復コンクリート市場は中程度に集中しており、上位5社にはSika AG、Basilisk、Holcim、Cemex S.A.B. DE C.V.、Xypex Chemical Corporationが含まれます。Basilisk、Kryton International Inc.、Penetron、Xypex Chemical Corporationは細菌性、結晶性、ポリマーベースの修復メカニズムに注力し、Sika AG、BASF、Heidelberg Materials AG、HOLCIM、Cemex S.A.B. de C.V.はこれらの能力をより広範な材料事業と組み合わせています。この構造により、専門企業は差別化された技術を開発でき、大手サプライヤーは流通関係、技術サービスネットワーク、および確立された顧客アクセスを提供できます。Sika AGは2025年にGiatec Scientific Inc.を買収し、デジタルコンクリート品質および耐久性最適化能力を追加しました[2]Sika AG、「Sikaビジネスイヤー2025年次報告書」、Sika AG、sika.com。
産業用封じ込め構造物、海底および海洋インフラ、プレキャストモジュール部品は、修復剤の適合性が骨材システムおよび養生環境によって異なるため、自己修復コンクリート市場において引き続き重要な機会です。能ベンチマークと仕様適格性が地域全体で発展するにつれて、特許ポジションと標準化機関への参加がより重要になる可能性があります。RILEM、国際標準化機構技術委員会71、およびコード改訂プロセスに参加する企業は、公共調達担当者とエンジニアが必要とする技術的証拠をより良く支援できます。Oscrete、Fescon Oy、Wacker Chemie AGなどの小規模参加者は、産業用フローリング、プレキャスト部材、ポリマー改質結晶性システムに注力しており、地域の専門知識とプロジェクト実績が大規模流通ネットワークとの競合を制限できます。
主要企業は、商業戦略において製剤、現場性能、モニタリング、および低炭素製品プラットフォームを連携させています。Sika AGは2025年11月にFast Forwardプログラムを発表し、デジタル化、効率化、および地理的統合に向けて1億2,000万スイスフランから1億5,000万スイスフランの目標投資を行います。HOLCIMはECOPactの商業的役割を拡大し、2025年のレディーミクスト純売上高の31%を占めました。ハザマアンドウ(間・安藤)は2026年3月にバイオスマートコンクリートを使用した10立方メートルの海洋桟橋防波堤試験を完了しました。これらの行動は、競争が修復添加剤の組成だけでなく、生産規模、モニタリング、公的検証、およびプロジェクト固有の展開を含むことを示しています。
自己修復コンクリート産業のリーダー企業
Sika AG
Basilisk
HOLCIM
Cemex S.A.B DE C.V.
Xypex Chemical Corporation
- *免責事項:主要選手の並び順不同

最近の産業動向
- 2025年10月:DMATは、インフラの供用期間延長と排出削減を目的とした自己修復コンクリート技術の商業化を加速するために450万米ドルを調達しました。この資金は、より長持ちするインフラ用途向けの自己修復コンクリートのスケールアップと市場採用を支援します。
- 2025年6月:Sika AGはGiatec Scientific Inc.とパートナーシップを締結し、AIを活用したコンクリートセンサー、ソフトウェア、およびリアルタイムデータ分析を建設製品の提供に統合しました。このコラボレーションは、コンクリート構造物のよりスマートなモニタリングとメンテナンスを支援し、自己修復コンクリートソリューションの補完的な機会を生み出しています。


世界の自己修復コンクリート市場レポートの範囲
自己修復コンクリートは、供用中に発生するひび割れを自律的に封止または修復するように設計された先進的なコンクリート材料です。構造的完全性を回復し、水分および化学物質の浸入を低減し、メンテナンス要件を低下させながらコンクリート構造物の供用期間を延長する可能性のある修復メカニズムを組み込んでいます。
自己修復コンクリート市場は、タイプ、形態、用途、および地域別にセグメント化されています。タイプ別では、市場は生物的修復と非生物的修復にセグメント化されています。形態別では、市場は固有修復、カプセルベース修復、血管型修復にセグメント化されています。用途別では、市場は土木インフラ、住宅建設、商業・公共施設建築、産業建設にセグメント化されています。レポートはまた、主要地域の15カ国における自己修復コンクリートの市場規模と予測もカバーしています。各セグメントについて、市場規模と予測は金額(米ドル)ベースで行われています。
| 生物的修復 |
| 非生物的修復 |
| 固有修復 |
| カプセルベース修復 |
| 血管型修復 |
| 土木インフラ |
| 住宅建設 |
| 商業・公共施設建築 |
| 産業建設 |
| アジア太平洋 | 中国 |
| インド | |
| 日本 | |
| 韓国 | |
| ASEAN諸国 | |
| その他のアジア太平洋 | |
| 北米 | 米国 |
| カナダ | |
| メキシコ | |
| 欧州 | ドイツ |
| 英国 | |
| フランス | |
| イタリア | |
| 北欧諸国 | |
| その他の欧州 | |
| 南米 | ブラジル |
| アルゼンチン | |
| その他の南米 | |
| 中東・アフリカ | サウジアラビア |
| 南アフリカ | |
| その他の中東・アフリカ |
| タイプ別 | 生物的修復 | |
| 非生物的修復 | ||
| 形態別 | 固有修復 | |
| カプセルベース修復 | ||
| 血管型修復 | ||
| 用途別 | 土木インフラ | |
| 住宅建設 | ||
| 商業・公共施設建築 | ||
| 産業建設 | ||
| 地域別 | アジア太平洋 | 中国 |
| インド | ||
| 日本 | ||
| 韓国 | ||
| ASEAN諸国 | ||
| その他のアジア太平洋 | ||
| 北米 | 米国 | |
| カナダ | ||
| メキシコ | ||
| 欧州 | ドイツ | |
| 英国 | ||
| フランス | ||
| イタリア | ||
| 北欧諸国 | ||
| その他の欧州 | ||
| 南米 | ブラジル | |
| アルゼンチン | ||
| その他の南米 | ||
| 中東・アフリカ | サウジアラビア | |
| 南アフリカ | ||
| その他の中東・アフリカ | ||


レポートで回答される主要な質問
自己修復コンクリート市場の規模はどのくらいですか?
自己修復コンクリート市場は2026年に1,321.5億米ドルであり、2031年までに5,208.3億米ドルに達すると予測されています。
自己修復コンクリートの採用を促進しているものは何ですか?
老朽化インフラ、繰り延べメンテナンス負債、強靭性要件、およびライフサイクル炭素の考慮事項が、修繕作業がコスト高、破壊的、または危険な場合の採用を支援しています。
2025年に市場需要を主導したタイプはどれですか?
生物的修復が2025年に62.45%のシェアで主導しており、水分と栄養素が利用可能な場合にひび割れを閉合する鉱物を堆積させるために細菌活動を使用しているためです。
2031年にかけて最も速く成長すると予想される用途はどれですか?
産業建設は2031年にかけてCAGR 35.38%で成長すると予測されており、プラントや製油所が化学的、熱的、機械的劣化にさらされ、コンクリートの供用期間を短縮する可能性があるためです。
最終更新日:



