
Tamanho e Participação do Mercado de Coberturas Comerciais da Arábia Saudita
Visão Geral do Mercado
| Período de Estudo | 2021 - 2032 |
|---|---|
| Período de Dados de Previsão | 2027 - 2032 |
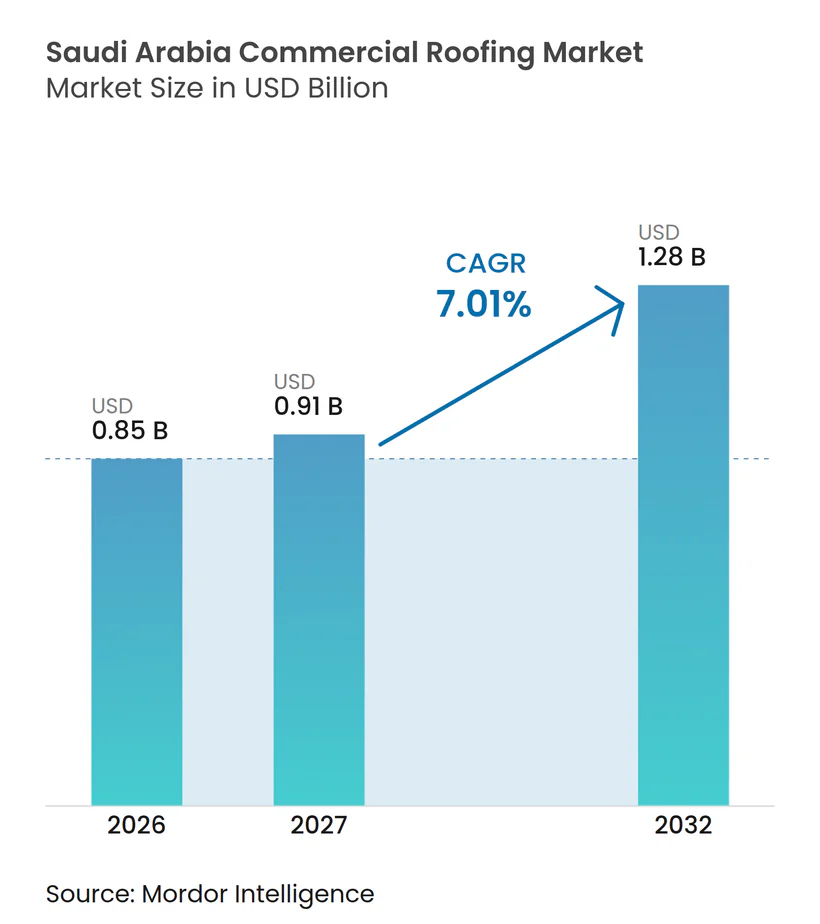
| Tamanho do mercado no ano base (2026) | 0.85 Bilhões de dólares |
| Tamanho do Mercado (2027) | 0.91 Bilhões de dólares |
| Tamanho do Mercado (2032) | 1.28 Bilhões de dólares |
| Taxa de crescimento (2027 - 2032) | 7.01 % |
| Concentração do Mercado | Baixo |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Coberturas Comerciais da Arábia Saudita por Mordor Intelligence
O tamanho do Mercado de Coberturas Comerciais da Arábia Saudita tem projeção de expansão de 0,85 bilhões de USD em 2026 e 0,91 bilhões de USD em 2027 para 1,28 bilhões de USD até 2032, registrando um CAGR de 7,01% entre 2027 e 2032.
O mercado de coberturas comerciais da Arábia Saudita é sustentado por projetos que avançaram do planejamento para a adjudicação de contratos e execução em campo. Centros logísticos, fábricas, instalações turísticas e centros de dados estão gerando demanda imediata por grandes coberturas comerciais. Esses tipos de edificações são frequentemente de baixo gabarito, de modo que a área de cobertura é grande em relação à área útil do piso. As normas de eficiência energética também estão direcionando a demanda para sistemas refletivos e isolados que atendam aos requisitos térmicos. Fornecedores que combinam materiais comprovados, garantias, disponibilidade local e capacidade de instalação qualificada estão mais bem posicionados para atender a esse pipeline de projetos.
Principais Conclusões do Relatório
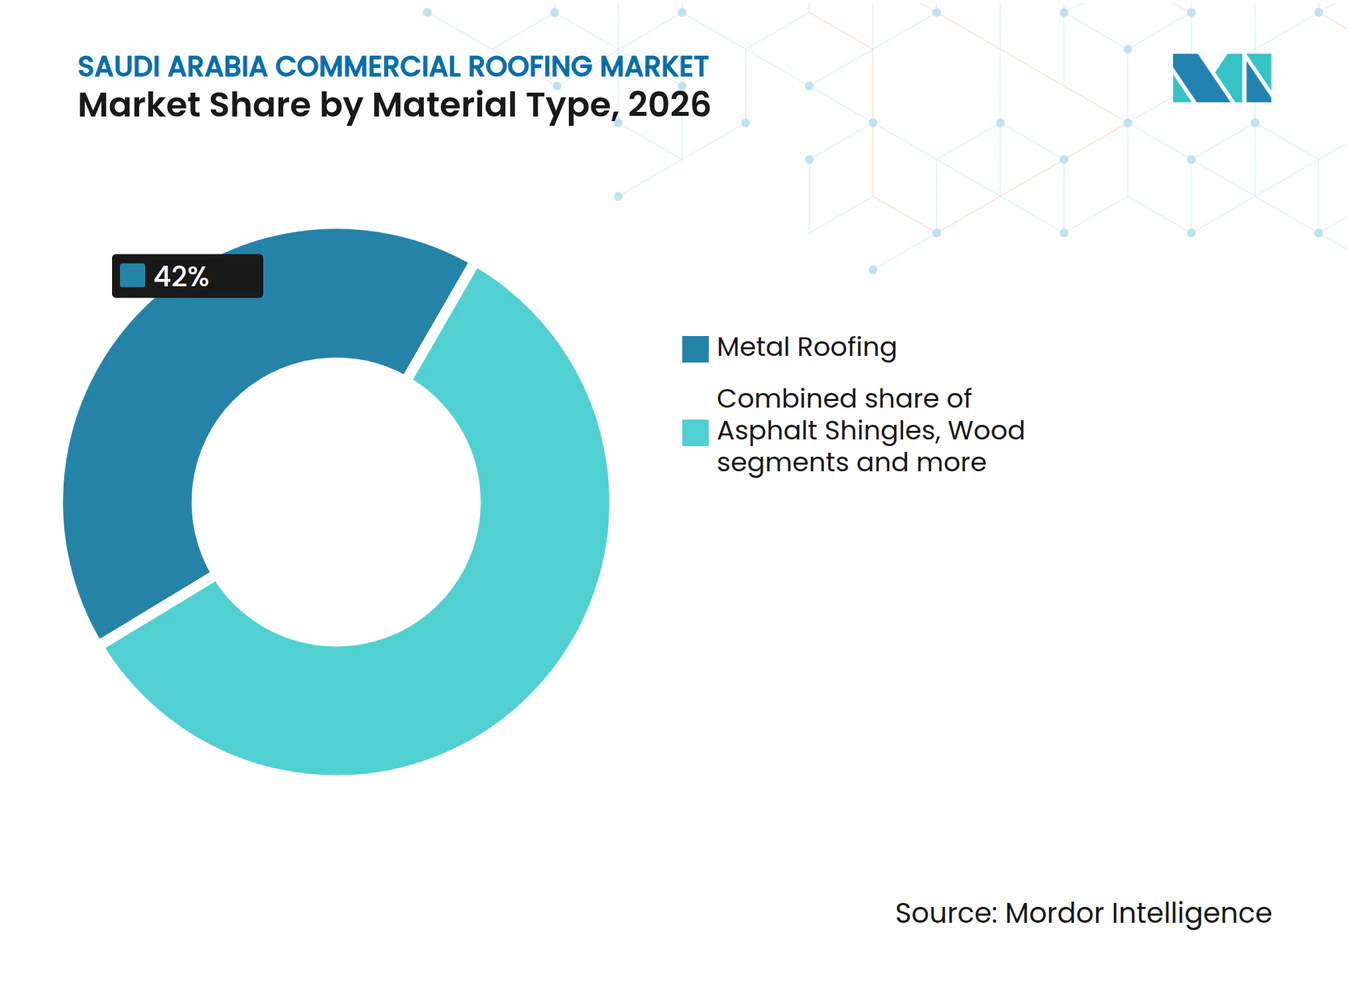
- Por tipo de material, as coberturas metálicas detinham 42,00% da participação do mercado de coberturas comerciais da Arábia Saudita em 2026, enquanto as membranas de camada única têm previsão de expansão a um CAGR de 7,50% até 2032.
- Por tipo de construção, a nova construção representou 78,00% do tamanho do mercado de coberturas comerciais da Arábia Saudita em 2026 e tem projeção de crescimento a um CAGR de 7,60% até 2032.
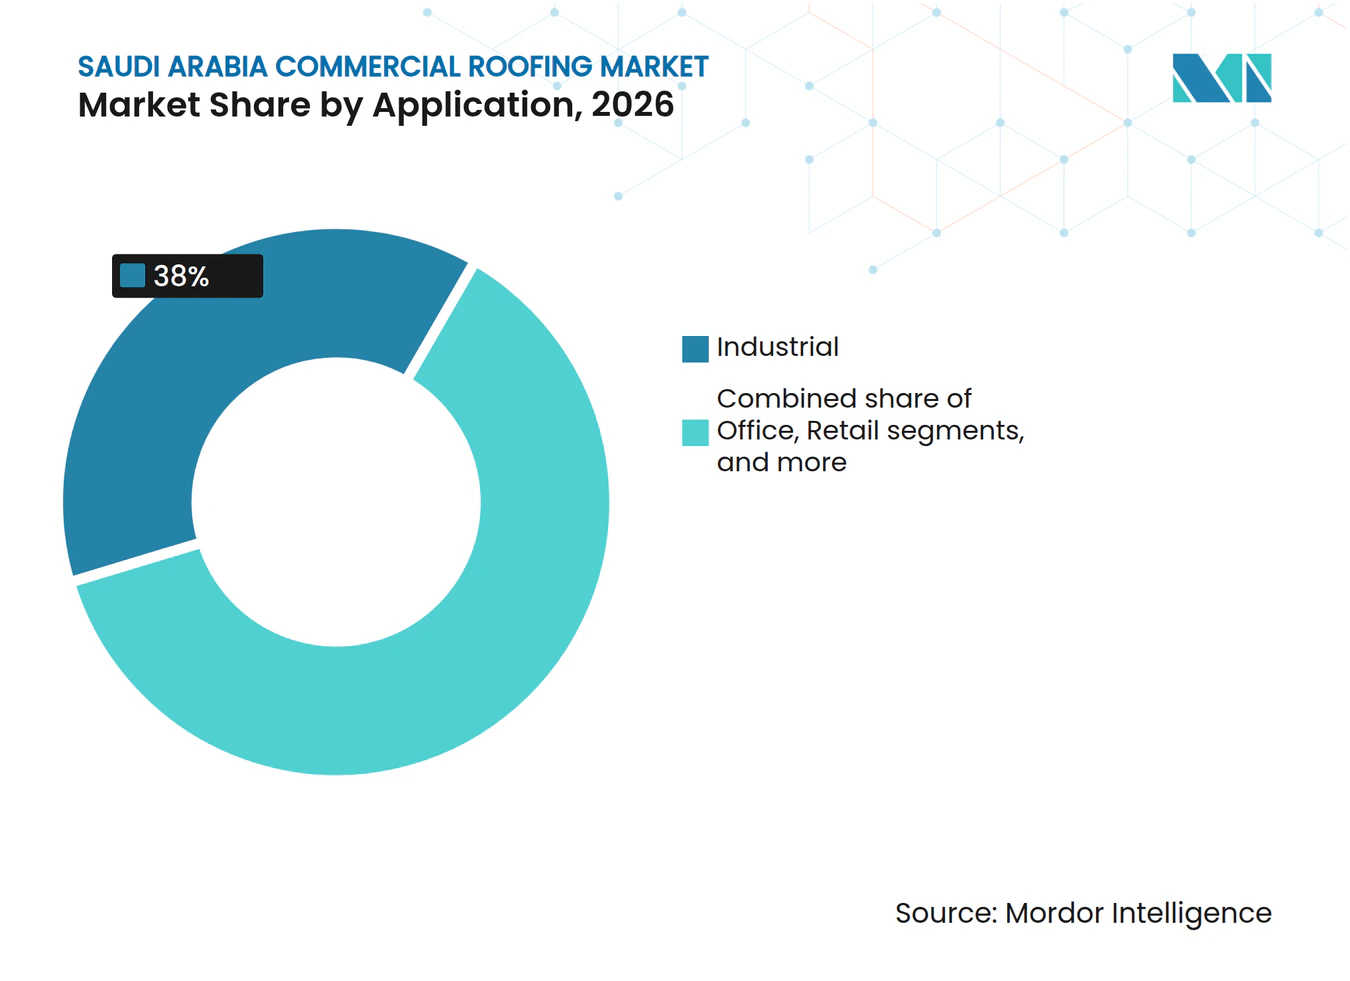
- Por aplicação, as instalações industriais detinham 38,00% do setor de coberturas comerciais em 2026 e têm previsão de registrar um CAGR de 7,80% até 2032.
- Por geografia, Riade representou 34,00% do tamanho do mercado de coberturas comerciais da Arábia Saudita em 2026 e tem previsão de avançar a um CAGR de 8,40% até 2032.
Nota: Os números de mercado apresentados neste relatório são baseados na estrutura de estimativa proprietária da Mordor Intelligence, que combina nove meses de dados reais com projeções do quarto trimestre para o ano base de 2026.
Tendências e Insights de Mercado
Análise de Impacto dos Impulsionadores*
| Impulsionadores | (~) % de Impacto na Previsão do CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Construção de Zonas Logísticas, Turísticas e Industriais da Visão 2030 | +1.8% | Nacional, concentrado nos corredores de Riade, Jeddah e Dammam | Longo prazo (≥ 4 anos) |
| Desenvolvimento de Aeroportos, Portos e Zonas Francas | +1.2% | Nacional, impacto primário em Riade, zona portuária de Jeddah e Província Oriental | Médio prazo (2-4 anos) |
| Demanda por Coberturas Refletivas e Isoladas em Calor Extremo | +0.9% | Nacional, mais agudo em Riade, Meca e Província Oriental | Curto prazo (≤ 2 anos) |
| Expansão de Infraestrutura de Centros de Dados e Serviços Públicos | +0.8% | Nacional, concentrado em Riade e Dammam | Curto prazo (≤ 2 anos) |
| Requisitos de Construção Sustentável em Novos Distritos Urbanos | +0.7% | Nacional, com adoção antecipada em Riade e no corredor do Projeto Mar Vermelho | Médio prazo (2-4 anos) |
| Sistemas de Cobertura de Montagem Rápida para Grandes Empreendimentos | +0.6% | Nacional, com expansão para zonas logísticas de Meca e Medina | Médio prazo (2-4 anos) |
| Fonte: Mordor Intelligence | |||
Construção de Zonas Logísticas, Turísticas e Industriais da Visão 2030
A Estratégia Nacional de Transporte e Logística da Arábia Saudita conta com um plano de investimento de 267 bilhões de USD, apoiando armazéns logísticos, ativos de hospitalidade e construção de fábricas[1]. A Autoridade Saudita para Cidades Industriais e Zonas Tecnológicas opera 40 cidades industriais que abrigam mais de 12.000 fábricas. O governo tem como meta 36.000 fábricas até 2035, o que sustenta um pipeline contínuo para obras de coberturas industriais. Em janeiro de 2026, a MODON lançou 17 projetos em Jeddah e Meca, incluindo 160 fábricas prontas para uso e melhorias de infraestrutura[2]. Fábricas de baixo gabarito e edifícios logísticos requerem grandes áreas de cobertura, de modo que o mercado de coberturas comerciais da Arábia Saudita se beneficia diretamente dessa composição de construção. O contrato do Masar Mall firmado pela Zamil Steel em abril de 2025 abrangeu 200.000 m² de aço estrutural, demonstrando a escala das obras de envoltória comercial impulsionadas pelo turismo[3].
Desenvolvimento de Aeroportos, Portos e Zonas Francas
Projetos de aeroportos e portos marítimos criam demanda concentrada porque as áreas cobertas são definidas antecipadamente nos pacotes de engenharia e aquisição. O Aeroporto Internacional Rei Salman deverá exigir extensa infraestrutura de terminais, carga, edifícios de serviço e logística. Esses ativos requerem coberturas extensas para terminais, instalações de carga, edifícios de serviço e estruturas logísticas. A RSGT firmou acordo com a CMA CGM em outubro de 2025 para desenvolver um quarto terminal de contêineres no Porto Islâmico de Jeddah, acrescentando infraestrutura coberta ao redor do porto. A RSGT também anunciou investimento em quatro portos do Mar Vermelho em junho de 2025, abrangendo armazéns e infraestrutura operacional. O mercado de coberturas comerciais da Arábia Saudita se beneficia das obras em aeroportos, portos e zonas francas porque essas instalações favorecem coberturas duráveis com drenagem e isolamento confiáveis.
Demanda por Coberturas Refletivas e Isoladas em Calor Extremo
O calor elevado do verão torna o desempenho térmico um requisito prático para edifícios comerciais em toda a Arábia Saudita. O Centro Saudita de Eficiência Energética introduziu 16 regulamentações de envoltória de edificações que elevam os requisitos de resistência térmica e refletância solar para coberturas comerciais. Um estudo publicado em dezembro de 2025 na revista Results in Engineering constatou que sistemas compostos com isolamento de poliisocianurato e membranas refletivas apresentaram resultados expressivos de redução de energia nas condições climáticas da Arábia Saudita. Esses requisitos favorecem conjuntos de camada única refletiva e painéis isolados em detrimento de sistemas de cobertura de menor desempenho. A conformidade com o Código de Construção Saudita 601 e os programas de eficiência energética exige que as equipes de projeto demonstrem o desempenho térmico e de refletância das coberturas, e o mercado de coberturas comerciais da Arábia Saudita está respondendo com maior demanda por conjuntos de cobertura testados. O mercado de coberturas comerciais da Arábia Saudita, portanto, se beneficia à medida que os proprietários de edifícios atribuem maior valor ao isolamento, ao controle de calor e ao desempenho energético respaldado por garantias.
Expansão de Infraestrutura de Centros de Dados e Serviços Públicos
A capacidade operacional de centros de dados da Arábia Saudita aumentou de 68 megawatts em 2021 para 467 megawatts no primeiro trimestre de 2026. Os centros de dados requerem grandes coberturas planas que gerenciem calor, vapor, drenagem e cargas de equipamentos. Esse perfil técnico favorece membranas de camada única e sistemas de isolamento com qualidade de instalação consistente. O mercado de coberturas comerciais da Arábia Saudita também se beneficia porque esses projetos frequentemente estabelecem especificações mais rigorosas do que os armazéns convencionais. Os operadores de centros de dados precisam de desempenho confiável das coberturas para proteger as salas de servidores e os equipamentos de resfriamento. À medida que essas instalações se expandem em Riade e Dammam, seus requisitos podem influenciar as especificações de outros edifícios industriais.
Análise de Impacto das Restrições*
| Restrições | (~) % de Impacto na Previsão do CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Calor Extremo e Restrições de Armazenamento de Materiais | -0.8% | Nacional, mais agudo em Riade, Meca e Província Oriental | Curto prazo (≤ 2 anos) |
| Produção Local Limitada de Membranas Especiais | -0.6% | Nacional, com mitigação parcial em Riade e Dammam | Médio prazo (2-4 anos) |
| Concentração de Incorporadores e Volatilidade de Licitações | -0.5% | Nacional, mais agudo nos corredores de megaprojetos de Riade e Jeddah | Médio prazo (2-4 anos) |
| Escassez de Água Limitando Aplicações de Coberturas Verdes | -0.4% | Nacional, mais agudo nas regiões áridas do interior | Longo prazo (≥ 4 anos) |
| Escassez de Aplicadores Certificados Fora das Principais Cidades | -0.3% | Nacional, com mitigação concentrada em Riade, Jeddah e Dammam | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Calor Extremo e Restrições de Armazenamento de Materiais
As temperaturas nas coberturas podem ultrapassar 80°C durante os verões sauditas, criando condições exigentes de instalação e armazenamento. O calor elevado pode degradar adesivos à base de polímeros e acelerar o envelhecimento de materiais armazenados em áreas abertas. Os sistemas aplicados com maçarico também podem enfrentar restrições de trabalho a quente sob os requisitos de segurança dos projetos. Os empreiteiros devem, portanto, planejar as coberturas como uma atividade sensível às condições climáticas, especialmente em projetos com datas de entrega fixas. Os atrasos podem afetar centros logísticos e centros de dados onde a cobertura faz parte do caminho crítico da construção. O mercado de coberturas comerciais da Arábia Saudita tem espaço para produtos estáveis ao calor, mas os empreiteiros devem gerenciar o custo dos controles de armazenamento e das práticas de trabalho especializadas.
Produção Local Limitada de Membranas Especiais
Membranas de poliolefina termoplástica de alto desempenho, de monômero de etileno propileno dieno e de cloreto de polivinila são amplamente importadas para a Arábia Saudita. Interrupções no transporte marítimo, variabilidade portuária e variações cambiais podem complicar propostas de preço fixo. A produção doméstica está mais concentrada em membranas betuminosas do que em produtos especiais de camada única. A Sika adquiriu a Gulf Seal em novembro de 2025, acrescentando capacidade local de impermeabilização betuminosa ao seu portfólio saudita. A produção local de componentes de isolamento está avançando, mas o fornecimento de membranas especiais permanece limitado. Essa estrutura de fornecimento pode desacelerar o mercado de coberturas comerciais da Arábia Saudita quando os cronogramas de licitação não permitem prazo suficiente para aquisição. O mercado de coberturas comerciais da Arábia Saudita também recompensa fornecedores que conseguem garantir estoque antes da adjudicação dos projetos.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Tipo de Material:
Coberturas Metálicas Lideram Enquanto Sistemas de Camada Única Ganham TerrenoAs coberturas metálicas detinham 42,00% do setor de coberturas comerciais em 2026, tornando-se a principal categoria de material. Elas se adequam a edifícios de aço pré-fabricado amplamente utilizados para armazéns, fábricas e centros de dados. Nesses edifícios, painéis de cobertura, isolamento e terças estruturais são frequentemente fornecidos como um pacote integrado. Esse arranjo vincula estreitamente a decisão de cobertura à seleção da estrutura metálica. O Código de Construção Saudita 301-2018 rege os requisitos de carga, vento e sismo nas coberturas, o que favorece a seleção criteriosa de materiais. Sistemas metálicos isolados mais leves podem reduzir as demandas estruturais em edifícios industriais de grandes vãos.
As membranas de camada única têm projeção de registrar um CAGR de 7,50% de 2027 a 2032, a maior taxa entre os tipos de materiais. Os sistemas de poliolefina termoplástica, monômero de etileno propileno dieno e cloreto de polivinila atendem aos requisitos de refletância solar e durabilidade ultravioleta. Os projetos de centros de dados também utilizam esses sistemas para grandes coberturas planas que necessitam de estanqueidade ao ar e estabilidade térmica. Um estudo científico publicado em dezembro de 2025 respaldou o valor das membranas de camada única refletiva combinadas com isolamento de poliisocianurato nas condições climáticas da Arábia Saudita. As membranas betuminosas mantêm um papel relevante devido ao uso consolidado em lajes planas de concreto e à familiaridade com os requisitos da Organização Saudita de Normas, Metrologia e Qualidade. Telhas de argila e concreto, telhas asfálticas, madeira, revestimentos e sistemas de aplicação líquida atendem a partes menores ou especializadas do mercado de coberturas comerciais da Arábia Saudita.



Por Tipo de Construção:
Nova Construção Define a Base de DemandaA nova construção representou 78,00% do setor de coberturas comerciais em 2026. Também tem previsão de crescimento a um CAGR de 7,60% de 2027 a 2032. Essa combinação reflete a natureza predominantemente em campo aberto do desenvolvimento comercial em todo o Reino. Grandes projetos industriais, logísticos, de hospitalidade, aeroportuários e turísticos estão sendo entregues por meio de programas de desenvolvimento apoiados pelo governo. Novos ativos requerem conjuntos completos de cobertura em vez de reparos limitados. Isso dá aos fornecedores de materiais e empreiteiros de instalação acesso a valores de projeto maiores.
O desenvolvimento industrial ilustra a escala do pipeline de novas construções. O programa da MODON de janeiro de 2026 abrangeu 17 projetos em Jeddah e Meca, incluindo 160 fábricas prontas para uso. As obras do Masar Mall pela Zamil Steel em 2025 também demonstram a demanda por envoltória comercial vinculada à construção turística. As recoberturas e substituições permanecem menores, mas proporcionam trabalho mais estável quando a adjudicação de novos contratos desacelera. Propriedades comerciais das décadas de 1990 e início dos anos 2000 estão entrando em ciclos importantes de renovação de impermeabilização. Os proprietários de edifícios utilizam projetos de substituição para prevenir vazamentos, limitar danos aos ativos e reduzir interrupções operacionais.
Por Aplicação:
Instalações Industriais Impulsionam Volume e Especificações Mais ElevadasAs instalações industriais detinham 38,00% da participação do mercado de coberturas comerciais da Arábia Saudita em 2026 e representam o segmento de aplicação líder. O segmento tem previsão de crescimento a um CAGR de 7,80% de 2027 a 2032, que também é a maior taxa de crescimento por aplicação. Fábricas, armazéns, instalações de serviços de energia, instalações de processamento de alimentos e centros de dados possuem grandes áreas de cobertura contíguas. Esses edifícios frequentemente utilizam painéis metálicos isolados ou membranas de camada única refletiva. Seus contratos de cobertura podem ter um valor médio mais elevado do que pequenas instalações de varejo ou escritório. O crescimento industrial é, portanto, central tanto para o volume de materiais quanto para a qualidade das especificações.
Os projetos de varejo requerem soluções variadas em shopping centers, hipermercados e empreendimentos de lazer de uso misto. Suas coberturas devem combinar proteção contra intempéries com integração arquitetônica em locais visíveis. Os edifícios de escritório têm áreas de cobertura menores por projeto porque frequentemente são de múltiplos andares, embora sistemas preparados para fotovoltaico possam elevar os requisitos técnicos. Edifícios de hospitalidade, saúde, educação e institucionais estão dentro da categoria de outras aplicações. Esses edifícios necessitam cada vez mais de envoltórias eficientes onde se aplicam os requisitos do GSAS ou da Liderança em Energia e Design Ambiental. O setor de coberturas comerciais da Arábia Saudita é, portanto, moldado pelo volume industrial, enquanto outras aplicações ampliam a demanda por sistemas especializados.

Análise Geográfica
Riade representou 34,00% do setor de coberturas comerciais em 2026 e tem previsão de crescimento a um CAGR de 8,40% até 2032. A cidade combina desenvolvimento aeroportuário, centros de dados, zonas logísticas, escritórios, instalações de hospitalidade e grandes projetos públicos. O Aeroporto Internacional Rei Salman acrescenta requisitos de terminais, carga e logística dentro de seu programa de desenvolvimento. Riade também se beneficia de seu papel como centro dos projetos da Visão 2030 com uso intensivo de capital. Sua grande base de projetos oferece aos fornecedores e empreiteiros locais um forte incentivo para manter equipes técnicas e instaladores qualificados na cidade.
A atividade de coberturas comerciais de Jeddah está vinculada à infraestrutura portuária, zonas logísticas, construção de varejo e desenvolvimento de hospitalidade ao longo da costa do Mar Vermelho. O acordo do quarto terminal de contêineres da RSGT no Porto Islâmico de Jeddah apoia nova infraestrutura de armazenagem e operacional. A umidade costeira e o ar carregado de sal criam demanda por painéis metálicos revestidos resistentes à corrosão e sistemas de membrana adequados para ambientes marinhos. Essas condições locais favorecem fornecedores que podem oferecer suporte técnico em vez de apenas materiais de baixo custo. O mercado de coberturas comerciais da Arábia Saudita em projetos costeiros, portanto, atribui um prêmio à resistência à corrosão comprovada. O mercado de coberturas comerciais da Arábia Saudita em Jeddah também é sustentado pelo uso crescente de coberturas refletivas e isoladas em projetos comerciais e de uso misto.
A Área Metropolitana de Dammam serve como polo da Província Oriental para construção industrial, petroquímica, logística e de infraestrutura digital. Ela se beneficia de armazenagem relacionada ao porto e instalações de serviços de petróleo e gás que necessitam de grandes conjuntos de cobertura duráveis. A Saudi Global Ports iniciou obras em um parque logístico integrado no Porto Rei Abdulaziz em Dammam em 2025, incluindo armazenagem modular, cadeia de frio e zonas de reexportação. Meca, Medina, Tabuk e outras cidades secundárias também estão ganhando construção comercial por meio do desenvolvimento turístico, de peregrinação e de hospitalidade. Essas áreas ampliam o alcance do mercado, embora necessitem de maior capacidade local de instalação para sistemas de cobertura especializados.
Cenário Competitivo
Concentração do Mercado
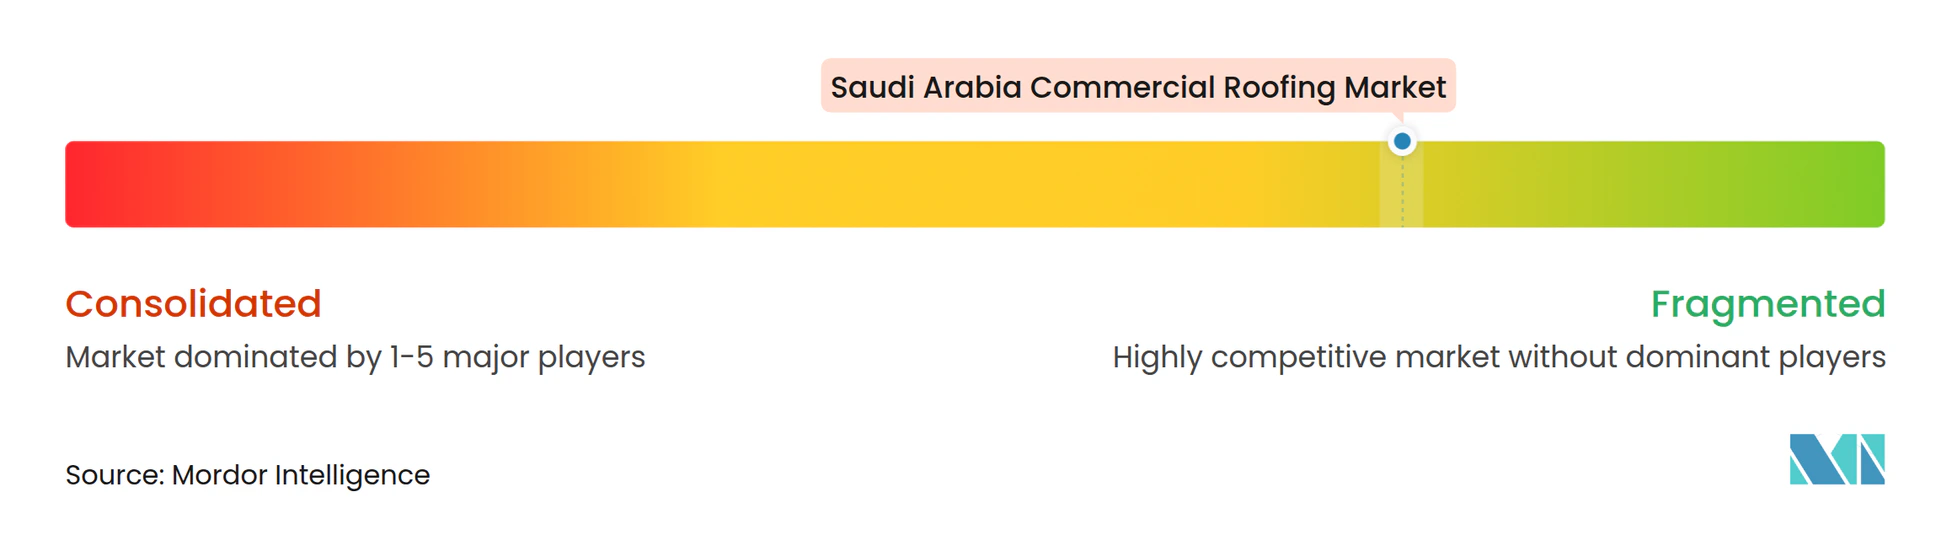
O mercado de coberturas comerciais da Arábia Saudita é fragmentado e nenhuma empresa domina tanto o fornecimento de materiais quanto a instalação. Empresas multinacionais de materiais de construção competem por meio de certificações de produtos, especificações técnicas e programas de garantia. Fabricantes regionais de edifícios pré-fabricados competem combinando aço estrutural, isolamento e cobertura em um único pacote. Empreiteiros locais competem por preço, relacionamentos e capacidade de mobilizar equipes em locais dispersos. Essa estrutura oferece aos proprietários de projetos várias opções de aquisição, enquanto os requisitos técnicos podem limitar o número de fornecedores elegíveis para sistemas especializados.
A Sika expandiu sua posição local em impermeabilização ao adquirir a Gulf Seal em novembro de 2025. A transação acrescentou produção de membranas betuminosas com sede em Riade e canais de exportação estabelecidos ao portfólio regional da Sika. A Saint-Gobain concluiu a aquisição da Fosroc em fevereiro de 2025, ampliando seu portfólio de produtos químicos para construção. Sua abordagem de portfólio pode apoiar consultores que buscam soluções integradas de impermeabilização, isolamento, fachada e interiores.
A lacuna de aplicadores certificados fora de Riade, Jeddah e Dammam cria uma vantagem duradoura para empreiteiros com capacidade de instalação reconhecida pelos fabricantes. A modelagem de informações da construção, a inspeção térmica por drone e as ferramentas digitais de quantificação podem melhorar o projeto de coberturas, a precisão em campo e a gestão de garantias. Essas práticas podem reduzir retrabalhos e ajudar os empreiteiros a preparar propostas com mais rapidez. Fornecedores que apoiam treinamento e inspeção podem fortalecer sua posição em projetos com altos requisitos de desempenho. O campo competitivo permanece fragmentado porque fornecedores de materiais, empresas de construção integradas e instaladores locais competem em diferentes partes da cadeia de valor.
Líderes do Setor de Coberturas Comerciais da Arábia Saudita
-
Kabbani Construction Group
-
BMC
-
Saudi Rock Wool Factory Company
-
Saudi Insulation Manufacturing Company
-
Zamil Industrial Investment Company
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica
Mercado de Coberturas Comerciais da Arábia Saudita Empresas cobertas neste relatório
- Kabbani Construction Group
- BMC
- Saudi Rock Wool Factory Company
- Saudi Insulation Manufacturing Company
- Zamil Industrial Investment Company
- Al Bawani Company
- Nesma and Partners
- Saudi Binladin Group
- Almabani General Contractors
- El Seif Engineering Contracting Company
- Alfanar Construction
- Shapoorji Pallonji International
- Sika Saudi Arabia
- Saint-Gobain Saudi Arabia
- Kingspan Group plc
- Holcim
- TSSC Group
- Kimmco-Isover
- Danube Building Materials
- Arabian Profiles Co. Ltd.
Desenvolvimentos industriais recentes em Mercado de Coberturas Comerciais da Arábia Saudita
- Outubro de 2026: A Mawani lança a fase de manifestação de interesse para a Zona Logística Integrada de Khumra (KILZ), uma instalação de 2,4 milhões de m² próxima ao Porto Islâmico de Jeddah, com meta de 1,26 milhão de m² de armazenagem e capacidade anual de movimentação de 500.000 contêineres. O limite financeiro mínimo de 800 milhões de USD para os candidatos sinaliza a escala dos contratos de envoltória de edificações e coberturas comerciais incorporados neste único empreendimento logístico.
- Julho de 2026: O Centro Rei Abdulaziz para a Cultura Mundial conquista a Certificação Platina de Liderança em Energia e Design Ambiental para Operações e Manutenção sob o marco do Conselho de Construção Sustentável dos EUA, reforçando a crescente adoção institucional de padrões internacionais de desempenho em construção sustentável nas instalações comerciais e culturais de referência da Arábia Saudita.
- Janeiro de 2026: A Autoridade Saudita para Cidades Industriais e Zonas Tecnológicas (MODON) lança 17 projetos de desenvolvimento totalizando 667 milhões de USD nas cidades industriais de Jeddah e Meca, incluindo 160 fábricas prontas para uso e grandes redes de infraestrutura. A construção de fábricas nessa escala gera demanda direta por sistemas de cobertura metálica isolada e painéis sanduíche de poliisocianurato em empreendimentos de parques industriais.
Escopo do Relatório do Mercado de Coberturas Comerciais da Arábia Saudita
Visão geral da segmentação
| Telhas Asfálticas |
| Telhas de Argila e Concreto |
| Coberturas Metálicas |
| Membranas Betuminosas / de Betume Modificado |
| Membranas de Camada Única (TPO, EPDM e PVC) |
| Madeira |
| Outros |
| Nova Construção |
| Recobertura e Substituição |
| Varejo |
| Escritório |
| Industrial |
| Outros |
| Riade |
| Jeddah |
| AMD (Área Metropolitana de Dammam) |
| Restante da Arábia Saudita |
| Por Tipo de Material | Telhas Asfálticas |
| Telhas de Argila e Concreto | |
| Coberturas Metálicas | |
| Membranas Betuminosas / de Betume Modificado | |
| Membranas de Camada Única (TPO, EPDM e PVC) | |
| Madeira | |
| Outros | |
| Por Tipo de Construção | Nova Construção |
| Recobertura e Substituição | |
| Por Aplicação | Varejo |
| Escritório | |
| Industrial | |
| Outros | |
| Por Geografia | Riade |
| Jeddah | |
| AMD (Área Metropolitana de Dammam) | |
| Restante da Arábia Saudita |
Principais Questões Respondidas no Relatório
Qual é o valor projetado das coberturas comerciais na Arábia Saudita até 2032?
O setor tem projeção de atingir 1,28 bilhões de USD até 2032, crescendo a um CAGR de 7,01% a partir de 2027.
Qual material de cobertura tem a maior participação nos projetos comerciais sauditas?
As coberturas metálicas lideram com 42,00% de participação em 2026, sustentadas por sua adequação a edifícios industriais e logísticos pré-fabricados.
Qual material de cobertura está crescendo mais rapidamente na Arábia Saudita?
As membranas de camada única têm previsão de crescimento a um CAGR de 7,50% até 2032, à medida que sistemas refletivos e termicamente eficientes ganham uso mais amplo.
Por que os edifícios industriais são importantes para a demanda de coberturas na Arábia Saudita?
As instalações industriais detinham 38,00% de participação em 2026 e têm previsão de crescimento a um CAGR de 7,80%, impulsionadas por fábricas, armazéns e centros de dados.
Qual cidade oferece a maior oportunidade de coberturas comerciais?
Riade liderou com 34,00% de participação em 2026 e tem previsão de crescimento a um CAGR de 8,40% até 2032.
Quais são os principais desafios para fornecedores e empreiteiros de coberturas?
Calor extremo, importações de membranas especiais, volatilidade de licitações, escassez de água e falta de instaladores certificados podem afetar custos, prazos e execução.