
Tamaño y participación del mercado de techado comercial en Arabia Saudita
Visión General del Mercado
| Período de Estudio | 2021 - 2032 |
|---|---|
| Período de Datos Pronosticados | 2027 - 2032 |
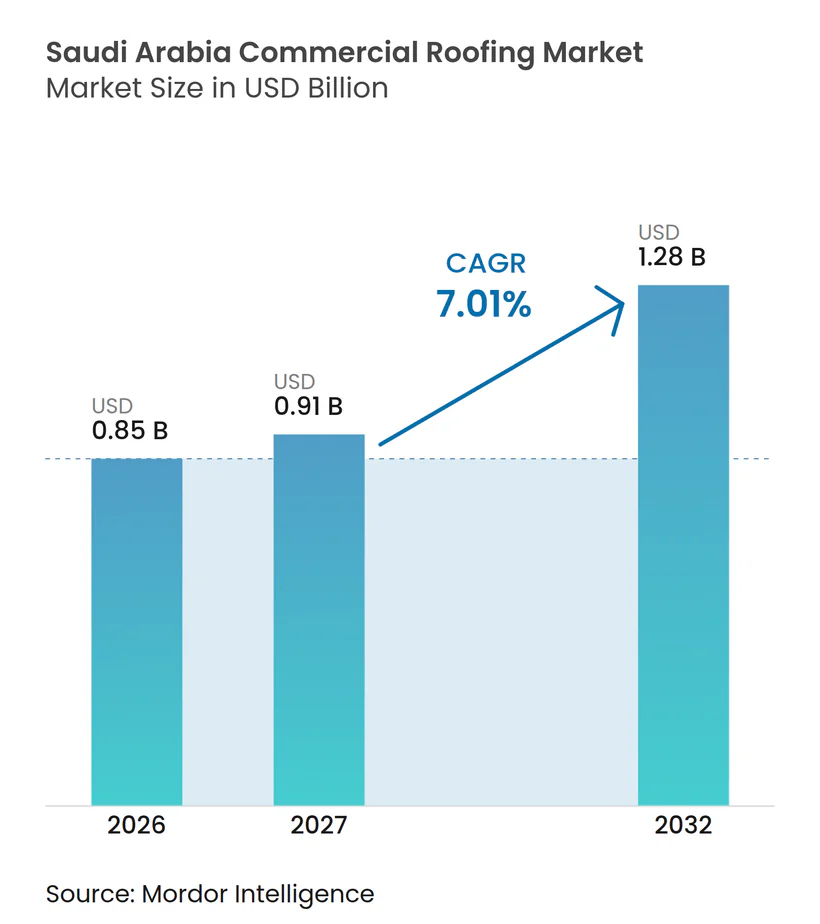
| Tamaño del mercado en el año base (2026) | 0.85 Mil millones de dólares |
| Tamaño del Mercado (2027) | 0.91 Mil millones de dólares |
| Tamaño del Mercado (2032) | 1.28 Mil millones de dólares |
| Tasa de crecimiento (2027 - 2032) | 7.01 % |
| Concentración del Mercado | Bajo |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del mercado de techado comercial en Arabia Saudita por Mordor Intelligence
Se proyecta que el tamaño del mercado de techado comercial en Arabia Saudita se expanda desde 0,85 mil millones de USD en 2026 y 0,91 mil millones de USD en 2027 hasta 1,28 mil millones de USD para 2032, registrando un CAGR del 7,01% entre 2027 y 2032.
El mercado de techado comercial en Arabia Saudita está respaldado por proyectos que han pasado de la fase de planificación a la adjudicación de contratos y la ejecución en obra. Los centros logísticos, las fábricas, las instalaciones turísticas y los centros de datos están generando una demanda inmediata de grandes techos comerciales. Estos tipos de edificios suelen ser de baja altura, por lo que su área de techo es grande en relación con el espacio útil de planta. Las normativas energéticas también están desplazando la demanda hacia sistemas reflectantes y aislados que puedan cumplir los requisitos térmicos. Los proveedores que combinan materiales probados, garantías, disponibilidad local y capacidad de instalación cualificada están mejor posicionados para atender esta cartera de proyectos.
Conclusiones clave del informe
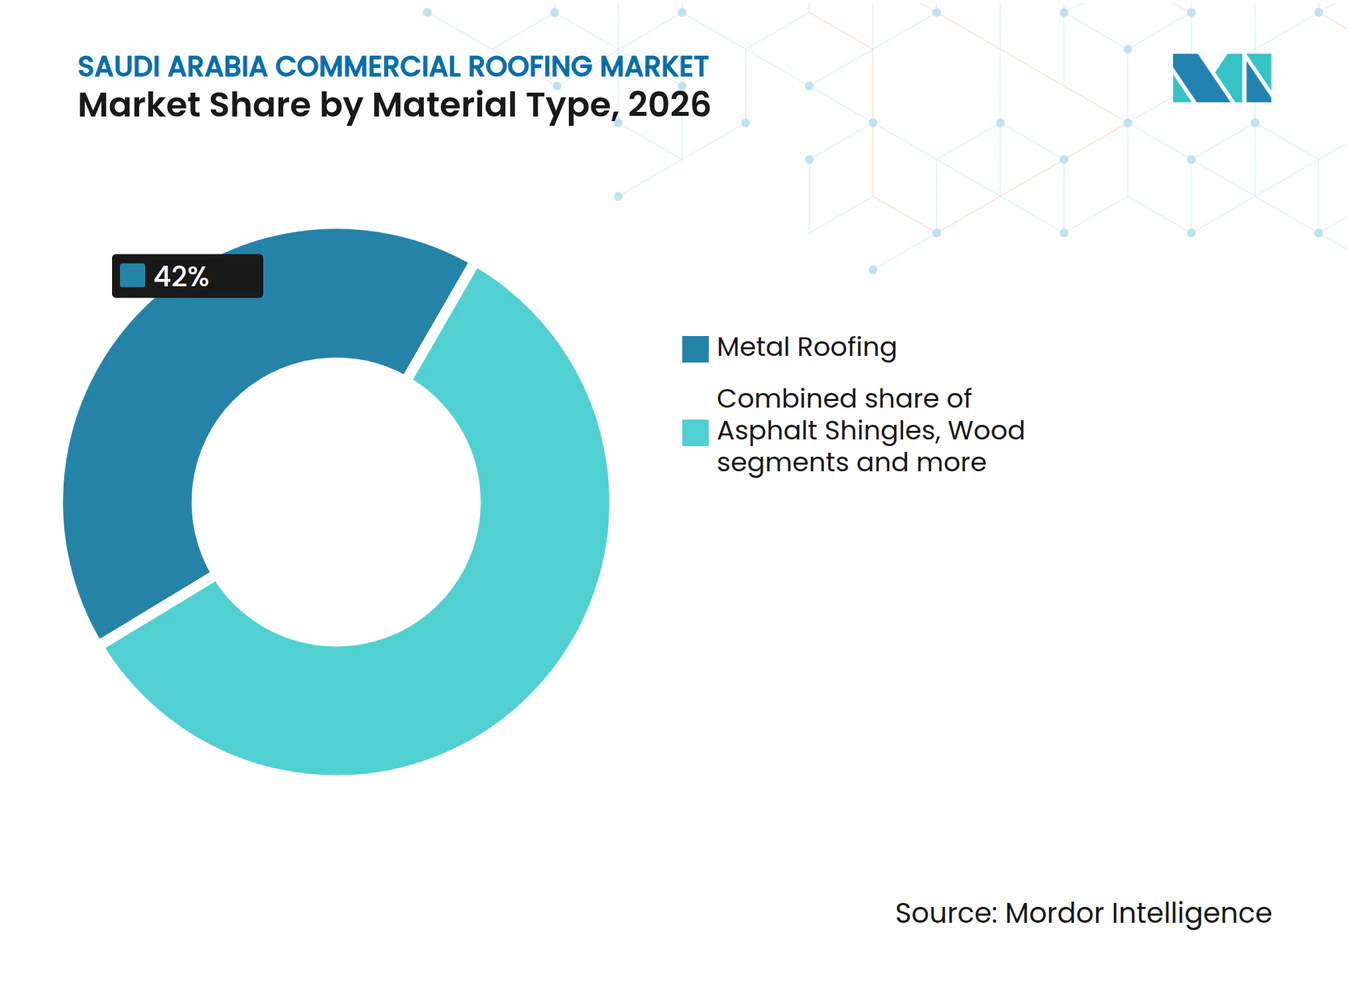
- Por tipo de material, el techado metálico representó el 42,00% de la participación del mercado de techado comercial en Arabia Saudita en 2026, mientras que se prevé que las membranas monocapa se expandan a un CAGR del 7,50% hasta 2032.
- Por tipo de construcción, la nueva construcción representó el 78,00% del tamaño del mercado de techado comercial en Arabia Saudita en 2026 y se proyecta que crezca a un CAGR del 7,60% hasta 2032.
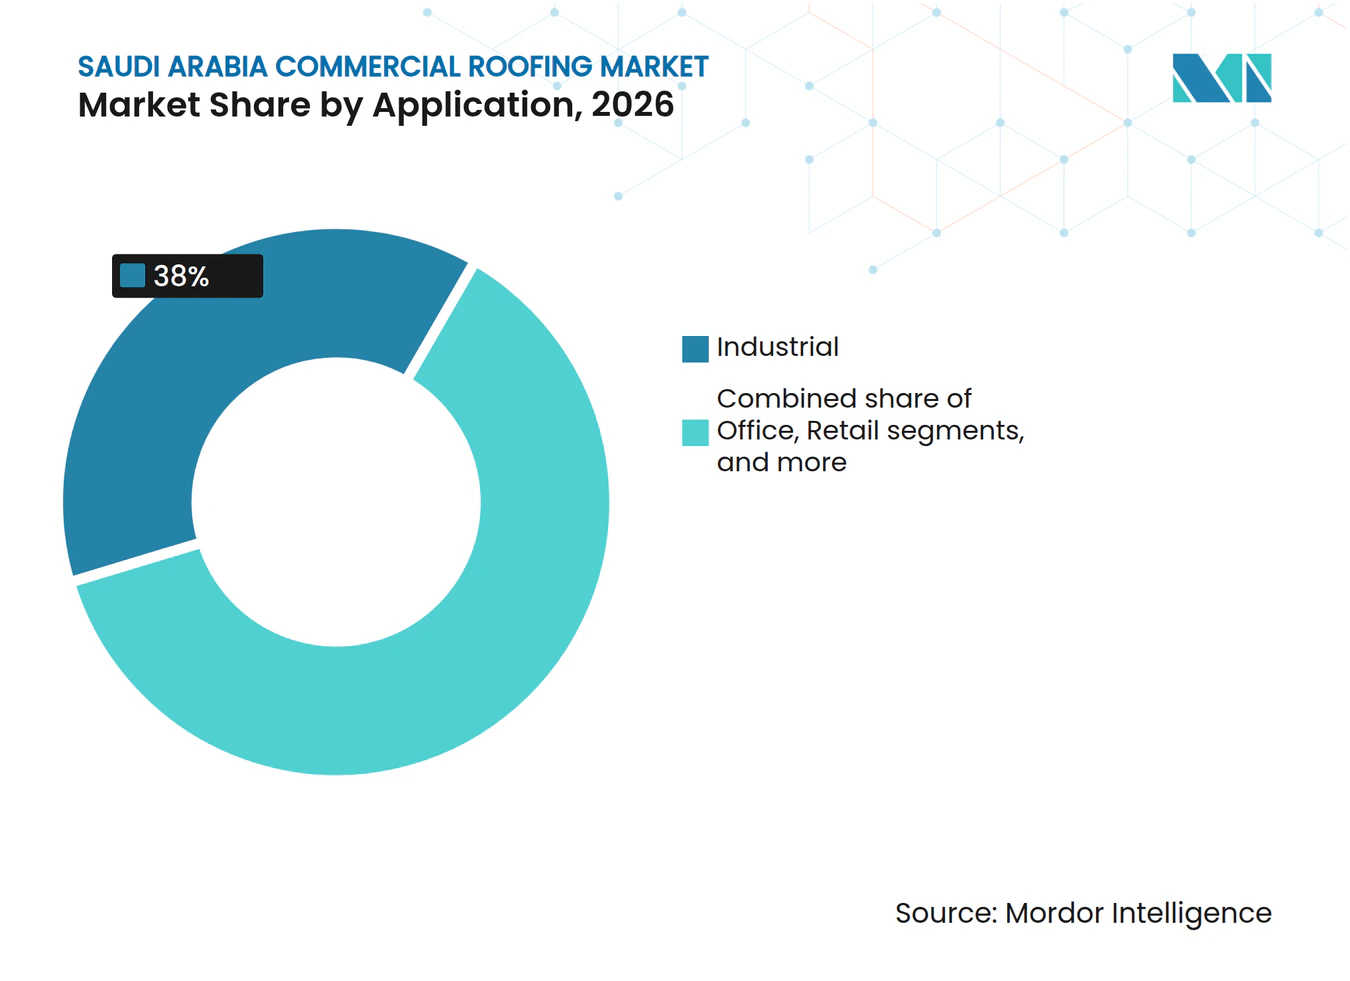
- Por aplicación, las instalaciones industriales representaron el 38,00% del sector de techado comercial en 2026 y se prevé que registren un CAGR del 7,80% hasta 2032.
- Por geografía, Riad representó el 34,00% del tamaño del mercado de techado comercial en Arabia Saudita en 2026 y se prevé que avance a un CAGR del 8,40% hasta 2032.
Nota: Las cifras de mercado de este informe se basan en el marco de estimación propietario de Mordor Intelligence, que combina nueve meses de datos reales con proyecciones del cuarto trimestre para el año base 2026.
Tendencias e Información del Mercado
Análisis del impacto de los impulsores*
| Impulsores | Impacto (~) % en el pronóstico del CAGR | Relevancia geográfica | Horizonte temporal del impacto |
|---|---|---|---|
| Construcción de zonas logísticas, turísticas e industriales en el marco de la Visión 2030 | +1.8% | Nacional, concentrado en los corredores de Riad, Yeda y Dammam | Largo plazo (≥ 4 años) |
| Desarrollo de aeropuertos, puertos y zonas francas | +1.2% | Nacional, impacto primario en Riad, la zona portuaria de Yeda y la Provincia Oriental | Mediano plazo (2-4 años) |
| Demanda de techos reflectantes y aislados en condiciones de calor extremo | +0.9% | Nacional, más aguda en Riad, La Meca y la Provincia Oriental | Corto plazo (≤ 2 años) |
| Construcción de infraestructura de centros de datos y servicios públicos | +0.8% | Nacional, concentrado en Riad y Dammam | Corto plazo (≤ 2 años) |
| Requisitos de construcción sostenible en nuevos distritos urbanos | +0.7% | Nacional, con adopción temprana en Riad y el corredor del Proyecto Mar Rojo | Mediano plazo (2-4 años) |
| Sistemas de techado de construcción rápida para grandes desarrollos | +0.6% | Nacional, con extensión a las zonas logísticas de La Meca y Medina | Mediano plazo (2-4 años) |
| Fuente: Mordor Intelligence | |||
Construcción de zonas logísticas, turísticas e industriales en el marco de la Visión 2030
La Estrategia Nacional de Transporte y Logística de Arabia Saudita cuenta con un plan de inversión de 267 mil millones de USD, que respalda la construcción de almacenes logísticos, activos de hospitalidad y fábricas[1]. La Autoridad Saudita para Ciudades Industriales y Zonas Tecnológicas opera 40 ciudades industriales que albergan más de 12.000 fábricas. El gobierno tiene como objetivo alcanzar 36.000 fábricas para 2035, lo que respalda una cartera sostenida de trabajos de techado industrial. En enero de 2026, MODON lanzó 17 proyectos en Yeda y La Meca, incluidas 160 fábricas llave en mano y mejoras de infraestructura[2]. Las fábricas de baja altura y los edificios logísticos requieren grandes áreas de techo, por lo que el mercado de techado comercial en Arabia Saudita se beneficia directamente de esta combinación constructiva. El contrato de Zamil Steel para el Masar Mall en abril de 2025 abarcó 200.000 m² de acero estructural, lo que ilustra la escala de los trabajos de envolvente comercial vinculados al turismo[3].
Desarrollo de aeropuertos, puertos y zonas francas
Los proyectos aeroportuarios y portuarios generan una demanda concentrada porque las áreas techadas se definen en una etapa temprana de los paquetes de ingeniería y adquisiciones. Se espera que el Aeropuerto Internacional Rey Salman requiera una extensa infraestructura de terminales, carga, edificios de servicio y logística. Dichos activos requieren un techado extenso para terminales, instalaciones de carga, edificios de servicio y estructuras logísticas. RSGT acordó con CMA CGM en octubre de 2025 desarrollar una cuarta terminal de contenedores en el Puerto Islámico de Yeda, sumando infraestructura cubierta en torno al puerto. RSGT también anunció inversiones en cuatro puertos del Mar Rojo en junio de 2025, que incluyen almacenes e infraestructura operativa. El mercado de techado comercial en Arabia Saudita se beneficia de los trabajos en aeropuertos, puertos y zonas francas, ya que estas instalaciones favorecen techos duraderos con drenaje y aislamiento confiables.
Demanda de techos reflectantes y aislados en condiciones de calor extremo
El elevado calor estival convierte el rendimiento térmico en un requisito práctico para los edificios comerciales de toda Arabia Saudita. El Centro Saudita de Eficiencia Energética ha introducido 16 regulaciones de envolvente de edificios que elevan los requisitos de resistencia térmica y reflectancia solar para los techos comerciales. Un estudio publicado en diciembre de 2025 en Results in Engineering concluyó que los sistemas compuestos que utilizan aislamiento de poliisocianurato y membranas reflectantes ofrecen sólidos resultados de reducción energética en condiciones sauditas. Estos requisitos favorecen los conjuntos monocapa reflectantes y los paneles aislados frente a los sistemas de techo de menor rendimiento. El cumplimiento del Código de Construcción Saudita 601 y los programas de eficiencia energética exige que los equipos de proyecto demuestren el rendimiento térmico y de reflectancia del techo, y el mercado de techado comercial en Arabia Saudita está respondiendo con una mayor demanda de conjuntos de techo certificados. El mercado de techado comercial en Arabia Saudita se beneficia, por tanto, a medida que los propietarios de edificios otorgan mayor valor al aislamiento, el control del calor y el rendimiento energético respaldado por garantías.
Construcción de infraestructura de centros de datos y servicios públicos
La capacidad operativa de centros de datos en Arabia Saudita aumentó de 68 megavatios en 2021 a 467 megavatios en el primer trimestre de 2026. Los centros de datos requieren grandes techos planos que gestionen el calor, el vapor, el drenaje y las cargas de los equipos. Este perfil técnico favorece las membranas monocapa y los sistemas de aislamiento con una calidad de instalación consistente. El mercado de techado comercial en Arabia Saudita también se beneficia porque estos proyectos suelen establecer especificaciones más estrictas que los almacenes convencionales. Los operadores de centros de datos necesitan un rendimiento de techo confiable para proteger las salas de servidores y los equipos de refrigeración. A medida que estas instalaciones se expanden en Riad y Dammam, sus requisitos pueden influir en las especificaciones de otros edificios industriales.
Análisis del impacto de las restricciones*
| Restricciones | Impacto (~) % en el pronóstico del CAGR | Relevancia geográfica | Horizonte temporal del impacto |
|---|---|---|---|
| Calor extremo y restricciones de almacenamiento de materiales | -0.8% | Nacional, más aguda en Riad, La Meca y la Provincia Oriental | Corto plazo (≤ 2 años) |
| Producción local limitada de membranas especiales | -0.6% | Nacional, con mitigación parcial en Riad y Dammam | Mediano plazo (2-4 años) |
| Concentración de promotores y volatilidad en las licitaciones | -0.5% | Nacional, más aguda en los corredores de megaproyectos de Riad y Yeda | Mediano plazo (2-4 años) |
| Escasez de agua que limita las aplicaciones de techos verdes | -0.4% | Nacional, más aguda en las regiones áridas del interior | Largo plazo (≥ 4 años) |
| Escasez de aplicadores certificados fuera de las principales ciudades | -0.3% | Nacional, con mitigación concentrada en Riad, Yeda y Dammam | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Calor extremo y restricciones de almacenamiento de materiales
Las temperaturas en los techos pueden superar los 80 °C durante los veranos sauditas, lo que crea condiciones de instalación y almacenamiento muy exigentes. El calor elevado puede degradar los adhesivos a base de polímeros y acelerar el envejecimiento de los materiales almacenados en áreas abiertas. Los sistemas aplicados con soplete también pueden enfrentar restricciones de trabajos en caliente según los requisitos de seguridad del proyecto. Los contratistas deben, por tanto, planificar el techado como una actividad sensible a las condiciones climáticas, especialmente en proyectos con fechas de entrega fijas. Los retrasos pueden afectar a los centros logísticos y de datos donde el techado forma parte de la ruta crítica de construcción. El mercado de techado comercial en Arabia Saudita tiene margen para productos estables al calor, pero los contratistas deben gestionar el costo de los controles de almacenamiento y las prácticas de trabajo especializadas.
Producción local limitada de membranas especiales
Las membranas de poliolefina termoplástica, monómero de etileno-propileno-dieno y cloruro de polivinilo de alto rendimiento se importan en gran medida a Arabia Saudita. Las interrupciones en el transporte marítimo, la variabilidad portuaria y las fluctuaciones cambiarias pueden complicar las ofertas a precio fijo. La producción nacional está más concentrada en membranas bituminosas que en productos monocapa especiales. Sika adquirió Gulf Seal en noviembre de 2025, añadiendo capacidad local de impermeabilización bituminosa a su cartera saudita. La producción local de componentes de aislamiento está avanzando, pero el suministro de membranas especiales sigue siendo limitado. Esta estructura de suministro puede ralentizar el mercado de techado comercial en Arabia Saudita cuando los calendarios de licitación no permiten suficiente tiempo de aprovisionamiento. El mercado de techado comercial en Arabia Saudita también recompensa a los proveedores que pueden asegurar inventario antes de la adjudicación de proyectos.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de segmentos
Por tipo de material:
el techado metálico lidera mientras los sistemas monocapa ganan terrenoEl techado metálico representó el 42,00% del sector de techado comercial en 2026, convirtiéndose en la categoría de material líder. Se adapta a los edificios de acero preestructurado ampliamente utilizados para almacenes, fábricas y centros de datos. En estos edificios, los paneles de techo, el aislamiento y las correas estructurales suelen suministrarse como un paquete integrado. Este esquema vincula estrechamente la decisión de techado con la selección de la estructura portante. El Código de Construcción Saudita 301-2018 regula los requisitos de carga, viento y sismo en los techos, lo que respalda una cuidadosa selección de materiales. Los sistemas metálicos aislados más ligeros pueden reducir las exigencias estructurales en edificios industriales de gran luz.
Se proyecta que las membranas monocapa registren un CAGR del 7,50% de 2027 a 2032, la tasa más alta entre los tipos de materiales. Los sistemas de poliolefina termoplástica, monómero de etileno-propileno-dieno y cloruro de polivinilo cumplen los requisitos de reflectancia solar y durabilidad frente a la radiación ultravioleta. Los proyectos de centros de datos también utilizan estos sistemas para grandes techos planos que requieren hermeticidad y estabilidad térmica. Un estudio científico de diciembre de 2025 respaldó el valor de las membranas monocapa reflectantes combinadas con aislamiento de poliisocianurato en las condiciones climáticas de Arabia Saudita. Las membranas bituminosas mantienen un papel relevante gracias a su uso consolidado en losas planas de hormigón y la familiaridad con los requisitos de la Organización Saudita de Normas, Metrología y Calidad. Las tejas de arcilla y hormigón, las tejas asfálticas, la madera, los recubrimientos y los sistemas de aplicación líquida atienden partes más pequeñas o especializadas del mercado de techado comercial en Arabia Saudita.


Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe
Por tipo de construcción:
la nueva construcción establece la base de la demandaLa nueva construcción representó el 78,00% del sector de techado comercial en 2026. También se prevé que crezca a un CAGR del 7,60% de 2027 a 2032. Esta combinación refleja la naturaleza predominantemente en terreno virgen del desarrollo comercial en todo el Reino. Los grandes proyectos industriales, logísticos, de hospitalidad, aeroportuarios y turísticos se están ejecutando a través de programas de desarrollo respaldados por el gobierno. Los nuevos activos requieren conjuntos de techo completos en lugar de reparaciones limitadas. Esto brinda a los proveedores de materiales y a los contratistas de instalación acceso a valores de proyecto más elevados.
El desarrollo industrial ilustra la escala de la cartera de nuevas construcciones. El programa de MODON de enero de 2026 abarcó 17 proyectos en Yeda y La Meca, incluidas 160 fábricas llave en mano. Los trabajos de Zamil Steel en el Masar Mall en 2025 también demuestran la demanda de envolvente comercial vinculada a la construcción turística. El retechado y el reemplazo siguen siendo menores, pero proporcionan un trabajo más estable cuando la adjudicación de nuevas licitaciones se ralentiza. Las propiedades comerciales de los años 1990 y principios de los 2000 están entrando en ciclos importantes de renovación de impermeabilización. Los propietarios de edificios utilizan los proyectos de reemplazo para prevenir filtraciones, limitar daños a los activos y reducir las interrupciones operativas.
Por aplicación:
las instalaciones industriales impulsan el volumen y las especificaciones más exigentesLas instalaciones industriales representaron el 38,00% de la participación del mercado de techado comercial en Arabia Saudita en 2026 y constituyen el segmento de aplicación líder. Se prevé que el segmento crezca a un CAGR del 7,80% de 2027 a 2032, que es también la tasa de crecimiento de aplicación más alta. Las fábricas, los almacenes, los sitios de servicios energéticos, las instalaciones de procesamiento de alimentos y los centros de datos tienen grandes áreas de techo contiguas. Estos edificios suelen utilizar paneles metálicos aislados o membranas monocapa reflectantes. Sus contratos de techado pueden tener un valor promedio más alto que las instalaciones minoristas u oficinas de menor tamaño. El crecimiento industrial es, por tanto, central tanto para el volumen de materiales como para la calidad de las especificaciones.
Los proyectos minoristas requieren soluciones variadas en centros comerciales, hipermercados y desarrollos de uso mixto con componente de ocio. Sus techos deben combinar protección frente a la intemperie con integración arquitectónica en ubicaciones visibles. Los edificios de oficinas tienen áreas de techo más pequeñas por proyecto porque suelen ser de varios pisos, aunque los sistemas preparados para instalaciones fotovoltaicas pueden elevar los requisitos técnicos. Los edificios de hospitalidad, salud, educación e institucionales se encuentran dentro de la categoría de otras aplicaciones. Estos edificios necesitan cada vez más envolventes eficientes donde se apliquen los requisitos de GSAS o Liderazgo en Energía y Diseño Ambiental. La industria de techado comercial en Arabia Saudita está, por tanto, moldeada por el volumen industrial, mientras que otras aplicaciones amplían la demanda de sistemas especializados.

Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe
Análisis geográfico
Riad representó el 34,00% del sector de techado comercial en 2026 y se prevé que crezca a un CAGR del 8,40% hasta 2032. La ciudad combina el desarrollo aeroportuario, centros de datos, zonas logísticas, oficinas, instalaciones de hospitalidad y grandes proyectos públicos. El Aeropuerto Internacional Rey Salman añade requisitos de terminales, carga y logística dentro de su programa de desarrollo. Riad también se beneficia de su papel como centro de los proyectos de la Visión 2030 con uso intensivo de capital. Su amplia base de proyectos ofrece a los proveedores y contratistas locales una sólida razón para mantener equipos técnicos e instaladores cualificados en la ciudad.
La actividad de techado comercial en Yeda está vinculada a la infraestructura portuaria, las zonas logísticas, la construcción minorista y el desarrollo de hospitalidad a lo largo de la costa del Mar Rojo. El acuerdo de RSGT para la cuarta terminal de contenedores en el Puerto Islámico de Yeda respalda nuevos almacenes e infraestructura operativa. La humedad costera y el aire cargado de sal generan demanda de paneles metálicos recubiertos resistentes a la corrosión y sistemas de membrana aptos para entornos marinos. Estas condiciones locales favorecen a los proveedores que pueden ofrecer soporte técnico en lugar de únicamente materiales de bajo costo. El mercado de techado comercial en Arabia Saudita en proyectos costeros otorga, por tanto, una prima a la resistencia a la corrosión comprobada. El mercado de techado comercial en Arabia Saudita en Yeda también está respaldado por el uso creciente de techos reflectantes y aislados en proyectos comerciales y de uso mixto.
El Área Metropolitana de Dammam sirve como centro de la Provincia Oriental para la construcción industrial, petroquímica, logística y de infraestructura digital. Se beneficia de los almacenes relacionados con el puerto y las instalaciones de servicios de petróleo y gas que necesitan grandes conjuntos de techo duraderos. Saudi Global Ports inició en 2025 los trabajos en un parque logístico integrado en el Puerto Rey Abdulaziz en Dammam, que incluye almacenamiento modular, cadena de frío y zonas de reexportación. La Meca, Medina, Tabuk y otras ciudades secundarias también están ganando construcción comercial a través del turismo, la peregrinación y el desarrollo de hospitalidad. Estas áreas amplían la huella del mercado, aunque necesitan una mayor capacidad de instalación local para sistemas de techado especiales.
Panorama competitivo
Concentración del Mercado
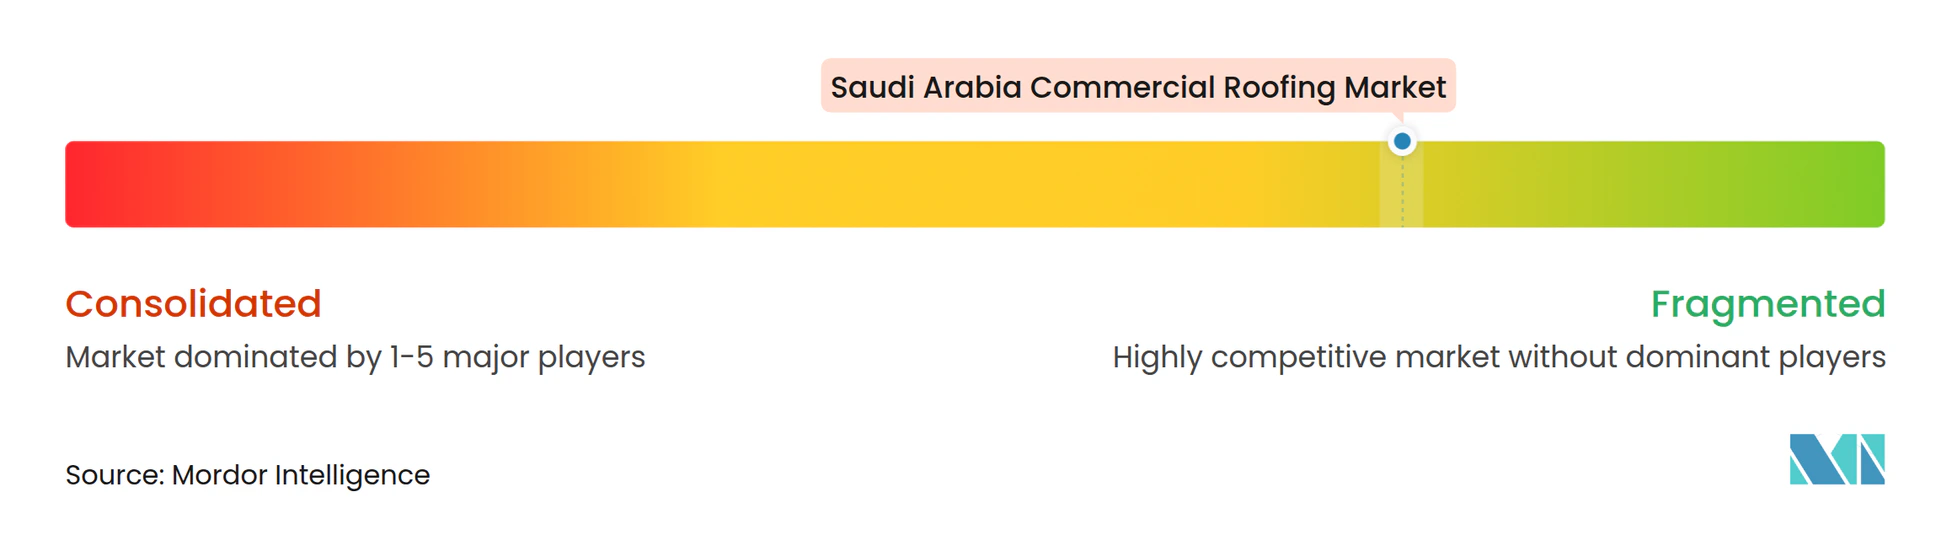
El mercado de techado comercial en Arabia Saudita está fragmentado y ninguna empresa domina tanto el suministro de materiales como la instalación. Las empresas multinacionales de materiales de construcción compiten a través de certificaciones de productos, especificaciones técnicas y programas de garantía. Los fabricantes regionales de edificios preestructurados compiten combinando acero estructural, aislamiento y techado en un solo paquete. Los contratistas locales compiten en precio, relaciones y su capacidad para movilizar cuadrillas en ubicaciones dispersas. Esta estructura ofrece a los propietarios de proyectos varias opciones de adquisición, mientras que los requisitos técnicos pueden limitar el número de proveedores elegibles para sistemas especiales.
Sika amplió su posición local en impermeabilización mediante la adquisición de Gulf Seal en noviembre de 2025. La transacción añadió producción de membranas bituminosas con sede en Riad y canales de exportación establecidos a la cartera regional de Sika. Saint-Gobain completó la adquisición de Fosroc en febrero de 2025, ampliando su cartera de productos químicos para la construcción. Su enfoque de cartera puede apoyar a los consultores que buscan soluciones integradas de impermeabilización, aislamiento, fachada e interiores.
La brecha de aplicadores certificados fuera de Riad, Yeda y Dammam crea una ventaja duradera para los contratistas con capacidad de instalación reconocida por los fabricantes. El modelado de información de construcción, la inspección térmica con drones y las herramientas digitales de medición de cantidades pueden mejorar el diseño del techado, la precisión en obra y la gestión de garantías. Estas prácticas pueden reducir los retrabajos y ayudar a los contratistas a preparar ofertas más rápidamente. Los proveedores que apoyan la formación y la inspección pueden fortalecer su posición en proyectos con altos requisitos de rendimiento. El campo competitivo sigue fragmentado porque los proveedores de materiales, las empresas de construcción integradas y los instaladores locales compiten en diferentes partes de la cadena de valor.
Líderes de la industria de techado comercial en Arabia Saudita
-
Kabbani Construction Group
-
BMC
-
Saudi Rock Wool Factory Company
-
Saudi Insulation Manufacturing Company
-
Zamil Industrial Investment Company
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Mercado de techado comercial en Arabia Saudita Empresas cubiertas en este informe
- Kabbani Construction Group
- BMC
- Saudi Rock Wool Factory Company
- Saudi Insulation Manufacturing Company
- Zamil Industrial Investment Company
- Al Bawani Company
- Nesma and Partners
- Saudi Binladin Group
- Almabani General Contractors
- El Seif Engineering Contracting Company
- Alfanar Construction
- Shapoorji Pallonji International
- Sika Saudi Arabia
- Saint-Gobain Saudi Arabia
- Kingspan Group plc
- Holcim
- TSSC Group
- Kimmco-Isover
- Danube Building Materials
- Arabian Profiles Co. Ltd.
Desarrollos recientes de la industria en Mercado de techado comercial en Arabia Saudita
- Octubre de 2026: Mawani lanza la fase de manifestación de interés para la Zona Logística Integrada de Khumra (KILZ), una instalación de 2,4 millones de m² cerca del Puerto Islámico de Yeda con un objetivo de 1,26 millones de m² de almacenamiento y una capacidad anual de manejo de 500.000 contenedores. El umbral financiero mínimo de 800 millones de USD para los solicitantes señala la escala de los contratos de envolvente de edificios y techado comercial integrados en este único desarrollo logístico.
- Julio de 2026: El Centro Rey Abdulaziz para la Cultura Mundial obtiene la Certificación Platino de Liderazgo en Energía y Diseño Ambiental para Operaciones y Mantenimiento bajo el marco del Consejo de Construcción Sostenible de EE. UU., reforzando la creciente adopción institucional de estándares internacionales de rendimiento en construcción sostenible en las instalaciones comerciales y culturales emblemáticas de Arabia Saudita.
- Enero de 2026: La Autoridad Saudita para Ciudades Industriales y Zonas Tecnológicas (MODON) lanza 17 proyectos de desarrollo por un total de 667 millones de USD en las ciudades industriales de Yeda y La Meca, incluidas 160 fábricas llave en mano y grandes redes de infraestructura. La construcción de fábricas a esta escala genera demanda directa de sistemas de techado metálico aislado y paneles sándwich de poliisocianurato en los desarrollos de parques industriales.
Alcance del informe del mercado de techado comercial en Arabia Saudita
Resumen de la segmentación
| Tejas asfálticas |
| Tejas de arcilla y hormigón |
| Techado metálico |
| Membranas bituminosas y de betún modificado |
| Membranas monocapa (TPO, EPDM y PVC) |
| Madera |
| Otros |
| Nueva construcción |
| Retechado y reemplazo |
| Comercio minorista |
| Oficinas |
| Industrial |
| Otros |
| Riad |
| Yeda |
| AMM (Área Metropolitana de Dammam) |
| Resto de Arabia Saudita |
| Por tipo de material | Tejas asfálticas |
| Tejas de arcilla y hormigón | |
| Techado metálico | |
| Membranas bituminosas y de betún modificado | |
| Membranas monocapa (TPO, EPDM y PVC) | |
| Madera | |
| Otros | |
| Por tipo de construcción | Nueva construcción |
| Retechado y reemplazo | |
| Por aplicación | Comercio minorista |
| Oficinas | |
| Industrial | |
| Otros | |
| Por geografía | Riad |
| Yeda | |
| AMM (Área Metropolitana de Dammam) | |
| Resto de Arabia Saudita |
Preguntas clave respondidas en el informe
¿Cuál es el valor proyectado del techado comercial en Arabia Saudita para 2032?
Se proyecta que el sector alcance 1,28 mil millones de USD para 2032, creciendo a un CAGR del 7,01% desde 2027.
¿Qué material de techado tiene la mayor participación en los proyectos comerciales sauditas?
El techado metálico lidera con una participación del 42,00% en 2026, respaldado por su compatibilidad con los edificios industriales y logísticos preestructurados.
¿Qué material de techado crece más rápido en Arabia Saudita?
Se prevé que las membranas monocapa crezcan a un CAGR del 7,50% hasta 2032, a medida que los sistemas reflectantes y térmicamente eficientes ganan mayor uso.
¿Por qué son importantes los edificios industriales para la demanda de techado en Arabia Saudita?
Las instalaciones industriales representaron el 38,00% de la participación en 2026 y se prevé que crezcan a un CAGR del 7,80%, impulsadas por fábricas, almacenes y centros de datos.
¿Qué ciudad ofrece la mayor oportunidad de techado comercial?
Riad lideró con una participación del 34,00% en 2026 y se prevé que crezca a un CAGR del 8,40% hasta 2032.
¿Cuáles son los principales desafíos para los proveedores y contratistas de techado?
El calor extremo, las importaciones de membranas especiales, la volatilidad en las licitaciones, la escasez de agua y la falta de instaladores certificados pueden afectar el costo, los plazos y la ejecución.