
Marktgröße und Marktanteil der gewerblichen Dachdeckung in Saudi-Arabien
Marktübersicht
| Studienzeitraum | 2021 - 2032 |
|---|---|
| Prognosedatenzeitraum | 2027 - 2032 |
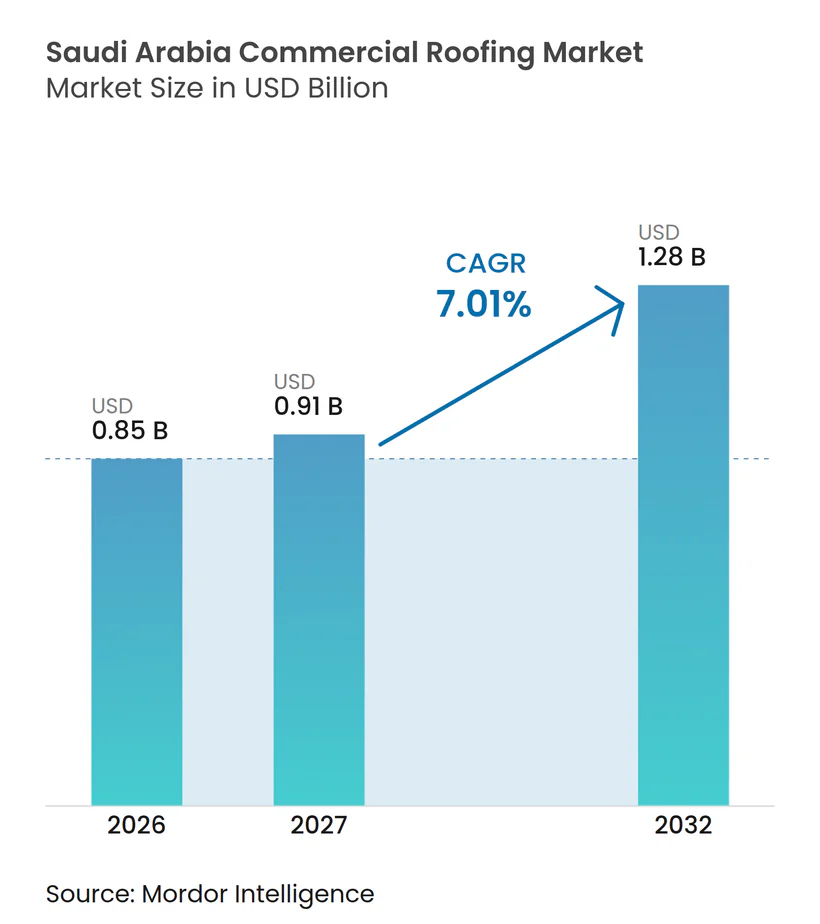
| Marktgröße im Basisjahr (2026) | 0.85 Milliarden US-Dollar |
| Marktgröße (2027) | 0.91 Milliarden US-Dollar |
| Marktgröße (2032) | 1.28 Milliarden US-Dollar |
| Wachstumsrate (2027 - 2032) | 7.01 % |
| Marktkonzentration | Niedrig |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Marktanalyse der gewerblichen Dachdeckung in Saudi-Arabien von Mordor Intelligence
Die Marktgröße der gewerblichen Dachdeckung in Saudi-Arabien soll von 0,85 Milliarden USD im Jahr 2026 und 0,91 Milliarden USD im Jahr 2027 auf 1,28 Milliarden USD bis 2032 anwachsen und dabei zwischen 2027 und 2032 einen CAGR von 7,01 % verzeichnen.
Der Markt für gewerbliche Dachdeckung in Saudi-Arabien wird durch Projekte gestützt, die von der Planungsphase in die Auftragsvergabe und Bauausführung übergegangen sind. Logistikzentren, Fabriken, Tourismuseinrichtungen und Rechenzentren erzeugen unmittelbaren Bedarf an großen gewerblichen Dächern. Diese Gebäudetypen sind häufig niedrig gebaut, sodass ihre Dachfläche im Verhältnis zur nutzbaren Grundfläche groß ist. Energievorschriften verlagern die Nachfrage zudem hin zu reflektierenden und gedämmten Systemen, die thermische Anforderungen erfüllen können. Anbieter, die bewährte Materialien, Garantien, lokale Verfügbarkeit und qualifizierte Installationskapazitäten kombinieren, sind besser positioniert, um diese Projektpipeline zu bedienen.
Wichtigste Erkenntnisse des Berichts
- Nach Materialtyp hielt Metalldachdeckung im Jahr 2026 einen Anteil von 42,00 % am Markt für gewerbliche Dachdeckung in Saudi-Arabien, während Einschichtmembranen bis 2032 voraussichtlich mit einem CAGR von 7,50 % wachsen werden.
- Nach Bautyp entfiel im Jahr 2026 ein Anteil von 78,00 % der Marktgröße der gewerblichen Dachdeckung in Saudi-Arabien auf den Neubau, der bis 2032 voraussichtlich mit einem CAGR von 7,60 % wachsen wird.
- Nach Anwendung hielten Industrieanlagen im Jahr 2026 einen Anteil von 38,00 % im gewerblichen Dachdeckungssektor und sollen bis 2032 einen CAGR von 7,80 % verzeichnen.
- Nach Geografie entfiel auf Riad im Jahr 2026 ein Anteil von 34,00 % der Marktgröße der gewerblichen Dachdeckung in Saudi-Arabien, der bis 2032 voraussichtlich mit einem CAGR von 8,40 % wachsen wird.
Hinweis: Die in diesem Bericht angegebenen Marktzahlen basieren auf dem proprietären Schätzrahmen von Mordor Intelligence, der neun Monate an Ist-Daten mit den Prognosen für das vierte Quartal des Basisjahres 2026 kombiniert.
Markttrends und Einblicke
Analyse der Treiberwirkung*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Logistik-, Tourismus- und Industriezonenbau im Rahmen von Vision 2030 | +1.8% | National, konzentriert auf die Korridore Riad, Dschidda und Dammam | Langfristig (≥ 4 Jahre) |
| Entwicklung von Flughäfen, Häfen und Sonderwirtschaftszonen | +1.2% | National, primäre Auswirkung in Riad, der Hafenzone Dschidda und der Ostprovinz | Mittelfristig (2–4 Jahre) |
| Nachfrage nach reflektierenden und gedämmten Dächern bei extremer Hitze | +0.9% | National, am stärksten ausgeprägt in Riad, Mekka und der Ostprovinz | Kurzfristig (≤ 2 Jahre) |
| Ausbau der Rechenzentren- und Versorgungsinfrastruktur | +0.8% | National, konzentriert in Riad und Dammam | Kurzfristig (≤ 2 Jahre) |
| Anforderungen an nachhaltiges Bauen in neuen Stadtvierteln | +0.7% | National, mit früher Einführung in Riad und dem Korridor des Roten-Meer-Projekts | Mittelfristig (2–4 Jahre) |
| Schnell errichtbare Dachsysteme für große Bauprojekte | +0.6% | National, mit Ausstrahlungseffekten auf die Logistikzonen Mekka und Medina | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Logistik-, Tourismus- und Industriezonenbau im Rahmen von Vision 2030
Die nationale Transport- und Logistikstrategie Saudi-Arabiens umfasst einen Investitionsplan von 267 Milliarden USD, der den Bau von Logistiklagern, Gastgewerbeimmobilien und Fabriken unterstützt[1]. Die Saudi-Arabische Behörde für Industriestädte und Technologiezonen betreibt 40 Industriestädte, in denen mehr als 12.000 Fabriken ansässig sind. Die Regierung strebt bis 2035 eine Zahl von 36.000 Fabriken an, was eine nachhaltige Pipeline für industrielle Dachdeckungsarbeiten unterstützt. Im Januar 2026 startete MODON 17 Projekte in Dschidda und Mekka, darunter 160 schlüsselfertige Fabriken und Infrastrukturaufrüstungen[2]. Niedrig gebaute Fabriken und Logistikgebäude erfordern große Dachflächen, sodass der Markt für gewerbliche Dachdeckung in Saudi-Arabien direkt von diesem Baumix profitiert. Der Masar-Mall-Auftrag von Zamil Steel vom April 2025 umfasste 200.000 qm Stahlbau und verdeutlicht das Ausmaß der tourismusbedingten gewerblichen Hüllkonstruktionsarbeiten[3].
Entwicklung von Flughäfen, Häfen und Sonderwirtschaftszonen
Flughafen- und Seehafenprojekte erzeugen konzentrierte Nachfrage, da überdachte Flächen früh in den Ingenieur- und Beschaffungspaketen festgelegt werden. Der King Salman International Airport wird voraussichtlich umfangreiche Terminal-, Fracht-, Servicegebäude- und Logistikinfrastruktur erfordern. Solche Anlagen benötigen eine umfangreiche Bedachung für Terminals, Frachteinrichtungen, Servicegebäude und Logistikstrukturen. RSGT vereinbarte im Oktober 2025 mit CMA CGM die Entwicklung eines vierten Containerterminals am Islamischen Hafen Dschidda, was die überdachte Infrastruktur rund um den Hafen erweitert. RSGT kündigte im Juni 2025 auch Investitionen in vier Rote-Meer-Häfen an, die Lagerhäuser und Betriebsinfrastruktur umfassen. Der Markt für gewerbliche Dachdeckung in Saudi-Arabien profitiert von Flughafen-, Hafen- und Sonderwirtschaftszonen-Projekten, da diese Einrichtungen langlebige Dächer mit zuverlässiger Entwässerung und Dämmung bevorzugen.
Nachfrage nach reflektierenden und gedämmten Dächern bei extremer Hitze
Hohe Sommerhitze macht thermische Leistungsfähigkeit zu einer praktischen Anforderung für gewerbliche Gebäude in ganz Saudi-Arabien. Das Saudi-Arabische Zentrum für Energieeffizienz hat 16 Gebäudehüllenvorschriften eingeführt, die die Anforderungen an Wärmedämmung und Solarreflexion für gewerbliche Dächer erhöhen. Eine Studie vom Dezember 2025 in Results in Engineering ergab, dass Verbundsysteme aus Polyisocyanurat-Dämmung und reflektierenden Membranen unter saudi-arabischen Bedingungen starke Energieeinsparungsergebnisse lieferten. Diese Anforderungen begünstigen reflektierende Einschichtbaugruppen und gedämmte Paneele gegenüber leistungsschwächeren Dachsystemen. Die Einhaltung des Saudi-Arabischen Gebäudekodex 601 und der Energieeffizienzprogramme erfordert, dass Projektteams die thermische Leistung und Reflexionsfähigkeit von Dächern nachweisen, und der Markt für gewerbliche Dachdeckung in Saudi-Arabien reagiert mit einer stärkeren Nachfrage nach geprüften Dachbaugruppen. Der Markt für gewerbliche Dachdeckung in Saudi-Arabien profitiert daher, da Gebäudeeigentümer der Dämmung, Wärmekontrolle und garantiegestützten Energieleistung einen höheren Stellenwert beimessen.
Ausbau der Rechenzentren- und Versorgungsinfrastruktur
Die operative Rechenzentrumskapazität Saudi-Arabiens stieg von 68 Megawatt im Jahr 2021 auf 467 Megawatt im ersten Quartal 2026. Rechenzentren benötigen große Flachdächer, die Wärme, Dampf, Entwässerung und Gerätelasten bewältigen. Dieses technische Profil unterstützt Einschichtmembranen und Dämmsysteme mit gleichbleibender Installationsqualität. Der Markt für gewerbliche Dachdeckung in Saudi-Arabien profitiert auch davon, dass diese Projekte häufig strengere Spezifikationen als herkömmliche Lagerhäuser festlegen. Rechenzentrumsbetreiber benötigen eine zuverlässige Dachleistung zum Schutz von Serverräumen und Kühlgeräten. Da sich diese Einrichtungen in Riad und Dammam ausweiten, können ihre Anforderungen die Spezifikationen für andere Industriegebäude beeinflussen.
Analyse der Hemmnisse*
| Hemmnisse | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Extreme Hitze und Einschränkungen bei der Materiallagerung | -0.8% | National, am stärksten ausgeprägt in Riad, Mekka und der Ostprovinz | Kurzfristig (≤ 2 Jahre) |
| Begrenzte lokale Produktion von Spezialmembranen | -0.6% | National, mit teilweiser Abschwächung in Riad und Dammam | Mittelfristig (2–4 Jahre) |
| Entwicklerkonzentration und Ausschreibungsvolatilität | -0.5% | National, am stärksten ausgeprägt in den Megaprojektkorridoren Riad und Dschidda | Mittelfristig (2–4 Jahre) |
| Wasserknappheit begrenzt Anwendungen für begrünte Dächer | -0.4% | National, am stärksten ausgeprägt in ariden Binnenregionen | Langfristig (≥ 4 Jahre) |
| Mangel an zertifizierten Verarbeitern außerhalb der Hauptstädte | -0.3% | National, mit Abschwächung konzentriert in Riad, Dschidda und Dammam | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Extreme Hitze und Einschränkungen bei der Materiallagerung
Dachtemperaturen können in saudi-arabischen Sommern 80 °C überschreiten, was anspruchsvolle Installations- und Lagerbedingungen schafft. Hohe Hitze kann polymerbasierte Klebstoffe beeinträchtigen und die Alterung von im Freien gelagerten Materialien beschleunigen. Brenneraufgetragene Systeme können auch Heißarbeitseinschränkungen gemäß den Sicherheitsanforderungen von Projekten unterliegen. Auftragnehmer müssen Dachdeckungsarbeiten daher als witterungsempfindliche Tätigkeit planen, insbesondere bei Projekten mit festen Lieferterminen. Verzögerungen können Logistikzentren und Rechenzentren betreffen, bei denen die Dachdeckung Teil des kritischen Baupfads ist. Der Markt für gewerbliche Dachdeckung in Saudi-Arabien bietet Raum für hitzestabile Produkte, aber Auftragnehmer müssen die Kosten für Lagerkontrollen und spezialisierte Arbeitspraktiken bewältigen.
Begrenzte lokale Produktion von Spezialmembranen
Hochleistungsfähige thermoplastische Polyolefin-, Ethylen-Propylen-Dien-Monomer- und Polyvinylchlorid-Membranen werden größtenteils nach Saudi-Arabien importiert. Versandunterbrechungen, Hafenvariabilität und Devisenbewegungen können Festpreisangebote erschweren. Die inländische Produktion ist stärker auf bituminöse Membranen als auf Spezial-Einschichtprodukte konzentriert. Sika übernahm Gulf Seal im November 2025 und erweiterte damit die lokale bituminöse Abdichtungskapazität in seinem saudi-arabischen Portfolio. Die lokale Produktion von Dämmstoffen schreitet voran, aber die Versorgung mit Spezialmembranen bleibt begrenzt. Diese Versorgungsstruktur kann den Markt für gewerbliche Dachdeckung in Saudi-Arabien verlangsamen, wenn Ausschreibungspläne keine ausreichende Beschaffungsvorlaufzeit zulassen. Der Markt für gewerbliche Dachdeckung in Saudi-Arabien belohnt auch Lieferanten, die Lagerbestände vor Projektauftragsvergaben sichern können.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Materialtyp:
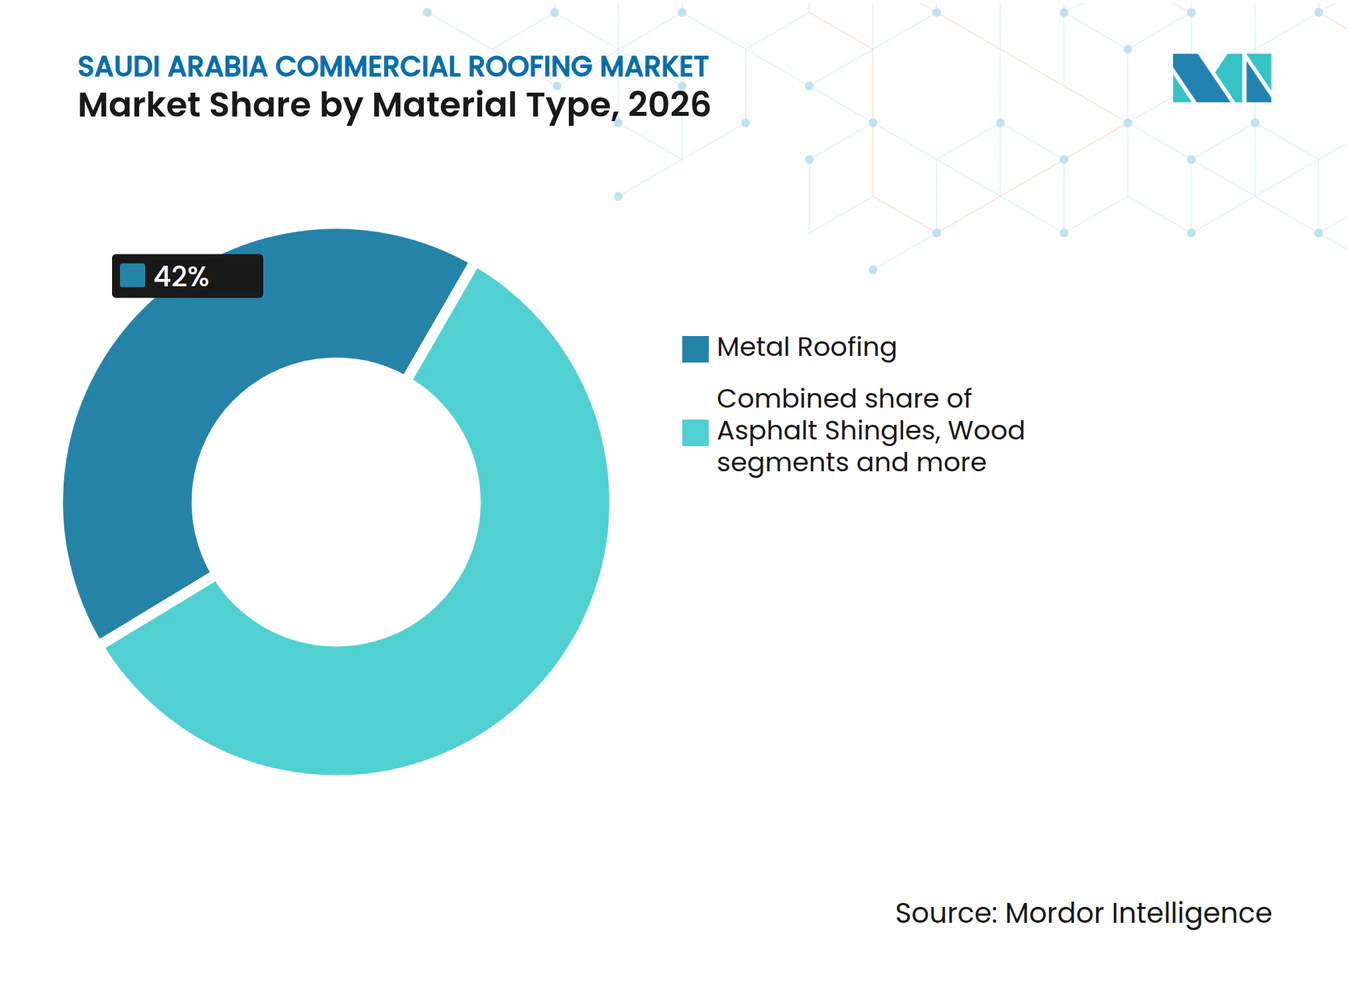
Metalldachdeckung führt, während Einschichtsysteme an Boden gewinnenMetalldachdeckung hielt im Jahr 2026 einen Anteil von 42,00 % im gewerblichen Dachdeckungssektor und ist damit die führende Materialkategorie. Sie passt zu vorgefertigten Stahlgebäuden, die häufig für Lagerhäuser, Fabriken und Rechenzentren verwendet werden. In diesen Gebäuden werden Dachpaneele, Dämmung und Strukturpfetten häufig als integriertes Paket geliefert. Diese Anordnung verknüpft die Dachdeckungsentscheidung eng mit der Auswahl des Tragwerks. Der Saudi-Arabische Gebäudekodex 301-2018 regelt Dachlastanforderungen sowie Wind- und Erdbebenanforderungen, was eine sorgfältige Materialauswahl unterstützt. Leichtere gedämmte Metallsysteme können den Strukturbedarf bei weitgespannten Industriegebäuden reduzieren.
Einschichtmembranen sollen von 2027 bis 2032 einen CAGR von 7,50 % verzeichnen, den höchsten Wert unter den Materialtypen. Thermoplastische Polyolefin-, Ethylen-Propylen-Dien-Monomer- und Polyvinylchlorid-Systeme unterstützen Anforderungen an Solarreflexion und UV-Beständigkeit. Rechenzentrumsprojekte verwenden diese Systeme auch für große Flachdächer, die Luftdichtheit und thermische Stabilität erfordern. Eine wissenschaftliche Studie vom Dezember 2025 unterstützte den Wert reflektierender Einschichtmembranen in Kombination mit Polyisocyanurat-Dämmung unter saudi-arabischen Klimabedingungen. Bituminöse Membranen behalten eine bedeutende Rolle aufgrund ihrer etablierten Verwendung auf flachen Betondecks und der Vertrautheit mit den Anforderungen der Saudi-Arabischen Organisation für Normen, Metrologie und Qualität. Ton- und Betonziegel, Asphaltschindeln, Holz, Beschichtungen und flüssig aufgetragene Systeme bedienen kleinere oder spezialisierte Teile des Marktes für gewerbliche Dachdeckung in Saudi-Arabien.


Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar
Nach Bautyp:
Neubau bildet die NachfragebasisNeubau entfiel im Jahr 2026 auf 78,00 % des gewerblichen Dachdeckungssektors. Es wird auch prognostiziert, dass er von 2027 bis 2032 mit einem CAGR von 7,60 % wächst. Diese Kombination spiegelt den überwiegend auf der grünen Wiese stattfindenden Charakter der gewerblichen Entwicklung im gesamten Königreich wider. Große Industrie-, Logistik-, Gastgewerbe-, Flughafen- und Tourismusprojekte werden durch staatlich geförderte Entwicklungsprogramme realisiert. Neue Anlagen erfordern vollständige Dachbaugruppen anstelle von begrenzten Reparaturen. Dies verschafft Materiallieferanten und Installationsauftragnehmern Zugang zu größeren Projektwerten.
Die industrielle Entwicklung veranschaulicht das Ausmaß der Neubau-Pipeline. Das MODON-Programm vom Januar 2026 umfasste 17 Projekte in Dschidda und Mekka, darunter 160 schlüsselfertige Fabriken. Die Masar-Mall-Arbeiten von Zamil Steel im Jahr 2025 verdeutlichen auch die Nachfrage nach gewerblichen Hüllkonstruktionen im Zusammenhang mit dem Tourismusbau. Dachsanierung und -ersatz bleiben kleiner, bieten aber gleichmäßigere Arbeit, wenn neue Ausschreibungsvergaben nachlassen. Gewerbliche Immobilien aus den 1990er und frühen 2000er Jahren treten in wichtige Erneuerungszyklen für die Abdichtung ein. Gebäudeeigentümer nutzen Ersatzprojekte, um Lecks zu verhindern, Anlagenschäden zu begrenzen und Betriebsunterbrechungen zu reduzieren.
Nach Anwendung:
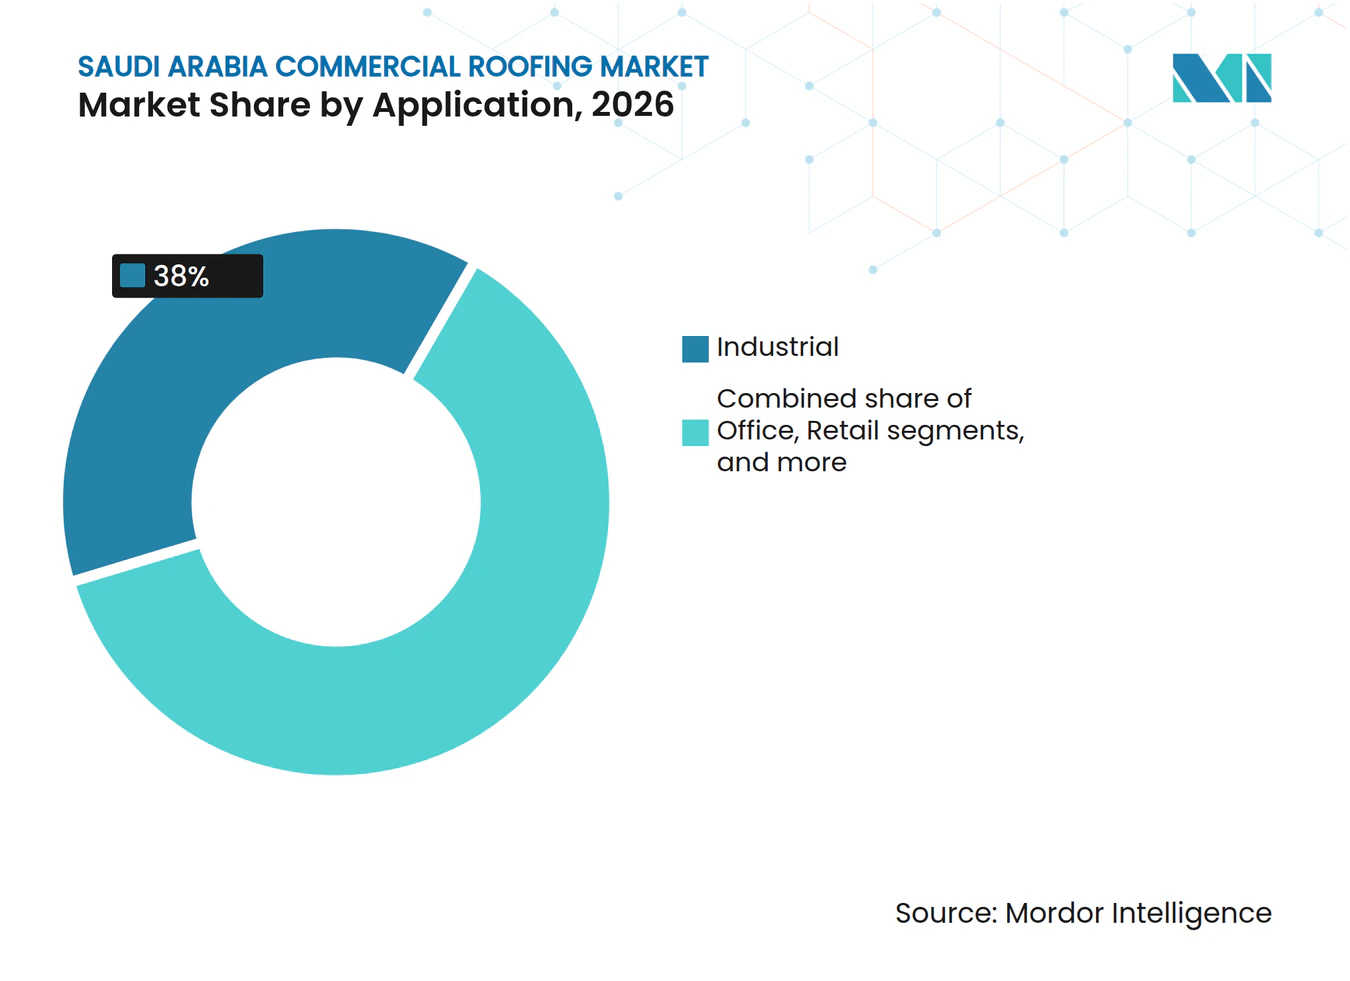
Industrieanlagen treiben Volumen und höhere SpezifikationenIndustrieanlagen hielten im Jahr 2026 einen Anteil von 38,00 % am Markt für gewerbliche Dachdeckung in Saudi-Arabien und stellen das führende Anwendungssegment dar. Das Segment soll von 2027 bis 2032 mit einem CAGR von 7,80 % wachsen, was auch die hchste Anwendungswachstumsrate ist. Fabriken, Lagerhäuser, Energiedienstleistungsstandorte, Lebensmittelverarbeitungsanlagen und Rechenzentren verfügen über große zusammenhängende Dachflächen. Diese Gebäude verwenden häufig gedämmte Metallpaneele oder reflektierende Einschichtmembranen. Ihre Dachdeckungsaufträge können einen höheren Durchschnittswert aufweisen als kleine Einzelhandels- oder Büroinstallationen. Das industrielle Wachstum ist daher sowohl für das Materialvolumen als auch für die Spezifikationsqualität von zentraler Bedeutung.
Einzelhandelsprojekte erfordern vielfältige Lösungen für Einkaufszentren, Verbrauchermärkte und gemischt genutzte Freizeitentwicklungen. Ihre Dächer müssen Witterungsschutz mit architektonischer Integration an sichtbaren Standorten verbinden. Bürogebäude haben kleinere Dachflächen pro Projekt, da sie häufig mehrgeschossig sind, obwohl photovoltaikfähige Systeme die technischen Anforderungen erhöhen können. Gastgewerbe-, Gesundheits-, Bildungs- und institutionelle Gebäude fallen in die sonstige Anwendungskategorie. Diese Gebäude benötigen zunehmend effiziente Hüllkonstruktionen, wo GSAS- oder Leadership in Energy and Environmental Design-Anforderungen gelten. Die Branche der gewerblichen Dachdeckung in Saudi-Arabien wird daher durch das Industrievolumen geprägt, während andere Anwendungen die Nachfrage nach spezialisierten Systemen verbreitern.

Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar
Geografische Analyse
Riad entfiel im Jahr 2026 auf 34,00 % des gewerblichen Dachdeckungssektors und soll bis 2032 mit einem CAGR von 8,40 % wachsen. Die Stadt vereint Flughafenentwicklung, Rechenzentren, Logistikzonen, Büros, Gastgewerbeeinrichtungen und große öffentliche Projekte. Der King Salman International Airport fügt Terminal-, Fracht- und Logistikanforderungen in sein Entwicklungsprogramm ein. Riad profitiert auch von seiner Rolle als Zentrum für kapitalintensive Vision-2030-Projekte. Seine große Projektbasis gibt lokalen Lieferanten und Auftragnehmern einen starken Anreiz, technische Teams und qualifizierte Installateure in der Stadt zu unterhalten.
Die gewerbliche Dachdeckungsaktivität in Dschidda ist mit Hafeninfrastruktur, Logistikzonen, Einzelhandelsbau und Gastgewerbentwicklung entlang der Roten-Meer-Küste verbunden. Die Vereinbarung von RSGT über ein viertes Containerterminal am Islamischen Hafen Dschidda unterstützt neue Lager- und Betriebsinfrastruktur. Küstenfeuchte und salzhaltige Luft erzeugen Nachfrage nach korrosionsbeständigen beschichteten Metallpaneelen und meeresfähigen Membransystemen. Diese lokalen Bedingungen begünstigen Lieferanten, die technischen Support anbieten können, anstatt nur kostengünstige Materialien. Der Markt für gewerbliche Dachdeckung in Saudi-Arabien bei Küstenprojekten legt daher einen Aufpreis auf nachgewiesene Korrosionsbeständigkeit. Der Markt für gewerbliche Dachdeckung in Saudi-Arabien in Dschidda wird auch durch die zunehmende Verwendung von reflektierenden und gedämmten Dächern in gewerblichen und gemischt genutzten Projekten gestützt.
Das Ballungsgebiet Dammam dient als Drehscheibe der Ostprovinz für Industrie-, Petrochemie-, Logistik- und digitale Infrastrukturbauten. Es profitiert von hafenbezogenen Lagerhäusern und Öl- und Gasdienstleistungsanlagen, die große, langlebige Dachbaugruppen benötigen. Saudi Global Ports begann 2025 mit dem Bau eines integrierten Logistikparks am King-Abdulaziz-Hafen in Dammam, einschließlich modularer Lagerhäuser, Kühlkette und Reexportzonen. Mekka, Medina, Tabuk und andere Sekundärstädte gewinnen durch Tourismus-, Pilger- und Gastgewerbeentwicklung ebenfalls an gewerblichem Bau. Diese Gebiete erweitern den Marktfußabdruck, benötigen jedoch eine stärkere lokale Installationskapazität für Spezial-Dachdeckungssysteme.
Wettbewerbslandschaft
Marktkonzentration
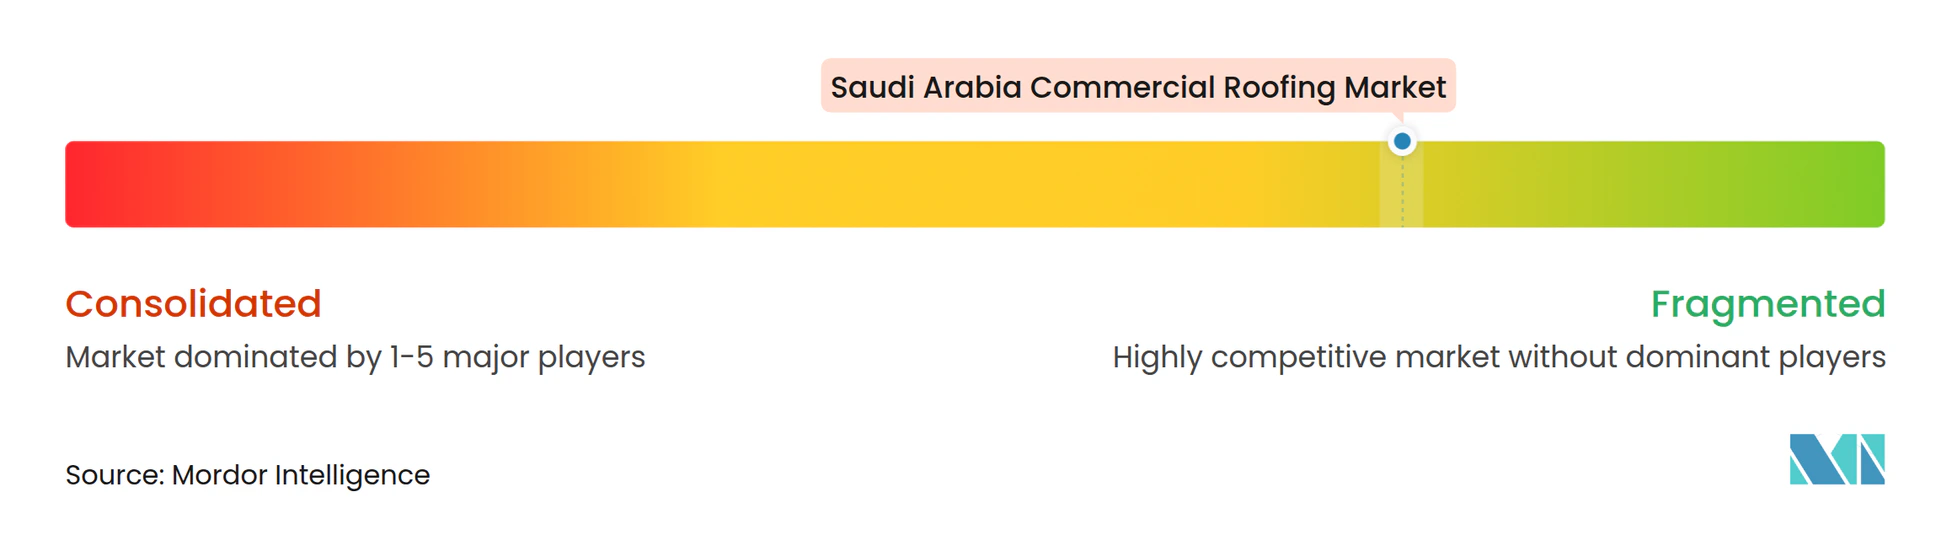
Der Markt für gewerbliche Dachdeckung in Saudi-Arabien ist fragmentiert, und kein Unternehmen dominiert sowohl die Materialversorgung als auch die Installation. Multinationale Baustoffunternehmen konkurrieren durch Produktzertifizierungen, technische Spezifikationen und Garantieprogramme. Regionale Hersteller vorgefertigter Gebäude konkurrieren, indem sie Stahlbau, Dämmung und Dachdeckung in einem Paket kombinieren. Lokale Auftragnehmer konkurrieren über Preis, Beziehungen und ihre Fähigkeit, Mannschaften an verteilten Standorten zu mobilisieren. Diese Struktur bietet Projekteignern mehrere Beschaffungsoptionen, während technische Anforderungen die Anzahl der berechtigten Lieferanten für Spezialsysteme begrenzen können.
Sika erweiterte seine lokale Abdichtungsposition durch die Übernahme von Gulf Seal im November 2025. Die Transaktion fügte die in Riad ansässige Produktion bituminöser Membranen und etablierte Exportkanäle zum regionalen Portfolio von Sika hinzu. Saint-Gobain schloss die Übernahme von Fosroc im Februar 2025 ab und erweiterte damit sein Portfolio an Bauchemikalien. Sein Portfolioansatz kann Berater unterstützen, die integrierte Abdichtungs-, Dämm-, Fassaden- und Innenausbaulösungen suchen.
Die Lücke bei zertifizierten Verarbeitern außerhalb von Riad, Dschidda und Dammam schafft einen dauerhaften Vorteil für Auftragnehmer mit herstelleranerkannter Installationskompetenz. Building Information Modeling, drohnenbasierte Wärmeinspektion und digitale Mengenermittlungstools können Dachdesign, Standortgenauigkeit und Garantieverwaltung verbessern. Diese Praktiken können Nacharbeiten reduzieren und Auftragnehmern helfen, Angebote schneller vorzubereiten. Lieferanten, die Schulungen und Inspektionen unterstützen, können ihre Position in Projekten mit hohen Leistungsanforderungen stärken. Das Wettbewerbsfeld bleibt fragmentiert, da Materiallieferanten, integrierte Bauunternehmen und lokale Installateure in verschiedenen Teilen der Wertschöpfungskette konkurrieren.
Marktführer der Branche der gewerblichen Dachdeckung in Saudi-Arabien
-
Kabbani Construction Group
-
BMC
-
Saudi Rock Wool Factory Company
-
Saudi Insulation Manufacturing Company
-
Zamil Industrial Investment Company
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Markt für gewerbliche Dachdeckung in Saudi-Arabien Unternehmen in diesem Bericht
- Kabbani Construction Group
- BMC
- Saudi Rock Wool Factory Company
- Saudi Insulation Manufacturing Company
- Zamil Industrial Investment Company
- Al Bawani Company
- Nesma and Partners
- Saudi Binladin Group
- Almabani General Contractors
- El Seif Engineering Contracting Company
- Alfanar Construction
- Shapoorji Pallonji International
- Sika Saudi Arabia
- Saint-Gobain Saudi Arabia
- Kingspan Group plc
- Holcim
- TSSC Group
- Kimmco-Isover
- Danube Building Materials
- Arabian Profiles Co. Ltd.
Neueste Industrielle Entwicklungen in Markt für gewerbliche Dachdeckung in Saudi-Arabien
- Oktober 2026: Mawani startet die Interessenbekundungsphase für die Khumra Integrated Logistics Zone (KILZ), eine 2,4 Millionen qm große Anlage in der Nähe des Islamischen Hafens Dschidda, die auf 1,26 Millionen qm Lagerfläche und eine jährliche Containerumschlagskapazität von 500.000 Einheiten abzielt. Die Mindestfinanzschwelle von 800 Millionen USD für Bewerber signalisiert das Ausmaß der Gebäudehüllen- und gewerblichen Dachdeckungsaufträge, die in dieser einzelnen Logistikentwicklung enthalten sind.
- Juli 2026: Das King Abdulaziz Center for World Culture erhält die Leadership in Energy and Environmental Design Platin-Zertifizierung für Betrieb und Wartung im Rahmen des Rahmenprogramms des U.S. Green Building Council und stärkt damit die wachsende institutionelle Übernahme internationaler Gebäudeperformancestandards für nachhaltiges Bauen in den bedeutenden gewerblichen und kulturellen Einrichtungen Saudi-Arabiens.
- Januar 2026: Die Saudi-Arabische Behörde für Industriestädte und Technologiezonen (MODON) startet 17 Entwicklungsprojekte mit einem Gesamtvolumen von 667 Millionen USD in den Industriestädten Dschidda und Mekka, darunter 160 schlüsselfertige Fabriken und wichtige Infrastrukturnetze. Der Fabrikbau in diesem Ausmaß erzeugt direkte Nachfrage nach gedämmten Metalldachsystemen und PIR-Sandwichpaneelen in Industrieparkentwicklungen.
Berichtsumfang des Marktes für gewerbliche Dachdeckung in Saudi-Arabien
Segmentierungsübersicht
| Asphaltschindeln |
| Ton- und Betonziegel |
| Metalldachdeckung |
| Bituminöse Membranen / modifizierte Bitumenmembranen |
| Einschichtmembranen (TPO, EPDM und PVC) |
| Holz |
| Sonstige |
| Neubau |
| Dachsanierung und -ersatz |
| Einzelhandel |
| Büro |
| Industrie |
| Sonstige |
| Riad |
| Dschidda |
| DMA (Ballungsgebiet Dammam) |
| Rest von Saudi-Arabien |
| Nach Materialtyp | Asphaltschindeln |
| Ton- und Betonziegel | |
| Metalldachdeckung | |
| Bituminöse Membranen / modifizierte Bitumenmembranen | |
| Einschichtmembranen (TPO, EPDM und PVC) | |
| Holz | |
| Sonstige | |
| Nach Bautyp | Neubau |
| Dachsanierung und -ersatz | |
| Nach Anwendung | Einzelhandel |
| Büro | |
| Industrie | |
| Sonstige | |
| Nach Geografie | Riad |
| Dschidda | |
| DMA (Ballungsgebiet Dammam) | |
| Rest von Saudi-Arabien |
Im Bericht beantwortete Schlüsselfragen
Welchen prognostizierten Wert wird die gewerbliche Dachdeckung in Saudi-Arabien bis 2032 erreichen?
Der Sektor soll bis 2032 einen Wert von 1,28 Milliarden USD erreichen und von 2027 an mit einem CAGR von 7,01 % wachsen.
Welches Dachmaterial hat den größten Anteil bei gewerblichen Projekten in Saudi-Arabien?
Metalldachdeckung führt mit einem Anteil von 42,00 % im Jahr 2026, gestützt durch ihre Eignung für vorgefertigte Industrie- und Logistikgebäude.
Welches Dachmaterial wächst in Saudi-Arabien am schnellsten?
Einschichtmembranen sollen bis 2032 mit einem CAGR von 7,50 % wachsen, da reflektierende und thermisch effiziente Systeme eine breitere Verwendung finden.
Warum sind Industriegebäude für die Dachdeckungsnachfrage in Saudi-Arabien wichtig?
Industrieanlagen hielten im Jahr 2026 einen Anteil von 38,00 % und sollen mit einem CAGR von 7,80 % wachsen, angetrieben durch Fabriken, Lagerhäuser und Rechenzentren.
Welche Stadt bietet die stärkste Chance für gewerbliche Dachdeckung?
Riad führte im Jahr 2026 mit einem Anteil von 34,00 % und soll bis 2032 mit einem CAGR von 8,40 % wachsen.
Was sind die größten Herausforderungen für Dachdeckungslieferanten und -auftragnehmer?
Extreme Hitze, Importe von Spezialmembranen, Ausschreibungsvolatilität, Wasserknappheit und Mangel an zertifizierten Installateuren können Kosten, Zeitplanung und Ausführung beeinflussen.