
Taille et part du marché de la toiture commerciale en Arabie Saoudite
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2021 - 2032 |
|---|---|
| Période de Données Prévisionnelles | 2027 - 2032 |
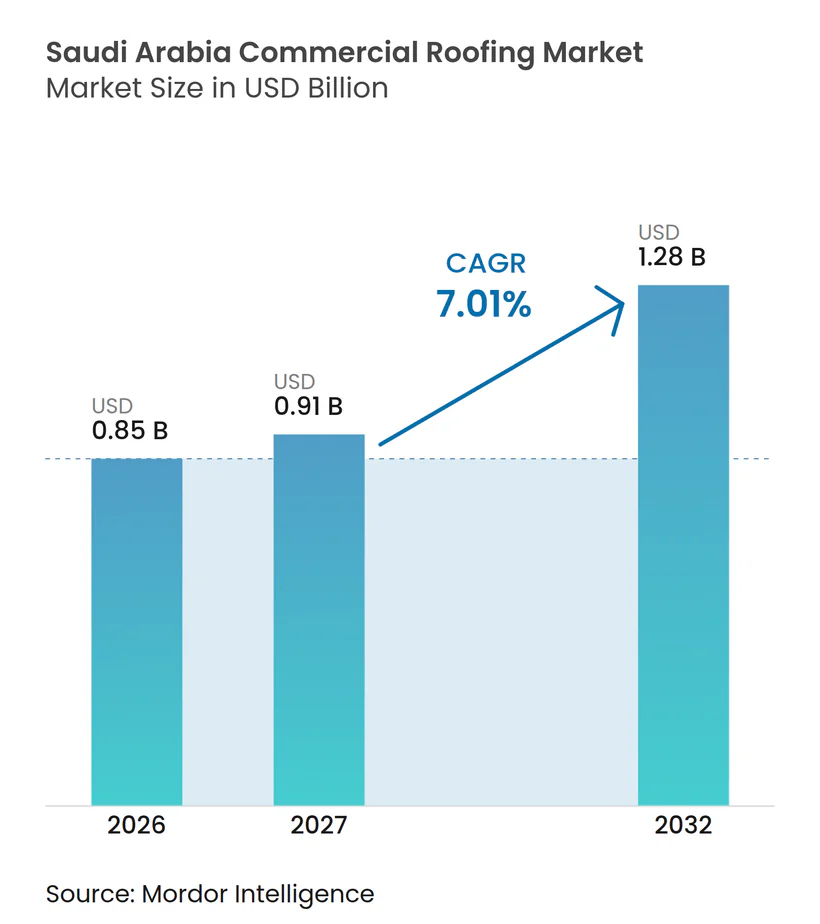
| Taille du marché de l'année de base (2026) | 0.85 Milliards de dollars |
| Taille du Marché (2027) | 0.91 Milliards de dollars |
| Taille du Marché (2032) | 1.28 Milliards de dollars |
| Taux de croissance (2027 - 2032) | 7.01 % |
| Concentration du Marché | Faible |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché de la toiture commerciale en Arabie Saoudite par Mordor Intelligence
La taille du marché de la toiture commerciale en Arabie Saoudite devrait s'étendre de 0,85 milliard USD en 2026 et 0,91 milliard USD en 2027 à 1,28 milliard USD d'ici 2032, enregistrant un CAGR de 7,01 % entre 2027 et 2032.
Le marché de la toiture commerciale en Arabie Saoudite est soutenu par des projets qui sont passés de la phase de planification à l'attribution de contrats et aux travaux sur site. Les centres logistiques, les usines, les installations touristiques et les centres de données créent une demande immédiate pour de grandes toitures commerciales. Ces types de bâtiments sont souvent de faible hauteur, de sorte que leur surface de toiture est importante par rapport à la surface de plancher utilisable. Les réglementations énergétiques orientent également la demande vers des systèmes réfléchissants et isolés capables de satisfaire aux exigences thermiques. Les fournisseurs qui combinent des matériaux éprouvés, des garanties, une disponibilité locale et une capacité d'installation qualifiée sont mieux positionnés pour servir ce pipeline de projets.
Points clés du rapport
- Par type de matériau, la toiture métallique détenait 42,00 % de la part du marché de la toiture commerciale en Arabie Saoudite en 2026, tandis que les membranes monocouches devraient se développer à un CAGR de 7,50 % jusqu'en 2032.
- Par type de construction, la nouvelle construction représentait 78,00 % de la taille du marché de la toiture commerciale en Arabie Saoudite en 2026 et devrait croître à un CAGR de 7,60 % jusqu'en 2032.
- Par application, les installations industrielles détenaient 38,00 % du secteur de la toiture commerciale en 2026 et devraient enregistrer un CAGR de 7,80 % jusqu'en 2032.
- Par géographie, Riyad représentait 34,00 % de la taille du marché de la toiture commerciale en Arabie Saoudite en 2026 et devrait progresser à un CAGR de 8,40 % jusqu'en 2032.
Remarque : Les chiffres du marché présentés dans ce rapport reposent sur le cadre d'estimation exclusif de Mordor Intelligence, qui combine neuf mois de données réelles avec les projections du quatrième trimestre pour l'année de référence 2026.
Tendances et Analyses du Marché
Analyse de l'impact des moteurs*
| Moteurs | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Construction de zones logistiques, touristiques et industrielles dans le cadre de la Vision 2030 | +1.8% | National, concentré dans les corridors de Riyad, Djeddah et Dammam | Long terme (≥ 4 ans) |
| Développement des aéroports, ports et zones franches | +1.2% | National, impact principal dans la zone portuaire de Riyad, Djeddah et la Province orientale | Moyen terme (2-4 ans) |
| Demande de toitures réfléchissantes et isolées en cas de chaleur extrême | +0.9% | National, plus aigu à Riyad, La Mecque et la Province orientale | Court terme (≤ 2 ans) |
| Construction d'infrastructures pour centres de données et services aux collectivités | +0.8% | National, concentré à Riyad et Dammam | Court terme (≤ 2 ans) |
| Exigences en matière de construction écologique dans les nouveaux quartiers urbains | +0.7% | National, avec adoption précoce à Riyad et dans le corridor du Projet Mer Rouge | Moyen terme (2-4 ans) |
| Systèmes de toiture à construction rapide pour les grands projets de développement | +0.6% | National, avec extension aux zones logistiques de La Mecque et Médine | Moyen terme (2-4 ans) |
| Source: Mordor Intelligence | |||
Construction de zones logistiques, touristiques et industrielles dans le cadre de la Vision 2030
La Stratégie nationale des transports et de la logistique de l'Arabie Saoudite prévoit un plan d'investissement de 267 milliards USD, soutenant la construction d'entrepôts logistiques, d'actifs hôteliers et d'usines[1]. L'Autorité saoudienne pour les villes industrielles et les zones technologiques gère 40 villes industrielles qui accueillent plus de 12 000 usines. Le gouvernement vise 36 000 usines d'ici 2035, ce qui soutient un pipeline durable pour les travaux de toiture industrielle. En janvier 2026, MODON a lancé 17 projets à Djeddah et La Mecque, dont 160 usines clés en main et des mises à niveau d'infrastructures[2]. Les usines de faible hauteur et les bâtiments logistiques nécessitent de grandes surfaces de toiture, de sorte que le marché de la toiture commerciale en Arabie Saoudite bénéficie directement de cette composition de construction. Le contrat de Zamil Steel pour le Masar Mall en avril 2025 portait sur 200 000 m² d'acier de structure, illustrant l'ampleur des travaux d'enveloppe commerciale liés au tourisme[3].
Développement des aéroports, ports et zones franches
Les projets aéroportuaires et portuaires créent une demande concentrée, car les surfaces couvertes sont définies tôt dans les lots d'ingénierie et d'approvisionnement. L'aéroport international King Salman devrait nécessiter d'importantes infrastructures de terminaux, de fret, de bâtiments de service et de logistique. Ces actifs requièrent une couverture étendue pour les terminaux, les installations de fret, les bâtiments de service et les structures logistiques. RSGT a conclu un accord avec CMA CGM en octobre 2025 pour développer un quatrième terminal à conteneurs au port islamique de Djeddah, s'ajoutant aux infrastructures couvertes autour du port. RSGT a également annoncé un investissement dans quatre ports de la mer Rouge en juin 2025, couvrant des entrepôts et des infrastructures d'exploitation. Le marché de la toiture commerciale en Arabie Saoudite bénéficie des travaux réalisés dans les aéroports, les ports et les zones franches, car ces installations privilégient des toitures durables avec un drainage et une isolation fiables.
Demande de toitures réfléchissantes et isolées en cas de chaleur extrême
La forte chaleur estivale fait de la performance thermique une exigence pratique pour les btiments commerciaux à travers l'Arabie Saoudite. Le Centre saoudien pour l'efficacité énergétique a introduit 16 réglementations relatives à l'enveloppe des bâtiments qui rehaussent les exigences de résistance thermique et de réflectance solaire pour les toitures commerciales. Une étude publiée en décembre 2025 dans Results in Engineering a révélé que les systèmes composites utilisant l'isolation en polyisocyanurate et des membranes réfléchissantes ont produit de solides résultats en matière de réduction d'énergie dans les conditions saoudiennes. Ces exigences favorisent les assemblages monocouches réfléchissants et les panneaux isolés par rapport aux systèmes de toiture moins performants. La conformité au Code de construction saoudien 601 et aux programmes d'efficacité énergétique exige que les équipes de projet démontrent les performances thermiques et de réflectance des toitures, et le marché de la toiture commerciale en Arabie Saoudite répond à cette demande avec une demande accrue pour des assemblages de toiture testés. Le marché de la toiture commerciale en Arabie Saoudite bénéficie donc de la valeur croissante accordée par les propriétaires de bâtiments à l'isolation, au contrôle de la chaleur et aux performances énergétiques garanties.
Construction d'infrastructures pour centres de données et services aux collectivités
La capacité opérationnelle des centres de données en Arabie Saoudite est passée de 68 mégawatts en 2021 à 467 mégawatts au premier trimestre 2026. Les centres de données nécessitent de grandes toitures plates qui gèrent la chaleur, la vapeur, le drainage et les charges d'équipement. Ce profil technique favorise les membranes monocouches et les systèmes d'isolation avec une qualité d'installation constante. Le marché de la toiture commerciale en Arabie Saoudite bénéficie également du fait que ces projets établissent souvent des spécifications plus strictes que les entrepôts conventionnels. Les opérateurs de centres de données ont besoin de performances de toiture fiables pour protéger les salles de serveurs et les équipements de refroidissement. À mesure que ces installations se développent à Riyad et Dammam, leurs exigences peuvent influencer les spécifications d'autres bâtiments industriels.
Analyse de l'impact des freins*
| Freins | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Chaleur extrême et contraintes de stockage des matériaux | -0.8% | National, plus aigu à Riyad, La Mecque et la Province orientale | Court terme (≤ 2 ans) |
| Production locale limitée de membranes spécialisées | -0.6% | National, avec atténuation partielle à Riyad et Dammam | Moyen terme (2-4 ans) |
| Concentration des promoteurs et volatilité des appels d'offres | -0.5% | National, plus aigu dans les corridors de mégaprojets de Riyad et Djeddah | Moyen terme (2-4 ans) |
| Pénurie d'eau limitant les applications de toitures végétalisées | -0.4% | National, plus aigu dans les régions intérieures arides | Long terme (≥ 4 ans) |
| Pénurie d'applicateurs certifiés en dehors des principales villes | -0.3% | National, avec atténuation concentrée à Riyad, Djeddah et Dammam | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Chaleur extrême et contraintes de stockage des matériaux
Les températures en toiture peuvent dépasser 80 °C durant les étés saoudiens, créant des conditions d'installation et de stockage exigeantes. La forte chaleur peut dégrader les adhésifs à base de polymères et accélérer le vieillissement des matériaux stockés en plein air. Les systèmes à application par torche peuvent également faire l'objet de restrictions pour les travaux à chaud dans le cadre des exigences de sécurité des projets. Les entrepreneurs doivent donc planifier la pose de toitures comme une activité sensible aux conditions météorologiques, en particulier sur les projets à délais fixes. Les retards peuvent affecter les centres logistiques et les centres de données où la toiture fait partie du chemin critique de la construction. Le marché de la toiture commerciale en Arabie Saoudite offre des opportunités pour les produits résistants à la chaleur, mais les entrepreneurs doivent gérer le coût des contrôles de stockage et des pratiques de travail spécialisées.
Production locale limitée de membranes spécialisées
Les membranes haute performance en polyoléfine thermoplastique, en éthylène propylène diène monomère et en polychlorure de vinyle sont largement importées en Arabie Saoudite. Les perturbations des expéditions, la variabilité des ports et les fluctuations des devises peuvent compliquer les offres à prix fixe. La production nationale est davantage concentrée dans les membranes bitumineuses que dans les produits monocouches spécialisés. Sika a acquis Gulf Seal en novembre 2025, ajoutant une capacité locale de production de membranes d'étanchéité bitumineuses à son portefeuille saoudien. La production locale de composants d'isolation progresse, mais l'approvisionnement en membranes spécialisées reste limité. Cette structure d'approvisionnement peut ralentir le marché de la toiture commerciale en Arabie Saoudite lorsque les calendriers d'appels d'offres ne permettent pas des délais d'approvisionnement suffisants. Le marché de la toiture commerciale en Arabie Saoudite récompense également les fournisseurs capables de sécuriser des stocks avant l'attribution des projets.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par type de matériau :
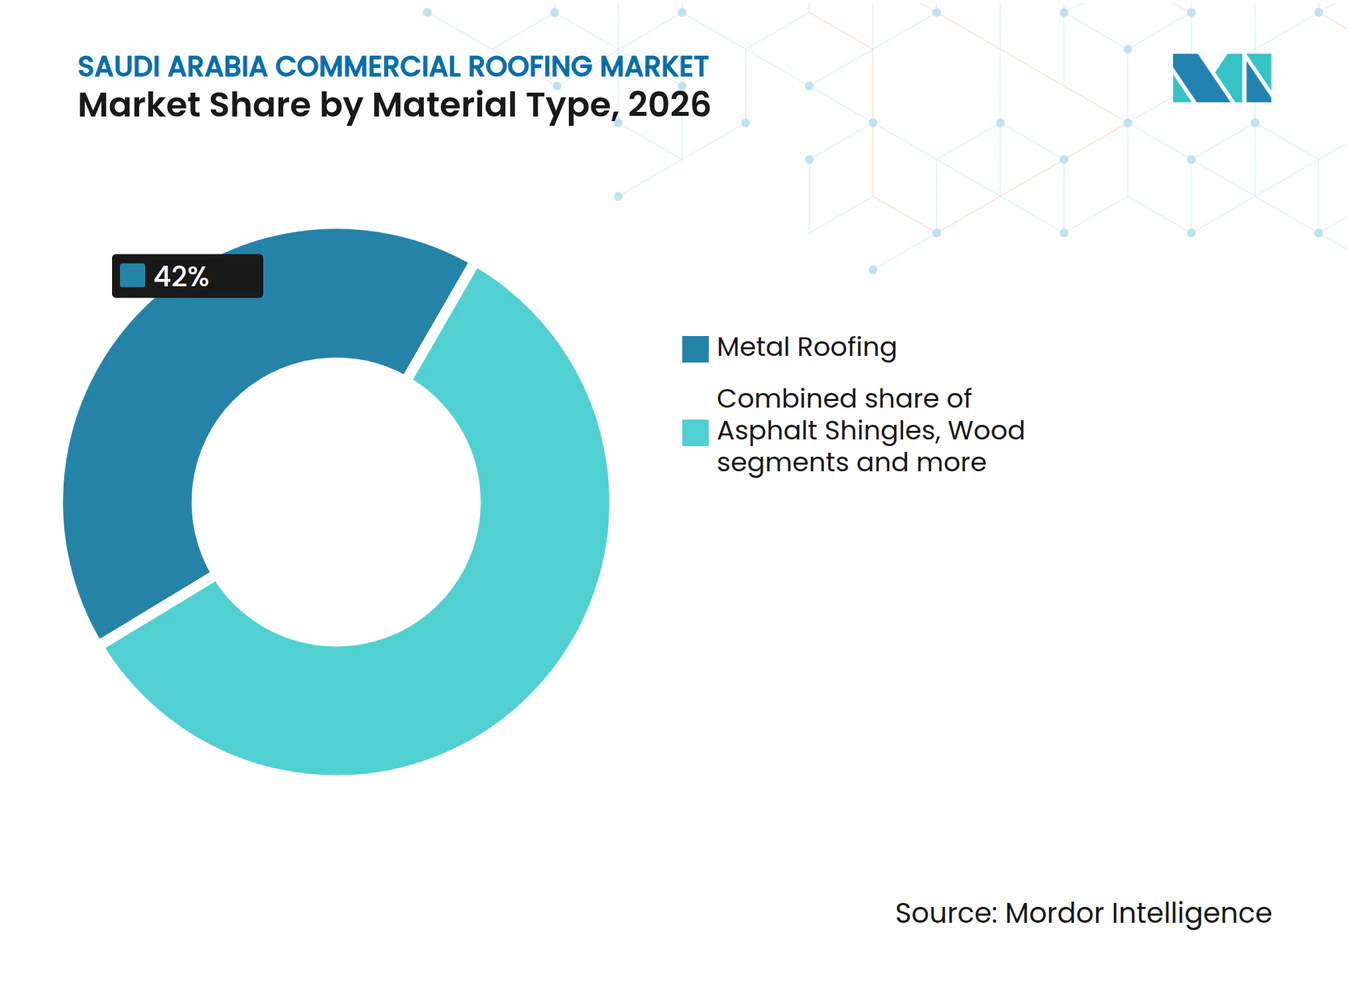
la toiture métallique en tête tandis que les systèmes monocouches gagnent du terrainLa toiture métallique détenait 42,00 % du secteur de la toiture commerciale en 2026, ce qui en fait la principale catégorie de matériaux. Elle convient aux bâtiments en acier préfabriqué largement utilisés pour les entrepôts, les usines et les centres de données. Dans ces bâtiments, les panneaux de toiture, l'isolation et les pannes structurelles sont souvent fournis en tant que package intégré. Cet arrangement lie étroitement la décision de toiture au choix de la charpente structurelle. Le Code de construction saoudien 301-2018 régit les exigences de charge de toiture, de vent et sismiques, ce qui favorise une sélection rigoureuse des matériaux. Les systèmes métalliques isolés plus légers peuvent réduire les contraintes structurelles sur les bâtiments industriels à grande portée.
Les membranes monocouches devraient enregistrer un CAGR de 7,50 % de 2027 à 2032, le taux le plus élevé parmi les types de matériaux. Les systèmes en polyoléfine thermoplastique, en éthylène propylène diène monomère et en polychlorure de vinyle répondent aux exigences de réflectance solaire et de durabilité aux ultraviolets. Les projets de centres de données utilisent également ces systèmes pour les grandes toitures plates nécessitant une étanchéité à l'air et une stabilité thermique. Une étude scientifique de décembre 2025 a soutenu la valeur des membranes monocouches réfléchissantes associées à l'isolation en polyisocyanurate dans les conditions climatiques saoudiennes. Les membranes bitumineuses conservent un rôle significatif en raison de leur utilisation établie sur les dalles en béton plat et de la familiarité avec les exigences de l'Organisation saoudienne des normes, de la métrologie et de la qualité. Les tuiles en argile et en béton, les bardeaux d'asphalte, le bois, les revêtements et les systèmes à application liquide servent des parties plus petites ou spécialisées du marché de la toiture commerciale en Arabie Saoudite.



Par type de construction :
la nouvelle construction établit la base de la demandeLa nouvelle construction représentait 78,00 % du secteur de la toiture commerciale en 2026. Elle devrait également croître à un CAGR de 7,60 % de 2027 à 2032. Cette combinaison reflète la nature principalement en terrain vierge du développement commercial à travers le Royaume. Les grands projets industriels, logistiques, hôteliers, aéroportuaires et touristiques sont réalisés dans le cadre de programmes de développement soutenus par le gouvernement. Les nouveaux actifs nécessitent des assemblages de toiture complets plutôt que des réparations limitées. Cela donne aux fournisseurs de matériaux et aux entrepreneurs d'installation accès à des valeurs de projet plus importantes.
Le développement industriel illustre l'ampleur du pipeline de nouvelles constructions. Le programme de MODON de janvier 2026 couvrait 17 projets à Djeddah et La Mecque, dont 160 usines clés en main. Les travaux de Zamil Steel sur le Masar Mall en 2025 illustrent également la demande d'enveloppe commerciale liée à la construction touristique. La rertoiture et le remplacement restent plus modestes, mais ils fournissent un travail plus régulier lorsque les nouvelles attributions de marchés ralentissent. Les propriétés commerciales des années 1990 et du début des années 2000 entrent dans des cycles importants de renouvellement de l'étanchéité. Les propriétaires de bâtiments utilisent les projets de remplacement pour prévenir les fuites, limiter les dommages aux actifs et réduire les perturbations opérationnelles.
Par application :
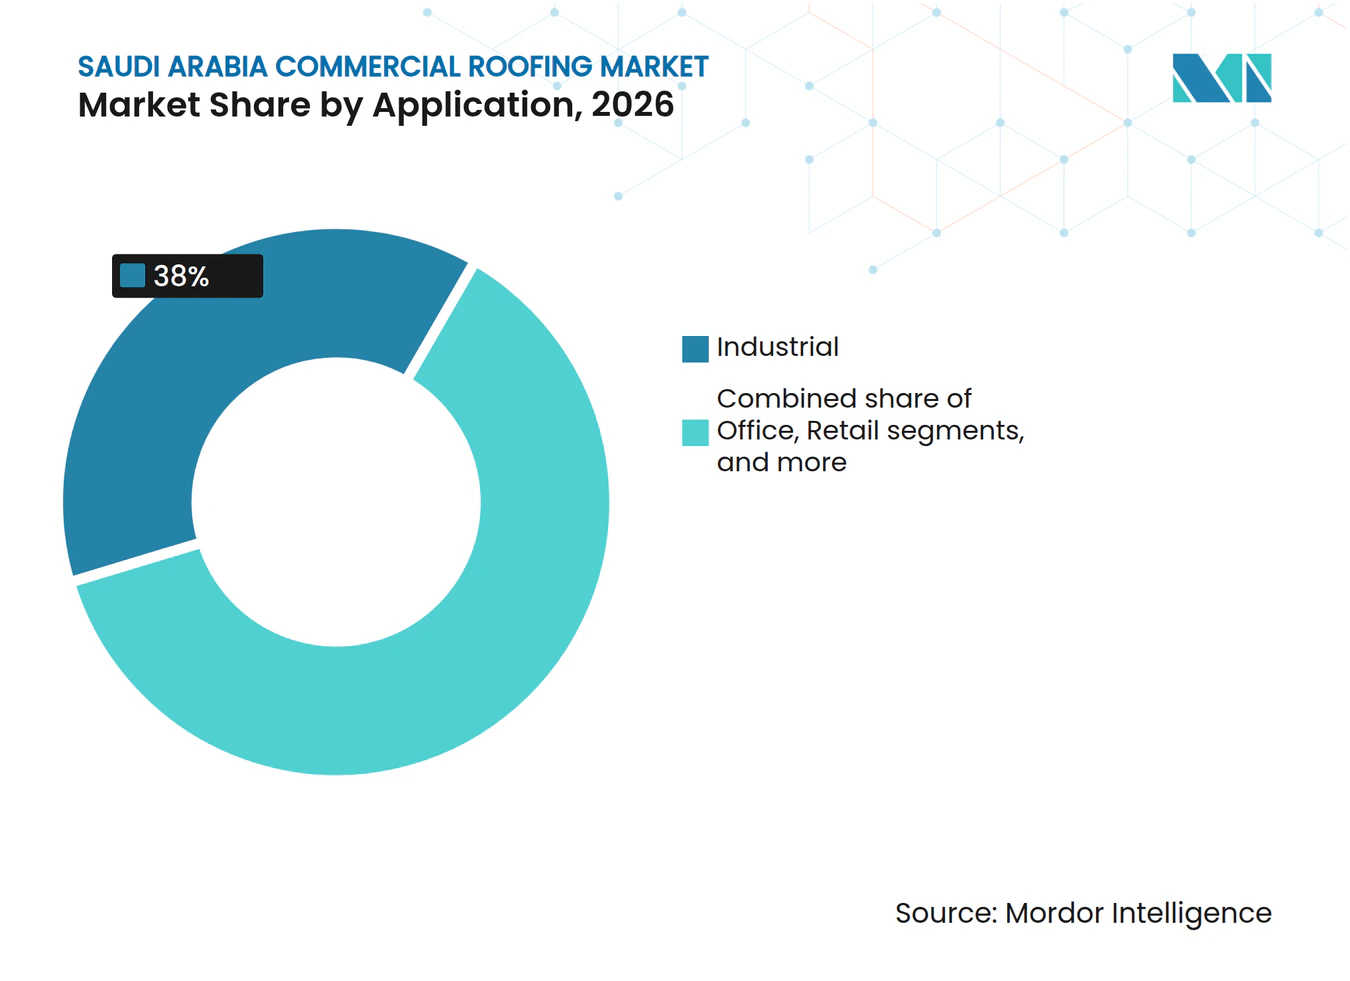
les installations industrielles stimulent le volume et des spécifications plus élevéesLes installations industrielles détenaient 38,00 % de la part du marché de la toiture commerciale en Arabie Saoudite en 2026 et représentent le principal segment d'application. Le segment devrait croître à un CAGR de 7,80 % de 2027 à 2032, ce qui est également le taux de croissance d'application le plus élevé. Les usines, les entrepôts, les sites de services énergétiques, les installations de transformation alimentaire et les centres de données disposent de grandes surfaces de toiture contiguës. Ces bâtiments utilisent souvent des panneaux métalliques isolés ou des membranes monocouches réfléchissantes. Leurs contrats de toiture peuvent avoir une valeur moyenne plus élevée que les petites installations de commerce de détail ou de bureaux. La croissance industrielle est donc au cœur du volume de matériaux et de la qualité des spécifications.
Les projets de commerce de détail nécessitent des solutions variées dans les centres commerciaux, les hypermarchés et les développements de loisirs à usage mixte. Leurs toitures doivent combiner protection contre les intempéries et intégration architecturale dans des emplacements visibles. Les immeubles de bureaux ont des surfaces de toiture plus petites par projet car ils sont souvent à plusieurs étages, bien que les systèmes prêts pour le photovoltaïque puissent augmenter les exigences techniques. L'hôtellerie, la santé, l'éducation et les bâtiments institutionnels font partie de la catégorie des autres applications. Ces bâtiments ont de plus en plus besoin d'enveloppes efficaces où s'appliquent les exigences du GSAS ou du Leadership in Energy and Environmental Design. Le secteur de la toiture commerciale en Arabie Saoudite est donc façonné par le volume industriel tandis que les autres applications élargissent la demande pour des systèmes spécialisés.

Analyse géographique
Riyad représentait 34,00 % du secteur de la toiture commerciale en 2026 et devrait croître à un CAGR de 8,40 % jusqu'en 2032. La ville combine développement aéroportuaire, centres de données, zones logistiques, bureaux, installations hôtelières et grands projets publics. L'aéroport international King Salman ajoute des exigences en matière de terminaux, de fret et de logistique dans le cadre de son programme de développement. Riyad bénéficie également de son rôle de centre des projets Vision 2030 à forte intensité de capital. Sa large base de projets donne aux fournisseurs et entrepreneurs locaux une forte raison de maintenir des équipes techniques et des installateurs qualifiés dans la ville.
L'activité de toiture commerciale à Djeddah est liée aux infrastructures portuaires, aux zones logistiques, à la construction de commerces de détail et au développement hôtelier le long de la côte de la mer Rouge. L'accord de RSGT pour le quatrième terminal à conteneurs au port islamique de Djeddah soutient de nouveaux entrepôts et infrastructures opérationnelles. L'humidité côtière et l'air chargé de sel créent une demande pour des panneaux métalliques revêtus résistants à la corrosion et des systèmes de membranes adaptés aux environnements marins. Ces conditions locales favorisent les fournisseurs capables d'apporter un soutien technique plutôt que de simples matériaux à bas coût. Le marché de la toiture commerciale en Arabie Saoudite dans les projets côtiers accorde donc une prime à la résistance à la corrosion éprouvée. Le marché de la toiture commerciale en Arabie Saoudite à Djeddah est également soutenu par le recours croissant aux toitures réfléchissantes et isolées dans les projets commerciaux et à usage mixte.
L'Aire métropolitaine de Dammam sert de pôle de la Province orientale pour la construction industrielle, pétrochimique, logistique et d'infrastructure numérique. Elle bénéficie des entrepôts liés au port et des installations de services pétroliers et gaziers qui nécessitent de grands assemblages de toiture durables. Saudi Global Ports a commencé les travaux sur un parc logistique intégré au port King Abdulaziz à Dammam en 2025, comprenant des entrepôts modulaires, une chaîne du froid et des zones de réexportation. La Mecque, Médine, Tabuk et d'autres villes secondaires gagnent également en construction commerciale grâce au tourisme, au pèlerinage et au développement hôtelier. Ces zones élargissent l'empreinte du marché, bien qu'elles aient besoin d'une capacité d'installation locale plus solide pour les systèmes de toiture spécialisés.
Paysage concurrentiel
Concentration du Marché
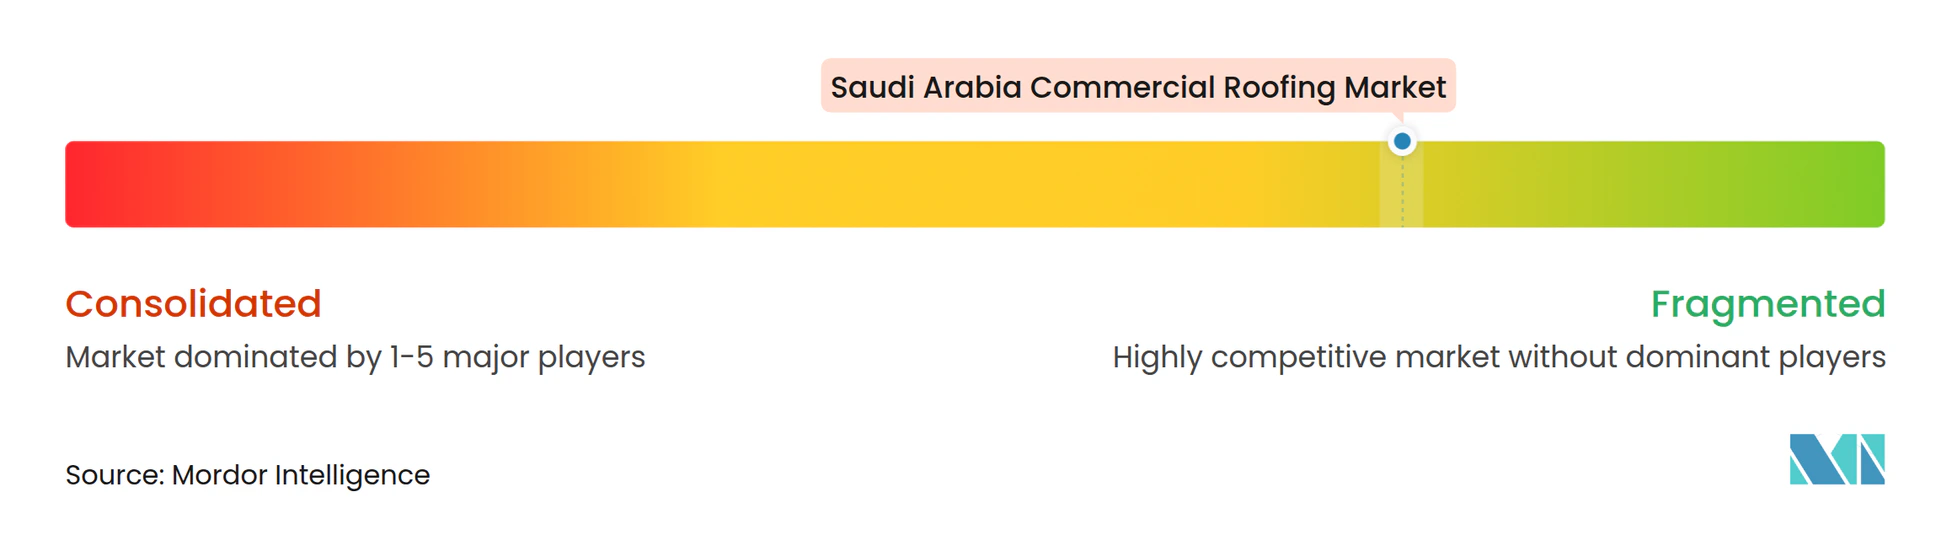
Le marché de la toiture commerciale en Arabie Saoudite est fragmenté et aucune entreprise ne domine à la fois l'approvisionnement en matériaux et l'installation. Les entreprises multinationales de matériaux de construction se font concurrence par le biais de certifications de produits, de spécifications techniques et de programmes de garantie. Les fabricants régionaux de bâtiments préfabriqués se font concurrence en combinant acier de structure, isolation et toiture en un seul package. Les entrepreneurs locaux se font concurrence sur le prix, les relations et leur capacité à mobiliser des équipes sur des sites dispersés. Cette structure offre aux maîtres d'ouvrage plusieurs options d'approvisionnement, tandis que les exigences techniques peuvent limiter le nombre de fournisseurs éligibles pour les systèmes spécialisés.
Sika a renforcé sa position locale dans l'étanchéité en acquérant Gulf Seal en novembre 2025. La transaction a ajouté une production de membranes bitumineuses basée à Riyad et des canaux d'exportation établis au portefeuille régional de Sika. Saint-Gobain a finalisé l'acquisition de Fosroc en février 2025, élargissant son portefeuille de produits chimiques de construction. Son approche de portefeuille peut soutenir les consultants recherchant des solutions intégrées d'étanchéité, d'isolation, de façade et d'intérieur.
Le manque d'applicateurs certifiés en dehors de Riyad, Djeddah et Dammam crée un avantage durable pour les entrepreneurs disposant d'une capacité d'installation reconnue par les fabricants. La modélisation des informations du bâtiment, l'inspection thermique par drone et les outils numériques de quantification peuvent améliorer la conception des toitures, la précision sur site et la gestion des garanties. Ces pratiques peuvent réduire les reprises et aider les entrepreneurs à préparer des offres plus rapidement. Les fournisseurs qui soutiennent la formation et l'inspection peuvent renforcer leur position dans les projets à hautes exigences de performance. Le paysage concurrentiel reste fragmenté car les fournisseurs de matériaux, les entreprises de construction intégrées et les installateurs locaux se font concurrence dans différentes parties de la chaîne de valeur.
Leaders du secteur de la toiture commerciale en Arabie Saoudite
-
Kabbani Construction Group
-
BMC
-
Saudi Rock Wool Factory Company
-
Saudi Insulation Manufacturing Company
-
Zamil Industrial Investment Company
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché de la toiture commerciale en Arabie Saoudite Entreprises couvertes dans ce rapport
- Kabbani Construction Group
- BMC
- Saudi Rock Wool Factory Company
- Saudi Insulation Manufacturing Company
- Zamil Industrial Investment Company
- Al Bawani Company
- Nesma and Partners
- Saudi Binladin Group
- Almabani General Contractors
- El Seif Engineering Contracting Company
- Alfanar Construction
- Shapoorji Pallonji International
- Sika Saudi Arabia
- Saint-Gobain Saudi Arabia
- Kingspan Group plc
- Holcim
- TSSC Group
- Kimmco-Isover
- Danube Building Materials
- Arabian Profiles Co. Ltd.
Développements industriels récents dans Marché de la toiture commerciale en Arabie Saoudite
- Octobre 2026 : Mawani lance la phase d'expression d'intérêt pour la Zone logistique intégrée de Khumra (KILZ), une installation de 2,4 millions de m² près du port islamique de Djeddah ciblant 1,26 million de m² d'entrepôts et une capacité annuelle de manutention de 500 000 conteneurs. Le seuil financier minimum de 800 millions USD pour les candidats signale l'ampleur des contrats d'enveloppe de bâtiment et de toiture commerciale intégrés dans ce seul développement logistique.
- Juillet 2026 : Le Centre King Abdulaziz pour la culture mondiale obtient la certification Platine Leadership in Energy and Environmental Design pour les opérations et la maintenance dans le cadre du référentiel du Conseil américain du bâtiment durable, renforçant l'adoption institutionnelle croissante des normes internationales de performance des bâtiments écologiques dans les installations commerciales et culturelles emblématiques de l'Arabie Saoudite.
- Janvier 2026 : L'Autorité saoudienne pour les villes industrielles et les zones technologiques (MODON) lance 17 projets de développement totalisant 667 millions USD dans les villes industrielles de Djeddah et La Mecque, dont 160 usines clés en main et d'importants réseaux d'infrastructure. La construction d'usines à cette échelle génère une demande directe pour des systèmes de toiture métallique isolée et des panneaux sandwich PIR dans les développements de parcs industriels.
Périmètre du rapport sur le marché de la toiture commerciale en Arabie Saoudite
Aperçu de la segmentation
| Bardeaux d'asphalte |
| Tuiles en argile et en béton |
| Toiture métallique |
| Membranes bitumineuses / bitume modifié |
| Membranes monocouches (TPO, EPDM et PVC) |
| Bois |
| Autres |
| Nouvelle construction |
| Rertoiture et remplacement |
| Commerce de détail |
| Bureaux |
| Industriel |
| Autres |
| Riyad |
| Djeddah |
| AMM (Aire métropolitaine de Dammam) |
| Reste de l'Arabie Saoudite |
| Par type de matériau | Bardeaux d'asphalte |
| Tuiles en argile et en béton | |
| Toiture métallique | |
| Membranes bitumineuses / bitume modifié | |
| Membranes monocouches (TPO, EPDM et PVC) | |
| Bois | |
| Autres | |
| Par type de construction | Nouvelle construction |
| Rertoiture et remplacement | |
| Par application | Commerce de détail |
| Bureaux | |
| Industriel | |
| Autres | |
| Par géographie | Riyad |
| Djeddah | |
| AMM (Aire métropolitaine de Dammam) | |
| Reste de l'Arabie Saoudite |
Questions clés auxquelles répond le rapport
Quelle est la valeur projetée de la toiture commerciale en Arabie Saoudite d'ici 2032 ?
Le secteur devrait atteindre 1,28 milliard USD d'ici 2032, avec un CAGR de 7,01 % à partir de 2027.
Quel matériau de toiture détient la plus grande part dans les projets commerciaux saoudiens ?
La toiture métallique est en tête avec une part de 42,00 % en 2026, soutenue par son adéquation avec les bâtiments industriels et logistiques préfabriqués.
Quel matériau de toiture connaît la croissance la plus rapide en Arabie Saoudite ?
Les membranes monocouches devraient croître à un CAGR de 7,50 % jusqu'en 2032, à mesure que les systèmes réfléchissants et thermiquement efficaces gagnent une utilisation plus large.
Pourquoi les bâtiments industriels sont-ils importants pour la demande de toiture en Arabie Saoudite ?
Les installations industrielles détenaient une part de 38,00 % en 2026 et devraient croître à un CAGR de 7,80 %, portées par les usines, les entrepôts et les centres de données.
Quelle ville offre la meilleure opportunité en matière de toiture commerciale ?
Riyad était en tête avec une part de 34,00 % en 2026 et devrait croître à un CAGR de 8,40 % jusqu'en 2032.
Quels sont les principaux défis pour les fournisseurs et entrepreneurs de toiture ?
La chaleur extrême, les importations de membranes spécialisées, la volatilité des appels d'offres, la pénurie d'eau et le manque d'installateurs certifiés peuvent affecter les coûts, les délais et l'exécution.