
Tamanho e Participação do Mercado de Construção Comercial da Arábia Saudita
Visão Geral do Mercado
| Período de Estudo | 2021 - 2032 |
|---|---|
| Período de Dados de Previsão | 2027 - 2032 |
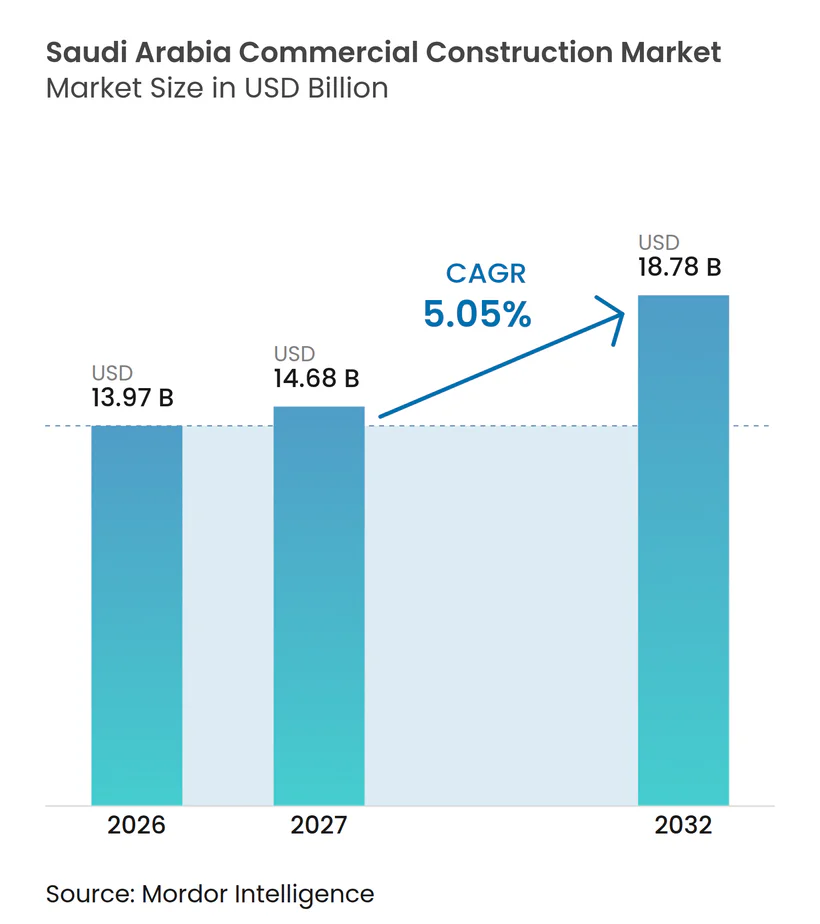
| Tamanho do mercado no ano base (2026) | 13.97 Bilhões de dólares |
| Tamanho do Mercado (2027) | 14.68 Bilhões de dólares |
| Tamanho do Mercado (2032) | 18.78 Bilhões de dólares |
| Taxa de crescimento (2027 - 2032) | 5.05 % |
| Concentração do Mercado | Baixo |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Construção Comercial da Arábia Saudita por Mordor Intelligence
O tamanho do Mercado de Construção Comercial da Arábia Saudita está projetado em 13,97 bilhões de USD em 2026, 14,68 bilhões de USD em 2027, e deverá atingir 18,78 bilhões de USD até 2032, crescendo a um CAGR de 5,05% de 2027 a 2032.
A demanda é sustentada pela agenda de diversificação econômica da Arábia Saudita e por um expressivo pipeline de empreendimentos de escritórios, logística, hotelaria, varejo e uso misto. As relocações corporativas estão impulsionando a oferta de novos escritórios, enquanto as políticas industriais estão aumentando a necessidade de armazéns e instalações de distribuição. O mercado de construção comercial da Arábia Saudita também se beneficia de projetos de turismo, requalificação urbana e do crescente investimento privado em ativos comerciais. O risco de execução permanece relevante, pois o cronograma dos projetos, os equipamentos importados e a disponibilidade de mão de obra especializada podem afetar custos e prazos. O mercado de construção comercial da Arábia Saudita oferece, portanto, oportunidades para empreiteiros com forte capacidade de entrega, competências técnicas de projeto e uma base de clientes diversificada.
Principais Conclusões do Relatório
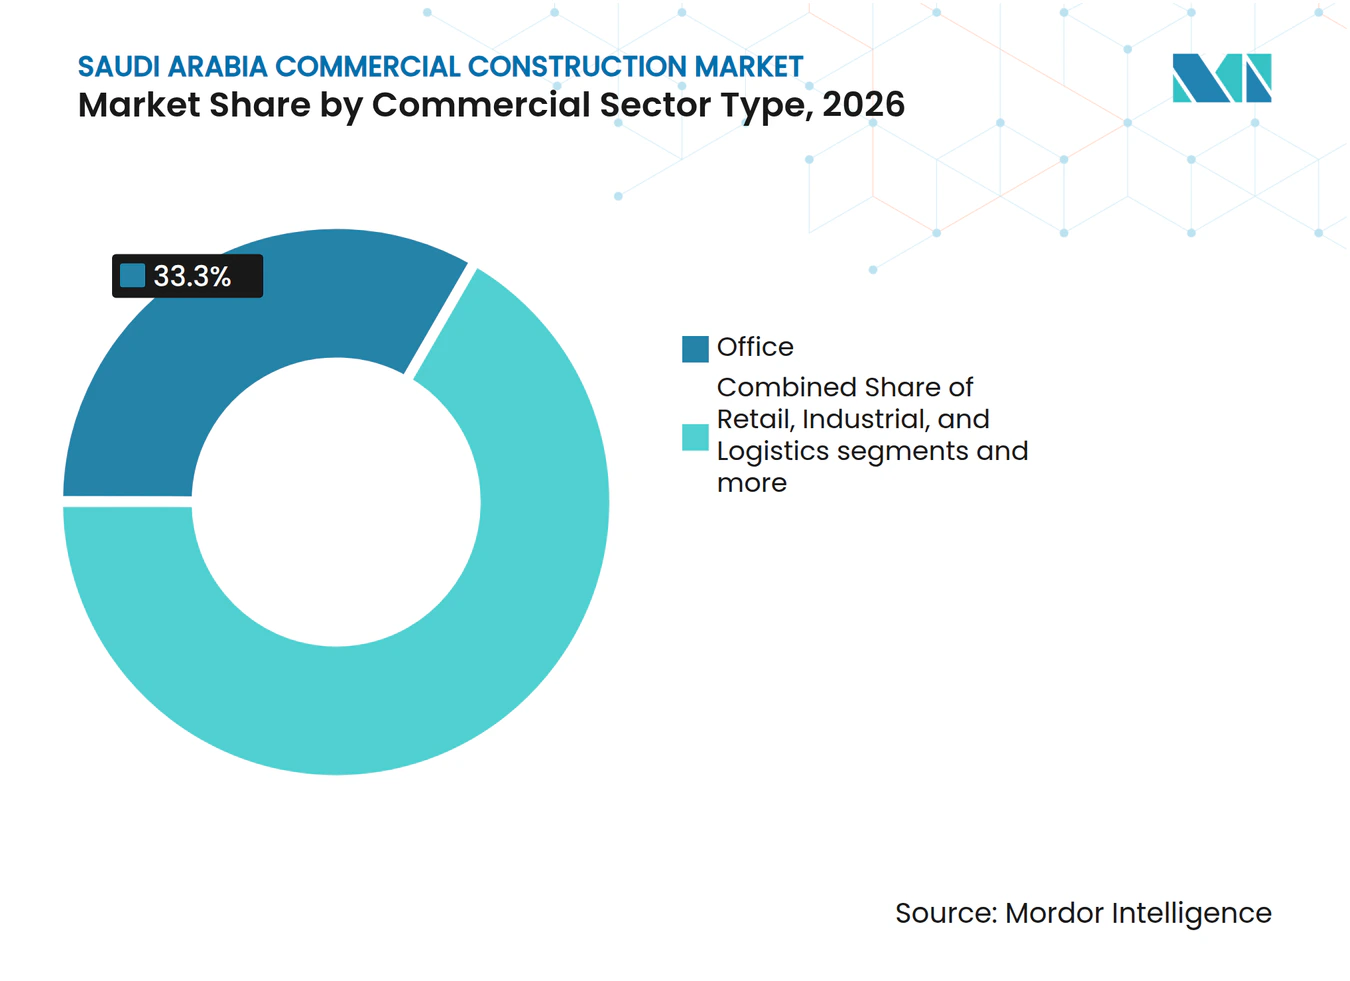
- Por tipo de setor comercial, a construção de escritórios representou 33,3% da participação do mercado de construção comercial da Arábia Saudita em 2026, enquanto a construção industrial e de logística tem previsão de expansão a um CAGR de 6,07% até 2032.
- Por tipo de construção, a nova construção representou 82,1% da participação do mercado de construção comercial da Arábia Saudita em 2026, enquanto a renovação tem previsão de expansão a um CAGR de 5,95% até 2032.
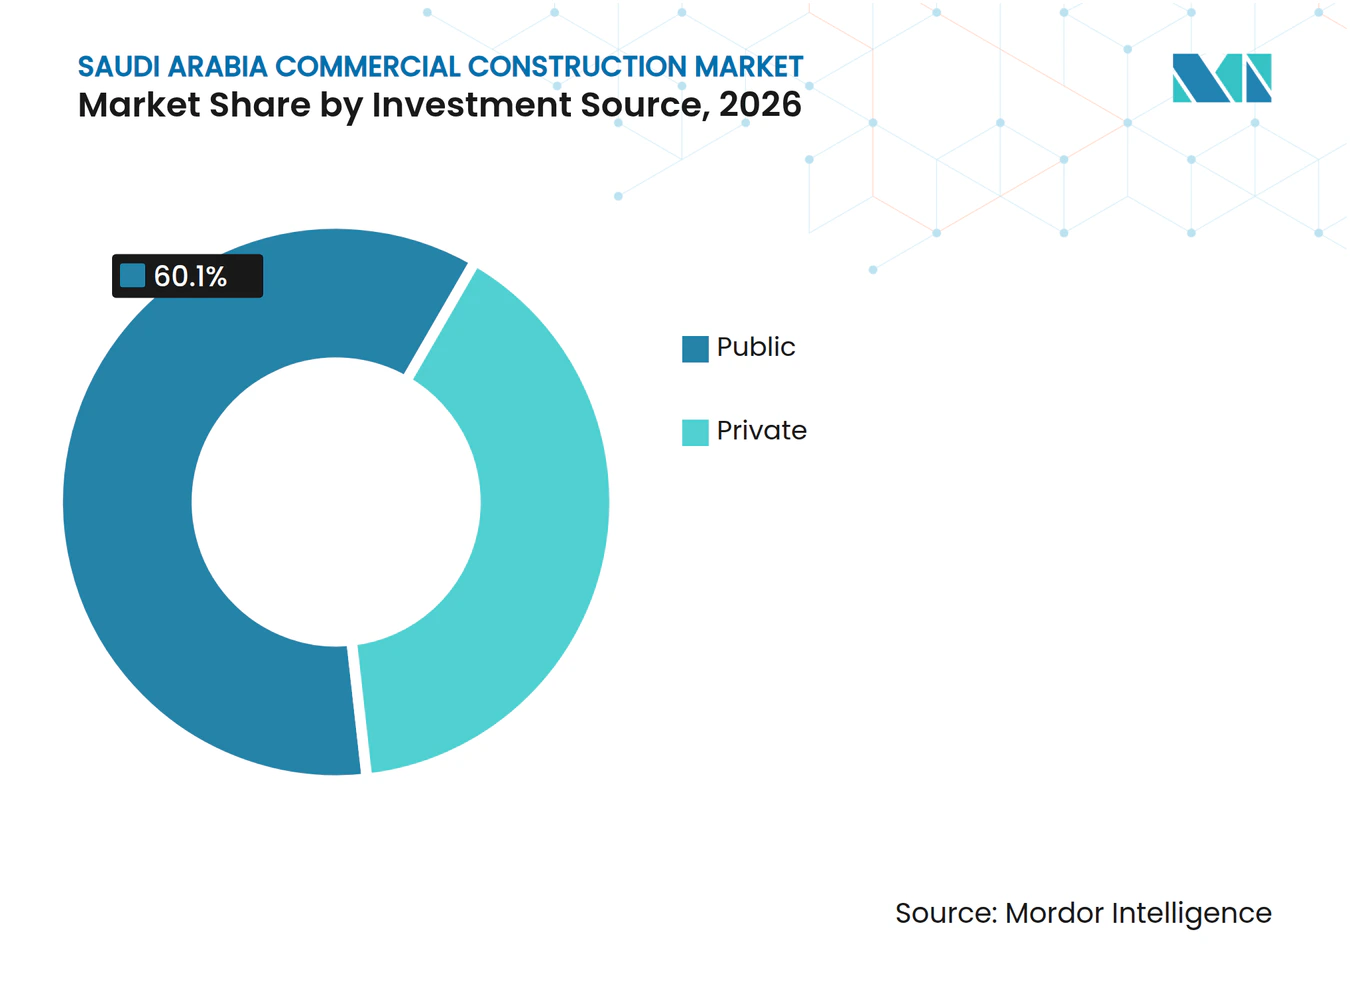
- Por fonte de investimento, o setor público representou 60,1% do tamanho do mercado de construção comercial da Arábia Saudita em 2026, enquanto o investimento privado tem previsão de expansão a um CAGR de 6,01% até 2032.
- Por cidade, Riade representou 48,6% do tamanho do mercado de construção comercial da Arábia Saudita em 2026, enquanto Jeddah tem previsão de expansão a um CAGR de 6,44% até 2032.
Nota: Os números de mercado apresentados neste relatório são baseados na estrutura de estimativa proprietária da Mordor Intelligence, que combina nove meses de dados reais com projeções do quarto trimestre para o ano base de 2026.
Tendências e Insights de Mercado
Análise de Impacto dos Impulsionadores*
| Impulsionadores | (~) % de Impacto na Previsão do CAGR | Relevância Geográfica | Horizonte de Impacto |
|---|---|---|---|
| Expansão de Sedes Regionais e Relocações Corporativas | +1.6% | Liderado por Riade, com Jeddah crescendo como polo alternativo | Médio prazo (2-4 anos) |
| Diversificação Industrial e Expansão Logística | +1.3% | Área Metropolitana de Riade, Jeddah e Dammam | Curto prazo (≤ 2 anos) |
| Diversificação do Turismo e Programas de Investimento Hoteleiro | +1.0% | Riade, Jeddah, Meca, Medina, litoral do Mar Vermelho e AlUla | Médio prazo (2-4 anos) |
| Iniciativas de Regeneração Urbana em Grande Escala | +0.8% | Riade, Jeddah e Meca | Longo prazo (≥ 4 anos) |
| Crescimento do Varejo Organizado | +0.6% | Riade, Jeddah e Meca | Médio prazo (2-4 anos) |
| Investimentos Privados em Saúde e Educação | +0.4% | Nacional, com ganhos iniciais em Riade, Jeddah, Al Ahsa e Alkhobar | Médio prazo (2-4 anos) |
| Fonte: Mordor Intelligence | |||
Expansão de Sedes Regionais Impulsionando a Demanda por Construção de Escritórios Classe A
O programa de Sedes Regionais está aumentando a demanda por espaços de escritórios de alta qualidade em Riade. A taxa de ocupação de escritórios Classe A em Riade atingiu 98% em 2025, o que manteve ativa a demanda por novos edifícios e pela modernização do estoque mais antigo. O mercado de construção comercial da Arábia Saudita também está registrando uma composição mais diversificada de inquilinos, incluindo empresas de tecnologia, serviços financeiros e saúde. Esses ocupantes necessitam de edifícios com sistemas elétricos, mecânicos e digitais confiáveis, o que pode ampliar o escopo técnico dos projetos de escritórios. O pipeline de oferta de escritórios deve crescer, mas as entregas planejadas estão concentradas nos anos mais distantes. Esse cronograma mantém disponível trabalho de curto prazo para empreiteiros capazes de atender a elevados padrões de projeto e acabamento.
A escassez de espaços de escritórios prime também melhorou a viabilidade da renovação de edifícios secundários. Os espaços Classe B tornaram-se mais relevantes para inquilinos que buscam localizações centrais a custos inferiores aos dos imóveis premium. Os proprietários de edifícios podem responder melhorando os sistemas de climatização, energia, layout e áreas comuns. Isso sustenta a atividade de renovação em paralelo à nova construção, sem substituí-la. O mercado de construção comercial da Arábia Saudita pode, portanto, captar trabalho tanto de novos campi corporativos quanto da modernização de distritos empresariais consolidados. Empreiteiros com experiência em edifícios ocupados têm vantagem, pois os inquilinos exigem que os projetos sejam concluídos com o mínimo de interrupção.
Diversificação Industrial e Expansão Logística Acelerando a Construção de Armazéns
A diversificação industrial está expandindo a demanda por armazéns, centros de distribuição e instalações especializadas em toda a Arábia Saudita. A construção industrial e de logística é o tipo de setor comercial de crescimento mais rápido, com um CAGR de 6,07% projetado até 2032. Os novos espaços são cada vez mais projetados para armazenamento a frio, operações de comércio eletrônico, manuseio automatizado e inquilinos com alta demanda por dados. O mercado de construção comercial da Arábia Saudita está, consequentemente, migrando para instalações com sistemas mecânicos, elétricos e hidráulicos mais complexos. Isso aumenta a necessidade de fornecedores e empreiteiros capazes de atender aos requisitos das cidades industriais e de entregar sistemas prediais especializados. O desenvolvimento de ativos logísticos também apoia as metas nacionais para atividades de comércio, manufatura e distribuição.
Em novembro de 2025, a Agility Logistics Parks inaugurou sua instalação em Jeddah com seis armazéns Classe A em 338.000 metros quadrados de área construída. O projeto foi concebido para suportar prontidão para data centers e atende setores como varejo, bens de consumo, tecnologia, automotivo, energia e comércio eletrônico[1]. Esses projetos demonstram como os edifícios industriais exigem cada vez mais sistemas que vão além das funções básicas de armazenamento. Eles também intensificam a concorrência por engenheiros e técnicos capazes de instalar e comissionar esses sistemas. O mercado de construção comercial da Arábia Saudita tem espaço para empresas que combinam construção civil, serviços prediais e expertise em comissionamento. As oportunidades mais expressivas devem estar em instalações que precisam operar de forma confiável desde o primeiro dia de uso.
Diversificação do Turismo e Investimento Hoteleiro Acelerando a Construção de Hotelaria
O desenvolvimento do turismo está aumentando a demanda por construção de hotéis, espaços de varejo, locais de entretenimento e serviços ao visitante. O programa nacional de turismo incentivou uma ampla variedade de formatos de hospedagem, desde resorts de luxo até propriedades voltadas para viajantes religiosos. Isso cria diferentes requisitos de projeto e entrega em diversas localidades. O mercado de construção comercial da Arábia Saudita se beneficia quando os projetos hoteleiros também requerem restaurantes, unidades de varejo, áreas públicas e infraestrutura de apoio. Esses usos interligados podem gerar trabalho para empreiteiros gerais e fornecedores especializados. Eles também sustentam pipelines de projetos mais longos em destinos que combinam hotelaria com atividade cultural ou de varejo.
Em 2026, a AlUla Development Company iniciou a construção do hotel NUMAJ de 250 unidades, que será administrado pela Marriott International e cuja entrega está prevista para 2027[2]. O projeto ilustra o papel dos destinos de patrimônio histórico no mercado de construção comercial da Arábia Saudita. Os programas hoteleiros frequentemente exigem coordenação cuidadosa entre construção, paisagismo, serviços ao hóspede e sistemas de energia. Empreiteiros que compreendem esses requisitos podem atender tanto novos hotéis quanto instalações comerciais correlatas. A demanda variará por cidade, pois a composição entre turismo religioso, viagens de negócios e turismo de lazer difere em todo o Reino. Essa diversidade reduz a dependência de um único formato de hotelaria.
Regeneração Urbana em Grande Escala Estimulando o Desenvolvimento Comercial de Uso Misto
Os grandes programas de requalificação urbana estão criando trabalho plurianual em construção de escritórios, varejo, hotelaria e lazer. Esses programas diferem dos projetos de ativo único porque vários tipos de propriedade avançam dentro de uma única área de planejamento integrado. O mercado de construção comercial da Arábia Saudita ganha um pipeline mais contínuo quando fases posteriores são licitadas à medida que as fases anteriores avançam. Isso pode ajudar os empreiteiros a planejar mão de obra, equipamentos e capacidade de subcontratação ao longo de um período mais longo. Também cria demanda por empresas capazes de coordenar interfaces complexas entre vários edifícios e espaços públicos. A entrega permanece dependente da disciplina de financiamento e do sequenciamento dos projetos.
O Portão do Rei Salman em Meca abrange 12 milhões de metros quadrados de área bruta construída e combina usos residenciais, de hotelaria, comerciais e culturais próximos à Al-Masjid Al-Haram[3]. Sua escala demonstra por que os empreendimentos integrados podem influenciar o mercado de construção comercial da Arábia Saudita por muitos anos. O projeto exigirá entrega coordenada entre múltiplos tipos de edifícios e uma localização urbana densa. Atividade semelhante de requalificação em Riade e Jeddah sustenta a construção comercial além dos distritos de escritórios tradicionais. Empreiteiros que mantêm equipes de projeto especializadas podem concorrer a pacotes complexos sem depender de uma única categoria de edifício. O principal desafio é alinhar a capacidade com o cronograma de adjudicações por fases.
Análise de Impacto das Restrições*
| Restrições | (~) % de Impacto na Previsão do CAGR | Relevância Geográfica | Horizonte de Impacto |
|---|---|---|---|
| Repriorização dos Investimentos do PIF e Avaliações de Viabilidade de Projetos Mais Rigorosas | -0.8% | Nacional, com maior exposição no cinturão de gigaprojetos de Riade | Curto prazo (≤ 2 anos) |
| Tensões Geopolíticas Regionais Perturbando Cadeias de Suprimentos | -0.5% | Portos do Golfo e rotas do Mar Vermelho, com a Área Metropolitana de Jeddah e Dammam mais expostas | Médio prazo (2-4 anos) |
| Custos Elevados de Materiais e Equipamentos de Construção | -0.4% | Nacional | Médio prazo (2-4 anos) |
| Escassez de Profissionais Especializados em Construção e em Sistemas Mecânicos, Elétricos e Hidráulicos | -0.3% | Nacional, com maior exposição no pipeline concentrado de projetos de Riade | Médio prazo (2-4 anos) |
| Fonte: Mordor Intelligence | |||
Repriorização do PIF e Avaliações de Viabilidade Mais Rigorosas Atrasando Compromissos
O Fundo de Investimento Público, conhecido como PIF, permanece importante para o cronograma de grandes projetos comerciais. Mudanças em suas prioridades de investimento podem atrasar a liberação de pacotes ou alterar a escala do desenvolvimento planejado. A Reuters relatou em 2025 que o PIF estava se preparando para enfatizar a infraestrutura de inteligência artificial e ativos com retornos de prazo mais próximo, após atrasos em alguns gigaprojetos. O mercado de construção comercial da Arábia Saudita não depende de uma única fonte de financiamento, mas empreiteiros com exposição concentrada ao PIF podem enfrentar cronogramas de pedidos irregulares. As revisões de viabilidade podem melhorar a alocação de capital, mas podem reduzir a visibilidade de curto prazo para equipes de projeto e fornecedores. Empresas que atendem a agências públicas, incorporadores privados e operadores internacionais estão em melhor posição para gerenciar essa incerteza.
Essa restrição afeta o ritmo do trabalho, e não a necessidade subjacente de edifícios comerciais. O investimento privado, o desenvolvimento logístico e a expansão corporativa continuam a fornecer outras fontes de demanda. No entanto, um empreiteiro pode precisar sustentar custos fixos por mais tempo quando um grande pacote é transferido para uma fase posterior. O mercado de construção comercial da Arábia Saudita recompensará empresas que gerenciem o fluxo de caixa, licitem seletivamente e evitem dependência excessiva de qualquer incorporador principal. Relacionamentos sólidos com subcontratados também são importantes quando os cronogramas dos projetos mudam. A pressão resultante é maior para empresas que ampliaram capacidade exclusivamente para a entrega de megaprojetos.
Tensões Geopolíticas Regionais Perturbando Cadeias de Suprimentos e Estendendo os Prazos de Aquisição
A perturbação no transporte regional pode aumentar o custo e o prazo de entrega de materiais e equipamentos de construção importados. A exposição é mais significativa para sistemas de fachada, equipamentos elétricos, sistemas mecânicos e aço estrutural. A Conferência das Nações Unidas sobre Comércio e Desenvolvimento declarou que as perturbações no Estreito de Ormuz afetam os fluxos globais de energia e commodities além da região imediata do Golfo. O mercado de construção comercial da Arábia Saudita está, portanto, exposto quando as mudanças no transporte marítimo afetam o planejamento de aquisições. Prazos de entrega mais longos podem forçar os empreiteiros a alterar as sequências de trabalho e manter mais estoque. Esses ajustes podem pressionar as margens mesmo quando um projeto permanece ativo.
Um estudo de 2026 publicado na Scientific Reports identificou a instabilidade financeira e a falha na entrega por parte de fornecedores entre os principais riscos que afetam as cadeias de suprimentos da construção na Arábia Saudita. A constatação reforça a necessidade de uma avaliação cuidadosa dos fornecedores antes de grandes equipamentos serem encomendados. Os empreiteiros podem reduzir o risco de cronograma assegurando sistemas críticos com antecedência e reservando mais tempo para testes e entrega. O fornecimento local também pode reduzir parte da exposição, embora equipamentos especializados ainda possam exigir importações. O mercado de construção comercial da Arábia Saudita permanecerá sensível às condições de aquisição porque seus principais projetos utilizam materiais e sistemas tecnicamente avançados. Compras mais disciplinadas podem ajudar as empresas a limitar o impacto nos prazos de conclusão.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Tipo de Setor Comercial:
Construção de Escritórios Lidera Enquanto Industrial e Logística Ganham RitmoA construção de escritórios deteve 33,3% da participação do mercado de construção comercial da Arábia Saudita em 2026, tornando-se o maior tipo de setor comercial. O programa de Sedes Regionais e a forte demanda por espaços corporativos de alta qualidade em Riade sustentam o segmento. Os projetos de escritórios prime frequentemente exigem serviços prediais avançados, layouts de pavimento flexíveis e elevados padrões de acabamento para inquilinos. Isso os torna atrativos para empreiteiros capazes de coordenar a estrutura com sistemas mecânicos, elétricos, hidráulicos e digitais. A construção de escritórios também cria oportunidades de renovação quando edifícios secundários são modernizados para atender às expectativas dos inquilinos. O setor de construção comercial da Arábia Saudita está, portanto, atendendo tanto a sedes construídas sob medida quanto a propriedades mais antigas que precisam de modernização.
A construção industrial e de logística tem previsão de crescimento a um CAGR de 6,07% até 2032. Os projetos de armazéns estão sendo moldados pelo comércio eletrônico, distribuição em cadeia de frio, manufatura e operações com alta demanda por dados. O segmento requer sistemas mais especializados do que as instalações de armazenamento convencionais. O parque logístico de Jeddah desenvolvido pela Agility ilustra a demanda por edifícios Classe A com projeto preparado para data centers. Varejo, hotelaria, saúde, educação e instalações de uso misto formam as demais categorias comerciais. Cada categoria amplia o mercado de construção comercial da Arábia Saudita ao criar projetos com diferentes requisitos de inquilinos e cronogramas de entrega. Esses requisitos também criam a necessidade de empreiteiros capazes de coordenar sistemas prediais com as necessidades operacionais dos inquilinos.



Por Tipo de Construção:
Nova Construção Detém a Maior Posição, Enquanto a Renovação se AmpliaA nova construção representou 82,1% da participação do mercado de construção comercial da Arábia Saudita em 2026. A grande participação reflete o caráter greenfield dos parques industriais, zonas logísticas, distritos de uso misto e programas de hotelaria. Novos terrenos oferecem aos incorporadores maior flexibilidade quanto à escala do edifício, sistemas de energia, layouts para inquilinos e conexões de infraestrutura. Eles também permitem que os projetos atendam aos requisitos técnicos modernos desde o início. Isso mantém forte a demanda por empreiteiros gerais, projetistas e subcontratados especializados. O tamanho do mercado de construção comercial da Arábia Saudita para nova construção permanece estreitamente vinculado ao cronograma de grandes empreendimentos de planejamento integrado.
A renovação tem previsão de crescimento a um CAGR de 5,95% até 2032. Ativos de escritórios e comerciais mais antigos precisam de modernização quando os inquilinos buscam melhor desempenho energético, serviços prediais e padrões de espaço de trabalho. O trabalho de renovação pode ser complexo porque os edifícios frequentemente permanecem ocupados durante a construção. Os empreiteiros precisam gerenciar acesso, segurança, ruído e instalação por fases sem perturbar os inquilinos. Isso favorece empresas capazes de reprojetar sistemas mecânicos e elétricos dentro de estruturas existentes. O setor de construção comercial da Arábia Saudita pode usar a renovação para estender a vida útil de ativos em distritos consolidados. A nova construção permanecerá maior, enquanto a reforma fornece uma fonte de trabalho crescente e mais especializada. Os proprietários de ativos podem usar essas modernizações para melhorar a retenção de inquilinos e manter a relevância de propriedades estabelecidas.
Por Fonte de Investimento:
Investimento do Setor Público Lidera Enquanto o Investimento Privado Cresce Mais RapidamenteO investimento do setor público deteve 60,1% da participação do mercado de construção comercial da Arábia Saudita em 2026. Entidades públicas e empresas de desenvolvimento correlatas encomendaram muitos dos maiores projetos comerciais e de uso misto do país. Seu papel é particularmente visível nas principais iniciativas de regeneração urbana, culturais, de turismo e logística. O investimento público pode apoiar obras de infraestrutura e habilitação que tornam o desenvolvimento privado próximo mais viável. Também oferece aos empreiteiros acesso a grandes pacotes que exigem capacidade técnica e financeira substancial. O mercado de construção comercial da Arábia Saudita desenvolveu-se, portanto, em torno de uma base significativa de projetos públicos.
O investimento privado tem previsão de expansão a um CAGR de 6,01% até 2032. Incorporadores privados e empresas listadas estão ingressando em ativos comerciais que se beneficiam de nova infraestrutura, crescente atividade do consumidor e demanda corporativa. O capital privado pode se mover de forma mais seletiva do que o investimento público, mas pode fornecer uma gama mais ampla de projetos de menor e médio porte. Isso pode reduzir a dependência de um número limitado de grandes programas. A disciplina de financiamento e as regras de uso do solo influenciarão a rapidez com que os projetos avançam do planejamento para a construção. O setor de construção comercial da Arábia Saudita se beneficiará quando os incorporadores privados combinarem conhecimento do mercado local com financiamento confiável. O crescimento desse segmento sustenta uma base de clientes mais diversificada para os empreiteiros. Também oferece a fornecedores e subcontratados especializados mais oportunidades de trabalhar em projetos de diferentes tamanhos.

Análise Geográfica
Riade deteve 48,6% da participação do mercado de construção comercial da Arábia Saudita em 2026, tornando-se o maior mercado de construção comercial do país. A cidade é o centro para sedes regionais, grandes empreendimentos públicos e investimentos privados em escritórios, varejo e hotelaria. Seu mix diversificado de projetos sustenta a demanda por empreiteiros com capacidades em vários tipos de edifícios. A cidade também tem grande necessidade de espaços de escritórios premium e de modernização de ativos comerciais mais antigos. Essas condições sustentam tanto o novo desenvolvimento quanto o trabalho de reforma. A profundidade de Riade a torna a principal fonte de demanda por construção comercial, embora o cronograma dos projetos possa ser afetado por decisões sobre grandes planos diretores. Ela permanece importante para empresas que precisam de uma base local para coordenar projetos em todo o Reino.
Jeddah tem previsão de expansão a um CAGR de 6,44% até 2032, que é a maior taxa de crescimento entre as cidades nos dados fornecidos. A cidade combina atividade corporativa com logística portuária, requalificação da orla marítima, varejo e turismo. Sua localização sustenta projetos de armazéns e distribuição, bem como construção comercial vinculada à atividade de visitantes. O Jeddah Central tem como objetivo desenvolver um importante distrito à beira-mar por meio de entrega por fases. Isso torna a cidade relevante para empresas capazes de trabalhar em pacotes de uso misto e instalações logísticas. O mercado de construção comercial da Arábia Saudita também recebe apoio da capacidade de Jeddah de servir como segundo polo corporativo.
A Área Metropolitana de Dammam tem um papel distinto na construção portuária, industrial e logística. Sua demanda comercial está vinculada à atividade relacionada à energia, parques industriais e mercadorias que transitam pela Província Oriental. Meca tem um perfil de demanda diferente porque o desenvolvimento de hotelaria, varejo e uso misto está conectado ao turismo religioso. O Portão do Rei Salman é um exemplo importante de um programa de uso misto de longo prazo na cidade. AlUla e outros destinos turísticos acrescentam projetos de patrimônio histórico e turismo ao pipeline de construção. Em conjunto, essas localidades conferem ao mercado de construção comercial da Arábia Saudita uma base de demanda mais ampla do que o corredor Riade, Jeddah e Área Metropolitana de Dammam. Essa distribuição pode reduzir o impacto de uma desaceleração em uma área urbana sobre a atividade nacional de construção.
Cenário Competitivo
Concentração do Mercado
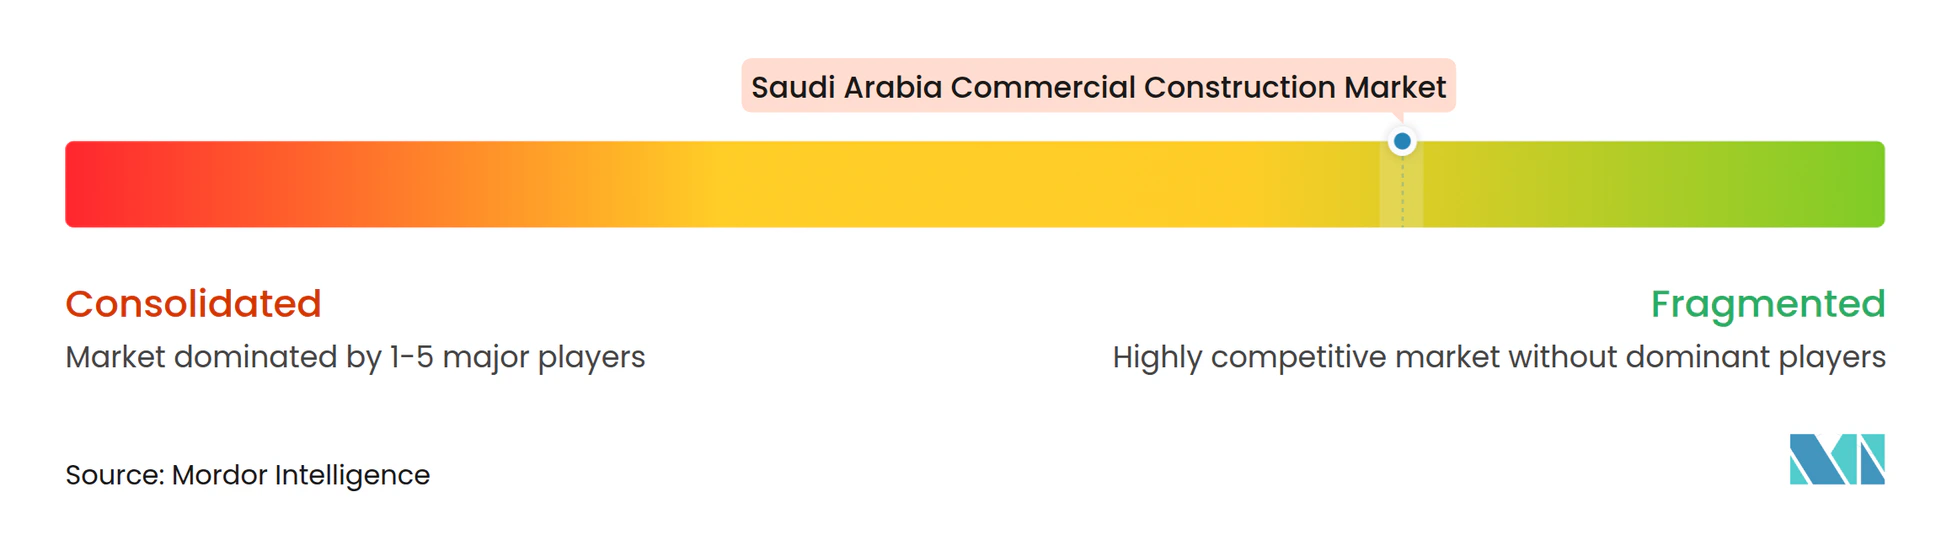
O mercado de construção comercial da Arábia Saudita é fragmentado por natureza e conta com 3 grupos principais de concorrentes. Grandes empreiteiros sauditas como Nesma & Partners, El Seif Engineering Contracting, Saudi Binladin Group, AlBawani, Al-Ayuni Investment and Contracting Company e Almabani concorrem pelos principais pacotes comerciais. Empresas internacionais, incluindo Bechtel Corporation e Samsung C&T, tendem a participar seletivamente nos projetos de maior porte ou tecnicamente complexos. Empresas especializadas menores concorrem em áreas como serviços prediais, controles de projetos, comissionamento e trabalhos de retrofit. A capacidade de uma empresa de garantir contratos importantes depende de sua solidez financeira, licenças, capacidade de mão de obra e histórico de entrega de projetos complexos.
Os requisitos técnicos de cada projeto também moldam a concorrência. Empreendimentos de escritórios, hotelaria, logística e uso misto necessitam cada vez mais de sistemas confiáveis de climatização, energia, controles prediais e sistemas digitais. Em junho de 2025, AlBawani e Samsung assinaram um memorando de entendimento para explorar sistemas inteligentes de gestão predial, tecnologias energeticamente eficientes e plataformas digitais integradas. Esse acordo demonstra como os principais empreiteiros utilizam parcerias tecnológicas para fortalecer suas ofertas para edifícios comerciais complexos. Isso cria uma vantagem para empresas capazes de instalar e comissionar sistemas avançados, em vez de apenas entregar estruturas básicas.
O investimento do Fundo de Investimento Público, ou PIF, fortaleceu a posição dos empreiteiros capazes de se qualificar para trabalhos vinculados ao soberano. O PIF adquiriu uma participação minoritária na AlBawani Holding em janeiro de 2025, reforçando a conexão da AlBawani com o pipeline nacional de projetos. Os empreendimentos privados e os projetos comerciais especializados permanecem abertos a um grupo mais amplo de concorrentes, especialmente onde a expertise técnica é mais importante do que a escala do empreiteiro. Os requisitos da Autoridade de Empreiteiros da Arábia Saudita e as regras de mão de obra local continuam a estabelecer requisitos importantes de entrada para grandes licitações públicas.
Líderes do Setor de Construção Comercial da Arábia Saudita
-
Nesma & Partners
-
El Seif Engineering Contracting
-
Al-Ayuni Investment and Contracting Company
-
Almabani
-
Alfanar Projects
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica
Mercado de Construção Comercial da Arábia Saudita Empresas cobertas neste relatório
- Nesma & Partners
- El Seif Engineering Contracting
- Al-Ayuni Investment and Contracting Company
- Almabani
- Alfanar Projects
- IHCC
- AlBawani
- Alkifah Contracting Company
- Construction and Planning Co. (C&P)
- BEC Arabia
- Mofarreh Al-Harbi and Partners
- UNIMAC
- MARCO
- Contracting and Construction Enterprises (CCE)
- Shibh Al Jazira Contracting Company (SAJCO)
- Saudi Binladin Group
- Al-Rashid Trading and Contracting Company (RTCC)
- Saudi Pan Kingdom Company (SAPAC)
- Umm Al Qura for Development and Construction Company
- Saudi Arabian Baytur Construction Company
- Saudi Real Estate Infrastructure Company (Binyah)
- Red Sea International Company
- ABV Rock Group
- Makkah Construction and Development Company
- Bechtel Corporation
Desenvolvimentos industriais recentes em Mercado de Construção Comercial da Arábia Saudita
- Outubro de 2026: A Knowledge Economic City firmou parceria com a TGP International para desenvolver e operar um food hall no Multaqa Al-Madinah Mall em Medina. O espaço reunirá conceitos de restaurantes locais, regionais e internacionais para residentes e visitantes.
- Setembro de 2026: O ROSHN Group e o Talaat Moustafa Group Saudi assinaram um acordo preliminar para explorar uma comunidade de uso misto com foco residencial em Riade, com mais de 55.000 residências. A proposta inclui instalações de varejo, comerciais, de hotelaria, entretenimento, saúde e educação, sujeita ao planejamento diretor e a um caso de negócio final.
- Julho de 2026: A Mawani, Autoridade Portuária Saudita, assinou 7 contratos no valor de 267 milhões de USD para construir e expandir centros logísticos no Porto Islâmico de Jeddah e na zona logística de Al-Khumra. Os empreendimentos cobrem mais de 384.000 metros quadrados de instalações de armazenamento, consolidação e reexportação sob um modelo de concessão financiado pelo operador.
Escopo do Relatório do Mercado de Construção Comercial da Arábia Saudita
Visão geral da segmentação
| Escritórios |
| Varejo |
| Industrial e Logística |
| Outros |
| Nova Construção |
| Renovação |
| Público |
| Privado |
| Riade |
| Jeddah |
| AMA (Área Metropolitana de Dammam) |
| Restante da Arábia Saudita |
| Por Tipo de Setor Comercial | Escritórios |
| Varejo | |
| Industrial e Logística | |
| Outros | |
| Por Tipo de Construção | Nova Construção |
| Renovação | |
| Por Fonte de Investimento | Público |
| Privado | |
| Por Cidade | Riade |
| Jeddah | |
| AMA (Área Metropolitana de Dammam) | |
| Restante da Arábia Saudita |
Principais Questões Respondidas no Relatório
Qual é o valor projetado da construção comercial na Arábia Saudita até 2032?
O mercado de construção comercial da Arábia Saudita tem previsão de atingir 18,78 bilhões de USD até 2032, crescendo a um CAGR de 5,05% a partir de 2027. Essa perspectiva reflete a demanda proveniente de projetos corporativos, logísticos, de hotelaria, varejo e uso misto em diversas cidades sauditas.
Qual é o maior tipo de setor comercial na Arábia Saudita?
A construção de escritórios é o maior tipo de setor, detendo 33,3% de participação em 2026. A atividade de relocação corporativa, as necessidades de espaços de trabalho premium e a modernização do estoque de escritórios mais antigos sustentam essa posição.
Qual segmento de construção comercial está crescendo mais rapidamente na Arábia Saudita?
A construção industrial e de logística tem previsão de crescimento a um CAGR de 6,07% até 2032. As necessidades especializadas de armazéns incluem cadeia de frio, comércio eletrônico, manuseio automatizado e instalações preparadas para dados.
Por que Riade é importante para a construção comercial?
Riade deteve 48,6% de participação em 2026 e combina demanda por sedes regionais com desenvolvimento público e privado de uso misto. Seu amplo pipeline inclui escritórios, varejo, logística, hotelaria, requalificação urbana e modernização de distritos comerciais estabelecidos.
Por que Jeddah está crescendo mais rapidamente do que outras cidades?
Jeddah tem previsão de crescimento a um CAGR de 6,44% até 2032 em razão de sua atividade de turismo, orla marítima, corporativa e logística. Ela também oferece um polo alternativo para empresas regionais que necessitam de capacidade de escritórios e distribuição.
Quais são os principais riscos que afetam a entrega de projetos na Arábia Saudita?
O cronograma de projetos do PIF e a perturbação nas cadeias de suprimentos podem atrasar aquisições, aumentar custos e pressionar os cronogramas dos empreiteiros. Uma gestão rigorosa de fornecedores, a compra antecipada de equipamentos e a diversificação da exposição a clientes podem reduzir esses riscos.