
Tamaño y Participación del Mercado de Construcción Comercial en Arabia Saudita
Visión General del Mercado
| Período de Estudio | 2021 - 2032 |
|---|---|
| Período de Datos Pronosticados | 2027 - 2032 |
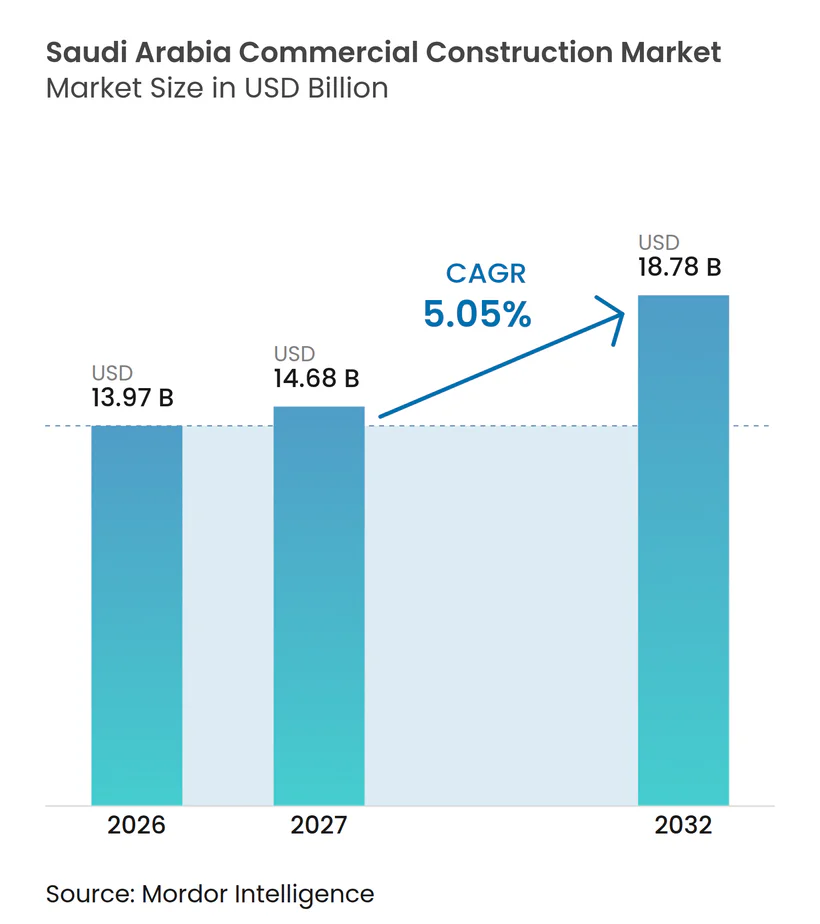
| Tamaño del mercado en el año base (2026) | 13.97 Mil millones de dólares |
| Tamaño del Mercado (2027) | 14.68 Mil millones de dólares |
| Tamaño del Mercado (2032) | 18.78 Mil millones de dólares |
| Tasa de crecimiento (2027 - 2032) | 5.05 % |
| Concentración del Mercado | Bajo |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Construcción Comercial en Arabia Saudita por Mordor Intelligence
Se proyecta que el tamaño del Mercado de Construcción Comercial en Arabia Saudita sea de 13,97 mil millones de USD en 2026, 14,68 mil millones de USD en 2027, y alcance los 18,78 mil millones de USD para 2032, creciendo a una CAGR del 5,05% de 2027 a 2032.
La demanda está respaldada por la agenda de diversificación económica de Arabia Saudita y una considerable cartera de proyectos de oficinas, logística, hostelería, comercio minorista y desarrollos de uso mixto. Las reubicaciones corporativas están impulsando la nueva oferta de oficinas, mientras que las políticas industriales están incrementando la necesidad de almacenes e instalaciones de distribución. El mercado de construcción comercial en Arabia Saudita también se beneficia de proyectos turísticos, regeneración urbana y el aumento de la inversión privada en activos comerciales. El riesgo de ejecución sigue siendo significativo, ya que los plazos de los proyectos, el equipamiento importado y la disponibilidad de mano de obra especializada pueden afectar los costos y los cronogramas. El mercado de construcción comercial en Arabia Saudita ofrece, por tanto, oportunidades para contratistas con sólida capacidad de entrega, competencias técnicas de diseño y una base de clientes equilibrada.
Conclusiones Clave del Informe
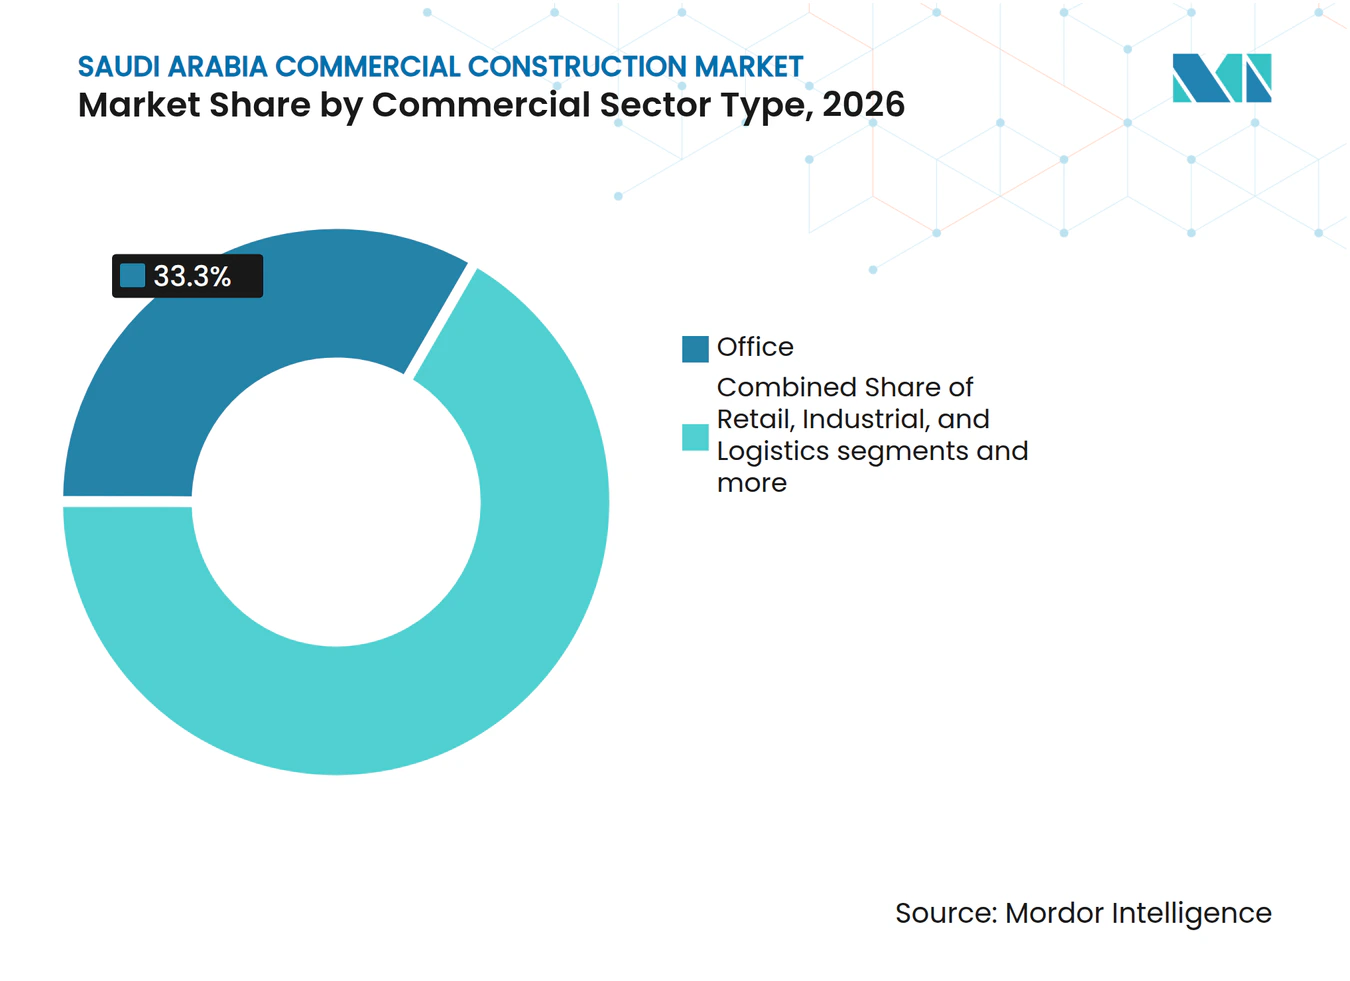
- Por tipo de sector comercial, la construcción de oficinas representó el 33,3% de la participación del mercado de construcción comercial en Arabia Saudita en 2026, mientras que se prevé que la construcción industrial y logística se expanda a una CAGR del 6,07% hasta 2032.
- Por tipo de construcción, la nueva construcción representó el 82,1% de la participación del mercado de construcción comercial en Arabia Saudita en 2026, mientras que se prevé que la renovación se expanda a una CAGR del 5,95% hasta 2032.
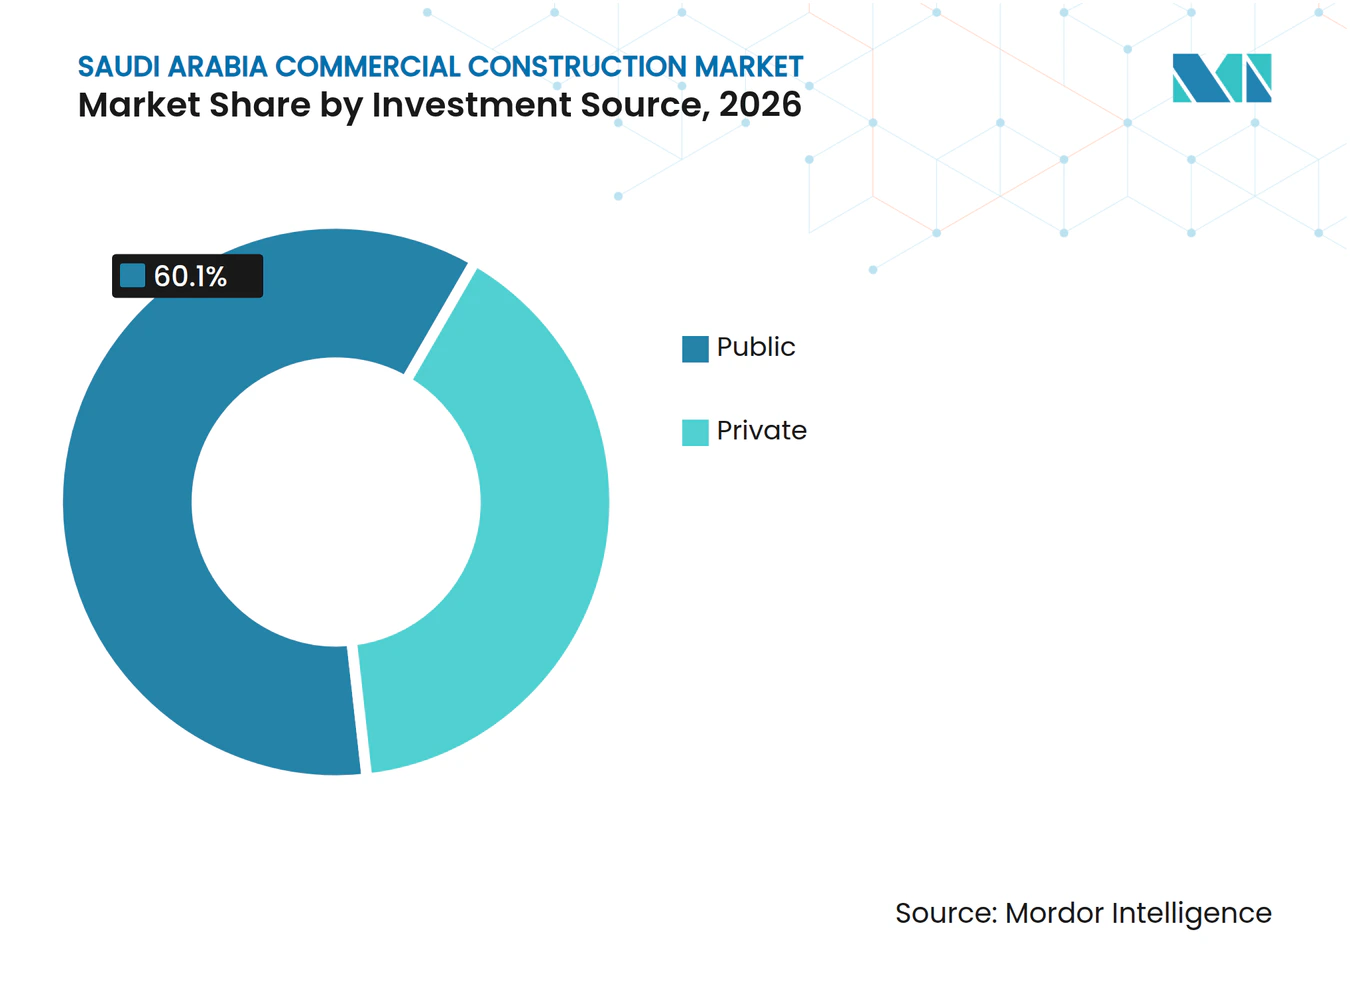
- Por fuente de inversión, el sector público representó el 60,1% del tamaño del mercado de construcción comercial en Arabia Saudita en 2026, mientras que se prevé que la inversión privada se expanda a una CAGR del 6,01% hasta 2032.
- Por ciudad, Riad representó el 48,6% del tamaño del mercado de construcción comercial en Arabia Saudita en 2026, mientras que se prevé que Yeda se expanda a una CAGR del 6,44% hasta 2032.
Nota: Las cifras de mercado de este informe se basan en el marco de estimación propietario de Mordor Intelligence, que combina nueve meses de datos reales con proyecciones del cuarto trimestre para el año base 2026.
Tendencias e Información del Mercado
Análisis del Impacto de los Impulsores*
| Impulsores | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Expansión de Sedes Regionales y Reubicaciones Corporativas | +1.6% | Liderado por Riad, con Yeda creciendo como centro alternativo | Mediano plazo (2-4 años) |
| Diversificación Industrial y Expansión Logística | +1.3% | Riad, Yeda y el Área Metropolitana de Dammam | Corto plazo (≤ 2 años) |
| Diversificación del Turismo e Programas de Inversión Hotelera | +1.0% | Riad, Yeda, La Meca, Medina, costa del Mar Rojo y AlUla | Mediano plazo (2-4 años) |
| Iniciativas de Regeneración Urbana a Gran Escala | +0.8% | Riad, Yeda y La Meca | Largo plazo (≥ 4 años) |
| Creciente Actividad del Comercio Minorista Organizado | +0.6% | Riad, Yeda y La Meca | Mediano plazo (2-4 años) |
| Inversiones Privadas en Salud y Educación | +0.4% | Nacional, con ganancias tempranas en Riad, Yeda, Al Ahsa y Alkhobar | Mediano plazo (2-4 años) |
| Fuente: Mordor Intelligence | |||
La Expansión de Sedes Regionales Impulsa la Demanda de Construcción de Oficinas de Categoría A
El programa de Sedes Regionales está incrementando los requisitos de espacio de oficinas de alta calidad en Riad. La ocupación de oficinas de Categoría A en Riad alcanzó el 98% en 2025, lo que ha mantenido activa la demanda de nuevos edificios y la modernización del parque inmobiliario existente. El mercado de construcción comercial en Arabia Saudita también está experimentando una combinación más amplia de inquilinos, que incluye empresas de tecnología, servicios financieros y salud. Estos ocupantes necesitan edificios con sistemas eléctricos, mecánicos y digitales fiables, lo que puede elevar el alcance técnico de los proyectos de oficinas. Se espera que la cartera de oferta de oficinas crezca, aunque la entrega planificada se concentra en años posteriores. Este calendario mantiene disponible el trabajo a corto plazo para los contratistas que puedan cumplir con altos estándares de diseño y acabado.
La escasez de espacio de oficinas de primera categoría también ha mejorado el argumento para renovar edificios secundarios. El espacio de Categoría B se ha vuelto más relevante para los inquilinos que buscan ubicaciones céntricas a costos inferiores a los de las propiedades premium. Los propietarios de edificios pueden responder mejorando los sistemas de climatización, energía, distribución y áreas comunes. Esto apoya la actividad de renovación junto con la nueva construcción, en lugar de reemplazarla. El mercado de construcción comercial en Arabia Saudita puede, por tanto, obtener trabajo tanto de nuevos campus corporativos como de la modernización de distritos de negocios consolidados. Los contratistas con experiencia en edificios ocupados tienen ventaja porque los inquilinos necesitan que los proyectos se completen con una interrupción mínima.
La Diversificación Industrial y la Expansión Logística Aceleran la Construcción de Almacenes
La diversificación industrial está expandiendo la demanda de almacenes, centros de distribución e instalaciones especializadas en toda Arabia Saudita. La construcción industrial y logística es el tipo de sector comercial de más rápido crecimiento, con una CAGR proyectada del 6,07% hasta 2032. Los nuevos espacios están siendo diseñados cada vez más para almacenamiento en frío, operaciones de comercio electrónico, manejo automatizado e inquilinos con alta demanda de datos. El mercado de construcción comercial en Arabia Saudita está, en consecuencia, avanzando hacia instalaciones con sistemas mecánicos, eléctricos e hidráulicos más complejos. Esto incrementa la necesidad de proveedores y contratistas que puedan cumplir con los requisitos de las ciudades industriales y entregar sistemas de construcción especializados. El desarrollo de activos logísticos también apoya los objetivos nacionales en materia de comercio, manufactura y actividad de distribución.
En noviembre de 2025, Agility Logistics Parks inauguró su instalación en Yeda con seis almacenes de Categoría A en 338.000 metros cuadrados de área construida. El proyecto fue diseñado para soportar la preparación para centros de datos y atiende sectores que incluyen comercio minorista, bienes de consumo, tecnología, automotriz, energía y comercio electrónico[1]. Estos proyectos muestran cómo los edificios industriales requieren cada vez más sistemas que van más allá de las funciones básicas de almacenamiento. También incrementan la competencia por ingenieros y técnicos que puedan instalar y poner en marcha dichos sistemas. El mercado de construcción comercial en Arabia Saudita tiene espacio para empresas que combinen construcción civil, servicios de edificación y experiencia en puesta en marcha. Las oportunidades más sólidas probablemente se encuentren en instalaciones que deben operar de manera fiable desde el primer día de uso.
La Diversificación del Turismo y la Inversión Hotelera Aceleran la Construcción de Hostelería
El desarrollo turístico está incrementando la demanda de construcción de hoteles, espacios comerciales, recintos de entretenimiento y servicios para visitantes. El programa nacional de turismo ha impulsado una amplia gama de formatos de alojamiento, desde complejos de lujo hasta propiedades que atienden a viajeros religiosos. Esto crea diferentes requisitos de diseño y entrega según las ubicaciones. El mercado de construcción comercial en Arabia Saudita se beneficia cuando los proyectos hoteleros también requieren restaurantes, locales comerciales, áreas públicas e infraestructura de apoyo. Estos usos vinculados pueden generar trabajo para contratistas generales y proveedores especializados. También apoyan carteras de proyectos más largas en destinos que combinan hostelería con actividad cultural o comercial.
En 2026, la Compañía de Desarrollo de AlUla inició la construcción del hotel NUMAJ de 250 habitaciones, que Marriott International gestionará y cuya entrega está prevista para 2027[2]. El proyecto ilustra el papel de los destinos patrimoniales en el mercado de construcción comercial en Arabia Saudita. Los programas hoteleros suelen requerir una coordinación cuidadosa entre construcción, paisajismo, servicios para huéspedes y sistemas energéticos. Los contratistas que comprenden estos requisitos pueden atender tanto a nuevos hoteles como a instalaciones comerciales relacionadas. La demanda variará según la ciudad, ya que la combinación de turismo religioso, viajes de negocios y turismo de ocio difiere en todo el Reino. Esta diversidad reduce la dependencia de un único formato de hostelería.
La Regeneración Urbana a Gran Escala Estimula el Desarrollo Comercial de Uso Mixto
Los grandes programas de regeneración urbana están creando trabajo plurianual en construcción de oficinas, comercio minorista, hostelería y ocio. Estos programas difieren de los proyectos de activo único porque varios tipos de propiedades avanzan dentro de una misma área de planificación maestra. El mercado de construcción comercial en Arabia Saudita obtiene una cartera más continua cuando las fases posteriores se licitan a medida que las fases anteriores avanzan. Esto puede ayudar a los contratistas a planificar la mano de obra, el equipamiento y la capacidad de subcontratistas durante un período más largo. También crea demanda para empresas que puedan coordinar interfaces complejas entre varios edificios y espacios públicos. La entrega sigue dependiendo de la disciplina en la financiación y la secuenciación de los proyectos.
La Puerta del Rey Salmán en La Meca abarca 12 millones de metros cuadrados de superficie bruta alquilable y combina usos residenciales, de hostelería, comerciales y culturales cerca de Al-Masjid Al-Haram[3]. Su escala muestra por qué los desarrollos integrados pueden influir en el mercado de construcción comercial en Arabia Saudita durante muchos años. El proyecto requerirá una entrega coordinada entre múltiples tipos de edificios y una ubicación urbana densa. Una actividad de regeneración similar en Riad y Yeda apoya la construcción comercial más allá de los distritos de oficinas tradicionales. Los contratistas que mantienen equipos de proyecto especializados pueden optar a paquetes complejos sin depender de una sola categoría de edificios. El principal desafío es alinear la capacidad con el calendario de adjudicaciones por fases.
Análisis del Impacto de las Restricciones*
| Restricciones | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Repriorización de la Inversión del PIF y Evaluaciones de Viabilidad de Proyectos más Rigurosas | -0.8% | Nacional, con mayor exposición en el cinturón de gigaproyectos de Riad | Corto plazo (≤ 2 años) |
| Tensiones Geopolíticas Regionales que Perturban las Cadenas de Suministro | -0.5% | Puertos del Golfo y rutas del Mar Rojo, con mayor exposición en Yeda y el Área Metropolitana de Dammam | Mediano plazo (2-4 años) |
| Elevados Costos de Materiales y Equipos de Construcción | -0.4% | Nacional | Mediano plazo (2-4 años) |
| Escasez de Profesionales Especializados en Construcción y en Instalaciones Mecánicas, Eléctricas e Hidráulicas | -0.3% | Nacional, con mayor exposición en la concentrada cartera de proyectos de Riad | Mediano plazo (2-4 años) |
| Fuente: Mordor Intelligence | |||
La Repriorización del PIF y las Evaluaciones de Viabilidad más Rigurosas Retrasan los Compromisos
El Fondo de Inversión Pública, conocido como PIF, sigue siendo importante para el calendario de los grandes proyectos comerciales. Los cambios en sus prioridades de inversión pueden retrasar la liberación de paquetes o alterar la escala del desarrollo planificado. Reuters informó en 2025 que el PIF se estaba preparando para enfatizar la infraestructura de inteligencia artificial y los activos con retornos a más corto plazo, tras los retrasos en algunos gigaproyectos. El mercado de construcción comercial en Arabia Saudita no depende de una única fuente de financiación, pero los contratistas con una exposición concentrada al PIF pueden enfrentar una programación de pedidos irregular. Las revisiones de viabilidad pueden mejorar la asignación de capital, aunque pueden reducir la visibilidad a corto plazo para los equipos de proyecto y los proveedores. Las empresas que atienden a organismos públicos, promotores privados y operadores internacionales están mejor posicionadas para gestionar esta incertidumbre.
Esta restricción afecta al ritmo del trabajo más que a la necesidad subyacente de edificios comerciales. La inversión privada, el desarrollo logístico y la expansión corporativa continúan proporcionando otras fuentes de demanda. Sin embargo, un contratista puede necesitar mantener gastos generales durante más tiempo cuando un gran paquete pasa a una fase posterior. El mercado de construcción comercial en Arabia Saudita recompensará a las empresas que gestionen el flujo de caja, liciten de forma selectiva y eviten una dependencia excesiva de cualquier promotor maestro. Las relaciones sólidas con los subcontratistas también son importantes cuando los calendarios de los proyectos cambian. La presión resultante es mayor para las empresas que han aumentado su capacidad únicamente para la entrega de megaproyectos.
Las Tensiones Geopolíticas Regionales Perturban las Cadenas de Suministro y Amplían los Plazos de Adquisición
La perturbación del transporte regional puede aumentar el costo y el tiempo de entrega de los materiales y equipos de construcción importados. La exposición es más significativa para los sistemas de fachada, equipos eléctricos, sistemas mecánicos y acero estructural. La Conferencia de las Naciones Unidas sobre Comercio y Desarrollo declaró que las perturbaciones en el Estrecho de Ormuz afectan los flujos mundiales de energía y materias primas más allá de la región inmediata del Golfo. El mercado de construcción comercial en Arabia Saudita está, por tanto, expuesto cuando los cambios en el transporte marítimo afectan la planificación de las adquisiciones. Los plazos de entrega más largos pueden obligar a los contratistas a cambiar las secuencias de trabajo y mantener más inventario. Estos ajustes pueden presionar los márgenes incluso cuando un proyecto sigue activo.
Un estudio de 2026 publicado en Scientific Reports identificó la inestabilidad financiera y el incumplimiento de entrega por parte de los proveedores entre los principales riesgos que afectan a las cadenas de suministro de la construcción en Arabia Saudita. El hallazgo refuerza la necesidad de una evaluación cuidadosa de los proveedores antes de realizar pedidos de equipos importantes. Los contratistas pueden reducir el riesgo de cronograma asegurando los sistemas críticos con anticipación y dejando más tiempo para las pruebas y la entrega. El abastecimiento local también puede reducir parte de la exposición, aunque los equipos especializados pueden seguir requiriendo importaciones. El mercado de construcción comercial en Arabia Saudita seguirá siendo sensible a las condiciones de adquisición porque sus principales proyectos utilizan materiales y sistemas técnicamente avanzados. Una gestión de compras más disciplinada puede ayudar a las empresas a limitar el efecto sobre las fechas de finalización.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Tipo de Sector Comercial:
La Construcción de Oficinas Lidera Mientras que la Industrial y Logística Gana RitmoLa construcción de oficinas representó el 33,3% de la participación del mercado de construcción comercial en Arabia Saudita en 2026, convirtiéndola en el mayor tipo de sector comercial. El programa de Sedes Regionales y la fuerte necesidad de espacio corporativo de alta calidad en Riad apoyan el segmento. Los proyectos de oficinas de primera categoría suelen requerir servicios de edificación avanzados, distribuciones de planta flexibles y altos estándares para el acondicionamiento de los inquilinos. Esto los hace atractivos para los contratistas que pueden coordinar el trabajo estructural con los sistemas mecánicos, eléctricos, hidráulicos y digitales. La construcción de oficinas también crea oportunidades de renovación cuando los edificios secundarios se modernizan para satisfacer las expectativas de los inquilinos. La industria de construcción comercial en Arabia Saudita atiende, por tanto, tanto a sedes de nueva construcción como a propiedades más antiguas que necesitan modernización.
Se prevé que la construcción industrial y logística crezca a una CAGR del 6,07% hasta 2032. Los proyectos de almacenes están siendo moldeados por el comercio electrónico, la distribución en cadena de frío, la manufactura y las operaciones con alta demanda de datos. El segmento requiere sistemas más especializados que las instalaciones de almacenamiento convencionales. El parque logístico de Yeda desarrollado por Agility ilustra la demanda de edificios de Categoría A con diseño preparado para centros de datos. El comercio minorista, la hostelería, la salud, la educación y las instalaciones de uso mixto forman las categorías comerciales restantes. Cada categoría amplía el mercado de construcción comercial en Arabia Saudita al crear proyectos con diferentes requisitos de inquilinos y calendarios de entrega. Estos requisitos también crean la necesidad de contratistas que puedan coordinar los sistemas de construcción con las necesidades operativas de los inquilinos.


Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe
Por Tipo de Construcción:
La Nueva Construcción Mantiene la Mayor Posición, Mientras que la Renovación se AmplíaLa nueva construcción representó el 82,1% de la participación del mercado de construcción comercial en Arabia Saudita en 2026. La gran participación refleja la naturaleza de campo abierto de los polígonos industriales, las zonas logísticas, los distritos de uso mixto y los programas de hostelería. Los nuevos emplazamientos ofrecen a los promotores mayor flexibilidad en cuanto a la escala del edificio, los sistemas energéticos, las distribuciones para inquilinos y las conexiones de infraestructura. También permiten que los proyectos cumplan con los requisitos técnicos modernos desde el inicio. Esto mantiene fuerte la demanda de contratistas generales, diseñadores y subcontratistas especializados. El tamaño del mercado de construcción comercial en Arabia Saudita para la nueva construcción sigue estrechamente vinculado al calendario de los grandes desarrollos de planificación maestra.
Se prevé que la renovación crezca a una CAGR del 5,95% hasta 2032. Los activos de oficinas y comerciales más antiguos necesitan modernizaciones cuando los inquilinos buscan mejor rendimiento energético, servicios de edificación y estándares de espacio de trabajo. Los trabajos de renovación pueden ser complejos porque los edificios suelen permanecer ocupados durante la construcción. Los contratistas deben gestionar el acceso, la seguridad, el ruido y la instalación por fases sin perturbar a los inquilinos. Esto favorece a las empresas que pueden rediseñar los sistemas mecánicos y eléctricos dentro de las estructuras existentes. La industria de construcción comercial en Arabia Saudita puede utilizar la renovación para prolongar la vida útil de los activos en distritos consolidados. La nueva construcción seguirá siendo mayor, mientras que la rehabilitación proporciona una fuente de trabajo creciente y más especializada. Los propietarios de activos pueden utilizar estas modernizaciones para mejorar la retención de inquilinos y mantener la relevancia de las propiedades consolidadas.
Por Fuente de Inversión:
La Inversión del Sector Público Lidera Mientras que la Inversión Privada Crece más RápidoLa inversión del sector público representó el 60,1% de la participación del mercado de construcción comercial en Arabia Saudita en 2026. Las entidades públicas y las empresas de desarrollo relacionadas han encargado muchos de los mayores proyectos comerciales y de uso mixto del país. Su papel es particularmente visible en las principales iniciativas de regeneración urbana, culturales, turísticas y logísticas. La inversión pública puede apoyar la infraestructura y las obras de habilitación que hacen más viable el desarrollo privado cercano. También da a los contratistas acceso a grandes paquetes que requieren una capacidad técnica y financiera sustancial. El mercado de construcción comercial en Arabia Saudita se ha desarrollado, por tanto, en torno a una base significativa de proyectos públicos.
Se prevé que la inversión privada se expanda a una CAGR del 6,01% hasta 2032. Los promotores privados y las empresas cotizadas están entrando en activos comerciales que se benefician de la nueva infraestructura, el aumento de la actividad de los consumidores y la demanda corporativa. El capital privado puede moverse de forma más selectiva que la inversión pública, pero puede proporcionar una gama más amplia de proyectos de menor y mediano tamaño. Esto puede reducir la dependencia de un número limitado de grandes programas. La disciplina financiera y las normas de uso del suelo influirán en la rapidez con que los proyectos avancen desde la planificación hasta la construcción. La industria de construcción comercial en Arabia Saudita se beneficiará cuando los promotores privados combinen el conocimiento del mercado local con una financiación fiable. El crecimiento de este segmento apoya una base de clientes más diversa para los contratistas. También ofrece a los proveedores y subcontratistas especializados más oportunidades de trabajar en proyectos de diferentes tamaños.

Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe
Análisis Geográfico
Riad representó el 48,6% de la participación del mercado de construcción comercial en Arabia Saudita en 2026, convirtiéndola en el mayor mercado de construcción comercial del país. La ciudad es el centro de las sedes regionales, los grandes desarrollos públicos y las inversiones privadas en oficinas, comercio minorista y hostelería. Su amplia combinación de proyectos apoya la demanda de contratistas con capacidades en varios tipos de edificios. La ciudad también tiene una gran necesidad de espacio de oficinas premium y la modernización de activos comerciales más antiguos. Estas condiciones sostienen tanto el nuevo desarrollo como los trabajos de rehabilitación. La profundidad de Riad la convierte en la principal fuente de demanda de construcción comercial, aunque el calendario de los proyectos puede verse afectado por las decisiones sobre los grandes planes maestros. Sigue siendo importante para las empresas que necesitan una base local para coordinar proyectos en todo el Reino.
Se prevé que Yeda se expanda a una CAGR del 6,44% hasta 2032, que es la tasa de crecimiento urbano más alta en los datos proporcionados. La ciudad combina actividad corporativa con logística portuaria, regeneración del frente marítimo, comercio minorista y turismo. Su ubicación apoya proyectos de almacenes y distribución, así como la construcción comercial vinculada a la actividad de visitantes. Jeddah Central tiene como objetivo desarrollar un importante distrito frente al mar mediante una entrega por fases. Esto hace que la ciudad sea relevante para las empresas que pueden trabajar en paquetes de uso mixto e instalaciones logísticas. El mercado de construcción comercial en Arabia Saudita también recibe apoyo de la capacidad de Yeda para actuar como segundo centro corporativo.
El Área Metropolitana de Dammam tiene un papel distintivo en la construcción portuaria, industrial y logística. Su demanda comercial está vinculada a la actividad relacionada con la energía, los polígonos industriales y el movimiento de mercancías a través de la Provincia Oriental. La Meca tiene un perfil de demanda diferente porque el desarrollo hotelero, comercial y de uso mixto está conectado al turismo religioso. La Puerta del Rey Salmán es un ejemplo destacado de un programa de uso mixto a largo plazo en la ciudad. AlUla y otras ubicaciones de destino añaden proyectos de patrimonio y turismo a la cartera de construcción. En conjunto, estas ubicaciones dan al mercado de construcción comercial en Arabia Saudita una base de demanda más amplia que el corredor Riad, Yeda y Área Metropolitana de Dammam. Esta distribución puede reducir el efecto de una desaceleración en una zona urbana sobre la actividad de construcción nacional.
Panorama Competitivo
Concentración del Mercado
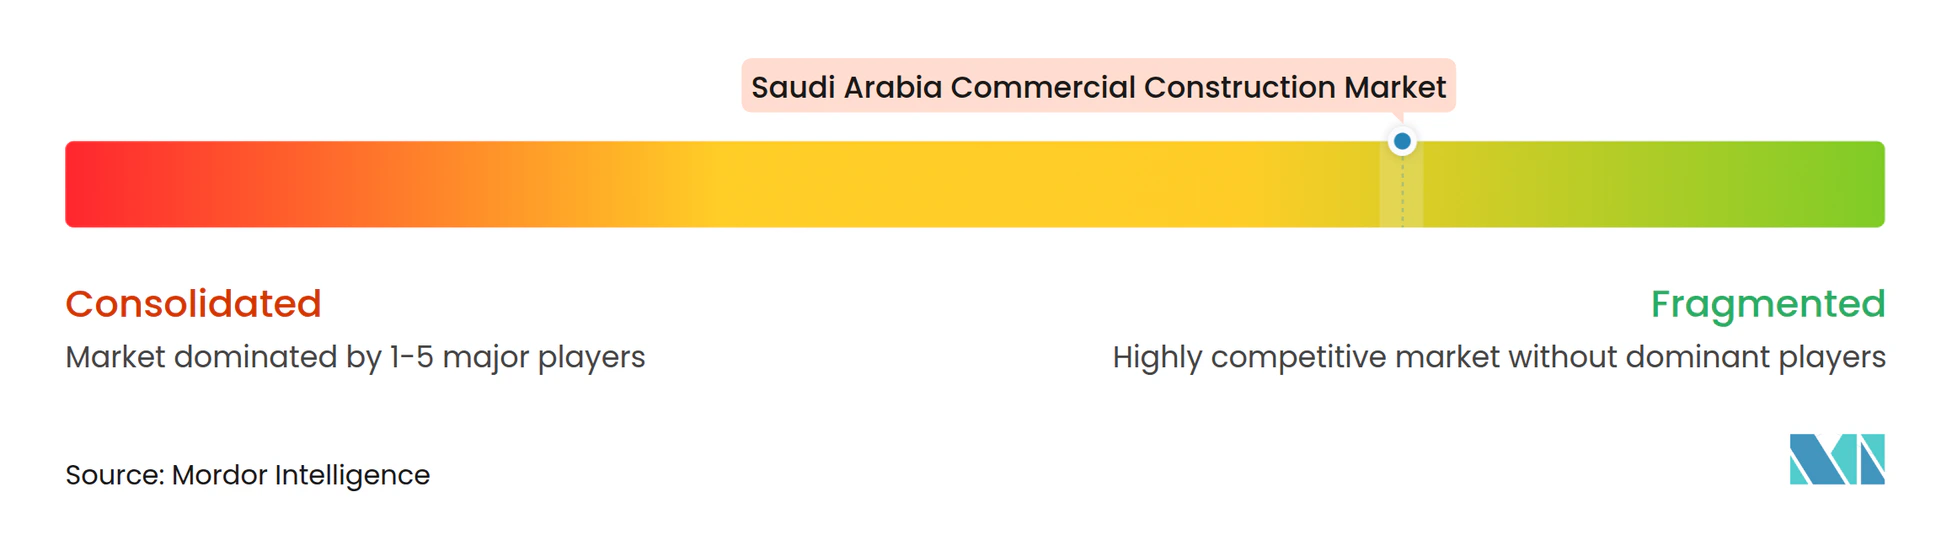
El mercado de construcción comercial en Arabia Saudita está fragmentado por naturaleza y cuenta con 3 grupos principales de competidores. Los grandes contratistas sauditas como Nesma & Partners, El Seif Engineering Contracting, Saudi Binladin Group, AlBawani, Al-Ayuni Investment and Contracting Company y Almabani compiten por los principales paquetes comerciales. Las empresas internacionales, incluidas Bechtel Corporation y Samsung C&T, tienden a participar de forma selectiva en los proyectos más grandes o técnicamente complejos. Las empresas especializadas más pequeñas compiten en áreas como servicios de edificación, control de proyectos, puesta en marcha y trabajos de rehabilitación. La capacidad de una empresa para asegurar contratos importantes depende de su solidez financiera, licencias, capacidad de mano de obra y trayectoria en la entrega de proyectos complejos.
Los requisitos técnicos de cada proyecto también configuran la competencia. Los desarrollos de oficinas, hostelería, logística y uso mixto necesitan cada vez más sistemas fiables de climatización, energía, control de edificios y sistemas digitales. En junio de 2025, AlBawani y Samsung firmaron un memorando de entendimiento para explorar sistemas inteligentes de gestión de edificios, tecnologías de eficiencia energética y plataformas digitales integradas. Este acuerdo muestra cómo los contratistas líderes utilizan las alianzas tecnológicas para fortalecer sus ofertas para edificios comerciales complejos. Esto crea una ventaja para las empresas que pueden instalar y poner en marcha sistemas avanzados, en lugar de limitarse a entregar estructuras básicas de construcción.
La inversión del Fondo de Inversión Pública, o PIF, ha reforzado la posición de los contratistas que pueden calificar para trabajos vinculados a entidades soberanas. El PIF adquirió una participación minoritaria en AlBawani Holding en enero de 2025, reforzando la conexión de AlBawani con la cartera de proyectos nacionales. Los desarrollos privados y los proyectos comerciales especializados siguen abiertos a un grupo más amplio de competidores, especialmente cuando la experiencia técnica es más importante que la escala del contratista. Los requisitos de la Autoridad de Contratistas de Arabia Saudita y las normas de mano de obra local continúan estableciendo requisitos de entrada importantes para las grandes licitaciones públicas.
Líderes de la Industria de Construcción Comercial en Arabia Saudita
-
Nesma & Partners
-
El Seif Engineering Contracting
-
Al-Ayuni Investment and Contracting Company
-
Almabani
-
Alfanar Projects
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Mercado de Construcción Comercial en Arabia Saudita Empresas cubiertas en este informe
- Nesma & Partners
- El Seif Engineering Contracting
- Al-Ayuni Investment and Contracting Company
- Almabani
- Alfanar Projects
- IHCC
- AlBawani
- Alkifah Contracting Company
- Construction and Planning Co. (C&P)
- BEC Arabia
- Mofarreh Al-Harbi and Partners
- UNIMAC
- MARCO
- Contracting and Construction Enterprises (CCE)
- Shibh Al Jazira Contracting Company (SAJCO)
- Saudi Binladin Group
- Al-Rashid Trading and Contracting Company (RTCC)
- Saudi Pan Kingdom Company (SAPAC)
- Umm Al Qura for Development and Construction Company
- Saudi Arabian Baytur Construction Company
- Saudi Real Estate Infrastructure Company (Binyah)
- Red Sea International Company
- ABV Rock Group
- Makkah Construction and Development Company
- Bechtel Corporation
Desarrollos recientes de la industria en Mercado de Construcción Comercial en Arabia Saudita
- Octubre de 2026: Knowledge Economic City se asoció con TGP International para desarrollar y operar un pabellón gastronómico en el Multaqa Al-Madinah Mall en Medina. El recinto reunirá conceptos de restauración locales, regionales e internacionales para residentes y visitantes.
- Septiembre de 2026: ROSHN Group y Talaat Moustafa Group Saudi firmaron un acuerdo preliminar para explorar una comunidad de uso mixto de base residencial en Riad con más de 55.000 viviendas. La propuesta incluye instalaciones de comercio minorista, comerciales, de hostelería, entretenimiento, salud y educación, sujeta a planificación maestra y un caso de negocio definitivo.
- Julio de 2026: Mawani, la Autoridad Portuaria Saudita, firmó 7 contratos por valor de 267 millones de USD para construir y ampliar centros logísticos en el Puerto Islámico de Yeda y la zona logística de Al-Khumra. Los desarrollos abarcan más de 384.000 metros cuadrados de instalaciones de almacenamiento, consolidación y reexportación bajo un modelo de concesión financiado por el operador.
Alcance del Informe del Mercado de Construcción Comercial en Arabia Saudita
Resumen de la segmentación
| Oficinas |
| Comercio Minorista |
| Industrial y Logística |
| Otros |
| Nueva Construcción |
| Renovación |
| Pública |
| Privada |
| Riad |
| Yeda |
| AMA (Área Metropolitana de Dammam) |
| Resto de Arabia Saudita |
| Por Tipo de Sector Comercial | Oficinas |
| Comercio Minorista | |
| Industrial y Logística | |
| Otros | |
| Por Tipo de Construcción | Nueva Construcción |
| Renovación | |
| Por Fuente de Inversión | Pública |
| Privada | |
| Por Ciudad | Riad |
| Yeda | |
| AMA (Área Metropolitana de Dammam) | |
| Resto de Arabia Saudita |
Preguntas Clave Respondidas en el Informe
¿Cuál es el valor proyectado de la construcción comercial en Arabia Saudita para 2032?
Se proyecta que el mercado de construcción comercial en Arabia Saudita alcance los 18,78 mil millones de USD para 2032, creciendo a una CAGR del 5,05% desde 2027. Esta perspectiva refleja la demanda de proyectos corporativos, logísticos, de hostelería, comercio minorista y uso mixto en varias ciudades sauditas.
¿Cuál es el mayor tipo de sector comercial en Arabia Saudita?
La construcción de oficinas es el mayor tipo de sector, con una participación del 33,3% en 2026. La actividad de reubicación corporativa, las necesidades de espacio de trabajo premium y la modernización del parque de oficinas más antiguo apoyan esta posición.
¿Qué segmento de construcción comercial crece más rápido en Arabia Saudita?
Se prevé que la construcción industrial y logística crezca a una CAGR del 6,07% hasta 2032. Las necesidades especializadas de almacenes incluyen instalaciones de cadena de frío, comercio electrónico, manejo automatizado y preparadas para datos.
¿Por qué es importante Riad para la construcción comercial?
Riad representó el 48,6% de la participación en 2026 y combina la demanda de sedes regionales con el desarrollo público y privado de uso mixto. Su amplia cartera incluye oficinas, comercio minorista, logística, hostelería, regeneración urbana y modernización de distritos comerciales consolidados.
¿Por qué crece Yeda más rápido que otras ciudades?
Se prevé que Yeda crezca a una CAGR del 6,44% hasta 2032 debido a su actividad turística, de frente marítimo, corporativa y logística. También proporciona un centro alternativo para las empresas regionales que necesitan capacidad de oficinas y distribución.
¿Cuáles son los principales riesgos que afectan a la entrega de proyectos en Arabia Saudita?
El calendario de los proyectos del PIF y la perturbación de la cadena de suministro pueden retrasar las adquisiciones, aumentar los costos y presionar los cronogramas de los contratistas. Una gestión sólida de proveedores, la compra anticipada de equipos y una exposición diversificada a clientes pueden reducir estos riesgos.