
Marktgröße und Marktanteil der gewerblichen Bauwirtschaft in Saudi-Arabien
Marktübersicht
| Studienzeitraum | 2021 - 2032 |
|---|---|
| Prognosedatenzeitraum | 2027 - 2032 |
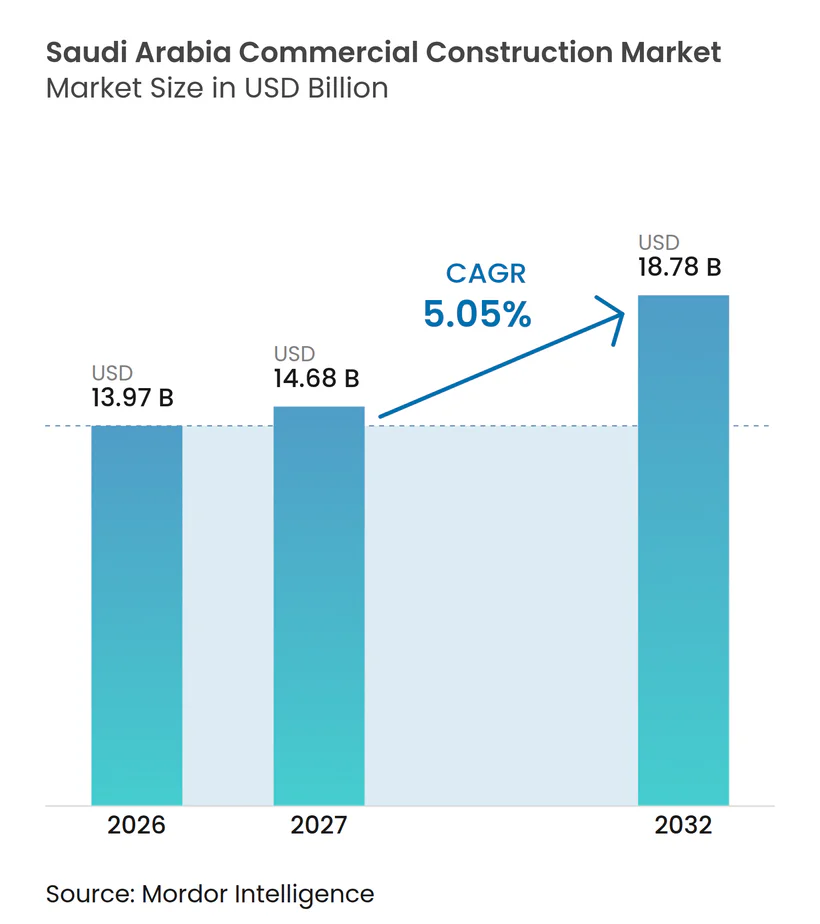
| Marktgröße im Basisjahr (2026) | 13.97 Milliarden US-Dollar |
| Marktgröße (2027) | 14.68 Milliarden US-Dollar |
| Marktgröße (2032) | 18.78 Milliarden US-Dollar |
| Wachstumsrate (2027 - 2032) | 5.05 % |
| Marktkonzentration | Niedrig |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Marktanalyse der gewerblichen Bauwirtschaft in Saudi-Arabien von Mordor Intelligence
Die Marktgröße der gewerblichen Bauwirtschaft in Saudi-Arabien wird für 2026 auf 13,97 Milliarden USD, für 2027 auf 14,68 Milliarden USD und bis 2032 auf 18,78 Milliarden USD prognostiziert, mit einem CAGR von 5,05 % von 2027 bis 2032.
Die Nachfrage wird durch die wirtschaftliche Diversifizierungsagenda Saudi-Arabiens und eine umfangreiche Pipeline an Büro-, Logistik-, Gastronomie-, Einzelhandels- und Mischnutzungsentwicklungen gestützt. Unternehmensumzüge fördern das neue Büroflächenangebot, während Industriepolitiken den Bedarf an Lagerhäusern und Vertriebseinrichtungen erhöhen. Der Markt für gewerbliche Bauwirtschaft in Saudi-Arabien profitiert zudem von Tourismusprojekten, städtischer Erneuerung und steigenden privaten Investitionen in gewerbliche Immobilien. Das Ausführungsrisiko bleibt wesentlich, da Projektzeitpläne, importierte Ausrüstung und die Verfügbarkeit von Fachkräften Kosten und Zeitpläne beeinflussen können. Der Markt für gewerbliche Bauwirtschaft in Saudi-Arabien bietet daher Chancen für Auftragnehmer mit starker Lieferkapazität, technischen Designfähigkeiten und einer ausgewogenen Kundenbasis.
Wichtigste Erkenntnisse des Berichts
- Nach Art des Gewerbesektors entfiel auf den Bürobau im Jahr 2026 ein Marktanteil von 33,3 % am Markt für gewerbliche Bauwirtschaft in Saudi-Arabien, während der Industrie- und Logistikbau bis 2032 voraussichtlich mit einem CAGR von 6,07 % wachsen wird.
- Nach Bauart entfiel auf den Neubau im Jahr 2026 ein Marktanteil von 82,1 % am Markt für gewerbliche Bauwirtschaft in Saudi-Arabien, während Renovierungen bis 2032 voraussichtlich mit einem CAGR von 5,95 % wachsen werden.
- Nach Investitionsquelle repräsentierte der öffentliche Sektor im Jahr 2026 einen Anteil von 60,1 % an der Marktgröße der gewerblichen Bauwirtschaft in Saudi-Arabien, während private Investitionen bis 2032 voraussichtlich mit einem CAGR von 6,01 % wachsen werden.
- Nach Stadt repräsentierte Riad im Jahr 2026 einen Anteil von 48,6 % an der Marktgröße der gewerblichen Bauwirtschaft in Saudi-Arabien, während Dschidda bis 2032 voraussichtlich mit einem CAGR von 6,44 % wachsen wird.
Hinweis: Die in diesem Bericht angegebenen Marktzahlen basieren auf dem proprietären Schätzrahmen von Mordor Intelligence, der neun Monate an Ist-Daten mit den Prognosen für das vierte Quartal des Basisjahres 2026 kombiniert.
Markttrends und Einblicke
Analyse der Treiberwirkung*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Expansion regionaler Hauptsitze und Unternehmensumzüge | +1.6% | Riad-geführt, mit Dschidda als wachsendem alternativen Zentrum | Mittelfristig (2–4 Jahre) |
| Industrielle Diversifizierung und Logistikexpansion | +1.3% | Riad, Dschidda und Ballungsraum Dammam | Kurzfristig (≤ 2 Jahre) |
| Tourismusdiversifizierung und Hotelinvestitionsprogramme | +1.0% | Riad, Dschidda, Mekka, Medina, Rotes-Meer-Küste und AlUla | Mittelfristig (2–4 Jahre) |
| Großangelegte städtische Erneuerungsinitiativen | +0.8% | Riad, Dschidda und Mekka | Langfristig (≥ 4 Jahre) |
| Wachsende organisierte Einzelhandelsaktivität | +0.6% | Riad, Dschidda und Mekka | Mittelfristig (2–4 Jahre) |
| Private Gesundheits- und Bildungsinvestitionen | +0.4% | National, mit frühen Gewinnen in Riad, Dschidda, Al Ahsa und Alkhobar | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Expansion regionaler Hauptsitze treibt Nachfrage nach Bürobau der Klasse A
Das Programm für regionale Hauptsitze erhöht den Bedarf an hochwertigen Büroflächen in Riad. Die Auslastung von Büroflächen der Klasse A in Riad erreichte 2025 98 %, was die Nachfrage nach Neubauten und der Modernisierung älterer Bestände aktiv hält. Der Markt für gewerbliche Bauwirtschaft in Saudi-Arabien verzeichnet zudem eine breitere Mieterzusammensetzung, darunter Technologie-, Finanzdienstleistungs- und Gesundheitsunternehmen. Diese Nutzer benötigen Gebäude mit zuverlässigen Elektro-, Mechanik- und Digitalsystemen, was den technischen Umfang von Büroprojekten erhöhen kann. Die Pipeline für Büroflächen wird voraussichtlich wachsen, doch die geplante Fertigstellung ist auf spätere Jahre ausgerichtet. Dieses Timing hält kurzfristige Aufträge für Auftragnehmer verfügbar, die hohe Design- und Ausbaustandards erfüllen können.
Ein Mangel an erstklassigen Büroflächen hat auch den Fall für die Renovierung von Sekundärgebäuden verbessert. Flächen der Klasse B sind für Mieter relevanter geworden, die zentrale Lagen zu niedrigeren Kosten als Premiumimmobilien suchen. Gebäudeeigentümer können reagieren, indem sie Kühlung, Stromversorgung, Grundriss und Gemeinschaftsbereiche verbessern. Dies unterstützt Renovierungsaktivitäten neben dem Neubau, anstatt ihn zu ersetzen. Der Markt für gewerbliche Bauwirtschaft in Saudi-Arabien kann daher sowohl von neuen Unternehmensgeländen als auch von der Modernisierung etablierter Geschäftsviertel profitieren. Auftragnehmer mit Erfahrung in bewohnten Gebäuden haben einen Vorteil, da Mieter Projekte mit minimaler Unterbrechung abgeschlossen haben möchten.
Industrielle Diversifizierung und Logistikexpansion beschleunigen den Lagerhausbau
Die industrielle Diversifizierung weitet die Nachfrage nach Lagerhäusern, Vertriebszentren und Spezialeinrichtungen in ganz Saudi-Arabien aus. Der Industrie- und Logistikbau ist der am schnellsten wachsende gewerbliche Sektortyp, mit einem bis 2032 prognostizierten CAGR von 6,07 %. Neue Flächen werden zunehmend für Kühlkettenlagerung, E-Commerce-Betrieb, automatisierte Handhabung und datenintensive Mieter konzipiert. Der Markt für gewerbliche Bauwirtschaft in Saudi-Arabien bewegt sich daher auf Einrichtungen mit komplexeren Mechanik-, Elektro- und Sanitärsystemen zu. Dies erhöht den Bedarf an Lieferanten und Auftragnehmern, die die Anforderungen von Industriestädten erfüllen und spezialisierte Gebäudesysteme liefern können. Die Entwicklung von Logistikanlagen unterstützt auch nationale Ziele für Handels-, Fertigungs- und Vertriebsaktivitäten.
Im November 2025 eröffnete Agility Logistics Parks seine Anlage in Dschidda mit sechs Lagerhäusern der Klasse A auf 338.000 Quadratmetern Bruttogeschossfläche. Das Projekt wurde für die Bereitschaft als Rechenzentrum konzipiert und bedient Sektoren wie Einzelhandel, Konsumgüter, Technologie, Automobil, Energie und E-Commerce[1]. Solche Projekte zeigen, wie Industriegebäude zunehmend Systeme über grundlegende Lagerfunktionen hinaus erfordern. Sie erhöhen auch den Wettbewerb um Ingenieure und Techniker, die diese Systeme installieren und in Betrieb nehmen können. Der Markt für gewerbliche Bauwirtschaft in Saudi-Arabien bietet Raum für Unternehmen, die Hochbau, Gebäudetechnik und Inbetriebnahme-Expertise kombinieren. Die stärksten Chancen liegen wahrscheinlich bei Einrichtungen, die vom ersten Betriebstag an zuverlässig funktionieren müssen.
Tourismusdiversifizierung und Hotelinvestitionen beschleunigen den Bau im Gastgewerbe
Die Tourismusentwicklung erhöht die Baunachfrage nach Hotels, Einzelhandelsflächen, Unterhaltungseinrichtungen und Besucherservices. Das nationale Tourismusprogramm hat eine breite Palette von Unterkunftsformaten gefördert, von Luxusresorts bis hin zu Unterkünften für religiöse Reisende. Dies schafft unterschiedliche Design- und Lieferanforderungen an verschiedenen Standorten. Der Markt für gewerbliche Bauwirtschaft in Saudi-Arabien profitiert, wenn Hotelprojekte auch Restaurants, Einzelhandelseinheiten, öffentliche Bereiche und unterstützende Infrastruktur erfordern. Diese verknüpften Nutzungen können Aufträge für Generalunternehmer und Speziallieferanten schaffen. Sie unterstützen auch längere Projektpipelines an Destinationen, die Gastgewerbe mit kultureller oder Einzelhandelsaktivität verbinden.
Im Jahr 2026 begann die AlUla Development Company mit dem Bau des 250-Zimmer-Hotels NUMAJ, das von Marriott International verwaltet wird und für die Fertigstellung im Jahr 2027 geplant ist[2]. Das Projekt veranschaulicht die Rolle von Kulturerbe-Destinationen im Markt für gewerbliche Bauwirtschaft in Saudi-Arabien. Hotelprogramme erfordern oft eine sorgfältige Koordination zwischen Bau, Landschaftsgestaltung, Gästeservices und Energiesystemen. Auftragnehmer, die diese Anforderungen verstehen, können sowohl neue Hotels als auch damit verbundene gewerbliche Einrichtungen bedienen. Die Nachfrage wird je nach Stadt variieren, da die Mischung aus religiösem Tourismus, Geschäftsreisen und Freizeitreisen im gesamten Königreich unterschiedlich ist. Diese Vielfalt verringert die Abhängigkeit von einem einzigen Gastgewerbeformat.
Großangelegte städtische Erneuerung stimuliert gemischt genutzte gewerbliche Entwicklung
Große städtische Erneuerungsprogramme schaffen mehrjährige Aufträge in den Bereichen Büro-, Einzelhandels-, Gastronomie- und Freizeitbau. Diese Programme unterscheiden sich von Einzelobjektprojekten, da mehrere Immobilientypen innerhalb eines masterplanmäßig entwickelten Gebiets voranschreiten. Der Markt für gewerbliche Bauwirtschaft in Saudi-Arabien erhält eine kontinuierlichere Pipeline, wenn spätere Phasen ausgeschrieben werden, während frühere Phasen voranschreiten. Dies kann Auftragnehmern helfen, Arbeitskräfte, Ausrüstung und Subunternehmerkapazitäten über einen längeren Zeitraum zu planen. Es schafft auch Nachfrage nach Unternehmen, die komplexe Schnittstellen zwischen mehreren Gebäuden und öffentlichen Räumen koordinieren können. Die Ausführung bleibt von Finanzierungsdisziplin und Projektsequenzierung abhängig.
Das King Salman Gate in Mekka umfasst 12 Millionen Quadratmeter Bruttogeschossfläche und kombiniert Wohn-, Gastronomie-, Gewerbe- und Kulturnutzungen in der Nähe der Al-Masjid Al-Haram[3]. Sein Ausmaß zeigt, warum integrierte Entwicklungen den Markt für gewerbliche Bauwirtschaft in Saudi-Arabien über viele Jahre beeinflussen können. Das Projekt erfordert eine koordinierte Ausführung über mehrere Gebäudetypen und einen dicht besiedelten städtischen Standort hinweg. Ähnliche Erneuerungsaktivitäten in Riad und Dschidda unterstützen den gewerblichen Bau über traditionelle Büroviertel hinaus. Auftragnehmer, die spezialisierte Projektteams unterhalten, können komplexe Pakete verfolgen, ohne sich auf eine Gebäudekategorie zu verlassen. Die größte Herausforderung besteht darin, die Kapazität mit dem Timing phasenweiser Vergaben abzustimmen.
Analyse der Hemmnisauswirkungen*
| Hemmnisse | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Neupriorisierung der PIF-Investitionen und strengere Projektmachbarkeitsbewertungen | -0.8% | National, mit der größten Exposition im Giga-Projektgürtel Riads | Kurzfristig (≤ 2 Jahre) |
| Regionale geopolitische Spannungen stören Lieferketten | -0.5% | Golfhäfen und Rotes-Meer-Routen, mit der größten Exposition in Dschidda und dem Ballungsraum Dammam | Mittelfristig (2–4 Jahre) |
| Erhöhte Baumaterial- und Ausrüstungskosten | -0.4% | National | Mittelfristig (2–4 Jahre) |
| Mangel an spezialisierten Bau- und Mechanik-, Elektro- und Sanitärfachleuten | -0.3% | National, mit der größten Exposition in der konzentrierten Projektpipeline Riads | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
PIF-Neupriorisierung und strengere Machbarkeitsbewertungen verzögern Verpflichtungen
Der Öffentliche Investitionsfonds, bekannt als PIF, bleibt wichtig für den Zeitplan großer gewerblicher Projekte. Änderungen seiner Investitionsprioritäten können die Freigabe von Paketen verzögern oder den Umfang geplanter Entwicklungen verändern. Reuters berichtete 2025, dass der PIF sich darauf vorbereitete, nach Verzögerungen bei einigen Giga-Projekten die Infrastruktur für künstliche Intelligenz und Vermögenswerte mit kurzfristigeren Renditen zu betonen. Der Markt für gewerbliche Bauwirtschaft in Saudi-Arabien ist nicht von einer einzigen Finanzierungsquelle abhängig, aber Auftragnehmer mit konzentrierter PIF-Exposition können mit ungleichmäßigem Auftragseingang konfrontiert sein. Machbarkeitsprüfungen können die Kapitalallokation verbessern, können jedoch die kurzfristige Sichtbarkeit für Projektteams und Lieferanten verringern. Unternehmen, die öffentliche Behörden, private Entwickler und internationale Betreiber bedienen, sind besser positioniert, um mit dieser Unsicherheit umzugehen.
Dieses Hemmnis beeinflusst das Arbeitstempo und nicht den grundlegenden Bedarf an gewerblichen Gebäuden. Private Investitionen, Logistikentwicklung und Unternehmensexpansion bieten weiterhin andere Nachfragequellen. Ein Auftragnehmer muss jedoch möglicherweise länger Gemeinkosten tragen, wenn ein großes Paket in eine spätere Phase verschoben wird. Der Markt für gewerbliche Bauwirtschaft in Saudi-Arabien wird Unternehmen belohnen, die den Cashflow verwalten, selektiv bieten und eine übermäßige Abhängigkeit von einem einzigen Masterentwickler vermeiden. Starke Beziehungen zu Subunternehmern sind auch wichtig, wenn sich Projektzeitpläne ändern. Der daraus resultierende Druck ist am größten für Unternehmen, die Kapazitäten ausschließlich für die Ausführung von Megaprojekten aufgebaut haben.
Regionale geopolitische Spannungen stören Lieferketten und verlängern Beschaffungszeiträume
Regionale Transportunterbrechungen können die Kosten und Lieferzeiten importierter Baumaterialien und Ausrüstungen erhöhen. Die Exposition ist am bedeutendsten für Fassadensysteme, elektrische Ausrüstung, mechanische Systeme und Konstruktionsstahl. Die Konferenz der Vereinten Nationen für Handel und Entwicklung erklärte, dass Unterbrechungen der Straße von Hormus globale Energie- und Rohstoffflüsse über die unmittelbare Golfregion hinaus beeinflussen. Der Markt für gewerbliche Bauwirtschaft in Saudi-Arabien ist daher exponiert, wenn Schifffahrtsänderungen die Beschaffungsplanung beeinflussen. Längere Vorlaufzeiten können Auftragnehmer zwingen, Arbeitsabläufe zu ändern und mehr Lagerbestände zu halten. Diese Anpassungen können die Margen belasten, selbst wenn ein Projekt aktiv bleibt.
Eine Studie aus dem Jahr 2026 in Scientific Reports identifizierte finanzielle Instabilität und Lieferantenausfälle als Hauptrisiken, die saudi-arabische Baulieferketten beeinflussen. Der Befund unterstreicht die Notwendigkeit einer sorgfältigen Lieferantenbewertung, bevor wichtige Ausrüstungen bestellt werden. Auftragnehmer können das Terminrisiko reduzieren, indem sie kritische Systeme frühzeitig sichern und mehr Zeit für Tests und Lieferung einplanen. Lokale Beschaffung kann ebenfalls einige Expositionen reduzieren, obwohl spezialisierte Ausrüstungen möglicherweise weiterhin Importe erfordern. Der Markt für gewerbliche Bauwirtschaft in Saudi-Arabien wird gegenüber Beschaffungsbedingungen sensibel bleiben, da seine Großprojekte technisch fortschrittliche Materialien und Systeme verwenden. Eine diszipliniertere Beschaffung kann Unternehmen helfen, die Auswirkungen auf Fertigstellungstermine zu begrenzen.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Art des Gewerbesektors:
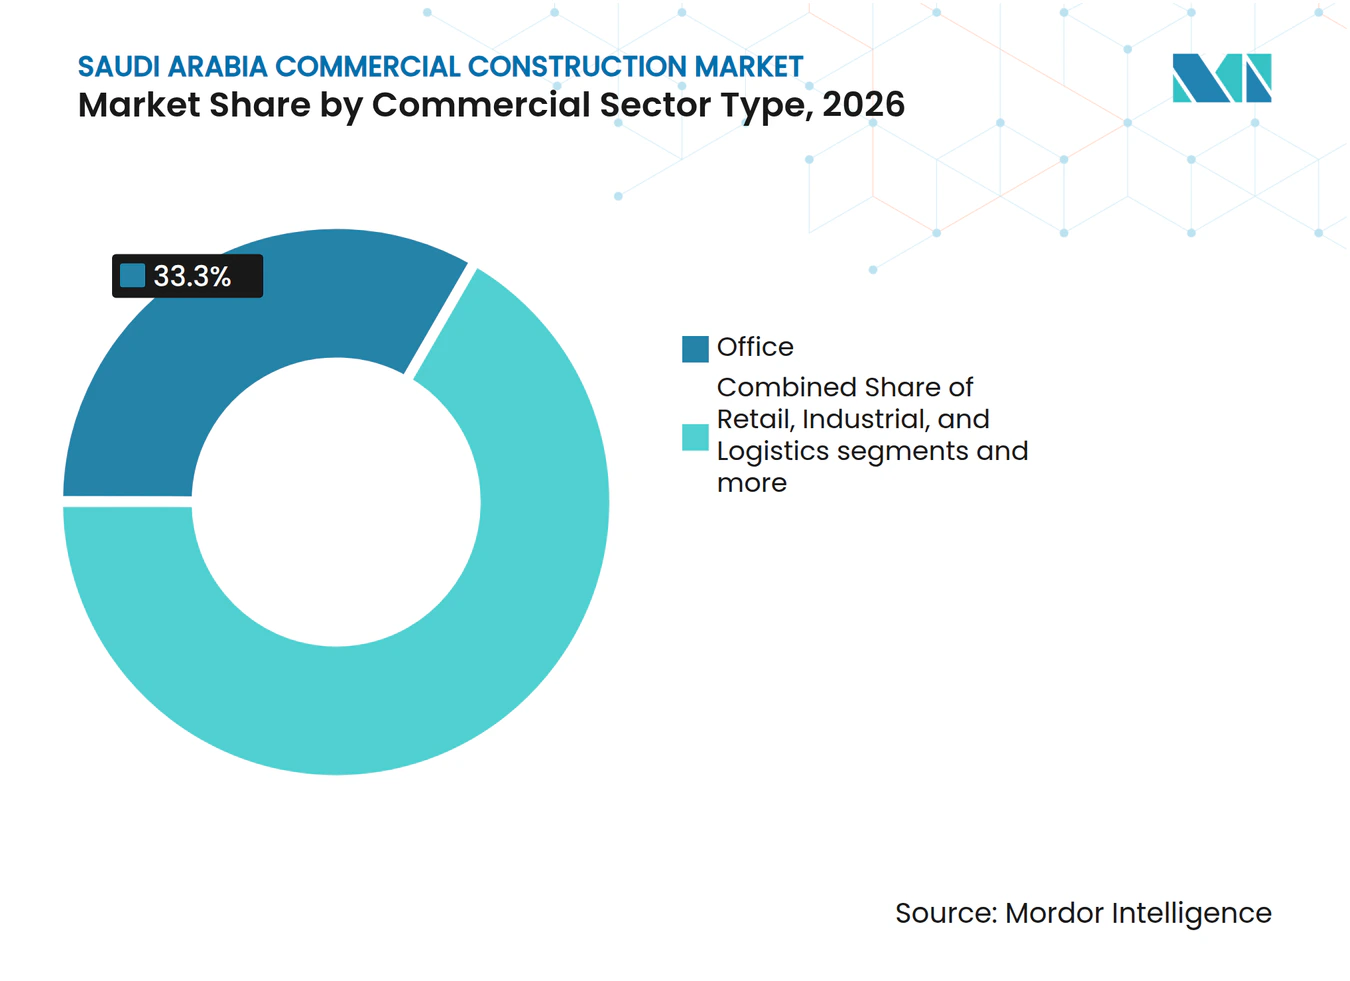
Bürobau führt, während Industrie und Logistik an Tempo gewinnenDer Bürobau hielt im Jahr 2026 einen Marktanteil von 33,3 % am Markt für gewerbliche Bauwirtschaft in Saudi-Arabien und war damit der größte gewerbliche Sektortyp. Das Programm für regionale Hauptsitze und ein starker Bedarf an hochwertigen Unternehmensflächen in Riad stützen das Segment. Erstklassige Büroprojekte erfordern oft fortschrittliche Gebäudetechnik, flexible Grundrisse und hohe Standards für den Mieterausbau. Dies macht sie für Auftragnehmer attraktiv, die Strukturarbeiten mit Mechanik-, Elektro-, Sanitär- und Digitalsystemen koordinieren können. Der Bürobau schafft auch Renovierungsmöglichkeiten, wenn Sekundärgebäude modernisiert werden, um den Mietererwartungen zu entsprechen. Die Branche der gewerblichen Bauwirtschaft in Saudi-Arabien bedient daher sowohl zweckgebaute Hauptsitze als auch ältere Immobilien, die einer Modernisierung bedürfen.
Der Industrie- und Logistikbau wird bis 2032 voraussichtlich mit einem CAGR von 6,07 % wachsen. Lagerhausbauprojekte werden durch E-Commerce, Kühlkettendistribution, Fertigung und datenintensive Betriebe geprägt. Das Segment erfordert speziellere Systeme als konventionelle Lagereinrichtungen. Der von Agility entwickelte Logistikpark in Dschidda veranschaulicht die Nachfrage nach Gebäuden der Klasse A mit rechenzentrumsgerechtem Design. Einzelhandel, Gastgewerbe, Gesundheitswesen, Bildung und Mischnutzungseinrichtungen bilden die verbleibenden gewerblichen Kategorien. Jede Kategorie erweitert den Markt für gewerbliche Bauwirtschaft in Saudi-Arabien durch Projekte mit unterschiedlichen Mieteranforderungen und Lieferzeitplänen. Diese Anforderungen schaffen auch einen Bedarf an Auftragnehmern, die Gebäudesysteme mit den Betriebsanforderungen der Mieter koordinieren können.



Nach Bauart:
Neubau hält die größte Position, während Renovierung breiter wirdDer Neubau entfiel im Jahr 2026 auf einen Marktanteil von 82,1 % am Markt für gewerbliche Bauwirtschaft in Saudi-Arabien. Der hohe Anteil spiegelt den Greenfield-Charakter von Industriegebieten, Logistikzonen, Mischnutzungsvierteln und Gastgewerbeprogrammen wider. Neue Standorte geben Entwicklern mehr Flexibilität bei Gebäudegröße, Energiesystemen, Mietergrundrissen und Infrastrukturanschlüssen. Sie ermöglichen es Projekten auch, von Anfang an moderne technische Anforderungen zu erfüllen. Dies hält die Nachfrage nach Generalunternehmern, Designern und Spezialsubunternehmern stark. Die Marktgröße der gewerblichen Bauwirtschaft in Saudi-Arabien für den Neubau bleibt eng mit dem Timing großer masterplanmäßig entwickelter Projekte verknüpft.
Renovierungen werden bis 2032 voraussichtlich mit einem CAGR von 5,95 % wachsen. Ältere Büro- und Gewerbeimmobilien benötigen Modernisierungen, wenn Mieter bessere Energieeffizienz, Gebäudetechnik und Arbeitsplatzstandards suchen. Renovierungsarbeiten können komplex sein, da Gebäude während der Bauarbeiten oft belegt bleiben. Auftragnehmer müssen Zugang, Sicherheit, Lärm und phasenweise Installation verwalten, ohne Mieter zu stören. Dies begünstigt Unternehmen, die Mechanik- und Elektrosysteme innerhalb bestehender Strukturen neu gestalten können. Die Branche der gewerblichen Bauwirtschaft in Saudi-Arabien kann Renovierungen nutzen, um die Nutzungsdauer von Immobilien in etablierten Vierteln zu verlängern. Der Neubau wird größer bleiben, während die Sanierung eine wachsende und speziellere Auftragsquelle bietet. Immobilieneigentümer können diese Modernisierungen nutzen, um die Mieterbindung zu verbessern und die Relevanz etablierter Immobilien zu erhalten.
Nach Investitionsquelle:
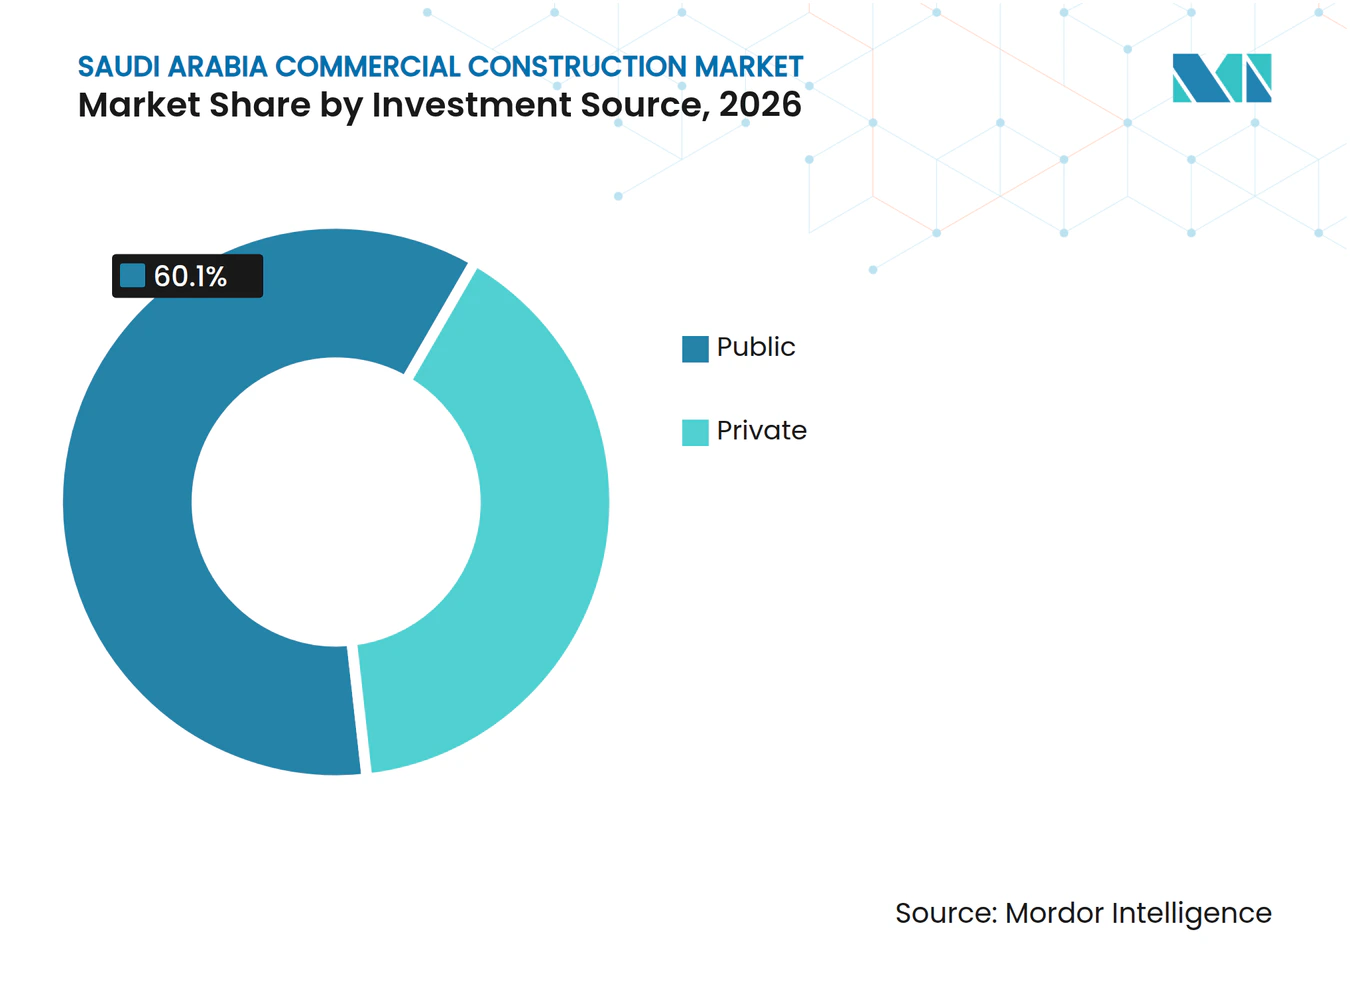
Öffentliche Investitionen führen, während private Investitionen schneller wachsenÖffentliche Investitionen hielten im Jahr 2026 einen Marktanteil von 60,1 % am Markt für gewerbliche Bauwirtschaft in Saudi-Arabien. Öffentliche Einrichtungen und verbundene Entwicklungsgesellschaften haben viele der größten gewerblichen und gemischt genutzten Projekte des Landes in Auftrag gegeben. Ihre Rolle ist besonders sichtbar bei großen städtischen Erneuerungen sowie Kultur-, Tourismus- und Logistikinitiativen. Öffentliche Investitionen können Infrastruktur- und Erschließungsarbeiten unterstützen, die nahegelegene private Entwicklungen rentabler machen. Sie geben Auftragnehmern auch Zugang zu großen Paketen, die erhebliche technische und finanzielle Kapazitäten erfordern. Der Markt für gewerbliche Bauwirtschaft in Saudi-Arabien hat sich daher um eine bedeutende öffentliche Projektbasis entwickelt.
Private Investitionen werden bis 2032 voraussichtlich mit einem CAGR von 6,01 % wachsen. Private Entwickler und börsennotierte Unternehmen treten in gewerbliche Immobilien ein, die von neuer Infrastruktur, steigender Verbraucheraktivität und Unternehmensnachfrage profitieren. Privates Kapital kann selektiver als öffentliche Investitionen agieren, kann aber eine breitere Palette kleinerer und mittelgroßer Projekte bieten. Dies kann die Abhängigkeit von einer begrenzten Anzahl großer Programme verringern. Finanzierungsdisziplin und Flächennutzungsregeln werden beeinflussen, wie schnell Projekte von der Planung zum Bau übergehen. Die Branche der gewerblichen Bauwirtschaft in Saudi-Arabien wird profitieren, wenn private Entwickler lokales Marktwissen mit zuverlässiger Finanzierung kombinieren. Das Wachstum dieses Segments unterstützt eine diversifiziertere Kundenbasis für Auftragnehmer. Es gibt Lieferanten und Spezialsubunternehmern auch mehr Möglichkeiten, an Projekten unterschiedlicher Größe zu arbeiten.

Geografische Analyse
Riad hielt im Jahr 2026 einen Marktanteil von 48,6 % am Markt für gewerbliche Bauwirtschaft in Saudi-Arabien und war damit der größte Markt für gewerbliche Bauwirtschaft des Landes. Die Stadt ist das Zentrum für regionale Hauptsitze, große öffentliche Entwicklungen sowie private Büro-, Einzelhandels- und Gastgewerbeinvestitionen. Ihr breiter Projektmix unterstützt die Nachfrage nach Auftragnehmern mit Fähigkeiten in mehreren Gebäudetypen. Die Stadt hat auch einen großen Bedarf an erstklassigen Büroflächen und der Modernisierung älterer Gewerbeimmobilien. Diese Bedingungen halten sowohl Neuentwicklungs- als auch Sanierungsarbeiten aufrecht. Riads Tiefe macht es zur Hauptquelle der gewerblichen Baunachfrage, obwohl das Projekttiming durch Entscheidungen über große Masterpläne beeinflusst werden kann. Es bleibt wichtig für Unternehmen, die eine lokale Basis für die Koordination von Projekten im gesamten Königreich benötigen.
Dschidda wird bis 2032 voraussichtlich mit einem CAGR von 6,44 % wachsen, was die höchste Stadtwachstumsrate in den bereitgestellten Daten ist. Die Stadt kombiniert Unternehmensaktivität mit Hafenlogistik, Uferpromenadenerneuerung, Einzelhandel und Tourismus. Ihre Lage unterstützt Lagerhaus- und Vertriebsprojekte sowie gewerblichen Bau im Zusammenhang mit Besucheraktivitäten. Jeddah Central soll durch phasenweise Lieferung ein großes Uferpromenadenviertel entwickeln. Dies macht die Stadt für Unternehmen relevant, die an gemischt genutzten Paketen und Logistikeinrichtungen arbeiten können. Der Markt für gewerbliche Bauwirtschaft in Saudi-Arabien profitiert auch von Dschiddas Fähigkeit, als zweites Unternehmenszentrum zu fungieren.
Der Ballungsraum Dammam hat eine besondere Rolle im Hafen-, Industrie- und Logistikbau. Seine gewerbliche Nachfrage ist mit energiebezogenen Aktivitäten, Industriegebieten und Gütern verbunden, die durch die Ostprovinz transportiert werden. Mekka hat ein anderes Nachfrageprofil, da Gastgewerbe-, Einzelhandels- und Mischnutzungsentwicklungen mit dem religiösen Tourismus verbunden sind. King Salman Gate ist ein wichtiges Beispiel für ein langfristiges Mischnutzungsprogramm in der Stadt. AlUla und andere Destinationsstandorte fügen der Baupipeline Kultur- und Tourismusprojekte hinzu. Zusammen geben diese Standorte dem Markt für gewerbliche Bauwirtschaft in Saudi-Arabien eine Nachfragebasis, die breiter ist als der Korridor Riad, Dschidda und Ballungsraum Dammam. Diese Streuung kann die Auswirkungen eines Abschwungs in einem städtischen Gebiet auf die nationale Bautätigkeit verringern.
Wettbewerbslandschaft
Marktkonzentration
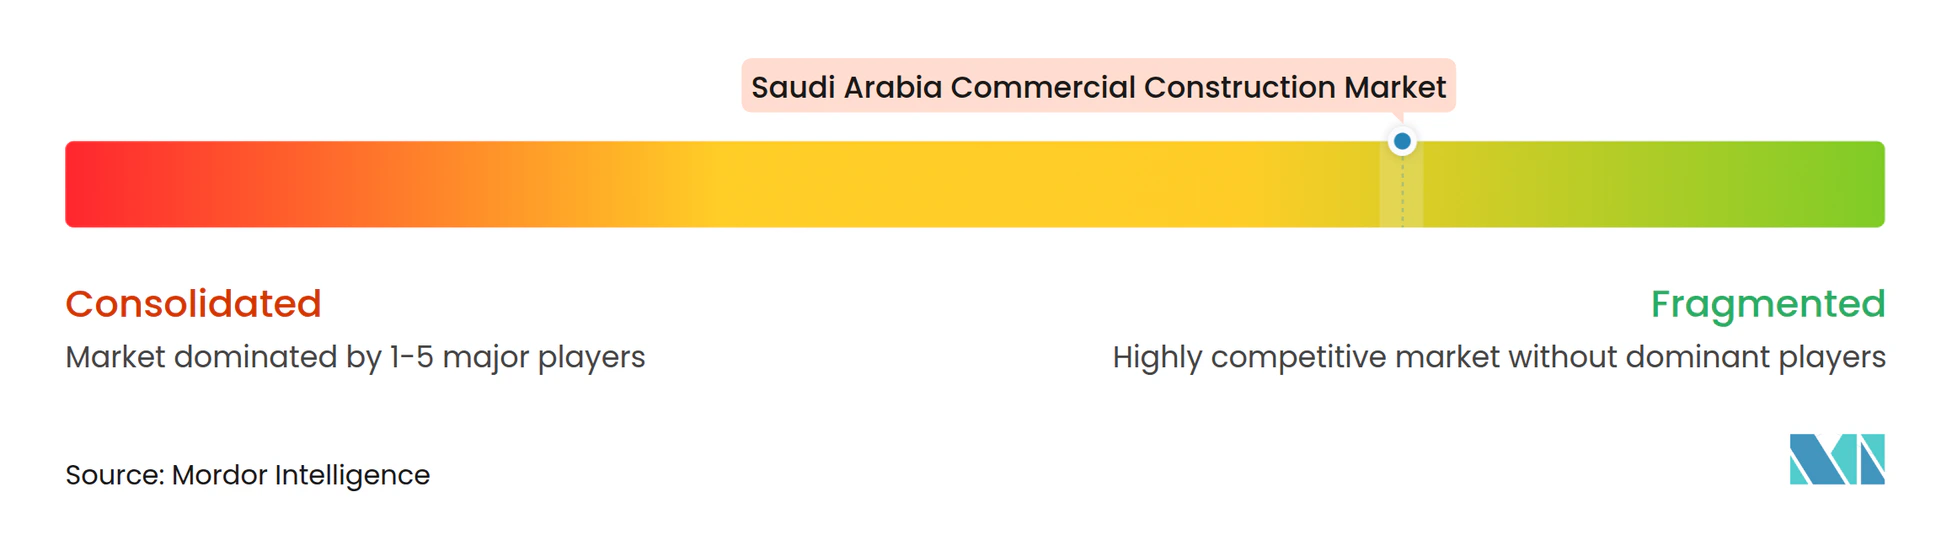
Der Markt für gewerbliche Bauwirtschaft in Saudi-Arabien ist fragmentierter Natur und hat 3 Hauptgruppen von Wettbewerbern. Große saudi-arabische Auftragnehmer wie Nesma & Partners, El Seif Engineering Contracting, Saudi Binladin Group, AlBawani, Al-Ayuni Investment and Contracting Company und Almabani konkurrieren um große gewerbliche Pakete. Internationale Unternehmen, darunter Bechtel Corporation und Samsung C&T, nehmen selektiv an den größten oder technisch komplexen Projekten teil. Kleinere Spezialunternehmen konkurrieren in Bereichen wie Gebäudetechnik, Projektsteuerung, Inbetriebnahme und Sanierungsarbeiten. Die Fähigkeit eines Unternehmens, Großaufträge zu sichern, hängt von seiner finanziellen Stärke, Lizenzen, Arbeitskräftekapazität und dem Nachweis der Ausführung komplexer Projekte ab.
Die technischen Anforderungen jedes Projekts prägen auch den Wettbewerb. Büro-, Gastronomie-, Logistik- und Mischnutzungsentwicklungen benötigen zunehmend zuverlässige Kühlung, Stromversorgung, Gebäudesteuerung und Digitalsysteme. Im Juni 2025 unterzeichneten AlBawani und Samsung ein Memorandum of Understanding zur Erkundung intelligenter Gebäudemanagementsysteme, energieeffizienter Technologien und integrierter digitaler Plattformen. Diese Vereinbarung zeigt, wie führende Auftragnehmer Technologiepartnerschaften nutzen, um ihre Angebote für komplexe Gewerbegebäude zu stärken. Dies schafft einen Vorteil für Unternehmen, die fortschrittliche Systeme installieren und in Betrieb nehmen können, anstatt nur grundlegende Gebäudestrukturen zu liefern.
Die Investitionen des Öffentlichen Investitionsfonds, oder PIF, haben die Position von Auftragnehmern gestärkt, die sich für staatlich verbundene Aufträge qualifizieren können. Der PIF erwarb im Januar 2025 eine Minderheitsbeteiligung an AlBawani Holding und stärkte damit AlBawanis Verbindung zur nationalen Projektpipeline. Private Entwicklungen und spezialisierte gewerbliche Projekte bleiben einer breiteren Gruppe von Wettbewerbern offen, insbesondere dort, wo technisches Fachwissen wichtiger ist als die Größe des Auftragnehmers. Die Anforderungen der Saudi Contractors Authority und lokale Arbeitskräfteregeln setzen weiterhin wichtige Zugangsvoraussetzungen für große öffentliche Ausschreibungen.
Branchenführer der gewerblichen Bauwirtschaft in Saudi-Arabien
-
Nesma & Partners
-
El Seif Engineering Contracting
-
Al-Ayuni Investment and Contracting Company
-
Almabani
-
Alfanar Projects
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Markt für gewerbliche Bauwirtschaft in Saudi-Arabien Unternehmen in diesem Bericht
- Nesma & Partners
- El Seif Engineering Contracting
- Al-Ayuni Investment and Contracting Company
- Almabani
- Alfanar Projects
- IHCC
- AlBawani
- Alkifah Contracting Company
- Construction and Planning Co. (C&P)
- BEC Arabia
- Mofarreh Al-Harbi and Partners
- UNIMAC
- MARCO
- Contracting and Construction Enterprises (CCE)
- Shibh Al Jazira Contracting Company (SAJCO)
- Saudi Binladin Group
- Al-Rashid Trading and Contracting Company (RTCC)
- Saudi Pan Kingdom Company (SAPAC)
- Umm Al Qura for Development and Construction Company
- Saudi Arabian Baytur Construction Company
- Saudi Real Estate Infrastructure Company (Binyah)
- Red Sea International Company
- ABV Rock Group
- Makkah Construction and Development Company
- Bechtel Corporation
Neueste Industrielle Entwicklungen in Markt für gewerbliche Bauwirtschaft in Saudi-Arabien
- Oktober 2026: Knowledge Economic City schloss eine Partnerschaft mit TGP International, um eine Food Hall im Multaqa Al-Madinah Mall in Medina zu entwickeln und zu betreiben. Das Angebot wird lokale, regionale und internationale Restaurantkonzepte für Einwohner und Besucher zusammenbringen.
- September 2026: ROSHN Group und Talaat Moustafa Group Saudi unterzeichneten eine Vorvereinbarung zur Erkundung einer wohnungsbaugeführten gemischt genutzten Gemeinschaft in Riad mit mehr als 55.000 Wohneinheiten. Der Vorschlag umfasst Einzelhandels-, Gewerbe-, Gastronomie-, Unterhaltungs-, Gesundheits- und Bildungseinrichtungen, vorbehaltlich der Masterplanung und eines endgültigen Business Case.
- Juli 2026: Mawani, die Saudi Ports Authority, unterzeichnete 7 Verträge im Wert von 267 Millionen USD zum Bau und zur Erweiterung von Logistikzentren am Islamischen Hafen Dschidda und in der Logistikzone Al-Khumra. Die Entwicklungen umfassen mehr als 384.000 Quadratmeter Lager-, Konsolidierungs- und Reexporteinrichtungen im Rahmen eines betreiberfinanzierten Konzessionsmodells.
Berichtsumfang der gewerblichen Bauwirtschaft in Saudi-Arabien
Segmentierungsübersicht
| Büro |
| Einzelhandel |
| Industrie und Logistik |
| Sonstige |
| Neubau |
| Renovierung |
| Öffentlich |
| Privat |
| Riad |
| Dschidda |
| DMA (Ballungsraum Dammam) |
| Übriges Saudi-Arabien |
| Nach Art des Gewerbesektors | Büro |
| Einzelhandel | |
| Industrie und Logistik | |
| Sonstige | |
| Nach Bauart | Neubau |
| Renovierung | |
| Nach Investitionsquelle | Öffentlich |
| Privat | |
| Nach Stadt | Riad |
| Dschidda | |
| DMA (Ballungsraum Dammam) | |
| Übriges Saudi-Arabien |
Im Bericht beantwortete Schlüsselfragen
Welchen prognostizierten Wert wird die gewerbliche Bauwirtschaft in Saudi-Arabien bis 2032 erreichen?
Der Markt für gewerbliche Bauwirtschaft in Saudi-Arabien wird bis 2032 voraussichtlich 18,78 Milliarden USD erreichen und von 2027 an mit einem CAGR von 5,05 % wachsen. Dieser Ausblick spiegelt die Nachfrage aus Unternehmens-, Logistik-, Gastronomie-, Einzelhandels- und Mischnutzungsprojekten in mehreren saudi-arabischen Städten wider.
Welcher gewerbliche Sektortyp ist der größte in Saudi-Arabien?
Der Bürobau ist der größte Sektortyp mit einem Anteil von 33,3 % im Jahr 2026. Unternehmensumzugsaktivitäten, der Bedarf an erstklassigen Arbeitsflächen und die Modernisierung älterer Bürobestände stützen diese Position.
Welches gewerbliche Bausegment wächst in Saudi-Arabien am schnellsten?
Der Industrie- und Logistikbau wird bis 2032 voraussichtlich mit einem CAGR von 6,07 % wachsen. Spezialisierte Lagerbedarfe umfassen Kühlkette, E-Commerce, automatisierte Handhabung und rechenzentrumsgerechte Einrichtungen.
Warum ist Riad für die gewerbliche Bauwirtschaft wichtig?
Riad hielt im Jahr 2026 einen Anteil von 48,6 % und kombiniert die Nachfrage nach regionalen Hauptsitzen mit öffentlichen und privaten Mischnutzungsentwicklungen. Seine breite Pipeline umfasst Büros, Einzelhandel, Logistik, Gastgewerbe, städtische Erneuerung und die Modernisierung etablierter Gewerbeviertel.
Warum wächst Dschidda schneller als andere Städte?
Dschidda wird bis 2032 voraussichtlich mit einem CAGR von 6,44 % wachsen, aufgrund seiner Tourismus-, Uferpromenaden-, Unternehmens- und Logistikaktivitäten. Es bietet auch ein alternatives Zentrum für regionale Unternehmen, die Büro- und Vertriebskapazitäten benötigen.
Was sind die Hauptrisiken für die Projektausführung in Saudi-Arabien?
PIF-Projekttiming und Lieferkettenunterbrechungen können die Beschaffung verzögern, Kosten erhöhen und Auftragnehmerzeitpläne belasten. Starkes Lieferantenmanagement, frühzeitiger Ausrüstungseinkauf und diversifizierte Kundenexposition können diese Risiken reduzieren.