
サウジアラビア商業建設市場規模とシェア
市場概要
| 調査期間 | 2021 - 2032 |
|---|---|
| 予測データ期間 | 2027 - 2032 |
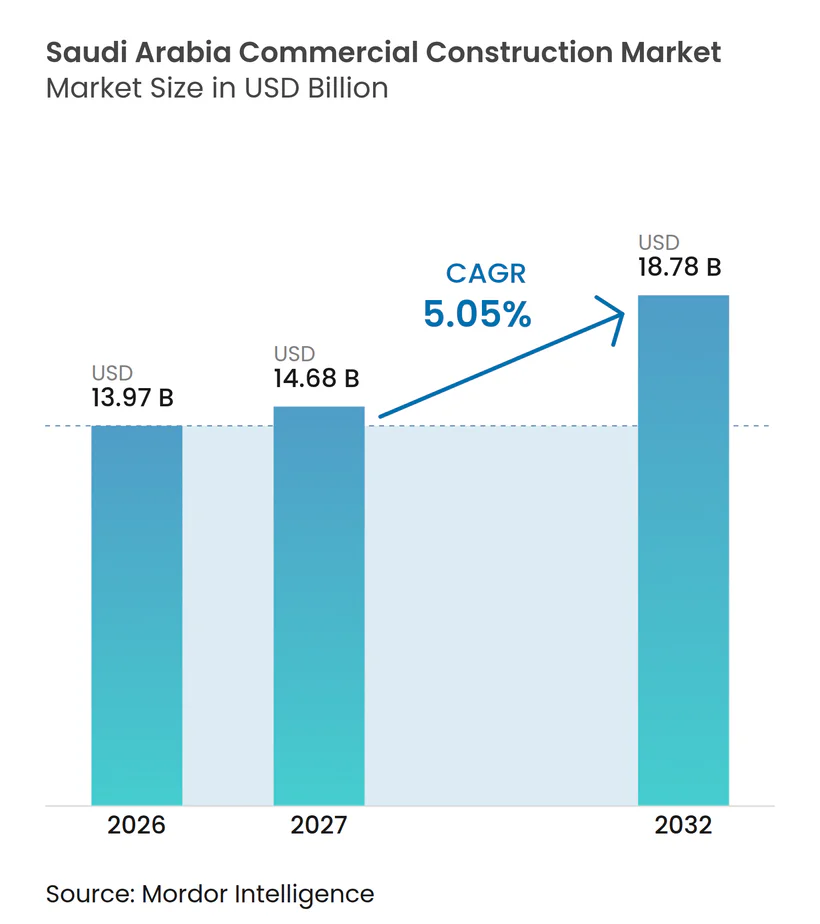
| 基準年の市場規模 (2026) | 13.97 十億米ドル |
| 市場規模 (2027) | 14.68 十億米ドル |
| 市場規模 (2032) | 18.78 十億米ドル |
| 成長率 (2027 - 2032) | 5.05 % |
| 市場集中度 | 低 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによるサウジアラビア商業建設市場分析
サウジアラビア商業建設市場規模は、2026年に13.97 ビリオン 米ドル、2027年に14.68 ビリオン 米ドルと予測され、2032年までに18.78 ビリオン 米ドルに達し、2027年から2032年にかけて5.05%のCAGRで成長する見込みです。
需要は、サウジアラビアの経済多角化アジェンダと、オフィス、物流、ホスピタリティ、小売、複合用途開発の大規模なパイプラインによって支えられています。企業の移転が新規オフィス供給を後押しし、産業政策が倉庫・物流施設の需要を高めています。サウジアラビア商業建設市場は、観光プロジェクト、都市再開発、商業資産への民間投資の増加からも恩恵を受けています。プロジェクトのタイミング、輸入機器、専門労働力の確保が費用とスケジュールに影響を与える可能性があるため、実行リスクは依然として重要な課題です。したがって、サウジアラビア商業建設市場は、強力な納期管理能力、技術的な設計能力、およびバランスの取れた顧客基盤を持つ建設者に機会を提供しています。
主要レポートのポイント
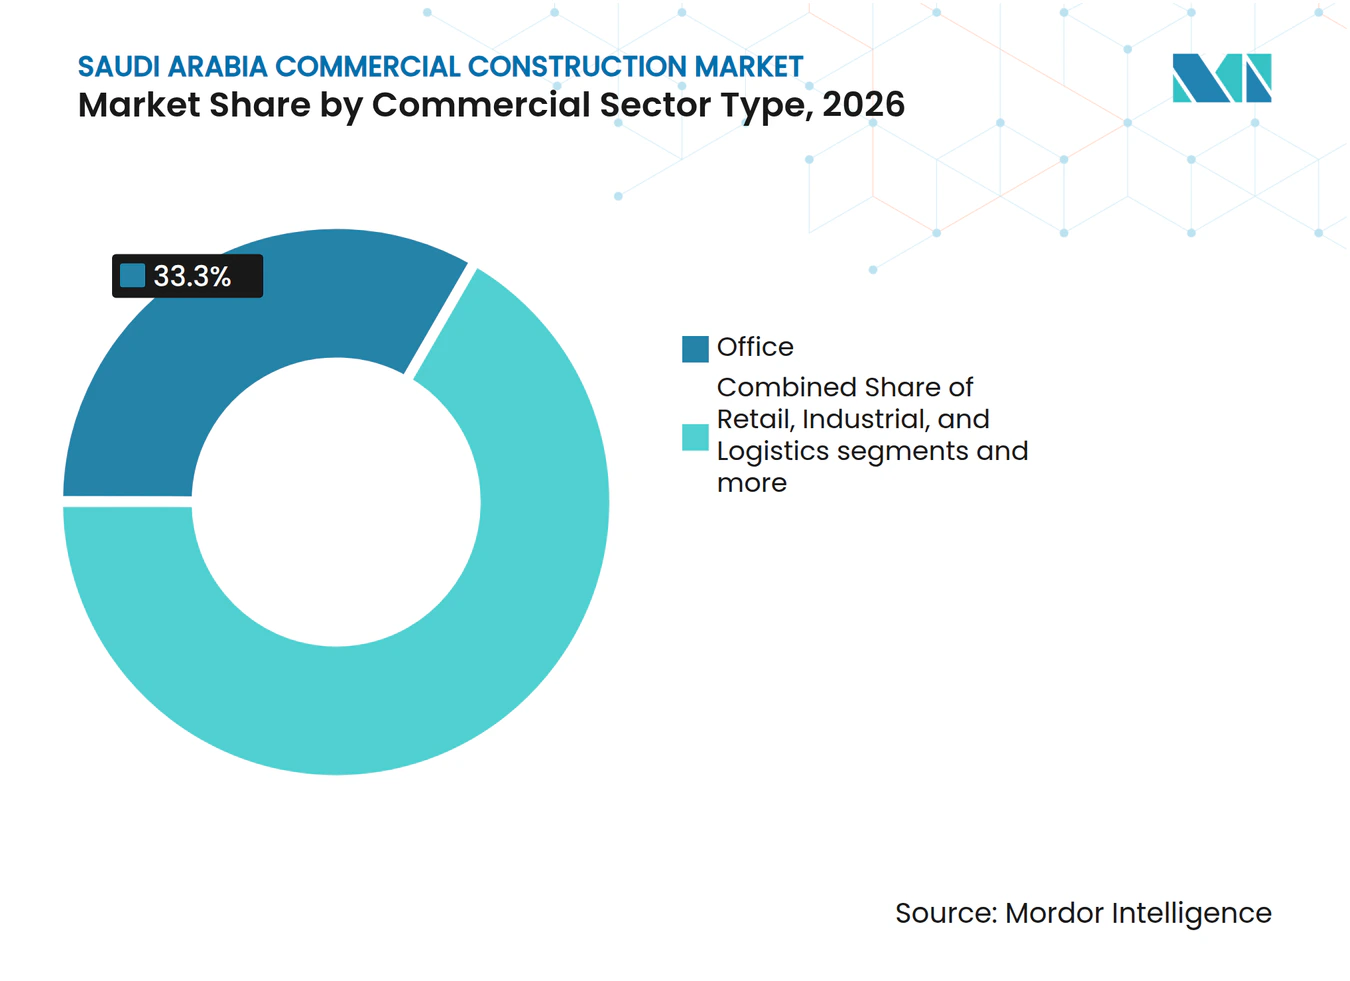
- 商業セクタータイプ別では、オフィス建設が2026年のサウジアラビア商業建設市場シェアの33.3%を占め、産業・物流建設は2032年までに6.07%のCAGRで拡大すると予測されています。
- 建設タイプ別では、新規建設が2026年のサウジアラビア商業建設市場シェアの82.1%を占め、リノベーションは2032年までに5.95%のCAGRで拡大すると予測されています。
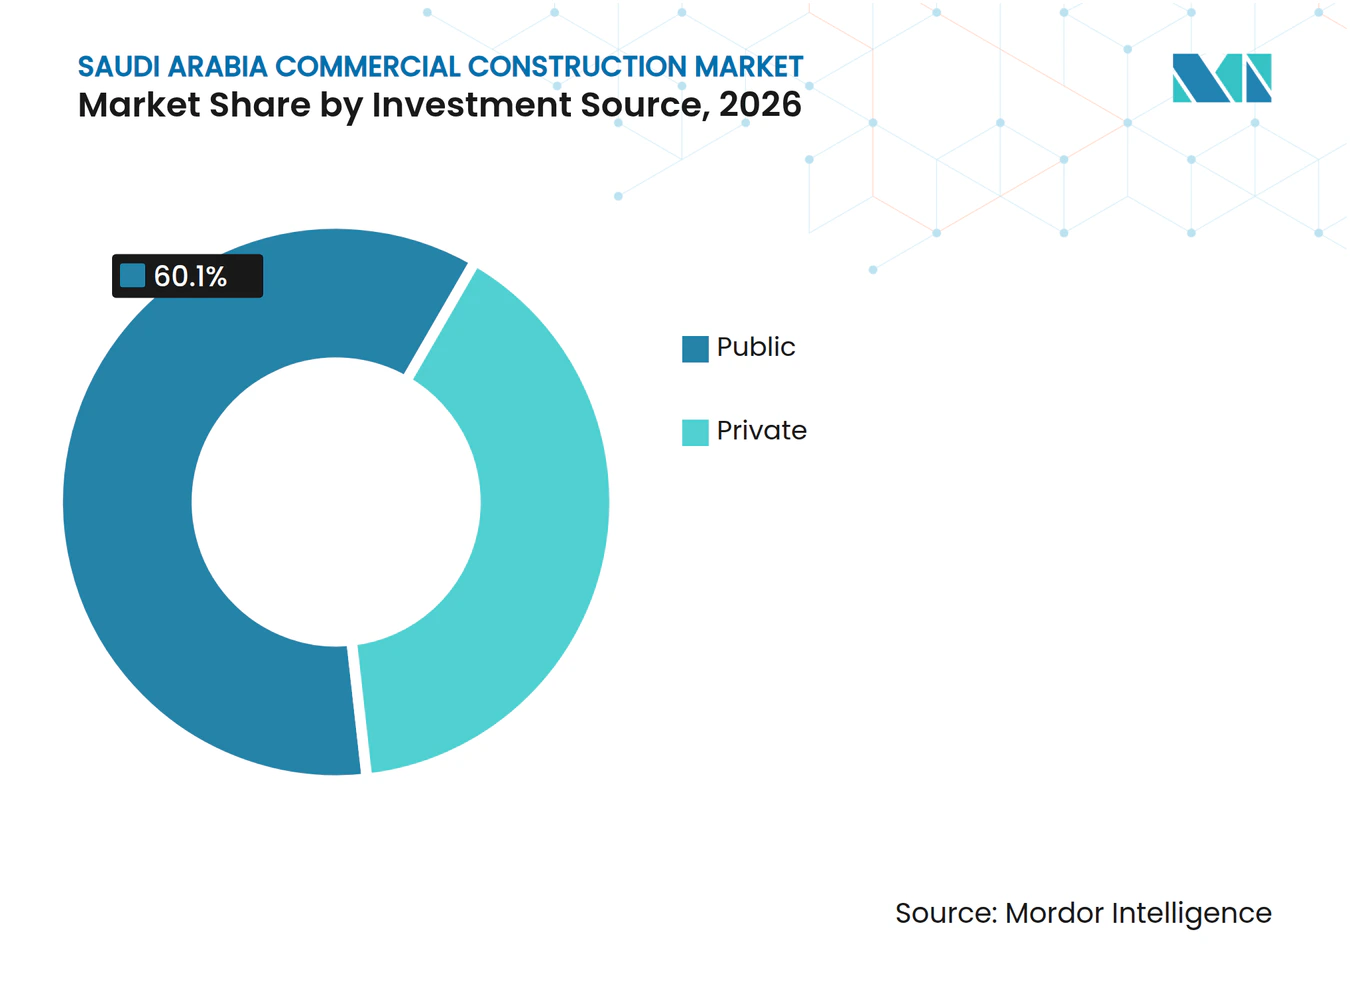
- 投資源別では、公共セクターが2026年のサウジアラビア商業建設市場規模の60.1%を占め、民間投資は2032年までに6.01%のCAGRで拡大すると予測されています。
- 都市別では、リヤドが2026年のサウジアラビア商業建設市場規模の48.6%を占め、ジェッダは2032年までに6.44%のCAGRで拡大すると予測されています。
注:本レポートの市場数値は、基準年2026年における9か月間の実績データと第4四半期の予測を組み合わせたMordor Intelligence独自の推定フレームワークに基づいています。
市場動向とインサイト
ドイバーの影響分析*
| ドライバー | (~)% CAGRへの影響予測 | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 地域本部の拡大 および企業移転 | +1.6% | リヤド主導、ジェッダが 代替ハブとして成長 | 中期(2〜4年) |
| 産業多角化と 物流拡大 | +1.3% | リヤド、ジェッダ、ダンマーム 首都圏 | 短期(2年以内) |
| 観光多角化とホテル 投資プログラム | +1.0% | リヤド、ジェッダ、マッカ、マディーナ、 紅海沿岸、アルウラー | 中期(2〜4年) |
| 大規模都市再生 イニシアチブ | +0.8% | リヤド、ジェッダ、マッカ | 長期(4年以上) |
| 組織化された小売活動の拡大 | +0.6% | リヤド、ジェッダ、マッカ | 中期(2〜4年) |
| 民間医療・教育 投資 | +0.4% | 全国規模、リヤド、ジェッダ、 アル・アフサー、アルコバルで早期成果 | 中期(2〜4年) |
| 情報源: Mordor Intelligence | |||
地域本部の拡大がグレードAオフィス建設需要を牽引
地域本部プログラムにより、リヤドでの高品質オフィススペースへの需要が高まっています。リヤドのグレードAオフィス稼働率は2025年に98%に達し、新規建物への需要と既存ストックのアップグレードが活発に続いています。サウジアラビア業建設市場では、テクノロジー、金融サービス、医療分野の企業を含む、より幅広いテナント構成も見られます。これらの入居者は、信頼性の高い電気・機械・デジタルシステムを備えた建物を必要とし、オフィスプロジェクトの技術的範囲を拡大させる可能性があります。オフィス供給パイプラインは拡大が見込まれますが、計画されている竣工は後年に集中しています。このタイミングにより、高い設計・内装仕上げ基準を満たせる建設業者にとって、近い将来の受注機会が維持されています。
プライムオフィススペースの不足は、二次的な建物のリノベーションの必要性も高めています。グレードBのスペースは、プレミアム物件より低コストで中心部の立地をめるテナントにとって、より重要性を増しています。建物オーナーは、冷却、電力、レイアウト、共用エリアを改善することで対応できます。これにより、新規建設に加えてリノベーション活動が促進され、代替ではなく補完的な関係が生まれます。したがって、サウジアラビア商業建設市場は、新規の企業キャンパスと既存ビジネス地区のアップグレードの両方から受注を獲得できます。テナントはプロジェクトを最小限の混乱で完了させる必要があるため、入居中の建物での施工経験を持つ建設業者が有利です。
産業多角化と物流拡大が倉庫建設を加速
産業多角化により、サウジアラビア全土で倉庫、物流センター、専門施設への需要が拡大しています。産業・物流建設は最も成長の速い商業セクタータイプであり、2032年までに6.07%のCAGRが予測されています。新規スペースは、コールドストレージ、eコマース業務、自動化ハンドリング、データ集約型テナント向けに設計されることが増えています。その結果、サウジアラビア商業建設市場は、より複雑な機械・電気・配管システムを備えた施設へと移行しています。これにより、産業都市の要件を満たし、専門的な建物システムを納入できるサプライヤーおよび建設業者の必要性が高まっています。物流資産の開発は、貿易、製造、流通活動に関する国家目標の達成も支援しています。
2025年11月、Agility Logistics Parksは、33万8,000平方メートルの建築面積に6棟のグレードA倉庫を備えたジェッダ施設をオープンしました。このプロジェクトはデータセンター対応設計を採用しており、小売、消費財、テクノロジー、自動車、エネルギー、eコマースなどのセクターにサービスを提供しています[1]。このようなプロジェクトは、産業建物が基本的な保管機能を超えたシステムをいかに必要としているかを示しています。また、これらのシステムを設置・試運転できるエンジニアや技術者の競争も激化させています。サウジアラビア商業建設市場には、土木建設、建物設備、試運転の専門知識を組み合わせた企業の参入余地があります。最も有望な機会は、初日から確実に稼働しなければならない施設にあると考えられます。
観光多角化とホテル投資がホスピタリティ建設を加速
観光開発により、ホテル、小売スペース、エンターテインメント施設、観光客向けサービスの建設需要が高まっています。国家観光プログラムは、ラグジュアリーリゾートから宗教旅行者向け施設まで、幅広い宿泊形態を促進しています。これにより、立地ごとに異なる設計・納入要件が生まれています。ホテルプロジェクトにレストラン、小売ユニット、公共エリア、支援インフラが含まれる場合、サウジアラビア商業建設市場はさらなる恩恵を受けます。これらの複合用途は、ゼネコンや専門サプライヤーに受注機会をもたらします。また、ホスピタリティと文化・小売活動を組み合わせた目的地では、より長いプロジェクトパイプラインを支えます。
2026年、アルウラー開発会社は250室のNUMAJホテルの建設を開始しました。このホテルはMarriott Internationalが運営し、2027年の竣工予定されています[2]。このプロジェクトは、サウジアラビア商業建設市場における文化遺産目的地の役割を示しています。ホテルプログラムは多くの場合、建設、ランドスケープ、ゲストサービス、エネルギーシステム間の綿密な調整を必要とします。これらの要件を理解する建設業者は、新規ホテルと関連商業施設の両方にサービスを提供できます。宗教観光、ビジネス旅行、レジャー旅行の組み合わせが都市によって異なるため、需要は都市ごとに異なります。この多様性により、単一のホスピタリティ形態への依存が軽減されます。
大規模都市再生が複合用途商業開発を促進
大規模な都市再開発プログラムにより、オフィス、小売、ホスピタリティ、レジャー建設にわたる複数年にわたる受注が生まれています。これらのプログラムは、単一資産プロジェクトとは異なり、一つのマスタープランエリア内で複数の不動産タイプが同時進行します。先行フェーズが進むにつれて後続フェーズが発注されるため、サウジアラビア商業建設市場はより継続的なパイプラインを獲得します。これにより、建設業者はより長期にわたって労働力、機器、下請業者の能力を計画できます。また、複数の建物と公共スペース間の複雑なインターフェースを調整できる企業への需要も生まれます。納入は資金調達の規律とプロジェクトの順序付けに依存します。
マッカのキング・サルマン・ゲートは1,200万平方メートルの延床面積を有し、アル・マスジド・アル・ハラームの近くに住宅、ホスピタリティ、商業、文化用途を組み合わせています[3]。その規模は、統合開発がサウジアラビア商業建設市場に長年にわたって影響を与え得る理由を示しています。このプロジェクトは、複数の建物タイプと密集した都市立地にわたる調整された納入を必要とします。リヤドとジェッダにおける同様の再開発活動は、従来のオフィス地区を超えた商業建設を支援します。専門的なプロジェクトチームを維持する建設業者は、単一の建物カテゴリーに依存することなく複雑なパッケージを追求できます。主な課題は、段階的な発注のタイミングに合わせて能力を調整することです。
制約要因の影響分析*
| 制約要因 | (~)% CAGRへの影響予測 | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| PIF投資の優先順位見直し とプロジェクト実現可能性評価の厳格化 | -0.8% | 全国規模、リヤドのギガプロジェクト ベルトで最大のエクスポージャー | 短期(2年以内) |
| 地域の地政学的緊張による サプライチェーンの混乱 | -0.5% | 湾岸港湾および紅海ルート、 ジェッダとダンマーム首都圏が最も影響を受けやすい | 中期(2〜4年) |
| 建設資材・機器コストの 上昇 | -0.4% | 全国規模 | 中期(2〜4年) |
| 専門建設・機械電気配管 技術者の不足 | -0.3% | 全国規模、リヤドの集中した プロジェクトパイプラインで最大のエクスポジャー | 中期(2〜4年) |
| 情報源: Mordor Intelligence | |||
PIFの優先順位見直しと実現可能性評価の厳格化がコミットメントを遅延
公共投資基金(PIF)は、大規模商業プロジェクトのタイミングにとって引き続き重要な存在です。投資優先順位の変更により、パッケージの発注が遅延したり、計画開発の規模が変更されたりする可能性があります。ロイターは2025年に、PIFが一部のギガプロジェクトの遅延を受け、人工知能インフラと近い将来のリターンが見込まれる資産を重視する方針を準備していると報じました。サウジアラビア商業建設市場は単一の資金源に依存しているわけではありませんが、PIFへの集中したエクスポージャーを持つ建設業者は、受注タイミングの不均一さに直面する可能性があります。実現可能性審査は資本配分を改善できる一方、プロジェクトチームやサプライヤーにとっての短期的な見通しを低下させる可能性があります。公共機関、民間デベロッパー、国際オペレーターにサービスを提供する企業は、この不確実性を管理するうえで有利な立場にあります。
この制約要因は、商業建物の根本的な需要ではなく、業務の進捗ペースに影響を与えます。民間投資、物流開発、企業拡大は引き続き他の需要源を提供しています。しかし、大規模なパッケージが後のフェーズに移行した場合、建設業者は長期間にわたって間接費を負担しなければならない可能性があります。サウジアラビア商業建設市場は、キャッシュフローを管理し、選択的に入札し、特定のマスターデベロッパーへの過度な依存を避ける企業を評価するでしょう。プロジェクトスケジュールが変更された場合、下請業者との強固な関係も重要です。その結果生じるプレッシャーは、メガプロジェクト納入のためだけに能力を増強した企業に最も大きくのしかかります。
地域の地政学的緊張がサプライチェーンを混乱させ調達期間を延長
地域の輸送混乱は、輸入建設資材・機器のコストと納期を増加させる可能性があります。ファサードシステム、電気機器、機械システム、構造用鋼材への影響が最も大きいです。国連貿易開発会議は、ホルムズ海峡の混乱が湾岸地域を超えて世界のエネルギーおよびコモディティの流れに影響を与えると述べています。したがって、サウジアラビア商業建設市場は、海運の変化が調達計画に影響を与える場合にエクスポージャーを受けます。リードタイムの延長により、建設業者は作業順序を変更し、より多くの在庫を保有することを余儀なくされる可能性があります。これらの調整は、プロジェクトが継続中であっても利益率を圧迫する可能性があります。
Scientific Reportsに掲載された2026年の研究では、財務不安定性とサプライヤーの納入失敗が、サウジアラビアの建設サプライチェーンに影響を与える主要リスクの中に挙げられました。この知見は、主要機器を発注する前に慎重なサプライヤー評価を行う必要性を強調しています。建設業者は、重要なシステムを早期に確保し、テストと納入のための時間を十分に確保することでスケジュールリスクを軽減できます。現地調達も一部のエクスポージャーを軽減できますが、専門機器は依然として輸入が必要な場合があります。サウジアラビア商業建設市場は、主要プロジェクトが技術的に高度な資材とシステムを使用するため、調達条件に対して引き続き敏感です。より規律ある購買により、企業は竣工日への影響を限定できます。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメト分析
商業セクタータイプ別:
オフィス建設がリードし、産業・物流が勢いを増すオフィス建設は2026年のサウジアラビア商業建設市場シェアの33.3%を占め、最大の商業セクタータイプとなっています。地域本部プログラムと、リヤドにおける高品質な企業スペースへの強い需要がこのセグメントを支えています。プライムオフィスプロジェクトは多くの場合、高度な建物設備、柔軟なフロアレイアウト、テナント内装仕上げの高い基準を必要とします。これにより、構造工事と機械・電気・配管・デジタルシステムを調整できる建設業者にとって魅力的なセグメントとなっています。オフィス建設はまた、テナントの期待に応えるために二次的な建物がアップグレードされる際のリノベーション機会も生み出します。したがって、サウジアラビア商業建設産業は、目的建設の本社ビルと近代化が必要な既存物件の両方にサービスを提供しています。
産業・物流建設は2032年までに6.07%のCAGRで成長すると予測されています。倉庫プロジェクトは、eコマース、コールドチェーン流通、製造、データ集約型業務によって形成されています。このセグメントは、従来の保管施設よりも専門的なシステムを必要とします。Agilityが開発したジェッダ物流パークは、データセンター対応設計を備えたグレードA建物への需要を示しています。小売、ホスピタリティ、医療、教育、複合用途施設が残りの商業カテゴリーを形成しています。各カテゴリーは、異なるテナント要件と納入スケジュールを持つプロジェクトを生み出すことで、サウジアラビア商業建設市場を広げています。これらの要件はまた、建物システムをテナントの運営ニーズと調整できる建設業者への需要も生み出しています。



建設タイプ別:
新規建設が最大シェアを維持し、リノベーションが拡大新規建設は2026年のサウジアラビア商業建設市場シェアの82.1%を占めました。この大きなシェアは、産業団地、物流ゾーン、複合用途地区、ホスピタリティプログラムのグリーンフィールドな性質を反映しています。新規サイトは、建物規模、エネルギーシステム、テナントレイアウト、インフラ接続に関してデベロッパーに大きな柔軟性を与えます。また、プロジェクトが最初から現代的な技術要件を満たすことも可能にします。これにより、ゼネコン、設計者、専門下請業者への需要が強く維持されています。新規建設のサウジアラビア商業建設市場規模は、大規模マスタープラン開発のタイミングと密接に連動しています。
リノベーションは2032年までに5.95%のCAGRで成長すると予測されています。テナントがより良いエネルギー性能、建物設備、ワークスペース基準を求める場合、古いオフィスや商業資産のアップグレードが必要になります。建物が施工中も入居されたままであることが多いため、リノベーション工事は複雑になる可能性があります建設業者は、テナントを妨げることなく、アクセス、安全性、騒音、段階的な設置を管理する必要があります。これは、既存構造内で機械・電気システムを再設計できる企業に有利です。サウジアラビア商業建設産業は、リノベーションを活用して既存地区の資産の耐用年数を延ばすことができます。新規建設は引き続き大きなシェアを維持しますが、改修工事は成長しつつある、より専門的な受注源を提供します。資産オーナーはこれらのアップグレードを活用して、テナント維持率を向上させ、既存物件の競争力を維持できます。
投資源別:
公共セクター投資がリードし、民間投資がより速く成長公共セクター投資は2026年のサウジアラビア商業建設市場シェアの60.1%を占めました。公共機関および関連開発会社は、国内最大の商業・複合用途プロジェクトの多くを発注しています。その役割は、主要な都市再生、文化、観光、物流イニシアチブにおいて特に顕著です。公共投資は、近隣の民間開発をより実現可能にするインフラおよび基盤整備工事を支援できます。また、建設業者に対して、相当な技術的・財務的能力を必要とする大規模パッケージへのアクセスを提供します。したがって、サウジアラビア商業建設市場は、重要な公共プロジェクト基盤を中心に発展してきました。
民間投資は2032年までに6.01%のCAGRで拡大すると予測されています。民間デベロッパーや上場企業は、新規インフラ、消費者活動の増加、企業需要から恩恵を受ける商業資産に参入しています。民間資本は公共投資よりも選択的に動く可能性がありますが、より幅広い中小規模プロジェクトを提供できます。これにより、限られた数の主要プログラムへの依存を軽減できます。資金調達の規律と土地利用規制が、プロジェクトが計画から建設へと進む速度に影響を与えます。民間デベロッパーが地域市場の知識と信頼性の高い資金調達を組み合わせる場合、サウジアラビア商業建設産業は恩恵を受けます。このセグメントの成長は、建設業者にとってより多様なクライアント基盤を支援します。また、サプライヤーや専門下請業者に、異なる規模のプロジェクトにわたって業務を行う機会をより多く提供します。

地理的分析
リヤドは2026年のサウジアラビア商業建設市場シェアの48.6%を占め、国内最大の商業建設市場となっています。同市は地域本部、大規模公共開発、民間オフィス・小売・ホスピタリティ投資の中心地です。幅広いプロジェクト構成により、複数の建物タイプにわたる能力を持つ建設業者への需要が支えられています。また、プレミアムオフィススペースと既存商業資産の近代化に対する大きな需要もあります。これらの条件により、新規開発と改修工事の両方が持続的に維持されています。リヤドの深みは商業建設需要の主要源となっていますが、プロジェクトのタイミングは大規模マスタープランに関する決定によって影響を受ける可能性があります。王国全体のプロジェクトを調整するための現地拠点を必とする企業にとって、引き続き重要な都市です。
ジェッダは2032年までに6.44%のCAGRで拡大すると予測されており、提供データの中で最も高い都市成長率です。同市は、企業活動と港湾物流、ウォーターフロント再開発、小売、観光を組み合わせています。その立地は、倉庫・物流プロジェクトと観光活動に関連した商業建設の両方を支援します。ジェッダ・セントラルは、段階的な開発を通じて主要なウォーターフロント地区を開発することを目指しています。これにより、複合用途パッケージと物流施設にわたって業務を行える企業にとって、同市は重要な存在となっています。サウジアラビア商業建設市場はまた、ジェッダが第二の企業ハブとして機能する能力からも支援を受けています。
ダンマーム首都圏は、港湾、産業、物流建設において独自の役割を担っています。その商業需要は、エネルギー関連活動、産業団地、東部州を通じて移動する物品と連動しています。マッカは、ホスピタリティ、小売、複合用途開発が宗教観光と結びついているため、異なる需要プロファイルを持っています。キング・サルマン・ゲートは、同市における長期的な複合用途プログラムの主要な例です。アルウラーやその他の目的地は、建設パイプラインに文化遺産・観光プロジェクトを加えています。これらの立地が合わさることで、サウジアラビア商業建設市場はリヤド、ジェッダ、ダンマーム首都圏の回廊を超えた幅広い需要基盤を持つことになります。この広がりにより、一つの都市圏での減速が全国の建設活動に与える影響を軽減できます。
競合ランドスケープ
市場集中度
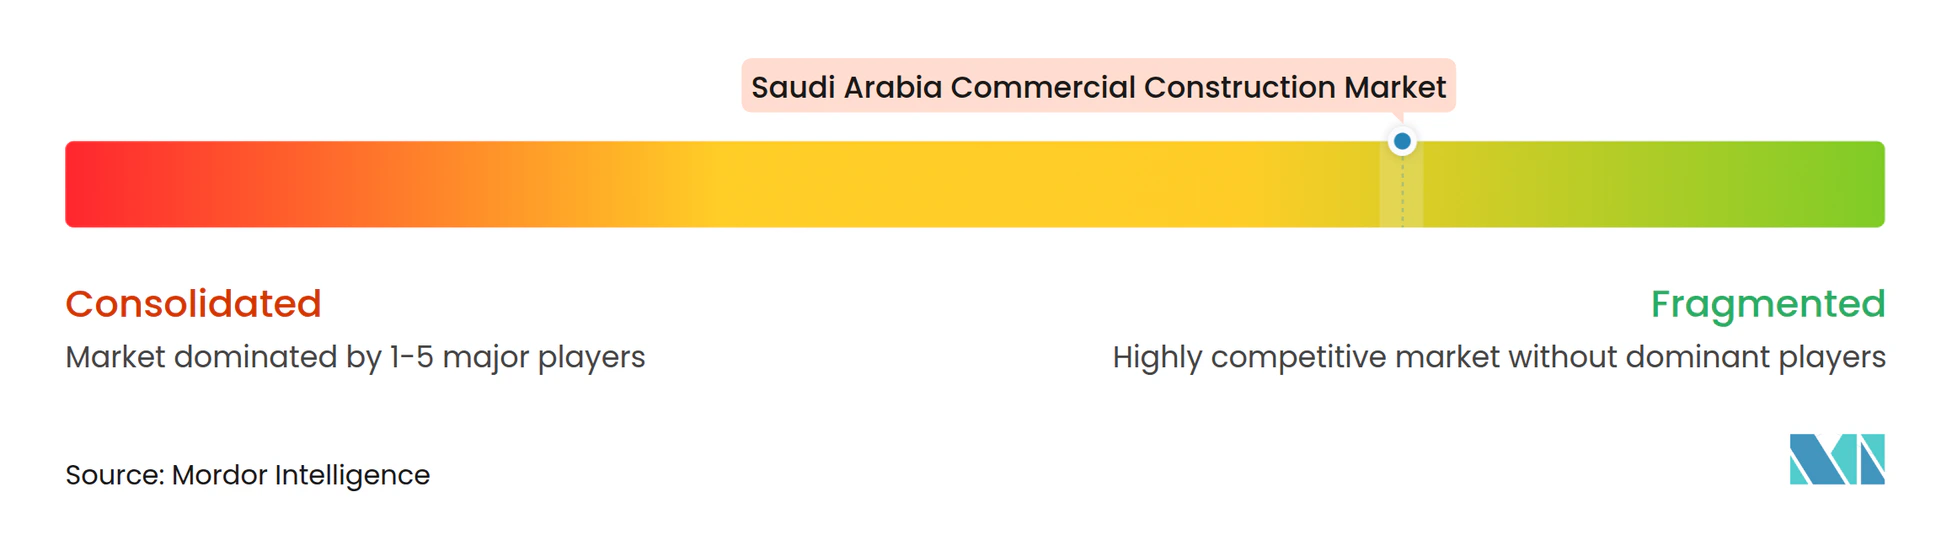
サウジアラビア商業建設市場は断片化した性質を持ち、主に3つの競合グループが存在します。Nesma & Partners、El Seif Engineering Contracting、Saudi Binladin Group、AlBawani、Al-Ayuni Investment and Contracting Company、Almabaniなどの大手サウジ建設業者が主要な商業パッケージを競い合っています。Bechtel CorporationやSamsung C&Tなどの国際企業は、最大規模または技術的に複雑なプロジェクトに選択的に参加する傾向があります。より小規模な専門企業は、建物設備、プロジェクト管理、試運転、改修工事などの分野で競合しています。主要契約を獲得する企業の能力は、財務力、ライセンス、労働力の能力、複雑なプロジェクトの納入実績に依存しています。
各プロジェクトの技術要件も競争を形成しています。オフィス、ホスピタリティ、物流、複合用途開発では、信頼性の高い冷却、電力、建物制御、デジタルシステムがますます必要とされています。2025年6月、AlBawaniとSamsungはスマートビルディング管理システム、省エネ技術、統合デジタルプラットフォームの探求に関する覚書に署名しました。この合意は、大手建設業者が技術パートナーシップを活用して複雑な商業建物向けのサービスを強化する方法を示しています。これにより、基本的な建物構造を納入するだけでなく、高度なシステムを設置・試運転できる企業に優位性が生まれます。
公共投資基金(PIF)の投資は、ソブリン連動業務に適格な建設業者の地位を強化しています。PIFは2025年1月にAlBawani Holdingの少数株式を取得し、AlBawaniの国家プロジェクトパイプラインとの結びつきを強化しました。民間開発と専門商業プロジェクトは、特に技術的専門知識が建設業者の規模よりも重要な場合、より幅広い競合グループに開かれています。サウジアラビア建設業者局の要件と現地労働力制は、大規模公共入札への重要な参入要件を引き続き設定しています。
サウジアラビア商業建設産業のリーダー企業
-
Nesma & Partners
-
El Seif Engineering Contracting
-
Al-Ayuni Investment and Contracting Company
-
Almabani
-
Alfanar Projects
- 注:主要企業の掲載順は順位を示すものではありません。
サウジアラビア商業建設市場 このレポートでカバーされる企業
- Nesma & Partners
- El Seif Engineering Contracting
- Al-Ayuni Investment and Contracting Company
- Almabani
- Alfanar Projects
- IHCC
- AlBawani
- Alkifah Contracting Company
- Construction and Planning Co. (C&P)
- BEC Arabia
- Mofarreh Al-Harbi and Partners
- UNIMAC
- MARCO
- Contracting and Construction Enterprises (CCE)
- Shibh Al Jazira Contracting Company (SAJCO)
- Saudi Binladin Group
- Al-Rashid Trading and Contracting Company (RTCC)
- Saudi Pan Kingdom Company (SAPAC)
- Umm Al Qura for Development and Construction Company
- Saudi Arabian Baytur Construction Company
- Saudi Real Estate Infrastructure Company (Binyah)
- Red Sea International Company
- ABV Rock Group
- Makkah Construction and Development Company
- Bechtel Corporation
最近の産業開発事情 サウジアラビア商業建設市場
- 2026年10月:Knowledge Economic Cityは、TGP Internationalと提携し、マディーナのムルタカ・アル・マディーナ・モールにフードホールを開発・運営することになりました。この施設は、居住者と訪問者向けに地元、地域、国際的なレストランコンセプトを集めます。
- 2026年9月:ROSHNグループとTalaat Moustafa Group Saudiは、リヤドに55,000戸以上の住宅を含む住宅主導型複合用途コミュニティを探求する予備合意書に署名しました。この提案には、マスタープランニングと最終的なビジネスケースを条件として、小売、商業、ホスピタリティ、エンターテインメント、医療、教育施設が含まれます。
- 2026年7月:サウジ港湾局(Mawani)は、ジェッダ・イスラミック・ポートとアル・フムラ物流ゾーンの物流センターの建設・拡張に向けて、総額2億6,700万米ドルの7件の契約に署名しました。この開発は、オペレーター資金による譲渡モデルの下、38万4,000平方メートル以上の保管、混載、再輸出施設をカバーします。
サウジアラビア商業建設市場レポートの調査範囲
セグメンテーション概要
| オフィス |
| 小売 |
| 産業・物流 |
| その他 |
| 新規建設 |
| リノベーション |
| 公共 |
| 民間 |
| リド |
| ジェッダ |
| DMA(ダンマーム首都圏) |
| サウジアラビアその他地域 |
| 商業セクタータイプ別 | オフィス |
| 小売 | |
| 産業・物流 | |
| その他 | |
| 建設タイプ別 | 新規建設 |
| リノベーション | |
| 投資源別 | 公共 |
| 民間 | |
| 都市別 | リド |
| ジェッダ | |
| DMA(ダンマーム首都圏) | |
| サウジアラビアその他地域 |
レポートで回答される主要な質問
2032年までのサウジアラビアにおける商業建設の予測値は?
サウジアラビア商業建設市場は、2032年までに18.78 ビリオン 米ドルに達し、2027年から5.05%のCAGRで成長すると予測されています。この見通しは、サウジアラビアの複数の都市にわたる企業、物流、ホスピタリティ、小売、複合用途プロジェクトからの需要を反映しています。
サウジアラビアで最大の商業セクタータイプはどれですか?
オフィス建設が最大のセクタータイプであり、2026年に33.3%のシェアを占めています。企業移転活動、プレミアムワークスペースへの需要、既存オフィスストックの近代化がこの地位を支えています。
サウジアラビアで最も成長が速い商業建設セグメントはどれですか?
産業・物流建設は2032年までに6.07%のCAGRで成長すると予測されています。専門的な倉庫ニーズには、コールドチェーン、eコマース、自動化ハンドリング、データ対応施設が含まれます。
リヤドが商業建設にとって重要な理由は何ですか?
リヤドは2026年に48.6%のシェアを占め、地域本部需要と公共・民間の複合用途開発を組み合わせています。その幅広いパイプラインには、オフィス、小売、物流、ホスピタリティ、都市再開発、既存商業地区の近代化が含まれます。
ジェッダが他の都市より速く成長している理由は何ですか?
ジェッダは、観光、ウォーターフロント、企業、物流活動により、2032年までに6.44%のCAGRで成長すると予測されています。また、オフィスと物流能力を必要とする地域企業の代替ハブとしての機能も提供しています。
サウジアラビアにおけるプロジェクト納入に影響を与える主なリスクは何ですか?
PIFのプロジェクトタイミングとサプライチェーンの混乱が、調達を遅延させ、コストを増加させ、建設業者のスケジュールを圧迫する可能性があります。強固なサプライヤー管理、早期の機器購入、多様化したクライアントエクスポージャーにより、これらのリスクを軽減できます。