
Tamanho e Participação do Mercado de Pipoca Pronta para Consumo
Visão Geral do Mercado
| Período de Estudo | 2027 - 2032 |
|---|---|
| Tamanho do Mercado (2027) | 6.83 Bilhões de dólares |
| Tamanho do Mercado (2032) | 11.49 Bilhões de dólares |
| Taxa de crescimento (2027 - 2032) | 10.95 % |
| Mercado de Crescimento Mais Rápido | Ásia-Pacífico |
| Maior Mercado | América do Norte |
| Concentração do Mercado | Médio |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Pipoca Pronta para Consumo pela Mordor Intelligence
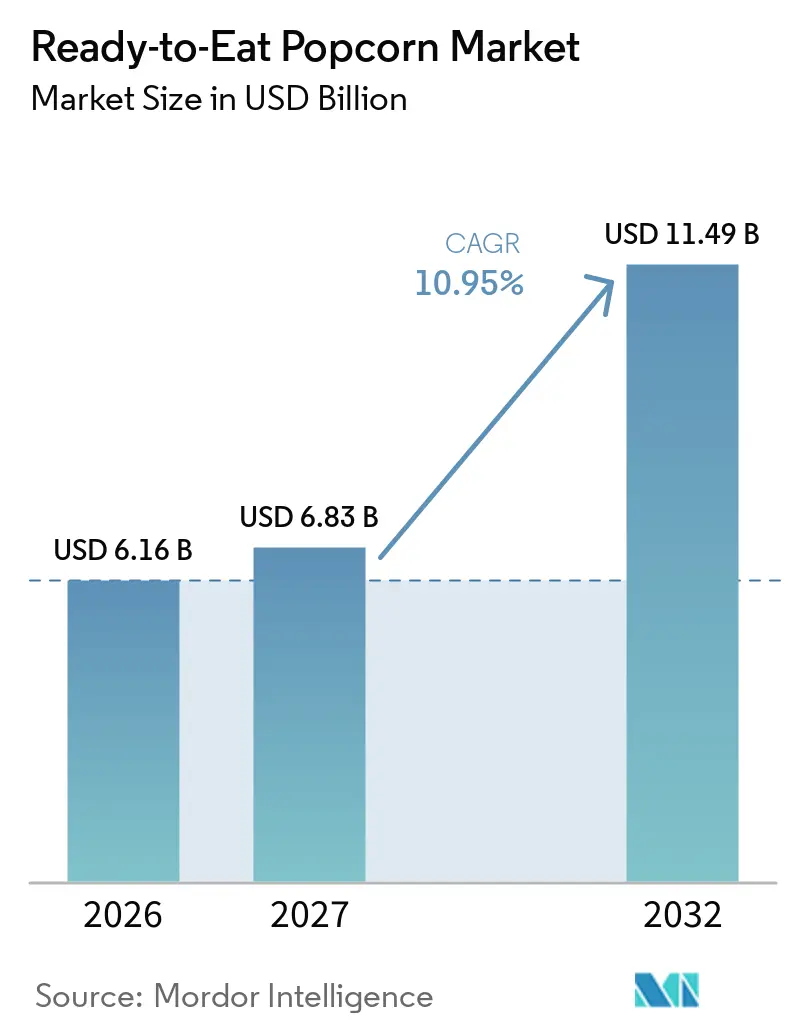
Em 2026, o mercado de pipoca pronta para consumo é estimado em 6,16 bilhões de USD. Espera-se que o mercado cresça de 6,83 bilhões de USD em 2027 para 11,49 bilhões de USD até 2032, registrando um CAGR de 10,95% durante 2027–2032. Esse crescimento é sustentado pelo aumento da demanda por lanches convenientes, pela inovação de produtos em sabores doces e salgados, pela premiumização e pela expansão dos canais de varejo online. A pipoca convencional lidera o mercado por natureza, representando uma participação estimada de 85,67% em 2026, enquanto a pipoca orgânica deve crescer a um CAGR de 11,55% durante 2027–2032. Os sabores salgados e tradicionais detêm a maior participação de sabor, com 53,34%, enquanto a pipoca com sabor de queijo deve ser uma das categorias de sabor de crescimento mais rápido. As embalagens multiporções representam uma participação estimada de 47,65%, sustentadas pelo consumo doméstico, enquanto as embalagens individuais se beneficiam da demanda por lanches com porções controladas e para consumo em movimento. Supermercados e hipermercados continuam sendo o principal canal de distribuição, representando uma participação estimada de 69,05% em 2026, enquanto o varejo online deve se expandir com o aumento da adoção do comércio eletrônico. A América do Norte lidera o mercado com uma participação estimada de 31,35%, enquanto a Ásia-Pacífico deve registrar o crescimento mais rápido, criando oportunidades para os fabricantes expandirem a distribuição e adaptarem os produtos às preferências regionais.
Principais Conclusões do Relatório
- A pipoca convencional representou 85,67% do tamanho do mercado de pipoca pronta para consumo em 2026, enquanto as variantes orgânicas devem crescer a um CAGR de 11,55% durante 2027–2032.
- Os sabores salgados e tradicionais detiveram 53,34% da participação do mercado de pipoca pronta para consumo em 2026, enquanto a pipoca com sabor de queijo deve crescer a um CAGR de 12,20% até 2032.
- As embalagens multiporções representaram 47,65% da participação do mercado de pipoca pronta para consumo em 2026, enquanto as embalagens individuais devem se expandir a um CAGR de 12,95% durante 2027–2032.
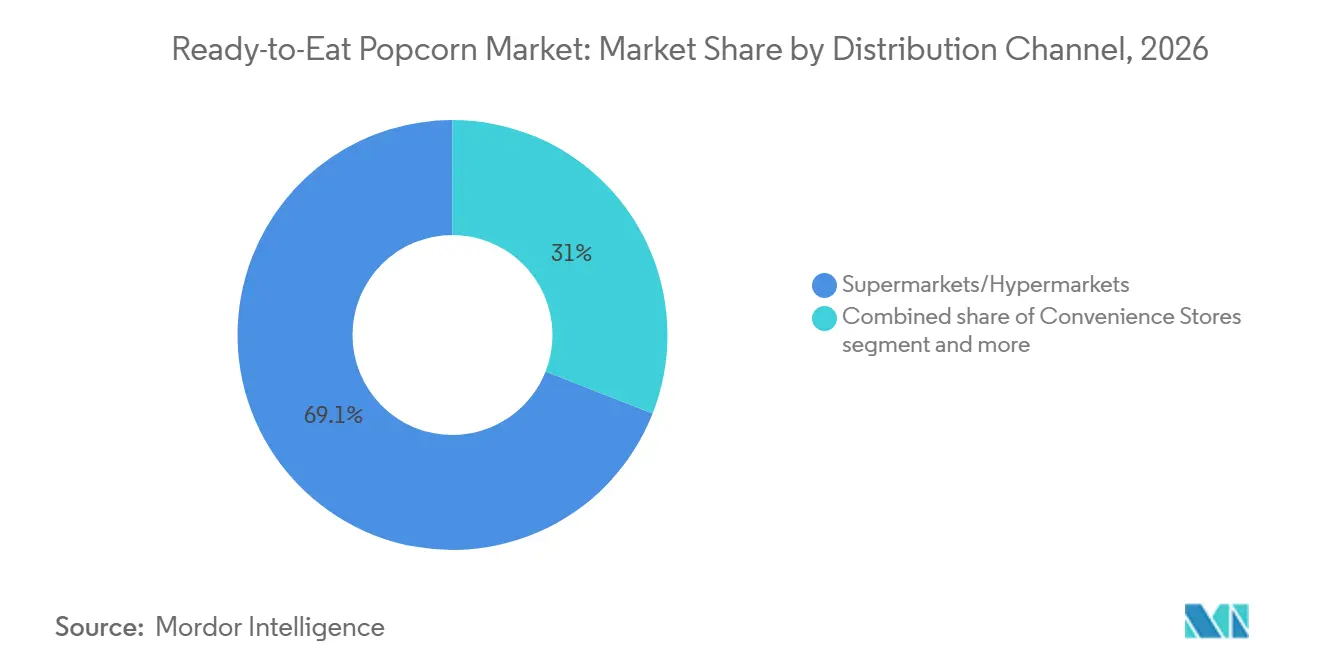
- Supermercados e hipermercados representaram 69,05% do tamanho do mercado de pipoca pronta para consumo em 2026, enquanto as lojas de varejo online devem crescer a um CAGR de 11,45% até 2032.
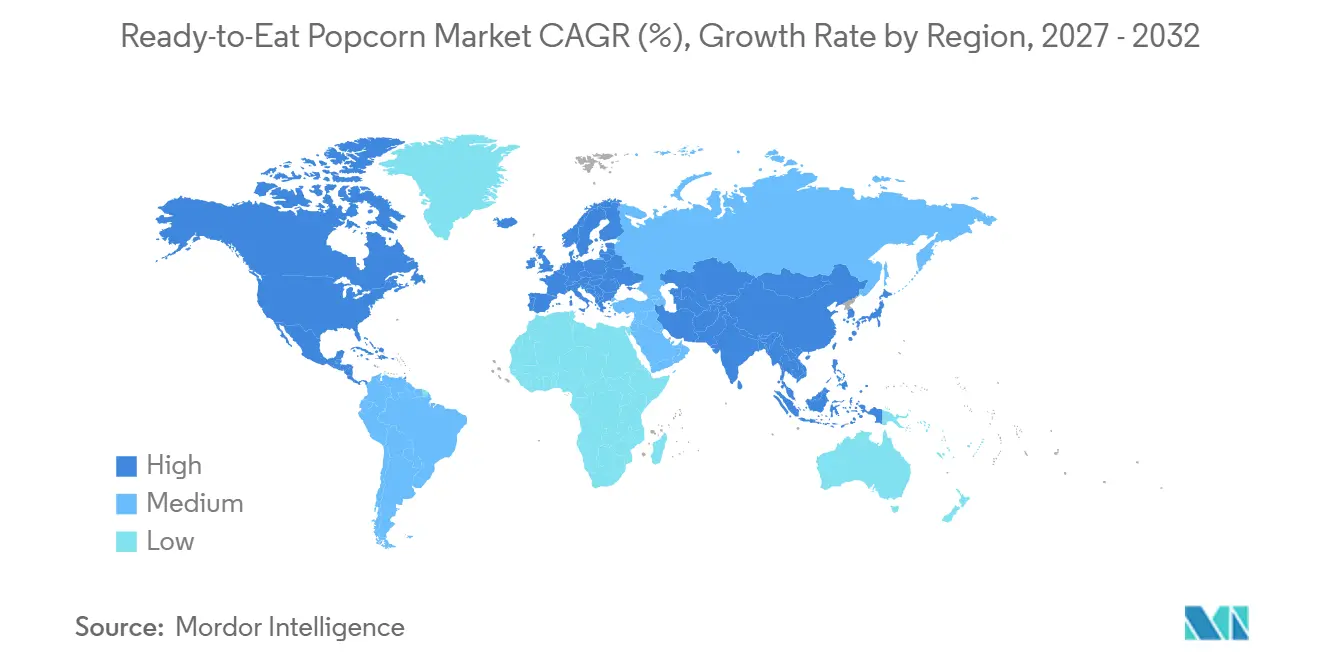
- A América do Norte deteve 31,35% da participação do mercado de pipoca pronta para consumo em 2026, enquanto a Ásia-Pacífico deve registrar o crescimento mais rápido, com um CAGR de 12,25% durante 2027–2032.
Nota: Os números de mercado apresentados neste relatório são baseados na estrutura de estimativa proprietária da Mordor Intelligence, que combina nove meses de dados reais com projeções do quarto trimestre para o ano base de 2026.
Tendências e Insights de Mercado
Análise de Impacto dos Impulsionadores*
| IMPULSIONADORES | (~) % DE IMPACTO NA PREVISÃO DE CAGR | RELEVÂNCIA GEOGRÁFICA | PRAZO DE IMPACTO |
|---|---|---|---|
| Crescente demanda por opções de lanches convenientes e prontos para consumo | +1.2% | Global, particularmente América do Norte e mercados urbanos na Ásia-Pacífico | Curto prazo (Menos de 2 anos) |
| Crescente preferência dos consumidores por pipoca orgânica e com posicionamento saudável | +0.9% | Global, particularmente América do Norte e Europa | Médio prazo (2–4 anos) |
| Demanda crescente por sabores inovadores, incluindo queijo e variedades especiais | +0.8% | Global, com demanda estabelecida na América do Norte e oportunidades crescentes na Ásia-Pacífico | Médio prazo (2–4 anos) |
| Expansão da disponibilidade por meio de supermercados, hipermercados e varejo online | +0.7% | Global, com oportunidades de canal online na Ásia-Pacífico e outros mercados emergentes | Curto prazo (Menos de 2 anos) |
| Inovação de produtos em embalagens individuais e formatos convenientes para consumo em movimento | +0.6% | Global, particularmente mercados urbanos e canais de varejo orientados à conveniência | Médio prazo (2–4 anos) |
| Fonte: Mordor Intelligence | |||
Crescente Demanda por Lanches Convenientes e Prontos para Consumo
A demanda dos consumidores por opções de lanches convenientes está sustentando o apelo da pipoca pronta para consumo, que pode ser consumida sem preparo e se encaixa em ocasiões entre refeições. Em agosto de 2024, o International Food Information Council relatou que quase 9 em cada 10 consumidores norte-americanos descreveram o que comeram ou beberam entre as refeições como um lanche, enquanto dois terços afirmaram que seus lanches eram mais propensos a ser espontâneos do que planejados [1]. Essas descobertas destacam a importância de produtos acessíveis e fáceis de consumir, embora não meçam diretamente a demanda por pipoca pronta para consumo. Para os fabricantes de pipoca, os formatos prontos para consumo podem atender aos consumidores que buscam lanches rápidos no trabalho, durante viagens ou em casa. Embalagens portáteis, textura consistente e sabores familiares podem ajudar as marcas a competir com outros lanches embalados. No entanto, as decisões de compra continuam sendo influenciadas por preço, sabor, tamanho da embalagem e disponibilidade do produto.
Inovação de Produtos em Sabores, Ingredientes e Formatos
A inovação de produtos permite que os fabricantes de pipoca pronta para consumo diferenciem suas ofertas por meio de novas combinações de sabores, escolhas de ingredientes e formatos de embalagem. O Relatório do Estado da Indústria 2025 da SNAC International destaca o interesse dos consumidores por sabores de snacks picantes e de inspiração global, refletindo uma inovação mais ampla em todo o setor de snacks [2]. Embora essas conclusões não sejam específicas para pipoca, elas indicam oportunidades para que os fabricantes ampliem sua atuação além das variedades salgadas tradicionais, por meio de sabores de queijo, picantes, doces e de inspiração regional. A inovação em ingredientes também pode apoiar produtos posicionados em torno de listas de ingredientes mais simples ou preferências alimentares específicas, desde que as alegações sejam precisas e comprovadas. O lançamento de novos formatos e sabores pode estimular a experimentação e renovar o interesse dos consumidores em uma categoria de snack já consolidada. No entanto, os fabricantes devem equilibrar a novidade com as preferências tradicionais, os custos de produção e a capacidade de manter a qualidade do produto e o prazo de validade.
Crescente Demanda por Opções de Lanches Premium e Voltados para a Saúde
O interesse dos consumidores em qualidade de ingredientes, valor nutricional e experiências de lanches diferenciadas está criando oportunidades para produtos de pipoca pronta para consumo posicionados em torno de preferências premium e voltadas para a saúde. Em 2024, o Serviço de Pesquisa Agrícola do Departamento de Agricultura dos Estados Unidos destacou a pipoca como um alimento de grãos integrais que fornece fibra alimentar, observando que seu perfil nutricional depende em parte do preparo e das coberturas [3]. Isso fornece uma base para os fabricantes oferecerem produtos estourados a ar, formulações de ingredientes mais simples e variedades com quantidades controladas de sal, açúcar ou gorduras adicionadas. O posicionamento premium também pode ser sustentado por sabores distintos, qualidade do produto e embalagens diferenciadas. No entanto, a pipoca pronta para consumo não é automaticamente uma escolha mais saudável simplesmente por ser feita de milho integral; ingredientes adicionados e tamanhos de porção influenciam seu perfil nutricional. Os fabricantes, portanto, precisam fundamentar as alegações nutricionais e equilibrar os atributos orientados à saúde com sabor e acessibilidade.
Expansão do Comércio Eletrônico e da Distribuição no Varejo Organizado
A expansão das compras online e das redes de varejo estabelecidas pode melhorar a acessibilidade e a visibilidade da pipoca pronta para consumo nos mercados consumidores. O Departamento do Censo dos Estados Unidos relatou que as vendas de comércio eletrônico no varejo dos EUA atingiram 316,1 bilhões de USD no quarto trimestre de 2025, aumentando 5,3% em comparação com o quarto trimestre de 2024; o comércio eletrônico representou 16,6% do total das vendas no varejo durante o trimestre [4]. Embora esses números abranjam todas as categorias de varejo, eles ilustram a escala das compras online e o alcance potencial da distribuição digital. Para os fabricantes de pipoca, supermercados e hipermercados oferecem oportunidades para posicionamento de destaque nas prateleiras, displays promocionais e vendas de embalagens múltiplas, enquanto as plataformas de comércio eletrônico podem apoiar a descoberta de produtos, a expansão do sortimento e as compras recorrentes. Os canais online também podem ajudar marcas de nicho a alcançar consumidores além de sua área de distribuição física imediata. No entanto, as oportunidades de crescimento dependem dos custos de distribuição, do acesso ao varejista, dos preços competitivos e de embalagens que protejam a frescura do produto durante o armazenamento e a entrega.
Crescimento do Entretenimento em Casa e do Consumo em Movimento
A pipoca pronta para consumo pode atender tanto às ocasiões de lazer em casa quanto ao consumo fora de casa, pois não requer preparo e está disponível em formatos individuais e para compartilhar. O Departamento de Estatísticas do Trabalho dos Estados Unidos relatou que os americanos com 15 anos ou mais passaram em média 2,6 horas por dia assistindo televisão em 2024, tornando-a a maior atividade de lazer individual medida em sua Pesquisa de Uso do Tempo dos Americanos. Essa descoberta fornece contexto para as ocasiões de visualização em casa, mas não estabelece uma relação direta entre a visualização de televisão e as compras de pipoca. Para os fabricantes, embalagens de tamanho familiar podem ser posicionadas para consumo compartilhado durante noites de cinema e outras atividades de lazer, enquanto embalagens menores podem atender a ocasiões no local de trabalho, em viagens e outras situações de consumo em movimento. Oferecer múltiplos tamanhos de embalagem pode ajudar as marcas a atender a diferentes necessidades de consumo e faixas de preço. No entanto, a demanda dependerá da concorrência de outros lanches, dos gastos domésticos, da disponibilidade do produto e das preferências dos consumidores por sabores e formatos específicos.
Restrições*
| RESTRIÇÃO | (~) % DE IMPACTO NA PREVISÃO DE CAGR | RELEVÂNCIA GEOGRÁFICA | PRAZO DE IMPACTO |
|---|---|---|---|
| Flutuações nos preços do milho, óleos comestíveis e materiais de embalagem | −0.9% | Global, particularmente mercados expostos à volatilidade dos preços de commodities agrícolas e aumentos nos custos de embalagem | Curto prazo (Menos de 2 anos) |
| Concorrência de lanches prontos para consumo alternativos | −0.7% | Global, particularmente América do Norte, Europa e mercados urbanos na Ásia-Pacífico | Médio prazo (2–4 anos) |
| Preocupações com sal, açúcar, gordura e aditivos artificiais | −0.5% | Global, particularmente mercados com consumidores preocupados com a saúde e requisitos mais rigorosos de rotulagem de alimentos | Médio prazo (2–4 anos) |
| Desafios de frescura do produto, vida útil e embalagem | −0.4% | Global, particularmente regiões com altas temperaturas ou infraestrutura de armazenamento e distribuição menos desenvolvida | Curto prazo (Menos de 2 anos) |
| Fonte: Mordor Intelligence | |||
Flutuações nos Preços do Milho, Óleos Comestíveis e Materiais de Embalagem
Os fabricantes de pipoca pronta para consumo enfrentam pressões de custo quando os preços das principais matérias-primas, incluindo milho, óleos comestíveis, temperos e materiais de embalagem, flutuam. Mudanças nos preços das commodities agrícolas podem aumentar os custos de aquisição, enquanto preços mais altos para filmes de embalagem, papelão e outros materiais podem elevar as despesas de produção e distribuição. Essas flutuações podem ser particularmente desafiadoras para fabricantes menores com poder de compra limitado ou menos flexibilidade para negociar acordos de fornecimento de longo prazo. Repassar custos mais altos para varejistas e consumidores pode enfraquecer a competitividade de preços, enquanto absorvê-los pode reduzir as margens de lucro. Os fabricantes podem mitigar algumas dessas pressões por meio da diversificação de fornecedores, planejamento de aquisições, eficiência operacional e otimização de embalagens. No entanto, sua capacidade de gerenciar aumentos de custos depende das condições dos fornecedores, da escala de produção e da medida em que os consumidores aceitam mudanças nos preços no varejo.
Concorrência de Lanches Prontos para Consumo Alternativos
A pipoca pronta para consumo compete com uma ampla gama de lanches embalados, incluindo batatas fritas, pretzels, biscoitos, nozes, salgadinhos extrusados e barras de lanches. Essas alternativas oferecem diferentes combinações de sabor, textura, conveniência e preço, dando aos consumidores múltiplas opções para o consumo entre refeições. Para os fabricantes de pipoca, essa concorrência pode dificultar a manutenção da atenção dos consumidores e a diferenciação dos produtos, especialmente quando marcas concorrentes oferecem lançamentos frequentes de sabores, preços promocionais ou embalagens múltiplas convenientes. Os fabricantes podem responder por meio de diferenciação de produtos, qualidade consistente e tamanhos de embalagem adequados a diferentes ocasiões de consumo. No entanto, os lanches concorrentes podem limitar a flexibilidade de preços e as compras recorrentes quando os consumidores percebem as alternativas como oferecendo melhor valor ou uma experiência de consumo mais atraente.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
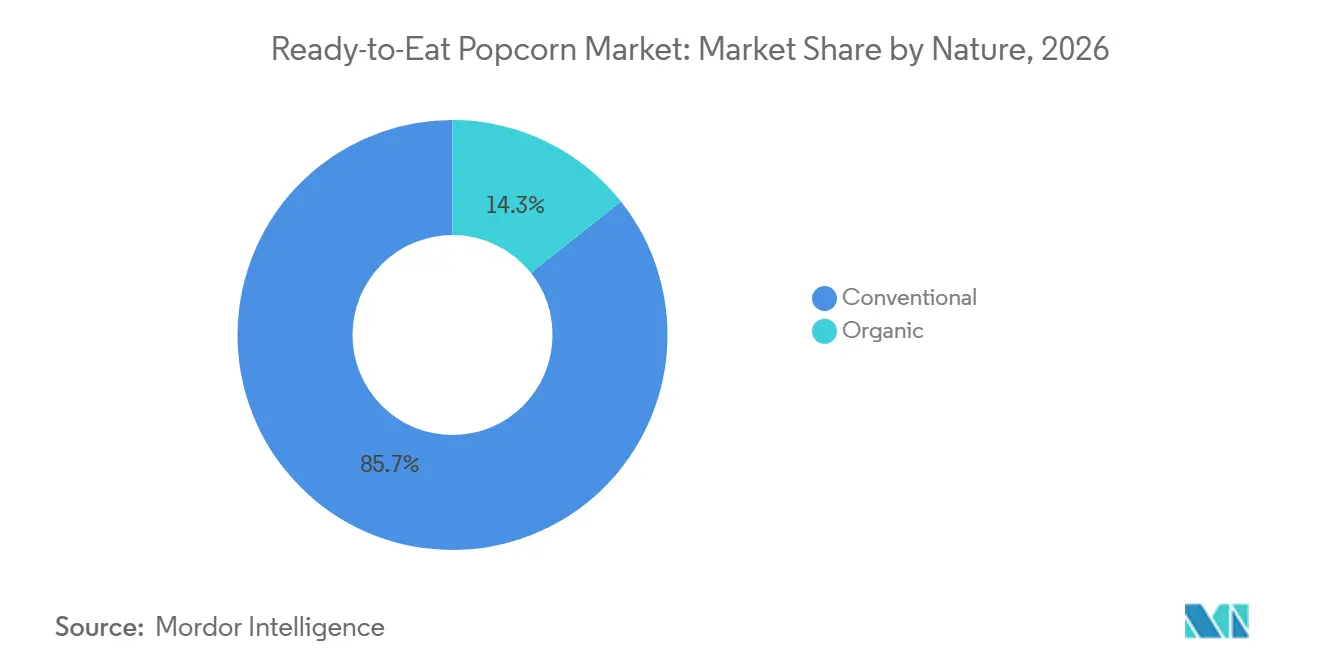
A pipoca convencional representa a maior participação do Mercado de Pipoca Pronta para Consumo, correspondendo a 85,67% do mercado em 2026. Sua familiaridade estabelecida com os consumidores, ampla disponibilidade no varejo e adequação para produtos salgados e com sabores tradicionais sustentam sua posição de liderança. Enquanto isso, o segmento orgânico deve crescer a um CAGR de 11,55% durante 2027–2032, refletindo uma oportunidade para os fabricantes direcionarem consumidores que buscam produtos feitos com ingredientes orgânicos certificados. A pipoca pronta para consumo orgânica pode se diferenciar por meio de informações transparentes sobre ingredientes e alegações orgânicas verificadas, embora os custos de certificação e ingredientes possam afetar os preços no varejo. O crescimento futuro do segmento dependerá da aceitação dos consumidores, da disponibilidade do produto e da capacidade dos fabricantes de equilibrar o posicionamento orgânico com a acessibilidade.
Os produtos convencionais e orgânicos, portanto, servem a diferentes estratégias de posicionamento dentro do mercado. A pipoca convencional se beneficia de seu amplo apelo e distribuição estabelecida, enquanto as variedades orgânicas fornecem um caminho para a diferenciação de produtos. Os fabricantes podem atender a ambos os segmentos por meio de sabores variados, tamanhos de embalagem e faixas de preço. No entanto, as participações de segmento relatadas e as taxas de crescimento previstas são baseadas nos dados de mercado fornecidos para esta análise.

Por Sabor:
Variedades Salgadas e Tradicionais Lideram enquanto o Sabor de Queijo Ganha ImpulsoOs sabores salgados e tradicionais representam a maior participação do Mercado de Pipoca Pronta para Consumo, correspondendo a 53,34% em 2026. Seu apelo estabelecido junto aos consumidores e perfis de sabor familiares sustentam sua posição em supermercados, hipermercados e outros canais de varejo. Enquanto isso, a pipoca com sabor de queijo deve registrar o crescimento mais rápido, com um CAGR de 12,20% durante 2027–2032. As variedades de queijo oferecem aos fabricantes uma oportunidade de diversificar os portfólios de sabores e atrair consumidores que buscam alternativas à pipoca salgada convencional. O crescimento contínuo dependerá da aceitação do sabor, dos preços competitivos e da capacidade de manter sabor consistente e qualidade do produto.
A segmentação por sabor permite que os fabricantes atendam a consumidores com diferentes preferências de sabor e ocasiões de compra. As variedades tradicionais fornecem uma oferta de produto estabelecida, enquanto os produtos com sabor de queijo criam oportunidades para diferenciação liderada pelo sabor. As empresas também podem usar lançamentos de produtos e perfis de tempero variados para renovar seus portfólios. No entanto, o sucesso comercial de novos sabores depende de compras recorrentes, custos de ingredientes e concorrência de outros lanches salgados.
Por Tipo de Embalagem:
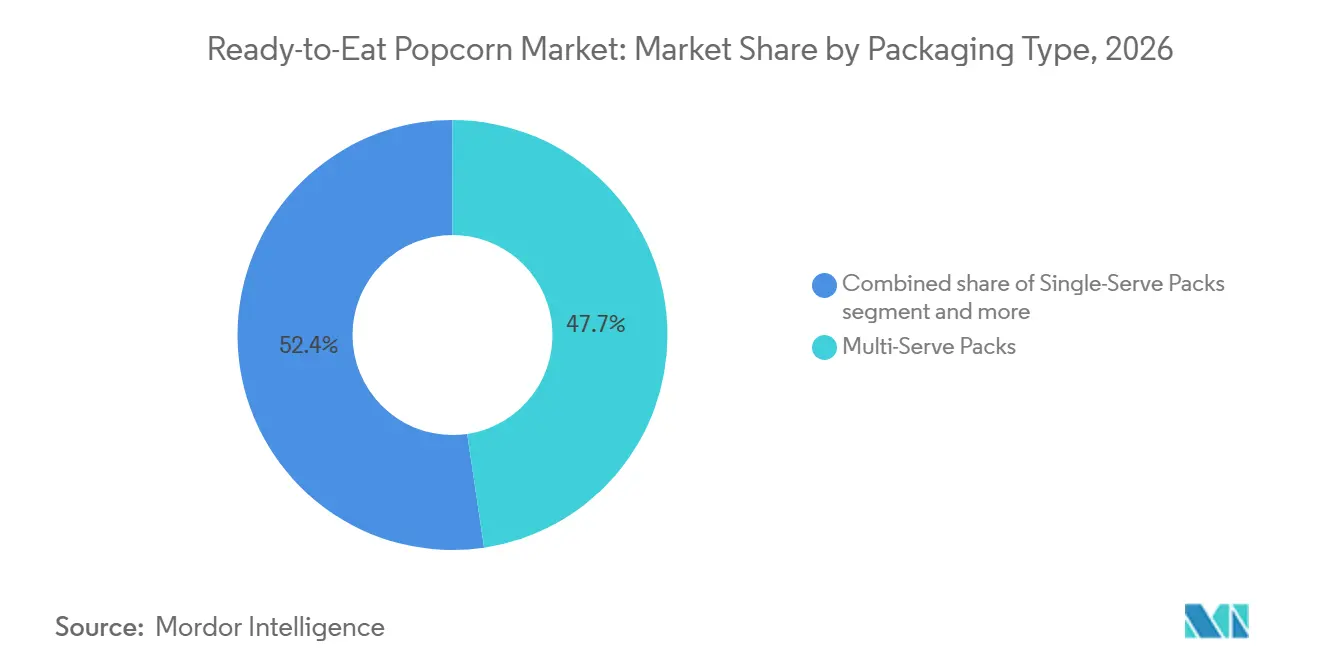
Embalagens Multiporções Lideram enquanto os Formatos Individuais CrescemAs embalagens multiporções representam a maior participação do Mercado de Pipoca Pronta para Consumo, correspondendo a 47,65% em 2026. Essas embalagens atendem ao consumo doméstico, às ocasiões de compartilhamento e aos consumidores que buscam maiores quantidades em uma única compra. Em contraste, as embalagens individuais devem crescer a um CAGR de 12,95% durante 2027–2032, tornando-as o segmento de embalagem de crescimento mais rápido. Sua portabilidade e quantidades definidas por porção podem atrair consumidores que compram lanches para o trabalho, viagens, lancheiras e consumo individual. No entanto, os fabricantes devem equilibrar a conveniência e a flexibilidade do tamanho da embalagem com os custos de embalagem e as expectativas de preço no varejo.
O panorama de embalagens reflete as diferentes ocasiões para as quais a pipoca pronta para consumo é adquirida. Os formatos multiporções apoiam o consumo doméstico e em grupo, enquanto os formatos individuais oferecem maior portabilidade e conveniência. Os fabricantes podem atender a ambas as necessidades por meio de tamanhos de embalagem diferenciados e designs de embalagem que ajudem a preservar a crocância e a qualidade do produto. O crescimento dos formatos individuais dependerá da aceitação dos consumidores, da disponibilidade de distribuição e da economia das unidades de embalagem menores.
Por Canal de Distribuição:
Supermercados e Hipermercados Lideram enquanto o Varejo Online se ExpandeSupermercados e hipermercados representam a maior participação do Mercado de Pipoca Pronta para Consumo, correspondendo a 69,05% em 2026. Seus amplos sortimentos de produtos, visibilidade física nas prateleiras e capacidade de oferecer múltiplos sabores e tamanhos de embalagem sustentam seu papel na descoberta de produtos e nas compras rotineiras de lanches. Enquanto isso, as lojas de varejo online devem crescer a um CAGR de 11,45% durante 2027–2032. Os canais online podem fornecer aos consumidores acesso a uma gama mais ampla de produtos, apoiar compras recorrentes e permitir que marcas menores alcancem clientes além de suas redes de distribuição física imediata. No entanto, as vendas online podem ser afetadas pelos custos de entrega, pelos requisitos de proteção do produto e pela concorrência por visibilidade nas plataformas digitais.
A segmentação por canal de distribuição destaca a importância contínua do varejo físico ao lado das oportunidades no comércio eletrônico. Supermercados e hipermercados oferecem oportunidades para promoções na loja e compras de embalagens múltiplas, enquanto as plataformas online podem apoiar pedidos convenientes e comparações de produtos. Os fabricantes podem expandir seu alcance combinando relacionamentos estabelecidos no varejo com estratégias de distribuição digital. O desempenho relativo de cada canal dependerá do acesso ao varejo, da atividade promocional, dos preços e das preferências de compra dos consumidores.
Análise Geográfica
Mercado de Pipoca Pronta para Consumo na América do Norte
A América do Norte representou 31,35% do Mercado de Pipoca Pronta para Consumo em 2026, tornando-a o maior mercado regional de acordo com as estimativas fornecidas. O consumo estabelecido de lanches embalados na região e a ampla disponibilidade de produtos prontos para consumo em supermercados, hipermercados e outros canais de varejo sustentam sua posição no mercado. As embalagens multiporções podem atender ao consumo doméstico e ao entretenimento em casa, enquanto os formatos individuais atendem às ocasiões de lanche individual. A diferenciação de produtos por meio de variedades tradicionais, de queijo e outros sabores pode ajudar os fabricantes a atender às diversas preferências dos consumidores. No futuro, a concorrência de lanches alternativos, a sensibilidade ao preço e a demanda por embalagens convenientes influenciarão o desenvolvimento do mercado na região.
Mercado de Pipoca Pronta para Consumo na Ásia-Pacífico
A Ásia-Pacífico deve ser o mercado regional de crescimento mais rápido, com um CAGR de 12,25% durante 2027–2032. A região apresenta oportunidades para os fabricantes de pipoca pronta para consumo expandirem a distribuição, introduzirem sabores relevantes localmente e desenvolverem tamanhos de embalagem adequados às diferentes preferências dos consumidores. O crescimento do varejo organizado e da distribuição online pode melhorar a acessibilidade do produto, enquanto as embalagens individuais podem apoiar o consumo individual e em movimento. Os fabricantes também podem explorar ofertas orgânicas e de sabores diferenciados à medida que buscam alcançar novos grupos de consumidores. No entanto, o crescimento dependerá do poder de compra local, da familiaridade dos consumidores com pipoca embalada, da infraestrutura de distribuição e da concorrência de produtos de lanches regionais estabelecidos.
Mercado de Pipoca Pronta para Consumo na Europa
A Europa representa uma oportunidade para os fabricantes de pipoca pronta para consumo atenderem aos consumidores por meio de canais de varejo estabelecidos e ofertas de produtos diferenciadas. Supermercados e hipermercados podem apoiar a visibilidade do produto, enquanto o varejo online fornece uma rota adicional para a descoberta de produtos e compras recorrentes. As variedades convencionais podem atrair consumidores que buscam opções de lanches familiares, enquanto os produtos orgânicos e os sabores distintos oferecem oportunidades de diferenciação. A inovação em embalagens que protege a frescura e apoia o consumo conveniente também pode ajudar os fabricantes a atender às mudanças nos requisitos do varejo e dos consumidores.
Cenário Competitivo
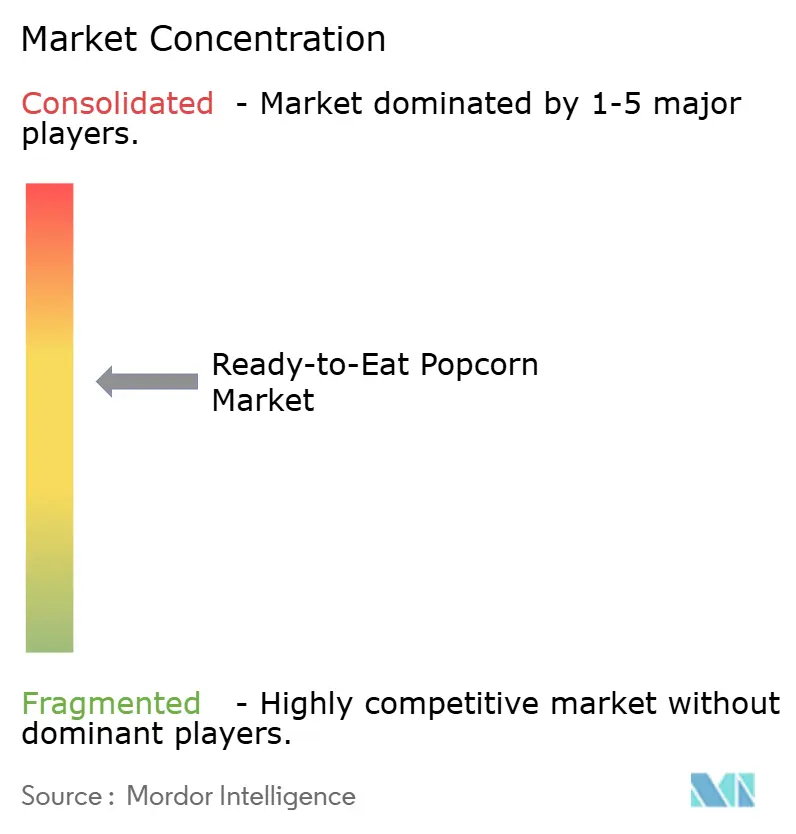
O Mercado de Pipoca Pronta para Consumo conta com empresas estabelecidas do setor de snacks ao lado de marcas especializadas em pipoca, com a concorrência centrada no reconhecimento de marca, variedade de sabores, posicionamento do produto, embalagem e distribuição no varejo. O índice de concentração de mercado apresenta uma estrutura moderadamente concentrada para esta análise; esse índice deve ser tratado como uma avaliação de trabalho, e não como uma estatística do setor verificada de forma independente. Os principais players com ofertas relevantes de pipoca pronta para consumo incluem The Hershey Company por meio da SkinnyPop, PepsiCo por meio da Smartfood e Conagra Brands por meio da Angie's BOOMCHICKAPOP. Seus portfólios de produtos abrangem variedades tradicionais, de queijo, doce-e-salgado e outros sabores, permitindo que atendam a diferentes preferências dos consumidores.
A diferenciação de produtos é uma importante alavanca competitiva. A SkinnyPop oferece produtos como original, cheddar branco, sal marinho com pimenta e pipoca caramelizada doce-e-salgada, enquanto a Smartfood comercializa variedades de pipoca com cheddar branco, manteiga estilo cinema e outros sabores. A Angie's BOOMCHICKAPOP, da Conagra, oferece opções que incluem sal marinho, cheddar e pipoca caramelizada doce-e-salgada. Esses portfólios ilustram como as marcas estabelecidas utilizam extensões de sabor e tamanhos de embalagem variados para atender a diferentes ocasiões de consumo.
Marcas especializadas e regionais também contribuem para a concorrência. Empresas e marcas relevantes a considerar no cenário competitivo incluem Garrett Popcorn Shops, Proper Snacks, Quinn Foods, 4700BC, Popcornopolis (associada à Utz Brands) e Weaver Popcorn. Sua relevância varia conforme a geografia e o formato do produto; portanto, a lista final de empresas deve priorizar negócios com produtos de pipoca pronta para consumo verificados, em vez de empresas focadas principalmente em grãos não estourados ou pipoca de micro-ondas.
Líderes do Setor de Pipoca Pronta para Consumo
-
The Hershey Company (SkinnyPop)
-
PepsiCo (Smartfood)
-
Conagra Brands (Angie's BOOMCHICKAPOP)
-
Our Home (Pop Secret)
-
Weaver Popcorn Manufacturing
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica
Mercado de Pipoca Pronta para Consumo Empresas cobertas neste relatório
- Conagra Brands
- PepsiCo (Smartfood)
- The Hershey Company (SkinnyPop)
- Campbell Soup Company (Pop Secret)
- Weaver Popcorn Manufacturing
- Quinn Foods
- Intersnack Group (Proper Snacks)
- Eagle Foods
- Herr Foods
- Garrett Popcorn Shops
- American Pop Corn Company (JOLLY TIME)
- Utz Brands (Popcornopolis)
- Joe & Seph's
- General Mills
- Zea Maize Private Limited (4700BC)
- Newman's Own
- Our Home (Popcorn Indiana)
- The Hain Celestial Group (LesserEvil)
- Corporativo Bimbo (Barcel)
- The J.M. Smucker Company
Desenvolvimentos industriais recentes em Mercado de Pipoca Pronta para Consumo
- Outubro de 2026: A Pop Secret da Our Home fez parceria com a Marvel Studios em uma campanha promocional de Vingadores: Doomsday, com embalagens de edição limitada, displays no varejo, uma promoção de Recompensas de Cinema da Fandango e um sorteio. A colaboração abrange produtos selecionados de pipoca de micro-ondas e pronta para consumo, incluindo as variedades prontas para consumo Manteiga de Cinema e Cheddar Duplo.
- Maio de 2026: A Conagra Brands anunciou novos sabores prontos para consumo para a Angie's BOOMCHICKAPOP, incluindo Manga Habanero e Churro de Canela, na Exposição de Doces e Lanches 2026. Os sabores combinam perfis doce-e-picante ou de inspiração em sobremesas, ampliando a linha de pipoca existente da marca.
- Abril de 2026: A Garrett Popcorn Shops fez parceria com a Mike's Hot Honey para introduzir uma oferta de pipoca pronta para consumo combinando a mistura de pipoca doce-e-salgada da Garrett com calor de pimenta. O lançamento estende a inovação de sabores para combinações doce-e-picante e ilustra como as colaborações de marcas podem introduzir produtos diferenciados sem depender exclusivamente de conceitos de sabor desenvolvidos internamente.
- Janeiro de 2026: A Marico anunciou um acordo para adquirir uma participação de 93,27% na Zea Maize Private Limited, a empresa por trás da marca de lanches gourmet 4700BC, da PVR INOX Limited. O portfólio da marca inclui pipoca pronta para consumo, instantânea e de micro-ondas, além de outros produtos de lanches. A Marico identificou oportunidades de usar suas capacidades no negócio de alimentos e rede de distribuição para expandir a presença da 4700BC nos canais offline, online e institucionais.
Escopo do Relatório Global do Mercado de Pipoca Pronta para Consumo
Para este estudo, o Mercado de Pipoca Pronta para Consumo é definido como o valor de vendas de pipoca produzida comercialmente que é estourada, temperada ou com sabor, embalada, distribuída e vendida para consumo direto sem preparo adicional. O mercado abrange pipoca convencional e orgânica, segmentada por sabor, incluindo salgada/tradicional, queijo, caramelo e doce, salgada e condimentada, e outros sabores; tipo de embalagem, incluindo embalagens individuais, embalagens multiporções e embalagens familiares e a granel; e canal de distribuição, incluindo supermercados e hipermercados, lojas de conveniência, lojas especializadas e lojas de varejo online. O mercado é analisado na América do Norte, Europa, Ásia-Pacífico, América do Sul e Oriente Médio e África, com cobertura em nível de país conforme especificado no relatório. O dimensionamento e as previsões do mercado são apresentados em termos de valor (USD) nos segmentos e geografias definidos.
Visão geral da segmentação
| Convencional |
| Orgânica |
| Salgada/Tradicional |
| Manteiga |
| Queijo |
| Caramelo |
| Churrasco |
| Doce e Salgado |
| Outros Sabores |
| Embalagens Individuais |
| Embalagens Multiporções |
| Embalagens Tamanho Família |
| Supermercados/Hipermercados |
| Lojas de Conveniência e Mercearias |
| Lojas de Varejo Online |
| Outros Canais de Distribuição |
| América do Norte | Estados Unidos |
| Canadá | |
| México | |
| Restante da América do Norte | |
| Europa | Reino Unido |
| Alemanha | |
| França | |
| Itália | |
| Espanha | |
| Suécia | |
| Bélgica | |
| Polônia | |
| Países Baixos | |
| Restante da Europa | |
| Ásia-Pacífico | China |
| Japão | |
| Índia | |
| Tailândia | |
| Singapura | |
| Indonésia | |
| Coreia do Sul | |
| Austrália | |
| Restante da Ásia-Pacífico | |
| América do Sul | Brasil |
| Argentina | |
| Colômbia | |
| Peru | |
| Chile | |
| Restante da América do Sul | |
| Oriente Médio e África | África do Sul |
| Arábia Saudita | |
| Emirados Árabes Unidos | |
| Nigéria | |
| Egito | |
| Marrocos | |
| Turquia | |
| Restante do Oriente Médio e África |
| Por Natureza | Convencional | |
| Orgânica | ||
| Por Sabor | Salgada/Tradicional | |
| Manteiga | ||
| Queijo | ||
| Caramelo | ||
| Churrasco | ||
| Doce e Salgado | ||
| Outros Sabores | ||
| Por Tipo de Embalagem | Embalagens Individuais | |
| Embalagens Multiporções | ||
| Embalagens Tamanho Família | ||
| Por Canal de Distribuição | Supermercados/Hipermercados | |
| Lojas de Conveniência e Mercearias | ||
| Lojas de Varejo Online | ||
| Outros Canais de Distribuição | ||
| Por Geografia | América do Norte | Estados Unidos |
| Canadá | ||
| México | ||
| Restante da América do Norte | ||
| Europa | Reino Unido | |
| Alemanha | ||
| França | ||
| Itália | ||
| Espanha | ||
| Suécia | ||
| Bélgica | ||
| Polônia | ||
| Países Baixos | ||
| Restante da Europa | ||
| Ásia-Pacífico | China | |
| Japão | ||
| Índia | ||
| Tailândia | ||
| Singapura | ||
| Indonésia | ||
| Coreia do Sul | ||
| Austrália | ||
| Restante da Ásia-Pacífico | ||
| América do Sul | Brasil | |
| Argentina | ||
| Colômbia | ||
| Peru | ||
| Chile | ||
| Restante da América do Sul | ||
| Oriente Médio e África | África do Sul | |
| Arábia Saudita | ||
| Emirados Árabes Unidos | ||
| Nigéria | ||
| Egito | ||
| Marrocos | ||
| Turquia | ||
| Restante do Oriente Médio e África | ||
Principais Perguntas Respondidas no Relatório
Qual é o tamanho do Mercado de Pipoca Pronta para Consumo?
O Mercado de Pipoca Pronta para Consumo é avaliado em 6,16 bilhões de USD em 2026 e deve atingir 11,49 bilhões de USD até 2032.
Qual é a taxa de crescimento esperada do Mercado de Pipoca Pronta para Consumo?
O Mercado de Pipoca Pronta para Consumo deve crescer a um CAGR de 10,95% de 2027 a 2032.
Qual segmento detém a maior participação do Mercado de Pipoca Pronta para Consumo?
O segmento convencional detém a maior participação por natureza, representando 85,67% do Mercado de Pipoca Pronta para Consumo em 2026.
Qual região deve crescer mais rapidamente no Mercado de Pipoca Pronta para Consumo?
A Ásia-Pacífico deve ser a região de crescimento mais rápido no Mercado de Pipoca Pronta para Consumo, registrando um CAGR de 12,25% de 2027 a 2032.