
Marktgröße und Marktanteil für verzehrfertiges Popcorn
Marktübersicht
| Studienzeitraum | 2027 - 2032 |
|---|---|
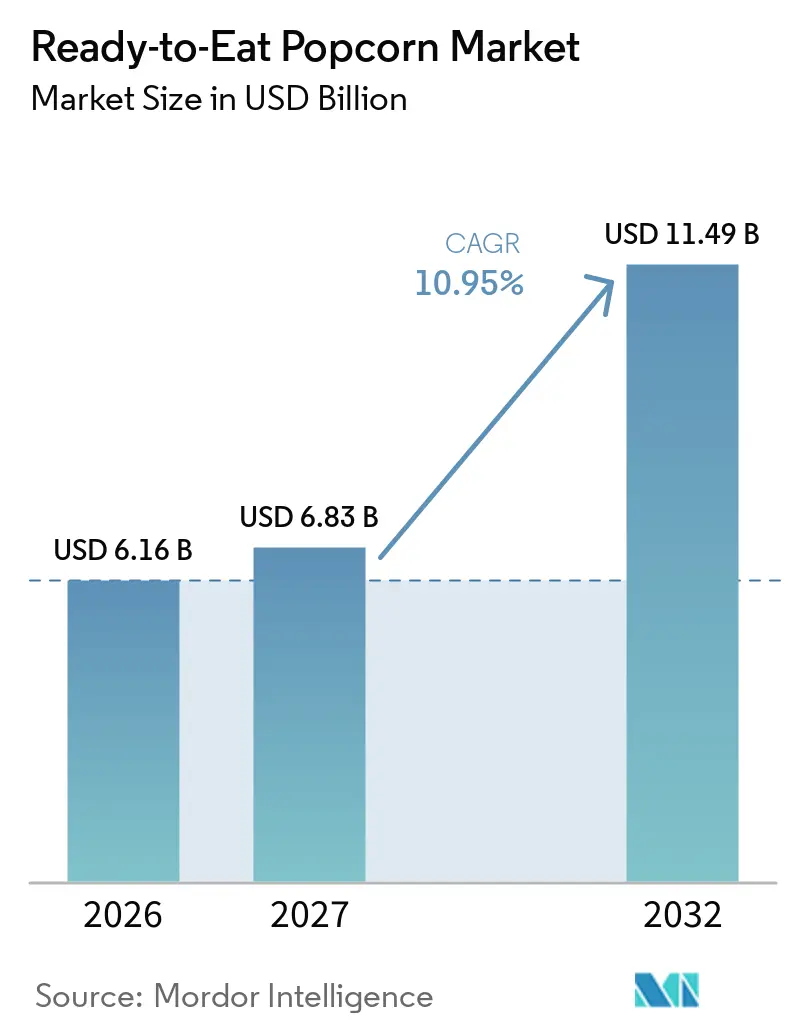
| Marktgröße (2027) | 6.83 Milliarden US-Dollar |
| Marktgröße (2032) | 11.49 Milliarden US-Dollar |
| Wachstumsrate (2027 - 2032) | 10.95 % |
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Nordamerika |
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Marktanalyse für verzehrfertiges Popcorn von Mordor Intelligence
Im Jahr 2026 wird der Markt für verzehrfertiges Popcorn auf 6,16 Milliarden USD geschätzt. Es wird erwartet, dass der Markt von 6,83 Milliarden USD im Jahr 2027 auf 11,49 Milliarden USD bis 2032 wächst und dabei eine CAGR von 10,95 % im Zeitraum 2027–2032 verzeichnet. Dieses Wachstum wird durch die steigende Nachfrage nach praktischen Snacks, Produktinnovationen bei süßen und herzhaften Geschmacksrichtungen, Premiumisierung sowie die Ausweitung der Online-Einzelhandelskanäle unterstützt. Konventionelles Popcorn führt den Markt nach Art an und macht im Jahr 2026 einen geschätzten Anteil von 85,67 % aus, während Bio-Popcorn im Zeitraum 2027–2032 voraussichtlich mit einer CAGR von 11,55 % wachsen wird. Gesalzene und traditionelle Geschmacksrichtungen halten den größten Geschmacksanteil mit 53,34 %, während Käse-Popcorn voraussichtlich zu den am schnellsten wachsenden Geschmackskategorien gehören wird. Mehrportionspackungen machen einen geschätzten Anteil von 47,65 % aus, unterstützt durch den Haushaltskonsum, während Einzelportionspackungen von der Nachfrage nach portionierten und unterwegs konsumierbaren Snacks profitieren. Supermärkte und Hypermärkte bleiben der führende Vertriebskanal mit einem geschätzten Anteil von 69,05 % im Jahr 2026, während der Online-Einzelhandel mit zunehmender E-Commerce-Nutzung voraussichtlich expandieren wird. Nordamerika führt den Markt mit einem geschätzten Anteil von 31,35 % an, während Asien-Pazifik voraussichtlich das schnellste Wachstum verzeichnen wird, was Herstellern Möglichkeiten bietet, den Vertrieb auszubauen und Produkte an regionale Präferenzen anzupassen.
Wichtigste Erkenntnisse des Berichts
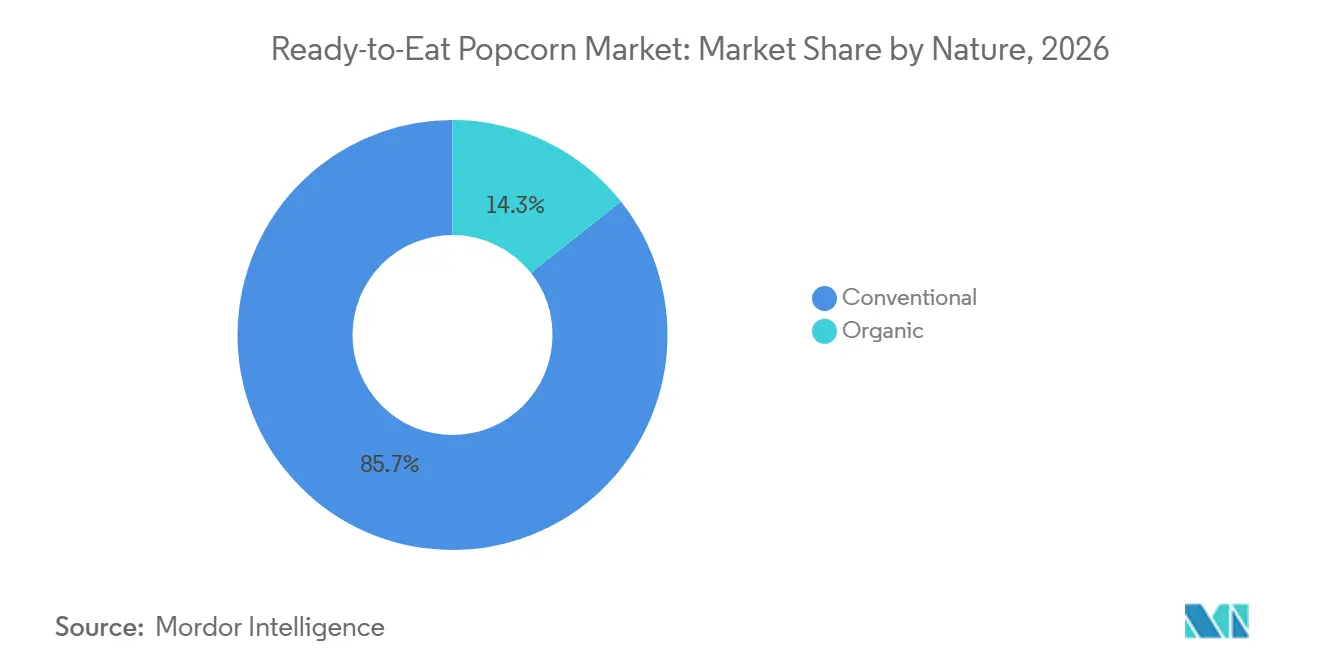
- Konventionelles Popcorn machte im Jahr 2026 85,67 % der Marktgröße für verzehrfertiges Popcorn aus, während Bio-Varianten im Zeitraum 2027–2032 voraussichtlich mit einer CAGR von 11,55 % wachsen werden.
- Gesalzene und traditionelle Geschmacksrichtungen hielten im Jahr 2026 einen Marktanteil von 53,34 % am Markt für verzehrfertiges Popcorn, während Käse-Popcorn bis 2032 voraussichtlich mit einer CAGR von 12,20 % wachsen wird.
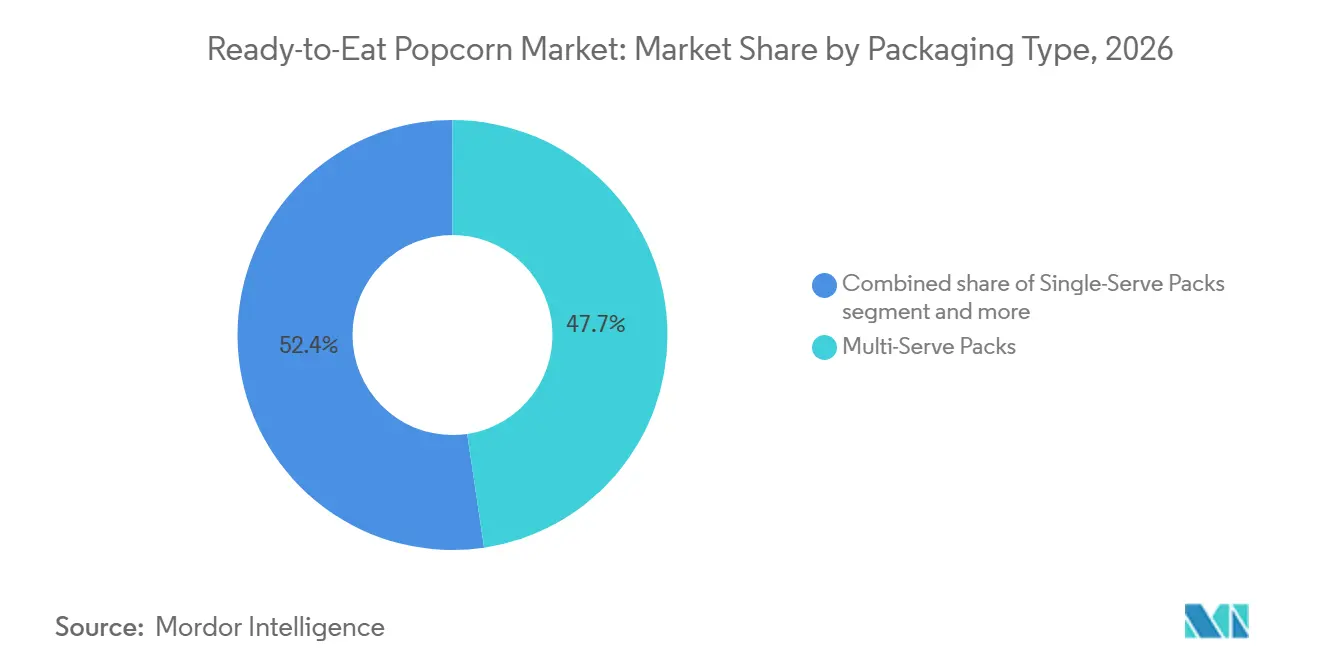
- Mehrportionspackungen machten im Jahr 2026 47,65 % des Marktanteils für verzehrfertiges Popcorn aus, während Einzelportionspackungen im Zeitraum 2027–2032 voraussichtlich mit einer CAGR von 12,95 % expandieren werden.
- Supermärkte und Hypermärkte machten im Jahr 2026 69,05 % der Marktgröße für verzehrfertiges Popcorn aus, während Online-Einzelhandelsgeschäfte bis 2032 voraussichtlich mit einer CAGR von 11,45 % wachsen werden.
- Nordamerika hielt im Jahr 2026 einen Marktanteil von 31,35 % am Markt für verzehrfertiges Popcorn, während Asien-Pazifik mit einer CAGR von 12,25 % im Zeitraum 2027–2032 voraussichtlich das schnellste Wachstum verzeichnen wird.
Hinweis: Die in diesem Bericht angegebenen Marktzahlen basieren auf dem proprietären Schätzrahmen von Mordor Intelligence, der neun Monate an Ist-Daten mit den Prognosen für das vierte Quartal des Basisjahres 2026 kombiniert.
Markttrends und Einblicke
Analyse der Treiberwirkung*
| TREIBER | (~) % AUSWIRKUNG AUF DIE CAGR-PROGNOSE | GEOGRAFISCHE RELEVANZ | ZEITHORIZONT DER AUSWIRKUNG |
|---|---|---|---|
| Steigende Nachfrage nach praktischen, verzehrfertigen Snackoptionen | +1.2% | Global, insbesondere Nordamerika und städtische Märkte in Asien-Pazifik | Kurzfristig (weniger als 2 Jahre) |
| Wachsende Verbraucherpräferenz für Bio- und gesundheitsorientiertes Popcorn | +0.9% | Global, insbesondere Nordamerika und Europa | Mittelfristig (2–4 Jahre) |
| Steigende Nachfrage nach innovativen Geschmacksrichtungen, einschließlich Käse und Spezialitätensorten | +0.8% | Global, mit etablierter Nachfrage in Nordamerika und wachsenden Möglichkeiten in Asien-Pazifik | Mittelfristig (2–4 Jahre) |
| Ausweitung der Verfügbarkeit über Supermärkte, Hypermärkte und Online-Einzelhandel | +0.7% | Global, mit Online-Kanal-Möglichkeiten in Asien-Pazifik und anderen aufstrebenden Märkten | Kurzfristig (weniger als 2 Jahre) |
| Produktinnovation bei Einzelportionspackungen und praktischen Unterwegs-Formaten | +0.6% | Global, insbesondere städtische Märkte und convenience-orientierte Einzelhandelskanäle | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Wachsende Nachfrage nach praktischen, verzehrfertigen Snacks
Die Verbrauchernachfrage nach praktischen Snackoptionen unterstützt die Attraktivität von verzehrfertigem Popcorn, das ohne Zubereitung verzehrt werden kann und sich für Zwischenmahlzeiten eignet. Im August 2024 berichtete der International Food Information Council, dass fast 9 von 10 US-Verbrauchern das, was sie zwischen den Mahlzeiten aßen oder tranken, als Snack bezeichneten, während zwei Drittel angaben, dass ihr Snacking eher spontan als geplant war [1]. Diese Ergebnisse unterstreichen die Bedeutung zugänglicher, leicht konsumierbarer Produkte, messen jedoch nicht direkt die Nachfrage nach verzehrfertigem Popcorn. Für Popcorn-Hersteller können verzehrfertige Formate Verbraucher ansprechen, die schnelle Snacks bei der Arbeit, auf Reisen oder zu Hause suchen. Tragbare Verpackungen, gleichmäßige Textur und vertraute Geschmacksrichtungen können Marken dabei helfen, mit anderen verpackten Snacks zu konkurrieren. Kaufentscheidungen werden jedoch weiterhin durch Preis, Geschmack, Packungsgröße und Produktverfügbarkeit beeinflusst.
Produktinnovation bei Geschmacksrichtungen, Zutaten und Formaten
Produktinnovation ermöglicht es Herstellern von verzehrfertigem Popcorn, ihr Angebot durch neue Geschmackskombinationen, Zutatenauswahl und Verpackungsformate zu differenzieren. Der Branchenbericht 2025 von SNAC International hebt das Verbraucherinteresse an würzigen und global inspirierten Snack-Geschmacksrichtungen hervor und spiegelt damit die breiteren Innovationen in der Snack-Branche wider [2]. Obwohl diese Erkenntnisse nicht spezifisch auf Popcorn ausgerichtet sind, weisen sie auf Möglichkeiten für Hersteller hin, über traditionelle gesalzene Sorten hinaus auf Käse-, würzige, süße und regional inspirierte Geschmacksrichtungen zu setzen. Zutateninovationen können auch Produkte unterstützen, die auf einfachere Zutatenlisten oder bestimmte Ernährungspräferenzen ausgerichtet sind, sofern die Angaben korrekt und belegt sind. Neue Formate und Geschmacksneuheiten können die Bereitschaft zum Ausprobieren fördern und das Verbraucherinteresse an einer etablierten Snack-Kategorie neu beleben. Hersteller müssen jedoch Neuheit mit vertrauten Präferenzen, Produktionskosten sowie der Fähigkeit, Produktqualität und Haltbarkeit aufrechtzuerhalten, in Einklang bringen.
Steigende Nachfrage nach Premium- und gesundheitsbewussten Snackoptionen
Das Verbraucherinteresse an Zutatenqualität, Nährwert und differenzierten Snack-Erlebnissen schafft Möglichkeiten für Produkte aus dem Bereich verzehrfertiges Popcorn, die auf Premium- und gesundheitsbewusste Präferenzen ausgerichtet sind. Im Jahr 2024 hob der Agricultural Research Service des US-Landwirtschaftsministeriums Popcorn als Vollkornprodukt hervor, das Ballaststoffe liefert, und wies darauf hin, dass sein Nährwertprofil teilweise von der Zubereitung und den Toppings abhängt [3]. Dies bietet Herstellern eine Grundlage, um luftgepoppte Produkte, einfachere Zutatenformulierungen und Sorten mit kontrollierten Mengen an Salz, Zucker oder zugesetzten Fetten anzubieten. Premium-Positionierung kann auch durch unverwechselbare Geschmacksrichtungen, Produktqualität und differenzierte Verpackung unterstützt werden. Verzehrfertiges Popcorn ist jedoch nicht automatisch eine gesündere Wahl, nur weil es aus Vollkornmais hergestellt wird; zugesetzte Zutaten und Portionsgrößen beeinflussen sein Nährwertprofil. Hersteller müssen daher Nährwertangaben belegen und gesundheitsorientierte Eigenschaften mit Geschmack und Erschwinglichkeit in Einklang bringen.
Ausweitung des E-Commerce und des organisierten Einzelhandelsvertriebs
Die Ausweitung des Online-Shoppings und etablierter Einzelhandelsnetzwerke kann die Zugänglichkeit und Sichtbarkeit von verzehrfertigem Popcorn auf den Verbrauchermärkten verbessern. Das US Census Bureau berichtete, dass der US-amerikanische E-Commerce-Einzelhandelsumsatz im vierten Quartal 2025 316,1 Milliarden USD erreichte, was einem Anstieg von 5,3 % gegenüber dem vierten Quartal 2024 entspricht; der E-Commerce machte 16,6 % des gesamten Einzelhandelsumsatzes im Quartal aus [4]. Obwohl diese Zahlen alle Einzelhandelskategorien abdecken, veranschaulichen sie das Ausmaß des Online-Kaufs und die potenzielle Reichweite des digitalen Vertriebs. Für Popcorn-Hersteller bieten Supermärkte und Hypermärkte Möglichkeiten für prominente Regalplatzierung, Werbedisplays und Mehrfachpackungsverkäufe, während E-Commerce-Plattformen Produktentdeckung, Sortimentserweiterung und Wiederholungskäufe unterstützen können. Online-Kanäle können auch Nischenmarken dabei helfen, Verbraucher über ihr unmittelbares Einzelhandelsgebiet hinaus zu erreichen. Wachstumsmöglichkeiten hängen jedoch von Vertriebskosten, Einzelhandelszugang, wettbewerbsfähiger Preisgestaltung und Verpackungen ab, die die Produktfrische während Lagerung und Lieferung schützen.
Wachstum der Heimunterhaltung und des Konsums unterwegs
Verzehrfertiges Popcorn kann sowohl Freizeitanlässe zu Hause als auch den Konsum außer Haus bedienen, da es keine Zubereitung erfordert und in Einzel- und Sharing-Formaten erhältlich ist. Das US Bureau of Labor Statistics berichtete, dass Amerikaner ab 15 Jahren im Jahr 2024 durchschnittlich 2,6 Stunden pro Tag mit Fernsehen verbrachten, was es zur größten individuellen Freizeitaktivität in der American Time Use Survey macht. Dieser Befund liefert Kontext für Heimkino-Anlässe, stellt jedoch keine direkte Beziehung zwischen Fernsehkonsum und Popcorn-Käufen her. Für Hersteller können Familienpackungen für den gemeinsamen Konsum bei Filmabenden und anderen Freizeitaktivitäten positioniert werden, während kleinere Packungen Arbeitsplatz-, Reise- und andere Unterwegs-Anlässe ansprechen können. Das Angebot mehrerer Packungsgrößen kann Marken dabei helfen, unterschiedliche Konsumbedürfnisse und Preispunkte zu bedienen. Dennoch wird die Nachfrage vom Wettbewerb durch andere Snacks, den Haushaltsausgaben, der Produktverfügbarkeit und den Präferenzen der Verbraucher für bestimmte Geschmacksrichtungen und Formate abhängen.
Hemmnisse*
| HEMMNIS | (~) % AUSWIRKUNG AUF DIE CAGR-PROGNOSE | GEOGRAFISCHE RELEVANZ | ZEITHORIZONT DER AUSWIRKUNG |
|---|---|---|---|
| Schwankungen bei den Preisen für Mais, Speiseöl und Verpackungsmaterialien | −0.9% | Global, insbesondere Märkte, die Preisschwankungen bei landwirtschaftlichen Rohstoffen und steigenden Verpackungskosten ausgesetzt sind | Kurzfristig (weniger als 2 Jahre) |
| Wettbewerb durch alternative verzehrfertige Snacks | −0.7% | Global, insbesondere Nordamerika, Europa und städtische Märkte in Asien-Pazifik | Mittelfristig (2–4 Jahre) |
| Bedenken hinsichtlich Salz, Zucker, Fett und künstlichen Zusatzstoffen | −0.5% | Global, insbesondere Märkte mit gesundheitsbewussten Verbrauchern und strengeren Lebensmittelkennzeichnungsanforderungen | Mittelfristig (2–4 Jahre) |
| Produktfrische, Haltbarkeit und Verpackungsherausforderungen | −0.4% | Global, insbesondere Regionen mit hohen Temperaturen oder weniger entwickelter Lager- und Vertriebsinfrastruktur | Kurzfristig (weniger als 2 Jahre) |
| Quelle: Mordor Intelligence | |||
Schwankungen bei den Preisen für Mais, Speiseöl und Verpackungsmaterialien
Hersteller von verzehrfertigem Popcorn sind mit Kostendruck konfrontiert, wenn die Preise für wichtige Rohstoffe, darunter Mais, Speiseöle, Gewürze und Verpackungsmaterialien, schwanken. Änderungen der Rohstoffpreise können die Beschaffungskosten erhöhen, während höhere Preise für Verpackungsfolien, Karton und andere Materialien die Produktions- und Vertriebskosten steigern können. Diese Schwankungen können besonders für kleinere Hersteller mit begrenzter Einkaufsmacht oder weniger Flexibilität bei der Aushandlung langfristiger Lieferverträge herausfordernd sein. Höhere Kosten an Einzelhändler und Verbraucher weiterzugeben kann die Wettbewerbsfähigkeit beim Preis schwächen, während das Absorbieren dieser Kosten die Gewinnmargen reduzieren kann. Hersteller können einige dieser Drücke durch Lieferantendiversifizierung, Beschaffungsplanung, betriebliche Effizienz und Verpackungsoptimierung mindern. Ihre Fähigkeit, Kostensteigerungen zu bewältigen, hängt jedoch von den Lieferantenbedingungen, dem Produktionsumfang und dem Ausmaß ab, in dem Verbraucher Preisänderungen im Einzelhandel akzeptieren.
Wettbewerb durch alternative verzehrfertige Snacks
Verzehrfertiges Popcorn konkurriert mit einer breiten Palette verpackter Snacks, darunter Kartoffelchips, Brezeln, Cracker, Nüsse, extrudierte Snacks und Snack-Riegel. Diese Alternativen bieten unterschiedliche Kombinationen aus Geschmack, Textur, Bequemlichkeit und Preis und geben Verbrauchern mehrere Optionen für den Konsum zwischen den Mahlzeiten. Für Popcorn-Hersteller kann dieser Wettbewerb es schwierig machen, die Aufmerksamkeit der Verbraucher zu halten und Produkte zu differenzieren, insbesondere wenn konkurrierende Marken häufige Geschmackslaunches, Aktionspreise oder praktische Mehrfachpackungen anbieten. Hersteller können durch Produktdifferenzierung, gleichbleibende Qualität und für verschiedene Konsumgelegenheiten geeignete Packungsgrößen reagieren. Konkurrierende Snacks können jedoch die Preisflexibilität und Wiederholungskäufe einschränken, wenn Verbraucher Alternativen als wertvoller oder als ansprechenderes Esserlebnis wahrnehmen.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Konventionelles Popcorn macht den größten Anteil am Markt für verzehrfertiges Popcorn aus und repräsentiert im Jahr 2026 85,67 % des Marktes. Seine etablierte Verbraucherbekanntheit, breite Einzelhandelsverfügbarkeit und Eignung für traditionelle gesalzene und aromatisierte Produkte unterstützen seine führende Position. Unterdessen wird das Bio-Segment im Zeitraum 2027–2032 voraussichtlich mit einer CAGR von 11,55 % wachsen, was eine Möglichkeit für Hersteller widerspiegelt, Verbraucher anzusprechen, die Produkte aus zertifizierten Bio-Zutaten suchen. Bio-verzehrfertiges Popcorn kann sich durch transparente Zutatinformationen und verifizierte Bio-Angaben differenzieren, obwohl Zertifizierungs- und Zutatenkosten den Einzelhandelspreis beeinflussen können. Das zukünftige Wachstum des Segments wird von der Verbraucherakzeptanz, der Produktverfügbarkeit und der Fähigkeit der Hersteller abhängen, Bio-Positionierung mit Erschwinglichkeit in Einklang zu bringen.
Konventionelle und Bio-Produkte bedienen daher unterschiedliche Positionierungsstrategien innerhalb des Marktes. Konventionelles Popcorn profitiert von seiner breiten Attraktivität und etablierten Distribution, während Bio-Sorten einen Weg zur Produktdifferenzierung bieten. Hersteller können beide Segmente durch vielfältige Geschmacksrichtungen, Packungsgrößen und Preispunkte ansprechen. Die berichteten Segmentanteile und prognostizierten Wachstumsraten basieren jedoch auf den für diese Analyse bereitgestellten Marktdaten.

Nach Geschmack:
Gesalzene und traditionelle Sorten führen, während Käsegeschmack an Dynamik gewinntGesalzene und traditionelle Geschmacksrichtungen machen den größten Anteil am Markt für verzehrfertiges Popcorn aus und repräsentieren im Jahr 2026 53,34 %. Ihre etablierte Verbraucherattraktivität und vertrauten Geschmacksprofile unterstützen ihre Position in Supermärkten, Hypermärkten und anderen Einzelhandelskanälen. Unterdessen wird Käse-Popcorn voraussichtlich das schnellste Wachstum verzeichnen, mit einer CAGR von 12,20 % im Zeitraum 2027–2032. Käse-Sorten bieten Herstellern die Möglichkeit, Geschmacksportfolios zu diversifizieren und Verbraucher anzusprechen, die Alternativen zu konventionellem gesalzenem Popcorn suchen. Anhaltendes Wachstum wird von der Geschmacksakzeptanz, wettbewerbsfähiger Preisgestaltung und der Fähigkeit abhängen, gleichbleibenden Geschmack und Produktqualität aufrechtzuerhalten.
Die Geschmackssegmentierung ermöglicht es Herstellern, Verbraucher mit unterschiedlichen Geschmackspräferenzen und Kaufanlässen zu bedienen. Traditionelle Sorten bieten ein etabliertes Produktangebot, während Käse-Produkte Möglichkeiten zur geschmacksgeführten Differenzierung schaffen. Unternehmen können auch Produktlaunches und vielfältige Würzprofile nutzen, um ihre Portfolios aufzufrischen. Der kommerzielle Erfolg neuer Geschmacksrichtungen hängt jedoch von Wiederholungskäufen, Zutatenkosten und dem Wettbewerb durch andere herzhafte Snacks ab.
Nach Verpackungstyp:
Mehrportionspackungen führen, während Einzelportionsformate wachsenMehrportionspackungen machen den größten Anteil am Markt für verzehrfertiges Popcorn aus und repräsentieren im Jahr 2026 47,65 %. Diese Packungen bedienen den Haushaltskonsum, Sharing-Anlässe und Verbraucher, die größere Mengen in einem einzigen Kauf suchen. Im Gegensatz dazu werden Einzelportionspackungen im Zeitraum 2027–2032 voraussichtlich mit einer CAGR von 12,95 % wachsen, was sie zum am schnellsten wachsenden Verpackungssegment macht. Ihre Tragbarkeit und portionsdefinierte Mengen können Verbraucher ansprechen, die Snacks für die Arbeit, Reisen, Lunchboxen und den individuellen Konsum kaufen. Hersteller müssen jedoch Bequemlichkeit und Packungsgrößenflexibilität gegen Verpackungskosten und Einzelhandelspreiserwartungen abwägen.
Die Verpackungslandschaft spiegelt die verschiedenen Anlässe wider, für die verzehrfertiges Popcorn gekauft wird. Mehrportionsformate unterstützen den Haushalts- und Gruppenkonsum, während Einzelportionsformate größere Tragbarkeit und Bequemlichkeit bieten. Hersteller können beide Bedürfnisse durch differenzierte Packungsgrößen und Verpackungsdesigns bedienen, die dazu beitragen, Knusprigkeit und Produktqualität zu erhalten. Das Wachstum von Einzelportionsformaten wird von der Verbraucherakzeptanz, der Vertriebsverfügbarkeit und der Wirtschaftlichkeit kleinerer Verpackungseinheiten abhängen.
Nach Vertriebskanal:
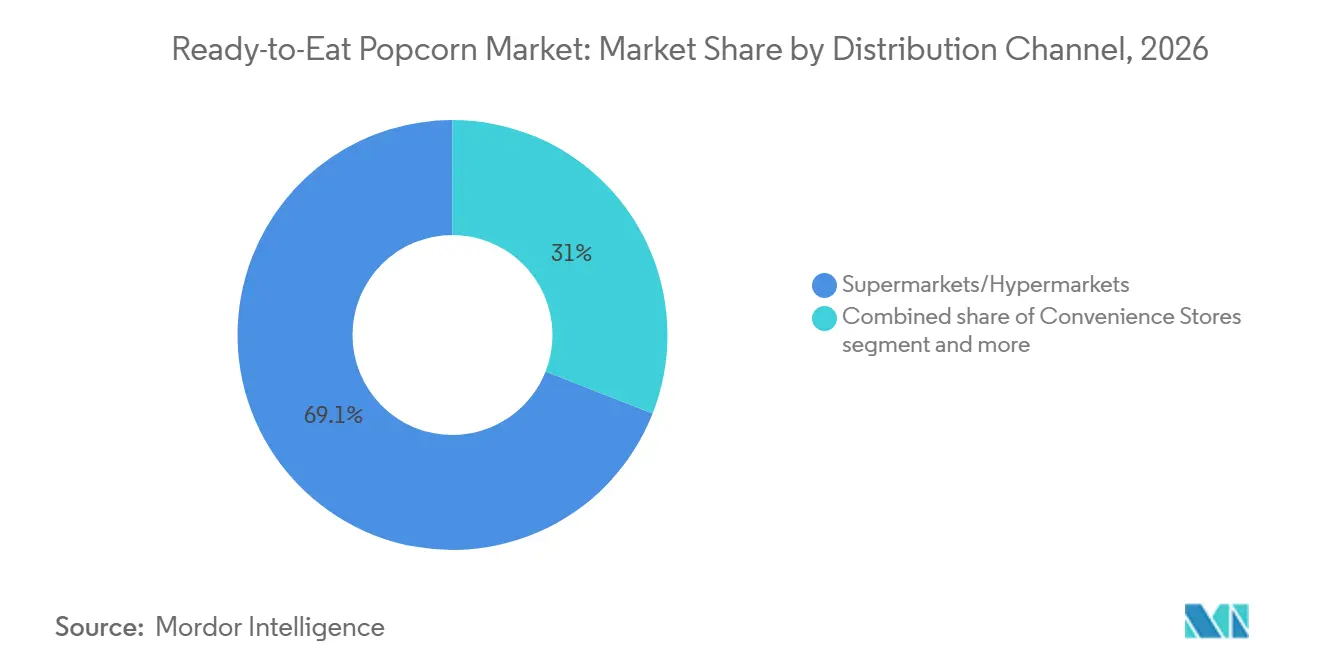
Supermärkte und Hypermärkte führen, während der Online-Einzelhandel expandiertSupermärkte und Hypermärkte machen den größten Anteil am Markt für verzehrfertiges Popcorn aus und repräsentieren im Jahr 2026 69,05 %. Ihre breiten Produktsortimente, physische Regalsichtbarkeit und die Kapazität, mehrere Geschmacksrichtungen und Packungsgrößen anzubieten, unterstützen ihre Rolle bei der Produktentdeckung und routinemäßigen Snack-Käufen. Unterdessen werden Online-Einzelhandelsgeschäfte im Zeitraum 2027–2032 voraussichtlich mit einer CAGR von 11,45 % wachsen. Online-Kanäle können Verbrauchern Zugang zu einem breiteren Produktsortiment bieten, Wiederholungskäufe unterstützen und kleineren Marken ermöglichen, Kunden über ihre unmittelbaren physischen Vertriebsnetzwerke hinaus zu erreichen. Online-Verkäufe können jedoch durch Lieferkosten, Produktschutzanforderungen und den Wettbewerb um Sichtbarkeit auf digitalen Plattformen beeinträchtigt werden.
Die Segmentierung nach Vertriebskanälen unterstreicht die anhaltende Bedeutung des stationären Einzelhandels neben den Möglichkeiten im E-Commerce. Supermärkte und Hypermärkte bieten Möglichkeiten für In-Store-Promotionen und Mehrfachpackungskäufe, während Online-Plattformen bequemes Bestellen und Produktvergleiche unterstützen können. Hersteller können ihre Reichweite durch die Kombination etablierter Einzelhandelsbeziehungen mit digitalen Vertriebsstrategien ausbauen. Die relative Leistung jedes Kanals wird von Einzelhandelszugang, Promotionsaktivitäten, Preisgestaltung und den Kaufpräferenzen der Verbraucher abhängen.
Geografische Analyse
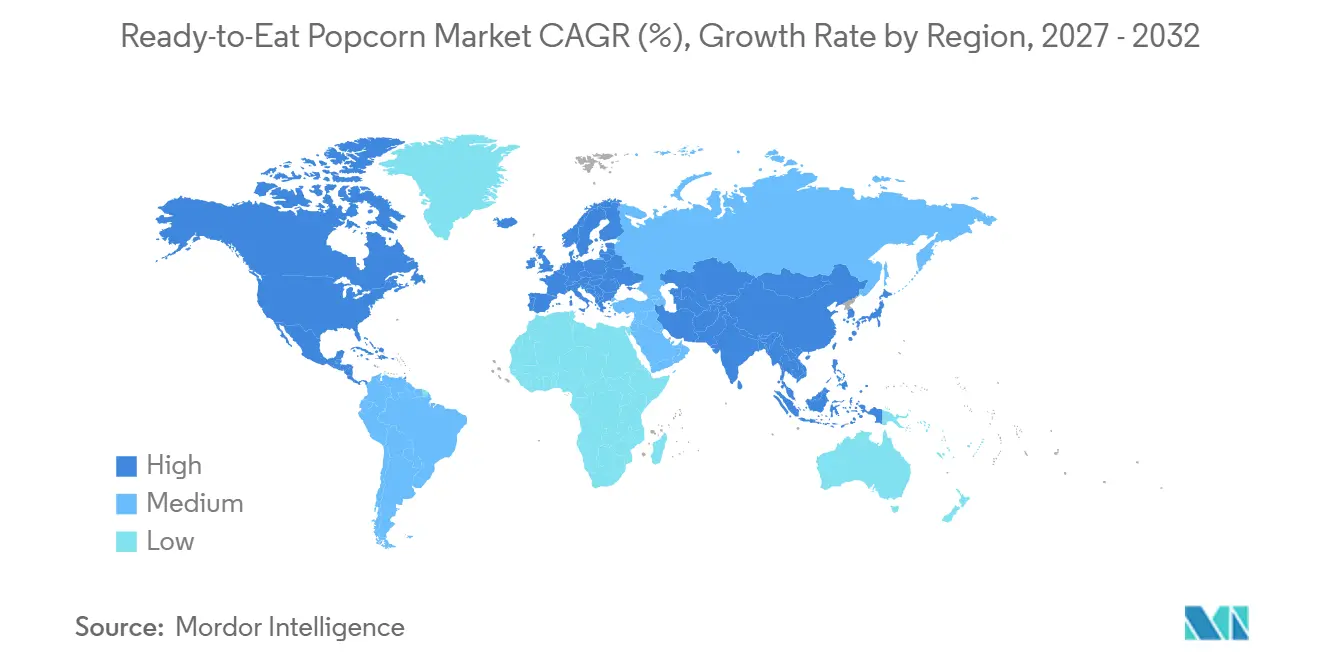
Markt für verzehrfertiges Popcorn in Nordamerika
Nordamerika machte im Jahr 2026 31,35 % des Marktes für verzehrfertiges Popcorn aus und ist damit gemäß den bereitgestellten Schätzungen der größte regionale Markt. Der etablierte Konsum verpackter Snacks in der Region und die breite Verfügbarkeit verzehrfertiger Produkte in Supermärkten, Hypermärkten und anderen Einzelhandelskanälen unterstützen ihre Marktposition. Mehrportionspackungen können den Haushaltskonsum und die Heimunterhaltung bedienen, während Einzelportionsformate individuelle Snack-Anlässe ansprechen. Produktdifferenzierung durch traditionelle, Käse- und andere aromatisierte Sorten kann Herstellern helfen, unterschiedliche Verbraucherpräferenzen zu bedienen. In Zukunft werden Wettbewerb durch alternative Snacks, Preissensibilität und die Nachfrage nach praktischen Verpackungen die Marktentwicklung der Region beeinflussen.
Markt für verzehrfertiges Popcorn in Asien-Pazifik
Asien-Pazifik wird voraussichtlich der am schnellsten wachsende regionale Markt sein, mit einer CAGR von 12,25 % im Zeitraum 2027–2032. Die Region bietet Herstellern von verzehrfertigem Popcorn Möglichkeiten, den Vertrieb auszubauen, lokal relevante Geschmacksrichtungen einzuführen und Packungsgrößen zu entwickeln, die verschiedenen Verbraucherpräferenzen entsprechen. Wachstum im organisierten Einzelhandel und Online-Vertrieb kann die Produktzugänglichkeit verbessern, während Einzelportionsverpackungen den individuellen Konsum und den Konsum unterwegs unterstützen können. Hersteller können auch Bio- und differenzierte Geschmacksangebote erkunden, wenn sie versuchen, neue Verbrauchergruppen zu erreichen. Wachstum wird jedoch von der lokalen Kaufkraft, der Vertrautheit der Verbraucher mit verpacktem Popcorn, der Vertriebsinfrastruktur und dem Wettbewerb durch etablierte regionale Snack-Produkte abhängen.
Markt für verzehrfertiges Popcorn in Europa
Europa stellt eine Möglichkeit für Hersteller von verzehrfertigem Popcorn dar, Verbraucher über etablierte Einzelhandelskanäle und differenzierte Produktangebote zu bedienen. Supermärkte und Hypermärkte können die Produktsichtbarkeit unterstützen, während der Online-Einzelhandel einen zusätzlichen Weg für Produktentdeckung und Wiederholungskäufe bietet. Konventionelle Sorten können Verbraucher ansprechen, die vertraute Snack-Optionen suchen, während Bio-Produkte und unverwechselbare Geschmacksrichtungen Möglichkeiten zur Differenzierung bieten. Verpackungsinnovationen, die Frische schützen und einen bequemen Konsum unterstützen, können Herstellern auch dabei helfen, sich ändernden Einzelhandels- und Verbraucheranforderungen gerecht zu werden.
Wettbewerbslandschaft
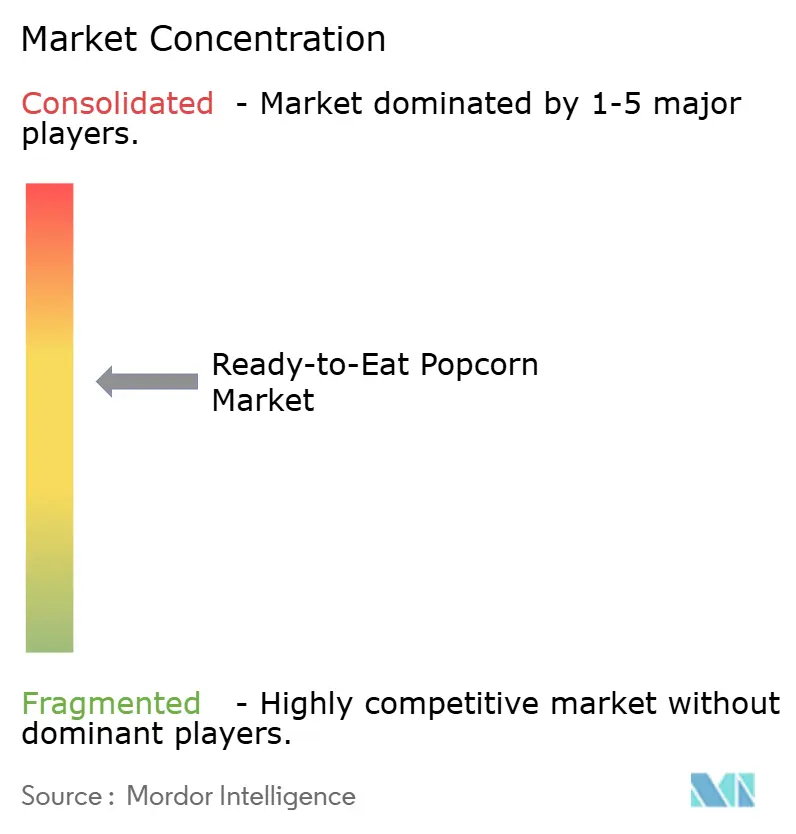
Der Markt für verzehrfertiges Popcorn umfasst etablierte Snack-Lebensmittelunternehmen neben spezialisierten Popcorn-Marken, wobei der Wettbewerb auf Markenwiedererkennung, Geschmacksvielfalt, Produktpositionierung, Verpackung und Einzelhandelsvertrieb ausgerichtet ist. Der Marktkonzentrationsgrad weist für diese Analyse eine mäßig konzentrierte Struktur auf; dieser Wert sollte als Arbeitseinschätzung und nicht als unabhängig verifizierte Branchenstatistik betrachtet werden. Zu den wichtigsten Marktteilnehmern mit relevanten Angeboten an verzehrfertigem Popcorn zählen The Hershey Company mit SkinnyPop, PepsiCo mit Smartfood und Conagra Brands mit Angie's BOOMCHICKAPOP. Ihre Produktportfolios umfassen traditionelle, Käse-, süß-salzige und andere aromatisierte Sorten, die es ihnen ermöglichen, unterschiedliche Verbraucherpräferenzen anzusprechen.
Produktdifferenzierung ist ein wichtiger Wettbewerbshebel. SkinnyPop bietet Produkte wie Original, weißen Cheddar, Meersalz und Pfeffer sowie süß-salziges Kettle Corn an, während Smartfood weißen Cheddar, Kinobutter und andere aromatisierte Popcorn-Sorten vermarktet. Conagras Angie's BOOMCHICKAPOP bietet Optionen wie Meersalz, Cheddar und süß-salziges Kettle Corn. Diese Portfolios veranschaulichen, wie etablierte Marken Geschmackserweiterungen und verschiedene Packungsgrößen nutzen, um unterschiedliche Snack-Anlässe anzusprechen.
Spezialisierte und regionale Marken tragen ebenfalls zum Wettbewerb bei. Relevante Unternehmen und Marken, die im Wettbewerbsumfeld zu berücksichtigen sind, umfassen Garrett Popcorn Shops, Proper Snacks, Quinn Foods, 4700BC, Popcornopolis (verbunden mit Utz Brands) und Weaver Popcorn. Ihre Relevanz variiert je nach Geografie und Produktformat, sodass die endgültige Unternehmensauswahl Unternehmen mit verifizierten Produkten im Bereich verzehrfertiges Popcorn priorisieren sollte, anstatt Unternehmen, die sich hauptsächlich auf ungepoppte Maiskörner oder Mikrowellen-Popcorn konzentrieren.
Marktführer für verzehrfertiges Popcorn
-
The Hershey Company (SkinnyPop)
-
PepsiCo (Smartfood)
-
Conagra Brands (Angie's BOOMCHICKAPOP)
-
Our Home (Pop Secret)
-
Weaver Popcorn Manufacturing
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Markt für verzehrfertiges Popcorn Unternehmen in diesem Bericht
- Conagra Brands
- PepsiCo (Smartfood)
- The Hershey Company (SkinnyPop)
- Campbell Soup Company (Pop Secret)
- Weaver Popcorn Manufacturing
- Quinn Foods
- Intersnack Group (Proper Snacks)
- Eagle Foods
- Herr Foods
- Garrett Popcorn Shops
- American Pop Corn Company (JOLLY TIME)
- Utz Brands (Popcornopolis)
- Joe & Seph's
- General Mills
- Zea Maize Private Limited (4700BC)
- Newman's Own
- Our Home (Popcorn Indiana)
- The Hain Celestial Group (LesserEvil)
- Corporativo Bimbo (Barcel)
- The J.M. Smucker Company
Neueste Industrielle Entwicklungen in Markt für verzehrfertiges Popcorn
- Oktober 2026: Our Home's Pop Secret ist eine Partnerschaft mit Marvel Studios für eine Werbekampagne zu Avengers: Doomsday eingegangen, die limitierte Verpackungen, Einzelhandelsdisplays, eine Fandango Movie Rewards-Promotion und ein Gewinnspiel umfasst. Die Zusammenarbeit umfasst ausgewählte Mikrowellen- und verzehrfertige Popcorn-Produkte, darunter verzehrfertiges Movie Theater Butter und Double Cheddar.
- Mai 2026: Conagra Brands hat auf der Sweets & Snacks Expo 2026 neue verzehrfertige Geschmacksrichtungen für Angie's BOOMCHICKAPOP angekündigt, darunter Mango Habanero und Cinnamon Churro. Die Geschmacksrichtungen kombinieren süß-scharfe oder dessertinspirierte Profile und erweitern das bestehende Popcorn-Sortiment der Marke.
- April 2026: Garrett Popcorn Shops ist eine Partnerschaft mit Mike's Hot Honey eingegangen, um ein verzehrfertiges Popcorn-Angebot einzuführen, das Garretts süß-herzhaften Popcorn-Mix mit Chilischärfe kombiniert. Der Launch erweitert die Geschmacksinnovation in süß-scharfe Kombinationen und veranschaulicht, wie Markenkooperationen differenzierte Produkte einführen können, ohne sich ausschließlich auf intern entwickelte Geschmackskonzepte zu stützen.
- Januar 2026: Marico hat eine Vereinbarung zur Übernahme eines Anteils von 93,27 % an Zea Maize Private Limited, dem Unternehmen hinter der Gourmet-Snacking-Marke 4700BC, von PVR INOX Limited bekannt gegeben. Das Portfolio der Marke umfasst verzehrfertiges, Instant- und Mikrowellen-Popcorn sowie andere Snack-Produkte. Marico identifizierte Möglichkeiten, seine Lebensmittelgeschäftsfähigkeiten und sein Vertriebsnetz zu nutzen, um die Präsenz von 4700BC in Offline-, Online- und institutionellen Kanälen auszubauen.
Umfang des globalen Berichts über den Markt für verzehrfertiges Popcorn
Für diese Studie ist der Markt für verzehrfertiges Popcorn definiert als der Verkaufswert von kommerziell hergestelltem Popcorn, das gepoppt, gewürzt oder aromatisiert, verpackt, vertrieben und für den direkten Verzehr ohne weitere Zubereitung verkauft wird. Der Markt umfasst konventionelles und Bio-Popcorn, segmentiert nach Geschmack, einschließlich gesalzen/traditionell, Käse, Karamell und süß, herzhaft und gewürzt sowie andere Geschmacksrichtungen; Verpackungstyp, einschließlich Einzelportionspackungen, Mehrportionspackungen sowie Familien- und Großpackungen; und Vertriebskanal, einschließlich Supermärkte und Hypermärkte, Convenience-Stores, Fachgeschäfte und Online-Einzelhandelsgeschäfte. Der Markt wird in Nordamerika, Europa, Asien-Pazifik, Südamerika sowie dem Nahen Osten und Afrika analysiert, mit länderspezifischer Abdeckung wie im Bericht angegeben. Marktgrößen und Prognosen werden in Wertangaben (USD) für die definierten Segmente und Geografien dargestellt.
Segmentierungsübersicht
| Konventionell |
| Bio |
| Gesalzen/Traditionell |
| Butter |
| Käse |
| Karamell |
| Barbecue |
| Süß und herzhaft |
| Andere Geschmacksrichtungen |
| Einzelportionspackungen |
| Mehrportionspackungen |
| Familienpackungen |
| Supermärkte/Hypermärkte |
| Convenience-Stores und Lebensmittelgeschäfte |
| Online-Einzelhandelsgeschäfte |
| Andere Vertriebskanäle |
| Nordamerika | Vereinigte Staaten |
| Kanada | |
| Mexiko | |
| Übriges Nordamerika | |
| Europa | Vereinigtes Königreich |
| Deutschland | |
| Frankreich | |
| Italien | |
| Spanien | |
| Schweden | |
| Belgien | |
| Polen | |
| Niederlande | |
| Übriges Europa | |
| Asien-Pazifik | China |
| Japan | |
| Indien | |
| Thailand | |
| Singapur | |
| Indonesien | |
| Südkorea | |
| Australien | |
| Übriger Asien-Pazifik-Raum | |
| Südamerika | Brasilien |
| Argentinien | |
| Kolumbien | |
| Peru | |
| Chile | |
| Übriges Südamerika | |
| Naher Osten und Afrika | Südafrika |
| Saudi-Arabien | |
| Vereinigte Arabische Emirate | |
| Nigeria | |
| Ägypten | |
| Marokko | |
| Türkei | |
| Übriger Naher Osten und Afrika |
| Nach Art | Konventionell | |
| Bio | ||
| Nach Geschmack | Gesalzen/Traditionell | |
| Butter | ||
| Käse | ||
| Karamell | ||
| Barbecue | ||
| Süß und herzhaft | ||
| Andere Geschmacksrichtungen | ||
| Nach Verpackungstyp | Einzelportionspackungen | |
| Mehrportionspackungen | ||
| Familienpackungen | ||
| Nach Vertriebskanal | Supermärkte/Hypermärkte | |
| Convenience-Stores und Lebensmittelgeschäfte | ||
| Online-Einzelhandelsgeschäfte | ||
| Andere Vertriebskanäle | ||
| Nach Geografie | Nordamerika | Vereinigte Staaten |
| Kanada | ||
| Mexiko | ||
| Übriges Nordamerika | ||
| Europa | Vereinigtes Königreich | |
| Deutschland | ||
| Frankreich | ||
| Italien | ||
| Spanien | ||
| Schweden | ||
| Belgien | ||
| Polen | ||
| Niederlande | ||
| Übriges Europa | ||
| Asien-Pazifik | China | |
| Japan | ||
| Indien | ||
| Thailand | ||
| Singapur | ||
| Indonesien | ||
| Südkorea | ||
| Australien | ||
| Übriger Asien-Pazifik-Raum | ||
| Südamerika | Brasilien | |
| Argentinien | ||
| Kolumbien | ||
| Peru | ||
| Chile | ||
| Übriges Südamerika | ||
| Naher Osten und Afrika | Südafrika | |
| Saudi-Arabien | ||
| Vereinigte Arabische Emirate | ||
| Nigeria | ||
| Ägypten | ||
| Marokko | ||
| Türkei | ||
| Übriger Naher Osten und Afrika | ||
Im Bericht beantwortete Schlüsselfragen
Wie groß ist der Markt für verzehrfertiges Popcorn?
Der Markt für verzehrfertiges Popcorn wird im Jahr 2026 auf 6,16 Milliarden USD geschätzt und wird voraussichtlich bis 2032 11,49 Milliarden USD erreichen.
Wie hoch ist die erwartete Wachstumsrate des Marktes für verzehrfertiges Popcorn?
Der Markt für verzehrfertiges Popcorn wird voraussichtlich von 2027 bis 2032 mit einer CAGR von 10,95 % wachsen.
Welches Segment hält den größten Anteil am Markt für verzehrfertiges Popcorn?
Das konventionelle Segment hält den größten Anteil nach Art und macht im Jahr 2026 85,67 % des Marktes für verzehrfertiges Popcorn aus.
Welche Region wird im Markt für verzehrfertiges Popcorn voraussichtlich am schnellsten wachsen?
Asien-Pazifik wird voraussichtlich die am schnellsten wachsende Region im Markt für verzehrfertiges Popcorn sein und von 2027 bis 2032 eine CAGR von 12,25 % verzeichnen.