
Taille et Part du Marché du Popcorn Prêt-à-Consommer
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2027 - 2032 |
|---|---|
| Taille du Marché (2027) | 6.83 Milliards de dollars |
| Taille du Marché (2032) | 11.49 Milliards de dollars |
| Taux de croissance (2027 - 2032) | 10.95 % |
| Marché à la Croissance la Plus Rapide | Asie-Pacifique |
| Plus Grand Marché | Amérique du Nord |
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du Marché du Popcorn Prêt-à-Consommer par Mordor Intelligence
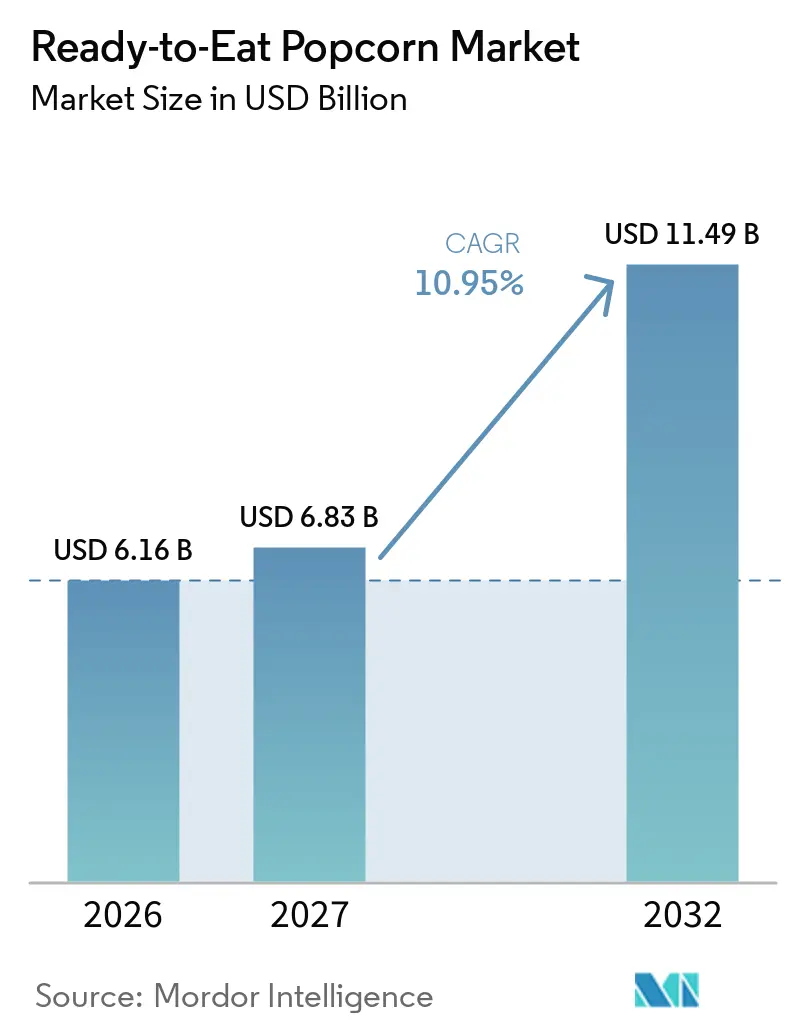
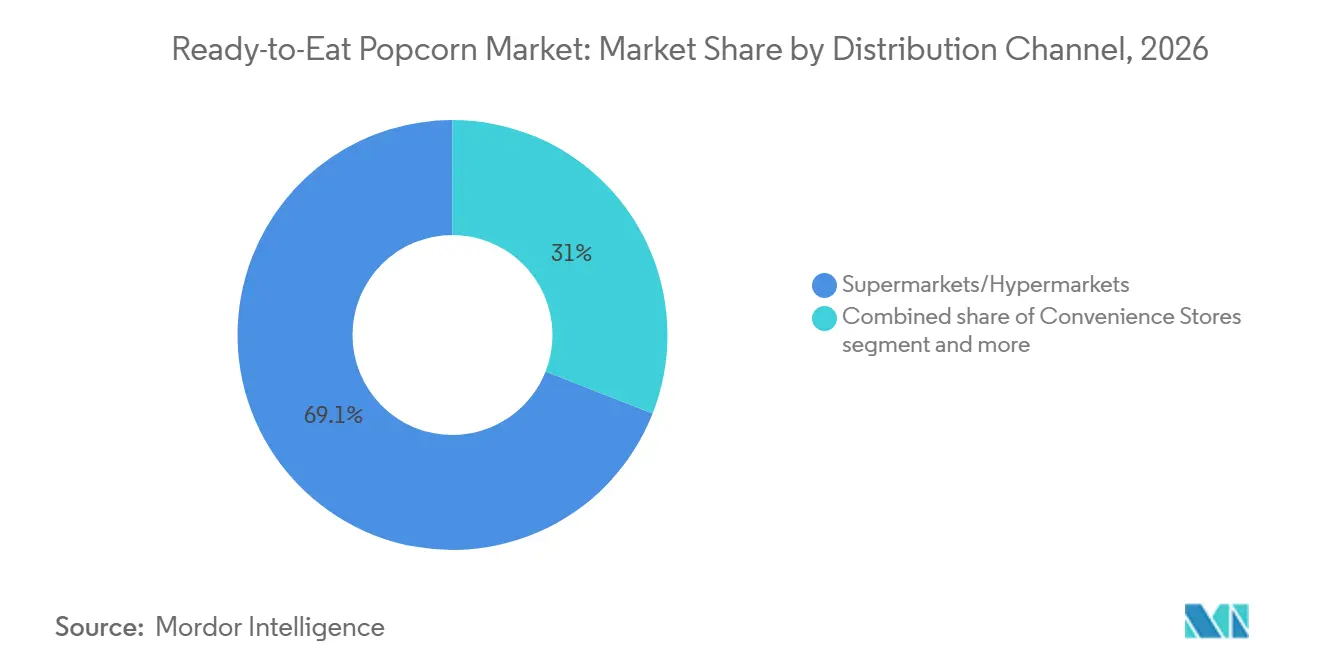
En 2026, le marché du popcorn prêt-à-consommer est estimé à 6,16 milliards USD. Le marché devrait croître de 6,83 milliards USD en 2027 à 11,49 milliards USD d'ici 2032, enregistrant un CAGR de 10,95 % durant la période 2027–2032. Cette croissance est soutenue par la demande croissante de snacks pratiques, l'innovation produit dans les saveurs sucrées et salées, la premiumisation et l'expansion des canaux de vente en ligne. Le popcorn conventionnel domine le marché par nature, représentant une part estimée à 85,67 % en 2026, tandis que le popcorn biologique devrait croître à un CAGR de 11,55 % durant la période 2027–2032. Les saveurs salées et traditionnelles détiennent la plus grande part de saveur à 53,34 %, tandis que le popcorn au fromage devrait figurer parmi les catégories de saveurs à la croissance la plus rapide. Les emballages multi-portions représentent une part estimée à 47,65 %, soutenue par la consommation des ménages, tandis que les sachets individuels bénéficient de la demande de snacks à portion contrôlée et à emporter. Les supermarchés et hypermarchés restent le principal canal de distribution, représentant une part estimée à 69,05 % en 2026, tandis que la vente en ligne devrait se développer avec l'essor du commerce électronique. L'Amérique du Nord domine le marché avec une part estimée à 31,35 %, tandis que l'Asie-Pacifique devrait enregistrer la croissance la plus rapide, créant des opportunités pour les fabricants d'élargir leur distribution et d'adapter leurs produits aux préférences régionales.
Principaux Enseignements du Rapport
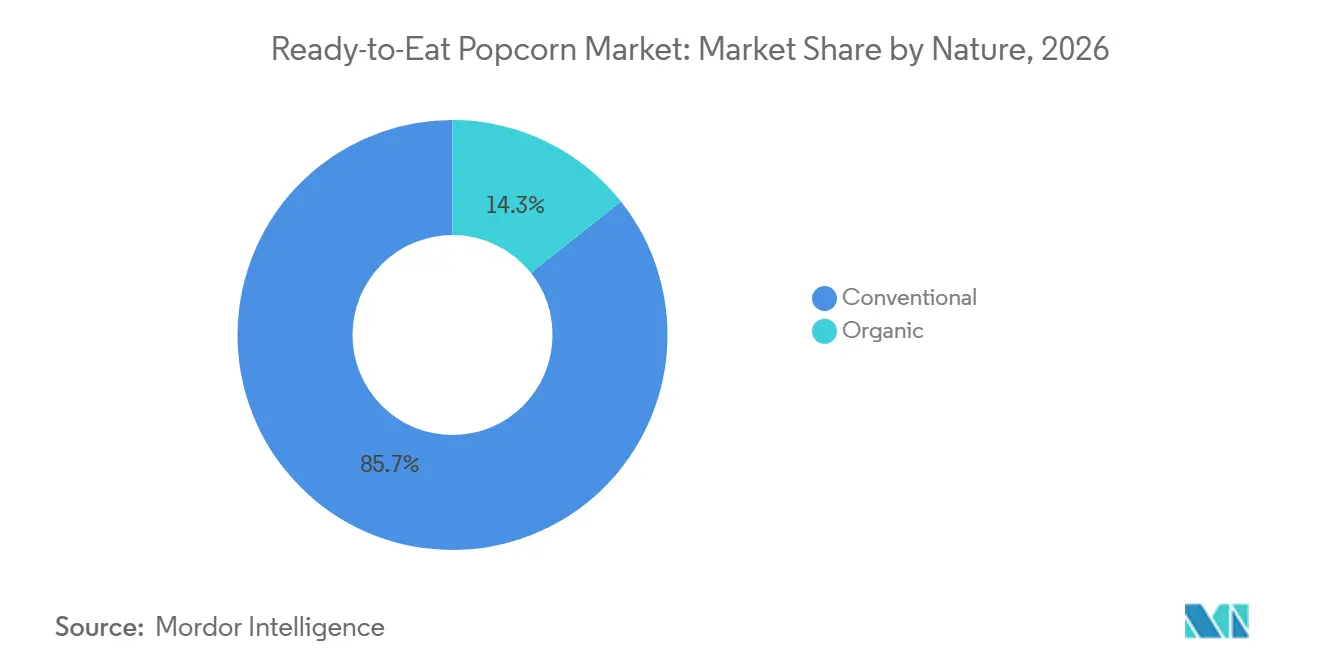
- Le popcorn conventionnel représentait 85,67 % de la taille du marché du popcorn prêt-à-consommer en 2026, tandis que les variantes biologiques devraient croître à un CAGR de 11,55 % durant la période 2027–2032.
- Les saveurs salées et traditionnelles détenaient 53,34 % de la part du marché du popcorn prêt-à-consommer en 2026, tandis que le popcorn au fromage devrait croître à un CAGR de 12,20 % jusqu'en 2032.
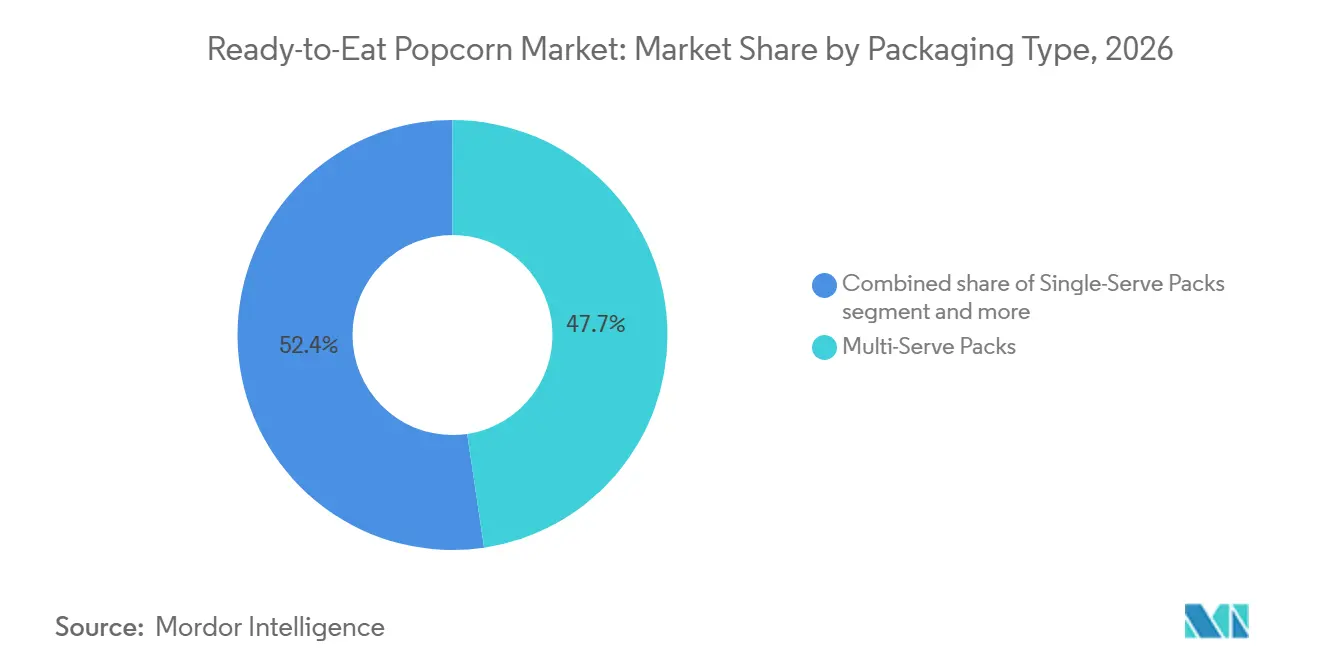
- Les emballages multi-portions représentaient 47,65 % de la part du marché du popcorn prêt-à-consommer en 2026, tandis que les sachets individuels devraient se développer à un CAGR de 12,95 % durant la période 2027–2032.
- Les supermarchés et hypermarchés représentaient 69,05 % de la taille du marché du popcorn prêt-à-consommer en 2026, tandis que les boutiques de vente en ligne devraient croître à un CAGR de 11,45 % jusqu'en 2032.
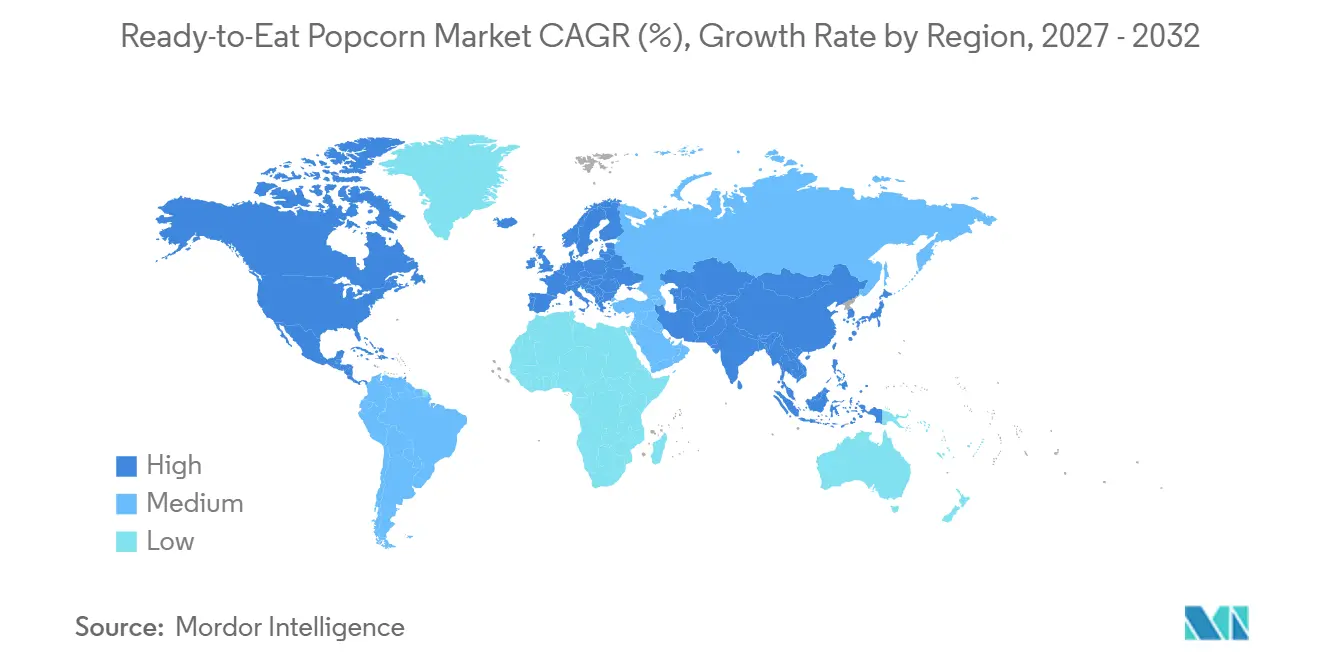
- L'Amérique du Nord détenait 31,35 % de la part du marché du popcorn prêt-à-consommer en 2026, tandis que l'Asie-Pacifique devrait enregistrer la croissance la plus rapide, avec un CAGR de 12,25 % durant la période 2027–2032.
Remarque : Les chiffres du marché présentés dans ce rapport reposent sur le cadre d'estimation exclusif de Mordor Intelligence, qui combine neuf mois de données réelles avec les projections du quatrième trimestre pour l'année de référence 2026.
Tendances et Analyses du Marché
Analyse de l'Impact des Moteurs*
| MOTEURS | (~) % D'IMPACT SUR LES PRÉVISIONS DE CAGR | PERTINENCE GÉOGRAPHIQUE | HORIZON TEMPOREL DE L'IMPACT |
|---|---|---|---|
| Demande croissante d'options de snacks pratiques prêts-à-consommer | +1.2% | Mondial, en particulier l'Amérique du Nord et les marchés urbains d'Asie-Pacifique | Court terme (Moins de 2 ans) |
| Préférence croissante des consommateurs pour le popcorn biologique et positionné santé | +0.9% | Mondial, en particulier l'Amérique du Nord et l'Europe | Moyen terme (2–4 ans) |
| Demande croissante de saveurs innovantes, notamment le fromage et les variétés spéciales | +0.8% | Mondial, avec une demande établie en Amérique du Nord et des opportunités croissantes en Asie-Pacifique | Moyen terme (2–4 ans) |
| Disponibilité croissante via les supermarchés, hypermarchés et la vente en ligne | +0.7% | Mondial, avec des opportunités de canaux en ligne en Asie-Pacifique et dans d'autres marchés émergents | Court terme (Moins de 2 ans) |
| Innovation produit dans les sachets individuels et les formats pratiques à emporter | +0.6% | Mondial, en particulier les marchés urbains et les canaux de distribution orientés vers la commodité | Moyen terme (2–4 ans) |
| Source: Mordor Intelligence | |||
Demande Croissante de Snacks Pratiques Prêts-à-Consommer
La demande des consommateurs pour des options de snacks pratiques soutient l'attrait du popcorn prêt-à-consommer, qui peut être consommé sans préparation et convient aux occasions entre les repas. En août 2024, l'International Food Information Council a rapporté que près de 9 consommateurs américains sur 10 décrivaient ce qu'ils mangeaient ou buvaient entre les repas comme un snack, tandis que les deux tiers déclaraient que leur consommation de snacks était plus susceptible d'être spontanée que planifiée [1]. Ces résultats soulignent l'importance des produits accessibles et faciles à consommer, bien qu'ils ne mesurent pas directement la demande de popcorn prêt-à-consommer. Pour les fabricants de popcorn, les formats prêts-à-consommer peuvent servir les consommateurs à la recherche de snacks rapides au travail, en déplacement ou à la maison. L'emballage portable, la texture constante et les saveurs familières peuvent aider les marques à rivaliser avec d'autres snacks emballés. Cependant, les décisions d'achat restent influencées par le prix, le goût, la taille de l'emballage et la disponibilité du produit.
Innovation Produit en Matière de Saveurs, d'Ingrédients et de Formats
L'innovation produit permet aux fabricants de popcorn prêt-à-consommer de différencier leurs offres grâce à de nouvelles combinaisons de saveurs, de choix d'ingrédients et de formats d'emballage. Le rapport 2025 sur l'état de l'industrie de SNAC International met en évidence l'intérêt des consommateurs pour les saveurs de snacks épicées et d'inspiration mondiale, reflétant une innovation plus large dans l'ensemble du secteur des snacks [2]. Bien que ces résultats ne soient pas spécifiques au popcorn, ils indiquent des opportunités pour les fabricants d'aller au-delà des variétés salées traditionnelles grâce à des saveurs fromagées, épicées, sucrées et d'inspiration régionale. L'innovation en matière d'ingrédients peut également soutenir des produits positionnés autour de listes d'ingrédients plus simples ou de préférences alimentaires particulières, à condition que les allégations soient exactes et étayées. Les nouveaux formats et lancements de saveurs peuvent encourager l'essai et raviver l'intérêt des consommateurs pour une catégorie de snacks bien établie. Cependant, les fabricants doivent trouver un équilibre entre la nouveauté et les préférences familières, les coûts de production et la capacité à maintenir la qualité du produit et sa durée de conservation.
Demande Croissante d'Options de Snacking Premium et Axées sur la Santé
L'intérêt des consommateurs pour la qualité des ingrédients, la valeur nutritionnelle et des expériences de snacking différenciées crée des opportunités pour les produits de popcorn prêt-à-consommer positionnés autour des préférences premium et axées sur la santé. En 2024, le Service de Recherche Agricole du Département de l'Agriculture des États-Unis a mis en avant le popcorn comme un aliment à base de grains entiers fournissant des fibres alimentaires, en notant que son profil nutritionnel dépend en partie de la préparation et des garnitures [3]. Cela offre une base aux fabricants pour proposer des produits soufflés à l'air, des formulations d'ingrédients plus simples et des variétés avec des quantités contrôlées de sel, de sucre ou de matières grasses ajoutées. Le positionnement premium peut également être soutenu par des saveurs distinctives, la qualité du produit et un emballage différencié. Cependant, le popcorn prêt-à-consommer n'est pas automatiquement un choix plus sain simplement parce qu'il est fabriqué à partir de maïs à grains entiers ; les ingrédients ajoutés et les portions influencent son profil nutritionnel. Les fabricants doivent donc étayer les allégations nutritionnelles et équilibrer les attributs orientés santé avec le goût et l'accessibilité financière.
Expansion du Commerce Électronique et de la Distribution en Grande Distribution Organisée
L'expansion des achats en ligne et des réseaux de distribution établis peut améliorer l'accessibilité et la visibilité du popcorn prêt-à-consommer sur les marchés de consommation. Le Bureau du Recensement des États-Unis a rapporté que les ventes de commerce électronique au détail aux États-Unis ont atteint 316,1 milliards USD au quatrième trimestre 2025, en hausse de 5,3 % par rapport au quatrième trimestre 2024 ; le commerce électronique représentait 16,6 % du total des ventes au détail durant ce trimestre [4]. Bien que ces chiffres couvrent toutes les catégories de vente au détail, ils illustrent l'ampleur des achats en ligne et la portée potentielle de la distribution numérique. Pour les fabricants de popcorn, les supermarchés et hypermarchés offrent des opportunités de placement en rayon bien visible, de présentoirs promotionnels et de ventes en multipacks, tandis que les plateformes de commerce électronique peuvent soutenir la découverte de produits, l'élargissement de l'assortiment et les achats répétés. Les canaux en ligne peuvent également aider les marques de niche à atteindre des consommateurs au-delà de leur réseau de distribution physique immédiat. Cependant, les opportunités de croissance dépendent des coûts de distribution, de l'accès aux distributeurs, de la compétitivité des prix et des emballages qui protègent la fraîcheur du produit pendant le stockage et la livraison.
Croissance du Divertissement à Domicile et de la Consommation à Emporter
Le popcorn prêt-à-consommer peut servir aussi bien les occasions de loisirs à domicile que la consommation hors domicile, car il ne nécessite aucune préparation et est disponible en formats individuels et de partage. Le Bureau des Statistiques du Travail des États-Unis a rapporté que les Américains âgés de 15 ans et plus ont passé en moyenne 2,6 heures par jour à regarder la télévision en 2024, ce qui en fait la plus grande activité de loisirs individuelle mesurée dans son enquête américaine sur l'utilisation du temps. Cette constatation fournit un contexte pour les occasions de visionnage à domicile, mais n'établit pas de relation directe entre le visionnage de la télévision et les achats de popcorn. Pour les fabricants, les emballages familiaux peuvent être positionnés pour une consommation partagée lors des soirées cinéma et d'autres activités de loisirs, tandis que les emballages plus petits peuvent répondre aux occasions au travail, en voyage et autres occasions à emporter. Proposer plusieurs tailles d'emballage peut aider les marques à répondre à différents besoins de consommation et niveaux de prix. Néanmoins, la demande dépendra de la concurrence des autres snacks, des dépenses des ménages, de la disponibilité des produits et des préférences des consommateurs pour des saveurs et formats particuliers.
Freins*
| FREIN | (~) % D'IMPACT SUR LES PRÉVISIONS DE CAGR | PERTINENCE GÉOGRAPHIQUE | HORIZON TEMPOREL DE L'IMPACT |
|---|---|---|---|
| Fluctuations des prix du maïs, des huiles alimentaires et des matériaux d'emballage | −0.9% | Mondial, en particulier les marchés exposés à la volatilité des prix des matières premières agricoles et aux augmentations des coûts d'emballage | Court terme (Moins de 2 ans) |
| Concurrence des snacks alternatifs prêts-à-consommer | −0.7% | Mondial, en particulier l'Amérique du Nord, l'Europe et les marchés urbains d'Asie-Pacifique | Moyen terme (2–4 ans) |
| Préoccupations concernant le sel, le sucre, les graisses et les additifs artificiels | −0.5% | Mondial, en particulier les marchés avec des consommateurs soucieux de leur santé et des exigences plus strictes en matière d'étiquetage alimentaire | Moyen terme (2–4 ans) |
| Fraîcheur du produit, durée de conservation et défis d'emballage | −0.4% | Mondial, en particulier les régions à températures élevées ou disposant d'infrastructures de stockage et de distribution moins développées | Court terme (Moins de 2 ans) |
| Source: Mordor Intelligence | |||
Fluctuations des Prix du Maïs, des Huiles Alimentaires et des Matériaux d'Emballage
Les fabricants de popcorn prêt-à-consommer font face à des pressions sur les coûts lorsque les prix des principales matières premières, notamment le maïs, les huiles alimentaires, les assaisonnements et les matériaux d'emballage, fluctuent. Les variations des prix des matières premières agricoles peuvent augmenter les coûts d'approvisionnement, tandis que des prix plus élevés pour les films d'emballage, le carton et d'autres matériaux peuvent alourdir les dépenses de production et de distribution. Ces fluctuations peuvent être particulièrement difficiles à gérer pour les petits fabricants disposant d'un pouvoir d'achat limité ou d'une moindre flexibilité pour négocier des accords d'approvisionnement à long terme. Répercuter les coûts plus élevés sur les distributeurs et les consommateurs peut affaiblir la compétitivité des prix, tandis que les absorber peut réduire les marges bénéficiaires. Les fabricants peuvent atténuer certaines de ces pressions grâce à la diversification des fournisseurs, à la planification des achats, à l'efficacité opérationnelle et à l'optimisation des emballages. Cependant, leur capacité à gérer les hausses de coûts dépend des conditions des fournisseurs, de l'échelle de production et de la mesure dans laquelle les consommateurs acceptent les changements de prix au détail.
Concurrence des Snacks Alternatifs Prêts-à-Consommer
Le popcorn prêt-à-consommer est en concurrence avec une large gamme de snacks emballés, notamment les chips de pommes de terre, les bretzels, les crackers, les noix, les snacks extrudés et les barres de snacks. Ces alternatives offrent différentes combinaisons de saveur, de texture, de commodité et de prix, donnant aux consommateurs de multiples options pour la consommation entre les repas. Pour les fabricants de popcorn, cette concurrence peut rendre difficile le maintien de l'attention des consommateurs et la différenciation des produits, en particulier lorsque les marques concurrentes proposent des lancements fréquents de saveurs, des prix promotionnels ou des multipacks pratiques. Les fabricants peuvent répondre par la différenciation des produits, une qualité constante et des tailles d'emballage adaptées à différentes occasions de consommation. Cependant, les snacks concurrents peuvent limiter la flexibilité des prix et les achats répétés lorsque les consommateurs perçoivent les alternatives comme offrant une meilleure valeur ou une expérience de consommation plus attrayante.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des Segments
Le popcorn conventionnel représente la plus grande part du marché du popcorn prêt-à-consommer, soit 85,67 % du marché en 2026. Sa familiarité établie auprès des consommateurs, sa large disponibilité en grande distribution et son adéquation aux produits salés et aromatisés traditionnels soutiennent sa position dominante. Parallèlement, le segment biologique devrait croître à un CAGR de 11,55 % durant la période 2027–2032, reflétant une opportunité pour les fabricants de cibler les consommateurs à la recherche de produits fabriqués avec des ingrédients biologiques certifiés. Le popcorn prêt-à-consommer biologique peut se différencier grâce à des informations transparentes sur les ingrédients et des allégations biologiques vérifiées, bien que les coûts de certification et d'ingrédients puissent affecter les prix au détail. La croissance future du segment dépendra de l'acceptation des consommateurs, de la disponibilité des produits et de la capacité des fabricants à équilibrer le positionnement biologique avec l'accessibilité financière.
Les produits conventionnels et biologiques servent donc différentes stratégies de positionnement au sein du marché. Le popcorn conventionnel bénéficie de son attrait large et de sa distribution établie, tandis que les variétés biologiques offrent une voie de différenciation des produits. Les fabricants peuvent répondre aux deux segments grâce à des saveurs variées, des tailles d'emballage et des niveaux de prix. Cependant, les parts de segment rapportées et les taux de croissance prévisionnels sont basés sur les données de marché fournies pour cette analyse.

Par Saveur :
Les Variétés Salées et Traditionnelles en Tête tandis que la Saveur Fromage Gagne en DynamismeLes saveurs salées et traditionnelles représentent la plus grande part du marché du popcorn prêt-à-consommer, soit 53,34 % en 2026. Leur attrait établi auprès des consommateurs et leurs profils de goût familiers soutiennent leur position dans les supermarchés, hypermarchés et autres canaux de distribution. Parallèlement, le popcorn au fromage devrait enregistrer la croissance la plus rapide, avec un CAGR de 12,20 % durant la période 2027–2032. Les variétés au fromage offrent aux fabricants une opportunité de diversifier leurs portefeuilles de saveurs et d'attirer les consommateurs à la recherche d'alternatives au popcorn salé conventionnel. La croissance continue dépendra de l'acceptation des saveurs, de la compétitivité des prix et de la capacité à maintenir un goût constant et une qualité de produit élevée.
La segmentation par saveur permet aux fabricants de servir les consommateurs ayant différentes préférences gustatives et occasions d'achat. Les variétés traditionnelles offrent une gamme de produits établie, tandis que les produits au fromage créent des opportunités de différenciation axée sur les saveurs. Les entreprises peuvent également utiliser des lancements de produits et des profils d'assaisonnement variés pour rafraîchir leurs portefeuilles. Cependant, le succès commercial des nouvelles saveurs dépend des achats répétés, des coûts des ingrédients et de la concurrence des autres snacks salés.
Par Type d'Emballage :
Les Emballages Multi-Portions en Tête tandis que les Formats Individuels ProgressentLes emballages multi-portions représentent la plus grande part du marché du popcorn prêt-à-consommer, soit 47,65 % en 2026. Ces emballages répondent à la consommation des ménages, aux occasions de partage et aux consommateurs souhaitant de plus grandes quantités en un seul achat. En revanche, les sachets individuels devraient croître à un CAGR de 12,95 % durant la période 2027–2032, ce qui en fait le segment d'emballage à la croissance la plus rapide. Leur portabilité et leurs quantités définies par portion peuvent séduire les consommateurs achetant des snacks pour le travail, les voyages, les boîtes à lunch et la consommation individuelle. Cependant, les fabricants doivent équilibrer la commodité et la flexibilité de la taille des emballages avec les coûts d'emballage et les attentes en matière de prix au détail.
Le paysage des emballages reflète les différentes occasions pour lesquelles le popcorn prêt-à-consommer est acheté. Les formats multi-portions soutiennent la consommation des ménages et en groupe, tandis que les formats individuels offrent une plus grande portabilité et commodité. Les fabricants peuvent répondre aux deux besoins grâce à des tailles d'emballage différenciées et des designs d'emballage qui aident à préserver le croustillant et la qualité du produit. La croissance des formats individuels dépendra de l'acceptation des consommateurs, de la disponibilité en distribution et de l'économie des unités d'emballage plus petites.
Par Canal de Distribution :
Les Supermarchés et Hypermarchés en Tête tandis que la Vente en Ligne se DéveloppeLes supermarchés et hypermarchés représentent la plus grande part du marché du popcorn prêt-à-consommer, soit 69,05 % en 2026. Leurs larges assortiments de produits, leur visibilité physique en rayon et leur capacité à proposer plusieurs saveurs et tailles d'emballage soutiennent leur rôle dans la découverte de produits et les achats de snacks habituels. Parallèlement, les boutiques de vente en ligne devraient croître à un CAGR de 11,45 % durant la période 2027–2032. Les canaux en ligne peuvent offrir aux consommateurs un accès à une gamme plus large de produits, soutenir les achats répétés et permettre aux petites marques d'atteindre des clients au-delà de leurs réseaux de distribution physique immédiats. Cependant, les ventes en ligne peuvent être affectées par les coûts de livraison, les exigences de protection des produits et la concurrence pour la visibilité sur les plateformes numériques.
La segmentation par canal de distribution met en évidence l'importance continue de la vente au détail physique aux côtés des opportunités du commerce électronique. Les supermarchés et hypermarchés offrent des opportunités de promotions en magasin et d'achats en multipacks, tandis que les plateformes en ligne peuvent soutenir les commandes pratiques et les comparaisons de produits. Les fabricants peuvent élargir leur portée en combinant des relations établies avec la grande distribution et des stratégies de distribution numérique. La performance relative de chaque canal dépendra de l'accès à la distribution, de l'activité promotionnelle, des prix et des préférences d'achat des consommateurs.
Analyse Géographique
Marché du Popcorn Prêt-à-Consommer en Amérique du Nord
L'Amérique du Nord représentait 31,35 % du marché du popcorn prêt-à-consommer en 2026, ce qui en fait le plus grand marché régional selon les estimations fournies. La consommation établie de snacks emballés dans la région et la large disponibilité de produits prêts-à-consommer dans les supermarchés, hypermarchés et autres canaux de distribution soutiennent sa position sur le marché. Les emballages multi-portions peuvent répondre à la consommation des ménages et au divertissement à domicile, tandis que les formats individuels répondent aux occasions de snacking individuel. La différenciation des produits à travers des variétés traditionnelles, au fromage et d'autres variétés aromatisées peut aider les fabricants à répondre à des préférences de consommateurs diverses. À l'avenir, la concurrence des snacks alternatifs, la sensibilité aux prix et la demande d'emballages pratiques influenceront le développement du marché dans la région.
Marché du Popcorn Prêt-à-Consommer en Asie-Pacifique
L'Asie-Pacifique devrait être le marché régional à la croissance la plus rapide, avec un CAGR de 12,25 % durant la période 2027–2032. La région présente des opportunités pour les fabricants de popcorn prêt-à-consommer d'élargir leur distribution, d'introduire des saveurs localement pertinentes et de développer des tailles d'emballage adaptées aux différentes préférences des consommateurs. La croissance de la grande distribution organisée et de la distribution en ligne peut améliorer l'accessibilité des produits, tandis que les emballages individuels peuvent soutenir la consommation individuelle et à emporter. Les fabricants peuvent également explorer des offres biologiques et de saveurs différenciées dans leur démarche d'atteindre de nouveaux groupes de consommateurs. Cependant, la croissance dépendra du pouvoir d'achat local, de la familiarité des consommateurs avec le popcorn emballé, des infrastructures de distribution et de la concurrence des produits de snacks régionaux établis.
Marché du Popcorn Prêt-à-Consommer en Europe
L'Europe représente une opportunité pour les fabricants de popcorn prêt-à-consommer de servir les consommateurs via des canaux de distribution établis et des offres de produits différenciées. Les supermarchés et hypermarchés peuvent soutenir la visibilité des produits, tandis que la vente en ligne offre une voie supplémentaire pour la découverte de produits et les achats répétés. Les variétés conventionnelles peuvent séduire les consommateurs à la recherche d'options de snacks familières, tandis que les produits biologiques et les saveurs distinctives offrent des opportunités de différenciation. L'innovation en matière d'emballage qui protège la fraîcheur et soutient une consommation pratique peut également aider les fabricants à répondre aux exigences changeantes de la grande distribution et des consommateurs.
Paysage Concurrentiel
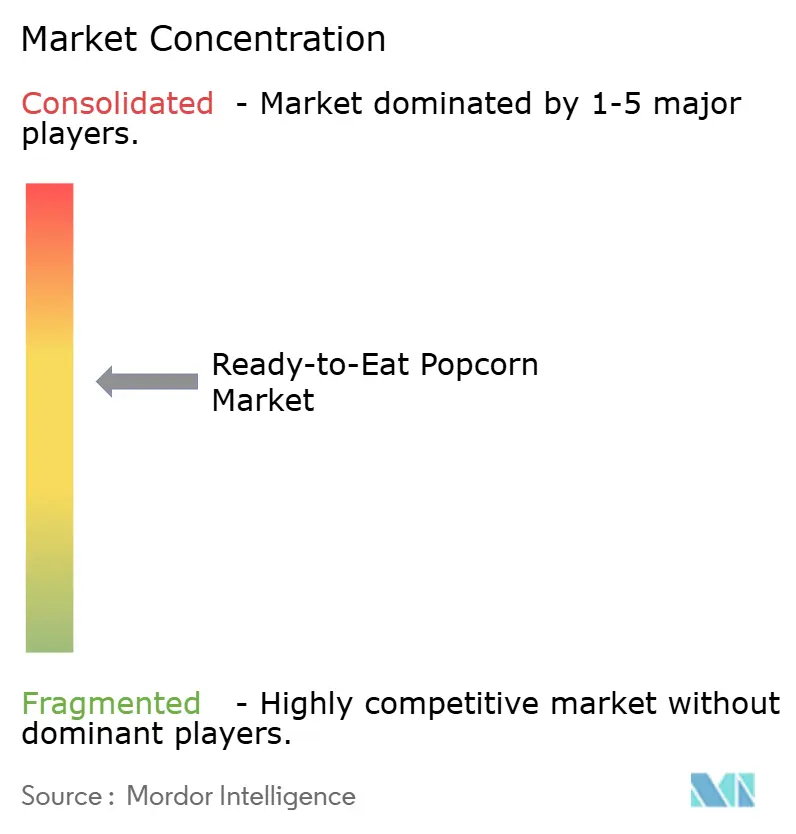
Le marché du popcorn prêt-à-consommer réunit des entreprises de snacks établies aux côtés de marques spécialisées dans le popcorn, la concurrence étant centrée sur la notoriété de la marque, la variété des saveurs, le positionnement des produits, l'emballage et la distribution en grande surface. Le score de concentration du marché présente une structure modérément concentrée pour cette analyse ; ce score doit être considéré comme votre évaluation de travail plutôt que comme une statistique industrielle vérifiée de manière indépendante. Les acteurs clés disposant d'offres pertinentes de popcorn prêt-à-consommer comprennent The Hershey Company via SkinnyPop, PepsiCo via Smartfood, et Conagra Brands via Angie's BOOMCHICKAPOP. Leurs portefeuilles de produits couvrent les variétés traditionnelles, fromagées, sucrées-salées et autres variétés aromatisées, leur permettant de répondre à différentes préférences des consommateurs.
La différenciation des produits constitue un levier concurrentiel important. SkinnyPop propose des produits tels que l'original, le cheddar blanc, le sel de mer et poivre, et le maïs soufflé caramélisé sucré-salé, tandis que Smartfood commercialise du popcorn aromatisé au cheddar blanc, au beurre façon cinéma et à d'autres saveurs. L'Angie's BOOMCHICKAPOP de Conagra propose des options incluant le sel de mer, le cheddar et le maïs soufflé caramélisé sucré-salé. Ces portefeuilles illustrent la manière dont les marques établies utilisent les extensions de saveurs et les formats d'emballage variés pour répondre à différentes occasions de consommation.
Les marques spécialisées et régionales contribuent également à la concurrence. Les entreprises et marques pertinentes à prendre en compte dans le paysage concurrentiel comprennent Garrett Popcorn Shops, Proper Snacks, Quinn Foods, 4700BC, Popcornopolis (associée à Utz Brands) et Weaver Popcorn. Leur pertinence varie selon la géographie et le format de produit ; la liste finale des entreprises devrait donc privilégier les entreprises disposant de produits de popcorn prêt-à-consommer vérifiés plutôt que les entreprises principalement axées sur les grains non éclatés ou le popcorn pour micro-ondes.
Leaders du Secteur du Popcorn Prêt-à-Consommer
-
The Hershey Company (SkinnyPop)
-
PepsiCo (Smartfood)
-
Conagra Brands (Angie's BOOMCHICKAPOP)
-
Our Home (Pop Secret)
-
Weaver Popcorn Manufacturing
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché du Popcorn Prêt-à-Consommer Entreprises couvertes dans ce rapport
- Conagra Brands
- PepsiCo (Smartfood)
- The Hershey Company (SkinnyPop)
- Campbell Soup Company (Pop Secret)
- Weaver Popcorn Manufacturing
- Quinn Foods
- Intersnack Group (Proper Snacks)
- Eagle Foods
- Herr Foods
- Garrett Popcorn Shops
- American Pop Corn Company (JOLLY TIME)
- Utz Brands (Popcornopolis)
- Joe & Seph's
- General Mills
- Zea Maize Private Limited (4700BC)
- Newman's Own
- Our Home (Popcorn Indiana)
- The Hain Celestial Group (LesserEvil)
- Corporativo Bimbo (Barcel)
- The J.M. Smucker Company
Développements industriels récents dans Marché du Popcorn Prêt-à-Consommer
- Octobre 2026 : Pop Secret d'Our Home s'est associé à Marvel Studios pour une campagne promotionnelle Avengers : Doomsday comprenant des emballages en édition limitée, des présentoirs en magasin, une promotion Fandango Movie Rewards et un concours. La collaboration couvre des produits de popcorn sélectionnés pour micro-ondes et prêts-à-consommer, notamment les variétés prêtes-à-consommer Movie Theater Butter et Double Cheddar.
- Mai 2026 : Conagra Brands a annoncé de nouvelles saveurs prêtes-à-consommer pour Angie's BOOMCHICKAPOP, notamment Mango Habanero et Cinnamon Churro, lors de l'Expo Sweets & Snacks 2026. Les saveurs combinent des profils sucrés-épicés ou d'inspiration dessert, élargissant la gamme de popcorn existante de la marque.
- Avril 2026 : Garrett Popcorn Shops s'est associé à Mike's Hot Honey pour introduire une offre de popcorn prêt-à-consommer combinant le mélange de popcorn sucré-salé de Garrett avec la chaleur du piment. Le lancement étend l'innovation des saveurs vers des combinaisons sucrées-épicées et illustre comment les collaborations entre marques peuvent introduire des produits différenciés sans s'appuyer uniquement sur des concepts de saveurs développés en interne.
- Janvier 2026 : Marico a annoncé un accord pour acquérir une participation de 93,27 % dans Zea Maize Private Limited, la société derrière la marque de snacks gastronomiques 4700BC, auprès de PVR INOX Limited. Le portefeuille de la marque comprend du popcorn prêt-à-consommer, instantané et pour micro-ondes, ainsi que d'autres produits de snacks. Marico a identifié des opportunités d'utiliser ses capacités dans le secteur alimentaire et son réseau de distribution pour développer la présence de 4700BC dans les canaux hors ligne, en ligne et institutionnels.
Périmètre du Rapport sur le Marché Mondial du Popcorn Prêt-à-Consommer
Pour cette étude, le marché du popcorn prêt-à-consommer est défini comme la valeur des ventes de popcorn produit commercialement, éclaté, assaisonné ou aromatisé, emballé, distribué et vendu pour une consommation directe sans préparation supplémentaire. Le marché couvre le popcorn conventionnel et biologique, segmenté par saveur, notamment salé/traditionnel, fromage, caramel et sucré, salé et épicé, et autres saveurs ; par type d'emballage, notamment sachets individuels, emballages multi-portions et emballages familiaux et en vrac ; et par canal de distribution, notamment supermarchés et hypermarchés, supérettes, magasins spécialisés et boutiques de vente en ligne. Le marché est analysé en Amérique du Nord, en Europe, en Asie-Pacifique, en Amérique du Sud et au Moyen-Orient et en Afrique, avec une couverture au niveau des pays telle que spécifiée dans le rapport. Les estimations de taille de marché et les prévisions sont présentées en termes de valeur (USD) pour les segments et géographies définis.
Aperçu de la segmentation
| Conventionnel |
| Biologique |
| Salé/Traditionnel |
| Beurre |
| Fromage |
| Caramel |
| Barbecue |
| Sucré et Salé |
| Autres Saveurs |
| Sachets Individuels |
| Emballages Multi-Portions |
| Emballages Familiaux |
| Supermarchés/Hypermarchés |
| Supérettes et Épiceries |
| Boutiques de Vente en Ligne |
| Autres Canaux de Distribution |
| Amérique du Nord | États-Unis |
| Canada | |
| Mexique | |
| Reste de l'Amérique du Nord | |
| Europe | Royaume-Uni |
| Allemagne | |
| France | |
| Italie | |
| Espagne | |
| Suède | |
| Belgique | |
| Pologne | |
| Pays-Bas | |
| Reste de l'Europe | |
| Asie-Pacifique | Chine |
| Japon | |
| Inde | |
| Thaïlande | |
| Singapour | |
| Indonésie | |
| Corée du Sud | |
| Australie | |
| Reste de l'Asie-Pacifique | |
| Amérique du Sud | Brésil |
| Argentine | |
| Colombie | |
| Pérou | |
| Chili | |
| Reste de l'Amérique du Sud | |
| Moyen-Orient et Afrique | Afrique du Sud |
| Arabie Saoudite | |
| Émirats Arabes Unis | |
| Nigéria | |
| Égypte | |
| Maroc | |
| Turquie | |
| Reste du Moyen-Orient et de l'Afrique |
| Par Nature | Conventionnel | |
| Biologique | ||
| Par Saveur | Salé/Traditionnel | |
| Beurre | ||
| Fromage | ||
| Caramel | ||
| Barbecue | ||
| Sucré et Salé | ||
| Autres Saveurs | ||
| Par Type d'Emballage | Sachets Individuels | |
| Emballages Multi-Portions | ||
| Emballages Familiaux | ||
| Par Canal de Distribution | Supermarchés/Hypermarchés | |
| Supérettes et Épiceries | ||
| Boutiques de Vente en Ligne | ||
| Autres Canaux de Distribution | ||
| Par Géographie | Amérique du Nord | États-Unis |
| Canada | ||
| Mexique | ||
| Reste de l'Amérique du Nord | ||
| Europe | Royaume-Uni | |
| Allemagne | ||
| France | ||
| Italie | ||
| Espagne | ||
| Suède | ||
| Belgique | ||
| Pologne | ||
| Pays-Bas | ||
| Reste de l'Europe | ||
| Asie-Pacifique | Chine | |
| Japon | ||
| Inde | ||
| Thaïlande | ||
| Singapour | ||
| Indonésie | ||
| Corée du Sud | ||
| Australie | ||
| Reste de l'Asie-Pacifique | ||
| Amérique du Sud | Brésil | |
| Argentine | ||
| Colombie | ||
| Pérou | ||
| Chili | ||
| Reste de l'Amérique du Sud | ||
| Moyen-Orient et Afrique | Afrique du Sud | |
| Arabie Saoudite | ||
| Émirats Arabes Unis | ||
| Nigéria | ||
| Égypte | ||
| Maroc | ||
| Turquie | ||
| Reste du Moyen-Orient et de l'Afrique | ||
Questions Clés Répondues dans le Rapport
Quelle est la taille du marché du popcorn prêt-à-consommer ?
Le marché du popcorn prêt-à-consommer est évalué à 6,16 milliards USD en 2026 et devrait atteindre 11,49 milliards USD d'ici 2032.
Quel est le taux de croissance attendu du marché du popcorn prêt-à-consommer ?
Le marché du popcorn prêt-à-consommer devrait croître à un CAGR de 10,95 % de 2027 à 2032.
Quel segment détient la plus grande part du marché du popcorn prêt-à-consommer ?
Le segment conventionnel détient la plus grande part par nature, représentant 85,67 % du marché du popcorn prêt-à-consommer en 2026.
Quelle région devrait connaître la croissance la plus rapide sur le marché du popcorn prêt-à-consommer ?
L'Asie-Pacifique devrait être la région à la croissance la plus rapide sur le marché du popcorn prêt-à-consommer, enregistrant un CAGR de 12,25 % de 2027 à 2032.