
すぐに食べられるポップコーン市場の規模とシェア
市場概要
| 調査期間 | 2027 - 2032 |
|---|---|
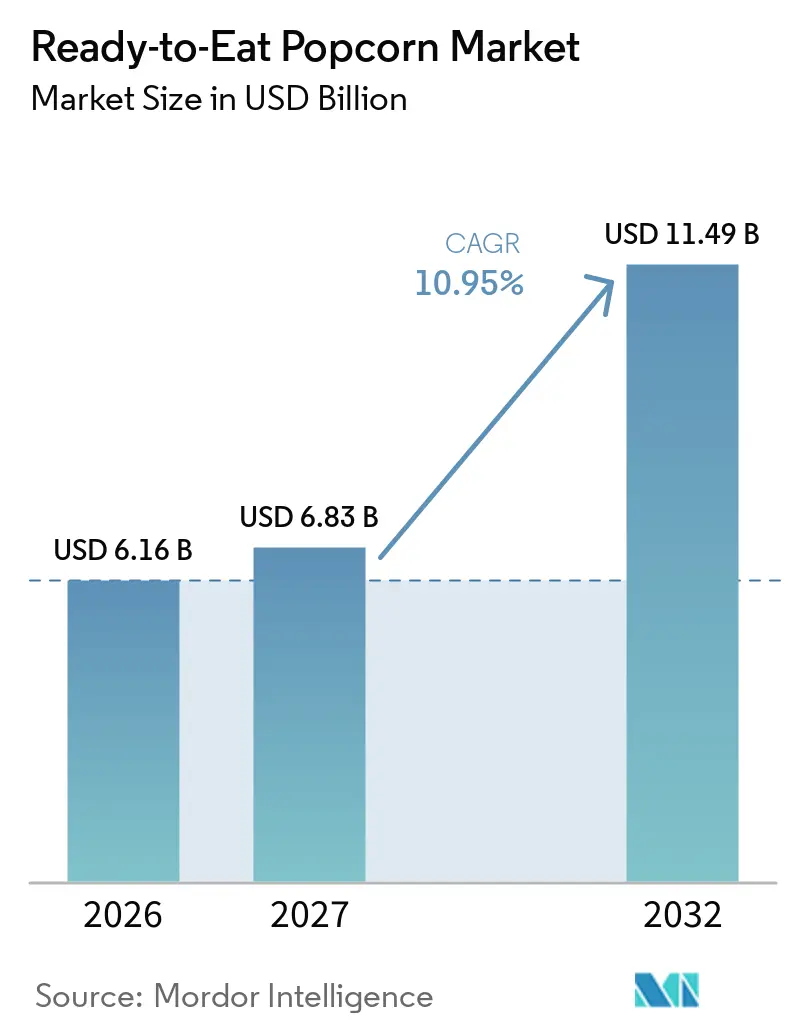
| 市場規模 (2027) | 6.83 十億米ドル |
| 市場規模 (2032) | 11.49 十億米ドル |
| 成長率 (2027 - 2032) | 10.95 % |
| 最も急速に成長している市場 | アジア太平洋地域 |
| 最大市場 | 北米 |
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによるすぐに食べられるポップコーン市場分析
2026年、すぐに食べられるポップコーン市場は6.16 ビリオン 米ドルと推定されています。市場は2027年の6.83 ビリオン 米ドルから2032年には11.49 ビリオン 米ドルへと成長し、2027年~2032年の期間にCAGR 10.95%を記録すると予測されています。この成長は、便利なスナックへの需要の増加、甘味・塩味フレーバーにわたる製品革新、プレミアム化、およびオンライン小売チャネルの拡大によって支えられています。従来型ポップコーンは性質別で市場をリードしており、2026年の推定シェアは85.67%を占めています。一方、オーガニックポップコーンは2027年~2032年にCAGR 11.55%で成長すると予測されています。塩味・トラディショナルフレーバーは最大のフレーバーシェアを53.34%で保持しており、チーズ味ポップコーンは最も成長の速いフレーバーカテゴリーの一つになると予測されています。マルチサーブパックは推定47.65%のシェアを占め、家庭内消費に支えられています。一方、シングルサーブパックは、分量管理されたオンザゴースナックへの需要から恩恵を受けています。スーパーマーケットおよびハイパーマーケットは引き続き主要な流通チャネルであり、2026年の推定シェアは69.05%を占めています。一方、オンライン小売はeコマースの普及拡大に伴い拡大すると予測されています。北米は推定31.35%のシェアで市場をリードしており、アジア太平洋は最も速い成長を記録すると予測されており、メーカーが流通を拡大し地域の嗜好に合わせた製品を提供する機会を生み出しています。
レポートの主要なポイント
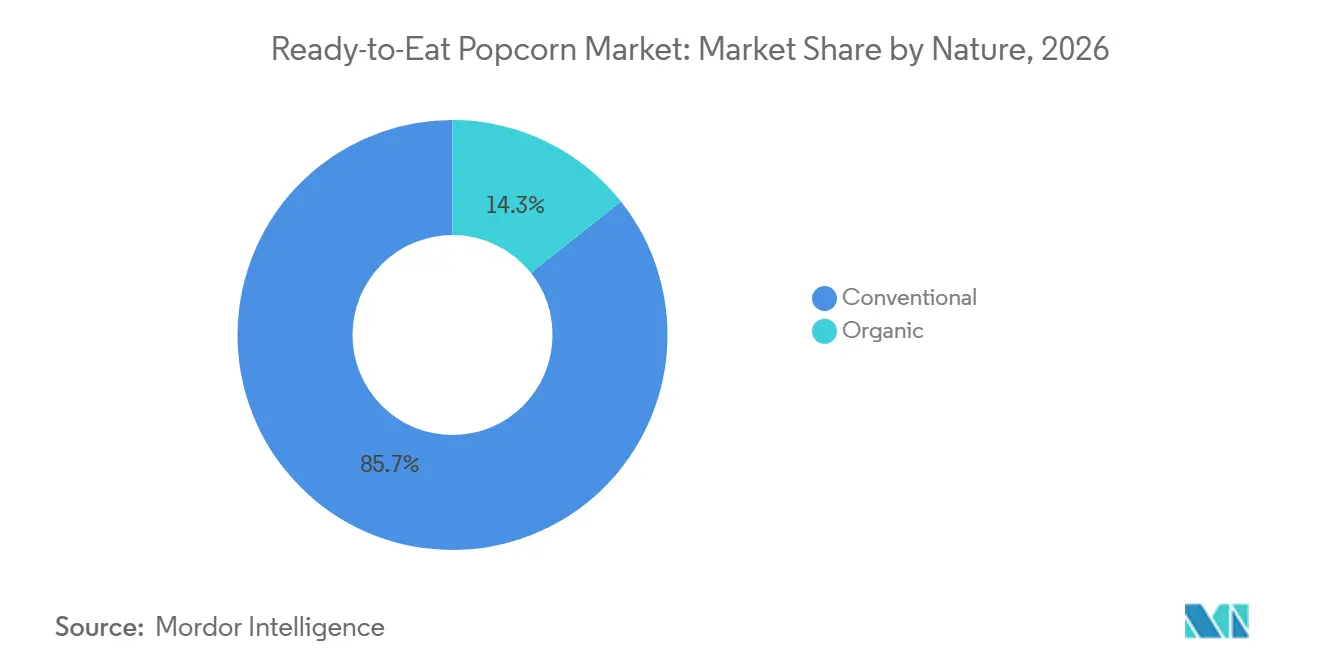
- 従来型ポップコーンは2026年のすぐに食べられるポップコーン市場規模の85.67%を占め、オーガニック品種は2027年2032年にCAGR 11.55%で成長すると予測されています。
- 塩味・トラディショナルフレーバーは2026年のすぐに食べられるポップコーン市場シェアの53.34%を占め、チーズ味ポップコーンは2032年までにCAGR 12.20%で成長すると予測されています。
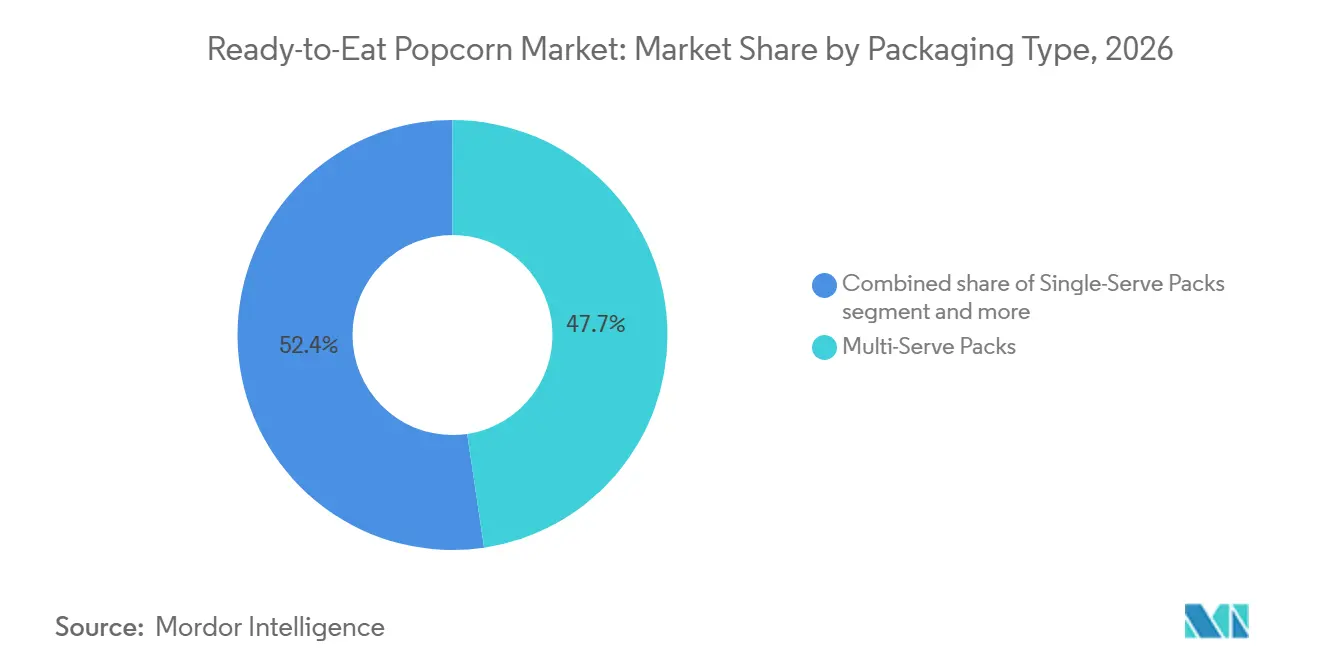
- マルチサーブパックは2026年のすぐに食べられるポップコーン市場シェアの47.65%を占め、シングルサーブパックは2027年~2032年にCAGR 12.95%で拡大すると予測されています。
- スーパーマーケットおよびハイパーマーケットは2026年のすぐに食べられるポップコーン市場規模の69.05%を占め、オンライン小売店は2032年までにCAGR 11.45%で成長すると予測されています。
- 北米は2026年のすぐに食べられるポップコーン市場シェアの31.35%を占め、アジア太平洋は2027年~2032年にCAGR 12.25%で最も速い成長を記録すると予測されています。
注:本レポートの市場数値は、基準年2026年における9か月間の実績データと第4四半期の予測を組み合わせたMordor Intelligence独自の推定フレームワークに基づいています。
市場動向とインサイト
促進要因の影響分析*
| 促進要因 | (~)% CAGRへの影響 | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 便利なすぐに食べられるスナックオプションへの需要の高まり | +1.2% | グローバル、特に北米およびアジア太平洋の都市市場 | 短期(2年未満) |
| オーガニックおよび健康志向ポップコーンへの消費者嗜好の高まり | +0.9% | グローバル、特に北米および欧州 | 中期(2~4年) |
| チーズや特産品種を含む革新的なフレーバーへの需要の増加 | +0.8% | グローバル、北米での確立した需要とアジア太平洋での成長機会 | 中期(2~4年) |
| スーパーマーケット、ハイパーマーケット、オンライン小売を通じた入手可能性の拡大 | +0.7% | グローバル、アジア太平洋およびその他の新興市場でのオンラインチャネルの機会 | 短期(2年未満) |
| シングルサーブパックおよび便利なオンザゴーフォーマットにおける製品革新 | +0.6% | グローバル、特に都市市場および利便性重視の小売チャネル | 中期(2~4年) |
| 情報源: Mordor Intelligence | |||
便利なすぐに食べられるスナックへの需要の高まり
便利なスナックオプションへの消費者需要は、準備なしに食べられ、食事の合間の機会に適したすぐに食べられるポップコーンの魅力を支えています。2024年8月、国際食品情報評議会は、米国の消費者の約10人中9人が食事の合間に食べたり飲んだりするものをスナックと表現し、3分の2が自分のスナック摂取は計画的というよりも自発的である可能性が高いと回答したと報告しました [1]。これらの調査結果は、アクセスしやすく食べやすい製品の重要性を浮き彫りにしていますが、すぐに食べられるポップコーンの需要を直接測定するものではありません。ポップコーンメーカーにとって、すぐに食べられるフォーマットは、職場、移動中、または自宅で手軽なスナックを求める消費者にサービスを提供できます。携帯しやすい包装、一貫した食感、なじみのあるフレーバーは、ブランドが他のパッケージスナックと競争するのに役立ちます。ただし、購買決定は価格、味、パックサイズ、製品の入手可能性によって引き続き影響を受けます。
フレーバー、原材料、フォーマットにける製品革新
製品イノベーションにより、すぐに食べられるポップコーンメーカーは、新しいフレーバーの組み合わせ、原材料の選択、および包装形式を通じて自社製品を差別化することができます。SNAC Internationalの2025年版業界現状レポートは、スパイシーおよびグローバルにインスパイアされたスナックフレーバーに対する消費者の関心を強調しており、スナック業界全体にわたる幅広いイノベーションを反映しています [2]。これらの調査結果はポップコーンに特化したものではありませんが、メーカーがチーズ、スパイシー、スイート、および地域にインスパイアされたフレーバーを通じて、従来の塩味バリエーションを超えて展開する機会があることを示しています。原材料のイノベーションは、よりシンプルな原材料リストや特定の食事嗜好を訴求する製品のポジショニングを支援することもできますが、その主張が正確かつ裏付けられている場合に限ります。新しい形式やフレーバーの発売は、試用を促し、確立されたスナックカテゴリーにおける消費者の関心を刷新する可能性があります。ただし、メーカーは新規性と馴染みのある嗜好、製造コスト、および製品品質と賞味期限の維持能力とのバランスを取る必要があります。
プレミアムおよび健康志向スナックオプションへの需要の高まり
原材料の品質、栄養価、差別化されたスナック体験への消費者の関心は、プレミアムおよび健康志向の嗜好を中心に位置付けられたすぐに食べられるポップコーン製品の機会を生み出しています。2024年、米国農務省農業研究局はポップコーンを食物繊維を提供する全粒穀物食品として強調し、その栄養プロファイルは部分的に調理法とトッピングに依存すると指摘しました [3]。これにより、メーカーはエアポップ製品、よりシンプルな原材料配合、塩分・糖分・添加脂肪を管理した品種を提供する根拠が得られます。プレミアムポジショニングは、独特のフレーバー、製品品質、差別化された包装によっても支えられます。ただし、すぐに食べられるポップコーンは全粒穀物のトウモロコシから作られているからといって、自動的により健康的な選択肢になるわけではありません。添加原材料と分量が栄養プロファイルに影響します。したがって、メーカーは栄養に関する主張を実証し、健康志向の属性と味と手頃な価格のバランスを取る必要があります。
eコマースおよび組織化された小売流通の拡大
オンラインショッピングの拡大と確立された小売ネットワークは、消費者市場全体でのすぐに食べられるポップコーンのアクセシビリティと認知度を向上させることができます。米国国勢調査局は、2025年第4四半期の米国小売eコマース売上高が316.1 ビリオン 米ドルに達し、2024年第4四半期と比較して5.3%増加したと報告しました。eコマースは当四半期の総小売売上高の16.6%を占めました [4]。これらの数値はすべての小売カテゴリーを対象としていますが、オンライン購買の規模とデジタル流通の潜在的なリーチを示しています。ポップコーンメーカーにとって、スーパーマーケットおよびハイパーマーケットは目立つ棚配置、プロモーションディスプレイ、マルチパック販売の機会を提供し、eコマースプラットフォームは製品の発見、品揃えの拡大、リピート購入をサポートできます。オンラインチャネルはまた、ニッチブランドが直接の小売フットプリントを超えて消費者にリーチするのに役立ちます。ただし、成長機会は流通コスト、小売業者へのアクセス、競争力のある価格設定、保管・配送中の製品の鮮度を保護する包装に依存します。
自宅エンターテインメントの成長とオンザゴー消費
すぐに食べられるポップコーンは、準備が不要で個人用とシェア用のフォーマットで入手可能なため、自宅でのレジャー機会と外出先での消費の両方に対応できます。米国労働統計局は、2024年に15歳以上の米国人が1日平均2.6時間テレビを視聴し、米国時間使用調査で測定された最大の個人レジャー活動となったと報告しました。この調査結果は自宅での視聴機会の背景を提供しますが、テレビ視聴とポップコーン購入の直接的な関係を確立するものではありません。メーカーにとって、ファミリーサイズパックは映画鑑賞夜やその他のレジャー活動中の共有消費に向けて位置付けることができ、小さなパックは職場、旅行、その他のオンザゴーの機会に対応できます。複数のパックサイズを提供することで、ブランドはさまざまな消費ニーズと価格帯に対応できます。それでも、需要は他のスナックとの競争、家計支出、製品の入手可能性、特定のフレーバーとフォーマットに対する消費者の嗜好に依存します。
抑制要因*
| 抑制要因 | (~)% CAGRへの影響 | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| トウモロコシ、食用油、包装材料の価格変動 | −0.9% | グローバル、特に農業商品価格の変動と包装コスト増加にさらされた市場 | 短期(2年未満) |
| 代替すぐに食べられるスナックとの競争 | −0.7% | グローバル、特に北米、欧州、アジア太平洋の都市市場 | 中期(2~4年) |
| 塩分、糖分、脂肪、人工添加物に関する懸念 | −0.5% | グローバル、特に健康志向の消費者と厳格な食品表示要件を持つ市場 | 中期(2~4年) |
| 製品の鮮度、賞味期限、包装の課題 | −0.4% | グローバル、特に高温地域または保管・流通インフラが未発達な地域 | 短期(2年未満) |
| 情報源: Mordor Intelligence | |||
トウモロコシ、食用油、包装材料の価格変動
すぐに食べられるポップコーンメーカーは、トウモロコシ、食用油、調味料、包装材料などの主要原材料の価格が変動する際にコスト圧力に直面します。農業商品価格の変化は調達コストを増加させる可能性があり、包装フィルム、板紙、その他の材料の価格上昇は製造・流通費用を引き上げる可能性があります。これらの変動は、購買力が限られているか、長期供給契約を交渉する柔軟性が低い小規模メーカーにとって特に困難となる場合があります。より高いコストを小売業者や消費者に転嫁すると価格競争力が弱まる可能性があり、一方でコストを吸収すると利益率が低下する可能性があります。メーカーは、サプラヤーの多様化、調達計画、業務効率化、包装の最適化を通じてこれらの圧力の一部を軽減できます。ただし、コスト増加を管理する能力は、サプライヤーの条件、生産規模、消費者が小売価格の変化を受け入れる程度に依存します。
代替すぐに食べられるスナックとの競争
すぐに食べられるポップコーンは、ポテトチップス、プレッツェル、クラッカー、ナッツ、押し出しスナック、スナックバーなど、幅広いパッケージスナックと競合しています。これらの代替品はフレーバー、食感、利便性、価格のさまざまな組み合わせを提供し、消費者に食事の合間の消費に対する複数の選択肢を与えています。ポップコーンメーカーにとって、この競争は消費者の注目を維持し製品を差別化することを困難にする可能性があります。特に競合ブランドが頻繁なフレーバー発売、プロモーション価格設定、または便利なマルチパックを提供している場合はなおさらです。メーカーは製品の差別化、一貫した品質、さまざまな消費機会に適したパックサイズを通じて対応できます。ただし、競合スナックは、消費者が代替品がより良い価値またはより魅力的な食体験を提供すると認識した場合、価格設定の柔軟性とリピート購入を制限する可能性があります。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
従来型ポップコーンはすぐに食べられるポップコーン市場の最大シェアを占め、2026年の市場の85.67%を占めています。確立された消費者の親しみやすさ、幅広い小売での入手可能性、従来の塩味・フレーバー製品への適合性がその主導的地位を支えています。一方、オーガニックセグメントは2027年~2032年にCAGR 11.55%で成長すると予測されており、認定オーガニック原材料で作られた製品を求める消費者をターゲットにするメーカーの機会を反映しています。オーガニックのすぐに食べられるポップコーンは、透明な原材料情報と検証済みのオーガニック主張を通じて差別化できますが、認証と原材料コストが小売価格に影響する可能性があります。セグメントの将来の成長は、消費者の受容、製品の入手可能性、メーカーがオーガニックポジショニングと手頃な価格のバランスを取る能力に依存します。
したがって、従来型とオーガニック製品は市場内で異なるポジショニング戦略に対応しています。従来型ポップコーンはその幅広い訴求力と確立された流通から恩恵を受け、オーガニック品種は製品差別化の手段を提供します。メーカーは、さまざまなフレーバー、パックサイズ、価格帯を通じて両セグメントに対応できます。ただし、報告されたセグメントシェアと予測成長率は、この分析のために提供された市場データに基づいています。
注記: すべての個別セグメントのセグメントシェアはレポート購入時に入手可能
フレーバー別:
塩味・トラディショナル品種がリードし、チーズフレーバーが勢いを増す塩味・トラディショナルフレーバーはすぐに食べられるポップコーン市場の最大シェアを占め、2026年に53.34%を占めています。確立された消費者の訴求力と馴染みのあ味のプロファイルが、スーパーマーケット、ハイパーマーケット、その他の小売チャネルにわたるその地位を支えています。一方、チーズ味ポップコーンは2027年~2032年にCAGR 12.20%で最も速い成長を記録すると予測されています。チーズ品種は、メーカーがフレーバーポートフォリオを多様化し、従来の塩味ポップコーンの代替品を求める消費者を引き付ける機会を提供します。継続的な成長は、フレーバーの受容、競争力のある価格設定、一貫した味と製品品質を維持する能力に依存します。
フレーバーセグメンテーションにより、メーカーは異なる味の嗜好と購買機会を持つ消費者にサービスを提供できます。トラディショナル品種は確立された製品提供を提供し、チーズ味製品はフレーバー主導の差別化の機会を生み出します。企業はまた、製品発売と多様な調味料プロファイルを使用してポートフォリオを刷新できます。ただし、新しいフレーバーの商業的成功は、リピート購入、原材料コスト、その他の塩味スナックとの競争に依存します。
包装タイプ別:
マルチサーブパックがリードし、シングルサーブフォーマットが成長マルチサーブパックはすぐに食べられるポップコーン市場の最大シェアを占め、2026年に47.65%を占めています。これらのパックは家庭内消費、シェアの機会、一度の購入でより多くの量を求める消費者に対応しています。対照的に、シングルサーブパックは2027年~2032年にCAGR 12.95%で成長すると予測されており、最も成長の速い包装セグメントとなっています。その携帯性と分量が定められた量は、職場、旅行、ランチボックス、個人消費のためのスナックを購入する消費者に訴求できます。ただし、メーカーは利便性とパックサイズの柔軟性を包装コストと小売価格の期待に対してバランスを取る必要があります。
包装の状況は、すぐに食べられるポップコーンが購入されるさまざまな機会を反映しています。マルチサーブフォーマットは家庭・グループ消費をサポートし、シングルサーブフォーマットはより高い携帯性と利便性を提供します。メーカーは、パリパリ感と製品品質を保持するのに役立つ差別化されたパックサイズと包装デザインを通じて両方のニーズに対応できます。シングルサーブフォーマットの成長は、消費者の受容、流通の入手可能性、小さな包装単位の経済性に依存します。
注記: すべての個別セグメントのセグメントシェアはレポート購入時に入手可能
流通チャネル別:
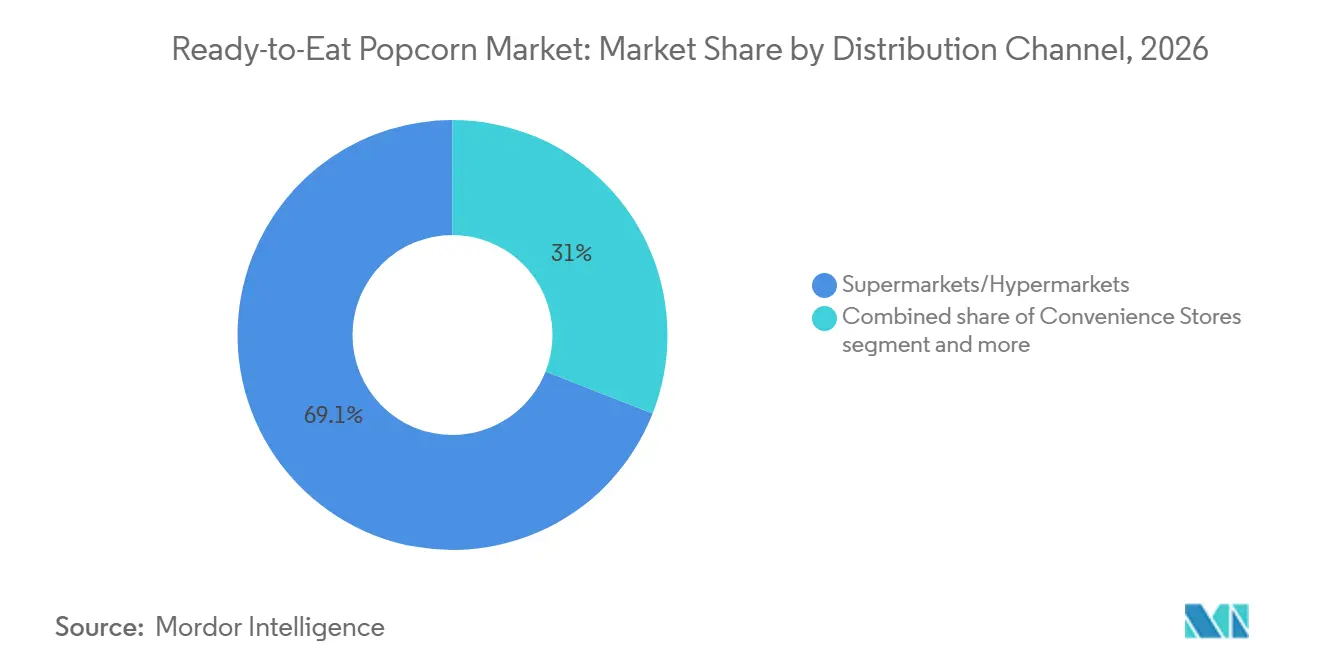
スーパーマーケットおよびハイパーマーケットがリードし、オンライン小売が拡大スーパーマーケットおよびハイパーマーケットはすぐに食べられるポップコーン市場の最大シェアを占め、2026年に69.05%を占めています。幅広い製品品揃え、物理的な棚の視認性、複数のフレーバーとパックサイズを提供する能力が、製品の発見と日常的なスナック購入におけるその役割を支えています。一方、オンライン小売店は2027年~2032年にCAGR 11.45%で成長すると予測されています。オンラインチャネルは消費者により幅広い製品へのアクセスを提供し、リピート購入をサポートし、小規模ブランドが直接の物理的流通ネットワークを超えて顧客にリーチできるようにします。ただし、オンライン販売は配送コスト、製品保護要件、デジタルプラットフォームでの視認性をめぐる競争によって影響を受ける可能性があります。
流通チャネルのセグメンテーションは、eコマースの機会とともに物理的小売の継続的な重要性を浮き彫りにしています。スーパーマーケットおよびハイパーマーケットは店内プロモーションとマルチパック購入の機会を提供し、オンラインプラットフォームは便利な注文と製品比較をサポートできます。メーカーは確立された小売関係とデジタル流通戦略を組み合わせることでリーチを拡大できます。各チャネルの相対的なパフォーマンスは、小売アクセス、プロモーション活動、価格設定、消費者の購買嗜好に依存します。
注記: すべての個別セグメントのセグメントシェアはレポート購入時に入手可能
地域分析
北米のすぐに食べられるポップコーン市場
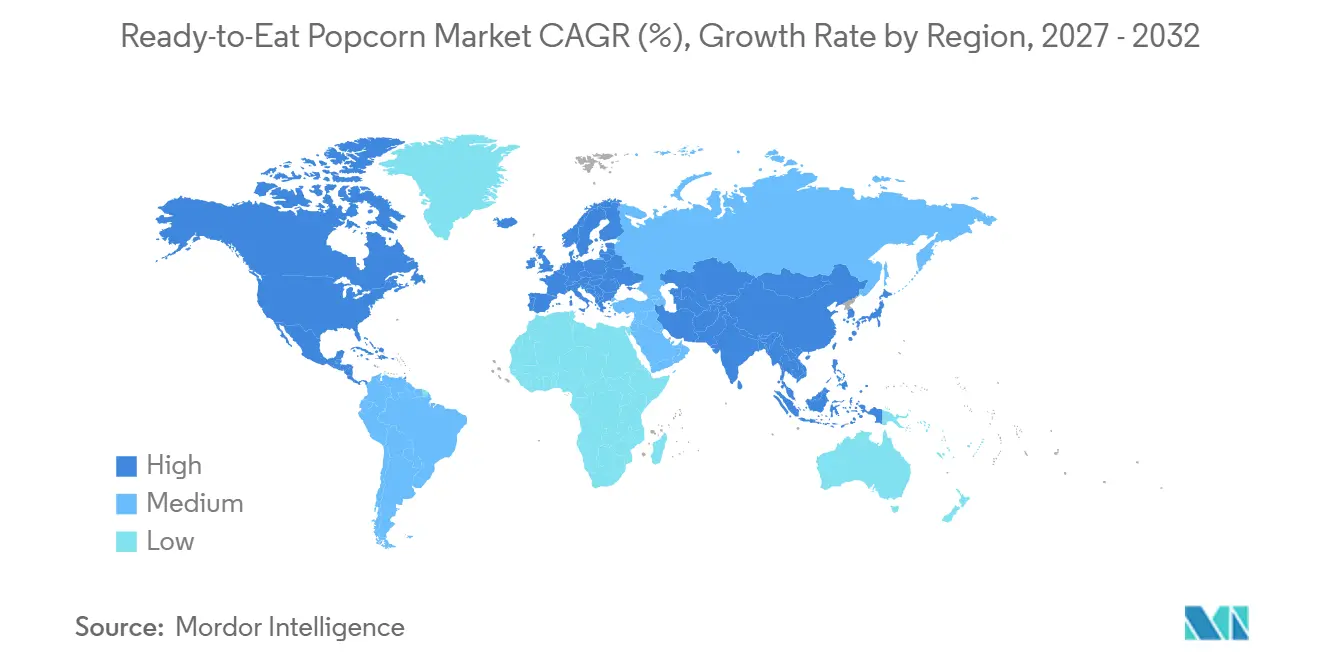
北米は2026年のすぐに食べられるポップコーン市場の31.35%を占め、提供された推定値によると最大の地域市場となっています。地域の確立されたパッケージスナック消費と、スーパーマーケット、ハイパーマーケット、その他の小売チャネルにわたるすぐに食べられる製品の幅広い入手可能性が、その市場ポジションを支えています。マルチサーブパックは家庭内消費と自宅エンターテインメントに対応でき、シングルサーブフォーマットは個人のスナック機会に対応します。トラディショナル、チーズ、その他のフレーバー品種を通じた製品差別化は、メーカーが多様な消費者嗜好に対応するのに役立ちます。今後、代替スナックとの競争、価格感度、便利な包装への需要が地域の市場発展に影響を与えます。
アジア太平洋のすぐに食べられるポップコーン市場
アジア太平洋は2027年~2032年にCAGR 12.25%で最も速く成長する地域市場になると予測されています。この地域は、すぐに食べられるポップコーンメーカーが流通を拡大し、地域に関連したフレーバーを導入し、さまざまな消費者嗜好に適したパックサイズを開発する機会を提供します。組織化された小売とオンライン流通の成長は製品のアクセシビリティを向上させることができ、シングルサーブ包装は個人消費とオンザゴー消費をサポートできます。メーカーはまた、新しい消費者グループにリーチしようとする中で、オーガニックや差別化されたフレーバー提供を探求する可能性があります。ただし、成長は地域の購買力、パッケージポップコーンへの消費者の親しみやすさ、流通インフラ、確立された地域スナック製品との競争に依存します。
欧州のすぐに食べられるポップコーン市場
欧州は、すぐ食べられるポップコーンメーカーが確立された小売チャネルと差別化された製品提供を通じて消費者にサービスを提供する機会を提供します。スーパーマーケットおよびハイパーマーケットは製品の視認性をサポートでき、オンライン小売は製品の発見とリピート購入のための追加ルートを提供します。従来型品種は馴染みのあるスナックオプションを求める消費者に訴求でき、オーガニック製品と独特のフレーバーは差別化の機会を提供します。鮮度を保護し便利な消費をサポートする包装革新も、メーカーが変化する小売・消費者要件に対応するのに役立つ可能性があります。
競合状況
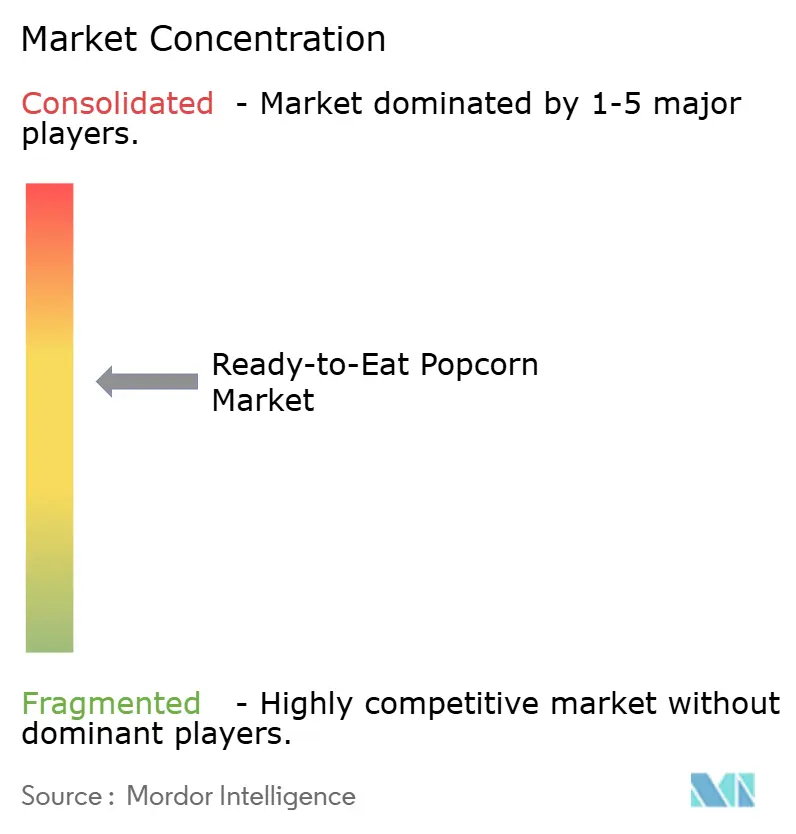
すぐに食べられるポップコーン市場は、確立されたスナック食品企業とポップコーン専門ブランドが共存しており、競争はブランド認知度、フレーバーの多様性製品ポジショニング、包装、および小売流通を中心に展開されています。市場集中度スコアは、本分析においては中程度に集中した構造を示しています。このスコアは独立して検証された業界統計としてではなく、作業上の評価として扱われるべきです。すぐに食べられるポップコーン製品に関連する主要プレーヤーには、SkinnyPopを通じたThe Hershey Company、Smartfoodを通じたPepsiCo、およびAngie's BOOMCHICKAPOPを通じたConagra Brandsが含まれます。これらの製品ポートフォリオは、トラディショナル、チーズ、スイート&ソルティ、およびその他のフレーバーバリエーションにわたり、異なる消費者の嗜好に対応することを可能にしています。
製品差別化は重要な競争上のレバーです。SkinnyPopはオリジナル、ホワイトチェダー、シーソルト&ペッパー、スイート&ソルティケトルコーンなどの製品を提供しており、Smartfoodはホワイトチェダーやムービーシアターバター、その他のフレーバーポップコーンバリエーションを販売しています。ConagraのAngie's BOOMCHICKAPOPは、シーソルト、チェダー、スイート&ソルティケルコーンなどのオプションを提供しています。これらのポートフォリオは、確立されたブランドがフレーバー展開と多様なパックサイズを活用して、異なるスナッキングシーンに対応する方法を示しています。
専門ブランドおよび地域ブランドも競争に貢献しています。競争環境において考慮すべき関連企業およびブランドには、Garrett Popcorn Shops、Proper Snacks、Quinn Foods、4700BC、Popcornopolis(Utz Brandsと関連)、およびWeaver Popcornが含まれます。これらの関連性は地域および製品形式によって異なるため、最終的な企業リストは、未ポップのカーネルや電子レンジ用ポップコーンを主に扱う企業ではなく、すぐに食べられるポップコーン製品が確認されている企業を優先すべきです。
すぐに食べられるポップコーン産業のリーダー
-
The Hershey Company (SkinnyPop)
-
PepsiCo (Smartfood)
-
Conagra Brands (Angie's BOOMCHICKAPOP)
-
Our Home (Pop Secret)
-
Weaver Popcorn Manufacturing
- 注:主要企業の掲載順は順位を示すものではありません。
すぐに食べられるポップコーン市場 このレポートでカバーされる企業
- Conagra Brands
- PepsiCo (Smartfood)
- The Hershey Company (SkinnyPop)
- Campbell Soup Company (Pop Secret)
- Weaver Popcorn Manufacturing
- Quinn Foods
- Intersnack Group (Proper Snacks)
- Eagle Foods
- Herr Foods
- Garrett Popcorn Shops
- American Pop Corn Company (JOLLY TIME)
- Utz Brands (Popcornopolis)
- Joe & Seph's
- General Mills
- Zea Maize Private Limited (4700BC)
- Newman's Own
- Our Home (Popcorn Indiana)
- The Hain Celestial Group (LesserEvil)
- Corporativo Bimbo (Barcel)
- The J.M. Smucker Company
最近の産業開発事情 すぐに食べられるポップコーン市場
- 2026年10月:Our HomeのPop Secretは、Marvel Studiosとアベンジャーズ:ドゥームズデイのプロモーションキャンペーンで提携し、限定版包装、小売ディスプレイ、Fandango Movie Rewardsプロモーション、懸賞を展開しました。このコラボレーションは、すぐに食べられる映画館バターとダブルチェダー品種を含む、選択されたマイクロウェーブおよびすぐに食べられるポップコーン製品をカバーしています。
- 2026年5月:Conagra Brandsは、2026年Sweets & Snacks Expoで、Angie's BOOMCHICKAPOPの新しいすぐに食べられるフレーバーとして、マンゴーハバネロとシナモンチュロを発表しました。これらのフレーバーは甘辛またはデザートにインスパイアされたプロファイルを組み合わせ、ブランドの既存のポップコーンラインナップを拡張します。
- 2026年4月:Garrett Popcorn ShopsはMike's Hot Honeyと提携し、Garrettの甘塩ポップコーンミックスとチリの辛さを組み合わせたすぐに食べられるポップコーン製品を導入しました。このローンチはフレーバー革新を甘辛の組み合わせに拡張し、ブランドコラボレーションが内部で開発されたフレーバーコンセプトのみに依存せずに差別化された製品を導入できる方法を示しています。
- 2026年1月:Maricoは、PVR INOX LimitedからZea Maize Private Limited(4700BCグルメスナッキングブランドの運営会社)の93.27%の株式を取得する契約を発表しました。ブランドのポートフォリオには、すぐに食べられる、インスタント、マイクロウェーブポップコーンのほか、その他のスナック製品が含まれます。Maricoは、食品事業の能力と流通ネットワークを活用して、オフライン、オンライン、法人チャネルにわたって4700BCのプレゼンスを拡大する機会を特定しました。
グローバルすぐに食べられるポップコーン市場レポートの範囲
本調査において、すぐに食べられるポップコーン市場は、ポップされ、調味または風味付けされ、包装され、流通され、さらなる準備なしに直接消のために販売される商業的に生産されたポップコーンの販売金額として定義されています。市場は従来型とオーガニックポップコーンをカバーし、フレーバー(塩味/トラディショナル、チーズ、キャラメル・甘味、塩味・スパイス、その他のフレーバーを含む)、包装タイプ(シングルサーブパック、マルチサーブパック、ファミリー・バルクパックを含む)、流通チャネル(スーパーマーケットおよびハイパーマーケット、コンビニエンスストア、専門店、オンライン小売店を含む)によってセグメント化されています。市場は北米、欧州、アジア太平洋、南米、中東・アフリカにわたって分析され、レポートで指定された国レベルのカバレッジが含まれます。市場規模と予測は、定義されたセグメントと地域にわたって金額(米ドル)で提示されます。
セグメンテーション概要
| 従来型 |
| オーガニック |
| 塩味/トラディショナル |
| バター |
| チーズ |
| キャラメル |
| バーベキュー |
| 甘塩 |
| その他のフレーバー |
| シングルサーブパック |
| マルチサーブパック |
| ファミリーサイズパック |
| スーパーマーケット/ハイパーマーケット |
| コンビニエンスストアおよび食料品店 |
| オンライン小売店 |
| その他の流通チャネル |
| 北米 | 米国 |
| カナダ | |
| メキシコ | |
| その他の北米 | |
| 欧州 | 英国 |
| ドイツ | |
| フランス | |
| イタリア | |
| スペイン | |
| スウェーデン | |
| ベルギー | |
| ポーランド | |
| オランダ | |
| その他の欧州 | |
| アジア太平洋 | 中国 |
| 日本 | |
| インド | |
| タイ | |
| シンガポール | |
| インドネシア | |
| 韓国 | |
| オーストラリア | |
| その他のアジア太平洋 | |
| 南米 | ブラジル |
| アルゼンチン | |
| コロンビア | |
| ペルー | |
| チリ | |
| その他の南米 | |
| 中東・アフリカ | 南アフリカ |
| サウジアラビア | |
| アラブ首長国連邦 | |
| ナイジェリア | |
| エジプト | |
| モロッコ | |
| トルコ | |
| その他の中東・アフリカ |
| 性質別 | 従来型 | |
| オーガニック | ||
| フレーバー別 | 塩味/トラディショナル | |
| バター | ||
| チーズ | ||
| キャラメル | ||
| バーベキュー | ||
| 甘塩 | ||
| その他のフレーバー | ||
| 包装タイプ別 | シングルサーブパック | |
| マルチサーブパック | ||
| ファミリーサイズパック | ||
| 流通チャネル別 | スーパーマーケット/ハイパーマーケット | |
| コンビニエンスストアおよび食料品店 | ||
| オンライン小売店 | ||
| その他の流通チャネル | ||
| 地域別 | 北米 | 米国 |
| カナダ | ||
| メキシコ | ||
| その他の北米 | ||
| 欧州 | 英国 | |
| ドイツ | ||
| フランス | ||
| イタリア | ||
| スペイン | ||
| スウェーデン | ||
| ベルギー | ||
| ポーランド | ||
| オランダ | ||
| その他の欧州 | ||
| アジア太平洋 | 中国 | |
| 日本 | ||
| インド | ||
| タイ | ||
| シンガポール | ||
| インドネシア | ||
| 韓国 | ||
| オーストラリア | ||
| その他のアジア太平洋 | ||
| 南米 | ブラジル | |
| アルゼンチン | ||
| コロンビア | ||
| ペルー | ||
| チリ | ||
| その他の南米 | ||
| 中東・アフリカ | 南アフリカ | |
| サウジアラビア | ||
| アラブ首長国連邦 | ||
| ナイジェリア | ||
| エジプト | ||
| モロッコ | ||
| トルコ | ||
| その他の中東・アフリカ | ||
レポートで回答される主要な質問
すぐに食べられるポップコーン市場の規模はどのくらいですか?
すぐに食べられるポップコーン市場は2026年に6.16 ビリオン 米ドルと評価されており、2032年までに11.49 ビリオン 米ドルに達すると予測されています。
すぐに食べられるポップコーン市場の予想成長率はどのくらいですか?
すぐに食べられるポップコーン市場は2027年から2032年にかけてCAGR 10.95%で成長すると予測されています。
すぐに食べられるポップコーン市場で最大のシェアを持つセグメントはどれですか?
従来型セグメントが性質別で最大のシェアを保持しており、2026年のすぐに食べられるポップコーン市場の85.67%を占めています。
すぐに食べられるポップコーン市場で最も速く成長すると予測されている地域はどこですか?
アジア太平洋はすぐに食べられるポップコーン市場で最も速く成長する地域となり、2027年から2032年にかけてCAGR 12.25%を記録すると予測されています。