
Tamanho e Participação do Mercado de Ímãs de Terras Raras
Visão Geral do Mercado
| Período de Estudo | 2022 - 2032 |
|---|---|
| Tamanho do Mercado (2027) | 23.80 Bilhões de dólares |
| Tamanho do Mercado (2032) | 32.42 Bilhões de dólares |
| Taxa de crescimento (2027 - 2032) | 6.38 % |
| Mercado de Crescimento Mais Rápido | Ásia-Pacífico |
| Maior Mercado | Ásia-Pacífico |
| Concentração do Mercado | Baixo |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Ímãs de Terras Raras por Mordor Intelligence
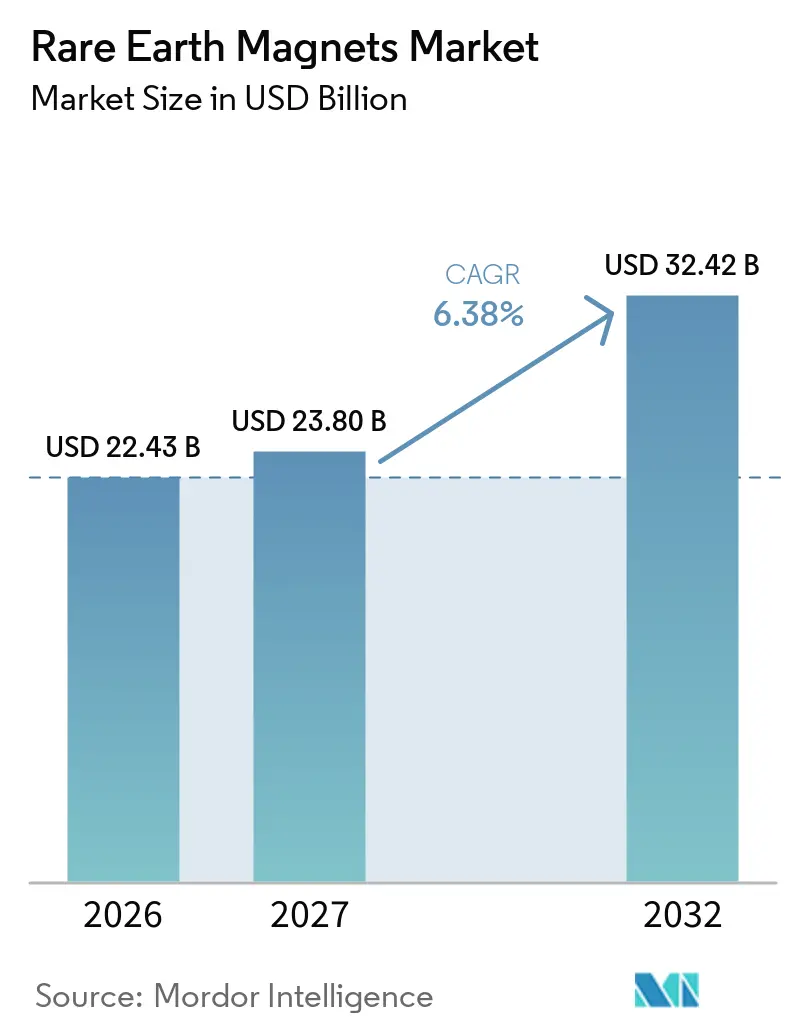
O tamanho do Mercado de Ímãs de Terras Raras foi avaliado em 22,43 bilhões de USD em 2026 e estima-se que cresça de 23,80 bilhões de USD em 2027 para atingir 32,42 bilhões de USD até 2032, a um CAGR de 6,38% durante o período de previsão (2027-2032). Os ímãs permanentes, responsáveis por aproximadamente 95% do consumo de terras raras em valor, continuam sendo essenciais para sistemas de tração eletrificados, sistemas de conversão eólica e equipamentos industriais de precisão. Neodímio, praseodímio, disprósio e térbio permanecem como insumos centrais no mercado de ímãs de terras raras, especialmente em aplicações que exigem alto desempenho magnético. Investimentos apoiados por governos na América do Norte, Europa e Japão estão criando novas rotas de fornecimento fora da China, particularmente após a China introduzir controles de exportação em abril de 2025 e expandi-los em outubro de 2025. O mercado de ímãs de terras raras está, portanto, sendo moldado tanto pela demanda de eletrificação quanto pela necessidade de fornecimento resiliente. As empresas estão buscando expansão de capacidade, acordos de longo prazo com clientes, reciclagem e materiais sem terras raras pesadas para proteger o acesso a insumos críticos.
Principais Conclusões do Relatório
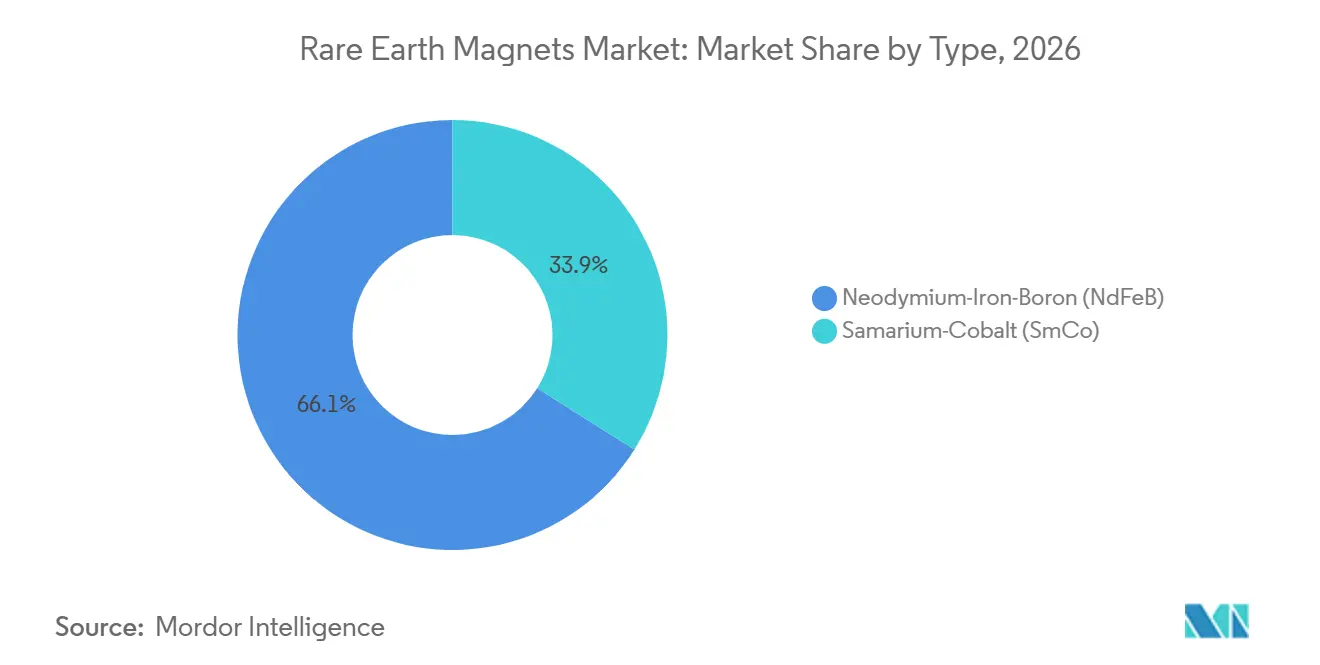
- Por tipo, o neodímio-ferro-boro (NdFeB) detinha 66,06% da participação do mercado de ímãs de terras raras em 2026, enquanto o samário-cobalto (SmCo) tem previsão de avançar a um CAGR de 6,94% até 2032.
- Por processo de fabricação, o sinterizado detinha 70,14% da participação do mercado de ímãs de terras raras em 2026, enquanto o ligado tem previsão de avançar a um CAGR de 7,13% até 2032.
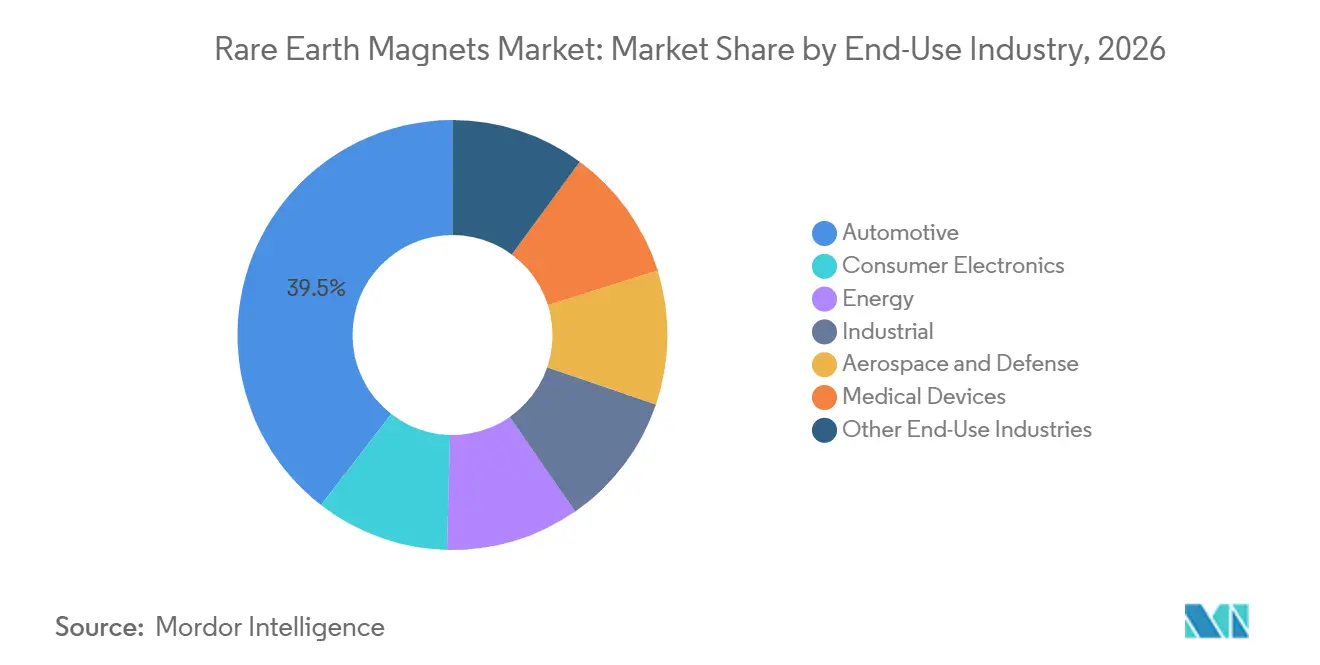
- Por indústria de uso final, o setor automotivo detinha 39,52% da participação do mercado de ímãs de terras raras em 2026, enquanto a energia tem previsão de avançar a um CAGR de 7,61% até 2032.
- Por geografia, a Ásia-Pacífico detinha 46,63% da participação do mercado de ímãs de terras raras em 2026 e tem previsão de avançar a um CAGR de 7,24% até 2032.
Nota: Os números de mercado apresentados neste relatório são baseados na estrutura de estimativa proprietária da Mordor Intelligence, que combina nove meses de dados reais com projeções do quarto trimestre para o ano base de 2026.
Tendências e Perspectivas do Mercado Global de Ímãs de Terras Raras
Análise de Impacto dos Impulsionadores*
| Impulsionador | (~) % de Impacto no CAGR Previsto | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Adoção de Motores de Tração para Veículos Elétricos | +2.5% | Global; intensidade máxima na China, Europa e América do Norte | Curto prazo (≤ 2 anos) |
| Implantação de Turbinas Eólicas de Acionamento Direto | +1.5% | Ásia-Pacífico e Europa como núcleo, com expansão para América do Norte e Oriente Médio e África | Médio prazo (2–4 anos) |
| Miniaturização de Alto Desempenho em Eletrônicos e Robótica | +0.9% | Global; Ásia-Pacífico domina o volume, América do Norte lidera os segmentos de alto valor | Curto prazo (≤ 2 anos) |
| Automação Industrial e Modernização de Motores de Alta Eficiência | +0.7% | Global; Alemanha, Japão, China e Estados Unidos na liderança | Médio prazo (2–4 anos) |
| Comercialização de Graus sem Terras Raras Pesadas | +0.4% | Global; adoção antecipada no Japão e na Europa Ocidental | Médio prazo (2–4 anos) |
| Fonte: Mordor Intelligence | |||
Adoção de Motores de Tração para Veículos Elétricos
Os motores de tração para veículos elétricos são a maior fonte de demanda adicional por ímãs de terras raras. O impacto na cadeia de suprimentos ficou evidente em maio de 2025, quando os controles de exportação chineses contribuíram para a Ford paralisar sua instalação em Chicago e os fabricantes de automóveis alemães alertarem sobre possíveis interrupções na produção. Os motores de ímã permanente de terras raras continuam sendo importantes porque fornecem o desempenho necessário para sistemas de tração elétrica. Essa posição tornou a disponibilidade de ímãs uma questão de aquisição para os fabricantes de automóveis, e não uma compra rotineira de materiais. O mercado de ímãs de terras raras se beneficia à medida que os fabricantes de veículos buscam fornecimentos confiáveis para modelos elétricos atuais e planejados. Isso também incentiva os fornecedores de Nível 1 a qualificar fontes fora da China para componentes críticos de motores.
Implantação de Turbinas Eólicas de Acionamento Direto
Os geradores síncronos de ímã permanente de acionamento direto utilizam de 2,7 a 3,2 toneladas métricas de material de neodímio-ferro-boro para cada megawatt de capacidade nominal. Isso torna a construção de energia eólica offshore uma importante fonte de demanda para o mercado de ímãs de terras raras. O roteiro da WindEurope de agosto de 2025 prevê que pelo menos 30% dos ímãs permanentes utilizados em turbinas eólicas europeias provenham de fontes resilientes fora da China até 2030 e 50% até 2035[1]. O roteiro prevê que os primeiros projetos eólicos resilientes comecem a ser construídos em 2028. As turbinas de acionamento semidireto utilizam 25% menos neodímio-ferro-boro do que os projetos de acionamento totalmente direto, portanto, as adições de capacidade offshore não se traduzem diretamente em volumes de ímãs. Um artigo científico de 2025 também identificou a ampliação da fabricação e montagem de geradores como a principal restrição operacional para equipamentos eólicos offshore de acionamento direto.
Miniaturização de Alto Desempenho em Eletrônicos e Robótica
Os robôs humanoides adicionam demanda por ímãs de terras raras que é separada dos ciclos de veículos elétricos e energia eólica. Os ímãs permanentes de terras raras são utilizados em mais de 95% dos motores de robôs humanoides, e cada robô contém em média 40 motores. Isso sustenta o mercado de ímãs de terras raras à medida que a robótica avança de programas de desenvolvimento para uma produção mais ampla. A demanda proveniente da robótica é distinta da categoria de eletrônicos de consumo porque os ímãs em dispositivos de consumo estão se tornando menores. A consequente redução na intensidade de ímãs por dispositivo eletrônico compensa parcialmente os maiores volumes unitários nessa aplicação. Os fabricantes, portanto, precisam avaliar a robótica separadamente ao monitorar a demanda por equipamentos e as necessidades de capacidade.
Automação Industrial e Modernização de Motores de Alta Eficiência
Os motores elétricos industriais respondem por 45% do consumo global de eletricidade, sustentando a necessidade de sistemas de motores mais eficientes. Os requisitos de Ecodesign da União Europeia para as classes de eficiência IE3 e IE4 favorecem projetos de motores que comumente utilizam ímãs de terras raras. Isso cria um ciclo de substituição para motores de indução mais antigos e sustenta o mercado de ímãs de terras raras além da demanda de veículos. Os ciclos de substituição de 15 a 25 anos fornecem uma base de demanda mais estável quando a adoção de veículos elétricos varia.
Análise de Impacto das Restrições*
| Restrição | (~) % de Impacto no CAGR Previsto | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Volatilidade de Preços do Neodímio, Disprósio e Térbio | -0.8% | Global; mais aguda na América do Norte, Europa, Japão e Coreia do Sul | Curto prazo (≤ 2 anos) |
| Capacidade de Processamento e Fabricação Concentrada e Centrada na China | -0.6% | Global exceto China; mais exposta na América do Norte e Europa | Longo prazo (≥ 4 anos) |
| Alta Perda de Sucata e Custo de Qualificação para Reciclagem em Circuito Fechado | -0.3% | Europa e América do Norte principalmente | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Volatilidade de Preços do Neodímio, Disprósio e Térbio
Os preços dos ímãs de terras raras tornaram-se menos previsíveis em 2025, à medida que as medidas de exportação da China fragmentaram as condições regionais de fornecimento. A Agência Internacional de Energia documentou diferenças regionais acentuadas de preços para elementos incluídos nos controles de exportação de abril de 2025[2]. Essa condição aumenta o risco para contratos que utilizam os preços à vista chineses como referência. Também cria uma lacuna de custo maior entre materiais chineses e não chineses. O mercado de ímãs de terras raras enfrenta um desafio de aquisição porque as interrupções no fornecimento podem alterar os preços mais rapidamente do que os longos ciclos de aquisição conseguem se ajustar. Os compradores estão respondendo atribuindo maior valor às opções de fornecimento regional e a termos que limitam a exposição a interrupções repentinas.
Alta Perda de Sucata e Custo de Qualificação para Reciclagem em Circuito Fechado
A reciclagem em circuito fechado pode apoiar um fornecimento de ímãs mais seguro, mas requer recuperação consistente de sucata e controle rigoroso de qualidade. A sucata de produção e os ímãs ao final da vida útil precisam atender a especificações de material exigentes antes de poderem retornar a aplicações de alto desempenho. Os custos de qualificação são especialmente importantes nos setores automotivo, eólico, de defesa e em outras aplicações onde os clientes exigem desempenho documentado e rastreabilidade. Essas condições dificultam a expansão rápida da capacidade de reciclagem na Europa e na América do Norte. O acordo de reciclagem da VACUUMSCHMELZE GmbH and Co. KG com a Cyclic Materials ilustra como os fabricantes estão incorporando a circularidade em novas instalações de produção. A abordagem pode reduzir o desperdício, mas não elimina as barreiras de custo e qualificação de curto prazo que o material reciclado enfrenta.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Tipo: NdFeB Mantém a Liderança em Receita, SmCo Ganha Terreno em Nichos de Alta Temperatura
O neodímio-ferro-boro (NdFeB) detinha 66,06% da participação de mercado em 2026. Sua liderança reflete a alta densidade de produto energético e a relação custo-benefício em motores de tração, geração eólica e aplicações de motores industriais. A escala da China na fabricação de neodímio-ferro-boro reforça a vantagem de produção da Ásia-Pacífico no mercado de ímãs de terras raras. A Proterial, Ltd. anunciou o NMX-F1SH-HF, que oferece força coercitiva de pelo menos 1.671 kA/m e densidade de fluxo magnético residual de 1,40 T sem disprósio ou térbio. Essas características são destinadas a motores de tração para veículos elétricos, direção assistida e compressores. A Proterial, Ltd. detém mais de 600 patentes mundiais em ímãs sinterizados de neodímio, incluindo um portfólio dedicado sem terras raras pesadas.
O samário-cobalto (SmCo) tem projeção de avançar a um CAGR de 6,94% até 2032. Seu desempenho magnético estável acima de 300 °C e em condições corrosivas sustenta o uso em aplicações onde o neodímio-ferro-boro pode não atender aos requisitos operacionais. Fabricantes de equipamentos originais de defesa, aeroespacial e médico utilizam samário-cobalto em guiagem de mísseis, atuadores de aeronaves, propulsores iônicos de satélites e instrumentos cirúrgicos. A Permag anunciou uma expansão de capacidade em agosto de 2025 para atender à demanda de defesa e visar a conformidade com o Defense Federal Acquisition Regulation Supplement 252.225-7052 até meados de 2026. O prazo de conformidade antecede o prazo legal de 1º de janeiro de 2027. O registro no International Traffic in Arms Regulations e a conformidade com o Defense Federal Acquisition Regulation Supplement estão separando as cadeias de suprimentos domésticas dos Estados Unidos das cadeias de suprimentos internacionais.
Por Processo de Fabricação: O Processo Sinterizado Mantém a Primazia, o Processo Ligado Avança com Flexibilidade de Formato
O processo sinterizado detinha 70,14% da participação de mercado em 2026. Os motores de tração para veículos elétricos, os geradores eólicos de acionamento direto e os motores industriais de alta eficiência exigem o alto desempenho de produto energético que o processamento sinterizado proporciona. Isso mantém a posição dos produtos sinterizados dentro do mercado de ímãs de terras raras. A VACUUMSCHMELZE GmbH and Co. KG está comissionando uma planta de neodímio-ferro-boro sinterizado em Sumter, Carolina do Sul, no final de 2025. A empresa também assinou um acordo exclusivo de 10 anos com a Cyclic Materials para reciclagem de limalhas da planta. A norma técnica chinesa GB/T 45756-2025 estabelece requisitos de colagem adesiva para ímãs permanentes de terras raras sinterizados e emendados. Essas normas mostram que a garantia de qualidade e a rastreabilidade continuam sendo importantes para as cadeias de suprimentos automotivas.
O processo ligado tem projeção de avançar a um CAGR de 7,13% até 2032. A conformação em forma líquida suporta designs complexos que são difíceis de produzir por sinterização e são úteis em pequenos atuadores robóticos e eletrônicos de consumo. A Neo Performance Materials Inc. comercializou pó magnético sem terras raras pesadas para aplicações de motores de veículos elétricos ligados. Sua instalação em Narva, Estônia, foi cofinanciada pelo Fundo de Transição Justa da União Europeia e tem como meta 2.000 toneladas métricas de capacidade anual na Fase 1A. Um memorando de entendimento de setembro de 2025 reserva capacidade anual substancial para a Robert Bosch GmbH. A menor geração de sucata pode melhorar a eficiência de material para a produção de ímãs ligados quando os preços das terras raras são instáveis.
Por Indústria de Uso Final: O Setor Automotivo Ancora a Receita, a Energia Impulsiona o Crescimento Incremental
O setor automotivo respondeu por 39,52% da participação de mercado em 2026. Os veículos elétricos e híbridos utilizam ímãs de terras raras em motores de tração, direção assistida, sistemas de frenagem e equipamentos acessórios. A interrupção de abril e maio de 2025 demonstrou a sensibilidade do segmento às restrições de fornecimento. Isso levou os fornecedores de Nível 1 a buscar a dupla qualificação de fontes de ímãs fora da China. No entanto, a menor intensidade de ímãs por dispositivo é compensada apenas parcialmente por maiores volumes e pela crescente demanda de robótica.
A energia tem projeção de avançar a um CAGR de 7,61% até 2032. As instalações eólicas offshore de acionamento direto são o principal motor desse crescimento. O roteiro da WindEurope estabelece uma meta de 30% de aquisição resiliente de ímãs permanentes para a energia eólica europeia até 2030. A Lei da Indústria de Zero Emissões Líquidas da União Europeia exige critérios de resiliência em licitações públicas para determinados componentes a partir de 2026. Os equipamentos industriais se beneficiam dos requisitos de eficiência de motores IE3 e IE4. Os setores aeroespacial, de defesa e de dispositivos médicos favorecem fontes seguras porque suas necessidades de desempenho são exigentes. O HVAC, os eletrodomésticos e a aviação de baixa altitude na China adicionam outras aplicações à medida que robôs e plataformas de decolagem e pouso vertical elétrico avançam em direção a uma produção mais ampla.

Análise Geográfica
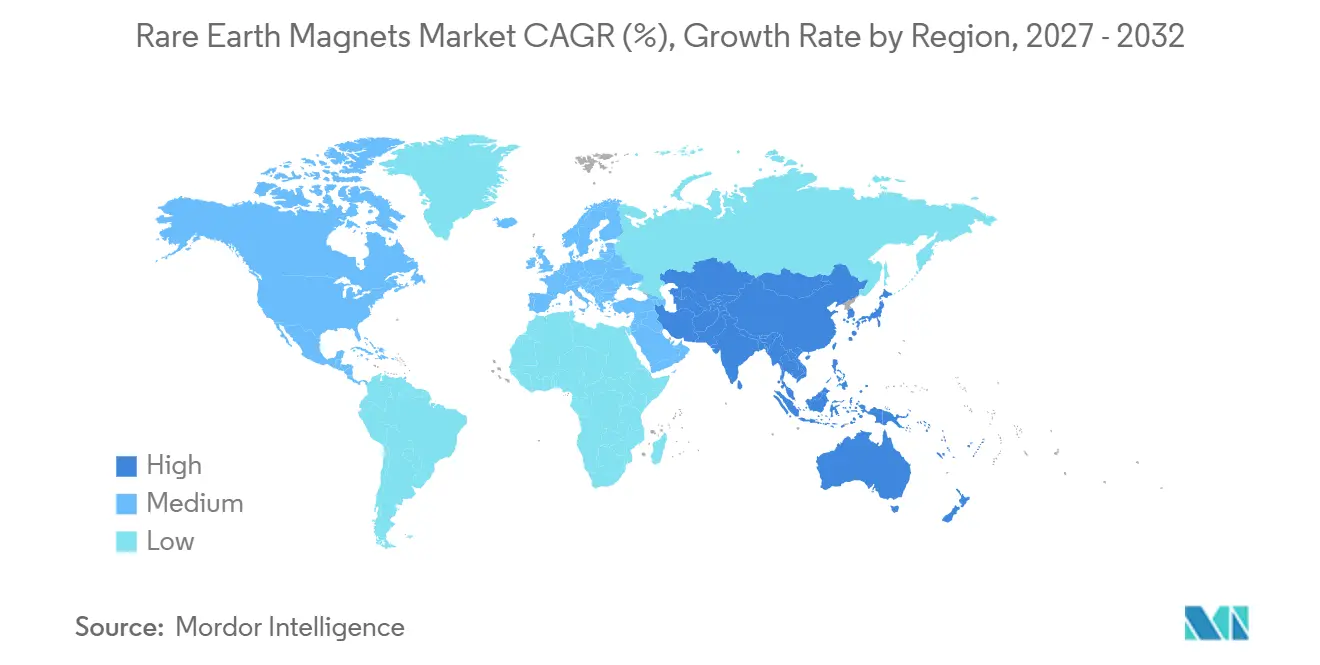
A Ásia-Pacífico respondeu por 46,63% da participação de mercado em 2026 e tem projeção de avançar a um CAGR de 7,24% até 2032. A posição regional no mercado de ímãs de terras raras reflete a produção dominante de ímãs sinterizados da China, a força do Japão em graus de neodímio-ferro-boro e samário-cobalto de alto desempenho, e o papel da Coreia do Sul em componentes de precisão e motores para veículos elétricos. O crescimento doméstico de veículos de nova energia na China, o setor de veículos elétricos em desenvolvimento na Índia e a expansão da manufatura no Sudeste Asiático sustentam a demanda regional. A demanda japonesa por neodímio e didímio cresceu 18,2% em relação ao ano anterior, atingindo 6.500 toneladas métricas em 2025, impulsionada pela demanda automotiva e de servidores de inteligência artificial. O Ministério da Economia, Comércio e Indústria do Japão está apoiando motores e ímãs sem terras raras pesadas com o objetivo de reduzir o uso de terras raras pesadas em 50%. A Índia também está desenvolvendo motores sem terras raras e com terras raras reduzidas para diminuir a dependência de importações.
A América do Norte está construindo capacidade a partir de uma base instalada limitada por meio de projetos integrados de mina a ímã que iniciaram a produção em 2025. A MP Materials iniciou a produção comercial de metal de neodímio-praseodímio e a produção experimental de ímãs de neodímio-ferro-boro sinterizados em sua instalação Independence em Fort Worth, Texas, em janeiro de 2025. A instalação é o primeiro local integrado dos Estados Unidos para fabricação de metal, liga e ímã de terras raras e planeja ter uma capacidade de ímã acabado de 1.000 toneladas métricas por ano para a General Motors e outros fabricantes. A Noveon Magnetics Inc. assinou um memorando de entendimento em novembro de 2025 com a Kangwon Energy Co., Ltd. para uma instalação anual de 2.000 toneladas métricas na Coreia do Sul, com previsão de início de produção em 2027. A Lynas Rare Earths Ltd também fez parceria com a Noveon Magnetics Inc. em outubro de 2025 para materiais de terras raras leves e pesadas e ímãs acabados para clientes de defesa e comerciais dos Estados Unidos. O Departamento de Defesa dos Estados Unidos fornece uma base de demanda para produtores norte-americanos de samário-cobalto e neodímio-ferro-boro que enfrentam custos de fabricação mais elevados do que os produtores chineses.
A Europa está adicionando capacidade de ímãs a partir de uma base de fabricação limitada. A Neo Performance Materials Inc. inaugurou sua instalação em Narva, Estônia, em setembro de 2025, e o local tem como meta 2.000 toneladas métricas de capacidade anual na Fase 1A. A Lei de Matérias-Primas Críticas e a Lei da Indústria de Zero Emissões Líquidas da União Europeia fornecem apoio político para investimentos de capacidade de longo prazo. Essas regras também introduzem critérios de resiliência para aquisições públicas de componentes críticos a partir de 2026. A América do Sul possui reservas de terras raras, particularmente no Brasil, que podem apoiar o fornecimento upstream além do período de previsão. Os investidores do Oriente Médio e da África estão direcionando capital para infraestrutura de minerais críticos como parte de uma diversificação econômica mais ampla. Esses desenvolvimentos poderiam criar opções futuras de capacidade de mineração e processamento fora da Ásia-Pacífico e ampliar a base de fornecimento do mercado de ímãs de terras raras.
Cenário Competitivo
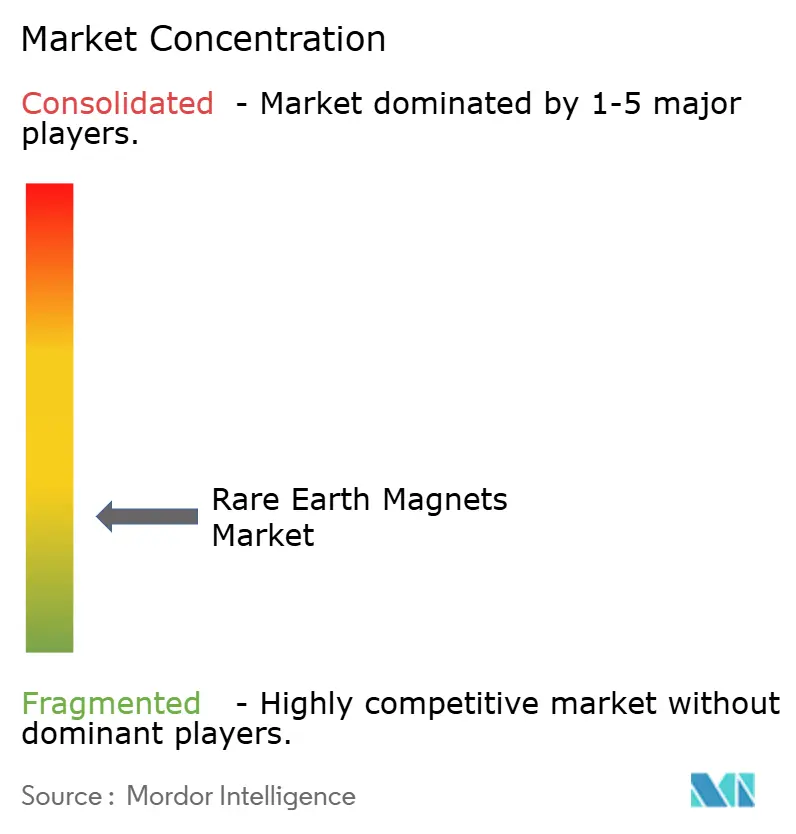
O mercado de ímãs de terras raras é altamente fragmentado, com os cinco principais participantes incluindo Beijing Zhong Ke San Huan Hi-Tech Co., Ltd., Proterial, Ltd., Yantai Zhenghai Magnetic Material Co., Ltd., JL MAG Rare-Earth Co., Ltd. e Ningbo Yunsheng Co., Ltd. Daido Electronics Co., Ltd., Proterial, Ltd., Shin-Etsu Chemical Co., Ltd. e TDK Corporation têm posições estabelecidas em aplicações japonesas de alto desempenho. MP Materials, Neo Performance Materials Inc., Noveon Magnetics Inc. e VACUUMSCHMELZE GmbH and Co. KG estão expandindo as opções de fornecimento fora da China. Essa combinação de empresas cria um mercado onde escala, tecnologia, rastreabilidade e qualificação de clientes são todos importantes. O mercado de ímãs de terras raras não é definido por um único modelo competitivo porque o fornecimento de commodities e os materiais especializados têm requisitos diferentes de custo e desempenho.
A JL MAG Rare-Earth Co., Ltd. registrou receita de CNY 7,72 bilhões em 2025 (aproximadamente 1,06 bilhão de USD), com a receita de ímãs de neodímio-ferro-boro crescendo 19,00% em relação ao ano anterior. A empresa iniciou a construção da Fase III de seu complexo em Baotou em julho de 2025, com um investimento de CNY 1,05 bilhão (aproximadamente 146 milhões de USD) para adicionar 20.000 toneladas métricas de capacidade anual de neodímio-ferro-boro de alto desempenho. O projeto apoia uma meta de 60.000 toneladas métricas de capacidade anual até 2027. A VACUUMSCHMELZE GmbH and Co. KG expandiu sua parceria com a Cyclic Materials para um acordo exclusivo de 10 anos cobrindo todos os subprodutos de produção de sua instalação na Carolina do Sul. A Neo Performance Materials Inc. reservou capacidade em Narva para a Robert Bosch GmbH por meio de um memorando de entendimento de vários anos. Essas ações utilizam escala, fornecimento circular e acordos de compra de longo prazo para fortalecer as posições comerciais no mercado de ímãs de terras raras.
As oportunidades de crescimento incluem samário-cobalto para equipamentos de defesa e espaciais, neodímio-ferro-boro sem terras raras pesadas para fornecedores automotivos e serviços de reciclagem que documentam a proveniência do material. O portfólio de patentes da Proterial, Ltd. com mais de 600 patentes mundiais de ímãs sinterizados de neodímio sustenta sua posição em materiais sem terras raras pesadas. A Noveon Magnetics Inc. está desenvolvendo um processo de reciclagem baseado em hidrogênio que converte ímãs de neodímio-ferro-boro ao final da vida útil em novos ímãs sinterizados. Essa abordagem combina rotas de produção primária e secundária no mercado de ímãs de terras raras. Os produtores chineses e os produtores especializados fora da China operam cada vez mais em áreas estratégicas separadas. As empresas chinesas gerenciam a exposição ao licenciamento de exportação, enquanto os novos entrantes ocidentais gerenciam as pressões de escala e custo de produção. O mercado de ímãs de terras raras permanece competitivo porque a qualificação de clientes e a garantia de fornecimento podem ser tão importantes quanto o volume de produção para aplicações de alto valor.
Líderes do Setor de Ímãs de Terras Raras
-
Beijing Zhong Ke San Huan Hi-Tech Co., Ltd.
-
Proterial, Ltd.
-
Yantai Zhenghai Magnetic Material Co., Ltd.
-
JL MAG Rare-Earth Co., Ltd.
-
Ningbo Yunsheng Co., Ltd.
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica
Desenvolvimentos Recentes do Setor
- Agosto de 2026: O Ministério de Indústrias Pesadas da Índia recebeu 20 propostas no âmbito de seu programa para estabelecer instalações integradas de fabricação de ímãs permanentes de terras raras sinterizados, com meta de capacidade combinada de 6.000 toneladas métricas por ano. A iniciativa apoia o mercado de ímãs de terras raras ao incentivar a fabricação doméstica, reduzir a dependência de importações e fortalecer as cadeias de suprimentos para veículos elétricos, turbinas eólicas e sistemas de defesa.
- Junho de 2026: O Departamento de Comércio dos EUA finalizou um acordo fornecendo à USA Rare Earth até 1,6 bilhão de USD em incentivos e empréstimos federais para desenvolver capacidades de mineração, processamento, liga metálica e produção de ímãs de neodímio-ferro-boro (NdFeB). O projeto apoia o mercado de ímãs de terras raras ao expandir a capacidade de produção dos EUA e fortalecer uma cadeia de suprimentos doméstica integrada para ímãs permanentes.
Escopo do Relatório Global do Mercado de Ímãs de Terras Raras
Os ímãs de terras raras são ímãs permanentes de alto desempenho fabricados a partir de elementos de terras raras e outros metais para fornecer campos magnéticos intensos em designs compactos. Eles oferecem alta resistência magnética e densidade de energia, tornando-os adequados para aplicações que exigem controle de movimento eficiente, conversão de energia e desempenho magnético preciso.
O Mercado de Ímãs de Terras Raras é segmentado por tipo, processo de fabricação, indústria de uso final e geografia. Por tipo, o mercado é segmentado em neodímio-ferro-boro (NdFeB) e samário-cobalto (SmCo). Por processo de fabricação, o mercado é segmentado em sinterizado e ligado. Por indústria de uso final, o mercado é segmentado em automotivo, eletrônicos de consumo, energia, industrial, aeroespacial e defesa, dispositivos médicos e outras indústrias de uso final. O relatório também abrange o tamanho do mercado e as previsões para ímãs de terras raras em 15 países. Para cada segmento, o dimensionamento e as previsões de mercado foram realizados com base no valor (USD).
| Neodímio-Ferro-Boro (NdFeB) |
| Samário-Cobalto (SmCo) |
| Sinterizado |
| Ligado |
| Automotivo |
| Eletrônicos de Consumo |
| Energia |
| Industrial |
| Aeroespacial e Defesa |
| Dispositivos Médicos |
| Outras Indústrias de Uso Final |
| Ásia-Pacífico | China |
| Índia | |
| Japão | |
| Coreia do Sul | |
| Países da ASEAN | |
| Restante da Ásia-Pacífico | |
| América do Norte | Estados Unidos |
| Canadá | |
| México | |
| Europa | Alemanha |
| Reino Unido | |
| França | |
| Itália | |
| Países Nórdicos | |
| Restante da Europa | |
| América do Sul | Brasil |
| Argentina | |
| Restante da América do Sul | |
| Oriente Médio e África | Arábia Saudita |
| África do Sul | |
| Restante do Oriente Médio e África |
| Por Tipo | Neodímio-Ferro-Boro (NdFeB) | |
| Samário-Cobalto (SmCo) | ||
| Por Processo de Fabricação | Sinterizado | |
| Ligado | ||
| Por Indústria de Uso Final | Automotivo | |
| Eletrônicos de Consumo | ||
| Energia | ||
| Industrial | ||
| Aeroespacial e Defesa | ||
| Dispositivos Médicos | ||
| Outras Indústrias de Uso Final | ||
| Por Geografia | Ásia-Pacífico | China |
| Índia | ||
| Japão | ||
| Coreia do Sul | ||
| Países da ASEAN | ||
| Restante da Ásia-Pacífico | ||
| América do Norte | Estados Unidos | |
| Canadá | ||
| México | ||
| Europa | Alemanha | |
| Reino Unido | ||
| França | ||
| Itália | ||
| Países Nórdicos | ||
| Restante da Europa | ||
| América do Sul | Brasil | |
| Argentina | ||
| Restante da América do Sul | ||
| Oriente Médio e África | Arábia Saudita | |
| África do Sul | ||
| Restante do Oriente Médio e África | ||
Principais Questões Respondidas no Relatório
Qual é o tamanho do mercado de ímãs de terras raras?
O mercado de ímãs de terras raras foi avaliado em 22,43 bilhões de USD em 2026 e estima-se que cresça de 23,80 bilhões de USD em 2027 para atingir 32,42 bilhões de USD até 2032, a um CAGR de 6,38% durante o período de previsão (2027-2032).
O que está impulsionando a demanda por ímãs de terras raras?
Os motores de tração para veículos elétricos, os sistemas eólicos de acionamento direto, as melhorias de eficiência industrial e a robótica são as principais fontes de demanda.
Qual tipo detinha a maior participação em 2026?
O neodímio-ferro-boro (NdFeB) detinha 66,06% da participação de mercado em 2026 porque sustenta motores de tração, sistemas eólicos e equipamentos industriais.
Qual processo de fabricação detinha a maior participação em 2026?
O sinterizado detinha 70,14% da participação de mercado em 2026 porque motores e geradores de alto desempenho exigem seu desempenho de produto energético.