
Marktgröße und Marktanteil für Seltenerdmagnete
Marktübersicht
| Studienzeitraum | 2022 - 2032 |
|---|---|
| Marktgröße (2027) | 23.80 Milliarden US-Dollar |
| Marktgröße (2032) | 32.42 Milliarden US-Dollar |
| Wachstumsrate (2027 - 2032) | 6.38 % |
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Asien-Pazifik |
| Marktkonzentration | Niedrig |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Marktanalyse für Seltenerdmagnete von Mordor Intelligence
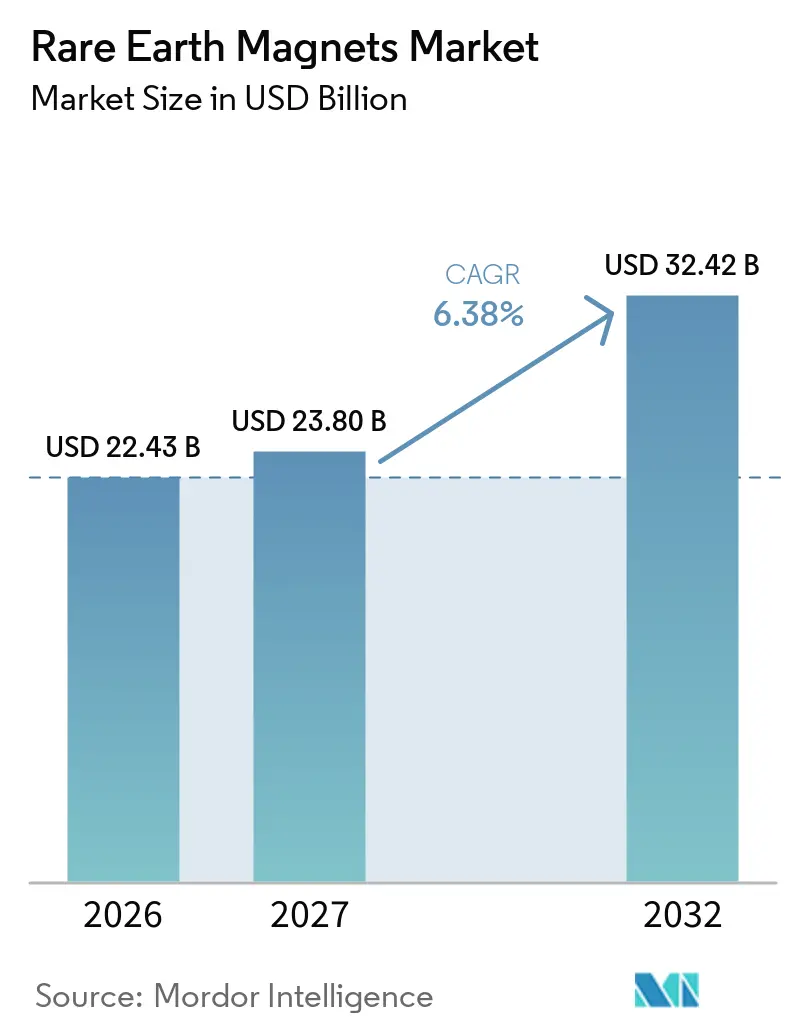
Die Marktgröße für Seltenerdmagnete wurde im Jahr 2026 auf 22,43 Milliarden USD geschätzt und soll von 23,80 Milliarden USD im Jahr 2027 auf 32,42 Milliarden USD bis 2032 wachsen, bei einer CAGR von 6,38 % während des Prognosezeitraums (2027–2032). Permanentmagnete, die hauptsächlich 95 % des Seltenerdverbrauchs nach Wert ausmachen, bleiben unverzichtbar für elektrifizierte Antriebsstränge, Windenergieanlagen und präzise Industrieanlagen. Neodym, Praseodym, Dysprosium und Terbium bleiben zentrale Einsatzstoffe im Markt für Seltenerdmagnete, insbesondere in Anwendungen, die hohe magnetische Leistung erfordern. Staatlich geförderte Investitionen in Nordamerika, Europa und Japan schaffen neue Versorgungswege außerhalb Chinas, insbesondere nachdem China im April 2025 Exportkontrollen eingeführt und diese im Oktober 2025 ausgeweitet hat. Der Markt für Seltenerdmagnete wird daher sowohl durch die Elektrifizierungsnachfrage als auch durch den Bedarf an resilienter Beschaffung geprägt. Unternehmen verfolgen Kapazitätserweiterungen, langfristige Kundenvereinbarungen, Recycling und schwere-seltene-Erde-freie Materialien, um den Zugang zu kritischen Einsatzstoffen zu sichern.
Wichtigste Erkenntnisse des Berichts
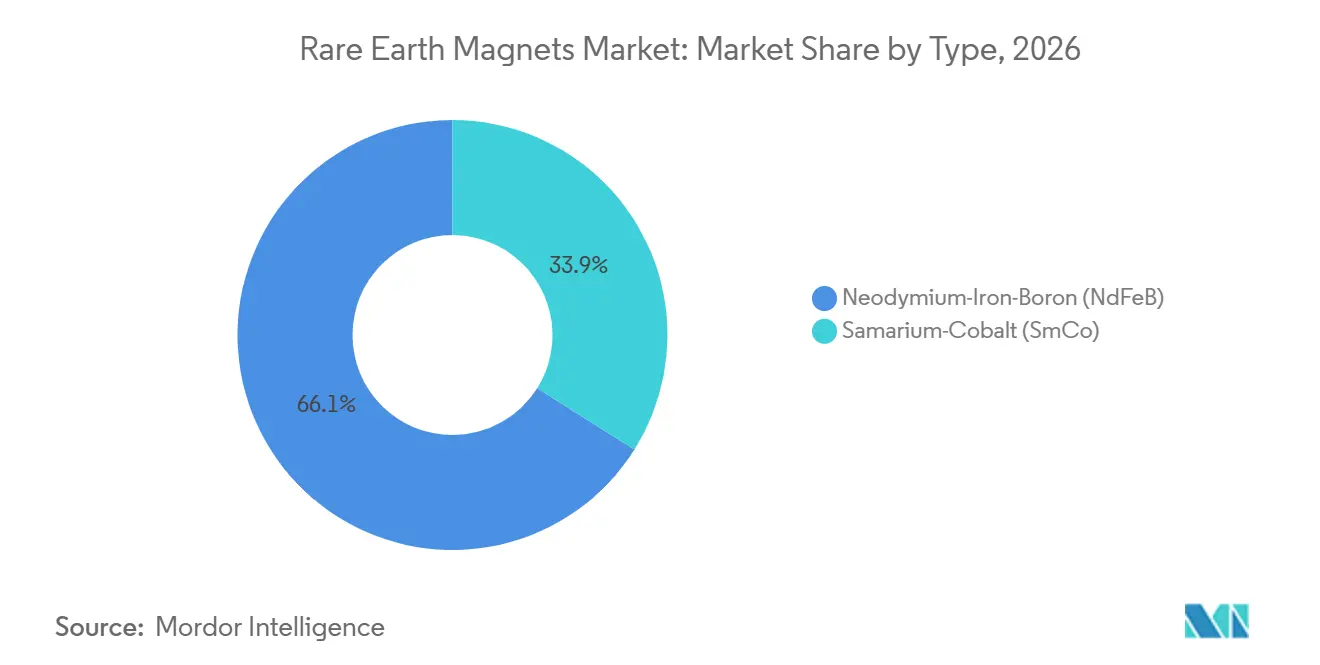
- Nach Typ hielt Neodym-Eisen-Bor (NdFeB) im Jahr 2026 einen Marktanteil von 66,06 % am Markt für Seltenerdmagnete, während Samarium-Kobalt (SmCo) bis 2032 voraussichtlich mit einer CAGR von 6,94 % wachsen wird.
- Nach Herstellungsverfahren hielt das Sinterverfahren im Jahr 2026 einen Marktanteil von 70,14 % am Markt für Seltenerdmagnete, während das Bindeverfahren bis 2032 voraussichtlich mit einer CAGR von 7,13 % wachsen wird.
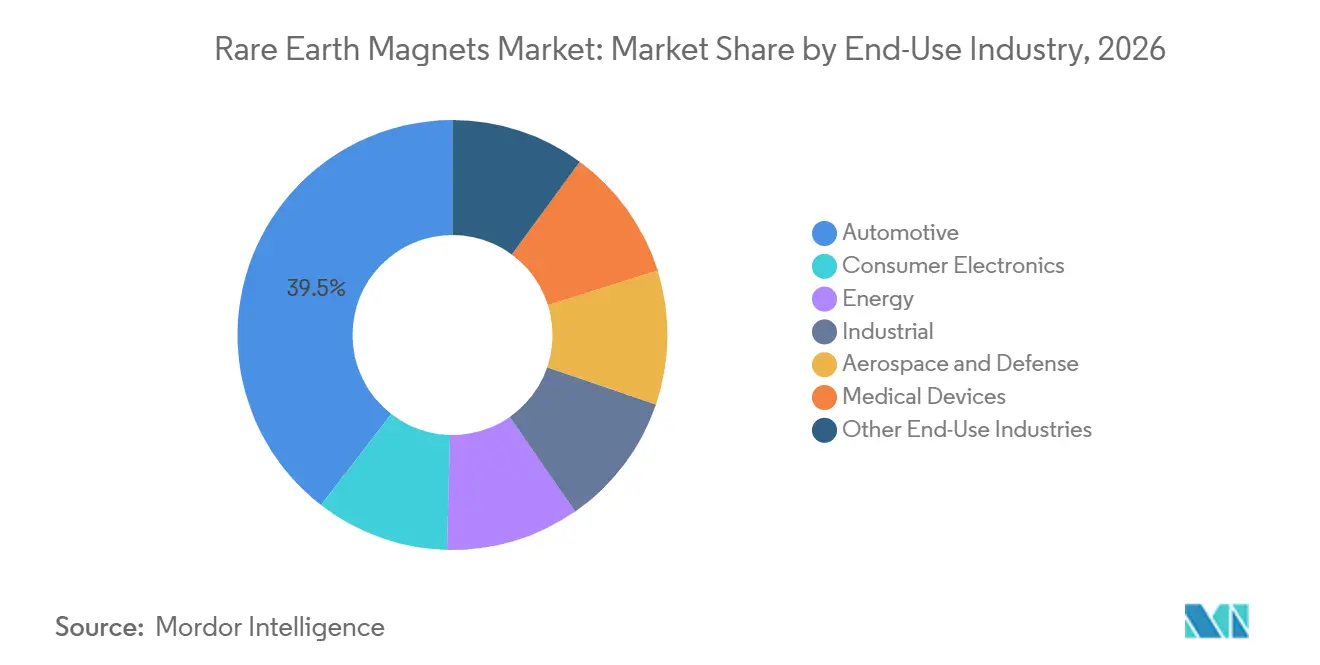
- Nach Endverbrauchsbranche hielt die Automobilindustrie im Jahr 2026 einen Marktanteil von 39,52 % am Markt für Seltenerdmagnete, während der Energiesektor bis 2032 voraussichtlich mit einer CAGR von 7,61 % wachsen wird.
- Nach Geografie hielt Asien-Pazifik im Jahr 2026 einen Marktanteil von 46,63 % am Markt für Seltenerdmagnete und soll bis 2032 mit einer CAGR von 7,24 % wachsen.
Hinweis: Die in diesem Bericht angegebenen Marktzahlen basieren auf dem proprietären Schätzrahmen von Mordor Intelligence, der neun Monate an Ist-Daten mit den Prognosen für das vierte Quartal des Basisjahres 2026 kombiniert.
Globale Trends und Erkenntnisse im Markt für Seltenerdmagnete
Analyse der Treiberwirkung*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Einführung von Traktionsmotoren für Elektrofahrzeuge | +2.5% | Global; höchste Intensität in China, Europa und Nordamerika | Kurzfristig (≤ 2 Jahre) |
| Einsatz von Direktantrieb-Windturbinen | +1.5% | Asien-Pazifik und Europa als Kernregionen, Ausstrahlungseffekte auf Nordamerika und Naher Osten und Afrika | Mittelfristig (2–4 Jahre) |
| Hochleistungsminiaturisierung in Elektronik und Robotik | +0.9% | Global; Asien-Pazifik dominiert das Volumen, Nordamerika führt bei hochwertigen Segmenten | Kurzfristig (≤ 2 Jahre) |
| Industrieautomatisierung und Nachrüstung von Hocheffizienz-Motoren | +0.7% | Global; Deutschland, Japan, China und die Vereinigten Staaten führend | Mittelfristig (2–4 Jahre) |
| Kommerzialisierung schwere-seltene-Erde-freier Güten | +0.4% | Global; frühe Einführung in Japan und Westeuropa | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Einführung von Traktionsmotoren für Elektrofahrzeuge
Traktionsmotoren für Elektrofahrzeuge sind die größte Quelle zusätzlicher Nachfrage nach Seltenerdmagneten. Die Auswirkungen auf die Lieferkette wurden im Mai 2025 deutlich, als chinesische Exportkontrollen dazu beitrugen, dass Ford sein Werk in Chicago stilllegte und deutsche Automobilhersteller vor möglichen Produktionsstopps warnten. Permanentmagnetmotoren aus Seltenen Erden bleiben wichtig, da sie die für elektrische Antriebssysteme erforderliche Leistung liefern. Diese Position hat die Magnete-Verfügbarkeit für Automobilhersteller zu einem Beschaffungsthema gemacht und nicht mehr zu einem routinemäßigen Materialeinkauf. Der Markt für Seltenerdmagnete profitiert davon, da Fahrzeughersteller zuverlässige Versorgung für aktuelle und geplante Elektromodelle suchen. Dies ermutigt auch Tier-1-Zulieferer, Quellen außerhalb Chinas für kritische Motorkomponenten zu qualifizieren.
Einsatz von Direktantrieb-Windturbinen
Permanentmagnetsynchrongeneratoren mit Direktantrieb verwenden 2,7 bis 3,2 Tonnen Neodym-Eisen-Bor-Material pro Megawatt Nennleistung. Dies macht den Bau von Offshore-Windkraftanlagen zu einer wichtigen Nachfragequelle für den Markt für Seltenerdmagnete. Der Fahrplan von WindEurope vom August 2025 sieht vor, dass bis 2030 mindestens 30 % der in europäischen Windturbinen verwendeten Permanentmagnete aus resilienten Nicht-China-Quellen stammen und bis 2035 50 %[1]. Der Fahrplan erwartet, dass die ersten resilienten Windprojekte 2028 mit dem Bau beginnen. Halbdirektantrieb-Turbinen verwenden 25 % weniger Neodym-Eisen-Bor als vollständige Direktantrieb-Designs, sodass Offshore-Kapazitätszuwächse nicht direkt in Magnetvolumina übersetzt werden können. Eine wissenschaftliche Veröffentlichung aus dem Jahr 2025 identifizierte auch die Hochskalierung der Generatorherstellung und -montage als die wichtigste betriebliche Einschränkung für Direktantrieb-Offshore-Windanlagen.
Hochleistungsminiaturisierung in Elektronik und Robotik
Humanoide Roboter erzeugen eine Nachfrage nach Seltenerdmagneten, die von den Zyklen für Elektrofahrzeuge und Wind getrennt ist. Seltenerd-Permanentmagnete werden in mehr als 95 % der Motoren humanoider Roboter eingesetzt, und jeder Roboter enthält durchschnittlich 40 Motoren. Dies stützt den Markt für Seltenerdmagnete, da die Robotik von Entwicklungsprogrammen zur breiteren Produktion übergeht. Die Nachfrage aus der Robotik unterscheidet sich von der Kategorie der Unterhaltungselektronik, da Magnete in Verbrauchergeräten kleiner werden. Der daraus resultierende Rückgang der Magnetintensität pro elektronischem Gerät gleicht höhere Stückzahlen in dieser Anwendung teilweise aus. Hersteller müssen daher die Robotik separat bewerten, wenn sie den Gerätebedarf und den Kapazitätsbedarf verfolgen.
Industrieautomatisierung und Nachrüstung von Hocheffizienz-Motoren
Industrielle Elektromotoren machen 45 % des weltweiten Stromverbrauchs aus und unterstützen den Bedarf an effizienteren Motorsystemen. Die Ökodesign-Anforderungen der Europäischen Union für die Effizienzklassen IE3 und IE4 begünstigen Motordesigns, die häufig Seltenerdmagnete verwenden. Dies schafft einen Ersatzzyklus für ältere Induktionsmotoren und stützt den Markt für Seltenerdmagnete über die Fahrzeugnachfrage hinaus. Ersatzzyklen von 15 bis 25 Jahren bieten eine stabilere Nachfragebasis, wenn die Einführung von Elektrofahrzeugen schwankt.
Analyse der Hemmnisse*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Preisvolatilität bei Neodym, Dysprosium und Terbium | -0.8% | Global; am stärksten ausgeprägt in Nordamerika, Europa, Japan und Südkorea | Kurzfristig (≤ 2 Jahre) |
| Konzentrierte, China-zentrierte Verarbeitungs- und Fertigungskapazität | -0.6% | Global außer China; am stärksten exponiert in Nordamerika und Europa | Langfristig (≥ 4 Jahre) |
| Hohe Schrottverluste und Qualifizierungskosten für geschlossenes Kreislaufrecycling | -0.3% | Vorwiegend Europa und Nordamerika | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Preisvolatilität bei Neodym, Dysprosium und Terbium
Die Preise für Seltenerdmagnete wurden 2025 weniger vorhersehbar, da Chinas Exportmaßnahmen die regionalen Versorgungsbedingungen fragmentierten. Die Internationale Energieagentur dokumentierte starke regionale Preisunterschiede für Elemente, die in den Exportkontrollen vom April 2025 enthalten sind[2]. Diese Bedingung erhöht das Risiko für Verträge, die chinesische Spotpreise als Referenz verwenden. Sie schafft auch eine größere Kostenlücke zwischen chinesischen und nicht-chinesischen Materialien. Der Markt für Seltenerdmagnete steht vor einer Beschaffungsherausforderung, da Versorgungsunterbrechungen die Preise schneller verändern können, als lange Beschaffungszyklen sich anpassen können. Käufer reagieren darauf, indem sie regionalen Versorgungsoptionen und Konditionen, die das Risiko plötzlicher Unterbrechungen begrenzen, mehr Wert beimessen.
Hohe Schrottverluste und Qualifizierungskosten für geschlossenes Kreislaufrecycling
Geschlossenes Kreislaufrecycling kann eine sicherere Magnetversorgung unterstützen, erfordert jedoch eine konsistente Schrottrückgewinnung und strenge Qualitätskontrolle. Produktionsschrott und Altmagnete müssen anspruchsvolle Materialspezifikationen erfüllen, bevor sie in Hochleistungsanwendungen zurückgeführt werden können. Qualifizierungskosten sind besonders wichtig in der Automobil-, Wind-, Verteidigungs- und anderen Branchen, in denen Kunden dokumentierte Leistung und Rückverfolgbarkeit verlangen. Diese Bedingungen erschweren eine schnelle Ausweitung der Recyclingkapazität in Europa und Nordamerika. Die Recyclingvereinbarung von VACUUMSCHMELZE GmbH and Co. KG mit Cyclic Materials veranschaulicht, wie Hersteller Kreislaufwirtschaft in neue Produktionsanlagen integrieren. Der Ansatz kann Abfall reduzieren, beseitigt jedoch nicht die kurzfristigen Kosten- und Qualifizierungsbarrieren für recycelte Einsatzstoffe.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Typ: NdFeB behauptet Umsatzführerschaft, SmCo gewinnt in Hochtemperaturnischen an Boden
Neodym-Eisen-Bor (NdFeB) hielt im Jahr 2026 einen Marktanteil von 66,06 %. Seine Führungsposition spiegelt die hohe Energieproduktdichte und Kosteneffizienz in Traktionsmotoren, Windenergieanlagen und industriellen Motoranwendungen wider. Chinas Größenvorteile in der Neodym-Eisen-Bor-Fertigung stärken den Produktionsvorteil Asien-Pazifiks im Markt für Seltenerdmagnete. Proterial, Ltd. kündigte NMX-F1SH-HF an, das eine Koerzitivkraft von mindestens 1.671 kA/m und eine remanente magnetische Flussdichte von 1,40 T ohne Dysprosium oder Terbium liefert. Diese Eigenschaften sind für Antriebsmotoren von Elektrofahrzeugen, Servolenkung und Kompressoren vorgesehen. Proterial, Ltd. hält mehr als 600 weltweite Patente für gesinterte Neodym-Magnete, einschließlich eines speziellen Portfolios für schwere-seltene-Erde-freie Produkte.
Samarium-Kobalt (SmCo) soll bis 2032 mit einer CAGR von 6,94 % wachsen. Seine stabile magnetische Leistung über 300 °C und unter korrosiven Bedingungen unterstützt den Einsatz in Anwendungen, bei denen Neodym-Eisen-Bor die Betriebsanforderungen möglicherweise nicht erfüllt. Verteidigungs-, Luft- und Raumfahrt- sowie medizinische Originalgerätehersteller verwenden Samarium-Kobalt in Raketenführungssystemen, Flugzeugaktuatoren, Satellionen-Ionentriebwerken und chirurgischen Instrumenten. Permag kündigte im August 2025 eine Kapazitätserweiterung an, um die Verteidigungsnachfrage zu bedienen und die Einhaltung des Defense Federal Acquisition Regulation Supplement 252.225-7052 bis Mitte 2026 anzustreben. Das Compliance-Ziel liegt vor der gesetzlichen Frist vom 1. Januar 2027. Die Registrierung gemäß den International Traffic in Arms Regulations und die Einhaltung des Defense Federal Acquisition Regulation Supplement trennen die inländischen Lieferketten der Vereinigten Staaten von internationalen Lieferketten.
Nach Herstellungsverfahren: Sinterverfahren behält Vorrang, Bindeverfahren gewinnt durch Formfaktorflexibilität
Das Sinterverfahren hielt im Jahr 2026 einen Marktanteil von 70,14 %. Traktionsmotoren für Elektrofahrzeuge, Direktantrieb-Windgeneratoren und hocheffiziente Industriemotoren erfordern die hohe Energieproduktleistung, die das Sinterverfahren bietet. Dies festigt die Position von gesinterten Produkten im Markt für Seltenerdmagnete. VACUUMSCHMELZE GmbH and Co. KG nimmt Ende 2025 ein gesintertes Neodym-Eisen-Bor-Werk in Sumter, South Carolina, in Betrieb. Das Unternehmen unterzeichnete auch eine 10-jährige Exklusivvereinbarung mit Cyclic Materials für das Schleifspäne-Recycling aus dem Werk. Chinas technische Norm GB/T 45756-2025 legt Anforderungen an die Klebeverbindung für gesplitterte gesinterte Seltenerd-Permanentmagnete fest. Diese Normen zeigen, dass Qualitätssicherung und Rückverfolgbarkeit für Automobillieferketten weiterhin wichtig sind.
Das Bindeverfahren soll bis 2032 mit einer CAGR von 7,13 % wachsen. Die Nettformgebung unterstützt komplexe Designs, die durch Sintern schwer herzustellen sind und in kleinen Robotikaktuatoren und Unterhaltungselektronik nützlich sind. Neo Performance Materials Inc. kommerzialisierte schwere-seltene-Erde-freies Magnetpulver für gebundene Elektrofahrzeugmotoranwendungen. Sein Werk in Narva, Estland, wurde mitfinanziert durch den Fonds für einen gerechten Übergang der Europäischen Union und zielt auf eine jährliche Phase-1A-Kapazität von 2.000 Tonnen ab. Ein Memorandum of Understanding vom September 2025 reserviert erhebliche jährliche Kapazität für Robert Bosch GmbH. Geringere Schrottmengen können die Materialeffizienz bei der Herstellung gebundener Magnete verbessern, wenn die Seltenerdpreise instabil sind.
Nach Endverbrauchsbranche: Automobilindustrie verankert Umsatz, Energie treibt inkrementelles Wachstum
Die Automobilindustrie machte im Jahr 2026 einen Marktanteil von 39,52 % aus. Elektro- und Hybridfahrzeuge verwenden Seltenerdmagnete in Traktionsmotoren, Servolenkung, Bremssystemen und Zubehörausrüstung. Die Störung im April und Mai 2025 zeigte die Empfindlichkeit des Segments gegenüber Versorgungsengpässen. Sie veranlasste Tier-1-Zulieferer, eine doppelte Qualifizierung von Nicht-China-Magnetquellen anzustreben. Allerdings wird die geringere Magnetintensität pro Gerät nur teilweise durch höhere Volumina und wachsende Robotik-Nachfrage ausgeglichen.
Der Energiesektor soll bis 2032 mit einer CAGR von 7,61 % wachsen. Direktantrieb-Offshore-Windanlagen sind der Haupttreiber dieses Wachstums. Der Fahrplan von WindEurope setzt ein Ziel von 30 % resilienter Permanentmagnet-Beschaffung für europäische Windkraft bis 2030. Das Netto-Null-Industrie-Gesetz der Europäischen Union verlangt Resilienzkriterien bei öffentlichen Ausschreibungen für bestimmte Komponenten ab 2026. Industrieanlagen profitieren von den Motoreffizienzanforderungen IE3 und IE4. Luft- und Raumfahrt, Verteidigung und Medizingeräte bevorzugen sichere Quellen, da ihre Leistungsanforderungen anspruchsvoll sind. Klimaanlagen, Haushaltsgeräte und Niedrigflugluftfahrt in China fügen weitere Anwendungen hinzu, da Roboter und elektrische Senkrecht-Start-und-Lande-Plattformen auf eine breitere Produktion zusteuern.

Geografische Analyse
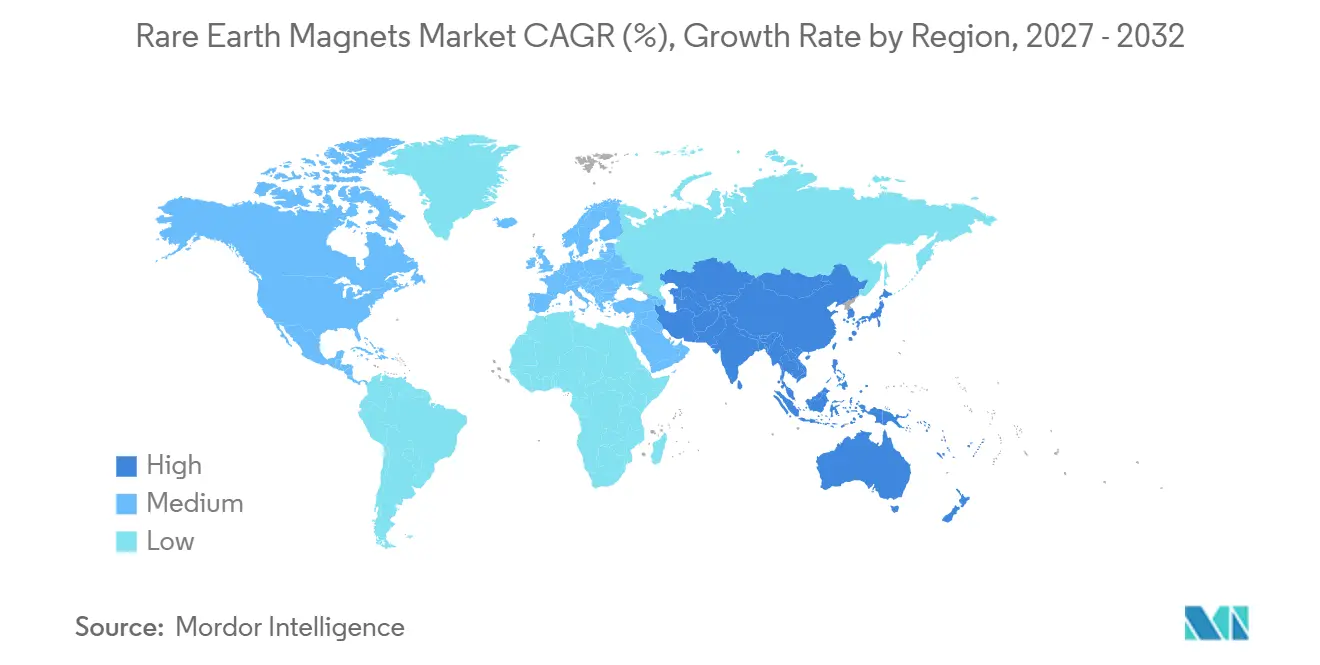
Asien-Pazifik machte im Jahr 2026 einen Marktanteil von 46,63 % aus und soll bis 2032 mit einer CAGR von 7,24 % wachsen. Die regionale Position im Markt für Seltenerdmagnete spiegelt Chinas dominante Produktion gesinterter Magnete, Japans Stärke bei hochwertigen Neodym-Eisen-Bor- und Samarium-Kobalt-Güten sowie Südkoreas Rolle bei Präzisionskomponenten und Elektrofahrzeugmotoren wider. Chinas inländisches Wachstum bei Fahrzeugen mit neuer Energie, Indiens sich entwickelnder Elektrofahrzeugsektor und die Fertigungsexpansion in Südostasien stützen die regionale Nachfrage. Japans Neodym- und Didymiumnachfrage stieg im Jahr 2025 um 18,2 % im Jahresvergleich auf 6.500 Tonnen, angetrieben durch die Automobil- und KI-Servernachfrage. Japans Ministerium für Wirtschaft, Handel und Industrie unterstützt schwere-seltene-Erde-freie Motoren und Magnete mit dem Ziel, den Einsatz schwerer Seltener Erden um 50 % zu reduzieren. Indien entwickelt ebenfalls seltene-Erde-freie und reduzierte-seltene-Erde-Motoren, um die Importabhängigkeit zu verringern.
Nordamerika baut Kapazitäten aus einer begrenzten installierten Basis durch Mine-to-Magnet-Projekte auf, die 2025 mit der Produktion begannen. MP Materials startete im Januar 2025 die kommerzielle Produktion von Neodym-Praseodym-Metall und die Versuchsproduktion gesinterter Neodym-Eisen-Bor-Magnete in seinem Independence-Werk in Fort Worth, Texas. Das Werk ist der erste integrierte Standort in den Vereinigten Staaten für die Herstellung von Seltenerdmetallen, Legierungen und Magneten und plant eine Fertigmagnetkapazität von 1.000 Tonnen pro Jahr für General Motors und andere Hersteller. Noveon Magnetics Inc. unterzeichnete im November 2025 ein Memorandum of Understanding mit Kangwon Energy Co., Ltd. für ein Werk mit einer jährlichen Kapazität von 2.000 Tonnen in Südkorea, das 2027 mit der Produktion beginnen soll. Lynas Rare Earths Ltd. kooperierte im Oktober 2025 auch mit Noveon Magnetics Inc. für leichte und schwere Seltenerdmaterialien und Fertigmagnete für US-amerikanische Verteidigungs- und Handelskunden. Das Verteidigungsministerium der Vereinigten Staaten bietet eine Nachfragebasis für nordamerikanische Samarium-Kobalt- und Neodym-Eisen-Bor-Hersteller, die höhere Fertigungskosten als chinesische Hersteller haben.
Europa baut Magnetkapazitäten aus einer begrenzten Fertigungsbasis auf. Neo Performance Materials Inc. eröffnete im September 2025 sein Werk in Narva, Estland, und der Standort zielt auf eine jährliche Phase-1A-Kapazität von 2.000 Tonnen ab. Das Gesetz über kritische Rohstoffe und das Netto-Null-Industrie-Gesetz der Europäischen Union bieten politische Unterstützung für längerfristige Kapazitätsinvestitionen. Diese Regelungen führen auch Resilienzkriterien für die öffentliche Beschaffung kritischer Komponenten ab 2026 ein. Südamerika verfügt über Seltenerdreserven, insbesondere in Brasilien, die die vorgelagerte Versorgung über den Prognosezeitraum hinaus unterstützen könnten. Investoren aus dem Nahen Osten und Afrika lenken Kapital in die Infrastruktur für kritische Mineralien als Teil einer breiteren wirtschaftlichen Diversifizierung. Diese Entwicklungen könnten künftige Optionen für Bergbau- und Verarbeitungskapazitäten außerhalb Asien-Pazifiks schaffen und die Versorgungsbasis des Marktes für Seltenerdmagnete verbreitern.
Wettbewerbslandschaft
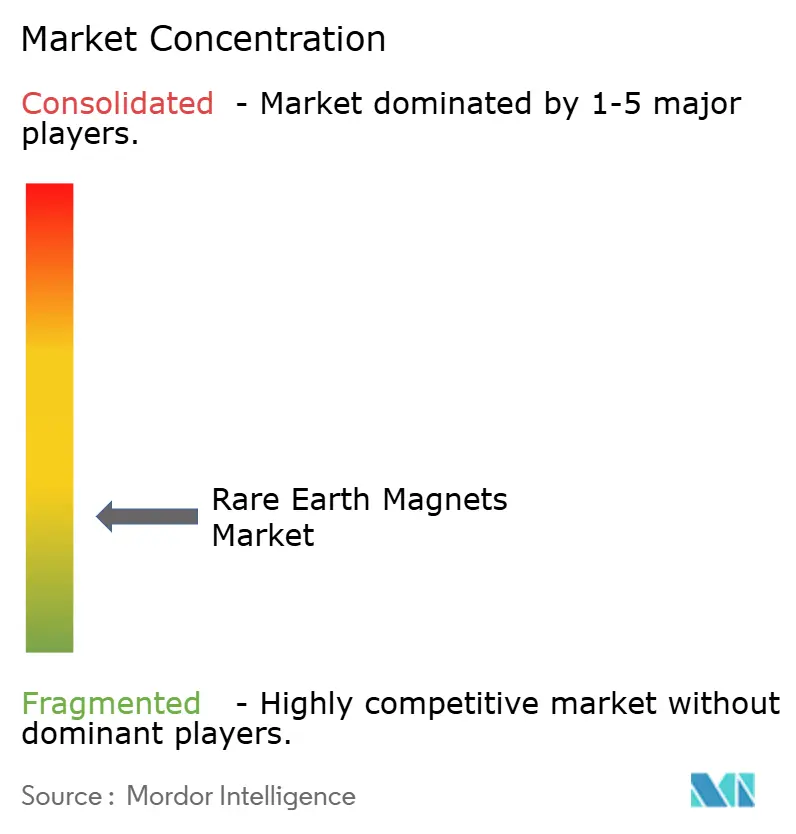
Der Markt für Seltenerdmagnete ist stark fragmentiert, wobei die fünf größten Akteure Beijing Zhong Ke San Huan Hi-Tech Co., Ltd., Proterial, Ltd., Yantai Zhenghai Magnetic Material Co., Ltd., JL MAG Rare-Earth Co., Ltd. und Ningbo Yunsheng Co., Ltd. umfassen. Daido Electronics Co., Ltd., Proterial, Ltd., Shin-Etsu Chemical Co., Ltd. und TDK Corporation haben etablierte Positionen in japanischen Hochleistungsanwendungen. MP Materials, Neo Performance Materials Inc., Noveon Magnetics Inc. und VACUUMSCHMELZE GmbH and Co. KG erweitern Nicht-China-Versorgungsoptionen. Diese Unternehmensmischung schafft einen Markt, in dem Größe, Technologie, Rückverfolgbarkeit und Kundenqualifizierung alle eine Rolle spielen. Der Markt für Seltenerdmagnete wird nicht durch ein einziges Wettbewerbsmodell definiert, da Rohstoffversorgung und Spezialmaterialien unterschiedliche Kosten- und Leistungsanforderungen haben.
JL MAG Rare-Earth Co., Ltd. meldete im Jahr 2025 einen Umsatz von 7,72 Milliarden CNY (ca. 1,06 Milliarden USD), wobei der Umsatz mit Neodym-Eisen-Bor-Magneten um 19,00 % im Jahresvergleich stieg. Das Unternehmen begann im Juli 2025 mit dem Bau von Phase III seines Baotou-Komplexes mit einer Investition von 1,05 Milliarden CNY (ca. 146 Millionen USD), um 20.000 Tonnen jährliche Hochleistungs-Neodym-Eisen-Bor-Kapazität hinzuzufügen. Das Projekt unterstützt ein Ziel von 60.000 Tonnen jährlicher Kapazität bis 2027. VACUUMSCHMELZE GmbH and Co. KG erweiterte seine Partnerschaft mit Cyclic Materials zu einer 10-jährigen Exklusivvereinbarung, die alle Produktionsnebenprodukte aus seinem Werk in South Carolina abdeckt. Neo Performance Materials Inc. reservierte Narva-Kapazität für Robert Bosch GmbH durch ein mehrjähriges Memorandum of Understanding. Diese Maßnahmen nutzen Größe, Kreislaufversorgung und langfristige Abnahmevereinbarungen, um kommerzielle Positionen im Markt für Seltenerdmagnete zu stärken.
Wachstumschancen umfassen Samarium-Kobalt für Verteidigungs- und Raumfahrtausrüstung, schwere-seltene-Erde-freies Neodym-Eisen-Bor für Automobilzulieferer und Recyclingdienstleistungen, die die Materialherkunft dokumentieren. Das Patentportfolio von Proterial, Ltd. mit mehr als 600 weltweiten Patenten für gesinterte Neodym-Magnete stärkt seine Position bei schwere-seltene-Erde-freien Materialien. Noveon Magnetics Inc. verfolgt ein wasserstoffbasiertes Recyclingverfahren, das Altneodym-Eisen-Bor-Magnete in neue gesinterte Magnete umwandelt. Dieser Ansatz kombiniert primäre und sekundäre Produktionswege im Markt für Seltenerdmagnete. Chinesische Hersteller und Nicht-China-Spezialitätshersteller operieren zunehmend in getrennten strategischen Bereichen. Chinesische Unternehmen verwalten das Risiko von Exportlizenzen, während westliche Neueinsteiger Größen- und Produktionskostendruck bewältigen. Der Markt für Seltenerdmagnete bleibt wettbewerbsintensiv, da Kundenqualifizierung und Versorgungssicherheit für hochwertige Anwendungen ebenso wichtig sein können wie das Produktionsvolumen.
Marktführer für Seltenerdmagnete
-
Beijing Zhong Ke San Huan Hi-Tech Co., Ltd.
-
Proterial, Ltd.
-
Yantai Zhenghai Magnetic Material Co., Ltd.
-
JL MAG Rare-Earth Co., Ltd.
-
Ningbo Yunsheng Co., Ltd.
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Aktuelle Branchenentwicklungen
- August 2026: Indiens Ministerium für Schwerindustrie erhielt 20 Angebote im Rahmen seines Programms zur Einrichtung integrierter gesinterter Seltenerd-Permanentmagnet-Fertigungsanlagen mit einer angestrebten Gesamtkapazität von 6.000 Tonnen pro Jahr. Die Initiative stützt den Markt für Seltenerdmagnete, indem sie die inländische Fertigung fördert, die Importabhängigkeit verringert und die Lieferketten für Elektrofahrzeuge, Windturbinen und Verteidigungssysteme stärkt.
- Juni 2026: Das US-Handelsministerium schloss eine Vereinbarung ab, die USA Rare Earth bis zu 1,6 Milliarden USD an staatlichen Anreizen und Darlehen zur Verfügung stellt, um Bergbau-, Verarbeitungs-, Metalllegierungs- und Neodym-Eisen-Bor (NdFeB)-Magnetproduktionskapazitäten zu entwickeln. Das Projekt stützt den Markt für Seltenerdmagnete, indem es die US-Produktionskapazität erweitert und eine integrierte inländische Lieferkette für Permanentmagnete stärkt.
Berichtsumfang des globalen Marktes für Seltenerdmagnete
Seltenerdmagnete sind Hochleistungs-Permanentmagnete, die aus Seltenerdelementen und anderen Metallen hergestellt werden, um starke Magnetfelder in kompakten Designs zu erzeugen. Sie bieten hohe Magnetfeldstärke und Energiedichte und eignen sich daher für Anwendungen, die eine effiziente Bewegungssteuerung, Energieumwandlung und präzise magnetische Leistung erfordern.
Der Markt für Seltenerdmagnete ist nach Typ, Herstellungsverfahren, Endverbrauchsbranche und Geografie segmentiert. Nach Typ ist der Markt in Neodym-Eisen-Bor (NdFeB) und Samarium-Kobalt (SmCo) segmentiert. Nach Herstellungsverfahren ist der Markt in gesintert und gebunden segmentiert. Nach Endverbrauchsbranche ist der Markt in Automobilindustrie, Unterhaltungselektronik, Energie, Industrie, Luft- und Raumfahrt sowie Verteidigung, Medizingeräte und sonstige Endverbrauchsbranchen segmentiert. Der Bericht umfasst auch die Marktgröße und Prognosen für Seltenerdmagnete in 15 Ländern. Für jedes Segment wurden die Marktgröße und Prognosen auf der Grundlage des Werts (USD) erstellt.
| Neodym-Eisen-Bor (NdFeB) |
| Samarium-Kobalt (SmCo) |
| Gesintert |
| Gebunden |
| Automobilindustrie |
| Unterhaltungselektronik |
| Energie |
| Industrie |
| Luft- und Raumfahrt sowie Verteidigung |
| Medizingeräte |
| Sonstige Endverbrauchsbranchen |
| Asien-Pazifik | China |
| Indien | |
| Japan | |
| Südkorea | |
| ASEAN-Länder | |
| Übriges Asien-Pazifik | |
| Nordamerika | Vereinigte Staaten |
| Kanada | |
| Mexiko | |
| Europa | Deutschland |
| Vereinigtes Königreich | |
| Frankreich | |
| Italien | |
| Nordische Länder | |
| Übriges Europa | |
| Südamerika | Brasilien |
| Argentinien | |
| Übriges Südamerika | |
| Naher Osten und Afrika | Saudi-Arabien |
| Südafrika | |
| Übriger Naher Osten und Afrika |
| Nach Typ | Neodym-Eisen-Bor (NdFeB) | |
| Samarium-Kobalt (SmCo) | ||
| Nach Herstellungsverfahren | Gesintert | |
| Gebunden | ||
| Nach Endverbrauchsbranche | Automobilindustrie | |
| Unterhaltungselektronik | ||
| Energie | ||
| Industrie | ||
| Luft- und Raumfahrt sowie Verteidigung | ||
| Medizingeräte | ||
| Sonstige Endverbrauchsbranchen | ||
| Nach Geografie | Asien-Pazifik | China |
| Indien | ||
| Japan | ||
| Südkorea | ||
| ASEAN-Länder | ||
| Übriges Asien-Pazifik | ||
| Nordamerika | Vereinigte Staaten | |
| Kanada | ||
| Mexiko | ||
| Europa | Deutschland | |
| Vereinigtes Königreich | ||
| Frankreich | ||
| Italien | ||
| Nordische Länder | ||
| Übriges Europa | ||
| Südamerika | Brasilien | |
| Argentinien | ||
| Übriges Südamerika | ||
| Naher Osten und Afrika | Saudi-Arabien | |
| Südafrika | ||
| Übriger Naher Osten und Afrika | ||
Im Bericht beantwortete Schlüsselfragen
Wie groß ist der Markt für Seltenerdmagnete?
Der Markt für Seltenerdmagnete wurde im Jahr 2026 auf 22,43 Milliarden USD geschätzt und soll von 23,80 Milliarden USD im Jahr 2027 auf 32,42 Milliarden USD bis 2032 wachsen, bei einer CAGR von 6,38 % während des Prognosezeitraums (2027–2032).
Was treibt die Nachfrage nach Seltenerdmagneten an?
Traktionsmotoren für Elektrofahrzeuge, Direktantrieb-Windsysteme, industrielle Effizienzverbesserungen und Robotik sind wichtige Nachfragequellen.
Welcher Typ hielt im Jahr 2026 den größten Marktanteil?
Neodym-Eisen-Bor (NdFeB) hielt im Jahr 2026 einen Marktanteil von 66,06 %, da es Traktionsmotoren, Windsysteme und Industrieanlagen unterstützt.
Welches Herstellungsverfahren hielt im Jahr 2026 den größten Marktanteil?
Das Sinterverfahren hielt im Jahr 2026 einen Marktanteil von 70,14 %, da Hochleistungsmotoren und -generatoren ihre Energieproduktleistung erfordern.