
希土類磁石市場規模とシェア
市場概要
| 調査期間 | 2022 - 2032 |
|---|---|
| 市場規模 (2027) | 23.80 十億米ドル |
| 市場規模 (2032) | 32.42 十億米ドル |
| 成長率 (2027 - 2032) | 6.38 % |
| 最も急速に成長している市場 | アジア太平洋地域 |
| 最大市場 | アジア太平洋地域 |
| 市場集中度 | 低 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによる希土類磁石市場分析
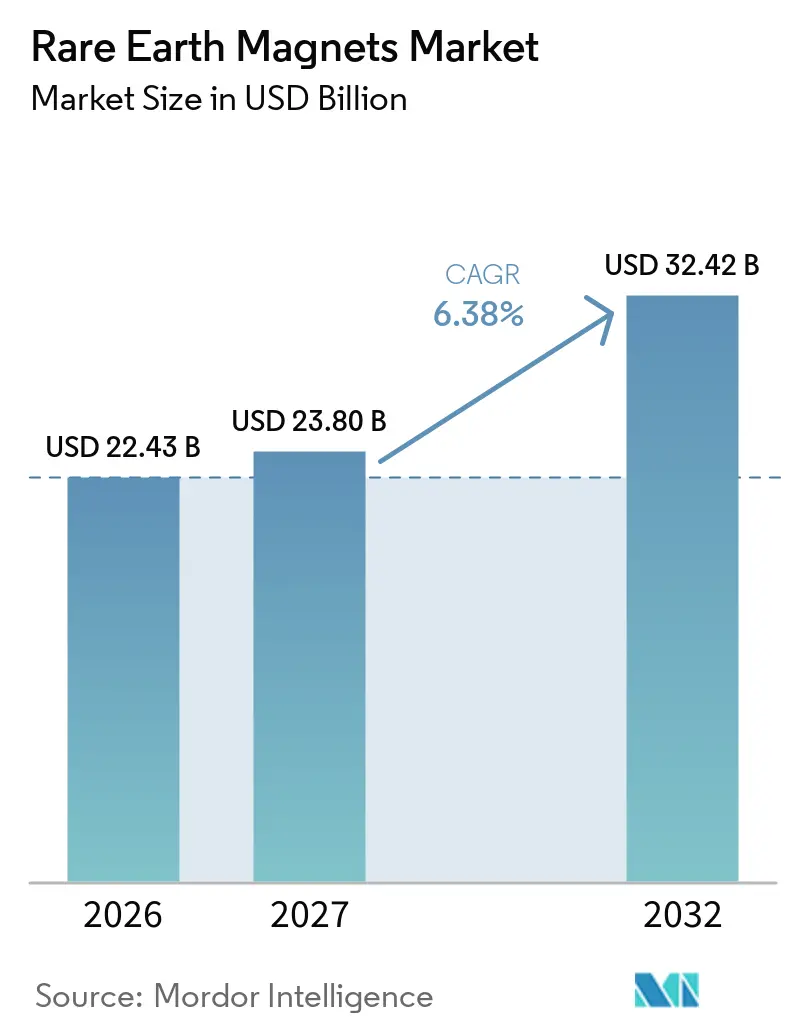
希土類磁石市場規模は2026年に22.43 ビリオン 米ドルと評価され、2027年の23.80 ビリオン 米ドルから2032年には32.42 ビリオン 米ドルに達すると推定されており、予測期間(2027年~2032年)のCAGRは6.38%です。永久磁石は希土類消費量の金額ベースで主に95%を占め、電動ドライブトレイン、風力変換システム、精密産業機器に不可欠な存在であり続けています。ネオジム、プラセオジム、ジスプロシウム、テルビウムは、特にい磁気性能を必要とする用途において、希土類磁石市場の中心的な投入材料であり続けています。北米、欧州、日本における政府支援投資は、特に中国が2025年4月に輸出規制を導入し、2025年10月にそれを拡大した後、中国以外の新たな供給ルートを創出しています。希土類磁石市場は、電動化需要と強靭な調達の必要性の両方によって形成されています。企業は、重要な投入材料へのアクセスを確保するため、生産能力の拡大、長期顧客契約、リサイクル、および重希土類フリー材料の追求を進めています。
主要レポートのポイント
- タイプ別では、ネオジム鉄ホウ素(NdFeB)が2026年の希土類磁石市場シェアの66.06%を占め、サマリウムコバルト(SmCo)は2032年にかけてCAGR 6.94%で成長すると予測されています。
- 製造プロセス別では、焼結が2026年の希土類磁石市場シェアの70.14%を占め、ボンドは2032年にかけてCAGR 7.13%で成長すると予測されています。
- 最終用途産業別では、自動車が2026年の希土類磁石市場シェアの39.52%を占め、エネルギーは2032年にかけてCAGR 7.61%で成長すると予測されています。
- 地域別では、アジア太平洋が2026年の希土類磁石市場シェアの46.63%を占め、2032年にかけてCAGR 7.24%で成長すると予測されています。
注:本レポートの市場数値は、基準年2026年における9か月間の実績データと第4四半期の予測を組み合わせたMordor Intelligence独自の推定フレームワークに基づいています。
世界の希土類磁石市場のトレンドとインサイト
ドライバーの影響分析*
| ドライバー | (~)CAGR予測への影響(%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 電気自動車トラクションモーターの普及 | +2.5% | 世界規模;中国、欧州、北米で最も高い強度 | 短期(2年以内) |
| 直接駆動型風力タービンの導入 | +1.5% | アジア太平洋・欧州が中心、北米・中東アフリカへの波及 | 中期(2~4年) |
| 電子機器・ロボティクスにおける高性能小型化 | +0.9% | 世界規模;アジア太平洋が数量を主導、北米が高付加価値分野をリード | 短期(2年以内) |
| 産業オートメーションと高効率モーターの改修 | +0.7% | 世界規模;ドイツ、日本、中国、米国が主導 | 中期(2~4年) |
| 重希土類フリーグレードの商業化 | +0.4% | 世界規模;日本と西欧での早期採用 | 中期(2~4年) |
| 情報源: Mordor Intelligence | |||
電気自動車トラクションモーターの普及
電気自動車のトラクションモーターは、希土類磁石に対する追加需要の最大の源泉です。サプライチェーンへの影響は2025年5月に明確になり、中国の輸出規制がフォードのシカゴ工場の操業停止や、ドイツの自動車メーカーによる生産停止の可能性に関する警告に寄与しました。希土類永久磁石モーターは、電動駆動システムに必要な性能を提供するため、引き続き重要な存在です。この位置づけにより、磁石の入手可能性は自動車メーカーにとって通常の材料調達ではなく、調達上の課題となっています。自動車メーカーが現在および計画中の電動モデル向けに信頼できる供給を求めるなか、希土類磁石市場は恩恵を受けています。また、Tier 1サプライヤーが重要なモーター部品について中国以外の供給源を認定する動きも促進されています。
直接駆動型風力タービンの導入
直接駆動型永久磁石同期発電機は、定格容量1メガワットあたり2.7~3.2メトリックトンのネオジム鉄ホウ素材料を使用します。これにより、洋上風力建設は希土類磁石市場にとって重要な需要源となっています。WindEuropeの2025年8月のロードマップは、欧州の風力タービンに使用される永久磁石の少なくとも30%を2030年までに、50%を2035年までに中国以外の強靭な供給源から調達するとを求めています[1]。このロードマップは、最初の強靭な風力プロジェクトが2028年に建設を開始することを想定しています。セミ直接駆動型タービンはフル直接駆動型設計に比べてネオジム鉄ホウ素の使用量が25%少ないため、洋上容量の追加が磁石量に直接換算されるわけではありません。2025年の科学論文も、発電機の製造・組立のスケールアップが直接駆動型洋上風力設備の主要な運用上の制約であると指摘しています。
電子機器・ロボティクスにおける高性能小型化
ヒューマノイドロボットは、電気自動車や風力サイクルとは別に、希土類磁石への需要を生み出しています。希土類永久磁石はヒューマノイドロボットのモーターの95%以上に使用されており、各ロボットには平均40個のモーターが搭載されています。これにより、ロボティクスが開発プログラムからより広範な生産へと移行するなか、希土類磁石市場が支えられています。ロボティクスからの需要は、民生用電子機器カテゴリーとは異なります。民生用機器の磁石は小型化が進んでいるためです。電子機器1台あたりの磁石使用量の低下は、その用途における出荷台数の増加を部分的に相殺します。したがって、メーカーは設備需要と生産能力のニーズを追跡する際に、ロボティクスを別途評価する必要があります。
産業オートメーションと高効率モーターの改修
産業用電気モーターは世界の電力消費量の45%を占めており、より効率的なモーターシステムの必要性を支えています。IE3およびIE4効率クラスに関する欧州連合のエコデザイン要件は、希土類磁石を一般的に使用するモーター設計を優遇しています。これにより、旧来の誘導モーターの交換サイクルが生まれ、車両需要を超えた希土類磁石市場を支えています。15年から25年の交換サイクルは、電気自動車の普及が変動する際に、より安定した需要基盤を提供します。
抑制要因の影響分析*
| 抑制要因 | (~)CAGR予測への影響(%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| ネオジム、ジスプロシウム、テルビウムの価格変動 | -0.8% | 世界規模;北米、欧州、日本、韓国で最も深刻 | 短期(2年以内) |
| 中国中心の処理・製造能力の集中 | -0.6% | 中国以外の世界;北米と欧州が最もリスクにさらされている | 長期(4年以上) |
| クローズドループリサイクルにおける高いスクラップロスと認定コスト | -0.3% | 主に欧州と北米 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
ネオジム、ジスプロシウム、テルビウムの価格変動
中国の輸出措置が地域の供給状況を分断させた2025年、希土類磁石の価格はより予測困難になりました。国際エネルギー機関は、2025年4月の輸出規制に含まれる元素について、地域間の急激な価格差を記録しました[2]。この状況は、中国のスポット価格を参照価格として使用する契約のリスクを高めます。また、中国産と非中国産材料のコスト格差を拡大させます。希土類磁石市場は、供給の混乱が長い調達サイクルが対応できるよりも速く価格を変動させる可能性があるため、調達上の課題に直面しています。買い手は、突発的な混乱へのエクスポージャーを制限する地域供給オプションや条件をより重視することで対応しています。
クローズドループリサイクルにおける高いスクラップロスと認定コスト
クローズドループリサイクルはより安全な磁石供給を支援できますが、一貫したスクラップ回収と厳格な品質管理が必要です。製造スクラップと使用済み磁石は、高性能用途に戻る前に厳しい材料仕様を満たす必要があります。認定コストは、顧客が文書化された性能とトレーサビリティを要求する自動車、風力、防衛、その他の用途において特に重要です。これらの条件により、欧州と北米でリサイクル能力を迅速に拡大することが困難になっています。VACUUMSCHMELZE GmbH and Co. KGとCyclic Materialsとのリサイクル契約は、メーカーが新しい生産施設に循環性を組み込んでいる方法を示しています。このアプローチは廃棄物を削減できますが、リサイクル原料が直面する短期的なコストと認定の障壁を取り除くものではありません。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
タイプ別:NdFeBが収益リーダーシップを維持、SmCoが高温ニッチ分野で存在感を高める
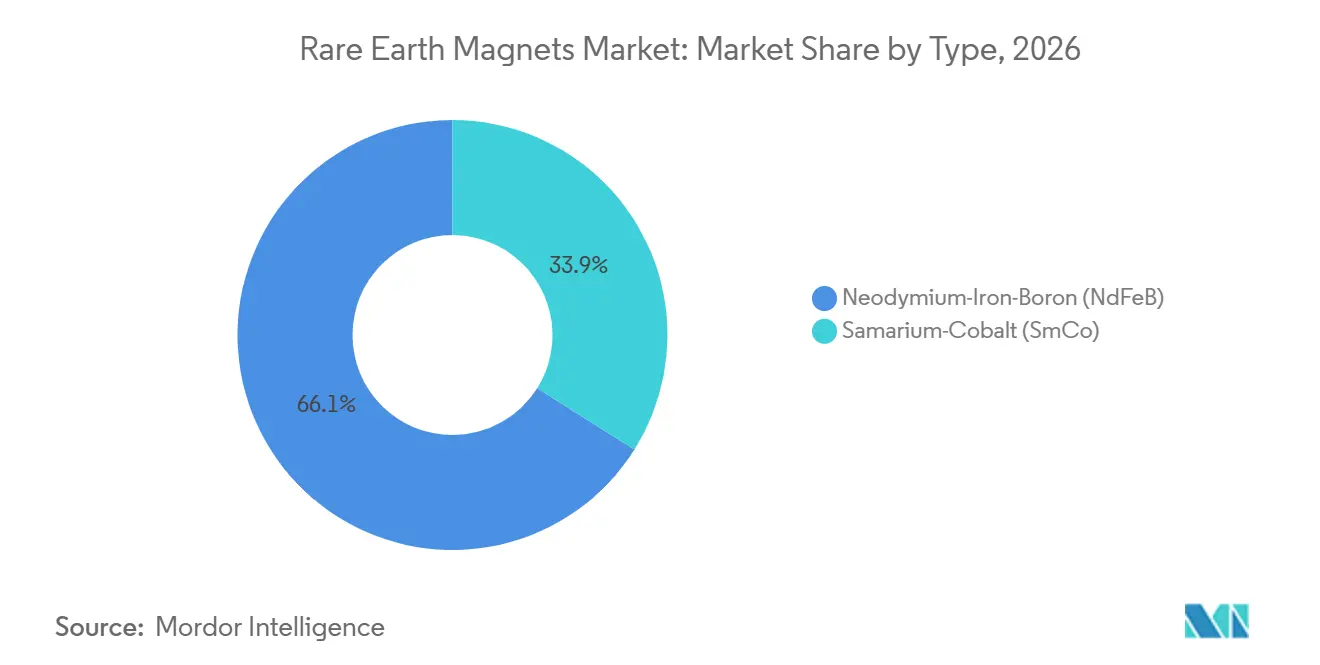
ネオジム鉄ホウ素(NdFeB)は2026年に市場シェアの66.06%を占めました。そのリーダーシップは、トラクションモーター、風力発電、産業用モーター用途にわたる高いエネルギー積密度とコスト効率を反映しています。中国のネオジム鉄ホウ素製造における規模の優位性が、希土類磁石市場におけるアジア太平洋の生産上の優位性を強化しています。Proterial, Ltd.はNMX-F1SH-HFを発表しました。これはジスプロシウムやテルビウムを使用せずに、少なくとも1,671 kA/mの保磁力と1.40 Tの残留磁束密度を実現します。これらの特性は、電気自動車の駆動モーター、パワーステアリング、コンプレッサー向けを意図しています。Proterial, Ltd.は、重希土類フリーポートフォリオを含む、ネオジム焼結磁石において世界600件以上の特許を保有しています。
サマリウムコバルト(SmCo)は2032年にかけてCAGR 6.94%で成長すると予測されています。300℃以上および腐食環境における安定した磁気性能により、ネオジム鉄ホウ素が動作要件を満たせない可能性がある用途での使用を支えています。防衛、航空宇宙、医療の完成品メーカーは、ミサイル誘導、航空機アクチュエーター、衛星イオンスラスター、外科用器具にサマリウムコバルトを使用しています。Permagは2025年8月に防衛需要に対応し、2026年半ばまでに国防連邦調達規則補足252.225-7052への準拠を目指す生産能力拡大を発表しました。この準拠目標は、2027年1月1日の法定期限に先行するものです。国際武器取引規則の登録と国防連邦調達規則補足への準拠が、米国国内のサプライチェーンと国際的なサプライチェーンを分離しています。
製造プロセス別:焼結プロセスが優位性を維持、ボンドプロセスがフォームファクターの柔軟性で存在感を高める
焼結プロセスは2026年に市場シェアの70.14%を占めました。電気自動車のトラクションモーター、直接動型風力発電機、高効率産業用モーターは、焼結加工が提供する高いエネルギー積性能を必要とします。これにより、希土類磁石市場における焼結製品の地位が維持されています。VACUUMSCHMELZE GmbH and Co. KGは、2025年末にサウスカロライナ州サムターで焼結ネオジム鉄ホウ素プラントを稼働させます。同社はまた、同プラントからのスワーフリサイクルについてCyclic Materialsと10年間の独占契約を締結しました。中国のGB/T 45756-2025技術規格は、接合された焼結希土類永久磁石の接着接合要件を定めています。これらの規格は、品質保証とトレーサビリティが自動車サプライチェーンにとって引き続き重要であることを示しています。
ボンドプロセスは2032年にかけてCAGR 7.13%で成長すると予測されています。ネットシェイプ成形は、焼結では製造が困難で、小型ロボットアクチュエーターや民生用電子機器に有用な複雑な設計を支援します。Neo Performance Materials Inc.は、ボンド電気自動車モーター用途向けに重希土類フリー磁性粉末を商業化しました。エストニアのナルバにある同社の施設は、欧州連合の公正移行基金の共同出資を受け、年間2,000メトリックトンのフェーズ1A生産能力を目標としています。2025年9月の覚書により、Robert Bosch GmbHに対して相当量の年間生産能力が確保されています。希土類価格が不安定な場合、スクラップ発生量の少なさがボンド磁石生産の材料効率を向上させる可能性があります。
最終用途産業別:自動車が収益を支え、エネルギーが増分成長を牽引
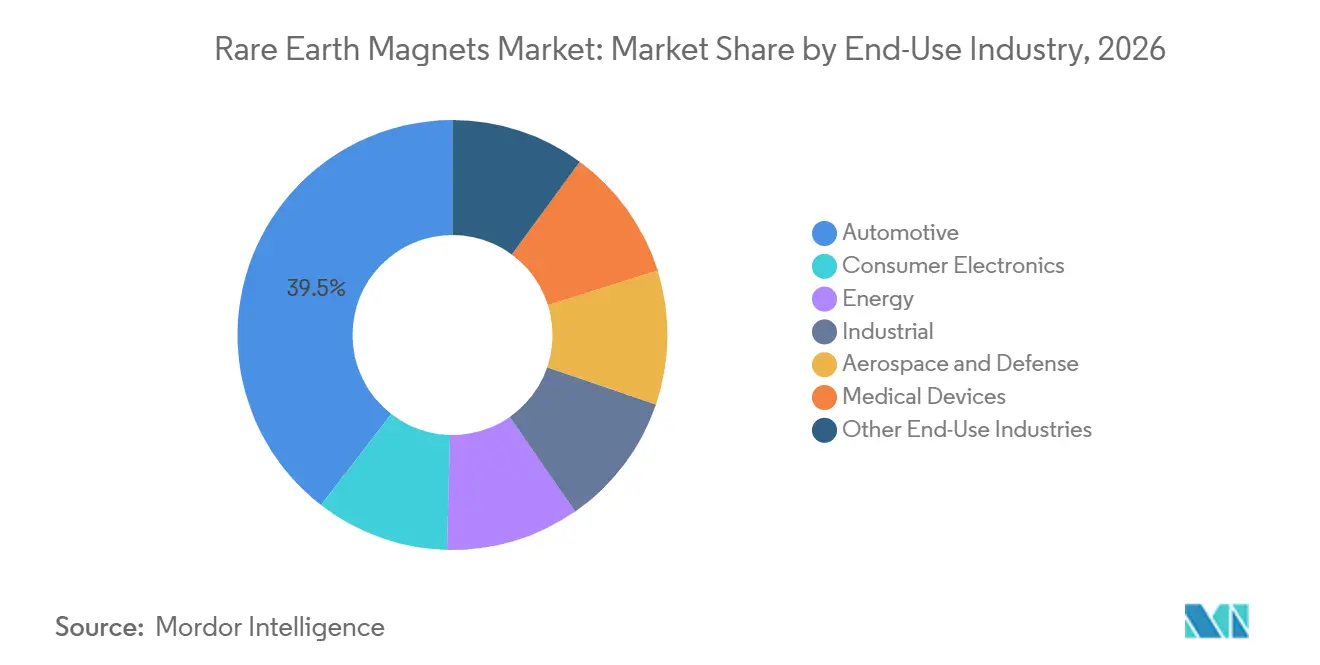
自動車は2026年に市場シェアの39.52%を占めました。電気自動車およびハイブリッド車は、トラクションモーター、パワーステアリング、ブレーキシステム、補機類に希土類磁石を使用しています。2025年4月・5月の混乱は、このセグメントの供給制約に対する感応度を示しました。これにより、Tier 1サプライヤーが中国以外の磁石供給源のデュアル認定を追求する動きが促進されました。ただし、デバイス1台あたりの磁石使用量の低下は、数量の増加とロボティクス需要の拡大によって部分的にしか相殺されません。
エネルギーは2032年にかけてCAGR 7.61%で成長すると予測されています。直接駆動型洋上風力設備がこの成長の主な原動力です。WindEuropeのロードマップは、2030年までに欧州の風力向け永久磁石調達の30%を強靭な供給源から確保する目標を設定しています。欧州連合のネットゼロ産業法は、2026年から特定の部品の公共入札に強靭性基準を要求しています。産業機器はIE3およびIE4モーター効率要件の恩恵を受けています。航空宇宙、防衛、医療機器は性能要件が厳しいため、安全な供給源を優先します。中国のHVAC、家電、低高度航空は、ロボットと電動垂直離着陸プラットフォームが広範な生産に向けて進展するにつれ、さらなる用途を加えています。
注記: 全セグメントのシェアはレポート購入後にご確認いただけます
地域分析
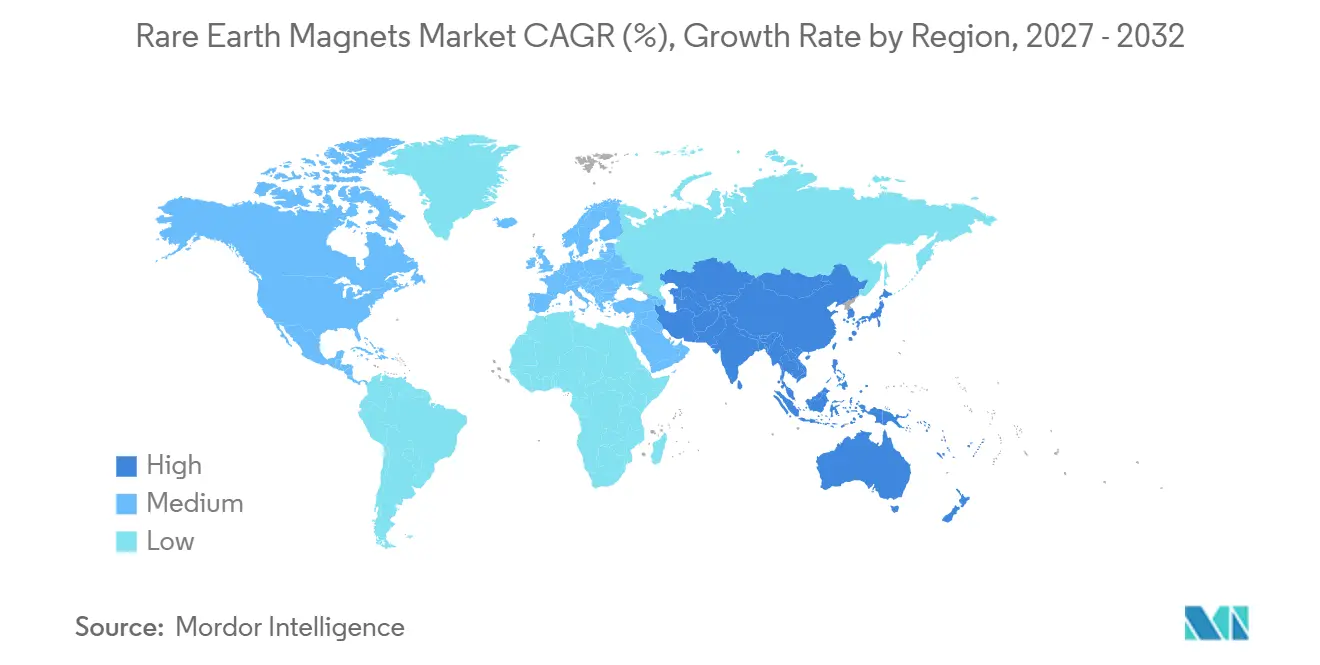
アジア太平洋は2026年に市場シェアの46.63%を占め、2032年にかけてCAGR 7.24%で成長すると予測されています。希土類磁石市場における地域的な地位は、中国の焼結磁石生産における支配的な地位、高性能ネオジム鉄ホウ素およびサマリウムコバルトグレードにおける日本の強み、精密部品および電気自動車モーターにおける韓国の役割を反映しています。中国の国内新エネルギー車の成長、インドの発展途上の電気自動車セクター、東南アジアの製造業拡大が地域需要を支えています。日本のネオジムおよびジジム需要は、自動車および人工知能サーバー需要に牽引され、2025年に前年比18.2%増の6,500メトリックトンに達しました。日本の経済産業省は、重希土類の使用量を50%削減することを目標に、重希土類フリーモーターおよび磁石を支援しています。インドも輸入依存を低減するため、希土類フリーおよび希土類低減モーターの開発を進めています。
北米は、2025年に生産を開始した鉱山から磁石までの一貫プロジェクトを通じて、限られた既存設備から生産能力を構築しています。MP Materialsは2025年1月、テキサス州フォートワースのインディペンデンス施設でネオジムプラセオジム金属の商業生産と試験的な焼結ネオジム鉄ホウ素磁石生産を開始しました。この施設は米国初の希土類金属・合金・磁石製造の一貫サイトであり、ゼネラルモーターズおよびその他のメーカー向けに年間1,000メトリックトンの完成磁石生産能力を計画しています。Noveon Magnetics Inc.は2025年11月、Kangwon Energy Co., Ltd.と韓国に年間2,000メトリックトンの施設を建設する覚書を締結し、2027年に生産を開始する計画です。Lynas Rare Earths Ltd.も2025年10月にNoveon Magnetics Inc.と、米の防衛および商業顧客向けの軽希土類・重希土類材料および完成磁石について提携しました。米国国防総省は、中国の生産者より製造コストが高い北米のサマリウムコバルトおよびネオジム鉄ホウ素生産者に対して需要基盤を提供しています。
欧州は限られた製造基盤から磁石生産能力を追加しています。Neo Performance Materials Inc.は2025年9月にエストニアのナルバ施設を開設し、同サイトは年間2,000メトリックトンのフェーズ1A生産能力を目標としています。欧州連合の重要原材料法およびネットゼロ産業法は、長期的な設備投資に対する政策支援を提供しています。これらの規則はまた、2026年から重要部品の公共調達に強靭性基準を導入します。南米、特にブラジルには希土類埋蔵量があり、予測期間を超えて上流供給を支援する可能性があります。中東・アフリカの投資家は、より広範な経済多様化の一環として重要鉱物インフラに資本を投じています。これらの動向は、アジア太平洋以外での採掘・処理能力の将来的な選択肢を生み出し、希土類磁石市場の供給基盤を広げる可能性があります。
競合状況
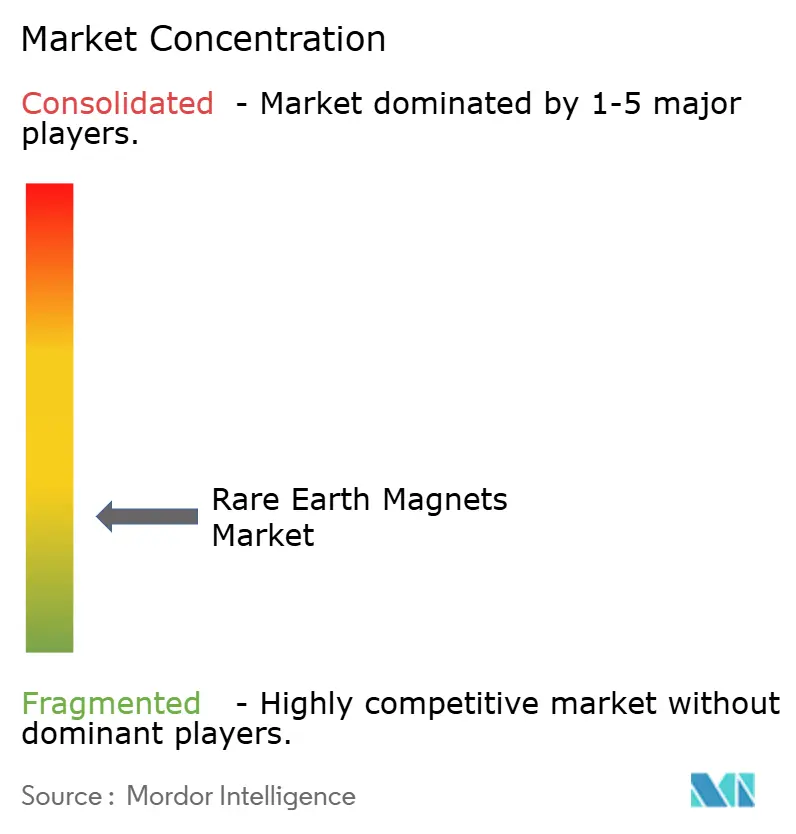
希土類磁石市場は高度に断片化されており、上位5社にはBeijing Zhong Ke San Huan Hi-Tech Co., Ltd.、Proterial, Ltd.、Yantai Zhenghai Magnetic Material Co., Ltd.、JL MAG Rare-Earth Co., Ltd.、Ningbo Yunsheng Co., Ltd.が含まれます。Daido Electronics Co., Ltd.、Proterial, Ltd.、Shin-Etsu Chemical Co., Ltd.、TDK Corporationは日本の高性能用途において確立した地位を持っています。MP Materials、Neo Performance Materials Inc.、Noveon Magnetics Inc.、VACUUMSCHMELZE GmbH and Co. KGは中国以外の供給オプションを拡大しています。この企業構成は、規模、技術、トレーサビリティ、顧客認定がすべて重要な市場を生み出しています。希土類磁石市場は、コモディティ供給と特殊材料ではコストと性能の要件が異なるため、単一の競争モデルによって定義されるものではありません。
JL MAG Rare-Earth Co., Ltd.は2025年に77.2億人民元(約1.06 ビリオン 米ドル)の収益を報告し、ネオジム鉄ホウ素磁石の収益は前年比19.00%増加しました。同社は2025年7月に包頭コンプレックスのフェーズIIIの起工式を行い、10.5億人民元(約1.46億 米ドル)の投資で年間2万メトリックトンの高性能ネオジム鉄ホウ素生産能力を追加します。このプロジェクトは、2027年までに年間6万メトリックトンの生産能力を目標としています。VACUUMSCHMELZE GmbH and Co. KGは、サウスカロライナ州施設からのすべての生産副産物を対象とする10年間の独占契約にCyclic Materialsとのパートナーシップを拡大しました。Neo Performance Materials Inc.は、複数年の覚書を通じてRobert Bosch GmbHのためにナルバの生産能力を確保しました。これらの行動は、規模、循環型供給、長期オフテイク契約を活用して、希土類磁石市場における商業的地位を強化するものです。
成長機会には、防衛・宇宙機器向けのサマリウムコバルト、自動車サプライヤー向けの重希土類フリーネオジム鉄ホウ素、材料の出所を文書化するリサイクルサービスが含まれます。Proterial, Ltd.の世界600件以上のネオジム焼結磁石特許ポートフォリオは、重希土類フリー材料における同社の地位を支えています。Noveon Magnetics Inc.は、使用済みネオジム鉄ホウ素磁石を新しい焼結磁石に変換する水素ベースのリサイクルプロセスを追求しています。このアプローチは、希土類磁石市場において一次生産と二次生産のルートを組み合わせるものです。中国の生産者と中国以外の特殊生産者は、ますます別々の戦略的領域で事業を展開しています。中国企業は輸出ライセンスのエクスポージャーを管理し、西側の新規参入者は規模と製造コストの圧力を管理しています。高付加価値用途では顧客認定と供給保証が生産量と同様に重要になり得るため、希土類磁石市場は競争力を維持しています。
希土類磁石産業のリーダー企業
-
Beijing Zhong Ke San Huan Hi-Tech Co., Ltd.
-
Proterial, Ltd.
-
Yantai Zhenghai Magnetic Material Co., Ltd.
-
JL MAG Rare-Earth Co., Ltd.
-
Ningbo Yunsheng Co., Ltd.
- 注:主要企業の掲載順は順位を示すものではありません。
最近の業界動向
- 2026年8月:インドの重工業省は、統合された焼結希土類永久磁石製造施設を設立するスキームの下で20件の入札を受け付け、年間合計6,000メトリックトンの生産能力を目標としています。この取り組みは、国内製造を促進し、輸入依存を低減し、電気自動車、風力タービン、防衛システムのサプライチェーンを強化することで、希土類磁石市場を支援します。
- 2026年6月:米国商務省は、USA Rare Earthに対して最大16億 米ドルの連邦インセンティブおよびローンを提供する協定を締結し、採掘、処理、金属合金、ネオジム鉄ホウ素(NdFeB)磁石の生産能力の開発を支援します。このプロジェクトは、米国の生産能力を拡大し、永久磁石の統合された国内サプライチェーンを強化することで、希土類磁石市場を支援します。
世界の希土類磁石市場レポートの範囲
希土類磁石は、希土類元素とその他の金属から製造された高性能永久磁石であり、コンパクトな設計で強力な磁場を実現します。高い磁気強度とエネルギー密度を提供し、効率的な運動制御、電力変換、精密な磁気性能を必要とする用途に適しています。
希土類磁石市場は、タイプ別、製造プロセス別、最終用途産業別、地域別に区分されています。タイプ別では、市場はネオジム鉄ホウ素(NdFeB)とサマリウムコバルト(SmCo)に区分されています。製造プロセス別では、市場は焼結とボンドに区分されています。最終用途産業別では、市場は自動車、民生用電子機器、エネルギー、産業、航空宇宙・防衛、医療機器、その他の最終用途産業に区分されています。レポートはまた、15カ国における希土類磁石の市場規模と予測を対象としています。各セグメントの市場規模と予測は、金額ベース(米ドル)で行われています。
| ネオジム鉄ホウ素(NdFeB) |
| サマリウムコバルト(SmCo) |
| 焼結 |
| ボンド |
| 自動車 |
| 民生用電子機器 |
| エネルギー |
| 産業 |
| 航空宇宙・防衛 |
| 医療機器 |
| その他の最終用途産業 |
| アジア太平洋 | 中国 |
| インド | |
| 日本 | |
| 韓国 | |
| ASEAN諸国 | |
| その他のアジア太平洋 | |
| 北米 | 米国 |
| カナダ | |
| メキシコ | |
| 欧州 | ドイツ |
| 英国 | |
| フランス | |
| イタリア | |
| 北欧諸国 | |
| その他の欧州 | |
| 南米 | ブラジル |
| アルゼンチン | |
| その他の南米 | |
| 中東・アフリカ | サウジアラビア |
| 南アフリカ | |
| その他の中東・アフリカ |
| タイプ別 | ネオジム鉄ホウ素(NdFeB) | |
| サマリウムコバルト(SmCo) | ||
| 製造プロセス別 | 焼結 | |
| ボンド | ||
| 最終用途産業別 | 自動車 | |
| 民生用電子機器 | ||
| エネルギー | ||
| 産業 | ||
| 航空宇宙・防衛 | ||
| 医療機器 | ||
| その他の最終用途産業 | ||
| 地域別 | アジア太平洋 | 中国 |
| インド | ||
| 日本 | ||
| 韓国 | ||
| ASEAN諸国 | ||
| その他のアジア太平洋 | ||
| 北米 | 米国 | |
| カナダ | ||
| メキシコ | ||
| 欧州 | ドイツ | |
| 英国 | ||
| フランス | ||
| イタリア | ||
| 北欧諸国 | ||
| その他の欧州 | ||
| 南米 | ブラジル | |
| アルゼンチン | ||
| その他の南米 | ||
| 中東・アフリカ | サウジアラビア | |
| 南アフリカ | ||
| その他の中東・アフリカ | ||
レポートで回答される主要な質問
希土類磁石市場の規模はどのくらいですか?
希土類磁石市場は2026年に22.43 ビリオン 米ドルと評価され、2027年の23.80 ビリオン 米ドルから2032年には32.42 ビリオン 米ドルに達すると推定されており、予測期間(2027年~2032年)のCAGRは6.38%です。
希土類磁石の需要を牽引しているものは何ですか?
電気自動車のトラクションモーター、直接駆動型風力システム、産業効率化のアップグレード、ロボティクスが主要な需要源です。
2026年に最大のシェアを占めたタイプはどれですか?
ネオジム鉄ホウ素(NdFeB)は、トラクションモーター、風力システム、産業機器を支えるため、2026年に市場シェアの66.06%を占めました。
2026年に最大のシェアを占めた製造プロセスはどれですか?
焼結は、高性能モーターおよび発電機がそのエネルギー積性能を必要とするため、2026年に市場シェアの70.14%を占めました。