
Taille et part du marché des aimants en terres rares
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2022 - 2032 |
|---|---|
| Taille du Marché (2027) | 23.80 Milliards de dollars |
| Taille du Marché (2032) | 32.42 Milliards de dollars |
| Taux de croissance (2027 - 2032) | 6.38 % |
| Marché à la Croissance la Plus Rapide | Asie-Pacifique |
| Plus Grand Marché | Asie-Pacifique |
| Concentration du Marché | Faible |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché des aimants en terres rares par Mordor Intelligence
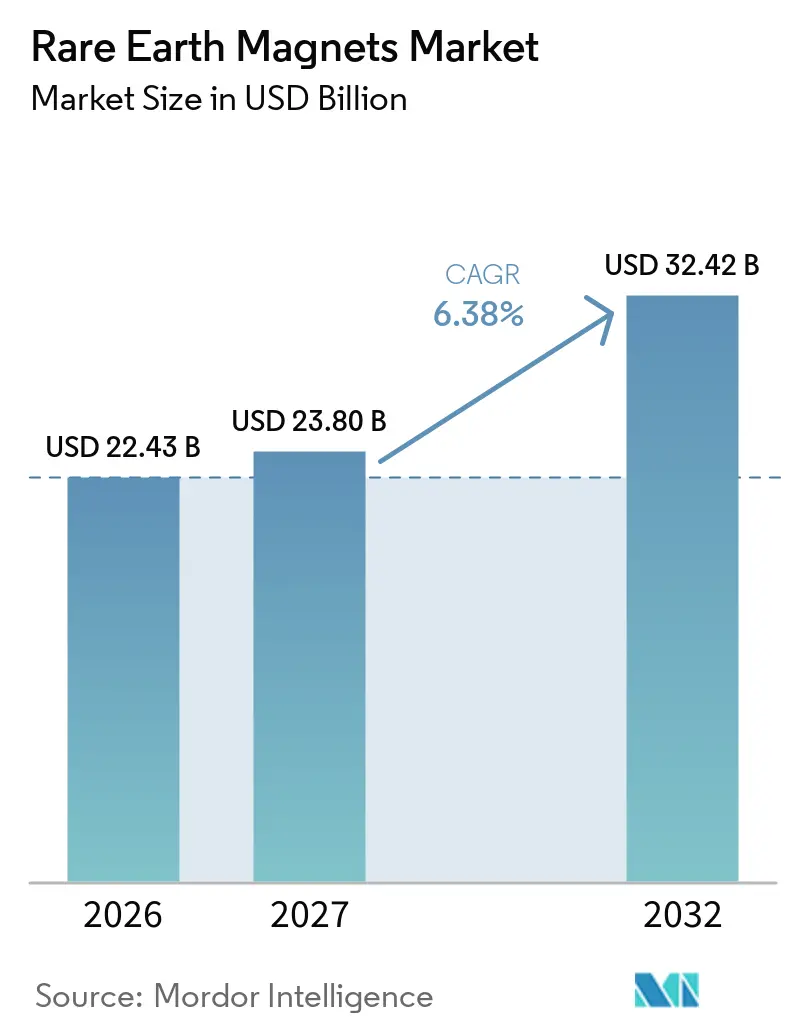
La taille du marché des aimants en terres rares était évaluée à 22,43 milliards USD en 2026 et devrait croître de 23,80 milliards USD en 2027 pour atteindre 32,42 milliards USD d'ici 2032, à un CAGR de 6,38 % durant la période de prévision (2027-2032). Les aimants permanents, représentant principalement 95 % de la consommation de terres rares en valeur, restent essentiels aux groupes motopropulseurs électrifiés, aux systèmes de conversion éolienne et aux équipements industriels de précision. Le néodyme, le praséodyme, le dysprosium et le terbium demeurent des intrants centraux dans le marché des aimants en terres rares, notamment dans les applications nécessitant de hautes performances magnétiques. Les investissements soutenus par les gouvernements en Amérique du Nord, en Europe et au Japon créent de nouvelles voies d'approvisionnement en dehors de la Chine, notamment après que la Chine a introduit des contrôles à l'exportation en avril 2025 et les a étendus en octobre 2025. Le marché des aimants en terres rares est donc façonné à la fois par la demande d'électrification et par la nécessité d'un approvisionnement résilient. Les entreprises poursuivent l'expansion de leurs capacités, des accords à long terme avec les clients, le recyclage et des matériaux exempts de terres rares lourdes pour protéger l'accès aux intrants critiques.
Principaux enseignements du rapport
- Par type, le néodyme-fer-bore (NdFeB) détenait 66,06 % de la part du marché des aimants en terres rares en 2026, tandis que le samarium-cobalt (SmCo) devrait progresser à un CAGR de 6,94 % jusqu'en 2032.
- Par procédé de fabrication, le fritté détenait 70,14 % de la part du marché des aimants en terres rares en 2026, tandis que le lié devrait progresser à un CAGR de 7,13 % jusqu'en 2032.
- Par secteur d'utilisation finale, l'automobile détenait 39,52 % de la part du marché des aimants en terres rares en 2026, tandis que l'énergie devrait progresser à un CAGR de 7,61 % jusqu'en 2032.
- Par géographie, l'Asie-Pacifique détenait 46,63 % de la part du marché des aimants en terres rares en 2026 et devrait progresser à un CAGR de 7,24 % jusqu'en 2032.
Remarque : Les chiffres du marché présentés dans ce rapport reposent sur le cadre d'estimation exclusif de Mordor Intelligence, qui combine neuf mois de données réelles avec les projections du quatrième trimestre pour l'année de référence 2026.
Tendances et perspectives du marché mondial des aimants en terres rares
Analyse de l'impact des moteurs*
| Moteur | Impact (~) % sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Adoption des moteurs de traction pour véhicules électriques | +2.5% | Mondial ; intensité maximale en Chine, en Europe et en Amérique du Nord | Court terme (≤ 2 ans) |
| Déploiement des éoliennes à entraînement direct | +1.5% | Asie-Pacifique et Europe en cœur, extension vers l'Amérique du Nord et le Moyen-Orient et Afrique | Moyen terme (2–4 ans) |
| Miniaturisation haute performance dans l'électronique et la robotique | +0.9% | Mondial ; l'Asie-Pacifique domine les volumes, l'Amérique du Nord mène les segments à haute valeur ajoutée | Court terme (≤ 2 ans) |
| Automatisation industrielle et modernisation des moteurs à haute efficacité | +0.7% | Mondial ; Allemagne, Japon, Chine et États-Unis en tête | Moyen terme (2–4 ans) |
| Commercialisation des grades exempts de terres rares lourdes | +0.4% | Mondial ; adoption précoce au Japon et en Europe occidentale | Moyen terme (2–4 ans) |
| Source: Mordor Intelligence | |||
Adoption des moteurs de traction pour véhicules électriques
Les moteurs de traction pour véhicules électriques constituent la principale source de demande supplémentaire en aimants en terres rares. L'impact sur la chaîne d'approvisionnement est apparu clairement en mai 2025, lorsque les contrôles à l'exportation chinois ont contribué à l'arrêt de l'usine Ford de Chicago et ont conduit les constructeurs automobiles allemands à avertir d'éventuels arrêts de production. Les moteurs à aimants permanents en terres rares restent importants car ils offrent les performances nécessaires aux systèmes d'entraînement électrique. Cette position a fait de la disponibilité des aimants un enjeu d'approvisionnement pour les constructeurs automobiles plutôt qu'un achat de matériaux courant. Le marché des aimants en terres rares bénéficie de la recherche par les constructeurs de fournitures fiables pour les modèles électriques actuels et planifiés. Cela encourage également les fournisseurs de rang 1 à qualifier des sources hors de Chine pour les composants critiques de moteurs.
Déploiement des éoliennes à entraînement direct
Les générateurs synchrones à aimants permanents à entraînement direct utilisent de 2,7 à 3,2 tonnes métriques de matériau néodyme-fer-bore pour chaque mégawatt de capacité nominale. Cela fait de la construction éolienne offshore une source de demande importante pour le marché des aimants en terres rares. La feuille de route d'août 2025 de WindEurope prévoit qu'au moins 30 % des aimants permanents utilisés dans les éoliennes européennes proviennent de sources résilientes non chinoises d'ici 2030 et 50 % d'ici 2035[1]. La feuille de route prévoit que les premiers projets éoliens résilients commenceront leur construction en 2028. Les éoliennes à entraînement semi-direct utilisent 25 % moins de néodyme-fer-bore que les conceptions à entraînement direct intégral, de sorte que les ajouts de capacité offshore ne se traduisent pas directement en volumes d'aimants. Un article scientifique de 2025 a également identifié la montée en puissance de la fabrication et de l'assemblage des générateurs comme la principale contrainte opérationnelle pour les équipements éoliens offshore à entraînement direct.
Miniaturisation haute performance dans l'électronique et la robotique
Les robots humanoïdes génèrent une demande en aimants en terres rares distincte des cycles des véhicules électriques et de l'éolien. Les aimants permanents en terres rares sont utilisés dans plus de 95 % des moteurs de robots humanoïdes, et chaque robot contient en moyenne 40 moteurs. Cela soutient le marché des aimants en terres rares à mesure que la robotique passe des programmes de développement vers une production plus large. La demande de la robotique est distincte de la catégorie de l'électronique grand public car les aimants dans les appareils grand public deviennent plus petits. La baisse résultante de l'intensité en aimants par appareil électronique compense en partie les volumes unitaires plus élevés dans cette application. Les fabricants doivent donc évaluer la robotique séparément lorsqu'ils suivent la demande en équipements et les besoins en capacité.
Automatisation industrielle et modernisation des moteurs à haute efficacité
Les moteurs électriques industriels représentent 45 % de la consommation mondiale d'électricité, soutenant le besoin de systèmes de moteurs plus efficaces. Les exigences d'écoconception de l'Union européenne pour les classes d'efficacité IE3 et IE4 favorisent les conceptions de moteurs qui utilisent couramment des aimants en terres rares. Cela crée un cycle de remplacement pour les anciens moteurs à induction et soutient le marché des aimants en terres rares au-delà de la demande des véhicules. Les cycles de remplacement de 15 à 25 ans fournissent une base de demande plus stable lorsque l'adoption des véhicules électriques varie.
Analyse de l'impact des freins*
| Frein | Impact (~) % sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Volatilité des prix du néodyme, du dysprosium et du terbium | -0.8% | Mondial ; plus aiguë en Amérique du Nord, en Europe, au Japon et en Corée du Sud | Court terme (≤ 2 ans) |
| Capacité de traitement et de fabrication concentrée et centrée sur la Chine | -0.6% | Mondial hors Chine ; plus exposé en Amérique du Nord et en Europe | Long terme (≥ 4 ans) |
| Pertes élevées de déchets et coûts de qualification pour le recyclage en boucle fermée | -0.3% | Europe et Amérique du Nord principalement | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Volatilité des prix du néodyme, du dysprosium et du terbium
Les prix des aimants en terres rares sont devenus moins prévisibles en 2025 à mesure que les mesures d'exportation chinoises ont fragmenté les conditions d'approvisionnement régionales. L'Agence internationale de l'énergie a documenté de fortes différences de prix régionales pour les éléments inclus dans les contrôles à l'exportation d'avril 2025[2]. Cette situation augmente le risque pour les contrats qui utilisent les prix au comptant chinois comme référence. Elle crée également un écart de coût plus important entre les matériaux chinois et non chinois. Le marché des aimants en terres rares est confronté à un défi d'approvisionnement car les perturbations de l'offre peuvent modifier les prix plus rapidement que les longs cycles d'approvisionnement ne peuvent s'ajuster. Les acheteurs réagissent en accordant plus de valeur aux options d'approvisionnement régionales et aux conditions qui limitent l'exposition aux perturbations soudaines.
Pertes élevées de déchets et coûts de qualification pour le recyclage en boucle fermée
Le recyclage en boucle fermée peut contribuer à un approvisionnement en aimants plus sécurisé, mais il nécessite une récupération cohérente des déchets et un contrôle qualité strict. Les déchets de production et les aimants en fin de vie doivent répondre à des spécifications matérielles exigeantes avant de pouvoir être réintégrés dans des applications haute performance. Les coûts de qualification sont particulièrement importants dans les secteurs automobile, éolien, de la défense et d'autres applications où les clients exigent des performances documentées et une traçabilité. Ces conditions rendent difficile l'expansion rapide des capacités de recyclage en Europe et en Amérique du Nord. L'accord de recyclage de VACUUMSCHMELZE GmbH and Co. KG avec Cyclic Materials illustre la manière dont les fabricants intègrent la circularité dans les nouvelles installations de production. Cette approche peut réduire les déchets, mais elle ne supprime pas les obstacles de coût et de qualification à court terme auxquels est confrontée la matière première recyclée.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par type : le NdFeB maintient son leadership en termes de chiffre d'affaires, le SmCo gagne du terrain dans les niches à haute température
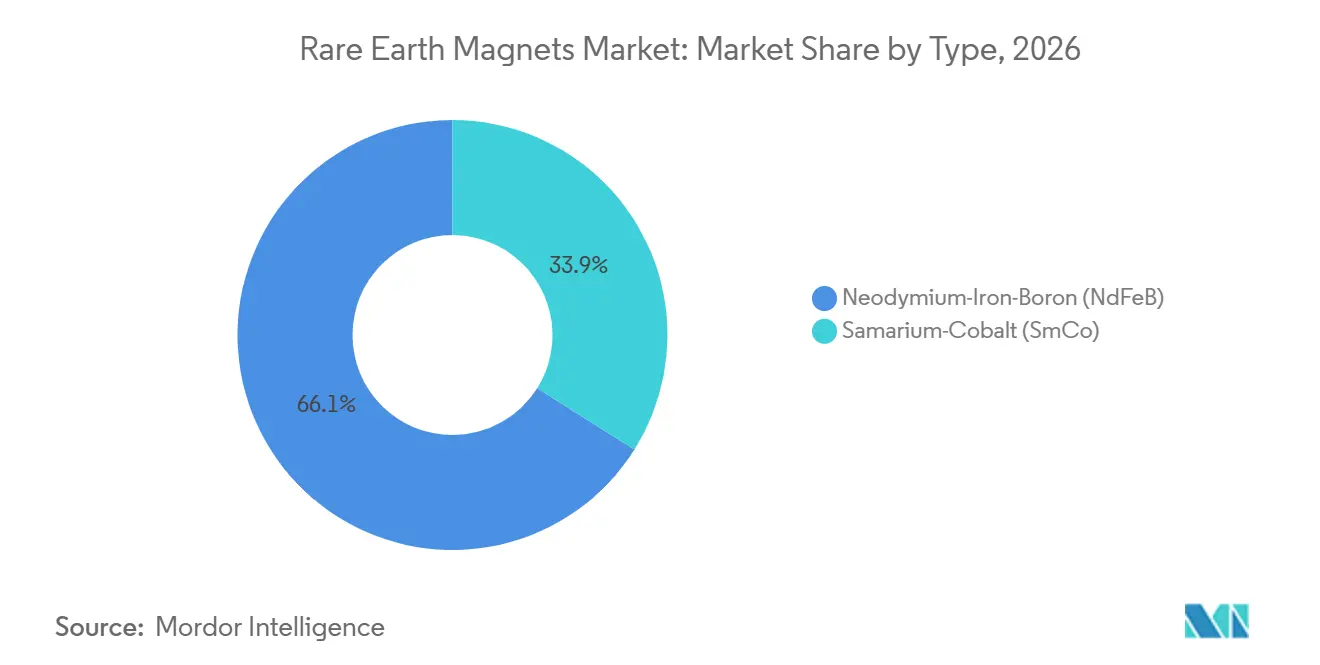
Le néodyme-fer-bore (NdFeB) détenait 66,06 % de la part de marché en 2026. Son leadership reflète une haute densité de produit énergétique et une rentabilité dans les moteurs de traction, la production éolienne et les applications de moteurs industriels. L'échelle de la Chine dans la fabrication de néodyme-fer-bore renforce l'avantage de production de l'Asie-Pacifique sur le marché des aimants en terres rares. Proterial, Ltd. a annoncé le NMX-F1SH-HF, qui offre une force coercitive d'au moins 1 671 kA/m et une densité de flux magnétique rémanent de 1,40 T sans dysprosium ni terbium. Ces caractéristiques sont destinées aux moteurs de traction pour véhicules électriques, à la direction assistée et aux compresseurs. Proterial, Ltd. détient plus de 600 brevets mondiaux dans les aimants frittés au néodyme, dont un portefeuille dédié exempt de terres rares lourdes.
Le samarium-cobalt (SmCo) devrait progresser à un CAGR de 6,94 % jusqu'en 2032. Ses performances magnétiques stables au-dessus de 300 °C et dans des conditions corrosives soutiennent son utilisation dans des applications où le néodyme-fer-bore peut ne pas répondre aux exigences opérationnelles. Les équipementiers de la défense, de l'aérospatiale et du médical utilisent le samarium-cobalt dans les systèmes de guidage de missiles, les actionneurs d'aéronefs, les propulseurs ioniques de satellites et les instruments chirurgicaux. Permag a annoncé une expansion de capacité en août 2025 pour répondre à la demande de la défense et viser la conformité avec le Defense Federal Acquisition Regulation Supplement 252.225-7052 d'ici mi-2026. L'objectif de conformité précède la date limite légale du 1er janvier 2027. L'enregistrement auprès de l'International Traffic in Arms Regulations et la conformité au Defense Federal Acquisition Regulation Supplement séparent les chaînes d'approvisionnement domestiques américaines des chaînes d'approvisionnement internationales.
Par procédé de fabrication : le procédé fritté conserve sa primauté, le procédé lié progresse grâce à la flexibilité des facteurs de forme
Le procédé fritté détenait 70,14 % de la part de marché en 2026. Les moteurs de traction pour véhicules électriques, les générateurs éoliens à entraînement direct et les moteurs industriels à haute efficacité nécessitent les hautes performances de produit énergétique que le procédé fritté offre. Cela maintient la position des produits frittés au sein du marché des aimants en terres rares. VACUUMSCHMELZE GmbH and Co. KG met en service une usine de néodyme-fer-bore fritté à Sumter, en Caroline du Sud, fin 2025. La société a également signé un accord exclusif de 10 ans avec Cyclic Materials pour le recyclage des copeaux de l'usine. La norme technique chinoise GB/T 45756-2025 fixe les exigences de collage adhésif pour les aimants permanents en terres rares frittés assemblés. Ces normes montrent que l'assurance qualité et la traçabilité restent importantes pour les chaînes d'approvisionnement automobiles.
Le procédé lié devrait progresser à un CAGR de 7,13 % jusqu'en 2032. Le formage en forme nette permet des conceptions complexes difficiles à réaliser par frittage et utiles dans les petits actionneurs robotiques et l'électronique grand public. Neo Performance Materials Inc. a commercialisé une poudre magnétique exempte de terres rares lourdes pour les applications de moteurs de véhicules électriques liés. Son installation de Narva, en Estonie, a été cofinancée par le Fonds pour une transition juste de l'Union européenne et vise une capacité annuelle de 2 000 tonnes métriques en Phase 1A. Un protocole d'accord de septembre 2025 réserve une capacité annuelle substantielle à Robert Bosch GmbH. Une génération de déchets plus faible peut améliorer l'efficacité matérielle pour la production d'aimants liés lorsque les prix des terres rares sont instables.
Par secteur d'utilisation finale : l'automobile ancre le chiffre d'affaires, l'énergie stimule la croissance incrémentale
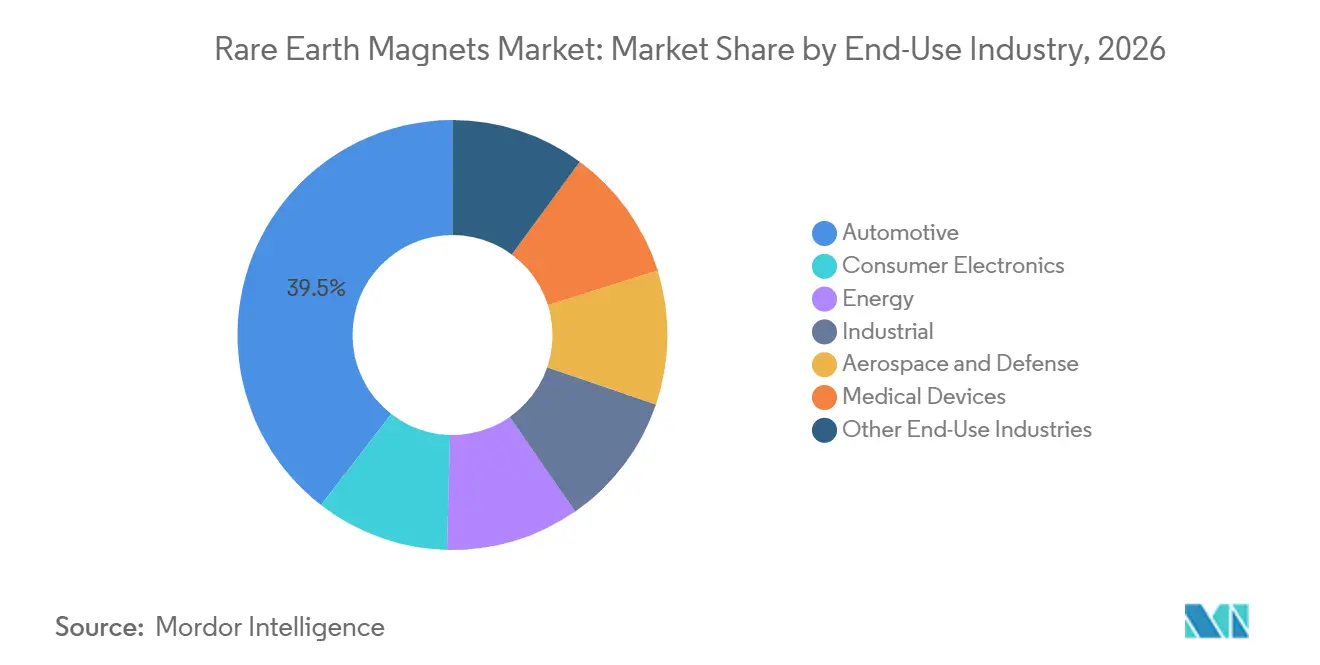
L'automobile représentait 39,52 % de la part de marché en 2026. Les véhicules électriques et hybrides utilisent des aimants en terres rares dans les moteurs de traction, la direction assistée, les systèmes de freinage et les équipements accessoires. La perturbation d'avril et mai 2025 a montré la sensibilité du segment aux contraintes d'approvisionnement. Elle a incité les fournisseurs de rang 1 à poursuivre la double qualification de sources d'aimants hors de Chine. Cependant, la baisse de l'intensité en aimants par appareil n'est que partiellement compensée par des volumes plus élevés et une demande croissante en robotique.
L'énergie devrait progresser à un CAGR de 7,61 % jusqu'en 2032. Les installations éoliennes offshore à entraînement direct sont le principal moteur de cette croissance. La feuille de route de WindEurope fixe un objectif d'approvisionnement en aimants permanents résilients à 30 % pour l'éolien européen d'ici 2030. Le règlement sur l'industrie à zéro émission nette de l'Union européenne impose des critères de résilience dans les appels d'offres publics pour certains composants à partir de 2026. Les équipements industriels bénéficient des exigences d'efficacité des moteurs IE3 et IE4. L'aérospatiale, la défense et les dispositifs médicaux privilégient des sources sécurisées car leurs besoins en performance sont exigeants. La climatisation, les appareils électroménagers et l'aviation à basse altitude en Chine ajoutent d'autres applications à mesure que les robots et les plateformes de décollage et d'atterrissage électriques verticaux progressent vers une production plus large.

Analyse géographique
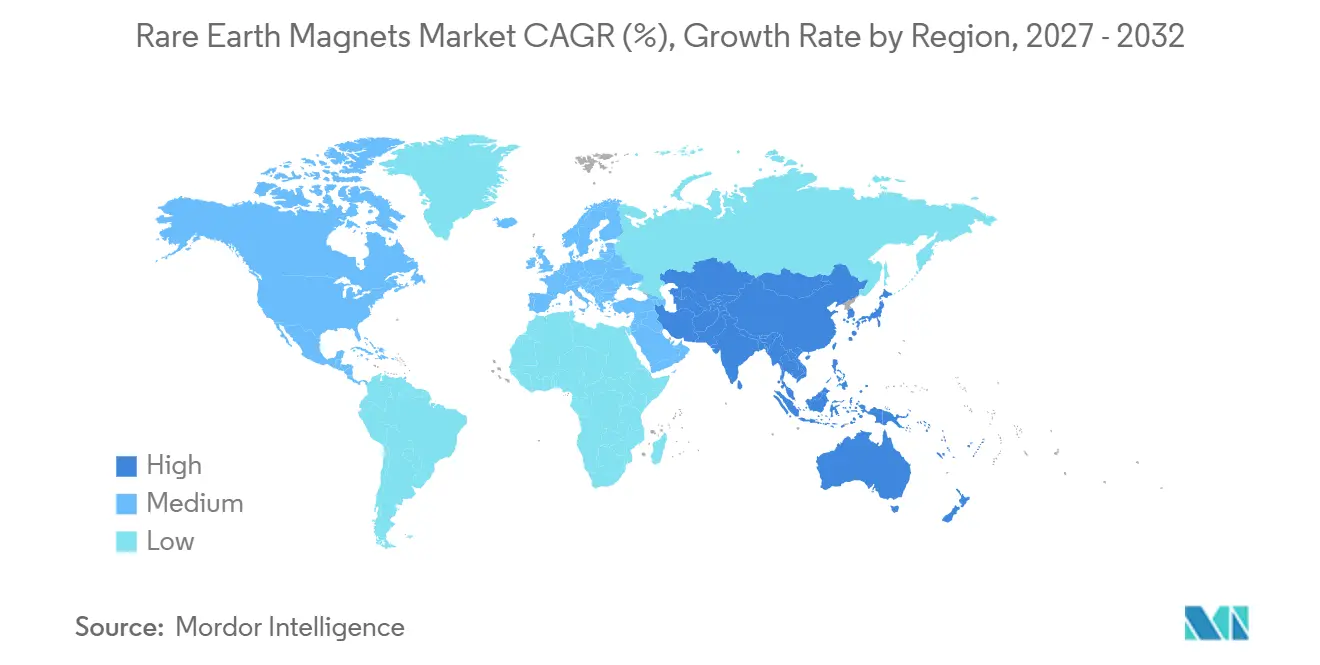
L'Asie-Pacifique représentait 46,63 % de la part de marché en 2026 et devrait progresser à un CAGR de 7,24 % jusqu'en 2032. La position régionale sur le marché des aimants en terres rares reflète la production dominante d'aimants frittés en Chine, la force du Japon dans les grades haute performance de néodyme-fer-bore et de samarium-cobalt, et le rôle de la Corée du Sud dans les composants de précision et les moteurs de véhicules électriques. La croissance des véhicules à nouvelle énergie en Chine, le secteur en développement des véhicules électriques en Inde et l'expansion manufacturière en Asie du Sud-Est soutiennent la demande régionale. La demande japonaise en néodyme et en didyme a augmenté de 18,2 % en glissement annuel pour atteindre 6 500 tonnes métriques en 2025, portée par la demande automobile et celle des serveurs d'intelligence artificielle. Le ministère de l'Économie, du Commerce et de l'Industrie du Japon soutient les moteurs et aimants exempts de terres rares lourdes avec un objectif de réduction de l'utilisation des terres rares lourdes de 50 %. L'Inde développe également des moteurs sans terres rares et à terres rares réduites pour réduire sa dépendance aux importations.
L'Amérique du Nord construit des capacités à partir d'une base installée limitée grâce à des projets intégrés de la mine à l'aimant qui ont commencé leur production en 2025. MP Materials a lancé la production commerciale de métal néodyme-praséodyme et la production d'essai d'aimants frittés néodyme-fer-bore dans son installation Independence à Fort Worth, au Texas, en janvier 2025. L'installation est le premier site américain intégré pour la fabrication de métaux, d'alliages et d'aimants en terres rares et prévoit une capacité d'aimants finis de 1 000 tonnes métriques par an pour General Motors et d'autres fabricants. Noveon Magnetics Inc. a signé en novembre 2025 un protocole d'accord avec Kangwon Energy Co., Ltd. pour une installation annuelle de 2 000 tonnes métriques en Corée du Sud dont le démarrage de production est prévu en 2027. Lynas Rare Earths Ltd s'est également associé à Noveon Magnetics Inc. en octobre 2025 pour des matériaux en terres rares légères et lourdes et des aimants finis destinés aux clients américains de la défense et du secteur commercial. Le Département de la Défense des États-Unis fournit une base de demande pour les producteurs nord-américains de samarium-cobalt et de néodyme-fer-bore qui font face à des coûts de fabrication plus élevés que les producteurs chinois.
L'Europe ajoute des capacités d'aimants à partir d'une base de fabrication limitée. Neo Performance Materials Inc. a ouvert son installation de Narva, en Estonie, en septembre 2025, et le site vise une capacité annuelle de 2 000 tonnes métriques en Phase 1A. Le règlement de l'Union européenne sur les matières premières critiques et le règlement sur l'industrie à zéro émission nette apportent un soutien politique aux investissements en capacité à plus long terme. Ces règlements introduisent également des critères de résilience pour les marchés publics de composants critiques à partir de 2026. L'Amérique du Sud dispose de réserves de terres rares, notamment au Brésil, qui pourraient soutenir l'approvisionnement en amont au-delà de la période de prévision. Les investisseurs du Moyen-Orient et d'Afrique orientent des capitaux vers les infrastructures de minéraux critiques dans le cadre d'une diversification économique plus large. Ces développements pourraient créer de futures options de capacités minières et de traitement en dehors de l'Asie-Pacifique et élargir la base d'approvisionnement du marché des aimants en terres rares.
Paysage concurrentiel
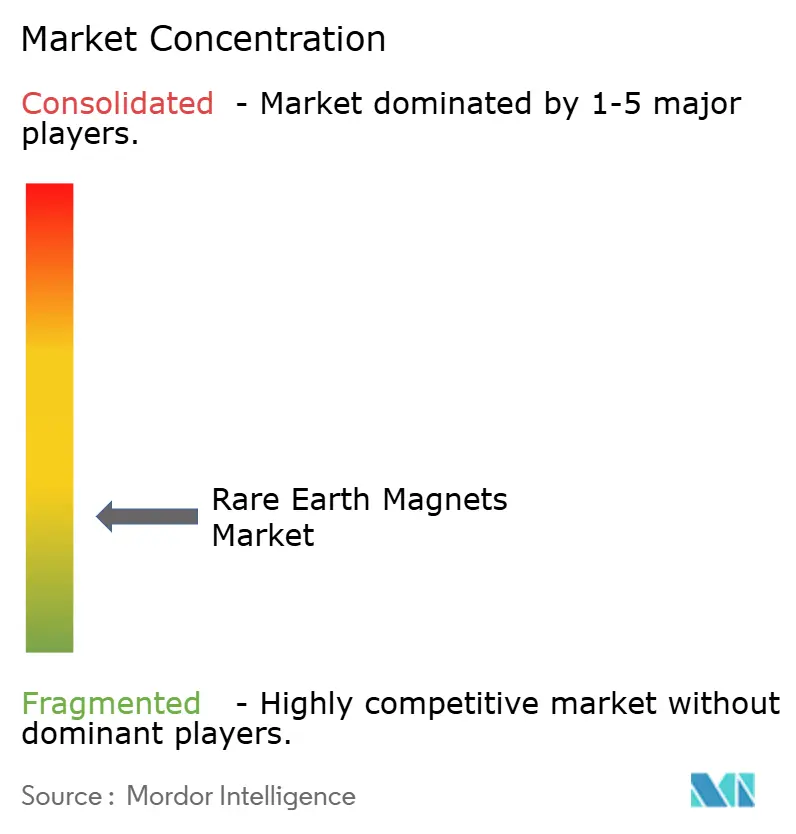
Le marché des aimants en terres rares est très fragmenté, les cinq premiers acteurs étant Beijing Zhong Ke San Huan Hi-Tech Co., Ltd., Proterial, Ltd., Yantai Zhenghai Magnetic Material Co., Ltd., JL MAG Rare-Earth Co., Ltd. et Ningbo Yunsheng Co., Ltd. Daido Electronics Co., Ltd., Proterial, Ltd., Shin-Etsu Chemical Co., Ltd. et TDK Corporation ont des positions établies dans les applications japonaises haute performance. MP Materials, Neo Performance Materials Inc., Noveon Magnetics Inc. et VACUUMSCHMELZE GmbH and Co. KG développent des options d'approvisionnement hors de Chine. Ce mélange d'entreprises crée un marché où l'échelle, la technologie, la traçabilité et la qualification des clients comptent tous. Le marché des aimants en terres rares n'est pas défini par un seul modèle concurrentiel car l'approvisionnement en produits de base et les matériaux spécialisés ont des exigences différentes en matière de coût et de performance.
JL MAG Rare-Earth Co., Ltd. a déclaré un chiffre d'affaires de 7,72 milliards CNY en 2025 (environ 1,06 milliard USD) avec un chiffre d'affaires des aimants néodyme-fer-bore en hausse de 19,00 % en glissement annuel. La société a posé la première pierre de la Phase III de son complexe de Baotou en juillet 2025, avec un investissement de 1,05 milliard CNY (environ 146 millions USD) pour ajouter 20 000 tonnes métriques de capacité annuelle de néodyme-fer-bore haute performance. Le projet soutient un objectif de 60 000 tonnes métriques de capacité annuelle d'ici 2027. VACUUMSCHMELZE GmbH and Co. KG a étendu son partenariat avec Cyclic Materials en un accord exclusif de 10 ans couvrant tous les sous-produits de production de son installation en Caroline du Sud. Neo Performance Materials Inc. a réservé la capacité de Narva pour Robert Bosch GmbH via un protocole d'accord pluriannuel. Ces actions utilisent l'échelle, l'approvisionnement circulaire et les accords d'enlèvement à long terme pour renforcer les positions commerciales sur le marché des aimants en terres rares.
Les opportunités de croissance comprennent le samarium-cobalt pour les équipements de défense et spatiaux, le néodyme-fer-bore exempt de terres rares lourdes pour les fournisseurs automobiles, et les services de recyclage qui documentent la provenance des matériaux. Le portefeuille de brevets de Proterial, Ltd. de plus de 600 brevets mondiaux d'aimants frittés au néodyme soutient sa position dans les matériaux exempts de terres rares lourdes. Noveon Magnetics Inc. poursuit un procédé de recyclage à base d'hydrogène qui convertit les aimants néodyme-fer-bore en fin de vie en nouveaux aimants frittés. Cette approche combine des voies de production primaire et secondaire sur le marché des aimants en terres rares. Les producteurs chinois et les producteurs spécialisés hors de Chine opèrent de plus en plus dans des domaines stratégiques distincts. Les entreprises chinoises gèrent l'exposition aux licences d'exportation, tandis que les nouveaux entrants occidentaux gèrent les pressions sur l'échelle et les coûts de production. Le marché des aimants en terres rares reste compétitif car la qualification des clients et la garantie d'approvisionnement peuvent être aussi importantes que le volume de production pour les applications à haute valeur ajoutée.
Leaders du secteur des aimants en terres rares
-
Beijing Zhong Ke San Huan Hi-Tech Co., Ltd.
-
Proterial, Ltd.
-
Yantai Zhenghai Magnetic Material Co., Ltd.
-
JL MAG Rare-Earth Co., Ltd.
-
Ningbo Yunsheng Co., Ltd.
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Développements récents dans le secteur
- Août 2026 : Le ministère indien des Industries lourdes a reçu 20 offres dans le cadre de son programme visant à établir des installations intégrées de fabrication d'aimants permanents en terres rares frittés, ciblant une capacité combinée de 6 000 tonnes métriques par an. L'initiative soutient le marché des aimants en terres rares en encourageant la fabrication nationale, en réduisant la dépendance aux importations et en renforçant les chaînes d'approvisionnement pour les véhicules électriques, les éoliennes et les systèmes de défense.
- Juin 2026 : Le Département du Commerce des États-Unis a finalisé un accord accordant à USA Rare Earth jusqu'à 1,6 milliard USD d'incitations fédérales et de prêts pour développer des capacités d'exploitation minière, de traitement, d'alliages métalliques et de production d'aimants néodyme-fer-bore (NdFeB). Le projet soutient le marché des aimants en terres rares en élargissant la capacité de production américaine et en renforçant une chaîne d'approvisionnement nationale intégrée pour les aimants permanents.
Périmètre du rapport mondial sur le marché des aimants en terres rares
Les aimants en terres rares sont des aimants permanents haute performance fabriqués à partir d'éléments de terres rares et d'autres métaux pour délivrer des champs magnétiques puissants dans des conceptions compactes. Ils offrent une haute résistance magnétique et une densité d'énergie élevée, les rendant adaptés aux applications nécessitant un contrôle de mouvement efficace, une conversion de puissance et des performances magnétiques précises.
Le marché des aimants en terres rares est segmenté par type, procédé de fabrication, secteur d'utilisation finale et géographie. Par type, le marché est segmenté en néodyme-fer-bore (NdFeB) et samarium-cobalt (SmCo). Par procédé de fabrication, le marché est segmenté en fritté et lié. Par secteur d'utilisation finale, le marché est segmenté en automobile, électronique grand public, énergie, industrie, aérospatiale et défense, dispositifs médicaux et autres secteurs d'utilisation finale. Le rapport couvre également la taille du marché et les prévisions pour les aimants en terres rares dans 15 pays. Pour chaque segment, le dimensionnement et les prévisions du marché ont été réalisés sur la base de la valeur (USD).
| Néodyme-Fer-Bore (NdFeB) |
| Samarium-Cobalt (SmCo) |
| Fritté |
| Lié |
| Automobile |
| Électronique grand public |
| Énergie |
| Industrie |
| Aérospatiale et défense |
| Dispositifs médicaux |
| Autres secteurs d'utilisation finale |
| Asie-Pacifique | Chine |
| Inde | |
| Japon | |
| Corée du Sud | |
| Pays de l'ASEAN | |
| Reste de l'Asie-Pacifique | |
| Amérique du Nord | États-Unis |
| Canada | |
| Mexique | |
| Europe | Allemagne |
| Royaume-Uni | |
| France | |
| Italie | |
| Pays nordiques | |
| Reste de l'Europe | |
| Amérique du Sud | Brésil |
| Argentine | |
| Reste de l'Amérique du Sud | |
| Moyen-Orient et Afrique | Arabie saoudite |
| Afrique du Sud | |
| Reste du Moyen-Orient et de l'Afrique |
| Par type | Néodyme-Fer-Bore (NdFeB) | |
| Samarium-Cobalt (SmCo) | ||
| Par procédé de fabrication | Fritté | |
| Lié | ||
| Par secteur d'utilisation finale | Automobile | |
| Électronique grand public | ||
| Énergie | ||
| Industrie | ||
| Aérospatiale et défense | ||
| Dispositifs médicaux | ||
| Autres secteurs d'utilisation finale | ||
| Par géographie | Asie-Pacifique | Chine |
| Inde | ||
| Japon | ||
| Corée du Sud | ||
| Pays de l'ASEAN | ||
| Reste de l'Asie-Pacifique | ||
| Amérique du Nord | États-Unis | |
| Canada | ||
| Mexique | ||
| Europe | Allemagne | |
| Royaume-Uni | ||
| France | ||
| Italie | ||
| Pays nordiques | ||
| Reste de l'Europe | ||
| Amérique du Sud | Brésil | |
| Argentine | ||
| Reste de l'Amérique du Sud | ||
| Moyen-Orient et Afrique | Arabie saoudite | |
| Afrique du Sud | ||
| Reste du Moyen-Orient et de l'Afrique | ||
Questions clés auxquelles le rapport répond
Quelle est la taille du marché des aimants en terres rares ?
Le marché des aimants en terres rares était évalué à 22,43 milliards USD en 2026 et devrait croître de 23,80 milliards USD en 2027 pour atteindre 32,42 milliards USD d'ici 2032, à un CAGR de 6,38 % durant la période de prévision (2027-2032).
Qu'est-ce qui stimule la demande en aimants en terres rares ?
Les moteurs de traction pour véhicules électriques, les systèmes éoliens à entraînement direct, les améliorations de l'efficacité industrielle et la robotique sont les principales sources de demande.
Quel type détenait la plus grande part en 2026 ?
Le néodyme-fer-bore (NdFeB) détenait 66,06 % de la part de marché en 2026 car il soutient les moteurs de traction, les systèmes éoliens et les équipements industriels.
Quel procédé de fabrication détenait la plus grande part en 2026 ?
Le fritté détenait 70,14 % de la part de marché en 2026 car les moteurs et générateurs haute performance nécessitent leurs performances de produit énergétique.