
Tamanho e Participação do Mercado de Testes Rápidos de Antígeno
Visão Geral do Mercado
| Período de Estudo | 2021 - 2032 |
|---|---|
| Tamanho do Mercado (2027) | 27.23 Bilhões de dólares |
| Tamanho do Mercado (2032) | 39.08 Bilhões de dólares |
| Taxa de crescimento (2027 - 2032) | 7.49 % |
| Mercado de Crescimento Mais Rápido | Ásia-Pacífico |
| Maior Mercado | América do Norte |
| Concentração do Mercado | Baixo |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Testes Rápidos de Antígeno por Mordor Intelligence
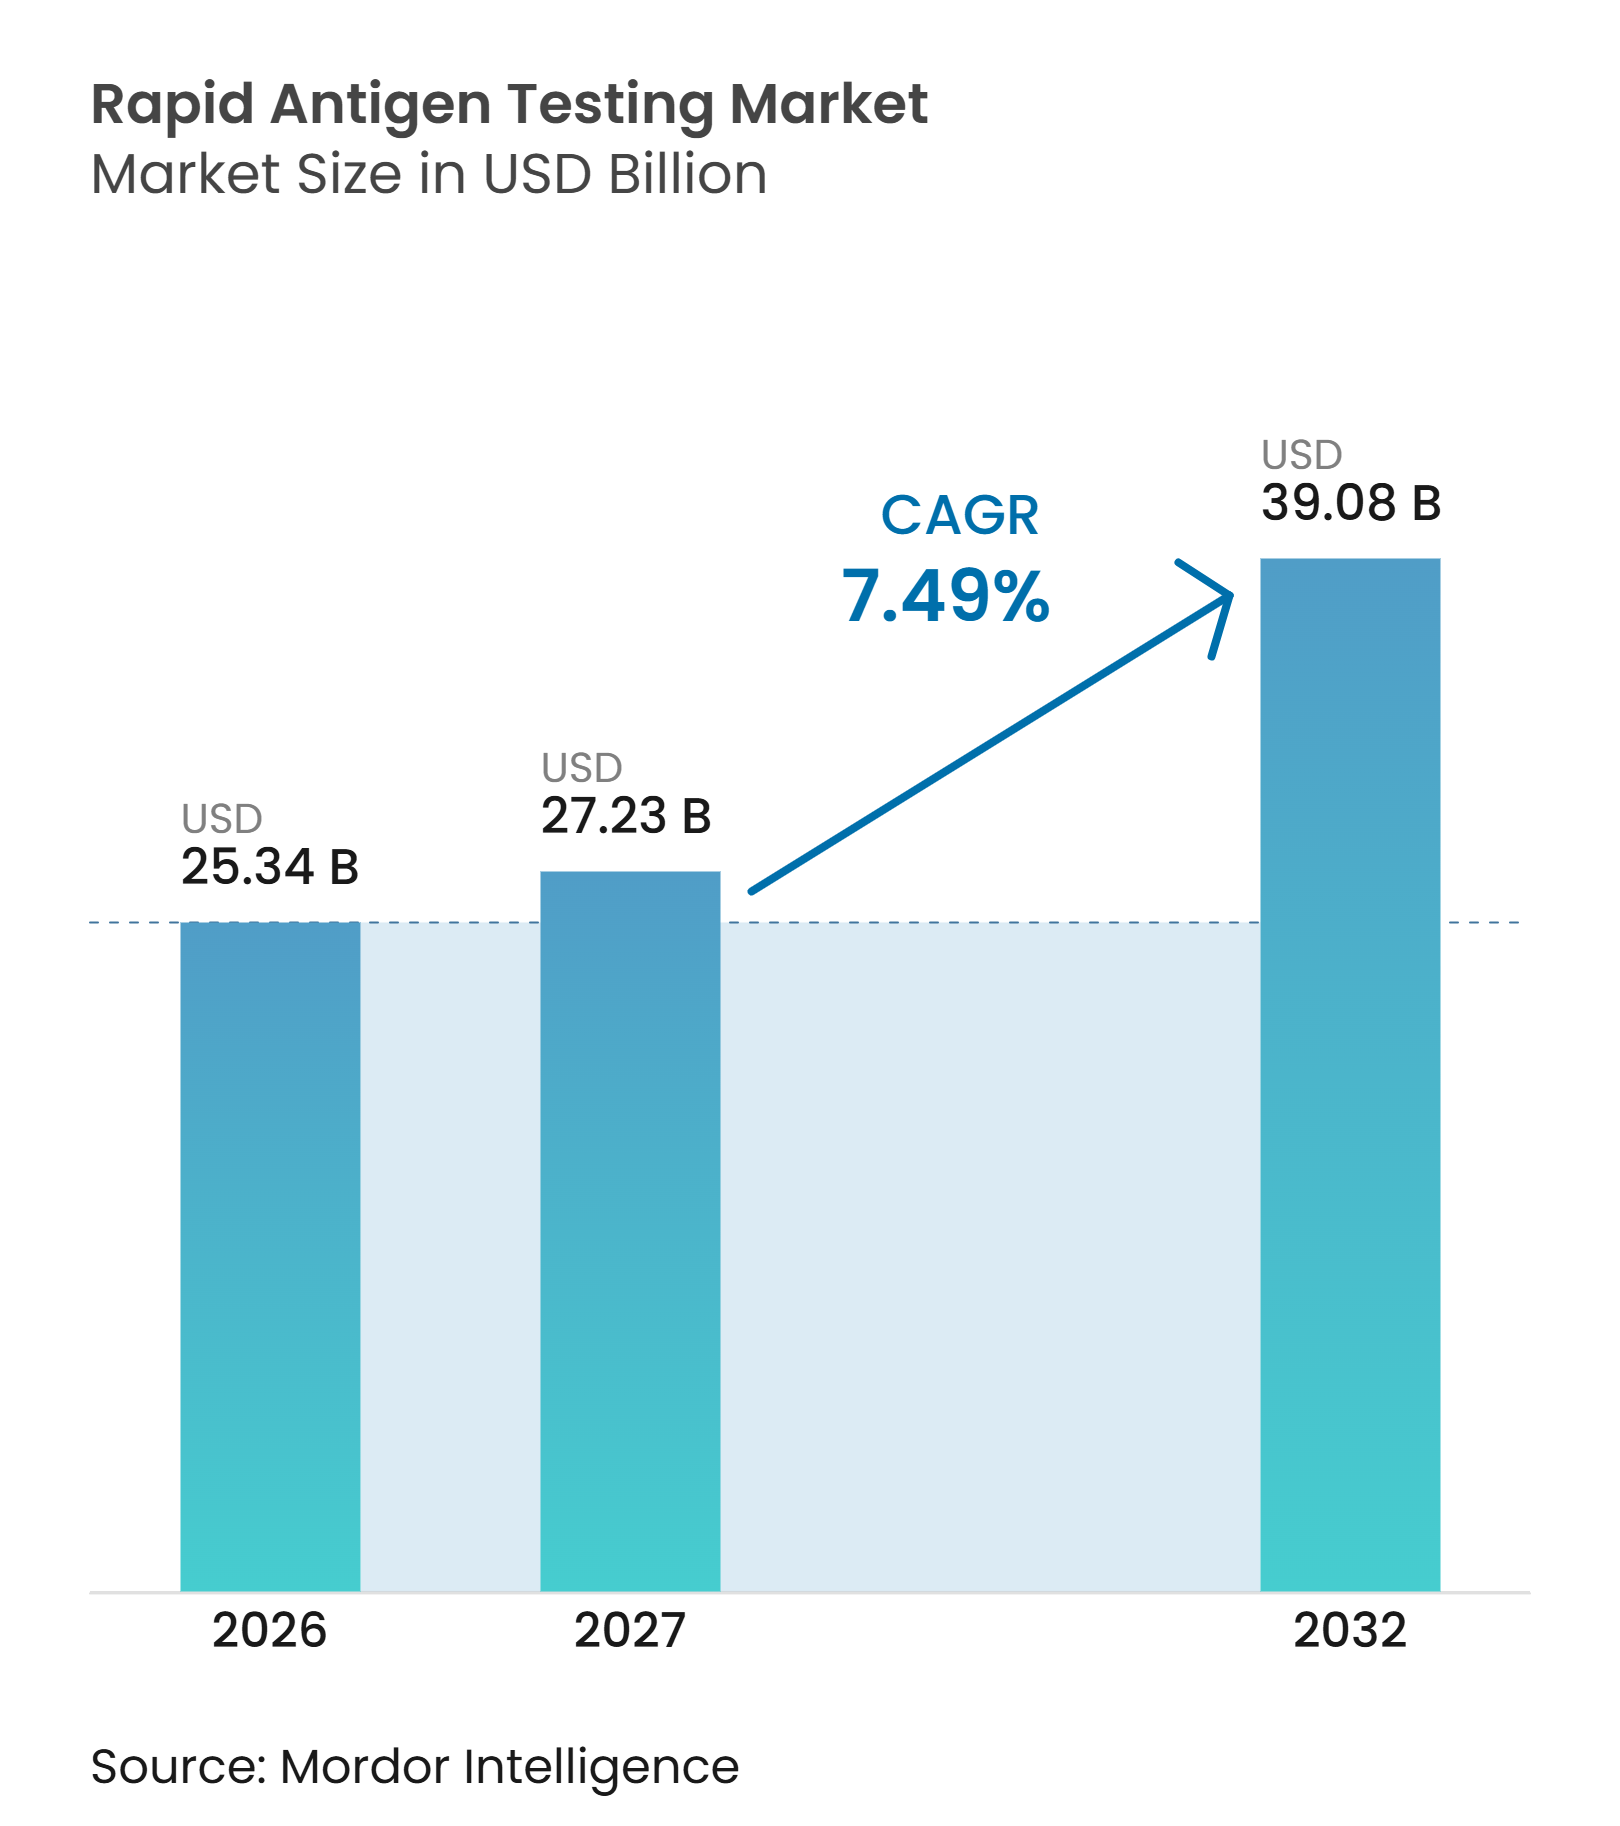
O tamanho do Mercado de Testes Rápidos de Antígeno tem projeção de expansão de 25,34 bilhões de USD em 2026 e 27,23 bilhões de USD em 2027 para 39,08 bilhões de USD até 2032, registrando um CAGR de 7,49% entre 2027 e 2032.
O mercado de testes rápidos de antígeno está migrando de compras emergenciais para uso rotineiro em hospitais, farmácias e domicílios. As coinfecções respiratórias estão sustentando a demanda por testes que identificam mais de 1 patógeno durante a mesma consulta clínica. As decisões diagnósticas também estão se aproximando dos pacientes, o que confere aos ambientes de varejo, farmácia e ambulatório um papel mais relevante. Os desenvolvedores de produtos estão respondendo com formatos multiplex, leitores digitais e coleta de amostras mais simples. Os requisitos regulatórios de evidências e os limites de sensibilidade em casos de baixa carga viral continuam a determinar quais produtos podem ser utilizados em ambientes de maior risco.
Principais Conclusões do Relatório
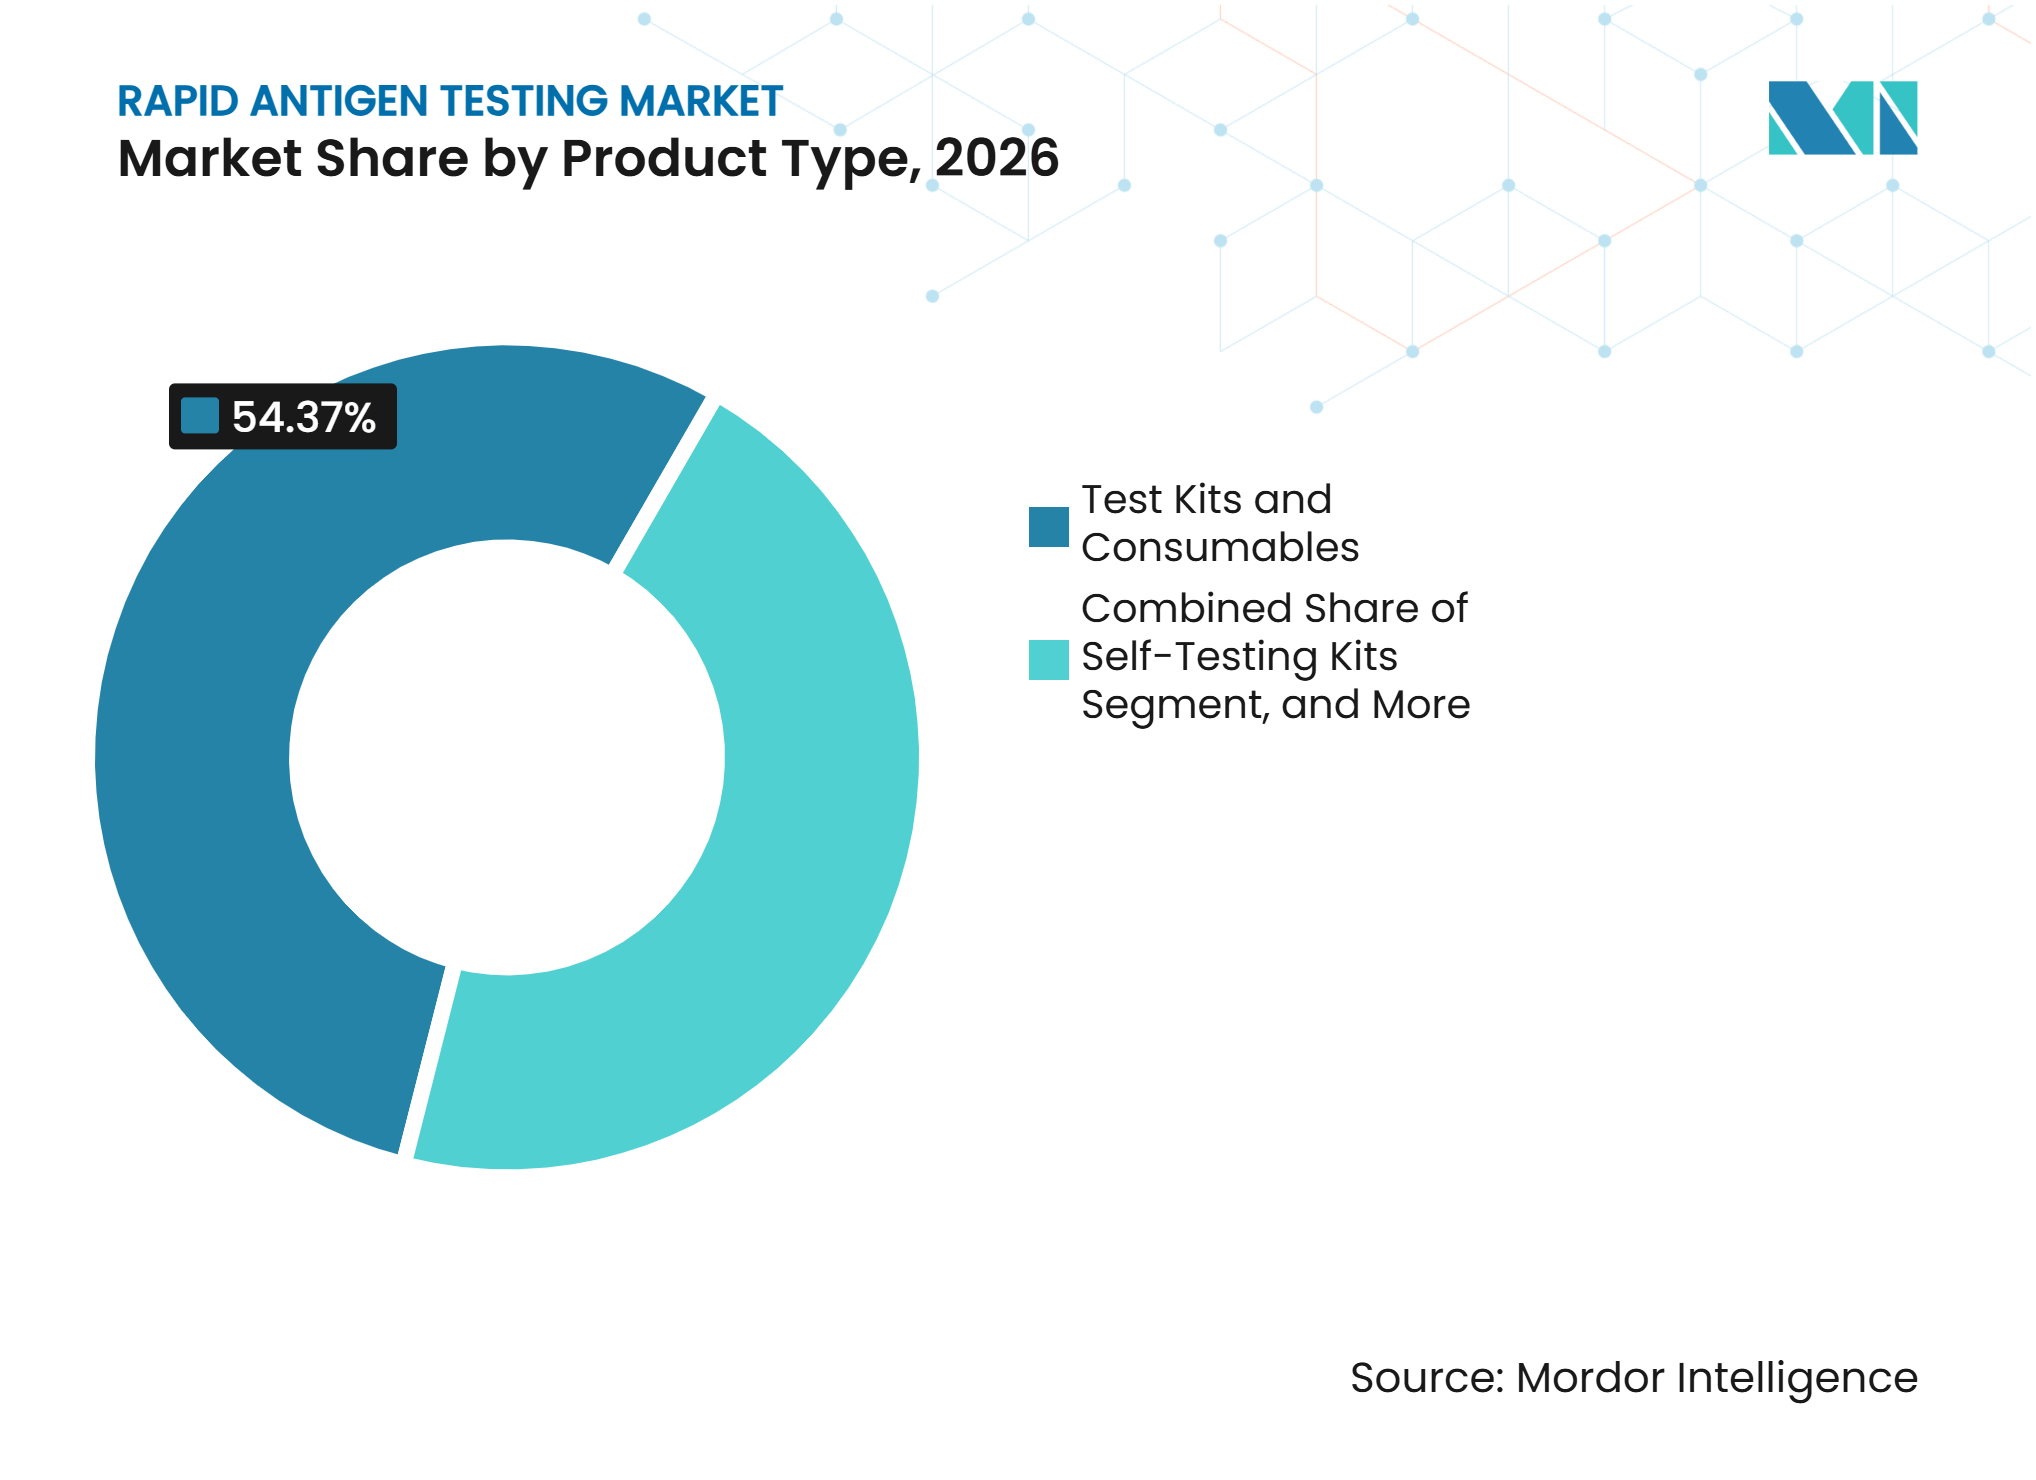
- Por tipo de produto, Kits de Teste e Consumíveis detinham 54,37% da receita em 2026, enquanto os Kits de Autoteste têm previsão de expansão a um CAGR de 7,92% até 2032 no mercado de testes rápidos de antígeno.
- Por tecnologia, os Imunoensaios de Fluxo Lateral responderam por 46,72% da receita em 2026, enquanto os Testes de Antígeno Baseados em Microfluídica têm previsão de crescimento a um CAGR de 8,15% até 2032.
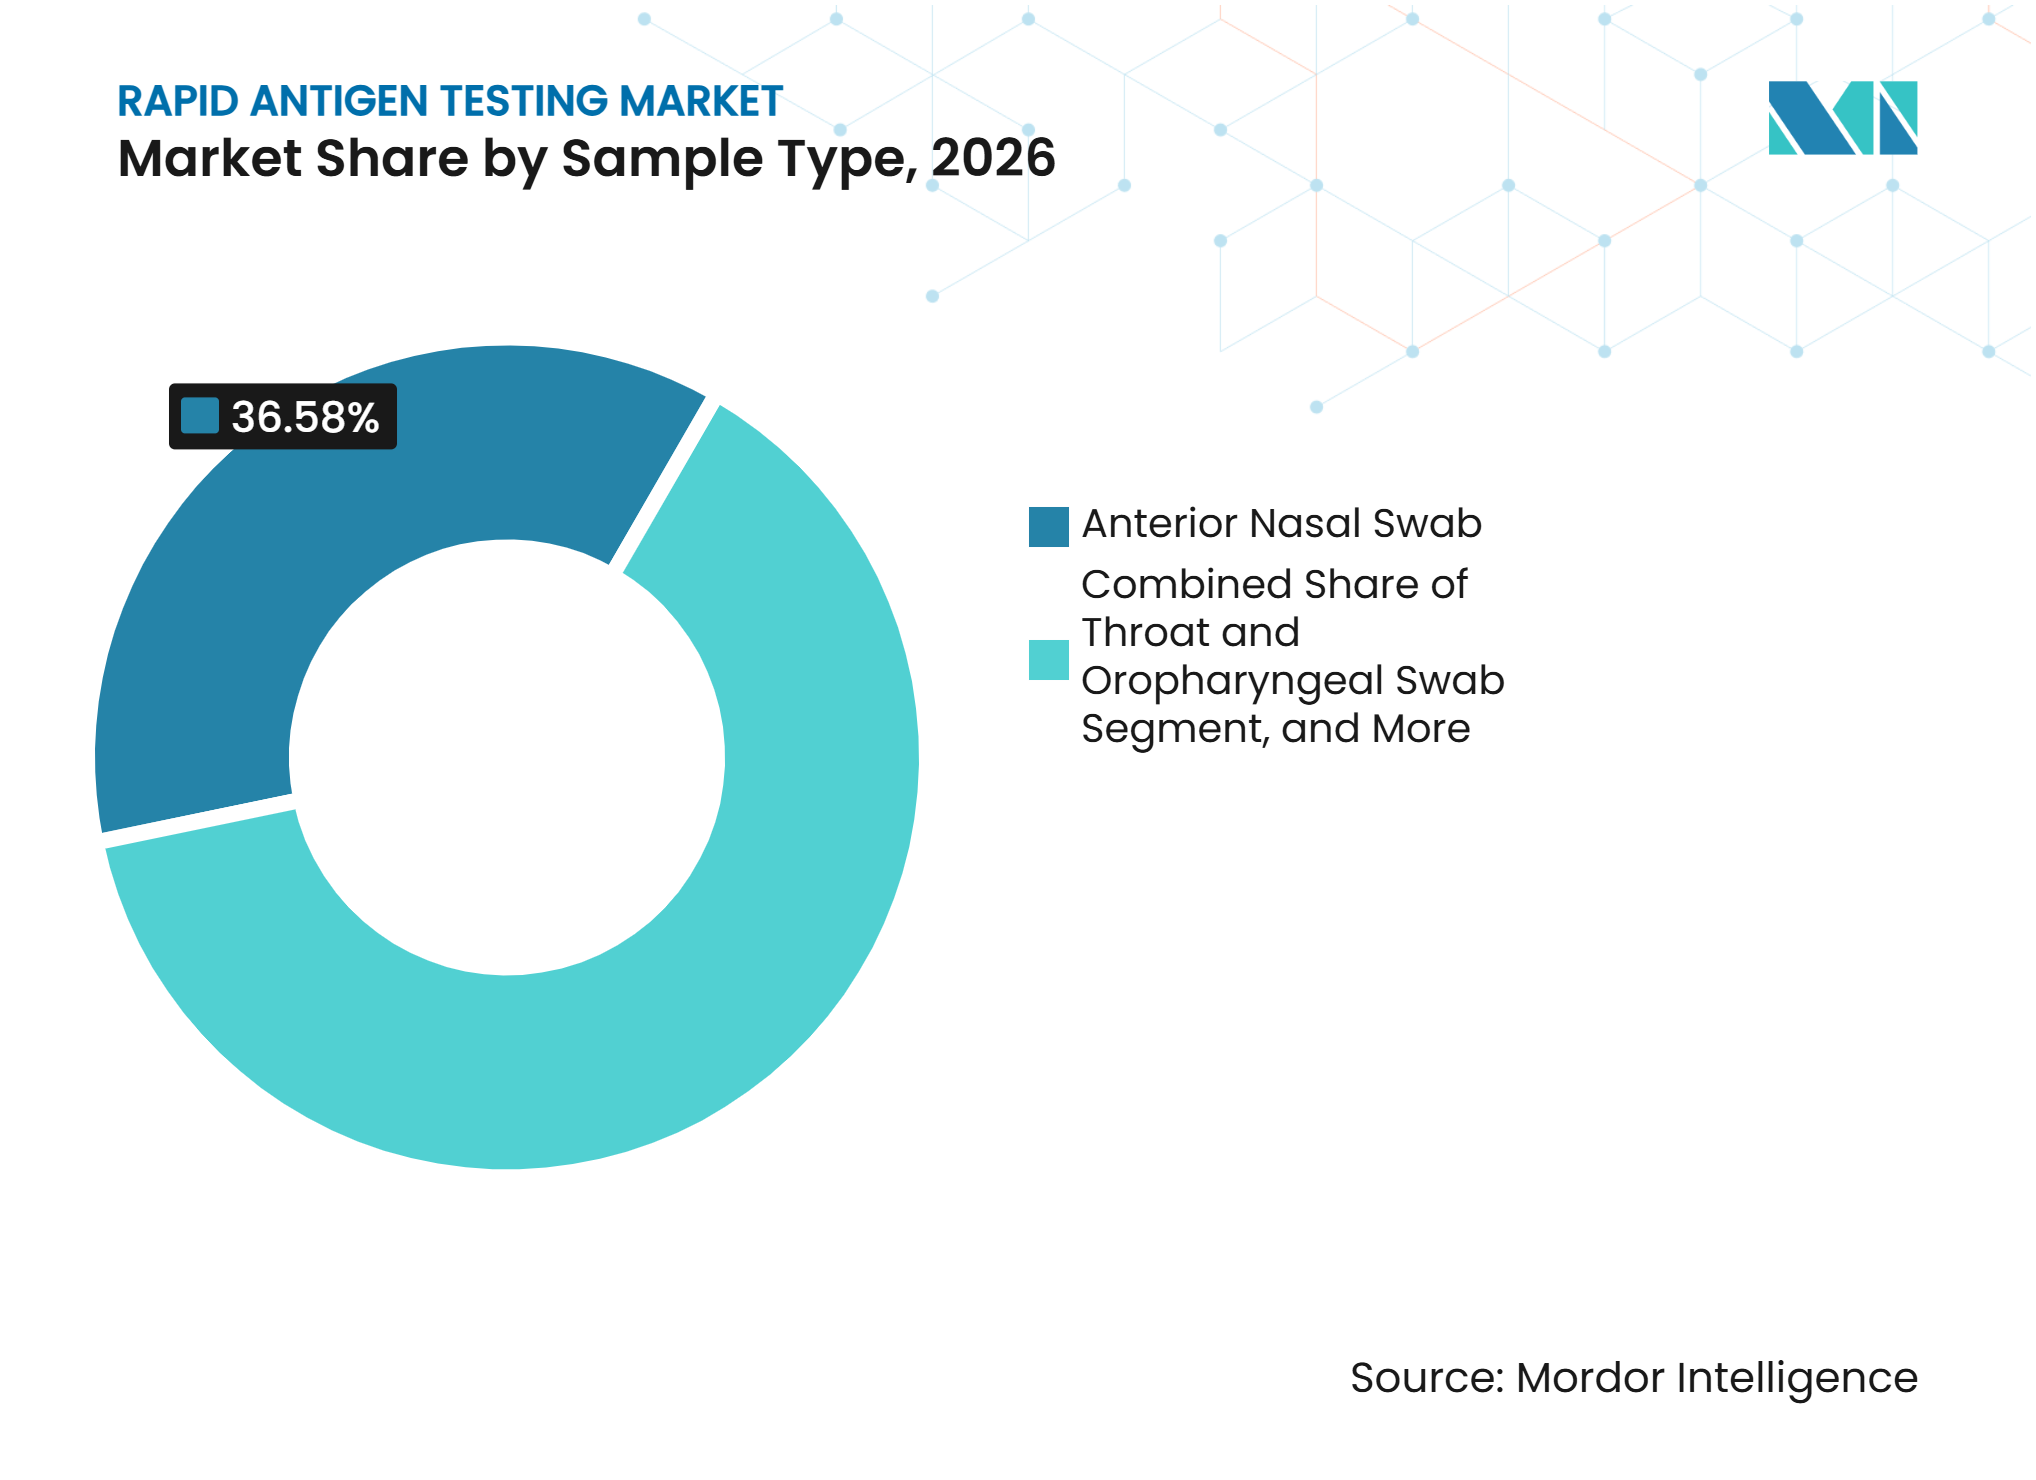
- Por tipo de amostra, o Swab Nasal Anterior detinha 36,58% da receita em 2026, enquanto o Swab de Garganta e Orofaríngeo tem previsão de avançar a um CAGR de 8,46% até 2032 no mercado de testes rápidos de antígeno.
- Por usuário final, Hospitais e Clínicas responderam por 41,29% da receita em 2026, enquanto os Ambientes de Cuidados Domiciliares têm previsão de crescimento a um CAGR de 9,27% até 2032.
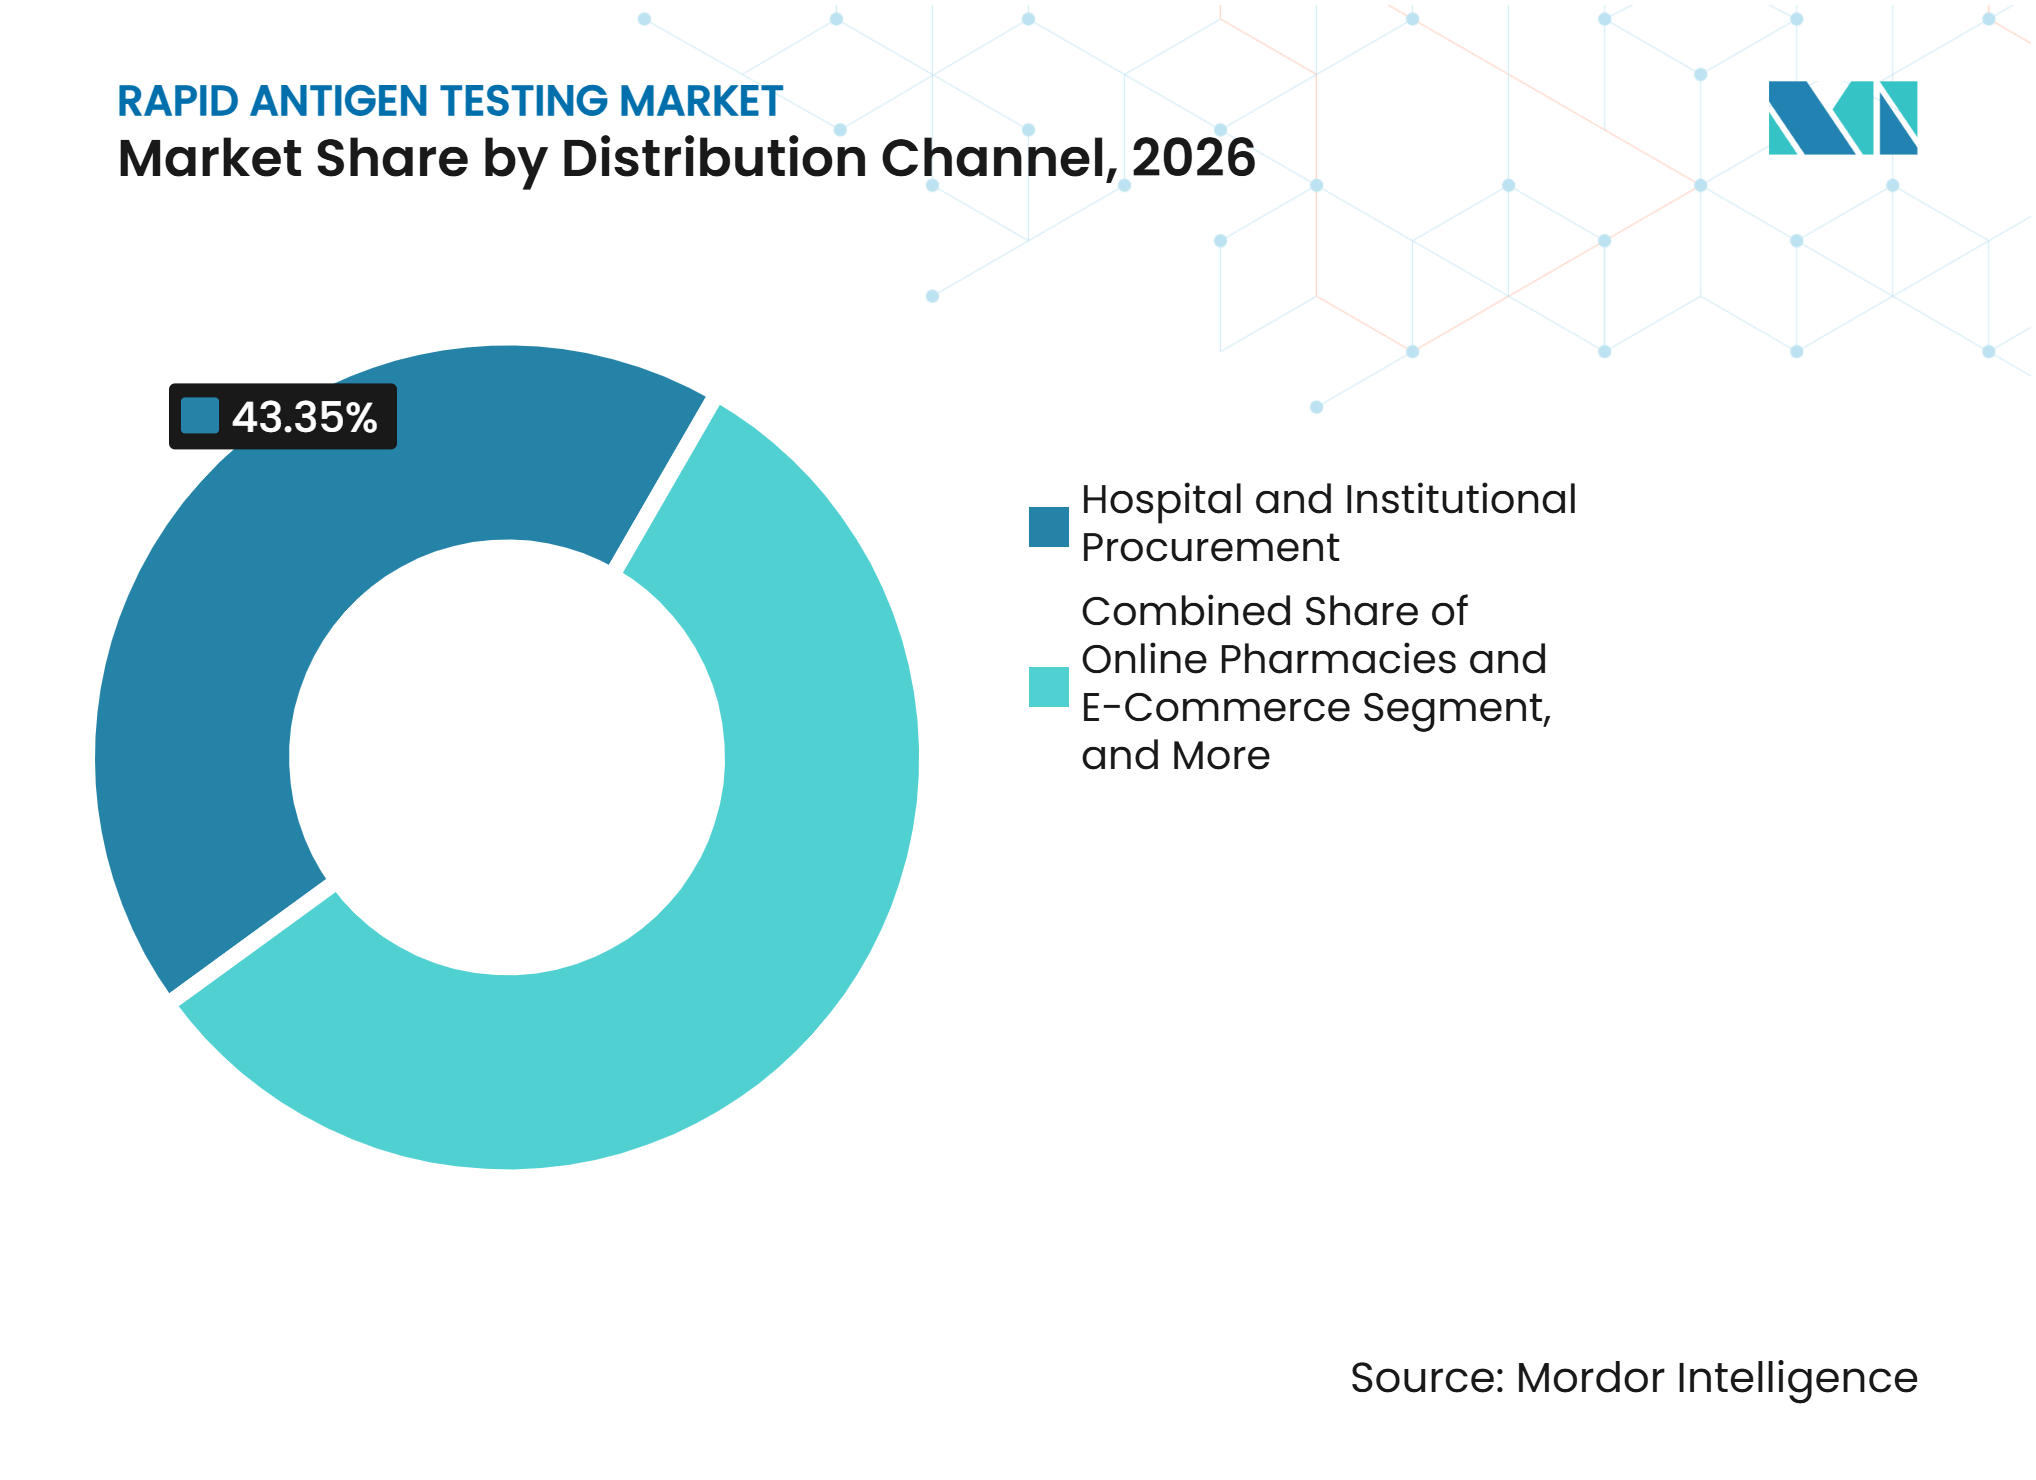
- Por canal de distribuição, a Aquisição Hospitalar e Institucional detinha 43,35% da receita em 2026, enquanto as Farmácias Online e o Comércio Eletrônico têm previsão de expansão a um CAGR de 9,58% até 2032 no mercado de testes rápidos de antígeno.
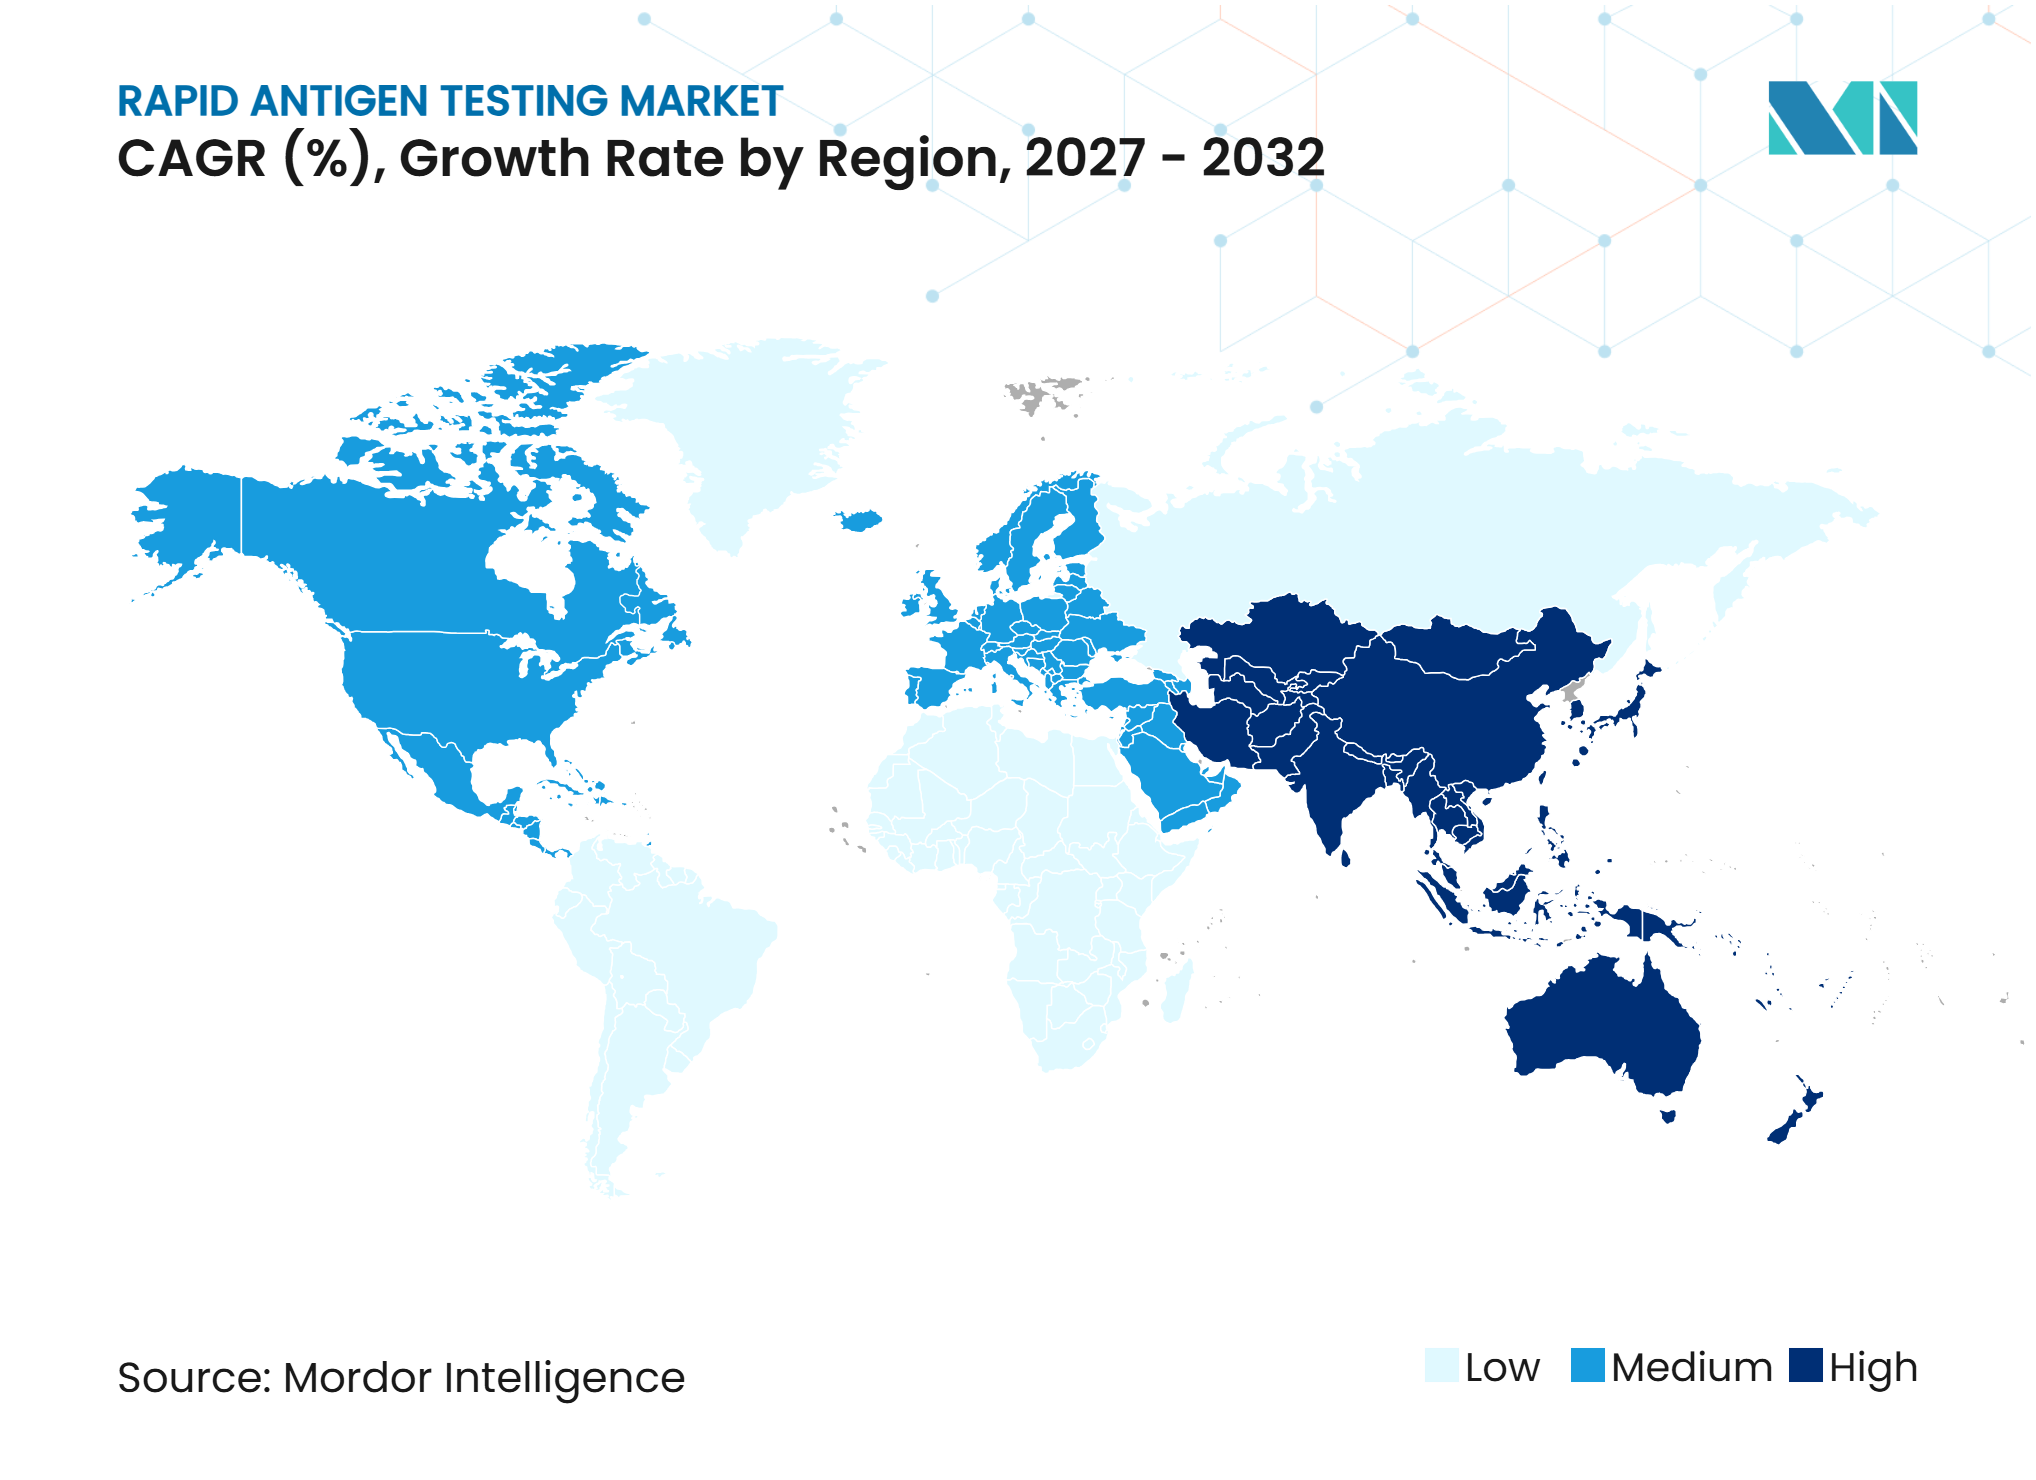
- Por geografia, a América do Norte detinha 38,57% da receita em 2026, enquanto a Ásia-Pacífico tem previsão de crescimento a um CAGR de 10,53% até 2032.
Nota: Os números de mercado apresentados neste relatório são baseados na estrutura de estimativa proprietária da Mordor Intelligence, que combina nove meses de dados reais com projeções do quarto trimestre para o ano base de 2026.
Tendências e Insights de Mercado
Análise de Impacto dos Impulsionadores do Mercado de Testes Rápidos de Antígeno*
| Impulsionador | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Horizonte de Impacto |
|---|---|---|---|
| Aumento da demanda por testes de doenças respiratórias e infecciosas | +1.8% | Global | Médio prazo (2–4 anos) |
| Testes descentralizados e ciclos de decisão clínica mais curtos | +1.5% | América do Norte e UE | Médio prazo (2–4 anos) |
| Expansão de painéis de antígenos respiratórios multiplex | +1.2% | Global, núcleo APAC | Médio prazo (2–4 anos) |
| Testes domiciliares e acesso a diagnósticos em farmácias | +1.0% | América do Norte, UE, APAC | Curto prazo (≤ 2 anos) |
| Preparação para saúde pública e aquisição conjunta | +0.6% | PMBRs, MEA, América do Sul | Longo prazo (≥ 4 anos) |
| Adoção de leitores digitais e conectividade de resultados | +0.5% | América do Norte, UE, APAC | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Aumento da Demanda por Testes de Doenças Respiratórias e Infecciosas
O mercado de testes rápidos de antígeno é sustentado pela circulação simultânea de SARS-CoV-2, influenza A, influenza B e VSR. Essa combinação tornou os testes para múltiplos patógenos mais relevantes nos fluxos ambulatoriais, de farmácia e hospitalares. O mercado de testes rápidos de antígeno se beneficia quando os clínicos podem utilizar um resultado de primeira linha para separar casos respiratórios antes de tomar decisões de isolamento ou tratamento. Uma revisão de 2025 constatou que os testes no ponto de cuidado podem apoiar decisões clínicas, controle de infecções e gestão de antimicrobianos em ambientes de atenção primária.[1] A presença recorrente de vários vírus respiratórios reduz a dependência dos volumes de testes em relação a um único surto. Também cria um papel mais claro para os formatos combinados, nos quais os pacientes apresentam sintomas semelhantes, mas requerem diferentes vias de manejo.
Testes Descentralizados e Ciclos de Decisão Clínica Mais Curtos
O mercado de testes rápidos de antígeno está sendo moldado por testes realizados mais próximos ao ponto de cuidado. Testes que retornam resultados em 10 a 20 minutos podem ajudar os departamentos de emergência e clínicas ambulatoriais a tomar decisões de coorte mais rápidas. Resultados mais rápidos também podem orientar a necessidade de testes moleculares de acompanhamento quando os sintomas, a prevalência ou o risco do paciente assim o exigirem. Isso altera o processo de aquisição porque as equipes de emergência, as clínicas ambulatoriais e as redes de farmácias têm um papel mais relevante na seleção de produtos. O mercado de testes rápidos de antígeno, portanto, favorece fornecedores que possam oferecer treinamento, suporte ao fluxo de trabalho e distribuição local confiável. A gestão da qualidade permanece importante porque os programas no ponto de cuidado devem funcionar dentro dos arranjos estabelecidos de governança laboratorial.
Expansão de Painéis de Antígenos Respiratórios Multiplex
Os painéis multiplex estão ampliando o uso clínico do mercado de testes rápidos de antígeno porque reduzem a necessidade de vários testes separados. A Roche recebeu autorização da FDA em agosto de 2025 para o cobas Respiratory 4-flex, que detecta SARS-CoV-2, influenza A, influenza B e VSR em uma única execução.[2] A Biotech também relatou a certificação de autoteste EU IVDR CE 3018 para um kit de antígeno de consumo 5 em 1 em maio de 2025.[3] Esses formatos podem simplificar a experiência do paciente quando os sintomas não são específicos de 1 infecção. Também podem apoiar um mix de produtos de maior valor porque um único cassete aborda uma questão diagnóstica mais ampla. O mercado de testes rápidos de antígeno tende a recompensar os fabricantes que conseguem demonstrar desempenho confiável em cada analito, em vez de adicionar alvos sem validação suficiente.
Testes Domiciliares e Acesso a Diagnósticos em Farmácias
Os testes domiciliares tornaram-se uma parte duradoura do mercado de testes rápidos de antígeno, em vez de uma prática pandêmica temporária. A ACON Laboratories recebeu autorização da FDA em maio de 2025 para um teste de venda livre que detecta e diferencia SARS-CoV-2, influenza A e influenza B. Os testes domiciliares oferecem aos consumidores um resultado antecipado antes de buscarem atendimento profissional ou utilizarem serviços de telemedicina. As farmácias também podem fornecer orientações sobre testes repetidos, monitoramento de sintomas e encaminhamento quando um resultado não está alinhado com a condição do paciente. Esse canal atribui maior importância às instruções, à embalagem e à coleta de amostras de forma simples. O mercado de testes rápidos de antígeno amplia seu alcance por meio desse modelo de acesso, embora a confiança do consumidor ainda dependa de desempenho consistente e instruções claras.
Análise de Impacto das Restrições do Mercado de Testes Rápidos de Antígeno*
| Restrição | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Horizonte de Impacto |
|---|---|---|---|
| Menor sensibilidade em baixas cargas virais | -0.8% | Global | Curto prazo (≤ 2 anos) |
| Risco de falso-negativo em casos assintomáticos e em estágio inicial | -0.6% | América do Norte e UE | Médio prazo (2–4 anos) |
| Divergência regulatória e ônus de evidências | -0.5% | Global, núcleo UE | Médio prazo (2–4 anos) |
| Volatilidade sazonal da demanda e excesso de capacidade | -0.4% | América do Norte, UE | Curto prazo (≤ 2 anos) |
| Fonte: Mordor Intelligence | |||
Menor Sensibilidade em Baixas Cargas Virais
O desempenho analítico é uma restrição central para o mercado de testes rápidos de antígeno, particularmente quando as cargas virais são baixas. Uma revisão de 2025 sobre diagnósticos de doenças infecciosas no ponto de cuidado relatou que a validação de desempenho permanece essencial antes que novas ferramentas sejam amplamente utilizadas na prática clínica. Uma avaliação de 2025 do Journal of Medical Virology constatou que um teste rápido de antígeno combinado para SARS-CoV-2, influenza e VSR apresentou desempenho mais robusto em amostras com valores de limiar de ciclo mais baixos. Esses limites significam que resultados negativos nem sempre podem descartar infecção em pacientes com sintomas compatíveis. Os hospitais frequentemente mantêm vias de testes moleculares reflexos para pacientes de alto risco e decisões clinicamente sensíveis. O custo e o tempo adicionais resultantes podem reduzir a vantagem prática de um teste rápido em determinados ambientes.
Risco de Falso-Negativo em Casos Assintomáticos e em Estágio Inicial
Os resultados falso-negativos são uma preocupação separada quando o mercado de testes rápidos de antígeno atende à triagem assintomática ou à infecção em estágio inicial. Uma revisão Cochrane de 2025 hospedada pela Biblioteca Nacional de Medicina dos EUA constatou que a sensibilidade dos testes rápidos de antígeno variou conforme os sintomas e o contexto de testagem. Uma probabilidade pré-teste mais baixa pode tornar os programas de triagem em locais de trabalho, viagens e eventos mais difíceis de gerenciar com um único teste. Instruções de testes repetidos e vias confirmatórias podem melhorar o gerenciamento de riscos, mas adicionam complexidade para empregadores e consumidores. Isso limita o uso de autotestes em situações em que os usuários podem não compreender quando um resultado negativo requer revisão adicional. O mercado de testes rápidos de antígeno mantém um papel na triagem, mas a rotulagem dos produtos e as orientações de saúde pública precisam estabelecer expectativas realistas.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Tipo de Produto:
Consumíveis Lideram, Enquanto os Kits de Autoteste Ampliam o Acesso do ConsumidorOs Kits de Teste e Consumíveis representaram 54,37% da participação do mercado de testes rápidos de antígeno em 2026. Os formatos de teste descartáveis geram compras recorrentes em hospitais, clínicas, canais de varejo e ambientes domiciliares. Esse modelo beneficia os fornecedores que já possuem listagens de produtos, capacidade logística e fornecimento confiável para pedidos rotineiros. O setor de testes rápidos de antígeno também depende de consumíveis porque cada episódio de testagem requer um novo cassete ou tira. Os compradores institucionais frequentemente consideram a documentação clínica, a garantia de fornecimento e a facilidade de uso antes de trocar de fornecedor. Esses requisitos podem sustentar a demanda contínua por portfólios de consumíveis estabelecidos. Também oferecem aos fabricantes um motivo para alinhar seus menus de testes com as apresentações respiratórias mais comuns. A categoria de produto permanece importante porque conecta a demanda recorrente a um fluxo de trabalho de testagem relativamente simples. Sua posição não elimina a necessidade de monitoramento de desempenho, especialmente quando os resultados influenciam decisões de isolamento ou tratamento.
Os Kits de Autoteste têm previsão de crescimento a um CAGR de 7,92% até 2032. Sua adoção baseia-se na melhoria do acesso a testes fora de hospitais e laboratórios. A autorização da FDA para o teste domiciliar Flowflex Plus da ACON em 2025 adicionou uma opção multiplex para os consumidores. Os produtos de consumo precisam de instruções que expliquem a coleta, o tempo, a interpretação e as circunstâncias que requerem acompanhamento clínico. Também precisam de embalagens que possam distinguir um teste multiplex de um teste de patógeno único sem confundir os usuários. As farmácias de varejo e os vendedores online são fundamentais para a visibilidade porque frequentemente são o primeiro ponto de contato para usuários com sintomas respiratórios. O mercado de testes rápidos de antígeno depende de que os consumidores confiem que conseguem concluir cada etapa corretamente. À medida que os menus de produtos se expandem, os fabricantes precisarão manter a usabilidade tão visível quanto as afirmações analíticas. Esse segmento amplia o acesso, mas não substitui os testes confirmatórios quando o risco clínico é elevado.


Por Tecnologia:
Fluxo Lateral Sustenta a Escala, Enquanto a Microfluídica Melhora a AutomaçãoOs Imunoensaios de Fluxo Lateral detinham 46,72% da participação do mercado de testes rápidos de antígeno em 2026. Sua posição reflete baixo uso de materiais, métodos de fabricação estabelecidos, resultados rápidos e ampla familiaridade entre os usuários. O formato funciona bem quando um teste precisa ser portátil, econômico e simples de executar. Uma pesquisa publicada em 2025 mostrou que a amplificação de sinal por origami de DNA poderia melhorar a sensibilidade do fluxo lateral em sistemas experimentais.[4] Outro estudo da Nature Communications de 2025 relatou 90% de sensibilidade para influenza A usando um sistema de fluxo lateral com amplificação por espalhamento plasmônico em validação clínica. Essas abordagens mostram como o formato de tira estabelecido pode incorporar detecção de sinal aprimorada. A adoção comercial dependerá de se esses avanços podem ser fabricados de forma consistente e a preços adequados para testes de rotina. As plataformas de fluxo lateral permanecem a linha de base prática para produtos que precisam atender a necessidades de testes de alto volume e descentralizados.
Os Testes de Antígeno Baseados em Microfluídica têm previsão de expansão a um CAGR de 8,15% até 2032. Sua proposta de valor é construída em torno do manuseio controlado de fluidos, saída quantitativa e potencial para testes de múltiplos analitos a partir de 1 amostra. A automação pode reduzir a variação dependente do usuário e apoiar uma operação mais consistente em clínicas e farmácias. Os sistemas microfluídicos também podem fornecer um caminho mais claro para leitores conectados e relatórios eletrônicos. O setor de testes rápidos de antígeno utiliza essas capacidades para competir onde as tiras de leitura visual básica não fornecem controle operacional suficiente. Os formatos vinculados a instrumentos podem ser relevantes para organizações que precisam de trilhas de auditoria, verificações de qualidade padronizadas ou transferência de resultados para sistemas clínicos. Ainda precisam provar que seus benefícios adicionais ao fluxo de trabalho justificam seus custos e requisitos de manutenção. O mercado de testes rápidos de antígeno continuará a utilizar várias tecnologias porque os ambientes de cuidado têm diferentes necessidades de volume, orçamento e conectividade.
Por Tipo de Amostra:
Swabs Nasais Anteriores Permanecem Práticos, Enquanto os Formatos de Garganta Ampliam as OpçõesO Swab Nasal Anterior respondeu por 36,58% do tamanho do mercado de testes rápidos de antígeno em 2026. O espécime é comumente utilizado porque é mais confortável do que a coleta nasal profunda e pode apoiar a autocoleta. Sua conveniência é especialmente relevante para testes em farmácias e domicílios, onde os usuários podem ter treinamento limitado. A bioMérieux recebeu autorização da FDA e isenção CLIA em agosto de 2025 para swabs nasais anteriores com seu Painel Mini BIOFIRE SPOTFIRE Respiratório/Dor de Garganta. A autorização adicionou a coleta nasal anterior às opções de swab nasofaríngeo e de garganta para o painel. Esse tipo de validação é importante porque a escolha da amostragem pode afetar tanto a aceitação do usuário quanto o desempenho do teste. Os swabs nasofaríngeos continuam a atender ambientes que priorizam a sensibilidade analítica e a coleta por profissionais treinados. O mercado de testes rápidos de antígeno, portanto, necessita de opções de espécimes que correspondam tanto ao propósito clínico quanto à capacidade do usuário de coletar uma amostra corretamente.
O Swab de Garganta e Orofaríngeo tem previsão de crescimento a um CAGR de 8,46% até 2032. O formato pode ser útil quando uma via respiratória inclui sintomas de dor de garganta ou quando um painel multiplex usa a mesma amostra para vários alvos. Também pode complementar a coleta nasal anterior em ambientes clínicos que buscam opções adicionais de espécimes. Os usuários podem precisar de mais suporte com a coleta de garganta porque a técnica pode afetar a qualidade do espécime. Isso torna a supervisão profissional, as instruções do produto e o design do fluxo de trabalho fatores importantes na adoção. Amostras de sangue e soro permanecem relevantes para testes de antígeno em outras indicações, incluindo malária, antígeno de superfície da hepatite B e aplicações relacionadas à sepse. Esses usos têm vias clínicas diferentes dos testes respiratórios convencionais. O mercado de testes rápidos de antígeno pode atender a essas aplicações por meio de portfólios especializados, em vez de um único método universal de coleta. A inovação em amostras continuará sendo útil quando melhorar o conforto sem reduzir a detecção confiável.

Por Usuário Final:
Hospitais e Clínicas Mantêm Escala, Enquanto os Ambientes de Cuidados Domiciliares Crescem Mais RapidamenteHospitais e Clínicas responderam por 41,29% do tamanho do mercado de testes rápidos de antígeno em 2026. Seus volumes de testagem provêm de departamentos de emergência, unidades de internação, atendimento de urgência e consultas ambulatoriais respiratórias. Resultados rápidos podem apoiar a coorte, o isolamento e escolhas mais ágeis sobre testes de acompanhamento para pacientes com sintomas respiratórios. O setor de testes rápidos de antígeno é relevante nesses ambientes porque um teste pode ser realizado por equipes de enfermagem ou de emergência, em vez de pessoal laboratorial. Esse modelo depende de treinamento, vias de escalonamento definidas e supervisão de qualidade. Os laboratórios de diagnóstico e centros de referência continuam a apoiar os testes confirmatórios quando os resultados de antígeno são negativos ou inconclusivos. Seu papel permanece importante para pacientes de alto risco e decisões clínicas que requerem maior confiança analítica. Os hospitais também avaliam conectividade, capacidade de processamento e disponibilidade de testes multiplex ao selecionar uma plataforma. Esses requisitos ajudam a explicar por que o uso institucional permanece o maior ambiente de usuário final.
Os Ambientes de Cuidados Domiciliares têm previsão de avançar a um CAGR de 9,27% até 2032. O crescimento reflete a preferência do consumidor por testes antecipados, redução de deslocamentos e acesso por meio de canais de farmácia e online. Os testes domiciliares autorizados pela FDA podem permitir que os usuários iniciem o processo diagnóstico antes de entrar em uma clínica. Isso pode ajudar os pacientes a decidir se devem buscar orientação profissional, embora não substitua o atendimento para sintomas graves. Os testes domiciliares também criam uma maior necessidade de instruções simples e acesso a suporte profissional após um resultado. Escolas, locais de trabalho e ambientes de cuidados de longa duração podem usar programas de autoteste como uma categoria institucional separada. Suas necessidades diferem das aquisições hospitalares porque enfatizam facilidade de uso, disponibilidade e políticas de testes repetidos. O mercado de testes rápidos de antígeno ganha uma base de usuários mais ampla quando esses ambientes têm políticas claras para resultados positivos, negativos e inválidos. O crescimento responsável depende de alinhar o acesso do consumidor com orientações práticas.
Por Canal de Distribuição:
A Aquisição Institucional Proporciona Estabilidade, Enquanto o Comércio Eletrônico Amplia o AlcanceA Aquisição Hospitalar e Institucional detinha 43,35% da receita em 2026. As compras baseadas em licitações podem criar longos ciclos de vendas porque os compradores avaliam evidências clínicas, confiabilidade do fornecimento, sistemas de qualidade e termos contratuais. Esses processos podem dificultar a troca de fornecedor uma vez que um teste está incluído em um fluxo de trabalho hospitalar. A Sapphiros anunciou em novembro de 2025 que a Roche receberia acesso exclusivo a pelo menos 1 bilhão de testes de fluxo lateral anualmente sob um acordo de opção de fornecimento e fabricação. O acordo ilustra por que grandes fornecedores buscam capacidade confiável para demanda de saúde pública e institucional. Os clientes institucionais também valorizam leitores compatíveis, relatórios e controle de qualidade quando os testes são usados em vários departamentos. O mercado de testes rápidos de antígeno se beneficia dessas relações estáveis porque fornecem volume recorrente fora dos ciclos de compra do consumidor. Os fornecedores de produtos ainda precisam atender às expectativas de evidências em evolução à medida que os sistemas de saúde atualizam suas vias respiratórias. O canal permanece central porque hospitais e clínicas gerenciam muitas decisões de testagem de alta complexidade.
As Farmácias Online e o Comércio Eletrônico têm previsão de crescimento a um CAGR de 9,58% até 2032. Os canais online permitem que os consumidores comparem formatos, identifiquem produtos para múltiplos patógenos e recebam testes sem visitar uma loja. Eles também deslocam a concorrência para a clareza da marca, descrições confiáveis de produtos e confiabilidade na entrega. As farmácias de varejo fornecem uma rota física relacionada, especialmente quando um consumidor deseja orientação sobre a seleção de produtos ou etapas de acompanhamento. O mercado de testes rápidos de antígeno precisa de ambos os canais porque os usuários têm diferentes necessidades de acesso e níveis de confiança com os autotestes. Os vendedores online devem apresentar informações regulamentadas sobre produtos com precisão e evitar afirmações que excedam o uso pretendido. Os fabricantes precisam manter a visibilidade do estoque porque a demanda respiratória pode aumentar rapidamente durante os picos sazonais. As vendas voltadas ao consumidor não eliminarão as aquisições institucionais, mas requerem capacidades distintas de marketing, educação e distribuição. Os dois canais podem ampliar o acesso quando as limitações clínicas e a interpretação dos resultados são explicadas claramente.
Análise Geográfica
América do Norte
A América do Norte detinha 38,57% do tamanho do mercado de testes rápidos de antígeno em 2026. Os Estados Unidos possuem uma ampla rede de farmácias de varejo e uma via bem estabelecida para produtos de diagnóstico de venda livre. As autorizações da FDA em 2025 abrangeram vários formatos de testes respiratórios multiplex, incluindo o teste domiciliar da ACON e o ensaio respiratório da Roche. Essas aprovações ampliam o menu de produtos para farmácias, prestadores de saúde e laboratórios clínicos. O apoio federal também continua a incentivar novas abordagens para diagnósticos respiratórios descentralizados. A Sapphiros anunciou uma colaboração com a BARDA para um teste de antígeno digital de uso único com conectividade por smartphone. A oportunidade regional depende de conectar os testes domiciliares e de farmácia a um acompanhamento adequado. A conformidade com os requisitos da FDA permanece importante à medida que os fornecedores adicionam mais patógenos e afirmações de uso pelo consumidor.
Ásia-Pacífico
A Ásia-Pacífico tem previsão de crescimento a um CAGR de 10,53% até 2032, a taxa mais rápida no mercado de testes rápidos de antígeno. A região combina capacidade de fabricação com demanda considerável por testes respiratórios acessíveis. A Administração de Bens Terapêuticos da Austrália listou um autoteste de antígeno combinado de 5 patógenos em agosto de 2025. Essa ação regulatória demonstra a crescente aceitação regional de formatos de consumo para múltiplos patógenos. A fabricação local e produtos mais acessíveis podem apoiar um acesso mais amplo, mas cada país mantém seus próprios requisitos de registro, distribuição e evidências. O mercado de testes rápidos de antígeno precisa que os fornecedores se adaptem a esses fatores de conformidade em nível de país, em vez de tratar a Ásia-Pacífico como um único ambiente de compras.
Europa, Oriente Médio e África, e América do Sul
Europa, Oriente Médio e África, e América do Sul formam um grupo heterogêneo com diferentes condições de aquisição e prioridades regulatórias. Na Europa, os requisitos do IVDR continuam a enfatizar evidências clínicas e desempenho documentado de produtos para diagnósticos in vitro. Isso pode favorecer fornecedores que investiram em dossiês técnicos completos e evidências pós-comercialização. A Organização Mundial da Saúde pré-qualificou 2 testes rápidos de antígeno para SARS-CoV-2 em dezembro de 2025, tornando-os elegíveis para aquisição por agências das Nações Unidas e programas de compras conjuntas. A OMS e o Medicines Patent Pool também anunciaram um acordo de sublicenciamento de 2025 com a Codix Bio na Nigéria para transferência de tecnologia de testes de diagnóstico rápido. Isso apoia o desenvolvimento de capacidade de fabricação regional para testes que podem ser adaptados além do SARS-CoV-2. Na América do Sul, a expansão das farmácias e a vigilância de doenças podem melhorar o acesso, enquanto as compras fragmentadas e as variações cambiais podem complicar o planejamento do fornecimento. O mercado de testes rápidos de antígeno nessas regiões dependerá de produtos acessíveis, arranjos de distribuição duráveis e estruturas de aquisição que possam apoiar a demanda rotineira em vez de emergencial.
Cenário Competitivo
Concentração do Mercado
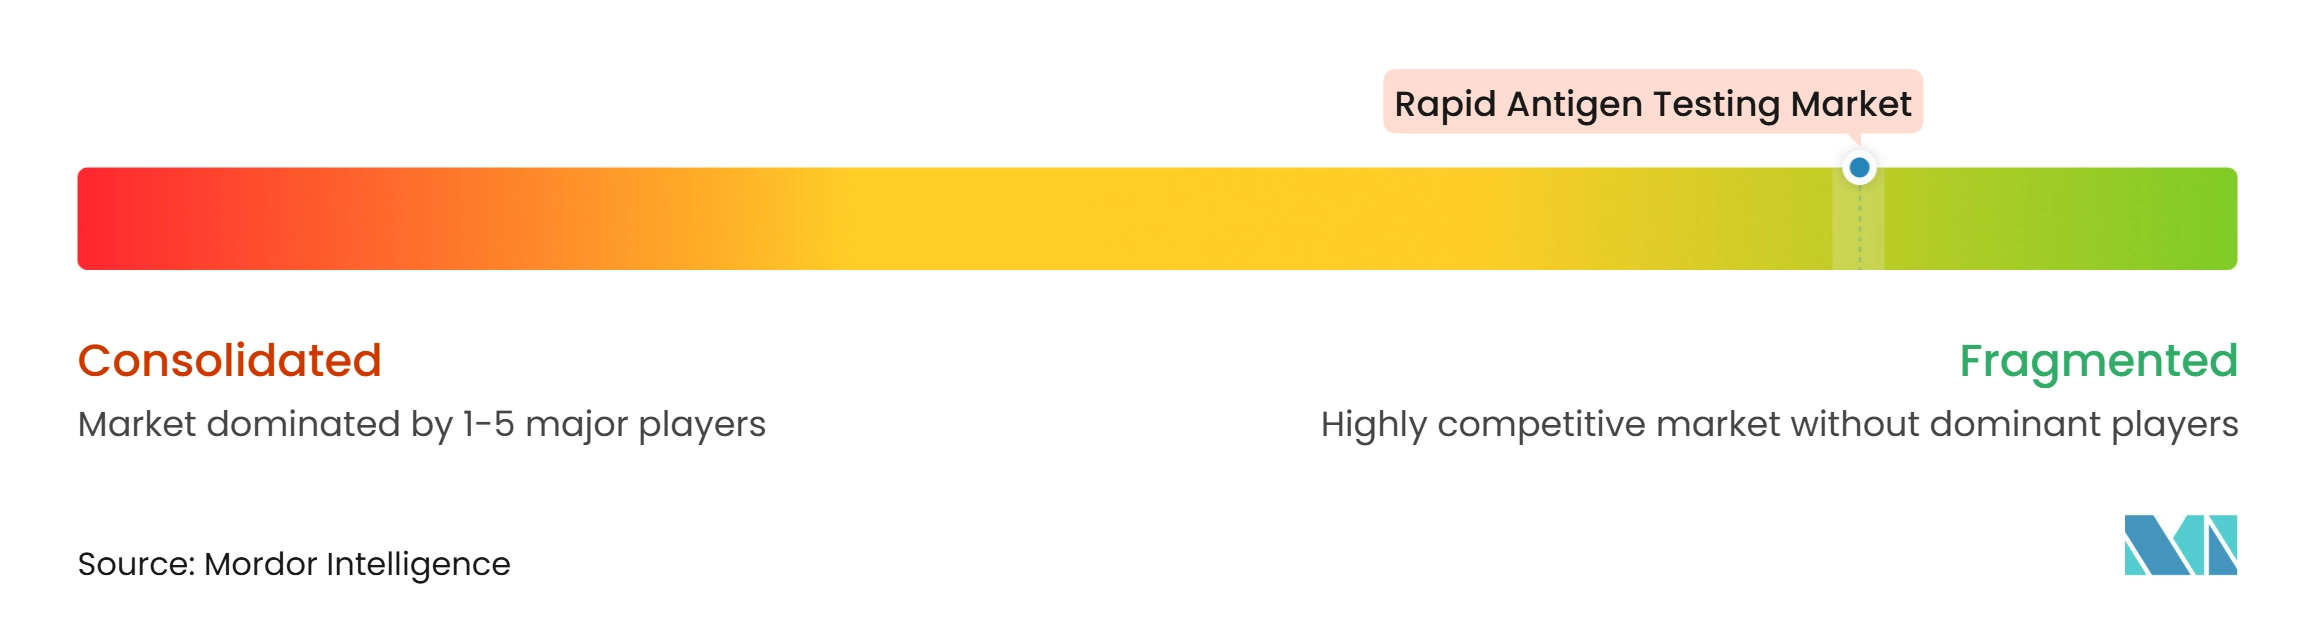
O mercado de testes rápidos de antígeno inclui empresas globais de diagnóstico, fornecedores especializados em ponto de cuidado e fabricantes regionais de menor custo. Abbott Laboratories, F. Hoffmann-La Roche Ltd, Danaher Corporation, QuidelOrtho Corporation e bioMérieux SA possuem amplas capacidades institucionais em ensaios, instrumentos e canais de saúde. A concorrência é moldada pelo desempenho, evidências regulatórias, alcance de distribuição, relatórios conectados e o número de patógenos cobertos por um teste. Os portfólios de produtos também diferem em sua capacidade de apoiar o uso domiciliar, o uso profissional e os testes assistidos por instrumentos. Os compradores frequentemente avaliam a documentação clínica antes de considerar o menor preço listado do produto. Isso torna os registros de qualidade e o fornecimento consistente ativos comerciais importantes para fornecedores estabelecidos. Também deixa espaço para empresas regionais que conseguem atender aos requisitos locais de registro e licitação. A disponibilidade de produtos pode se tornar especialmente importante quando a demanda respiratória sazonal pressiona os padrões normais de pedidos. Os fabricantes com produção diversificada e logística estabelecida podem responder de forma mais previsível às necessidades de reposição institucional. Os fornecedores devem equilibrar menus amplos com instruções claras porque a complexidade adicional pode retardar a adoção em fluxos de trabalho clínicos de rotina. As empresas estabelecidas podem usar treinamento, serviço e suporte pós-comercialização para reforçar relacionamentos com compradores profissionais. O mercado de testes rápidos de antígeno não é definido apenas pelo preço de venda de um cassete porque hospitais e sistemas de saúde também valorizam a garantia de fornecimento e a adequação ao fluxo de trabalho. Os fornecedores com relacionamentos clínicos estabelecidos podem vincular testes a leitores, sistemas de informação laboratorial e programas de qualidade. Empresas menores ainda podem competir quando oferecem fabricação eficiente ou produtos adequados a licitações locais. O campo, portanto, inclui tanto plataformas integradas quanto produtos de alto volume no estilo de commodities. Cada modelo precisa de validação credível para conquistar e manter a confiança em ambientes clínicos.
A multiplexação é uma área importante de concorrência no mercado de testes rápidos de antígeno. A Roche recebeu autorização para o cobas Respiratory 4-flex em agosto de 2025, ampliando sua oferta de testes respiratórios para 4 alvos virais. A autorização demonstra a importância de abordar vários patógenos respiratórios comuns em um único fluxo de trabalho. A QuidelOrtho anunciou planos em junho de 2025 para adquirir a LEX Diagnostics após autorização da FDA, ao mesmo tempo em que descontinuava sua plataforma Savanna. A transação visava fortalecer sua direção em diagnósticos moleculares e o acesso a uma plataforma multiplex ultrarrápida. A bioMérieux expandiu as opções de espécimes para seu Painel Mini BIOFIRE SPOTFIRE Respiratório/Dor de Garganta por meio de uma autorização da FDA e isenção CLIA para espécimes de swab nasal anterior. Isso oferece aos prestadores mais uma opção de coleta dentro de um fluxo de trabalho estabelecido de testes respiratórios e de dor de garganta. Esses movimentos mostram que as empresas estão buscando menus mais amplos, coleta mais simples ou vias de resultados mais rápidas. Os sistemas de relatórios conectados e leitores podem fornecer outro ponto de diferenciação quando os clientes precisam de registros padronizados. Essas ferramentas tambm podem fortalecer a supervisão de qualidade onde os resultados são produzidos fora dos laboratórios centrais. O mercado de testes rápidos de antígeno favorecerá estratégias que melhorem a utilidade clínica sem tornar os fluxos de trabalho de linha de frente mais difíceis.
Líderes do Setor de Testes Rápidos de Antígeno
-
Abbott Laboratories
-
Becton, Dickinson and Company (BD)
-
Danaher Corporation
-
QuidelOrtho Corporation
-
Siemens Healthineers AG
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica
Mercado de Testes Rápidos de Antígeno Empresas cobertas neste relatório
- Abbott Laboratories
- Access Bio
- Acon Laboratories
- Beckton Dickinson
- bioMérieux
- Bionote
- Danaher
- Roche
- Healgen Scientific LLC
- iHealth Labs
- LumiraDx Limited
- Orasure Technologies
- OSANG Healthcare Co. Ltd.
- Princeton BioMeditech Corporation
- QuidelOrtho
- SD Biosensor Inc.
- SEKISUI Diagnostics, LLC
- Siemens Healthineers
- Thermo Fisher Scientific
- Trinity Biotech plc
Desenvolvimentos industriais recentes em Mercado de Testes Rápidos de Antígeno
- 2025: A Sapphiros anunciou um acordo estratégico de opção de fornecimento e fabricação com a Roche, concedendo à Roche acesso exclusivo a pelo menos 1 bilhão de testes de fluxo lateral anualmente a partir da instalação de fabricação rolo a rolo da Sapphiros no Reino Unido (capacidade: até 5 bilhões de diagnósticos por ano). O acordo também inclui acesso à futura tecnologia de ponto de cuidado molecular multiplex da Sapphiros, posicionando a Roche com capacidade de fabricação pronta para surtos em escala pandêmica.
- Dezembro de 2025: A OMS pré-qualificou os primeiros 2 testes rápidos de detecção de antígeno para SARS-CoV-2, o STANDARD Q COVID-19 Ag Test da SD Biosensor e o Flowflex SARS-CoV-2 Antigen Rapid Test da ACON Biotech.
- Agosto de 2025: A F. Hoffmann-La Roche Ltd recebeu autorização FDA 510(k) para o cobas Respiratory 4-flex, que detecta SARS-CoV-2, influenza A, influenza B e VSR em uma única execução nos sistemas cobas.
Escopo do Relatório Global do Mercado de Testes Rápidos de Antígeno
De acordo com o escopo do relatório, o teste rápido de antígeno é um método diagnóstico que detecta proteínas específicas (antígenos) de patógenos como vírus ou bactérias em amostras de pacientes. Fornece resultados em minutos, permitindo a identificação rápida de doenças infecciosas e a tomada de decisões clínicas em tempo hábil. Os testes rápidos de antígeno são amplamente utilizados no ponto de cuidado para condições como COVID-19, influenza, vírus sincicial respiratório (VSR) e malária, devido à sua rapidez, conveniência e custo-efetividade.
O mercado de testes rápidos de antígeno é segmentado por tipo de produto, tecnologia, tipo de amostra, usuário final, canal de distribuição e geografia. Por tipo de produto, o mercado é segmentado em kits de teste e consumíveis, leitores e instrumentos, sistemas de teste profissional e kits de autoteste. Por tecnologia, o mercado é segmentado em imunoensaios de fluxo lateral, imunoensaios de fluorescência, testes de antígeno baseados em microfluídica, quimioluminescência e outros imunoensaios, e outros. Por tipo de amostra, o mercado é segmentado em swab nasal anterior, swab nasofaríngeo, swab de garganta e orofaríngeo, sangue e soro, e outros. Por usuário final, o mercado é segmentado em hospitais e clínicas, laboratórios de diagnóstico e centros de referência, ambientes de cuidados domiciliares e outros. Por canal de distribuição, o mercado é segmentado em aquisição hospitalar e institucional, farmácias de varejo, farmácias online e comércio eletrônico, e outros. Por geografia, o mercado é segmentado em América do Norte, Europa, Ásia-Pacífico, Oriente Médio e África, e América do Sul. O relatório de mercado também abrange tamanhos de mercado estimados e tendências de mercado para 17 países nas principais regiões do mundo. O relatório oferece o valor de mercado (em USD) para os segmentos acima.
Visão geral da segmentação
| Kits de Teste e Consumíveis |
| Leitores e Instrumentos |
| Sistemas de Teste Profissional |
| Kits de Autoteste |
| Imunoensaios de Fluxo Lateral |
| Imunoensaios de Fluorescência |
| Testes de Antígeno Baseados em Microfluídica |
| Quimioluminescência e Outros Imunoensaios |
| Outros |
| Swab Nasal Anterior |
| Swab Nasofaríngeo |
| Swab de Garganta e Orofaríngeo |
| Sangue e Soro |
| Outros |
| Hospitais e Clínicas |
| Laboratórios de Diagnóstico e Centros de Referência |
| Ambientes de Cuidados Domiciliares |
| Outros |
| Aquisição Hospitalar e Institucional |
| Farmácias de Varejo |
| Farmácias Online e Comércio Eletrônico |
| Outros |
| América do Norte | Estados Unidos |
| Canadá | |
| México | |
| Europa | Alemanha |
| Reino Unido | |
| França | |
| Itália | |
| Espanha | |
| Restante da Europa | |
| Ásia-Pacífico | China |
| Índia | |
| Japão | |
| Austrália | |
| Coreia do Sul | |
| Restante da Ásia-Pacífico | |
| Oriente Médio e África | GCC |
| África do Sul | |
| Restante do Oriente Médio e África | |
| América do Sul | Brasil |
| Argentina | |
| Restante da América do Sul |
| Por Tipo de Produto | Kits de Teste e Consumíveis | |
| Leitores e Instrumentos | ||
| Sistemas de Teste Profissional | ||
| Kits de Autoteste | ||
| Por Tecnologia | Imunoensaios de Fluxo Lateral | |
| Imunoensaios de Fluorescência | ||
| Testes de Antígeno Baseados em Microfluídica | ||
| Quimioluminescência e Outros Imunoensaios | ||
| Outros | ||
| Por Tipo de Amostra | Swab Nasal Anterior | |
| Swab Nasofaríngeo | ||
| Swab de Garganta e Orofaríngeo | ||
| Sangue e Soro | ||
| Outros | ||
| Por Usuário Final | Hospitais e Clínicas | |
| Laboratórios de Diagnóstico e Centros de Referência | ||
| Ambientes de Cuidados Domiciliares | ||
| Outros | ||
| Por Canal de Distribuição | Aquisição Hospitalar e Institucional | |
| Farmácias de Varejo | ||
| Farmácias Online e Comércio Eletrônico | ||
| Outros | ||
| Por Geografia | América do Norte | Estados Unidos |
| Canadá | ||
| México | ||
| Europa | Alemanha | |
| Reino Unido | ||
| França | ||
| Itália | ||
| Espanha | ||
| Restante da Europa | ||
| Ásia-Pacífico | China | |
| Índia | ||
| Japão | ||
| Austrália | ||
| Coreia do Sul | ||
| Restante da Ásia-Pacífico | ||
| Oriente Médio e África | GCC | |
| África do Sul | ||
| Restante do Oriente Médio e África | ||
| América do Sul | Brasil | |
| Argentina | ||
| Restante da América do Sul | ||
Principais Questões Respondidas no Relatório
Qual é o valor projetado dos testes rápidos de antígeno até 2032?
O setor tem previsão de atingir 39,08 bilhões de USD até 2032, expandindo-se a um CAGR de 7,49% a partir de 2027. A projeção reflete a demanda contínua por testes respiratórios descentralizados em hospitais, farmácias e ambientes domiciliares.
Qual categoria de produto lidera a receita dos testes rápidos de antígeno?
Os Kits de Teste e Consumíveis lideraram com 54,37% da receita em 2026. A categoria se beneficia de compras recorrentes porque cada episódio de testagem utiliza um novo cassete ou tira em ambientes clínicos e de consumo.
Qual tecnologia está crescendo mais rapidamente nos testes rápidos de antígeno?
Os Testes de Antígeno Baseados em Microfluídica têm previsão de crescimento a um CAGR de 8,15% até 2032. Seu apelo vem do manuseio controlado de amostras, saídas quantitativas e potencial compatibilidade com leitores conectados.
Por que os testes de antígeno multiplex estão se tornando mais importantes?
Os formatos multiplex podem identificar vários vírus respiratórios a partir de 1 teste, o que apoia uma triagem mais rápida quando os sintomas se sobrepõem. Seu valor depende de uma validação clara para cada analito incluído no painel.
Qual região tem expectativa de crescimento mais rápido até 2032?
A Ásia-Pacífico tem previsão de crescimento a um CAGR de 10,53% até 2032. A capacidade de fabricação regional, as necessidades de testes acessíveis e a aceitação regulatória de formatos combinados sustentam essa perspectiva.
Qual é a principal limitação dos testes rápidos de antígeno?
A sensibilidade pode ser menor em baixas cargas virais e em testes assintomáticos. Algumas vias clínicas, portanto, utilizam testes repetidos ou testes moleculares confirmatórios quando os sintomas e o risco do paciente tornam um resultado negativo de antígeno insuficiente.