
Marktgröße und Marktanteil für Schnellantigen-Tests
Marktübersicht
| Studienzeitraum | 2021 - 2032 |
|---|---|
| Marktgröße (2027) | 27.23 Milliarden US-Dollar |
| Marktgröße (2032) | 39.08 Milliarden US-Dollar |
| Wachstumsrate (2027 - 2032) | 7.49 % |
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Nordamerika |
| Marktkonzentration | Niedrig |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Marktanalyse für Schnellantigen-Tests von Mordor Intelligence
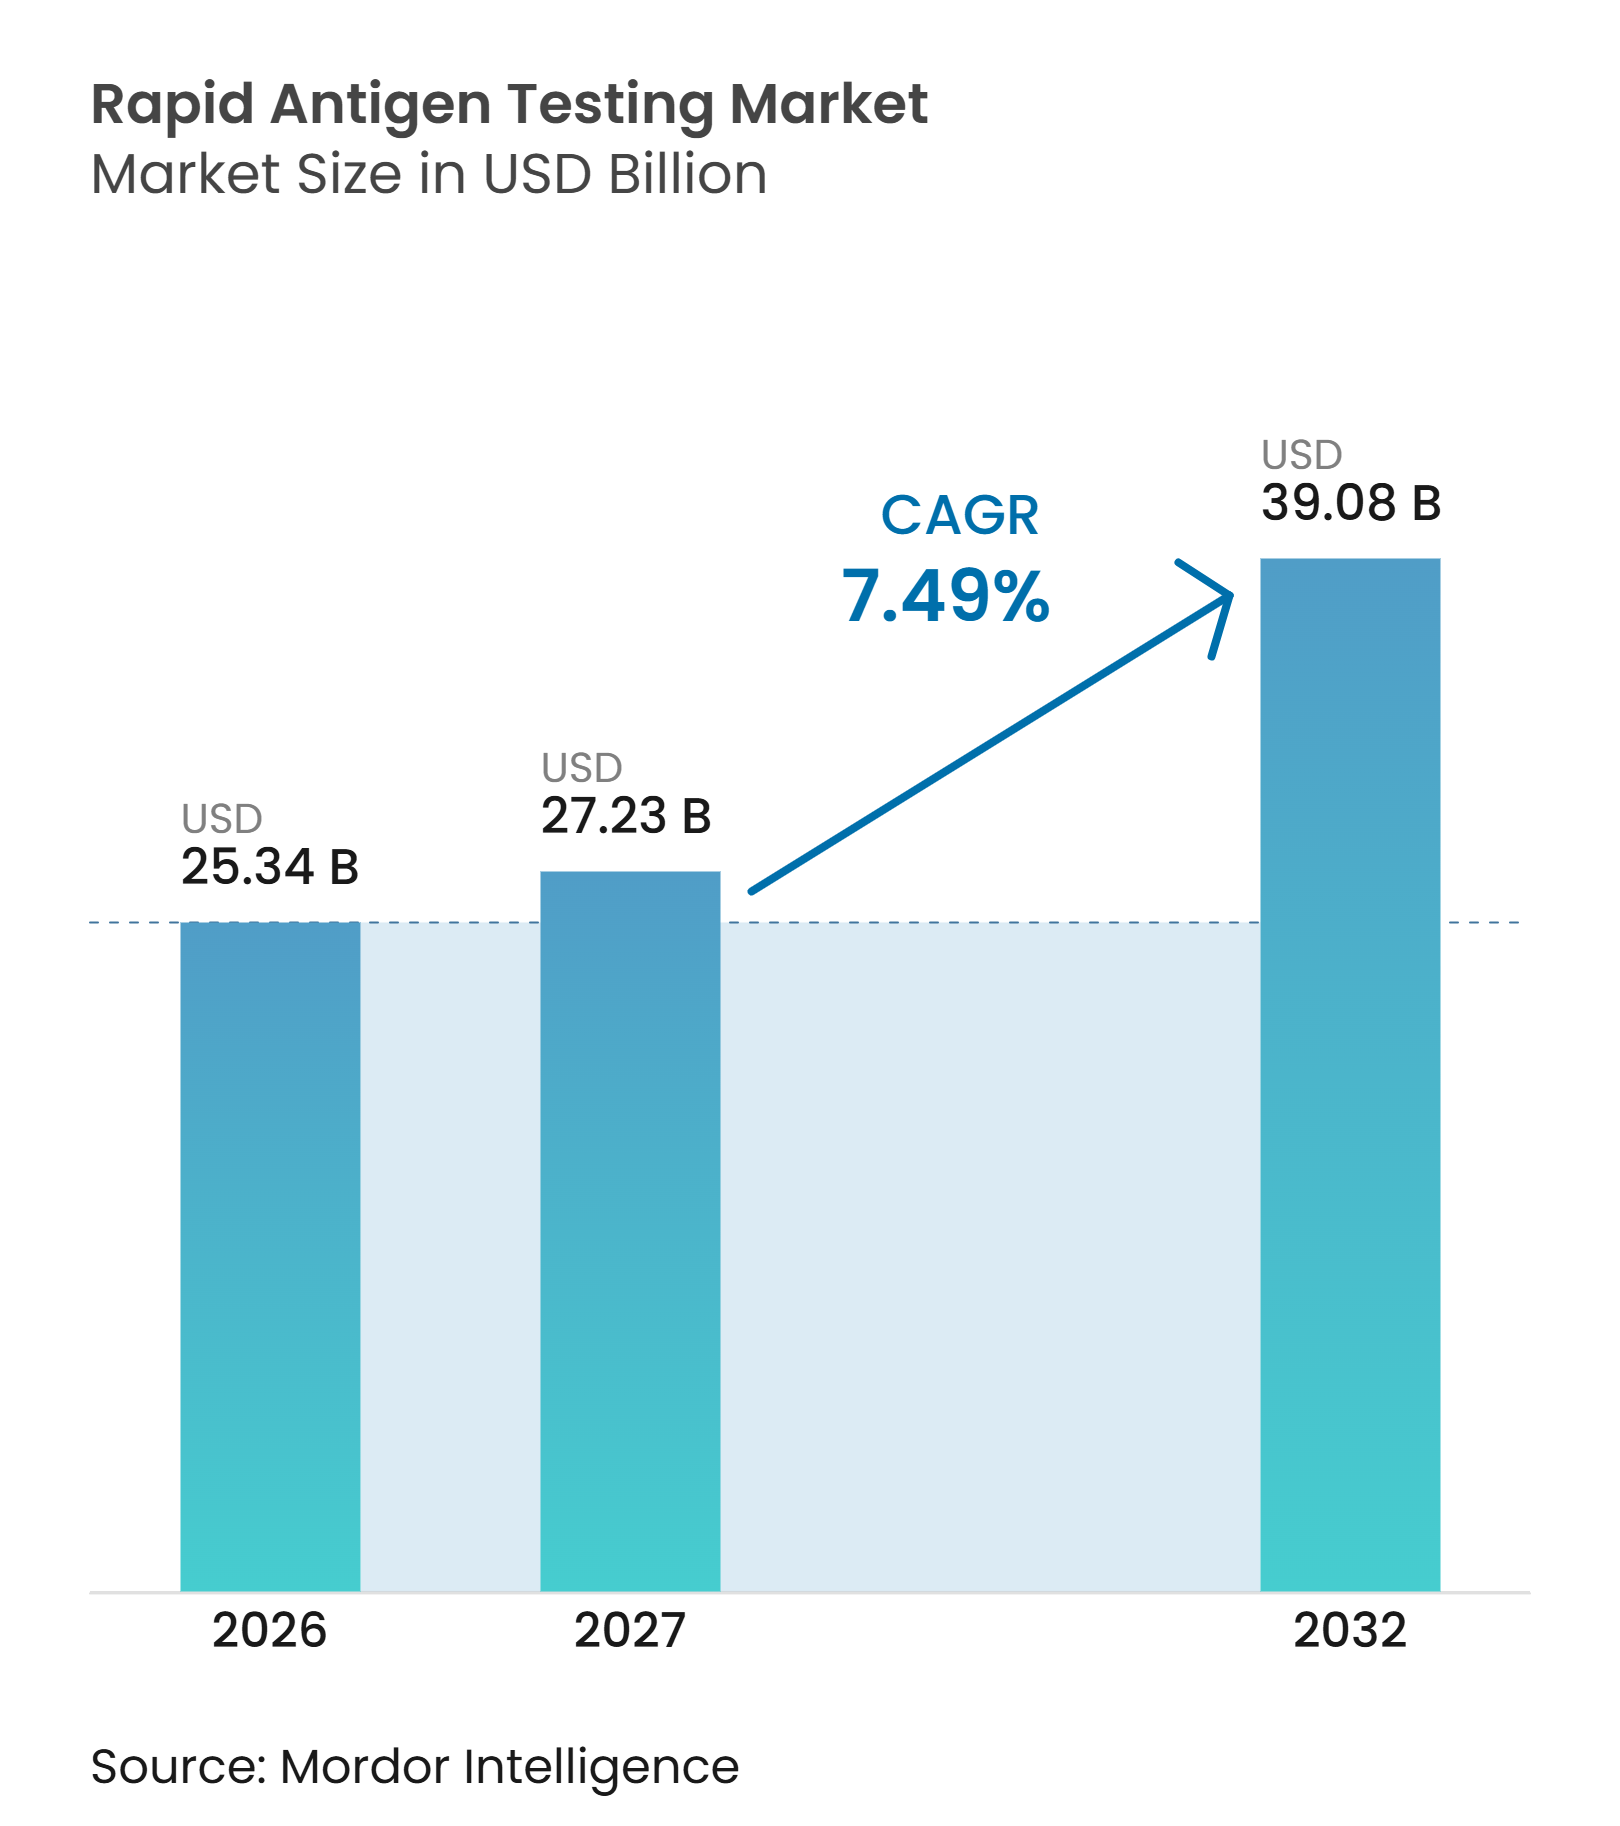
Die Marktgröße für Schnellantigen-Tests wird voraussichtlich von 25,34 Milliarden USD im Jahr 2026 und 27,23 Milliarden USD im Jahr 2027 auf 39,08 Milliarden USD bis 2032 anwachsen und zwischen 2027 und 2032 eine CAGR von 7,49 % verzeichnen.
Der Markt für Schnellantigen-Tests entwickelt sich vom Notfallkauf hin zur Routineanwendung in Krankenhäusern, Apotheken und Privathaushalten. Respiratorische Koinfektionen stützen die Nachfrage nach Tests, die mehr als 1 Erreger während desselben klinischen Besuchs identifizieren. Diagnostische Entscheidungen verlagern sich ebenfalls näher an die Patienten, was dem Einzel-, Apotheken- und ambulanten Bereich eine größere Rolle verleiht. Produktentwickler reagieren mit Multiplex-Formaten, digitalen Lesegeräten und vereinfachter Probenentnahme. Regulatorische Anforderungen an Nachweise und Sensitivitätsgrenzen bei niedrigen Viruslasten prägen weiterhin, welche Produkte in Hochrisikobereichen eingesetzt werden können.
Wichtigste Erkenntnisse des Berichts
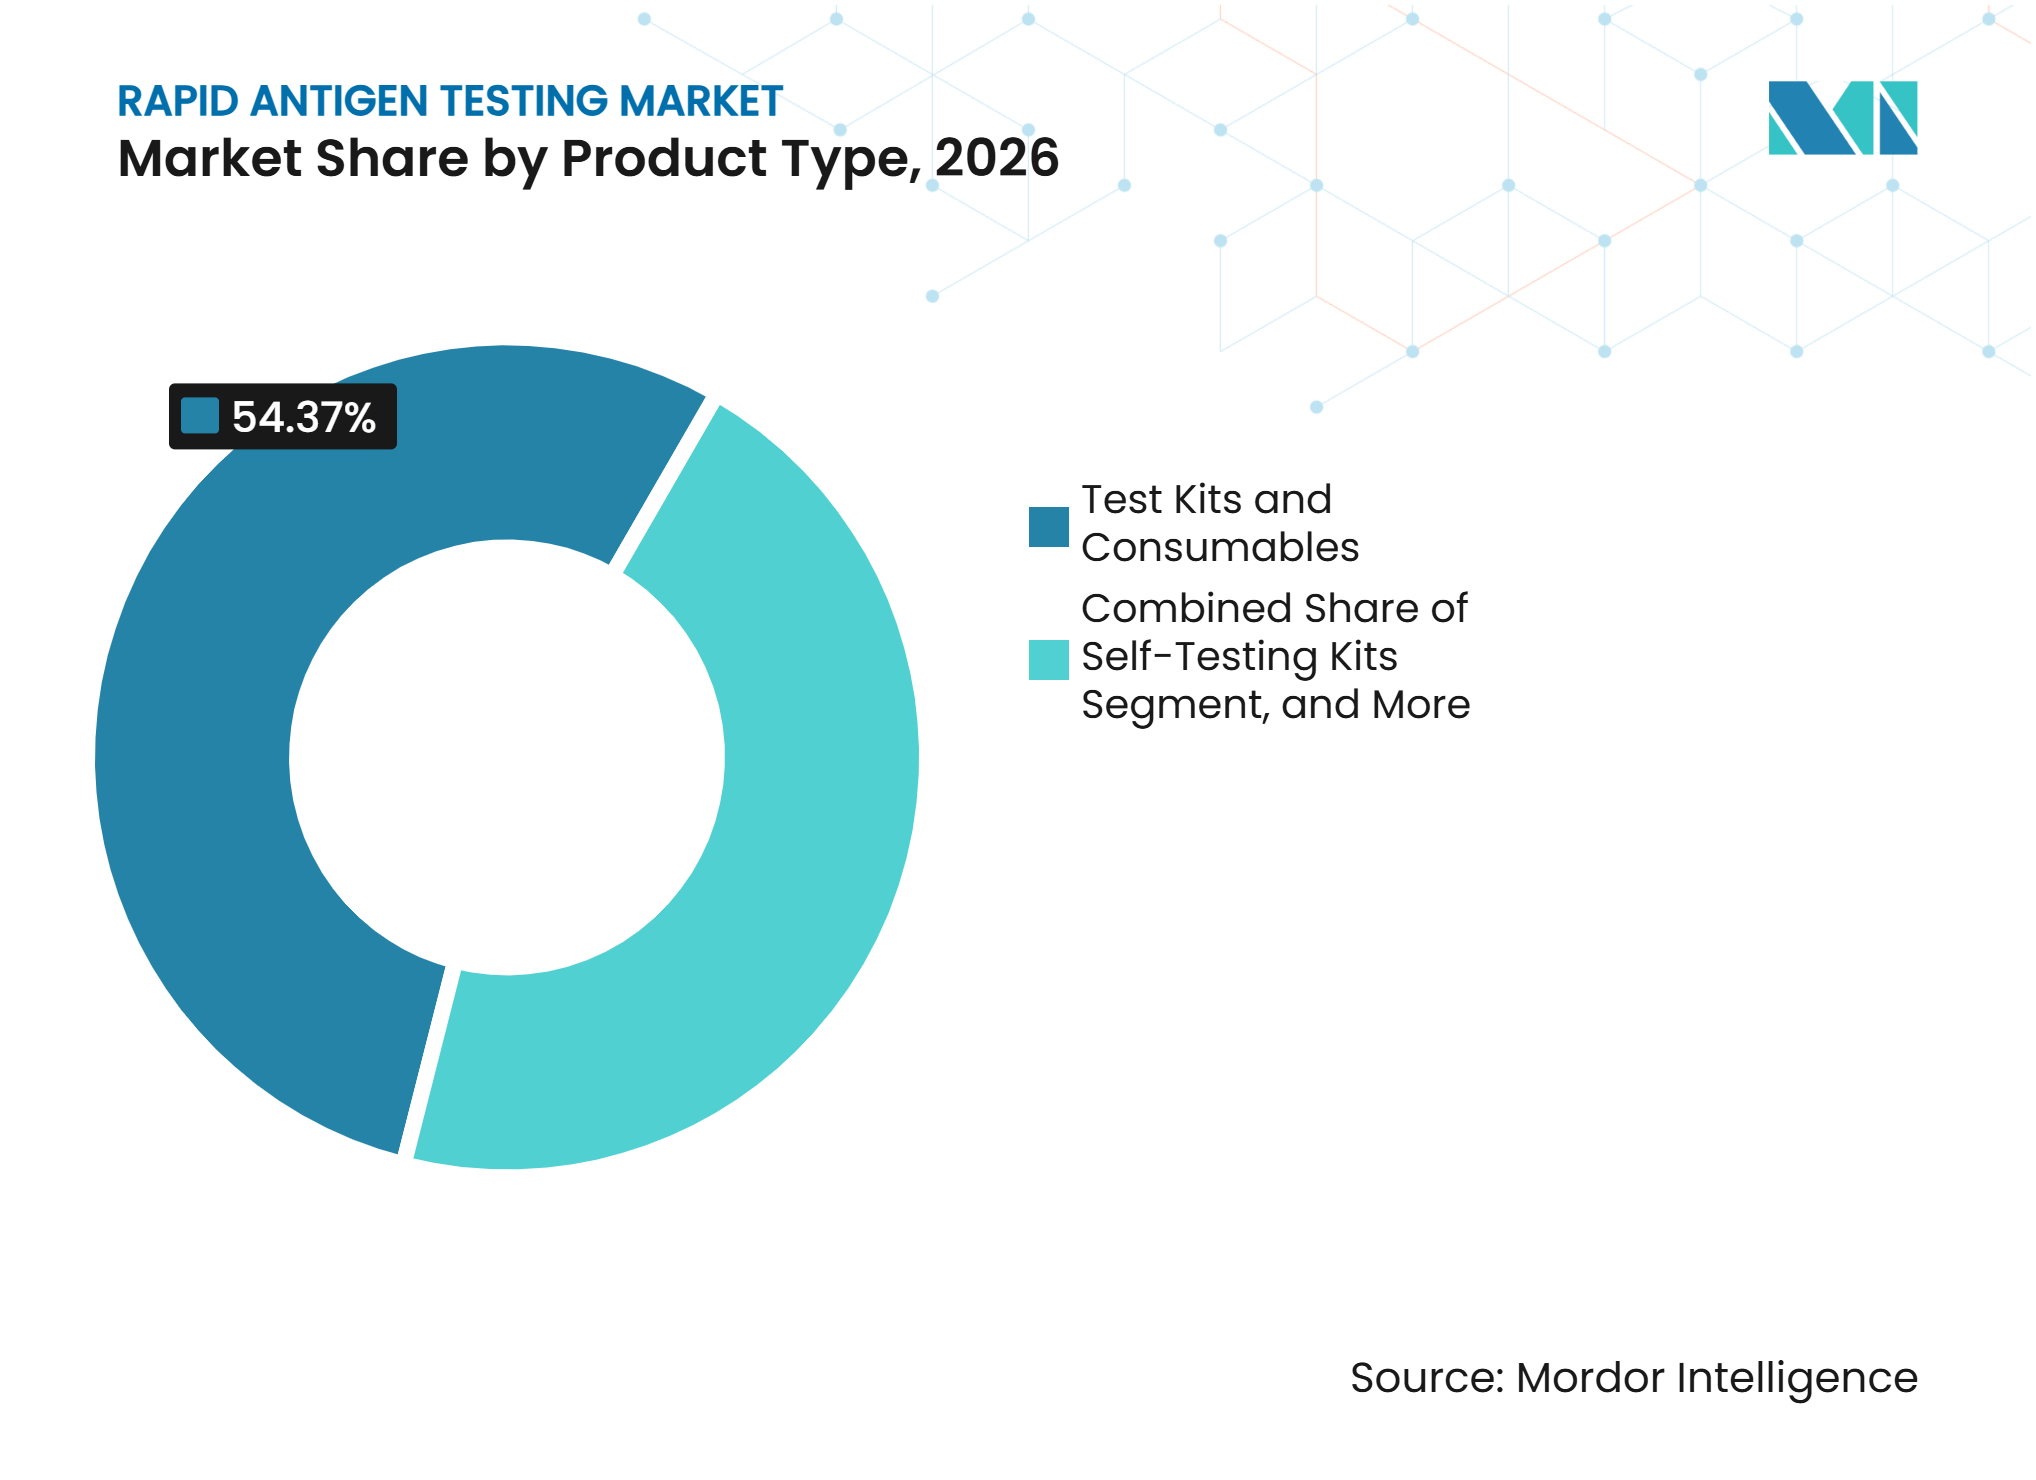
- Nach Produkttyp hielten Testkits und Verbrauchsmaterialien im Jahr 2026 einen Umsatzanteil von 54,37 %, während Selbsttestkits im Markt für Schnellantigen-Tests bis 2032 voraussichtlich mit einer CAGR von 7,92 % wachsen werden.
- Nach Technologie entfielen im Jahr 2026 46,72 % des Umsatzes auf Lateral-Flow-Immunoassays, während Mikrofluidik-basierte Antigen-Tests bis 2032 voraussichtlich mit einer CAGR von 8,15 % wachsen werden.
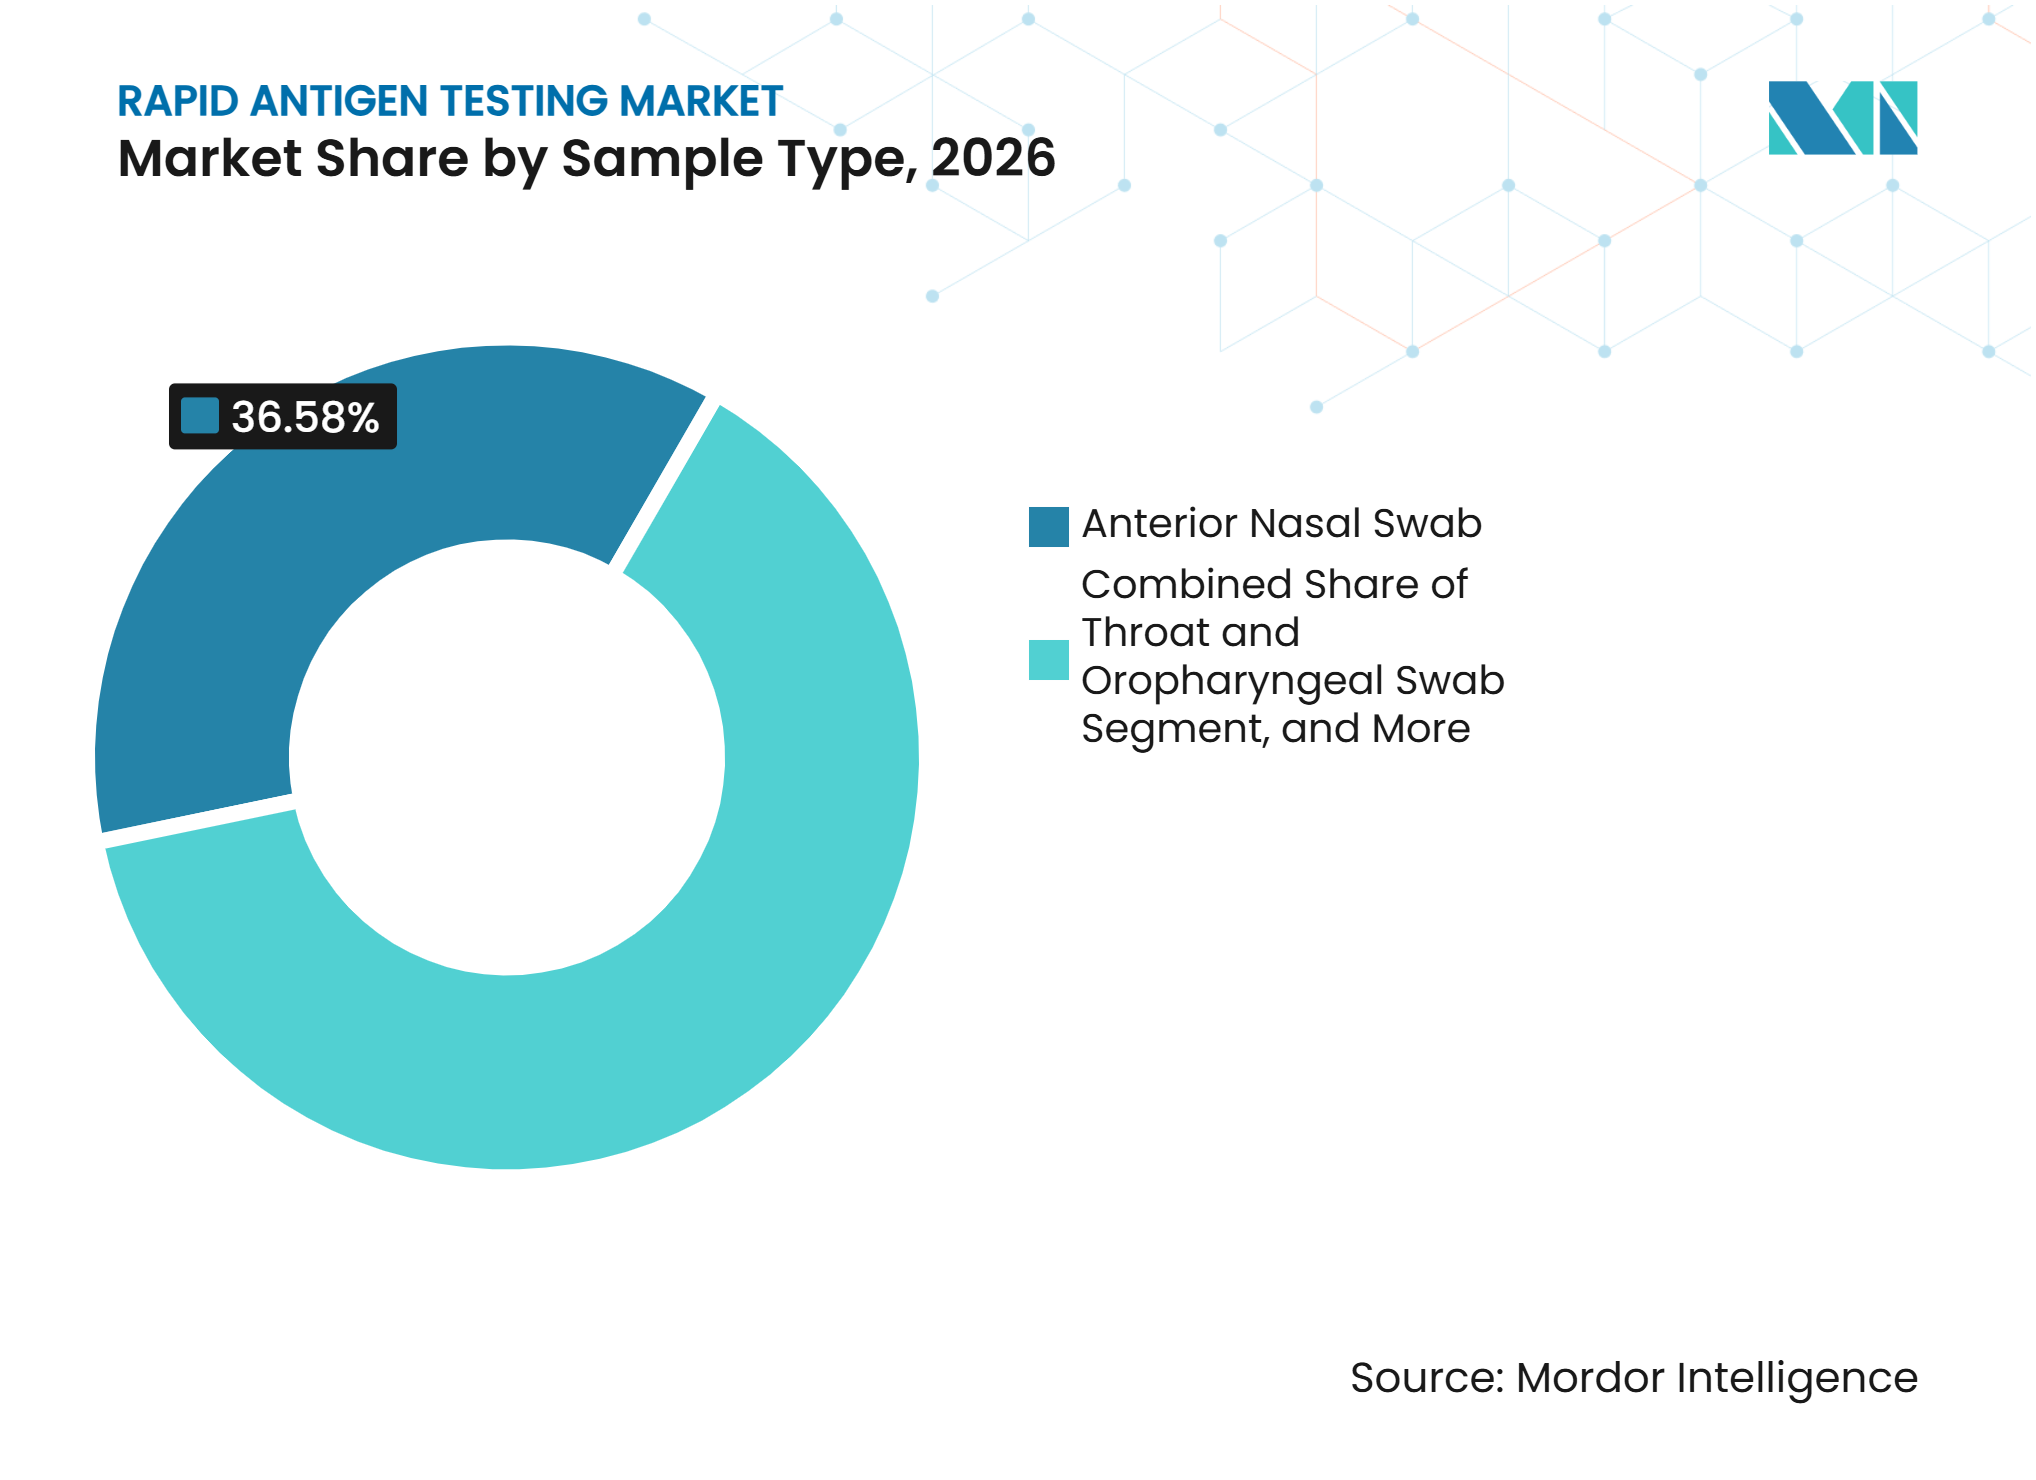
- Nach Probentyp hielt der anteriore Nasenabstrich im Jahr 2026 einen Umsatzanteil von 36,58 %, während Rachen- und oropharyngeale Abstriche im Markt für Schnellantigen-Tests bis 2032 voraussichtlich mit einer CAGR von 8,46 % wachsen werden.
- Nach Endnutzer entfielen im Jahr 2026 41,29 % des Umsatzes auf Krankenhäuser und Kliniken, während häusliche Pflegeeinrichtungen bis 2032 voraussichtlich mit einer CAGR von 9,27 % wachsen werden.
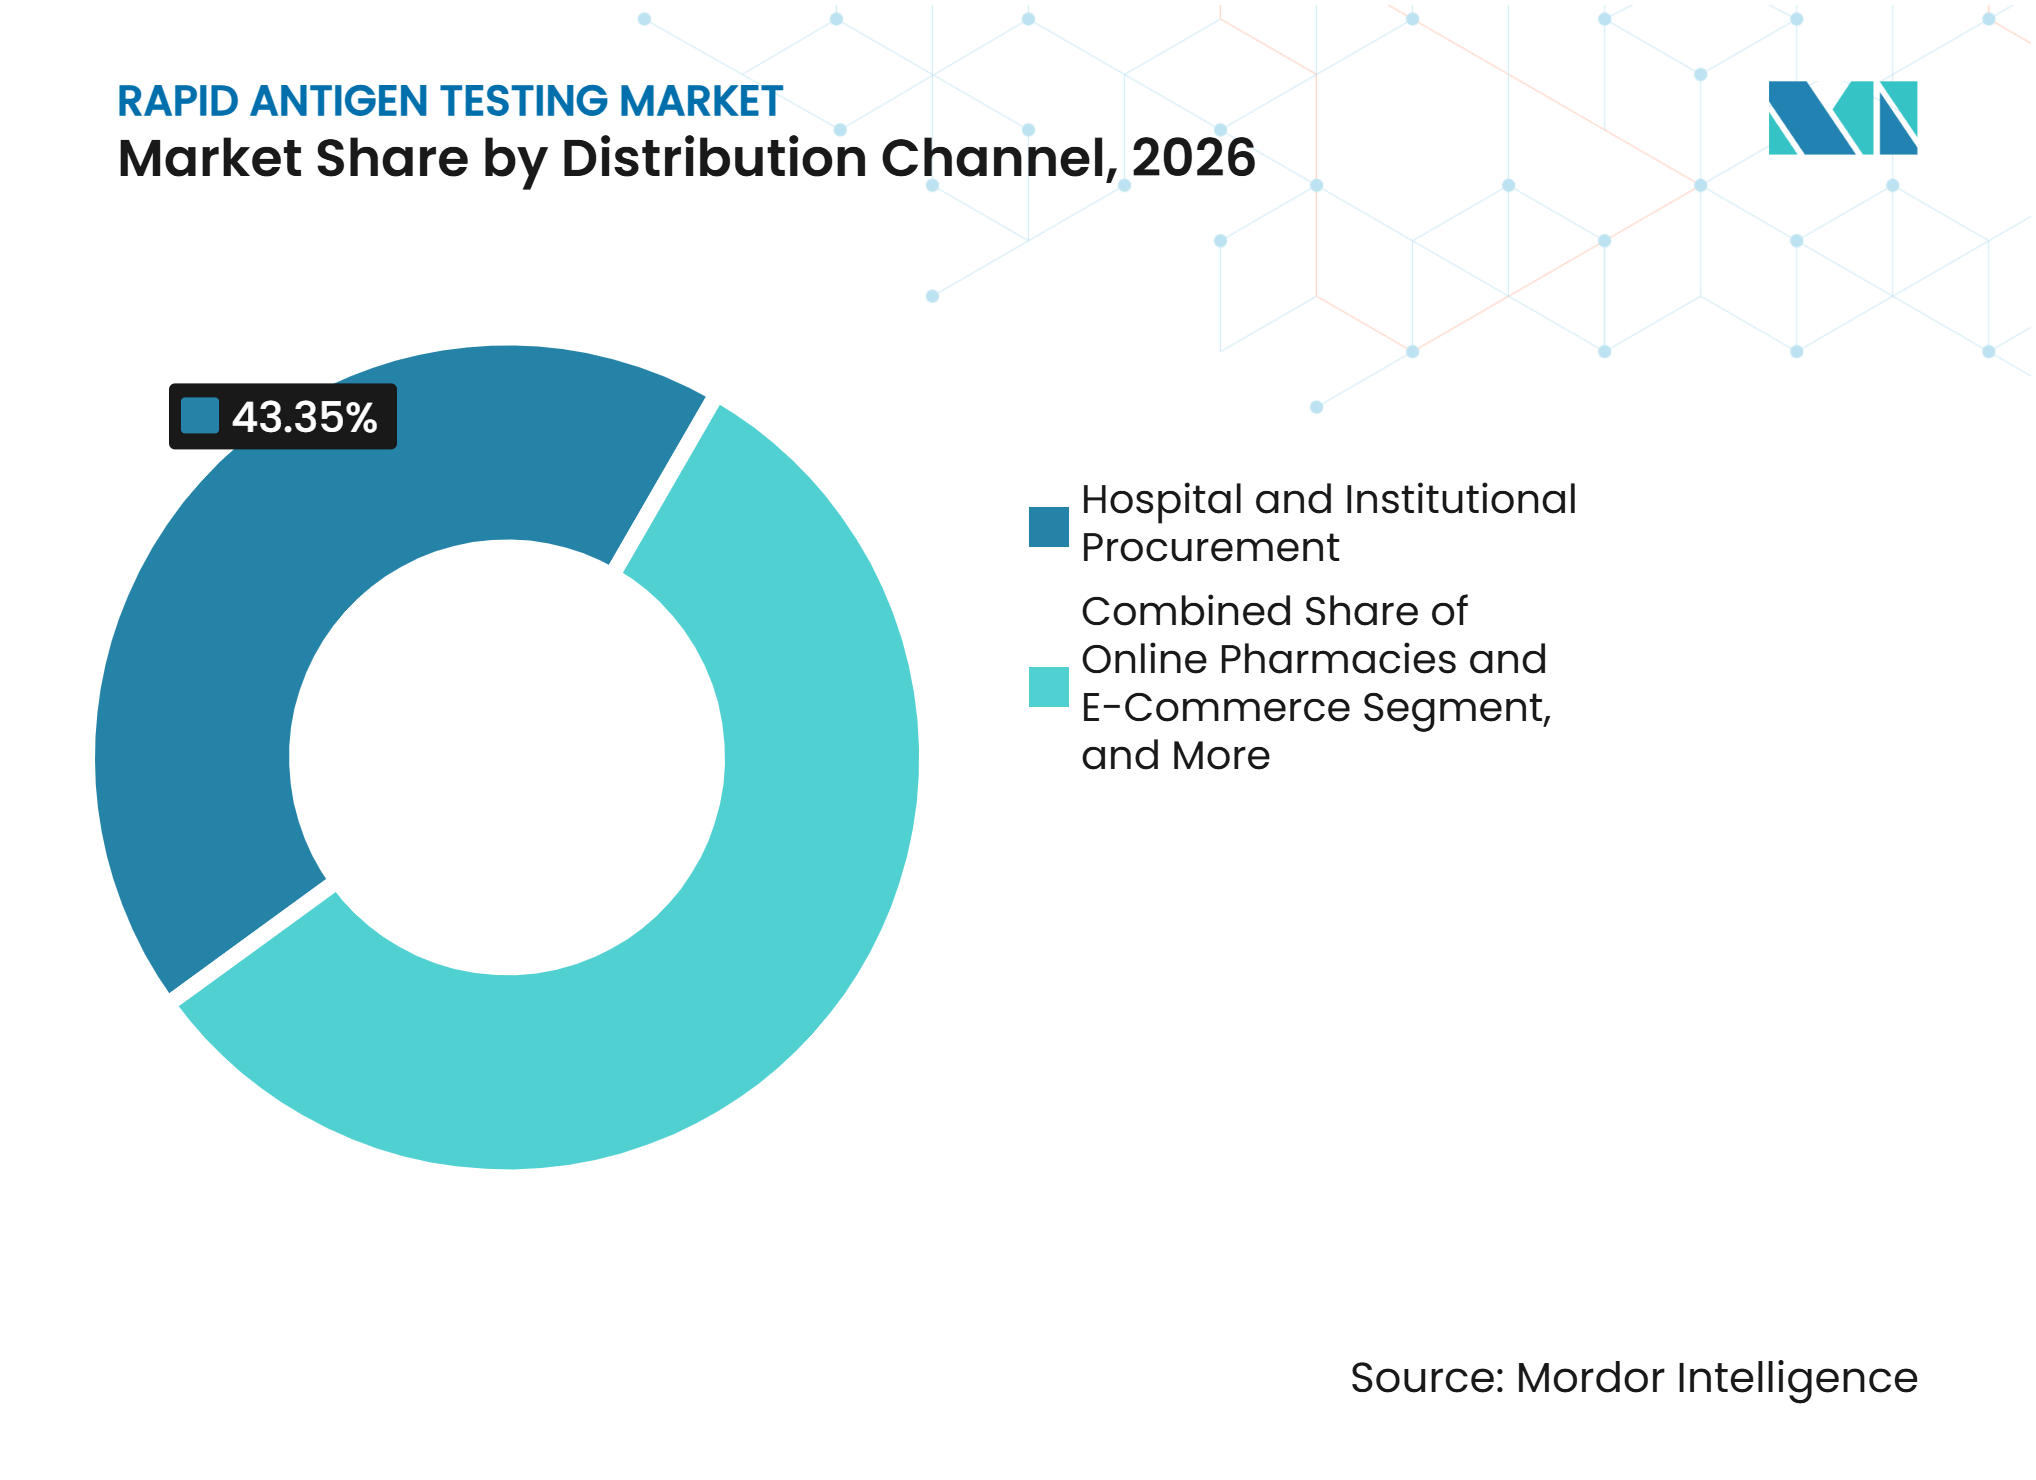
- Nach Vertriebskanal hielt die Beschaffung durch Krankenhäuser und Institutionen im Jahr 2026 einen Umsatzanteil von 43,35 %, während Online-Apotheken und E-Commerce im Markt für Schnellantigen-Tests bis 2032 voraussichtlich mit einer CAGR von 9,58 % wachsen werden.
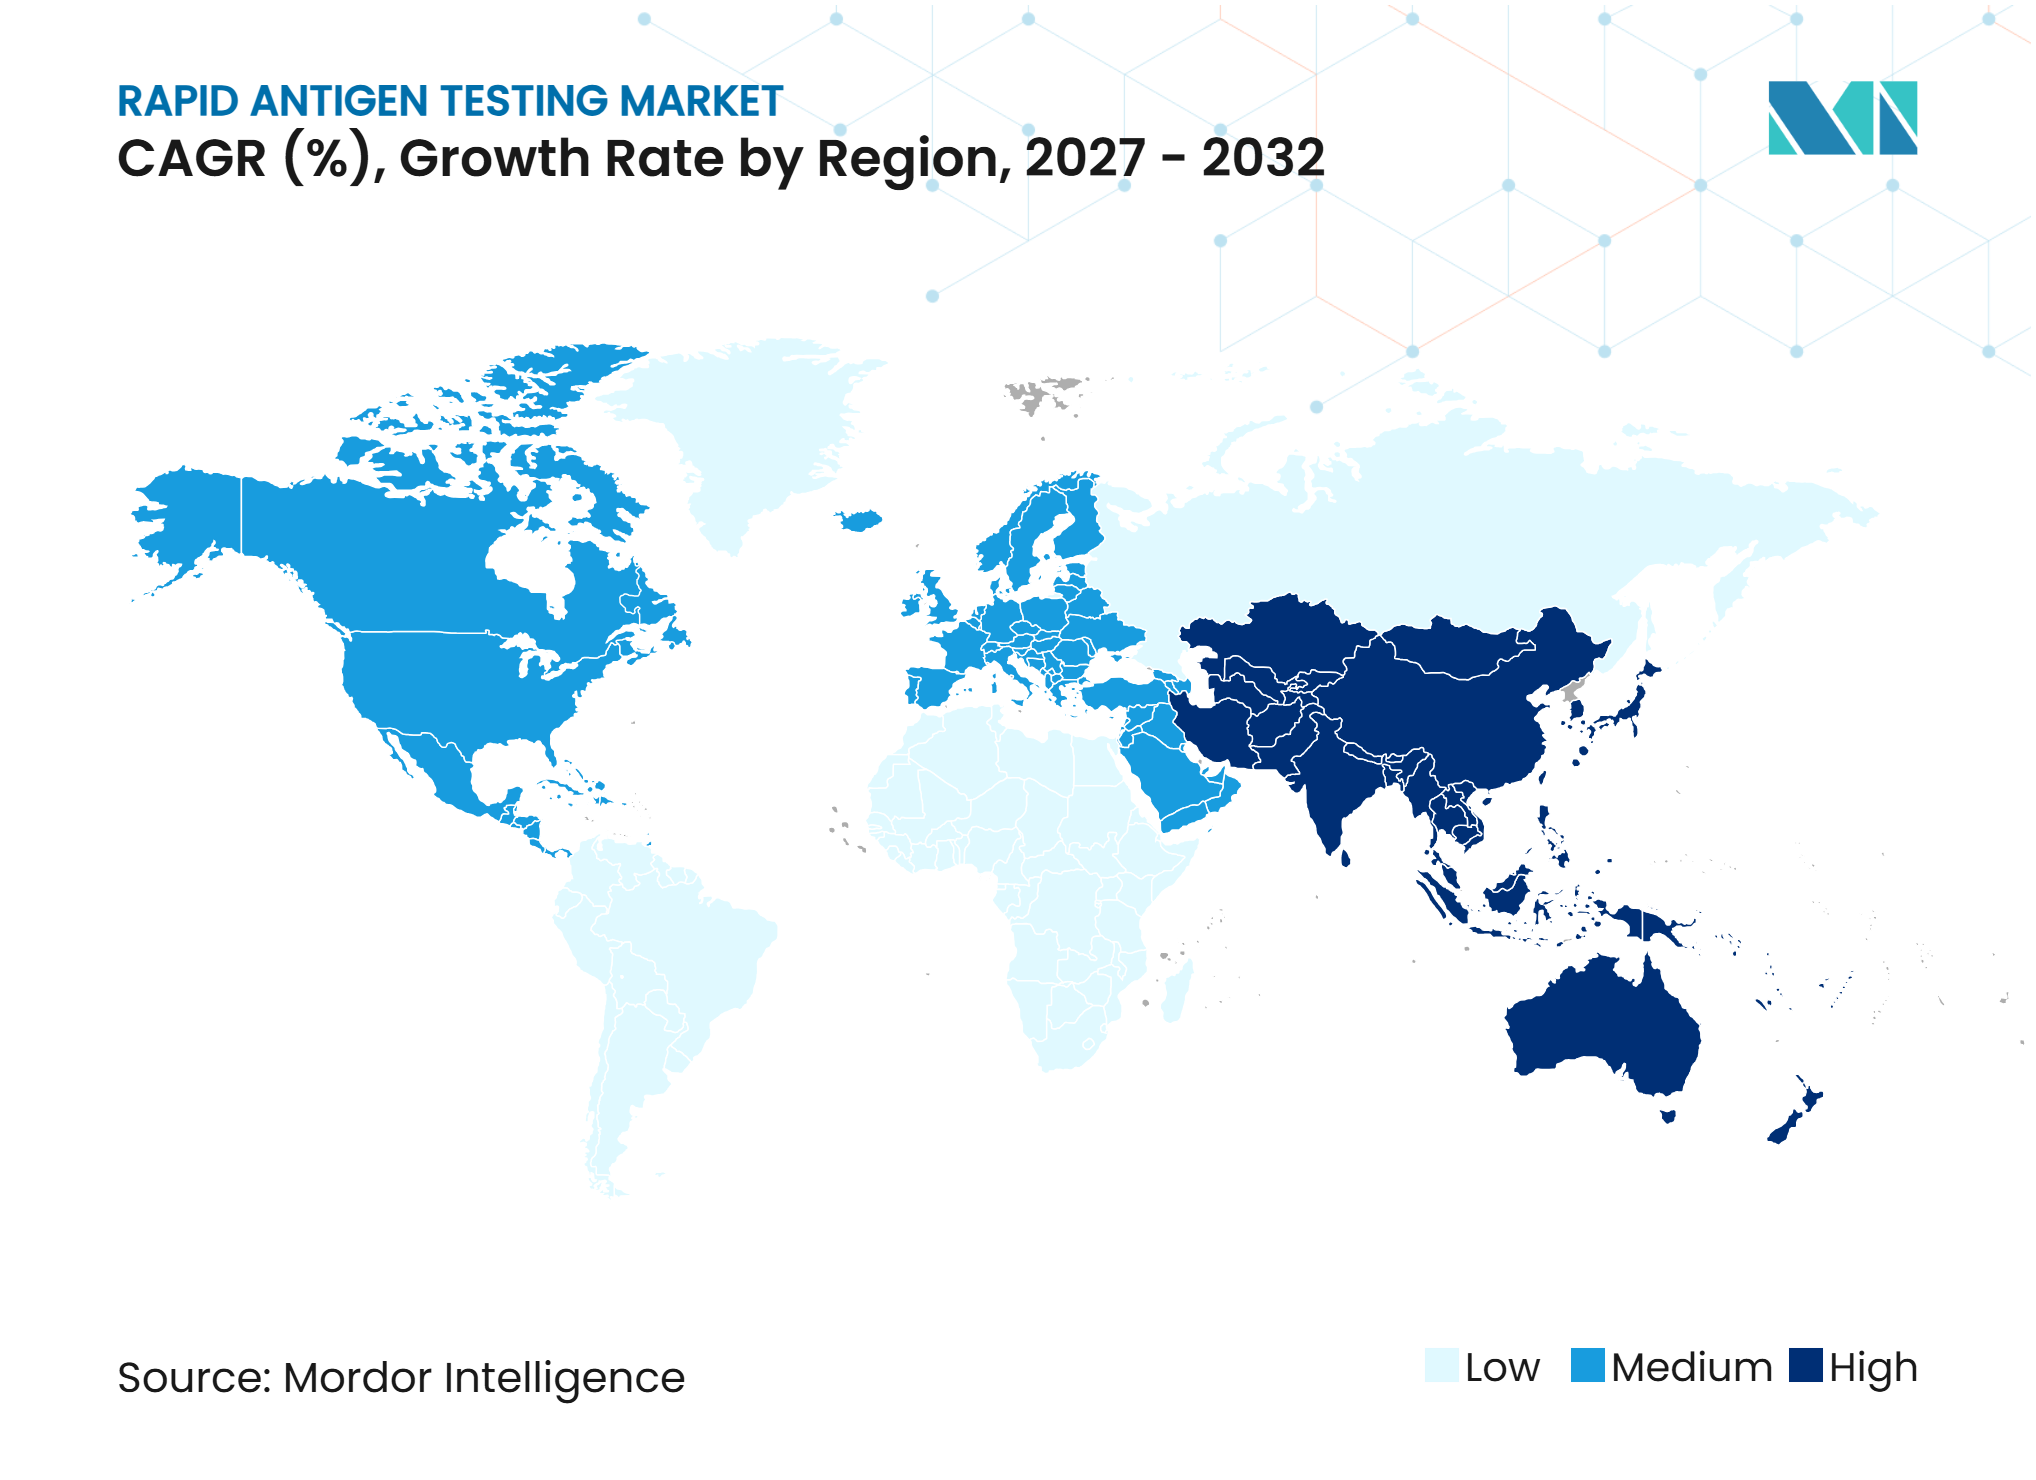
- Nach Geografie hielt Nordamerika im Jahr 2026 einen Umsatzanteil von 38,57 %, während Asien-Pazifik bis 2032 voraussichtlich mit einer CAGR von 10,53 % wachsen wird.
Hinweis: Die in diesem Bericht angegebenen Marktzahlen basieren auf dem proprietären Schätzrahmen von Mordor Intelligence, der neun Monate an Ist-Daten mit den Prognosen für das vierte Quartal des Basisjahres 2026 kombiniert.
Markttrends und Einblicke
Analyse der Treiberwirkung auf den Markt für Schnellantigen-Tests*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Steigende Nachfrage nach Tests auf Atemwegs- und Infektionskrankheiten | +1.8% | Global | Mittelfristig (2–4 Jahre) |
| Dezentralisierte Tests und kürzere klinische Entscheidungszyklen | +1.5% | Nordamerika und EU | Mittelfristig (2–4 Jahre) |
| Ausweitung von Multiplex-Atemwegs-Antigen-Panels | +1.2% | Global, Schwerpunkt Asien-Pazifik | Mittelfristig (2–4 Jahre) |
| Heimtests und apothekenbasierter Diagnosezugang | +1.0% | Nordamerika, EU, Asien-Pazifik | Kurzfristig (≤ 2 Jahre) |
| Vorbereitung auf öffentliche Gesundheitsnotlagen und gebündelte Beschaffung | +0.6% | Niedrig- und mittlere Einkommensländer, Naher Osten und Afrika, Südamerika | Langfristig (≥ 4 Jahre) |
| Einführung digitaler Lesegeräte und Ergebniskonnektivität | +0.5% | Nordamerika, EU, Asien-Pazifik | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Steigende Nachfrage nach Tests auf Atemwegs- und Infektionskrankheiten
Der Markt für Schnellantigen-Tests wird durch die gleichzeitige Zirkulation von SARS-CoV-2, Influenza A, Influenza B und RSV gestützt. Diese Kombination hat Mehrfacherregertests in ambulanten, Apotheken- und Krankenhauswegen relevanter gemacht. Der Markt für Schnellantigen-Tests profitiert, wenn Kliniker ein Erstlinienergebnis nutzen können, um Atemwegsfälle zu trennen, bevor sie Isolierungs- oder Behandlungsentscheidungen treffen. Eine Überprüfung aus dem Jahr 2025 ergab, dass Point-of-Care-Tests klinische Entscheidungen, Infektionskontrolle und antimikrobielle Stewardship in der Primärversorgung unterstützen können.[1] Das wiederkehrende Auftreten mehrerer Atemwegsviren verringert die Abhängigkeit der Testvolumina von einem einzigen Ausbruch. Es schafft auch eine klarere Rolle für Kombinationsformate, bei denen Patienten mit ähnlichen Symptomen unterschiedliche Behandlungswege benötigen.
Dezentralisierte Tests und kürzere klinische Entscheidungszyklen
Der Markt für Schnellantigen-Tests wird durch Tests geprägt, die näher am Point of Care stattfinden. Tests, die Ergebnisse in 10–20 Minuten liefern, können Notaufnahmen und ambulanten Kliniken helfen, schnellere Kohortierungsentscheidungen zu treffen. Schnellere Ergebnisse können auch den Bedarf an anschließenden molekularen Tests steuern, wenn Symptome, Prävalenz oder Patientenrisiko dies erfordern. Dies verändert den Beschaffungsprozess, da Notfallteams, ambulante Kliniken und Apothekennetzwerke eine stärkere Rolle bei der Produktauswahl spielen. Der Markt für Schnellantigen-Tests begünstigt daher Lieferanten, die Schulungen, Workflow-Unterstützung und eine zuverlässige lokale Distribution anbieten können. Qualitätsmanagement bleibt wichtig, da Point-of-Care-Programme innerhalb etablierter Laborgovernance-Strukturen funktionieren müssen.
Ausweitung von Multiplex-Atemwegs-Antigen-Panels
Multiplex-Panels erweitern die klinische Nutzung des Marktes für Schnellantigen-Tests, da sie den Bedarf an mehreren separaten Tests reduzieren. Roche erhielt im August 2025 die FDA-Zulassung für cobas Respiratory 4-flex, das SARS-CoV-2, Influenza A, Influenza B und RSV in einem einzigen Durchlauf nachweist.[2] Biotech meldete im Mai 2025 außerdem die EU-IVDR-CE-3018-Selbsttest-Zertifizierung für ein 5-in-1-Verbraucher-Antigen-Kit.[3] Diese Formate können das Patientenerlebnis vereinfachen, wenn Symptome nicht spezifisch für 1 Infektion sind. Sie können auch einen höherwertigen Produktmix unterstützen, da eine Kassette eine breitere diagnostische Fragestellung abdeckt. Der Markt für Schnellantigen-Tests wird voraussichtlich Hersteller belohnen, die eine zuverlässige Leistung für jeden Analyten nachweisen können, anstatt Ziele ohne ausreichende Validierung hinzuzufügen.
Heimtests und apothekenbasierter Diagnosezugang
Heimtests sind zu einem dauerhaften Bestandteil des Marktes für Schnellantigen-Tests geworden und nicht mehr nur eine vorübergehende Pandemiepraxis. ACON Laboratories erhielt im Mai 2025 die FDA-Zulassung für einen rezeptfreien Test, der SARS-CoV-2, Influenza A und Influenza B erkennt und differenziert. Heimtests geben Verbrauchern ein frühzeitiges Ergebnis, bevor sie professionelle Versorgung in Anspruch nehmen oder Telemedizindienste nutzen. Apotheken können auch Ratschläge zu Wiederholungstests, Symptomüberwachung und Eskalation geben, wenn ein Ergebnis nicht mit dem Zustand eines Patienten übereinstimmt. Dieser Kanal legt mehr Gewicht auf Anweisungen, Verpackung und unkomplizierte Probenentnahme. Der Markt für Schnellantigen-Tests gewinnt durch dieses Zugangsmodell an Reichweite, obwohl das Verbrauchervertrauen weiterhin von konsistenter Leistung und klaren Anweisungen abhängt.
Analyse der Hemmnisse im Markt für Schnellantigen-Tests*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Geringere Sensitivität bei niedrigen Viruslasten | -0.8% | Global | Kurzfristig (≤ 2 Jahre) |
| Falsch-negatives Risiko bei asymptomatischen und Frühstadiumsfällen | -0.6% | Nordamerika und EU | Mittelfristig (2–4 Jahre) |
| Regulatorische Divergenz und Nachweislast | -0.5% | Global, Schwerpunkt EU | Mittelfristig (2–4 Jahre) |
| Saisonale Nachfrageschwankungen und Überkapazitäten | -0.4% | Nordamerika, EU | Kurzfristig (≤ 2 Jahre) |
| Quelle: Mordor Intelligence | |||
Geringere Sensitivität bei niedrigen Viruslasten
Die analytische Leistung ist eine zentrale Einschränkung für den Markt für Schnellantigen-Tests, insbesondere bei niedrigen Viruslasten. Eine Überprüfung der Point-of-Care-Diagnostik für Infektionskrankheiten aus dem Jahr 2025 berichtete, dass die Leistungsvalidierung wesentlich bleibt, bevor neue Instrumente in der klinischen Praxis breit eingesetzt werden. Eine Bewertung im Journal of Medical Virology aus dem Jahr 2025 ergab, dass ein kombinierter Schnellantigen-Test für SARS-CoV-2, Influenza und RSV bei Proben mit niedrigeren Zyklusschwellenwerten eine stärkere Leistung zeigte. Diese Grenzen bedeuten, dass negative Ergebnisse eine Infektion bei Patienten mit kompatiblen Symptomen nicht immer ausschließen können. Krankenhäuser behalten häufig Reflex-Molekulartestpfade für Hochrisikopatienten und klinisch sensible Entscheidungen bei. Die daraus resultierenden zusätzlichen Kosten und der Zeitaufwand können den praktischen Vorteil eines Schnelltests in bestimmten Umgebungen verringern.
Falsch-negatives Risiko bei asymptomatischen und Frühstadiumsfällen
Falsch-negative Ergebnisse sind ein separates Problem, wenn der Markt für Schnellantigen-Tests asymptomatisches Screening oder Frühstadiumsinfektionen bedient. Eine Cochrane-Überprüfung aus dem Jahr 2025, die von der US-amerikanischen Nationalbibliothek für Medizin gehostet wird, ergab, dass die Sensitivität von Schnellantigen-Tests je nach Symptomen und Testkontext variierte. Eine niedrigere Vortestwahrscheinlichkeit kann Screening-Programme am Arbeitsplatz, auf Reisen und bei Veranstaltungen mit einem einzigen Test schwerer handhabbar machen. Anweisungen zu Wiederholungstests und Bestätigungspfade können das Risikomanagement verbessern, erhöhen jedoch die Komplexität für Arbeitgeber und Verbraucher. Dies schränkt die Verwendung von Selbsttests ein, bei denen Benutzer möglicherweise nicht verstehen, wann ein negatives Ergebnis einer weiteren Überprüfung bedarf. Der Markt für Schnellantigen-Tests behält eine Rolle beim Screening, aber Produktkennzeichnung und Leitlinien der öffentlichen Gesundheit müssen realistische Erwartungen setzen.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Produkttyp:
Verbrauchsmaterialien führen, während Selbsttestkits den Verbraucherzugang unterstützenTestkits und Verbrauchsmaterialien hielten im Jahr 2026 einen Marktanteil von 54,37 % im Markt für Schnellantigen-Tests. Einwegtest-Formate erzeugen Wiederholungskäufe in Krankenhäusern, Kliniken, Einzelhandelskanälen und Privathaushalten. Dieses Modell begünstigt Lieferanten, die bereits über Produktlistungen, Logistikkapazitäten und eine zuverlässige Versorgung für Routinebestellungen verfügen. Die Branche für Schnellantigen-Tests ist auch auf Verbrauchsmaterialien angewiesen, da jede Testepisode eine neue Kassette oder einen neuen Streifen benötigt. Institutionelle Käufer berücksichtigen häufig klinische Dokumentation, Versorgungssicherheit und Benutzerfreundlichkeit, bevor sie den Lieferanten wechseln. Diese Anforderungen können die anhaltende Nachfrage nach etablierten Verbrauchsmaterialportfolios unterstützen. Sie geben Herstellern auch einen Grund, ihre Testmenüs an häufigen Atemwegserkrankungen auszurichten. Die Produktkategorie bleibt wichtig, da sie wiederkehrende Nachfrage mit einem relativ einfachen Test-Workflow verbindet. Ihre Position beseitigt nicht die Notwendigkeit der Leistungsüberwachung, insbesondere dort, wo Ergebnisse Isolierungs- oder Behandlungsentscheidungen beeinflussen.
Selbsttestkits werden bis 2032 voraussichtlich mit einer CAGR von 7,92 % wachsen. Ihre Akzeptanz beruht auf einem verbesserten Zugang zu Tests außerhalb von Krankenhäusern und Labors. Die FDA-Zulassung für ACONs Flowflex Plus Heimtest im Jahr 2025 fügte Verbrauchern eine Multiplex-Option hinzu. Verbraucherprodukte benötigen Anweisungen, die Entnahme, Timing, Interpretation und die Umstände erläutern, die eine klinische Nachsorge erfordern. Sie benötigen auch eine Verpackung, die einen Multiplex-Test von einem Einzelerreger-Test unterscheiden kann, ohne Benutzer zu verwirren. Einzelhandelsapotheken und Online-Verkäufer sind zentral für die Sichtbarkeit, da sie häufig der erste Kontaktpunkt für Benutzer mit Atemwegssymptomen sind. Der Markt für Schnellantigen-Tests hängt davon ab, dass Verbraucher darauf vertrauen, dass sie jeden Schritt korrekt ausführen können. Da sich die Produktmenüs erweitern, müssen Hersteller die Benutzerfreundlichkeit genauso sichtbar halten wie analytische Aussagen. Dieses Segment unterstützt einen breiteren Zugang, ersetzt jedoch keine Bestätigungstests, wenn das klinische Risiko hoch ist.


Nach Technologie:
Lateral Flow unterstützt Skalierung, während Mikrofluidik die Automatisierung verbessertLateral-Flow-Immunoassays hielten im Jahr 2026 einen Marktanteil von 46,72 % im Markt für Schnellantigen-Tests. Ihre Position spiegelt geringen Materialeinsatz, etablierte Herstellungsverfahren, schnelle Ergebnisse und breite Bekanntheit bei den Nutzern wider. Das Format funktioniert gut, wenn ein Test tragbar, kostengünstig und einfach durchzuführen sein muss. Im Jahr 2025 veröffentlichte Forschungsergebnisse zeigten, dass DNA-Origami-Signalamplifikation die Lateral-Flow-Sensitivität in experimentellen Systemen verbessern könnte.[4] Eine weitere Nature-Communications-Studie aus dem Jahr 2025 berichtete von einer 90%igen Sensitivität für Influenza A unter Verwendung eines plasmonischen streuungsverstärkten Lateral-Flow-Systems in der klinischen Validierung. Diese Ansätze zeigen, wie das etablierte Streifenformat eine verbesserte Signaldetektion integrieren kann. Die kommerzielle Einführung wird davon abhängen, ob diese Fortschritte konsistent und zu für Routinetests geeigneten Preisen hergestellt werden können. Lateral-Flow-Plattformen bleiben die praktische Grundlage für Produkte, die hochvolumige und dezentralisierte Testanforderungen erfüllen müssen.
Mikrofluidik-basierte Antigen-Tests werden bis 2032 voraussichtlich mit einer CAGR von 8,15 % wachsen. Ihr Wertversprechen basiert auf kontrollierter Flüssigkeitshandhabung, quantitativer Ausgabe und dem Potenzial für Mehranalyt-Tests aus 1 Probe. Automatisierung kann benutzerabhängige Variationen reduzieren und einen konsistenteren Betrieb in Kliniken und Apotheken unterstützen. Mikrofluidische Systeme können auch einen klareren Weg zu vernetzten Lesegeräten und elektronischer Berichterstattung bieten. Die Branche für Schnellantigen-Tests nutzt diese Fähigkeiten, um dort zu konkurrieren, wo einfache visuelle Ablesestreifen nicht genug operationale Kontrolle bieten. Instrumentengebundene Formate können für Organisationen relevant sein, die Prüfpfade, standardisierte Qualitätsprüfungen oder Ergebnisübertragung in klinische Systeme benötigen. Sie müssen noch beweisen, dass ihre zusätzlichen Workflow-Vorteile ihre Kosten und Wartungsanforderungen rechtfertigen. Der Markt für Schnellantigen-Tests wird weiterhin mehrere Technologien nutzen, da Versorgungseinrichtungen unterschiedliche Volumen-, Budget- und Konnektivitätsanforderungen haben.
Nach Probentyp:
Anteriore Nasenabstriche bleiben praktisch, während Rachenformate die Optionen erweiternDer anteriore Nasenabstrich machte im Jahr 2026 36,58 % der Marktgröße für Schnellantigen-Tests aus. Die Probe wird häufig verwendet, da sie komfortabler als eine tiefere Nasenentnahme ist und die Selbstentnahme unterstützen kann. Ihre Bequemlichkeit ist besonders relevant für Apotheken- und Heimtests, bei denen Benutzer möglicherweise nur begrenzte Schulung haben. bioMérieux erhielt im August 2025 die FDA-Zulassung und eine CLIA-Ausnahmegenehmigung für anteriore Nasenabstriche mit seinem BIOFIRE SPOTFIRE Respiratory/Sore Throat Panel Mini. Die Zulassung fügte die anteriore Nasenentnahme zu nasopharyngealen und Rachenabstrichoptionen für das Panel hinzu. Diese Art der Validierung ist wichtig, da die Probenauswahl sowohl die Benutzerakzeptanz als auch die Testleistung beeinflussen kann. Nasopharyngealabstriche dienen weiterhin Einrichtungen, die analytische Sensitivität und geschulte Entnahme priorisieren. Der Markt für Schnellantigen-Tests benötigt daher Probenoptionen, die sowohl dem klinischen Zweck als auch der Fähigkeit des Benutzers entsprechen, eine Probe korrekt zu entnehmen.
Rachen- und oropharyngeale Abstriche werden bis 2032 voraussichtlich mit einer CAGR von 8,46 % wachsen. Das Format kann nützlich sein, wenn ein Atemwegspfad Halsschmerzensymptome umfasst oder wenn ein Multiplex-Panel dieselbe Probe für mehrere Ziele verwendet. Es kann auch die anteriore Nasenentnahme in klinischen Umgebungen ergänzen, die zusätzliche Probenoptionen suchen. Benutzer benötigen möglicherweise mehr Unterstützung bei der Rachenentnahme, da die Technik die Probenqualität beeinflussen kann. Dies macht professionelle Aufsicht, Produktanweisungen und Workflow-Design zu wichtigen Faktoren bei der Einführung. Blut- und Serumproben bleiben für Antigen-Tests in anderen Indikationen relevant, einschließlich Malaria, Hepatitis-B-Oberflächenantigen und Sepsis-bezogenen Anwendungen. Diese Verwendungen haben andere klinische Pfade als der Mainstream-Atemwegstest. Der Markt für Schnellantigen-Tests kann diese Anwendungen durch spezialisierte Portfolios bedienen, anstatt eine einzige universelle Entnahmemethode zu verwenden. Probeninnovation bleibt nützlich, wenn sie den Komfort verbessert, ohne die zuverlässige Erkennung zu verringern.

Nach Endnutzer:
Krankenhäuser und Kliniken behalten ihre Größe, während häusliche Pflegeeinrichtungen schneller wachsenKrankenhäuser und Kliniken machten im Jahr 2026 41,29 % der Marktgröße für Schnellantigen-Tests aus. Ihre Testvolumina stammen aus Notaufnahmen, stationären Einheiten, der Notfallversorgung und ambulanten Atemwegsbesuchen. Schnelle Ergebnisse können Kohortierung, Isolierung und schnellere Entscheidungen über Folgetests für Patienten mit Atemwegssymptomen unterstützen. Die Branche für Schnellantigen-Tests ist in diesen Einrichtungen relevant, da ein Test eher von Pflege- oder Notfallpersonal als von Laborpersonal durchgeführt werden kann. Dieses Modell hängt von Schulungen, definierten Eskalationspfaden und Qualitätsaufsicht ab. Diagnostiklabors und Referenzzentren unterstützen weiterhin Bestätigungstests, wenn Antigen-Ergebnisse negativ oder unklar sind. Ihre Rolle bleibt wichtig für Hochrisikopatienten und klinische Entscheidungen, die eine stärkere analytische Sicherheit erfordern. Krankenhäuser bewerten auch Konnektivität, Durchsatz und die Verfügbarkeit von Multiplex-Tests bei der Auswahl einer Plattform. Diese Anforderungen helfen zu erklären, warum die institutionelle Nutzung die größte Endnutzereinrichtung bleibt.
Häusliche Pflegeeinrichtungen werden bis 2032 voraussichtlich mit einer CAGR von 9,27 % wachsen. Das Wachstum spiegelt die Verbraucherpräferenz für frühzeitiges Testen, reduzierte Reisen und den Zugang über Apotheken- und Online-Kanäle wider. FDA-zugelassene Heimtests können Benutzern ermöglichen, den Diagnoseprozess zu starten, bevor sie eine Klinik aufsuchen. Dies kann Patienten helfen zu entscheiden, ob sie professionellen Rat suchen sollten, ersetzt jedoch keine Versorgung bei schweren Symptomen. Heimtests schaffen auch einen größeren Bedarf an klaren Anweisungen und Zugang zu professioneller Unterstützung nach einem Ergebnis. Schulen, Arbeitsplätze und Langzeitpflegeeinrichtungen können Selbsttestprogramme als separate institutionelle Kategorie nutzen. Ihre Bedürfnisse unterscheiden sich von der Krankenhausbeschaffung, da sie Benutzerfreundlichkeit, Verfügbarkeit und Richtlinien für Wiederholungstests betonen. Der Markt für Schnellantigen-Tests gewinnt eine breitere Nutzerbasis, wenn diese Einrichtungen klare Richtlinien für positive, negative und ungültige Ergebnisse haben. Verantwortungsvolles Wachstum hängt davon ab, den Verbraucherzugang mit praktischen Leitlinien in Einklang zu bringen.
Nach Vertriebskanal:
Institutionelle Beschaffung bietet Stabilität, während E-Commerce die Reichweite erweitertDie Beschaffung durch Krankenhäuser und Institutionen hielt im Jahr 2026 einen Umsatzanteil von 43,35 %. Ausschreibungsbasierte Beschaffung kann lange Verkaufszyklen erzeugen, da Käufer klinische Nachweise, Versorgungszuverlässigkeit, Qualitätssysteme und Vertragsbedingungen bewerten. Diese Prozesse können einen Wechsel erschweren, sobald ein Test in einen Krankenhaus-Workflow integriert ist. Sapphiros gab im November 2025 bekannt, dass Roche im Rahmen einer Liefer- und Fertigungsoptionsvereinbarung exklusiven Zugang zu mindestens 1 Milliarde Lateral-Flow-Tests jährlich erhalten würde. Die Vereinbarung veranschaulicht, warum große Lieferanten zuverlässige Kapazitäten für den öffentlichen Gesundheits- und institutionellen Bedarf anstreben. Institutionelle Kunden schätzen auch kompatible Lesegeräte, Berichterstattung und Qualitätskontrolle, wenn Tests in mehreren Abteilungen eingesetzt werden. Der Markt für Schnellantigen-Tests profitiert von diesen stabilen Beziehungen, da sie wiederkehrendes Volumen außerhalb der Verbraucherkaufzyklen bieten. Produktlieferanten müssen weiterhin sich entwickelnde Nachweiserwartungen erfüllen, da Gesundheitssysteme ihre Atemwegspfade aktualisieren. Der Kanal bleibt zentral, da Krankenhäuser und Kliniken viele hochakute Testentscheidungen treffen.
Online-Apotheken und E-Commerce werden bis 2032 voraussichtlich mit einer CAGR von 9,58 % wachsen. Online-Kanäle ermöglichen es Verbrauchern, Formate zu vergleichen, Mehrfacherreger-Produkte zu identifizieren und Tests zu erhalten, ohne ein Geschäft zu besuchen. Sie verlagern den Wettbewerb auch in Richtung Markenklarheit, vertrauenswürdiger Produktbeschreibungen und Lieferzuverlässigkeit. Einzelhandelsapotheken bieten einen verwandten physischen Weg, insbesondere wenn ein Verbraucher Ratschläge zur Produktauswahl oder zu Folgemaßnahmen möchte. Der Markt für Schnellantigen-Tests benötigt beide Kanäle, da Benutzer unterschiedliche Zugangsbedürfnisse und Vertrauensniveaus beim Selbsttest haben. Online-Verkäufer müssen regulierte Produktinformationen korrekt präsentieren und Aussagen vermeiden, die über den vorgesehenen Verwendungszweck hinausgehen. Hersteller müssen die Bestandssichtbarkeit aufrechterhalten, da die Atemwegsnachfrage während saisonaler Spitzen schnell steigen kann. Verbraucherorientierte Verkäufe werden die institutionelle Beschaffung nicht eliminieren, erfordern jedoch unterschiedliche Marketing-, Bildungs- und Distributionsfähigkeiten. Die beiden Kanäle können den Zugang erweitern, wenn klinische Einschränkungen und Ergebnisinterpretation klar erläutert werden.
Geografische Analyse
Nordamerika
Nordamerika hielt im Jahr 2026 einen Anteil von 38,57 % an der Marktgröße für Schnellantigen-Tests. Die Vereinigten Staaten verfügen über ein großes Einzelhandelsapothekennetzwerk und einen gut etablierten Weg für rezeptfreie Diagnostikprodukte. FDA-Zulassungen im Jahr 2025 umfassten mehrere Multiplex-Atemwegstest-Formate, darunter ACONs Heimtest und Roches Atemwegsassay. Diese Zulassungen erweitern das Produktmenü für Apotheken, Gesundheitsdienstleister und klinische Labors. Bundesunterstützung fördert weiterhin neue Ansätze zur dezentralisierten Atemwegsdiagnostik. Sapphiros gab eine BARDA-Zusammenarbeit für einen Einweg-Digital-Antigen-Test mit Smartphone-Konnektivität bekannt. Die regionale Chance hängt davon ab, Heim- und Apothekentests mit einer sinnvollen Nachsorge zu verbinden. Die Einhaltung der FDA-Anforderungen bleibt wichtig, da Lieferanten mehr Erreger und Verbraucheranwendungsansprüche hinzufügen.
Asien-Pazifik
Asien-Pazifik wird bis 2032 voraussichtlich mit einer CAGR von 10,53 % wachsen, der schnellsten Rate im Markt für Schnellantigen-Tests. Die Region kombiniert Fertigungskapazitäten mit einer erheblichen Nachfrage nach zugänglichen Atemwegstest-Lösungen. Die australische Therapeutic Goods Administration listete im August 2025 einen 5-Erreger-Kombinations-Antigen-Selbsttest. Diese regulatorische Maßnahme zeigt die wachsende regionale Akzeptanz von Mehrfacherreger-Verbraucherformaten. Lokale Fertigung und erschwinglichere Produkte können einen breiteren Zugang unterstützen, aber jedes Land behält seine eigenen Registrierungs-, Distributions- und Nachweisanforderungen. Der Markt für Schnellantigen-Tests benötigt Lieferanten, die sich an diese länderspezifischen Compliance-Faktoren anpassen, anstatt Asien-Pazifik als eine einzige Einkaufsumgebung zu behandeln.
Europa, Naher Osten und Afrika sowie Südamerika
Europa, der Nahe Osten und Afrika sowie Südamerika bilden eine gemischte Gruppe mit unterschiedlichen Beschaffungsbedingungen und regulatorischen Prioritäten. In Europa legen die IVDR-Anforderungen weiterhin Wert auf klinische Nachweise und dokumentierte Produktleistung für In-vitro-Diagnostika. Dies kann Lieferanten begünstigen, die in vollständige technische Unterlagen und Post-Market-Nachweise investiert haben. Die Weltgesundheitsorganisation präqualifizierte im Dezember 2025 2 schnelle SARS-CoV-2-Antigen-Tests und machte sie für die Beschaffung durch Agenturen der Vereinten Nationen und gebündelte Beschaffungsprogramme geeignet. Die WHO und der Medicines Patent Pool gaben außerdem eine Sublizenzvereinbarung aus dem Jahr 2025 mit Codix Bio in Nigeria für den Technologietransfer von Schnelldiagnosetests bekannt. Dies unterstützt die Entwicklung regionaler Fertigungskapazitäten für Tests, die über SARS-CoV-2 hinaus angepasst werden können. In Südamerika können Apothekenexpansion und Krankheitsüberwachung den Zugang verbessern, während fragmentierte Beschaffung und Währungsschwankungen die Versorgungsplanung erschweren können. Der Markt für Schnellantigen-Tests in diesen Regionen wird von erschwinglichen Produkten, dauerhaften Distributionsvereinbarungen und Beschaffungsstrukturen abhängen, die eine routinemäßige statt einer Notfallnachfrage unterstützen können.
Wettbewerbslandschaft
Marktkonzentration
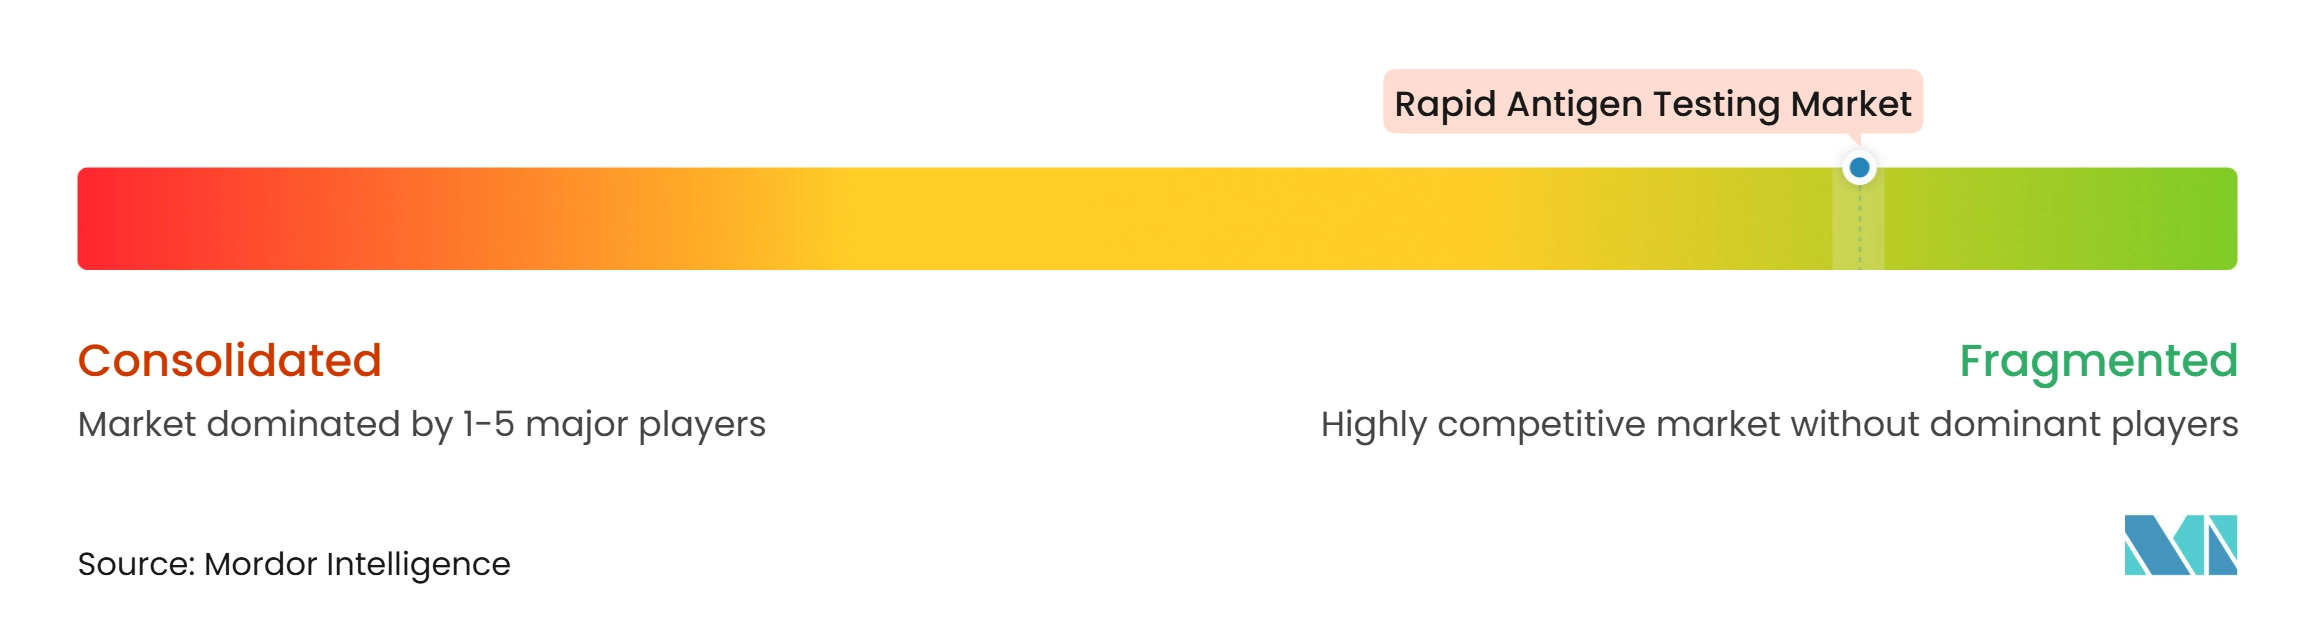
Der Markt für Schnellantigen-Tests umfasst globale Diagnostikunternehmen, spezialisierte Point-of-Care-Lieferanten und kostengünstigere regionale Hersteller. Abbott Laboratories, F. Hoffmann-La Roche Ltd, Danaher Corporation, QuidelOrtho Corporation und bioMérieux SA verfügen über breite institutionelle Fähigkeiten in den Bereichen Assays, Instrumente und Gesundheitskanäle. Der Wettbewerb wird durch Leistung, regulatorische Nachweise, Distributionsreichweite, vernetzte Berichterstattung und die Anzahl der von einem Test abgedeckten Erreger geprägt. Produktportfolios unterscheiden sich auch in ihrer Fähigkeit, Heimanwendung, professionelle Anwendung und instrumentengestützte Tests zu unterstützen. Käufer bewerten häufig klinische Dokumentation, bevor sie den niedrigsten gelisteten Produktpreis berücksichtigen. Dies macht Qualitätsunterlagen und eine konsistente Versorgung zu wichtigen kommerziellen Vermögenswerten für etablierte Lieferanten. Es lässt auch Raum für regionale Unternehmen, die lokale Registrierungs- und Ausschreibungsanforderungen erfüllen können. Die Produktverfügbarkeit kann besonders wichtig werden, wenn saisonale Atemwegsnachfrage normalen Bestellmustern Druck macht. Hersteller mit diversifizierter Produktion und etablierter Logistik können institutionellen Nachschubbedarfen vorhersehbarer begegnen. Lieferanten müssen breite Menüs mit klaren Anweisungen in Einklang bringen, da zusätzliche Komplexität die Einführung in routinemäßigen klinischen Workflows verlangsamen kann. Etablierte Unternehmen können Schulungen, Service und Post-Market-Unterstützung nutzen, um Beziehungen zu professionellen Käufern zu stärken. Der Markt für Schnellantigen-Tests wird nicht nur durch den Verkaufspreis einer Kassette definiert, da Krankenhäuser und Gesundheitssysteme auch Versorgungssicherheit und Workflow-Eignung schätzen. Lieferanten mit etablierten klinischen Beziehungen können Tests mit Lesegeräten, Laborinformationssystemen und Qualitätsprogrammen verknüpfen. Kleinere Unternehmen können weiterhin konkurrieren, wenn sie eine effiziente Fertigung oder für lokale Ausschreibungen geeignete Produkte anbieten. Das Feld umfasst daher sowohl integrierte Plattformen als auch hochvolumige Produkte im Commodity-Stil. Jedes Modell benötigt eine glaubwürdige Validierung, um Vertrauen in klinischen Umgebungen zu gewinnen und zu erhalten.
Multiplexing ist ein wichtiger Wettbewerbsbereich im Markt für Schnellantigen-Tests. Roche erhielt im August 2025 die Zulassung für cobas Respiratory 4-flex und erweiterte damit sein Atemwegstest-Angebot auf 4 virale Ziele. Die Zulassung demonstriert die Bedeutung der Adressierung mehrerer häufiger Atemwegserreger in einem Workflow. QuidelOrtho gab im Juni 2025 Pläne bekannt, LEX Diagnostics nach FDA-Zulassung zu übernehmen, während es seine Savanna-Plattform einstellt. Die Transaktion sollte seine molekulardiagnostische Ausrichtung und den Zugang zu einer ultraschnellen Multiplex-Plattform stärken. bioMérieux erweiterte die Probenoptionen für sein BIOFIRE SPOTFIRE Respiratory/Sore Throat Panel Mini durch eine FDA-Zulassung und eine CLIA-Ausnahmegenehmigung für anteriore Nasenproben. Dies gibt Anbietern eine weitere Entnahmeoption innerhalb eines etablierten Atemwegs- und Halsschmerzen-Test-Workflows. Diese Schritte zeigen, dass Unternehmen breitere Menüs, einfachere Entnahme oder schnellere Ergebnispfade anstreben. Vernetzte Berichterstattung und Lesegerätsysteme können einen weiteren Differenzierungspunkt bieten, wenn Kunden standardisierte Aufzeichnungen benötigen. Diese Tools können auch die Qualitätsaufsicht stärken, wo Ergebnisse außerhalb zentraler Labors erzeugt werden. Der Markt für Schnellantigen-Tests wird Strategien begünstigen, die den klinischen Nutzen verbessern, ohne frontlinige Workflows zu erschweren.
Marktführer in der Branche für Schnellantigen-Tests
-
Abbott Laboratories
-
Becton, Dickinson and Company (BD)
-
Danaher Corporation
-
QuidelOrtho Corporation
-
Siemens Healthineers AG
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Markt für Schnellantigen-Tests Unternehmen in diesem Bericht
- Abbott Laboratories
- Access Bio
- Acon Laboratories
- Beckton Dickinson
- bioMérieux
- Bionote
- Danaher
- Roche
- Healgen Scientific LLC
- iHealth Labs
- LumiraDx Limited
- Orasure Technologies
- OSANG Healthcare Co. Ltd.
- Princeton BioMeditech Corporation
- QuidelOrtho
- SD Biosensor Inc.
- SEKISUI Diagnostics, LLC
- Siemens Healthineers
- Thermo Fisher Scientific
- Trinity Biotech plc
Neueste Industrielle Entwicklungen in Markt für Schnellantigen-Tests
- 2025: Sapphiros gab eine strategische Liefer- und Fertigungsoptionsvereinbarung mit Roche bekannt, die Roche exklusiven Zugang zu mindestens 1 Milliarde Lateral-Flow-Tests jährlich aus Sapphiros' britischer Rolle-zu-Rolle-Fertigungsanlage (Kapazität: bis zu 5 Milliarden Diagnostika pro Jahr) gewährt. Die Vereinbarung umfasst auch den Zugang zu Sapphiros' zukünftiger Multiplex-Molekular-POC-Technologie und positioniert Roche mit einer auf Pandemieskalierung ausgelegten Fertigungskapazität.
- Dezember 2025: Die WHO präqualifizierte die ersten 2 Schnellantigen-Nachweistests für SARS-CoV-2, SD Biosensors STANDARD Q COVID-19 Ag Test und ACON Biotechs Flowflex SARS-CoV-2 Antigen Rapid Test.
- August 2025: F. Hoffmann-La Roche Ltd erhielt die FDA-510(k)-Zulassung für cobas Respiratory 4-flex, das SARS-CoV-2, Influenza A, Influenza B und RSV in einem einzigen Durchlauf auf cobas-Systemen nachweist.
Umfang des globalen Berichts zum Markt für Schnellantigen-Tests
Gemäß dem Berichtsumfang ist der Schnellantigen-Test eine diagnostische Methode, die spezifische Proteine (Antigene) von Erregern wie Viren oder Bakterien in Patientenproben nachweist. Er liefert Ergebnisse innerhalb von Minuten und ermöglicht eine schnelle Identifizierung von Infektionskrankheiten und eine zeitnahe klinische Entscheidungsfindung. Schnellantigen-Tests werden aufgrund ihrer Geschwindigkeit, Bequemlichkeit und Kosteneffizienz am Point of Care für Erkrankungen wie COVID-19, Influenza, Respiratorisches Synzytialvirus (RSV) und Malaria weit verbreitet eingesetzt.
Der Markt für Schnellantigen-Tests ist nach Produkttyp, Technologie, Probentyp, Endnutzer, Vertriebskanal und Geografie segmentiert. Nach Produkttyp ist der Markt in Testkits und Verbrauchsmaterialien, Lesegeräte und Instrumente, professionelle Testsysteme und Selbsttestkits segmentiert. Nach Technologie ist der Markt in Lateral-Flow-Immunoassays, Fluoreszenz-Immunoassays, Mikrofluidik-basierte Antigen-Tests, Chemilumineszenz und andere Immunoassays sowie weitere segmentiert. Nach Probentyp ist der Markt in anteriore Nasenabstriche, Nasopharyngealabstriche, Rachen- und oropharyngeale Abstriche, Blut und Serum sowie weitere segmentiert. Nach Endnutzer ist der Markt in Krankenhäuser und Kliniken, Diagnostiklabors und Referenzzentren, häusliche Pflegeeinrichtungen sowie weitere segmentiert. Nach Vertriebskanal ist der Markt in Beschaffung durch Krankenhäuser und Institutionen, Einzelhandelsapotheken, Online-Apotheken und E-Commerce sowie weitere segmentiert. Nach Geografie ist der Markt in Nordamerika, Europa, Asien-Pazifik, den Nahen Osten und Afrika sowie Südamerika segmentiert. Der Marktbericht umfasst auch geschätzte Marktgrößen und Markttrends für 17 Länder in den wichtigsten Regionen weltweit. Der Bericht bietet den Marktwert (in USD) für die oben genannten Segmente.
Segmentierungsübersicht
| Testkits und Verbrauchsmaterialien |
| Lesegeräte und Instrumente |
| Professionelle Testsysteme |
| Selbsttestkits |
| Lateral-Flow-Immunoassays |
| Fluoreszenz-Immunoassays |
| Mikrofluidik-basierte Antigen-Tests |
| Chemilumineszenz und andere Immunoassays |
| Sonstige |
| Anteriorer Nasenabstrich |
| Nasopharyngealabstrich |
| Rachen- und oropharyngealer Abstrich |
| Blut und Serum |
| Sonstige |
| Krankenhäuser und Kliniken |
| Diagnostiklabors und Referenzzentren |
| Häusliche Pflegeeinrichtungen |
| Sonstige |
| Beschaffung durch Krankenhäuser und Institutionen |
| Einzelhandelsapotheken |
| Online-Apotheken und E-Commerce |
| Sonstige |
| Nordamerika | Vereinigte Staaten |
| Kanada | |
| Mexiko | |
| Europa | Deutschland |
| Vereinigtes Königreich | |
| Frankreich | |
| Italien | |
| Spanien | |
| Übriges Europa | |
| Asien-Pazifik | China |
| Indien | |
| Japan | |
| Australien | |
| Südkorea | |
| Übriger Asien-Pazifik-Raum | |
| Naher Osten und Afrika | GCC |
| Südafrika | |
| Übriger Naher Osten und Afrika | |
| Südamerika | Brasilien |
| Argentinien | |
| Übriges Südamerika |
| Nach Produkttyp | Testkits und Verbrauchsmaterialien | |
| Lesegeräte und Instrumente | ||
| Professionelle Testsysteme | ||
| Selbsttestkits | ||
| Nach Technologie | Lateral-Flow-Immunoassays | |
| Fluoreszenz-Immunoassays | ||
| Mikrofluidik-basierte Antigen-Tests | ||
| Chemilumineszenz und andere Immunoassays | ||
| Sonstige | ||
| Nach Probentyp | Anteriorer Nasenabstrich | |
| Nasopharyngealabstrich | ||
| Rachen- und oropharyngealer Abstrich | ||
| Blut und Serum | ||
| Sonstige | ||
| Nach Endnutzer | Krankenhäuser und Kliniken | |
| Diagnostiklabors und Referenzzentren | ||
| Häusliche Pflegeeinrichtungen | ||
| Sonstige | ||
| Nach Vertriebskanal | Beschaffung durch Krankenhäuser und Institutionen | |
| Einzelhandelsapotheken | ||
| Online-Apotheken und E-Commerce | ||
| Sonstige | ||
| Nach Geografie | Nordamerika | Vereinigte Staaten |
| Kanada | ||
| Mexiko | ||
| Europa | Deutschland | |
| Vereinigtes Königreich | ||
| Frankreich | ||
| Italien | ||
| Spanien | ||
| Übriges Europa | ||
| Asien-Pazifik | China | |
| Indien | ||
| Japan | ||
| Australien | ||
| Südkorea | ||
| Übriger Asien-Pazifik-Raum | ||
| Naher Osten und Afrika | GCC | |
| Südafrika | ||
| Übriger Naher Osten und Afrika | ||
| Südamerika | Brasilien | |
| Argentinien | ||
| Übriges Südamerika | ||
Im Bericht beantwortete Schlüsselfragen
Welchen prognostizierten Wert werden Schnellantigen-Tests bis 2032 erreichen?
Der Sektor wird bis 2032 voraussichtlich 39,08 Milliarden USD erreichen und ab 2027 mit einer CAGR von 7,49 % wachsen. Die Prognose spiegelt die anhaltende Nachfrage nach dezentralisierten Atemwegstest-Lösungen in Krankenhäusern, Apotheken und häuslichen Umgebungen wider.
Welche Produktkategorie führt beim Umsatz mit Schnellantigen-Tests?
Testkits und Verbrauchsmaterialien führten im Jahr 2026 mit einem Umsatzanteil von 54,37 %. Die Kategorie profitiert von Wiederholungskäufen, da jede Testepisode eine neue Kassette oder einen neuen Streifen in klinischen und Verbraucherumgebungen verwendet.
Welche Technologie wächst am schnellsten im Bereich Schnellantigen-Tests?
Mikrofluidik-basierte Antigen-Tests werden bis 2032 voraussichtlich mit einer CAGR von 8,15 % wachsen. Ihre Attraktivität ergibt sich aus der kontrollierten Probenhandhabung, quantitativen Ausgaben und der potenziellen Kompatibilität mit vernetzten Lesegeräten.
Warum werden Multiplex-Antigen-Tests immer wichtiger?
Multiplex-Formate können mehrere Atemwegsviren aus 1 Test identifizieren, was eine schnellere Triage unterstützt, wenn sich Symptome überschneiden. Ihr Wert hängt von einer klaren Validierung für jeden im Panel enthaltenen Analyten ab.
Welche Region wird bis 2032 voraussichtlich am schnellsten wachsen?
Asien-Pazifik wird bis 2032 voraussichtlich mit einer CAGR von 10,53 % wachsen. Regionale Fertigungskapazitäten, zugängliche Testanforderungen und die regulatorische Akzeptanz von Kombinationsformaten unterstützen diesen Ausblick.
Was ist die Haupteinschränkung von Schnellantigen-Tests?
Die Sensitivität kann bei niedrigen Viruslasten und bei asymptomatischen Tests geringer sein. Einige klinische Pfade verwenden daher Wiederholungstests oder bestätigende Molekulartests, wenn Symptome und Patientenrisiko ein negatives Antigen-Ergebnis als unzureichend erscheinen lassen.