
Taille et Part du Marché des Tests Antigéniques Rapides
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2021 - 2032 |
|---|---|
| Taille du Marché (2027) | 27.23 Milliards de dollars |
| Taille du Marché (2032) | 39.08 Milliards de dollars |
| Taux de croissance (2027 - 2032) | 7.49 % |
| Marché à la Croissance la Plus Rapide | Asie-Pacifique |
| Plus Grand Marché | Amérique du Nord |
| Concentration du Marché | Faible |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du Marché des Tests Antigéniques Rapides par Mordor Intelligence
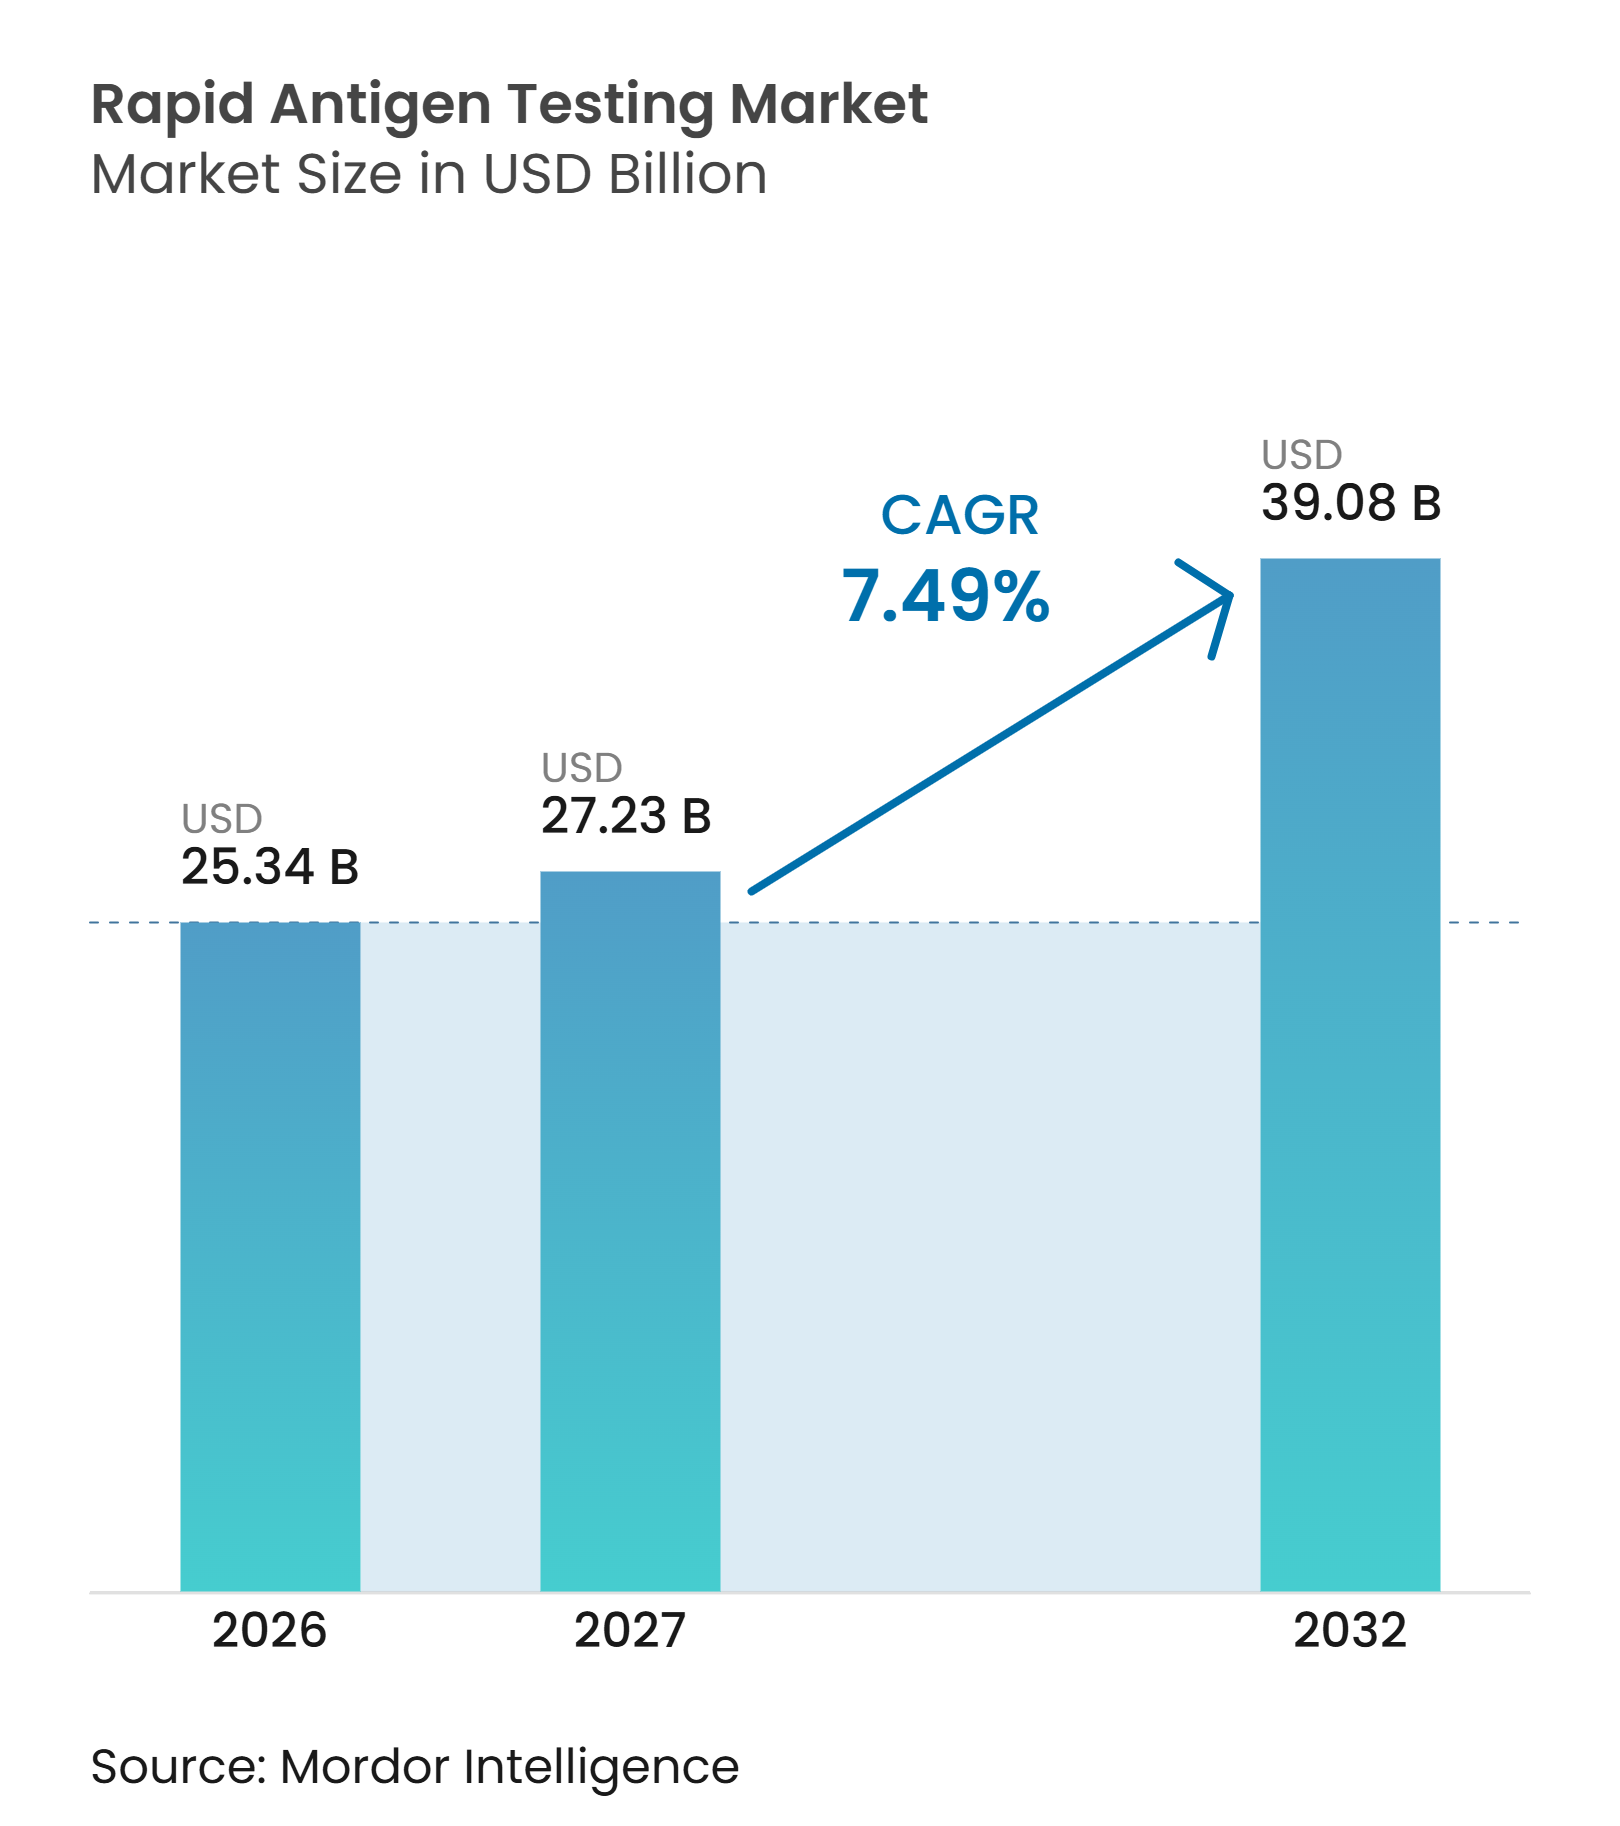
La taille du Marché des Tests Antigéniques Rapides devrait progresser de 25,34 milliards USD en 2026 et 27,23 milliards USD en 2027 à 39,08 milliards USD d'ici 2032, enregistrant un CAGR de 7,49 % entre 2027 et 2032.
Le marché des tests antigéniques rapides évolue des achats d'urgence vers une utilisation de routine dans les hôpitaux, les pharmacies et les domiciles. Les co-infections respiratoires soutiennent la demande de tests capables d'identifier plus d'un pathogène lors d'une même consultation clinique. Les décisions diagnostiques se rapprochent également des patients, ce qui confère aux circuits de vente au détail, aux pharmacies et aux consultations externes un rôle plus important. Les développeurs de produits répondent à cette tendance avec des formats multiplex, des lecteurs numériques et une collecte d'échantillons simplifiée. Les exigences réglementaires en matière de preuves et les limites de sensibilité dans les cas à faible charge virale continuent de déterminer quels produits peuvent être utilisés dans les environnements à risque élevé.
Points Clés du Rapport
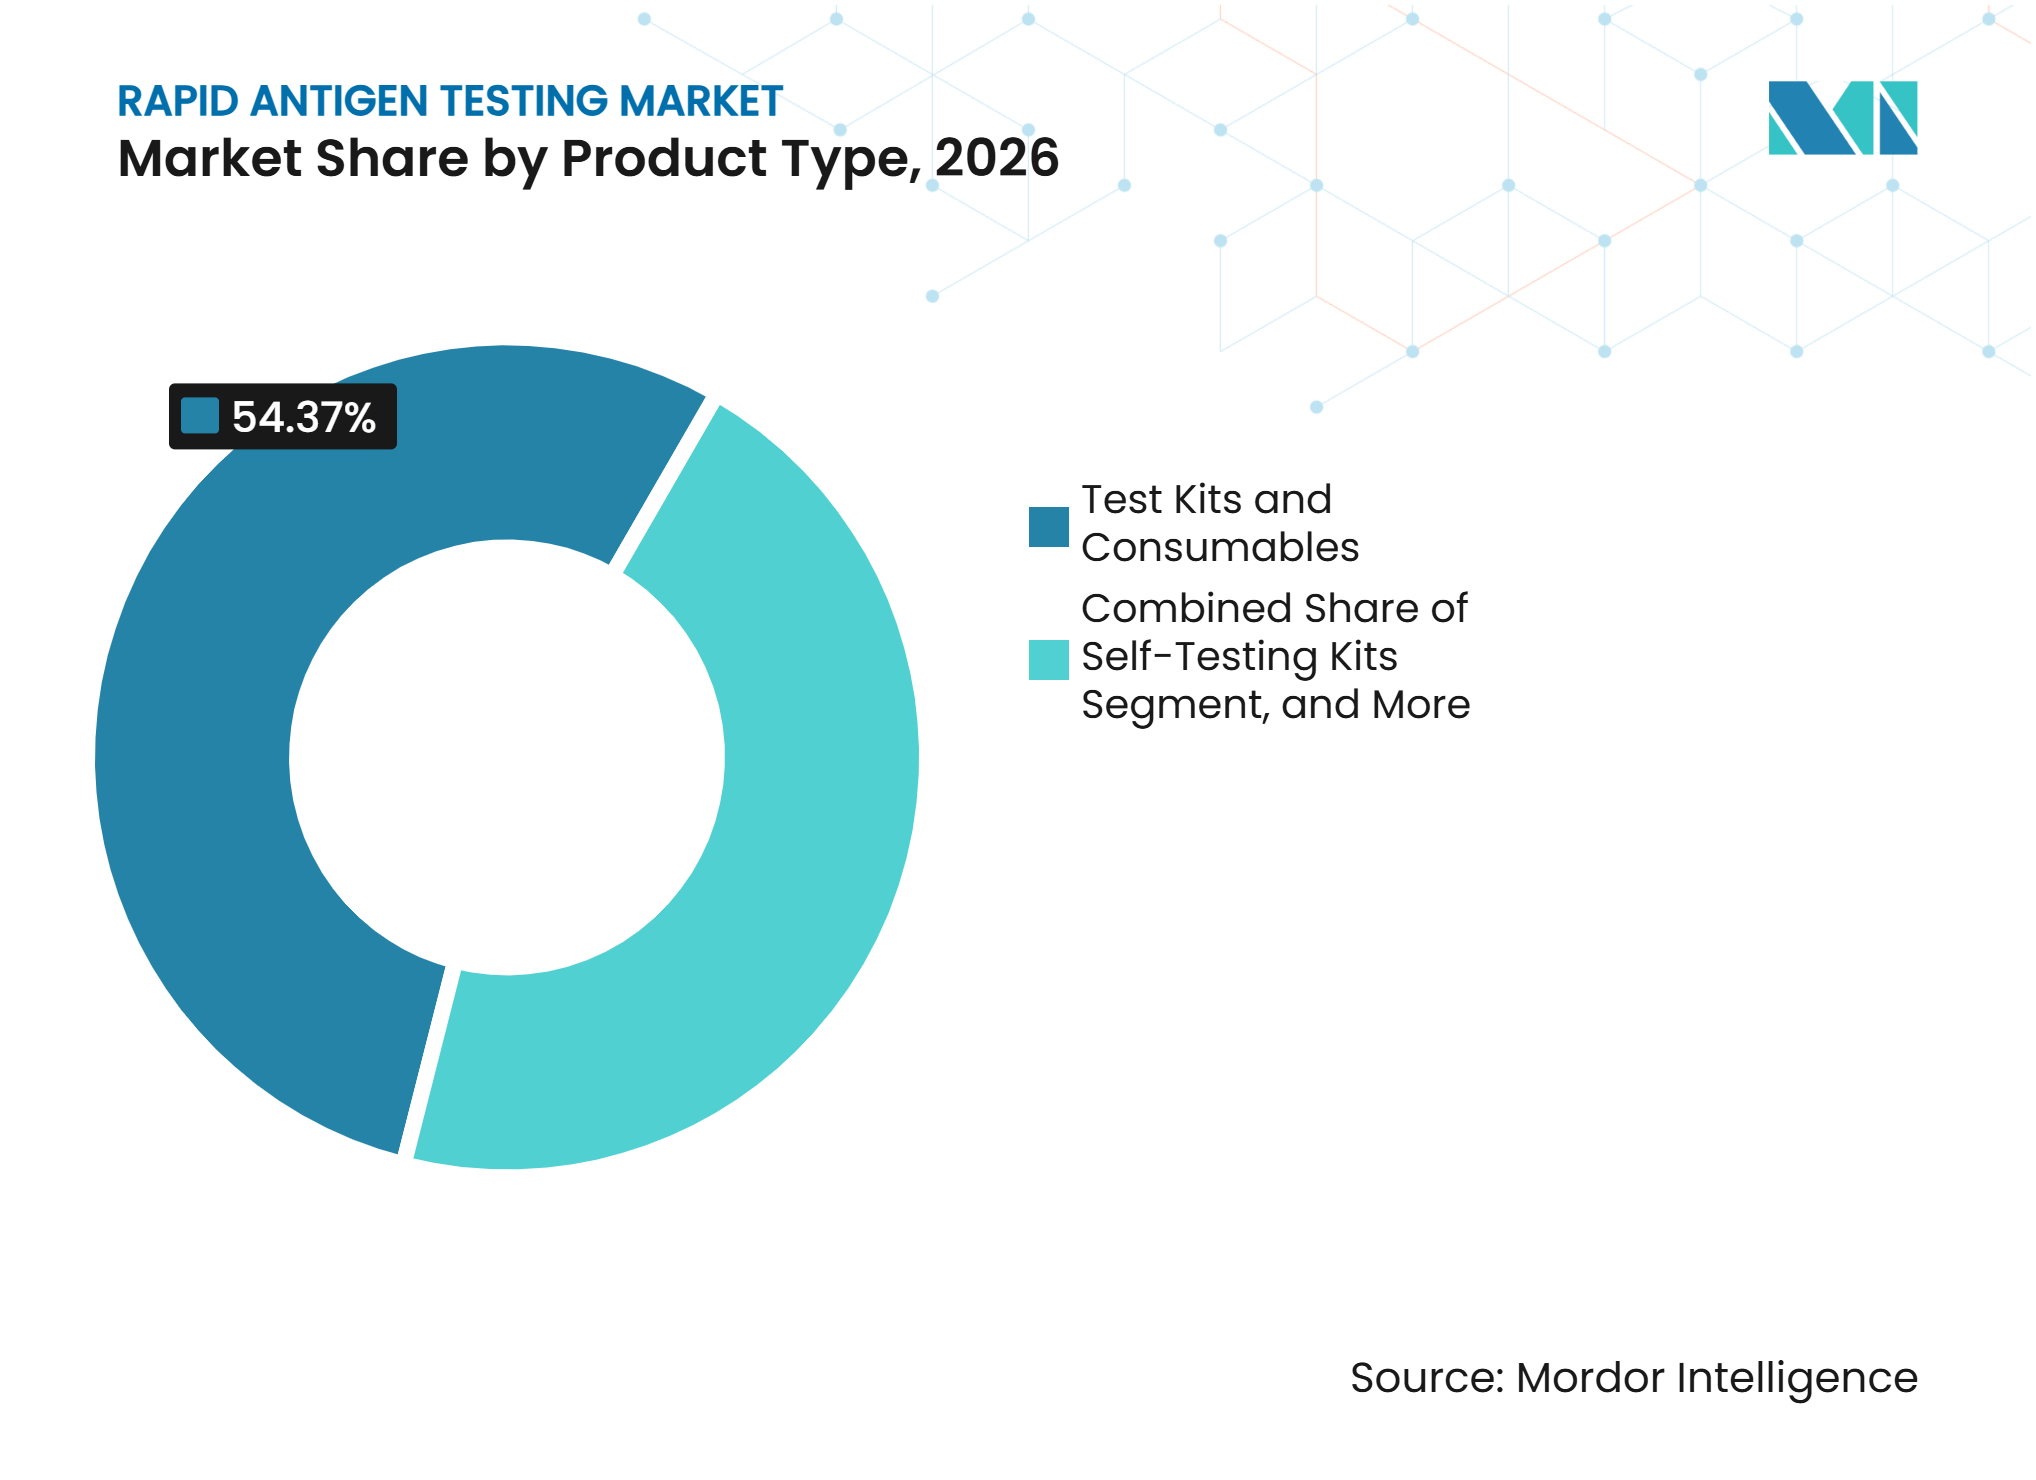
- Par type de produit, les Kits de Test et Consommables représentaient 54,37 % du chiffre d'affaires en 2026, tandis que les Kits d'Auto-Test devraient progresser à un CAGR de 7,92 % d'ici 2032 sur le marché des tests antigéniques rapides.
- Par technologie, les Immunodosages par Flux Latéral représentaient 46,72 % du chiffre d'affaires en 2026, tandis que les Tests Antigéniques Microfluidiques devraient croître à un CAGR de 8,15 % d'ici 2032.
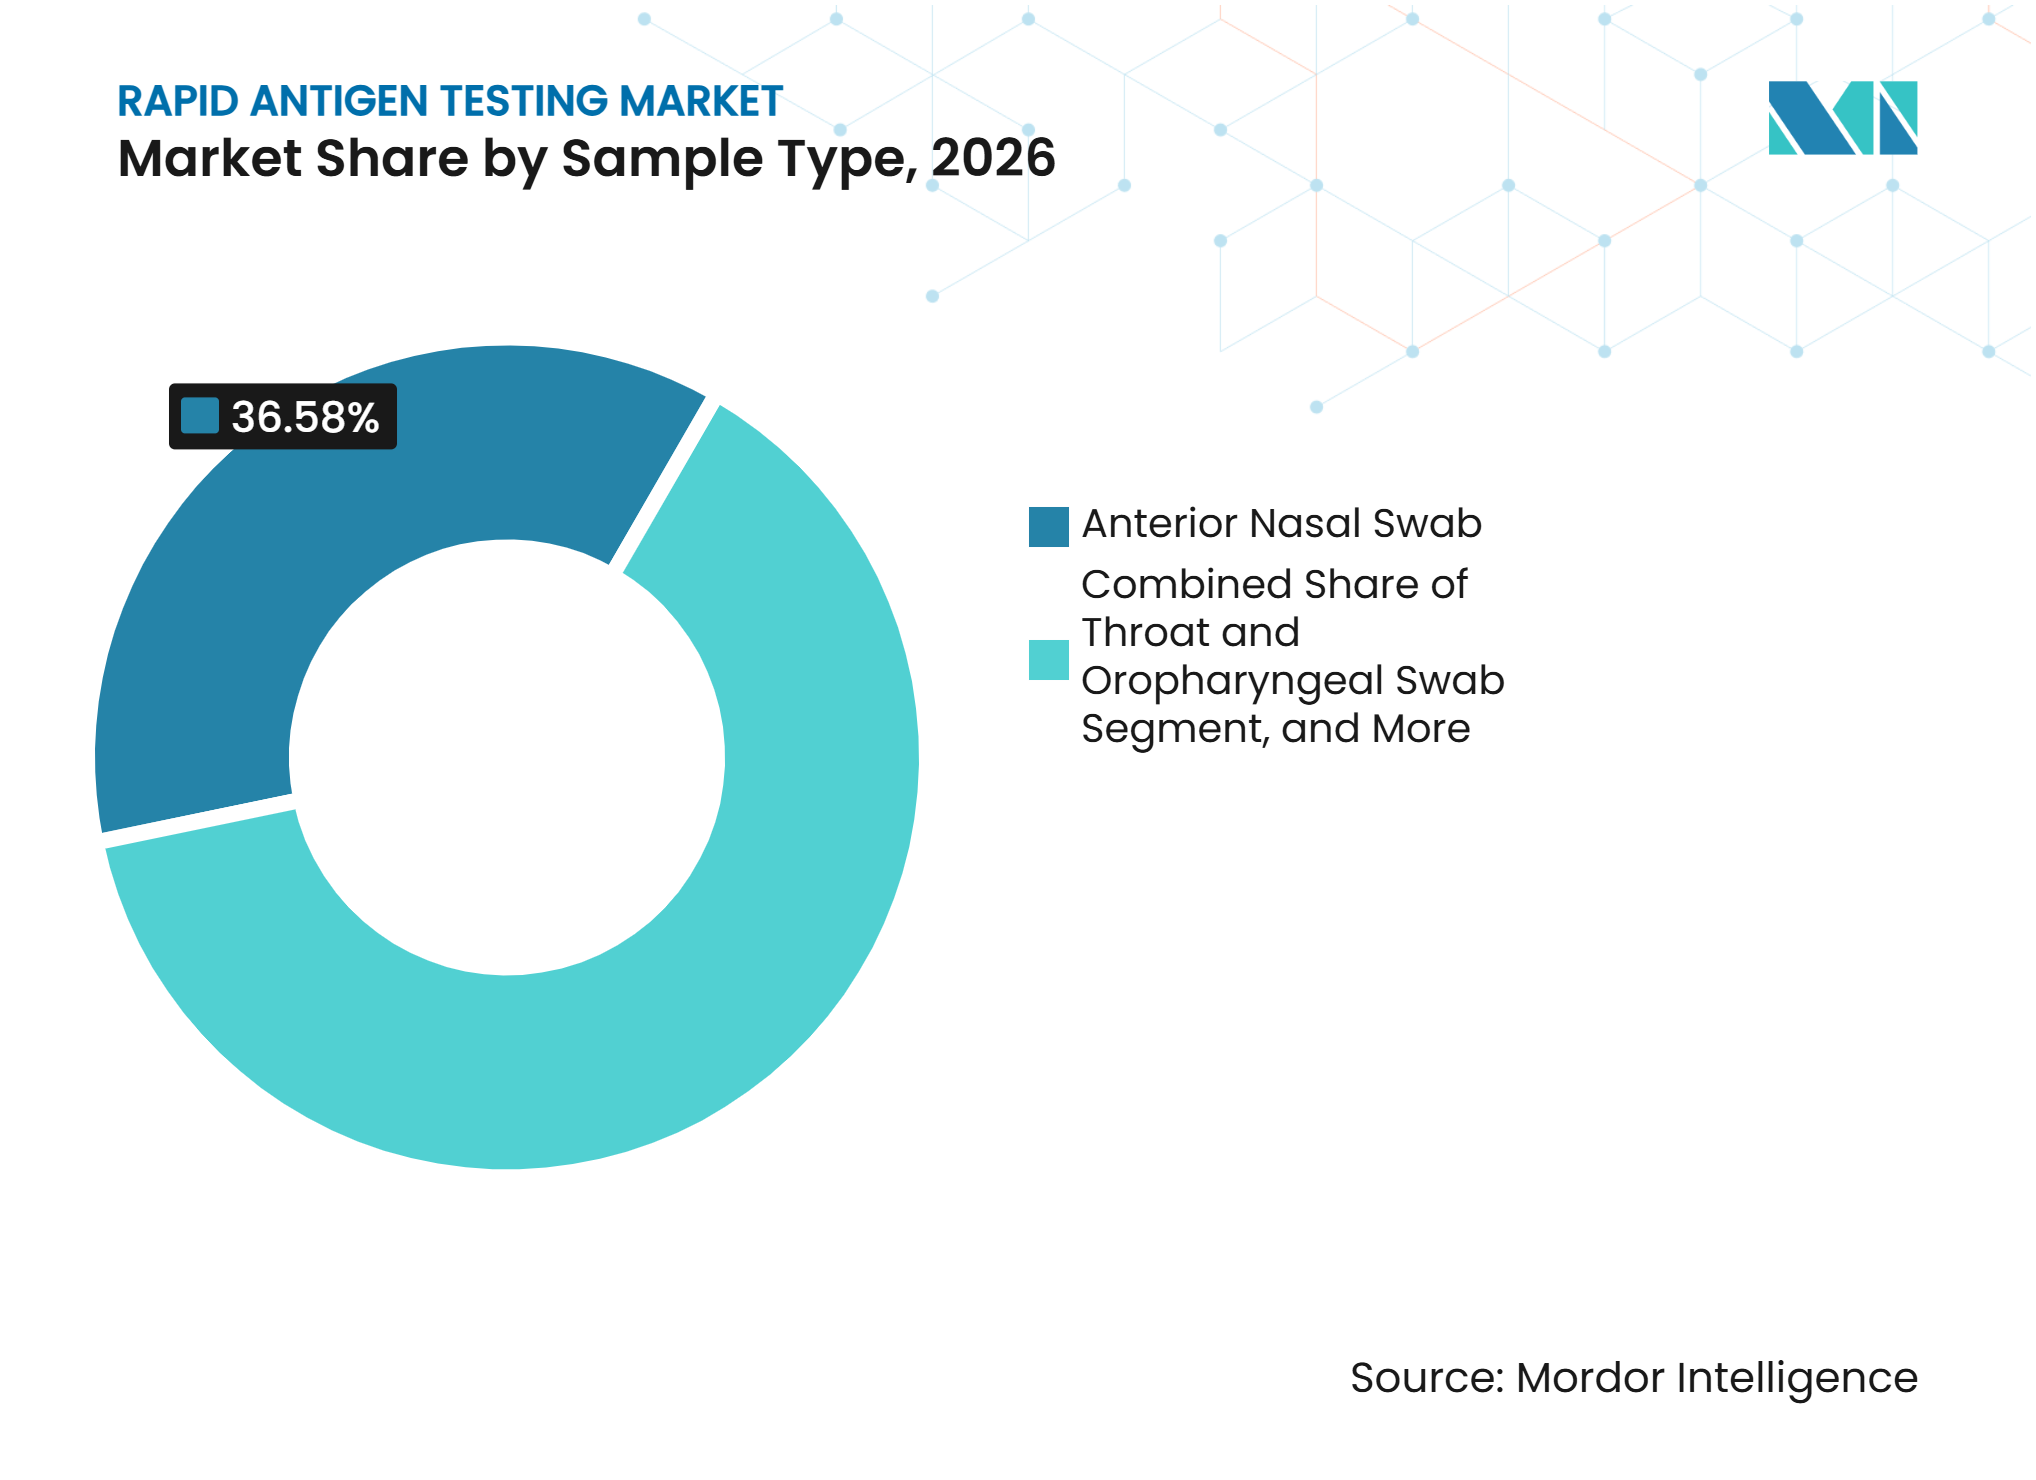
- Par type d'échantillon, l'Écouvillon Nasal Antérieur représentait 36,58 % du chiffre d'affaires en 2026, tandis que l'Écouvillon Pharyngé et Oropharyngé devrait progresser à un CAGR de 8,46 % d'ici 2032 sur le marché des tests antigéniques rapides.
- Par utilisateur final, les Hôpitaux et Cliniques représentaient 41,29 % du chiffre d'affaires en 2026, tandis que les Soins à Domicile devraient croître à un CAGR de 9,27 % d'ici 2032.
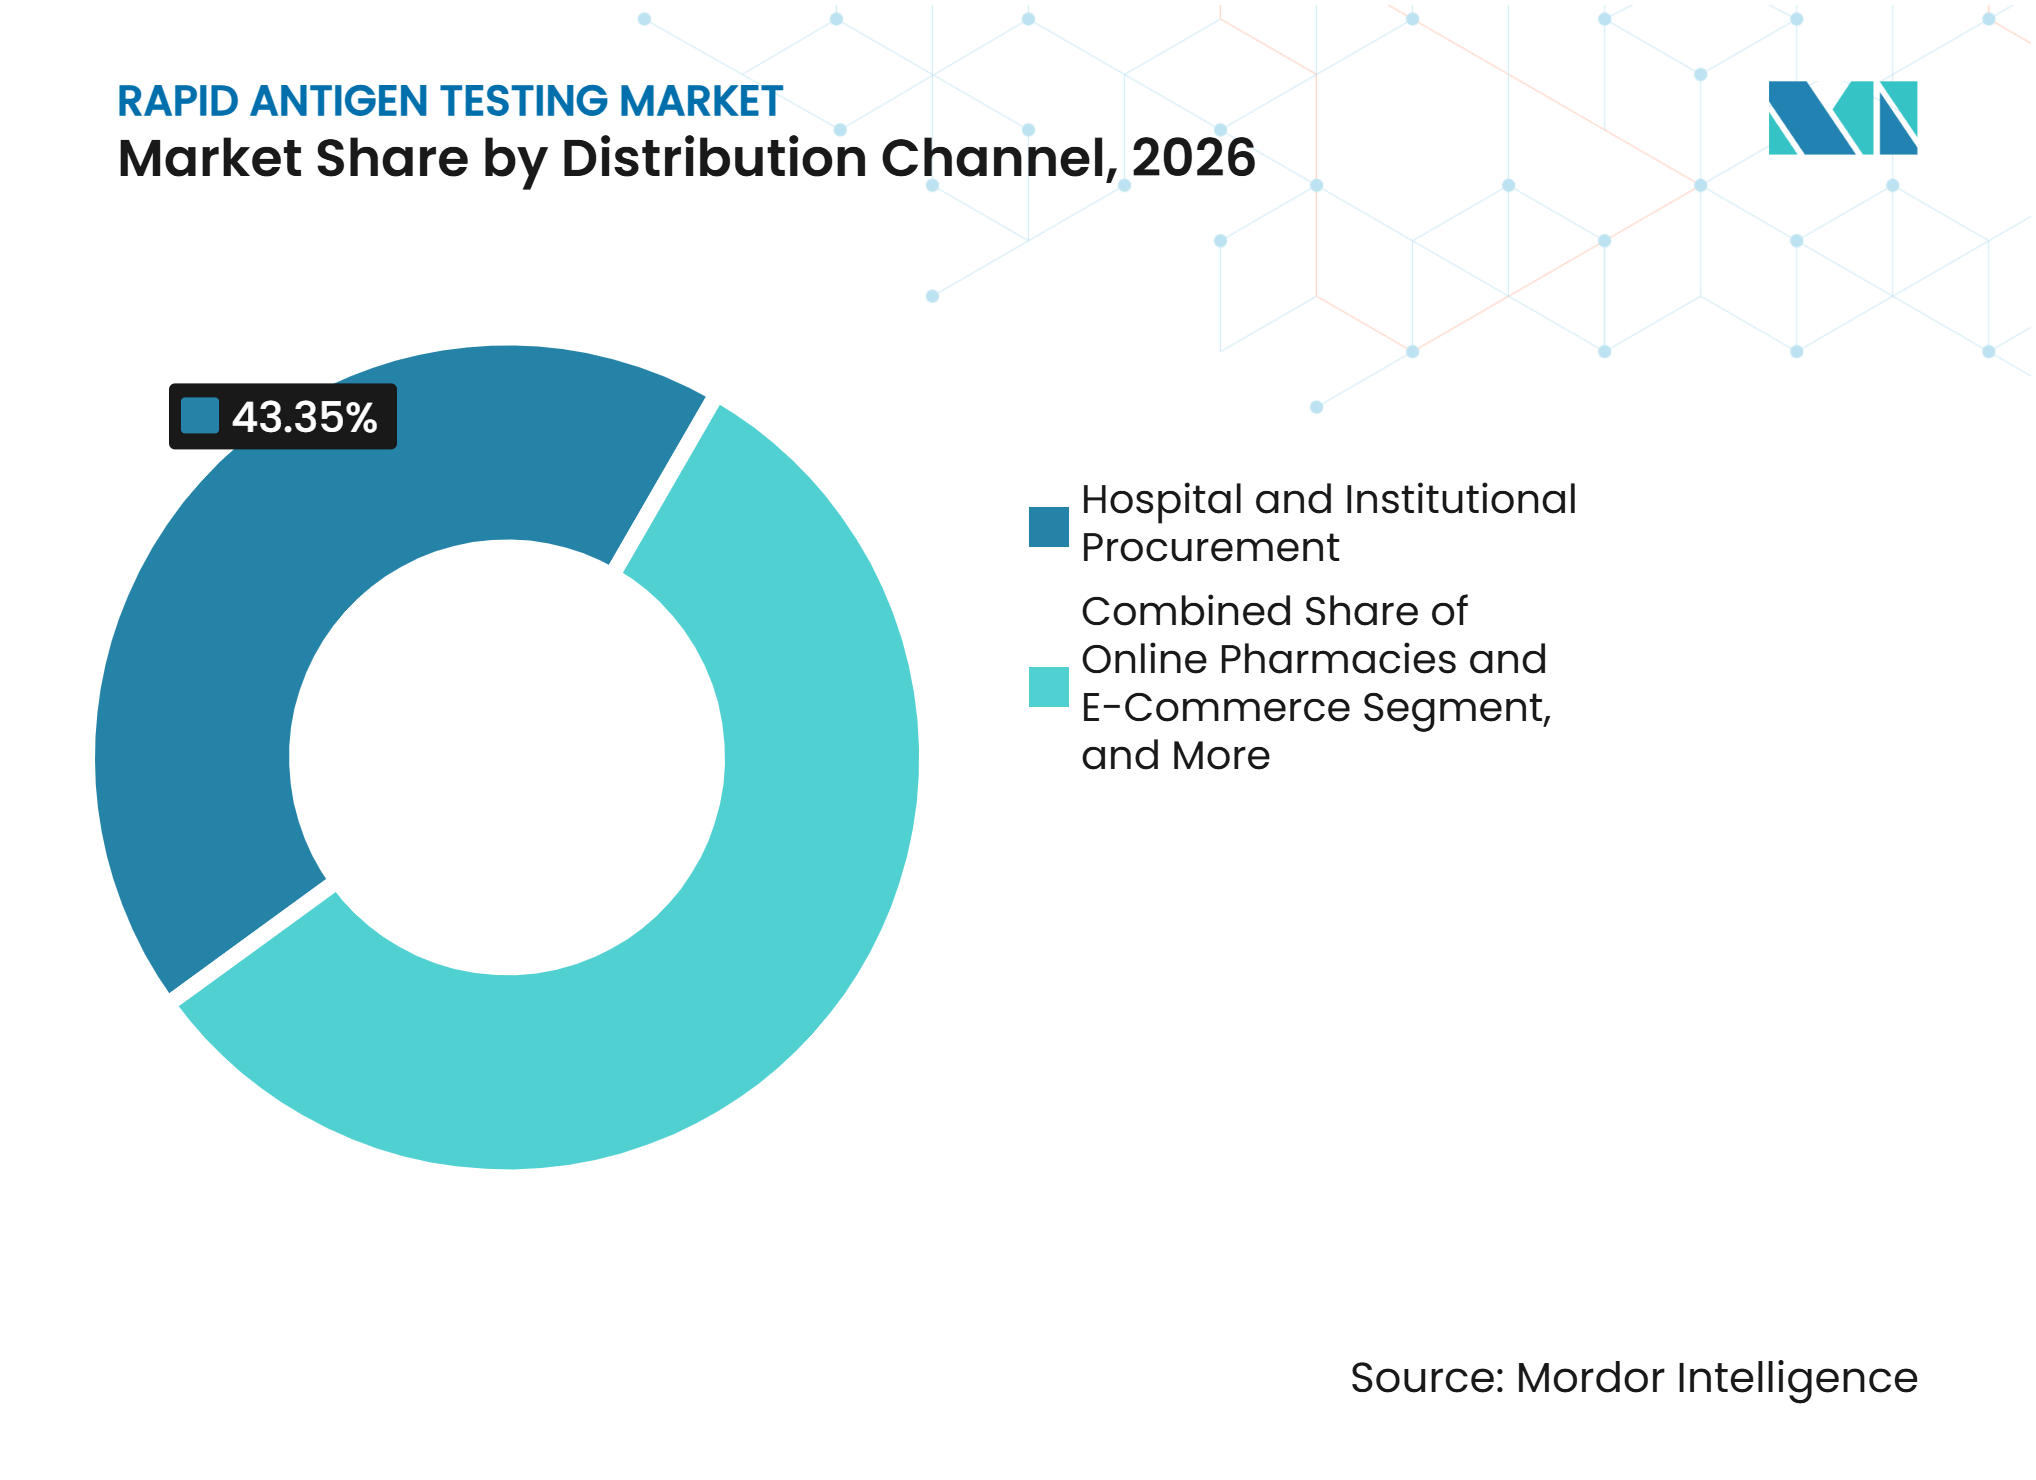
- Par canal de distribution, les Achats Hospitaliers et Institutionnels représentaient 43,35 % du chiffre d'affaires en 2026, tandis que les Pharmacies en Ligne et le Commerce Électronique devraient progresser à un CAGR de 9,58 % d'ici 2032 sur le marché des tests antigéniques rapides.
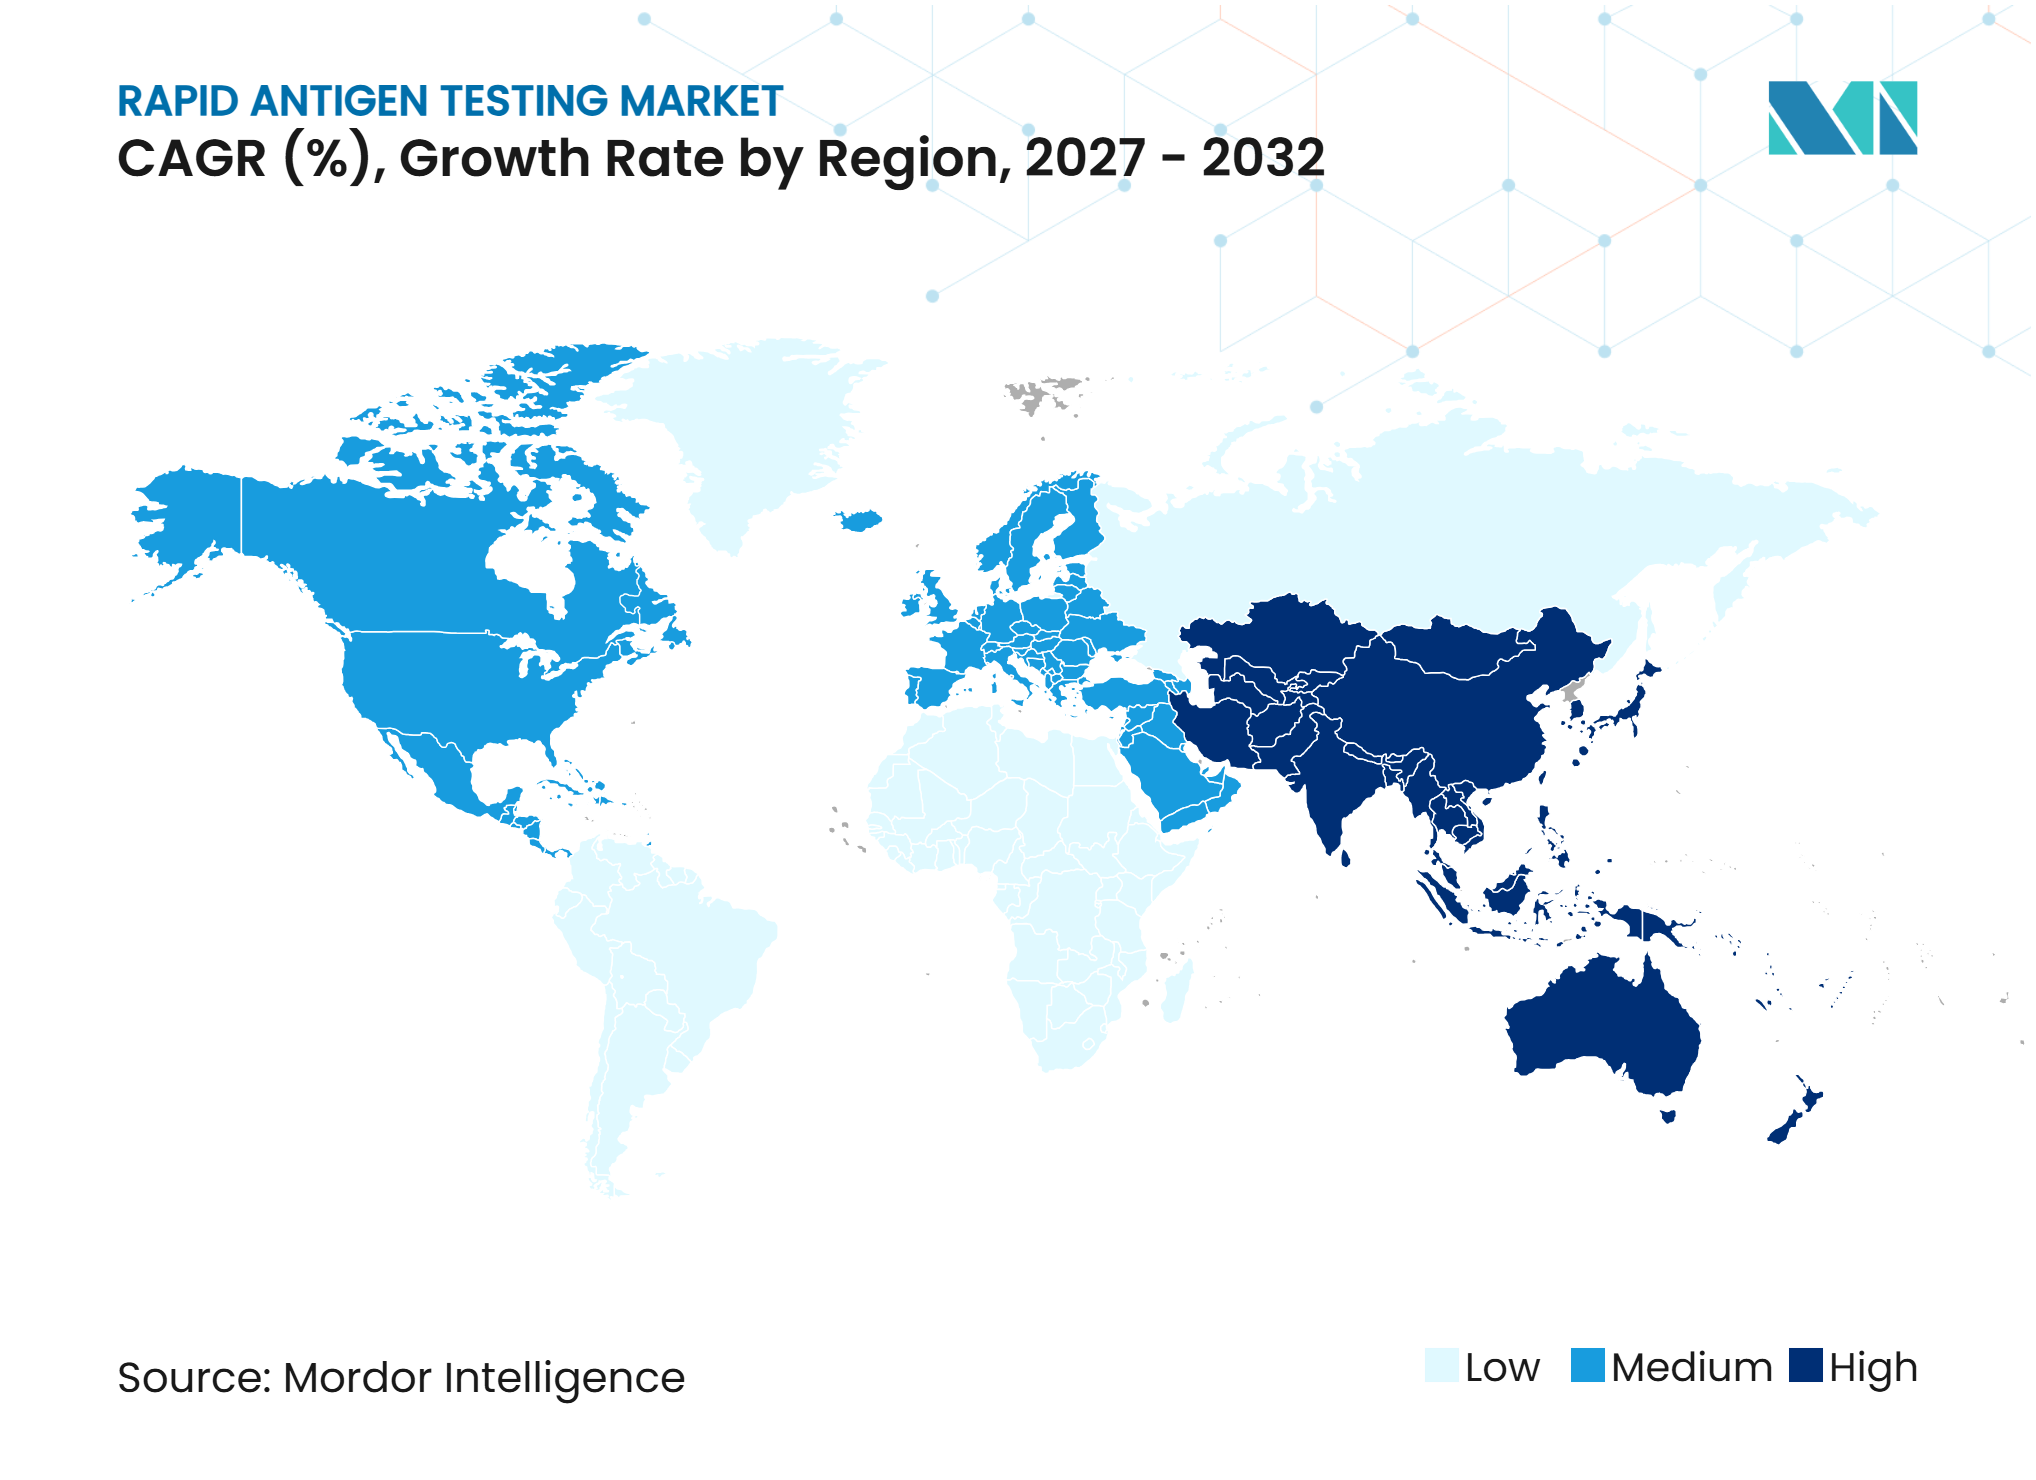
- Par géographie, l'Amérique du Nord représentait 38,57 % du chiffre d'affaires en 2026, tandis que l'Asie-Pacifique devrait croître à un CAGR de 10,53 % d'ici 2032.
Remarque : Les chiffres du marché présentés dans ce rapport reposent sur le cadre d'estimation exclusif de Mordor Intelligence, qui combine neuf mois de données réelles avec les projections du quatrième trimestre pour l'année de référence 2026.
Tendances et Analyses du Marché
Analyse de l'Impact des Moteurs sur le Marché des Tests Antigéniques Rapides*
| Moteur | Impact (~) % sur les Prévisions de CAGR | Pertinence Géographique | Horizon Temporel de l'Impact |
|---|---|---|---|
| Demande croissante de tests pour les maladies respiratoires et infectieuses | +1.8% | Mondial | Moyen terme (2 à 4 ans) |
| Tests décentralisés et cycles de décision clinique plus courts | +1.5% | Amérique du Nord et UE | Moyen terme (2 à 4 ans) |
| Expansion des panels antigéniques respiratoires multiplex | +1.2% | Mondial, cœur Asie-Pacifique | Moyen terme (2 à 4 ans) |
| Tests à domicile et accès au diagnostic en pharmacie | +1.0% | Amérique du Nord, UE, Asie-Pacifique | Court terme (≤ 2 ans) |
| Préparation à la santé publique et achats groupés | +0.6% | Pays à revenu faible et intermédiaire, Moyen-Orient et Afrique, Amérique du Sud | Long terme (≥ 4 ans) |
| Adoption des lecteurs numériques et de la connectivité des résultats | +0.5% | Amérique du Nord, UE, Asie-Pacifique | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Demande Croissante de Tests pour les Maladies Respiratoires et Infectieuses
Le marché des tests antigéniques rapides est soutenu par la circulation simultanée du SARS-CoV-2, de la grippe A, de la grippe B et du VRS. Cette combinaison a rendu les tests multi-pathogènes plus pertinents dans les circuits ambulatoires, en pharmacie et hospitaliers. Le marché des tests antigéniques rapides bénéficie de la capacité des cliniciens à utiliser un résultat de première ligne pour distinguer les cas respiratoires avant de prendre des décisions d'isolement ou de traitement. Une revue de 2025 a conclu que les tests au point de soins peuvent soutenir les décisions cliniques, le contrôle des infections et la gestion des antimicrobiens dans les soins primaires.[1] La présence récurrente de plusieurs virus respiratoires réduit la dépendance des volumes de tests à une seule épidémie. Elle crée également un rôle plus clair pour les formats combinés lorsque les patients présentent des symptômes similaires mais nécessitent des parcours de prise en charge différents.
Tests Décentralisés et Cycles de Décision Clinique Plus Courts
Le marché des tests antigéniques rapides est façonné par des tests réalisés au plus près du point de soins. Les tests qui fournissent des résultats en 10 à 20 minutes peuvent aider les services d'urgence et les consultations externes à prendre des décisions de cohorting plus rapidement. Des résultats plus rapides peuvent également orienter la nécessité de tests moléculaires de suivi lorsque les symptômes, la prévalence ou le risque patient le justifient. Cela modifie le processus d'achat car les équipes d'urgence, les consultations externes et les réseaux de pharmacies jouent un rôle plus important dans la sélection des produits. Le marché des tests antigéniques rapides favorise donc les fournisseurs capables d'assurer la formation, le soutien aux flux de travail et une distribution locale fiable. La gestion de la qualité reste importante car les programmes au point de soins doivent s'inscrire dans les dispositifs de gouvernance de laboratoire établis.
Expansion des Panels Antigéniques Respiratoires Multiplex
Les panels multiplex élargissent l'utilisation clinique du marché des tests antigéniques rapides en réduisant le besoin de plusieurs tests séparés. Roche a obtenu la clearance de la FDA en août 2025 pour le cobas Respiratory 4-flex, qui détecte le SARS-CoV-2, la grippe A, la grippe B et le VRS en une seule analyse.[2] Biotek a également annoncé en mai 2025 la certification d'auto-test EU IVDR CE 3018 pour un kit antigénique grand public 5-en-1.[3] Ces formats peuvent simplifier l'expérience patient lorsque les symptômes ne sont pas spécifiques à une seule infection. Ils peuvent également soutenir un mix produit à plus haute valeur ajoutée car une seule cassette répond à une question diagnostique plus large. Le marché des tests antigéniques rapides récompensera probablement les fabricants capables de démontrer des performances fiables pour chaque analyte plutôt que d'ajouter des cibles sans validation suffisante.
Tests à Domicile et Accès au Diagnostic en Pharmacie
Les tests à domicile sont devenus une composante durable du marché des tests antigéniques rapides plutôt qu'une pratique pandémique temporaire. ACON Laboratories a obtenu la clearance de la FDA en mai 2025 pour un test en vente libre qui détecte et différencie le SARS-CoV-2, la grippe A et la grippe B. Les tests à domicile donnent aux consommateurs un résultat précoce avant qu'ils ne consultent un professionnel de santé ou n'utilisent des services de télémédecine. Les pharmacies peuvent également fournir des conseils sur les tests répétés, la surveillance des symptômes et l'escalade lorsqu'un résultat ne correspond pas à l'état du patient. Ce canal accorde plus d'importance aux instructions, à l'emballage et à la simplicité de la collecte d'échantillons. Le marché des tests antigéniques rapides gagne en portée grâce à ce modèle d'accès, bien que la confiance des consommateurs dépende toujours de performances constantes et d'instructions claires.
Analyse de l'Impact des Freins sur le Marché des Tests Antigéniques Rapides*
| Frein | Impact (~) % sur les Prévisions de CAGR | Pertinence Géographique | Horizon Temporel de l'Impact |
|---|---|---|---|
| Sensibilité plus faible à faible charge virale | -0.8% | Mondial | Court terme (≤ 2 ans) |
| Risque de faux négatifs dans les cas asymptomatiques et en début d'infection | -0.6% | Amérique du Nord et UE | Moyen terme (2 à 4 ans) |
| Divergence réglementaire et charge de la preuve | -0.5% | Mondial, cœur UE | Moyen terme (2 à 4 ans) |
| Volatilité saisonnière de la demande et excès de capacité | -0.4% | Amérique du Nord, UE | Court terme (≤ 2 ans) |
| Source: Mordor Intelligence | |||
Sensibilité Plus Faible à Faible Charge Virale
La performance analytique constitue une contrainte centrale pour le marché des tests antigéniques rapides, en particulier lorsque les charges virales sont faibles. Une revue de 2025 sur les diagnostics des maladies infectieuses au point de soins a indiqué que la validation des performances reste essentielle avant que de nouveaux outils ne soient largement utilisés en pratique clinique. Une évaluation publiée en 2025 dans le Journal of Medical Virology a révélé qu'un test antigénique rapide combiné SARS-CoV-2, grippe et VRS présentait de meilleures performances sur des échantillons avec des valeurs de cycle-seuil plus faibles. Ces limites signifient que les résultats négatifs ne peuvent pas toujours exclure une infection chez des patients présentant des symptômes compatibles. Les hôpitaux conservent souvent des parcours de tests moléculaires réflexes pour les patients à haut risque et les décisions cliniques sensibles. Le coût et le délai supplémentaires qui en résultent peuvent réduire l'avantage pratique d'un test rapide dans certains contextes.
Risque de Faux Négatifs dans les Cas Asymptomatiques et en Début d'Infection
Les résultats faux négatifs constituent une préoccupation distincte lorsque le marché des tests antigéniques rapides sert au dépistage asymptomatique ou à l'infection en début d'évolution. Une revue Cochrane de 2025 hébergée par la Bibliothèque nationale de médecine des États-Unis a constaté que la sensibilité des tests antigéniques rapides variait selon les symptômes et le contexte de test. Une probabilité pré-test plus faible peut rendre les programmes de dépistage en milieu professionnel, lors de voyages et lors d'événements plus difficiles à gérer avec un seul test. Les instructions de tests répétés et les parcours de confirmation peuvent améliorer la gestion des risques, mais ils ajoutent de la complexité pour les employeurs et les consommateurs. Cela limite l'utilisation des auto-tests lorsque les utilisateurs ne comprennent pas toujours quand un résultat négatif nécessite un examen complémentaire. Le marché des tests antigéniques rapides conserve un rôle dans le dépistage, mais l'étiquetage des produits et les recommandations de santé publique doivent fixer des attentes réalistes.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des Segments
Par Type de Produit :
Les Consommables Dominent, Tandis que les Kits d'Auto-Test Favorisent l'Accès des ConsommateursLes Kits de Test et Consommables représentaient 54,37 % de la part du marché des tests antigéniques rapides en 2026. Les formats de test jetables génèrent des achats récurrents dans les hôpitaux, les cliniques, les circuits de vente au détail et les ménages. Ce modèle bénéficie aux fournisseurs qui disposent déjà de références produits, d'une capacité logistique et d'un approvisionnement fiable pour les commandes courantes. Le secteur des tests antigéniques rapides repose également sur les consommables car chaque épisode de test nécessite une nouvelle cassette ou bandelette. Les acheteurs institutionnels tiennent souvent compte de la documentation clinique, de la sécurité d'approvisionnement et de la facilité d'utilisation avant de changer de fournisseur. Ces exigences peuvent soutenir la demande continue pour les portefeuilles de consommables établis. Elles donnent également aux fabricants une raison d'aligner leurs menus de tests sur les présentations respiratoires courantes. La catégorie de produits reste importante car elle associe une demande récurrente à un flux de travail de test relativement simple. Sa position ne supprime pas la nécessité d'un suivi des performances, notamment lorsque les résultats influencent les décisions d'isolement ou de traitement.
Les Kits d'Auto-Test devraient croître à un CAGR de 7,92 % d'ici 2032. Leur adoption repose sur un meilleur accès aux tests en dehors des hôpitaux et des laboratoires. La clearance de la FDA pour le test à domicile Flowflex Plus d'ACON en 2025 a ajouté une option multiplex pour les consommateurs. Les produits grand public nécessitent des instructions expliquant la collecte, le timing, l'interprétation et les circonstances nécessitant un suivi clinique. Ils nécessitent également un emballage permettant de distinguer un test multiplex d'un test mono-pathogène sans induire les utilisateurs en erreur. Les pharmacies de détail et les vendeurs en ligne sont essentiels à la visibilité car ils constituent souvent le premier point de contact pour les utilisateurs présentant des symptômes respiratoires. Le marché des tests antigéniques rapides dépend de la confiance des consommateurs dans leur capacité à effectuer chaque étape correctement. À mesure que les menus de produits s'élargissent, les fabricants devront maintenir la convivialité aussi visible que les arguments analytiques. Ce segment favorise un accès plus large, mais ne remplace pas les tests de confirmation lorsque le risque clinique est élevé.


Par Technologie :
Le Flux Latéral Soutient l'Échelle, Tandis que la Microfluidique Améliore l'AutomatisationLes Immunodosages par Flux Latéral représentaient 46,72 % de la part du marché des tests antigéniques rapides en 2026. Leur position reflète une faible consommation de matériaux, des méthodes de fabrication établies, des résultats rapides et une large familiarité parmi les utilisateurs. Le format fonctionne bien lorsqu'un test doit être portable, peu coûteux et simple à réaliser. Des recherches publiées en 2025 ont montré que l'amplification du signal par origami d'ADN pouvait améliorer la sensibilité du flux latéral dans des systèmes expérimentaux.[4] Une autre étude de 2025 publiée dans Nature Communications a rapporté une sensibilité de 90 % pour la grippe A en utilisant un système de flux latéral à diffusion plasmonique améliorée lors d'une validation clinique. Ces approches montrent comment le format de bandelette établi peut intégrer une détection de signal améliorée. L'adoption commerciale dépendra de la possibilité de fabriquer ces avancées de manière cohérente et à des prix adaptés aux tests de routine. Les plateformes à flux latéral restent la référence pratique pour les produits devant répondre aux besoins de tests à volume élevé et décentralisés.
Les Tests Antigéniques Microfluidiques devraient progresser à un CAGR de 8,15 % d'ici 2032. Leur proposition de valeur repose sur la gestion contrôlée des fluides, les résultats quantitatifs et le potentiel de tests multi-analytes à partir d'un seul échantillon. L'automatisation peut réduire la variabilité liée à l'utilisateur et favoriser un fonctionnement plus cohérent dans les cliniques et les pharmacies. Les systèmes microfluidiques peuvent également offrir une voie plus claire vers des lecteurs connectés et des rapports électroniques. Le secteur des tests antigéniques rapides utilise ces capacités pour concurrencer les environnements où les bandelettes à lecture visuelle de base ne fournissent pas suffisamment de contrôle opérationnel. Les formats liés à des instruments peuvent être pertinents pour les organisations qui ont besoin de pistes d'audit, de contrôles de qualité standardisés ou de transfert de résultats vers des systèmes cliniques. Ils doivent encore prouver que leurs avantages supplémentaires en termes de flux de travail justifient leurs coûts et leurs exigences de maintenance. Le marché des tests antigéniques rapides continuera d'utiliser plusieurs technologies car les environnements de soins ont des besoins différents en termes de volume, de budget et de connectivité.
Par Type d'Échantillon :
Les Écouvillons Nasaux Antérieurs Restent Pratiques, Tandis que les Formats Pharyngés Élargissent les OptionsL'Écouvillon Nasal Antérieur représentait 36,58 % de la taille du marché des tests antigéniques rapides en 2026. Le prélèvement est couramment utilisé car il est plus confortable que le prélèvement nasal profond et peut permettre l'auto-prélèvement. Sa commodité est particulièrement pertinente pour les tests en pharmacie et à domicile, où les utilisateurs peuvent avoir une formation limitée. bioMérieux a obtenu la clearance de la FDA et une dérogation CLIA en août 2025 pour les écouvillons nasaux antérieurs avec son panel BIOFIRE SPOTFIRE Respiratory/Sore Throat Panel Mini. La clearance a ajouté le prélèvement nasal antérieur aux options d'écouvillon nasopharyngé et pharyngé pour le panel. Ce type de validation est important car le choix du prélèvement peut affecter à la fois l'acceptation par l'utilisateur et les performances du test. Les écouvillons nasopharyngés continuent de servir les environnements qui privilégient la sensibilité analytique et le prélèvement par du personnel formé. Le marché des tests antigéniques rapides nécessite donc des choix de prélèvement adaptés à la fois à l'objectif clinique et à la capacité de l'utilisateur à collecter correctement un échantillon.
L'Écouvillon Pharyngé et Oropharyngé devrait croître à un CAGR de 8,46 % d'ici 2032. Le format peut être utile lorsqu'un parcours respiratoire inclut des symptômes de maux de gorge ou lorsqu'un panel multiplex utilise le même échantillon pour plusieurs cibles. Il peut également compléter le prélèvement nasal antérieur dans les environnements cliniques qui recherchent des options de prélèvement supplémentaires. Les utilisateurs peuvent nécessiter plus d'assistance pour le prélèvement pharyngé car la technique peut affecter la qualité de l'échantillon. Cela fait de la supervision professionnelle, des instructions produit et de la conception du flux de travail des facteurs importants dans l'adoption. Les échantillons de sang et de sérum restent pertinents pour les tests antigéniques dans d'autres indications, notamment le paludisme, l'antigène de surface de l'hépatite B et les applications liées à la septicémie. Ces utilisations ont des parcours cliniques différents des tests respiratoires courants. Le marché des tests antigéniques rapides peut servir ces applications grâce à des portefeuilles spécialisés plutôt qu'à une méthode de collecte universelle unique. L'innovation en matière de prélèvement restera utile lorsqu'elle améliorera le confort sans réduire la fiabilité de la détection.

Par Utilisateur Final :
Les Hôpitaux et Cliniques Maintiennent leur Échelle, Tandis que les Soins à Domicile Croissent Plus RapidementLes Hôpitaux et Cliniques représentaient 41,29 % de la taille du marché des tests antigéniques rapides en 2026. Leurs volumes de tests proviennent des services d'urgence, des unités d'hospitalisation, des soins urgents et des consultations respiratoires ambulatoires. Des résultats rapides peuvent soutenir le cohorting, l'isolement et des choix plus rapides concernant les tests de suivi pour les patients présentant des symptômes respiratoires. Le secteur des tests antigéniques rapides est pertinent dans ces environnements car un test peut être réalisé par le personnel infirmier ou d'urgence plutôt que par le personnel de laboratoire. Ce modèle dépend de la formation, de parcours d'escalade définis et d'une supervision de la qualité. Les laboratoires de diagnostic et les centres de référence continuent de soutenir les tests de confirmation lorsque les résultats antigéniques sont négatifs ou peu clairs. Leur rôle reste important pour les patients à haut risque et les décisions cliniques nécessitant une plus grande confiance analytique. Les hôpitaux évaluent également la connectivité, le débit et la disponibilité des tests multiplex lors de la sélection d'une plateforme. Ces exigences contribuent à expliquer pourquoi l'utilisation institutionnelle reste le plus grand contexte d'utilisation finale.
Les Soins à Domicile devraient progresser à un CAGR de 9,27 % d'ici 2032. La croissance reflète la préférence des consommateurs pour les tests précoces, la réduction des déplacements et l'accès via les pharmacies et les canaux en ligne. Les tests à domicile approuvés par la FDA peuvent permettre aux utilisateurs de démarrer le processus diagnostique avant d'entrer dans une clinique. Cela peut aider les patients à décider s'ils doivent consulter un professionnel de santé, bien que cela ne remplace pas les soins pour les symptômes graves. Les tests à domicile créent également un besoin plus important d'instructions claires et d'accès à un soutien professionnel après un résultat. Les écoles, les lieux de travail et les établissements de soins de longue durée peuvent utiliser des programmes d'auto-test comme catégorie institutionnelle distincte. Leurs besoins diffèrent des achats hospitaliers car ils mettent l'accent sur la facilité d'utilisation, la disponibilité et les politiques de tests répétés. Le marché des tests antigéniques rapides gagne une base d'utilisateurs plus large lorsque ces environnements disposent de politiques claires pour les résultats positifs, négatifs et invalides. Une croissance responsable dépend de l'alignement de l'accès des consommateurs avec des orientations pratiques.
Par Canal de Distribution :
Les Achats Institutionnels Assurent la Stabilité, Tandis que le Commerce Électronique Élargit la PortéeLes Achats Hospitaliers et Institutionnels représentaient 43,35 % du chiffre d'affaires en 2026. Les achats par appel d'offres peuvent créer de longs cycles de vente car les acheteurs évaluent les preuves cliniques, la fiabilité de l'approvisionnement, les systèmes de qualité et les conditions contractuelles. Ces processus peuvent rendre le changement difficile une fois qu'un test est intégré dans un flux de travail hospitalier. Sapphiros a annoncé en novembre 2025 que Roche bénéficierait d'un accès exclusif à au moins 1 milliard de tests à flux latéral par an dans le cadre d'un accord d'option d'approvisionnement et de fabrication. L'accord illustre pourquoi les grands fournisseurs recherchent une capacité fiable pour la santé publique et la demande institutionnelle. Les clients institutionnels apprécient également les lecteurs compatibles, les rapports et le contrôle de qualité lorsque les tests sont utilisés dans plusieurs départements. Le marché des tests antigéniques rapides bénéficie de ces relations stables car elles fournissent un volume récurrent en dehors des cycles d'achat des consommateurs. Les fournisseurs de produits doivent encore répondre aux attentes croissantes en matière de preuves à mesure que les systèmes de santé mettent à jour leurs parcours respiratoires. Le canal reste central car les hôpitaux et les cliniques gèrent de nombreuses décisions de test à acuité élevée.
Les Pharmacies en Ligne et le Commerce Électronique devraient croître à un CAGR de 9,58 % d'ici 2032. Les canaux en ligne permettent aux consommateurs de comparer les formats, d'identifier les produits multi-pathogènes et de recevoir des tests sans se rendre en magasin. Ils déplacent également la concurrence vers la clarté de la marque, des descriptions de produits fiables et la fiabilité de la livraison. Les pharmacies de détail offrent un circuit physique connexe, notamment lorsqu'un consommateur souhaite des conseils sur la sélection du produit ou les étapes de suivi. Le marché des tests antigéniques rapides a besoin des deux canaux car les utilisateurs ont des besoins d'accès et des niveaux de confiance différents en matière d'auto-test. Les vendeurs en ligne doivent présenter avec précision les informations réglementées sur les produits et éviter les allégations dépassant l'usage prévu. Les fabricants doivent maintenir la visibilité des stocks car la demande respiratoire peut augmenter rapidement lors des pics saisonniers. Les ventes aux consommateurs n'élimineront pas les achats institutionnels, mais elles nécessitent des capacités distinctes en matière de marketing, d'éducation et de distribution. Les deux canaux peuvent élargir l'accès lorsque les limites cliniques et l'interprétation des résultats sont clairement expliquées.
Analyse Géographique
Amérique du Nord
L'Amérique du Nord représentait 38,57 % de la taille du marché des tests antigéniques rapides en 2026. Les États-Unis disposent d'un vaste réseau de pharmacies de détail et d'un parcours bien établi pour les produits diagnostiques en vente libre. Les clearances de la FDA en 2025 ont couvert plusieurs formats de tests respiratoires multiplex, notamment le test à domicile d'ACON et le test respiratoire de Roche. Ces approbations élargissent le menu de produits pour les pharmacies, les prestataires de soins de santé et les laboratoires cliniques. Le soutien fédéral continue également d'encourager de nouvelles approches du diagnostic respiratoire décentralisé. Sapphiros a annoncé une collaboration avec la BARDA pour un test antigénique numérique à usage unique avec connectivité smartphone. L'opportunité régionale dépend de la connexion des tests à domicile et en pharmacie à des soins de suivi appropriés. La conformité aux exigences de la FDA reste importante à mesure que les fournisseurs ajoutent davantage de pathogènes et d'allégations d'utilisation grand public.
Asie-Pacifique
L'Asie-Pacifique devrait croître à un CAGR de 10,53 % d'ici 2032, le taux le plus rapide du marché des tests antigéniques rapides. La région combine une capacité de fabrication avec une demande importante pour des tests respiratoires accessibles. L'Administration des Biens Thérapeutiques d'Australie a inscrit un auto-test antigénique combiné à 5 pathogènes en août 2025. Cette action réglementaire témoigne d'une acceptation régionale croissante des formats grand public multi-pathogènes. La fabrication locale et des produits plus abordables peuvent favoriser un accès plus large, mais chaque pays conserve ses propres exigences d'enregistrement, de distribution et de preuves. Le marché des tests antigéniques rapides nécessite que les fournisseurs s'adaptent à ces facteurs de conformité au niveau national plutôt que de traiter l'Asie-Pacifique comme un environnement d'achat unique.
Europe, Moyen-Orient et Afrique, et Amérique du Sud
L'Europe, le Moyen-Orient et l'Afrique, et l'Amérique du Sud forment un groupe hétérogène avec des conditions d'approvisionnement et des priorités réglementaires différentes. En Europe, les exigences du règlement IVDR continuent de mettre l'accent sur les preuves cliniques et les performances documentées des produits pour les diagnostics in vitro. Cela peut favoriser les fournisseurs qui ont investi dans des dossiers techniques complets et des preuves post-commercialisation. L'Organisation Mondiale de la Santé a préqualifié 2 tests antigéniques rapides pour le SARS-CoV-2 en décembre 2025, les rendant éligibles aux achats par les agences des Nations Unies et les programmes d'achats groupés. L'OMS et le Medicines Patent Pool ont également annoncé en 2025 un accord de sous-licence avec Codix Bio au Nigeria pour le transfert de technologie de tests de diagnostic rapide. Cela soutient le développement d'une capacité de fabrication régionale pour des tests pouvant être adaptés au-delà du SARS-CoV-2. En Amérique du Sud, l'expansion des pharmacies et la surveillance des maladies peuvent améliorer l'accès, tandis que les achats fragmentés et les fluctuations monétaires peuvent compliquer la planification de l'approvisionnement. Le marché des tests antigéniques rapides dans ces régions dépendra de produits abordables, d'arrangements de distribution durables et de structures d'approvisionnement capables de soutenir une demande de routine plutôt qu'une demande d'urgence.
Paysage Concurrentiel
Concentration du Marché
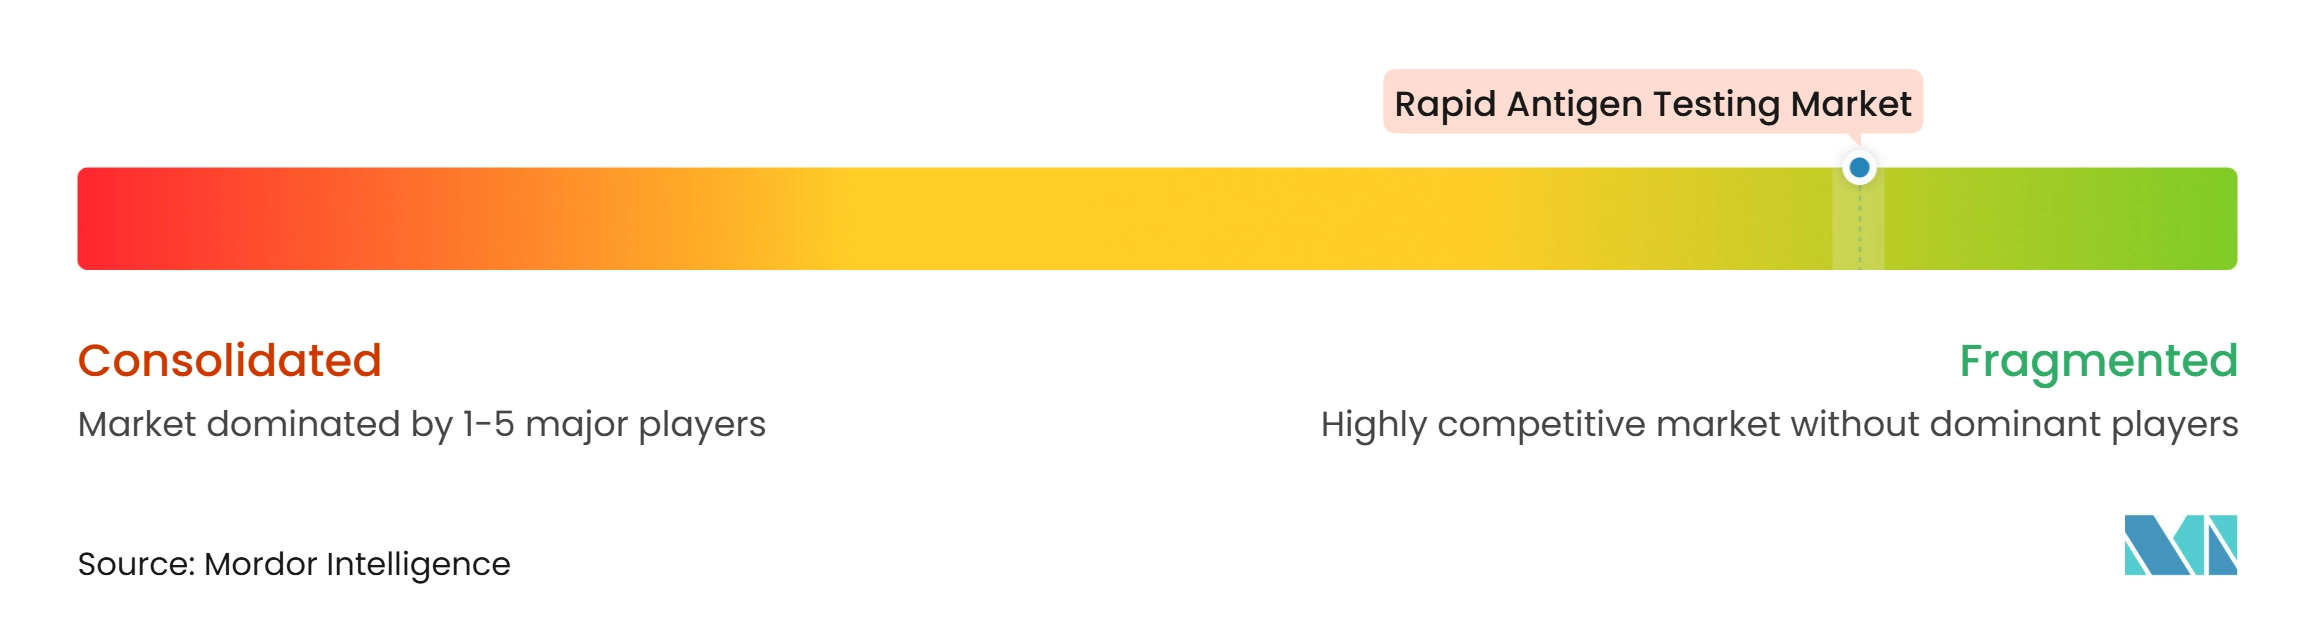
Le marché des tests antigéniques rapides comprend des entreprises mondiales de diagnostic, des fournisseurs spécialisés au point de soins et des fabricants régionaux à moindre coût. Abbott Laboratories, F. Hoffmann-La Roche Ltd, Danaher Corporation, QuidelOrtho Corporation et bioMérieux SA disposent de capacités institutionnelles étendues couvrant les dosages, les instruments et les circuits de soins de santé. La concurrence est déterminée par les performances, les preuves réglementaires, la portée de la distribution, les rapports connectés et le nombre de pathogènes couverts par un test. Les portefeuilles de produits diffèrent également dans leur capacité à soutenir l'utilisation à domicile, l'utilisation professionnelle et les tests assistés par instrument. Les acheteurs évaluent souvent la documentation clinique avant de considérer le prix catalogue le plus bas. Cela fait des dossiers de qualité et d'un approvisionnement cohérent des atouts commerciaux importants pour les fournisseurs établis. Cela laisse également de la place aux entreprises régionales capables de répondre aux exigences locales d'enregistrement et d'appel d'offres. La disponibilité des produits peut devenir particulièrement importante lorsque la demande respiratoire saisonnière exerce une pression sur les schémas de commande habituels. Les fabricants disposant d'une production diversifiée et d'une logistique établie peuvent répondre de manière plus prévisible aux besoins de réapprovisionnement institutionnel. Les fournisseurs doivent équilibrer des menus larges avec des instructions claires car une complexité accrue peut ralentir l'adoption dans les flux de travail cliniques de routine. Les entreprises établies peuvent utiliser la formation, le service et le soutien post-commercialisation pour renforcer leurs relations avec les acheteurs professionnels. Le marché des tests antigéniques rapides n'est pas défini uniquement par le prix de vente d'une cassette car les hôpitaux et les systèmes de santé accordent également de la valeur à la sécurité d'approvisionnement et à l'adéquation au flux de travail. Les fournisseurs ayant des relations cliniques établies peuvent relier les tests aux lecteurs, aux systèmes d'information de laboratoire et aux programmes de qualité. Les petites entreprises peuvent encore être compétitives lorsqu'elles offrent une fabrication efficace ou des produits adaptés aux appels d'offres locaux. Le domaine comprend donc à la fois des plateformes intégrées et des produits de type commodité à volume élevé. Chaque modèle nécessite une validation crédible pour gagner et conserver la confiance dans les environnements cliniques.
Le multiplexage est un domaine majeur de concurrence sur le marché des tests antigéniques rapides. Roche a obtenu la clearance pour le cobas Respiratory 4-flex en août 2025, étendant son offre de tests respiratoires à 4 cibles virales. La clearance démontre l'importance de traiter plusieurs pathogènes respiratoires courants dans un seul flux de travail. QuidelOrtho a annoncé en juin 2025 son intention d'acquérir LEX Diagnostics après la clearance de la FDA, tout en abandonnant sa plateforme Savanna. La transaction visait à renforcer son orientation en matière de diagnostic moléculaire et l'accès à une plateforme multiplex ultrarapide. bioMérieux a élargi les options de prélèvement pour son panel BIOFIRE SPOTFIRE Respiratory/Sore Throat Panel Mini grâce à une clearance de la FDA et une dérogation CLIA pour les prélèvements nasaux antérieurs. Cela offre aux prestataires une autre option de collecte dans un flux de travail de test respiratoire et pharyngé établi. Ces mouvements montrent que les entreprises recherchent des menus plus larges, une collecte plus simple ou des parcours de résultats plus rapides. Les rapports connectés et les systèmes de lecteurs peuvent constituer un autre point de différenciation lorsque les clients ont besoin de dossiers standardisés. Ces outils peuvent également renforcer la supervision de la qualité là où les résultats sont produits en dehors des laboratoires centraux. Le marché des tests antigéniques rapides favorisera les stratégies qui améliorent l'utilité clinique sans rendre les flux de travail de première ligne plus difficiles.
Leaders du Secteur des Tests Antigéniques Rapides
-
Abbott Laboratories
-
Becton, Dickinson and Company (BD)
-
Danaher Corporation
-
QuidelOrtho Corporation
-
Siemens Healthineers AG
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché des Tests Antigéniques Rapides Entreprises couvertes dans ce rapport
- Abbott Laboratories
- Access Bio
- Acon Laboratories
- Beckton Dickinson
- bioMérieux
- Bionote
- Danaher
- Roche
- Healgen Scientific LLC
- iHealth Labs
- LumiraDx Limited
- Orasure Technologies
- OSANG Healthcare Co. Ltd.
- Princeton BioMeditech Corporation
- QuidelOrtho
- SD Biosensor Inc.
- SEKISUI Diagnostics, LLC
- Siemens Healthineers
- Thermo Fisher Scientific
- Trinity Biotech plc
Développements industriels récents dans Marché des Tests Antigéniques Rapides
- 2025 : Sapphiros a annoncé un accord stratégique d'option d'approvisionnement et de fabrication avec Roche, accordant à Roche un accès exclusif à au moins 1 milliard de tests à flux latéral par an depuis l'installation de fabrication bobine à bobine de Sapphiros au Royaume-Uni (capacité : jusqu'à 5 milliards de diagnostics par an). L'accord comprend également l'accès à la future technologie moléculaire multiplex au point de soins de Sapphiros, positionnant Roche avec une capacité de fabrication prête à monter en charge à l'échelle pandémique.
- Décembre 2025 : L'OMS a préqualifié les 2 premiers tests de détection antigénique rapide pour le SARS-CoV-2, le STANDARD Q COVID-19 Ag Test de SD Biosensor et le Flowflex SARS-CoV-2 Antigen Rapid Test d'ACON Biotech.
- Août 2025 : F. Hoffmann-La Roche Ltd a obtenu la clearance FDA 510(k) pour le cobas Respiratory 4-flex, qui détecte le SARS-CoV-2, la grippe A, la grippe B et le VRS en une seule analyse sur les systèmes cobas.
Périmètre du Rapport sur le Marché Mondial des Tests Antigéniques Rapides
Selon le périmètre du rapport, les tests antigéniques rapides constituent une méthode diagnostique qui détecte des protéines spécifiques (antigènes) provenant de pathogènes tels que des virus ou des bactéries dans des échantillons de patients. Elle fournit des résultats en quelques minutes, permettant une identification rapide des maladies infectieuses et une prise de décision clinique en temps opportun. Les tests antigéniques rapides sont largement utilisés au point de soins pour des affections telles que la COVID-19, la grippe, le virus respiratoire syncytial (VRS) et le paludisme en raison de leur rapidité, de leur commodité et de leur rapport coût-efficacité.
Le marché des tests antigéniques rapides est segmenté par type de produit, technologie, type d'échantillon, utilisateur final, canal de distribution et géographie. Par type de produit, le marché est segmenté en kits de test et consommables, lecteurs et instruments, systèmes de test professionnels et kits d'auto-test. Par technologie, le marché est segmenté en immunodosages par flux latéral, immunodosages par fluorescence, tests antigéniques microfluidiques, immunodosages par chimiluminescence et autres immunodosages, et autres. Par type d'échantillon, le marché est segmenté en écouvillon nasal antérieur, écouvillon nasopharyngé, écouvillon pharyngé et oropharyngé, sang et sérum, et autres. Par utilisateur final, le marché est segmenté en hôpitaux et cliniques, laboratoires de diagnostic et centres de référence, soins à domicile, et autres. Par canal de distribution, le marché est segmenté en achats hospitaliers et institutionnels, pharmacies de détail, pharmacies en ligne et commerce électronique, et autres. Par géographie, le marché est segmenté en Amérique du Nord, Europe, Asie-Pacifique, Moyen-Orient et Afrique, et Amérique du Sud. Le rapport de marché couvre également les tailles de marché estimées et les tendances du marché pour 17 pays dans les principales régions du monde. Le rapport propose la valeur du marché (en USD) pour les segments ci-dessus.
Aperçu de la segmentation
| Kits de Test et Consommables |
| Lecteurs et Instruments |
| Systèmes de Test Professionnels |
| Kits d'Auto-Test |
| Immunodosages par Flux Latéral |
| Immunodosages par Fluorescence |
| Tests Antigéniques Microfluidiques |
| Immunodosages par Chimiluminescence et Autres Immunodosages |
| Autres |
| Écouvillon Nasal Antérieur |
| Écouvillon Nasopharyngé |
| Écouvillon Pharyngé et Oropharyngé |
| Sang et Sérum |
| Autres |
| Hôpitaux et Cliniques |
| Laboratoires de Diagnostic et Centres de Référence |
| Soins à Domicile |
| Autres |
| Achats Hospitaliers et Institutionnels |
| Pharmacies de Détail |
| Pharmacies en Ligne et Commerce Électronique |
| Autres |
| Amérique du Nord | États-Unis |
| Canada | |
| Mexique | |
| Europe | Allemagne |
| Royaume-Uni | |
| France | |
| Italie | |
| Espagne | |
| Reste de l'Europe | |
| Asie-Pacifique | Chine |
| Inde | |
| Japon | |
| Australie | |
| Corée du Sud | |
| Reste de l'Asie-Pacifique | |
| Moyen-Orient et Afrique | GCC |
| Afrique du Sud | |
| Reste du Moyen-Orient et de l'Afrique | |
| Amérique du Sud | Brésil |
| Argentine | |
| Reste de l'Amérique du Sud |
| Par Type de Produit | Kits de Test et Consommables | |
| Lecteurs et Instruments | ||
| Systèmes de Test Professionnels | ||
| Kits d'Auto-Test | ||
| Par Technologie | Immunodosages par Flux Latéral | |
| Immunodosages par Fluorescence | ||
| Tests Antigéniques Microfluidiques | ||
| Immunodosages par Chimiluminescence et Autres Immunodosages | ||
| Autres | ||
| Par Type d'Échantillon | Écouvillon Nasal Antérieur | |
| Écouvillon Nasopharyngé | ||
| Écouvillon Pharyngé et Oropharyngé | ||
| Sang et Sérum | ||
| Autres | ||
| Par Utilisateur Final | Hôpitaux et Cliniques | |
| Laboratoires de Diagnostic et Centres de Référence | ||
| Soins à Domicile | ||
| Autres | ||
| Par Canal de Distribution | Achats Hospitaliers et Institutionnels | |
| Pharmacies de Détail | ||
| Pharmacies en Ligne et Commerce Électronique | ||
| Autres | ||
| Par Géographie | Amérique du Nord | États-Unis |
| Canada | ||
| Mexique | ||
| Europe | Allemagne | |
| Royaume-Uni | ||
| France | ||
| Italie | ||
| Espagne | ||
| Reste de l'Europe | ||
| Asie-Pacifique | Chine | |
| Inde | ||
| Japon | ||
| Australie | ||
| Corée du Sud | ||
| Reste de l'Asie-Pacifique | ||
| Moyen-Orient et Afrique | GCC | |
| Afrique du Sud | ||
| Reste du Moyen-Orient et de l'Afrique | ||
| Amérique du Sud | Brésil | |
| Argentine | ||
| Reste de l'Amérique du Sud | ||
Questions Clés Répondues dans le Rapport
Quelle est la valeur projetée des tests antigéniques rapides d'ici 2032 ?
Le secteur devrait atteindre 39,08 milliards USD d'ici 2032, progressant à un CAGR de 7,49 % à partir de 2027. La projection reflète une demande continue pour les tests respiratoires décentralisés dans les hôpitaux, les pharmacies et les domiciles.
Quelle catégorie de produits domine le chiffre d'affaires des tests antigéniques rapides ?
Les Kits de Test et Consommables étaient en tête avec 54,37 % du chiffre d'affaires en 2026. La catégorie bénéficie d'achats récurrents car chaque épisode de test utilise une nouvelle cassette ou bandelette dans les environnements cliniques et grand public.
Quelle technologie connaît la croissance la plus rapide dans les tests antigéniques rapides ?
Les Tests Antigéniques Microfluidiques devraient croître à un CAGR de 8,15 % d'ici 2032. Leur attrait provient de la gestion contrôlée des échantillons, des résultats quantitatifs et de la compatibilité potentielle avec des lecteurs connectés.
Pourquoi les tests antigéniques multiplex deviennent-ils plus importants ?
Les formats multiplex peuvent identifier plusieurs virus respiratoires à partir d'un seul test, ce qui favorise un triage plus rapide lorsque les symptômes se chevauchent. Leur valeur dépend d'une validation claire pour chaque analyte inclus dans le panel.
Quelle région devrait connaître la croissance la plus rapide d'ici 2032 ?
L'Asie-Pacifique devrait croître à un CAGR de 10,53 % d'ici 2032. La capacité de fabrication régionale, les besoins de tests accessibles et l'acceptation réglementaire des formats combinés soutiennent ces perspectives.
Quelle est la principale limitation des tests antigéniques rapides ?
La sensibilité peut être plus faible à faible charge virale et lors des tests asymptomatiques. Certains parcours cliniques utilisent donc des tests répétés ou des tests moléculaires de confirmation lorsque les symptômes et le risque patient rendent un résultat antigénique négatif insuffisant.