
Tamaño y Participación del Mercado de Pruebas Rápidas de Antígenos
Visión General del Mercado
| Período de Estudio | 2021 - 2032 |
|---|---|
| Tamaño del Mercado (2027) | 27.23 Mil millones de dólares |
| Tamaño del Mercado (2032) | 39.08 Mil millones de dólares |
| Tasa de crecimiento (2027 - 2032) | 7.49 % |
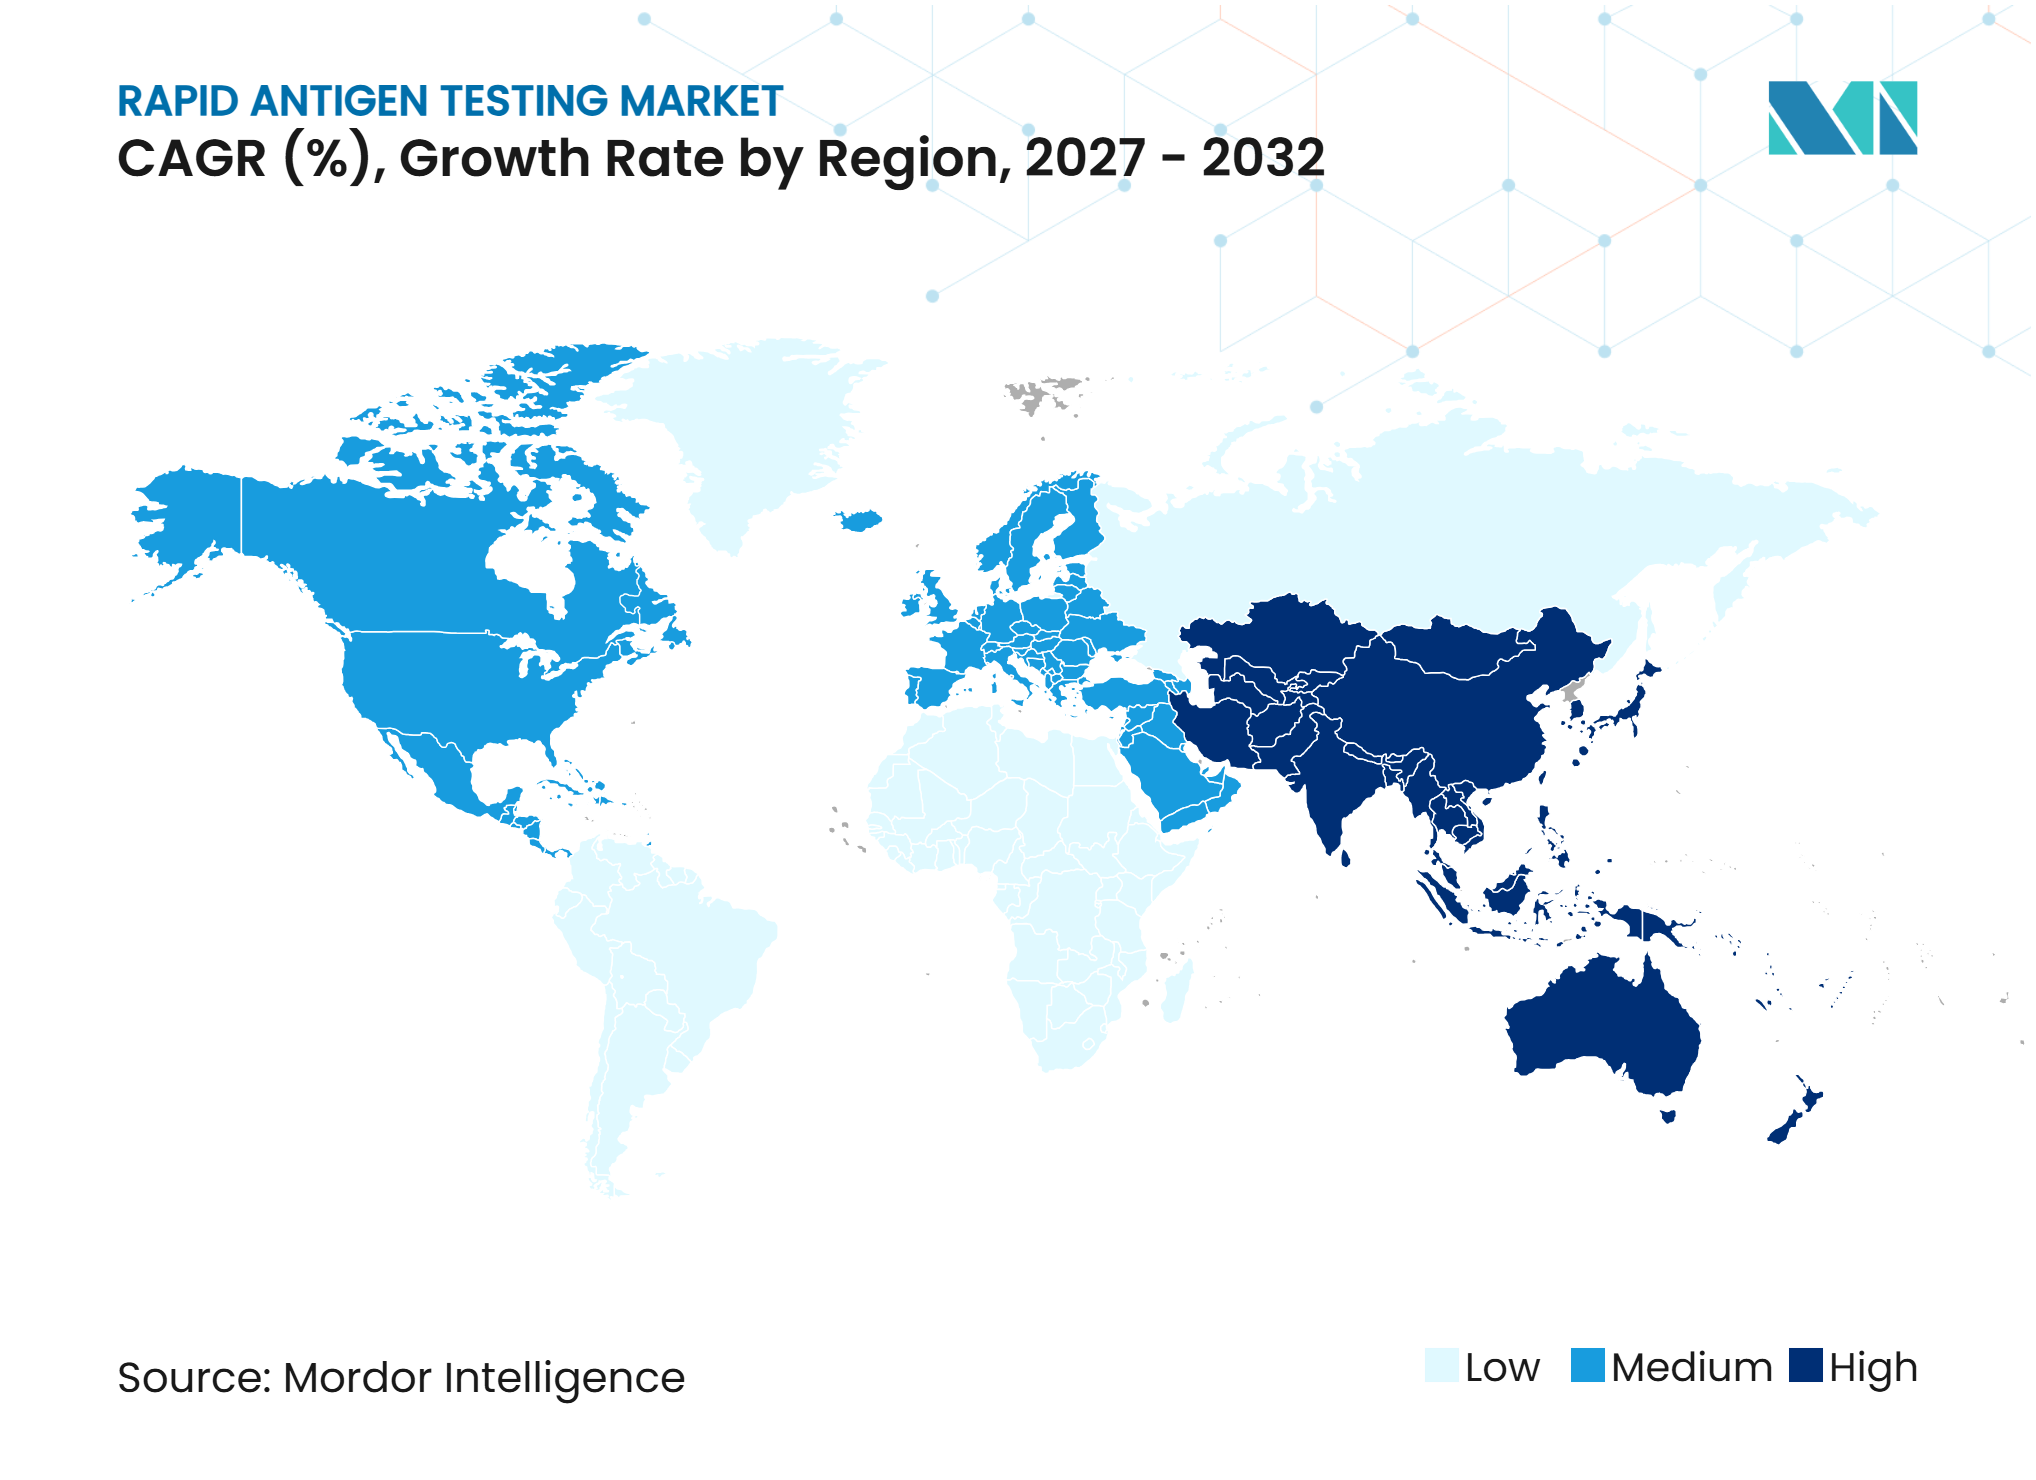
| Mercado de Crecimiento Más Rápido | Asia-Pacífico |
| Mercado Más Grande | América del Norte |
| Concentración del Mercado | Bajo |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Pruebas Rápidas de Antígenos por Mordor Intelligence
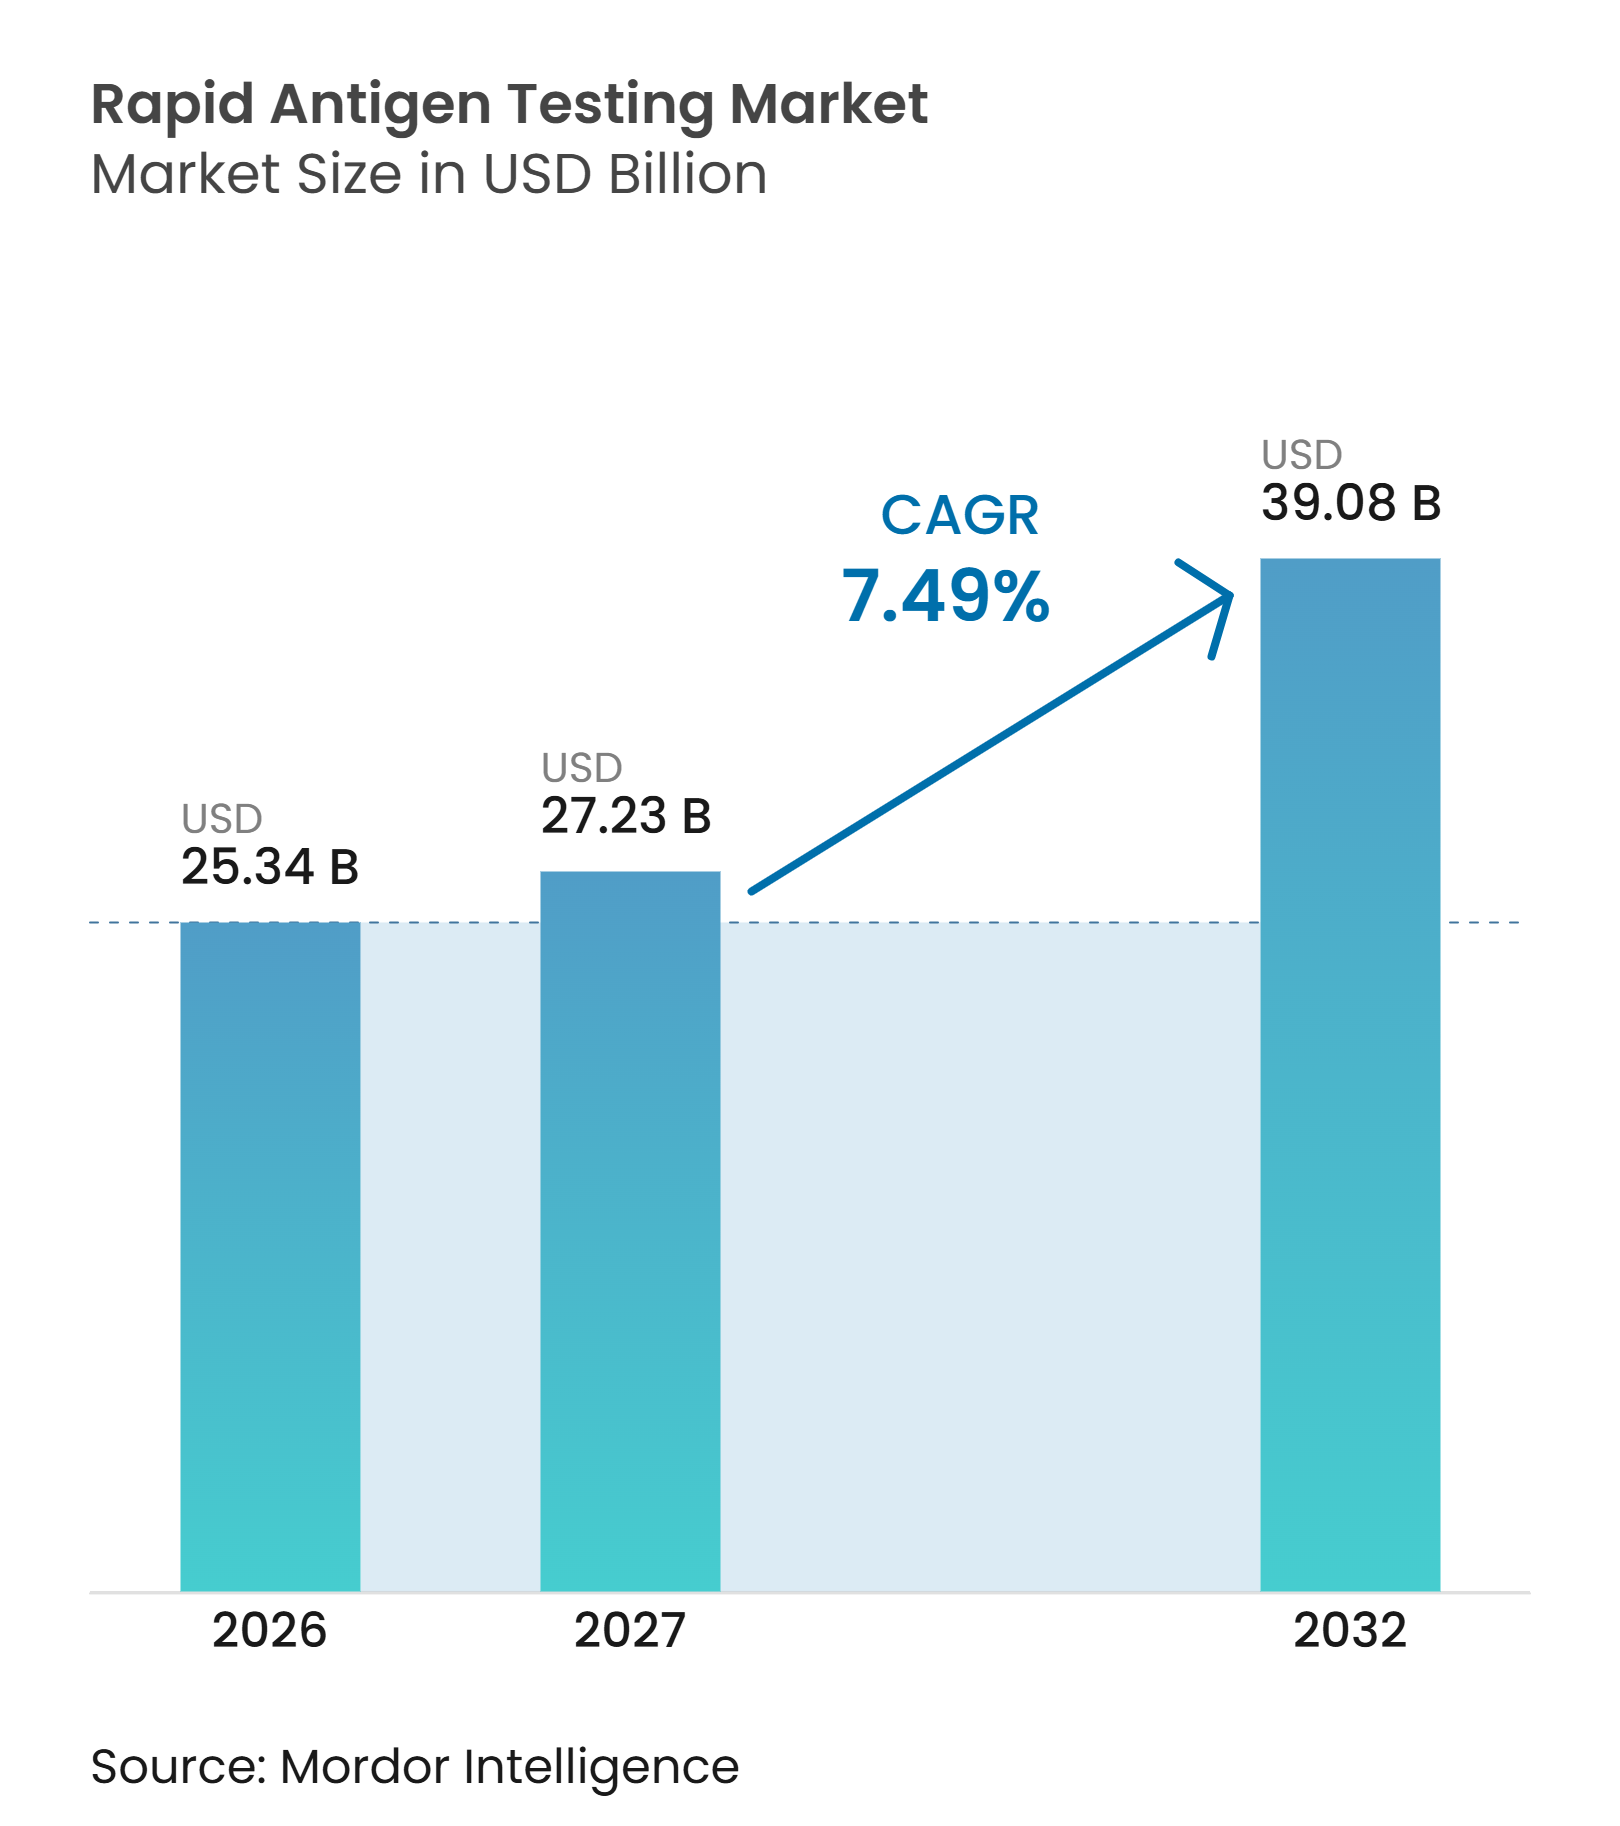
Se proyecta que el tamaño del Mercado de Pruebas Rápidas de Antígenos se expanda desde 25,34 mil millones de USD en 2026 y 27,23 mil millones de USD en 2027 hasta 39,08 mil millones de USD para 2032, registrando una CAGR del 7,49% entre 2027 y 2032.
El mercado de pruebas rápidas de antígenos está pasando de las compras de emergencia hacia el uso rutinario en hospitales, farmacias y hogares. Las coinfecciones respiratorias están impulsando la demanda de pruebas que identifican más de 1 patógeno durante la misma visita clínica. Las decisiones diagnósticas también se están acercando más a los pacientes, lo que otorga a los entornos minoristas, de farmacia y ambulatorios un papel más relevante. Los desarrolladores de productos están respondiendo con formatos múltiples, lectores digitales y una recolección de muestras más sencilla. Los requisitos de evidencia regulatoria y los límites de sensibilidad en casos de baja carga viral continúan determinando qué productos pueden utilizarse en entornos de mayor riesgo.
Conclusiones Clave del Informe
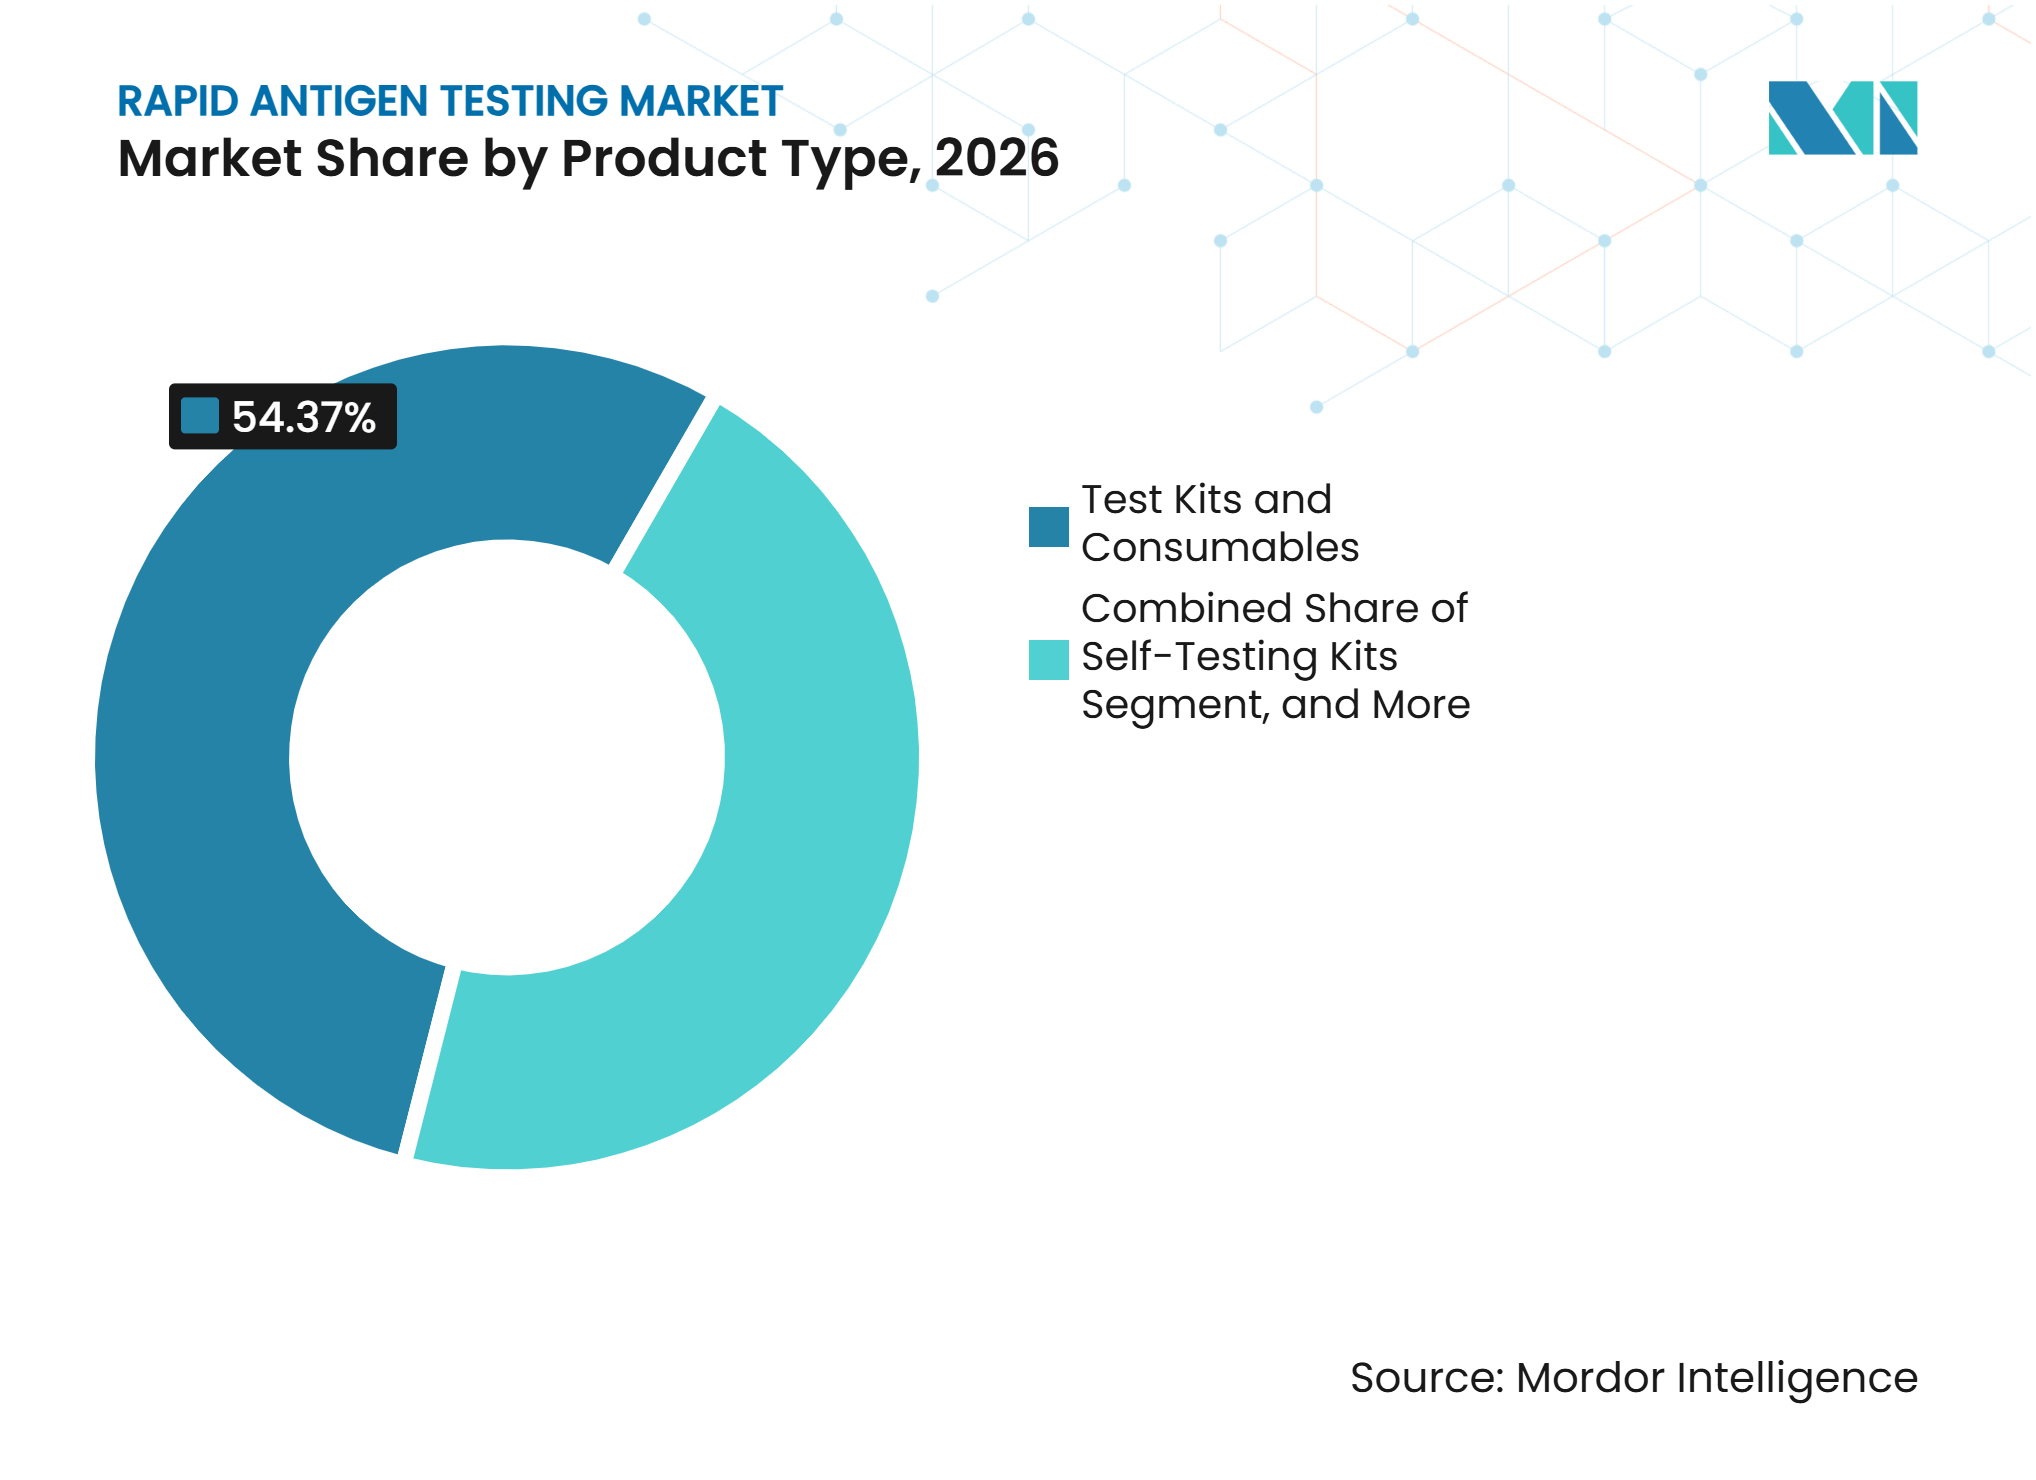
- Por tipo de producto, los Kits de Prueba y Consumibles representaron el 54,37% de los ingresos en 2026, mientras que se prevé que los Kits de Autodiagnóstico se expandan a una CAGR del 7,92% hasta 2032 en el mercado de pruebas rápidas de antígenos.
- Por tecnología, los Inmunoensayos de Flujo Lateral representaron el 46,72% de los ingresos en 2026, mientras que se prevé que las Pruebas de Antígenos Basadas en Microfluídica crezcan a una CAGR del 8,15% hasta 2032.
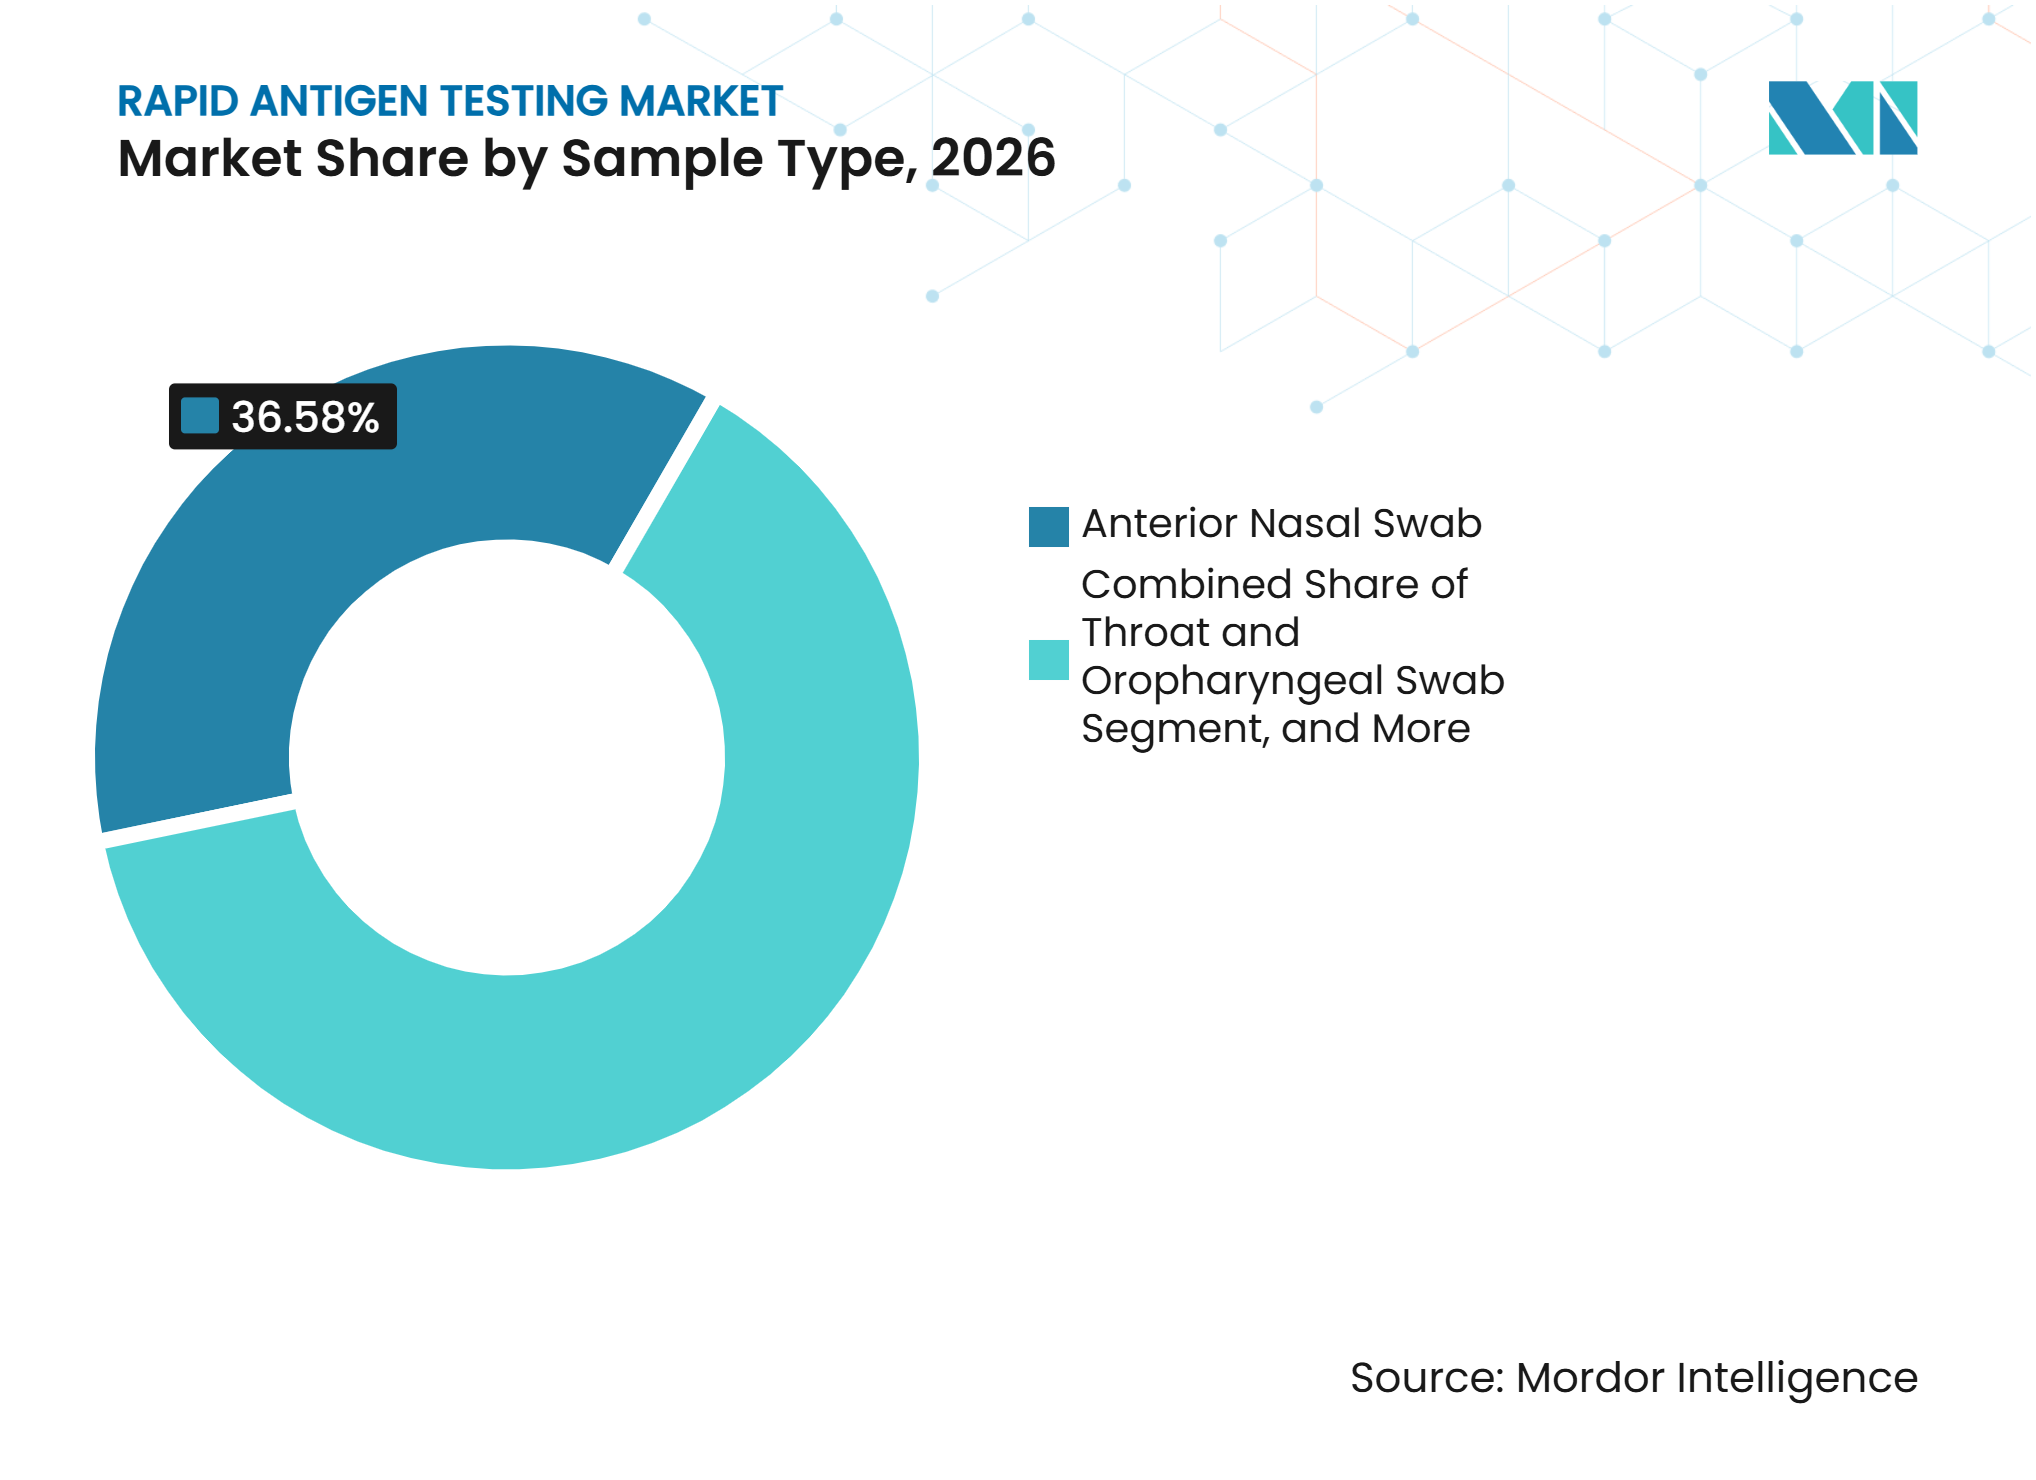
- Por tipo de muestra, el Hisopo Nasal Anterior representó el 36,58% de los ingresos en 2026, mientras que se prevé que el Hisopo de Garganta y Orofaríngeo avance a una CAGR del 8,46% hasta 2032 en el mercado de pruebas rápidas de antígenos.
- Por usuario final, los Hospitales y Clínicas representaron el 41,29% de los ingresos en 2026, mientras que se prevé que los Entornos de Atención Domiciliaria crezcan a una CAGR del 9,27% hasta 2032.
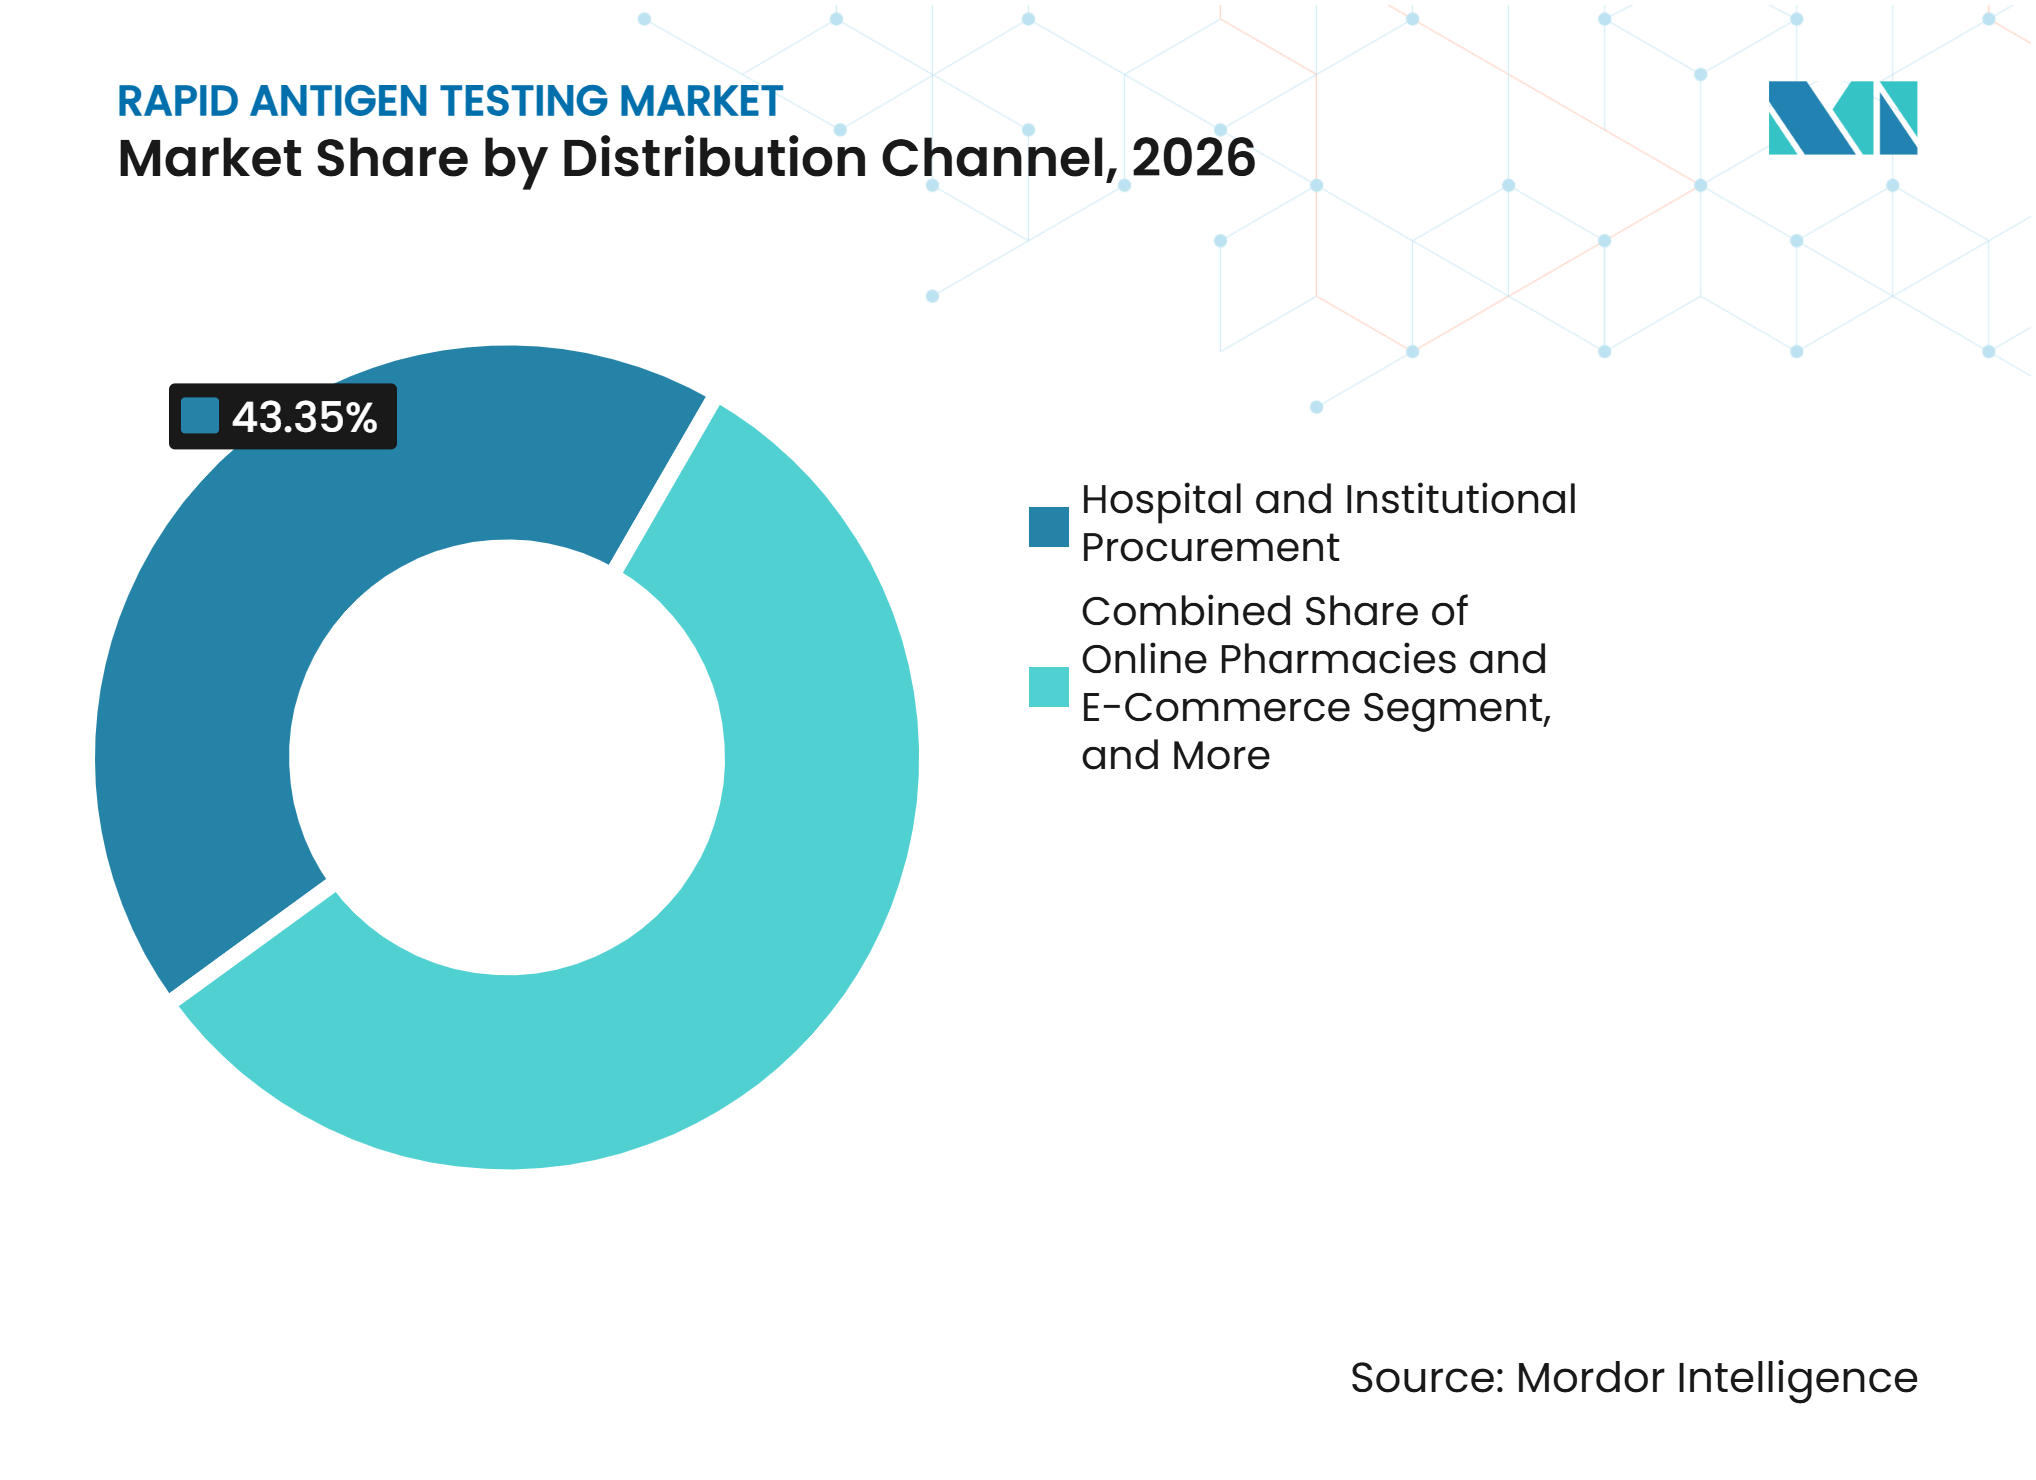
- Por canal de distribución, la Adquisición Hospitalaria e Institucional representó el 43,35% de los ingresos en 2026, mientras que se prevé que las Farmacias en Línea y el Comercio Electrónico se expandan a una CAGR del 9,58% hasta 2032 en el mercado de pruebas rápidas de antígenos.
- Por geografía, América del Norte representó el 38,57% de los ingresos en 2026, mientras que se prevé que Asia-Pacífico crezca a una CAGR del 10,53% hasta 2032.
Nota: Las cifras de mercado de este informe se basan en el marco de estimación propietario de Mordor Intelligence, que combina nueve meses de datos reales con proyecciones del cuarto trimestre para el año base 2026.
Tendencias e Información del Mercado
Análisis del Impacto de los Impulsores del Mercado de Pruebas Rápidas de Antígenos*
| Impulsor | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Aumento de la demanda de pruebas de enfermedades respiratorias e infecciosas | +1.8% | Global | Mediano plazo (2–4 años) |
| Pruebas descentralizadas y ciclos de decisión clínica más cortos | +1.5% | América del Norte y UE | Mediano plazo (2–4 años) |
| Expansión de paneles de antígenos respiratorios múltiples | +1.2% | Global, núcleo APAC | Mediano plazo (2–4 años) |
| Pruebas domiciliarias y acceso diagnóstico en farmacias | +1.0% | América del Norte, UE, APAC | Corto plazo (≤ 2 años) |
| Preparación para la salud pública y adquisición agrupada | +0.6% | Países de ingresos bajos y medios, Oriente Medio y África, América del Sur | Largo plazo (≥ 4 años) |
| Adopción de lectores digitales y conectividad de resultados | +0.5% | América del Norte, UE, APAC | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Aumento de la Demanda de Pruebas de Enfermedades Respiratorias e Infecciosas
El mercado de pruebas rápidas de antígenos está respaldado por la circulación simultánea de SARS-CoV-2, influenza A, influenza B y VSR. Esta combinación ha hecho que las pruebas de múltiples patógenos sean más relevantes en las vías ambulatorias, de farmacia y hospitalaria. El mercado de pruebas rápidas de antígenos se beneficia cuando los médicos pueden utilizar un resultado de primera línea para separar los casos respiratorios antes de tomar decisiones de aislamiento o tratamiento. Una revisión de 2025 encontró que las pruebas en el punto de atención pueden apoyar las decisiones clínicas, el control de infecciones y la gestión antimicrobiana en entornos de atención primaria.[1] La presencia recurrente de varios virus respiratorios reduce la dependencia de los volúmenes de pruebas de un único brote. También crea un papel más claro para los formatos combinados cuando los pacientes presentan síntomas similares pero requieren diferentes vías de manejo.
Pruebas Descentralizadas y Ciclos de Decisión Clínica más Cortos
El mercado de pruebas rápidas de antígenos está siendo moldeado por las pruebas que se realizan más cerca del punto de atención. Las pruebas que devuelven resultados en 10-20 minutos pueden ayudar a los servicios de urgencias y a las clínicas ambulatorias a tomar decisiones de agrupación más rápidas. Los resultados más rápidos también pueden orientar la necesidad de pruebas moleculares de seguimiento cuando los síntomas, la prevalencia o el riesgo del paciente lo justifiquen. Esto cambia el proceso de compra porque los equipos de urgencias, las clínicas ambulatorias y las redes de farmacias tienen un papel más importante en la selección de productos. El mercado de pruebas rápidas de antígenos favorece, por tanto, a los proveedores que pueden ofrecer formación, apoyo al flujo de trabajo y una distribución local fiable. La gestión de la calidad sigue siendo importante porque los programas en el punto de atención deben funcionar dentro de los acuerdos de gobernanza de laboratorio establecidos.
Expansión de Paneles de Antígenos Respiratorios Múltiples
Los paneles múltiples están ampliando el uso clínico del mercado de pruebas rápidas de antígenos porque reducen la necesidad de varias pruebas separadas. Roche recibió la autorización de la FDA en agosto de 2025 para cobas Respiratory 4-flex, que detecta SARS-CoV-2, influenza A, influenza B y VSR en una sola ejecución.[2] Biotech también informó de la certificación de autodiagnóstico EU IVDR CE 3018 para un kit de antígenos de consumo 5 en 1 en mayo de 2025.[3] Estos formatos pueden simplificar la experiencia del paciente cuando los síntomas no son específicos de 1 infección. También pueden apoyar una combinación de productos de mayor valor porque un cartucho aborda una pregunta diagnóstica más amplia. Es probable que el mercado de pruebas rápidas de antígenos recompense a los fabricantes que puedan demostrar un rendimiento fiable en cada analito en lugar de añadir objetivos sin una validación suficiente.
Pruebas Domiciliarias y Acceso Diagnóstico en Farmacias
Las pruebas domiciliarias se han convertido en una parte duradera del mercado de pruebas rápidas de antígenos en lugar de una práctica pandémica temporal. ACON Laboratories recibió la autorización de la FDA en mayo de 2025 para una prueba de venta libre que detecta y diferencia SARS-CoV-2, influenza A e influenza B. Las pruebas domiciliarias ofrecen a los consumidores un resultado temprano antes de que busquen atención profesional o utilicen servicios de telesalud. Las farmacias también pueden proporcionar asesoramiento sobre pruebas repetidas, seguimiento de síntomas y escalada cuando un resultado no se alinea con la condición del paciente. Este canal otorga mayor importancia a las instrucciones, el embalaje y la recolección de muestras sencilla. El mercado de pruebas rápidas de antígenos gana alcance a través de este modelo de acceso, aunque la confianza del consumidor sigue dependiendo de un rendimiento consistente y de instrucciones claras.
Análisis del Impacto de las Restricciones del Mercado de Pruebas Rápidas de Antígenos*
| Restricción | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Menor sensibilidad con bajas cargas virales | -0.8% | Global | Corto plazo (≤ 2 años) |
| Riesgo de falsos negativos en casos asintomáticos y en etapas tempranas | -0.6% | América del Norte y UE | Mediano plazo (2–4 años) |
| Divergencia regulatoria y carga de evidencia | -0.5% | Global, núcleo UE | Mediano plazo (2–4 años) |
| Volatilidad estacional de la demanda y exceso de capacidad | -0.4% | América del Norte, UE | Corto plazo (≤ 2 años) |
| Fuente: Mordor Intelligence | |||
Menor Sensibilidad con Bajas Cargas Virales
El rendimiento analítico es una restricción central para el mercado de pruebas rápidas de antígenos, particularmente cuando las cargas virales son bajas. Una revisión de 2025 sobre diagnósticos de enfermedades infecciosas en el punto de atención informó que la validación del rendimiento sigue siendo esencial antes de que las nuevas herramientas se utilicen ampliamente en la práctica clínica. Una evaluación de 2025 del Journal of Medical Virology encontró que una prueba de antígenos rápida combinada para SARS-CoV-2, influenza y VSR tuvo un rendimiento más sólido en muestras con valores de umbral de ciclo más bajos. Estos límites significan que los resultados negativos no siempre pueden descartar la infección en pacientes con síntomas compatibles. Los hospitales a menudo mantienen vías de pruebas moleculares de reflejo para pacientes de alto riesgo y decisiones clínicamente sensibles. El costo y el tiempo adicionales resultantes pueden reducir la ventaja práctica de una prueba rápida en determinados entornos.
Riesgo de Falsos Negativos en Casos Asintomáticos y en Etapas Tempranas
Los resultados falsos negativos son una preocupación separada cuando el mercado de pruebas rápidas de antígenos sirve para el cribado asintomático o la infección en etapa temprana. Una revisión Cochrane de 2025 alojada por la Biblioteca Nacional de Medicina de los Estados Unidos encontró que la sensibilidad de las pruebas rápidas de antígenos variaba según los síntomas y el contexto de la prueba. Una menor probabilidad previa a la prueba puede dificultar la gestión de los programas de cribado en el lugar de trabajo, de viaje y en eventos con una sola prueba. Las instrucciones de pruebas repetidas y las vías de confirmación pueden mejorar la gestión del riesgo, pero añaden complejidad para los empleadores y los consumidores. Esto limita el uso de las autopruebas cuando los usuarios pueden no entender cuándo un resultado negativo necesita una revisión adicional. El mercado de pruebas rápidas de antígenos mantiene un papel en el cribado, pero el etiquetado de los productos y las directrices de salud pública deben establecer expectativas realistas.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Tipo de Producto:
Los Consumibles Lideran, Mientras que los Kits de Autodiagnóstico Apoyan el Acceso del ConsumidorLos Kits de Prueba y Consumibles representaron el 54,37% de la participación del mercado de pruebas rápidas de antígenos en 2026. Los formatos de prueba desechables generan compras repetidas en hospitales, clínicas, canales minoristas y entornos domésticos. Este modelo beneficia a los proveedores que ya cuentan con listados de productos, capacidad logística y suministro fiable para pedidos rutinarios. La industria de pruebas rápidas de antígenos también depende de los consumibles porque cada episodio de prueba necesita un nuevo cartucho o tira. Los compradores institucionales a menudo consideran la documentación clínica, la garantía de suministro y la facilidad de uso antes de cambiar de proveedor. Estos requisitos pueden apoyar la demanda continua de carteras de consumibles establecidas. También dan a los fabricantes una razón para alinear sus menús de pruebas con las presentaciones respiratorias más comunes. La categoría de productos sigue siendo importante porque conecta la demanda recurrente con un flujo de trabajo de pruebas relativamente sencillo. Su posición no elimina la necesidad de monitoreo del rendimiento, especialmente cuando los resultados influyen en las decisiones de aislamiento o tratamiento.
Se prevé que los Kits de Autodiagnóstico crezcan a una CAGR del 7,92% hasta 2032. Su adopción se basa en un mejor acceso a las pruebas fuera de los hospitales y laboratorios. La autorización de la FDA para la prueba domiciliaria Flowflex Plus de ACON en 2025 añadió una opción múltiple para los consumidores. Los productos de consumo necesitan instrucciones que expliquen la recolección, el tiempo, la interpretación y las circunstancias que requieren seguimiento clínico. También necesitan un embalaje que pueda distinguir una prueba múltiple de una prueba de un solo patógeno sin confundir a los usuarios. Las farmacias minoristas y los vendedores en línea son fundamentales para la visibilidad porque a menudo son el primer punto de contacto para los usuarios con síntomas respiratorios. El mercado de pruebas rápidas de antígenos depende de que los consumidores confíen en que pueden completar cada paso correctamente. A medida que los menús de productos se expandan, los fabricantes deberán mantener la usabilidad tan visible como las afirmaciones analíticas. Este segmento apoya un acceso más amplio, pero no reemplaza las pruebas de confirmación cuando el riesgo clínico es alto.


Por Tecnología:
El Flujo Lateral Apoya la Escala, Mientras que la Microfluídica Mejora la AutomatizaciónLos Inmunoensayos de Flujo Lateral representaron el 46,72% de la participación del mercado de pruebas rápidas de antígenos en 2026. Su posición refleja el bajo uso de materiales, los métodos de fabricación establecidos, los resultados rápidos y la amplia familiaridad entre los usuarios. El formato funciona bien cuando una prueba necesita ser portátil, económica y sencilla de realizar. Una investigación publicada en 2025 mostró que la amplificación de señal mediante origami de ADN podría mejorar la sensibilidad del flujo lateral en sistemas experimentales.[4] Otro estudio de Nature Communications de 2025 informó una sensibilidad del 90% para la influenza A utilizando un sistema de flujo lateral mejorado por dispersión plasmónica en validación clínica. Estos enfoques muestran cómo el formato de tira establecido puede incorporar una detección de señal mejorada. La adopción comercial dependerá de si esos avances pueden fabricarse de manera consistente y a precios adecuados para las pruebas rutinarias. Las plataformas de flujo lateral siguen siendo la línea de base práctica para los productos que deben atender necesidades de pruebas de alto volumen y descentralizadas.
Se prevé que las Pruebas de Antígenos Basadas en Microfluídica se expandan a una CAGR del 8,15% hasta 2032. Su propuesta de valor se basa en el manejo controlado de fluidos, la producción cuantitativa y el potencial para pruebas de múltiples analitos a partir de 1 muestra. La automatización puede reducir la variación dependiente del usuario y apoyar una operación más consistente en clínicas y farmacias. Los sistemas microfluídicos también pueden proporcionar una ruta más clara hacia lectores conectados e informes electrónicos. La industria de pruebas rápidas de antígenos utiliza estas capacidades para competir donde las tiras de lectura visual básica no proporcionan suficiente control operativo. Los formatos vinculados a instrumentos pueden ser relevantes para las organizaciones que necesitan registros de auditoría, controles de calidad estandarizados o transferencia de resultados a sistemas clínicos. Aún deben demostrar que sus beneficios adicionales en el flujo de trabajo justifican sus requisitos de costo y mantenimiento. El mercado de pruebas rápidas de antígenos continuará utilizando varias tecnologías porque los entornos de atención tienen diferentes necesidades de volumen, presupuesto y conectividad.
Por Tipo de Muestra:
Los Hisopos Nasales Anteriores Siguen Siendo Prácticos, Mientras que los Formatos de Garganta Amplían las OpcionesEl Hisopo Nasal Anterior representó el 36,58% del tamaño del mercado de pruebas rápidas de antígenos en 2026. La muestra se utiliza comúnmente porque es más cómoda que la recolección nasal profunda y puede apoyar la autorecolección. Su conveniencia es especialmente relevante para las pruebas en farmacias y en el hogar, donde los usuarios pueden tener una formación limitada. bioMérieux recibió la autorización de la FDA y una exención CLIA en agosto de 2025 para hisopos nasales anteriores con su Panel Mini BIOFIRE SPOTFIRE Respiratorio/Dolor de Garganta. La autorización añadió la recolección nasal anterior a las opciones de hisopo nasofaríngeo y de garganta para el panel. Este tipo de validación es importante porque la elección de la muestra puede afectar tanto la aceptación del usuario como el rendimiento de la prueba. Los hisopos nasofaríngeos continúan sirviendo a los entornos que priorizan la sensibilidad analítica y la recolección por personal capacitado. El mercado de pruebas rápidas de antígenos, por tanto, necesita opciones de muestra que se adapten tanto al propósito clínico como a la capacidad del usuario para recolectar una muestra correctamente.
Se prevé que el Hisopo de Garganta y Orofaríngeo crezca a una CAGR del 8,46% hasta 2032. El formato puede ser útil cuando una vía respiratoria incluye síntomas de dolor de garganta o cuando un panel múltiple utiliza la misma muestra para varios objetivos. También puede complementar la recolección nasal anterior en entornos clínicos que buscan opciones adicionales de muestra. Los usuarios pueden requerir más apoyo con la recolección de garganta porque la técnica puede afectar la calidad de la muestra. Esto hace que la supervisión profesional, las instrucciones del producto y el diseño del flujo de trabajo sean factores importantes en la adopción. Las muestras de sangre y suero siguen siendo relevantes para las pruebas de antígenos en otras indicaciones, incluidas las aplicaciones relacionadas con la malaria, el antígeno de superficie de la hepatitis B y la sepsis. Esos usos tienen vías clínicas diferentes a las de las pruebas respiratorias convencionales. El mercado de pruebas rápidas de antígenos puede atender estas aplicaciones a través de carteras especializadas en lugar de un único método de recolección universal. La innovación en muestras seguirá siendo útil cuando mejore la comodidad sin reducir la detección fiable.

Por Usuario Final:
Los Hospitales y Clínicas Mantienen la Escala, Mientras que los Entornos de Atención Domiciliaria Crecen más RápidoLos Hospitales y Clínicas representaron el 41,29% del tamaño del mercado de pruebas rápidas de antígenos en 2026. Sus volúmenes de pruebas provienen de los servicios de urgencias, las unidades de hospitalización, la atención urgente y las visitas ambulatorias respiratorias. Los resultados rápidos pueden apoyar la agrupacin, el aislamiento y decisiones más rápidas sobre pruebas de seguimiento para pacientes con síntomas respiratorios. La industria de pruebas rápidas de antígenos es relevante en estos entornos porque una prueba puede ser realizada por personal de enfermería o de urgencias en lugar de personal de laboratorio. Este modelo depende de la formación, las vías de escalada definidas y la supervisión de la calidad. Los laboratorios de diagnóstico y los centros de referencia continúan apoyando las pruebas de confirmación cuando los resultados de antígenos son negativos o poco claros. Su papel sigue siendo importante para los pacientes de alto riesgo y las decisiones clínicas que necesitan una mayor confianza analítica. Los hospitales también evalúan la conectividad, el rendimiento y la disponibilidad de pruebas múltiples cuando seleccionan una plataforma. Estos requisitos ayudan a explicar por qué el uso institucional sigue siendo el mayor entorno de usuario final.
Se prevé que los Entornos de Atención Domiciliaria avancen a una CAGR del 9,27% hasta 2032. El crecimiento refleja la preferencia del consumidor por las pruebas tempranas, la reducción de desplazamientos y el acceso a través de canales de farmacia y en línea. Las pruebas domiciliarias autorizadas por la FDA pueden permitir a los usuarios iniciar el proceso diagnóstico antes de entrar en una clínica. Esto puede ayudar a los pacientes a decidir si buscar asesoramiento profesional, aunque no reemplaza la atención para síntomas graves. Las pruebas domiciliarias también crean una mayor necesidad de instrucciones claras y acceso a apoyo profesional después de un resultado. Las escuelas, los lugares de trabajo y los entornos de atención a largo plazo pueden utilizar programas de autoprueba como una categoría institucional separada. Sus necesidades difieren de las adquisiciones hospitalarias porque enfatizan la facilidad de uso, la disponibilidad y las políticas de pruebas repetidas. El mercado de pruebas rápidas de antígenos gana una base de usuarios más amplia cuando estos entornos tienen políticas claras para resultados positivos, negativos e inválidos. El crecimiento responsable depende de alinear el acceso del consumidor con una orientación práctica.
Por Canal de Distribución:
La Adquisición Institucional Proporciona Estabilidad, Mientras que el Comercio Electrónico Amplía el AlcanceLa Adquisición Hospitalaria e Institucional representó el 43,35% de los ingresos en 2026. Las compras basadas en licitaciones pueden crear largos ciclos de ventas porque los compradores evalúan la evidencia clínica, la fiabilidad del suministro, los sistemas de calidad y los términos del contrato. Estos procesos pueden dificultar el cambio una vez que una prueba está incluida en un flujo de trabajo hospitalario. Sapphiros anunció en noviembre de 2025 que Roche recibiría acceso exclusivo a al menos 1.000 millones de pruebas de flujo lateral anuales en virtud de un acuerdo de opción de suministro y fabricación. El acuerdo ilustra por qué los grandes proveedores buscan capacidad fiable para la demanda de salud pública e institucional. Los clientes institucionales también valoran los lectores compatibles, los informes y el control de calidad cuando las pruebas se utilizan en varios departamentos. El mercado de pruebas rápidas de antígenos se beneficia de estas relaciones estables porque proporcionan volumen recurrente fuera de los ciclos de compra del consumidor. Los proveedores de productos aún necesitan cumplir con las expectativas de evidencia en evolución a medida que los sistemas de salud actualizan sus vías respiratorias. El canal sigue siendo central porque los hospitales y las clínicas gestionan muchas decisiones de pruebas de alta agudeza.
Se prevé que las Farmacias en Línea y el Comercio Electrónico crezcan a una CAGR del 9,58% hasta 2032. Los canales en línea permiten a los consumidores comparar formatos, identificar productos de múltiples patógenos y recibir pruebas sin visitar una tienda. También desplazan la competencia hacia la claridad de la marca, las descripciones de productos de confianza y la fiabilidad de la entrega. Las farmacias minoristas proporcionan una ruta física relacionada, especialmente cuando un consumidor desea asesoramiento sobre la selección de productos o los pasos de seguimiento. El mercado de pruebas rápidas de antígenos necesita ambos canales porque los usuarios tienen diferentes necesidades de acceso y niveles de confianza con las autopruebas. Los vendedores en línea deben presentar la información de productos regulados con precisión y evitar afirmaciones que excedan el uso previsto. Los fabricantes necesitan mantener la visibilidad del inventario porque la demanda respiratoria puede aumentar rápidamente durante los picos estacionales. Las ventas orientadas al consumidor no eliminarán la adquisición institucional, pero requieren capacidades distintas de marketing, educación y distribución. Los dos canales pueden ampliar el acceso cuando se explican claramente las limitaciones clínicas y la interpretación de los resultados.
Análisis Geográfico
América del Norte
América del Norte representó el 38,57% del tamaño del mercado de pruebas rápidas de antígenos en 2026. Los Estados Unidos cuentan con una amplia red de farmacias minoristas y una vía bien establecida para los productos de diagnóstico de venta libre. Las autorizaciones de la FDA en 2025 cubrieron varios formatos de pruebas respiratorias múltiples, incluida la prueba domiciliaria de ACON y el ensayo respiratorio de Roche. Estas aprobaciones amplían el menú de productos para farmacias, proveedores de atención médica y laboratorios clínicos. El apoyo federal también continúa fomentando nuevos enfoques para el diagnóstico respiratorio descentralizado. Sapphiros anunció una colaboración con BARDA para una prueba de antígenos digital de un solo uso con conectividad para teléfonos inteligentes. La oportunidad regional depende de conectar las pruebas domiciliarias y en farmacias con una atención de seguimiento sensata. El cumplimiento de los requisitos de la FDA sigue siendo importante a medida que los proveedores añaden más patógenos y afirmaciones de uso por parte del consumidor.
Asia-Pacífico
Se prevé que Asia-Pacífico crezca a una CAGR del 10,53% hasta 2032, la tasa más rápida en el mercado de pruebas rápidas de antígenos. La región combina capacidad de fabricación con una demanda considerable de pruebas respiratorias accesibles. La Administración de Bienes Terapéuticos de Australia incluyó una autoprueba de antígenos combinada de 5 patógenos en agosto de 2025. Esta acción regulatoria muestra una creciente aceptación regional de los formatos de consumo de múltiples patógenos. La fabricación local y los productos más asequibles pueden apoyar un acceso más amplio, pero cada país mantiene sus propios requisitos de registro, distribución y evidencia. El mercado de pruebas rápidas de antígenos necesita que los proveedores se adapten a estos factores de cumplimiento a nivel de país en lugar de tratar a Asia-Pacífico como un único entorno de compra.
Europa, Oriente Medio y África, y América del Sur
Europa, Oriente Medio y África, y América del Sur forman un grupo mixto con diferentes condiciones de adquisición y prioridades regulatorias. En Europa, los requisitos del IVDR continúan poniendo énfasis en la evidencia clínica y el rendimiento documentado del producto para los diagnósticos in vitro. Esto puede favorecer a los proveedores que han invertido en expedientes técnicos completos y evidencia poscomercialización. La Organización Mundial de la Salud precalificó 2 pruebas rápidas de detección de antígenos del SARS-CoV-2 en diciembre de 2025, haciéndolas elegibles para la adquisición por parte de las agencias de las Naciones Unidas y los programas de compras agrupadas. La OMS y el Medicines Patent Pool también anunciaron un acuerdo de sublicencia de 2025 con Codix Bio en Nigeria para la transferencia de tecnología de pruebas de diagnóstico rápido. Esto apoya el desarrollo de capacidad de fabricación regional para pruebas que pueden adaptarse más allá del SARS-CoV-2. En América del Sur, la expansión de las farmacias y la vigilancia de enfermedades pueden mejorar el acceso, mientras que las compras fragmentadas y los movimientos de divisas pueden complicar la planificación del suministro. El mercado de pruebas rápidas de antígenos en estas regiones dependerá de productos asequibles, acuerdos de distribución duraderos y estructuras de adquisición que puedan apoyar la demanda rutinaria en lugar de la de emergencia.
Panorama Competitivo
Concentración del Mercado
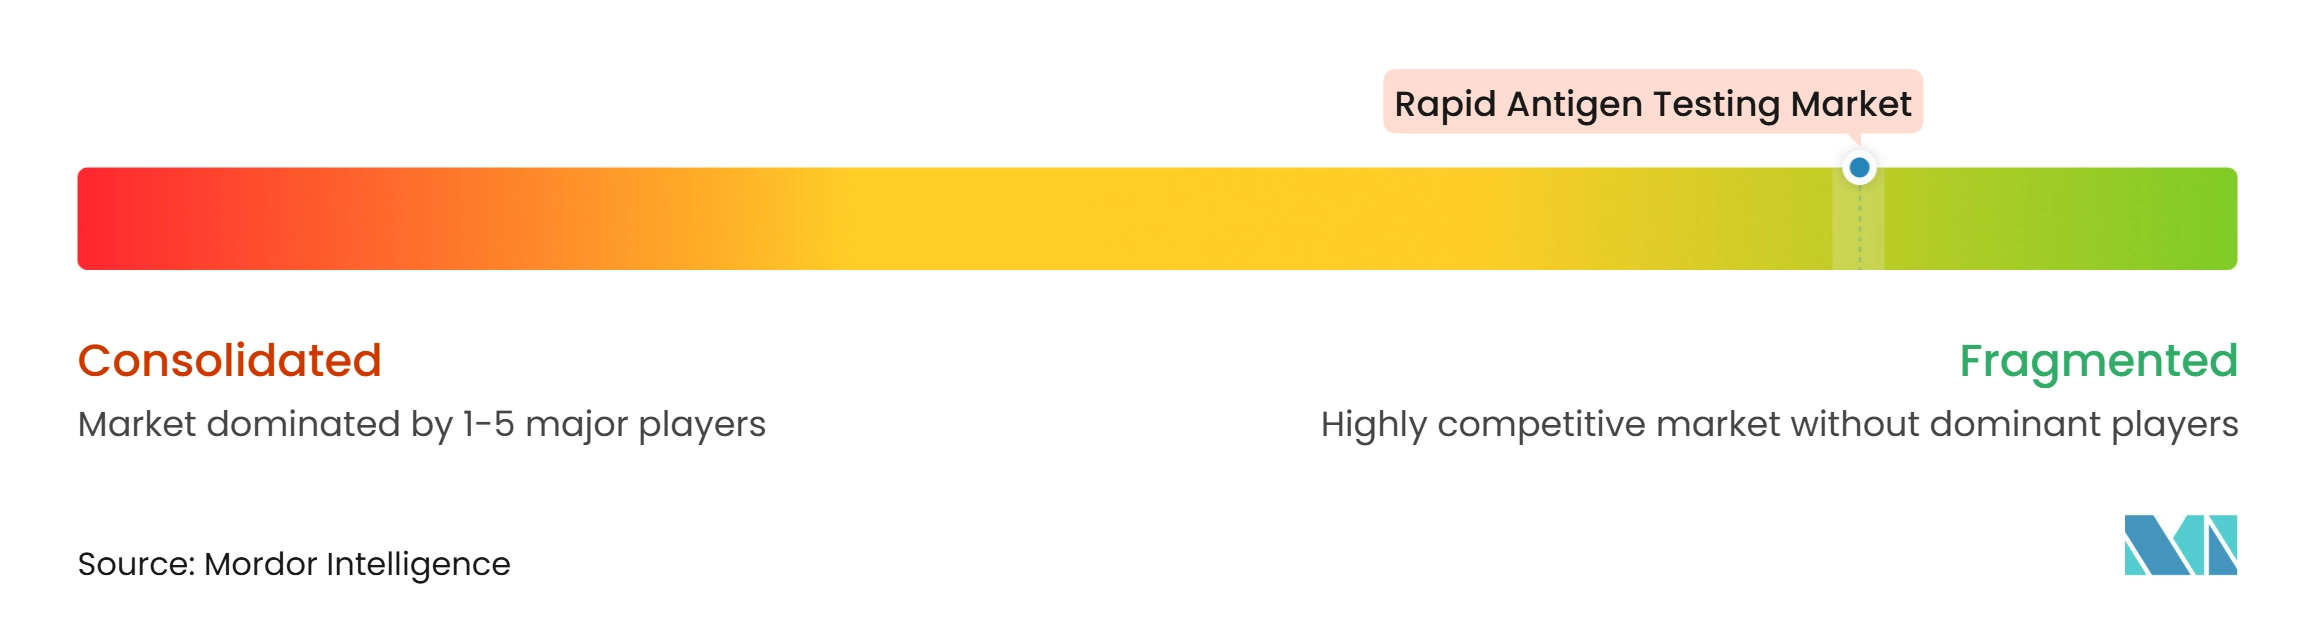
El mercado de pruebas rápidas de antígenos incluye empresas de diagnóstico globales, proveedores especializados en el punto de atención y fabricantes regionales de menor costo. Abbott Laboratories, F. Hoffmann-La Roche Ltd, Danaher Corporation, QuidelOrtho Corporation y bioMérieux SA tienen amplias capacidades institucionales en ensayos, instrumentos y canales de atención médica. La competencia está determinada por el rendimiento, la evidencia regulatoria, el alcance de la distribución, los informes conectados y el número de patógenos cubiertos por una prueba. Las carteras de productos también difieren en su capacidad para apoyar el uso doméstico, el uso profesional y las pruebas asistidas por instrumentos. Los compradores a menudo evalúan la documentación clínica antes de considerar el precio de lista más bajo del producto. Esto hace que los registros de calidad y el suministro consistente sean activos comerciales importantes para los proveedores establecidos. También deja espacio para las empresas regionales que pueden cumplir con los requisitos locales de registro y licitación. La disponibilidad del producto puede volverse especialmente importante cuando la demanda respiratoria estacional ejerce presión sobre los patrones de pedido normales. Los fabricantes con producción diversificada y logística establecida pueden responder de manera más predecible a las necesidades de reposición institucional. Los proveedores deben equilibrar los menús amplios con instrucciones claras porque la complejidad añadida puede ralentizar la adopción en los flujos de trabajo clínicos rutinarios. Las empresas establecidas pueden utilizar la formación, el servicio y el apoyo poscomercialización para reforzar las relaciones con los compradores profesionales. El mercado de pruebas rápidas de antígenos no está definido únicamente por el precio de venta de un cartucho porque los hospitales y los sistemas de salud también valoran la garantía de suministro y la adecuación al flujo de trabajo. Los proveedores con relaciones clínicas establecidas pueden vincular las pruebas a lectores, sistemas de información de laboratorio y programas de calidad. Las empresas más pequeñas aún pueden competir cuando ofrecen una fabricación eficiente o productos adecuados para las licitaciones locales. El campo incluye, por tanto, tanto plataformas integradas como productos de tipo básico de alto volumen. Cada modelo necesita una validación creíble para ganar y mantener la confianza en los entornos clínicos.
La multiplexación es una área importante de competencia en el mercado de pruebas rápidas de antígenos. Roche recibió la autorización para cobas Respiratory 4-flex en agosto de 2025, ampliando su oferta de pruebas respiratorias a 4 objetivos virales. La autorización demuestra la importancia de abordar varios patógenos respiratorios comunes en un solo flujo de trabajo. QuidelOrtho anunció planes en junio de 2025 para adquirir LEX Diagnostics tras la autorización de la FDA, mientras discontinuaba su plataforma Savanna. La transacción tenía como objetivo fortalecer su dirección de diagnóstico molecular y el acceso a una plataforma múltiple ultrarrápida. bioMérieux amplió las opciones de muestra para su Panel Mini BIOFIRE SPOTFIRE Respiratorio/Dolor de Garganta a través de una autorización de la FDA y una exención CLIA para muestras de hisopo nasal anterior. Esto ofrece a los proveedores otra opción de recolección dentro de un flujo de trabajo establecido de pruebas respiratorias y de dolor de garganta. Estos movimientos muestran que las empresas buscan menús más amplios, recolección más sencilla o vías de resultados más rápidas. Los informes conectados y los sistemas de lectores pueden proporcionar otro punto de diferenciación cuando los clientes necesitan registros estandarizados. Estas herramientas también pueden fortalecer la supervisión de la calidad donde los resultados se producen fuera de los laboratorios centrales. El mercado de pruebas rápidas de antígenos favorecerá las estrategias que mejoren la utilidad clínica sin hacer más difíciles los flujos de trabajo de primera línea.
Líderes de la Industria de Pruebas Rápidas de Antígenos
-
Abbott Laboratories
-
Becton, Dickinson and Company (BD)
-
Danaher Corporation
-
QuidelOrtho Corporation
-
Siemens Healthineers AG
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Mercado de Pruebas Rápidas de Antígenos Empresas cubiertas en este informe
- Abbott Laboratories
- Access Bio
- Acon Laboratories
- Beckton Dickinson
- bioMérieux
- Bionote
- Danaher
- Roche
- Healgen Scientific LLC
- iHealth Labs
- LumiraDx Limited
- Orasure Technologies
- OSANG Healthcare Co. Ltd.
- Princeton BioMeditech Corporation
- QuidelOrtho
- SD Biosensor Inc.
- SEKISUI Diagnostics, LLC
- Siemens Healthineers
- Thermo Fisher Scientific
- Trinity Biotech plc
Desarrollos recientes de la industria en Mercado de Pruebas Rápidas de Antígenos
- 2025: Sapphiros anunció un acuerdo estratégico de opción de suministro y fabricación con Roche, otorgando a Roche acceso exclusivo a al menos 1.000 millones de pruebas de flujo lateral anuales desde la instalación de fabricación de carrete a carrete de Sapphiros con sede en el Reino Unido (capacidad: hasta 5.000 millones de diagnósticos por año). El acuerdo también incluye acceso a la futura tecnología de punto de atención molecular múltiple de Sapphiros, posicionando a Roche con capacidad de fabricación lista para aumentos a escala pandémica.
- Diciembre de 2025: La OMS precalificó las primeras 2 pruebas rápidas de detección de antígenos para SARS-CoV-2, la Prueba de Ag COVID-19 STANDARD Q de SD Biosensor y la Prueba Rápida de Antígenos SARS-CoV-2 Flowflex de ACON Biotech.
- Agosto de 2025: F. Hoffmann-La Roche Ltd recibió la autorización 510(k) de la FDA para cobas Respiratory 4-flex, que detecta SARS-CoV-2, influenza A, influenza B y VSR en una sola ejecución en los sistemas cobas.
Alcance del Informe Global del Mercado de Pruebas Rápidas de Antígenos
Según el alcance del informe, las pruebas rápidas de antígenos son un método de diagnóstico que detecta proteínas específicas (antígenos) de patógenos como virus o bacterias en muestras de pacientes. Proporciona resultados en minutos, lo que permite la identificación rápida de enfermedades infecciosas y la toma de decisiones clínicas oportunas. Las pruebas rápidas de antígenos se utilizan ampliamente en el punto de atención para afecciones como COVID-19, influenza, virus sincitial respiratorio (VSR) y malaria debido a su velocidad, conveniencia y rentabilidad.
El mercado de pruebas rápidas de antígenos está segmentado por tipo de producto, tecnología, tipo de muestra, usuario final, canal de distribución y geografía. Por tipo de producto, el mercado está segmentado en kits de prueba y consumibles, lectores e instrumentos, sistemas de prueba profesionales y kits de autodiagnóstico. Por tecnología, el mercado está segmentado en inmunoensayos de flujo lateral, inmunoensayos de fluorescencia, pruebas de antígenos basadas en microfluídica, quimioluminiscencia y otros inmunoensayos, y otros. Por tipo de muestra, el mercado está segmentado en hisopo nasal anterior, hisopo nasofaríngeo, hisopo de garganta y orofaríngeo, sangre y suero, y otros. Por usuario final, el mercado está segmentado en hospitales y clínicas, laboratorios de diagnóstico y centros de referencia, entornos de atención domiciliaria, y otros. Por canal de distribución, el mercado está segmentado en adquisición hospitalaria e institucional, farmacias minoristas, farmacias en línea y comercio electrónico, y otros. Por geografía, el mercado está segmentado en América del Norte, Europa, Asia-Pacífico, Oriente Medio y África, y América del Sur. El informe de mercado también cubre los tamaños de mercado estimados y las tendencias del mercado para 17 países en las principales regiones del mundo. El informe ofrece el valor de mercado (en USD) para los segmentos anteriores.
Resumen de la segmentación
| Kits de Prueba y Consumibles |
| Lectores e Instrumentos |
| Sistemas de Prueba Profesionales |
| Kits de Autodiagnóstico |
| Inmunoensayos de Flujo Lateral |
| Inmunoensayos de Fluorescencia |
| Pruebas de Antígenos Basadas en Microfluídica |
| Quimioluminiscencia y Otros Inmunoensayos |
| Otros |
| Hisopo Nasal Anterior |
| Hisopo Nasofaríngeo |
| Hisopo de Garganta y Orofaríngeo |
| Sangre y Suero |
| Otros |
| Hospitales y Clínicas |
| Laboratorios de Diagnóstico y Centros de Referencia |
| Entornos de Atención Domiciliaria |
| Otros |
| Adquisición Hospitalaria e Institucional |
| Farmacias Minoristas |
| Farmacias en Línea y Comercio Electrónico |
| Otros |
| América del Norte | Estados Unidos |
| Canadá | |
| México | |
| Europa | Alemania |
| Reino Unido | |
| Francia | |
| Italia | |
| España | |
| Resto de Europa | |
| Asia-Pacífico | China |
| India | |
| Japón | |
| Australia | |
| Corea del Sur | |
| Resto de Asia-Pacífico | |
| Oriente Medio y África | GCC |
| Sudáfrica | |
| Resto de Oriente Medio y África | |
| América del Sur | Brasil |
| Argentina | |
| Resto de América del Sur |
| Por Tipo de Producto | Kits de Prueba y Consumibles | |
| Lectores e Instrumentos | ||
| Sistemas de Prueba Profesionales | ||
| Kits de Autodiagnóstico | ||
| Por Tecnología | Inmunoensayos de Flujo Lateral | |
| Inmunoensayos de Fluorescencia | ||
| Pruebas de Antígenos Basadas en Microfluídica | ||
| Quimioluminiscencia y Otros Inmunoensayos | ||
| Otros | ||
| Por Tipo de Muestra | Hisopo Nasal Anterior | |
| Hisopo Nasofaríngeo | ||
| Hisopo de Garganta y Orofaríngeo | ||
| Sangre y Suero | ||
| Otros | ||
| Por Usuario Final | Hospitales y Clínicas | |
| Laboratorios de Diagnóstico y Centros de Referencia | ||
| Entornos de Atención Domiciliaria | ||
| Otros | ||
| Por Canal de Distribución | Adquisición Hospitalaria e Institucional | |
| Farmacias Minoristas | ||
| Farmacias en Línea y Comercio Electrónico | ||
| Otros | ||
| Por Geografía | América del Norte | Estados Unidos |
| Canadá | ||
| México | ||
| Europa | Alemania | |
| Reino Unido | ||
| Francia | ||
| Italia | ||
| España | ||
| Resto de Europa | ||
| Asia-Pacífico | China | |
| India | ||
| Japón | ||
| Australia | ||
| Corea del Sur | ||
| Resto de Asia-Pacífico | ||
| Oriente Medio y África | GCC | |
| Sudáfrica | ||
| Resto de Oriente Medio y África | ||
| América del Sur | Brasil | |
| Argentina | ||
| Resto de América del Sur | ||
Preguntas Clave Respondidas en el Informe
¿Cuál es el valor proyectado de las pruebas rápidas de antígenos para 2032?
Se prevé que el sector alcance los 39,08 mil millones de USD para 2032, expandiéndose a una CAGR del 7,49% desde 2027. La proyección refleja la demanda continua de pruebas respiratorias descentralizadas en hospitales, farmacias y entornos domésticos.
¿Qué categoría de producto lidera los ingresos de las pruebas rápidas de antígenos?
Los Kits de Prueba y Consumibles lideraron con el 54,37% de los ingresos en 2026. La categoría se beneficia de las compras repetidas porque cada episodio de prueba utiliza un nuevo cartucho o tira en entornos clínicos y de consumo.
¿Qué tecnología está creciendo más rápido en las pruebas rápidas de antígenos?
Se prevé que las Pruebas de Antígenos Basadas en Microfluídica crezcan a una CAGR del 8,15% hasta 2032. Su atractivo proviene del manejo controlado de muestras, los resultados cuantitativos y la posible compatibilidad con lectores conectados.
¿Por qué las pruebas de antígenos múltiples son cada vez más importantes?
Los formatos múltiples pueden identificar varios virus respiratorios a partir de 1 prueba, lo que apoya un triaje más rápido cuando los síntomas se superponen. Su valor depende de una validación clara para cada analito incluido en el panel.
¿Qué región se espera que crezca más rápido hasta 2032?
Se prevé que Asia-Pacífico crezca a una CAGR del 10,53% hasta 2032. La capacidad de fabricación regional, las necesidades de pruebas accesibles y la aceptación regulatoria de los formatos combinados respaldan esta perspectiva.
¿Cuál es la principal limitación de las pruebas rápidas de antígenos?
La sensibilidad puede ser menor con bajas cargas virales y en pruebas asintomáticas. Algunas vías clínicas utilizan, por tanto, pruebas repetidas o pruebas moleculares de confirmación cuando los síntomas y el riesgo del paciente hacen que un resultado negativo de antígenos sea insuficiente.