
Tamanho e Participação do Mercado de Terapia com Radioligantes (RLT)
Visão Geral do Mercado
| Período de Estudo | 2020 - 2031 |
|---|---|
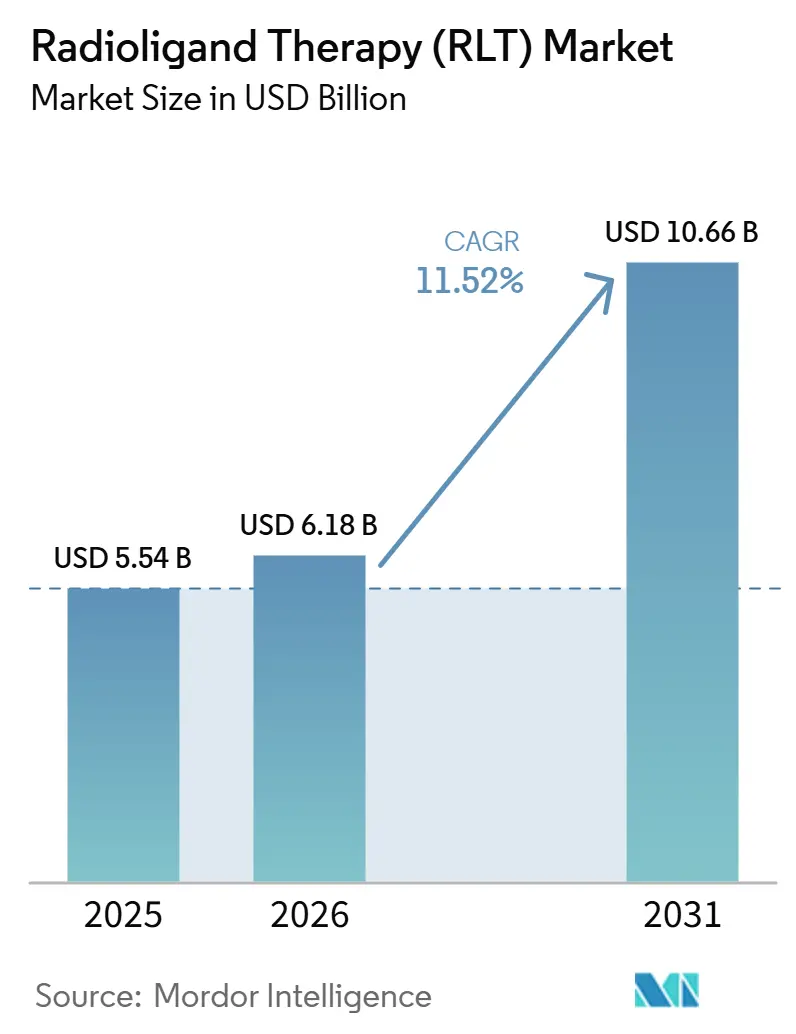
| Tamanho do Mercado (2026) | 6.18 Bilhões de dólares |
| Tamanho do Mercado (2031) | 10.66 Bilhões de dólares |
| Taxa de crescimento (2026 - 2031) | 11.52 % |
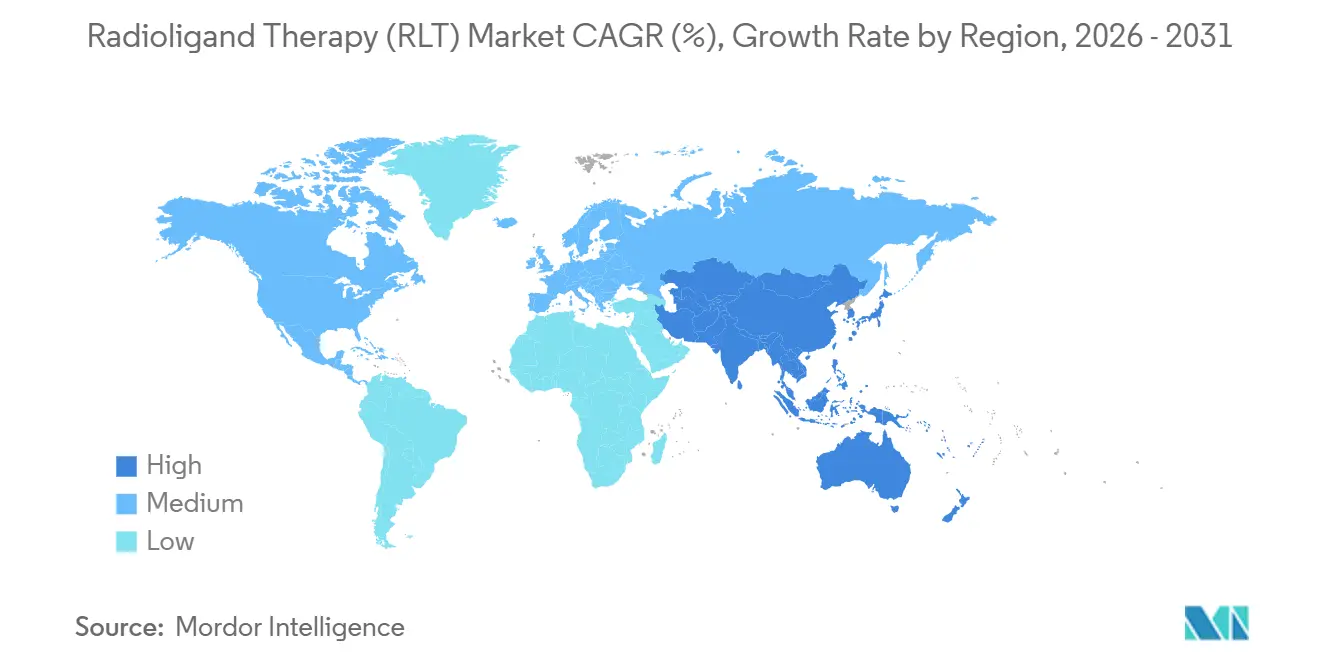
| Mercado de Crescimento Mais Rápido | Ásia-Pacífico |
| Maior Mercado | América do Norte |
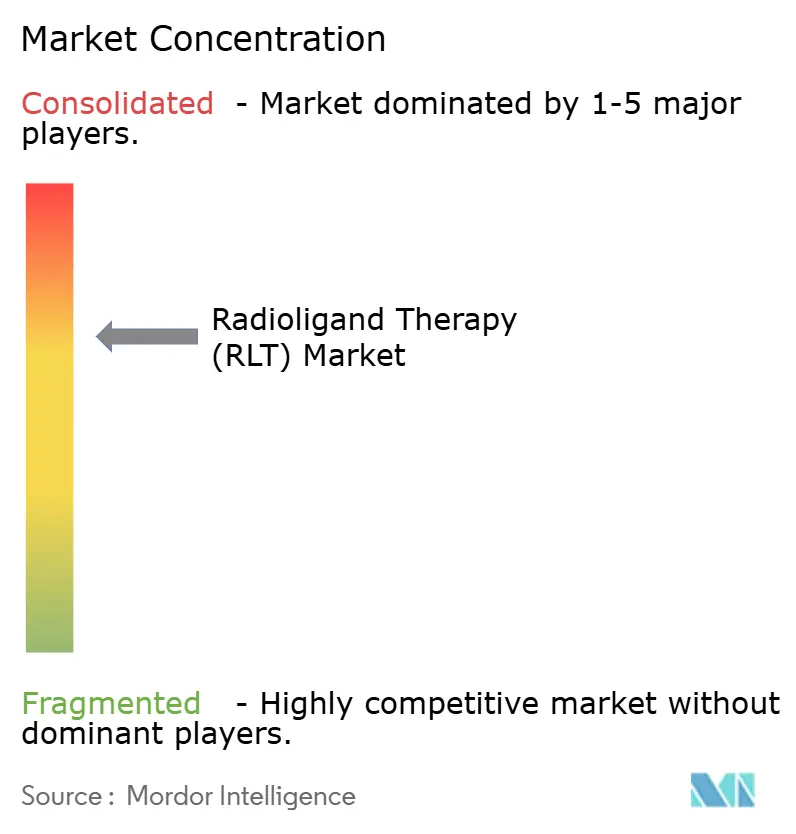
| Concentração do Mercado | Médio |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Terapia com Radioligantes (RLT) por Mordor Intelligence
Espera-se que o tamanho do Mercado de Terapia com Radioligantes (RLT) aumente de 5,54 bilhões de USD em 2025 para 6,18 bilhões de USD em 2026 e atinja 10,66 bilhões de USD até 2031, crescendo a um CAGR de 11,52% ao longo de 2026-2031. O mercado de terapia com radioligantes está se movendo em direção a radiofármacos de precisão porque os diagnósticos complementares podem identificar pacientes cujos tumores expressam um alvo biológico relevante. A demanda é forte, mas a capacidade de produção, o acesso a isótopos, os locais de tratamento certificados e as redes de entrega locais continuam sendo mais limitantes do que o interesse clínico. O Pluvicto gerou vendas líquidas globais de 1,9 bilhão de USD em 2025, enquanto o Lutathera gerou 816 milhões de USD, demonstrando que os tratamentos guiados por receptores podem sustentar receitas substanciais em populações de pacientes definidas. Os fabricantes estão assegurando relacionamentos com isótopos e ativos de fabricação por meio de aquisições e investimentos em instalações, o que aumenta as barreiras de entrada no mercado de terapia com radioligantes e confere aos operadores estabelecidos maior controle sobre a continuidade do fornecimento. O uso mais precoce do tratamento, a adoção diagnóstica mais ampla e novos alvos tumorais estão expandindo as oportunidades, enquanto a escassez de mão de obra, as meias-vidas curtas dos isótopos e a logística complexa de entrega continuam a limitar o acesso dos pacientes.
Principais Conclusões do Relatório
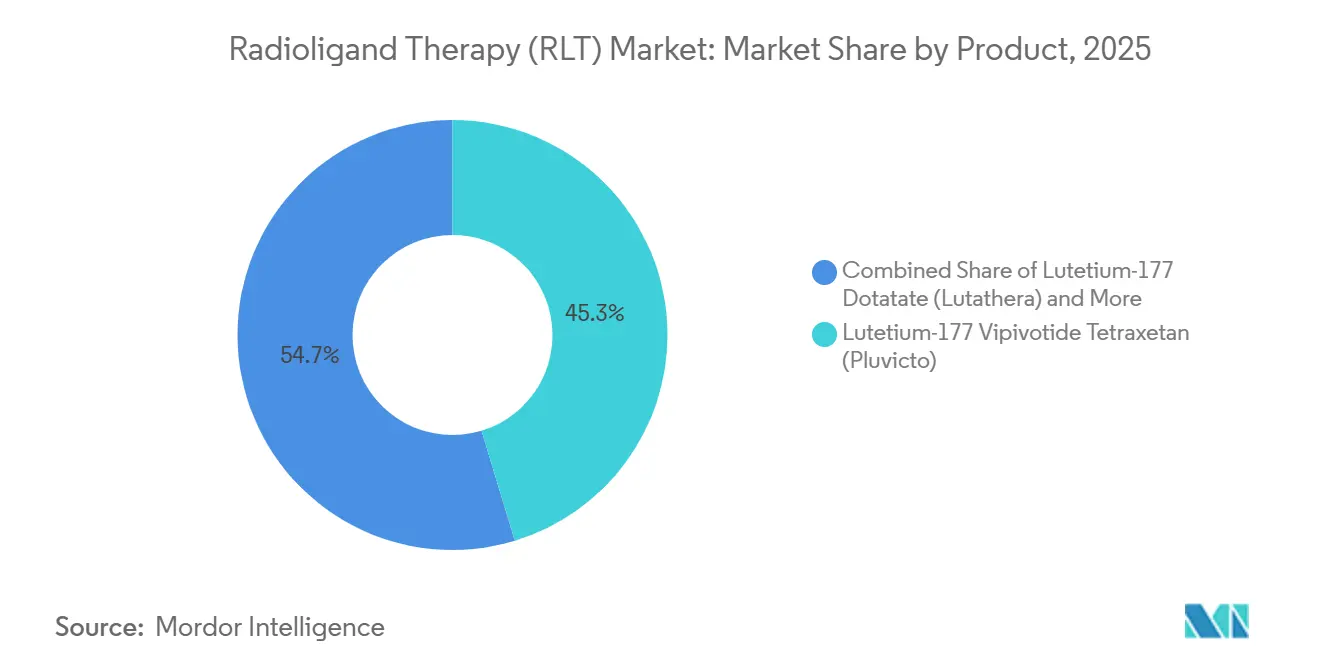
- Por produto, o Vipivotida Tetraxetana de Lutécio-177 (Pluvicto) liderou o segmento de produtos com 45,31% de participação em 2025, enquanto o Dotatato de Lutécio-177 (Lutathera) tem previsão de crescimento a um CAGR de 15,58% até 2031.
- Por alvo, o Antígeno de Membrana Específico da Próstata representou 58,44% do segmento de alvos em 2025 e deve apresentar um CAGR de 16,52% até 2031.
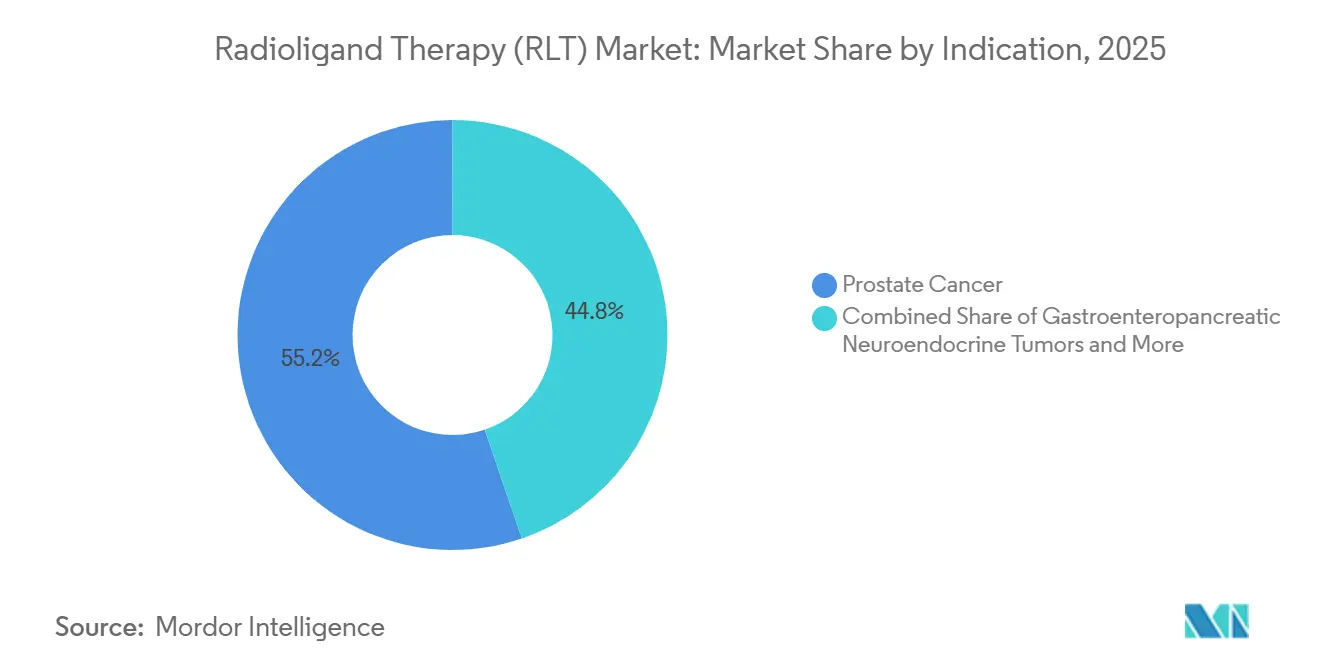
- Por indicação, o câncer de próstata deteve 55,24% do segmento de indicações em 2025, enquanto os tumores neuroendócrinos gastroenteropancreáticos têm previsão de expansão a um CAGR de 18,22% até 2031.
- Por usuário final, os centros acadêmicos e abrangentes de câncer de atenção terciária detiveram 58,14% de participação em 2025, enquanto os centros especializados de medicina nuclear têm projeção de crescimento a um CAGR de 14,22% até 2031.
- Por geografia, a América do Norte deteve 80,61% da receita em 2025, enquanto a Ásia-Pacífico tem previsão de expansão a um CAGR de 15,85% até 2031.
Nota: O tamanho do mercado e os números de previsão neste relatório são gerados usando a estrutura de estimativa proprietária da Mordor Intelligence, atualizada com os dados e percepções mais recentes disponíveis em janeiro de 2026.
Tendências e Insights de Mercado
Análise de Impacto dos Impulsionadores*
| Impulsionador | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Adoção de Oncologia de Precisão e Teranóstica | +2.4% | Global, maior intensidade na América do Norte e na Europa Ocidental | Curto prazo (≤ 2 anos) |
| Expansão do Rótulo para Tratamento em Linha Mais Precoce | +2.1% | América do Norte, principalmente os Estados Unidos, com extensão para a UE e o Japão | Médio prazo (2-4 anos) |
| Aumento da Carga de Câncer e Envelhecimento da População | +1.8% | Global, especialmente Ásia-Pacífico e América do Sul | Longo prazo (≥ 4 anos) |
| Capacidade de Fabricação de Radioisótopos e RLT | +1.7% | América do Norte e UE, com ganhos iniciais na China e no Canadá | Médio prazo (2-4 anos) |
| Planejamento de Dose e Entrega Descentralizada | +1.5% | América do Norte e UE, com implementação inicial na Austrália e no Japão | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Adoção de Oncologia de Precisão e Teranóstica
O mercado de terapia com radioligantes é sustentado pelo uso mais próximo de diagnósticos complementares e tratamento direcionado, pois ambas as partes do cuidado são planejadas em torno do mesmo marcador biológico. Uma tomografia por emissão de pósitrons com PSMA com gálio-68 pode identificar pacientes elegíveis, mostrar a distribuição da doença e ajudar a prever a resposta terapêutica antes do início do tratamento. Esse modelo pareado encurta a seleção do tratamento, ajuda os clínicos a evitar o tratamento em pacientes inadequados e pode reduzir o desgaste clínico. As aprovações da FDA para agentes de tomografia por emissão de pósitrons com PSMA de gálio-68 criaram um precedente de reembolso para uso terapêutico relacionado e reduziram uma barreira prática de acesso. Os departamentos de radiologia, portanto, têm um papel maior nas decisões de acesso ao tratamento e de aquisição hospitalar, em vez de servir apenas a uma função diagnóstica. Os programas de SSTR2 para tumores neuroendócrinos e os programas emergentes de imagem com FAP mostram que essa abordagem diagnóstica e terapêutica pareada se estende além do PSMA.
Expansão do Rótulo e Uso do Tratamento em Linha Mais Precoce
As extensões de rótulo regulatório estão expandindo a população tratada no mercado de terapia com radioligantes ao mover as terapias aprovadas para ambientes de cuidado mais precoces. Cada mudança para uma linha de tratamento mais precoce pode aumentar o grupo de pacientes elegíveis de 2 a 3 vezes, o que confere às decisões de rótulo uma importância comercial desproporcional. A FDA aprovou o Pluvicto em março de 2025 para mCRPC pós-ARPI e pré-taxano, abrindo um grupo de pacientes 75% maior do que o ambiente pós-taxano anterior. A Novartis antecipa uma decisão da FDA no terceiro trimestre de 2026 para o Pluvicto em mHSPC com base no ensaio PSMAddition. O Lutathera também se beneficiou do uso em linha mais precoce em ambientes de tumores neuroendócrinos gastroenteropancreáticos aprovados nos Estados Unidos e no Japão durante 2025, juntamente com uma indicação pediátrica. Essas vias de aprovação repetidas permitem que os produtos estabelecidos utilizem a mesma base de química, fabricação e rede clínica em mais ambientes de tratamento.
Aumento da Carga de Câncer e Envelhecimento da População
A incidência de câncer está aumentando o conjunto de tratamentos de longo prazo para o mercado de terapia com radioligantes, particularmente para tipos de tumores com forte relação com a idade avançada. O câncer causou quase 10 milhões de mortes globalmente em 2024. O câncer de próstata registrou 1,5 milhão de novos diagnósticos em 2024 e foi o câncer mais comumente diagnosticado entre os homens em 118 dos 185 países. A incidência global de câncer atingiu 19,5 milhões de novos casos em 2024 e deve alcançar 35 milhões de casos anuais até 2050, à medida que as populações envelhecem e se urbanizam. Esses padrões ampliam a população elegível para terapias direcionadas ao PSMA e ao receptor de somatostatina, que tratam cânceres associados à incidência relacionada à idade. A detecção de tumores neuroendócrinos gastroenteropancreáticos também está aumentando à medida que a imagem molecular se torna mais disponível, expandindo a incidência diagnosticada além do crescimento demográfico isolado.
Aumento da Capacidade de Fabricação de Radioisótopos e RLT
A expansão da fabricação é um requisito de curto prazo para o mercado de terapia com radioligantes porque o fornecimento de isótopos deve corresponder às janelas rigorosas de produção, transporte e tratamento. A Kinectrics comissionou 4 unidades EMIS em Toronto em setembro de 2025, elevando a produção anual de Yb-176 acima de 500 gramas e possibilitando material para mais de 150.000 tratamentos de pacientes por ano[1]. A empresa também está construindo uma instalação de 26.000 pés quadrados para apoiar a ampliação adicional do fornecimento de precursores. A Novartis está investindo 23 bilhões de USD na fabricação nos Estados Unidos ao longo de 5 anos, incluindo instalações planejadas para Denton, Texas, em 2028 e Winter Park, Flórida, em 2029. Sua instalação em Zhejiang, na China, representa um investimento de 84,6 milhões de USD e tem como meta o comissionamento até o final de 2026. Esses projetos respondem ao desafio operacional central de preparar e entregar doses suficientes antes que o decaimento do isótopo reduza sua usabilidade.
Análise de Impacto das Restrições*
| Restrição | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Restrições de Fornecimento de Radioisótopos Terapêuticos | -1.8% | Global, mais agudo na Ásia-Pacífico, no Oriente Médio e África e na América do Sul | Curto prazo (≤ 2 anos) |
| Escassez de Mão de Obra Especializada e Capacidade dos Centros de Tratamento | -1.5% | Global, persistente na UE e grave em países de baixa e média renda | Médio prazo (2-4 anos) |
| Logística Complexa de Radiação e Meias-Vidas Curtas dos Produtos | -1.0% | Global, mais restritivo na América do Sul, no Oriente Médio e África e no restante da Ásia-Pacífico | Médio prazo (2-4 anos) |
| Fonte: Mordor Intelligence | |||
Restrições de Fornecimento de Radioisótopos Terapêuticos
O mercado de terapia com radioligantes enfrenta uma incompatibilidade contínua entre a demanda crescente e o tempo necessário para aumentar a produção de isótopos. O lutécio-177 baseado em reator depende de um número limitado de instalações de produção, de modo que a interrupção em um local pode afetar as cadeias de fornecimento em vários mercados. A Laurentis Energy Partners planeja iniciar a produção comercial de lutécio-177 na Usina Nuclear Darlington da Ontario Power Generation em 2027. A instalação foi projetada para fornecer 3 milhões de doses, ou tratamento para 500.000 pacientes, anualmente. A disponibilidade de actínio-225 é ainda mais limitada, o que pode restringir os programas BMS-RayzeBio e AstraZeneca-Fusion apesar dos resultados clínicos favoráveis. A Eden Radioisotopes submeteu um pedido de licença NRC em 2026 para uma instalação de lutécio-177 nos Estados Unidos, mas os projetos de reatores exigem desenvolvimento e comissionamento de vários anos.
Escassez de Mão de Obra Especializada e Capacidade dos Centros de Tratamento
As limitações de mão de obra continuam a restringir a capacidade de tratamento no mercado de terapia com radioligantes mesmo onde a demanda clínica e o fornecimento de isótopos estão disponíveis. Uma pesquisa da EANM publicada em 2026 encontrou vagas abertas em mais de 80% dos departamentos europeus de medicina nuclear, com escassez de tecnólogos, radiografistas e médicos. A EANM relatou 1 médico de medicina nuclear para cada 50 administrações de RLT e 1 físico médico para cada 138 administrações, limitando a expansão rápida sem treinamento simultâneo[2]. Uma revisão científica também constatou que o pessoal qualificado permanece insuficiente para operações abrangentes de teranóstica, inclusive em países de alta renda. A escassez é mais grave em países de baixa e média renda que representam áreas de expansão futura. A Academia de RLT da EANM e o programa de acreditação de centros da SNMMI abordam a lacuna, mas a capacidade de treinamento não acompanhou a demanda.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Produto:
O Pluvicto Lidera, mas a Entrada de Genéricos no Lutathera Reformula a Base de ReceitaO Pluvicto deteve 45,31% do segmento de produtos em 2025. Seu conjunto de indicações em expansão e a demanda nos Estados Unidos para mCRPC pré-taxano apoiaram essa posição. As vendas do Pluvicto atingiram 1.293 milhões de USD no primeiro semestre de 2026, 57% acima do período do ano anterior em moeda constante. A expansão do rótulo em março de 2025 e o crescente acesso fora dos Estados Unidos apoiaram as vendas. O Lutathera é o produto de crescimento mais rápido, com previsão de CAGR de 15,58% de 2026 a 2031.
O Lutathera gerou 816 milhões de USD em 2025, apoiado pela aprovação pediátrica e pelo uso em linha mais precoce nos Estados Unidos e no Japão. O Xofigo trata o CRPC com metástase óssea por meio de um mecanismo emissor alfa e não requer um diagnóstico complementar. A Lantheus recebeu aprovação provisória da FDA para o PNT2003, um radioequivalente do Lutathera, em março de 2026. O ITM-11 tinha uma data PDUFA da FDA de 28 de agosto de 2026, adicionando pressão competitiva. Os conjugados de actínio-225, os agentes de chumbo-212 e a teranóstica com cobre-64 moldarão o ciclo comercial além de 2028.



Por Alvo:
O PSMA Domina; O Alcance Pan-Tumoral do FAP Abre uma Oportunidade de Longo HorizonteOs agentes direcionados ao PSMA representaram 58,44% do segmento de alvos em 2025. A escala comercial do Pluvicto e a infraestrutura de imagem complementar estabelecida apoiaram essa posição. O SSTR permanece central para o tratamento de tumores neuroendócrinos gastroenteropancreáticos e custos mais baixos por ciclo poderiam aumentar os volumes de tratamento. O FAP é expresso em mais de 90% das malignidades epiteliais e tem potencial em múltiplos tipos de tumores. Os terapêuticos FAPI anteriores mostraram eficácia limitada porque a retenção tumoral era curta.
As modificações de peptídeos cíclicos e ligantes de albumina estão melhorando a dosimetria em estudos ativos de Fase 1 e Fase 2. A Point Biopharma da Eli Lilly, a Telix Pharmaceuticals e a Novartis com o AAA614 são desenvolvedores ativos de FAP. O GRPR pode abordar o câncer de próstata e de mama em estágio inicial quando a expressão de PSMA é insuficiente. O AAA817 da Novartis, um composto de actínio-225-PSMA-617, tem como alvo o mCRPC pós-lutécio-177. O uso sequencial de lutécio-177 e actínio-225 poderia ampliar as opções de tratamento e a receita por paciente.
Por Indicação:
Os Tumores Neuroendócrinos Gastroenteropancreáticos Aceleram Mais Rapidamente à Medida que o Perímetro se Estende para Novos Tipos de TumoresO câncer de próstata deteve 55,24% do segmento de indicações em 2025. Os tumores neuroendócrinos gastroenteropancreáticos têm o CAGR previsto mais alto, de 18,22%, de 2026 a 2031. A melhoria da detecção por tomografia por emissão de pósitrons com SSTR, a maior familiaridade com a PRRT e os custos mais baixos com genéricos apoiam o crescimento do tratamento de tumores neuroendócrinos gastroenteropancreáticos. O câncer de próstata permanece a indicação central de receita no mercado de terapia com radioligantes. A decisão da FDA prevista para o terceiro trimestre de 2026 para o Pluvicto em mHSPC poderia expandir a população tratável em 75% em relação ao ambiente atual de mCRPC.
O câncer de próstata registrou 1,5 milhão de novos casos globais em 2024. O RYZ101 direcionado ao SSTR2 da BMS-RayzeBio está na Fase 3 para tumores neuroendócrinos gastroenteropancreáticos e câncer de pulmão de pequenas células, com dados previstos para 2026[3]. O câncer de pulmão de pequenas células e o carcinoma hepatocelular permanecem indicações de fronteira ativas, enquanto os programas de câncer de mama utilizam estratégias de GRPR e FAP. A Telix administrou a dose ao primeiro paciente no ensaio de Fase 3 LUTEON para carcinoma de células renais de células claras em julho de 2026. Este programa estende a RLT direcionada a antígenos além das aplicações estabelecidas de PSMA e SSTR.

Por Usuário Final:
Os Centros Acadêmicos Ancoram a Receita; Os Centros de Medicina Nuclear Impulsionam a Curva de AcessoOs centros acadêmicos e abrangentes de câncer de atenção terciária representaram 58,14% do segmento de usuários finais em 2025. O programa REMS do Pluvicto exigiu locais certificados com infraestrutura multidisciplinar. Os ambientes acadêmicos estavam geralmente equipados para atender a esses requisitos operacionais. Os centros especializados de medicina nuclear são o ambiente de cuidado de crescimento mais rápido, com um CAGR de 14,22% de 2026 a 2031. Protocolos padronizados e reembolso para instalações acreditadas pela SNMMI estão ampliando seu papel no tratamento.
Hospitais e clínicas especializadas oferecem uma base de entrega considerável para o mercado de terapia com radioligantes. A disponibilidade de pessoal treinado, em vez do investimento de capital, é a principal restrição à sua expansão. As redes de radiofarmácia distribuídas podem reduzir os requisitos de preparação de doses em locais individuais. Essas redes podem apoiar o crescimento do tratamento após 2027, à medida que o acesso local a doses melhora. Protocolos padronizados, centros acreditados e programas de treinamento podem apoiar um modelo de tratamento mais amplo.
Análise Geográfica
Mercado de Terapia com Radioligantes (RLT) na América do Norte
A América do Norte detinha 80,61% do mercado global em 2025. A atividade comercial pioneira, a infraestrutura estabelecida de medicina nuclear e as vias de reembolso sustentaram sua posição. Os Estados Unidos possuem produtos comerciais aprovados pela FDA e uma rede madura de PET com PSMA. A Novartis está investindo 23 bilhões de USD na fabricação nos Estados Unidos ao longo de 5 anos, incluindo 5 instalações domésticas de RLT. O Canadá está desenvolvendo capacidade doméstica de lutécio-177 por meio da instalação planejada de Darlington, cuja operação comercial está prevista para iniciar em 2027.
Mercado de Terapia com Radioligantes (RLT) na Europa
A Europa é a segunda região estabelecida para o mercado de terapia com radioligantes. As aprovações da EMA para o Pluvicto e o Lutathera sustentam o uso na Alemanha, França, Reino Unido, Itália e Espanha. A Curium anunciou um investimento de 32 milhões de EUR (36,5 milhões de USD) em sua instalação de Saclay em junho de 2026 para uma linha de produção europeia de lutécio-177 PSMA-I&T. As diferenças de reembolso entre os estados-membros da UE continuam a limitar o uso mais amplo fora dos programas acadêmicos estabelecidos.
Mercado de Terapia com Radioligantes (RLT) na APAC, MEA e América do Sul
A Ásia-Pacífico é a região de crescimento mais rápido, com uma previsão de CAGR de 15,85% para o período de 2026 a 2031. A China aprovou o Pluvicto no final de 2025, sendo este o primeiro tratamento com radioligante direcionado ao PSMA licenciado no país. A Novartis está construindo uma instalação em Zhejiang com um investimento de 600 milhões de CNY (84,6 milhões de USD), com previsão de comissionamento até o final de 2026. O Japão está analisando a solicitação do Illuccix da Telix após a conclusão do recrutamento da Fase 3 em julho de 2026. A Austrália aprovou o Pluvicto, enquanto o investimento acadêmico do GCC e do Brasil poderá apoiar o acesso no Oriente Médio, África e América do Sul entre 2028 e 2031.
Cenário Competitivo
Concentração do Mercado
A Novartis detém a posição comercial de liderança no mercado de terapia com radioligantes por meio do Pluvicto e do Lutathera. A concorrência está aumentando após as aquisições realizadas em 2024 e 2025. A Bristol-Myers Squibb adquiriu a RayzeBio por 4,1 bilhões de USD, a AstraZeneca adquiriu a Fusion Pharmaceuticals por 2,4 bilhões de USD e a Eli Lilly adquiriu a Point Biopharma por 1,4 bilhão de USD. Essas transações asseguraram ativos de pipeline, capacidades de fabricação e relacionamentos com isótopos que são difíceis de reproduzir para novos entrantes. As restrições de fornecimento de actínio-225 e chumbo-212 podem limitar a escala de emissores alfa mesmo quando os resultados clínicos são favoráveis.
O pipeline da AstraZeneca de fevereiro de 2026 listou o FPI-2265 na Fase 2 sem um arranjo comercial de fornecimento de actínio-225 divulgado na escala do programa. As posições de patente em química de quelação podem moldar a diferenciação de produtos juntamente com o desempenho clínico. A Telix gerou 247 milhões de USD em receita no segundo trimestre de 2026 e possui 3 programas simultâneos de Fase 3. Sua colaboração de 2026 com a Regeneron combinou as capacidades de fabricação da Telix com o trabalho de descoberta de anticorpos da Regeneron. O acordo incluiu um pagamento inicial não reembolsável de 40 milhões de USD para o desenvolvimento de híbridos de anticorpos-radioconjugados.
A ITM, a SHINE Technologies, a NorthStar Medical Radioisotopes, a Curium e a Orano Med são fornecedores importantes no mercado de terapia com radioligantes. Seu papel está crescendo porque o acesso à matéria-prima afeta a disponibilidade do tratamento. O investimento da Curium em Saclay em junho de 2026 adiciona capacidade europeia para Lu-177 PSMA-I&T. As plataformas verticalmente integradas podem gerenciar margens e interrupções de fornecimento melhor do que as empresas dependentes de parceiros de fabricação externos.
Líderes do Setor de Terapia com Radioligantes (RLT)
-
Novartis AG
-
Bayer AG
-
Eli Lilly and Company
-
Bristol-Myers Squibb Company
-
AstraZeneca plc
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica
Mercado de Terapia com Radioligantes (RLT) Empresas cobertas neste relatório
- Actinium Pharmaceuticals, Inc.
- Ariceum Therapeutics GmbH
- AstraZeneca
- Bayer
- Bristol-Myers Squibb
- Clarity Pharmaceuticals Limited
- Convergent Therapeutics, Inc.
- Curium Pharma
- Eli Lilly and Company
- ITM Isotope Technologies Munich SE
- Lantheus Holdings, Inc.
- NorthStar Medical Radioisotopes, LLC
- Novartis
- Nusano, Inc.
- Orano Med
- Perspective Therapeutics, Inc.
- RadioMedix, Inc.
- Radiopharm Theranostics Limited
- SHINE Technologies, LLC
- Telix Pharmaceuticals Limited
Desenvolvimentos industriais recentes em Mercado de Terapia com Radioligantes (RLT)
- Julho de 2026: A Telix Pharmaceuticals administrou a dose ao primeiro paciente no ensaio de Fase 3 LUTEON do TLX250-Tx (Lu-177 girentuximabe tetraxetana) para carcinoma de células renais de células claras recidivado ou recorrente, o primeiro programa de RLT em estágio pivotal em câncer renal, estendendo a modalidade além das indicações de tumores de próstata e neuroendócrinos.
- Junho de 2026: A Curium anunciou um investimento de 32 milhões de EUR (36,5 milhões de USD) em sua instalação de Saclay, França, para estabelecer uma linha de produção europeia de Lu-177 PSMA-I&T direcionada ao mCRPC, criando 20 postos de trabalho qualificados e reduzindo a dependência europeia de fontes de radioisótopos não pertencentes à UE.
Escopo do Relatório Global do Mercado de Terapia com Radioligantes (RLT)
De acordo com o escopo do relatório, a terapia com radioligantes é um tratamento oncológico direcionado que envolve o uso de substâncias radioativas denominadas radioligantes. Esses radioligantes são projetados para se ligar especificamente a determinadas moléculas ou receptores nas células cancerosas. Uma vez ligados, o componente radioativo fornece radiação direcionada diretamente às células cancerosas, ajudando a destruí-las ou danificá-las enquanto minimiza os danos ao tecido saudável circundante.
O mercado de terapia com radioligantes (RLT) é segmentado por produto em vipivotida tetraxetana de lutécio-177 (Pluvicto), dotatato de lutécio-177 (Lutathera), dicloreto de rádio-223 (Xofigo) e outros tipos de produtos. Por alvo, o mercado é segmentado em antígeno de membrana específico da próstata, receptor de somatostatina, proteína de ativação de fibroblastos, receptor do peptídeo liberador de gastrina e outros alvos. Por indicação, o mercado é segmentado em câncer de próstata, tumores neuroendócrinos gastroenteropancreáticos, câncer de pulmão de pequenas células, carcinoma hepatocelular, câncer de mama e outras indicações. Por usuário final, o mercado é segmentado em centros acadêmicos e abrangentes de câncer de atenção terciária, centros especializados de medicina nuclear, hospitais, clínicas especializadas e outros usuários finais. Por geografia, o mercado é segmentado em América do Norte, Europa, Ásia-Pacífico, Oriente Médio e África e América do Sul. O relatório de mercado também abrange os tamanhos de mercado estimados e as tendências para 17 países nas principais regiões globalmente. Para cada segmento, o tamanho e a previsão do mercado são fornecidos em termos de valor (USD).
Visão geral da segmentação
| Vipivotida Tetraxetana de Lutécio-177 (Pluvicto) |
| Dotatato de Lutécio-177 (Lutathera) |
| Dicloreto de Rádio-223 (Xofigo) |
| Outros Tipos de Produtos |
| Antígeno de Membrana Específico da Próstata |
| Receptor de Somatostatina |
| Proteína de Ativação de Fibroblastos |
| Receptor do Peptídeo Liberador de Gastrina |
| Outros Alvos |
| Câncer de Próstata |
| Tumores Neuroendócrinos Gastroenteropancreáticos |
| Câncer de Pulmão de Pequenas Células |
| Carcinoma Hepatocelular |
| Câncer de Mama |
| Outras Indicações |
| Centros Acadêmicos e Abrangentes de Câncer de Atenção Terciária |
| Centros Especializados de Medicina Nuclear |
| Hospitais |
| Clínicas Especializadas |
| Outros Usuários Finais |
| América do Norte | Estados Unidos |
| Canadá | |
| México | |
| Europa | Alemanha |
| Reino Unido | |
| França | |
| Itália | |
| Espanha | |
| Restante da Europa | |
| Ásia-Pacífico | China |
| Japão | |
| Índia | |
| Austrália | |
| Coreia do Sul | |
| Restante da Ásia-Pacífico | |
| Oriente Médio e África | GCC |
| África do Sul | |
| Restante do Oriente Médio e África | |
| América do Sul | Brasil |
| Argentina | |
| Restante da América do Sul |
| Por Produto | Vipivotida Tetraxetana de Lutécio-177 (Pluvicto) | |
| Dotatato de Lutécio-177 (Lutathera) | ||
| Dicloreto de Rádio-223 (Xofigo) | ||
| Outros Tipos de Produtos | ||
| Por Alvo | Antígeno de Membrana Específico da Próstata | |
| Receptor de Somatostatina | ||
| Proteína de Ativação de Fibroblastos | ||
| Receptor do Peptídeo Liberador de Gastrina | ||
| Outros Alvos | ||
| Por Indicação | Câncer de Próstata | |
| Tumores Neuroendócrinos Gastroenteropancreáticos | ||
| Câncer de Pulmão de Pequenas Células | ||
| Carcinoma Hepatocelular | ||
| Câncer de Mama | ||
| Outras Indicações | ||
| Por Usuário Final | Centros Acadêmicos e Abrangentes de Câncer de Atenção Terciária | |
| Centros Especializados de Medicina Nuclear | ||
| Hospitais | ||
| Clínicas Especializadas | ||
| Outros Usuários Finais | ||
| Por Geografia | América do Norte | Estados Unidos |
| Canadá | ||
| México | ||
| Europa | Alemanha | |
| Reino Unido | ||
| França | ||
| Itália | ||
| Espanha | ||
| Restante da Europa | ||
| Ásia-Pacífico | China | |
| Japão | ||
| Índia | ||
| Austrália | ||
| Coreia do Sul | ||
| Restante da Ásia-Pacífico | ||
| Oriente Médio e África | GCC | |
| África do Sul | ||
| Restante do Oriente Médio e África | ||
| América do Sul | Brasil | |
| Argentina | ||
| Restante da América do Sul | ||
Principais Questões Respondidas no Relatório
Qual é o valor projetado da terapia com radioligantes até 2031?
Prevê-se que o tamanho do mercado de terapia com radioligantes atinja 10,66 bilhões de USD até 2031, crescendo a partir de 6,18 bilhões de USD em 2026 a um CAGR de 11,52%. A previsão reflete o uso mais amplo de tratamentos direcionados e a necessidade de maior capacidade de fabricação.
Qual produto lidera atualmente a terapia com radioligantes?
O Pluvicto liderou o segmento de produtos com 45,31% de participação em 2025 e registrou 1.293 milhões de USD em vendas no primeiro semestre de 2026. Ele permanece o principal produto comercial no mercado de terapia com radioligantes.
Qual indicação está crescendo mais rapidamente para a terapia com radioligantes?
Os tumores neuroendócrinos gastroenteropancreáticos são a indicação de crescimento mais rápido, com previsão de CAGR de 18,22% para 2026 a 2031. A melhor detecção, a familiaridade com a PRRT e os custos mais baixos com a entrada de genéricos apoiam o mercado de terapia com radioligantes nessa indicação.
Por que o fornecimento de isótopos é importante para a entrega da terapia com radioligantes?
O lutécio-177 tem uma janela de entrega curta e a capacidade limitada de reatores pode restringir a disponibilidade de doses nos centros de tratamento. A continuidade do fornecimento é, portanto, essencial para o mercado de terapia com radioligantes e para o tratamento oportuno dos pacientes.
Qual região tem o maior crescimento projetado?
Prevê-se que a Ásia-Pacífico cresça a um CAGR de 15,85% de 2026 a 2031, à medida que o acesso se expande pela China, Japão, Coreia do Sul, Austrália e Índia. A aprovação do Pluvicto na China em 2025 e os planos de fabricação local apoiam o crescimento do mercado de terapia com radioligantes na região.
O que está limitando o acesso mais amplo ao tratamento?
O fornecimento de radioisótopos, a disponibilidade de mão de obra qualificada, a capacidade dos centros de tratamento certificados e a logística complexa de radiação são as principais restrições. Esses fatores podem desacelerar a expansão do mercado de terapia com radioligantes mesmo quando a demanda clínica permanece forte.