
Tamanho e Participação do Mercado de Software Quântico para Otimização da Cadeia de Suprimentos
Visão Geral do Mercado
| Período de Estudo | 2020 - 2031 |
|---|---|
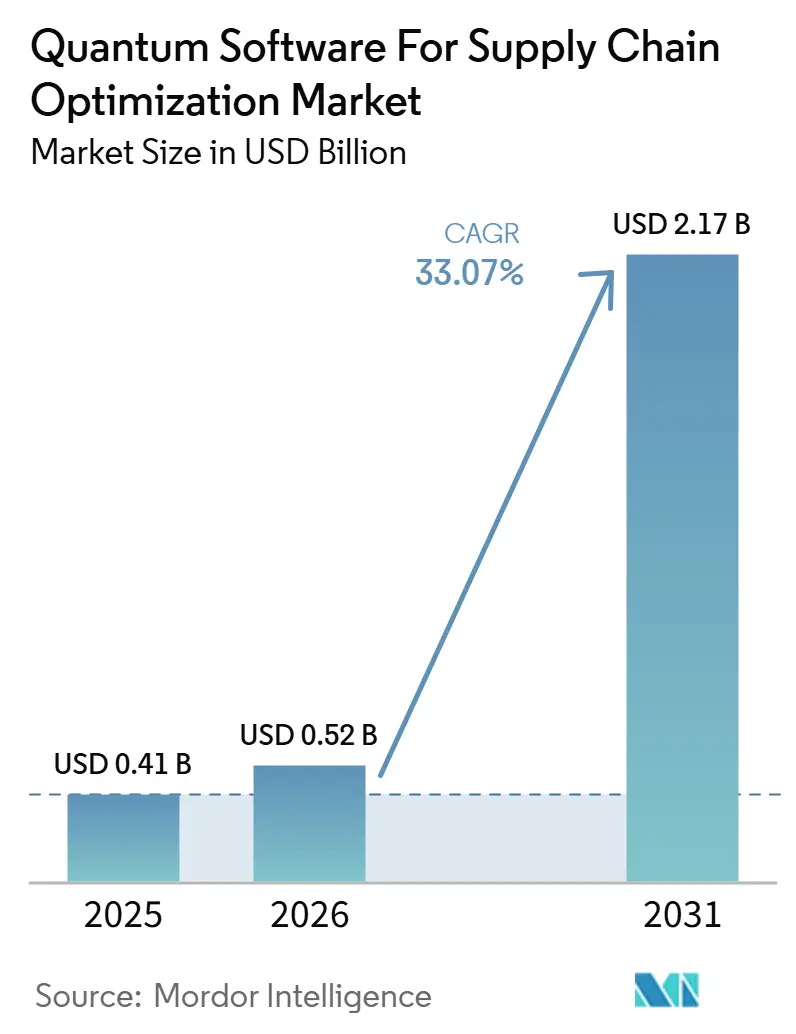
| Tamanho do Mercado (2026) | 0.52 Bilhões de dólares |
| Tamanho do Mercado (2031) | 2.17 Bilhões de dólares |
| Taxa de crescimento (2026 - 2031) | 33.07 % |
| Mercado de Crescimento Mais Rápido | Ásia-Pacífico |
| Maior Mercado | América do Norte |
| Concentração do Mercado | Médio |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Software Quântico para Otimização da Cadeia de Suprimentos pela Mordor Intelligence
O tamanho do mercado de software quântico para otimização da cadeia de suprimentos foi de 0,41 bilhão de USD em 2025, 0,52 bilhão de USD em 2026, e a previsão é de atingir 2,17 bilhões de USD até 2031, a um CAGR de 33,07% no período de 2026 a 2031. O crescimento está sendo moldado pela crescente dificuldade de resolver grandes problemas de roteamento, produção e estoque apenas com ferramentas clássicas, juntamente com o acesso empresarial mais amplo à computação quântica e híbrida por meio de entrega em nuvem. O mercado também avança porque grandes fornecedores de tecnologia passaram a tratar a computação quântica como uma prioridade de negócios financiada, e não como um esforço de pesquisa distante, enquanto os primeiros contratos comerciais mostram que alguns casos de uso empresarial já operam em produção diária. Outra mudança importante é que fornecedores de software e provedores de planejamento empresarial estão incorporando recursos prontos para o ambiente quântico em ambientes existentes de cadeia de suprimentos e ERP, reduzindo as barreiras de adoção para compradores que preferem uma implantação gradual. Ao mesmo tempo, as posições comerciais mais sólidas estão se formando em torno de fornecedores capazes de traduzir problemas reais da cadeia de suprimentos em modelos híbridos viáveis, pois o acesso ao hardware por si só não resolve a lacuna de implementação. A dependência de fornecedor entre as diferentes abordagens quânticas ainda retarda a conversão de projetos piloto para implantação completa, mas essa mesma fricção está abrindo espaço para provedores de middleware, integração e serviços gerenciados.
Principais Conclusões do Relatório
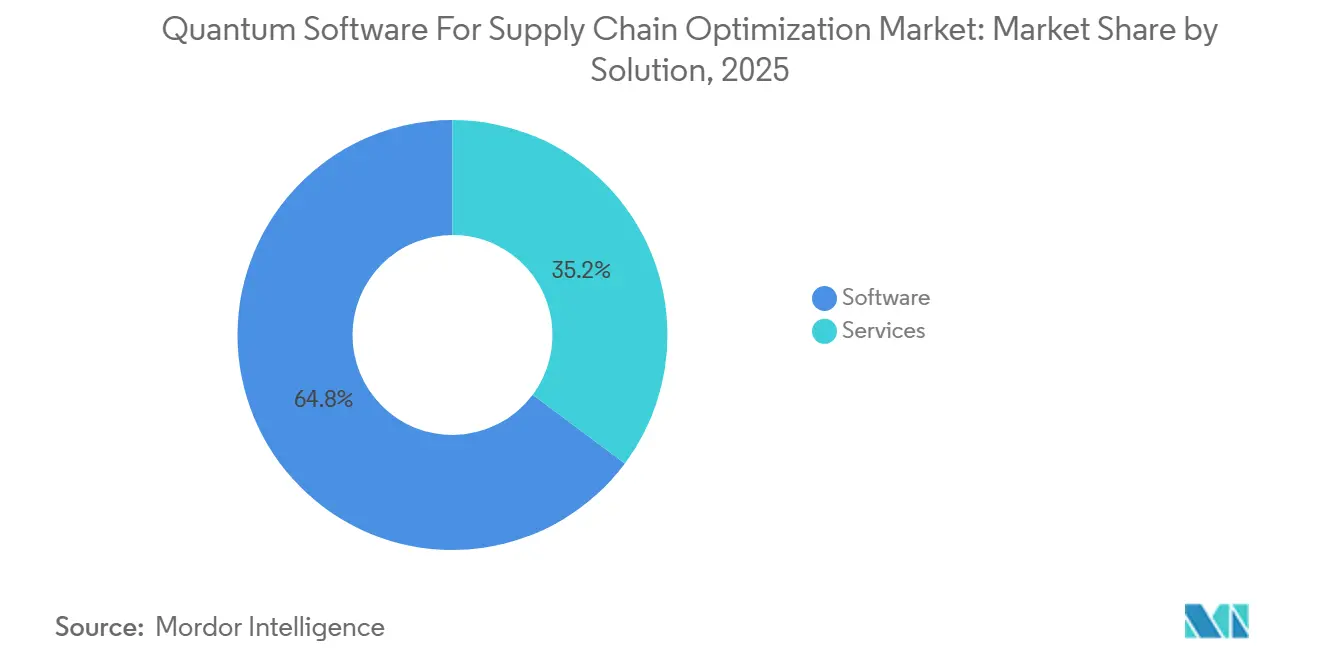
- Por solução, o software deteve 64,81% da participação do mercado de software quântico para otimização da cadeia de suprimentos em 2025, enquanto os serviços devem expandir a um CAGR de 36,42% até 2031.
- Por implantação, a entrega baseada em nuvem representou 71,24% do tamanho do mercado de software quântico para otimização da cadeia de suprimentos em 2025, enquanto a implantação híbrida deve expandir a um CAGR de 35,18% até 2031.
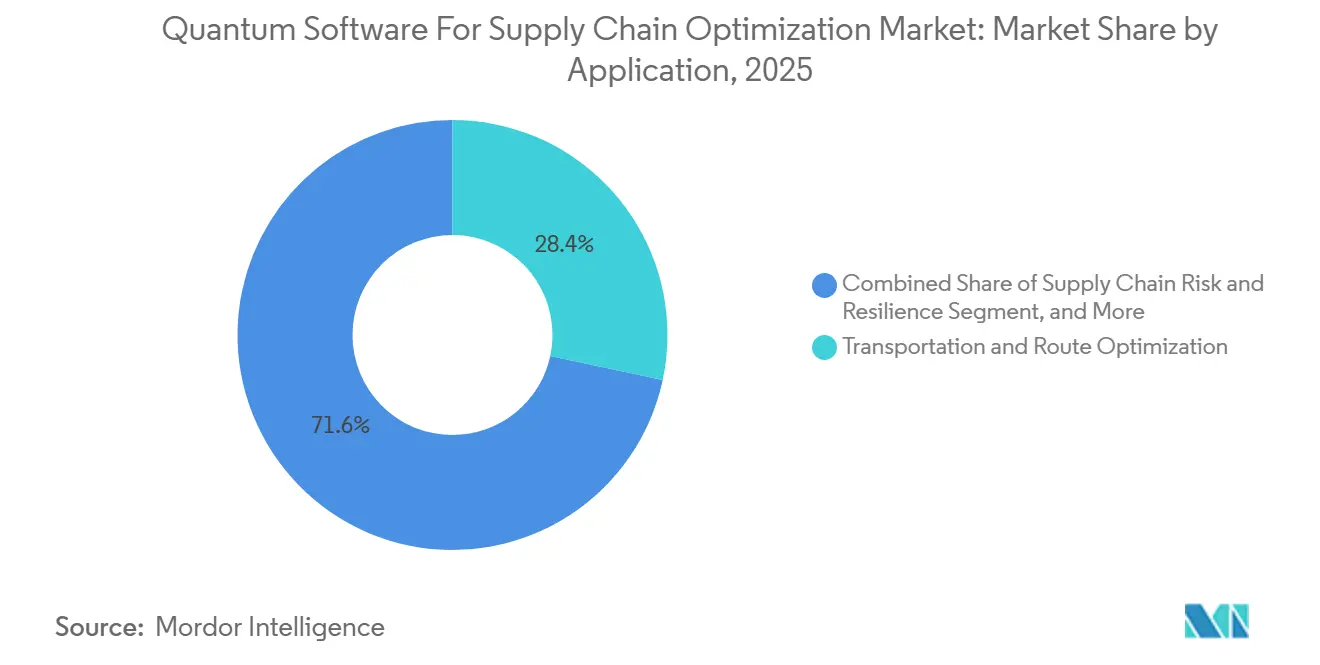
- Por aplicação, o transporte e a otimização de rotas detiveram 28,36% de participação em 2025, enquanto o planejamento de risco e resiliência da cadeia de suprimentos deve expandir a um CAGR de 38,74% até 2031.
- Por usuário final, a manufatura industrial deteve 24,19% de participação em 2025, enquanto o varejo e o comércio eletrônico devem expandir a um CAGR de 37,62% até 2031.
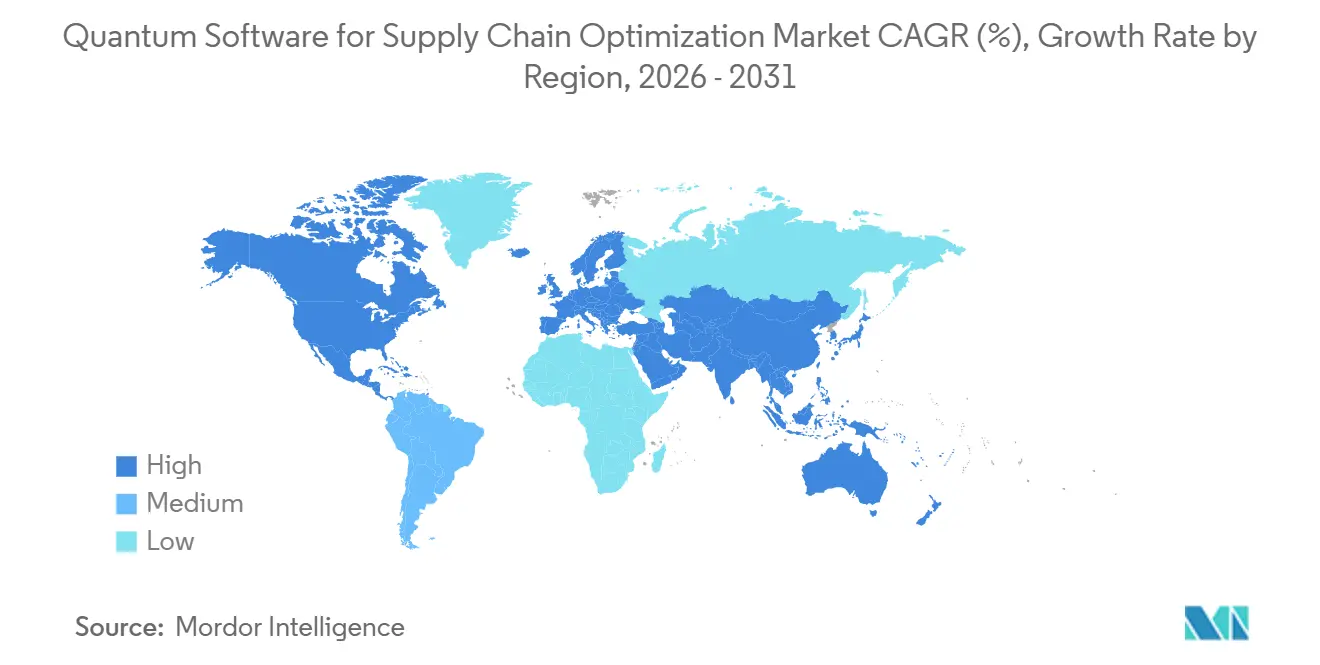
- Por geografia, a América do Norte deteve 34,82% da participação do mercado de software quântico para otimização da cadeia de suprimentos em 2025, enquanto a Ásia-Pacífico deve expandir a um CAGR de 36,93% até 2031.
Nota: O tamanho do mercado e os números de previsão neste relatório são gerados usando a estrutura de estimativa proprietária da Mordor Intelligence, atualizada com os dados e percepções mais recentes disponíveis em janeiro de 2026.
Tendências e Insights de Mercado
Análise de Impacto dos Impulsionadores*
| Impulsionador | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Demanda Crescente por Otimização de Redes Complexas em Logística | +6.5% | Global | Curto prazo (≤ 2 anos) |
| Retorno sobre Investimento Mais Rápido com Fluxos de Trabalho Híbridos Quântico-Clássicos em Planejamento de Alta Variabilidade | +5.8% | América do Norte e Europa | Curto prazo (≤ 2 anos) |
| A Entrega em Nuvem Reduz as Barreiras de Experimentação para Equipes de Otimização Empresarial | +5.2% | Global | Curto prazo (≤ 2 anos) |
| Necessidade Crescente de Planejamento de Resiliência Rico em Cenários Após Choques na Cadeia de Suprimentos | +4.6% | Global | Médio prazo (2 a 4 anos) |
| A Integração com Pilhas Existentes de ERP, TMS e APS Acelera a Adoção | +4.1% | América do Norte e Europa | Médio prazo (2 a 4 anos) |
| Casos de Uso Iniciais de Conformidade e Sustentabilidade Ampliam a Justificativa Orçamentária | +3.2% | Europa e América do Norte | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Demanda Crescente por Otimização de Redes Complexas em Logística
O mercado de software quântico para otimização da cadeia de suprimentos está se beneficiando do fato de que as redes logísticas modernas envolvem mapas de entrega muito extensos, frotas mistas, janelas de tempo rígidas e gatilhos de interrupção em tempo real. Essas condições criam uma escala de problema que frequentemente empurra os solvers clássicos para além das janelas de planejamento práticas, especialmente quando as empresas precisam de reexecuções frequentes sob condições operacionais em constante mudança. Um estudo revisado por pares de 2025 documentou reduções no consumo de combustível de 12% e melhorias no tempo de entrega de 18% com a otimização de rotas assistida por computação quântica, fornecendo aos compradores um benchmark operacional claro em vez de uma promessa teórica.[1] Uma pesquisa publicada em 2026 também mostrou que uma abordagem híbrida de busca tabu quântica superou heurísticas clássicas comparáveis em benchmarks de roteamento de veículos com restrições densas. O efeito prático é que empresas com padrões de paradas mais densos e janelas de planejamento mais rígidas podem perceber valor mais cedo do que operadores que gerenciam apenas estruturas de rotas simples. O Fraunhofer SCS também está avançando em trabalhos de programação e previsão compatíveis com NISQ para logística, produção e varejo, o que apoia um caminho de curto prazo dos programas de pesquisa para a adoção comercial no mercado de software quântico para otimização da cadeia de suprimentos.
Retorno sobre Investimento Mais Rápido com Fluxos de Trabalho Híbridos Quântico-Clássicos em Planejamento de Alta Variabilidade
O mercado de software quântico para otimização da cadeia de suprimentos também está avançando rapidamente, à medida que os fluxos de trabalho híbridos quântico-clássicos entregam valor antes que máquinas totalmente tolerantes a falhas estejam disponíveis. Isso encurta a discussão sobre o prazo de retorno para as equipes financeiras que anteriormente viam a computação quântica como um compromisso de muito longo prazo com uso de negócios de curto prazo limitado. A BASF e a D-Wave relataram em novembro de 2025 que uma aplicação híbrida reduziu o tempo de programação da produção de 10 horas para 5 segundos, ao mesmo tempo em que reduziu os atrasos de programação em 14%, os tempos de configuração em 9% e a duração do descarregamento de tanques em até 18%.[2] Um estudo de fevereiro de 2026 da NTT Data Germany e da NTT Research mostrou que formulações QUBO híbridas poderiam otimizar conjuntamente custo, emissões e tempo de entrega nas restrições logísticas da Airbus em hardware da IonQ. Isso é relevante porque mesmo ganhos modestos na qualidade do plano podem gerar economias significativas quando um fabricante ou operador logístico reexecuta o mesmo ciclo de planejamento várias vezes ao longo do ano. Uma pesquisa publicada em Logistics também apontou para uma integração mais rápida da otimização quântica híbrida com sistemas ERP e APS entre 2026 e 2032, o que fortalece o caso comercial de médio prazo para o mercado de software quântico para otimização da cadeia de suprimentos.[3]
A Entrega em Nuvem Reduz as Barreiras de Experimentação para Equipes de Otimização Empresarial
A entrega em nuvem está ajudando o mercado de software quântico para otimização da cadeia de suprimentos ao separar os testes de software da necessidade de adquirir hardware especializado. As equipes empresariais agora podem acessar ambientes de otimização por meio de ecossistemas de plataformas como D-Wave Leap, AWS Braket, Azure Quantum e serviços quânticos da IBM, o que reduz o ônus técnico e orçamentário inicial para projetos piloto. Isso é especialmente útil para fabricantes e operadores logísticos cujas cargas de trabalho de otimização mais intensas aparecem durante picos sazonais, ciclos de redesenho de rede ou janelas de recuperação de interrupções, e não todos os dias. O modelo operacional também se adapta a compradores que desejam testar vários casos de uso antes de assumir um compromisso maior com a plataforma, pois o acesso baseado em uso é mais fácil de alinhar com uma linha orçamentária restrita do que um investimento permanente em infraestrutura. Pesquisas sobre frameworks híbridos indicam que as arquiteturas conectadas à nuvem permanecerão centrais enquanto os fornecedores padronizam o vínculo entre solvers quânticos e ambientes ERP, WMS e APS. Como resultado, a entrega em nuvem não está apenas reduzindo as barreiras de entrada, mas também moldando como a receita é reconhecida no mercado de software quântico para otimização da cadeia de suprimentos, com mais gastos vinculados ao uso, à integração e ao acesso recorrente à plataforma.
Necessidade Crescente de Planejamento de Resiliência Rico em Cenários Após Choques na Cadeia de Suprimentos
O mercado de software quântico para otimização da cadeia de suprimentos também está se beneficiando de uma mudança mais ampla na forma como as empresas financiam o planejamento de resiliência, um padrão que permaneceu visível ao longo de 2024. Muitas empresas agora desejam sistemas de planejamento capazes de testar uma gama mais ampla de cenários de fornecedores, clima, transporte e estoque do que os modelos tradicionais conseguem lidar em velocidade prática. Um artigo de 2026 sobre Otimização Quântica de Risco na Cadeia de Suprimentos relatou uma redução de custos de 23,7% na logística de múltiplos níveis em comparação com heurísticas clássicas, juntamente com melhorias de 18 a 21% no tempo de recuperação e na resiliência de serviços por meio de modelagem de risco com consciência climática. Outro estudo de 2026 na EPJ Quantum Technology introduziu um framework de Índice de Criticidade Quântica para pontuar a exposição da cadeia de suprimentos em materiais críticos, condições de controle de exportação e risco de concentração em nações aliadas. Isso amplia o caso de uso endereçável além da otimização de rotas e estoque para pontuação de risco e planejamento de contingência, ampliando a base de compradores no mercado de software quântico para otimização da cadeia de suprimentos. Isso também significa que os orçamentos de resiliência estão se tornando parte dos planos operacionais contínuos, em vez de respostas pontuais a um único evento de interrupção.[4]
Análise de Impacto das Restrições*
| Restrição | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Vantagem Quântica Limitada para Muitos Tamanhos de Problemas Reais da Cadeia de Suprimentos | -4.8% | Global | Curto prazo (≤ 2 anos) |
| Escassez de Talentos em Otimização com Conhecimento Quântico e Parceiros de Implementação | -4.2% | Global | Médio prazo (2 a 4 anos) |
| Lacunas na Qualidade dos Dados e na Formulação de Modelos Enfraquecem os Resultados de Implantação em Produção | -3.5% | Global, concentrado na Ásia-Pacífico e na América do Sul | Médio prazo (2 a 4 anos) |
| Preocupações com Dependência de Fornecedor em Cadeias de Ferramentas Quânticas Proprietárias e Pilhas de Nuvem | -3.1% | América do Norte e Europa | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Vantagem Quântica Limitada para Muitos Tamanhos de Problemas Reais da Cadeia de Suprimentos
Uma restrição central ao mercado de software quântico para otimização da cadeia de suprimentos é que muitos problemas reais de planejamento empresarial ainda excedem a capacidade prática do hardware de curto prazo quando codificados diretamente. As redes da cadeia de suprimentos frequentemente envolvem centenas de nós e milhares de restrições, e os sistemas NISQ atuais ainda requerem decomposição antes que esses problemas possam ser tratados de forma viável. Uma revisão de 2025 observou que os sistemas comercialmente disponíveis permanecem limitados em escala para roteamento de veículos industriais e tarefas de otimização relacionadas quando a codificação direta é tentada. O Fraunhofer SCS descreve de forma semelhante o hardware líder atual como experimental para problemas de cadeia de suprimentos em escala empresarial, o que mantém muitas implantações na fase piloto em vez de produção plena. Isso cria fadiga nos compradores porque algumas empresas financiam projetos piloto esperando implantação operacional imediata, apenas para descobrir que ainda são necessárias decomposição e redesenho substanciais do problema. O resultado é uma conversão mais lenta de prova de conceito para implementação em escala no mercado de software quântico para otimização da cadeia de suprimentos.
Escassez de Talentos em Otimização com Conhecimento Quântico e Parceiros de Implementação
O mercado de software quântico para otimização da cadeia de suprimentos também enfrenta uma lacuna significativa de talentos, pois a adoção requer habilidades em métodos quânticos, matemática de otimização e operações da cadeia de suprimentos. Essa combinação é muito mais difícil de encontrar do que uma equipe normal de software empresarial, mesmo para compradores com orçamentos robustos e capacidades analíticas existentes. Uma revisão de 2025 identificou a escassez de profissionais qualificados como uma das barreiras mais importantes para uma adoção mais ampla, ao lado da imaturidade do hardware, do custo de implementação e do risco de cibersegurança. Uma pesquisa publicada em 2025 sobre logística de comércio eletrônico híbrida quântico-IA também observou que as empresas precisam de expertise combinada em algoritmos quânticos e fluxos de trabalho logísticos habilitados por IA, ampliando ainda mais o desafio de contratação. Essa escassez é uma das razões pelas quais os serviços devem superar o crescimento do software, pois as empresas frequentemente precisam de ajuda externa para definir casos de uso, preparar dados, ajustar modelos e conectar resultados a sistemas de planejamento. Até que a capacidade de treinamento se expanda por meio de programas universitários e pipelines de desenvolvimento corporativo, o gargalo de talentos continuará a retardar o mercado de software quântico para otimização da cadeia de suprimentos.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Solução:
Plataformas de Software Lideram a Receita Enquanto os Serviços Ganham VelocidadeO software deteve 64,81% de participação em 2025, enquanto os serviços devem expandir a um CAGR de 36,42% até 2031. A liderança do software reflete uma adoção mais forte de ofertas baseadas em plataformas, como bibliotecas de algoritmos, ferramentas QUBO, motores de otimização e conectores que se aproximam dos sistemas de planejamento empresarial existentes. Os compradores frequentemente preferem esses produtos no início porque uma licença de software oferece um modelo operacional definido, um caminho de aquisição mais claro e uma propriedade interna mais fácil do que um engajamento de consultoria totalmente aberto. Isso mantém a receita da plataforma elevada mesmo quando as empresas começam com um projeto piloto restrito ou um único fluxo de trabalho de planejamento, em vez de uma implementação ampla da cadeia de suprimentos. Ao mesmo tempo, o mercado de software quântico para otimização da cadeia de suprimentos mostra que a demanda por software isoladamente não elimina a necessidade de suporte à implementação.
Os serviços devem crescer a 36,42% porque muitas empresas ainda têm dificuldade em transformar casos de uso teóricos em ferramentas de planejamento implantáveis. Os fornecedores mais fortes combinam cada vez mais software proprietário com integração, ajuste e suporte a fluxos de trabalho, ajudando-os a capturar uma parcela maior do orçamento da conta e criando custos de troca por meio de formulações de problemas personalizadas. Isso está atraindo tanto provedores especializados quanto empresas de implementação maiores para o mesmo movimento de vendas, especialmente onde um comprador deseja vínculos diretos com ambientes ERP, TMS e APS. Uma revisão de 2025 associou barreiras mais amplas de adoção à escassez de profissionais especializados, o que sustenta a ideia de que a demanda por serviços permanecerá elevada mesmo com a melhoria das ferramentas de software. No setor de software quântico para otimização da cadeia de suprimentos, a divisão entre a liderança do software e o crescimento mais rápido dos serviços indica um mercado que está se comercializando, mas ainda precisa de suporte operacional prático.
Por Implantação:
A Nuvem Lidera Hoje Enquanto o Modelo Híbrido Constrói o Modelo Empresarial de Longo PrazoA implantação baseada em nuvem deteve 71,24% de participação em 2025, enquanto a implantação híbrida deve crescer a um CAGR de 35,18% até 2031. A nuvem lidera porque as empresas podem acessar recursos quânticos sem pagar por infraestrutura dedicada, o que é especialmente útil quando a demanda por otimização é irregular ao longo do ano. Essa estrutura também apoia programas piloto, pois os compradores podem pagar pelo acesso durante uma fase de teste e expandir posteriormente se o caso de uso se mostrar útil. O resultado é um caminho mais rápido para o mercado de software quântico para otimização da cadeia de suprimentos para empresas que desejam avaliar múltiplos fluxos de trabalho antes de tomar uma decisão de arquitetura de longo prazo. Também favorece provedores de plataformas que podem simplificar o acesso por meio de ferramentas para desenvolvedores, APIs e ambientes gerenciados.
A implantação híbrida está crescendo mais rapidamente porque muitas empresas ainda desejam que as cargas de trabalho clássicas e os dados sensíveis permaneçam próximos aos sistemas internos, enquanto o processamento quântico é acessado externamente. Essa combinação é importante em setores regulamentados, operações adjacentes à defesa e ambientes de dados soberanos onde o descarregamento total para a nuvem é difícil. Uma pesquisa publicada em Logistics afirmou que solvers híbridos conectados a sistemas ERP, WMS e APS devem ser o padrão de implantação dominante no médio prazo. A implantação local permanece uma pequena parte do mercado de software quântico para otimização da cadeia de suprimentos, mas ainda tem espaço em organizações com restrições de segurança, classificação ou soberania. A direção mais ampla é clara: a nuvem impulsiona o acesso hoje, enquanto o design híbrido parece mais provável de ancorar as operações em escala empresarial ao longo do tempo.
Por Aplicação:
A Otimização de Rotas Mantém a Escala Enquanto o Planejamento de Risco Acelera Mais RapidamenteO transporte e a otimização de rotas detiveram 28,36% de participação em 2025, enquanto o planejamento de risco e resiliência da cadeia de suprimentos deve expandir a um CAGR de 38,74% até 2031. A otimização de rotas lidera porque já possui projetos piloto comercialmente visíveis e porque a estrutura subjacente do problema se alinha bem com o recozimento quântico e os métodos de busca híbrida. Um estudo revisado por pares de 2025 relatou 12% menos consumo de combustível e 18% menos tempo de entrega em casos de uso de roteamento assistido por computação quântica, fornecendo ao mercado de software quântico para otimização da cadeia de suprimentos um dos seus pontos de prova operacional mais claros. Essa aplicação também se beneficia da repetição, pois as decisões de roteamento são tomadas com frequência e pequenas melhorias podem ser multiplicadas em grandes frotas e redes de entrega. Esse ciclo de planejamento recorrente ajuda os compradores a justificar o esforço necessário para testar novos métodos de otimização.
O planejamento de risco e resiliência está crescendo mais rapidamente porque as empresas desejam uma cobertura de cenários mais ampla para exposição de fornecedores, interrupção de transporte e planejamento de recuperação. Um estudo de 2026 sobre Otimização Quântica de Risco na Cadeia de Suprimentos relatou uma redução de custos de 23,7% em comparação com heurísticas clássicas na logística de múltiplos níveis, juntamente com resultados mais fortes de recuperação e resiliência, apoiando a expansão neste caso de uso. A otimização de estoque e o planejamento da produção também permanecem importantes, com uma revisão de 2025 observando uma redução de 30% nos prazos de produção e uma melhoria de 15% na precisão da previsão de demanda na base de pesquisa relacionada. O design de rede da cadeia de suprimentos é uma parte menor, mas emergente, do mercado de software quântico para otimização da cadeia de suprimentos, particularmente para empresas que precisam redesenhar redes de múltiplos escalões sob restrições de custo e emissões. No geral, o mix de aplicações mostra que o mercado não está mais limitado apenas ao roteamento e está se expandindo para camadas de planejamento de maior valor estratégico.

Por Usuário Final:
A Manufatura Ancora a Adoção Enquanto o Varejo e o Comércio Eletrônico Expandem Mais RapidamenteA manufatura industrial deteve 24,19% de participação em 2025, enquanto o varejo e o comércio eletrônico devem expandir a um CAGR de 37,62% até 2031. A manufatura lidera porque envolve programação densa da produção, balanceamento de lista de materiais e decisões de capacidade de múltiplas linhas que se traduzem naturalmente em formulações de otimização. Isso dá ao segmento uma adequação prática com os primeiros fluxos de trabalho quânticos híbridos, especialmente onde uma planta precisa de programação mais rápida sob muitas restrições operacionais. A BASF e a D-Wave forneceram um dos exemplos mais claros em 2025, quando reduziram o tempo de programação da produção de 10 horas para 5 segundos em um ambiente de enchimento de líquidos e também melhoraram o desempenho de atrasos, tempo de configuração e descarregamento de tanques. Esse tipo de evidência operacional ajuda a explicar por que os usuários industriais ainda ancoram a receita no setor de software quântico para otimização da cadeia de suprimentos.
O varejo e o comércio eletrônico estão crescendo mais rapidamente porque o atendimento omnicanal cria um volume muito maior de decisões de localização de SKU, roteamento, agrupamento e estoque em cada ciclo de planejamento. Um estudo de 2025 no The Journal of Supercomputing descobriu que modelos híbridos IA-quântica podem melhorar a eficiência logística e a sustentabilidade no comércio eletrônico além do que a IA clássica pode oferecer em várias tarefas combinatórias. Transporte e logística, energia e serviços públicos, e alimentos e bebidas permanecem bolsões de demanda de nível intermediário ativos, com programas piloto avançando para uso gerenciado em produção. Aeroespacial e defesa, tecnologia da informação e telecomunicações, e construção e infraestrutura estão em estágios mais iniciais de adoção, mas sua complexidade operacional os torna relevantes à medida que a maturidade da plataforma, a conformidade e as habilidades internas melhoram. O mix de usuários finais no mercado de software quântico para otimização da cadeia de suprimentos, portanto, combina o volume atual da manufatura com um sinal de crescimento futuro mais forte das operações de comércio digital.
Análise Geográfica
Mercado de Software Quântico para Otimização da Cadeia de Suprimentos na América do Norte
A América do Norte deteve 34,82% da participação no mercado de software quântico para otimização da cadeia de suprimentos em 2025. A região lidera por combinar a demanda de compradores corporativos com a concentração geográfica dos principais fornecedores de plataformas, incluindo IBM, D-Wave, IonQ, Google, AWS e Microsoft. Uma revisão de 2025 também destacou o compromisso dos Estados Unidos de investir 675 milhões de USD anuais em ciência da informação quântica até 2028, o que sustenta tanto a profundidade da pesquisa quanto a continuidade do ecossistema. Em maio de 2026, a IBM e o Departamento de Comércio dos Estados Unidos assinaram uma Carta de Intenções para estabelecer a Anderon, a primeira fundição de wafers quânticos construída especificamente para esse fim nas Américas, apoiada por um prêmio proposto de 1 bilhão de USD pelo CHIPS Act e 1 bilhão de USD em investimento direto da IBM. O Canadá também agrega profundidade por meio da iniciativa da IBM e da Polytechnique Montréal, lançada em novembro de 2025 para suporte à tomada de decisões na cadeia de suprimentos florestal habilitada por inteligência artificial e computação quântica, enquanto o México emerge como um polo de demanda à medida que o nearshoring eleva a complexidade da logística de manufatura nos corredores norte-americanos.
Mercado de Software Quântico para Otimização da Cadeia de Suprimentos na Ásia-Pacífico
Projeta-se que a Ásia-Pacífico registre o crescimento mais acelerado no mercado de software quântico para otimização da cadeia de suprimentos, com um CAGR de 36,93% até 2031. A região é sustentada pelos programas apoiados pelo Estado chinês, pelos esforços conjuntos do governo e da indústria no Japão nas cadeias de suprimentos automotivas e de semicondutores, e pela Missão Quântica Nacional da Índia, que alocou INR 6.000 crore (718 milhões de USD) para o desenvolvimento de capacidades nacionais. As densas cadeias de suprimentos eletrônicas e industriais também favorecem as perspectivas regionais na Coreia do Sul e no Sudeste Asiático, onde a otimização de rotas, estoques e produção já é relevante em volumes de transações muito elevados. Em abril de 2026, a Horizon Quantum Holdings, em Singapura, assinou um acordo estratégico com a IonQ para adquirir um dos primeiros sistemas de íons aprisionados de 256 qubits baseados em chip de 6ª geração da IonQ, sinalizando maior prontidão regional em software e infraestrutura. O trabalho da China em comunicações quânticas, incluindo a rede de distribuição de chaves quânticas Pequim-Xangai destacada na revisão de 2025, também sinaliza demanda adjacente por ambientes de cadeia de suprimentos digitais seguros e avançados.
Mercado de Software Quântico para Otimização da Cadeia de Suprimentos na EMEA e América do Sul
A Europa permanece como um terceiro centro relevante no mercado de software quântico para otimização da cadeia de suprimentos, apoiada pela Iniciativa de Computação Quântica do DLR da Alemanha e pelo programa Quantum Flagship da União Europeia. O projeto QuTeNet da Alemanha é um exemplo visível, com suporte para otimização por redes tensoriais na logística marítima por meio da BearingPoint, Multiverse Computing e Fraunhofer CML. O Reino Unido também fortaleceu seu papel em 2026 por meio da parceria da Universidade de Cambridge com a IonQ, descrita como a maior colaboração corporativa de pesquisa quântica do país. A América do Sul, o Oriente Médio e a África permanecem como regiões em estágio inicial, onde a atividade ainda se concentra em projetos-piloto, parcerias de pesquisa e exploração corporativa seletiva, em vez de adoção comercial ampla.
Cenário Competitivo
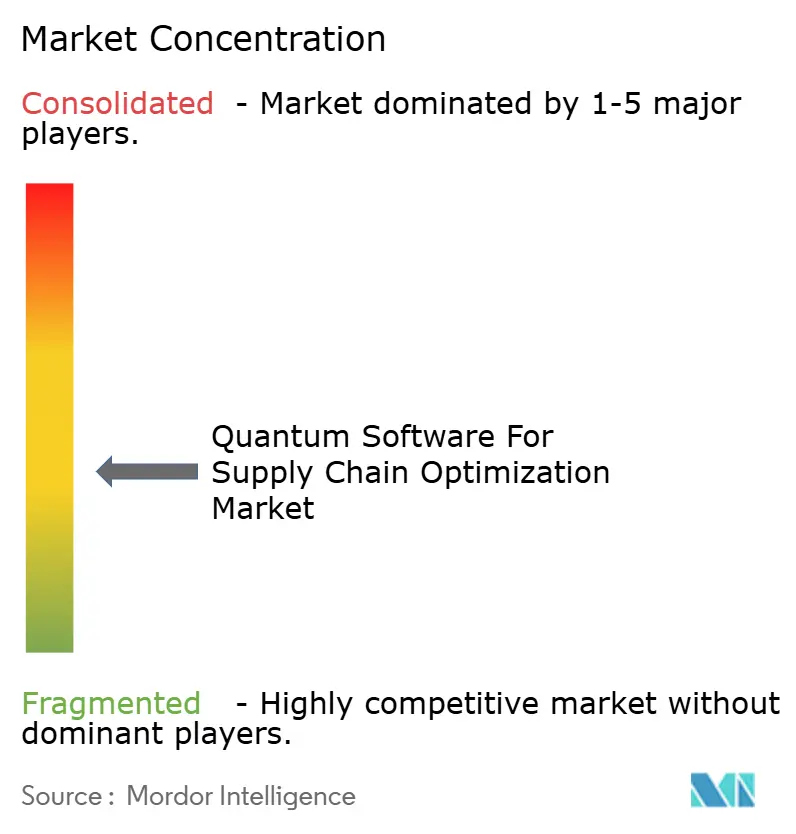
O mercado de software quântico para otimização da cadeia de suprimentos é moderadamente concentrado na camada de plataformas e mais fragmentado na camada de aplicações. IBM, Microsoft, Google e Amazon Web Services ancoram o nível de plataformas em nuvem, onde o acesso ao hardware e aos ambientes de desenvolvimento molda o ecossistema de software mais amplo. A D-Wave ocupa uma posição distinta porque a otimização baseada em recozimento já está em fluxos de trabalho da cadeia de suprimentos ativos e orientados para a produção, e não apenas em ambientes de laboratório ou piloto. Fornecedores especializados como Classiq, QC Ware, Xanadu Quantum Technologies e Pasqal competem por meio de design de algoritmos, ferramentas de fluxo de trabalho e capacidades de otimização mais especializadas. SAP e Oracle também estão intensificando a concorrência ao incorporar funcionalidades prontas para o ambiente quântico em portfólios mais amplos de ERP e planejamento da cadeia de suprimentos, reduzindo a distância entre o software central e as sobreposições avançadas de otimização.
Vários movimentos estratégicos desde o final de 2025 mostram a rapidez com que as posições competitivas estão sendo construídas. A IBM comprometeu mais de 10 bilhões de USD em junho de 2026 em pesquisa e desenvolvimento, manufatura, parcerias de ecossistema, despesas de capital e fusões e aquisições, o que fortaleceu sua posição de plataforma de longo prazo e a atração do ecossistema. A IonQ anunciou sua planejada aquisição de 1,8 bilhão de USD da SkyWater Technology em janeiro de 2026, criando uma pilha quântica doméstica verticalmente integrada nos Estados Unidos, desde o design de chips até a implantação e as atualizações de serviço. A D-Wave também anunciou um acordo de QCaaS de 10 milhões de USD por dois anos com uma empresa da Fortune 100 em janeiro de 2026, e afirmou que o cliente já tinha uma primeira aplicação com tecnologia quântica rodando diariamente em produção. Em outubro de 2025, a Swiss Quantum Technology SA assinou um acordo de EUR 10 milhões (10,9 milhões de USD) com a D-Wave para implantar um computador quântico de recozimento Advantage2 na Europa, o que expandiu o alcance de hardware mais serviços da D-Wave para usuários industriais.
O espaço competitivo permanece aberto em áreas onde os compradores desejam menos dependência de fornecedor e mais valor específico ao domínio. Uma das lacunas mais claras é o middleware capaz de operar em pilhas de recozimento, modelo de porta e inspiradas em computação quântica, pois muitas empresas não querem redesenhar fluxos de trabalho cada vez que testam uma plataforma diferente. Outra lacuna está em solvers especializados para áreas como otimização de cadeia de frio e logística de materiais de construção, onde a complexidade do planejamento é alta, mas a cobertura dos fornecedores permanece limitada. Os modelos de desenvolvimento conjunto também estão se tornando mais comuns, como demonstrado pelo trabalho de logística com múltiplos objetivos relacionado à Airbus da NTT Data Germany e da NTT Research em hardware da IonQ. Esse padrão distribui a receita entre provedores de nuvem, especialistas em software e parceiros de implementação, razão pela qual o mercado mais amplo de software quântico para otimização da cadeia de suprimentos ainda parece fragmentado, apesar da liderança visível na camada de plataformas.
Líderes do Setor de Software Quântico para Otimização da Cadeia de Suprimentos
-
IBM Corporation
-
Microsoft Corporation
-
D-Wave Quantum Inc.
-
Quantinuum Ltd.
-
IonQ, Inc.
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica
Mercado de Software Quântico para Otimização da Cadeia de Suprimentos Empresas cobertas neste relatório
- IBM Corporation
- Microsoft Corporation
- D-Wave Quantum Inc.
- Quantinuum Ltd.
- IonQ, Inc.
- Amazon Web Services, Inc.
- Google LLC
- SAP SE
- Oracle Corporation
- Accenture plc
- Atos SE
- Fujitsu Limited
- Classiq Technologies Ltd.
- QC Ware Corp.
- 1QBit
- Xanadu Quantum Technologies Inc.
- Rigetti Computing, Inc.
- Pasqal SAS
- Toshiba Digital Solutions Corporation
- Multiverse Computing
Desenvolvimentos industriais recentes em Mercado de Software Quântico para Otimização da Cadeia de Suprimentos
- Janeiro de 2026: A IBM comprometeu mais de 10 bilhões de USD em computação quântica ao longo de cinco anos, cobrindo pesquisa e desenvolvimento, despesas de capital, manufatura, parcerias de ecossistema e fusões e aquisições. O investimento reforça diretamente o ecossistema de software de otimização da cadeia de suprimentos que depende da plataforma Qiskit da IBM e da IBM Quantum Network, e estabelece a computação quântica como um compromisso de infraestrutura de múltiplas décadas.
- Maio de 2026: A IBM e o Departamento de Comércio dos EUA assinaram uma Carta de Intenções para estabelecer a Anderon, a primeira fundição de wafers quânticos de uso exclusivo da América, apoiada por um incentivo proposto de 1 bilhão de USD pelo CHIPS Act e 1 bilhão de USD em investimento em dinheiro da IBM, com sede em Albany, Nova York. A instalação garante capacidade de produção doméstica para hardware quântico que sustenta as implantações de software de otimização da cadeia de suprimentos nos setores de defesa e comercial.
- Maio de 2026: A Quantinuum celebrou uma Carta de Intenções com o Departamento de Comércio dos EUA para financiamento destinado a acelerar a computação quântica de íons aprisionados tolerante a falhas, em parceria com a GlobalFoundries e a Monarch Quantum para internalizar a fabricação crítica de fotônica e semicondutores. A colaboração visa os gargalos no desenvolvimento de sistemas tolerantes a falhas, com implicações de resiliência da cadeia de suprimentos para o próprio ecossistema de hardware quântico.
- Abril de 2026: A Horizon Quantum Holdings (Singapura) e a IonQ assinaram um acordo estratégico pelo qual a Horizon Quantum adquirirá um dos primeiros sistemas de íons aprisionados de 256 qubits baseados em chip de 6ª geração da IonQ. A implantação avança a infraestrutura de software quântico para ampla vantagem quântica em aplicações industriais e logísticas asiáticas.
Escopo do Relatório Global do Mercado de Software Quântico para Otimização da Cadeia de Suprimentos
O mercado de software quântico para otimização da cadeia de suprimentos refere-se ao ecossistema especializado de soluções de software e serviços associados que aproveitam algoritmos de computação quântica para resolver problemas de otimização altamente complexos e de grande escala nas operações da cadeia de suprimentos e logística. Este mercado inclui plataformas projetadas para enfrentar desafios específicos da cadeia de suprimentos, como otimização de transporte e rotas, gestão de estoque, programação da produção, design de rede e planejamento de risco e resiliência. Implantadas em ambientes baseados em nuvem, híbridos e locais, essas soluções quânticas atendem a uma ampla gama de setores, incluindo manufatura, varejo, transporte e aeroespacial. Ao utilizar capacidades quânticas, como a avaliação de um vasto número de variáveis e restrições simultaneamente, este software permite que as organizações superem as limitações computacionais dos computadores clássicos. Isso permite que as empresas descubram rotas logísticas verdadeiramente ótimas, reduzam drasticamente os custos operacionais, minimizem os gargalos de estoque e construam cadeias de suprimentos altamente ágeis e resilientes, capazes de se adaptar rapidamente a interrupções em tempo real e condições dinâmicas de mercado.
O Relatório do Mercado de Software Quântico para Otimização da Cadeia de Suprimentos é Segmentado por Solução (Software e Serviços), Implantação (Baseada em Nuvem, Híbrida e Local), Aplicação (Otimização de Transporte e Rotas, Otimização de Estoque, Planejamento e Programação da Produção, Design de Rede da Cadeia de Suprimentos e Planejamento de Risco e Resiliência da Cadeia de Suprimentos), Usuário Final (Manufatura Industrial, Varejo e Comércio Eletrônico, Transporte e Logística, Energia e Serviços Públicos, Alimentos e Bebidas, Tecnologia da Informação e Telecomunicações, Construção e Infraestrutura, Aeroespacial e Defesa e Outros Setores de Usuários Finais) e Geografia (América do Norte, América do Sul, Europa, Ásia-Pacífico e Oriente Médio e África). As Previsões de Mercado são Fornecidas em Termos de Valor (USD).
Visão geral da segmentação
| Software |
| Serviços |
| Baseada em Nuvem |
| Híbrida |
| Local |
| Transporte e Otimização de Rotas |
| Otimização de Estoque |
| Planejamento e Programação da Produção |
| Design de Rede da Cadeia de Suprimentos |
| Planejamento de Risco e Resiliência da Cadeia de Suprimentos |
| Manufatura Industrial |
| Varejo e Comércio Eletrônico |
| Transporte e Logística |
| Energia e Serviços Públicos |
| Alimentos e Bebidas |
| Tecnologia da Informação e Telecomunicações |
| Construção e Infraestrutura |
| Aeroespacial e Defesa |
| Outros Setores de Usuários Finais |
| América do Norte | Estados Unidos | |
| Canadá | ||
| México | ||
| América do Sul | Brasil | |
| Argentina | ||
| Restante da América do Sul | ||
| Europa | Alemanha | |
| Reino Unido | ||
| França | ||
| Rússia | ||
| Espanha | ||
| Restante da Europa | ||
| Ásia-Pacífico | China | |
| Japão | ||
| Índia | ||
| Coreia do Sul | ||
| Sudeste Asiático | ||
| Restante da Ásia-Pacífico | ||
| Oriente Médio e África | Oriente Médio | Arábia Saudita |
| Emirados Árabes Unidos | ||
| Turquia | ||
| Restante do Oriente Médio | ||
| África | África do Sul | |
| Nigéria | ||
| Egito | ||
| Restante da África | ||
| Por Solução | Software | ||
| Serviços | |||
| Por Implantação | Baseada em Nuvem | ||
| Híbrida | |||
| Local | |||
| Por Aplicação | Transporte e Otimização de Rotas | ||
| Otimização de Estoque | |||
| Planejamento e Programação da Produção | |||
| Design de Rede da Cadeia de Suprimentos | |||
| Planejamento de Risco e Resiliência da Cadeia de Suprimentos | |||
| Por Usuário Final | Manufatura Industrial | ||
| Varejo e Comércio Eletrônico | |||
| Transporte e Logística | |||
| Energia e Serviços Públicos | |||
| Alimentos e Bebidas | |||
| Tecnologia da Informação e Telecomunicações | |||
| Construção e Infraestrutura | |||
| Aeroespacial e Defesa | |||
| Outros Setores de Usuários Finais | |||
| Por Geografia | América do Norte | Estados Unidos | |
| Canadá | |||
| México | |||
| América do Sul | Brasil | ||
| Argentina | |||
| Restante da América do Sul | |||
| Europa | Alemanha | ||
| Reino Unido | |||
| França | |||
| Rússia | |||
| Espanha | |||
| Restante da Europa | |||
| Ásia-Pacífico | China | ||
| Japão | |||
| Índia | |||
| Coreia do Sul | |||
| Sudeste Asiático | |||
| Restante da Ásia-Pacífico | |||
| Oriente Médio e África | Oriente Médio | Arábia Saudita | |
| Emirados Árabes Unidos | |||
| Turquia | |||
| Restante do Oriente Médio | |||
| África | África do Sul | ||
| Nigéria | |||
| Egito | |||
| Restante da África | |||
Principais Perguntas Respondidas no Relatório
Qual é a perspectiva atual para o tamanho do mercado de software quântico para otimização da cadeia de suprimentos?
O mercado foi avaliado em 0,41 bilhão de USD em 2025 e a previsão é de atingir 2,17 bilhões de USD até 2031, crescendo a um CAGR de 33,07% no período de 2026 a 2031.
Qual modelo de implantação lidera a adoção no software quântico para cadeia de suprimentos?
A implantação baseada em nuvem liderou com 71,24% de participação em 2025, pois reduz os custos de experimentação e oferece às empresas acesso mais fácil a ambientes quânticos e híbridos.
Qual área de aplicação está crescendo mais rapidamente na otimização quântica para cadeias de suprimentos?
O planejamento de risco e resiliência da cadeia de suprimentos deve expandir a um CAGR de 38,74% até 2031, à medida que as empresas investem em planejamento de cenários mais amplo e modelagem de recuperação.
Por que a manufatura industrial lidera a demanda de usuários finais por este software?
A manufatura industrial deteve 24,19% de participação em 2025 porque a programação da produção, o balanceamento de linhas e a otimização de listas de materiais se adequam bem aos primeiros fluxos de trabalho quânticos híbridos.
Qual região deve crescer mais rapidamente até 2031?
A Ásia-Pacífico deve registrar o maior CAGR de 36,93% até 2031, apoiada por programas respaldados pelo Estado e densas cadeias de suprimentos industriais.
O que está impulsionando o crescimento dos serviços mais rapidamente do que o crescimento do software?
Os serviços devem crescer a 36,42% porque muitas empresas ainda precisam de ajuda externa com design de modelos, integração, ajuste de fluxos de trabalho e suporte à implantação.