
Marktgröße und Marktanteil für Quantensoftware zur Lieferkettenoptimierung
Marktübersicht
| Studienzeitraum | 2020 - 2031 |
|---|---|
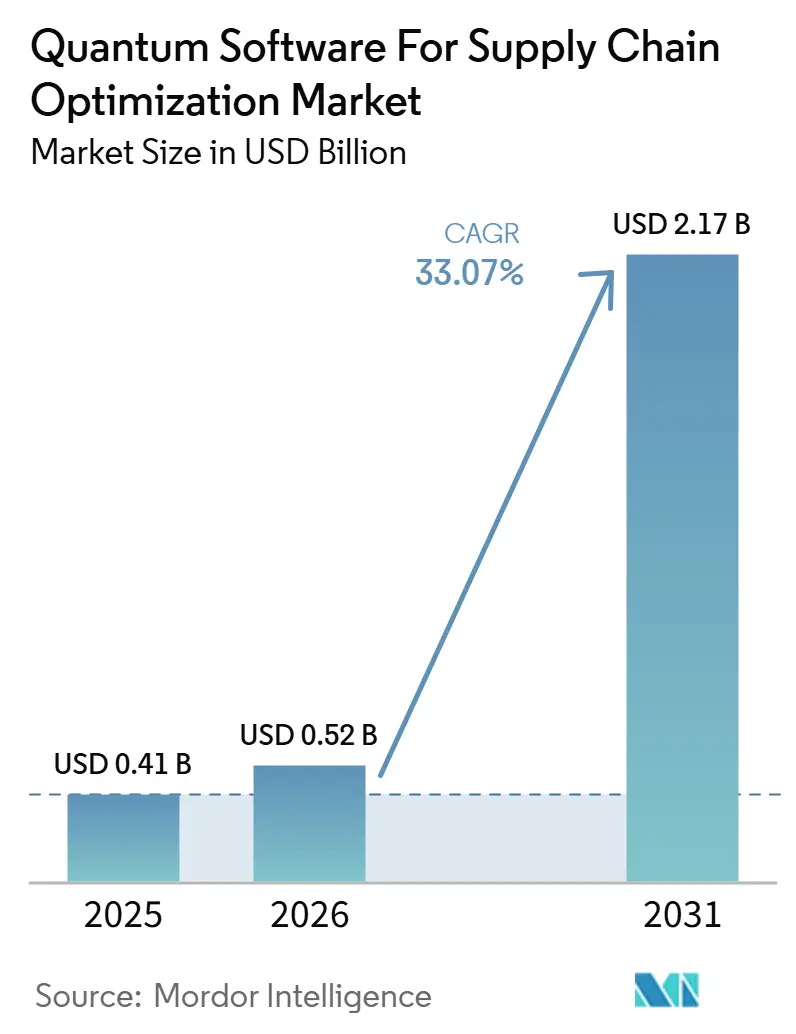
| Marktgröße (2026) | 0.52 Milliarden US-Dollar |
| Marktgröße (2031) | 2.17 Milliarden US-Dollar |
| Wachstumsrate (2026 - 2031) | 33.07 % |
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Nordamerika |
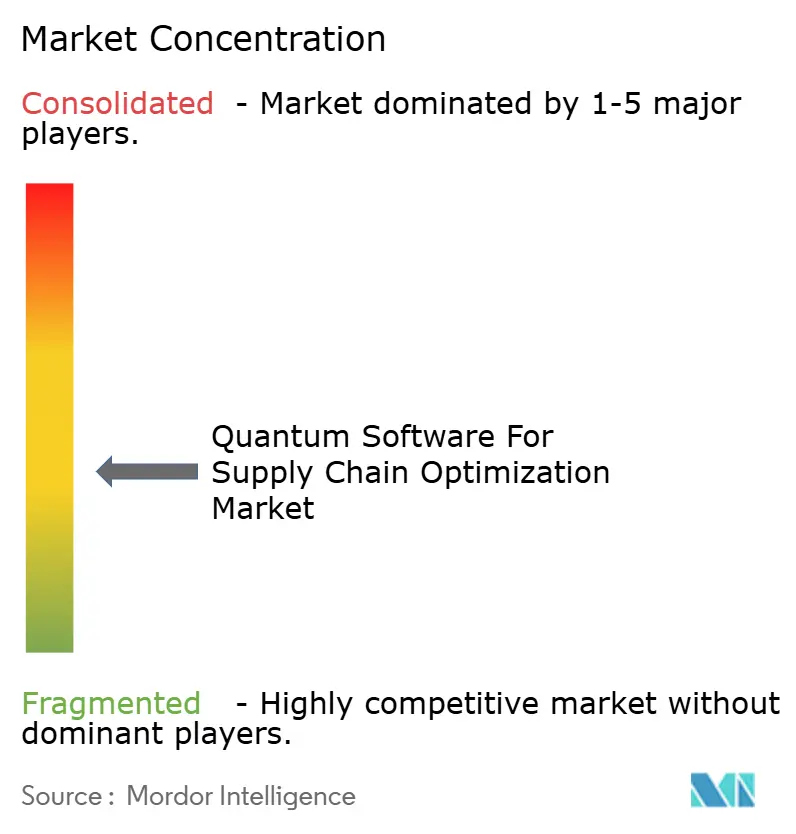
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Marktanalyse für Quantensoftware zur Lieferkettenoptimierung von Mordor Intelligence
Die Marktgröße für Quantensoftware zur Lieferkettenoptimierung betrug 2025 0,41 Milliarden USD, 2026 0,52 Milliarden USD und wird voraussichtlich bis 2031 bei einer CAGR von 33,07 % über 2026–2031 2,17 Milliarden USD erreichen. Das Wachstum wird durch die zunehmende Schwierigkeit geprägt, große Routing-, Produktions- und Bestandsprobleme allein mit klassischen Werkzeugen zu lösen, sowie durch den breiteren Unternehmenszugang zu Quanten- und Hybrid-Computing über Cloud-Bereitstellung. Der Markt entwickelt sich auch deshalb weiter, weil große Technologieanbieter begonnen haben, Quantencomputing als finanzierte Geschäftspriorität statt als fernes Forschungsvorhaben zu behandeln, während frühe kommerzielle Verträge zeigen, dass einige Unternehmensanwendungsfälle nun täglich in der Produktion laufen. Eine weitere wichtige Verschiebung besteht darin, dass Softwareanbieter und Unternehmensplanungsanbieter quantenbereite Funktionen in bestehende Lieferketten- und ERP-Umgebungen einbetten und damit die Adoptionsbarrieren für Käufer senken, die eine schrittweise Einführung bevorzugen. Gleichzeitig bilden sich die stärksten kommerziellen Positionen bei Anbietern heraus, die reale Lieferkettenprobleme in handhabbare Hybridmodelle übersetzen können, da der bloße Hardwarezugang die Implementierungslücke nicht schließt. Die Abhängigkeit von proprietären Quantenansätzen verlangsamt nach wie vor die Umstellung von Pilotprojekten auf den vollständigen Einsatz, schafft aber gleichzeitig Raum für Middleware-, Integrations- und Managed-Service-Anbieter.
Wichtigste Erkenntnisse des Berichts
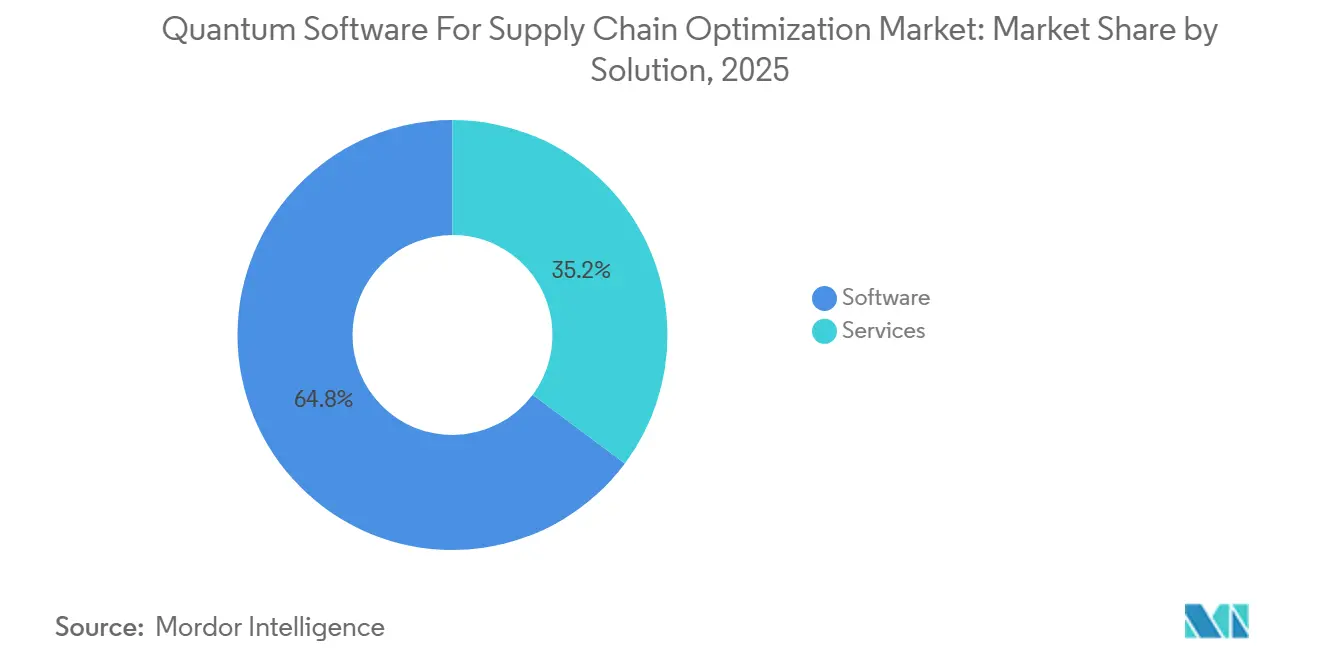
- Nach Lösung hielt Software im Jahr 2025 einen Marktanteil von 64,81 % am Markt für Quantensoftware zur Lieferkettenoptimierung, während Dienstleistungen bis 2031 voraussichtlich mit einer CAGR von 36,42 % wachsen werden.
- Nach Bereitstellung entfiel im Jahr 2025 ein Anteil von 71,24 % der Marktgröße für Quantensoftware zur Lieferkettenoptimierung auf die Cloud-basierte Bereitstellung, während die hybride Bereitstellung bis 2031 voraussichtlich mit einer CAGR von 35,18 % wachsen wird.
- Nach Anwendung hielt Transport- und Routenoptimierung im Jahr 2025 einen Anteil von 28,36 %, während Risiko- und Resilienzplanung in der Lieferkette bis 2031 voraussichtlich mit einer CAGR von 38,74 % wachsen wird.
- Nach Endnutzer hielt die industrielle Fertigung im Jahr 2025 einen Anteil von 24,19 %, während Einzelhandel und E-Commerce bis 2031 voraussichtlich mit einer CAGR von 37,62 % wachsen werden.
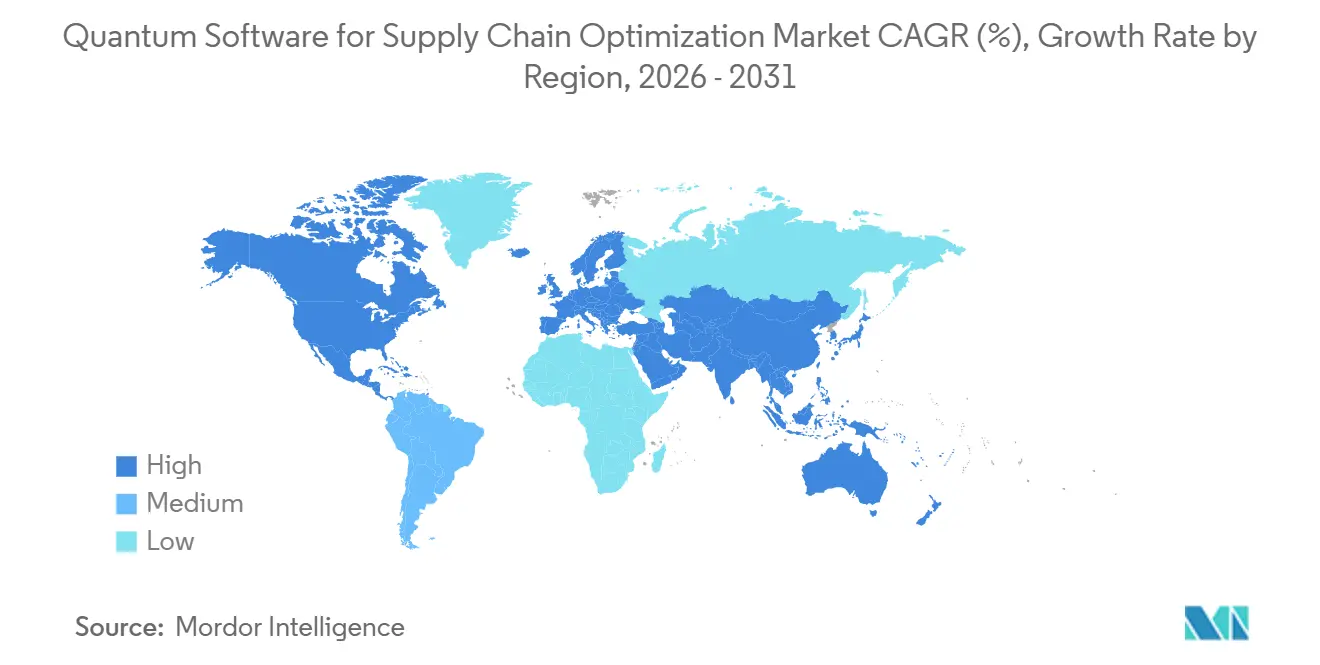
- Nach Geografie hielt Nordamerika im Jahr 2025 einen Anteil von 34,82 % am Markt für Quantensoftware zur Lieferkettenoptimierung, während der asiatisch-pazifische Raum bis 2031 voraussichtlich mit einer CAGR von 36,93 % wachsen wird.
Hinweis: Die Marktgröße und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzungsrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen vom Januar 2026 aktualisiert.
Markttrends und Einblicke
Analyse der Treiberwirkung*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Steigende Nachfrage nach komplexer Netzwerkoptimierung in der Logistik | +6.5% | Global | Kurzfristig (≤ 2 Jahre) |
| Schnellerer ROI durch hybride Quanten-klassische Arbeitsabläufe in der Planung mit hoher Variabilität | +5.8% | Nordamerika und Europa | Kurzfristig (≤ 2 Jahre) |
| Cloud-Bereitstellung senkt Einstiegshürden für Unternehmensoptimierungsteams | +5.2% | Global | Kurzfristig (≤ 2 Jahre) |
| Wachsender Bedarf an szenarioreichem Resilienzplanning nach Lieferkettenschocks | +4.6% | Global | Mittelfristig (2–4 Jahre) |
| Integration mit bestehenden ERP-, TMS- und APS-Systemen beschleunigt die Adoption | +4.1% | Nordamerika und Europa | Mittelfristig (2–4 Jahre) |
| Frühe Compliance- und Nachhaltigkeitsanwendungsfälle erweitern die Budgetrechtfertigung | +3.2% | Europa und Nordamerika | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Steigende Nachfrage nach komplexer Netzwerkoptimierung in der Logistik
Der Markt für Quantensoftware zur Lieferkettenoptimierung profitiert davon, dass moderne Logistiknetzwerke heute sehr große Lieferkarten, gemischte Flotten, enge Zeitfenster und Echtzeit-Störungsauslöser umfassen. Diese Bedingungen erzeugen ein Problemausmaß, das klassische Solver oft außerhalb praktischer Planungsfenster treibt, insbesondere wenn Unternehmen häufige Neuberechnungen unter sich ändernden Betriebsbedingungen benötigen. Eine 2025 veröffentlichte, begutachtete Studie dokumentierte Kraftstoffverbrauchsreduzierungen von 12 % und Verbesserungen der Lieferzeiten von 18 % durch quantengestützte Routenoptimierung und lieferte Käufern damit einen klaren operativen Maßstab statt eines theoretischen Versprechens.[1] Eine 2026 veröffentlichte Studie zeigte außerdem, dass ein hybrider Quanten-Tabu-Suche-Ansatz vergleichbare klassische Heuristiken bei Fahrzeugroutierungs-Benchmarks mit dichten Einschränkungen übertraf. Der praktische Effekt ist, dass Unternehmen mit dichteren Haltepunktmustern und engeren Planungsfenstern früher Mehrwert erzielen können als Betreiber, die nur einfache Routenstrukturen verwalten. Das Fraunhofer SCS treibt außerdem NISQ-kompatible Planungs- und Prognosearbeiten für Logistik, Produktion und Einzelhandel voran, was einen kurzfristigen Weg von Forschungsprogrammen zur kommerziellen Adoption im Markt für Quantensoftware zur Lieferkettenoptimierung unterstützt.
Schnellerer ROI durch hybride Quanten-klassische Arbeitsabläufe in der Planung mit hoher Variabilität
Der Markt für Quantensoftware zur Lieferkettenoptimierung entwickelt sich ebenfalls rasch weiter, da hybride Quanten-klassische Arbeitsabläufe Mehrwert liefern, bevor vollständig fehlertolerante Maschinen verfügbar sind. Dies verkürzt die Amortisationsdiskussion für Finanzteams, die Quantencomputing zuvor als sehr langfristige Verpflichtung mit begrenztem kurzfristigen Geschäftsnutzen betrachteten. BASF und D-Wave berichteten im November 2025, dass eine Hybridanwendung die Produktionsplanungszeit von 10 Stunden auf 5 Sekunden reduzierte und gleichzeitig die Planungsverspätung um 14 %, die Rüstzeiten um 9 % und die Tankentleerungsdauer um bis zu 18 % senkte.[2] Eine Studie von NTT Data Germany und NTT Research vom Februar 2026 zeigte, dass hybride QUBO-Formulierungen Kosten, Emissionen und Lieferzeit über Airbus-Logistikbeschränkungen auf IonQ-Hardware gemeinsam optimieren konnten. Dies ist bedeutsam, weil selbst bescheidene Verbesserungen der Planungsqualität erhebliche Einsparungen erzielen können, wenn ein Hersteller oder Logistikbetreiber denselben Planungszyklus mehrmals im Jahr wiederholt. In der Fachzeitschrift Logistics veröffentlichte Forschungsergebnisse wiesen auch auf eine schnellere Integration hybrider Quantenoptimierung mit ERP- und APS-Systemen zwischen 2026 und 2032 hin, was den mittelfristigen kommerziellen Fall für den Quantensoftwaremarkt zur Lieferkettenoptimierung stärkt.[3]
Cloud-Bereitstellung senkt Einstiegshürden für Unternehmensoptimierungsteams
Die Cloud-Bereitstellung unterstützt den Markt für Quantensoftware zur Lieferkettenoptimierung, indem sie Software-Tests von der Notwendigkeit trennt, spezialisierte Hardware zu kaufen. Unternehmensteams können nun über Plattform-Ökosysteme wie D-Wave Leap, AWS Braket, Azure Quantum und IBM Quantendienste auf Optimierungsumgebungen zugreifen, was die anfängliche technische und budgetäre Belastung für Pilotprojekte reduziert. Dies ist besonders nützlich für Hersteller und Logistikbetreiber, deren schwerste Optimierungsarbeitslasten während saisonaler Spitzen, Netzwerk-Neugestaltungszyklen oder Störungsbehebungsfenstern auftreten und nicht täglich. Das Betriebsmodell passt auch zu Käufern, die mehrere Anwendungsfälle testen möchten, bevor sie eine größere Plattformverpflichtung eingehen, da nutzungsbasierter Zugang leichter mit einer engen Budgetlinie abzustimmen ist als eine dauerhafte Infrastrukturinvestition. Forschungen zu Hybrid-Frameworks deuten darauf hin, dass Cloud-verbundene Architekturen zentral bleiben werden, während Anbieter die Verbindung zwischen Quantensolvers und ERP-, WMS- und APS-Umgebungen standardisieren. Infolgedessen senkt die Cloud-Bereitstellung nicht nur Einstiegshürden, sondern prägt auch, wie Umsätze im Markt für Quantensoftware zur Lieferkettenoptimierung erfasst werden, wobei mehr Ausgaben an Nutzung, Integration und wiederkehrenden Plattformzugang gebunden sind.
Wachsender Bedarf an szenarioreichem Resilienzplanning nach Lieferkettenschocks
Der Markt für Quantensoftware zur Lieferkettenoptimierung profitiert auch von einem breiteren Wandel in der Art und Weise, wie Unternehmen Resilienzplanung finanzieren ein Muster, das bis 2024 sichtbar blieb. Viele Unternehmen wollen nun Planungssysteme, die eine breitere Palette von Lieferanten-, Wetter-, Transport- und Bestandsszenarien testen können, als traditionelle Modelle mit praktischer Geschwindigkeit bewältigen können. Ein 2026 veröffentlichtes Papier zur Quantenoptimierung von Lieferkettenrisiken berichtete von einer Kostenreduzierung von 23,7 % in der mehrstufigen Logistik im Vergleich zu klassischen Heuristiken sowie von Verbesserungen der Wiederherstellungszeit und Serviceresilienz um 18–21 % durch wetterbasierte Risikomodellierung. Eine weitere 2026 in EPJ Quantum Technology veröffentlichte Studie stellte einen Quantum Criticality Index-Rahmen zur Bewertung der Lieferkettenexposition gegenüber kritischen Materialien, Exportkontrollbedingungen und Konzentrationsrisiken bei alliierten Nationen vor. Dies erweitert den adressierbaren Anwendungsfall über Routen- und Bestandsoptimierung hinaus in Risikobewertung und Notfallplanung und verbreitert die Käuferbasis im Markt für Quantensoftware zur Lieferkettenoptimierung. Es bedeutet auch, dass Resilienzbudgets Teil laufender Betriebspläne werden, anstatt einmalige Reaktionen auf ein einzelnes Störungsereignis zu sein.[4]
Analyse der Hemmnisswirkung*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Begrenzter Quantenvorteil für viele reale Lieferkettenprobleme | -4.8% | Global | Kurzfristig (≤ 2 Jahre) |
| Mangel an quantenkompetenten Optimierungsfachkräften und Implementierungspartnern | -4.2% | Global | Mittelfristig (2–4 Jahre) |
| Lücken in Datenqualität und Modellformulierung schwächen Produktionseinsatzergebnisse | -3.5% | Global, konzentriert im asiatisch-pazifischen Raum und Südamerika | Mittelfristig (2–4 Jahre) |
| Bedenken hinsichtlich Anbieterabhängigkeit bei proprietären Quanten-Toolchains und Cloud-Stacks | -3.1% | Nordamerika und Europa | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Begrenzter Quantenvorteil für viele reale Lieferkettenprobleme
Ein zentrales Hemmnis für den Markt für Quantensoftware zur Lieferkettenoptimierung besteht darin, dass viele reale Unternehmensplanungsprobleme bei direkter Kodierung noch die praktische Kapazität der kurzfristigen Hardware übersteigen. Lieferkettennetzwerke umfassen oft Hunderte von Knoten und Tausende von Einschränkungen, und aktuelle NISQ-Systeme erfordern bei direkter Kodierung noch eine Zerlegung, bevor diese Probleme in handhabbarer Form bewältigt werden können. Eine Überprüfung aus dem Jahr 2025 stellte fest, dass kommerziell verfügbare Systeme für industrielle Fahrzeugroutierung und verwandte Optimierungsaufgaben bei direkter Kodierung in ihrer Skalierung begrenzt bleiben. Das Fraunhofer SCS beschreibt die derzeit führende Hardware ebenfalls als experimentell für Lieferkettenprobleme im Unternehmensmaßstab, was viele Einsätze in der Pilotphase statt in der vollständigen Produktion hält. Dies führt zu Käuderermüdung, da einige Unternehmen Pilotprojekte mit der Erwartung eines sofortigen operativen Einsatzes finanzieren, nur um festzustellen, dass noch erhebliche Problemzerlegung und Neugestaltung erforderlich sind. Das Ergebnis ist eine langsamere Umstellung von Proof-of-Concept auf skalierten Rollout im Markt für Quantensoftware zur Lieferkettenoptimierung.
Mangel an quantenkompetenten Optimierungsfachkräften und Implementierungspartnern
Der Markt für Quantensoftware zur Lieferkettenoptimierung steht auch vor einer erheblichen Talentlücke, da die Adoption Kenntnisse in Quantenmethoden, Optimierungsmathematik und Lieferkettenoperationen erfordert. Diese Kombination ist viel schwieriger zu beschaffen als ein normales Unternehmenssoftwareteam, selbst für Käufer mit starken Budgets und bestehenden Analysefähigkeiten. Eine Überprüfung aus dem Jahr 2025 identifizierte den Mangel an qualifizierten Fachkräften als eine der wichtigsten Barrieren für eine breitere Adoption, neben Hardware-Unreife, Implementierungskosten und Cybersicherheitsrisiken. Forschungsergebnisse aus dem Jahr 2025 zu hybrider Quanten-KI-E-Commerce-Logistik stellten auch fest, dass Unternehmen kombinierte Expertise in Quantenalgorithmen und KI-gestützten Logistikabläufen benötigen, was die Personalherausforderung weiter vergrößert. Dieser Mangel ist ein Grund dafür, dass Dienstleistungen voraussichtlich schneller wachsen werden als Software, da Unternehmen oft externe Hilfe benötigen, um Anwendungsfälle zu definieren, Daten vorzubereiten, Modelle abzustimmen und Ausgaben mit Planungssystemen zu verbinden. Bis die Ausbildungskapazität durch Universitätsprogramme und betriebliche Entwicklungspipelines ausgebaut wird, wird der Talentengpass den Quantensoftwaremarkt zur Lieferkettenoptimierung weiterhin verlangsamen.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Lösung:
Softwareplattformen führen beim Umsatz, während Dienstleistungen an Dynamik gewinnenSoftware hielt 2025 einen Anteil von 64,81 %, während Dienstleistungen bis 2031 voraussichtlich mit einer CAGR von 36,42 % wachsen werden. Die Führungsposition der Software spiegelt eine stärkere Adoption plattformbasierter Angebote wie Algorithmusbibliotheken, QUBO-Tools, Optimierungsmaschinen und Konnektoren wider, die näher an bestehenden Unternehmensplanungssystemen liegen. Käufer bevorzugen diese Produkte oft zu Beginn, weil eine Softwarelizenz ihnen ein definiertes Betriebsmodell, einen klareren Beschaffungsweg und eine einfachere interne Eigentümerschaft bietet als ein vollständig offenes Beratungsengagement. Dies hält den Plattformumsatz hoch, selbst wenn Unternehmen mit einem engen Pilotprojekt oder einem Planungsablauf statt einem breiten Lieferkettenrollout beginnen. Gleichzeitig zeigt der Markt für Quantensoftware zur Lieferkettenoptimierung, dass die Softwarenachfrage allein den Bedarf an Implementierungsunterstützung nicht beseitigt.
Dienstleistungen werden voraussichtlich mit 36,42 % wachsen, weil viele Unternehmen noch Schwierigkeiten haben, theoretische Anwendungsfälle in einsetzbare Planungswerkzeuge umzuwandeln. Die stärksten Anbieter kombinieren zunehmend proprietäre Software mit Integration, Abstimmung und Workflow-Unterstützung, was ihnen hilft, einen größeren Anteil des Kontobudgets zu erfassen und durch benutzerdefinierte Problemformulierungen Wechselkosten zu schaffen. Dies zieht sowohl Spezialanbieter als auch größere Implementierungsunternehmen in dieselbe Vertriebsbewegung, insbesondere wenn ein Käufer direkte Verbindungen in ERP-, TMS- und APS-Umgebungen wünscht. Eine Überprüfung aus dem Jahr 2025 verknüpfte breitere Adoptionsbarrieren mit dem Mangel an spezialisierten Fachkräften, was die Idee unterstützt, dass die Dienstleistungsnachfrage auch bei verbesserten Softwaretools erhöht bleiben wird. Innerhalb der Branche für Quantensoftware zur Lieferkettenoptimierung deutet die Aufteilung zwischen Softwareführerschaft und schnellerem Dienstleistungswachstum auf einen Markt hin, der sich kommerzialisiert, aber noch praktische operative Unterstützung benötigt.
Nach Bereitstellung:
Cloud führt heute, während Hybrid das langfristige Unternehmensmodell aufbautDie Cloud-basierte Bereitstellung hielt 2025 einen Anteil von 71,24 %, während die hybride Bereitstellung bis 2031 voraussichtlich mit einer CAGR von 35,18 % wachsen wird. Cloud führt, weil Unternehmen Quantenressourcen erreichen können, ohne für dedizierte Infrastruktur zu zahlen, was besonders nützlich ist, wenn die Optimierungsnachfrage über das Jahr ungleichmäßig verteilt ist. Diese Struktur unterstützt auch Pilotprogramme, da Käufer während einer Testphase für den Zugang zahlen und später erweitern können, wenn sich der Anwendungsfall als nützlich erweist. Das Ergebnis ist ein schnellerer Einstieg in den Markt für Quantensoftware zur Lieferkettenoptimierung für Unternehmen, die mehrere Arbeitsabläufe bewerten möchten, bevor sie eine langfristige Architekturentscheidung treffen. Es begünstigt auch Plattformanbieter, die den Zugang durch Entwicklertools, APIs und verwaltete Umgebungen vereinfachen können.
Die hybride Bereitstellung wächst schneller, weil viele Unternehmen klassische Arbeitslasten und sensible Daten weiterhin in der Nähe interner Systeme halten möchten, während Quantenverarbeitung extern abgerufen wird. Diese Mischung ist wichtig in regulierten Branchen, verteidigungsnahen Betrieben und souveränen Datenumgebungen, wo eine vollständige Cloud-Auslagerung schwierig ist. In der Fachzeitschrift Logistics veröffentlichte Forschungsergebnisse stellten fest, dass hybride Solver, die mit ERP-, WMS- und APS-Systemen verbunden sind, mittelfristig das dominante Bereitstellungsmuster sein werden. Die On-Premises-Bereitstellung bleibt ein kleiner Teil des Marktes für Quantensoftware zur Lieferkettenoptimierung, hat aber weiterhin einen Platz in Organisationen mit Sicherheits-, Klassifizierungs- oder Souveränitätsbeschränkungen. Die übergeordnete Richtung ist klar: Cloud treibt heute den Zugang, während das hybride Design wahrscheinlicher ist, um Unternehmensoperationen im großen Maßstab langfristig zu verankern.
Nach Anwendung:
Routenoptimierung hält die Skalierung, während Risikoplanung am schnellsten wächstTransport- und Routenoptimierung hielt 2025 einen Anteil von 28,36 %, während Risiko- und Resilienzplanung in der Lieferkette bis 2031 voraussichtlich mit einer CAGR von 38,74 % wachsen wird. Routenoptimierung führt, weil sie bereits kommerziell sichtbare Pilotprojekte hat und weil die zugrunde liegende Problemstruktur gut mit Quantenannealing und hybriden Suchmethoden übereinstimmt. Eine 2025 veröffentlichte, begutachtete Studie berichtete von 12 % geringerem Kraftstoffverbrauch und 18 % kürzeren Lieferzeiten bei quantengestützten Routierungsanwendungsfällen und lieferte dem Markt für Quantensoftware zur Lieferkettenoptimierung damit einen seiner klarsten operativen Nachweise. Diese Anwendung profitiert auch von Wiederholung, da Routierungsentscheidungen häufig getroffen werden und kleine Verbesserungen über große Flotten und Liefernetzwerke multipliziert werden können. Dieser wiederkehrende Planungszyklus hilft Käufern, den Aufwand für das Testen neuer Optimierungsmethoden zu rechtfertigen.
Risiko- und Resilienzplanung wächst schneller, weil Unternehmen eine breitere Szenarioabdeckung für Lieferantenexposition, Transportstörungen und Wiederherstellungsplanung wünschen. Eine 2026 veröffentlichte Studie zur Quantenoptimierung von Lieferkettenrisiken berichtete von einer Kostenreduzierung von 23,7 % im Vergleich zu klassischen Heuristiken in der mehrstufigen Logistik sowie von stärkeren Wiederherstellungs- und Resilienzergebnissen, was die Expansion in diesem Anwendungsfall unterstützt. Bestandsoptimierung und Produktionsplanung bleiben ebenfalls wichtig, wobei eine Überprüfung aus dem Jahr 2025 eine Reduzierung der Produktionsdurchlaufzeiten um 30 % und eine Verbesserung der Nachfrageprognosegenauigkeit um 15 % in der zugehörigen Forschungsbasis feststellte. Lieferkettennetzwerkdesign ist ein kleinerer, aber aufkommender Teil des Marktes für Quantensoftware zur Lieferkettenoptimierung, insbesondere für Unternehmen, die mehrstufige Netzwerke unter Kosten- und Emissionsbeschränkungen neu gestalten müssen. Insgesamt zeigt der Anwendungsmix, dass der Markt nicht mehr auf Routierung allein beschränkt ist und sich in strategisch wertvollere Planungsebenen ausweitet.
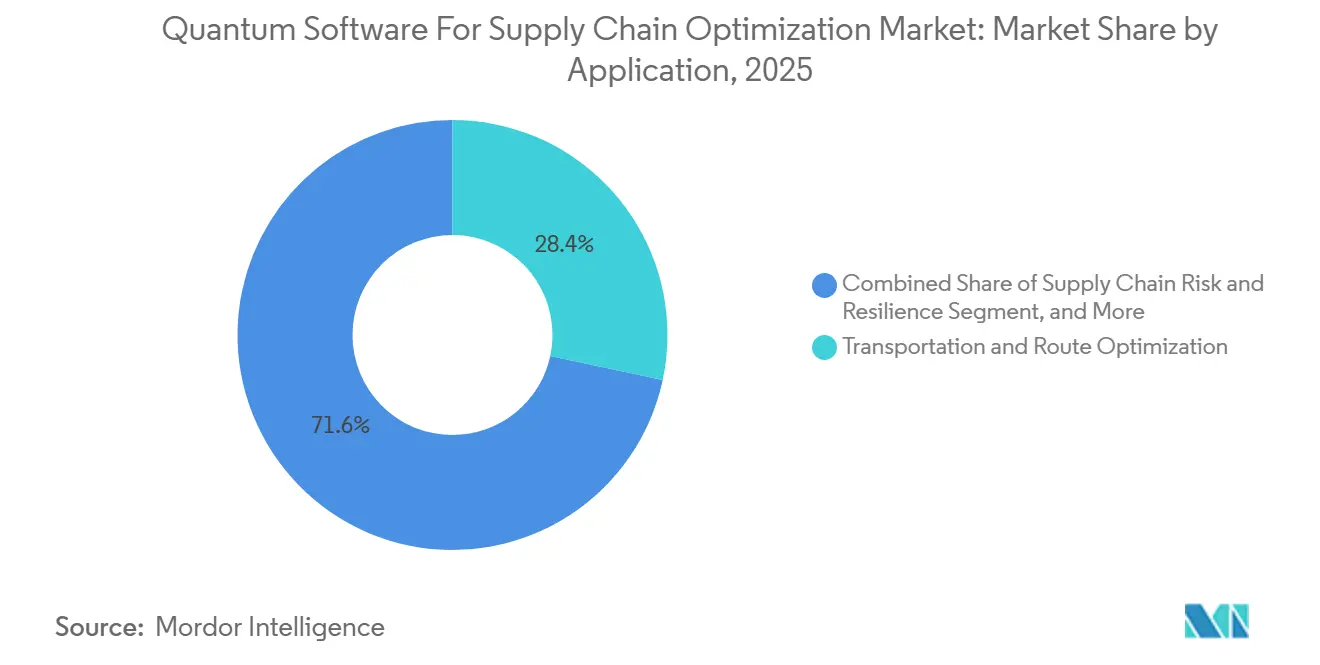
Notiz: Anteile aller einzelnen Segmente sind nach dem Kauf des Berichts verfügbar
Nach Endnutzer:
Fertigung verankert die Adoption, während Einzelhandel und E-Commerce am schnellsten wächstDie industrielle Fertigung hielt 2025 einen Anteil von 24,19 %, während Einzelhandel und E-Commerce bis 2031 voraussichtlich mit einer CAGR von 37,62 % wachsen werden. Die Fertigung führt, weil sie dichte Produktionsplanung, Stücklistenausgleich und Mehrlinien-Kapazitätsentscheidungen umfasst, die sich natürlich in Optimierungsformulierungen übersetzen lassen. Dies gibt dem Segment eine praktische Eignung für frühe hybride Quanten-Arbeitsabläufe, insbesondere wenn ein Werk eine schnellere Planung unter vielen Betriebsbeschränkungen benötigt. BASF und D-Wave lieferten 2025 eines der klarsten Beispiele, als sie die Produktionsplanungszeit in einer Flüssigabfüllumgebung von 10 Stunden auf 5 Sekunden reduzierten und auch Verspätung, Rüstzeit und Tankentleerungsleistung verbesserten. Diese Art von operativem Nachweis hilft zu erklären, warum industrielle Nutzer weiterhin den Umsatz in der Branche für Quantensoftware zur Lieferkettenoptimierung verankern.
Einzelhandel und E-Commerce wachsen schneller, weil die Omnichannel-Erfüllung ein viel größeres Volumen an SKU-Standort-, Routing-, Batching- und Bestandsentscheidungen über jeden Planungszyklus hinweg erzeugt. Eine 2025 im Journal of Supercomputing veröffentlichte Studie stellte fest, dass hybride KI-Quanten-Modelle die Logistikeffizienz und Nachhaltigkeit im E-Commerce über das hinaus verbessern können, was klassische KI bei mehreren kombinatorischen Aufgaben leisten kann. Transport und Logistik, Energie und Versorgungsunternehmen sowie Lebensmittel und Getränke bleiben aktive Nachfragebereiche der mittleren Ebene, wobei Pilotprogramme in Richtung verwalteter Produktionsnutzung voranschreiten. Luft- und Raumfahrt und Verteidigung, IT und Telekommunikation sowie Bau und Infrastruktur befinden sich in einem früheren Adoptionsstadium, aber ihre Betriebskomplexität macht sie relevant, sobald Plattformreife, Compliance und interne Fähigkeiten verbessert werden. Der Endnutzermix im Markt für Quantensoftware zur Lieferkettenoptimierung kombiniert daher aktuelles Volumen aus der Fertigung mit einem stärkeren Vorwärtswachstumssignal aus dem digitalen Handelsbereich.
Geografische Analyse
Nordamerikanischer Markt für Quantensoftware zur Optimierung der Lieferkette
Nordamerika hielt im Jahr 2025 einen Marktanteil von 34,82 % am Markt für Quantensoftware zur Optimierung der Lieferkette. Die Region führt, weil sie die Nachfrage von Unternehmenskunden mit der geografischen Konzentration bedeutender Plattformanbieter verbindet, darunter IBM, D-Wave, IonQ, Google, AWS und Microsoft. Eine Überprüfung aus dem Jahr 2025 verzeichnete zudem das Engagement der Vereinigten Staaten in Höhe von 675 Millionen USD jährlich für Investitionen in die Quanteninformationswissenschaft bis 2028, was sowohl die Forschungstiefe als auch die Kontinuität des Ökosystems unterstützt. Im Mai 2026 unterzeichneten IBM und das US-Handelsministerium eine Absichtserklärung zur Gründung von Anderon, Amerikas erster zweckgebundener Quantenwafer-Gießerei, unterstützt durch eine vorgeschlagene CHIPS-Act-Förderung in Höhe von 1 Milliarde USD und einer Bareinlage von IBM in Höhe von 1 Milliarde USD. Kanada trägt ebenfalls zur Tiefe bei, durch die im November 2025 gestartete Initiative von IBM und der Polytechnique Montréal zur KI- und quantengestützten Entscheidungsunterstützung in der Forstwirtschafts-Lieferkette, während Mexiko als Nachfragenische entsteht, da Nearshoring die Komplexität der Fertigungslogistik entlang nordamerikanischer Korridore erhöht.
Asiatisch-pazifischer Markt für Quantensoftware zur Optimierung der Lieferkette
Der asiatisch-pazifische Raum wird voraussichtlich das schnellste Wachstum im Markt für Quantensoftware zur Optimierung der Lieferkette verzeichnen, mit einer CAGR von 36,93 % bis 2031. Die Region wird durch staatlich geförderte Programme Chinas, Japans Regierungs- und Industriebemühungen in den Bereichen Automobil- und Halbleiter-Lieferketten sowie Indiens Nationale Quantenmission unterstützt, die INR 6.000 Crore (718 Millionen USD) für die Entwicklung einheimischer Kapazitäten bereitgestellt hat. Dichte Elektronik- und Industrie-Lieferketten begünstigen auch die regionale Perspektive in Südkorea und Südostasien, wo Routen-, Bestands- und Produktionsoptimierung bereits bei sehr hohen Transaktionsvolumina eine wichtige Rolle spielen. Im April 2026 unterzeichnete Horizon Quantum Holdings in Singapur eine strategische Vereinbarung mit IonQ zum Erwerb eines der ersten 6th-Generation-Chip-basierten 256-Qubit-Trapped-Ion-Systeme von IonQ, was eine tiefere regionale Software- und Infrastrukturbereitschaft signalisiert. Chinas Arbeit im Bereich der Quantenkommunikation, einschließlich des im Überblick 2025 hervorgehobenen Quantenschlüsselverteilungsnetzwerks zwischen Peking und Shanghai, signalisiert ebenfalls eine angrenzende Nachfrage nach sicheren und fortschrittlichen digitalen Lieferkettenumgebungen.
EMEA- und südamerikanischer Markt für Quantensoftware zur Optimierung der Lieferkette
Europa bleibt ein glaubwürdiges drittes Zentrum im Markt für Quantensoftware zur Optimierung der Lieferkette, unterstützt durch die Quantencomputing-Initiative des DLR und das EU-Quantenflaggschifffprogramm. Deutschlands QuTeNet-Projekt ist ein sichtbares Beispiel, mit Unterstützung für die Tensor-Netzwerk-Optimierung in der maritimen Logistik durch BearingPoint, Multiverse Computing und das Fraunhofer CML. Das Vereinigte Königreich stärkte seine Rolle im Jahr 2026 ebenfalls durch die Partnerschaft der Universität Cambridge mit IonQ, die als die größte unternehmerische Quantenforschungskooperation des Landes beschrieben wird. Südamerika, der Nahe Osten und Afrika sind nach wie vor Regionen in einem früheren Stadium, in denen die Aktivitäten noch auf Pilotprojekte, Forschungspartnerschaften und selektive Unternehmensexploration konzentriert sind, anstatt auf eine breite kommerzielle Nutzung.
Wettbewerbslandschaft
Der Markt für Quantensoftware zur Lieferkettenoptimierung ist auf der Plattformebene mäßig konzentriert und auf der Anwendungsebene stärker fragmentiert. IBM, Microsoft, Google und Amazon Web Services verankern die Cloud-Plattformebene, wo der Zugang zu Hardware und Entwicklerumgebungen das breitere Software-Ökosystem prägt. D-Wave nimmt eine besondere Position ein, weil annealing-basierte Optimierung bereits in aktiven, produktionsorientierten Lieferkettenabläufen eingesetzt wird und nicht nur in Labor- oder Pilotumgebungen. Reine Anbieter wie Classiq, QC Ware, Xanadu Quantum Technologies und Pasqal konkurrieren durch Algorithmusdesign, Workflow-Tools und speziellere Optimierungsfähigkeiten. SAP und Oracle verschärfen den Wettbewerb auch, indem sie quantenbereite Funktionalität in breitere ERP- und Lieferkettenplanungsportfolios einbetten und damit die Lücke zwischen Kernsoftware und fortschrittlichen Optimierungsüberlagerungen verringern.
Mehrere strategische Schritte seit Ende 2025 zeigen, wie schnell Wettbewerbspositionen aufgebaut werden. IBM verpflichtete sich im Juni 2026 zu mehr als 10 Milliarden USD über Forschung und Entwicklung, Fertigung, Ökosystempartnerschaften, Investitionsausgaben und Fusionen und Übernahmen, was seine langfristige Plattformposition und Ökosystemanziehungskraft stärkte. IonQ kündigte seine geplante Übernahme von SkyWater Technology für 1,8 Milliarden USD im Januar 2026 an und schuf damit einen vertikal integrierten inländischen Quantenstack in den Vereinigten Staaten vom Chip-Design bis zur Bereitstellung und Service-Upgrades. D-Wave kündigte auch eine QCaaS-Vereinbarung über 10 Millionen USD für zwei Jahre mit einem Fortune-100-Unternehmen im Januar 2026 an und teilte mit, dass der Kunde bereits eine erste quantengestützte Anwendung täglich in der Produktion betrieb. Im Oktober 2025 unterzeichnete Swiss Quantum Technology SA eine Vereinbarung über 10 Millionen EUR (10,9 Millionen USD) mit D-Wave zur Bereitstellung eines Advantage2-Annealing-Quantencomputers in Europa, was D-Waves Hardware-plus-Dienstleistungsreichweite für industrielle Nutzer erweiterte.
Der Wettbewerbsraum bleibt in Bereichen offen, in denen Käufer weniger Anbieterabhängigkeit und mehr domänenspezifischen Mehrwert wünschen. Eine der klarsten Lücken ist Middleware, die über Annealing-, Gate-Modell- und quanteninspirierte Stacks hinweg sitzen kann, da viele Unternehmen ihre Arbeitsabläufe nicht jedes Mal neu gestalten möchten, wenn sie eine andere Plattform testen. Eine weitere Lücke liegt in spezialisierten Solvern für Bereiche wie Kühlkettenoptimierung und Logistik für Baumaterialien, wo die Planungskomplexität hoch ist, aber die Anbieterabdeckung begrenzt bleibt. Gemeinsame Entwicklungsmodelle werden auch häufiger, wie die Airbus-bezogene mehrzielorientierte Logistikarbeit von NTT Data Germany und NTT Research auf IonQ-Hardware zeigt. Dieses Muster verteilt Umsätze auf Cloud-Anbieter, Softwarespezialisten und Implementierungspartner, weshalb der breitere Markt für Quantensoftware zur Lieferkettenoptimierung trotz sichtbarer Führerschaft auf der Plattformebene noch fragmentiert wirkt.
Marktführer in der Branche für Quantensoftware zur Lieferkettenoptimierung
-
IBM Corporation
-
Microsoft Corporation
-
D-Wave Quantum Inc.
-
Quantinuum Ltd.
-
IonQ, Inc.
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Markt für Quantensoftware zur Optimierung der Lieferkette Unternehmen in diesem Bericht
- IBM Corporation
- Microsoft Corporation
- D-Wave Quantum Inc.
- Quantinuum Ltd.
- IonQ, Inc.
- Amazon Web Services, Inc.
- Google LLC
- SAP SE
- Oracle Corporation
- Accenture plc
- Atos SE
- Fujitsu Limited
- Classiq Technologies Ltd.
- QC Ware Corp.
- 1QBit
- Xanadu Quantum Technologies Inc.
- Rigetti Computing, Inc.
- Pasqal SAS
- Toshiba Digital Solutions Corporation
- Multiverse Computing
Neueste Industrielle Entwicklungen in Markt für Quantensoftware zur Optimierung der Lieferkette
- Januar 2026: IBM verpflichtete sich über fünf Jahre zu mehr als 10 Milliarden USD für Quantencomputing, einschließlich Forschung und Entwicklung, Investitionsausgaben, Fertigung, Ökosystempartnerschaften und Fusionen und Übernahmen. Die Investition stärkt direkt das Ökosystem für Lieferkettenoptimierungssoftware, das auf IBMs Qiskit-Plattform und dem IBM Quantum Network basiert, und etabliert Quantencomputing als mehrjährige Infrastrukturverpflichtung.
- Mai 2026: IBM und das US-Handelsministerium unterzeichneten eine Absichtserklärung zur Gründung von Anderon, Amerikas erster reiner Quantenwafer-Gießerei, unterstützt durch einen vorgeschlagenen CHIPS Act-Anreiz von 1 Milliarde USD und eine IBM-Bargeldinvestition von 1 Milliarde USD mit Sitz in Albany, New York. Die Einrichtung sichert inländische Produktionskapazitäten für Quantenhardware, die Einsätze von Lieferkettenoptimierungssoftware in Verteidigungs- und Handelssektoren unterstützt.
- Mai 2026: Quantinuum unterzeichnete eine Absichtserklärung mit dem US-Handelsministerium über Finanzierung zur Beschleunigung fehlertoleranter Trapped-Ion-Quantencomputing-Technologie in Partnerschaft mit GlobalFoundries und Monarch Quantum zur Onshoring kritischer Photonik- und Halbleiterfertigung. Die Zusammenarbeit zielt auf Engpässe in der Entwicklung fehlertoleranter Systeme mit Implikationen für die Lieferkettenresilienz des Quantenhardware-Ökosystems selbst ab.
- April 2026: Horizon Quantum Holdings (Singapur) und IonQ unterzeichneten eine strategische Vereinbarung, unter der Horizon Quantum eines der ersten 6.-Generation-chip-basierten 256-Qubit-Trapped-Ion-Systeme von IonQ erwerben wird. Der Einsatz fördert die Quantensoftwareinfrastruktur für breiten Quantenvorteil in asiatischen Industrie- und Logistikanwendungen.
Berichtsumfang des globalen Marktes für Quantensoftware zur Lieferkettenoptimierung
Der Markt für Quantensoftware zur Lieferkettenoptimierung bezieht sich auf das spezialisierte Ökosystem von Softwarelösungen und zugehörigen Dienstleistungen, die Quantencomputing-Algorithmen nutzen, um hochkomplexe, großmaßstäbliche Optimierungsprobleme innerhalb von Lieferketten- und Logistikoperationen zu lösen. Dieser Markt umfasst Plattformen, die darauf ausgelegt sind, spezifische Lieferkettenherausforderungen wie Transport- und Routenoptimierung, Bestandsmanagement, Produktionsplanung, Netzwerkdesign und Risikoresilienzplanung zu bewältigen. Diese Quantenlösungen werden in Cloud-basierten, hybriden und On-Premises-Umgebungen eingesetzt und bedienen eine breite Palette von Branchen, darunter Fertigung, Einzelhandel, Transport und Luft- und Raumfahrt. Durch den Einsatz von Quantenfähigkeiten, wie der gleichzeitigen Auswertung einer riesigen Anzahl von Variablen und Einschränkungen, ermöglicht diese Software Organisationen, die Rechenbeschränkungen klassischer Computer zu überwinden. Dies ermöglicht es Unternehmen, wirklich optimale Logistikrouten zu entdecken, Betriebskosten drastisch zu senken, Bestandsengpässe zu minimieren und hochgradig agile, resiliente Lieferketten aufzubauen, die sich schnell an Echtzeit-Störungen und dynamische Marktbedingungen anpassen können.
Der Bericht über den Markt für Quantensoftware zur Lieferkettenoptimierung ist segmentiert nach Lösung (Software und Dienstleistungen), Bereitstellung (Cloud-basiert, Hybrid und On-Premises), Anwendung (Transport- und Routenoptimierung, Bestandsoptimierung, Produktionsplanung und -terminierung, Lieferkettennetzwerkdesign und Risiko- und Resilienzplanung in der Lieferkette), Endnutzer (Industrielle Fertigung, Einzelhandel und E-Commerce, Transport und Logistik, Energie und Versorgungsunternehmen, Lebensmittel und Getränke, IT und Telekommunikation, Bau und Infrastruktur, Luft- und Raumfahrt und Verteidigung sowie sonstige Endnutzerbranchen) und Geografie (Nordamerika, Südamerika, Europa, asiatisch-pazifischer Raum sowie Naher Osten und Afrika). Die Marktprognosen werden in Wertangaben (USD) bereitgestellt.
Segmentierungsübersicht
| Software |
| Dienstleistungen |
| Cloud-basiert |
| Hybrid |
| On-Premises |
| Transport- und Routenoptimierung |
| Bestandsoptimierung |
| Produktionsplanung und -terminierung |
| Lieferkettennetzwerkdesign |
| Risiko- und Resilienzplanung in der Lieferkette |
| Industrielle Fertigung |
| Einzelhandel und E-Commerce |
| Transport und Logistik |
| Energie und Versorgungsunternehmen |
| Lebensmittel und Getränke |
| IT und Telekommunikation |
| Bau und Infrastruktur |
| Luft- und Raumfahrt und Verteidigung |
| Sonstige Endnutzerbranchen |
| Nordamerika | Vereinigte Staaten | |
| Kanada | ||
| Mexiko | ||
| Südamerika | Brasilien | |
| Argentinien | ||
| Übriges Südamerika | ||
| Europa | Deutschland | |
| Vereinigtes Königreich | ||
| Frankreich | ||
| Russland | ||
| Spanien | ||
| Übriges Europa | ||
| Asiatisch-pazifischer Raum | China | |
| Japan | ||
| Indien | ||
| Südkorea | ||
| Südostasien | ||
| Übriger asiatisch-pazifischer Raum | ||
| Naher Osten und Afrika | Naher Osten | Saudi-Arabien |
| Vereinigte Arabische Emirate | ||
| Türkei | ||
| Übriger Naher Osten | ||
| Afrika | Südafrika | |
| Nigeria | ||
| Ägypten | ||
| Übriges Afrika | ||
| Nach Lösung | Software | ||
| Dienstleistungen | |||
| Nach Bereitstellung | Cloud-basiert | ||
| Hybrid | |||
| On-Premises | |||
| Nach Anwendung | Transport- und Routenoptimierung | ||
| Bestandsoptimierung | |||
| Produktionsplanung und -terminierung | |||
| Lieferkettennetzwerkdesign | |||
| Risiko- und Resilienzplanung in der Lieferkette | |||
| Nach Endnutzer | Industrielle Fertigung | ||
| Einzelhandel und E-Commerce | |||
| Transport und Logistik | |||
| Energie und Versorgungsunternehmen | |||
| Lebensmittel und Getränke | |||
| IT und Telekommunikation | |||
| Bau und Infrastruktur | |||
| Luft- und Raumfahrt und Verteidigung | |||
| Sonstige Endnutzerbranchen | |||
| Nach Geografie | Nordamerika | Vereinigte Staaten | |
| Kanada | |||
| Mexiko | |||
| Südamerika | Brasilien | ||
| Argentinien | |||
| Übriges Südamerika | |||
| Europa | Deutschland | ||
| Vereinigtes Königreich | |||
| Frankreich | |||
| Russland | |||
| Spanien | |||
| Übriges Europa | |||
| Asiatisch-pazifischer Raum | China | ||
| Japan | |||
| Indien | |||
| Südkorea | |||
| Südostasien | |||
| Übriger asiatisch-pazifischer Raum | |||
| Naher Osten und Afrika | Naher Osten | Saudi-Arabien | |
| Vereinigte Arabische Emirate | |||
| Türkei | |||
| Übriger Naher Osten | |||
| Afrika | Südafrika | ||
| Nigeria | |||
| Ägypten | |||
| Übriges Afrika | |||
Im Bericht beantwortete Schlüsselfragen
Wie ist der aktuelle Ausblick für die Marktgröße für Quantensoftware zur Lieferkettenoptimierung?
Der Markt wurde 2025 auf 0,41 Milliarden USD bewertet und wird voraussichtlich bis 2031 2,17 Milliarden USD erreichen, mit einer CAGR von 33,07 % über 2026–2031.
Welches Bereitstellungsmodell führt die Adoption bei Quantenlieferkettensoftware an?
Die Cloud-basierte Bereitstellung führte 2025 mit einem Anteil von 71,24 %, da sie Testkosten senkt und Unternehmen einen einfacheren Zugang zu Quanten- und Hybridumgebungen bietet.
Welcher Anwendungsbereich wächst am schnellsten bei der Quantenoptimierung für Lieferketten?
Risiko- und Resilienzplanung in der Lieferkette wird bis 2031 voraussichtlich mit einer CAGR von 38,74 % wachsen, da Unternehmen in breitere Szenarioplanung und Wiederherstellungsmodellierung investieren.
Warum führt die industrielle Fertigung die Endnutzernachfrage nach dieser Software an?
Die industrielle Fertigung hielt 2025 einen Anteil von 24,19 %, weil Produktionsplanung, Linienausgleich und Stücklistenoptimierung gut zu frühen hybriden Quanten-Arbeitsabläufen passen.
Welche Region wird bis 2031 voraussichtlich am schnellsten wachsen?
Der asiatisch-pazifische Raum wird voraussichtlich die höchste CAGR von 36,93 % bis 2031 verzeichnen, unterstützt durch staatlich geförderte Programme und dichte industrielle Lieferketten.
Was treibt das Dienstleistungswachstum schneller als das Softwarewachstum?
Dienstleistungen werden voraussichtlich mit 36,42 % wachsen, weil viele Unternehmen noch externe Hilfe bei Modelldesign, Integration, Workflow-Abstimmung und Bereitstellungsunterstützung benötigen.