
Tamanho e Participação do Mercado de Software de Diagnóstico Pré-natal
Visão Geral do Mercado
| Período de Estudo | 2021 - 2032 |
|---|---|
| Tamanho do Mercado (2027) | 312.84 Milhões de dólares |
| Tamanho do Mercado (2032) | 578.42 Milhões de dólares |
| Taxa de crescimento (2027 - 2032) | 13.08 % |
| Mercado de Crescimento Mais Rápido | Ásia-Pacífico |
| Maior Mercado | América do Norte |
| Concentração do Mercado | Médio |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Software de Diagnóstico Pré-natal por Mordor Intelligence
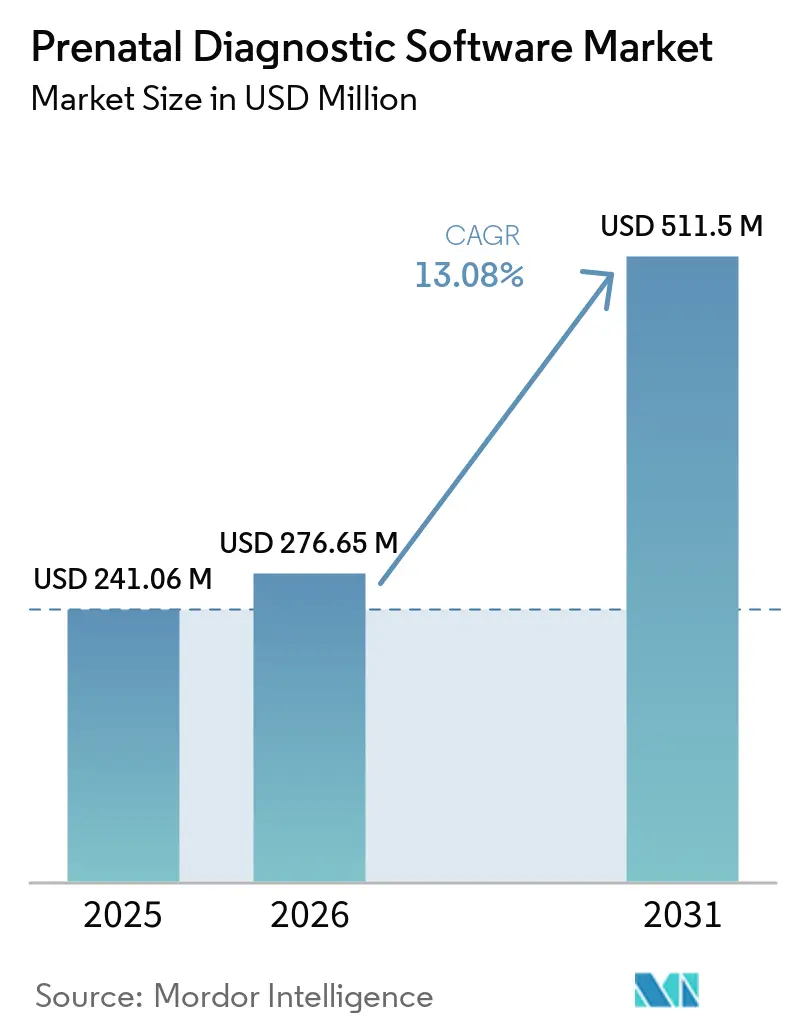
O tamanho do Mercado de Software de Diagnóstico Pré-natal deve crescer de 276,65 milhões de USD em 2026 para 312,84 milhões de USD em 2027 e tem previsão de atingir 578,42 milhões de USD até 2032 a um CAGR de 13,08% no período de 2027 a 2032.
O mercado de software de diagnóstico pré-natal está crescendo à medida que os testes pré-natais não invasivos passam a integrar os cuidados de rotina do primeiro trimestre em sistemas de saúde de renda mais elevada. A redução dos custos de sequenciamento e o aumento dos volumes de testes estão deslocando a atenção para o software utilizado na interpretação de resultados e na emissão de laudos clínicos. A inteligência artificial também está ampliando o uso da análise de ultrassom fetal para além dos ambientes especializados em medicina materno-fetal. Plataformas integradas, gestão segura de dados e conectividade de fluxo de trabalho estão se tornando fatores importantes nas decisões de compra. O mercado de software de diagnóstico pré-natal também tem espaço para crescer à medida que informações genômicas, de imagem e de saúde materna são combinadas em avaliações de risco mais completas.
Principais Conclusões do Relatório
Por tipo de produto, as plataformas integradas de diagnóstico pré-natal lideraram com 28,4% de participação na receita em 2026, enquanto o software de análise de ultrassom pré-natal tem previsão de crescer a um CAGR de 13,8% até 2032.
Por tecnologia, a bioinformática de NGS deteve 24,9% de participação na receita em 2026, enquanto a inteligência artificial e o aprendizado de máquina têm projeção de expansão a um CAGR de 13,6% até 2032.
Por aplicação, o rastreamento de anomalias cromossômicas representou 31,7% do tamanho do mercado de software de diagnóstico pré-natal em 2026, enquanto a detecção de anomalias estruturais fetais tem projeção de crescimento a um CAGR de 14,2% até 2032.
Por implantação, os sistemas baseados em nuvem detiveram 46,8% de participação na receita em 2026 e têm projeção de avanço a um CAGR de 13,7% até 2032.
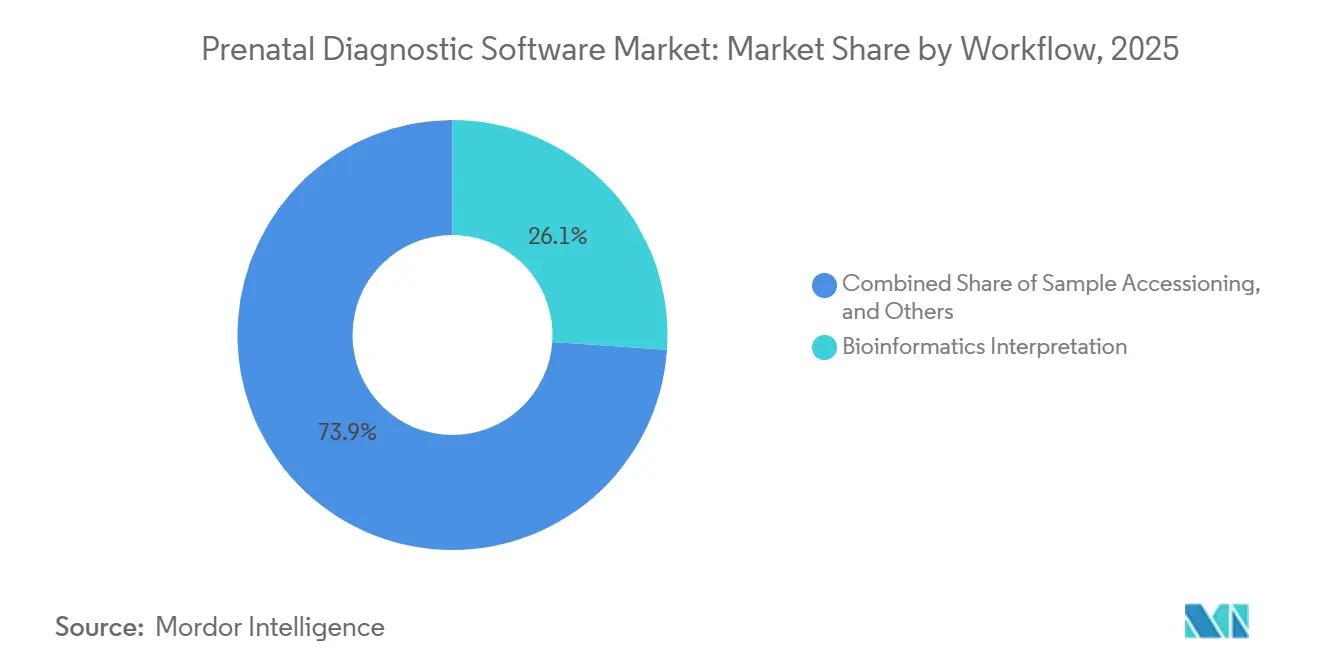
Por fluxo de trabalho, a interpretação bioinformática representou 26,1% de participação na receita em 2026, enquanto a avaliação de risco e o suporte à decisão têm previsão de crescimento a um CAGR de 14,4% até 2032.
Por usuário final, os laboratórios de diagnóstico detiveram 37,5% de participação na receita em 2026, enquanto os centros de medicina materno-fetal têm previsão de crescimento a um CAGR de 13,5% até 2032.
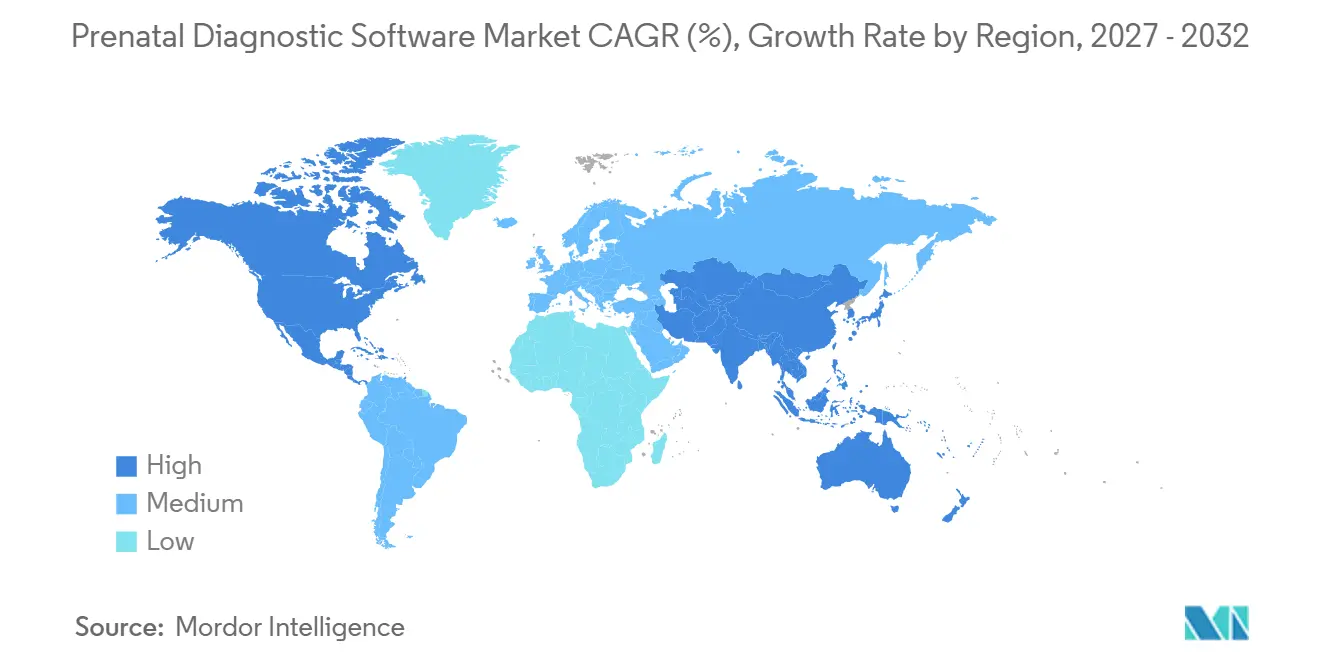
Por geografia, a América do Norte deteve 40,11% de participação na receita em 2026, enquanto a Ásia-Pacífico tem previsão de expansão a um CAGR de 14,1% até 2032.
Nota: Os números de mercado apresentados neste relatório são baseados na estrutura de estimativa proprietária da Mordor Intelligence, que combina nove meses de dados reais com projeções do quarto trimestre para o ano base de 2026.
Tendências e Insights de Mercado
Análise de Impacto dos Impulsionadores*
| Impulsionador | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Horizonte de Impacto |
|---|---|---|---|
| Adoção Mais Ampla de Testes Pré-natais Não Invasivos | +2.9% | Global, mais forte na América do Norte e na Europa Ocidental | Curto prazo (≤ 2 anos) |
| Integração com Prontuários Eletrônicos de Saúde e Fluxos de Trabalho Laboratoriais | +2.1% | América do Norte e Europa | Médio prazo (2-4 anos) |
| Expansão da Interpretação de Ultrassom Pré-natal Assistida por IA | +2.5% | Global, com aceleração na Ásia-Pacífico e no Oriente Médio e África | Médio prazo (2-4 anos) |
| Demanda Crescente por Detecção Precoce de Distúrbios Cromossômicos e Genéticos | +2.3% | Global, particularmente no Leste Asiático e em contextos de idade materna avançada | Médio prazo (2-4 anos) |
| Necessidade de Rastreamento Materno-Fetal Remoto e Descentralizado | +1.7% | Ásia-Pacífico, com extensão para o Oriente Médio, África e América do Sul | Longo prazo (≥ 4 anos) |
| Otimização da Fração Fetal e Redução de Testes Repetidos | +1.4% | América do Norte e Europa | Curto prazo (≤ 2 anos) |
| Fonte: Mordor Intelligence | |||
Adoção Mais Ampla de Testes Pré-natais Não Invasivos
O mercado de software de diagnóstico pré-natal se beneficia quando os testes pré-natais não invasivos se tornam uma opção de rotina em vez de um exame especializado. O suporte de diretrizes e as decisões dos pagadores elevaram a adoção em vários sistemas de saúde desenvolvidos, aumentando o número de resultados de exames que os laboratórios precisam processar. O Japão[1] registrou que mulheres com 35 anos ou mais representaram 30,4% dos nascimentos em 2023, em comparação com 14% em 2003. Essa mudança demográfica aumenta a demanda por rastreamento e cria uma base maior de pacientes elegíveis. O licenciamento de software por amostra pode proporcionar receita recorrente aos laboratórios à medida que os volumes aumentam. À medida que os testes alcançam mais gestações de risco médio, a capacidade de gerenciar altos volumes com eficiência torna-se mais importante do que atender apenas casos especializados de alto risco.
Expansão da Interpretação de Ultrassom Pré-natal Assistida por IA
O ultrassom assistido por IA está abordando a variação na forma como as imagens fetais são capturadas e interpretadas em diferentes ambientes de cuidado. Um estudo[2] sobre métodos de IA para ultrassom fetal relatou uma sensibilidade agrupada de 0,84 e uma especificidade de 0,87 para detecção de restrição de crescimento intrauterino. O FetalCLIP foi treinado em 210.035 pares de imagens de ultrassom fetal e superou as linhas de base testadas para estimativa de idade gestacional, detecção de defeitos cardíacos congênitos e segmentação de estruturas fetais. Essas ferramentas podem apoiar ambientes obstétricos menos especializados onde profissionais experientes em medicina materno-fetal são limitados. O mercado de software de diagnóstico pré-natal pode, portanto, alcançar clínicas e ambientes comunitários que anteriormente dependiam de encaminhamentos para interpretações complexas. As autorizações regulatórias e a validação clínica continuam sendo centrais para a adoção, pois os prestadores precisam de evidências de que a ferramenta pode ser incorporada com segurança ao cuidado.
Integração do Diagnóstico Pré-natal com Prontuários Eletrônicos de Saúde e Fluxos de Trabalho Laboratoriais
Os sistemas de saúde esperam cada vez mais que as plataformas pré-natais se conectem com prontuários eletrônicos de saúde e sistemas laboratoriais. As conexões compatíveis com HL7 FHIR podem reduzir a transcrição manual entre resultados de sequenciamento e registros clínicos. Elas também podem apoiar o acompanhamento longitudinal do risco fetal em conjunto com os históricos maternos e ajudar os programas a documentar a conformidade com o rastreamento. Os fornecedores que oferecem módulos de integração validados podem conquistar contratos empresariais mais longos, pois a substituição de pipelines estabelecidos acarreta riscos clínicos e de certificação. O mercado de software de diagnóstico pré-natal também está se afastando de sistemas isolados de informação laboratorial, onde esses sistemas carecem de bioinformática pré-natal e relatórios estruturados. Na contratação pública europeia, a necessidade de registros clínicos conectados pode apoiar a adoção independentemente dos ciclos comerciais de vendas de curto prazo.
Demanda Crescente por Detecção Precoce de Distúrbios Cromossômicos e Genéticos
Os testes pré-natais estão se expandindo além das trissomias comuns para distúrbios monogênicos e variantes de número de cópias. Esses usos requerem software mais complexo para reconstrução de haplótipos, identificação de variantes de novo e integração de dados de portadores parentais. A Natera lançou seu teste pré-natal não invasivo de gene único Fetal Focus com 21 genes em janeiro de 2026, relatando 96% de sensibilidade geral e 98% de especificidade ponderada pela população em 294 amostras no estudo cego EXPAND. Os fluxos de trabalho analíticos específicos para doenças podem ser mais difíceis de reproduzir do que os pipelines padrão de rastreamento cromossômico. O mercado de software de diagnóstico pré-natal tem a oportunidade de atender laboratórios que precisam de interpretação validada para painéis expandidos. O progresso nessas aplicações depende de validação clínica, qualidade dos laudos e acompanhamento clínico adequado.
Análise de Impacto das Restrições*
| Restrição | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Horizonte de Impacto |
|---|---|---|---|
| Complexidade de Classificação Regulatória e Validação Clínica | -1.8% | Global, particularmente na Europa durante a transição para o IVDR e o MDR | Médio prazo (2-4 anos) |
| Privacidade, Cibersegurança e Requisitos de Dados Genômicos Transfronteiriços | -1.4% | Europa, América do Norte, China e Índia | Longo prazo (≥ 4 anos) |
| Variação no Reembolso e Acesso Desigual ao Rastreamento Avançado | -1.2% | América do Sul, Oriente Médio, África e Ásia-Pacífico emergente | Longo prazo (≥ 4 anos) |
| Riscos de Interpretação Clínica Decorrentes de Falsos Positivos e Achados Incidentais | -0.8% | Global | Médio prazo (2-4 anos) |
| Fonte: Mordor Intelligence | |||
Complexidade de Classificação Regulatória e Validação Clínica
Os requisitos regulatórios podem retardar a introdução de software pré-natal, especialmente para desenvolvedores menores. Sob o Regulamento IVDR da UE 2017/746, grande parte do software de testes pré-natais se enquadra nos requisitos de Classe C ou D, que exigem avaliação por organismo notificado. Os fabricantes de dispositivos de diagnóstico in vitro pré-natais legados enfrentam prazos finais de conformidade de 31 de dezembro de 2027 para dispositivos de Classe III e 31 de dezembro de 2028 para dispositivos de Classe IIb. Gestão da qualidade, acreditação laboratorial, validação clínica e monitoramento pós-comercialização acrescentam custos e tempo adicionais. A BrightHeart recebeu aprovação da FDA para um plano de controle de mudanças predeterminadas em maio de 2025, o que permite certas atualizações futuras de modelos sem submissões separadas. Essas obrigações favorecem fornecedores bem financiados e podem limitar o número de fornecedores menores capazes de competir entre regiões.
Privacidade, Cibersegurança e Requisitos de Dados Genômicos Transfronteiriços
As informações genômicas requerem salvaguardas duradouras porque são persistentes e podem identificar parentes biológicos. As regras de privacidade na Europa, China, Índia e América do Norte podem exigir diferentes arranjos de hospedagem, processamento e transferência de dados. Esses requisitos podem dividir as implantações globais em nuvem em ambientes regionais separados. Eles também aumentam os gastos com residência de dados, aprendizado federado, inferência de modelos locais e controles de cibersegurança. O mercado de software de diagnóstico pré-natal pode, portanto, se desenvolver em torno de ecossistemas de dados separados nos Estados Unidos, na Europa e na China, em vez de uma rede de plataformas totalmente interoperável. Os fornecedores que constroem sistemas de preservação de privacidade antecipadamente podem estar melhor posicionados para contratos empresariais regulamentados, mas esses investimentos são exigentes para empresas em estágio inicial.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Tipo de Produto:
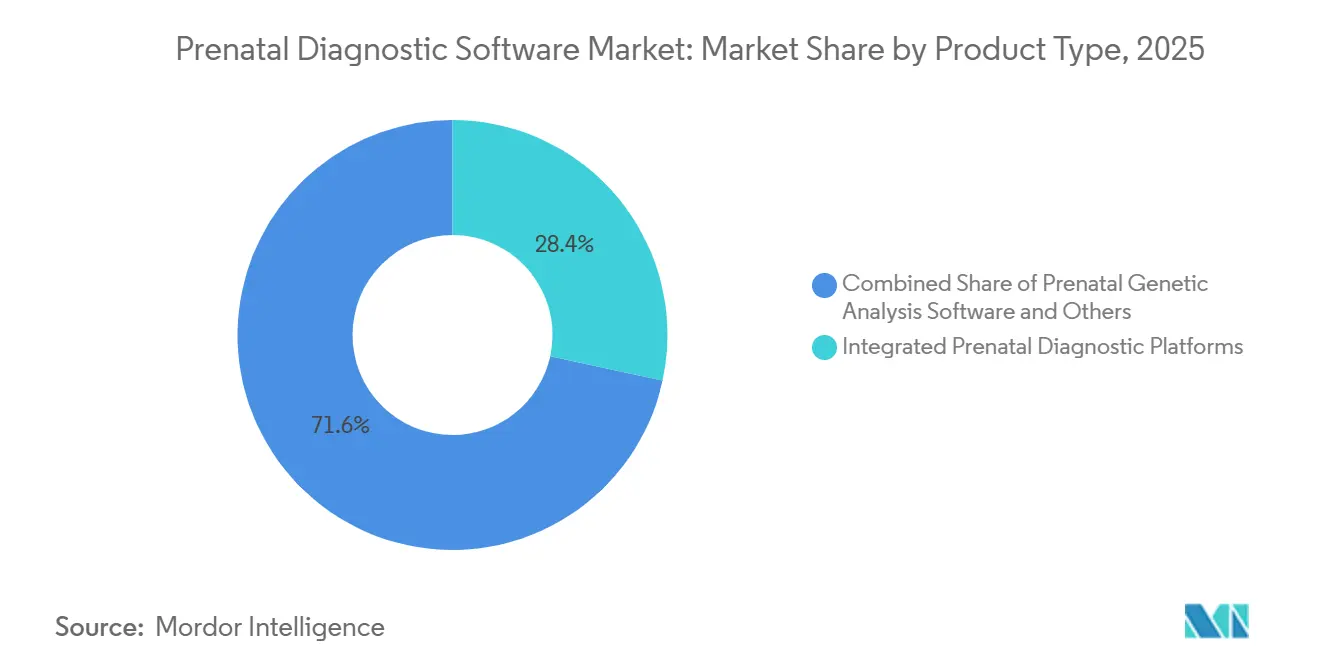
Plataformas Integradas Ancoram a Demanda, Software de Ultrassom se ExpandeAs plataformas integradas de diagnóstico pré-natal detiveram 28,4% da participação no mercado de software de diagnóstico pré-natal em 2026. Os sistemas de saúde utilizam essas plataformas para reunir a ingestão de sequenciamento, a identificação de variantes, a pontuação de risco e os laudos clínicos em um único ambiente. Os sistemas integrados podem tornar o licenciamento empresarial recorrente mais previsível para os fornecedores. Eles também criam custos de migração uma vez que os pipelines validados e as trilhas de auditoria passam a fazer parte das operações laboratoriais. Os laudos clínicos e o suporte à decisão são cada vez mais fornecidos como módulos dentro de plataformas mais amplas. As funções de fluxo de trabalho e coordenação de cuidados seguem o mesmo padrão. Isso reduz o papel das soluções pontuais independentes em contas de laboratórios de maior porte. O mercado de software de diagnóstico pré-natal está, consequentemente, recompensando os fornecedores capazes de apoiar todo o processo de teste e emissão de laudos.
O software de análise de ultrassom pré-natal é o tipo de produto de crescimento mais rápido, com um CAGR previsto de 13,8% até 2032. As ferramentas de inteligência artificial estão migrando de ambientes de pesquisa especializados para a prática obstétrica de rotina à medida que evidências e aprovações regulatórias se acumulam. O FetalCLIP[3] ilustra essa direção por meio de um modelo construído com imagens pareadas de ultrassom fetal para diversas tarefas de imagem. O software de gestão de informações laboratoriais continua sendo necessário para o rastreamento de amostras, controle de qualidade e registros de auditoria. Os módulos específicos para pré-natal podem incluir verificações de qualidade de DNA fetal livre de células e funções de cadeia de custódia. O software de análise genética tem um papel diferente porque converte dados brutos de sequenciamento em identificações de variantes clinicamente úteis. Os pipelines cromossômicos básicos enfrentam maior padronização, enquanto os fluxos de trabalho de gene único podem manter maior valor em razão de sua maior complexidade analítica.


Por Tecnologia:
Bioinformática de NGS Lidera, IA Amplia o Uso ClínicoA bioinformática de NGS deteve 24,9% da receita em 2026, tornando-se a maior categoria tecnológica. Ela fornece a base computacional para os testes pré-natais não invasivos baseados em DNA fetal livre de células em escala. A crescente variedade de painéis sequenciados está aumentando tanto a carga de trabalho quanto a complexidade clínica. Doenças monogênicas, variantes no número de cópias e características de multi-ômica exigem análises mais avançadas do que os testes padrão de aneuploidia. O mercado de software de diagnóstico pré-natal depende desses pipelines para transformar o resultado do sequenciamento em informações clínicas validadas. Os laboratórios também precisam de versões rastreáveis e controles de qualidade para seus fluxos de trabalho. Isso torna a tecnologia importante tanto para os testes de volume de rotina quanto para os painéis clínicos expandidos. Seu papel permanece central à medida que o escopo diagnóstico se amplia.
A inteligência artificial e o aprendizado de máquina são as categorias tecnológicas de crescimento mais rápido, com um CAGR previsto de 13,6% até 2032. Seus principais usos incluem visão computacional para detecção de anomalias estruturais e modelos de risco que combinam informações genômicas, biométricas e maternas. Pesquisas sobre ultrassom assistido por inteligência artificial demonstraram forte desempenho na detecção de restrição de crescimento em ambientes de estudo controlados. O suporte à decisão clínica baseado em regras ainda fornece a estrutura de diretrizes que reguladores e pagadores esperam. A visão computacional pode complementar esses sistemas em tarefas que dependem do reconhecimento de padrões em imagens. O software de análise de microarray e citogenética permanece relevante para testes confirmatórios e rearranjos estruturais. A análise de multi-ômica ainda está em desenvolvimento, embora possa se tornar importante para plataformas que combinam dados genômicos, transcriptômicos e epigenômicos.
Por Aplicação:
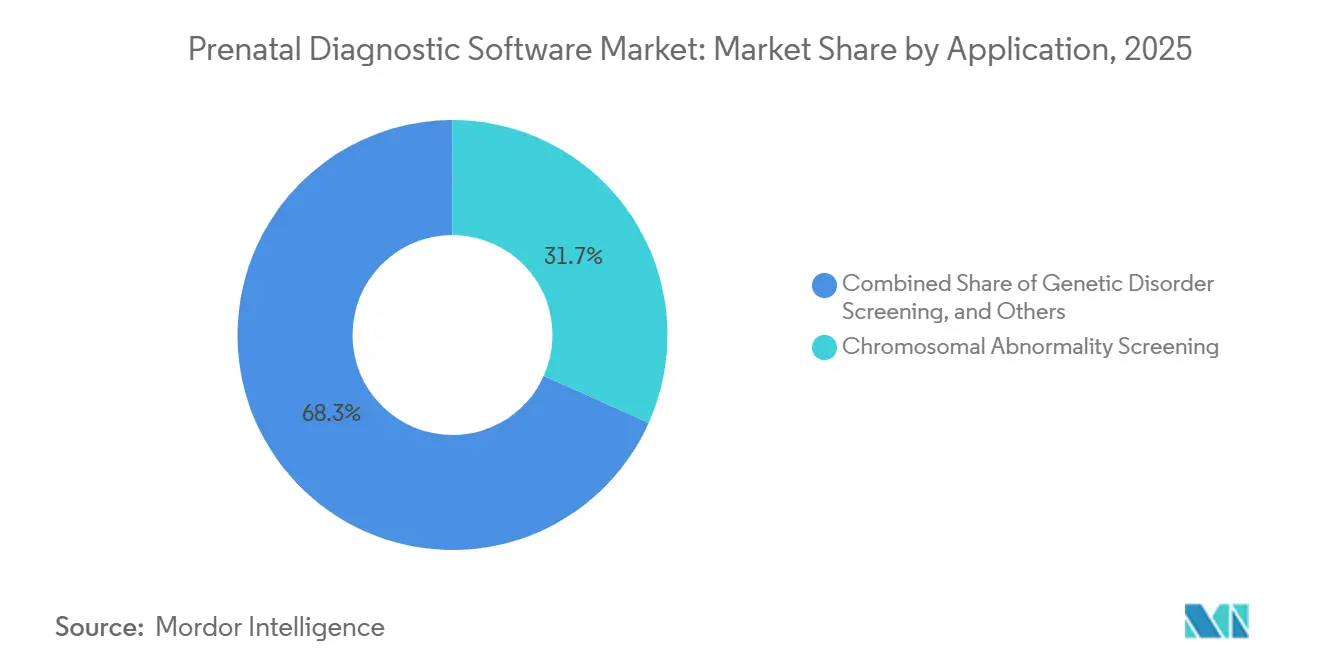
Rastreamento Cromossômico Lidera, Detecção Estrutural Cresce Mais RápidoO rastreamento de anomalias cromossômicas representou 31,7% do tamanho do mercado de software de diagnóstico pré-natal em 2026. Sua posição de liderança reflete altos volumes de testes e reembolso estabelecido nos principais sistemas de saúde. Os pipelines validados processam repetidamente resultados de trissomia 21, 18 e 13 na escala laboratorial. Isso cria demanda recorrente por software confiável de interpretação e emissão de laudos. A aplicação é financeiramente previsível porque atende a um caso de uso amplo e consolidado. A expansão para gestações de risco médio reforçou esses volumes. O rastreamento de doenças genéticas e o rastreamento de portadores estão adicionando novos requisitos para testes monogênicos. Essas aplicações necessitam de bioinformática mais especializada do que o rastreamento padrão de aneuploidia.
A detecção de anomalias estruturais fetais tem previsão de crescimento a um CAGR de 14,2% até 2032. A categoria é apoiada por ferramentas de ultrassom habilitadas por inteligência artificial que podem ajudar a identificar marcadores sutis de defeitos cardíacos e cerebrais. A aprovação regulatória para imagem fetal assistida por computador apoia as decisões de compra institucionais. A avaliação de risco materno-fetal é outra aplicação em desenvolvimento, pois modelos de DNA fetal livre de células e biomarcadores podem ajudar a avaliar o risco de pré-eclâmpsia e parto prematuro. O monitoramento e a datação da gestação também receberam suporte do Delivery Date AI, que obteve autorização De Novo da FDA em março de 2026. As ferramentas de fluxo de trabalho e gestão clínica apoiam a coordenação entre as equipes de obstetrícia, genética e neonatologia. Seu valor é mais visível em centros que gerenciam gestações complexas.
Por Implantação:
Nuvem Lidera, Sistemas de Borda Melhoram o AcessoA implantação baseada em nuvem deteve 46,8% da receita em 2026 e tem previsão de crescimento a um CAGR de 13,7% até 2032. A entrega em nuvem permite que os fornecedores atualizem modelos de inteligência artificial aprovados nas instalações dos clientes sem alterações individuais de hardware. O preço por amostra também pode alinhar os custos de software ao volume de testes laboratoriais. O mercado de software de diagnóstico pré-natal adotou esse modelo porque pode reduzir as barreiras de entrada para laboratórios e clínicas de médio porte. O Delivery Date AI é um software como dispositivo médico baseado em nuvem que processa imagens de ultrassom padrão e se integra aos fluxos de trabalho existentes. A implantação local permanece importante onde as regras de dados genômicos restringem o processamento em nuvem. Isso é particularmente relevante em ambientes hospitalares dirigidos pelo governo na China, na Coreia do Sul e nos mercados do Conselho de Cooperação do Golfo.
As implantações híbridas estão ganhando relevância em grandes redes hospitalares. Esses modelos podem processar casos de rotina em ambientes de nuvem enquanto direcionam casos mais complexos para estações de trabalho especializadas. Os sistemas habilitados para uso em borda e offline atendem a ambientes com conectividade limitada. O modelo FADA foi projetado para executar a interpretação de ultrassom fetal em um smartphone comum em 60 segundos por caso. Essa abordagem poderia apoiar o rastreamento pré-natal em áreas rurais da África Subsaariana e do Sul da Ásia. A EDAN Instruments introduziu o Nano OB Assist, um sistema de ultrassom portátil habilitado por inteligência artificial para rastreamento pré-natal em contextos de menores recursos na África. Esses sistemas não substituem as plataformas clínicas de maior capacidade, mas podem ampliar o ponto de entrada para o rastreamento onde a infraestrutura é limitada.
Por Fluxo de Trabalho:
Interpretação Bioinformática Lidera, Suporte à Decisão AvançaA interpretação bioinformática deteve 26,1% da receita em 2026, tornando-se a maior etapa do fluxo de trabalho. Essa etapa traduz as leituras brutas de sequenciamento em identificações de variantes e pontuações de risco cromossômico. Ela também é altamente auditável porque os laboratórios devem demonstrar pipelines validados e históricos de versões rastreáveis. As necessidades de conformidade sob o CLIA e o IVDR reforçam a importância desse fluxo de trabalho. O mercado de software de diagnóstico pré-natal depende dessa etapa tanto para a qualidade analítica quanto para a consistência dos laudos. Os sistemas integrados estão reduzindo as etapas manuais no recebimento de amostras e na análise laboratorial. Isso pode reduzir lacunas na cadeia de custódia e erros de entrada de dados. A emissão de laudos permanece uma necessidade separada à medida que os testes se tornam mais complexos.
A avaliação de risco e o suporte à decisão são o fluxo de trabalho de crescimento mais rápido, com um CAGR previsto de 14,4% até 2032. Os modelos de inteligência artificial podem combinar achados de DNA fetal livre de células, biometria fetal, histórico materno e marcadores bioquímicos em pontuações de risco compostas. Isso pode ajudar os clínicos a decidir quais casos necessitam de acompanhamento especializado. O estudo EDEN da Natera está inscrevendo até 7.500 participantes para avaliar a avaliação baseada em DNA fetal livre de células do risco de pré-eclâmpsia entre 9 e 15 semanas. As ferramentas de emissão de laudos e aconselhamento genético também estão se tornando mais importantes à medida que painéis expandidos geram achados incidentais e resultados de gene único. A AIT lançou um estudo de verificação comercial em 2026 para um sistema de suporte ao aconselhamento genético por inteligência artificial que automatiza a coleta de histórico médico, a visualização de heredograma e a estratificação de risco. Esses sistemas podem apoiar a capacidade de aconselhamento, embora a responsabilidade clínica permaneça com as equipes de cuidado qualificadas.
Por Usuário Final:
Laboratórios de Diagnóstico Lideram, Centros de MFM CrescemOs laboratórios de diagnóstico representaram 37,5% da receita por usuário final em 2026. Sua posição reflete altos volumes de testes, infraestrutura bioinformática estabelecida e economias de escala no licenciamento por amostra. Os laboratórios de referência podem processar grandes volumes de NIPT e negociar contratos com base em faixas de volume. Isso os torna clientes empresariais importantes para os fornecedores de plataformas. O mercado de software de diagnóstico pré-natal está intimamente ligado a esses laboratórios porque eles geram grande parte do volume de testes de rotina. Os hospitais e sistemas de saúde também estão ampliando o uso de software em obstetrícia, neonatologia e genética. As plataformas integradas podem facilitar a justificativa dessas compras interdepartamentais. Os programas de saúde pública são um grupo de compradores separado, onde o lançamento nacional do NIPT cria demanda em escala populacional.
Os centros de medicina materno-fetal têm previsão de crescimento a um CAGR de 13,5% até 2032. Seu foco em gestações de alto risco cria demanda por análise de ultrassom premium, detecção de anomalias estruturais e ferramentas de pontuação de risco. As clínicas de obstetrícia e ginecologia se beneficiam do preço em nuvem que evita grandes gastos iniciais com tecnologia. Os centros de medicina reprodutiva e fertilidade são um grupo emergente de compradores de software de testes genéticos pré-implantação com necessidades bioinformáticas relacionadas. As instituições acadêmicas e de pesquisa contribuem com conjuntos de dados clínicos utilizados em estudos de validação e submissões regulatórias. Os programas nacionais de rastreamento nos Países Baixos, na Dinamarca e na Bélgica também criam requisitos de aquisição pelo setor público. O mercado de software de diagnóstico pré-natal deve, portanto, atender tanto a laboratórios de alto volume quanto a usuários clínicos distribuídos com diferentes necessidades operacionais.
Análise Geográfica
Mercado de Software de Diagnóstico Pré-natal da América do Norte
A América do Norte deteve 40,11% da receita global em 2026, representando a maior participação regional no mercado de software de diagnóstico pré-natal. O alto uso de NIPT, os laboratórios de referência certificados pelo CLIA e um fluxo de aprovações de inteligência artificial pré-natal apoiam a demanda regional. As grandes redes de laboratórios também geram conjuntos de dados utilizados para desenvolver e validar modelos de inteligência artificial. A aprovação do plano de controle de mudanças predeterminadas da BrightHeart em maio de 2025 oferece um exemplo de um caminho nos Estados Unidos para atualizações de modelos pós-aprovação definidas.
Mercado de Software de Diagnóstico Pré-natal da Europa
A Europa é o segundo maior segmento regional e está passando por transformações à medida que as obrigações do IVDR reformulam os requisitos dos fornecedores. O software de IVD pré-natal de Classe C e D exige uma avaliação por organismo notificado no âmbito do regulamento da União Europeia. Alemanha, França e Reino Unido apresentam demanda proveniente de programas nacionais de rastreamento, laboratórios privados e hospitais públicos. Itália e Espanha avançam mais lentamente, pois as aquisições estão divididas entre as autoridades regionais de saúde.
Mercado de Software de Diagnóstico Pré-natal da Ásia-Pacífico
A Ásia-Pacífico é a região de crescimento mais rápido, com um CAGR previsto de 14,1% até 2032. A China é uma fonte-chave de impulso por meio de aprovações domésticas para dispositivos de inteligência artificial pré-natal e infraestrutura de sequenciamento competitiva em custo. A Kaili Medical [4] recebeu a primeira aprovação da China para um dispositivo de ultrassom pré-natal com inteligência artificial em março de 2025. A Hangzhou SciDiagnostics recebeu um registro de Classe III para software de análise de cariótipo cromossômico por inteligência artificial em maio de 2026, com o tempo de análise relatado caindo de 34,42 minutos para 11,19 minutos. No Japão, mulheres com 35 anos ou mais representaram 30,4% dos nascimentos com vida em 2023, enquanto a amniocentese invasiva caiu de 16.454 casos em 2014 para 5.620 em 2023. A Índia, a Coreia do Sul e a Austrália contam com o apoio da expansão da saúde privada, da demanda regulamentada por dispositivos de diagnóstico in vitro e da cobertura de seguros privados.

Cenário Competitivo
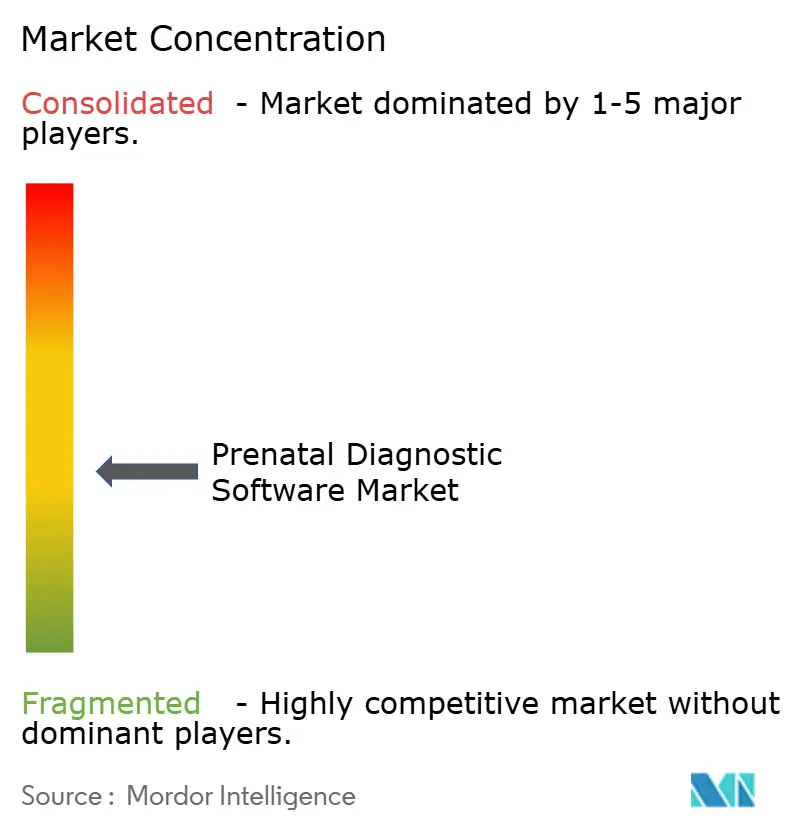
O mercado de software de diagnóstico pré-natal tem uma estrutura semiconsolidada. Illumina, F. Hoffmann-La Roche, Thermo Fisher Scientific e QIAGEN têm vantagens por meio de infraestrutura de sequenciamento, relacionamentos laboratoriais e capacidades bioinformáticas. Os fornecedores especializados competem de forma mais direta em interpretação clínica, elaboração de laudos e análise de imagem. Sonio SAS, BrightHeart, Ultrasound AI, Diagnoly e Delft Imaging estão construindo posições por meio de autorização regulatória e validação clínica multicêntrica. A ação de patente da Illumina em 2026 contra a BillionToOne mostra que disputas de propriedade intelectual podem afetar a concorrência nos métodos de testes baseados em DNA fetal livre de células.
A Natera está utilizando estudos clínicos prospectivos para apoiar a gestão expandida de risco pré-natal. Seu estudo EXPAND apoiou o lançamento do Fetal Focus em janeiro de 2026, enquanto seu estudo EDEN está avaliando a avaliação precoce de risco para pré-eclâmpsia e desfechos adversos na gravidez. A aprovação do plano de controle de mudanças predeterminadas da BrightHeart em maio de 2025 fornece um caminho para atualizações de modelos definidas após a autorização. Os fornecedores chineses, incluindo Kaili Medical e SciDiagnostics, estão utilizando aprovações domésticas e vantagens de custo para construir suas posições. Os fornecedores também estão se diferenciando por meio de governança em nuvem, implantação local e desenvolvimento de modelos com preservação de privacidade.
O mercado de software de diagnóstico pré-natal exige que os fornecedores equilibrem a cobertura ampla de plataformas com a especialização clínica. As grandes empresas de genômica podem construir a partir de relacionamentos laboratoriais e de sequenciamento existentes. As empresas focadas em IA podem avançar rapidamente em aplicações de imagem e suporte à decisão. Os fornecedores menores enfrentam maior dificuldade quando precisam de validação, aprovação regulatória, infraestrutura de dados e cobertura de vendas ao mesmo tempo. Essa estrutura apoia a concorrência entre fornecedores estabelecidos e desafiantes focados.
Líderes do Setor de Software de Diagnóstico Pré-natal
-
F. Hoffmann-La Roche Ltd
-
Thermo Fisher Scientific Inc.
-
Agilent Technologies, Inc.
-
QIAGEN N.V.
-
GE HealthCare
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica
Mercado de Software de Diagnóstico Pré-natal Empresas cobertas neste relatório
- Agilent Technologies
- BGI Genomics Co., Ltd.
- Bio-Rad Laboratories
- CENTOGENE N.V.
- The Cooper Companies
- Delft Imaging
- Eurofins
- Roche
- GE HealthCare Technologies Inc.
- Hologic
- Illumina
- Koninklijke Philips
- LabCorp
- Myriad Genetics
- Natera, Inc.
- PerkinElmer
- QIAGEN
- Quest Diagnostics
- Revvity, Inc.
- Sonio SAS
- Thermo Fisher Scientific
- Ultrasound AI
- Yourgene Health

Desenvolvimentos industriais recentes em Mercado de Software de Diagnóstico Pré-natal
- Maio de 2026: A Natera lançou o Enhanced Panorama™ NIPT, impulsionado pelo sequenciamento profundo informado por SNP, reduzindo a taxa de não chamada para 0,5% em amostras com baixa fração fetal. Um estudo prospectivo cego com 3.323 pacientes validou 100% de sensibilidade para trissomia 21 e 13 em frações fetais baixas desafiadoras
- Março de 2026: A Ultrasound AI recebeu autorização De Novo da FDA para o Delivery Date AI, um software como dispositivo médico baseado em nuvem que prevê datas de parto a partir de imagens de ultrassom padrão com precisão R² de 0,92 em mais de 5.700 pacientes em um estudo revisado por pares, e se integra aos fluxos de trabalho existentes de obstetrícia e medicina materno-fetal em segundos
- Janeiro de 2026: A Natera lançou seu teste pré-natal não invasivo de gene único Fetal Focus com 21 genes usando a tecnologia LinkedSNP, alcançando 96% de sensibilidade geral e 98% de especificidade ponderada pela população em 294 amostras no estudo EXPAND e estendendo a detecção não invasiva para Tay-Sachs, Gaucher, galactosemia e outras 18 condições hereditárias graves de início precoce
- Abril de 2025: A Diagnoly captou 5,5 milhões de EUR em uma rodada Seed liderada pela Mutuelles Impact (XAnge) e pela Newfund HEKA, elevando o financiamento total para 6,4 milhões de EUR. A empresa operava com autorização da FDA (setembro de 2024) e Marca CE (março de 2025) no momento da captação, ativa em aproximadamente 20 sites europeus


Escopo do Relatório Global do Mercado de Software de Diagnóstico Pré-natal
Visão geral da segmentação
| Software de Análise Genética Pré-natal |
| Software de Análise de Ultrassom Pré-natal |
| Software de Gerenciamento de Informações Laboratoriais |
| Software de Elaboração de Laudos Clínicos e Suporte à Decisão |
| Software de Fluxo de Trabalho e Coordenação de Cuidados |
| Plataformas Integradas de Diagnóstico Pré-natal |
| Bioinformática de NGS |
| Análise de DNA Fetal Livre de Células |
| Análise de Microarray e Citogenética |
| Inteligência Artificial e Aprendizado de Máquina |
| Análise de Ultrassom por Visão Computacional |
| Suporte à Decisão Clínica Baseado em Regras |
| Análise de Multi-ômica |
| Rastreamento de Anomalias Cromossômicas |
| Rastreamento de Distúrbios Genéticos |
| Detecção de Anomalias Estruturais Fetais |
| Avaliação de Risco Materno-Fetal |
| Monitoramento e Datação da Gravidez |
| Fluxo de Trabalho e Gestão Clínica |
| Rastreamento de Portadores |
| Baseado em Nuvem |
| Local |
| Híbrido |
| Borda/Habilitado para Uso Offline |
| Recebimento de Amostras |
| Análise Laboratorial |
| Interpretação Bioinformática |
| Avaliação de Risco e Suporte à Decisão |
| Elaboração de Laudos e Aconselhamento Genético |
| Hospitais e Sistemas de Saúde |
| Laboratórios de Diagnóstico |
| Centros de Medicina Materno-Fetal |
| Clínicas de Obstetrícia e Ginecologia |
| Centros de Medicina Reprodutiva e Fertilidade |
| Instituições Acadêmicas e de Pesquisa |
| Programas de Saúde Pública |
| América do Norte | Estados Unidos |
| Canadá | |
| México | |
| Europa | Alemanha |
| Reino Unido | |
| França | |
| Itália | |
| Espanha | |
| Restante da Europa | |
| Ásia-Pacífico | China |
| Japão | |
| Índia | |
| Coreia do Sul | |
| Austrália | |
| Restante da Ásia-Pacífico | |
| Oriente Médio e África | Conselho de Cooperação do Golfo |
| África do Sul | |
| Restante do Oriente Médio e África | |
| América do Sul | Brasil |
| Argentina | |
| Restante da América do Sul |
| Segmentação por Tipo de Produto | Software de Análise Genética Pré-natal | |
| Software de Análise de Ultrassom Pré-natal | ||
| Software de Gerenciamento de Informações Laboratoriais | ||
| Software de Elaboração de Laudos Clínicos e Suporte à Decisão | ||
| Software de Fluxo de Trabalho e Coordenação de Cuidados | ||
| Plataformas Integradas de Diagnóstico Pré-natal | ||
| Segmentação por Tecnologia | Bioinformática de NGS | |
| Análise de DNA Fetal Livre de Células | ||
| Análise de Microarray e Citogenética | ||
| Inteligência Artificial e Aprendizado de Máquina | ||
| Análise de Ultrassom por Visão Computacional | ||
| Suporte à Decisão Clínica Baseado em Regras | ||
| Análise de Multi-ômica | ||
| Segmentação por Aplicação | Rastreamento de Anomalias Cromossômicas | |
| Rastreamento de Distúrbios Genéticos | ||
| Detecção de Anomalias Estruturais Fetais | ||
| Avaliação de Risco Materno-Fetal | ||
| Monitoramento e Datação da Gravidez | ||
| Fluxo de Trabalho e Gestão Clínica | ||
| Rastreamento de Portadores | ||
| Segmentação por Implantação | Baseado em Nuvem | |
| Local | ||
| Híbrido | ||
| Borda/Habilitado para Uso Offline | ||
| Segmentação por Fluxo de Trabalho | Recebimento de Amostras | |
| Análise Laboratorial | ||
| Interpretação Bioinformática | ||
| Avaliação de Risco e Suporte à Decisão | ||
| Elaboração de Laudos e Aconselhamento Genético | ||
| Segmentação por Usuário Final | Hospitais e Sistemas de Saúde | |
| Laboratórios de Diagnóstico | ||
| Centros de Medicina Materno-Fetal | ||
| Clínicas de Obstetrícia e Ginecologia | ||
| Centros de Medicina Reprodutiva e Fertilidade | ||
| Instituições Acadêmicas e de Pesquisa | ||
| Programas de Saúde Pública | ||
| Segmentação por Geografia | América do Norte | Estados Unidos |
| Canadá | ||
| México | ||
| Europa | Alemanha | |
| Reino Unido | ||
| França | ||
| Itália | ||
| Espanha | ||
| Restante da Europa | ||
| Ásia-Pacífico | China | |
| Japão | ||
| Índia | ||
| Coreia do Sul | ||
| Austrália | ||
| Restante da Ásia-Pacífico | ||
| Oriente Médio e África | Conselho de Cooperação do Golfo | |
| África do Sul | ||
| Restante do Oriente Médio e África | ||
| América do Sul | Brasil | |
| Argentina | ||
| Restante da América do Sul | ||


Principais Perguntas Respondidas no Relatório
O que está impulsionando a demanda por software de diagnóstico pré-natal?
A adoção rotineira de testes pré-natais não invasivos, o ultrassom assistido por IA e os fluxos de trabalho laboratoriais conectados estão aumentando a demanda por ferramentas de interpretação, elaboração de laudos e avaliação de risco. O rastreamento mais amplo para gestações de risco médio também aumenta o volume que o mercado de software de diagnóstico pré-natal deve suportar por meio de fluxos de trabalho clínicos validados.
Qual é o tamanho do mercado de software de diagnóstico pré-natal em 2027?
O mercado de software de diagnóstico pré-natal é avaliado em 312,84 milhões de USD em 2027 e tem previsão de atingir 578,42 milhões de USD até 2032 a um CAGR de 13,08%. O crescimento está vinculado a maiores volumes de testes e ao maior uso de software para interpretação de sequenciamento, análise de imagens e emissão de laudos clínicos.
Qual tipo de produto de software de diagnóstico pré-natal lidera a receita?
As plataformas integradas de diagnóstico pré-natal lideraram a receita por produto com uma participação de 28,4% em 2026 porque combinam funções de teste, interpretação, pontuação de risco e emissão de laudos. Esses sistemas também podem reduzir a necessidade de soluções pontuais independentes no mercado de software de diagnóstico pré-natal em grandes laboratórios e hospitais.
Qual tecnologia está crescendo mais rapidamente no diagnóstico pré-natal?
A inteligência artificial e o aprendizado de máquina têm previsão de crescimento a um CAGR de 13,6% até 2032. Seus principais usos incluem análise de imagens de ultrassom fetal e modelos de risco compostos que integram informações genômicas, biométricas, de histórico materno e de biomarcadores no suporte à decisão clínica.
Por que as plataformas pré-natais baseadas em nuvem são amplamente utilizadas?
A implantação baseada em nuvem deteve 46,8% da receita em 2026 e apoia atualizações centralizadas e preços por amostra para laboratórios e clínicas. Os sistemas locais e híbridos permanecem necessários onde as regras nacionais de dados genômicos ou as políticas hospitalares restringem o processamento em nuvem.
Qual região está se expandindo mais rapidamente para o software de diagnóstico pré-natal?
A Ásia-Pacífico tem previsão de crescimento a um CAGR de 14,1% até 2032, apoiada pelas aprovações de dispositivos na China, pelo envelhecimento demográfico materno e pela expansão do acesso à saúde. A transição do Japão dos testes invasivos para o rastreamento por DNA fetal livre de células e o crescimento das redes de saúde privada também apoiam a demanda.


 Seus dados estão seguros e nunca são vendidos ou compartilhados.
